
Taille et Part du Marché des Dépôts Tokenisés aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
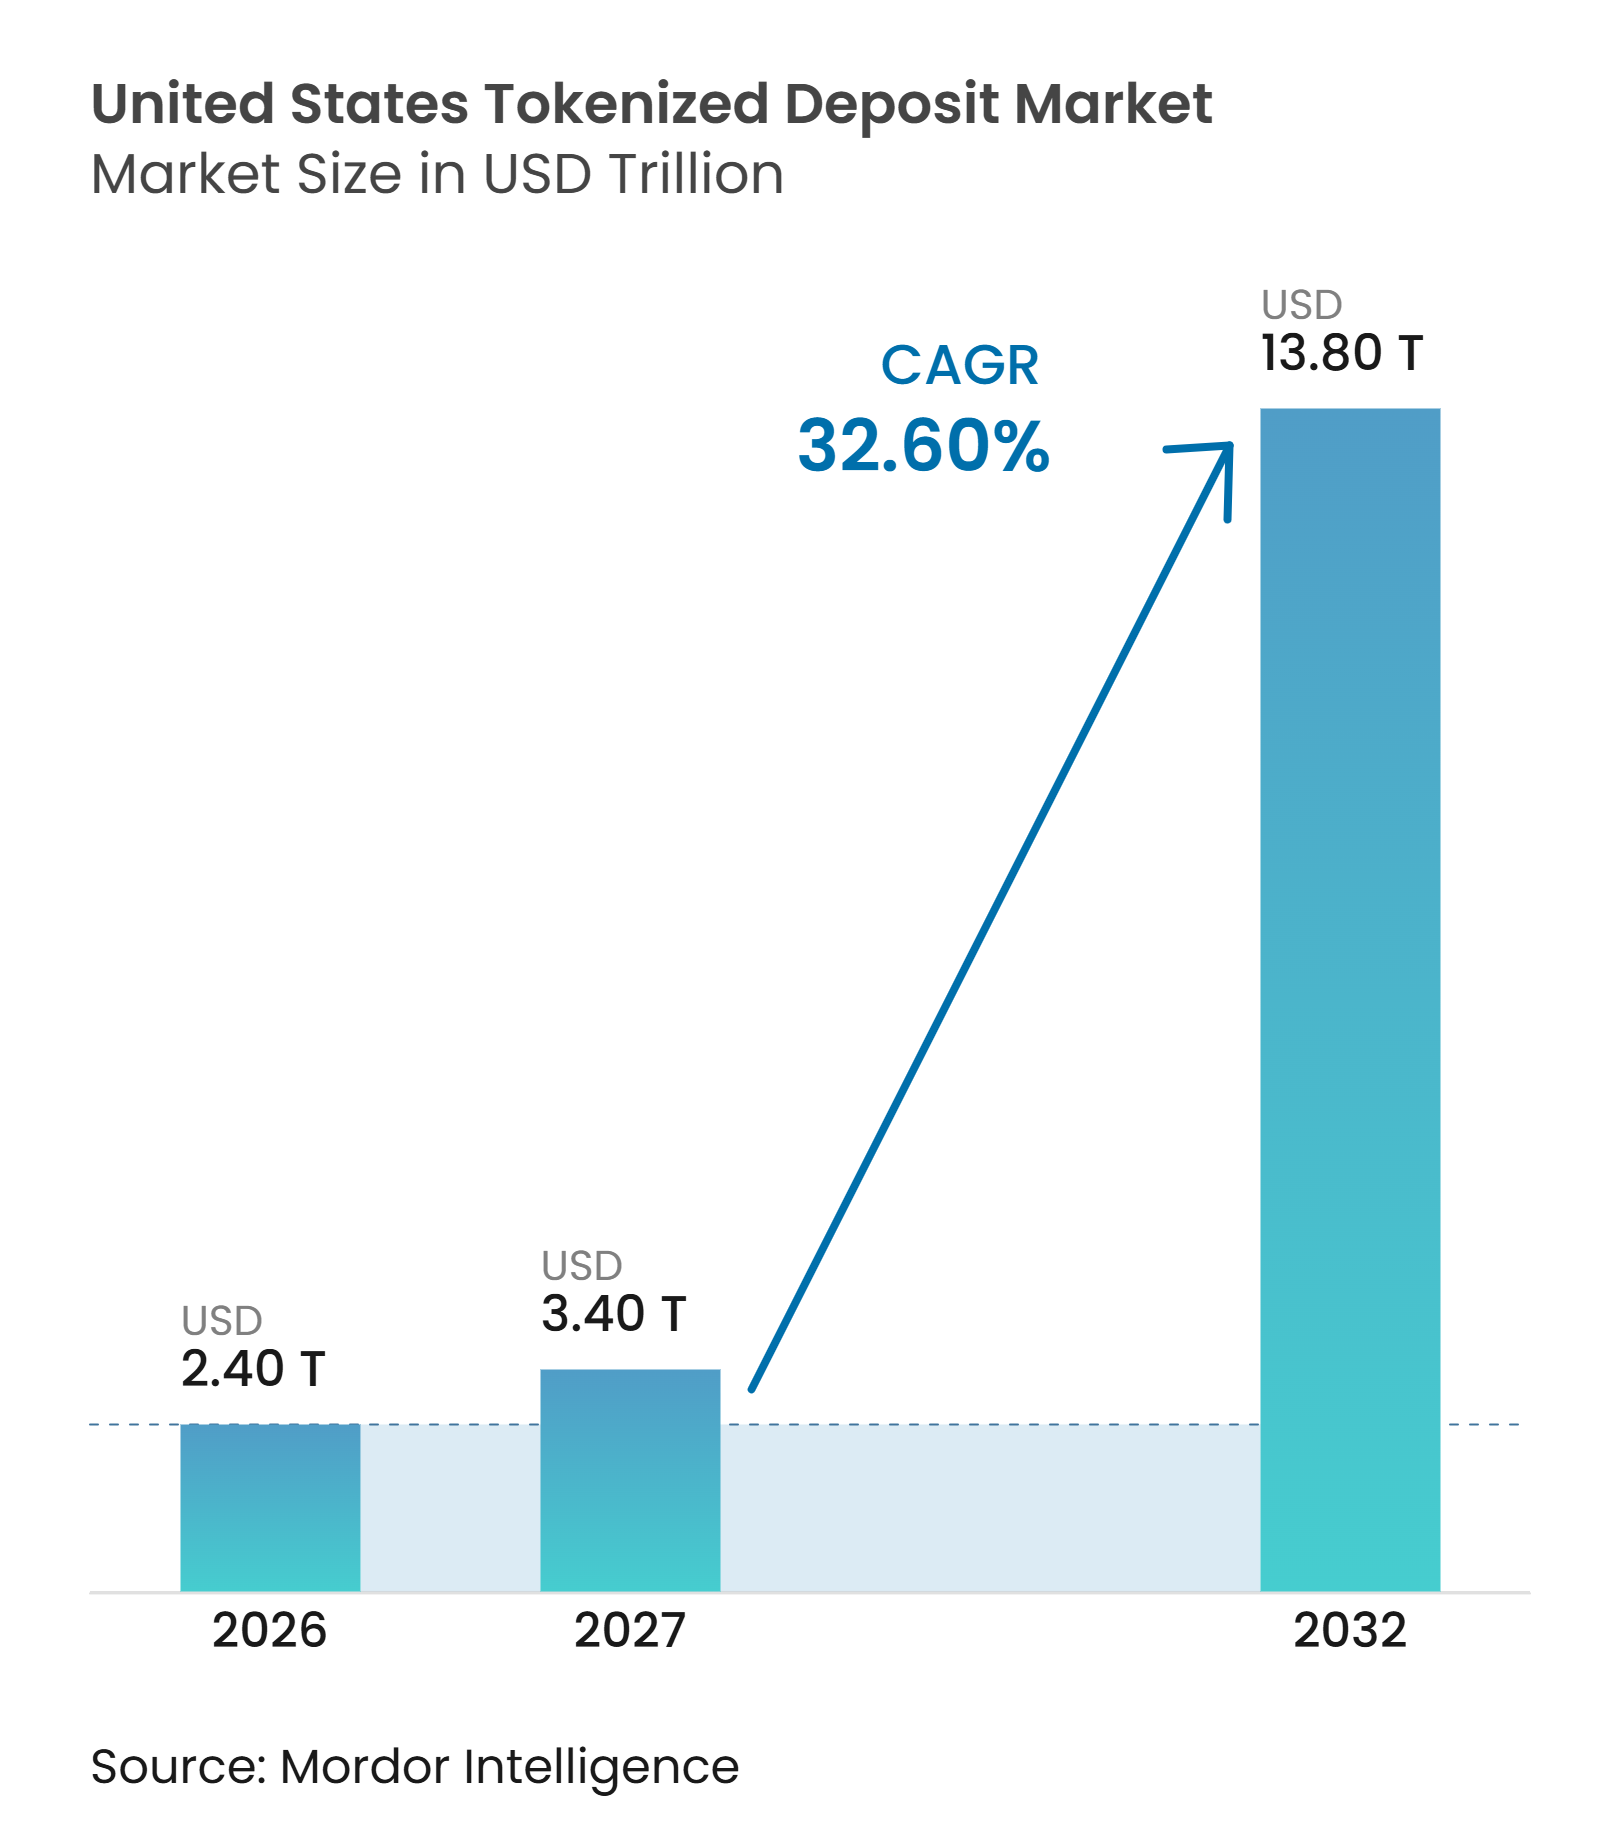
| Taille du marché de l'année de base (2026) | 2.40 Trillions de dollars américains |
| Taille du Marché (2027) | 3.40 Trillions de dollars américains |
| Taille du Marché (2032) | 13.80 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 32.60 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dépôts Tokenisés aux États-Unis par Mordor Intelligence
La taille du Marché des Dépôts Tokenisés aux États-Unis devrait passer de 2,40 billions USD en 2026 à 3,40 billions USD en 2027 et atteindre 13,80 billions USD d'ici 2032 à un CAGR de 32,60 % sur la période 2027-2032.
Les dépôts tokenisés sont des créances sur chaîne contre le bilan d'une banque agréée ; ils conservent donc l'éligibilité à l'assurance des dépôts et à la réglementation bancaire tout en permettant des transferts programmables et un règlement continu. Le GENIUS Act a clarifié la position juridique des dépôts enregistrés avec la technologie des registres distribués, les distinguant des stablecoins de paiement et réduisant un obstacle réglementaire majeur pour les banques. Le marché des dépôts tokenisés aux États-Unis progresse en premier lieu à travers des réseaux bancaires contrôlés, où les établissements peuvent préserver les enregistrements de comptes établis et les contrôles des risques. Cette approche offre aux banques une voie pratique pour moderniser les processus de trésorerie et de règlement tout en respectant les exigences prudentielles. La concurrence est donc centrée sur la connexion des systèmes bancaires privés à des réseaux plus larges sans affaiblir la conformité, les protections des clients ou la gestion de la liquidité.
Principaux Enseignements du Rapport
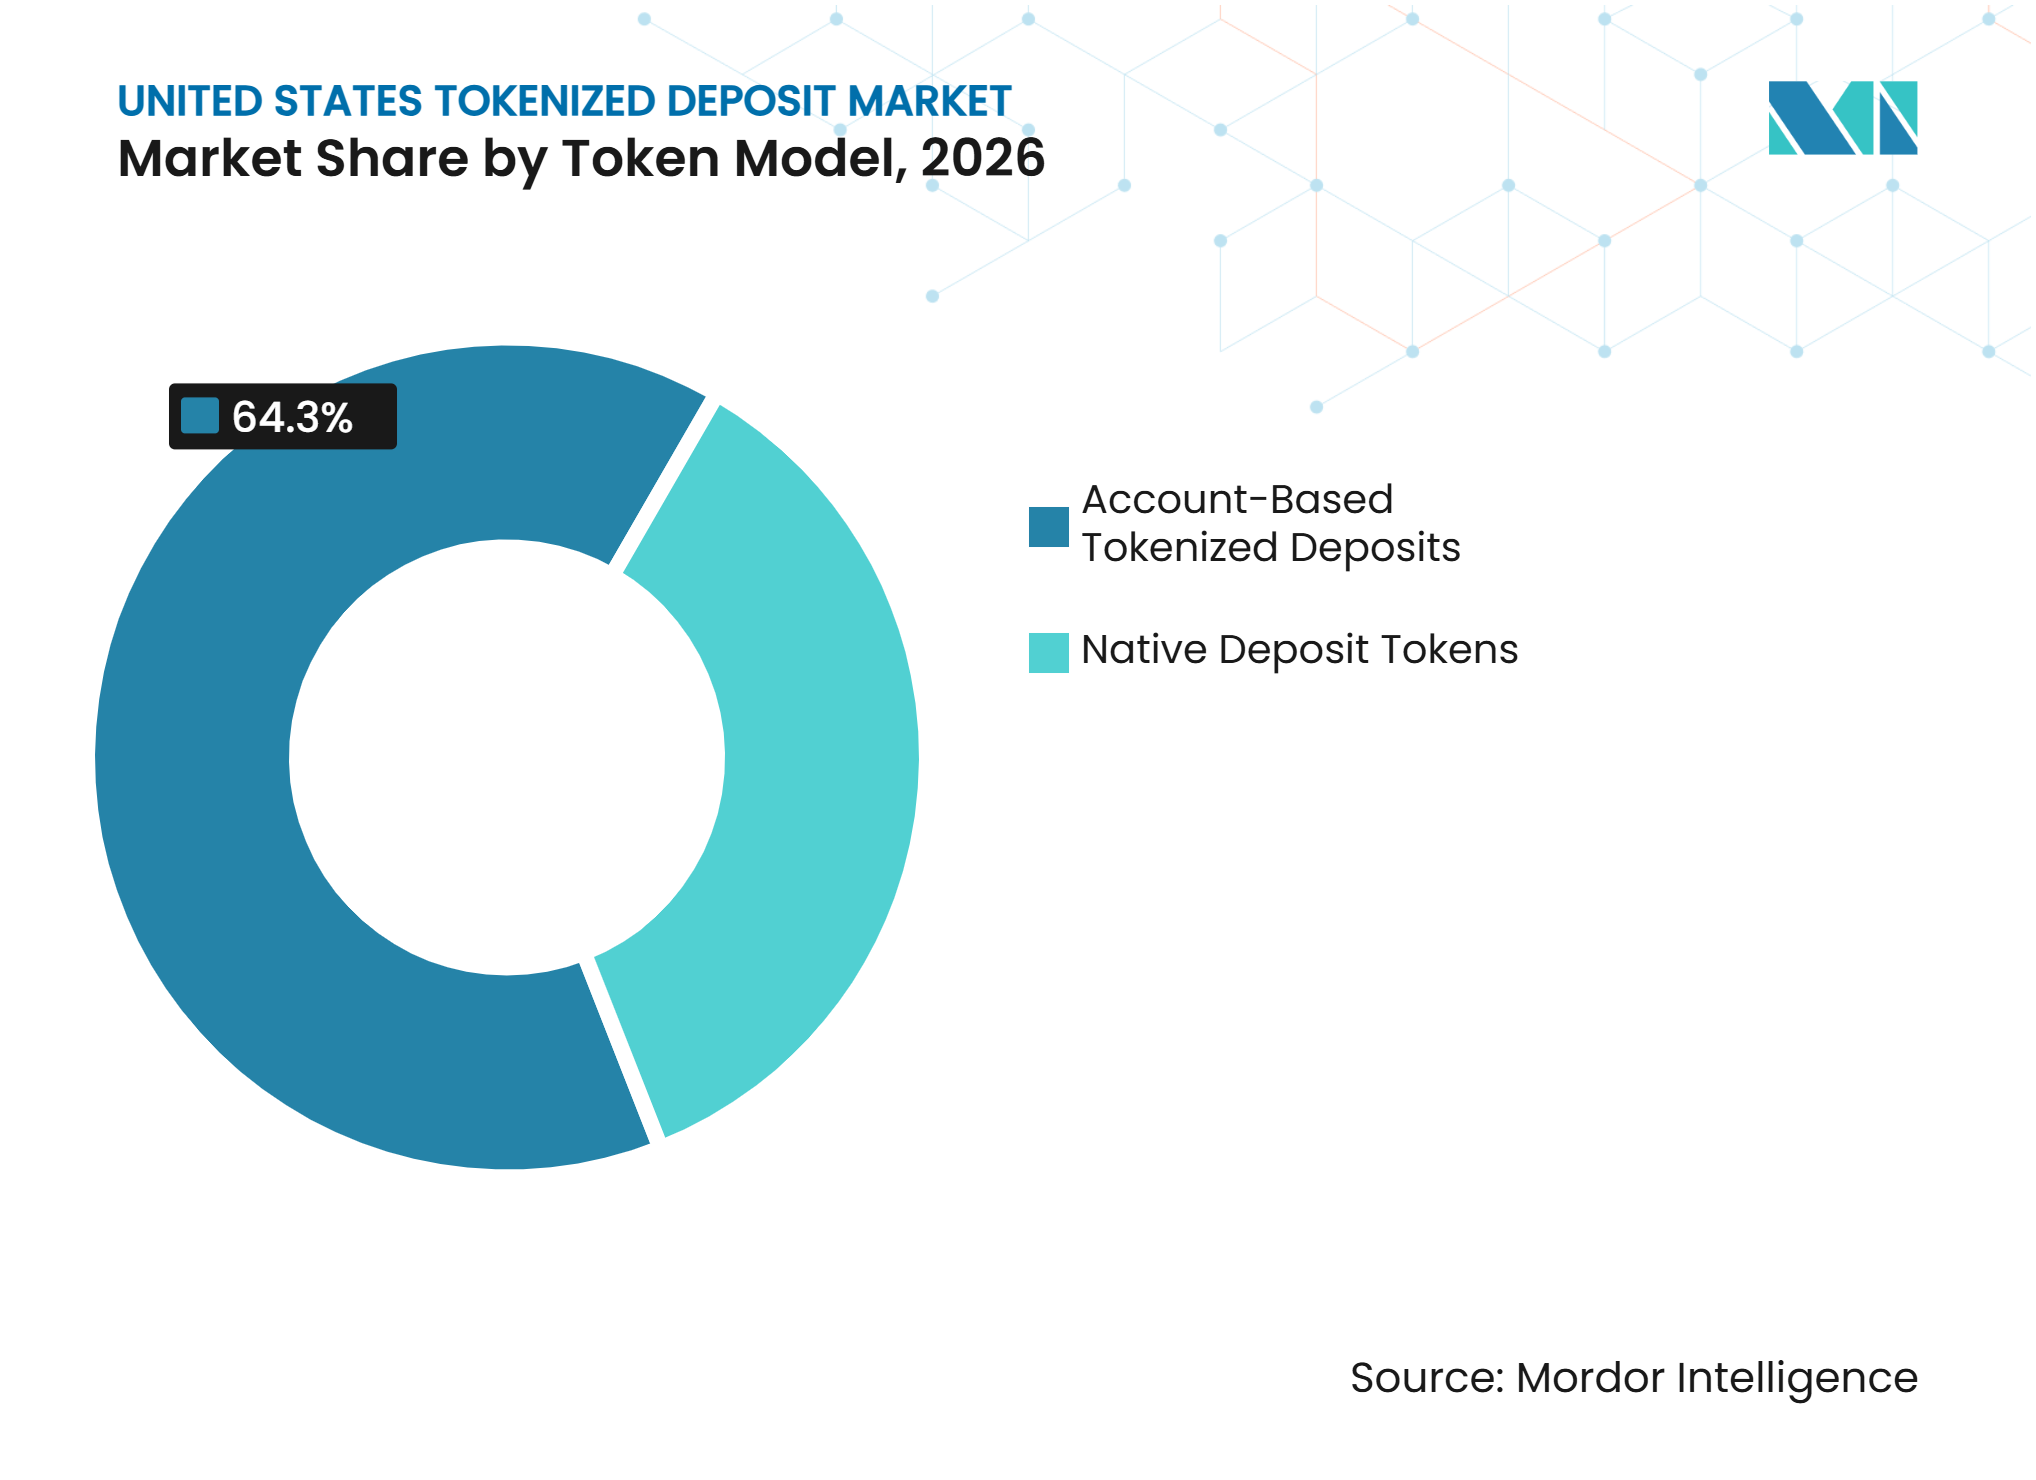
- Par modèle de token, les dépôts tokenisés basés sur les comptes ont capturé 64,3 % de la part du marché des dépôts tokenisés aux États-Unis en 2026, tandis que les tokens de dépôt natifs devraient croître à un CAGR de 45,4 % jusqu'en 2032.
- Par modèle de réseau, les réseaux à banque unique détenaient 55,4 % de la part du marché des dépôts tokenisés aux États-Unis en 2026, tandis que les réseaux interbancaires partagés multi-banques devraient croître à un CAGR de 50,2 % jusqu'en 2032.
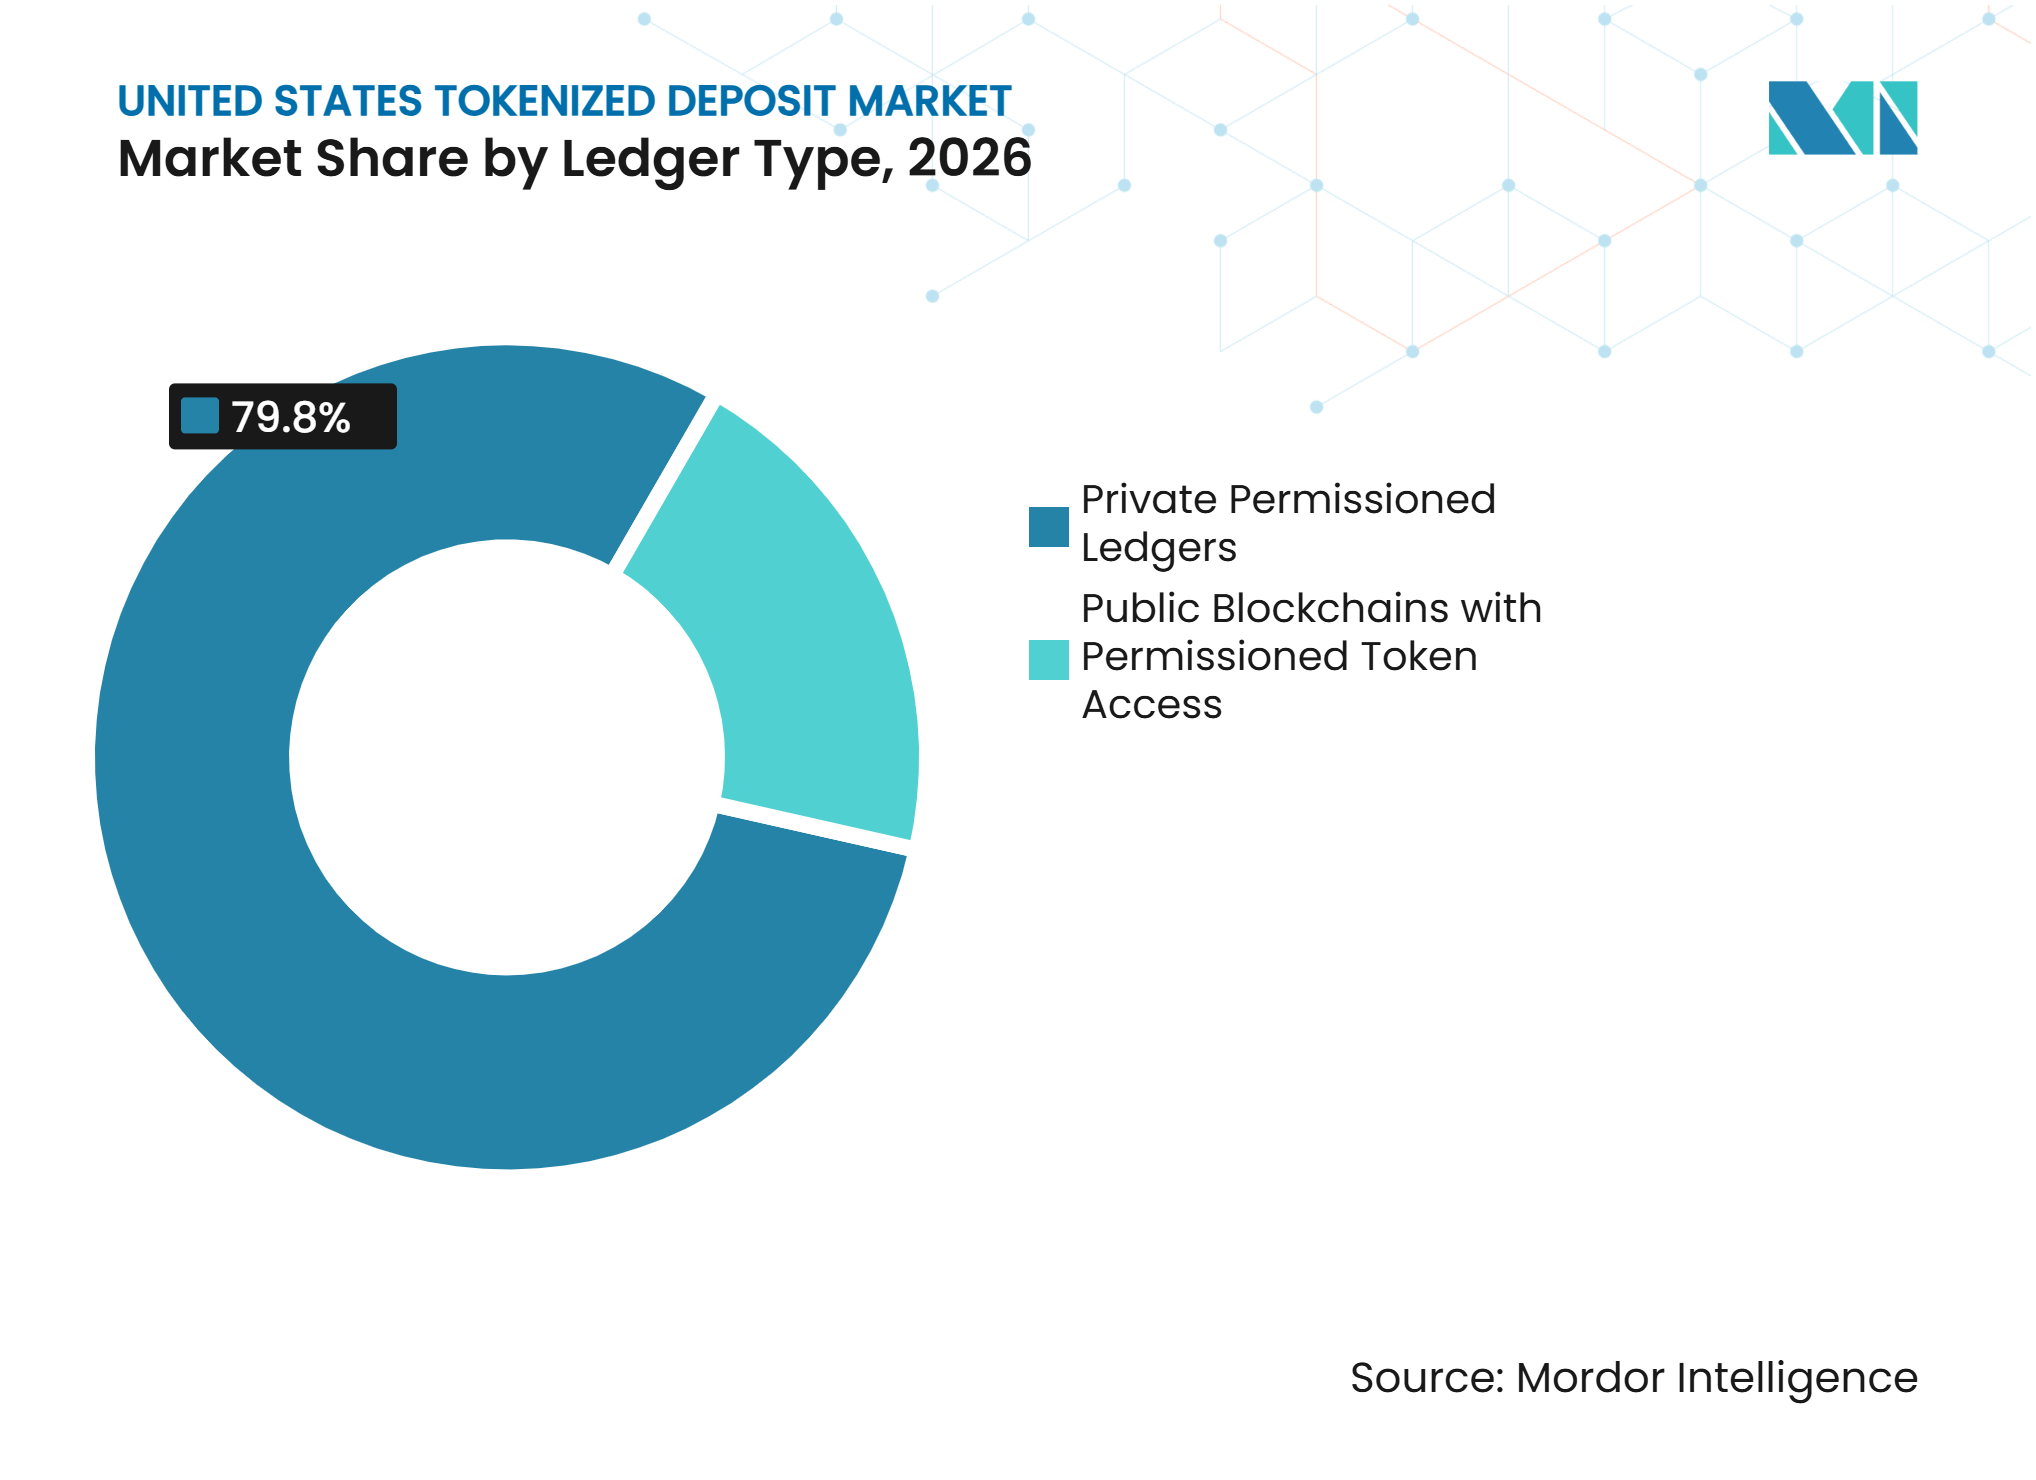
- Par type de registre, les registres privés à autorisation ont capturé 79,8 % de la part du marché des dépôts tokenisés aux États-Unis en 2026, tandis que les blockchains publiques avec accès aux tokens à autorisation devraient croître à un CAGR de 54,8 % jusqu'en 2032.
- Par cas d'usage, la gestion de trésorerie et de liquidité intragroupe représentait 29,5 % de la part du marché des dépôts tokenisés aux États-Unis en 2026, tandis que le règlement des changes et du paiement contre paiement devrait croître à un CAGR de 48,3 % jusqu'en 2032.
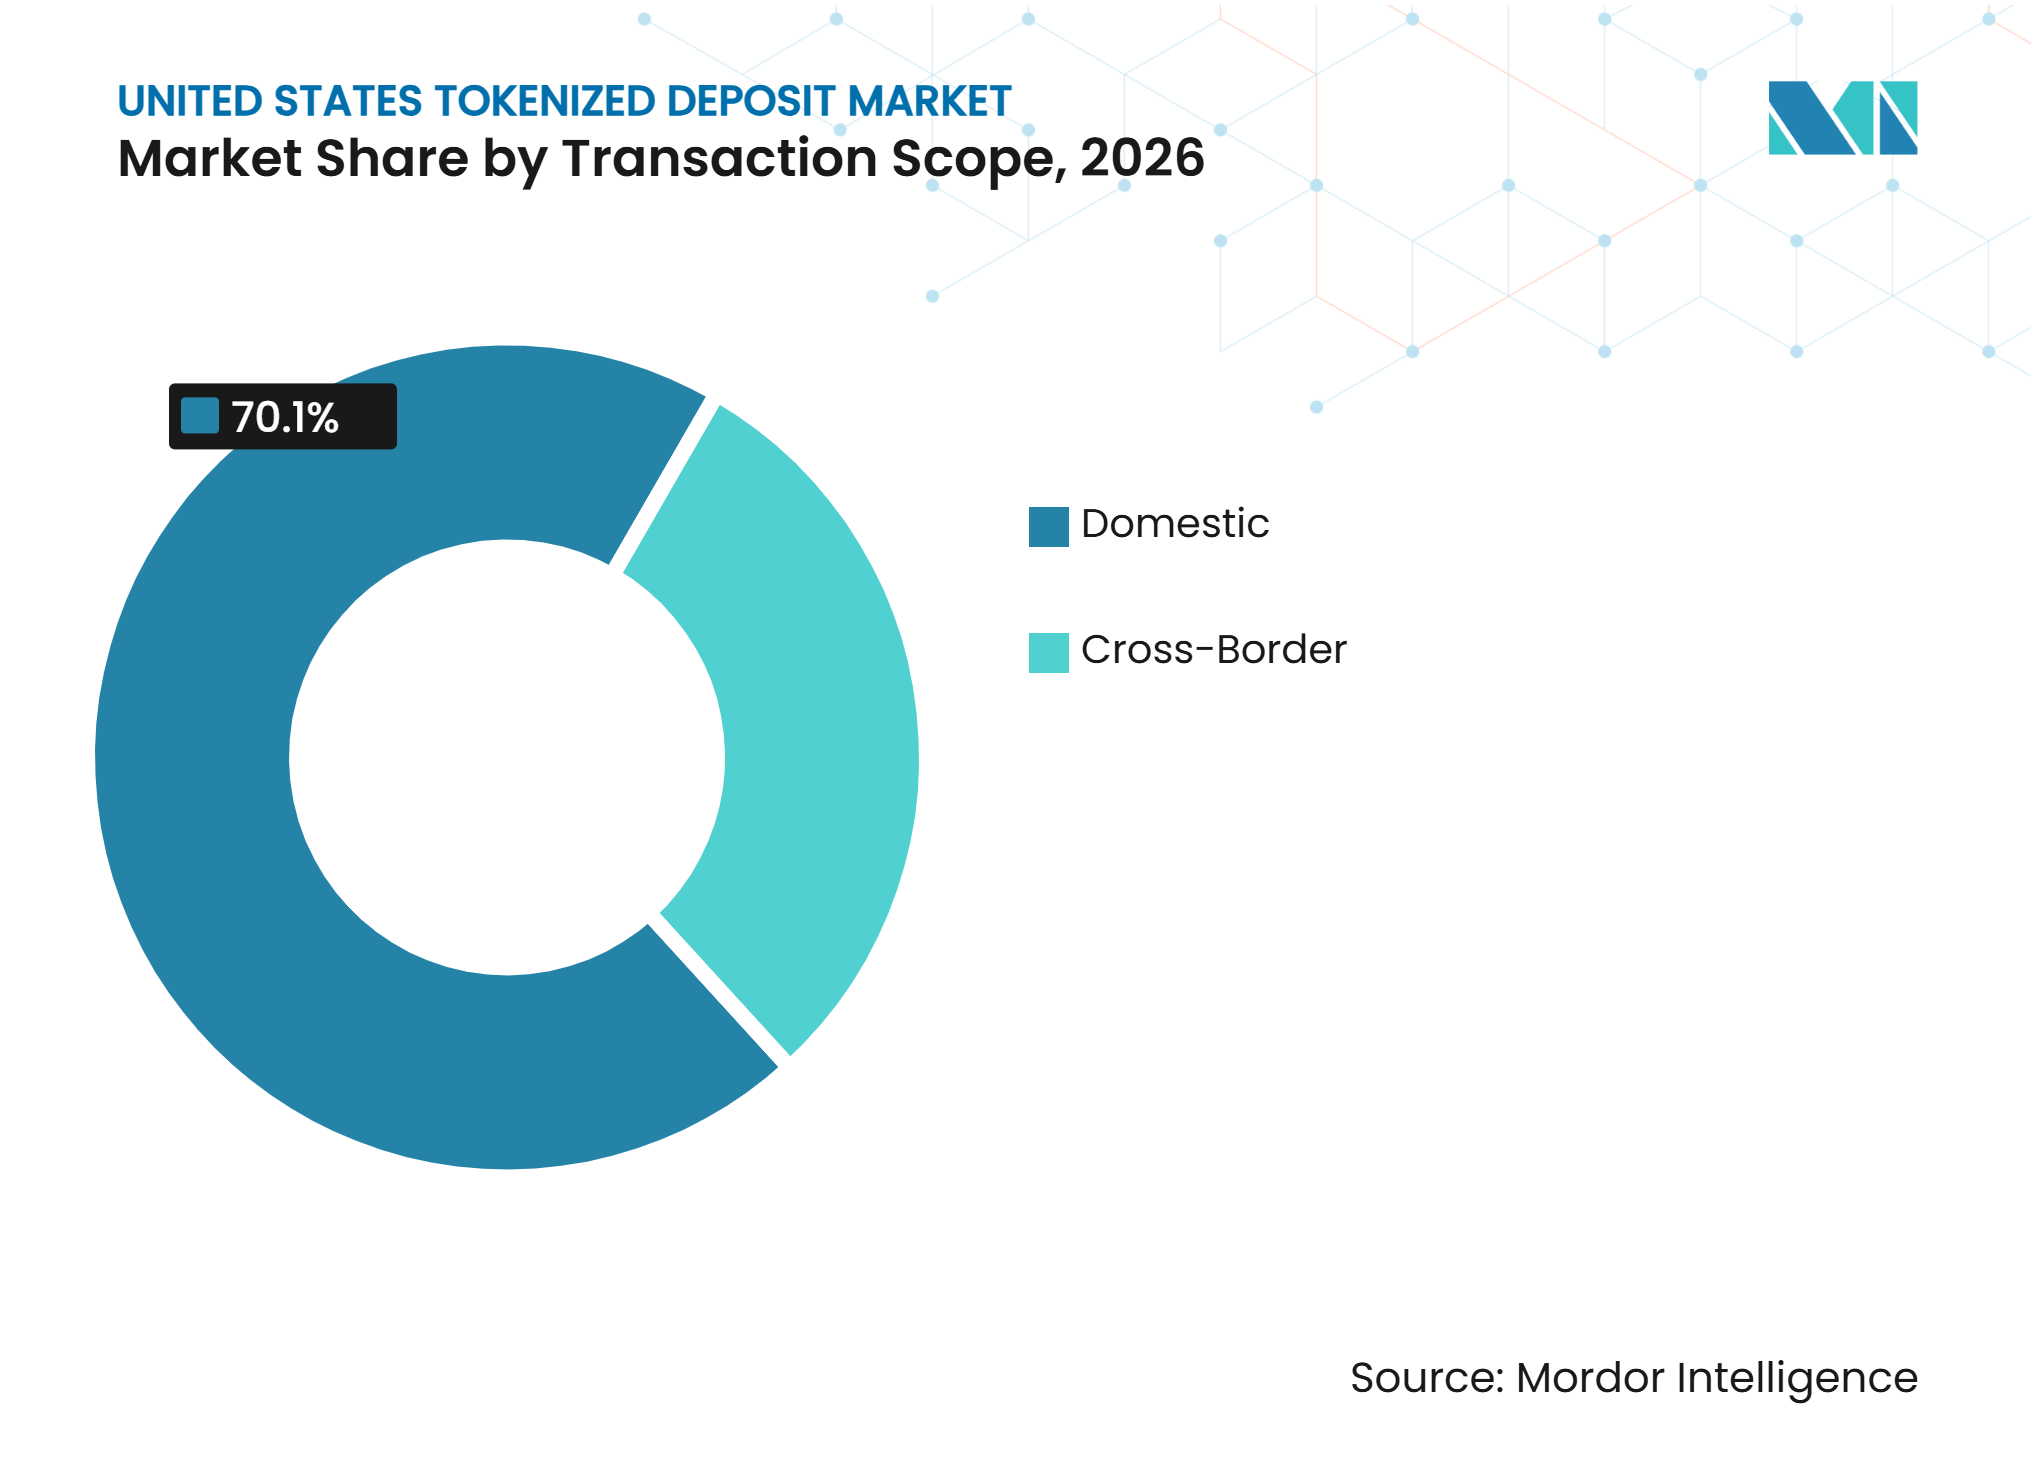
- Par portée des transactions, les transactions domestiques ont capturé 70,1 % de la part du marché des dépôts tokenisés aux États-Unis en 2026, tandis que les transactions transfrontalières devraient croître à un CAGR de 45,6 % jusqu'en 2032.
- Par utilisateur final, les banques et autres établissements de dépôt ont capturé 45,4 % de la part du marché des dépôts tokenisés aux États-Unis en 2026, tandis que les entreprises de paiements, fintech et d'actifs numériques devraient croître à un CAGR de 49,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Demande de Règlement Institutionnel 24h/24 et 7j/7 | +7.5% | National, concentré dans les principaux centres financiers dont New York et Chicago | Court terme (≤ 2 ans) |
| Optimisation de la Trésorerie d'Entreprise et de la Liquidité Intrajournalière | +6% | National, avec une adoption précoce parmi les grandes multinationales dont le siège est à New York et en Californie | Court terme (≤ 2 ans) |
| Paiements Programmables et Transferts Conditionnels Automatisés | +5% | National, avec un développement des infrastructures centré sur New York et la Silicon Valley | Moyen terme (2-4 ans) |
| Paiements Transfrontaliers et Modernisation de la Trésorerie Multi-Juridictionnelle | +5% | National, avec des retombées sur les relations de correspondance bancaire des États-Unis en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration avec les Titres Tokenisés et les Garanties | +4% | National, concentré dans l'écosystème des marchés de capitaux de New York | Moyen terme (2-4 ans) |
| Demande des Banques pour une Infrastructure de Paiement Blockchain et une Différenciation | +3.5% | National, porté par les grandes institutions financières américaines en réponse à la concurrence des stablecoins | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de Règlement Institutionnel 24h/24 et 7j/7
L'écart entre les horaires de clôture bancaires et l'activité financière mondiale crée une demande immédiate de règlement institutionnel continu. Les établissements qui gèrent des positions sur plusieurs fuseaux horaires ne peuvent pas toujours reporter les appels de marge, les transferts de liquidités ou les paiements aux fournisseurs au prochain jour ouvrable[1]. La disponibilité continue permet également aux équipes de trésorerie de maintenir les liquidités sur des comptes rémunérés jusqu'à l'échéance du règlement, ce qui peut réduire le besoin de soldes de préfinancement inactifs. Le changement opérationnel est significatif car les équipes d'entreprise doivent adapter les contrôles, les effectifs et les politiques de liquidité à un environnement financier qui ne s'interrompt plus la nuit. Pour le marché des dépôts tokenisés aux États-Unis, ces exigences créent une opportunité de soutenir les clients institutionnels qui recherchent une disponibilité plus rapide des fonds et un règlement plus flexible. Wells Fargo a annoncé des capacités de dépôts tokenisés pour les clients d'entreprise et commerciaux en août 2026, conçues pour permettre aux fonds de se déplacer, d'être programmés et de se régler en continu au sein du système bancaire réglementé.
Optimisation de la Trésorerie d'Entreprise et de la Liquidité Intrajournalière
Les grandes multinationales maintiennent souvent des liquidités sur des comptes régionaux pour se prémunir contre les horaires de clôture et les retards de paiement. Les dépôts tokenisés peuvent soutenir un financement en flux tendu, ce qui réduit la nécessité de laisser des fonds inutilisés sur des comptes séparés. Payoneer a utilisé les Citi Token Services en août 2025 pour des transferts intraentreprises continus entre ses entités aux États-Unis, au Royaume-Uni et à Singapour[2]. Cet arrangement démontre comment un token contrôlé par une banque peut soutenir les transferts internes entre entités juridiques tout en conservant les contrôles bancaires habituels. Les instructions programmables peuvent également connecter la libération des paiements à des événements opérationnels tels que la réception de marchandises ou un appel de marge. Le marché des dépôts tokenisés aux États-Unis dispose donc d'une application précoce solide dans les fonctions de trésorerie où les soldes, les approbations et les délais sont étroitement gérés.
Paiements Programmables et Transferts Conditionnels Automatisés
Les paiements programmables permettent à un dépôt tokenisé de porter des règles qui déterminent quand et comment les fonds peuvent se déplacer. The Clearing House a construit son initiative On-Chain Money autour de fonctions telles que le séquestre, la livraison contre paiement et les restrictions de dépenses. Ces fonctionnalités peuvent rendre les flux de paiement des entreprises plus automatisés sans retirer la supervision bancaire du processus. BNY a introduit des capacités de dépôts tokenisés en janvier 2026 pour les flux de travail de garanties et de marges, où des conditions prédéfinies peuvent réduire les échecs de règlement[3]. Le Projet Agorá a testé des paiements transfrontaliers de gros programmables et a rapporté un délai de règlement moyen de 80 secondes dans ses scénarios de test en valeur réelle. Le marché des dépôts tokenisés aux États-Unis pourrait donc tirer de la valeur des règles de paiement qui améliorent la discipline de règlement plutôt que de la seule rapidité.
Paiements Transfrontaliers et Modernisation de la Trésorerie Multi-Juridictionnelle
La correspondance bancaire implique des vérifications séquentielles, des périodes de clôture et des soldes Nostro préfinancés, ce qui peut retarder les paiements d'entreprise transfrontaliers. Wells Fargo a annoncé une offre initiale de dépôts tokenisés USD vers GBP pour les clients d'entreprise en août 2026, avec une couverture plus large en devises et pays prévue pour 2027. Ces développements montrent que le marché des dépôts tokenisés aux États-Unis progresse des pilotes domestiques vers une activité de trésorerie multi-juridictionnelle.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Fragmentation des Réseaux Bancaires et Interopérabilité Limitée | -3.5% | National, affectant les institutions financières sans connectivité de règlement interbancaire | Court terme (≤ 2 ans) |
| Coûts d'Intégration des Systèmes Bancaires Hérités et Complexité Opérationnelle | -2.5% | National, avec un effet plus important sur les banques régionales et communautaires dotées de systèmes centraux plus anciens | Moyen terme (2-4 ans) |
| Risques liés aux Contrats Intelligents, à la Cybersécurité et aux Technologies Tierces | -2% | National, avec une concentration dans les centres financiers à forte intensité technologique | Moyen terme (2-4 ans) |
| Défis de Gestion de la Liquidité Intrajournalière et des Flux de Dépôts | -1.5% | National, influencé par les exigences du ratio de couverture de liquidité de la Réserve Fédérale et les cadres de tests de résistance bancaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des Réseaux Bancaires et Interopérabilité Limitée
Un client utilisant le dépôt tokenisé d'une banque ne peut pas nécessairement envoyer de la valeur directement à un client d'une autre banque. Cela limite l'utilisabilité universelle qui rend la monnaie bancaire commerciale conventionnelle précieuse pour les clients d'entreprise. The Clearing House traite ce problème par une couche d'interopérabilité qui connecte les plateformes bancaires au lieu d'émettre un token partagé unique. Ses transactions réseau sont ciblées pour le deuxième trimestre 2027, ce qui place les règles communes de messagerie et de règlement au cœur de l'adoption à court terme. La Conférence des Superviseurs Bancaires d'État a déclaré que les banques à charte d'État recherchent des orientations réglementaires conjointes avant de réaliser des investissements importants dans les réseaux de dépôts tokenisés. Tant que des protocoles communs et des arrangements de gouvernance ne seront pas établis, le marché des dépôts tokenisés aux États-Unis restera divisé entre des écosystèmes bancaires séparés.
Coûts d'Intégration des Systèmes Bancaires Hérités et Complexité Opérationnelle
Un service de dépôts tokenisés doit rester aligné avec les enregistrements bancaires centraux, les contrôles comptables, la surveillance de la liquidité, les accords juridiques et les rapports réglementaires. Cette exigence est plus difficile à satisfaire pour les banques régionales et communautaires qui ne disposent pas des ressources technologiques des plus grandes institutions. BNY a maintenu des enregistrements parallèles sur chaîne et traditionnels lors du lancement de son service en janvier 2026 afin de préserver l'intégrité réglementaire et des rapports. Les systèmes parallèles peuvent rendre un lancement initial plus sûr, mais ils créent également un coût de transition pour l'institution. The Clearing House a sélectionné Quant pour fournir l'interopérabilité et une option de dépôts tokenisés en tant que service pour les petites institutions financières, ce qui peut réduire la charge d'intégration de chaque banque. Le marché des dépôts tokenisés aux États-Unis dépendra de services partagés et de contrôles reproductibles si les petites banques doivent participer à une échelle significative.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Modèle de Token :
Les Dépôts Basés sur les Comptes Dominent Tandis que les Tokens Natifs se DéveloppentLes dépôts tokenisés basés sur les comptes ont capturé une part de 64,3 % en 2026. Les banques ont favorisé ce modèle car il peut reproduire les comptes de dépôt existants sur chaîne sans modifier la structure de passif sous-jacente. Le modèle réduit l'incertitude juridique et le risque de migration des systèmes durant la phase initiale d'adoption. Kinexys de JPMorgan offrait des comptes de dépôt blockchain aux clients institutionnels avant d'introduire le token JPMD. Cette séquence reflète la préférence des banques établies à construire à partir de structures de comptes familières plutôt que de les remplacer immédiatement.
Les tokens de dépôt natifs devraient croître à un CAGR de 45,4 % jusqu'en 2032. Ils sont conçus pour être utilisés directement sur les réseaux blockchain et peuvent répondre à la demande des utilisateurs institutionnels recherchant des liquidités réglementées sur chaîne. JPMD est devenu disponible sur Base en novembre 2025 à la suite d'une preuve de concept, fournissant un modèle pour les tokens bancaires à autorisation sur une infrastructure publique. Le GENIUS Act distingue les dépôts tokenisés des stablecoins de paiement, ce qui préserve la capacité des dépôts bancaires à offrir des intérêts dans le cadre bancaire applicable. Les deux modèles sont susceptibles de coexister à mesure que les institutions équilibrent l'accès aux réseaux publics avec les contrôles des systèmes de dépôt établis.



Par Modèle de Réseau :
Les Réseaux à Banque Unique Dominent Tandis que les Réseaux Partagés se DéveloppentLes réseaux à banque unique détenaient une part de 55,4 % de la taille du marché des dépôts tokenisés aux États-Unis en 2026. Ils donnent à une banque la capacité de valider des cas d'usage internes avant de résoudre les questions de gouvernance et juridiques du règlement interbancaire. Les Citi Token Services ont opéré sur plusieurs marchés et soutiennent les transferts intragroupe et avec des tiers. Cette échelle montre que les modèles à banque unique peuvent soutenir une activité client substantielle avant qu'une infrastructure partagée soit disponible. Les banques peuvent également conserver un contrôle direct sur l'intégration, l'accès aux données et les procédures opérationnelles dans cette structure.
Les réseaux interbancaires partagés multi-banques devraient croître à un CAGR de 50,2 % jusqu'en 2032. L'initiative de The Clearing House comprend 17 banques américaines et vise à connecter le règlement sur chaîne aux systèmes CHIPS et RTP existants. Les participants comprennent JPMorgan, Bank of America, Citigroup, Wells Fargo, BNY, HSBC, BMO, PNC et Santander. Les arrangements bilatéraux peuvent offrir un moyen de construire la connectivité avant qu'un réseau commun soit actif. Un modèle mixte de réseaux propriétaires, de liens bilatéraux et de rails partagés est susceptible de façonner le marché des dépôts tokenisés aux États-Unis durant la période de transition.
Par Type de Registre :
Les Registres Privés Ancrent l'Activité Tandis que l'Accès Public se DéveloppeLes registres privés à autorisation ont capturé une part de 79,8 % en 2026. Les banques utilisent ces réseaux pour contrôler l'accès des participants, la visibilité des données et le déploiement des contrats intelligents. BNY a utilisé une blockchain privée à autorisation lors du lancement et a conservé les enregistrements dans ses systèmes traditionnels. Ce modèle s'adapte aux cadres existants de risque, de conformité et de contrôle, en particulier pour les processus de liquidités institutionnelles et de garanties. Il permet également à une banque de définir les règles opérationnelles avant d'autoriser un ensemble plus large de contreparties à participer.
Les blockchains publiques avec accès aux tokens à autorisation devraient croître à un CAGR de 54,8 % jusqu'en 2032. Ces réseaux peuvent donner aux tokens de dépôt réglementés accès aux liquidités et applications d'actifs numériques établies. JPMorgan a introduit JPMD sur Base, illustrant l'attrait de l'infrastructure publique. L'OCC a clarifié en mars 2025 que les banques nationales peuvent s'engager dans certaines activités liées aux cryptomonnaies, supprimant un obstacle de supervision clé pour la participation des banques. L'activité sur les réseaux publics nécessitera toujours des transferts restreints et des contrôles opérationnels stricts pour répondre aux attentes de conformité bancaire.

Par Cas d'Usage :
La Trésorerie Domine Tandis que le Règlement des Changes s'AccélèreLa gestion de trésorerie et de liquidité intragroupe représentait 29,5 % de la taille du marché des dépôts tokenisés aux États-Unis en 2026. Les grandes entreprises peuvent utiliser des balayages de trésorerie programmés pour déplacer des fonds entre entités juridiques lorsque des conditions de paiement ou de financement sont remplies. Le bénéfice le plus important provient de la réduction des liquidités qui seraient autrement détenues à l'avance sur plusieurs comptes. Le modèle est particulièrement pertinent pour les entreprises multinationales qui gèrent des valeurs de transfert journalières élevées. Il offre un cas de retour précoce clair car les réductions de soldes inactifs peuvent être mesurées par rapport aux coûts d'intégration et de contrôle.
Le règlement des changes et du paiement contre paiement devrait croître à un CAGR de 48,3 % jusqu'en 2032. OSTTRA, Baton et Partior ont ajouté des fonds de banque commerciale tokenisés comme option de règlement pour les transactions de change atomiques en USD, EUR et SGD en juin 2025. Le Projet Agorá a également testé l'activité de paiement contre paiement dans ses scénarios multi-devises. Ces applications visent à réduire les risques de délai de règlement et de contrepartie associés aux arrangements de correspondance bancaire conventionnels. Le règlement de titres et d'actifs numériques, la gestion des garanties, les paiements commerciaux et les paiements de détail restent des cas d'usage supplémentaires, bien que l'activité de détail soit encore à un stade pilote précoce.
Par Portée des Transactions :
Les Transactions Domestiques Constituent la Base Tandis que l'Activité Transfrontalière AugmenteLes transactions domestiques ont capturé une part de 70,1 % en 2026. Les transferts dans le même pays offrent aux banques un cadre de moindre complexité pour tester les processus de règlement, les contrôles clients et la résilience opérationnelle. La première phase de l'initiative de The Clearing House se concentre sur un réseau interbancaire domestique américain. Elle connectera la compensation des dépôts tokenisés à l'infrastructure RTP et CHIPS, qui traitent ensemble plus de 2,00 billions USD de compensation et de règlement quotidiens. L'activité domestique fournit donc à la fois des cas d'usage de transactions immédiats et une base pour des services transfrontaliers ultérieurs.
Les transactions transfrontalières devraient croître à un CAGR de 45,6 % jusqu'en 2032. Le cas de valeur est plus fort lorsqu'un service peut réduire les étapes de correspondance bancaire, les soldes Nostro préfinancés et les décalages horaires. Le service initial de Wells Fargo est structuré autour des paiements d'entreprise USD vers GBP, montrant comment les banques peuvent passer de la préparation domestique aux corridors internationaux à haute valeur. La capacité de compensation en dollars américains 24h/24 et 7j/7 de Citi soutient également la gestion de liquidité quasi en temps réel sur ses propres comptes et ceux hors de Citi. Le déploiement transfrontalier nécessitera une coordination entre les juridictions légales, les devises, les systèmes de conformité et les réseaux bancaires, ce qui fait de l'interopérabilité un enjeu central plutôt qu'une fonctionnalité secondaire.
Par Utilisateur Final :
Les Banques Dominent l'Activité Tandis que les Entreprises d'Actifs Numériques Croissent le Plus ViteLes banques et autres établissements de dépôt représentaient 45,4 % de l'activité en 2026. Elles sont à la fois émettrices et premières utilisatrices de dépôts tokenisés pour la gestion interne de la liquidité, l'optimisation des garanties et le positionnement du crédit intrajournalier. Cette utilisation interne précoce réduit la dépendance à l'adoption par des clients externes lors du développement initial d'un réseau. Les opérations de trésorerie bancaire peuvent déplacer des fonds entre succursales, bureaux de compensation et comptes de correspondance au sein de systèmes contrôlés. Le secteur des dépôts tokenisés aux États-Unis commence donc par une demande portée par les émetteurs avant que des usages plus larges par les entreprises et les consommateurs ne se développent.
Les entreprises de paiements, fintech et d'actifs numériques devraient croître à un CAGR de 49,7 % jusqu'en 2032. Ces entreprises ont besoin d'outils de liquidités réglementés adaptés aux flux de travail basés sur la blockchain et offrant un accès aux liquidités institutionnelles. B2C2, Coinbase et Mastercard ont participé aux tests et transactions en direct de JPMD, montrant comment les dépôts tokenisés peuvent soutenir le règlement d'actifs numériques. Les entreprises des marchés de capitaux travaillent également avec BNY sur les processus de garanties et de marges, tandis que les entreprises et les entités du secteur public en sont encore aux premières étapes d'adoption. Les particuliers constituent un groupe d'utilisateurs en phase future car les services aux consommateurs nécessiteront une conception de produit, des protections et des modèles de distribution différents.
Analyse Géographique
New York : Centre Commercial et d'Infrastructure
New York est le centre commercial et d'infrastructure du marché des dépôts tokenisés aux États-Unis. JPMorgan Chase, Citigroup, BNY, Goldman Sachs et The Clearing House ont leur siège social ou d'importantes opérations de trésorerie et de marché dans la ville. The Clearing House exploite RTP et CHIPS, qui compensent et règlent plus de 2,00 billions USD quotidiennement et fournissent les rails existants que l'initiative On-Chain Money est conçue pour étendre. Kinexys exploite JPMD depuis New York et fournit un modèle blockchain piloté par une banque pour les clients institutionnels. Les opérations de prime brokerage, de pension, de dérivés et de compensation de la ville font également de la mobilité des garanties et de l'automatisation des marges des utilisations précoces pratiques. Le travail de BNY avec ICE sur l'intégration des dépôts tokenisés dans les chambres de compensation soutient une voie potentielle vers un règlement continu de titres ou de dérivés. L'influence réglementaire de la Réserve Fédérale, de la FDIC et de l'OCC reste importante car les institutions new-yorkaises doivent aligner leurs modèles opérationnels sur les attentes de supervision nationales.
Californie : Partenariats Technologiques et Accès aux Blockchains Publiques
La Californie soutient l'accès aux blockchains publiques au sein du marché des dépôts tokenisés aux États-Unis grâce à sa concentration d'entreprises technologiques et d'actifs numériques. Le réseau Base de Coinbase a hébergé JPMD après le lancement de JPMorgan en novembre 2025 pour les clients institutionnels. Le choix de Base reflétait les performances de transaction du réseau et son activité existante d'actifs numériques institutionnels. La région de la Baie de San Francisco comprend également des entreprises pertinentes pour la catégorie d'utilisateurs finaux des paiements, fintech et actifs numériques à la croissance la plus rapide. Alchemy a fourni une infrastructure de portefeuille intelligent et d'entreprise pour la preuve de concept JPMD de JPMorgan en juin 2025. Cela illustre comment les fournisseurs de technologie californiens peuvent soutenir des services de production pour des banques dont le siège est à New York. La base d'ingénierie et d'investissement de la région peut également soutenir des couches d'intégration, des interfaces de programmation d'applications et des outils de trésorerie programmables que les banques ne construiraient pas nécessairement en interne.
Pôles Régionaux : Couverture Bancaire Élargie et Influence sur la Politique Nationale
Le marché des dépôts tokenisés aux États-Unis s'étend au-delà de New York et de la Californie à travers des banques à Chicago, Charlotte, Pittsburgh, Cleveland et d'autres centres financiers régionaux. Les opérations américaines de BMO, Truist, PNC et KeyBank font partie des institutions qui élargissent l'empreinte opérationnelle du consortium de The Clearing House. Wells Fargo a annoncé son service de dépôts tokenisés depuis San Francisco, mais ses relations avec les clients d'entreprise et commerciaux donnent à l'offre une portée nationale. Washington, District de Columbia, façonne l'adoption à travers la FDIC, l'OCC et la Réserve Fédérale, dont les actions de 2025 ont supprimé les obstacles administratifs antérieurs à certaines activités bancaires liées aux cryptomonnaies. La Réserve Fédérale de Dallas a également examiné en août 2026 comment les dépôts tokenisés pourraient affecter la liquidité bancaire et la transformation des échéances. Ses travaux ont indiqué qu'une réduction de 10 % de la durée de vie moyenne pondérée des dépôts pourrait réduire la capacité agrégée de transformation des échéances bancaires de 580,00 milliards USD en équivalents à 10 ans. Ce mélange national de réseaux bancaires, de recherches politiques régionales et de grandes bases de clients d'entreprise influencera la question de savoir si l'adoption se concentre dans les grands centres ou se répand dans l'ensemble du système bancaire.
Paysage Concurrentiel
Concentration du Marché
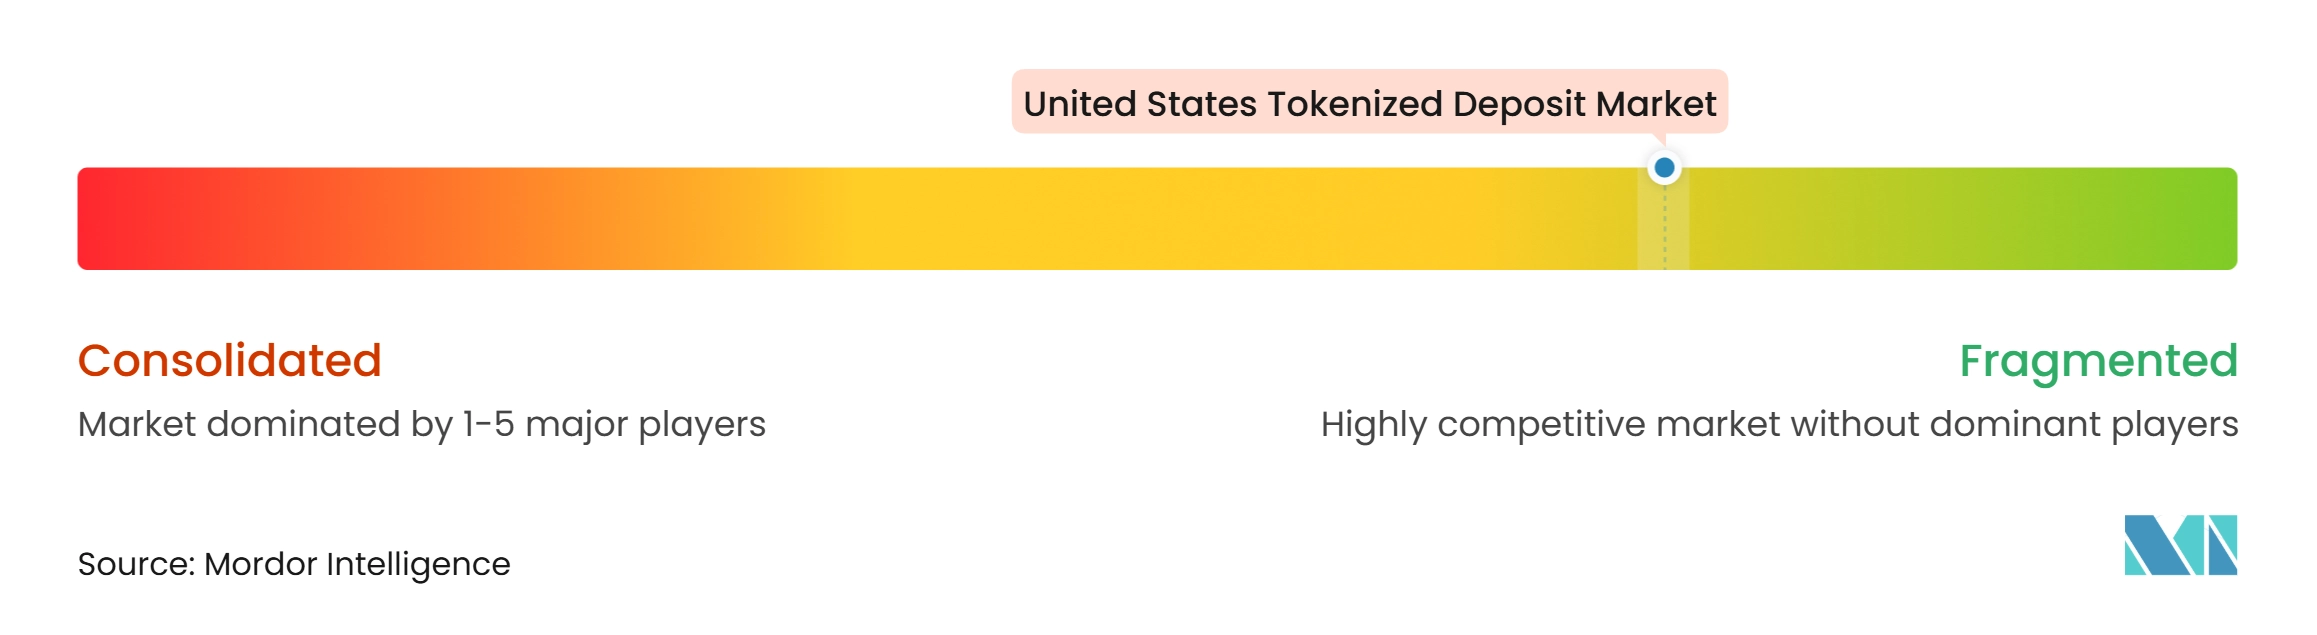
Le marché des dépôts tokenisés aux États-Unis est fragmenté, avec une concurrence répartie entre les grandes banques commerciales, les fournisseurs d'infrastructure de paiement, les dépositaires et les entreprises technologiques développant des solutions d'interopérabilité. JPMorgan, Citigroup, BNY et Wells Fargo poursuivent des cas d'usage institutionnels distincts, mais leurs offres diffèrent en termes d'accès à la blockchain, de capacités de paiement, d'intégration de la garde et de clients cibles. JPMorgan a développé des capacités de dépôts tokenisés via sa plateforme Kinexys, tandis que les Citi Token Services se concentrent sur la gestion des liquidités institutionnelles et les paiements transfrontaliers. BNY combine des capacités de garde, de gestion des garanties et de paiement, soutenues par ses 55,80 billions USD d'actifs sous garde et administration et ses 2,50 billions USD de débit de paiement quotidien. Wells Fargo a également annoncé des services de dépôts tokenisés pour les clients d'entreprise et commerciaux. Ces différents modèles opérationnels indiquent que le marché se développe sur plusieurs plateformes concurrentes plutôt qu'être contrôlé par un seul fournisseur.
La couche d'infrastructure soutient davantage une structure de marché fragmentée. L'initiative On-Chain Money de The Clearing House réunit 17 banques pour explorer les connexions entre le règlement tokenisé et les réseaux de paiement établis, notamment CHIPS et RTP. Son partenariat avec Quant sur l'interopérabilité, l'orchestration des transactions et l'infrastructure de dépôts tokenisés pourrait aider les institutions participantes à se connecter sans construire indépendamment chaque composant. Pendant ce temps, les fournisseurs différencient leurs services autour d'applications spécifiques : JPMorgan a introduit JPMD sur Base pour les utilisateurs institutionnels, Wells Fargo a ciblé les paiements d'entreprise transfrontaliers, et BNY a développé des capacités de liquidités numériques pour les flux de travail de garanties et de marges. Ces approches créent des opportunités pour les banques régionales et les fournisseurs d'infrastructure de se différencier par l'interopérabilité, l'intégration et les services de règlement spécialisés.
La préparation réglementaire, la confiance des clients, la résilience opérationnelle et l'intégration avec les systèmes bancaires existants resteront des facteurs concurrentiels importants. La Réserve Fédérale, la Federal Deposit Insurance Corporation et l'Office of the Comptroller of the Currency influencent la manière dont les banques gèrent les risques associés aux actifs numériques et à la technologie des registres distribués. La propriété intellectuelle liée au règlement conditionnel des changes, à la substitution automatisée des garanties et au séquestre programmable peut également aider à différencier les fournisseurs individuels, bien que la seule détention de brevets n'établisse pas un leadership sur le marché.
Leaders du Secteur des Dépôts Tokenisés aux États-Unis
-
JPMorgan Chase & Co.
-
Citigroup Inc.
-
The Bank of New York Mellon Corporation
-
Wells Fargo and Company
-
Bank of America Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dépôts Tokenisés aux États-Unis Entreprises couvertes dans ce rapport
- JPMorgan Chase & Co.
- Citigroup Inc.
- The Bank of New York Mellon Corporation (BNY)
- Wells Fargo & Company
- Bank of America Corporation
- BMO Financial Group
- Citizens Financial Group, Inc.
- Fifth Third Bancorp
- HSBC Holdings plc
- Huntington Bancshares Incorporated
- KeyCorp
- PNC Financial Services Group, Inc.
- Regions Financial Corporation
- Santander Holdings USA, Inc.
- TD Bank, N.A.
- Truist Financial Corporation
- U.S. Bancorp
- First Horizon Corporation
- M&T Bank Corporation
- Old National Bancorp
Développements industriels récents dans Marché des Dépôts Tokenisés aux États-Unis
- Septembre 2026 : The Clearing House a sélectionné Quant pour alimenter son initiative On-Chain Money. La plateforme Overledger de Quant a fourni la couche d'interopérabilité, d'orchestration et de gestion des transactions pour le réseau de règlement de dépôts tokenisés américain regroupant 17 banques. Le service comprenait une option de dépôts tokenisés en tant que service pour les petites institutions financières, et les transactions réseau étaient ciblées pour le deuxième trimestre 2027.
- Août 2026 : Wells Fargo a annoncé des dépôts tokenisés pour les clients d'entreprise et commerciaux. Le programme a été lancé à l'automne 2026 pour des clients sélectionnés utilisant des transactions transfrontalières USD vers GBP sur la blockchain propriétaire de Wells Fargo. Il s'est étendu à davantage de clients, de devises et de pays au cours de 2027 et comprenait une fonctionnalité de paiement conditionnel par contrat intelligent.
- Juin 2026 : Dix-sept banques américaines se sont engagées dans l'initiative On-Chain Money de The Clearing House. JPMorgan, Citigroup, Bank of America, Wells Fargo, BNY, BMO, HSBC, PNC, Santander, TD Bank, Truist, U.S. Bank, Citizens Financial Group, Fifth Third, KeyBank, Regions Financial et Huntington National Bank ont annoncé un réseau de règlement partagé. Le réseau a connecté la compensation sur chaîne aux rails CHIPS et RTP existants avec une disponibilité continue.
- Mai 2026 : Le Projet Agorá de la BRI a achevé les tests en valeur réelle du règlement de dépôts tokenisés transfrontaliers. Vingt-huit institutions du secteur privé et banques centrales ont effectué des transactions totalisant 800 000 CHF (1,01 million USD) dans 17 scénarios multi-devises. Le programme comprenait des transactions de paiement contre paiement et des transferts bancaires intragroupe, avec un délai de règlement moyen de 80 secondes.
Portée du Rapport sur le Marché des Dépôts Tokenisés aux États-Unis
Aperçu de la segmentation
| Dépôts Tokenisés Basés sur les Comptes |
| Tokens de Dépôt Natifs |
| Réseaux à Banque Unique (Intra-Bancaires) |
| Réseaux Interbancaires Partagés Multi-Banques |
| Liens Interbancaires Bilatéraux et Inter-Réseaux |
| Registres Privés à Autorisation |
| Blockchains Publiques avec Accès aux Tokens à Autorisation |
| Règlement de Titres et d'Actifs Numériques et Gestion des Garanties |
| Règlement FX et PvP |
| Gestion de Trésorerie et de Liquidité Intragroupe |
| Paiements Commerciaux et Institutionnels avec des Tiers |
| Paiements de Détail et Autres Paiements |
| Domestique |
| Transfrontalier |
| Banques et Autres Établissements de Dépôt | |
| Entreprises des Marchés de Capitaux et d'Investissement | |
| Entreprises de Paiements, fintech et d'Actifs Numériques | |
| Entreprises Non Financières | Grandes Entreprises et Multinationales |
| PME | |
| Entités du Secteur Public et Gouvernementales | |
| Particuliers |
| Par Modèle de Token | Dépôts Tokenisés Basés sur les Comptes | |
| Tokens de Dépôt Natifs | ||
| Par Modèle de Réseau | Réseaux à Banque Unique (Intra-Bancaires) | |
| Réseaux Interbancaires Partagés Multi-Banques | ||
| Liens Interbancaires Bilatéraux et Inter-Réseaux | ||
| Par Type de Registre | Registres Privés à Autorisation | |
| Blockchains Publiques avec Accès aux Tokens à Autorisation | ||
| Par Cas d'Usage | Règlement de Titres et d'Actifs Numériques et Gestion des Garanties | |
| Règlement FX et PvP | ||
| Gestion de Trésorerie et de Liquidité Intragroupe | ||
| Paiements Commerciaux et Institutionnels avec des Tiers | ||
| Paiements de Détail et Autres Paiements | ||
| Par Portée des Transactions | Domestique | |
| Transfrontalier | ||
| Par Utilisateur Final | Banques et Autres Établissements de Dépôt | |
| Entreprises des Marchés de Capitaux et d'Investissement | ||
| Entreprises de Paiements, fintech et d'Actifs Numériques | ||
| Entreprises Non Financières | Grandes Entreprises et Multinationales | |
| PME | ||
| Entités du Secteur Public et Gouvernementales | ||
| Particuliers | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les dépôts tokenisés aux États-Unis ?
Le marché des dépôts tokenisés aux États-Unis devrait croître à un CAGR de 32,6 % de 2027 à 2032, passant de 3,40 billions USD en 2027 à 13,80 billions USD d'ici 2032.
Quel modèle de token domine les dépôts tokenisés aux États-Unis ?
Les dépôts tokenisés basés sur les comptes dominent avec une part de 64,3 % en 2026 car ils peuvent reproduire les enregistrements de comptes bancaires existants tout en réduisant les risques de migration et réglementaires.
Pourquoi les banques utilisent-elles les dépôts tokenisés pour la trésorerie d'entreprise ?
Le règlement continu et les transferts programmables peuvent réduire les soldes de trésorerie inactifs, soutenir le financement en flux tendu et améliorer la gestion de la liquidité intrajournalière.
Quel est le cas d'usage de dépôts tokenisés à la croissance la plus rapide ?
Le règlement des changes et du paiement contre paiement devrait croître à un CAGR de 48,3 % jusqu'en 2032, les institutions cherchant à réduire les risques de délai, de liquidité et de règlement.
Comment les blockchains publiques sont-elles utilisées pour les tokens de dépôt bancaires ?
Les blockchains publiques avec accès aux tokens à autorisation devraient croître à un CAGR de 54,8 % jusqu'en 2032 car elles peuvent connecter la monnaie bancaire réglementée aux écosystèmes d'actifs numériques établis.
Qu'est-ce qui limite l'adoption plus large des dépôts tokenisés ?
La fragmentation des réseaux, les coûts d'intégration des systèmes hérités, les préoccupations en matière de cybersécurité et la gestion des flux de dépôts intrajournaliers restent des contraintes pour les banques et leurs clients d'entreprise.