
米国トークン化預金市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
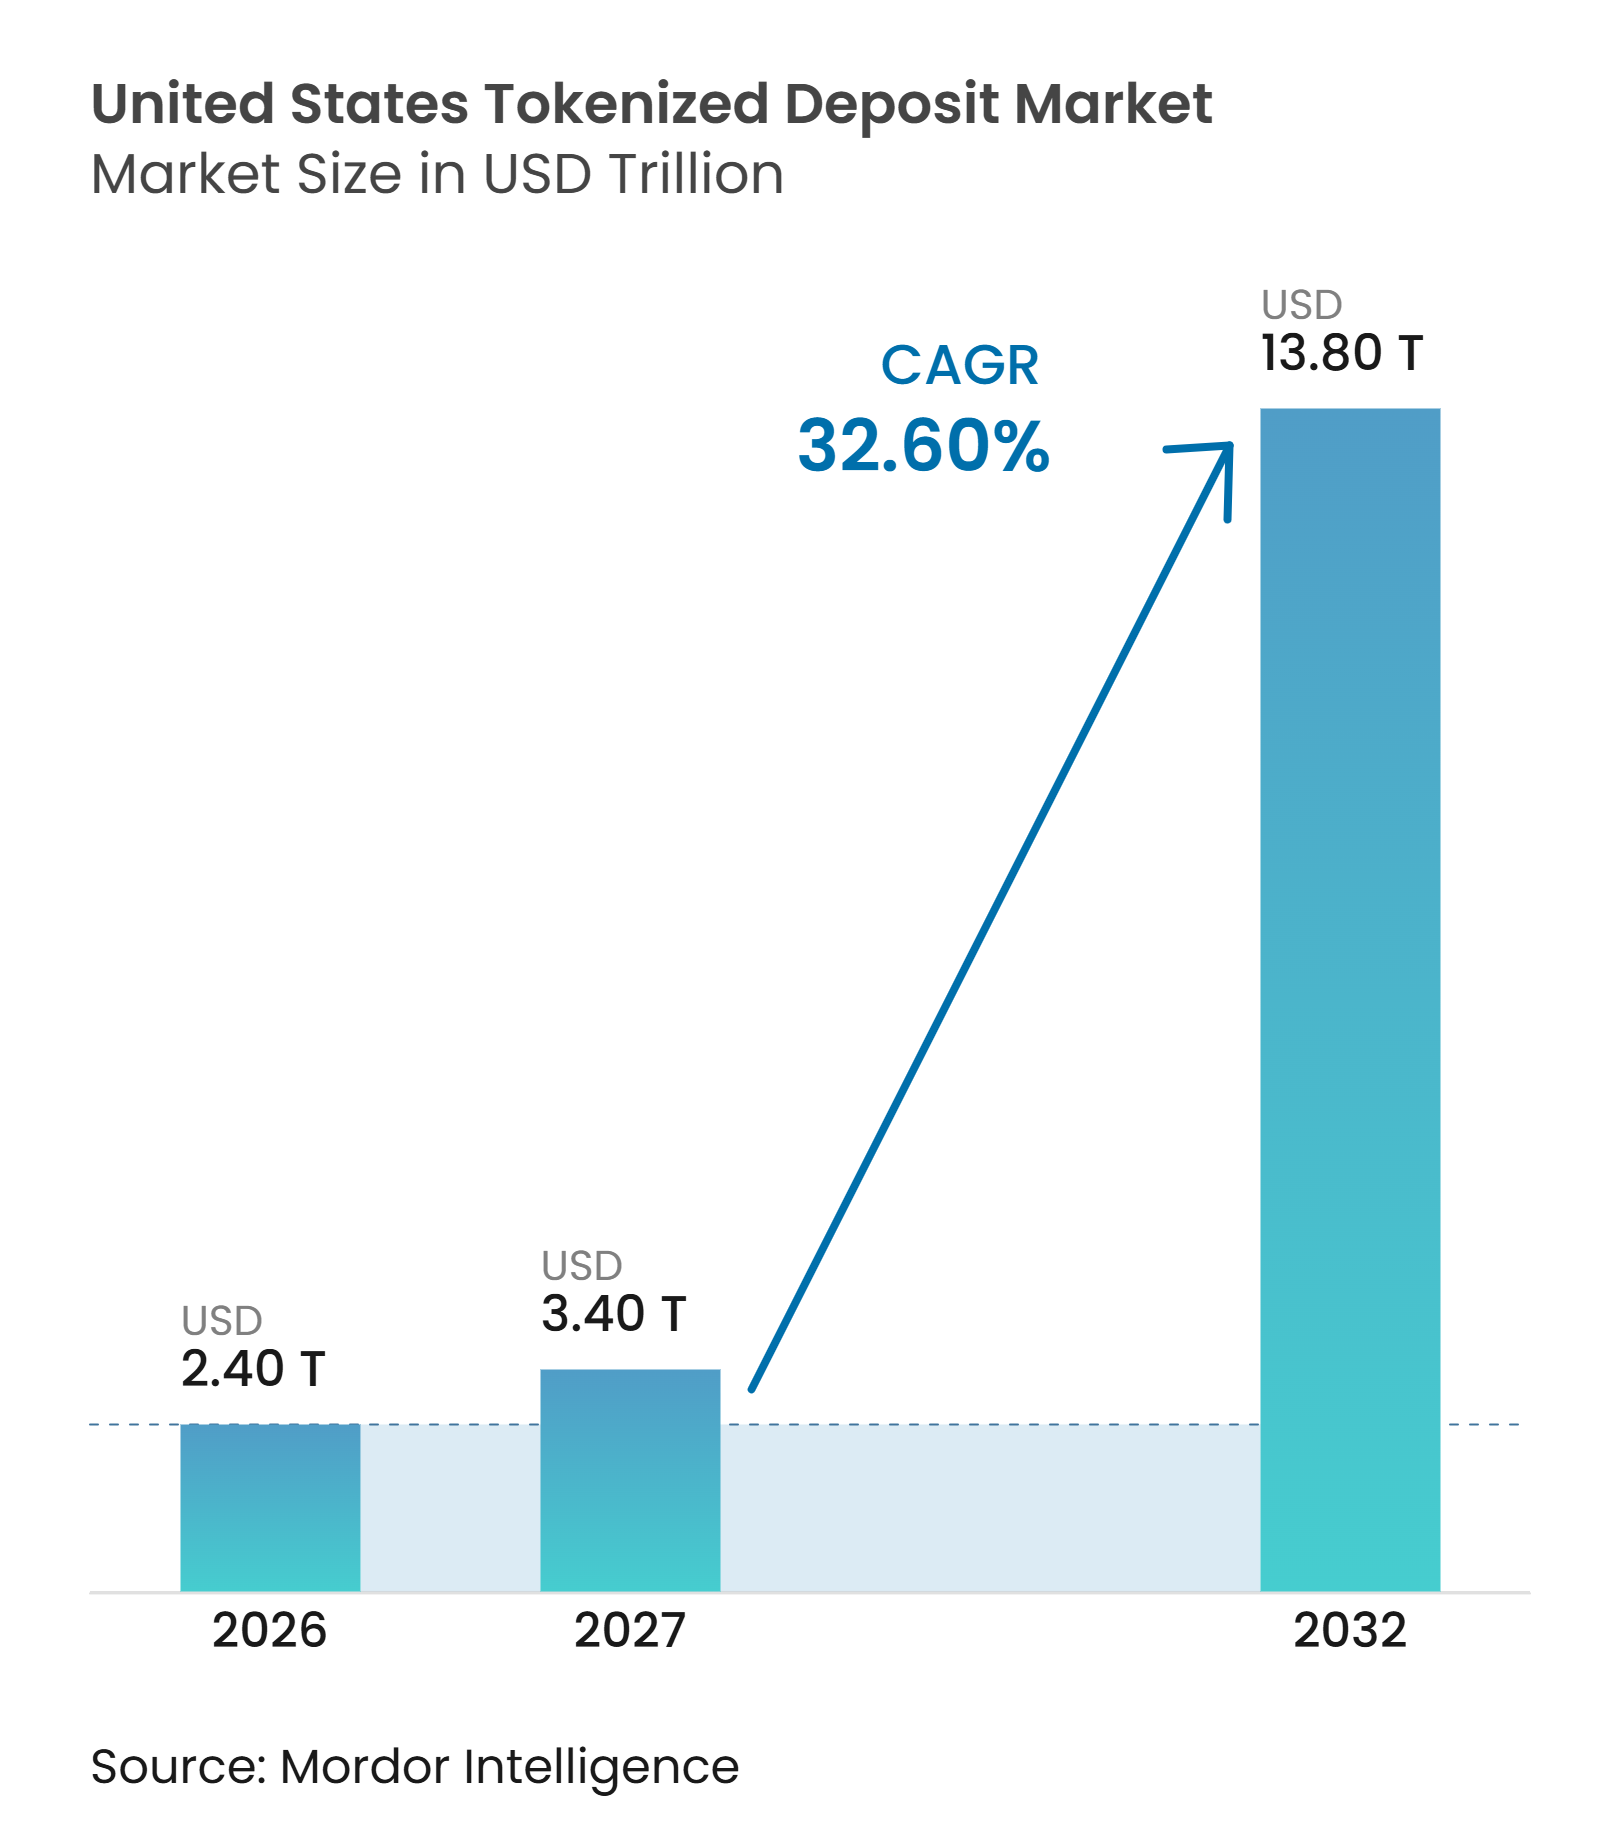
| 基準年の市場規模 (2026) | 2.40 兆米ドル |
| 市場規模 (2027) | 3.40 兆米ドル |
| 市場規模 (2032) | 13.80 兆米ドル |
| 成長率 (2027 - 2032) | 32.60 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国トークン化預金市場分析
米国トークン化預金市場規模は、2026年の2.40 トリリオン 米ドルから2027年には3.40 トリリオン 米ドルに成長し、2027年から2032年にかけて32.60%のCAGRで2032年までに13.80 トリリオン 米ドルに達すると予測されています。
トークン化預金とは、認可銀行のバランスシートに対するオンチェーン上の請求権であり、プログラマブルな送金と継続的な決済を可能にしながら、預金保険の適格性と銀行規制を維持します。GENIUS法は、分散型台帳技術で記録された預金の法的位置付けを明確化し、決済用ステーブルコインと区別することで、銀行にとっての主要な規制上の障壁を低減しました。米国トークン化預金市場は、機関投資家が既存の口座記録とリスク管理を維持できる管理された銀行ネットワークを通じて先行して展開されています。このアプローチにより、銀行は健全性要件を満たしながら財務・決済プロセスを近代化する実践的な経路を得ることができます。したがって、競争はコンプライアンス、顧客保護、または流動性管理を損なうことなく、プライベートな銀行システムをより広範なネットワークに接続することに集中しています。
主要レポートのポイント
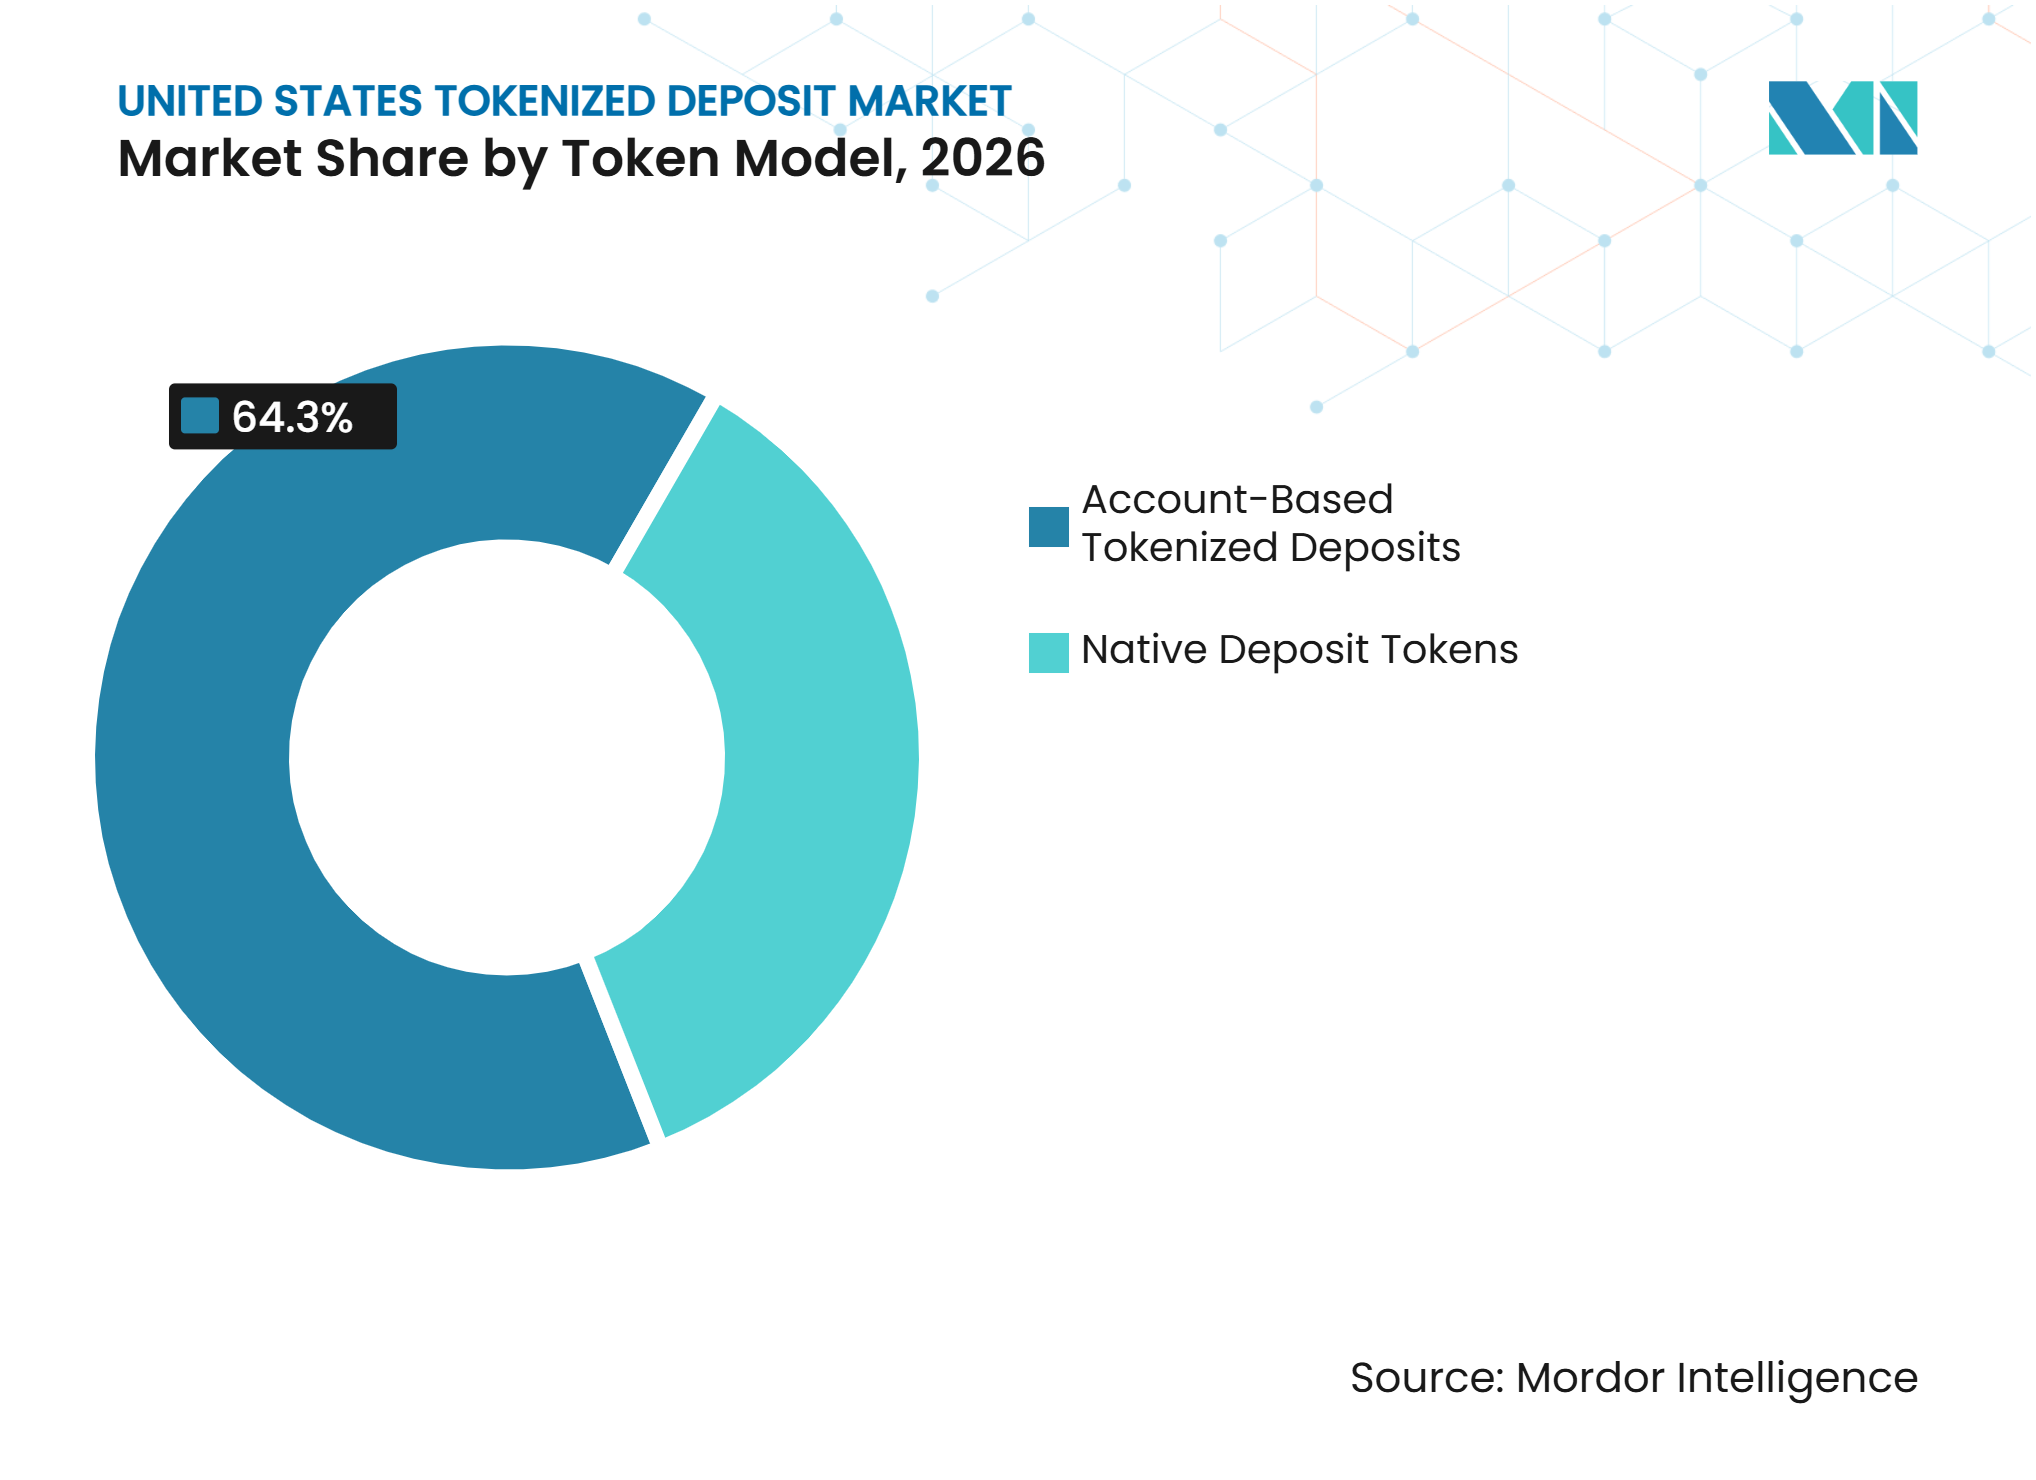
- トークンモデル別では、口座ベースのトークン化預金が2026年の米国トークン化預金市場シェアの64.3%を占め、ネイティブ預金トークンは2032年にかけて45.4%のCAGRで成長すると予測されています。
- ネットワークモデル別では、単一銀行ネットワークが2026年の米国トークン化預金市場シェアの55.4%を占め、銀行間共有マルチバンクネットワークは2032年にかけて50.2%のCAGRで成長すると予測されています。
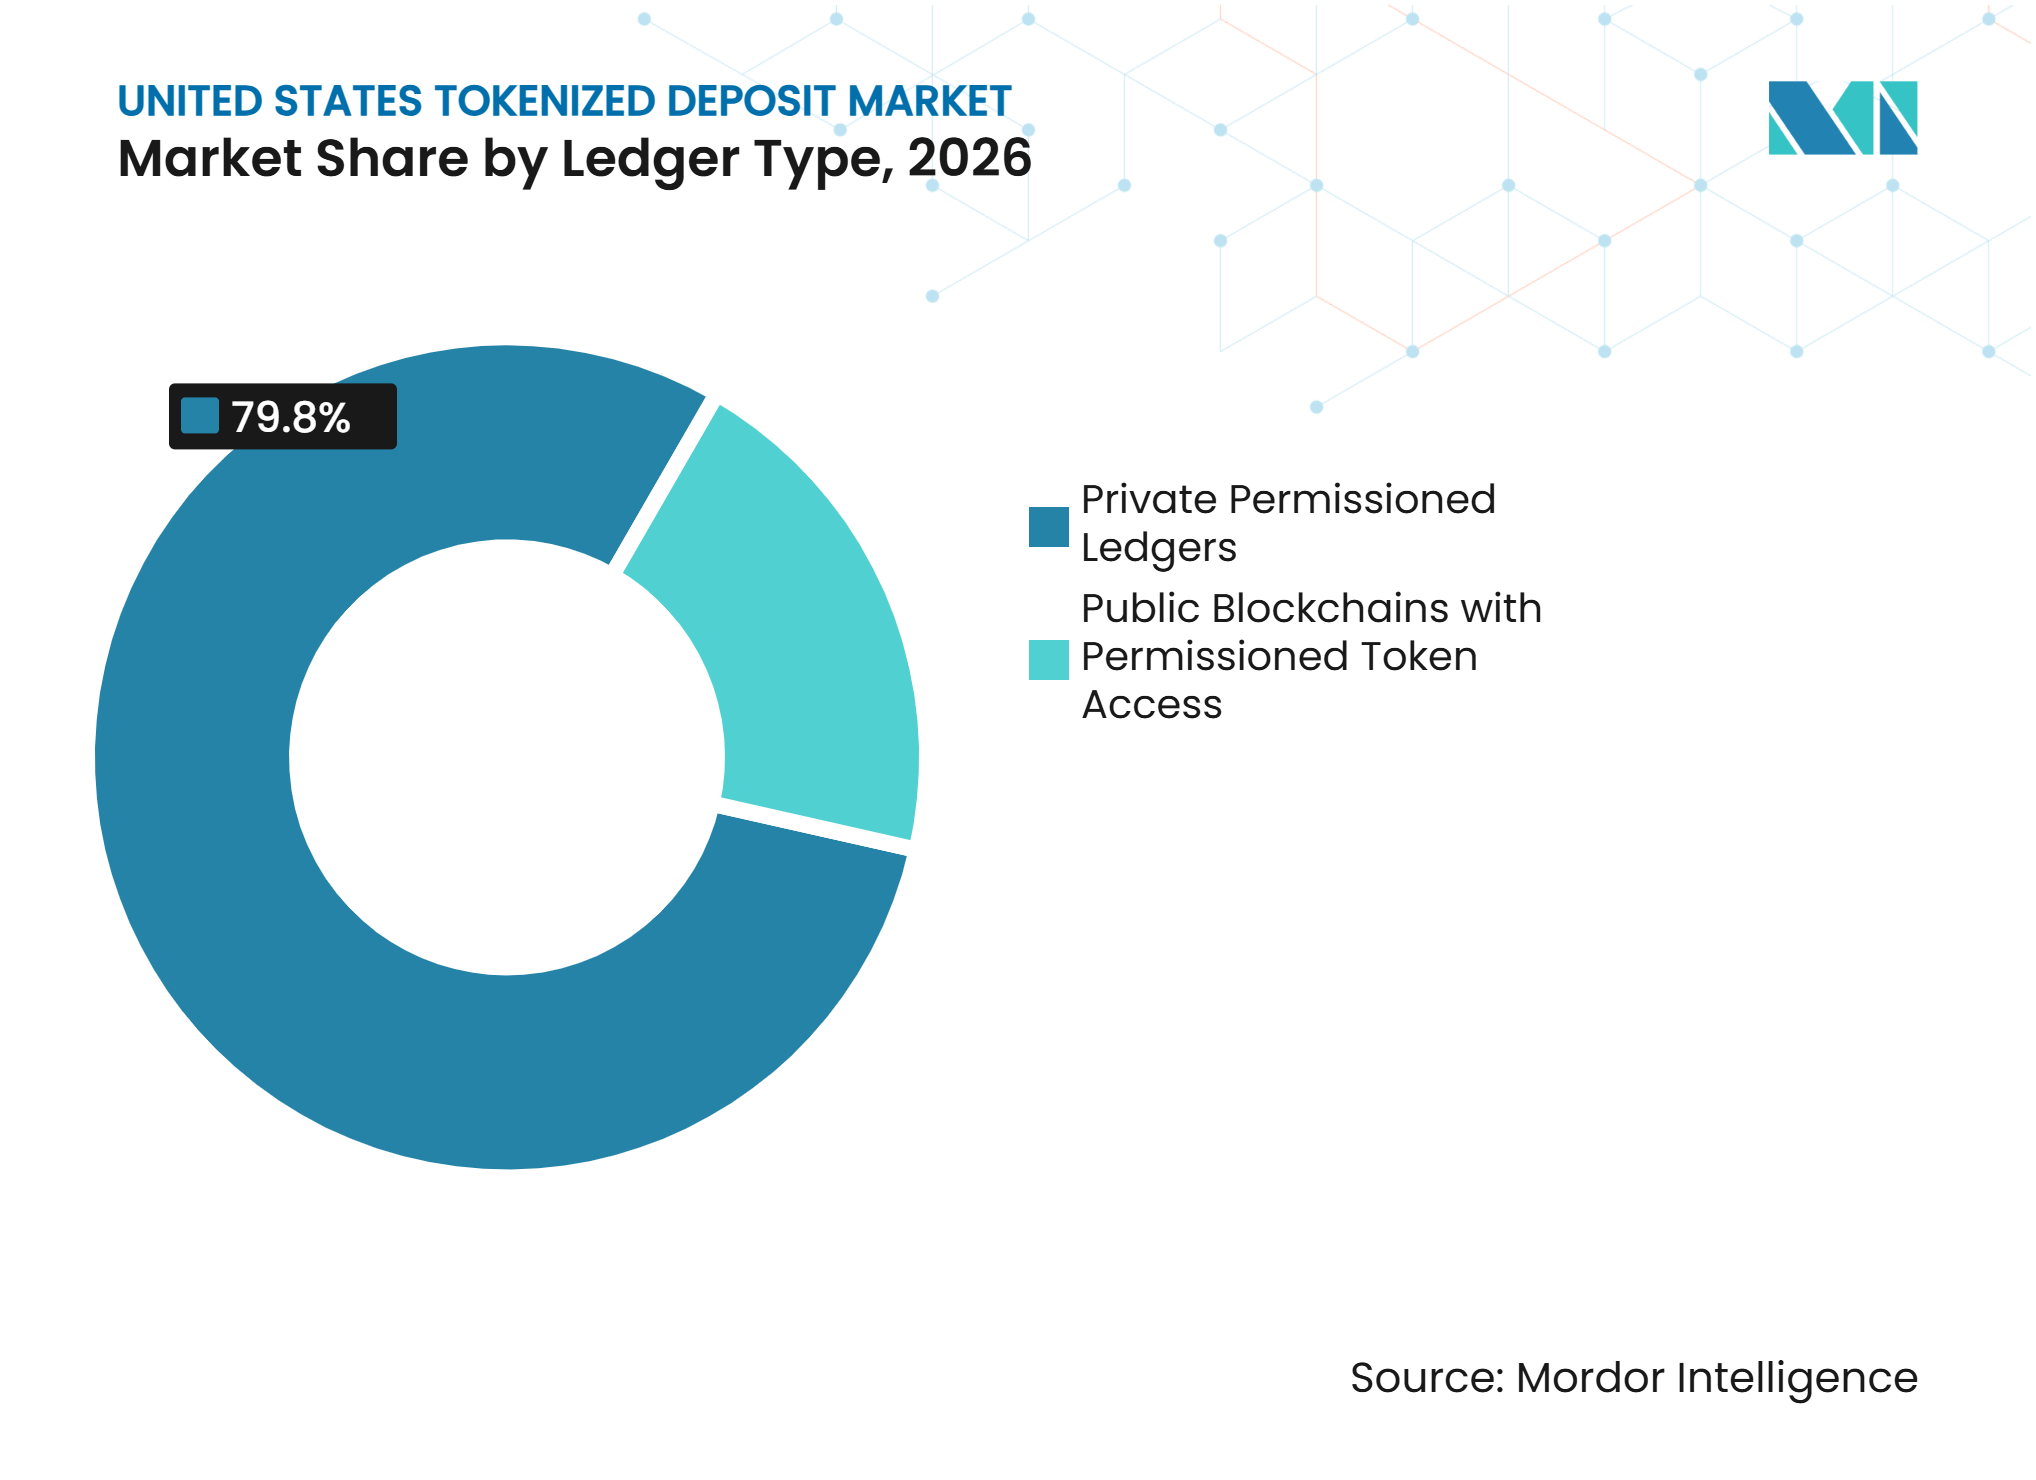
- 台帳タイプ別では、プライベート許可型台帳が2026年の米国トークン化預金市場シェアの79.8%を占め、許可型トークンアクセスを持つパブリックブロックチェーンは2032年にかけて54.8%のCAGRで成長すると予測されています。
- ユースケース別では、グループ内財務・流動性管理が2026年の米国トークン化預金市場シェアの29.5%を占め、外国為替および支払い対支払い決済は2032年にかけて48.3%のCAGRで成長すると予測されています。
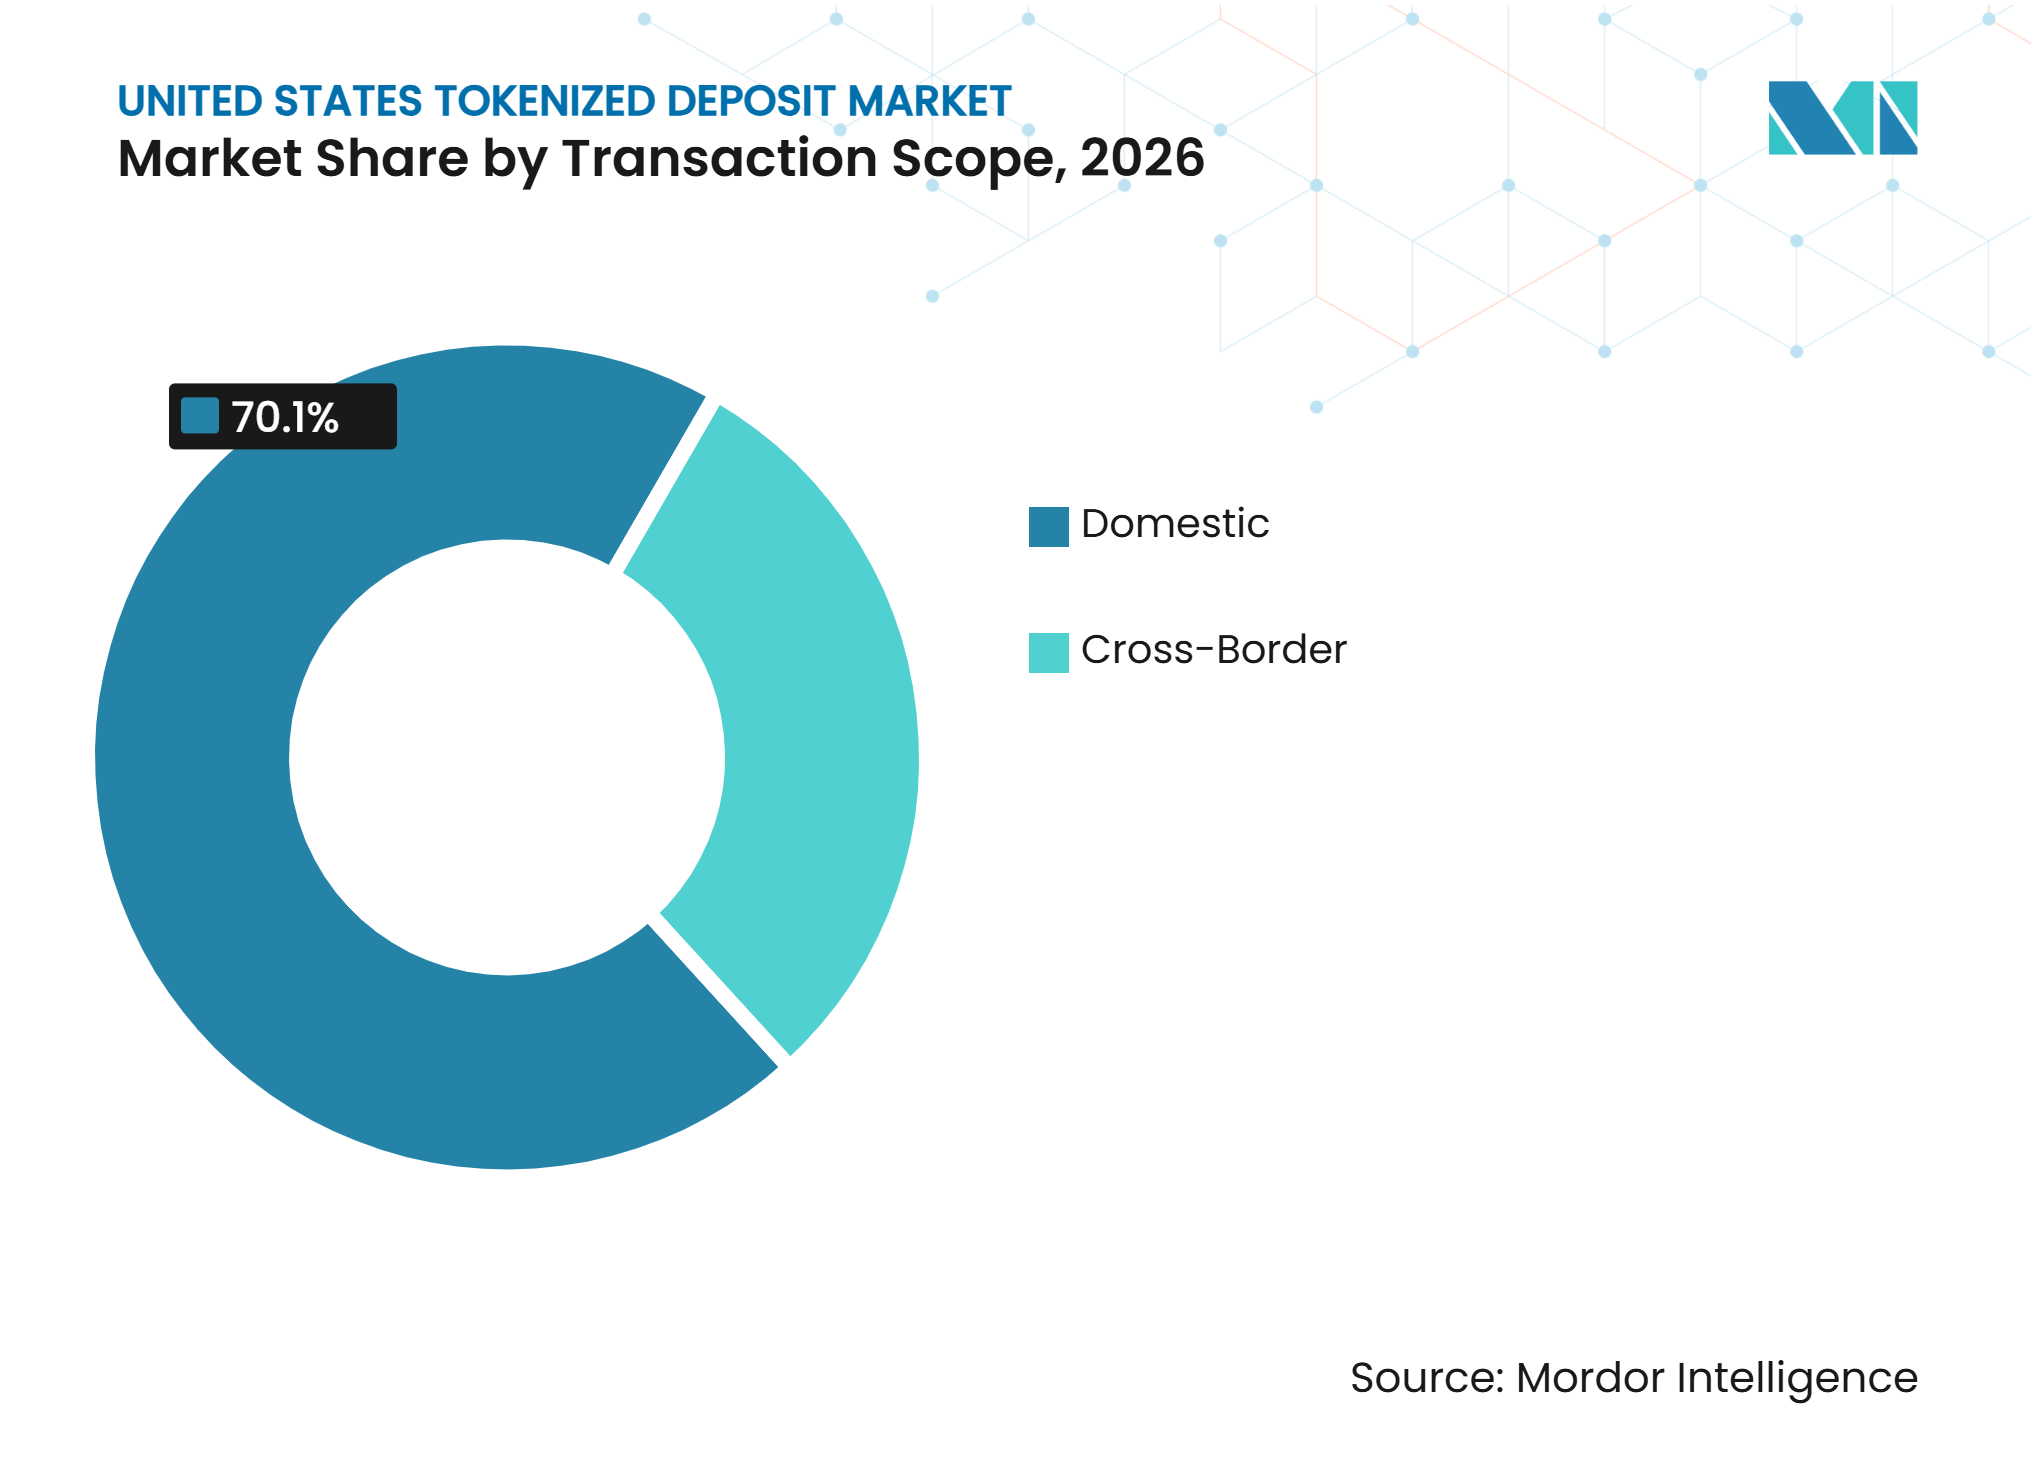
- 取引範囲別では、国内取引が2026年の米国トークン化預金市場シェアの70.1%を占め、クロスボーダー取引は2032年にかけて45.6%のCAGRで成長すると予測されています。
- エンドユーザー別では、銀行およびその他の預金取扱機関が2026年の米国トークン化預金市場シェアの45.4%を占め、決済・fintech・デジタル資産企業は2032年にかけて49.7%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 24時間365日対応の機関投資家向け 決済需要 | +7.5% | 国内全体、 ニューヨークおよびシカゴを含む主要金融センターに集中 | 短期 (2年以内) |
| 法人財務および 日中流動性最適化 | +6% | 国内全体、 ニューヨークおよびカリフォルニアに本社を置く大手多国籍企業での早期採用 | 短期 (2年以内) |
| プログラマブル決済および 自動条件付き送金 | +5% | 国内全体、 ニューヨークおよびシリコンバレーを中心としたインフラ開発 | 中期 (2〜4年) |
| クロスボーダー決済および 複数法域にわたる財務近代化 | +5% | 国内全体、 欧州およびアジア太平洋地域における米国コルレス銀行関係への波及 | 中期 (2〜4年) |
| トークン化証券および 担保とのインテグレーション | +4% | 国内全体、 ニューヨークの資本市場エコシステムに集中 | 中期 (2〜4年) |
| ブロックチェーン決済インフラおよび 差別化に対する銀行需要 | +3.5% | 国内全体、 ステーブルコイン競争に対応する主要米国金融機関が主導 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
24時間365日対応の機関投資家向け決済需要
銀行の締め切り時間とグローバルな金融活動の間のギャップが、継続的な機関投資家向け決済に対する即時需要を生み出しています。複のタイムゾーンにわたってポジションを管理する機関投資家は、証拠金請求、流動性移転、またはサプライヤーへの支払いを常に翌営業日まで延期できるわけではありません[1]。継続的な利用可能性により、財務チームは決済期日まで現金を利付口座に保持することができ、アイドル状態のプレファンディング残高の必要性を低減できます。この業務上の変化は重要であり、法人チームは一晩停止しなくなった金融環境に合わせてコントロール、人員配置、および流動性方針を調整する必要があります。米国トークン化預金市場にとって、これらの要件は、より迅速な資金利用可能性とより柔軟な決済を求める機関投資家クライアントを支援する機会を生み出しています。Wells Fargoは2026年8月に法人・商業クライアント向けのトークン化預金機能を発表し、規制された銀行システム内で資金を24時間365日移動、プログラム、決済できるよう設計されました。
法人財務および日中流動性最適化
大手多国籍企業は、締め切り時間や支払い遅延に備えるため、地域口座全体に現金を保有することが多くあります。トークン化預金はジャストインタイム資金調達を支援し、別々の口座に資金を未使用のまま残す必要性を低減できます。Payoneerは2025年8月にCiti Token Servicesを利用して、米国、英国、シンガポールの法人間で継続的な社内送金を実施しました[2]。この取り組みは、銀行管理型トークンが馴染みのある銀行コントロールを維持しながら法人間の内部送金を支援できることを示しています。プログラマブルな指示は、商品の受領や証拠金請求などの業務イベントに支払いリリースを連動させることもできます。したがって、米国トークン化預金市場は、残高、承認、タイミングが厳密に管理される財務機能において強力な早期応用事例を持っています。
プログラマブル決済および自動条件付き送金
プログラマブル決済により、トークン化預金は資金の移動時期と方法を決定するルールを持つことができます。ザ・クリアリング・ハウスは、エスクロー、デリバリー対支払い、支出制限などの機能を中心にオンチェーン・マネー・イニシアティブを構築しました。これらの機能により、銀行の監督をプロセスから排除することなく、法人の支払いフローをより自動化することができます。BNYは2026年1月に担保・証拠金ワークフロー向けのトークン化預金機能を導入し、事前定義された条件によって決済失敗を低減できるようにしました[3]。ロジェクト・アゴラは実際の価値を用いたテストシナリオでプログラマブルなホールセール・クロスボーダー決済をテストし、平均決済時間80秒を報告しました。したがって、米国トークン化預金市場は、速度だけでなく決済規律を向上させる支払いルールから価値を得る可能性があります。
クロスボーダー決済および複数法域にわたる財務近代化
コルレス銀行業務には、順次的な確認、締め切り期間、およびプレファンディングされたノストロ残高が伴い、法人のクロスボーダー決済が遅延する可能性があります。Wells Fargoは2026年8月に法人クライアント向けの米ドルから英ポンドへのトークン化預金の初期提供を発表し、2027年にはより広い通貨・国への対応を計画しています。これらの動向は、米国トークン化預金市場が国内パイロットから複数法域にわたる財務活動へと進展していることを示しています。
制約の影響分析*
| 制約 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 銀行ネットワークの断片化と 相互運用性の限界 | -3.5% | 国内全体、 銀行間決済接続性を持たない金融機関に影響 | 短期 (2年以内) |
| レガシー銀行統合コストと 業務上の複雑性 | -2.5% | 国内全体、 旧式のコアシステムを持つ地域銀行・コミュニティ銀行への影響が大きい | 中期 (2〜4年) |
| スマートコントラクト、 サイバーセキュリティ、およびサードパーティ技術リスク | -2% | 国内全体、 技術集約型金融センターに集中 | 中期 (2〜4年) |
| 日中流動性および 預金フロー管理上の課題 | -1.5% | 国内全体、 連邦準備制度の流動性カバレッジ比率要件および銀行ストレステストフレームワークの影響を受ける | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
銀行ネットワークの断片化と相互運用性の限界
ある銀行のトークン化預金を利用するクライアントは、必ずしも別の銀行のクライアントに直接価値を送ることができるわけではありません。これにより、従来の商業銀行マネーが法人顧客にとって価値を持つ普遍的な利用可能性が制限されます。ザ・クリアリング・ハウスは、1つの共有トークンを発行するのではなく、銀行プラットフォームを接続する相互運用性レイヤーを通じてこの問題に取り組んでいます。そのネットワーク取引は2027年第2四半期を目標としており、共通のメッセージングと決済ルールが近期の採用において中心的な役割を果たします。全米州立銀行監督官会議は、州認可銀行がトークン化預金ネットワークへの大規模投資を行う前に共同規制ガイダンスを求めていると述べています。共通プロトコルとガバナンス体制が確立されるまで、米国トークン化預金市場は個別の銀行エコシステムに分断されたままとなるでしょう。
レガシー銀行統合コストと業務上の複雑性
トークン化預金サービスは、コアバンキング記録、会計コントロール、流動性モニタリング、法的合意、および規制報告と整合性を保つ必要があります。この要件は、最大規模の機関ほどの技術リソースを持たない地域銀行やコミュニティ銀行にとってより困難です。BNYは2026年1月のサービス開始時に、規制・報告の整合性を維持するためにオンチェーンと従来の記録を並行して維持しました。並行システムは初期ローンチをより安全にしますが、機関にとって移行コストも生じます。ザ・クリアリング・ハウスは、小規模金融機関向けの相互運用性とサービスとしてのトークン化預金オプションを提供するためにQuantを選定し、各銀行の統合負担を軽減する可能性があります。米国トークン化預金市場は、小規模銀行が意味のある規模で参加するためには、共有サービスと再現可能なコントロールに依存することになるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トークンモデル別:
口座ベース預金がリードしながらネイティブトークンが拡大口座ベースのトークン化預金は2026年に64.3%のシェアを獲得しました。銀行はこのモデルを支持しています。なぜなら、基礎となる負債構造を変更することなく、既存の預金口座をオンチェーンで反映できるからです。このモデルは、採用の初期段階における法的不確実性とシステム移行リスクを低減します。JPMorganのKinexysは、JPMDトークンを導入する前に機関投資家クライアントにブロックチェーン預金口座を提供しました。この順序は、既存銀行が既存の口座構造をすぐに置き換えるのではなく、そこから構築することを好む傾向を反映しています。
ネイティブ預金トークンは2032年にかけて45.4%のCAGRで成長すると予測されています。これらはブロックチェーンネットワーク上で直接使用するために設計されており、規制されたオンチェーン現金を求める機関投資家ユーザーの需要に応えることができます。JPMDは概念実証に続いて2025年11月にBaseで利用可能になり、パブリックインフラ上の許可型銀行トークンのモデルを提供しました。GENIUS法はトークン化預金を決済用ステーブルコインと区別しており、適用される銀行フレームワークの下で銀行預金が利息を提供する能力を維持しています。2つのモデルは、機関投資家がパブリックネットワークへのアクセスと既存の預金システムのコントロールのバランスを取る中で共存する可能性が高いです。


注記: 個別セグメントのシェアはレポート購入後に入手可能
ネットワークモデル別:
単一銀行ネットワークがリードしながら共有ネットワークが構築単一銀行ネットワークは2026年の米国トークン化預金市場規模の55.4%のシェアを占めました。これにより、銀行は銀行間決済のガバナンスおよび法的問題を解決する前に内部ユースケースを実証することができます。Citi Token Servicesは複数の市場で運営されており、グループ内およびサードパーティ送金をサポートしています。この規模は、共有インフラが利用可能になる前に単一銀行モデルが相当なクライアント活動を支援できることを示しています。銀行はまた、この構造においてオンボーディング、データアクセス、および業務手順を直接管理することができます。
銀行間共有マルチバンクネットワークは2032年にかけて50.2%のCAGRで成長すると予測されています。ザ・クリアリング・ハウスのイニシアティブには17の米国銀行が参加しており、オンチェーン決済を既存のCHIPSおよびRTPシステムに接続することを目的としています。参加者にはJPMorgan、Bank of America、Citigroup、Wells Fargo、BNY、HSBC、BMO、PNC、Santanderが含まれます。二国間取り決めは、共通ネットワークが稼働する前に接続性を構築する方法提供できます。プロプライエタリネットワーク、二国間リンク、および共有レールの混合モデルが、移行期間中の米国トークン化預金市場を形成する可能性が高いです。
台帳タイプ別:
プライベート台帳が活動を支えながらパブリックアクセスが拡大プライベート許可型台帳は2026年に79.8%のシェアを獲得しました。銀行はこれらのネットワークを使用して、参加者アクセス、データ可視性、およびスマートコントラクトの展開を管理します。BNYはローンチ時にプライベート許可型ブロックチェーンを使用し、従来のシステムに記録を保持しました。このモデルは、特に機関投資家向けの現金・担保プロセスにおいて、既存のリスク、コンプライアンス、およびコントロールフレームワークに適合しています。また、より広範なカウンターパーティの参加を許可する前に、銀行が運営ルールを定義することができます。
許可型トークンアクセスを持つパブリックブロックチェーンは2032年にかけて54.8%のCAGRで成長すると予測されています。これらのネットワークは、規制された預金トークンに確立されたデジタル資産の流動性とアプリケーションへのアクセスを提供できます。JPMorganはBaseにJPMDを導入し、パブリックインフラの引力を示しました。米国通貨監督庁は2025年3月に国法銀行が特定の暗号資産活動に従事できることを明確化し、銀行参加に対する主要な監督上の障壁を取り除きました。パブリックネットワーク上の活動は、銀行のコンプライアンス要件を満たすために、依然として制限された送金と確固たる業務コントロールを必要とするでしょう。

ユースケース別:
財務がリードしながら外国為替決済が加速グループ内財務・流動性管理は2026年の米国トークン化預金市場規模の29.5%を占めました。大企業は、支払いまたは資金調達条件が満たされたときに法人間で資金を移動するためにプログラムされたキャッシュスイープを使用できます。最大の利点は、複数の口座にわたって事前に保有される現金を削減することから生まれます。このモデルは、高い日次送金額を管理する多国籍企業に特に関連しています。アイドル残高の削減を統合・コントロールコストと比較して測定できるため、明確な早期リターンケースを提供します。
外国為替および支払い対支払い決済は2032年にかけて48.3%のCAGRで成長すると予測されています。OSTTRA、Baton、およびPartiorは2025年6月に米ドル、ユーロ、シンガポールドルでのアトミックな外国為替取引の決済オプションとしてトークン化商業銀行資金を追加しました。プロジェクト・アゴラもクロスカレンシーシナリオで支払い対支払い活動をテストしました。これらのアプリケーションは、従来のコルレス銀行取り決めに関連する決済タイミングとカウンターパーティリスクを低減することを目的としています。証券・デジタル資産決済、担保管理、商業決済、および小売決済は追加のユースケースとして残っていますが、小売活動はまだ初期パイロット段階にあります。
取引範囲別:
国内取引が基盤を提供しながらクロスボーダー活動が拡大国内取引は2026年に70.1%のシェアを獲得しました。同国内送金は、銀行が決済プロセス、クライアントコントロール、および業務レジリエンスをテストするための低複雑性の環境を提供します。ザ・クリアリング・ハウスイニシアティブの第1フェーズは、国内米国銀行間ネットワークに焦点を当てています。これにより、トークン化預金清算がRTPおよびCHIPSインフラに接続され、合わせて1日あたり2 トリリオン 米ドル以上の清算・決済を処理します。したがって、国内活動は即時の取引ユースケースと後のクロスボーダーサービスの基盤の両方を提供します。
クロスボーダー取引は2032年にかけて45.6%のCAGRで成長すると予測されています。サービスがコルレス銀行のステップ、プレファンディングされたノストロ残高、およびタイムゾーンの遅延を削減できる場合、価値ケースはより強力になります。Wells Fargoの初期サービスは米ドルから英ポンドへの法人決済を中心に構成されており、銀行が国内準備から高価値の国際回廊へと移行する方法を示しています。Citiの24時間365日対応の米ドル清算機能も、Citi口座とCiti以外の口座にわたるほぼリアルタイムの流動性管理をサポートしています。クロスボーダー展開には、法的管轄、通貨、コンプライアンスシステム、および銀行ネットワーク全体での調整が必要であり、相互運用性を二次的な機能ではなく中心的な問題にしています。
エンドユーザー別:
銀行が活動をリードしながらデジタル資産企業が最速成長銀行およびその他の預金取扱機関は2026年の活動の45.4%を占めました。これらは、内部流動性管理、担保最適化、および日中クレジットポジショニングのためのトークン化預金の発行者であり早期ユーザーでもあります。この早期の内部利用により、ネットワークの初期開発段階における外部クライアント採用への依存が低減されます。銀行の財務業務は、管理されたシステム内で支店、清算デスク、およびコルレス口座間で資金を移動できます。したがって、米国トークン化預金産業は、より広範な法人・消費者利用が発展する前に、発行者主導の需要から始まります。
決済・fintech・デジタル資産企業は2032年にかけて49.7%のCAGRで成長すると予測されています。これらの企業は、ブロックチェーンベースのワークフローに適合し、機関投資家向け流動性へのアクセスを提供する規制された現金ツールを必要としています。B2C2、Coinbase、およびMastercardはJPMDのテストとライブ取引に参加し、トークン化預金がデジタル資産決済をどのように支援できるかを示しました。資本市場企業もBNYと担保・証拠金プロセスに取り組んでいる一方、法人および公共部門エンティティは採用の初期段階にあります。個人は将来段階のユーザーグループであり、消費者向けサービスには異なる製品設計、保護措置、および流通モデルが必要となるためです。
地理的分析
ニューヨーク:商業およびインフラの中心地
ニューヨークは米国トークン化預金市場の商業およびインフラの中心地です。JPMorgan Chase、Citigroup、BNY、Goldman Sachs、およびザ・クリアリング・ハウスは、同市に本社または主要な財務・市場業務を置いています。ザ・クリアリング・ハウスはRTPとCHIPSを運営しており、1日あたり2 トリリオン 米ドル以上を清算・決済し、オンチェーン・マネー・イニシアティブが拡張しようとしている既存のレールを提供しています。KinexysはニューヨークからJPMDを運営し、機関投資家クライアント向けの銀行主導のブロックチェーンモデルを提供しています。同市のプライムブローカレッジ、レポ、デリバティブ、および清算業務も、担保の流動性と証拠金自動化を実践的な早期ユースケースにしています。BNYのICEとのトークン化預金統合に関する取り組みは、清算機関全体での継続的な証券またはデリバティブ決済への潜在的な経路を支援しています。連邦準備制度、連邦預金保険公社、および米国通貨監督庁からの規制上の影響は、ニューヨークの機関が運営モデルを国家的な監督上の期待に合わせる必要があるため、引き続き重要です。
カリフォルニア:技術パートナーシップとパブリックブロックチェーンアクセス
カリフォルニアは、技術・デジタル資産企業の集積を通じて、米国トークン化預金市場内でパブリックブロックチェーンアクセスを支援しています。CoinbaseのBaseネットワークは、JPMorganの2025年11月の機関投資家クライアント向けローンチ後にJPMDをホストしました。Baseの選択は、ネットワークの取引パフォーマンスと既存の機関投資家向けデジタル資産活動を反映しています。サンフランシスコ・ベイエリアには、最も急成長している決済・fintech・デジタル資産エンドユーザーカテゴリーに関連する企業も含まれています。Alchemyは2025年6月にJPMorganのJPMD概念実証のためにスマートウォレットおよびエンタープライズインフラを提供しました。これは、カリフォルニアの技術サプライヤーがニューヨークに本社を置く銀行の本番サービスをどのように支援できるかを示しています。同地域のエンジニアリングおよび投資基盤は、銀行が内部で構築しない可能性のある統合レイヤー、アプリケーションプログラミングインターフェース、およびプログラマブル財務ツールも支援できます。
地域ハブ:より広範な銀行カバレッジと国家政策への影響
米国トークン化預金市場は、シカゴ、シャーロット、ピッツバーグ、クリーブランド、およびその他の地域金融センターの銀行を通じてニューヨークとカリフォルニアを超えて拡大しています。BMOの米国業務、Truist、PNC、およびKeyBankは、クリアリング・ハウスコンソーシアムの業務フットプリントを拡大する機関の一つです。Wells Fargoはサンフランシスコからトークン化預金サービスを発表しましたが、その法人・商業クライアント関係により、提供サービスは全国的なリーチを持っています。コロンビア特別区ワシントンは、連邦預金保険公社、米国通貨監督庁、および連邦準備制度を通じて採用を形成しており、これらの機関の2025年の措置により、一部の銀行の暗号資産関連活動に対する以前の行政上の障壁が取り除かれました。ダラス連邦準備銀行も2026年8月にトークン化預金が銀行の流動性と満期変換にどのような影響を与えるかを検討しました。その研究では、預金加重平均残存期間が10%減少すると、10年相当で銀行全体の満期変換能力が5,800億 米ドル(580 ビリオン 米ドル)減少する可能性があると述べています。銀行ネットワーク、地域政策研究、および大規模な法人クライアントベースのこの全国的な組み合わせが、採用が主センターに集中するか、より広範な銀行システム全体に広がるかに影響を与えるでしょう。
競争環境
市場集中度
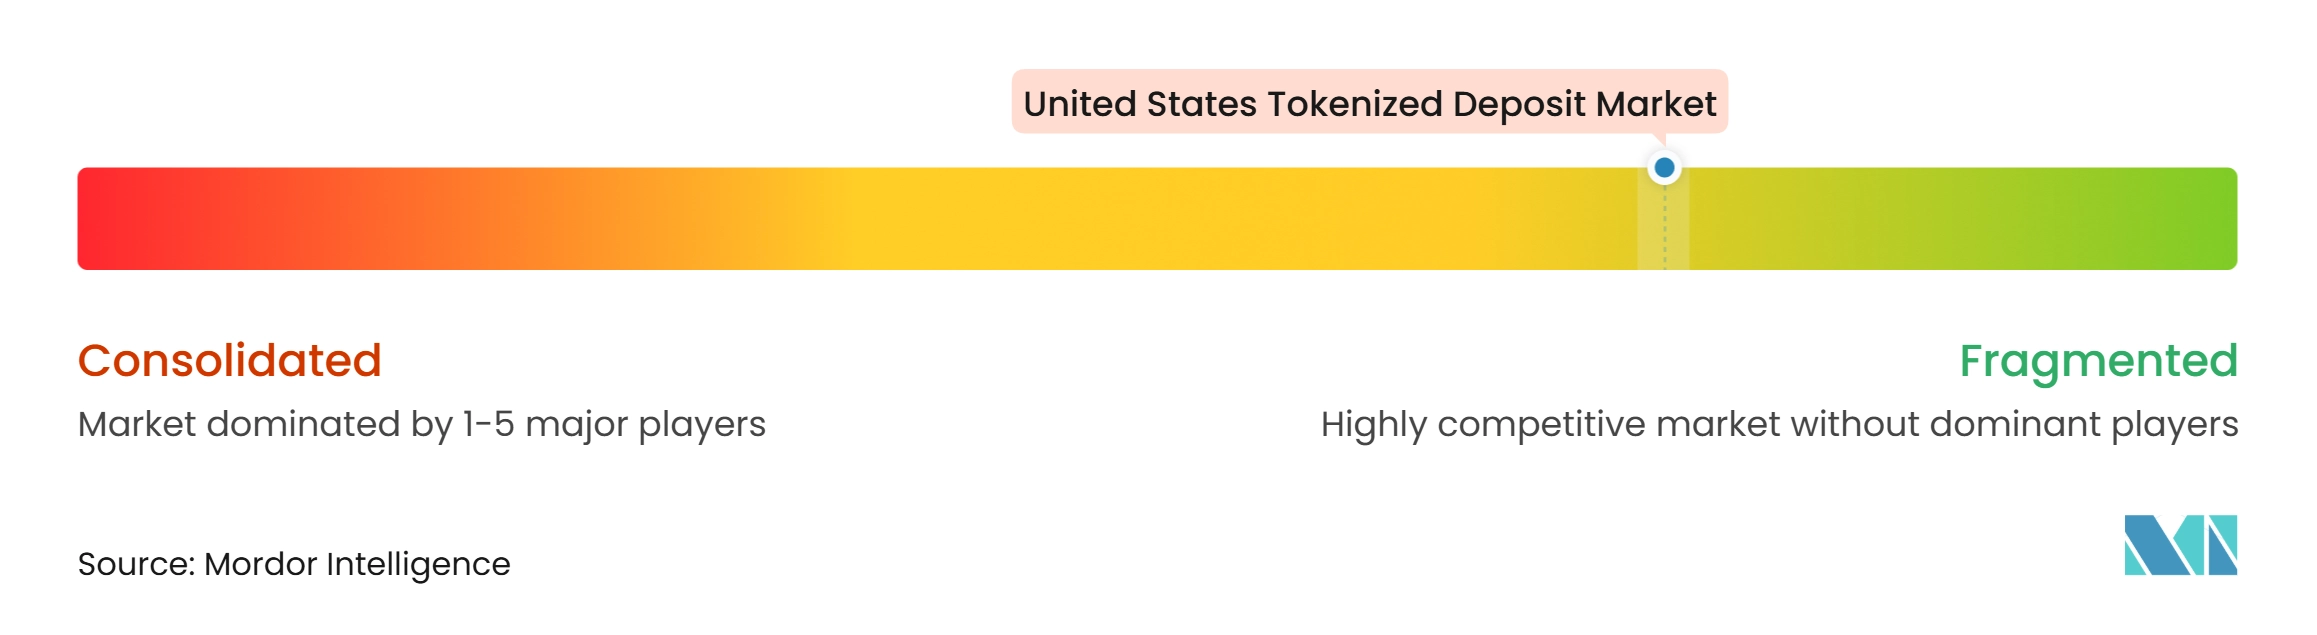
米国トークン化預金市場は断片化しており、大手商業銀行、決済インフラプロバイダー、カストディアン、および相互運用性ソリューションを開発する技術企業全体に競争が広がっています。JPMorgan、Citigroup、BNY、およびWells Fargoはそれぞれ異なる機関投資家向けユースケースを追求していますが、その提供内容はブロックチェーンアクセス、決済機能、カストディ統合、およびターゲット顧客において異なります。JPMorganはKinexysプラットフォームを通じてトークン化預金機能を開発し、Citi Token Servicesは機関投資家向けキャッシュマネジメントとクロスボーダー決済に注力しています。BNYはカストディ、担保管理、および決済機能を組み合わせており、報告されている55.8 トリリオン 米ドルの資産管理・保管残高と1日あたり2.5 トリリオン 米ドルの決済処理量に支えられています。Wells Fargoも法人・商業クライアント向けのトークン化預金サービスを発表しています。これらの異なる運営モデルは、市場が単一のプロバイダーによって支配されるのではなく、複数の競合プラットフォームにわたって発展していることを示しています。
インフラレイヤーは断片化した市場構造をさらに支えています。ザ・クリアリング・ハウスのオンチェーン・マネー・イニシアティブは17の銀行を結集し、CHIPSとRTPを含む確立された決済ネットワークとトークン化決済の接続を探求しています。相互運用性、取引オーケストレーション、およびトークン化預金インフラに関するQuantとのパートナーシップは、参加機関がすべてのコンポーネントを独自に構築することなく接続するのに役立つ可能性があります。一方、プロバイダーは特定のアプリケーションを中心にサービスを差別化しています:JPMorganは機関投資家ユーザー向けにBaseにJPMDを導入し、Wells Fargoは法人クロスボーダー決済をターゲットとし、BNYは担保・証拠金ワークフロー向けのデジタルキャッシュ機能を開発しました。これらのアプローチは、地域銀行とインフラプロバイダーが相互運用性、統合、および専門的な決済サービスを通じて競争する機会を生み出しています。
規制上の準備、クライアントの信頼、業務レジリエンス、および既存の銀行システムとの統合は、引き続き重要な競争要因となるでしょう。連邦準備制度、連邦預金保険公社、および米国通貨監督庁は、銀行がデジタル資産と分散型台帳技術に関連するリスクをどのように管理するかに影響を与えます。条件付き外国為替決済、自動担保代替、およびプログラマブルエスクローに関連する知的財産も個々のプロバイダーの差別化に役立つ可能性がありますが、特許所有権だけでは市場リーダーシップは確立されません。
米国トークン化預金産業のリーダー企業
-
JPMorgan Chase & Co.
-
Citigroup Inc.
-
The Bank of New York Mellon Corporation
-
Wells Fargo and Company
-
Bank of America Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
米国トークン化預金市場 このレポートでカバーされる企業
- JPMorgan Chase & Co.
- Citigroup Inc.
- The Bank of New York Mellon Corporation (BNY)
- Wells Fargo & Company
- Bank of America Corporation
- BMO Financial Group
- Citizens Financial Group, Inc.
- Fifth Third Bancorp
- HSBC Holdings plc
- Huntington Bancshares Incorporated
- KeyCorp
- PNC Financial Services Group, Inc.
- Regions Financial Corporation
- Santander Holdings USA, Inc.
- TD Bank, N.A.
- Truist Financial Corporation
- U.S. Bancorp
- First Horizon Corporation
- M&T Bank Corporation
- Old National Bancorp
最近の産業開発事情 米国トークン化預金市場
- 2026年9月:ザ・クリアリング・ハウスがオンチェーン・マネー・イニシアティブの推進にQuantを選定。QuantのOverledgerプラットフォームは、17行からなる米国トークン化預金決済ネットワークに相互運用性オーケストレーション、および取引管理レイヤーを提供しました。サービスには小規模金融機関向けのサービスとしてのトークン化預金オプションが含まれ、ネットワーク取引は2027年第2四半期を目標としていました。
- 2026年8月:Wells Fargoが法人・商業クライアント向けのトークン化預金を発表。プログラムは2026年秋に選定クライアント向けにWells Fargoのプロプライエタリブロックチェーン上での米ドルから英ポンドへのクロスボーダー取引で開始されました。2027年中により多くのクライアント、通貨、国に拡大し、スマートコントラクト条件付き決済機能が含まれました。
- 2026年6月:17の米国銀行がザ・クリアリング・ハウスのオンチェーン・マネー・イニシアティブへの参加を表明。JPMorgan、Citigroup、Bank of America、Wells Fargo、BNY、BMO、HSBC、PNC、Santander、TD Bank、Truist、U.S. Bank、Citizens Financial Group、Fifth Third、KeyBank、Regions Financial、およびHuntington National Bankが共有決済ネットワークを発表。ネットワークはオンチェーン清算を既存のCHIPSおよびRTPレールに継続的な利用可能性で接続しました。
- 2026年5月:国際決済銀行プロジェクト・アゴラがクロスボーダーのトークン化預金決済の実際の価値を用いたテストを完了。28の民間セクター機関と中央銀行が17のクロスカレンシーシナリオにわたって合計80万スイスフラン(1.01 ミリオン 米ドル)の取引を完了。プログラムには支払い対支払い取引とグループ内銀行送金が含まれ、平均決済時間は80秒でした。
米国トークン化預金市場レポートの範囲
セグメンテーション概要
| 口座ベースのトークン化預金 |
| ネイティブ預金トークン |
| 単一銀行(銀行内)ネットワーク |
| 銀行間 – 共有マルチバンクネットワーク |
| 銀行間 – 二国間およびクロスネットワークリンク |
| プライベート許可型台帳 |
| 許可型トークンアクセスを持つパブリックブロックチェーン |
| 証券・デジタル資産決済および担保管理 |
| 外国為替およびPvP決済 |
| グループ内財務・流動性管理 |
| サードパーティ商業・機関投資家向け決済 |
| 小売およびその他の決済 |
| 国内 |
| クロスボーダー |
| 銀行およびその他の預金取扱機関 | |
| 資本市場・投資会社 | |
| 決済・fintech・デジタル資産企業 | |
| 非金融法人 | 大企業および多国籍企業 |
| 中小企業 | |
| 公共部門および政府機関 | |
| 個人 |
| トークンモデル別 | 口座ベースのトークン化預金 | |
| ネイティブ預金トークン | ||
| ネットワークモデル別 | 単一銀行(銀行内)ネットワーク | |
| 銀行間 – 共有マルチバンクネットワーク | ||
| 銀行間 – 二国間およびクロスネットワークリンク | ||
| 台帳タイプ別 | プライベート許可型台帳 | |
| 許可型トークンアクセスを持つパブリックブロックチェーン | ||
| ユースケース別 | 証券・デジタル資産決済および担保管理 | |
| 外国為替およびPvP決済 | ||
| グループ内財務・流動性管理 | ||
| サードパーティ商業・機関投資家向け決済 | ||
| 小売およびその他の決済 | ||
| 取引範囲別 | 国内 | |
| クロスボーダー | ||
| エンドユーザー別 | 銀行およびその他の預金取扱機関 | |
| 資本市場・投資会社 | ||
| 決済・fintech・デジタル資産企業 | ||
| 非金融法人 | 大企業および多国籍企業 | |
| 中小企業 | ||
| 公共部門および政府機関 | ||
| 個人 | ||
レポートで回答される主要な質問
米国におけるトークン化預金の予測成長率は?
米国トークン化預金市場は2027年から2032年にかけて32.6%のCAGRで成長し、2027年の3.4 トリリオン 米ドルから2032年までに13.8 トリリオン 米ドルに達すると予測されています。
米国でトークン化預金をリードするトークンモデルは何ですか?
口座ベースのトークン化預金は、移行および規制リスクを低減しながら既存の銀行口座記録を反映できるため、2026年に64.3%のシェアでリードしています。
銀行が法人財務にトークン化預金を使用する理由は何ですか?
継続的な決済とプログラマブルな送金により、アイドル現金残高を削減し、ジャストインタイム資金調達を支援し、日中流動性管理を改善することができます。
最も急成長しているトークン化預金のユースケースは何ですか?
外国為替および支払い対支払い決済は、機関投資家がタイミング、流動性、および決済リスクを低減しようとする中で、2032年にかけて48.3%のCAGRで成長すると予測されています。
パブリックブロックチェーンは銀行預金トークンにどのように使用されますか?
許可型トークンアクセスを持つパブリックブロックチェーンは、規制された銀行マネーを確立されたデジタル資産エコシステムと接続できるため、2032年にかけて54.8%のCAGRで成長すると予測されています。
より範なトークン化預金採用を制限するものは何ですか?
断片化したネットワーク、レガシー統合コスト、サイバーセキュリティ上の懸念、および日中預金フロー管理は、銀行とその法人クライアントにとって引き続き制約となっています。