
Tamaño y Participación del Mercado de Depósitos Tokenizados de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
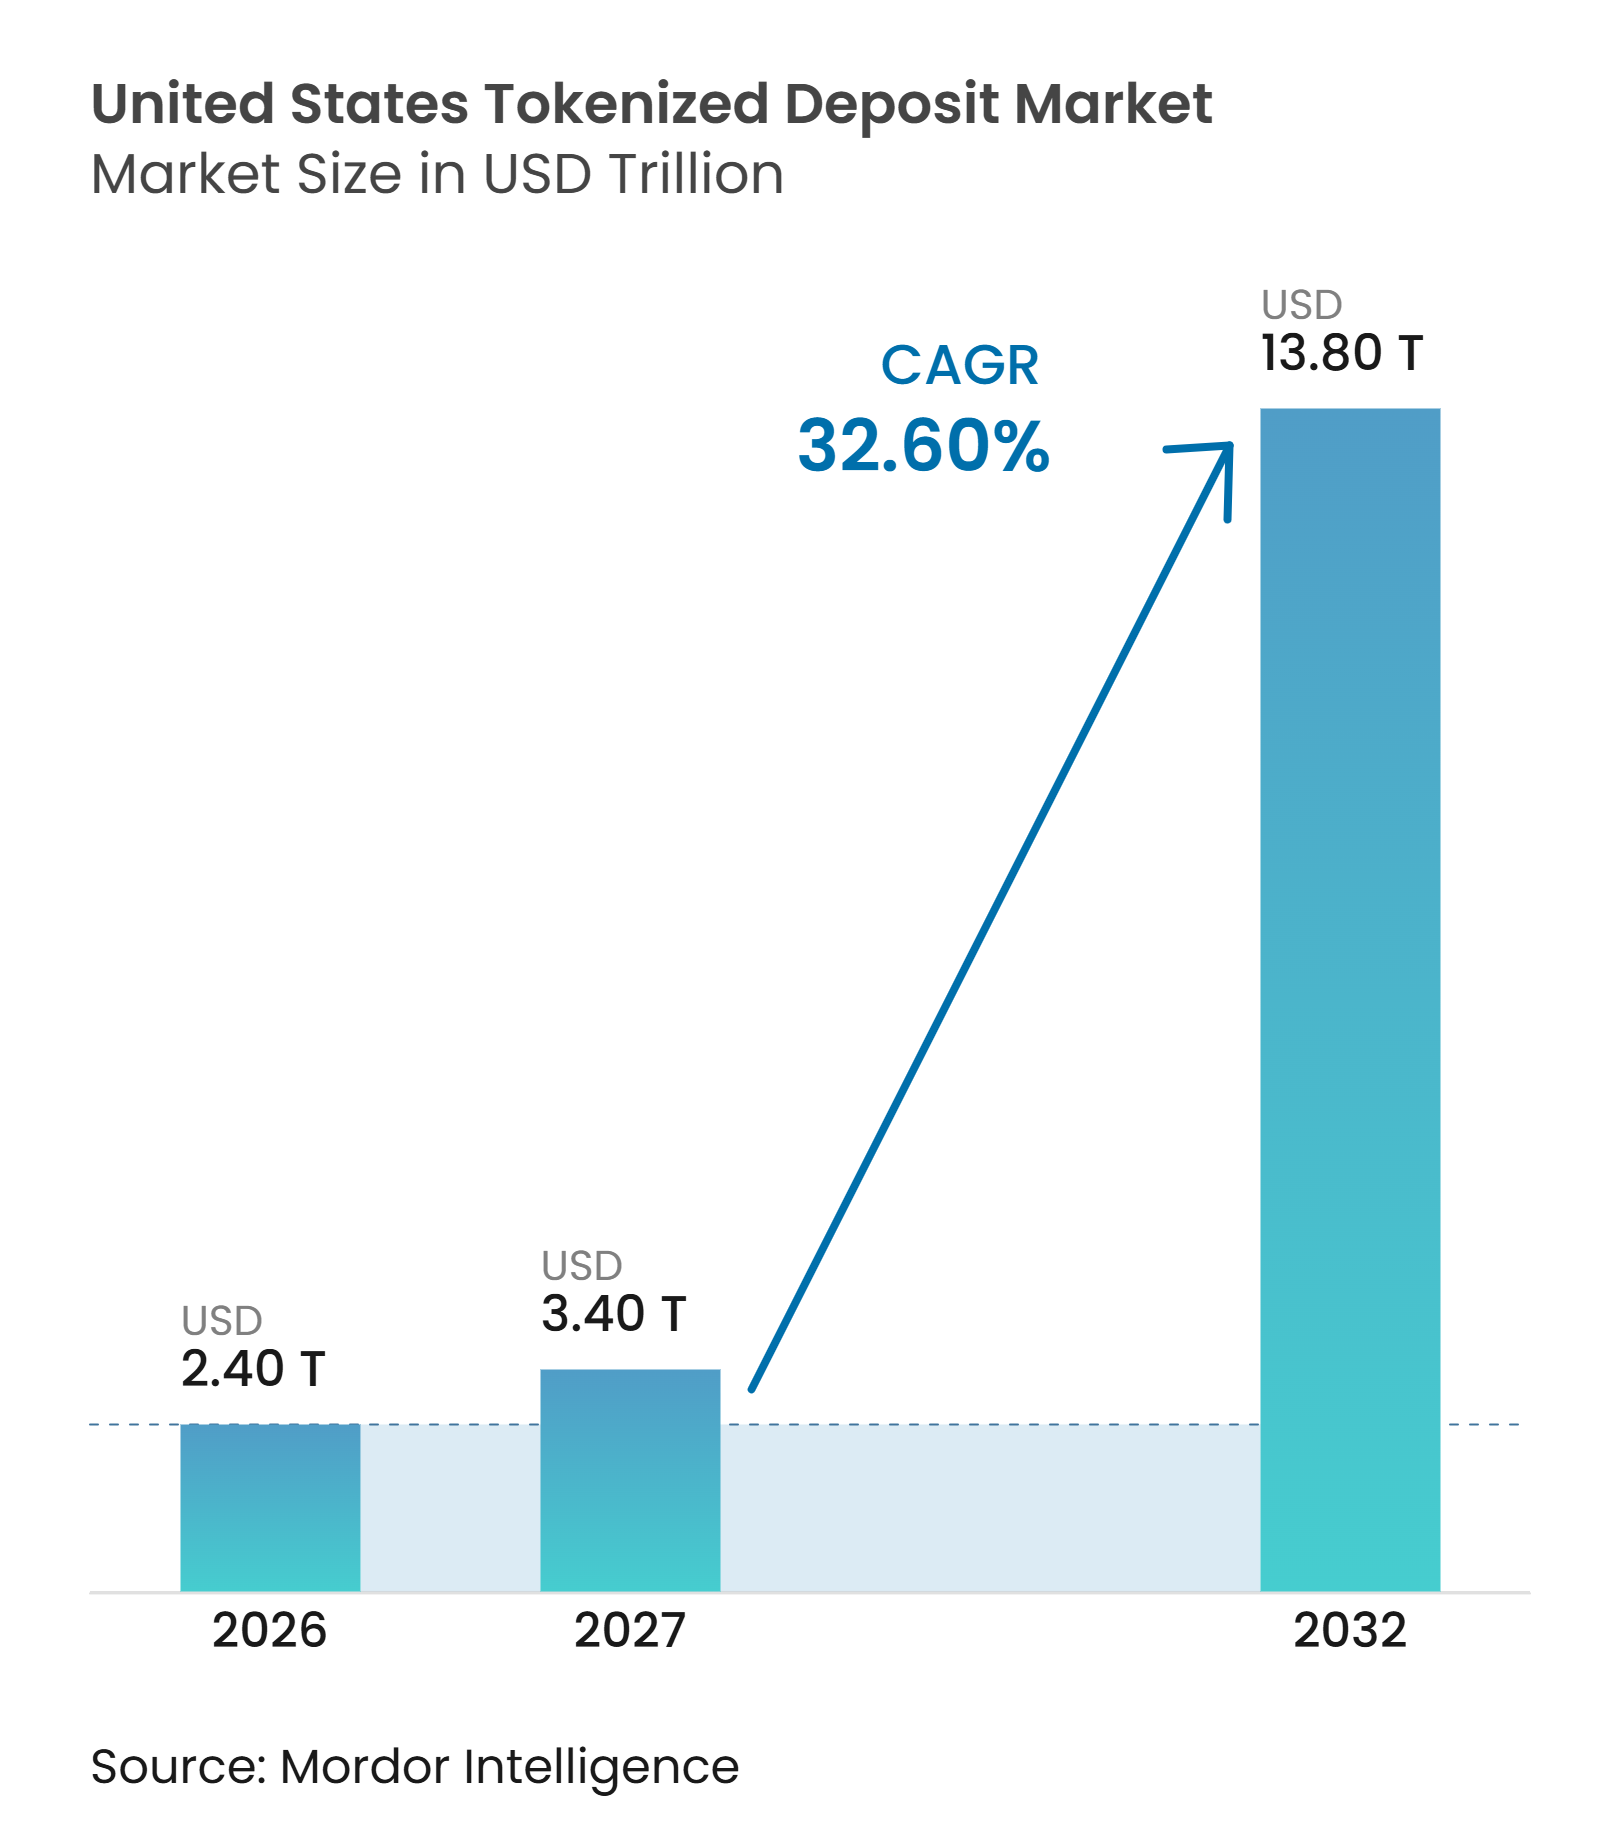
| Tamaño del mercado en el año base (2026) | 2.40 Billones de dólares |
| Tamaño del Mercado (2027) | 3.40 Billones de dólares |
| Tamaño del Mercado (2032) | 13.80 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 32.60 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Depósitos Tokenizados de Estados Unidos por Mordor Intelligence
Se espera que el tamaño del Mercado de Depósitos Tokenizados de Estados Unidos crezca de 2,40 billones de USD en 2026 a 3,40 billones de USD en 2027 y se prevé que alcance los 13,80 billones de USD para 2032 a una CAGR del 32,60% durante 2027-2032.
Los depósitos tokenizados son reclamaciones en cadena contra el balance de un banco con licencia, por lo que conservan la elegibilidad para el seguro de depósitos y la regulación bancaria, al tiempo que permiten transferencias programables y liquidación continua. La Ley GENIUS aclaró la posición legal de los depósitos registrados con tecnología de libro mayor distribuido, separándolos de las monedas estables de pago y reduciendo una importante barrera regulatoria para los bancos. El mercado de depósitos tokenizados de Estados Unidos avanza primero a través de redes bancarias controladas, donde las instituciones pueden preservar los registros de cuentas establecidos y los controles de riesgo. Este enfoque ofrece a los bancos una ruta práctica para modernizar los procesos de tesorería y liquidación mientras cumplen con los requisitos prudenciales. La competencia se centra, por tanto, en conectar los sistemas bancarios privados a redes más amplias sin debilitar el cumplimiento normativo, las salvaguardas para los clientes ni la gestión de la liquidez.
Conclusiones Clave del Informe
- Por modelo de token, los depósitos tokenizados basados en cuenta capturaron el 64,3% de la participación del mercado de depósitos tokenizados de Estados Unidos en 2026, mientras que se proyecta que los tokens de depósito nativos crezcan a una CAGR del 45,4% hasta 2032.
- Por modelo de red, las redes de banco único mantuvieron el 55,4% de la participación del mercado de depósitos tokenizados de Estados Unidos en 2026, mientras que se proyecta que las redes interbancarias compartidas de múltiples bancos crezcan a una CAGR del 50,2% hasta 2032.
- Por tipo de libro mayor, los libros mayores privados con permiso capturaron el 79,8% de la participación del mercado de depósitos tokenizados de Estados Unidos en 2026, mientras que se proyecta que las cadenas de bloques públicas con acceso de token con permiso crezcan a una CAGR del 54,8% hasta 2032.
- Por caso de uso, la gestión de tesorería y liquidez intragrupo representó el 29,5% de la participación del mercado de depósitos tokenizados de Estados Unidos en 2026, mientras que se proyecta que la liquidación de divisas y pago contra pago crezca a una CAGR del 48,3% hasta 2032.
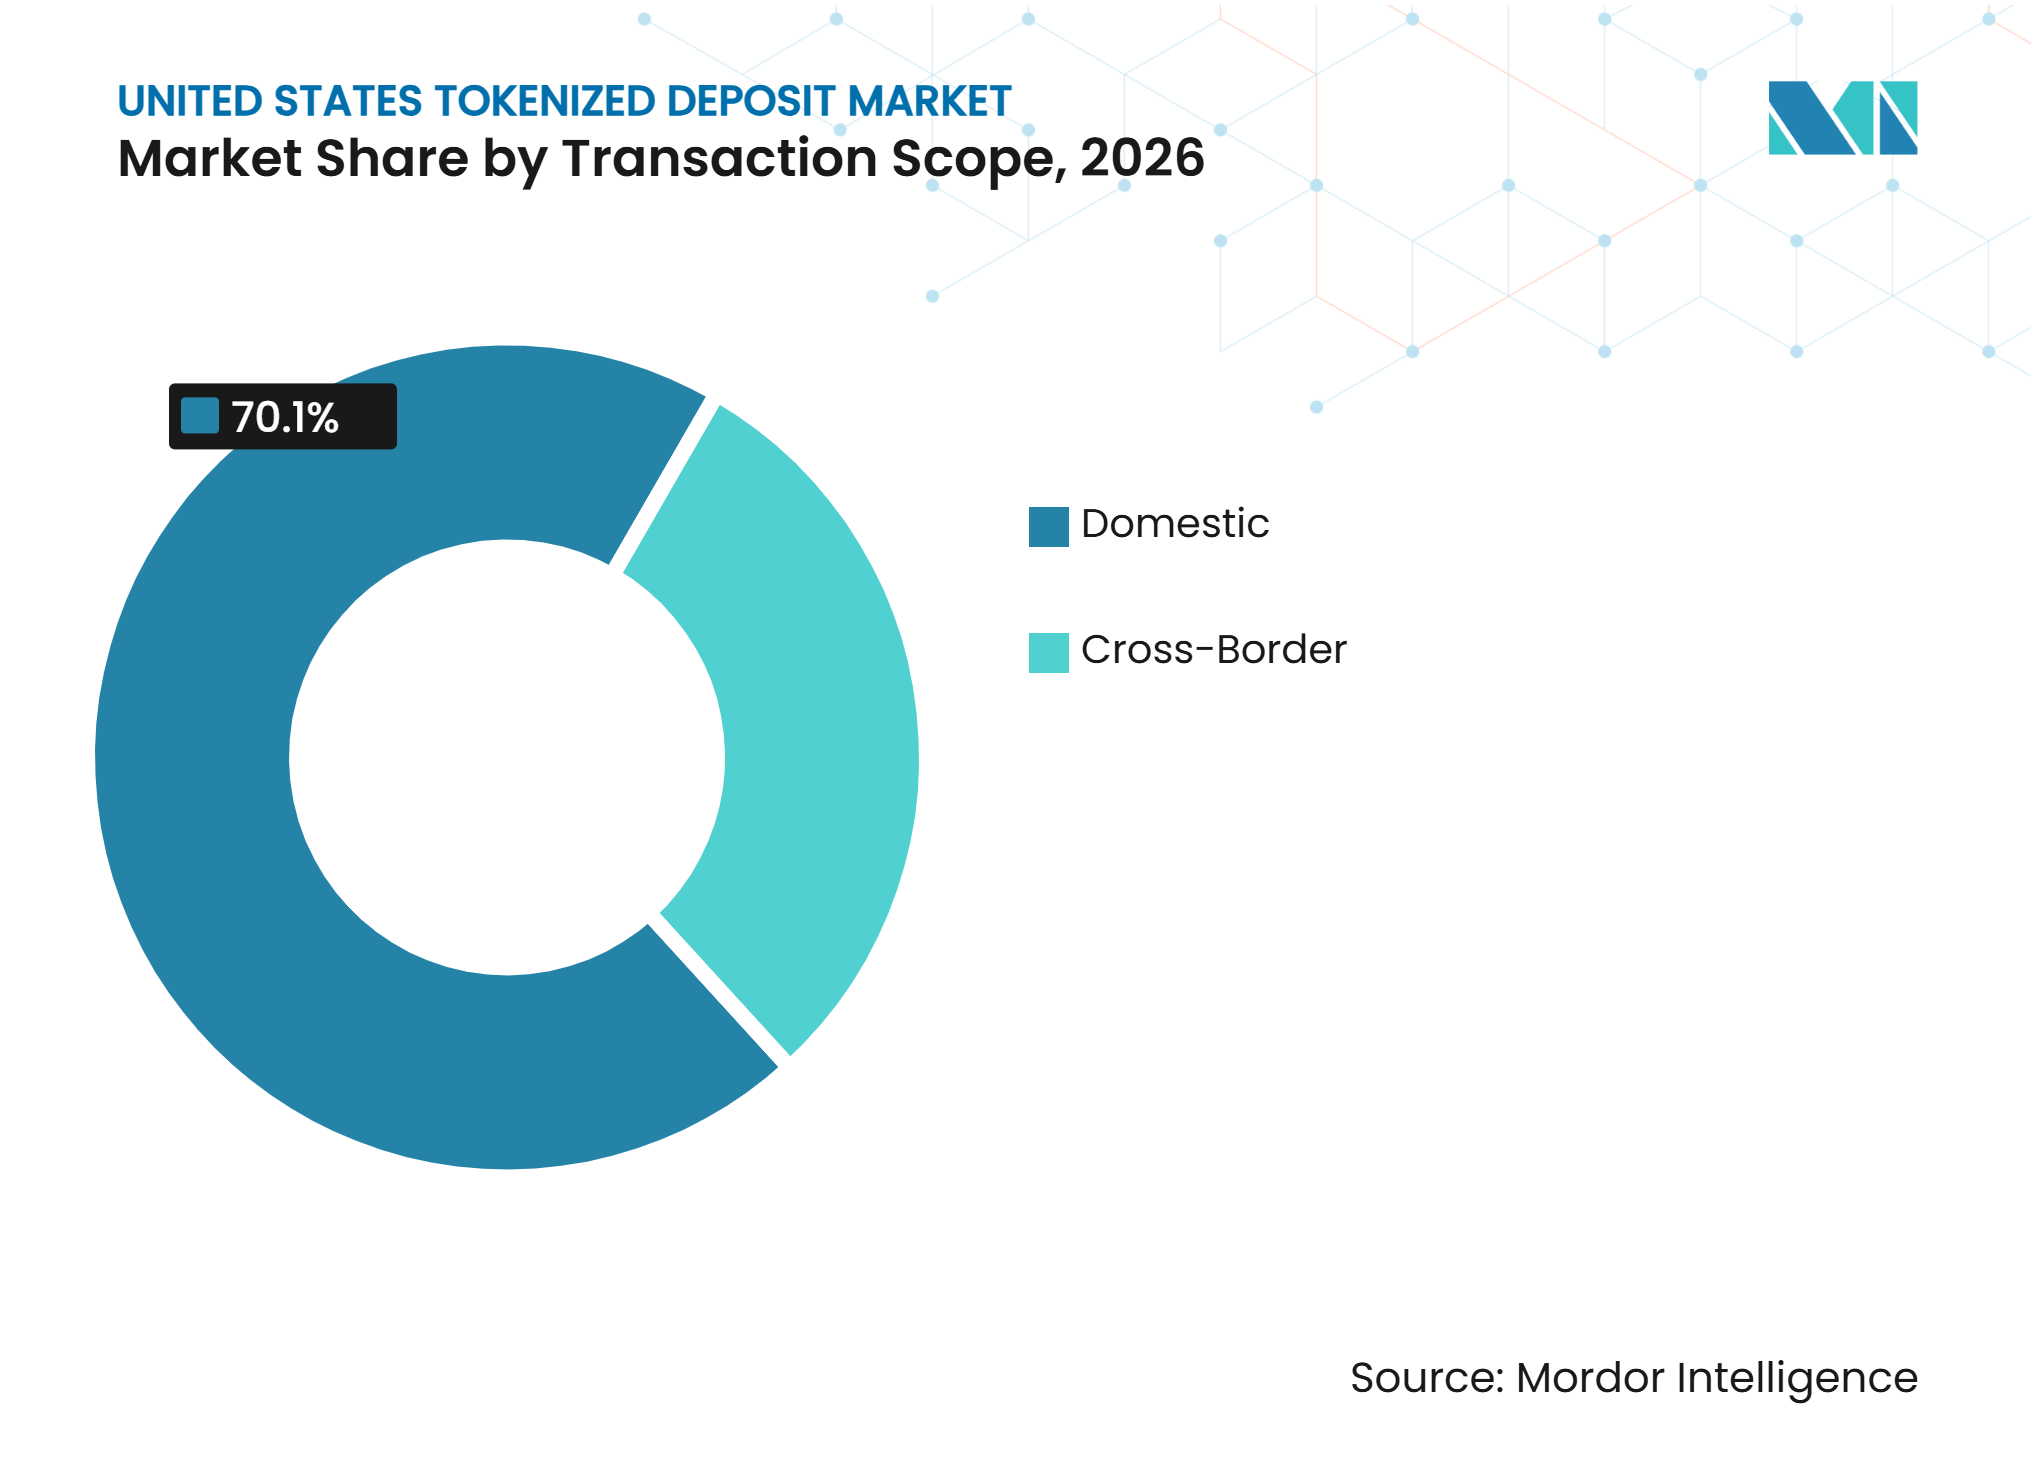
- Por alcance de transacción, las transacciones domésticas capturaron el 70,1% de la participación del mercado de depósitos tokenizados de Estados Unidos en 2026, mientras que se proyecta que las transacciones transfronterizas crezcan a una CAGR del 45,6% hasta 2032.
- Por usuario final, los bancos y otras instituciones captadoras de depósitos capturaron el 45,4% de la participación del mercado de depósitos tokenizados de Estados Unidos en 2026, mientras que se proyecta que las empresas de pagos, fintech y activos digitales crezcan a una CAGR del 49,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda de Liquidación Institucional Continua las 24/7 | +7.5% | Nacional, concentrada en los principales centros financieros, incluidos Nueva York y Chicago | Corto plazo (≤ 2 años) |
| Tesorería Corporativa y Optimización de la Liquidez Intradía | +6% | Nacional, con adopción temprana entre grandes multinacionales con sede en Nueva York y California | Corto plazo (≤ 2 años) |
| Pagos Programables y Transferencias Condicionales Automatizadas | +5% | Nacional, con desarrollo de infraestructura centrado en Nueva York y Silicon Valley | Mediano plazo (2-4 años) |
| Pagos Transfronterizos y Modernización de la Tesorería Multijurisdiccional | +5% | Nacional, con repercusión en las relaciones de banca corresponsal de Estados Unidos en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración con Valores Tokenizados y Garantías | +4% | Nacional, concentrada en el ecosistema de mercados de capitales de Nueva York | Mediano plazo (2-4 años) |
| Demanda Bancaria de Infraestructura de Pagos en Cadena de Bloques y Diferenciación | +3.5% | Nacional, liderada por las principales instituciones financieras de Estados Unidos en respuesta a la competencia de las monedas estables | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Liquidación Institucional Continua las 24/7
La brecha entre los horarios de cierre bancario y la actividad financiera global está generando una demanda inmediata de liquidación institucional continua. Las instituciones que gestionan posiciones en distintas zonas horarias no siempre pueden aplazar las llamadas de margen, las transferencias de liquidez o los pagos a proveedores hasta el siguiente día hábil[1]. La disponibilidad continua también permite a los equipos de tesorería mantener el efectivo en cuentas que generan intereses hasta que vence la liquidación, lo que puede reducir la necesidad de saldos de prefinanciación inactivos. El cambio operativo es significativo porque los equipos corporativos deben ajustar los controles, el personal y las políticas de liquidez para un entorno financiero que ya no se detiene durante la noche. Para el mercado de depósitos tokenizados de Estados Unidos, estos requisitos crean una oportunidad para apoyar a los clientes institucionales que buscan una disponibilidad de fondos más rápida y una liquidación más flexible. Wells Fargo anunció capacidades de depósito tokenizado para clientes corporativos y comerciales en agosto de 2026, diseñadas para permitir que los fondos se muevan, se programen y se liquiden de forma continua dentro del sistema bancario regulado.
Tesorería Corporativa y Optimización de la Liquidez Intradía
Las grandes multinacionales suelen mantener efectivo en cuentas regionales para protegerse contra los horarios de cierre y los retrasos en los pagos. Los depósitos tokenizados pueden respaldar la financiación justo a tiempo, lo que reduce la necesidad de dejar dinero inactivo en cuentas separadas. Payoneer utilizó Citi Token Services en agosto de 2025 para transferencias intraempresariales continuas entre sus entidades en Estados Unidos, Reino Unido y Singapur[2]. Este acuerdo demuestra cómo un token controlado por un banco puede respaldar transferencias internas entre entidades legales mientras conserva los controles bancarios habituales. Las instrucciones programables también pueden conectar la liberación de pagos a eventos operativos, como la recepción de mercancías o una llamada de margen. El mercado de depósitos tokenizados de Estados Unidos tiene, por tanto, una sólida aplicación temprana en funciones de tesorería donde los saldos, las aprobaciones y los plazos se gestionan de forma estricta.
Pagos Programables y Transferencias Condicionales Automatizadas
Los pagos programables permiten que un depósito tokenizado lleve reglas que determinen cuándo y cómo pueden moverse los fondos. The Clearing House construyó su Iniciativa de Dinero en Cadena en torno a funciones como el depósito en garantía, la entrega contra pago y las restricciones de gasto. Estas características pueden hacer que los flujos de pago corporativos sean más automatizados sin eliminar la supervisión bancaria del proceso. BNY introdujo capacidades de depósito tokenizado en enero de 2026 para flujos de trabajo de garantías y márgenes, donde las condiciones predefinidas pueden reducir los fallos de liquidación[3]. El Proyecto Agorá probó pagos mayoristas transfronterizos programables y reportó un tiempo de liquidación promedio de 80 segundos en sus escenarios de prueba con valores reales. El mercado de depósitos tokenizados de Estados Unidos puede, por tanto, ganar valor a partir de reglas de pago que mejoren la disciplina de liquidación más que por la velocidad por sí sola.
Pagos Transfronterizos y Modernización de la Tesorería Multijurisdiccional
La banca corresponsal implica verificaciones secuenciales, períodos de cierre y saldos Nostro prefinanciados, lo que puede retrasar los pagos corporativos transfronterizos. Wells Fargo anunció una oferta inicial de depósito tokenizado de USD a GBP para clientes corporativos en agosto de 2026, con una cobertura más amplia de divisas y países prevista para 2027. Estos desarrollos muestran que el mercado de depósitos tokenizados de Estados Unidos está avanzando desde proyectos piloto domésticos hacia la actividad de tesorería multijurisdiccional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Redes Bancarias Fragmentadas e Interoperabilidad Limitada | -3.5% | Nacional, que afecta a las instituciones financieras sin conectividad de liquidación entre bancos | Corto plazo (≤ 2 años) |
| Costos de Integración de la Banca Heredada y Complejidad Operativa | -2.5% | Nacional, con mayor efecto en los bancos regionales y comunitarios con sistemas centrales más antiguos | Mediano plazo (2-4 años) |
| Riesgos de Contratos Inteligentes, Ciberseguridad y Tecnología de Terceros | -2% | Nacional, con concentración en centros financieros de alta intensidad tecnológica | Mediano plazo (2-4 años) |
| Desafíos de Gestión de la Liquidez Intradía y el Flujo de Depósitos | -1.5% | Nacional, influenciado por los requisitos del coeficiente de cobertura de liquidez de la Reserva Federal y los marcos de pruebas de estrés bancario | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Redes Bancarias Fragmentadas e Interoperabilidad Limitada
Un cliente que utiliza el depósito tokenizado de un banco no necesariamente puede enviar valor directamente a un cliente de otro banco. Esto limita la usabilidad universal que hace que el dinero bancario comercial convencional sea valioso para los clientes corporativos. The Clearing House está abordando este problema a través de una capa de interoperabilidad que conecta las plataformas bancarias en lugar de emitir un token compartido. Sus transacciones de red están previstas para el segundo trimestre de 2027, lo que hace que los mensajes comunes y las reglas de liquidación sean fundamentales para la adopción a corto plazo. La Conferencia de Supervisores Bancarios Estatales ha declarado que los bancos con estatuto estatal buscan orientación regulatoria conjunta antes de realizar grandes inversiones en redes de depósitos tokenizados. Hasta que se establezcan protocolos comunes y acuerdos de gobernanza, el mercado de depósitos tokenizados de Estados Unidos permanecerá dividido en ecosistemas bancarios separados.
Costos de Integración de la Banca Heredada y Complejidad Operativa
Un servicio de depósito tokenizado debe mantenerse alineado con los registros bancarios centrales, los controles contables, el monitoreo de liquidez, los acuerdos legales y los informes regulatorios. Este requisito es más difícil para los bancos regionales y comunitarios que no cuentan con los recursos tecnológicos de las instituciones más grandes. BNY mantuvo registros paralelos en cadena y tradicionales cuando lanzó su servicio en enero de 2026 para preservar la integridad regulatoria y de informes. Los sistemas paralelos pueden hacer que un lanzamiento inicial sea más seguro, pero también generan un costo de transición para la institución. The Clearing House seleccionó a Quant para proporcionar interoperabilidad y una opción de depósitos tokenizados como servicio para instituciones financieras más pequeñas, lo que puede reducir la carga de integración de cada banco. El mercado de depósitos tokenizados de Estados Unidos dependerá de servicios compartidos y controles repetibles si los bancos más pequeños han de participar a una escala significativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Token:
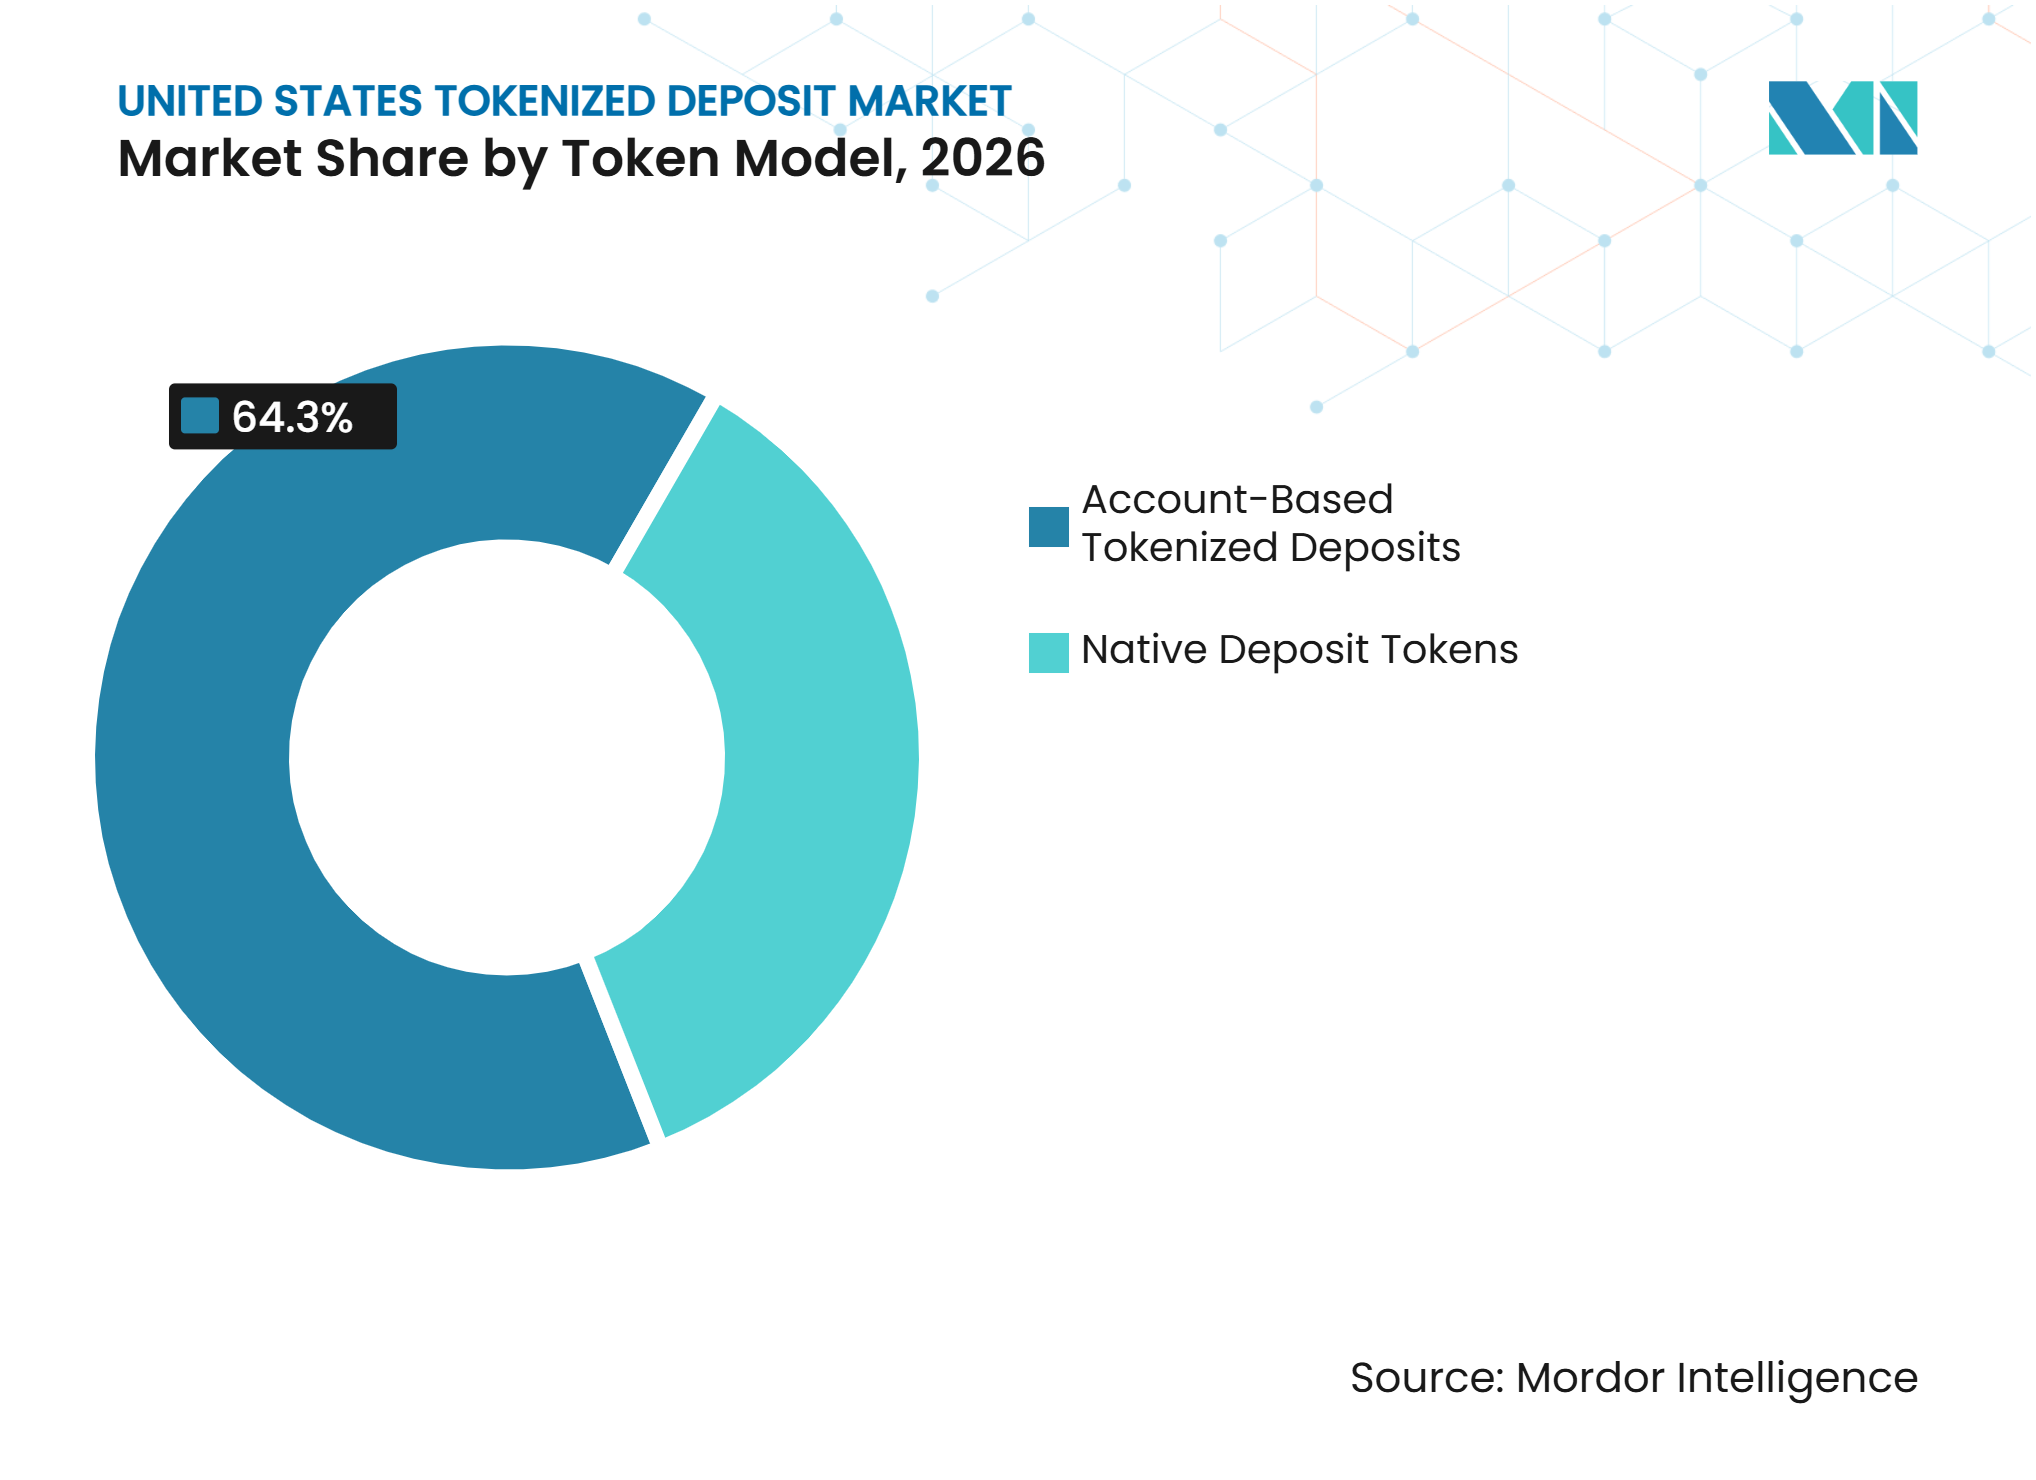
Los Depósitos Basados en Cuenta Lideran Mientras los Tokens Nativos se ExpandenLos depósitos tokenizados basados en cuenta capturaron una participación del 64,3% en 2026. Los bancos han favorecido este modelo porque puede reflejar las cuentas de depósito existentes en cadena sin cambiar la estructura de pasivos subyacente. El modelo reduce la incertidumbre legal y el riesgo de migración de sistemas durante la fase inicial de adopción. Kinexys de JPMorgan ofreció cuentas de depósito en cadena de bloques a clientes institucionales antes de introducir el token JPMD. Esa secuencia refleja la preferencia de los bancos establecidos de construir a partir de estructuras de cuentas familiares en lugar de reemplazarlas de inmediato.
Se proyecta que los tokens de depósito nativos crezcan a una CAGR del 45,4% hasta 2032. Están diseñados para su uso directo en redes de cadena de bloques y pueden satisfacer la demanda de usuarios institucionales que buscan efectivo en cadena regulado. JPMD estuvo disponible en Base en noviembre de 2025 tras una prueba de concepto, proporcionando un modelo para tokens bancarios con permiso en infraestructura pública. La Ley GENIUS distingue los depósitos tokenizados de las monedas estables de pago, lo que preserva la capacidad de los depósitos bancarios de ofrecer intereses bajo el marco bancario aplicable. Es probable que los dos modelos coexistan a medida que las instituciones equilibren el acceso a redes públicas con los controles de los sistemas de depósito establecidos.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Red:
Las Redes de Banco Único Lideran Mientras las Redes Compartidas se DesarrollanLas redes de banco único mantuvieron una participación del 55,4% del tamaño del mercado de depósitos tokenizados de Estados Unidos en 2026. Le dan a un banco la capacidad de demostrar casos de uso internos antes de resolver los problemas de gobernanza y legales de la liquidación interbancaria. Citi Token Services ha operado en varios mercados y respalda transferencias intragrupo y con terceros. Esta escala demuestra que los modelos de banco único pueden respaldar una actividad sustancial de clientes antes de que esté disponible una infraestructura compartida. Los bancos también pueden mantener control directo sobre la incorporación, el acceso a datos y los procedimientos operativos en esta estructura.
Se prevé que las redes interbancarias compartidas de múltiples bancos crezcan a una CAGR del 50,2% hasta 2032. La iniciativa de The Clearing House incluye 17 bancos de Estados Unidos y tiene como objetivo conectar la liquidación en cadena a los sistemas CHIPS y RTP existentes. Los participantes incluyen JPMorgan, Bank of America, Citigroup, Wells Fargo, BNY, HSBC, BMO, PNC y Santander. Los acuerdos bilaterales pueden ofrecer una forma de construir conectividad antes de que una red común esté activa. Es probable que un modelo mixto de redes propietarias, enlaces bilaterales y rieles compartidos dé forma al mercado de depósitos tokenizados de Estados Unidos durante el período de transición.
Por Tipo de Libro Mayor:
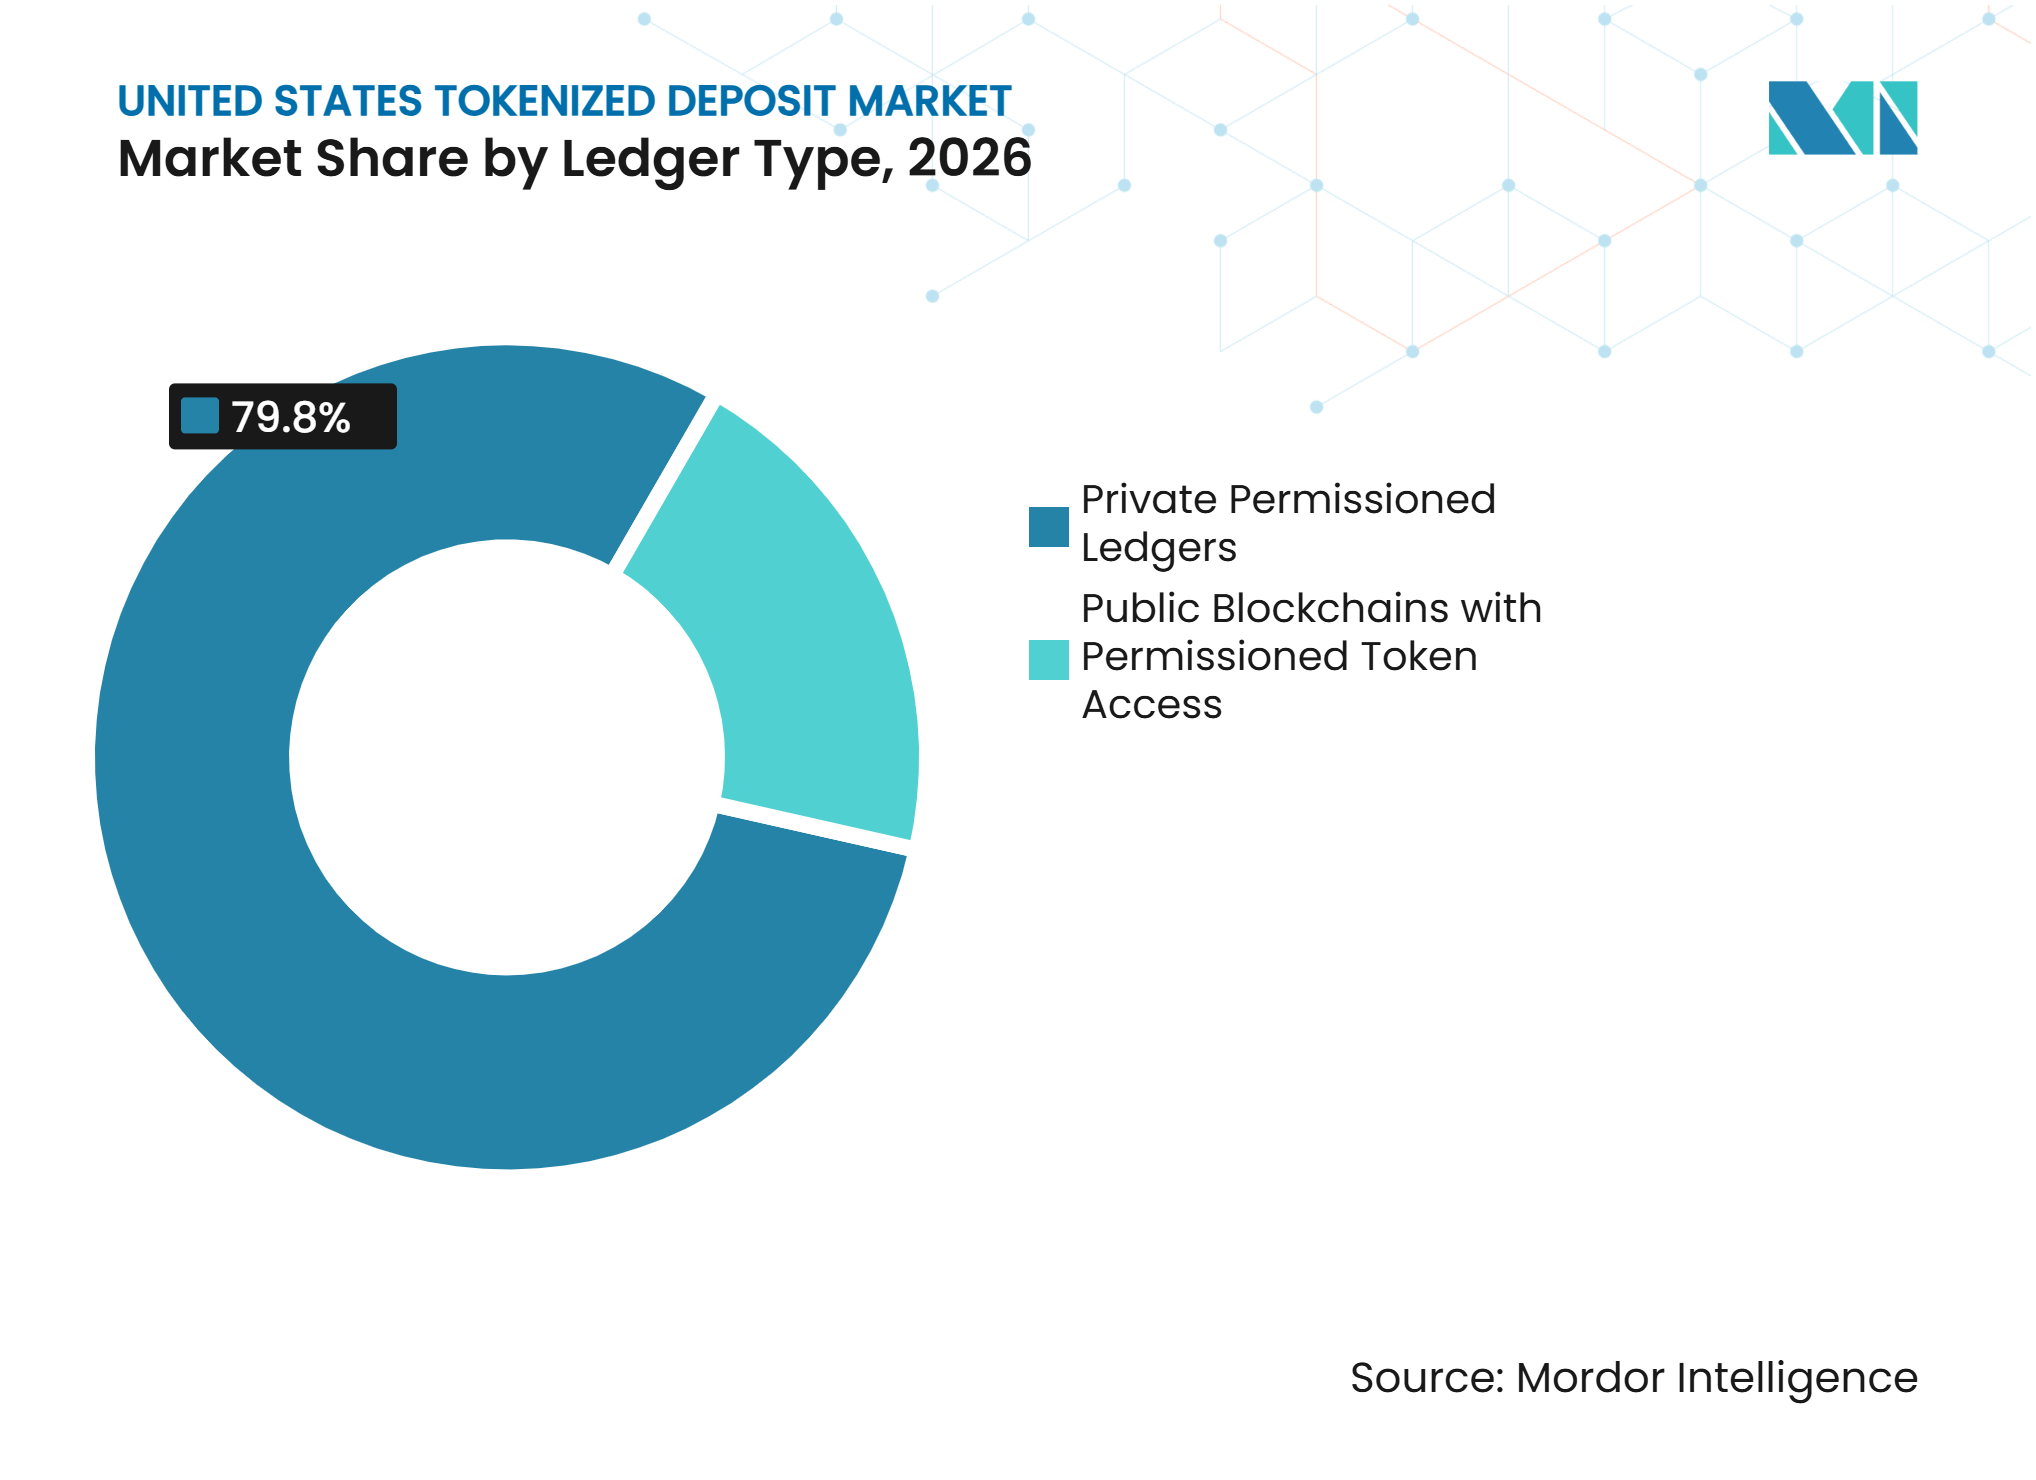
Los Libros Mayores Privados Anclan la Actividad Mientras el Acceso Público CreceLos libros mayores privados con permiso capturaron una participación del 79,8% en 2026. Los bancos utilizan estas redes para controlar el acceso de los participantes, la visibilidad de los datos y el despliegue de contratos inteligentes. BNY utilizó una cadena de bloques privada con permiso en el lanzamiento y conservó los registros en sus sistemas tradicionales. Este modelo se adapta a los marcos existentes de riesgo, cumplimiento y control, particularmente para los procesos de efectivo institucional y garantías. También permite a un banco definir las reglas operativas antes de permitir que un conjunto más amplio de contrapartes participe.
Se proyecta que las cadenas de bloques públicas con acceso de token con permiso crezcan a una CAGR del 54,8% hasta 2032. Estas redes pueden dar a los tokens de depósito regulados acceso a la liquidez y las aplicaciones de activos digitales establecidas. JPMorgan introdujo JPMD en Base, ilustrando el atractivo de la infraestructura pública. La OCC aclaró que los bancos nacionales pueden participar en ciertas actividades de criptomonedas en marzo de 2025, eliminando un obstáculo supervisor clave para la participación bancaria. La actividad en redes públicas seguirá requiriendo transferencias restringidas y controles operativos firmes para cumplir con las expectativas de cumplimiento bancario.

Por Caso de Uso:
La Tesorería Lidera Mientras la Liquidación de Divisas se AceleraLa gestión de tesorería y liquidez intragrupo representó el 29,5% del tamaño del mercado de depósitos tokenizados de Estados Unidos en 2026. Las grandes corporaciones pueden utilizar barridos de efectivo programados para mover fondos entre entidades legales cuando se cumplen las condiciones de pago o financiación. El mayor beneficio proviene de reducir el efectivo que de otro modo se mantendría por adelantado en múltiples cuentas. El modelo es particularmente relevante para las empresas multinacionales que gestionan altos valores de transferencia diaria. Ofrece un caso de retorno temprano claro porque las reducciones en los saldos inactivos pueden medirse frente a los costos de integración y control.
Se proyecta que la liquidación de divisas y pago contra pago crezca a una CAGR del 48,3% hasta 2032. OSTTRA, Baton y Partior añadieron fondos de bancos comerciales tokenizados como opción de liquidación para transacciones de divisas atómicas en USD, EUR y SGD en junio de 2025. El Proyecto Agorá también probó la actividad de pago contra pago en sus escenarios de múltiples divisas. Estas aplicaciones tienen como objetivo reducir los riesgos de tiempo de liquidación y de contraparte asociados con los acuerdos convencionales de banca corresponsal. La liquidación de valores y activos digitales, la gestión de garantías, los pagos comerciales y los pagos minoristas siguen siendo casos de uso adicionales, aunque la actividad minorista aún se encuentra en una etapa piloto temprana.
Por Alcance de Transacción:
Las Transacciones Domésticas Proporcionan la Base Mientras la Actividad Transfronteriza AumentaLas transacciones domésticas capturaron una participación del 70,1% en 2026. Las transferencias dentro del mismo país ofrecen a los bancos un entorno de menor complejidad para probar los procesos de liquidación, los controles de clientes y la resiliencia operativa. La primera fase de la iniciativa de The Clearing House se centra en una red interbancaria doméstica de Estados Unidos. Conectará la compensación de depósitos tokenizados a la infraestructura RTP y CHIPS, que juntas manejan más de 2,00 billones de USD en compensación y liquidación diaria. La actividad doméstica proporciona, por tanto, tanto casos de uso de transacciones inmediatas como una base para servicios transfronterizos posteriores.
Se proyecta que las transacciones transfronterizas crezcan a una CAGR del 45,6% hasta 2032. El caso de valor es más sólido cuando un servicio puede reducir los pasos de banca corresponsal, los saldos Nostro prefinanciados y los retrasos por zonas horarias. El servicio inicial de Wells Fargo está estructurado en torno a pagos corporativos de USD a GBP, mostrando cómo los bancos pueden pasar de la preparación doméstica a los corredores internacionales de alto valor. La capacidad de compensación en dólares estadounidenses las 24/7 de Citi también respalda la gestión de liquidez en tiempo casi real en sus propias cuentas y en las de terceros. El despliegue transfronterizo requerirá coordinación entre jurisdicciones legales, divisas, sistemas de cumplimiento y redes bancarias, lo que hace de la interoperabilidad un tema central y no una característica secundaria.
Por Usuario Final:
Los Bancos Lideran la Actividad Mientras las Empresas de Activos Digitales Crecen Más RápidoLos bancos y otras instituciones captadoras de depósitos representaron el 45,4% de la actividad en 2026. Son tanto emisores como usuarios tempranos de depósitos tokenizados para la gestión interna de liquidez, la optimización de garantías y el posicionamiento de crédito intradía. Este uso interno temprano reduce la dependencia de la adopción por parte de clientes externos durante el desarrollo inicial de una red. Las operaciones de tesorería bancaria pueden mover fondos entre sucursales, mesas de compensación y cuentas corresponsales dentro de sistemas controlados. La industria de depósitos tokenizados de Estados Unidos comienza así con una demanda liderada por los emisores antes de que se desarrolle un uso corporativo y de consumo más amplio.
Se proyecta que las empresas de pagos, fintech y activos digitales crezcan a una CAGR del 49,7% hasta 2032. Estas empresas necesitan herramientas de efectivo reguladas que se adapten a los flujos de trabajo basados en cadena de bloques y proporcionen acceso a la liquidez institucional. B2C2, Coinbase y Mastercard participaron en las pruebas y transacciones en vivo de JPMD, mostrando cómo los depósitos tokenizados pueden respaldar la liquidación de activos digitales. Las empresas de mercados de capitales también están trabajando con BNY en procesos de garantías y márgenes, mientras que las corporaciones y las entidades del sector público se encuentran en una etapa más temprana de adopción. Los individuos son un grupo de usuarios en una etapa futura porque los servicios al consumidor requerirán un diseño de producto, salvaguardas y modelos de distribución diferentes.
Análisis Geográfico
Nueva York: Centro Comercial y de Infraestructura
Nueva York es el centro comercial y de infraestructura del mercado de depósitos tokenizados de Estados Unidos. JPMorgan Chase, Citigroup, BNY, Goldman Sachs y The Clearing House tienen sus sedes u operaciones importantes de tesorería y mercado en la ciudad. The Clearing House opera RTP y CHIPS, que compensan y liquidan más de 2,00 billones de USD diariamente y proporcionan los rieles establecidos que la Iniciativa de Dinero en Cadena está diseñada para extender. Kinexys opera JPMD desde Nueva York y proporciona un modelo de cadena de bloques liderado por bancos para clientes institucionales. Las operaciones de corretaje de primer nivel, repo, derivados y compensación de la ciudad también hacen que la movilidad de garantías y la automatización de márgenes sean usos tempranos prácticos. El trabajo de BNY con ICE en la integración de depósitos tokenizados en las cámaras de compensación respalda una posible vía hacia la liquidación continua de valores o derivados. La influencia regulatoria de la Reserva Federal, la FDIC y la OCC sigue siendo importante porque las instituciones de Nueva York deben alinear sus modelos operativos con las expectativas supervisoras nacionales.
California: Asociaciones Tecnológicas y Acceso a Cadenas de Bloques Públicas
California respalda el acceso a cadenas de bloques públicas dentro del mercado de depósitos tokenizados de Estados Unidos a través de su concentración de empresas tecnológicas y de activos digitales. La red Base de Coinbase alojó JPMD tras el lanzamiento de JPMorgan en noviembre de 2025 para clientes institucionales. La elección de Base reflejó el rendimiento de transacciones de la red y su actividad existente de activos digitales institucionales. El Área de la Bahía de San Francisco también incluye empresas relevantes para la categoría de usuarios finales de pagos, fintech y activos digitales de más rápido crecimiento. Alchemy proporcionó infraestructura de billetera inteligente y empresarial para la prueba de concepto de JPMD de JPMorgan en junio de 2025. Esto ilustra cómo los proveedores de tecnología de California pueden respaldar servicios de producción para bancos con sede en Nueva York. La base de ingeniería e inversión de la región también puede respaldar capas de integración, interfaces de programación de aplicaciones y herramientas de tesorería programables que los bancos pueden no construir internamente.
Centros Regionales: Mayor Cobertura Bancaria e Influencia en la Política Nacional
El mercado de depósitos tokenizados de Estados Unidos se está extendiendo más allá de Nueva York y California a través de bancos en Chicago, Charlotte, Pittsburgh, Cleveland y otros centros financieros regionales. Las operaciones de BMO en Estados Unidos, Truist, PNC y KeyBank se encuentran entre las instituciones que amplían la huella operativa del consorcio de The Clearing House. Wells Fargo anunció su servicio de depósito tokenizado desde San Francisco, pero sus relaciones con clientes corporativos y comerciales le dan al servicio un alcance nacional. Washington, Distrito de Columbia, da forma a la adopción a través de la FDIC, la OCC y la Reserva Federal, cuyas acciones de 2025 eliminaron las barreras administrativas previas a algunas actividades bancarias relacionadas con las criptomonedas. El Banco de la Reserva Federal de Dallas también examinó cómo los depósitos tokenizados podrían afectar la liquidez bancaria y la transformación de vencimientos en agosto de 2026. Su trabajo indicó que una reducción del 10% en la vida media ponderada de los depósitos podría reducir la capacidad agregada de transformación de vencimientos bancarios en 580.000 millones de USD en equivalentes a 10 años. Esta combinación nacional de redes bancarias, investigación de políticas regionales y grandes bases de clientes corporativos influirá en si la adopción se concentra en los principales centros o se extiende por todo el sistema bancario.
Panorama Competitivo
Concentración del Mercado
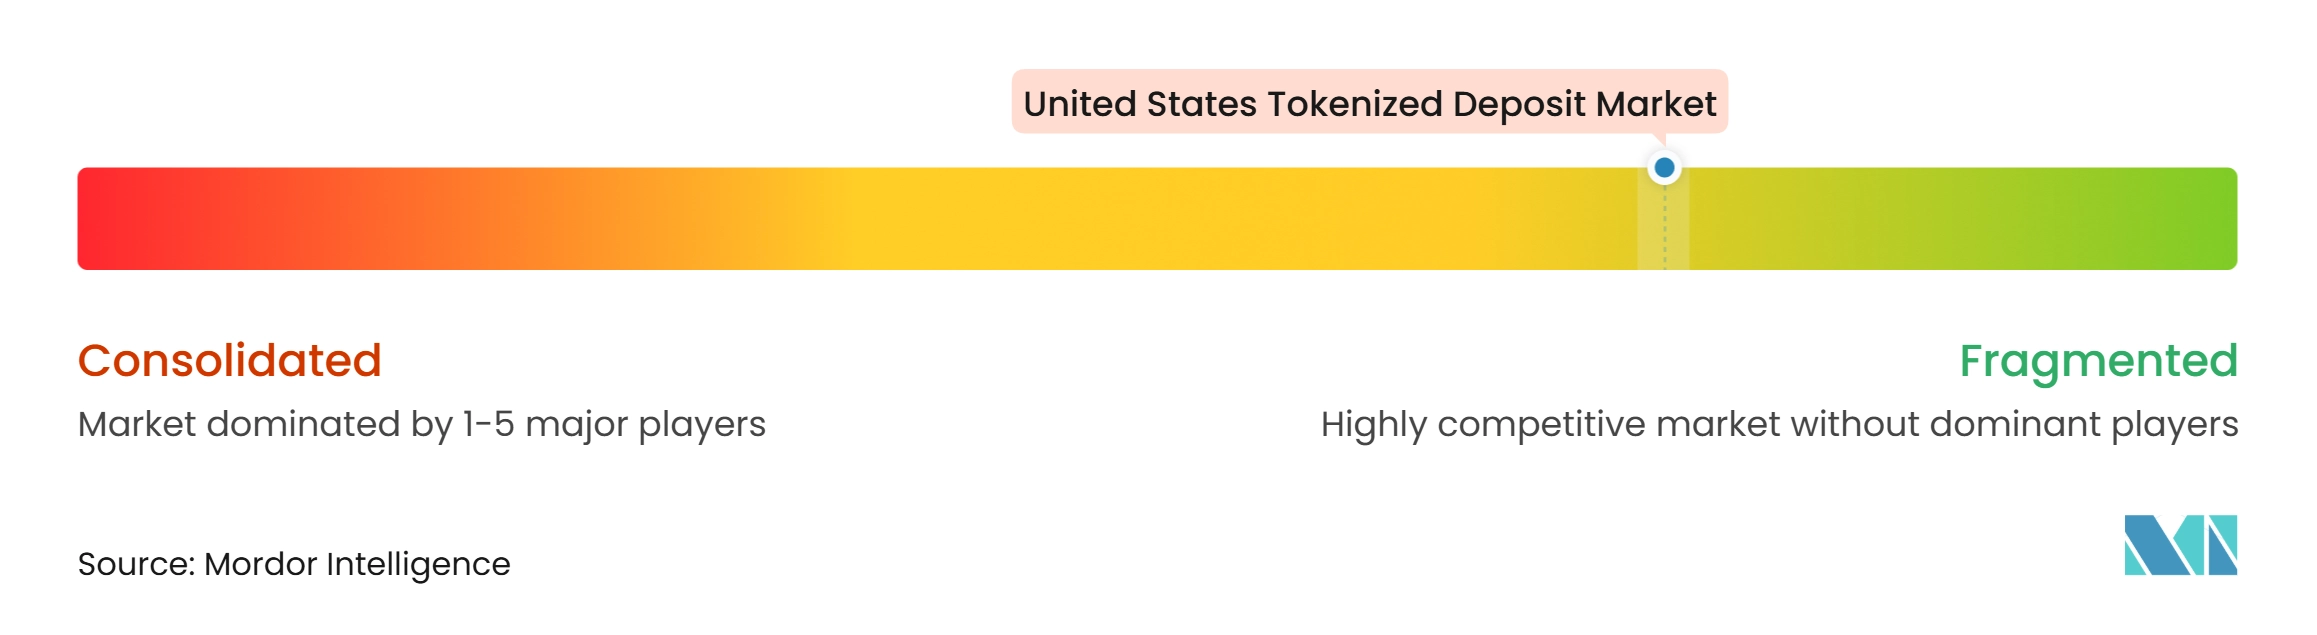
El mercado de depósitos tokenizados de Estados Unidos está fragmentado, con la competencia distribuida entre grandes bancos comerciales, proveedores de infraestructura de pagos, custodios y empresas tecnológicas que desarrollan soluciones de interoperabilidad. JPMorgan, Citigroup, BNY y Wells Fargo persiguen casos de uso institucional distintos, pero sus ofertas difieren en el acceso a cadenas de bloques, las capacidades de pago, la integración de custodia y los clientes objetivo. JPMorgan ha desarrollado capacidades de depósito tokenizado a través de su plataforma Kinexys, mientras que Citi Token Services se centra en la gestión de efectivo institucional y los pagos transfronterizos. BNY combina custodia, gestión de garantías y capacidades de pago, respaldado por sus reportados 55,80 billones de USD en activos bajo custodia y administración y 2,50 billones de USD en volumen de pagos diarios. Wells Fargo también ha anunciado servicios de depósito tokenizado para clientes corporativos y comerciales. Estos diferentes modelos operativos indican que el mercado se está desarrollando en varias plataformas competidoras en lugar de estar controlado por un único proveedor.
La capa de infraestructura respalda aún más una estructura de mercado fragmentada. La Iniciativa de Dinero en Cadena de The Clearing House reúne a 17 bancos para explorar conexiones entre la liquidación tokenizada y las redes de pago establecidas, incluidas CHIPS y RTP. Su asociación con Quant en interoperabilidad, orquestación de transacciones e infraestructura de depósitos tokenizados podría ayudar a las instituciones participantes a conectarse sin construir de forma independiente cada componente. Mientras tanto, los proveedores están diferenciando sus servicios en torno a aplicaciones específicas: JPMorgan ha introducido JPMD en Base para usuarios institucionales, Wells Fargo ha apuntado a los pagos corporativos transfronterizos y BNY ha desarrollado capacidades de efectivo digital para flujos de trabajo de garantías y márgenes. Estos enfoques crean oportunidades para que los bancos regionales y los proveedores de infraestructura compitan a través de la interoperabilidad, la integración y los servicios de liquidación especializados.
La preparación regulatoria, la confianza de los clientes, la resiliencia operativa y la integración con los sistemas bancarios existentes seguirán siendo factores competitivos importantes. La Reserva Federal, la Corporación Federal de Seguro de Depósitos y la Oficina del Contralor de la Moneda influyen en cómo los bancos gestionan los riesgos asociados con los activos digitales y la tecnología de libro mayor distribuido. La propiedad intelectual relacionada con la liquidación condicional de divisas, la sustitución automatizada de garantías y el depósito en garantía programable también puede ayudar a diferenciar a los proveedores individuales, aunque la titularidad de patentes por sí sola no establece el liderazgo en el mercado.
Líderes de la Industria de Depósitos Tokenizados de Estados Unidos
-
JPMorgan Chase & Co.
-
Citigroup Inc.
-
The Bank of New York Mellon Corporation
-
Wells Fargo and Company
-
Bank of America Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Depósitos Tokenizados de Estados Unidos Empresas cubiertas en este informe
- JPMorgan Chase & Co.
- Citigroup Inc.
- The Bank of New York Mellon Corporation (BNY)
- Wells Fargo & Company
- Bank of America Corporation
- BMO Financial Group
- Citizens Financial Group, Inc.
- Fifth Third Bancorp
- HSBC Holdings plc
- Huntington Bancshares Incorporated
- KeyCorp
- PNC Financial Services Group, Inc.
- Regions Financial Corporation
- Santander Holdings USA, Inc.
- TD Bank, N.A.
- Truist Financial Corporation
- U.S. Bancorp
- First Horizon Corporation
- M&T Bank Corporation
- Old National Bancorp
Desarrollos recientes de la industria en Mercado de Depósitos Tokenizados de Estados Unidos
- Septiembre de 2026: The Clearing House seleccionó a Quant para impulsar su Iniciativa de Dinero en Cadena. La plataforma Overledger de Quant proporcionó la capa de interoperabilidad, orquestación y gestión de transacciones para la red de liquidación de depósitos tokenizados de 17 bancos de Estados Unidos. El servicio incluía una opción de depósitos tokenizados como servicio para instituciones financieras más pequeñas, y las transacciones de red estaban previstas para el segundo trimestre de 2027.
- Agosto de 2026: Wells Fargo anunció depósitos tokenizados para clientes corporativos y comerciales. El programa se lanzó en otoño de 2026 para clientes seleccionados utilizando transacciones transfronterizas de USD a GBP en la cadena de bloques propietaria de Wells Fargo. Se amplió a más clientes, divisas y países durante 2027 e incluyó funcionalidad de pago condicional mediante contratos inteligentes.
- Junio de 2026: Diecisiete bancos de Estados Unidos se comprometieron con la Iniciativa de Dinero en Cadena de The Clearing House. JPMorgan, Citigroup, Bank of America, Wells Fargo, BNY, BMO, HSBC, PNC, Santander, TD Bank, Truist, U.S. Bank, Citizens Financial Group, Fifth Third, KeyBank, Regions Financial y Huntington National Bank anunciaron una red de liquidación compartida. La red vinculó la compensación en cadena a los rieles CHIPS y RTP existentes con disponibilidad continua.
- Mayo de 2026: El Proyecto Agorá del BIS completó pruebas con valores reales de liquidación de depósitos tokenizados transfronterizos. Veintiocho instituciones del sector privado y bancos centrales completaron transacciones por un total de CHF 800.000 (1,01 millones de USD) en 17 escenarios de múltiples divisas. El programa incluyó transacciones de pago contra pago y transferencias bancarias intragrupo, con un tiempo de liquidación promedio de 80 segundos.
Alcance del Informe del Mercado de Depósitos Tokenizados de Estados Unidos
Resumen de la segmentación
| Depósitos Tokenizados Basados en Cuenta |
| Tokens de Depósito Nativos |
| Redes de Banco Único (Intrabancarias) |
| Interbancarias – Redes Compartidas de Múltiples Bancos |
| Interbancarias – Enlaces Bilaterales y entre Redes |
| Libros Mayores Privados con Permiso |
| Cadenas de Bloques Públicas con Acceso de Token con Permiso |
| Liquidación de Valores y Activos Digitales y Gestión de Garantías |
| Liquidación de Divisas y PvP |
| Gestión de Tesorería y Liquidez Intragrupo |
| Pagos Comerciales e Institucionales con Terceros |
| Pagos Minoristas y Otros Pagos |
| Doméstico |
| Transfronterizo |
| Bancos y Otras Instituciones Captadoras de Depósitos | |
| Empresas de Mercados de Capitales e Inversión | |
| Empresas de Pagos, fintech y Activos Digitales | |
| Corporaciones No Financieras | Grandes Corporaciones y Multinacionales |
| Pymes | |
| Entidades del Sector Público y Gubernamental | |
| Individuos |
| Por Modelo de Token | Depósitos Tokenizados Basados en Cuenta | |
| Tokens de Depósito Nativos | ||
| Por Modelo de Red | Redes de Banco Único (Intrabancarias) | |
| Interbancarias – Redes Compartidas de Múltiples Bancos | ||
| Interbancarias – Enlaces Bilaterales y entre Redes | ||
| Por Tipo de Libro Mayor | Libros Mayores Privados con Permiso | |
| Cadenas de Bloques Públicas con Acceso de Token con Permiso | ||
| Por Caso de Uso | Liquidación de Valores y Activos Digitales y Gestión de Garantías | |
| Liquidación de Divisas y PvP | ||
| Gestión de Tesorería y Liquidez Intragrupo | ||
| Pagos Comerciales e Institucionales con Terceros | ||
| Pagos Minoristas y Otros Pagos | ||
| Por Alcance de Transacción | Doméstico | |
| Transfronterizo | ||
| Por Usuario Final | Bancos y Otras Instituciones Captadoras de Depósitos | |
| Empresas de Mercados de Capitales e Inversión | ||
| Empresas de Pagos, fintech y Activos Digitales | ||
| Corporaciones No Financieras | Grandes Corporaciones y Multinacionales | |
| Pymes | ||
| Entidades del Sector Público y Gubernamental | ||
| Individuos | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los depósitos tokenizados en Estados Unidos?
Se proyecta que el mercado de depósitos tokenizados de Estados Unidos crezca a una CAGR del 32,6% de 2027 a 2032, aumentando de 3,40 billones de USD en 2027 a 13,80 billones de USD para 2032.
¿Qué modelo de token lidera los depósitos tokenizados en Estados Unidos?
Los depósitos tokenizados basados en cuenta lideran con una participación del 64,3% en 2026 porque pueden reflejar los registros de cuentas bancarias existentes mientras reducen el riesgo de migración y regulatorio.
¿Por qué los bancos utilizan depósitos tokenizados para la tesorería corporativa?
La liquidación continua y las transferencias programables pueden reducir los saldos de efectivo inactivos, respaldar la financiación justo a tiempo y mejorar la gestión de la liquidez intradía.
¿Cuál es el caso de uso de depósitos tokenizados de más rápido crecimiento?
Se proyecta que la liquidación de divisas y pago contra pago crezca a una CAGR del 48,3% hasta 2032, a medida que las instituciones buscan reducir los riesgos de tiempo, liquidez y liquidación.
¿Cómo se utilizan las cadenas de bloques públicas para los tokens de depósito bancario?
Se proyecta que las cadenas de bloques públicas con acceso de token con permiso crezcan a una CAGR del 54,8% hasta 2032 porque pueden conectar el dinero bancario regulado con los ecosistemas de activos digitales establecidos.
¿Qué limita una adopción más amplia de depósitos tokenizados?
Las redes fragmentadas, los costos de integración heredada, las preocupaciones de ciberseguridad y la gestión del flujo de depósitos intradía siguen siendo restricciones para los bancos y sus clientes corporativos.