
Tamanho e Participação do Mercado de STATCOM dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
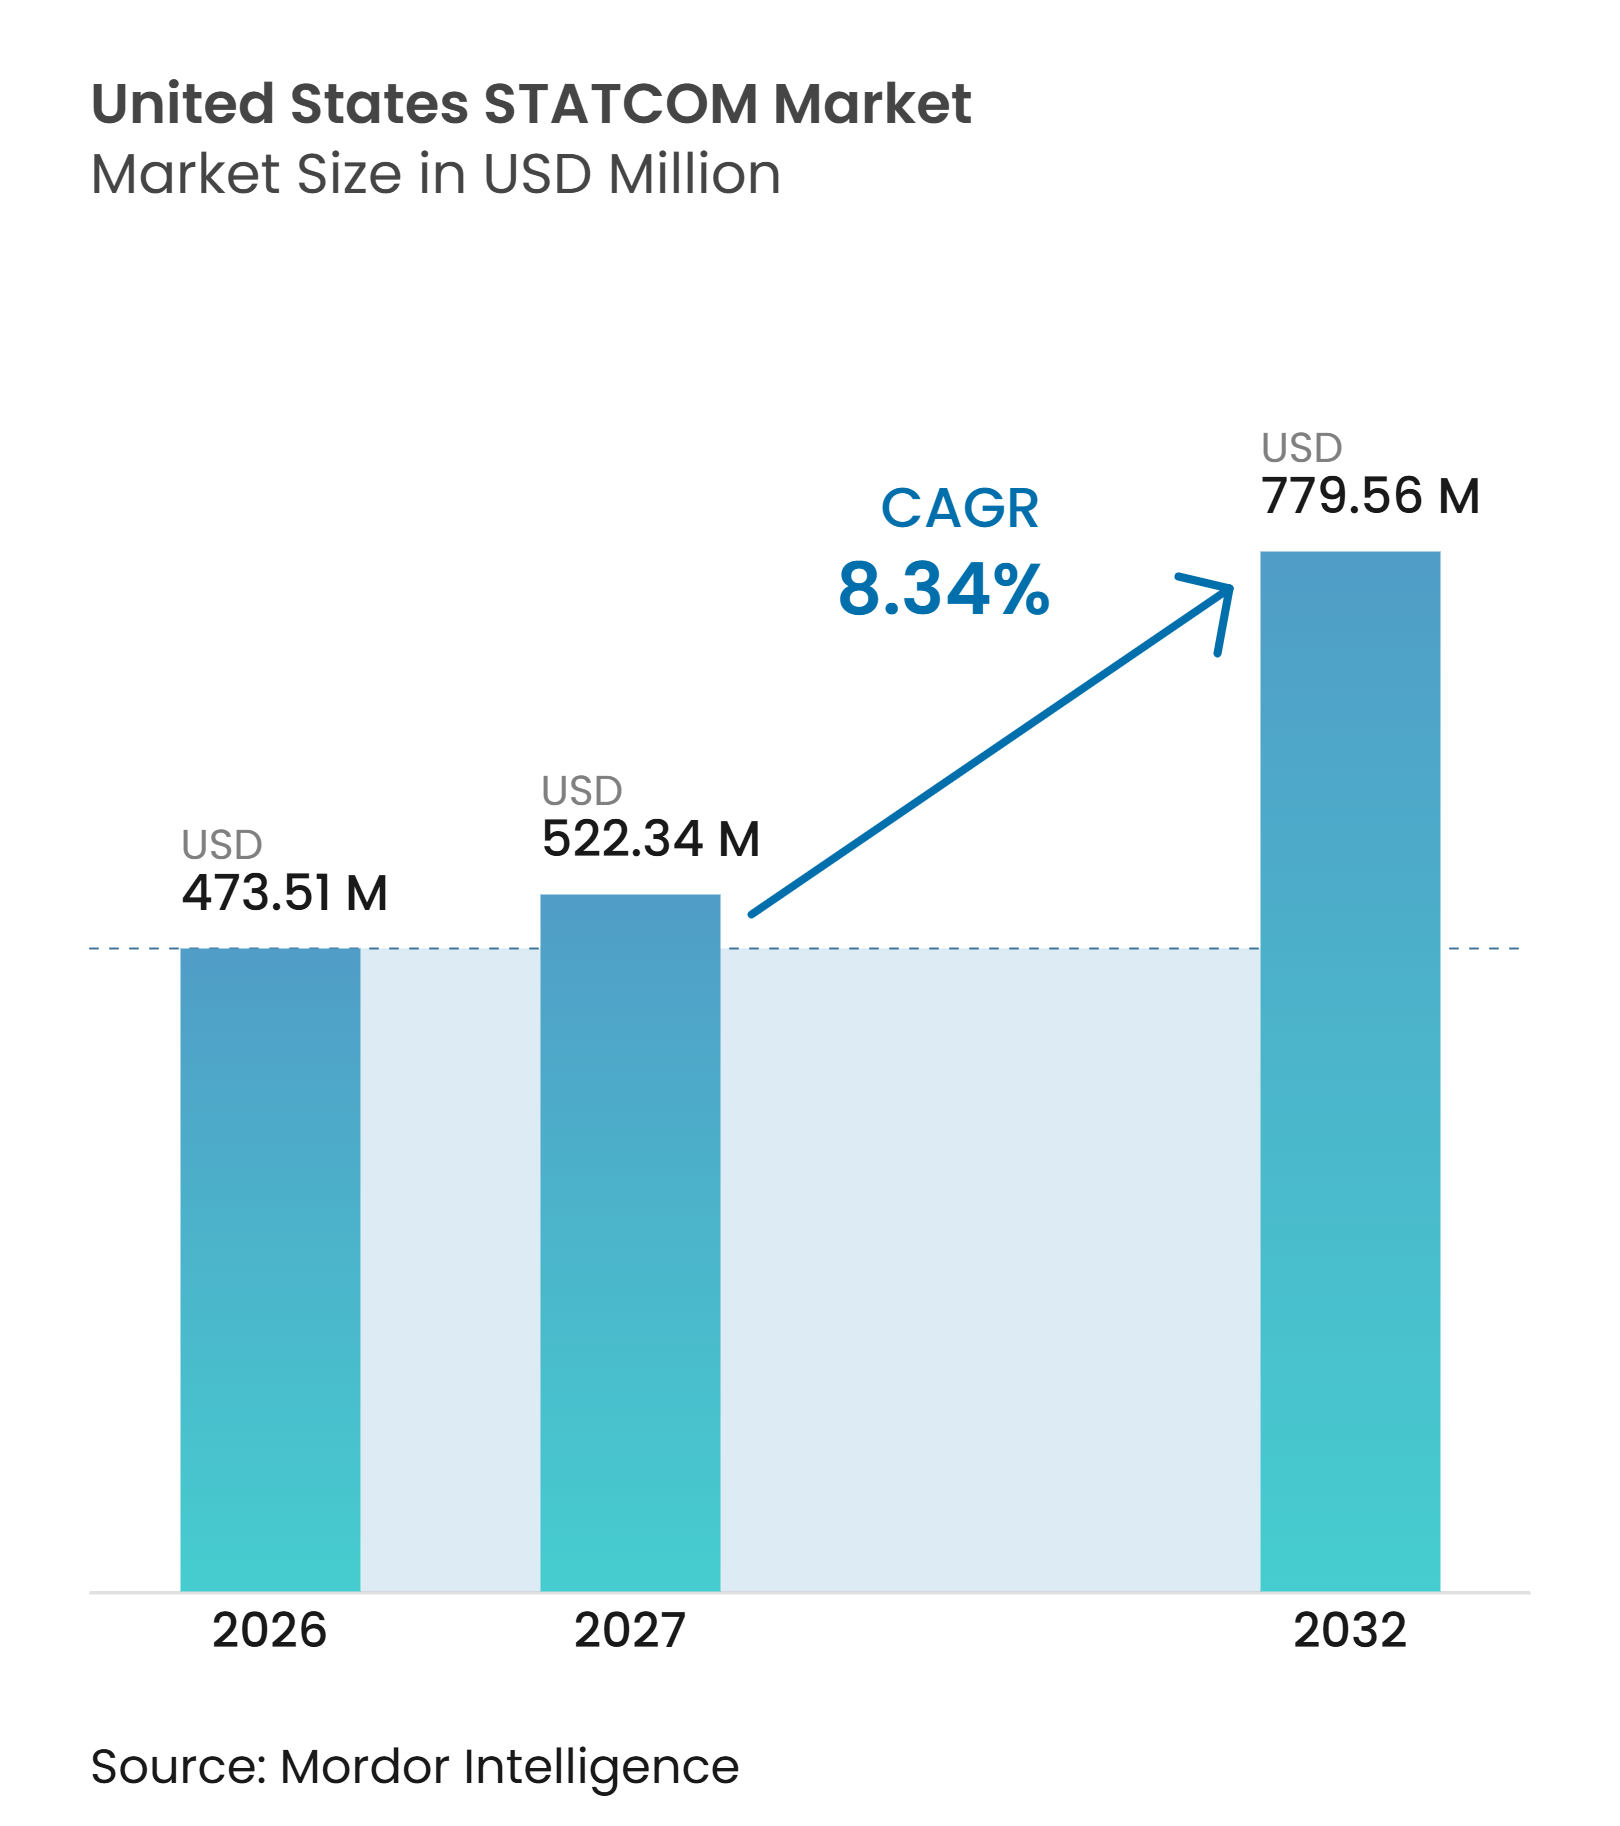
| Tamanho do mercado no ano base (2026) | 473.51 Milhões de dólares |
| Tamanho do Mercado (2027) | 522.34 Milhões de dólares |
| Tamanho do Mercado (2032) | 779.56 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.34 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de STATCOM dos Estados Unidos por Mordor Intelligence
Espera-se que o tamanho do mercado de STATCOM dos Estados Unidos aumente de 473,51 milhões de USD em 2026 para 512,99 milhões de USD em 2027 e atinja 779,56 milhões de USD até 2032, crescendo a um CAGR de 8,34% no período de 2027 a 2032. O mercado de STATCOM dos Estados Unidos está ganhando suporte com as atualizações da rede elétrica que aumentam a capacidade de transferência nos corredores de transmissão existentes. Os programas federais estão criando rotas de aquisição mais claras para equipamentos de transmissão avançados e sistemas de suporte à rede relacionados. A geração renovável e as grandes cargas de data centers estão aumentando o valor do controle rápido de tensão em pontos de conexão sobrecarregados. Os fornecedores estão respondendo com controles de formação de rede, suporte de potência ativa e entrega integrada de projetos. Os longos prazos de entrega de equipamentos, os processos de aquisição e os requisitos de validação de controle continuam a moldar o cronograma dos projetos no mercado de STATCOM dos Estados Unidos.
Principais Conclusões do Relatório
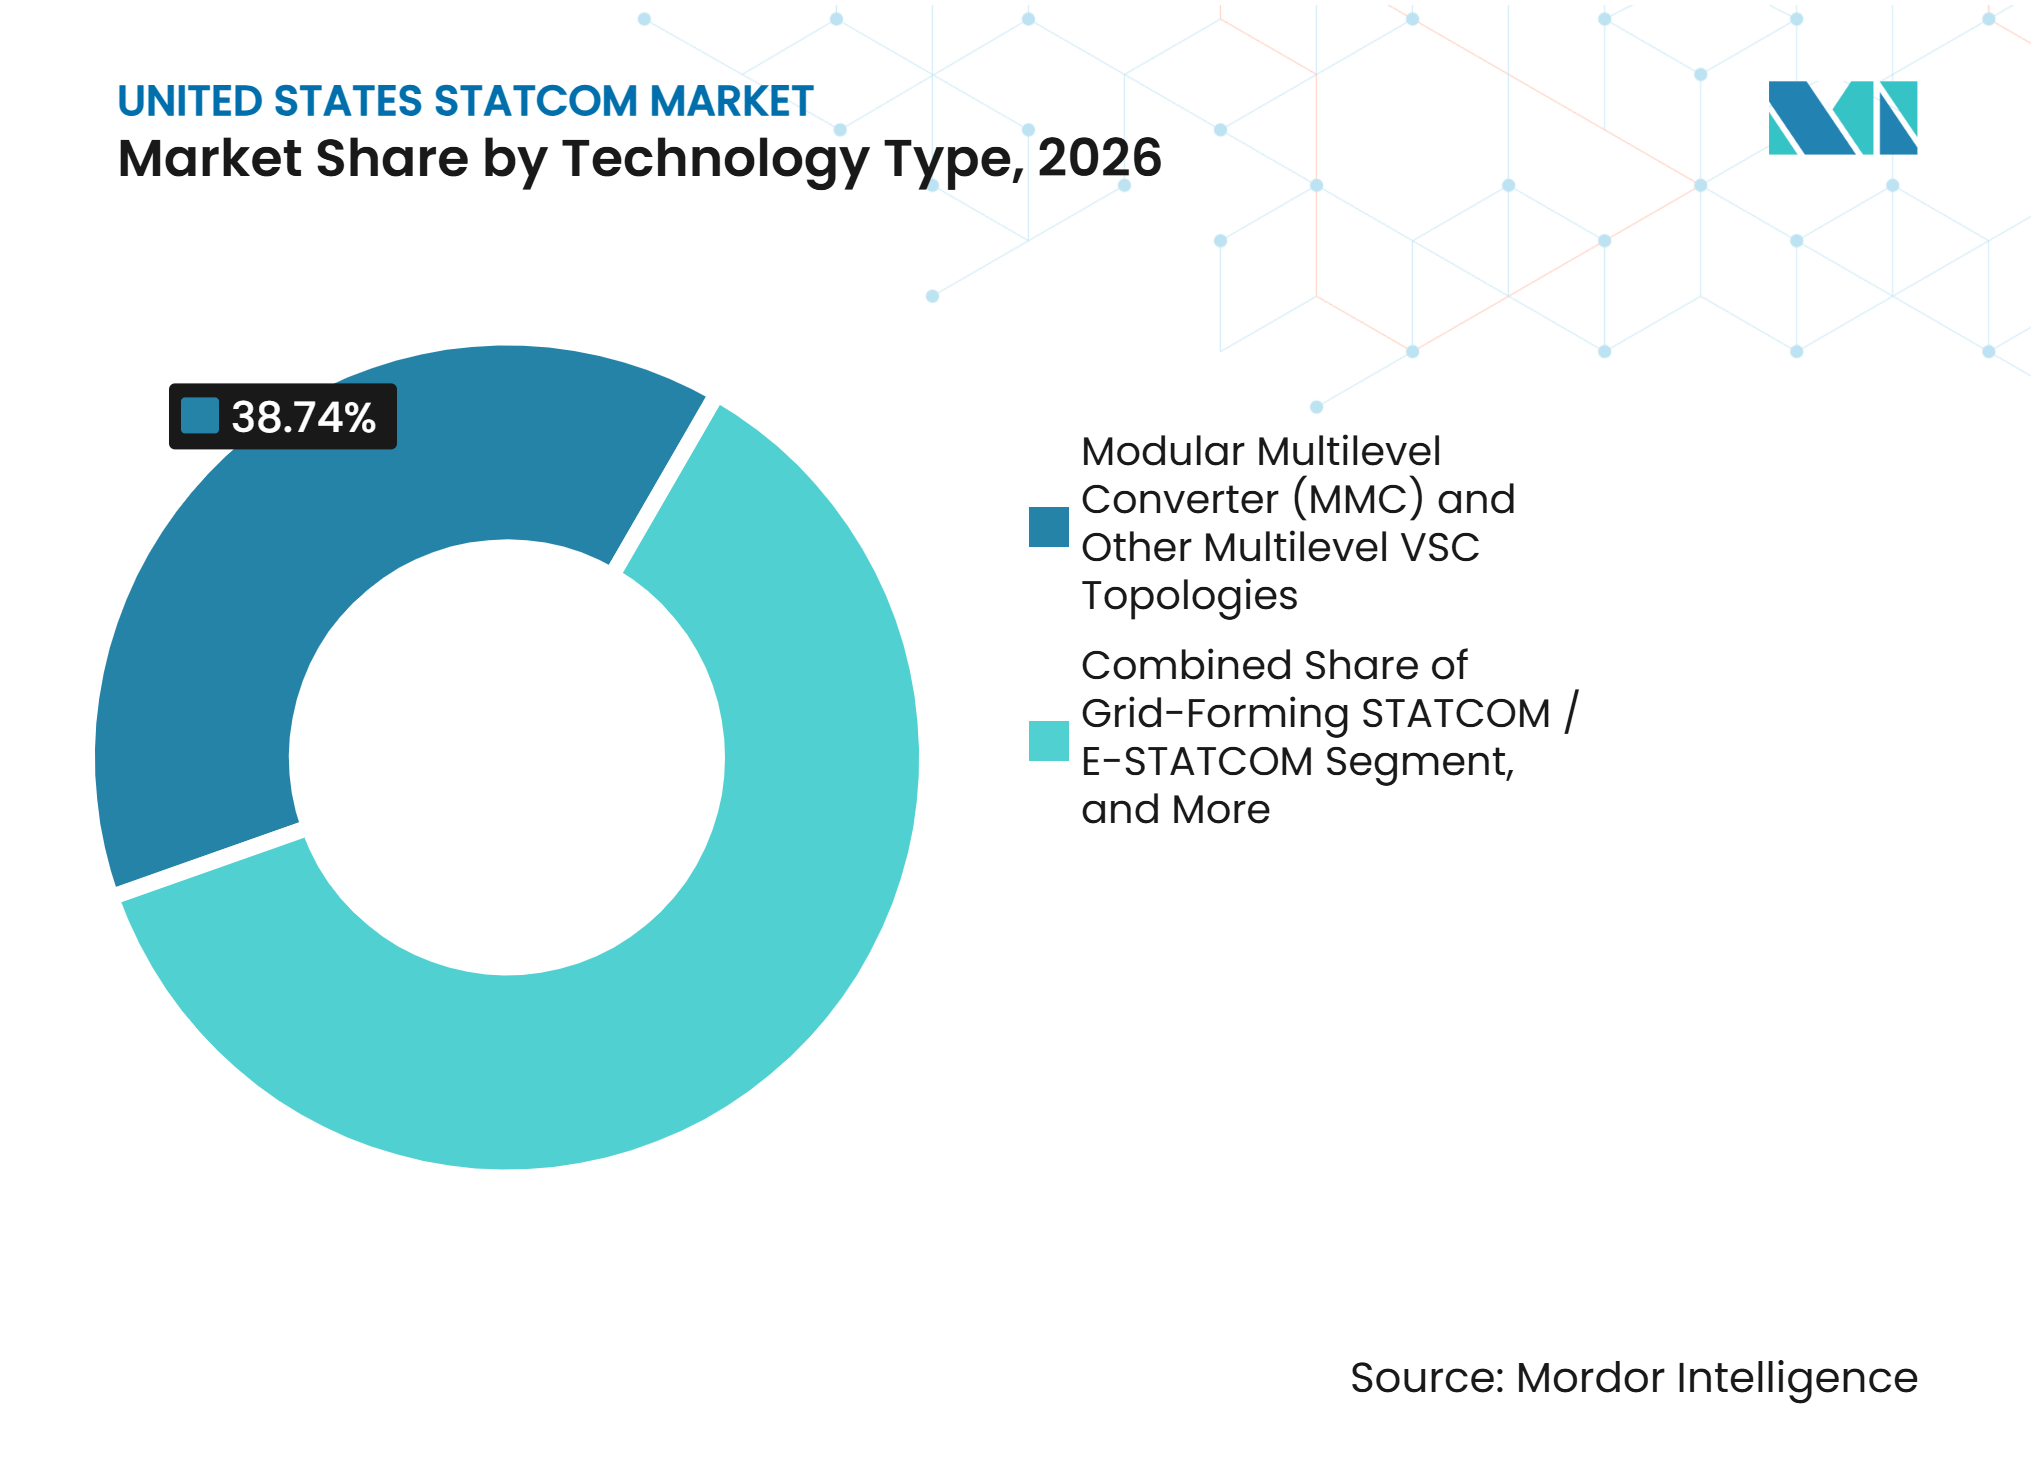
- Por tipo de tecnologia, o Conversor Multinível Modular e Outras Topologias VSC Multiníveis detinham 38,74% da participação do mercado de STATCOM dos Estados Unidos em 2026, enquanto o STATCOM de Formação de Rede e o E-STATCOM devem se expandir a um CAGR de 9,27% até 2032.
- Por classificação de potência reativa, o STATCOM de Transmissão de Grande Escala detinha 47,83% da participação de receita em 2026, enquanto o STATCOM de Distribuição e Industrial de Pequena Escala deve se expandir a um CAGR de 9,16% até 2032.
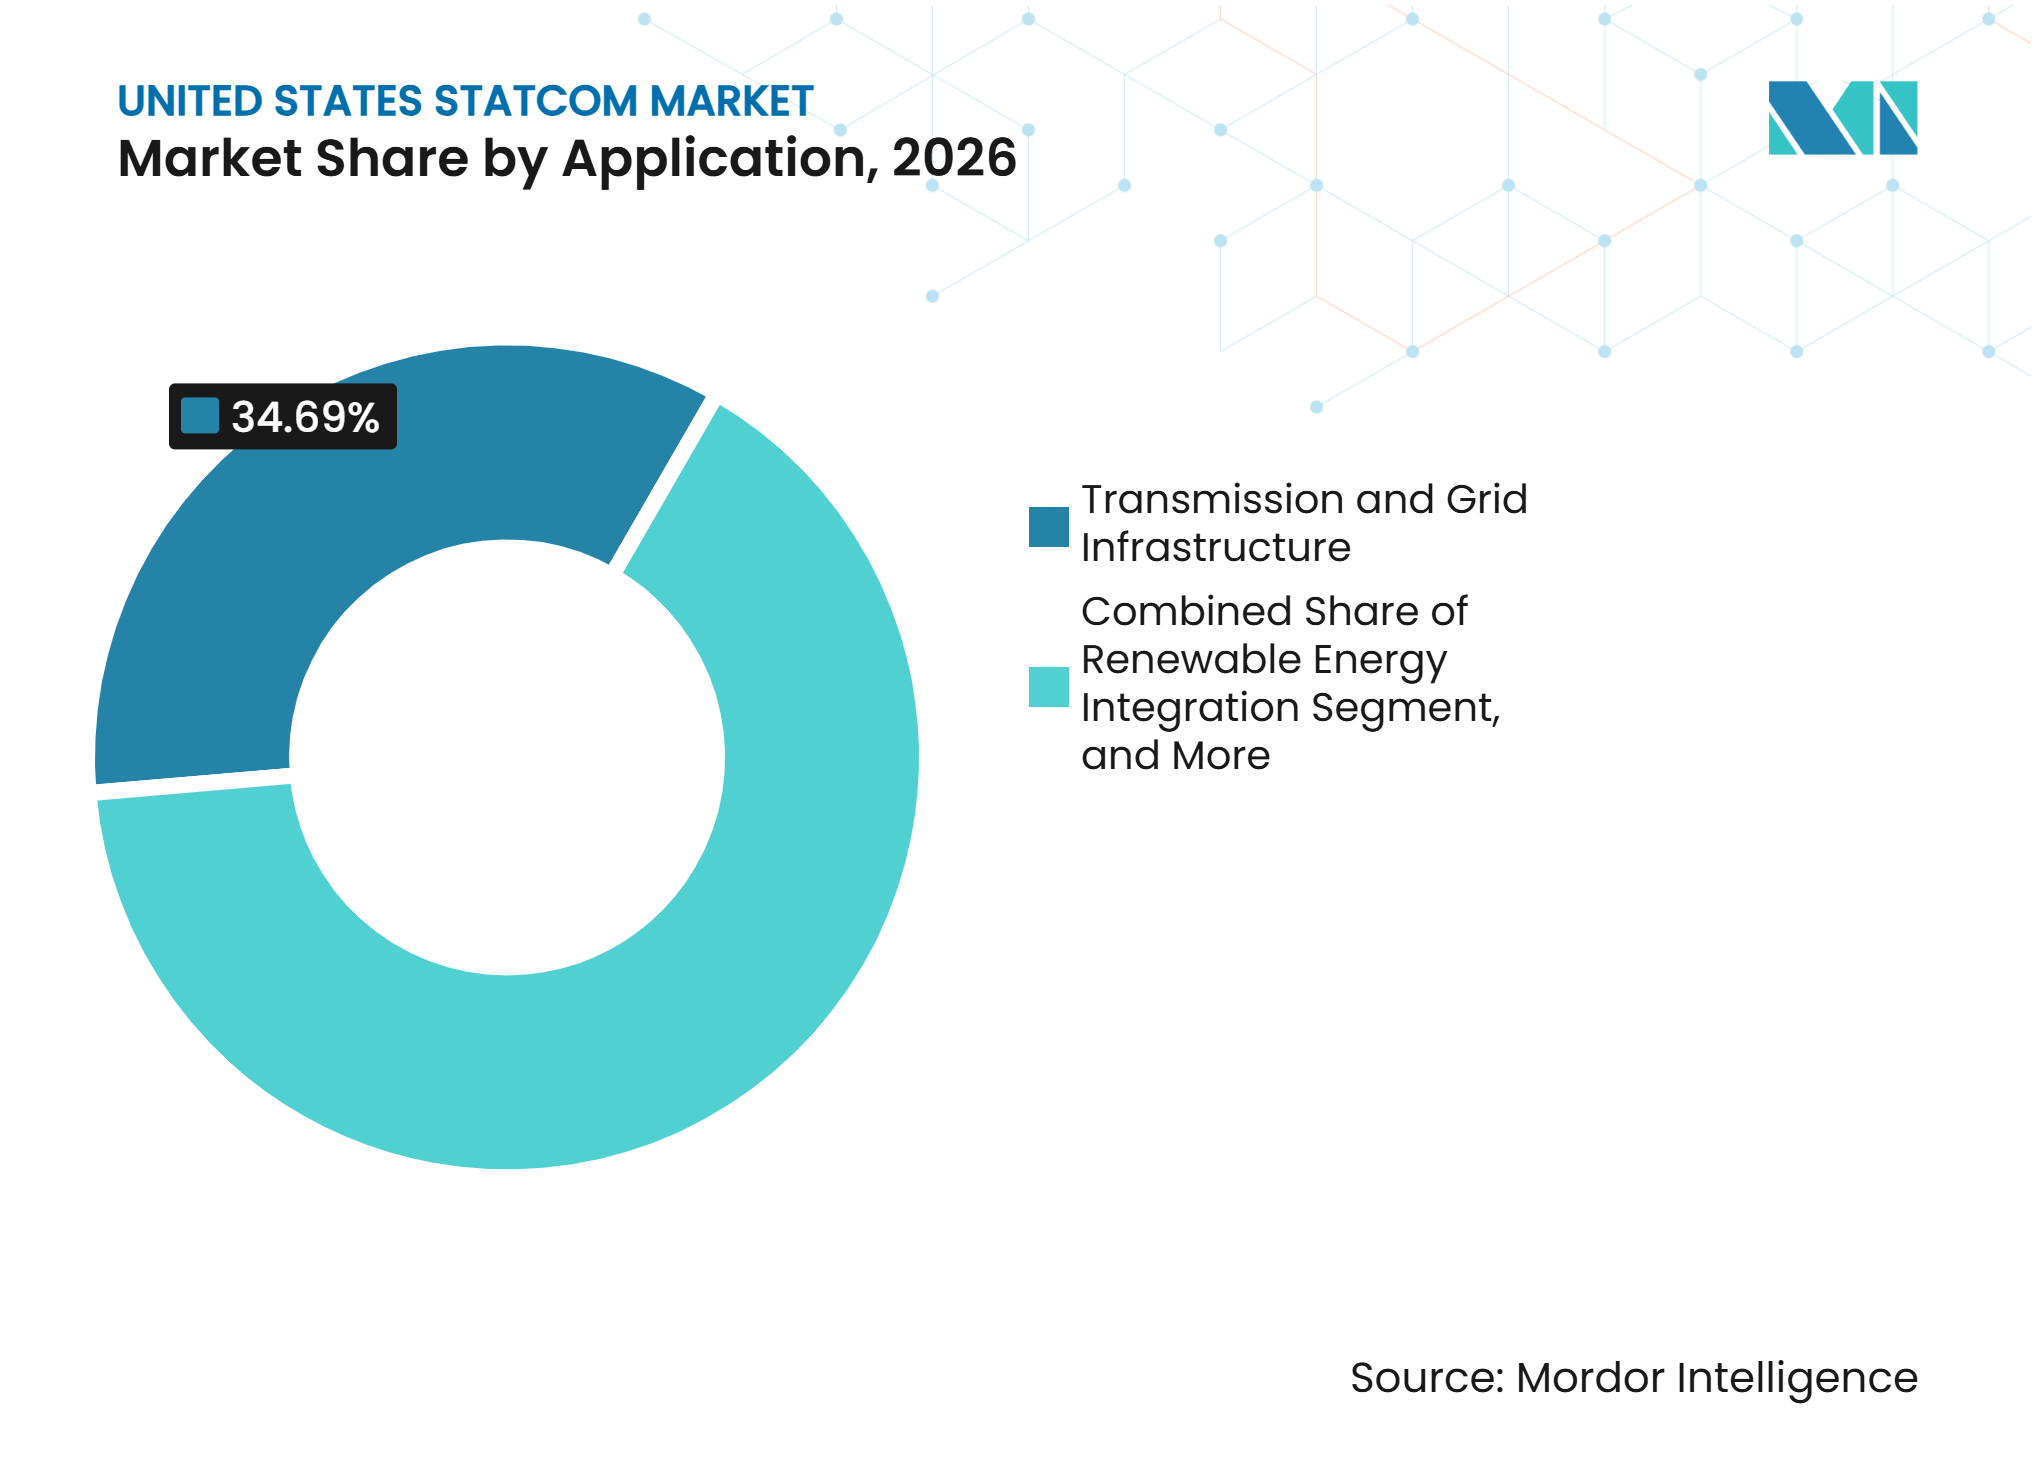
- Por aplicação, Transmissão e Infraestrutura de Rede detinha 34,69% da participação de receita em 2026, enquanto Data Centers e Infraestrutura Comercial deve se expandir a um CAGR de 9,32% até 2032.
- Por componente, as Válvulas de Conversores Eletrônicos de Potência detinham uma participação de receita de 37,92% em 2026, enquanto os Sistemas de Controle, Proteção e Monitoramento devem se expandir a um CAGR de 9,19% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento Federal e Estadual em Modernização da Rede Elétrica | +2.1% | Nacional, com concentração de adjudicações de projetos em WECC, ERCOT, MISO e PJM | Curto prazo (≤ 2 anos) |
| Interconexão de Renováveis e Conformidade com Requisitos de Continuidade Operacional | +1.8% | WECC, incluindo Califórnia e o Sudoeste, ERCOT e Midwest ISO | Médio prazo (2 a 4 anos) |
| Alívio do Congestionamento de Transmissão sem Novas Faixas de Servidão | +1.4% | Nacional, com ganhos iniciais nos corredores congestionados de PJM, MISO e ERCOT | Médio prazo (2 a 4 anos) |
| Volatilidade de Carga de Data Centers de IA e Suporte a Redes Fracas | +1.2% | ERCOT, PJM e Sudeste | Curto prazo (≤ 2 anos) |
| Requisitos de Formação de Rede de Baixa Inércia | +0.9% | WECC, ERCOT e norte do MISO | Longo prazo (≥ 4 anos) |
| Necessidades de Estabilidade de Tensão em Corredores de Transmissão de Longa Distância | +0.7% | Corredores inter-regionais do WECC, Sudeste e Mountain West | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento Federal e Estadual em Modernização da Rede Elétrica
O Departamento de Energia lançou o programa Speed to Power em setembro de 2025 para conectar o investimento na rede elétrica com confiabilidade, acessibilidade e competitividade nacional. O departamento anunciou 1,9 bilhão de USD em financiamento SPARK em março de 2026 para atualizações avançadas de transmissão dentro das faixas de servidão existentes. O SPARK apoia projetos que combinam recondutoramento com tecnologias avançadas, oferecendo às concessionárias um caminho para incorporar suporte dinâmico de tensão em pacotes de atualização mais amplos. O mercado de STATCOM dos Estados Unidos se beneficia quando as concessionárias podem considerar a compensação reativa em conjunto com o trabalho nos condutores, em vez de tratá-la como uma solicitação de capital separada. O programa Grid Resilience and Innovation Partnerships amplia a base de financiamento federal para projetos que melhoram a confiabilidade e a resiliência da rede elétrica. O financiamento por fórmula de subsídios para programas estaduais e tribais de resiliência da rede também amplia o conjunto de entidades públicas que podem avançar em investimentos de suporte à rede.
Interconexão de Renováveis e Conformidade com Requisitos de Continuidade Operacional
A Ordem nº 2023 da FERC altera a forma como os provedores de transmissão processam as solicitações de conexão de novas instalações de geração. A ordem inclui requisitos para apoiar estudos técnicos mais abrangentes e maior consistência nas análises de interconexão. Os projetos eólicos e solares precisam de desempenho de tensão confiável em seus pontos de interconexão. Os equipamentos de potência reativa dinâmica podem ajudar os projetos a atender às expectativas de continuidade operacional onde os controles de inversores isoladamente são insuficientes. O mercado de STATCOM dos Estados Unidos, portanto, tem um papel nos projetos de conexão para projetos de energia renovável localizados em partes mais fracas do sistema de transmissão. As abordagens de controle de formação de rede também abordam a redução da robustez do sistema que pode ocorrer após a desativação de geração síncrona.
Alívio do Congestionamento de Transmissão sem Novas Faixas de Servidão
Os proprietários de linhas de transmissão enfrentam longos períodos de desenvolvimento quando uma nova linha requer licenciamento, acesso a terrenos e aprovação da comunidade. As tecnologias avançadas de transmissão podem melhorar o uso do sistema nos corredores existentes e reduzir a necessidade de algumas novas faixas de servidão. Os sistemas STATCOM apoiam esse objetivo gerenciando a tensão e a potência reativa em subestações congestionadas e ao longo de linhas sobrecarregadas. O mercado de STATCOM dos Estados Unidos se beneficia de projetos que combinam melhorias no fluxo de energia com recondutoramento ou outras atualizações de rede. O programa SPARK do DOE tem como alvo específico os investimentos que podem expandir a capacidade por meio das faixas de servidão existentes. Essa abordagem pode encurtar o intervalo entre a identificação de uma restrição e a realização de uma melhoria prática na rede.
Volatilidade de Carga de Data Centers de IA e Suporte a Redes Fracas
Os grandes data centers de IA podem criar demanda de eletricidade acentuada e variável em um único ponto de conexão à rede. Um estudo revisado por pares de 2026 constatou que uma carga modelada de 1.000 MW de data center de IA reduziu as margens de estabilidade de tensão tanto em condições normais quanto em condições de contingência severa. Esse perfil operacional aumenta a necessidade de suporte de tensão responsivo próximo às subestações hospedeiras. A Siemens Energy introduziu seu produto E-STATCOM para data centers em abril de 2025, com capacidade de potência reativa e ativa suportada por armazenamento em supercapacitores. O mercado de STATCOM dos Estados Unidos pode se beneficiar onde concessionárias e operadores de campus precisam reduzir as oscilações de tensão e melhorar a qualidade da energia. O programa Speed to Power também identifica o aumento da demanda de eletricidade vinculado à computação avançada como uma razão para acelerar o investimento na rede.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Engenharia e Instalação em Nível de Projeto | -1.5% | Nacional, mais agudo para concessionárias de pequeno e médio porte no MISO e no Sudeste | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Aquisição, Interconexão e Licenciamento das Concessionárias | -1.2% | Nacional, mais severo em jurisdições sem tarifas de interconexão simplificadas | Médio prazo (2 a 4 anos) |
| Oferta Doméstica Limitada de Componentes de Eletrônica de Potência de Alta Tensão | -0.8% | Nacional, agravado pelas restrições de fornecimento de equipamentos de energia em massa | Curto prazo (≤ 2 anos) |
| Risco de Interoperabilidade, Cibersegurança e Validação de Modelos de Controle | -0.6% | Nacional, particularmente para projetos de formação de rede no WECC e no ERCOT | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Engenharia e Instalação em Nível de Projeto
Um projeto STATCOM em escala de concessionária requer estudos de engenharia, integração de proteção, obras civis, testes e comissionamento, além do hardware do conversor. Essas atividades tornam o custo instalado materialmente mais alto do que o de uma alternativa mais simples de banco de capacitores. O mercado de STATCOM dos Estados Unidos, portanto, precisa competir por capital contra soluções estáticas de menor custo, mesmo quando essas soluções oferecem capacidade de resposta menos adequada. A CPS Energy identificou dois projetos STATCOM de 300 MVAR para a rede de San Antonio com um custo total estimado de 116,5 milhões de USD.[1] As concessionárias menores podem ter mais dificuldade em recuperar esses custos de projeto por meio de tarifas reguladas. Os custos dos equipamentos também podem aumentar quando transformadores, reatores, válvulas e controles precisam ser fornecidos dentro de janelas de entrega restritas.
Longos Ciclos de Aquisição, Interconexão e Licenciamento das Concessionárias
As concessionárias frequentemente precisam de vários anos para passar da identificação de um problema de potência reativa à colocação de um sistema em operação. A FERC continua a supervisionar as ações dos provedores de transmissão necessárias para implementar a Ordem nº 2023, incluindo alterações em tarifas e processos de interconexão. Os padrões de risco da cadeia de suprimentos adicionam obrigações de revisão de fornecedores e documentação para equipamentos de rede conectados à rede. Esses processos são necessários para a confiabilidade, mas podem atrasar a aquisição de sistemas integrados de controle e monitoramento. O processo de 2025 da CPS Energy identificou uma data de necessidade de 2027 para uma unidade em San Antonio e uma data de 2029 para outra, enquanto os projetos permaneciam na fase de estimativa de custos. O mercado de STATCOM dos Estados Unidos pode ter um pipeline anunciado substancial enquanto as instalações reais progridem mais lentamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tecnologia:
Controles de Formação de Rede Ampliam o Suporte ao SistemaO Conversor Multinível Modular e Outras Topologias VSC Multiníveis detinham 38,74% da participação do mercado de STATCOM dos Estados Unidos em 2026. Sua escala, menor desempenho harmônico e flexibilidade operacional são adequados para projetos de transmissão de alto valor. Os projetos modulares podem simplificar o transporte, a montagem em fábrica, a instalação em campo e a manutenção de sistemas de alta capacidade. A configuração MMC em delta é cada vez mais relevante para projetos que requerem saída reativa substancial. Os sistemas STATCOM convencionais baseados em VSC continuam relevantes para instalações estabelecidas, trabalhos de substituição e compradores que buscam projetos operacionais familiares.
O STATCOM de Formação de Rede e o E-STATCOM devem crescer a um CAGR de 9,27% até 2032. Essa tecnologia suporta redes com altos níveis de geração baseada em inversores e menor robustez síncrona. Os projetos E-STATCOM podem combinar suporte reativo, resposta de potência ativa e suavização de carga habilitada por armazenamento. Uma pesquisa do IEEE publicada em 2025 identificou configurações MMC que podem integrar armazenamento em supercapacitores no lado CC. O CIGRE documentou a perspectiva de um proprietário sobre controles de formação de rede para projetos VSC HVDC e STATCOM em 2026.



Por Classificação de Potência Reativa:
Grandes Projetos Lideram a Receita Enquanto Unidades Menores Ganham Casos de UsoO STATCOM de Transmissão de Grande Escala detinha 47,83% da participação do mercado de STATCOM dos Estados Unidos em 2026. Os projetos de alta tensão carregam grandes valores contratuais porque requerem capacidade considerável de equipamentos e integração detalhada à rede. Sua aquisição está comumente vinculada a avaliações de confiabilidade do sistema de transmissão em massa e processos formais de planejamento de transmissão. O processo do ERCOT de julho de 2025 para a CPS Energy descreveu duas unidades planejadas de 300 MVAR para a rede de transmissão de San Antonio. As unidades de médio porte atendem a subestações regionais, corredores industriais, sistemas de concessionárias municipais e locais com necessidades específicas de tensão.
O STATCOM de Distribuição e Industrial de Pequena Escala deve crescer a um CAGR de 9,16% até 2032. Os campi de IA e os projetos de energia renovável distribuída estão criando demanda por suporte de tensão local responsivo. Esses compradores frequentemente precisam de pacotes combinados com transformadores, bancos de capacitores, reatores shunt, proteção e controles. A AMSC anunciou um contrato turnkey de 25 milhões de USD em julho de 2026 para uma solução integrada de qualidade de energia em um grande empreendimento de mineração. Esses modelos de entrega podem aumentar o valor de cada projeto em comparação com as vendas de equipamentos isolados.
Por Aplicação:
Data Centers Adicionam uma Nova Fonte de DemandaTransmissão e Infraestrutura de Rede respondeu por 34,69% do mercado de STATCOM dos Estados Unidos em 2026. O segmento é apoiado pelas necessidades de confiabilidade em subestações de transmissão e pela mudança nos fluxos de energia nas principais redes. Esses projetos podem permanecer ativos durante os ciclos de commodities porque abordam requisitos operacionais e de confiabilidade planejados. O financiamento do DOE para atualizações avançadas de transmissão pode apoiar o interesse das concessionárias em equipamentos dinâmicos de rede. A integração de energia renovável e a modernização industrial fornecem aplicações adicionais para sistemas de controle rápido de tensão.
Data Centers e Infraestrutura Comercial devem crescer a um CAGR de 9,32% até 2032. O crescimento reflete o aumento das cargas de computação de IA e os riscos de qualidade de energia associados a mudanças rápidas de carga. O estudo do IET sobre grandes cargas de data centers de IA mostrou uma redução acentuada nas margens de estabilidade de tensão modeladas durante condições severas. A oferta E-STATCOM da Siemens Energy de 2025 combina suporte reativo com capacidade de potência ativa para ambientes de data centers.[2] A eletrificação ferroviária introduz um caso de uso adicional no qual as cargas de tração requerem gerenciamento rápido de tensão.

Por Componente:
Controles Ganham Importância ao Lado do Hardware do ConversorAs Válvulas de Conversores Eletrônicos de Potência responderam por 37,92% do mercado de STATCOM dos Estados Unidos em 2026. Os conjuntos de válvulas baseados em IGBT continuam sendo centrais para o processo de conversão e respondem por grande parte do valor do equipamento. Os transformadores e reatores de conversores conectam o sistema de transmissão ao estágio do conversor e podem afetar os cronogramas de construção. A Hitachi anunciou mais de 1 bilhão de USD em investimentos em fabricação de equipamentos para rede elétrica nos EUA em setembro de 2025, incluindo capacidade para transformadores e componentes de alta tensão. Os filtros harmônicos e capacitores gerenciam os efeitos de chaveamento e atendem aos requisitos de qualidade de energia específicos do projeto.
Os Sistemas de Controle, Proteção e Monitoramento devem crescer a um CAGR de 9,19% até 2032. Os sistemas de formação de rede requerem modelagem avançada, validação, coordenação de proteção e monitoramento confiável em comparação com dispositivos reativos convencionais. A FERC orientou a NERC a desenvolver padrões de gestão de risco da cadeia de suprimentos para determinados equipamentos conectados à rede durante 2025. Essa influência regulatória aumenta a importância de controles seguros, revisão de fornecedores e práticas documentadas de cibersegurança. A Hitachi Energy anunciou um Centro de Competência em Eletrônica de Potência de 10 milhões de USD na Carolina do Norte em abril de 2026.
Análise Geográfica
Califórnia e a Interconexão Ocidental
A Califórnia e a Interconexão Ocidental têm uma forte necessidade de suporte dinâmico de tensão à medida que os recursos renováveis alteram os fluxos de energia ao longo de longos caminhos de transmissão. O mercado de STATCOM dos Estados Unidos é apoiado nessa área pelas necessidades de planejamento em subestações de alta tensão e pontos de conexão de renováveis remotos. O financiamento federal para tecnologias avançadas dentro das faixas de servidão existentes pode apoiar projetos em corredores ocidentais congestionados. Os controles de formação de rede estão se tornando mais relevantes onde os recursos baseados em inversores reduzem a robustez convencional do sistema. O trabalho do CIGRE de 2026 sobre projetos VSC HVDC e STATCOM de formação de rede reflete esse foco operacional.
Texas e a Área de Atuação do ERCOT
O Texas tem uma demanda clara por equipamentos de potência reativa porque combina recursos renováveis, crescimento rápido de carga e uma rede eletricamente isolada. A CPS Energy identificou duas unidades STATCOM de 300 MVAR para sua rede de transmissão de San Antonio em um processo de planejamento do ERCOT de julho de 2025.[3] Os projetos tinham como objetivo atender às necessidades de confiabilidade com datas-alvo em 2027 e 2029. As grandes conexões de data centers adicionam pressão de tensão e qualidade de energia para a rede do Texas. O ERCOT selecionou a GE Vernova para uma prova de conceito de uma plataforma de conscientização de distribuição em outubro de 2025.
Mercados do Leste e Outras Regiões dos EUA
O PJM e o MISO enfrentam crescentes necessidades de gerenciamento de tensão à medida que cargas industriais e recursos renováveis se conectam em amplos sistemas de transmissão. As áreas norte do MISO podem exigir capacidade de formação de rede à medida que os recursos eólicos e as desativações de geradores reduzem a robustez do sistema. O Sudeste tem uma necessidade crescente de suporte reativo à medida que os planos para geração renovável e offshore aumentam os requisitos de conexão costeira. A Versant Power comissionou um STATCOM de ±150 MVAR na Subestação Tunk Lake, no Maine, em maio de 2025, para apoiar conexões de energia limpa e melhorar o desempenho de tensão.
Cenário Competitivo
Concentração do Mercado
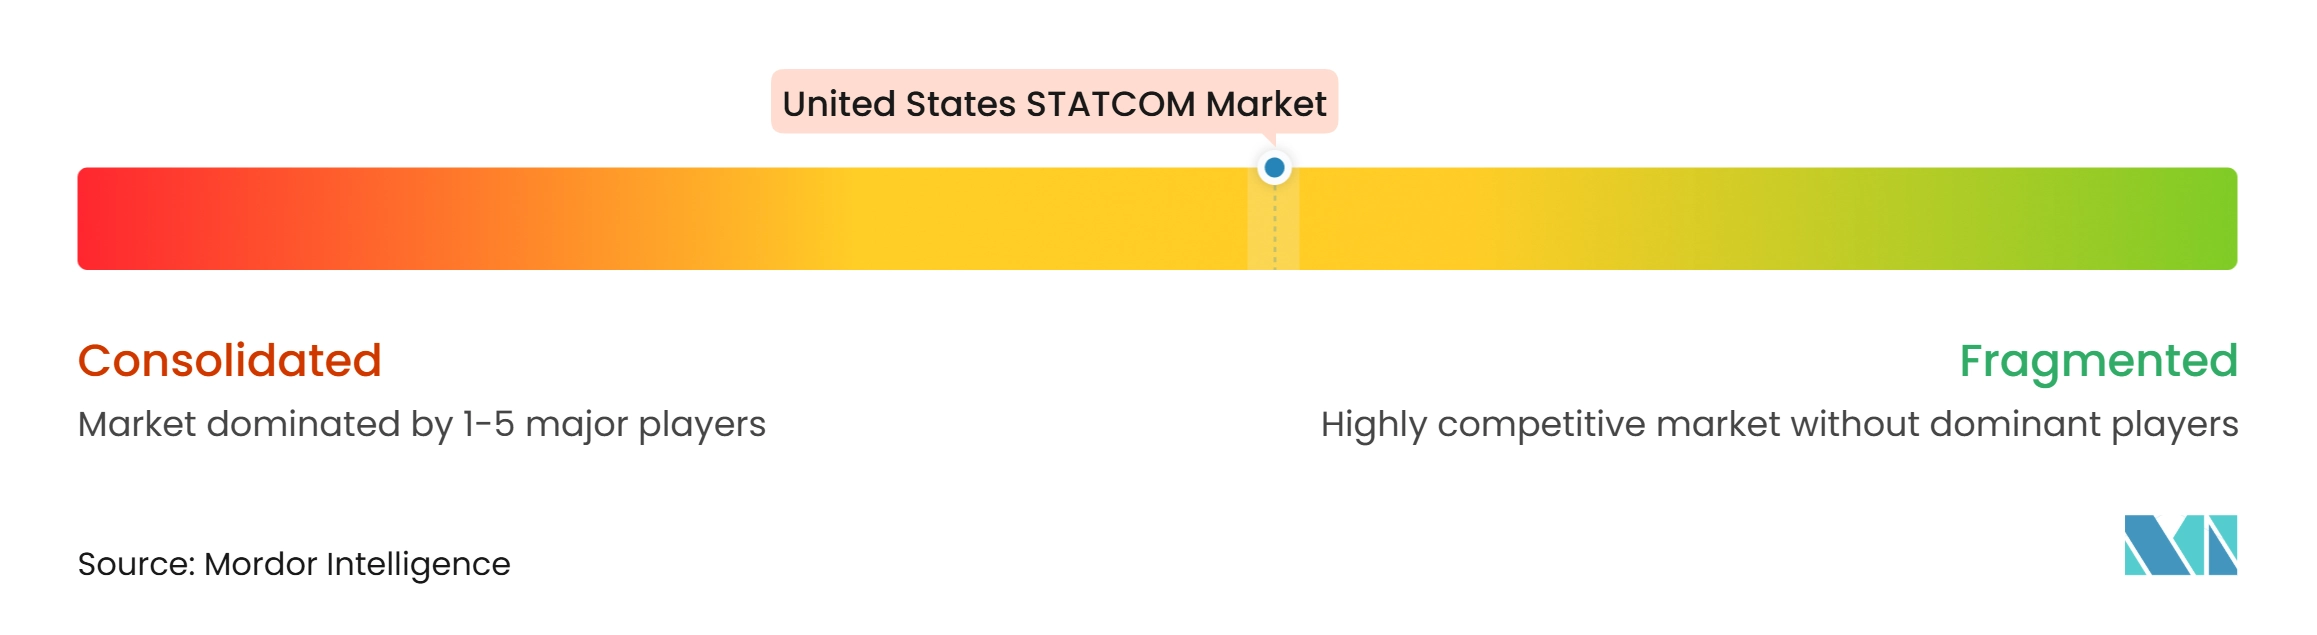
O mercado de STATCOM dos Estados Unidos é moderadamente concentrado em projetos de transmissão de concessionárias porque um grupo limitado de fornecedores pode atender aos complexos requisitos de engenharia, testes e entrega. A Siemens Energy, a Hitachi Energy e a GE Vernova têm posições fortes em grandes adjudicações de projetos e tecnologias de rede relacionadas. A Hitachi Energy anunciou um investimento de 10 milhões de USD em um Centro de Competência em Eletrônica de Potência na Carolina do Norte em abril de 2026. A instalação expande a engenharia local, os testes e a integração de sistemas para soluções de potência reativa e HVDC no mercado de STATCOM dos Estados Unidos. Sua expansão de fabricação apoia uma estratégia baseada na disponibilidade de componentes e no suporte de entrega mais próximo.
A diferenciação tecnológica está se tornando mais importante à medida que os compradores buscam suporte para redes fracas e grandes cargas variáveis. A GE Vernova oferece uma solução STATCOM para fortalecer as redes e apoiar a expansão da energia renovável.[4] A Siemens Energy desenvolveu o E-STATCOM para uso em data centers, combinando suporte reativo e resposta de potência ativa em um único sistema. A GE Vernova e a Smart Wires assinaram um memorando em junho de 2025 para explorar a implantação combinada de FACTS e compensação série modular. Esses movimentos mostram os fornecedores expandindo de vendas de equipamentos para pacotes mais amplos de suporte à rede.
A American Superconductor está buscando a entrega turnkey para aplicações industriais e de concessionárias. A empresa anunciou um contrato integrado de qualidade de energia de 25 milhões de USD para um grande empreendimento de mineração em julho de 2026. O escopo incluiu tecnologia STATCOM modular, capacitores, reatores, um transformador, equipamentos de manobra e equipamentos de proteção e controle. Os padrões da cadeia de suprimentos podem favorecer fornecedores com processos estabelecidos de engenharia, fabricação e cibersegurança.
Líderes do Setor de STATCOM dos Estados Unidos
-
American Superconductor Corporation
-
Siemens Energy AG
-
GE Vernova Inc.
-
Eaton Corporation plc
-
Toshiba Energy Systems and Solutions Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de STATCOM dos Estados Unidos Empresas cobertas neste relatório
- American Superconductor Corporation
- Siemens Energy AG
- GE Vernova Inc.
- Eaton Corporation plc
- Toshiba Energy Systems and Solutions Corporation
- Hyosung Heavy Industries Corporation
- Hitachi Energy Ltd.
- Ingeteam Power Technology, S.A.
- JEMA Energy, S.A.
- Nidec Conversion
- S&C Electric Company
- Merus Power Plc
- Comsys AB
- CG Power and Industrial Solutions Limited
- Mitsubishi Electric Corporation
Desenvolvimentos industriais recentes em Mercado de STATCOM dos Estados Unidos
- Setembro de 2026: A Hitachi anunciou planos para uma instalação de fabricação de transformadores de 528 milhões de USD em Gallman, Mississippi, descrita como a pedra angular de seu programa de expansão de fabricação nos EUA de aproximadamente 1,5 bilhão de USD. A instalação mais que dobrará a capacidade de produção de transformadores da Hitachi Energy nos EUA e está programada para iniciar a produção em 2029, reduzindo os prazos de entrega de componentes domésticos para projetos STATCOM e HVDC que requerem transformadores de conversores compatíveis como parte de sua lista de materiais.
- Julho de 2026: A American Superconductor Corporation obteve um contrato turnkey de 25 milhões de USD de uma concessionária norte-americana para entregar uma solução integrada de qualidade de energia para um grande empreendimento de mineração. O escopo combina tecnologia STATCOM modular, bancos de capacitores em invólucro metálico, reatores shunt, um transformador de potência de 138 kV, equipamentos de manobra e equipamentos de proteção e controle sob um único contrato de engenharia, aquisição e comissionamento, representando o maior pedido individual de empreendimento de mineração da empresa e uma demonstração da alavancagem de receita do modelo de soluções integradas sobre o fornecimento de equipamentos isolados.
- Abril de 2026: A Hitachi Energy anunciou um Centro de Competência em Eletrônica de Potência de 10 milhões de USD em Cary, Carolina do Norte, com inauguração prevista para o outono de 2026, criando 150 novos empregos e expandindo as capacidades locais de engenharia, testes e integração de sistemas para sistemas de compensação reativa e HVDC. A instalação de 32.000 pés quadrados serve como o principal hub dos EUA da Hitachi Energy para entrega de produtos STATCOM e de potência reativa, apoiando diretamente os requisitos de conteúdo doméstico emergentes dos frameworks FERC CIP e de Ordens Executivas.
- Março de 2026: O Escritório de Eletricidade do Departamento de Energia dos EUA anunciou aproximadamente 1,9 bilhão de USD em financiamento competitivo sob o programa SPARK para atualizações de tecnologia de transmissão avançada dentro das faixas de servidão existentes. O programa prioriza projetos que implantam recondutoramento juntamente com tecnologias de transmissão avançadas, incluindo STATCOMs, com documentos conceituais com prazo de entrega em abril de 2026 e seleções de projetos previstas para agosto de 2026, estabelecendo um pipeline de aquisição de curto prazo definido para ativos de compensação reativa em 26 estados.
Escopo do Relatório do Mercado de STATCOM dos Estados Unidos
O mercado de STATCOM dos Estados Unidos compreende a venda e a implantação de compensadores síncronos estáticos (STATCOMs), que são dispositivos eletrônicos de potência utilizados para regular a tensão, melhorar a qualidade da energia e aumentar a estabilidade da rede. As concessionárias e as instalações industriais utilizam sistemas STATCOM para fornecer compensação de potência reativa, apoiar a integração de energia renovável e manter redes confiáveis de transmissão e distribuição de eletricidade.
O Relatório do Mercado de STATCOM dos Estados Unidos é Segmentado por Tipo de Tecnologia (Conversor Multinível Modular (MMC) e Outras Topologias VSC Multiníveis, STATCOM Convencional Baseado em Conversor de Fonte de Tensão (VSC), STATCOM de Formação de Rede / E-STATCOM e STATCOM de Média Tensão e Distribuição), Classificação de Potência Reativa (STATCOM de Transmissão de Grande Escala, STATCOM de Médio Porte e STATCOM de Distribuição e Industrial de Pequena Escala), Aplicação (Transmissão e Infraestrutura de Rede, Integração de Energia Renovável, Industrial e Manufatura, Data Centers e Infraestrutura Comercial e Eletrificação Ferroviária e Outras Aplicações) e Componente (Válvulas de Conversores Eletrônicos de Potência, Transformadores e Reatores de Conversores, Capacitores e Filtros Harmônicos, Sistemas de Controle, Proteção e Monitoramento e Sistemas de Resfriamento e Componentes Auxiliares). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Conversor Multinível Modular (MMC) e Outras Topologias VSC Multiníveis |
| STATCOM Convencional Baseado em Conversor de Fonte de Tensão (VSC) |
| STATCOM de Formação de Rede / E-STATCOM |
| STATCOM de Média Tensão e Distribuição |
| STATCOM de Transmissão de Grande Escala |
| STATCOM de Médio Porte |
| STATCOM de Distribuição e Industrial de Pequena Escala |
| Transmissão e Infraestrutura de Rede |
| Integração de Energia Renovável |
| Industrial e Manufatura |
| Data Centers e Infraestrutura Comercial |
| Eletrificação Ferroviária e Outras Aplicações |
| Válvulas de Conversores Eletrônicos de Potência |
| Transformadores e Reatores de Conversores |
| Capacitores e Filtros Harmônicos |
| Sistemas de Controle, Proteção e Monitoramento |
| Sistemas de Resfriamento e Componentes Auxiliares |
| Por Tipo de Tecnologia | Conversor Multinível Modular (MMC) e Outras Topologias VSC Multiníveis |
| STATCOM Convencional Baseado em Conversor de Fonte de Tensão (VSC) | |
| STATCOM de Formação de Rede / E-STATCOM | |
| STATCOM de Média Tensão e Distribuição | |
| Por Classificação de Potência Reativa | STATCOM de Transmissão de Grande Escala |
| STATCOM de Médio Porte | |
| STATCOM de Distribuição e Industrial de Pequena Escala | |
| Por Aplicação | Transmissão e Infraestrutura de Rede |
| Integração de Energia Renovável | |
| Industrial e Manufatura | |
| Data Centers e Infraestrutura Comercial | |
| Eletrificação Ferroviária e Outras Aplicações | |
| Por Componente | Válvulas de Conversores Eletrônicos de Potência |
| Transformadores e Reatores de Conversores | |
| Capacitores e Filtros Harmônicos | |
| Sistemas de Controle, Proteção e Monitoramento | |
| Sistemas de Resfriamento e Componentes Auxiliares |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de STATCOM dos Estados Unidos?
Espera-se que o mercado de STATCOM dos Estados Unidos aumente de 473,51 milhões de USD em 2026 para 512,99 milhões de USD em 2027 e 779,56 milhões de USD até 2032.
Qual é a taxa de crescimento projetada para os sistemas STATCOM nos Estados Unidos?
O CAGR previsto é de 8,34% de 2027 a 2032. A modernização da rede, as conexões de renováveis e o suporte a grandes cargas são os principais fatores de crescimento.
Qual tecnologia STATCOM está crescendo mais rapidamente?
O STATCOM de Formação de Rede e o E-STATCOM devem registrar o maior CAGR tecnológico de 9,27% até 2032.
Por que os data centers estão adotando suporte dinâmico de tensão?
Os grandes data centers de IA podem criar mudanças rápidas de carga que reduzem as margens de estabilidade de tensão, aumentando a demanda por suporte local de potência reativa e ativa.
Qual aplicação tem a previsão de crescimento mais forte?
Data Centers e Infraestrutura Comercial deve crescer a um CAGR de 9,32% até 2032.
O que limita a implantação de projetos STATCOM?
Altos custos de projeto, longos ciclos de aquisição das concessionárias, disponibilidade de componentes e requisitos de validação de controle podem atrasar a instalação.