
Taille et Part du Marché des STATCOM aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
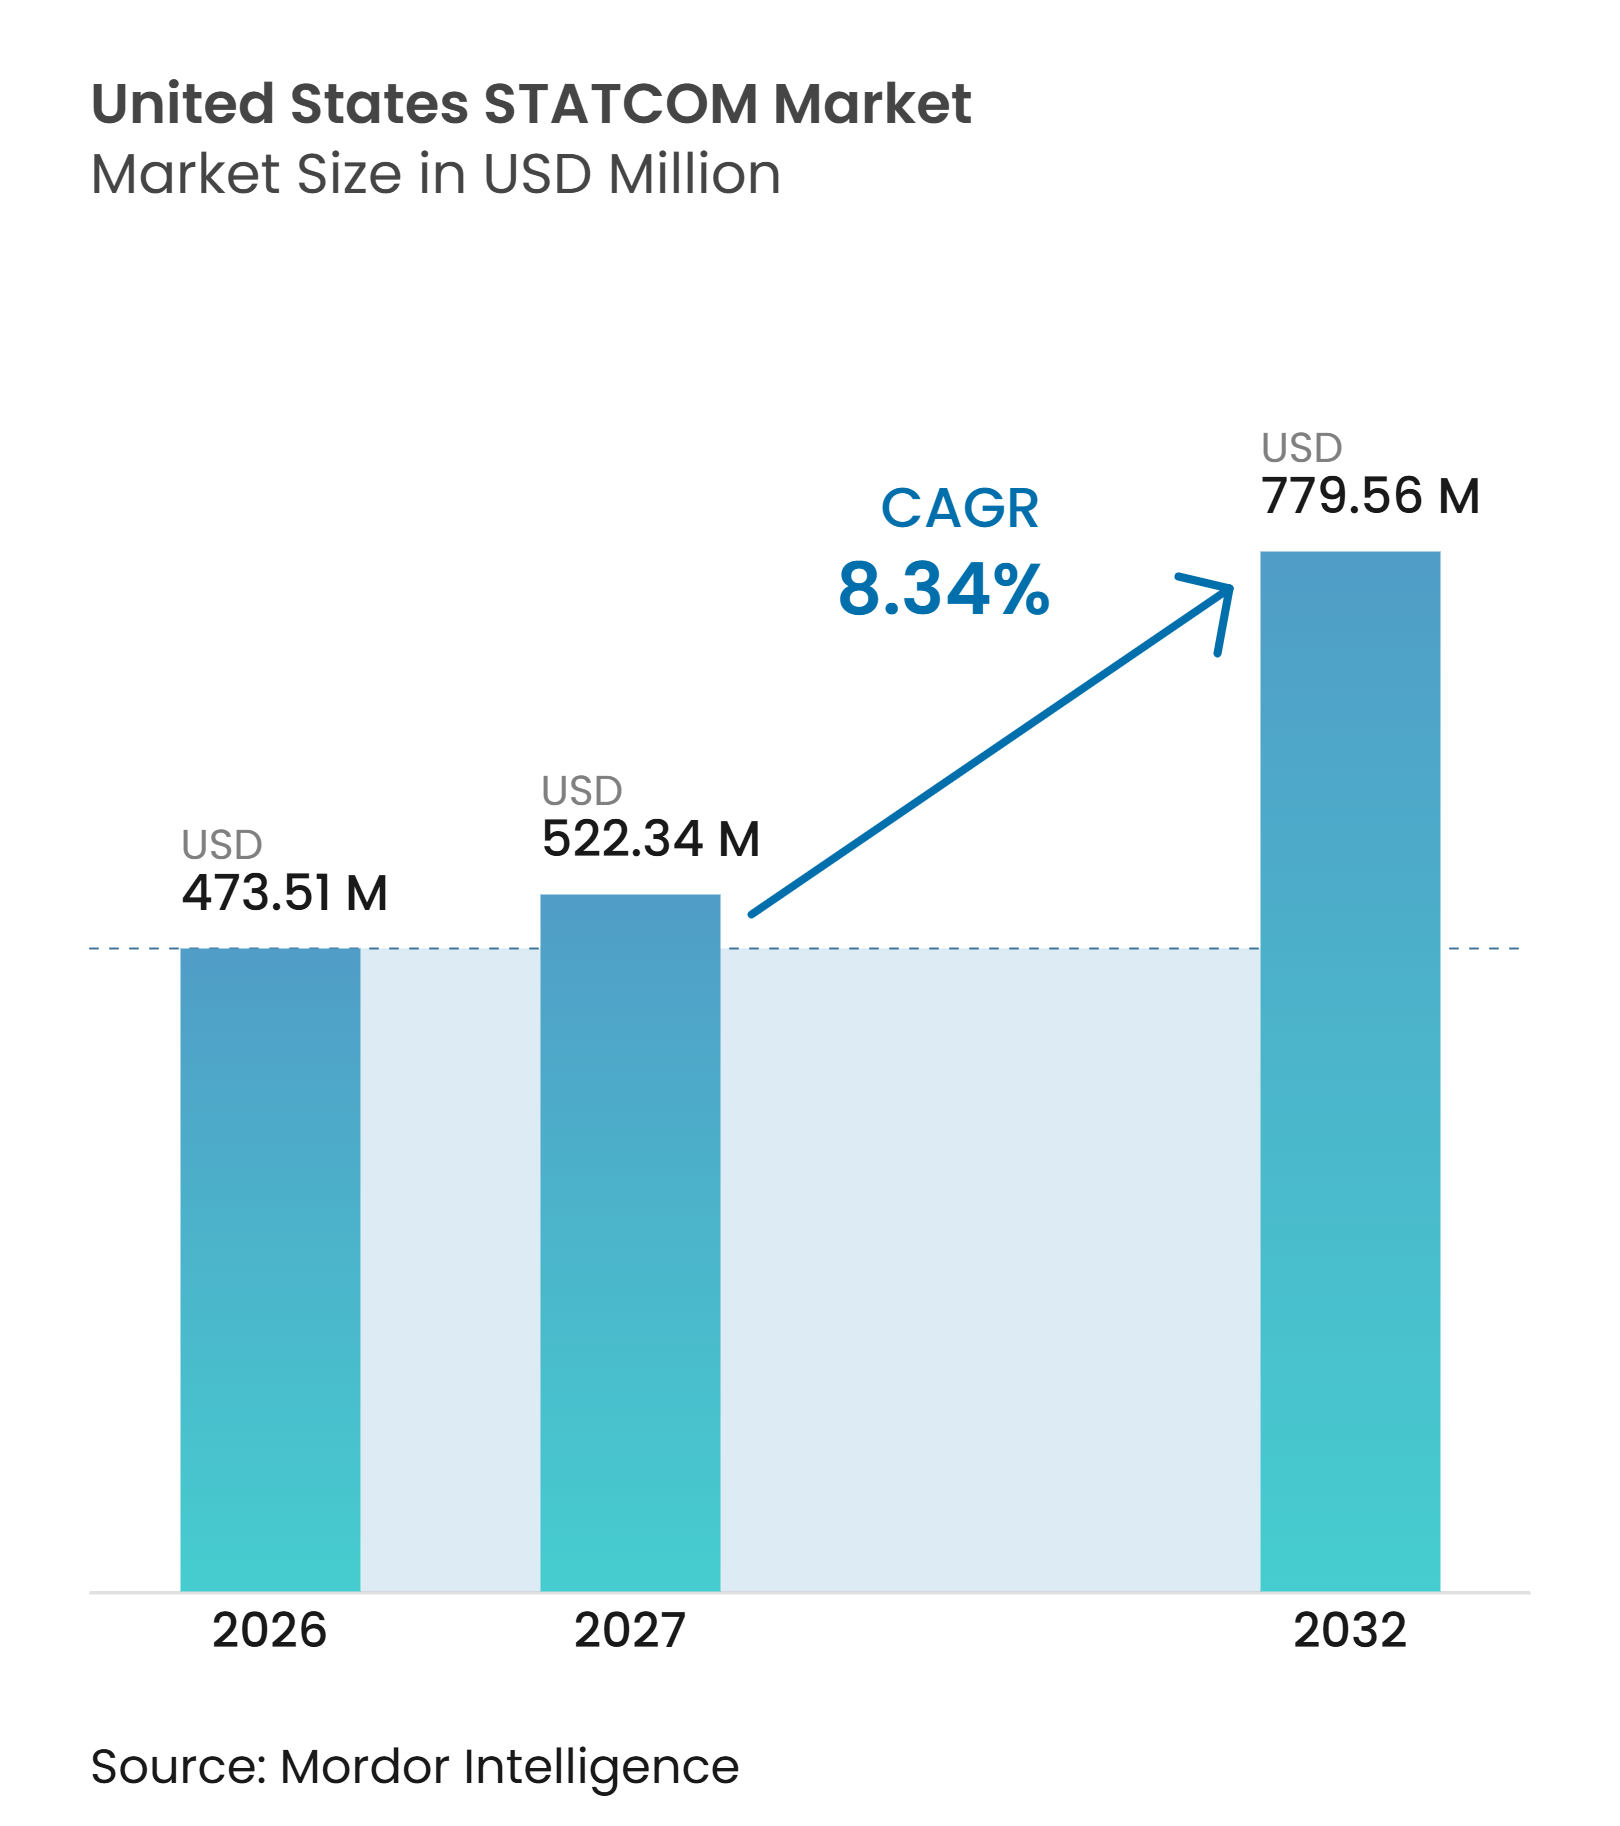
| Taille du marché de l'année de base (2026) | 473.51 Millions de dollars américains |
| Taille du Marché (2027) | 522.34 Millions de dollars américains |
| Taille du Marché (2032) | 779.56 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.34 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des STATCOM aux États-Unis par Mordor Intelligence
La taille du marché des STATCOM aux États-Unis devrait augmenter de 473,51 millions USD en 2026 à 512,99 millions USD en 2027 et atteindre 779,56 millions USD d'ici 2032, avec un CAGR de 8,34% sur la période 2027-2032. Le marché des STATCOM aux États-Unis bénéficie du soutien des modernisations du réseau qui augmentent la capacité de transit au sein des couloirs de transport existants. Les programmes fédéraux créent des voies d'approvisionnement plus claires pour les équipements de transport avancés et les systèmes de soutien au réseau associés. La production d'énergie renouvelable et les grandes charges de centres de données augmentent la valeur du contrôle rapide de la tension aux points de connexion sous contrainte. Les fournisseurs répondent avec des commandes de formation de réseau, un soutien en puissance active et une livraison de projets groupés. Les longs délais d'approvisionnement en équipements, les processus d'approvisionnement et les exigences de validation des commandes continuent de façonner le calendrier des projets sur le marché des STATCOM aux États-Unis.
Points Clés du Rapport
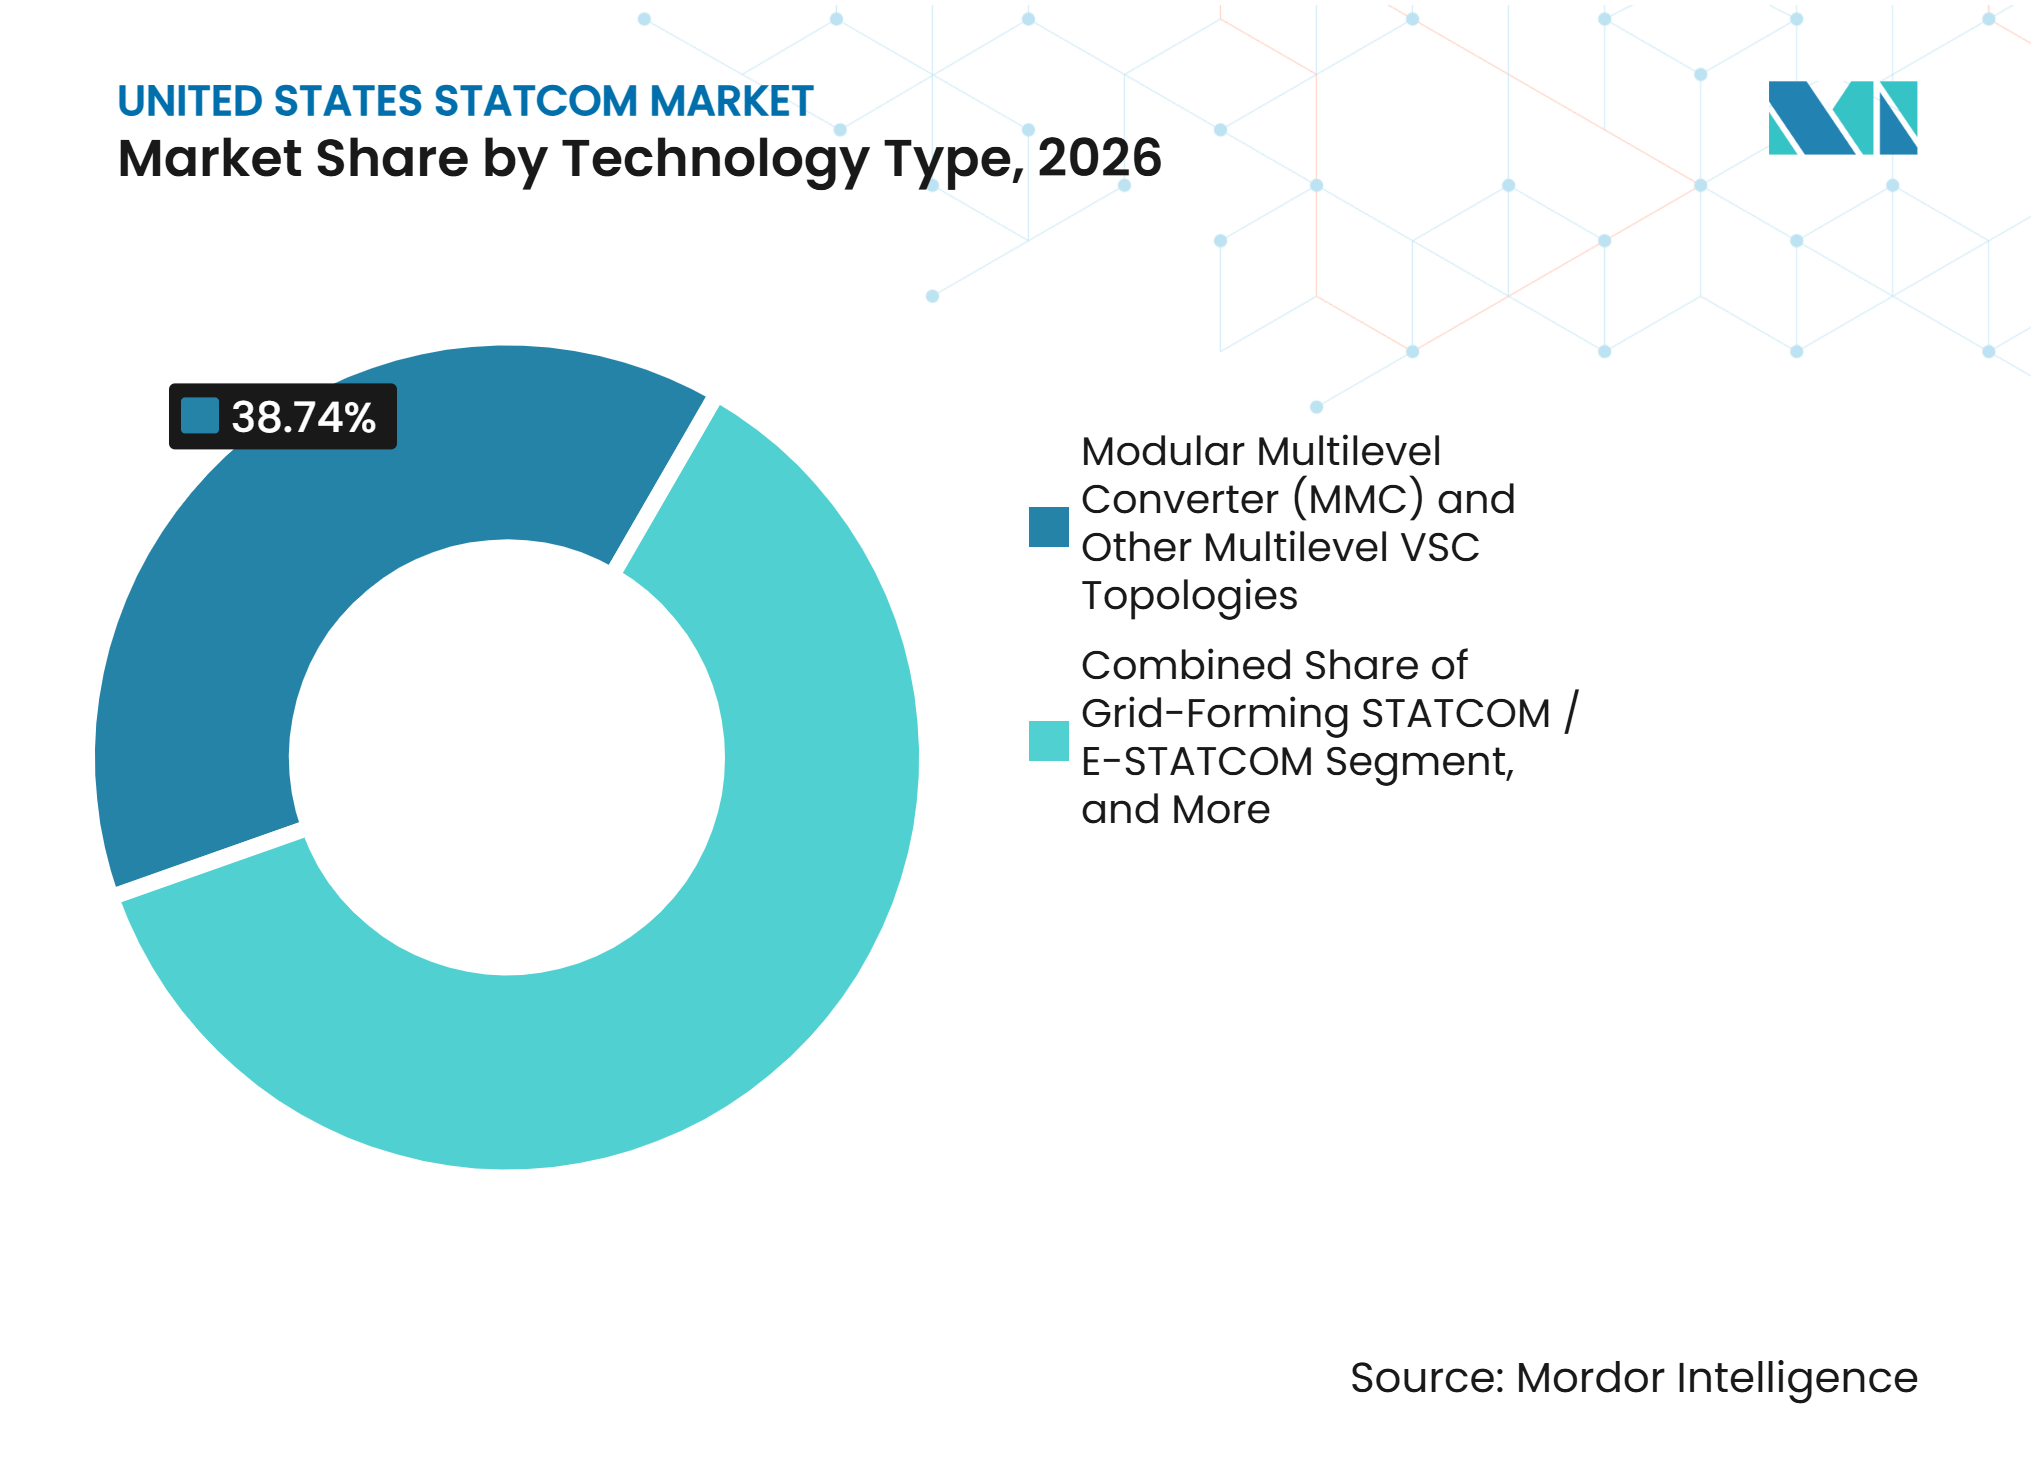
- Par type de technologie, le convertisseur modulaire multiniveaux et les autres topologies VSC multiniveaux détenaient 38,74% de la part du marché des STATCOM aux États-Unis en 2026, tandis que le STATCOM à formation de réseau et l'E-STATCOM devraient se développer à un CAGR de 9,27% jusqu'en 2032.
- Par puissance réactive nominale, le STATCOM de transport à grande échelle détenait une part de revenus de 47,83% en 2026, tandis que le STATCOM de distribution et industriel à petite échelle devrait se développer à un CAGR de 9,16% jusqu'en 2032.
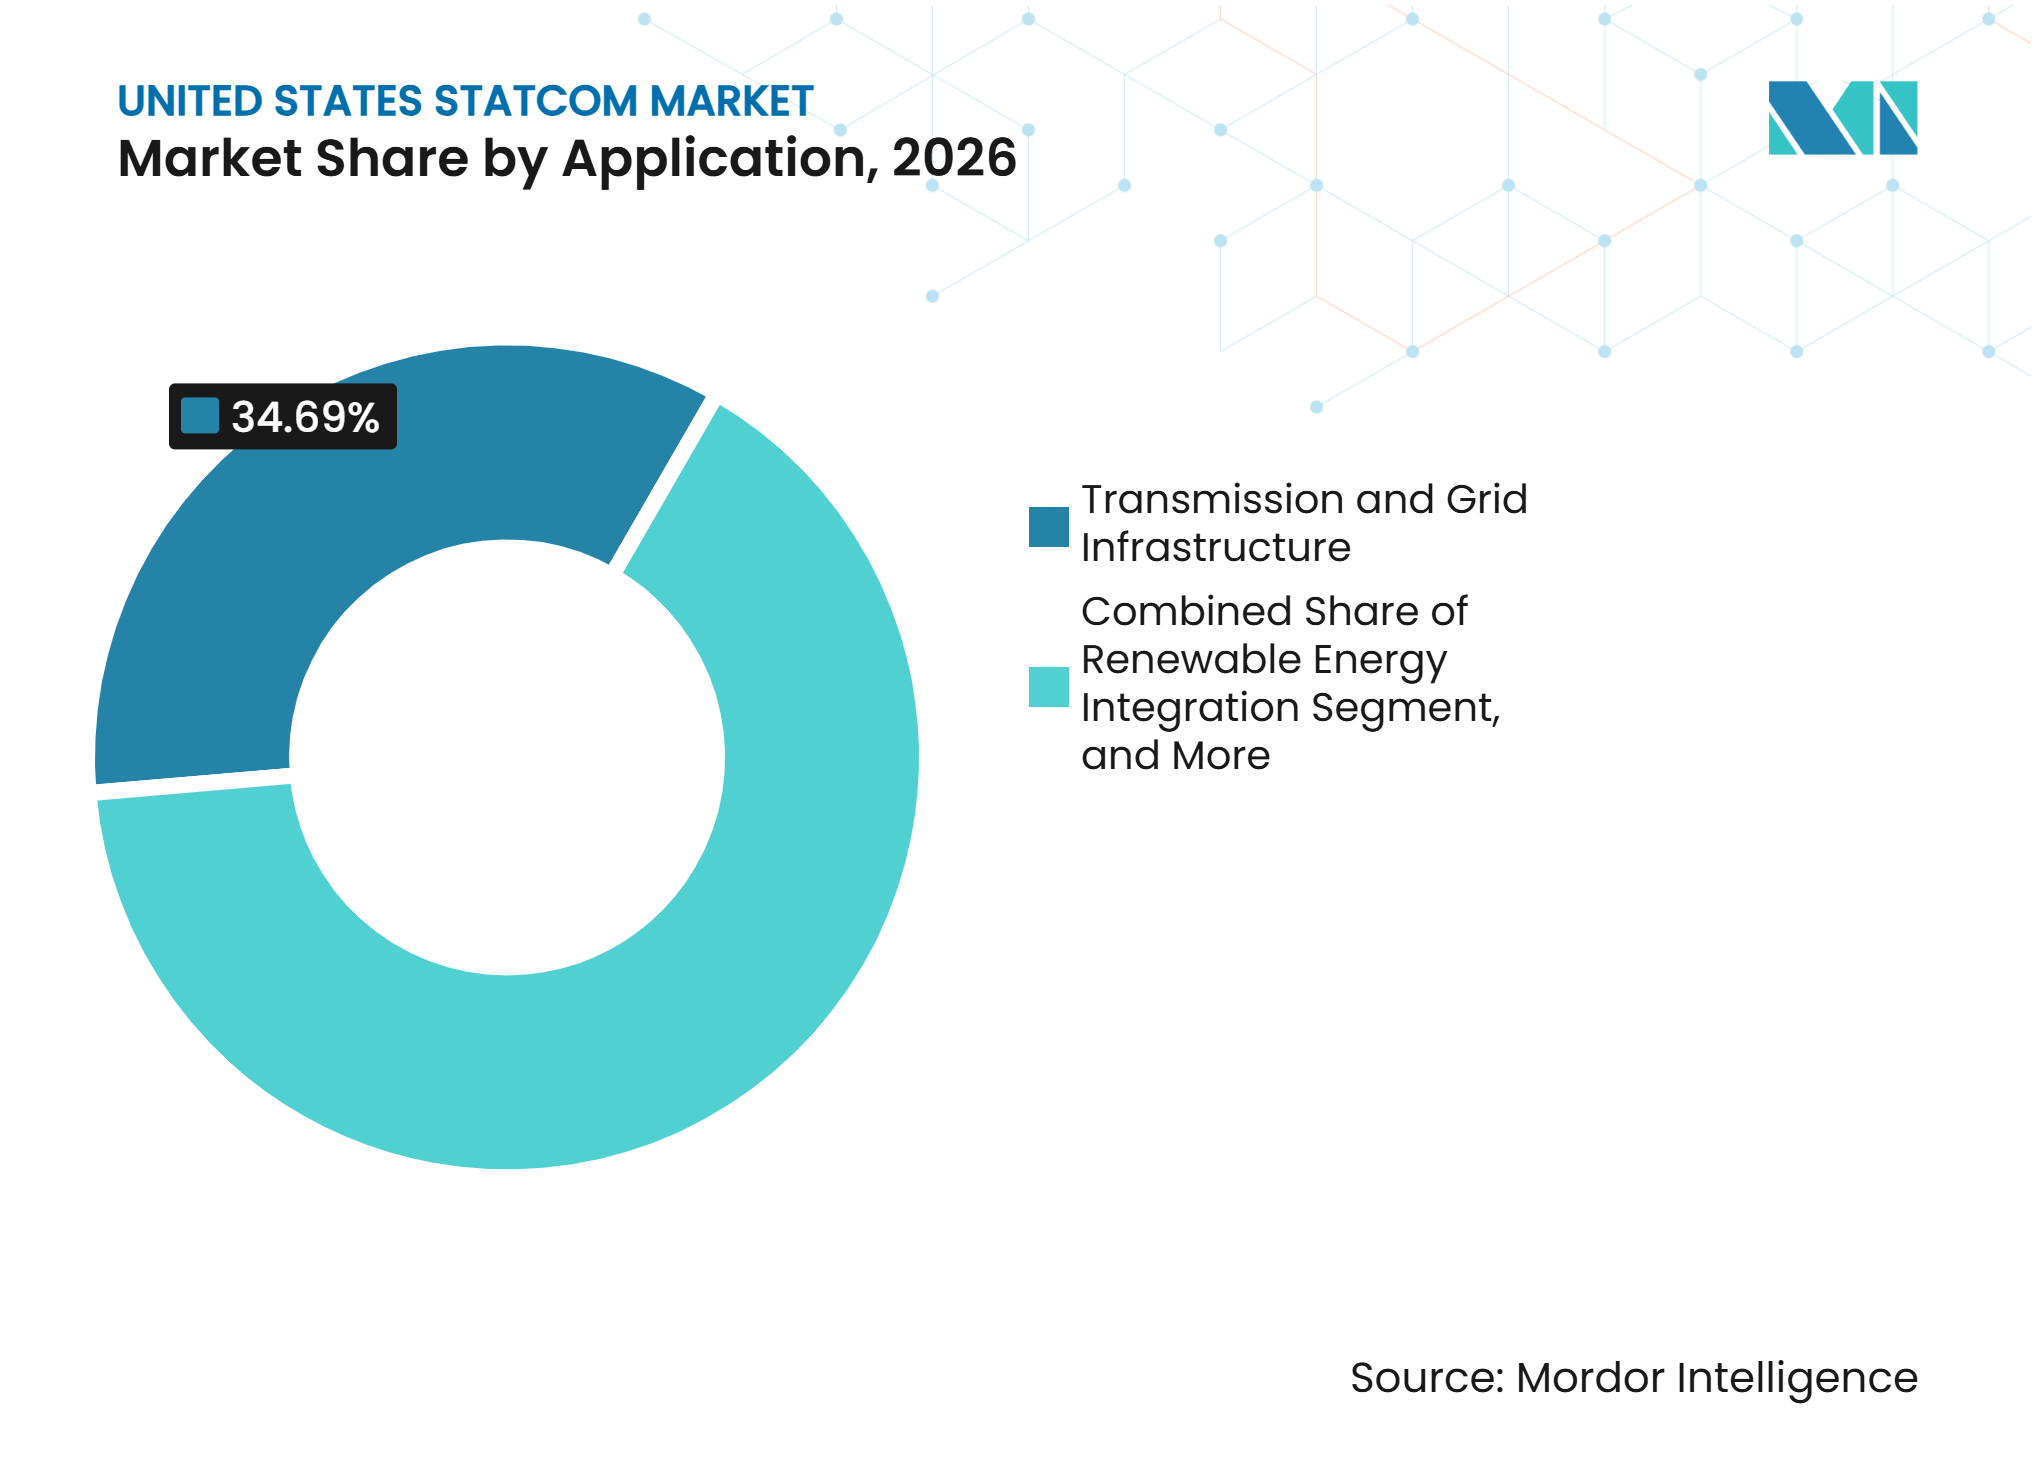
- Par application, le transport et l'infrastructure de réseau détenaient une part de revenus de 34,69% en 2026, tandis que les centres de données et l'infrastructure commerciale devraient se développer à un CAGR de 9,32% jusqu'en 2032.
- Par composant, les valves de convertisseur électronique de puissance détenaient une part de revenus de 37,92% en 2026, tandis que les systèmes de commande, de protection et de surveillance devraient se développer à un CAGR de 9,19% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Investissement Fédéral et Étatique dans la Modernisation du Réseau | +2.1% | National, avec des attributions de projets concentrées dans le WECC, l'ERCOT, le MISO et le PJM | Court terme (≤ 2 ans) |
| Interconnexion des Énergies Renouvelables et Conformité au Maintien en Réseau | +1.8% | WECC, incluant la Californie et le Sud-Ouest, l'ERCOT et le Midwest ISO | Moyen terme (2-4 ans) |
| Soulagement de la Congestion du Transport sans Nouvelles Servitudes de Passage | +1.4% | National, avec des gains précoces dans les couloirs contraints du PJM, du MISO et de l'ERCOT | Moyen terme (2-4 ans) |
| Volatilité de la Charge des Centres de Données IA et Soutien au Réseau Faible | +1.2% | ERCOT, PJM et le Sud-Est | Court terme (≤ 2 ans) |
| Exigences de Formation de Réseau à Faible Inertie | +0.9% | WECC, ERCOT et le nord du MISO | Long terme (≥ 4 ans) |
| Besoins en Stabilité de Tension dans les Couloirs de Transport Longue Distance | +0.7% | Couloirs interrégionaux du WECC, le Sud-Est et le Mountain West | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement Fédéral et Étatique dans la Modernisation du Réseau
Le Département de l'Énergie a lancé Speed to Power en septembre 2025 pour relier l'investissement dans le réseau à la fiabilité, l'accessibilité financière et la compétitivité nationale. Le département a annoncé 1,9 milliard USD de financement SPARK en mars 2026 pour des modernisations avancées du transport au sein des servitudes de passage existantes. SPARK soutient les projets qui associent le recâblage aux technologies avancées, offrant aux services publics une voie pour intégrer le soutien dynamique à la tension dans des packages de modernisation plus larges. Le marché des STATCOM aux États-Unis bénéficie lorsque les services publics peuvent envisager la compensation réactive parallèlement aux travaux sur les conducteurs plutôt que comme une demande de capital distincte. Le programme de Partenariats pour la Résilience et l'Innovation du Réseau élargit la base de financement fédéral pour les projets qui améliorent la fiabilité et la résilience du réseau. Le financement par subventions forfaitaires pour les programmes de résilience du réseau des États et des tribus élargit également l'ensemble des entités publiques pouvant faire avancer les investissements de soutien au réseau.
Interconnexion des Énergies Renouvelables et Conformité au Maintien en Réseau
L'Ordonnance FERC n° 2023 modifie la façon dont les gestionnaires de réseau de transport traitent les demandes de connexion de nouvelles installations de production. L'ordonnance comprend des exigences pour soutenir des études techniques plus complètes et une plus grande cohérence dans les examens d'interconnexion. Les projets éoliens et solaires ont besoin de performances de tension fiables à leurs points d'interconnexion. Les équipements de puissance réactive dynamique peuvent aider les projets à satisfaire aux attentes de maintien en réseau lorsque les seules commandes d'onduleurs sont insuffisantes. Le marché des STATCOM aux États-Unis joue donc un rôle dans les conceptions de connexion pour les projets d'énergies renouvelables situés sur les parties les plus faibles du réseau de transport. Les approches de commande de formation de réseau traitent également la résistance réduite du système qui peut suivre le retrait de la production synchrone.
Soulagement de la Congestion du Transport sans Nouvelles Servitudes de Passage
Les propriétaires de réseaux de transport font face à de longues périodes de développement lorsqu'une nouvelle ligne nécessite des autorisations, un accès foncier et une approbation communautaire. Les technologies de transport avancées peuvent améliorer l'utilisation du système au sein des couloirs existants et réduire le besoin de certaines nouvelles servitudes de passage. Les systèmes STATCOM soutiennent cet objectif en gérant la tension et la puissance réactive aux postes sous contrainte et le long des lignes sous pression. Le marché des STATCOM aux États-Unis bénéficie des projets qui combinent des améliorations du flux de puissance avec le recâblage ou d'autres modernisations du réseau. Le programme SPARK du DOE cible spécifiquement les investissements pouvant augmenter la capacité via les servitudes de passage existantes. Cette approche peut raccourcir l'écart entre l'identification d'une contrainte et la réalisation d'une amélioration pratique du réseau.
Volatilité de la Charge des Centres de Données IA et Soutien au Réseau Faible
Les grands centres de données IA peuvent créer une demande d'électricité forte et variable en un seul point de connexion au réseau. Une étude évaluée par des pairs en 2026 a révélé qu'une charge modélisée de centre de données IA de 1 000 MW réduisait les marges de stabilité de tension dans des conditions normales et de contingence sévère. Ce profil d'exploitation accroît le besoin d'un soutien de tension réactif à proximité des postes hôtes. Siemens Energy a introduit son produit E-STATCOM pour les centres de données en avril 2025 avec une capacité de puissance réactive et active soutenue par un stockage par supercondensateurs. Le marché des STATCOM aux États-Unis peut en bénéficier lorsque les services publics et les opérateurs de campus ont besoin de réduire les fluctuations de tension et d'améliorer la qualité de l'alimentation. Speed to Power identifie également la hausse de la demande d'électricité liée à l'informatique avancée comme une raison d'accélérer l'investissement dans le réseau.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé d'Ingénierie et d'Installation au Niveau du Projet | -1.5% | National, le plus aigu pour les petits et moyens services publics dans le MISO et le Sud-Est | Court terme (≤ 2 ans) |
| Longs Cycles d'Approvisionnement, d'Interconnexion et d'Implantation des Services Publics | -1.2% | National, le plus sévère dans les juridictions sans tarifs d'interconnexion simplifiés | Moyen terme (2-4 ans) |
| Approvisionnement Intérieur Limité en Composants d'Électronique de Puissance Haute Tension | -0.8% | National, aggravé par les restrictions d'approvisionnement en équipements d'alimentation en vrac | Court terme (≤ 2 ans) |
| Risque d'Interopérabilité, de Cybersécurité et de Validation des Modèles de Commande | -0.6% | National, particulièrement pour les projets de formation de réseau dans le WECC et l'ERCOT | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé d'Ingénierie et d'Installation au Niveau du Projet
Un projet STATCOM à l'échelle des services publics nécessite des études d'ingénierie, une intégration de la protection, des travaux de génie civil, des tests et une mise en service en plus du matériel de convertisseur. Ces activités rendent le coût installé sensiblement plus élevé que celui d'une alternative plus simple à banc de condensateurs. Le marché des STATCOM aux États-Unis doit donc rivaliser pour le capital avec des solutions statiques moins coûteuses, même lorsque ces solutions offrent une capacité de réponse moins adaptée. CPS Energy a identifié deux projets STATCOM de 300 MVAR pour le réseau de San Antonio avec un coût de projet total estimé à 116,5 millions USD.[1] Les petits services publics peuvent avoir plus de difficultés à récupérer ces coûts de projet par le biais de tarifs réglementés. Les coûts des équipements peuvent également augmenter lorsque les transformateurs, les réacteurs, les valves et les commandes doivent être approvisionnés dans des délais de livraison étroits.
Longs Cycles d'Approvisionnement, d'Interconnexion et d'Implantation des Services Publics
Les services publics ont souvent besoin de plusieurs années pour passer de l'identification d'un problème de puissance réactive à la mise en service d'un système. La FERC continue de superviser les actions des gestionnaires de réseau de transport requises pour mettre en œuvre l'Ordonnance n° 2023, y compris les modifications des tarifs et des processus d'interconnexion. Les normes de risque de la chaîne d'approvisionnement ajoutent des obligations d'examen des fournisseurs et de documentation pour les équipements de réseau connectés. Ces processus sont nécessaires pour la fiabilité, mais ils peuvent retarder l'approvisionnement en systèmes de commande et de surveillance intégrés. Le dépôt de CPS Energy en 2025 a identifié une date de besoin en 2027 pour une unité de San Antonio et en 2029 pour une autre, tandis que les projets restaient en phase d'estimation des coûts. Le marché des STATCOM aux États-Unis peut avoir un pipeline annoncé substantiel tandis que les installations réelles progressent plus lentement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Technologie :
Les Commandes de Formation de Réseau Élargissent le Soutien au SystèmeLe convertisseur modulaire multiniveaux et les autres topologies VSC multiniveaux détenaient 38,74% de la part du marché des STATCOM aux États-Unis en 2026. Leur échelle, leurs meilleures performances harmoniques et leur flexibilité opérationnelle conviennent aux projets de transport à haute valeur ajoutée. Les conceptions modulaires peuvent simplifier le transport, l'assemblage en usine, l'installation sur site et la maintenance pour les systèmes à haute capacité. La configuration MMC à connexion en triangle est de plus en plus pertinente pour les projets nécessitant une production réactive substantielle. Les systèmes STATCOM conventionnels à base de VSC restent pertinents pour les installations établies, les travaux de remplacement et les acheteurs recherchant des conceptions d'exploitation familières.
Le STATCOM à formation de réseau et l'E-STATCOM devraient croître à un CAGR de 9,27% jusqu'en 2032. Cette technologie soutient les réseaux avec des niveaux élevés de production à base d'onduleurs et une résistance synchrone plus faible. Les conceptions E-STATCOM peuvent combiner le soutien réactif, la réponse en puissance active et le lissage de charge activé par le stockage. Des recherches IEEE publiées en 2025 ont identifié des configurations MMC pouvant intégrer un stockage par supercondensateurs côté courant continu. La CIGRE a documenté la perspective d'un propriétaire sur les commandes de formation de réseau pour les projets VSC HVDC et STATCOM en 2026.



Par Puissance Réactive Nominale :
Les Grands Projets Dominent les Revenus Tandis que les Unités Plus Petites Gagnent des Cas d'UsageLe STATCOM de transport à grande échelle détenait 47,83% de la part du marché des STATCOM aux États-Unis en 2026. Les projets haute tension portent de grandes valeurs contractuelles car ils nécessitent une capacité d'équipement considérable et une intégration réseau détaillée. Leur approvisionnement est généralement lié aux évaluations de fiabilité du système en vrac et aux processus formels de planification du transport. Le dépôt de l'ERCOT de juillet 2025 pour CPS Energy décrivait deux unités de 300 MVAR prévues pour le réseau de transport de San Antonio. Les unités à moyenne échelle servent les postes régionaux, les couloirs industriels, les systèmes de services publics municipaux et les emplacements avec des besoins de tension ciblés.
Le STATCOM de distribution et industriel à petite échelle devrait croître à un CAGR de 9,16% jusqu'en 2032. Les campus IA et les projets d'énergies renouvelables distribuées créent une demande de soutien de tension local réactif. Ces acheteurs ont souvent besoin de packages combinés avec des transformateurs, des bancs de condensateurs, des réacteurs shunt, une protection et des commandes. AMSC a annoncé un contrat clé en main de 25 millions USD en juillet 2026 pour une solution intégrée de qualité d'alimentation dans un grand développement minier. De tels modèles de livraison peuvent augmenter la valeur de chaque projet par rapport aux ventes d'équipements autonomes.
Par Application :
Les Centres de Données Ajoutent une Nouvelle Source de DemandeLe transport et l'infrastructure de réseau représentaient 34,69% du marché des STATCOM aux États-Unis en 2026. Le segment est soutenu par les besoins de fiabilité aux postes de transport et l'évolution des flux de puissance sur les grands réseaux. Ces projets peuvent rester actifs à travers les cycles des matières premières car ils répondent à des exigences d'exploitation et de fiabilité planifiées. Le financement du DOE pour les modernisations avancées du transport peut soutenir l'intérêt des services publics pour les équipements de réseau dynamiques. L'intégration des énergies renouvelables et la modernisation industrielle offrent des applications supplémentaires pour les systèmes de contrôle rapide de la tension.
Les centres de données et l'infrastructure commerciale devraient croître à un CAGR de 9,32% jusqu'en 2032. La croissance reflète la hausse des charges de calcul IA et les risques de qualité d'alimentation associés aux changements de charge rapides. L'étude de l'IET sur les grandes charges de centres de données IA a montré une forte réduction des marges de stabilité de tension modélisées dans des conditions sévères. L'offre E-STATCOM de Siemens Energy en 2025 combine le soutien réactif avec une capacité de puissance active pour les environnements de centres de données.[2] L'électrification ferroviaire introduit un autre cas d'usage dans lequel les charges de traction nécessitent une gestion rapide de la tension.

Par Composant :
Les Systèmes de Commande Gagnent en Importance aux Côtés du Matériel de ConvertisseurLes valves de convertisseur électronique de puissance représentaient 37,92% du marché des STATCOM aux États-Unis en 2026. Les assemblages de valves à base d'IGBT restent au cœur du processus de conversion et représentent une grande partie de la valeur de l'équipement. Les transformateurs et réacteurs de convertisseur connectent le réseau de transport à l'étage de conversion et peuvent affecter les calendriers de construction. Hitachi a annoncé plus de 1 milliard USD d'investissements dans la fabrication de réseaux aux États-Unis en septembre 2025, incluant une capacité pour les transformateurs et les composants haute tension. Les filtres harmoniques et les condensateurs gèrent les effets de commutation et répondent aux exigences de qualité d'alimentation spécifiques au projet.
Les systèmes de commande, de protection et de surveillance devraient croître à un CAGR de 9,19% jusqu'en 2032. Les systèmes de formation de réseau nécessitent une modélisation avancée, une validation, une coordination de la protection et une surveillance fiable par rapport aux dispositifs réactifs conventionnels. La FERC a chargé le NERC de développer des normes de gestion des risques de la chaîne d'approvisionnement pour certains équipements de réseau connectés en 2025. Cette influence réglementaire accroît l'importance des commandes sécurisées, de l'examen des fournisseurs et des pratiques de cybersécurité documentées. Hitachi Energy a annoncé un Centre de Compétence en Électronique de Puissance de 10 millions USD en Caroline du Nord en avril 2026.
Analyse Géographique
La Californie et l'Interconnexion Occidentale
La Californie et l'Interconnexion Occidentale ont un fort besoin de soutien dynamique à la tension car les ressources renouvelables modifient les flux de puissance sur de longs couloirs de transport. Le marché des STATCOM aux États-Unis est soutenu dans cette zone par les besoins de planification aux postes haute tension et aux points de connexion d'énergies renouvelables éloignés. Le financement fédéral pour les technologies avancées au sein des servitudes de passage existantes peut soutenir les projets dans les couloirs occidentaux sous contrainte. Les commandes de formation de réseau deviennent plus pertinentes là où les ressources à base d'onduleurs réduisent la résistance conventionnelle du système. Les travaux de la CIGRE en 2026 sur les projets VSC HVDC et STATCOM à formation de réseau reflètent cette orientation opérationnelle.
Le Texas et l'Empreinte ERCOT
Le Texas a une demande claire d'équipements de puissance réactive car il combine des ressources renouvelables, une croissance rapide de la charge et un réseau électriquement isolé. CPS Energy a identifié deux unités STATCOM de 300 MVAR pour son réseau de transport de San Antonio dans un dépôt de planification ERCOT de juillet 2025.[3] Les projets visaient à répondre aux besoins de fiabilité avec des dates cibles en 2027 et 2029. Les grandes connexions de centres de données ajoutent une pression de tension et de qualité d'alimentation sur le réseau texan. ERCOT a sélectionné GE Vernova pour une preuve de concept d'une plateforme de sensibilisation à la distribution en octobre 2025.
Marchés de l'Est et Autres Régions des États-Unis
PJM et MISO font face à des besoins croissants de gestion de la tension à mesure que les charges industrielles et les ressources renouvelables se connectent à travers de vastes réseaux de transport. Les zones nord du MISO peuvent nécessiter une capacité de formation de réseau à mesure que les ressources éoliennes et les retraits de générateurs réduisent la résistance du système. Le Sud-Est a un besoin croissant de soutien réactif à mesure que les plans pour la production renouvelable et offshore augmentent les exigences de connexion côtière. Versant Power a mis en service un STATCOM de ±150 MVAR au poste de Tunk Lake dans le Maine en mai 2025 pour soutenir les connexions d'énergie propre et améliorer les performances de tension.
Paysage Concurrentiel
Concentration du Marché
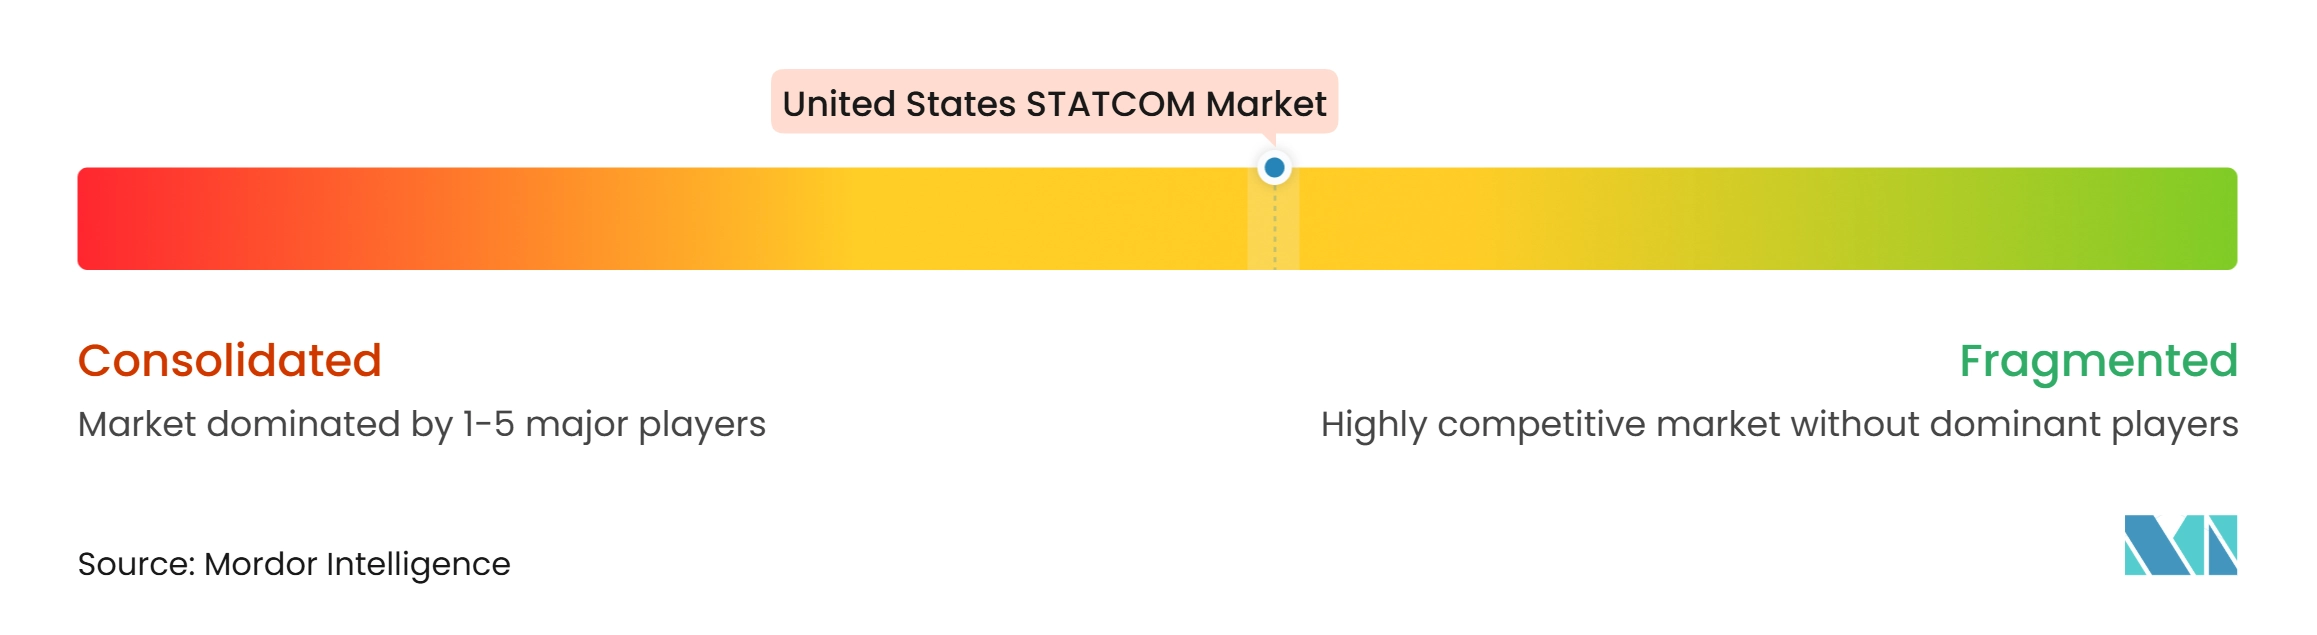
Le marché des STATCOM aux États-Unis est modérément concentré dans les projets de transport des services publics car un groupe limité de fournisseurs peut satisfaire aux exigences complexes d'ingénierie, de test et de livraison. Siemens Energy, Hitachi Energy et GE Vernova ont des positions solides dans les grandes attributions de projets et les technologies de réseau associées. Hitachi Energy a annoncé un investissement de 10 millions USD dans un Centre de Compétence en Électronique de Puissance en Caroline du Nord en avril 2026. L'installation élargit l'ingénierie locale, les tests et l'intégration de systèmes pour les solutions de puissance réactive et HVDC sur le marché des STATCOM aux États-Unis. Son expansion de fabrication soutient une stratégie basée sur la disponibilité des composants et un soutien à la livraison plus proche.
La différenciation technologique devient plus importante à mesure que les acheteurs recherchent un soutien pour les réseaux faibles et les grandes charges variables. GE Vernova propose une solution STATCOM pour renforcer les réseaux et soutenir l'expansion des énergies renouvelables.[4] Siemens Energy a développé l'E-STATCOM pour les centres de données, combinant le soutien réactif et la réponse en puissance active dans un seul système. GE Vernova et Smart Wires ont signé un mémorandum en juin 2025 pour explorer le déploiement de FACTS couplés et de compensation série modulaire. Ces mouvements montrent que les fournisseurs s'étendent des ventes d'équipements vers des packages de soutien au réseau plus larges.
American Superconductor poursuit la livraison clé en main pour les applications industrielles et des services publics. La société a annoncé un contrat intégré de qualité d'alimentation de 25 millions USD pour un grand développement minier en juillet 2026. Le périmètre comprenait la technologie STATCOM modulaire, des condensateurs, des réacteurs, un transformateur, un appareillage de commutation et des équipements de protection et de commande. Les normes de la chaîne d'approvisionnement peuvent favoriser les fournisseurs disposant de processus d'ingénierie, de fabrication et de cybersécurité établis.
Leaders du Secteur des STATCOM aux États-Unis
-
American Superconductor Corporation
-
Siemens Energy AG
-
GE Vernova Inc.
-
Eaton Corporation plc
-
Toshiba Energy Systems and Solutions Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des STATCOM aux États-Unis Entreprises couvertes dans ce rapport
- American Superconductor Corporation
- Siemens Energy AG
- GE Vernova Inc.
- Eaton Corporation plc
- Toshiba Energy Systems and Solutions Corporation
- Hyosung Heavy Industries Corporation
- Hitachi Energy Ltd.
- Ingeteam Power Technology, S.A.
- JEMA Energy, S.A.
- Nidec Conversion
- S&C Electric Company
- Merus Power Plc
- Comsys AB
- CG Power and Industrial Solutions Limited
- Mitsubishi Electric Corporation
Développements industriels récents dans Marché des STATCOM aux États-Unis
- Septembre 2026 : Hitachi a annoncé des plans pour une installation de fabrication de transformateurs de 528 millions USD à Gallman, Mississippi, décrite comme la pierre angulaire de son programme d'expansion de la fabrication aux États-Unis d'environ 1,5 milliard USD. L'installation plus que doublera la capacité de production de transformateurs aux États-Unis de Hitachi Energy et devrait commencer sa production en 2029, réduisant les délais d'approvisionnement en composants nationaux pour les projets STATCOM et HVDC nécessitant des transformateurs de convertisseur assortis dans leur nomenclature.
- Juillet 2026 : American Superconductor Corporation a obtenu un contrat clé en main de 25 millions USD d'un service public nord-américain pour livrer une solution intégrée de qualité d'alimentation pour un grand développement minier. Le périmètre combine la technologie STATCOM modulaire, des bancs de condensateurs sous enveloppe métallique, des réacteurs shunt, un transformateur de puissance 138 kV, un appareillage de commutation et des équipements de protection et de commande dans le cadre d'un contrat unique d'ingénierie, d'approvisionnement et de mise en service, représentant la plus grande commande individuelle de développement minier de la société et une démonstration de l'effet de levier sur les revenus du modèle de solutions intégrées par rapport à la fourniture d'équipements autonomes.
- Avril 2026 : Hitachi Energy a annoncé un Centre de Compétence en Électronique de Puissance de 10 millions USD à Cary, Caroline du Nord, dont l'inauguration est prévue à l'automne 2026, créant 150 nouveaux emplois et élargissant les capacités locales d'ingénierie, de test et d'intégration de systèmes pour les systèmes de compensation réactive et HVDC. L'installation de 32 000 pieds carrés sert de principal centre américain de Hitachi Energy pour la livraison de produits STATCOM et de puissance réactive, soutenant directement les exigences de contenu national émergeant des cadres FERC CIP et des décrets exécutifs.
- Mars 2026 : Le Bureau de l'Électricité du Département de l'Énergie des États-Unis a annoncé environ 1,9 milliard USD de financement compétitif dans le cadre du programme SPARK pour des modernisations de technologies de transport avancées au sein des servitudes de passage existantes. Le programme donne la priorité aux projets déployant le recâblage aux côtés de technologies de transport avancées, y compris les STATCOM, avec des documents de concept attendus en avril 2026 et des sélections de projets anticipées en août 2026, établissant un pipeline d'approvisionnement à court terme défini pour les actifs de compensation réactive dans 26 États.
Périmètre du Rapport sur le Marché des STATCOM aux États-Unis
Le marché des STATCOM aux États-Unis comprend la vente et le déploiement de compensateurs synchrones statiques (STATCOM), qui sont des dispositifs électroniques de puissance utilisés pour réguler la tension, améliorer la qualité de l'alimentation et renforcer la stabilité du réseau. Les services publics et les installations industrielles utilisent les systèmes STATCOM pour fournir une compensation de puissance réactive, soutenir l'intégration des énergies renouvelables et maintenir des réseaux de transport et de distribution d'électricité fiables.
Le rapport sur le marché des STATCOM aux États-Unis est segmenté par type de technologie (convertisseur modulaire multiniveaux (MMC) et autres topologies VSC multiniveaux, STATCOM conventionnel à base de convertisseur de source de tension (VSC), STATCOM à formation de réseau / E-STATCOM, et STATCOM à moyenne tension et de distribution), par puissance réactive nominale (STATCOM de transport à grande échelle, STATCOM à moyenne échelle, et STATCOM de distribution et industriel à petite échelle), par application (transport et infrastructure de réseau, intégration des énergies renouvelables, industrie et fabrication, centres de données et infrastructure commerciale, et électrification ferroviaire et autres applications), et par composant (valves de convertisseur électronique de puissance, transformateurs et réacteurs de convertisseur, condensateurs et filtres harmoniques, systèmes de commande, de protection et de surveillance, et systèmes de refroidissement et composants auxiliaires). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Convertisseur Modulaire Multiniveaux (MMC) et Autres Topologies VSC Multiniveaux |
| STATCOM Conventionnel à Base de Convertisseur de Source de Tension (VSC) |
| STATCOM à Formation de Réseau / E-STATCOM |
| STATCOM à Moyenne Tension et de Distribution |
| STATCOM de Transport à Grande Échelle |
| STATCOM à Moyenne Échelle |
| STATCOM de Distribution et Industriel à Petite Échelle |
| Transport et Infrastructure de Réseau |
| Intégration des Énergies Renouvelables |
| Industrie et Fabrication |
| Centres de Données et Infrastructure Commerciale |
| Électrification Ferroviaire et Autres Applications |
| Valves de Convertisseur Électronique de Puissance |
| Transformateurs et Réacteurs de Convertisseur |
| Condensateurs et Filtres Harmoniques |
| Systèmes de Commande, de Protection et de Surveillance |
| Systèmes de Refroidissement et Composants Auxiliaires |
| Par Type de Technologie | Convertisseur Modulaire Multiniveaux (MMC) et Autres Topologies VSC Multiniveaux |
| STATCOM Conventionnel à Base de Convertisseur de Source de Tension (VSC) | |
| STATCOM à Formation de Réseau / E-STATCOM | |
| STATCOM à Moyenne Tension et de Distribution | |
| Par Puissance Réactive Nominale | STATCOM de Transport à Grande Échelle |
| STATCOM à Moyenne Échelle | |
| STATCOM de Distribution et Industriel à Petite Échelle | |
| Par Application | Transport et Infrastructure de Réseau |
| Intégration des Énergies Renouvelables | |
| Industrie et Fabrication | |
| Centres de Données et Infrastructure Commerciale | |
| Électrification Ferroviaire et Autres Applications | |
| Par Composant | Valves de Convertisseur Électronique de Puissance |
| Transformateurs et Réacteurs de Convertisseur | |
| Condensateurs et Filtres Harmoniques | |
| Systèmes de Commande, de Protection et de Surveillance | |
| Systèmes de Refroidissement et Composants Auxiliaires |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des STATCOM aux États-Unis ?
Le marché des STATCOM aux États-Unis devrait augmenter de 473,51 millions USD en 2026 à 512,99 millions USD en 2027 et 779,56 millions USD d'ici 2032.
Quel est le taux de croissance prévu pour les systèmes STATCOM aux États-Unis ?
Le CAGR prévu est de 8,34% de 2027 à 2032. La modernisation du réseau, les connexions d'énergies renouvelables et le soutien aux grandes charges sont les principaux facteurs de croissance.
Quelle technologie STATCOM connaît la croissance la plus rapide ?
Le STATCOM à formation de réseau et l'E-STATCOM devraient enregistrer le CAGR technologique le plus élevé de 9,27% jusqu'en 2032.
Pourquoi les centres de données adoptent-ils le soutien dynamique à la tension ?
Les grands centres de données IA peuvent créer des changements de charge rapides qui réduisent les marges de stabilité de tension, augmentant la demande de soutien local en puissance réactive et active.
Quelle application présente la prévision de croissance la plus forte ?
Les centres de données et l'infrastructure commerciale devraient croître à un CAGR de 9,32% jusqu'en 2032.
Qu'est-ce qui limite le déploiement des projets STATCOM ?
Les coûts élevés des projets, les longs cycles d'approvisionnement des services publics, la disponibilité des composants et les exigences de validation des commandes peuvent retarder l'installation.