
米国STATCOM市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
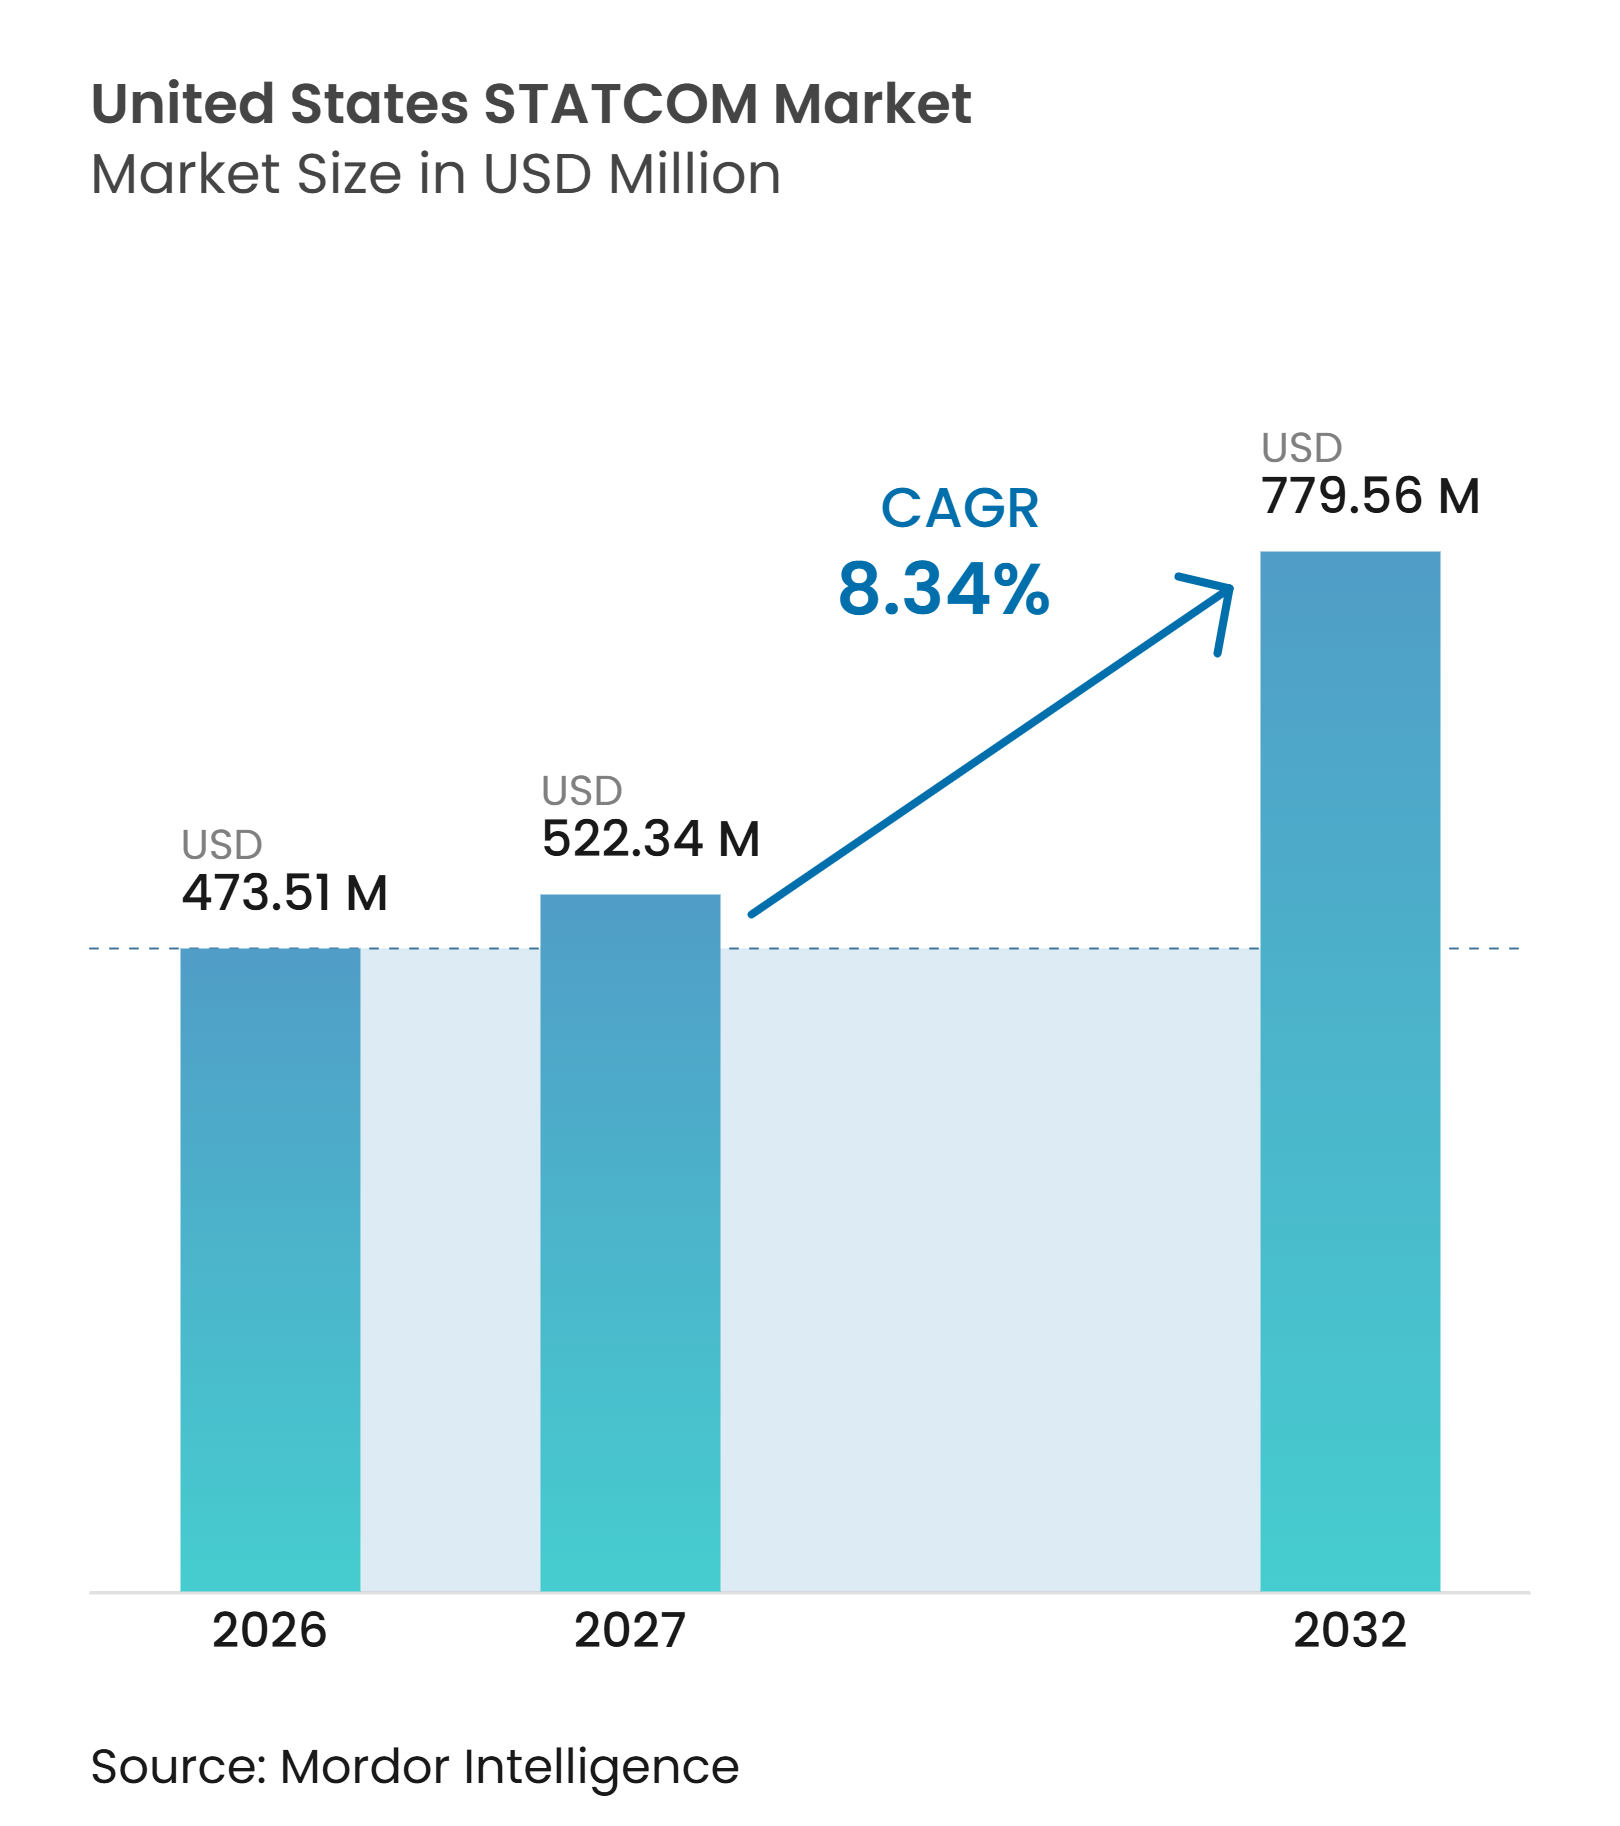
| 基準年の市場規模 (2026) | 473.51 百万米ドル |
| 市場規模 (2027) | 522.34 百万米ドル |
| 市場規模 (2032) | 779.56 百万米ドル |
| 成長率 (2027 - 2032) | 8.34 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国STATCOM市場分析
米国STATCOM市場規模は、2026年の473.51 ミリオン 米ドルから2027年には512.99 ミリオン 米ドルに増加し、2032年までに779.56 ミリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 8.34%で成長します。米国STATCOM市場は、既存の送電回廊内の転送容量を増加させるグリッドアップグレードからの支持を得ています。連邦プログラムは、先進的な送電設備および関連するグリッドサポートシステムに対して、より明確な調達ルートを構築しています。再生可能エネルギー発電および大規模データセンター負荷は、負荷の高い接続ポイントにおける高速電圧制御の価値を高めています。サプライヤーは、グリッド形成制御、有効電力サポート、およびバンドルされたプロジェクト納入で対応しています。長い設備リードタイム、調達プロセス、および制御検証要件は、米国STATCOM市場におけるプロジェクトのタイミングを引き続き形成しています。
レポートの主要なポイント
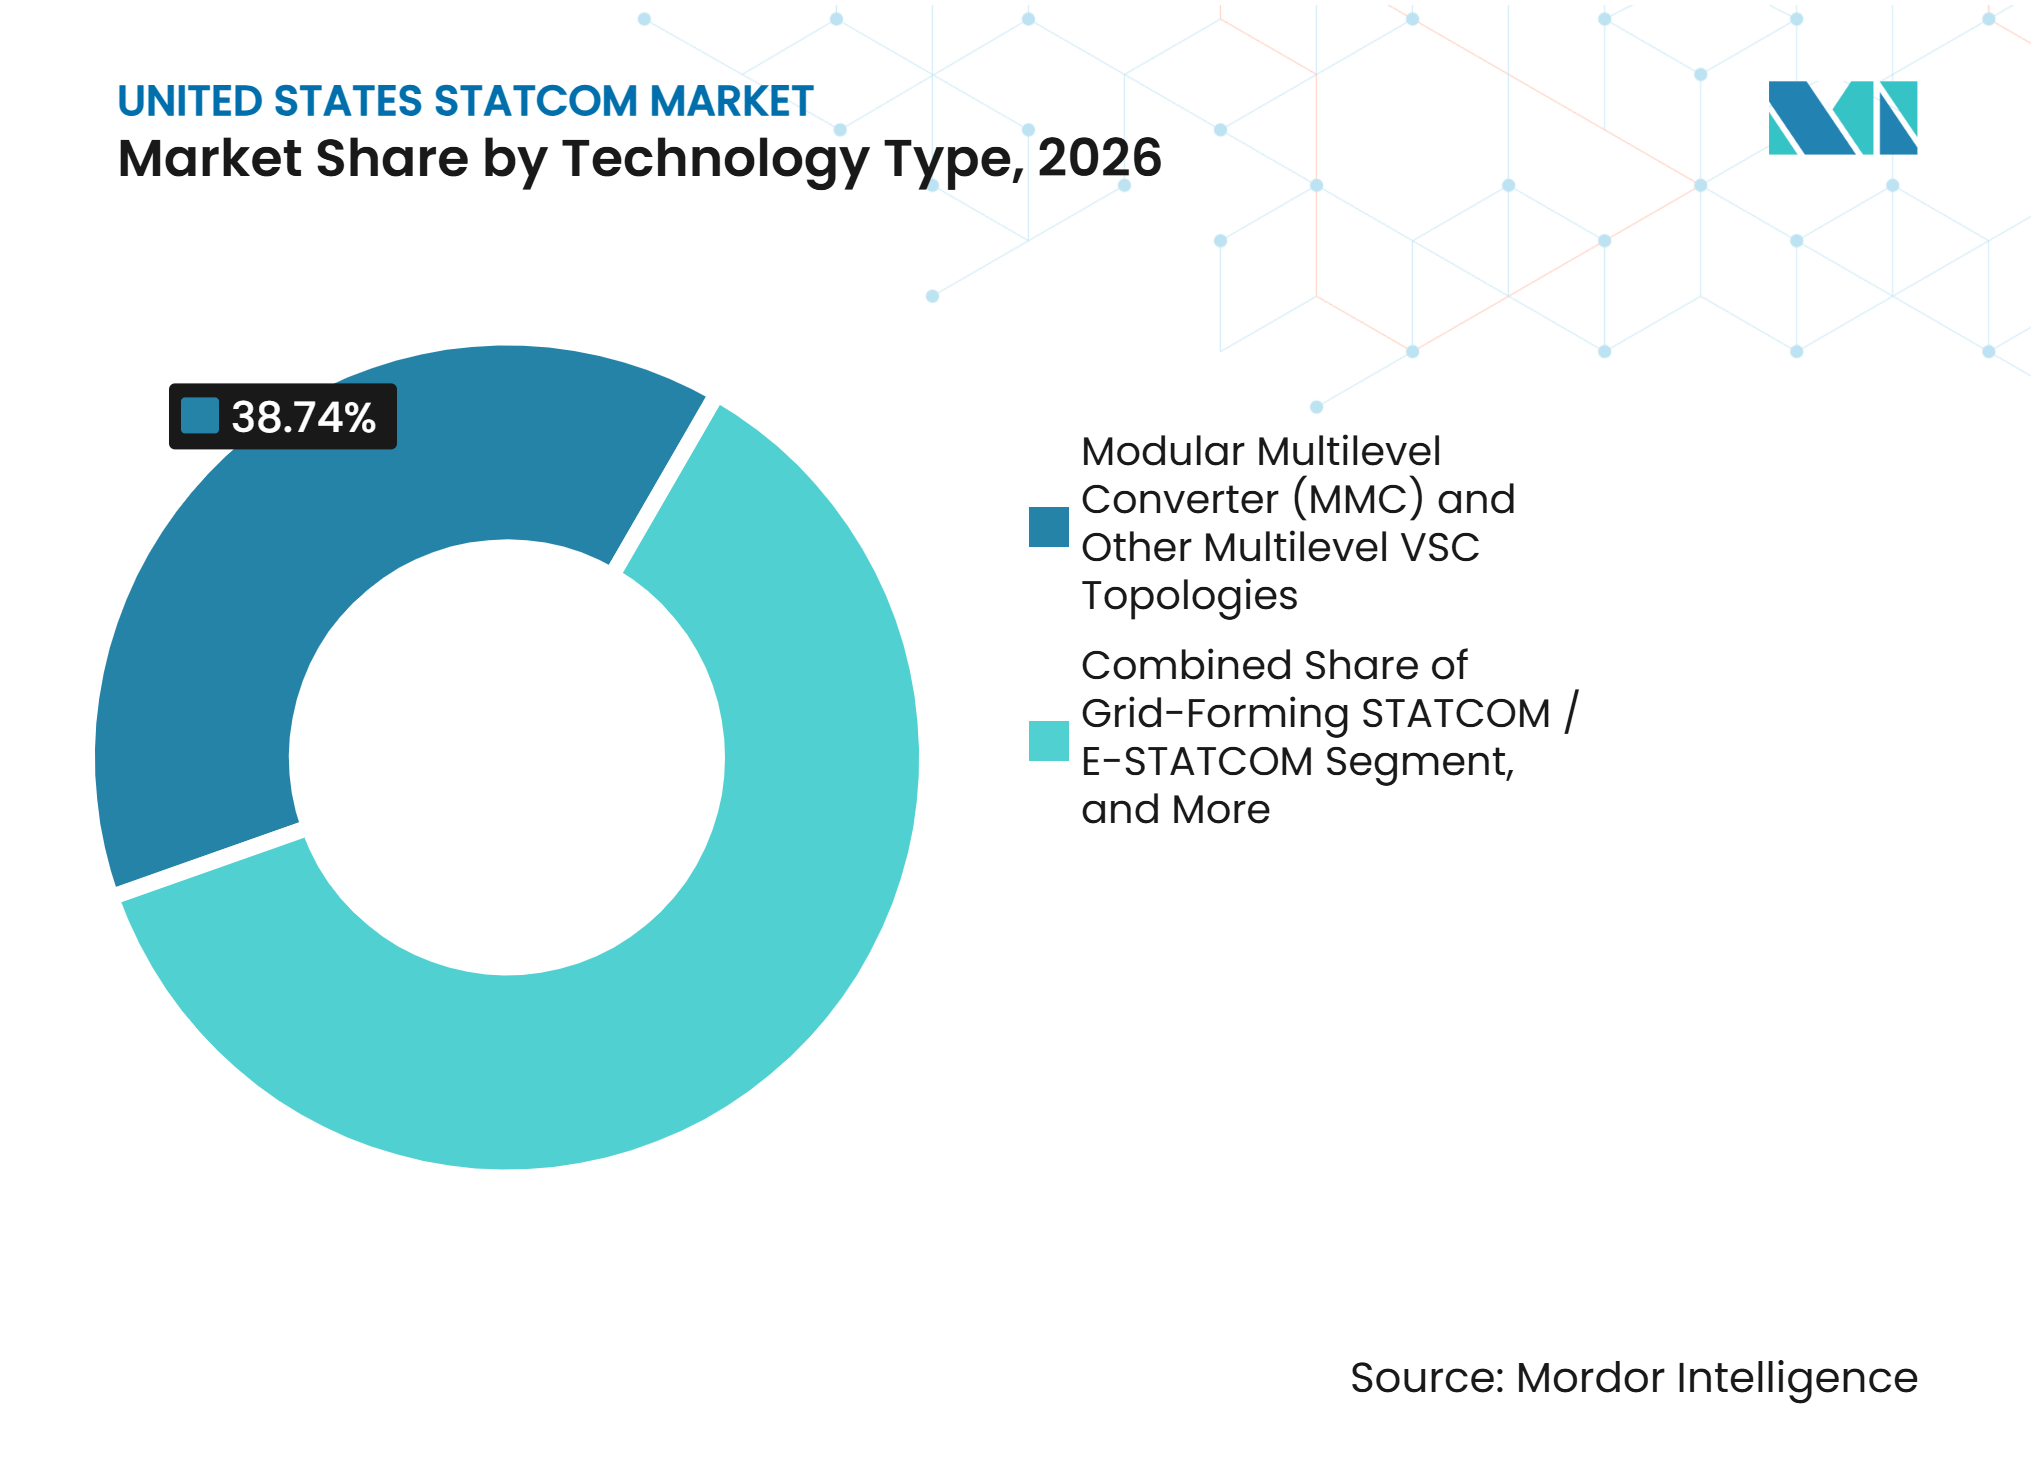
- 技術タイプ別では、モジュラーマルチレベルコンバーターおよびその他のマルチレベルVSCトポロジーが2026年の米国STATCOM市場シェアの38.74%を占め、グリッド形成STATCOMおよびE-STATCOMは2032年までCAGR 9.27%で拡大すると予測されています。
- 無効電力定格別では、大規模送電STATCOMが2026年に47.83%の収益シェアを占め、小規模配電・産業用STATCOMは2032年までCAGR 9.16%で拡大すると予測されています。
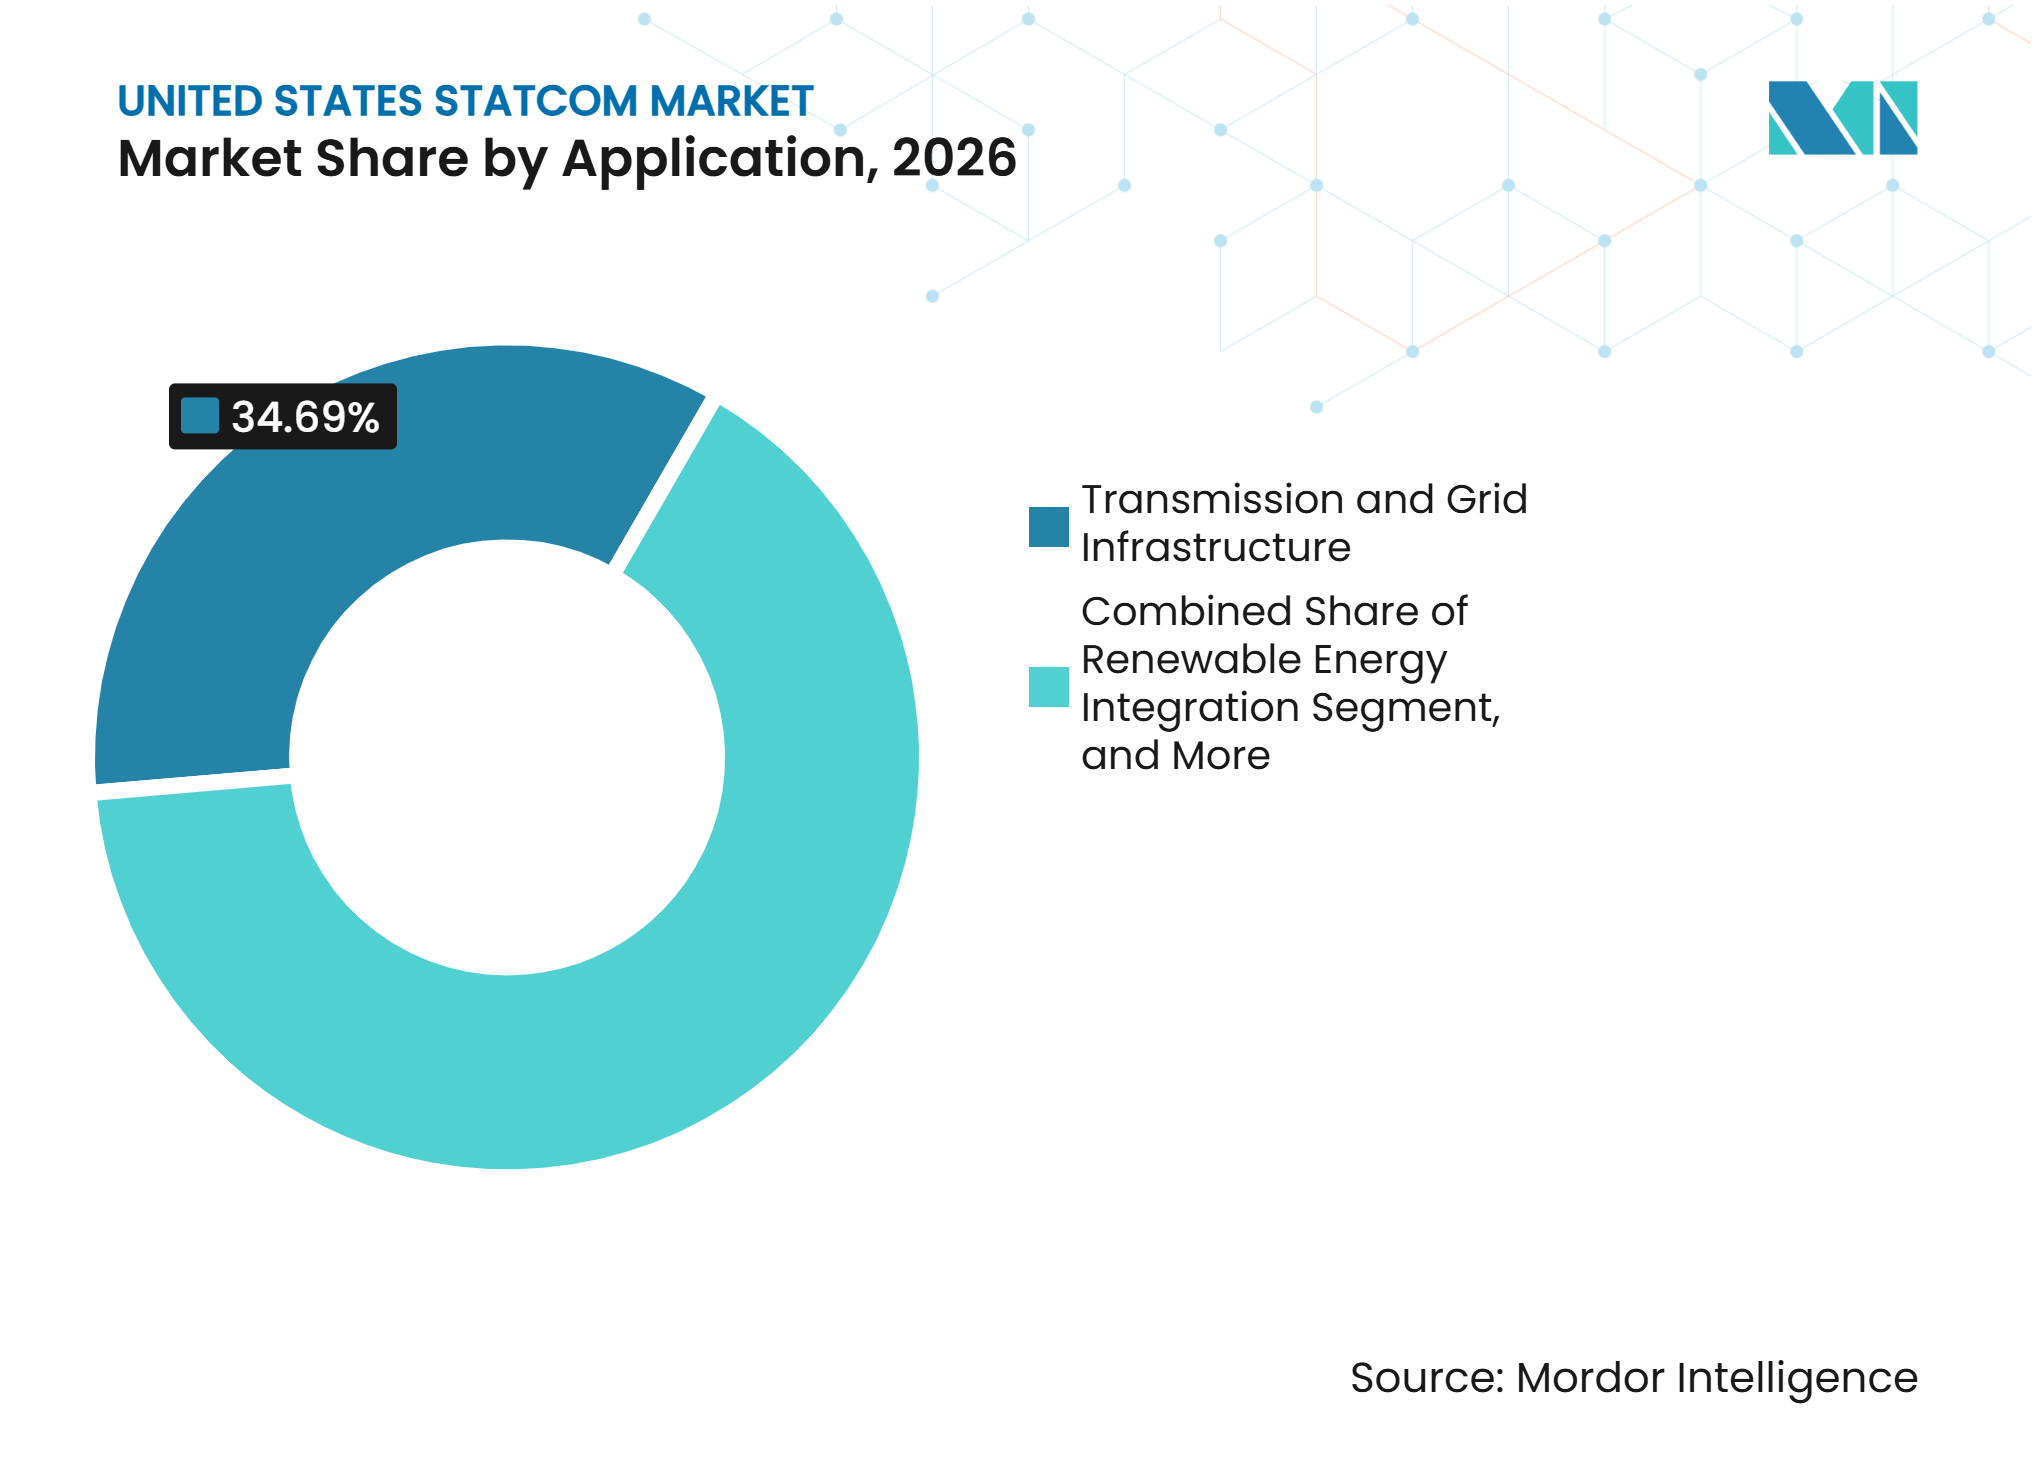
- 用途別では、送電・グリッドインフラが2026年に34.69%の収益シェアを占め、データセンターおよび商業インフラは2032年までCAGR 9.32%で拡大すると予測されています。
- コンポーネント別では、パワーエレクトロニクスコンバーターバルブが2026年に37.92%の収益シェアを占め、制御・保護・監視システムは2032年までCAGR 9.19%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 連邦および州のグリッド近代化投資 | +2.1% | 全国規模、WECC、ERCOT、MISO、PJMでのプロジェクト受注が集中 | 短期(2年以内) |
| 再生可能エネルギーの系統連系とライドスルーコンプライアンス | +1.8% | カリフォルニア州および南西部を含むWECC、ERCOT、ミッドウェストISO | 中期(2〜4年) |
| 新たな用地取得を伴わない送電混雑緩和 | +1.4% | 全国規模、PJM、MISO、ERCOTの制約回廊での早期利益 | 中期(2〜4年) |
| AIデータセンターの負荷変動と弱グリッドサポート | +1.2% | ERCOT、PJM、および南東部 | 短期(2年以内) |
| 低慣性グリッド形成要件 | +0.9% | WECC、ERCOT、および上部MISO | 長期(4年以上) |
| 長距離送電回廊における電圧安定性ニーズ | +0.7% | WECCの地域間回廊、南東部、およびマウンテンウェスト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
連邦および州のグリッド近代化投資
エネルギー省は2025年9月にSpeed to Powerを開始し、グリッド投資を信頼性、手頃な価格、および国家競争力と結びつけました。同省は2026年3月に、既存の用地取得範囲内での先進的な送電アップグレードに向けたSPARK資金として19億 米ドルを発表しました。SPARKは再導体化と先進技術を組み合わせるプロジェクトを支援し、電力会社が動的電圧サポートをより広範なアップグレードパッケージに組み込む経路を提供します。 米国STATCOM市場は、電力会社が無効補償を別個の資本要求としてではなく、導体工事と並行して検討できる場合に恩恵を受けます。グリッド回復力・イノベーションパートナーシッププログラムは、グリッドの信頼性と回復力を向上させるプロジェクトに対する連邦資金基盤を拡大します。 州および部族のグリッド回復力プログラムへの定式補助金も、グリッドサポート投資を推進できる公共機関の範囲を広げます。
再生可能エネルギーの系統連系とライドスルーコンプライアンス
FERC命令第2023号は、送電事業者が新規発電設備の接続要求を処理する方法を変更します。 この命令には、より包括的な技術調査と系統連系審査の一貫性向上を支援するための要件が含まれています。風力および太陽光プロジェクトは、系統連系点において信頼性の高い電圧性能を必要とします。動的無効電力設備は、インバーター制御だけでは不十分な場合に、プロジェクトがライドスルー要件を満たすのに役立ちます。したがって、米国STATCOM市場は、送電系統の弱い部分に位置する再生可能エネルギープロジェクトの接続設計において役割を担います。グリッド形成制御アプローチは、同期発電機の廃止後に生じる可能性のあるシステム強度の低下にも対処します。
新たな用地取得を伴わない送電混雑緩和
送電事業者は、新規送電線に許可、土地アクセス、および地域社会の承認が必要な場合、長い開発期間に直面します。先進的な送電技術は、既存の回廊内でのシステム利用を改善し、一部の新規用地取得の必要性を低減できます。STATCOMシステムは、制約のある変電所および負荷の高い送電線における電圧と無効電力を管理することで、この目標を支援します。米国STATCOM市場は、電力潮流改善と再導体化またはその他のネットワークアップグレードを組み合わせるプロジェクトから恩恵を受けます。DOEのSPARKプログラムは、既存の用地取得範囲内で容量を拡大できる投資を特に対象としています。 このアプローチは、制約の特定から実際のグリッド改善までのギャップを短縮できます。
AIデータセンターの負荷変動と弱グリッドサポート
大規模なAIデータセンターは、単一のグリッド接続ポイントで急激かつ変動する電力需要を生み出す可能性があります。2026年の査読済み研究では、モデル化された1,000 MWのAIデータセンター負荷が、通常および重大な偶発事象条件の両方で電圧安定性マージンを低下させることが明しました。この運用プロファイルは、ホスト変電所付近での応答性の高い電圧サポートの必要性を高めます。Siemens Energyは2025年4月に、スーパーキャパシタストレージによって支援される無効電力および有効電力機能を備えたデータセンター向けE-STATCOM製品を発表しました。 米国STATCOM市場は、電力会社およびキャンパス事業者が電圧変動を低減し電力品質を改善する必要がある場合に恩恵を受けます。Speed to Powerも、先進コンピューティングに関連する電力需要の増加をグリッド投資加速の理由として挙げています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プロジェクトレベルのエンジニアリングおよび設置コストの高さ | -1.5% | 全国規模、MISOおよび南東部の中小規模電力会社で最も深刻 | 短期(2年以内) |
| 電力会社の調達・系統連系・立地サイクルの長期化 | -1.2% | 全国規模、合理化された系統連系関税のない管轄区域で最も深刻 | 中期(2〜4年) |
| 高電圧パワーエレクトロニクスコンポーネントの国内供給の限界 | -0.8% | 全国規模、大容量電力設備の調達制限により悪化 | 短期(2年以内) |
| 相互運用性、サイバーセキュリティ、および制御モデル検証リスク | -0.6% | 全国規模、特にWECCおよびERCOTのグリッド形成プロジェクト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プロジェクトレベルのエンジニアリングおよび設置コストの高さ
電力会社規模のSTATCOMプロジェクトには、コンバーターハードウェアに加えて、エンジニアリング調査、保護統合、土木工事、試験、および試運転が必要です。これらの活動により、設置コストはより単純なコンデンサバンク代替品よりも実質的に高くなります。したがって、米国STATCOM市場は、それらのソリューションがより適切な応答能力を提供する場合でも、低コストの静的ソリューションに対して資本を競わなければなりません。CPS Energyは、サンアントニオネットワーク向けに2基の300 MVAR STATCOMプロジェクトを特定し、合計推定プロジェクトコストは1億1,650万米ドルです。[1] 小規模な電力会社は、規制料金を通じてこれらのプロジェクトコストを回収することがより困難な場合があります。変圧器、リアクター、バルブ、および制御装置を狭い納期内に調達しなければならない場合、設備コストも増加する可能性があります。
電力会社の調達・系統連系・立地サイクルの長期化
電力会社は、無効電力の問題を特定してからシステムを稼働させるまでに数年を要することが多いです。FERCは、関税および系統連系プロセスの変更を含む、命令第2023号を実施するために必要な送電事業者の行動の監督を継続しています。サプライチェーンリスク基準は、ネットワーク接続グリッド設備に対するベンダー審査および文書化義務を追加します。 これらのプロセスは信頼性のために必要ですが、統合された制御・監視システムの調達を遅らせる可能性があります。CPS Energyの2025年申請では、サンアントニオの1基について2027年の必要日、もう1基について2029年の必要日が特定されましたが、プロジェクトはコスト見積もり段階にとまっていました。米国STATCOM市場は、実際の設置が比較的ゆっくりと進む一方で、相当な発表済みパイプラインを持つ可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術タイプ別:
グリッド形成制御がシステムサポートを拡大モジュラーマルチレベルコンバーターおよびその他のマルチレベルVSCトポロジーは、2026年の米国STATCOM市場シェアの38.74%を占めました。その規模、低高調波性能、および運用柔軟性は、高価値の送電プロジェクトに適しています。モジュラー設計は、大容量システムの輸送、工場組立、現地設置、およびメンテナンスを簡素化できます。デルタ接続MMC構成は、大幅な無効電力出力を必要とするプロジェクトにとってますます関連性が高まっています。従来のVSCベースのSTATCOMシステムは、既存の設置、交換作業、および使い慣れた運用設計を求める購入者にとって引き続き関連性があります。
グリッド形成STATCOMおよびE-STATCOMは、2032年までCAGR 9.27%で成長すると予測されています。この技術は、インバーターベースの発電が高水準で同期強度が低いグリッドをサポートします。E-STATCOM設計は、無効電力サポート、有効電力応答、およびストレージ対応の負荷平滑化を組み合わせることができます。2025年に発表されたIEEEの研究では、DC側にスーパーキャパシタストレージを統合できるMMC構成が特定されました。 CIGREは2026年に、VSC HVDCおよびSTATCOMプロジェクトのグリッド形成制御に関するオーナーの視点を文書化しました。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
無効電力定格別:
大規模プロジェクトが収益をリードし、小規模ユニットがユースケースを拡大大規模送電STATCOMは、2026年の米国STATCOM市場シェアの47.83%を占めました。高電圧プロジェクトは、相当な設備容量と詳細なネットワーク統合を必要とするため、大きな契約価値を持ちます。その調達は、一般的に大容量システムの信頼性評価と正式な送電計画プロセスに関連しています。ERCOTの2025年7月のCPS Energy向け申請では、サンアントニオ送電ネットワーク向けに計画された2基の300 MVAR ユニットが説明されました。 中規模ユニットは、地域変電所、産業回廊、市営電力システム、および特定の電圧ニーズを持つ場所に対応します。
小規模配電・産業用STATCOMは、2032年までCAGR 9.16%で成長すると予測されています。AIキャンパスおよび分散型再生可能エネルギープロジェクトは、応答性の高いローカル電圧サポートへの需要を生み出しています。これらの購入者は、変圧器、コンデンサバンク、並列リアクター、保護、および制御を含む組み合わせパッケージを必要とすることが多いです。AMSCは2026年7月に、大規模鉱山開発における統合電力品質ソリューションのための2,500万米ドルのターンキー契約を発表しました。 このような納入モデルは、スタンドアロン設備の販売と比較して、各プロジェクトの価値を高める可能性があります。
用途別:
データセンーが新たな需要源を追加送電・グリッドインフラは、2026年の米国STATCOM市場の34.69%を占めました。このセグメントは、送電変電所における信頼性ニーズと主要ネットワークにおける電力潮流の変化によって支えられています。これらのプロジェクトは、計画された運用および信頼性要件に対処するため、商品サイクルを通じて活発に維持される可能性があります。先進的な送電アップグレードに対するDOEの資金は、動的グリッド設備への電力会社の関心を支援できます。 再生可能エネルギー統合および産業近代化は、高速電圧制御システムの追加用途を提供します。
データセンターおよび商業インフラは、2032年までCAGR 9.32%で成長すると予測されています。成長は、AIコンピューティング負荷の増加と急速な負荷変化に関連する電力品質リスクを反映しています。大規模AIデータセンター負荷に関するIETの研究では、重大な条件下でモデル化された電圧安定性マージンが急激に低下することが示されました。 Siemens Energyの2025年E-STATCOM製品は、データセンター環境向けに無効電力サポートと有効電力機能を組み合わせています。[2] 鉄道電化は、牽引負荷が迅速な電圧管理を必要とするさらなるユースケースをもたらします。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
コンバーターハードウェアと並んで制御の重要性が増大パワーエレクトロニクスコンバーターバルブは、2026年の米国STATCOM市場の37.92%を占めました。IGBTベースのバルブアセンブリは変換プロセスの中核であり続け、設備価値の大部分を占めます。コンバーター変圧器およびリアクターは送電システムをコンバーターステージに接続し、建設スケジュールに影響を与える可能性があります。日立は2025年9月に、変圧器および高電圧コンポーネントの生産能力を含む、10億米ドル以上の米国グリッド製造投資を発表しました。 高調波フィルターおよびコンデンサは、スイッチング効果を管理し、プロジェクト固有の電力品質要件を満たします。
制御・保護・監視システムは、2032年までCAGR 9.19%で成長すると予測されています。グリッド形成システムは、従来の無効電力装置と比較して、高度なモデリング、検証、保護協調、および信頼性の高い監視を必要とします。FERCは2025年中に、特定のグリッド接続設備に対するサプライチェーンリスク管理基準を策定するようNERCに指示しました。この規制上の影響は、安全な制御、ベンダー審査、および文書化されたサイバーセキュリティ慣行の重要性を高めます。Hitachi Energyは2026年4月に、ノースカロライナ州に1,000万米ドルのパワーエレクトロニクス・コンピテンスセンターを発表しました。
地理的分析
カリフォルニア州と西部系統連系
カリフォルニア州と西系統連系は、再生可能エネルギーリソースが長距離送電路全体の電力潮流を変化させるにつれて、動的電圧サポートへの強いニーズを持っています。米国STATCOM市場は、この地域において高電圧変電所および遠隔地の再生可能エネルギー接続ポイントにおける計画ニーズによって支えられています。既存の用地取得範囲内での先進技術に対する連邦資金は、制約のある西部回廊のプロジェクトを支援できます。グリッド形成制御は、インバーターベースのリソースが従来のシステム強度を低下させる場所でますます関連性が高まっています。VSC HVDCおよびSTATCOMプロジェクトのグリッド形成に関するCIGREの2026年の研究は、この運用上の焦点を反映しています。
テキサス州とERCOTフットプリント
テキサス州は、再生可能エネルギーリソース、急速な負荷成長、および電気的に孤立したグリッドを組み合わせているため、無効電力設備への明確な需要があります。CPS Energyは、2025年7月のERCOT計画申請において、サンアントニオ送電ネットワーク向けに2基の300 MVAR STATCOMユニットを特定しました。[3] これらのプロジェクトは、2027年および2029年を目標日として信頼性ニーズに対処することを意図していました。大規模データセンターの接続は、テキサスグリッドに電圧および電力品質の圧力を加えます。ERCOTは2025年10月に、配電認識プラットフォームの概念実証のためにGE Vernovaを選定しました。
東部市場およびその他の米国地域
PJMおよびMISOは、産業負荷および再生可能エネルギーリソースが広範な送電システム全体に接続するにつれて、電圧管理ニーズが増大しています。北部MISO地域は、風力リソースおよび発電機廃止がシステム強度を低下させるにつれて、グリッド形成能力を必要とする可能性があります。南東部は、再生可能エネルギーおよび洋上発電の計画が沿岸接続要件を増加させるにつれて、無効電力サポートへの需要が高まっています。Versant Powerは2025年5月に、クリーンエネルギー接続をサポートし電圧性能を改善するために、メイン州のタンクレイク変電所に±150 MVAR STATCOMを試運転しました。
競合環境
市場集中度
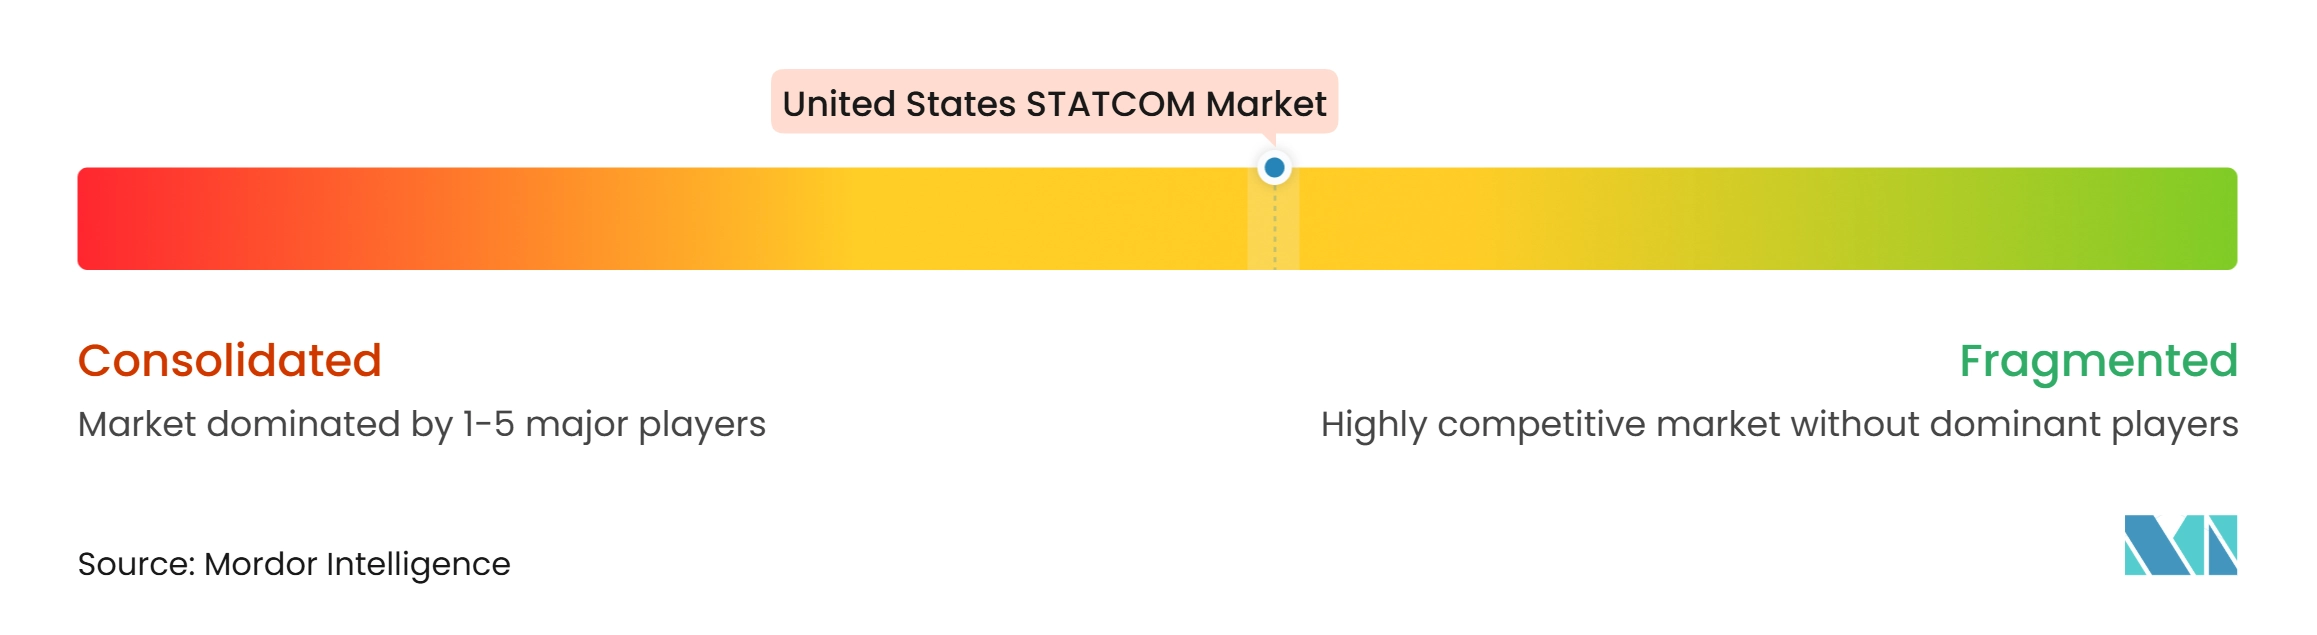
米国STATCOM市場は、電力会社の送電プロジェクトにおいて適度に集中しています。これは、複雑なエンジニアリング、試験、および納入要件を満たすことができるサプライヤーグループが限られているためです。Siemens Energy、Hitachi Energy、およびGE Vernovaは、大規模プロジェクト受注および関連するグリッド技術において強力なポジションを持っています。Hitachi Energyは2026年4月に、ノースカロライナ州のパワーエレクトロニクス・コンピテンスセンターへの1,000万米ドルの投資を発表しました。この施設は、米国STATCOM市場における無効電力およびHVDCソリューションのローカルエンジニアリング、試験、およびシステム統合を拡大します。 その製造拡張は、コンポーネント可用性と緊密な納入サポートに基づく戦略を支援します。
購入者が弱いグリッドおよび大規模な変動負荷へのサポートを求めるにつれ、技術差別化がより重要になっています。GE Vernovaは、グリッドを強化し再生可能エネルギーの拡大をサポートするSTATCOMソリューションを提供しています。[4] Siemens Energyは、データセンター用途向けにE-STATCOMを開発し、無効電力サポートと有効電力応答を単一システムに組み合わせました。GE VernovaとSmart Wiresは2025年6月に、FACTSとモジュラー直列補償の組み合わせ展開を検討する覚書に署名しました。これらの動きは、サプライヤーが設備販売からより広範なグリッドサポートパッケージへと拡大していることを示しています。
American Superconductorは、産業および電力会社向けアプリケーションのターンキー納入を追求しています。同社は2026年7月に、大規模鉱山開発向けの統合電力品質契約として2,500万米ドルを受注したと発表しました。スコープには、モジュラーSTATCOM技術、コンデンサ、リアクター、変圧器、開閉装置、ならびに保護・制御設備が含まれていました。 サプライチェーン基準は、確立されたエンジニアリング、製造、およびサイバーセキュリティプロセスを持つサプライヤーを優遇する可能性があります。
米国STATCOM産業のリーダー企業
-
American Superconductor Corporation
-
Siemens Energy AG
-
GE Vernova Inc.
-
Eaton Corporation plc
-
Toshiba Energy Systems and Solutions Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
米国STATCOM市場 このレポートでカバーされる企業
- American Superconductor Corporation
- Siemens Energy AG
- GE Vernova Inc.
- Eaton Corporation plc
- Toshiba Energy Systems and Solutions Corporation
- Hyosung Heavy Industries Corporation
- Hitachi Energy Ltd.
- Ingeteam Power Technology, S.A.
- JEMA Energy, S.A.
- Nidec Conversion
- S&C Electric Company
- Merus Power Plc
- Comsys AB
- CG Power and Industrial Solutions Limited
- Mitsubishi Electric Corporation
最近の産業開発事情 米国STATCOM市場
- 2026年9月:日立は、ミシシッピ州ガルマンに5億2,800万米ドルの変圧器製造施設の計画を発表しました。これは、約15億米ドルの米国製造拡張プログラムの礎石と説明されています。この施設はHitachi Energyの米国変圧器生産能力を2倍以上に拡大し、2029年に生産開始が予定されており、部品表の一部として適合コンバーター変圧器を必要とするSTATCOMおよびHVDCプロジェクトの国内コンポーネントリードタイムを短縮します。
- 2026年7月:American Superconductor Corporationは、北米の電力会社から大規模鉱山開発向けの統合電力品質ソリューションを納入するための2,500万米ドルのターンキー契約を受注しました。スコープには、モジュラーSTATCOM技術、金属封入コンデンサバンク、並列リアクター、138 kV電力変圧器、開閉装置、ならびに単一のエンジニアリング・調達・試運転契約の下での保護・制御設備が含まれており、同社最大の個別鉱山開発受注であり、スタンドアロン設備供給に対する統合ソリューションモデルの収益レバレッジの実証となっています。
- 2026年4月:Hitachi Energyは、ノースカロライナ州ケアリーに1,000万米ドルのパワーエレクトロニクス・コンピテンスセンターを発表しました。2026年秋の開所が予定されており、150の新規雇用を創出し、無効補償およびHVDCシステムのローカルエンジニアリング、試験、およびシステム統合能力を拡大します。32,000平方フィートの施設は、STATCOMおよび無効電力製品納入のためのHitachi Energyの主要な米国ハブとして機能し、FERC CIPおよび大統領令の枠組みから生じる国内コンテンツ要件を直接サポートします。
- 2026年3月:米国エネルギー省電力局は、既存の用地取得範囲内での先進的な送電技術アップグレードに向けたSPARKプログラムの下で、約19億米ドルの競争的資金を発表しました。このプログラムは、STATCOMを含む先進的な送電技術と再導体化を組み合わせて展開するプロジェクトを優先しており、コンセプトペーパーの提出期限は2026年4月、プロジェクト選定は2026年8月に予定されており、26州にわたる無効補償資産の近期調達パイプラインを確立しています。
米国STATCOM市場レポートの範囲
米国STATCOM市場は、静止型同期補償装置(STATCOM)の販売および展開で構成されており、これらは電圧調整、電力品質改善、およびグリッド安定性向上に使用されるパワーエレクトロニクスデバイスです。電力会社および産業施設は、STATCOMシステムを使用して無効電力補償を提供し、再生可能エネルギーの統合をサポートし、信頼性の高い電力送配電ネットワークを維持します。
米国STATCOM市場レポートは、技術タイプ(モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジー、従来型電圧源コンバーター(VSC)ベースSTATCOM、グリッド形成STATCOM / E-STATCOM、中電圧・配電STATCOM)、無効電力定格(大規模送電STATCOM、中規模STATCOM、小規模配電・産業用STATCOM)、用途(送電・グリッドインフラ、再生可能エネルギー統合、産業・製造、データセンターおよび商業インフラ、鉄道電化およびその他の用途)、コンポーネント(パワーエレクトロニクスコンバーターバルブ、コンバーター変圧器およびリアクター、コンデンサおよび高調波フィルター、制御・保護・監視システム、冷却システムおよび補助コンポーネント)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジー |
| 従来型電圧源コンバーター(VSC)ベースSTATCOM |
| グリッド形成STATCOM / E-STATCOM |
| 中電圧・配電STATCOM |
| 大規模送電STATCOM |
| 中規模STATCOM |
| 小規模配電・産業用STATCOM |
| 送電・グリッドインフラ |
| 再生可能エネルギー統合 |
| 産業・製造 |
| データセンターおよび商業インフラ |
| 鉄道電化およびその他の用途 |
| パワーエレクトロニクスコンバーターバルブ |
| コンバーター変圧器およびリアクター |
| コンデンサおよび高調波フィルター |
| 制御・保護・監視システム |
| 冷却システムおよび補助コンポーネント |
| 技術タイプ別 | モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジー |
| 従来型電圧源コンバーター(VSC)ベースSTATCOM | |
| グリッド形成STATCOM / E-STATCOM | |
| 中電圧・配電STATCOM | |
| 無効電力定格別 | 大規模送電STATCOM |
| 中規模STATCOM | |
| 小規模配電・産業用STATCOM | |
| 用途別 | 送電・グリッドインフラ |
| 再生可能エネルギー統合 | |
| 産業・製造 | |
| データセンターおよび商業インフラ | |
| 鉄道電化およびその他の用途 | |
| コンポーネント別 | パワーエレクトロニクスコンバーターバルブ |
| コンバーター変圧器およびリアクター | |
| コンデンサおよび高調波フィルター | |
| 制御・保護・監視システム | |
| 冷却システムおよび補助コンポーネント |
レポートで回答される主要な質問
米国STATCOM市場の規模はどのくらいですか?
米国STATCOM市場は、2026年の473.51 ミリオン 米ドルから2027年には512.99 ミリオン 米ドルに増加し、2032年までに779.56 ミリオン 米ドルに達すると予測されています。
米国におけるSTATCOMシステムの予測成長率はどのくらいですか?
予測CAGRは2027年から2032年にかけて8.34%です。グリッド近代化、再生可能エネルギー接続、および大規模負荷サポートが主な成長要因です。
最も急速に成長しているSTATCOM技術はどれですか?
グリッド形成STATCOMおよびE-STATCOMは、2032年までに最高の技術CAGR 9.27%を記録すると予測されています。
データセンターが動的電圧サポートを採用する理由は何ですか?
大規模なAIデータセンターは急速な負荷変化を生み出し、電圧安定性マージンを低下させる可能性があり、ローカルな無効電力および有効電力サポートへの需要を高めます。
最も強い予測成長を示す用途はどれですか?
データセンターおよび商業インフラは、2032年までCAGR 9.32%で成長すると予測されています。
STATCOMプロジェクトの展開を制限するものは何ですか?
高いプロジェクトコスト、長い電力会社の調達サイクル、コンポーネントの可用性、および制御検証要件が設置を遅らせる可能性があります。