
Tamaño y Participación del Mercado de STATCOM en Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
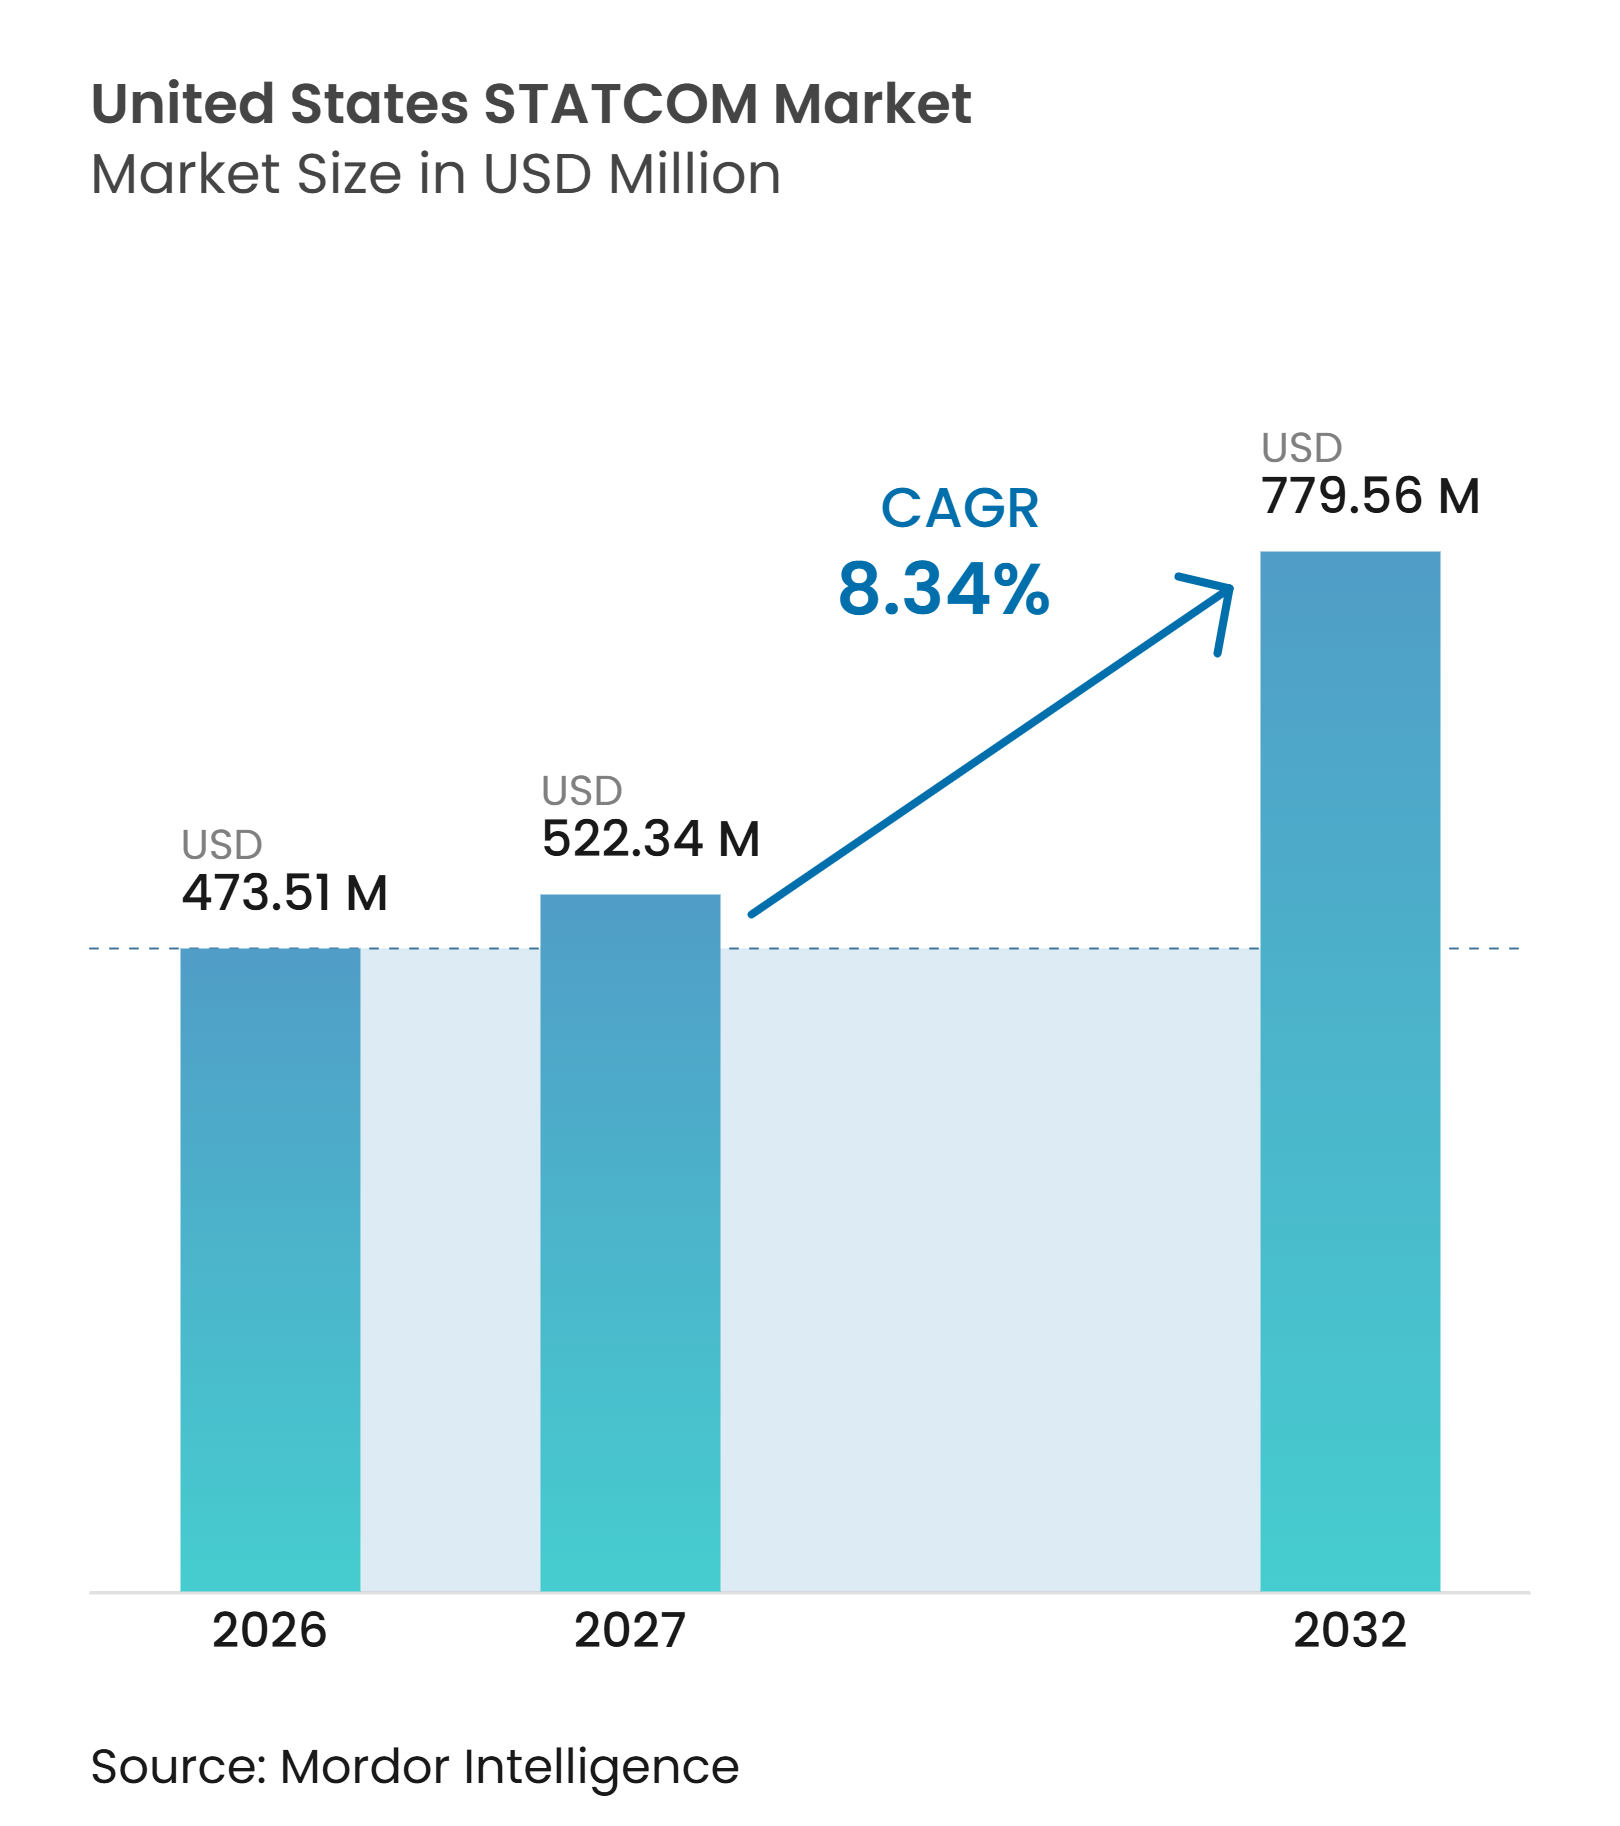
| Tamaño del mercado en el año base (2026) | 473.51 Millones de dólares |
| Tamaño del Mercado (2027) | 522.34 Millones de dólares |
| Tamaño del Mercado (2032) | 779.56 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.34 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de STATCOM en Estados Unidos por Mordor Intelligence
Se espera que el tamaño del mercado de STATCOM en Estados Unidos aumente de 473,51 millones de USD en 2026 a 512,99 millones de USD en 2027 y alcance los 779,56 millones de USD para 2032, creciendo a una CAGR del 8,34% durante 2027-2032. El mercado de STATCOM en Estados Unidos está ganando respaldo de las actualizaciones de la red que aumentan la capacidad de transferencia dentro de los corredores de transmisión existentes. Los programas federales están creando rutas de adquisición más claras para equipos de transmisión avanzados y sistemas de soporte de red relacionados. La generación renovable y las grandes cargas de centros de datos están aumentando el valor del control rápido de voltaje en puntos de conexión bajo tensión. Los proveedores están respondiendo con controles de formación de red, soporte de potencia activa y entrega de proyectos integrada. Los largos plazos de entrega de equipos, los procesos de adquisición y los requisitos de validación de controles continúan dando forma a los tiempos de los proyectos en el mercado de STATCOM en Estados Unidos.
Conclusiones Clave del Informe
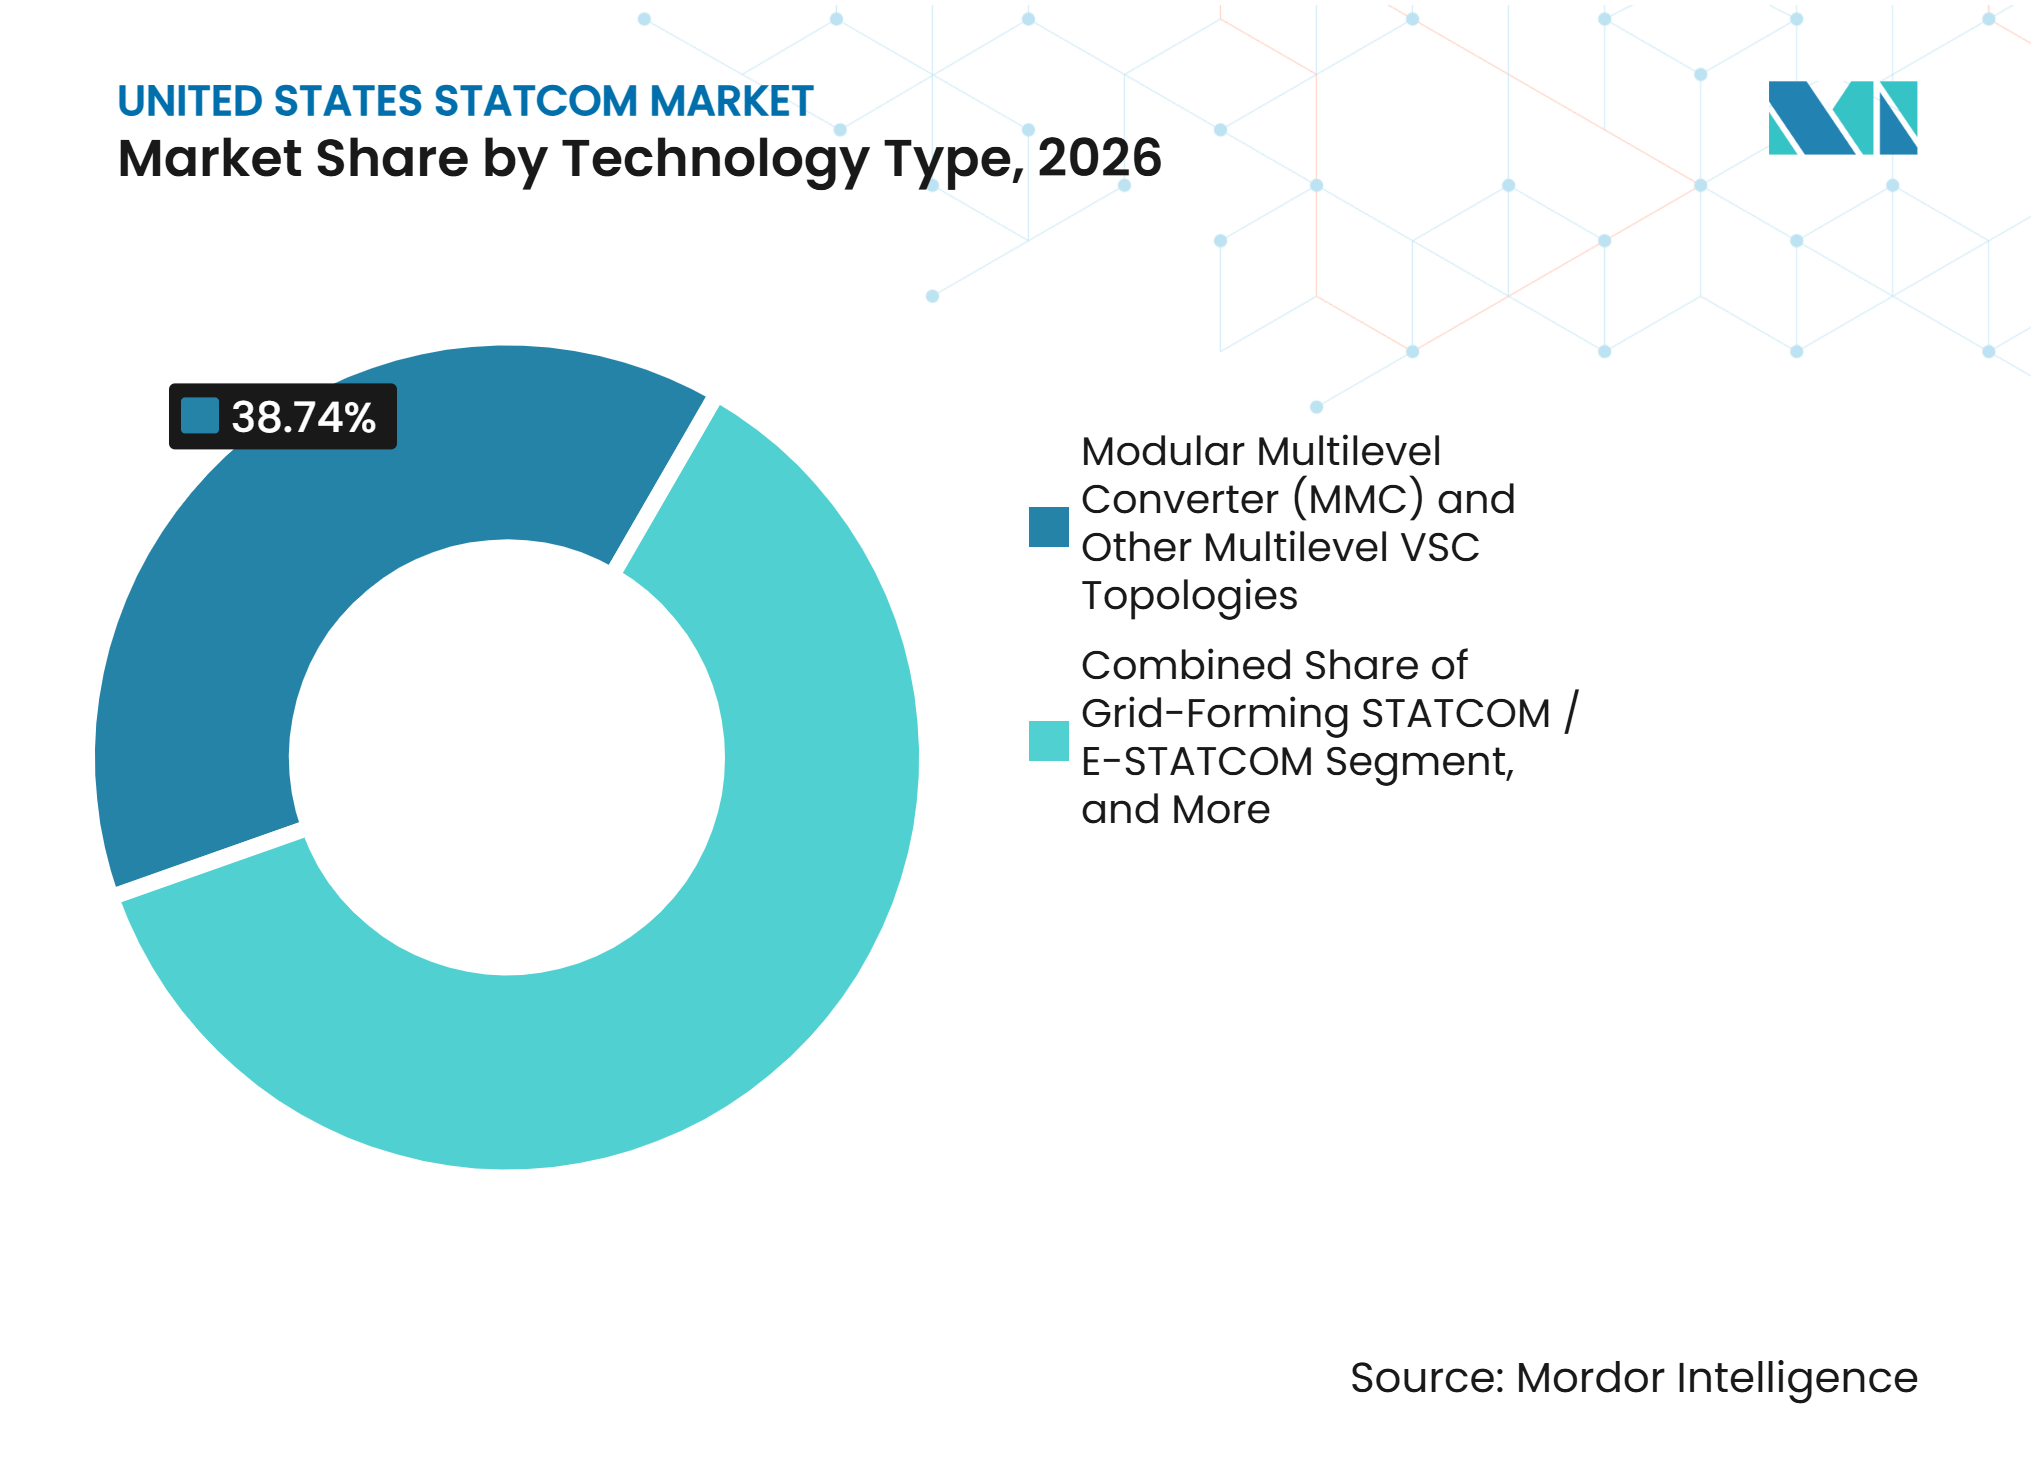
- Por tipo de tecnología, el Convertidor Multinivel Modular y Otras Topologías VSC Multinivel representaron el 38,74% de la participación del mercado de STATCOM en Estados Unidos en 2026, mientras que se proyecta que el STATCOM de Formación de Red y el E-STATCOM se expandan a una CAGR del 9,27% hasta 2032.
- Por clasificación de potencia reactiva, el STATCOM de Transmisión a Gran Escala representó el 47,83% de los ingresos en 2026, mientras que se proyecta que el STATCOM de Distribución e Industrial a Pequeña Escala se expanda a una CAGR del 9,16% hasta 2032.
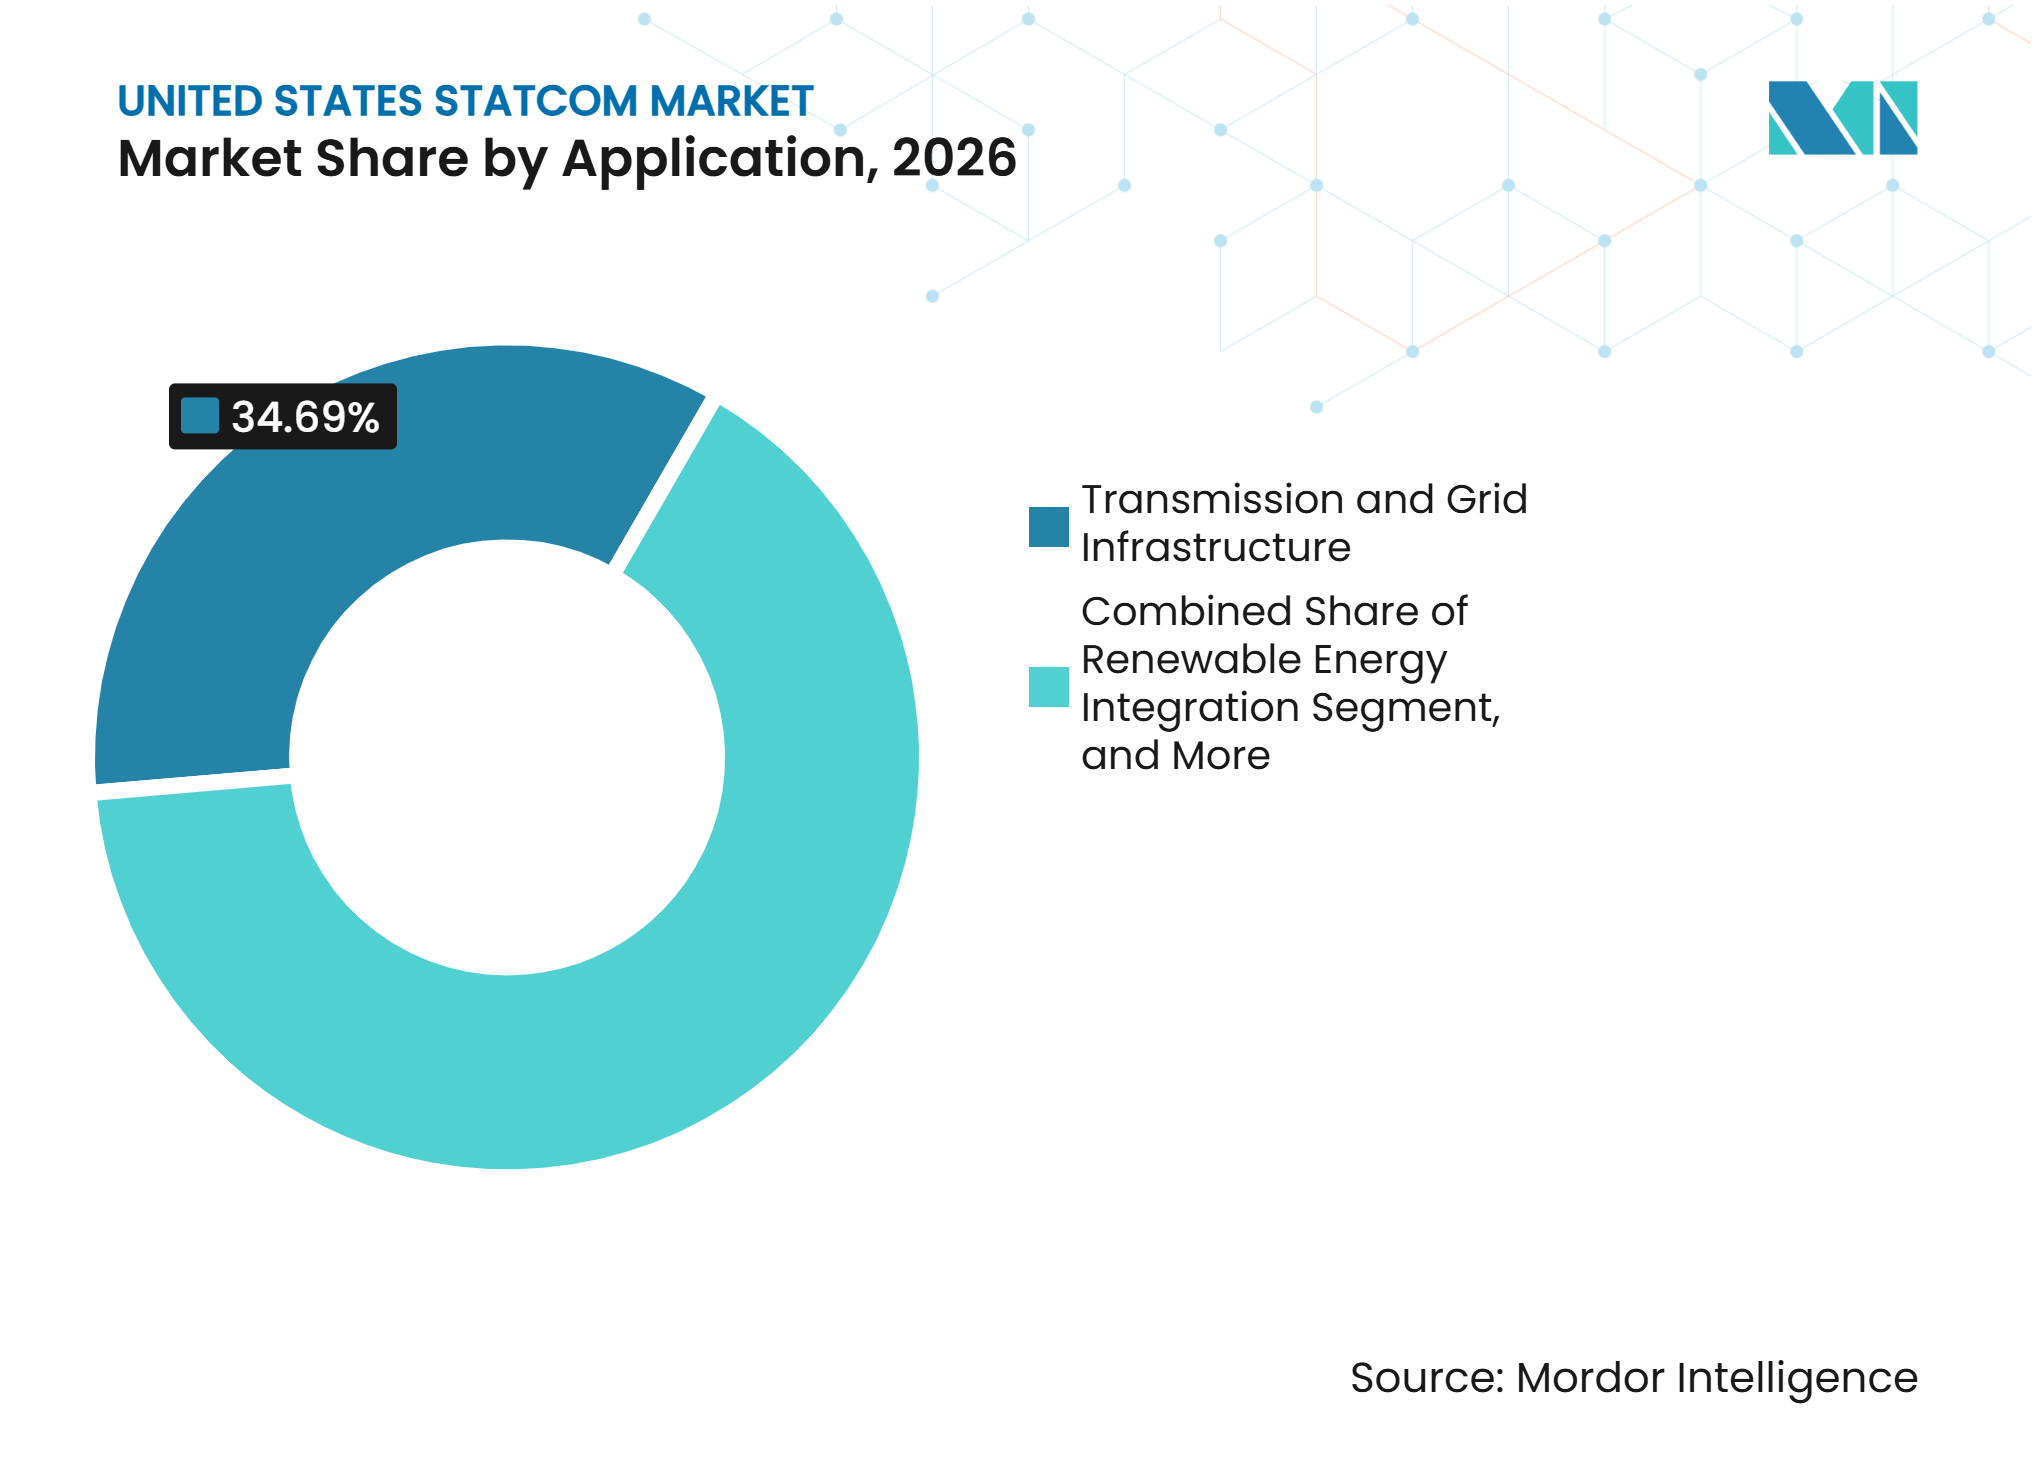
- Por aplicación, la Transmisión e Infraestructura de Red representó el 34,69% de los ingresos en 2026, mientras que se proyecta que los Centros de Datos e Infraestructura Comercial se expandan a una CAGR del 9,32% hasta 2032.
- Por componente, las Válvulas de Convertidor Electrónico de Potencia representaron el 37,92% de los ingresos en 2026, mientras que se proyecta que los Sistemas de Control, Protección y Monitoreo se expandan a una CAGR del 9,19% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión Federal y Estatal en Modernización de la Red | +2.1% | Nacional, con adjudicaciones de proyectos concentradas en WECC, ERCOT, MISO y PJM | Corto plazo (≤ 2 años) |
| Interconexión de Energías Renovables y Cumplimiento de Continuidad de Servicio | +1.8% | WECC, incluidos California y el Suroeste, ERCOT y Midwest ISO | Mediano plazo (2-4 años) |
| Alivio de la Congestión de Transmisión sin Nuevas Servidumbres de Paso | +1.4% | Nacional, con ganancias tempranas en los corredores congestionados de PJM, MISO y ERCOT | Mediano plazo (2-4 años) |
| Volatilidad de Carga de Centros de Datos de IA y Soporte de Red Débil | +1.2% | ERCOT, PJM y el Sureste | Corto plazo (≤ 2 años) |
| Requisitos de Formación de Red de Baja Inercia | +0.9% | WECC, ERCOT y el norte de MISO | Largo plazo (≥ 4 años) |
| Necesidades de Estabilidad de Voltaje en Corredores de Transmisión de Larga Distancia | +0.7% | Corredores interregionales de WECC, el Sureste y el Oeste Montañoso | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inversión Federal y Estatal en Modernización de la Red
El Departamento de Energía lanzó Speed to Power en septiembre de 2025 para vincular la inversión en la red con la confiabilidad, la asequibilidad y la competitividad nacional. El departamento anunció 1.900 millones de USD en financiamiento SPARK en marzo de 2026 para actualizaciones avanzadas de transmisión dentro de las servidumbres de paso existentes. SPARK apoya proyectos que combinan la reconducción con tecnologías avanzadas, proporcionando a las empresas de servicios públicos una vía para incorporar soporte dinámico de voltaje en paquetes de actualización más amplios. El mercado de STATCOM en Estados Unidos se beneficia cuando las empresas de servicios públicos pueden considerar la compensación reactiva junto con el trabajo en conductores en lugar de como una solicitud de capital separada. El programa de Asociaciones para la Resiliencia e Innovación de la Red amplía la base de financiamiento federal para proyectos que mejoran la confiabilidad y la resiliencia de la red. El financiamiento de subvenciones por fórmula para programas de resiliencia de la red estatal y tribal también amplía el conjunto de entidades públicas que pueden avanzar en inversiones de soporte de red.
Interconexión de Energías Renovables y Cumplimiento de Continuidad de Servicio
La Orden N.° 2023 de la FERC cambia la forma en que los proveedores de transmisión procesan las solicitudes para conectar nuevas instalaciones de generación. La orden incluye requisitos para respaldar estudios técnicos más completos y una mayor coherencia en las revisiones de interconexión. Los proyectos eólicos y solares necesitan un rendimiento de voltaje confiable en sus puntos de interconexión. Los equipos de potencia reactiva dinámica pueden ayudar a los proyectos a cumplir con las expectativas de continuidad de servicio donde los controles de inversores por sí solos son insuficientes. El mercado de STATCOM en Estados Unidos tiene, por tanto, un papel en los diseños de conexión para proyectos renovables ubicados en partes más débiles del sistema de transmisión. Los enfoques de control de formación de red también abordan la reducción de la fortaleza del sistema que puede seguir al retiro de la generación sincrónica.
Alivio de la Congestión de Transmisión sin Nuevas Servidumbres de Paso
Los propietarios de redes de transmisión enfrentan largos períodos de desarrollo cuando una nueva línea requiere permisos, acceso a terrenos y aprobación comunitaria. Las tecnologías de transmisión avanzadas pueden mejorar el uso del sistema dentro de los corredores existentes y reducir la necesidad de algunas nuevas servidumbres de paso. Los sistemas STATCOM apoyan este objetivo gestionando el voltaje y la potencia reactiva en subestaciones congestionadas y a lo largo de líneas bajo tensión. El mercado de STATCOM en Estados Unidos se beneficia de proyectos que combinan mejoras en el flujo de potencia con reconducción u otras actualizaciones de la red. El programa SPARK del Departamento de Energía apunta específicamente a inversiones que pueden ampliar la capacidad a través de las servidumbres de paso existentes. Este enfoque puede acortar la brecha entre la identificación de una restricción y la realización de una mejora práctica de la red.
Volatilidad de Carga de Centros de Datos de IA y Soporte de Red Débil
Los grandes centros de datos de IA pueden crear una demanda de electricidad aguda y variable en un único punto de conexión a la red. Un estudio revisado por pares de 2026 encontró que una carga modelada de un centro de datos de IA de 1.000 MW redujo los márgenes de estabilidad de voltaje tanto en condiciones normales como en contingencias graves. Este perfil operativo aumenta la necesidad de soporte de voltaje reactivo cerca de las subestaciones anfitrionas. Siemens Energy introdujo su producto E-STATCOM para centros de datos en abril de 2025 con capacidad de potencia reactiva y activa respaldada por almacenamiento en supercondensadores. El mercado de STATCOM en Estados Unidos puede beneficiarse donde las empresas de servicios públicos y los operadores de campus necesitan reducir las oscilaciones de voltaje y mejorar la calidad de la energía. Speed to Power también identifica el aumento de la demanda de electricidad vinculado a la computación avanzada como una razón para acelerar la inversión en la red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Ingeniería e Instalación a Nivel de Proyecto | -1.5% | Nacional, más agudo para empresas de servicios públicos pequeñas y medianas en MISO y el Sureste | Corto plazo (≤ 2 años) |
| Largos Ciclos de Adquisición, Interconexión y Ubicación de las Empresas de Servicios Públicos | -1.2% | Nacional, más grave en jurisdicciones sin tarifas de interconexión simplificadas | Mediano plazo (2-4 años) |
| Suministro Doméstico Limitado de Componentes de Electrónica de Potencia de Alta Tensión | -0.8% | Nacional, agravado por las restricciones en el abastecimiento de equipos de energía a granel | Corto plazo (≤ 2 años) |
| Riesgo de Interoperabilidad, Ciberseguridad y Validación de Modelos de Control | -0.6% | Nacional, particularmente para proyectos de formación de red en WECC y ERCOT | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Ingeniería e Instalación a Nivel de Proyecto
Un proyecto STATCOM a escala de servicios públicos requiere estudios de ingeniería, integración de protecciones, obras civiles, pruebas y puesta en marcha, además del hardware del convertidor. Estas actividades hacen que el costo instalado sea materialmente más alto que el de una alternativa de banco de condensadores más simple. El mercado de STATCOM en Estados Unidos debe, por tanto, competir por capital frente a soluciones estáticas de menor costo, incluso cuando esas soluciones ofrecen una capacidad de respuesta menos adecuada. CPS Energy identificó dos proyectos STATCOM de 300 MVAR para la red de San Antonio con un costo estimado combinado del proyecto de 116,5 millones de USD.[1] Las empresas de servicios públicos más pequeñas pueden tener más dificultades para recuperar estos costos de proyecto a través de tarifas reguladas. Los costos de los equipos también pueden aumentar cuando los transformadores, reactores, válvulas y controles deben obtenerse dentro de ventanas de entrega estrechas.
Largos Ciclos de Adquisición, Interconexión y Ubicación de las Empresas de Servicios Públicos
Las empresas de servicios públicos a menudo necesitan varios años para pasar de identificar un problema de potencia reactiva a poner un sistema en servicio. La FERC continúa supervisando las acciones de los proveedores de transmisión requeridas para implementar la Orden N.° 2023, incluidos los cambios en las tarifas y los procesos de interconexión. Los estándares de riesgo en la cadena de suministro añaden obligaciones de revisión de proveedores y documentación para los equipos de red conectados a la red. Estos procesos son necesarios para la confiabilidad, pero pueden retrasar la adquisición de sistemas integrados de control y monitoreo. La presentación de 2025 de CPS Energy identificó una fecha de necesidad de 2027 para una unidad de San Antonio y una fecha de 2029 para otra, mientras los proyectos permanecían en la fase de estimación de costos. El mercado de STATCOM en Estados Unidos puede tener una cartera de proyectos anunciada sustancial mientras las instalaciones reales avanzan más lentamente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tecnología:
Los Controles de Formación de Red Amplían el Soporte del SistemaEl Convertidor Multinivel Modular y Otras Topologías VSC Multinivel representaron el 38,74% de la participación del mercado de STATCOM en Estados Unidos en 2026. Su escala, menor rendimiento armónico y flexibilidad operativa se adaptan a proyectos de transmisión de alto valor. Los diseños modulares pueden simplificar el transporte, el ensamblaje en fábrica, la instalación en campo y el mantenimiento de sistemas de alta capacidad. La configuración MMC conectada en delta es cada vez más relevante para proyectos que requieren una salida reactiva sustancial. Los sistemas STATCOM convencionales basados en VSC siguen siendo relevantes para instalaciones establecidas, trabajos de reemplazo y compradores que buscan diseños operativos familiares.
Se proyecta que el STATCOM de Formación de Red y el E-STATCOM crezcan a una CAGR del 9,27% hasta 2032. Esta tecnología apoya redes con altos niveles de generación basada en inversores y menor fortaleza sincrónica. Los diseños de E-STATCOM pueden combinar soporte reactivo, respuesta de potencia activa y suavizado de carga habilitado por almacenamiento. Una investigación del IEEE publicada en 2025 identificó configuraciones MMC que pueden integrar almacenamiento en supercondensadores en el lado de corriente continua. CIGRE documentó la perspectiva de un propietario sobre los controles de formación de red para proyectos VSC HVDC y STATCOM en 2026.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clasificación de Potencia Reactiva:
Los Grandes Proyectos Lideran los Ingresos Mientras las Unidades Más Pequeñas Ganan Casos de UsoEl STATCOM de Transmisión a Gran Escala representó el 47,83% de la participación del mercado de STATCOM en Estados Unidos en 2026. Los proyectos de alta tensión tienen grandes valores de contrato porque requieren una capacidad de equipo considerable e integración detallada en la red. Su adquisición está comúnmente vinculada a evaluaciones de confiabilidad del sistema a granel y procesos formales de planificación de transmisión. La presentación de ERCOT de julio de 2025 para CPS Energy describió dos unidades planificadas de 300 MVAR para la red de transmisión de San Antonio. Las unidades de escala media sirven a subestaciones regionales, corredores industriales, sistemas de servicios públicos municipales y ubicaciones con necesidades de voltaje específicas.
Se proyecta que el STATCOM de Distribución e Industrial a Pequeña Escala crezca a una CAGR del 9,16% hasta 2032. Los campus de IA y los proyectos de energía renovable distribuida están creando demanda de soporte de voltaje local reactivo. Estos compradores a menudo necesitan paquetes combinados con transformadores, bancos de condensadores, reactores en derivación, protección y controles. AMSC anunció un contrato llave en mano de 25 millones de USD en julio de 2026 para una solución integrada de calidad de energía en un gran desarrollo minero. Dichos modelos de entrega pueden aumentar el valor de cada proyecto en comparación con las ventas de equipos independientes.
Por Aplicación:
Los Centros de Datos Añaden una Nueva Fuente de DemandaLa Transmisión e Infraestructura de Red representó el 34,69% del mercado de STATCOM en Estados Unidos en 2026. El segmento está respaldado por las necesidades de confiabilidad en las subestaciones de transmisión y los cambios en los flujos de potencia en las principales redes. Estos proyectos pueden mantenerse activos a través de los ciclos de materias primas porque abordan requisitos operativos y de confiabilidad planificados. El financiamiento del Departamento de Energía para actualizaciones avanzadas de transmisión puede apoyar el interés de las empresas de servicios públicos en equipos de red dinámicos. La integración de energías renovables y la modernización industrial proporcionan aplicaciones adicionales para sistemas de control de voltaje rápido.
Se proyecta que los Centros de Datos e Infraestructura Comercial crezcan a una CAGR del 9,32% hasta 2032. El crecimiento refleja el aumento de las cargas de computación de IA y los riesgos de calidad de energía asociados con los cambios rápidos de carga. El estudio del IET sobre grandes cargas de centros de datos de IA mostró una reducción pronunciada en los márgenes de estabilidad de voltaje modelados durante condiciones graves. La oferta E-STATCOM de Siemens Energy de 2025 combina soporte reactivo con capacidad de potencia activa para entornos de centros de datos.[2] La electrificación ferroviaria introduce un caso de uso adicional en el que las cargas de tracción requieren una gestión rápida del voltaje.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
Los Controles Ganan Importancia Junto al Hardware del ConvertidorLas Válvulas de Convertidor Electrónico de Potencia representaron el 37,92% del mercado de STATCOM en Estados Unidos en 2026. Los conjuntos de válvulas basados en IGBT siguen siendo fundamentales para el proceso de conversión y representan una gran parte del valor del equipo. Los transformadores y reactores del convertidor conectan el sistema de transmisión con la etapa del convertidor y pueden afectar los cronogramas de construcción. Hitachi anunció más de 1.000 millones de USD en inversiones en fabricación de equipos de red en Estados Unidos en septiembre de 2025, incluida capacidad para transformadores y componentes de alta tensión. Los filtros armónicos y los condensadores gestionan los efectos de conmutación y cumplen con los requisitos de calidad de energía específicos del proyecto.
Se proyecta que los Sistemas de Control, Protección y Monitoreo crezcan a una CAGR del 9,19% hasta 2032. Los sistemas de formación de red requieren modelado avanzado, validación, coordinación de protecciones y monitoreo confiable en comparación con los dispositivos reactivos convencionales. La FERC instruyó a NERC a desarrollar estándares de gestión de riesgos en la cadena de suministro para ciertos equipos de red conectados durante 2025. Esta influencia regulatoria aumenta la importancia de los controles seguros, la revisión de proveedores y las prácticas documentadas de ciberseguridad. Hitachi Energy anunció un Centro de Competencia en Electrónica de Potencia de 10 millones de USD en Carolina del Norte en abril de 2026.
Análisis Geográfico
California y la Interconexión del Oeste
California y la Interconexión del Oeste tienen una fuerte necesidad de soporte dinámico de voltaje a medida que los recursos renovables cambian los flujos de potencia a lo largo de largas rutas de transmisión. El mercado de STATCOM en Estados Unidos está respaldado en esta área por las necesidades de planificación en subestaciones de alta tensión y puntos de conexión de energías renovables remotos. El financiamiento federal para tecnologías avanzadas dentro de las servidumbres de paso existentes puede apoyar proyectos en corredores occidentales congestionados. Los controles de formación de red son cada vez más relevantes donde los recursos basados en inversores reducen la fortaleza convencional del sistema. El trabajo de CIGRE de 2026 sobre proyectos VSC HVDC y STATCOM de formación de red refleja este enfoque operativo.
Texas y el Área de Cobertura de ERCOT
Texas tiene una demanda clara de equipos de potencia reactiva porque combina recursos renovables, rápido crecimiento de la carga y una red eléctricamente aislada. CPS Energy identificó dos unidades STATCOM de 300 MVAR para su red de transmisión de San Antonio en una presentación de planificación de ERCOT de julio de 2025.[3] Los proyectos tenían como objetivo abordar las necesidades de confiabilidad con fechas objetivo en 2027 y 2029. Las grandes conexiones de centros de datos añaden presión de voltaje y calidad de energía a la red de Texas. ERCOT seleccionó a GE Vernova para una prueba de concepto de una plataforma de conciencia de distribución en octubre de 2025.
Mercados del Este y Otras Regiones de Estados Unidos
PJM y MISO enfrentan crecientes necesidades de gestión de voltaje a medida que las cargas industriales y los recursos renovables se conectan a través de amplios sistemas de transmisión. Las áreas del norte de MISO pueden requerir capacidad de formación de red a medida que los recursos eólicos y los retiros de generadores reducen la fortaleza del sistema. El Sureste tiene una creciente necesidad de soporte reactivo a medida que los planes de generación renovable y marina aumentan los requisitos de conexión costera. Versant Power puso en servicio un STATCOM de ±150 MVAR en la Subestación Tunk Lake de Maine en mayo de 2025 para apoyar las conexiones de energía limpia y mejorar el rendimiento del voltaje.
Panorama Competitivo
Concentración del Mercado
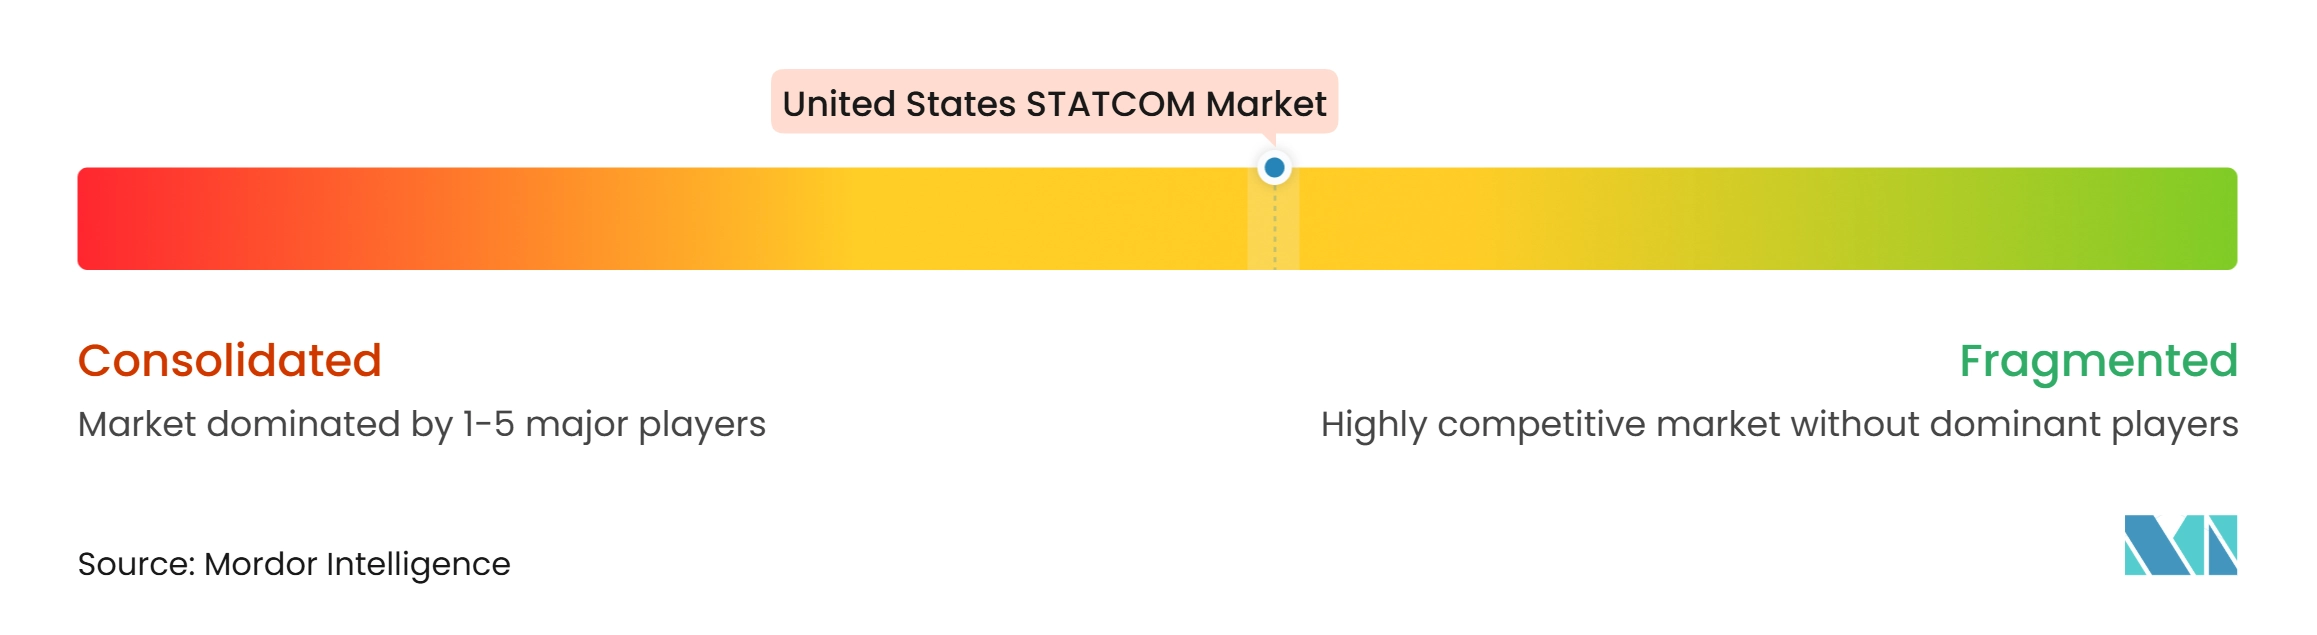
El mercado de STATCOM en Estados Unidos está moderadamente concentrado en proyectos de transmisión de servicios públicos porque un grupo limitado de proveedores puede cumplir con los complejos requisitos de ingeniería, pruebas y entrega. Siemens Energy, Hitachi Energy y GE Vernova tienen posiciones sólidas en adjudicaciones de grandes proyectos y tecnologías de red relacionadas. Hitachi Energy anunció una inversión de 10 millones de USD en un Centro de Competencia en Electrónica de Potencia en Carolina del Norte en abril de 2026. La instalación amplía la ingeniería local, las pruebas y la integración de sistemas para soluciones de potencia reactiva y HVDC en el mercado de STATCOM en Estados Unidos. Su expansión de fabricación respalda una estrategia basada en la disponibilidad de componentes y un soporte de entrega más cercano.
La diferenciación tecnológica se está volviendo más importante a medida que los compradores buscan soporte para redes débiles y grandes cargas variables. GE Vernova ofrece una solución STATCOM para fortalecer las redes y apoyar la expansión de las energías renovables.[4] Siemens Energy desarrolló el E-STATCOM para uso en centros de datos, combinando soporte reactivo y respuesta de potencia activa en un solo sistema. GE Vernova y Smart Wires firmaron un memorando en junio de 2025 para explorar el despliegue combinado de FACTS y compensación serie modular. Estos movimientos muestran a los proveedores expandiéndose desde la venta de equipos hacia paquetes más amplios de soporte de red.
American Superconductor está persiguiendo la entrega llave en mano para aplicaciones industriales y de servicios públicos. La empresa anunció un contrato integrado de calidad de energía de 25 millones de USD para un gran desarrollo minero en julio de 2026. El alcance incluyó tecnología STATCOM modular, condensadores, reactores, un transformador, equipos de maniobra y equipos de protección y control. Los estándares de la cadena de suministro pueden favorecer a los proveedores con procesos establecidos de ingeniería, fabricación y ciberseguridad.
Líderes de la Industria de STATCOM en Estados Unidos
-
American Superconductor Corporation
-
Siemens Energy AG
-
GE Vernova Inc.
-
Eaton Corporation plc
-
Toshiba Energy Systems and Solutions Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de STATCOM en Estados Unidos Empresas cubiertas en este informe
- American Superconductor Corporation
- Siemens Energy AG
- GE Vernova Inc.
- Eaton Corporation plc
- Toshiba Energy Systems and Solutions Corporation
- Hyosung Heavy Industries Corporation
- Hitachi Energy Ltd.
- Ingeteam Power Technology, S.A.
- JEMA Energy, S.A.
- Nidec Conversion
- S&C Electric Company
- Merus Power Plc
- Comsys AB
- CG Power and Industrial Solutions Limited
- Mitsubishi Electric Corporation
Desarrollos recientes de la industria en Mercado de STATCOM en Estados Unidos
- Septiembre de 2026: Hitachi anunció planes para una instalación de fabricación de transformadores de 528 millones de USD en Gallman, Misisipi, descrita como la piedra angular de su programa de expansión de fabricación en Estados Unidos de aproximadamente 1.500 millones de USD. La instalación más que duplicará la capacidad de producción de transformadores de Hitachi Energy en Estados Unidos y está programada para comenzar la producción en 2029, reduciendo los plazos de entrega de componentes domésticos para proyectos STATCOM y HVDC que requieren transformadores de convertidor emparejados como parte de su lista de materiales.
- Julio de 2026: American Superconductor Corporation obtuvo un contrato llave en mano de 25 millones de USD de una empresa de servicios públicos de América del Norte para entregar una solución integrada de calidad de energía para un desarrollo minero a gran escala. El alcance combina tecnología STATCOM modular, bancos de condensadores encapsulados en metal, reactores en derivación, un transformador de potencia de 138 kV, equipos de maniobra y equipos de protección y control bajo un único contrato de ingeniería, adquisición y puesta en marcha, representando el mayor pedido individual de desarrollo minero de la empresa y una demostración del apalancamiento de ingresos del modelo de soluciones integradas sobre el suministro de equipos independientes.
- Abril de 2026: Hitachi Energy anunció un Centro de Competencia en Electrónica de Potencia de 10 millones de USD en Cary, Carolina del Norte, programado para su inauguración en otoño de 2026, creando 150 nuevos empleos y ampliando las capacidades locales de ingeniería, pruebas e integración de sistemas para sistemas de compensación reactiva y HVDC. La instalación de 32.000 pies cuadrados sirve como el principal centro de Estados Unidos de Hitachi Energy para la entrega de productos STATCOM y de potencia reactiva, apoyando directamente los requisitos de contenido doméstico que emergen de los marcos CIP de la FERC y de las Órdenes Ejecutivas.
- Marzo de 2026: La Oficina de Electricidad del Departamento de Energía de Estados Unidos anunció aproximadamente 1.900 millones de USD en financiamiento competitivo bajo el programa SPARK para actualizaciones de tecnología de transmisión avanzada dentro de las servidumbres de paso existentes. El programa prioriza proyectos que despliegan reconducción junto con tecnologías de transmisión avanzadas, incluidos los STATCOM, con documentos conceptuales con vencimiento en abril de 2026 y selecciones de proyectos previstas para agosto de 2026, estableciendo una cartera de adquisiciones definida a corto plazo para activos de compensación reactiva en 26 estados.
Alcance del Informe del Mercado de STATCOM en Estados Unidos
El mercado de STATCOM en Estados Unidos comprende la venta y el despliegue de compensadores síncronos estáticos (STATCOM), que son dispositivos electrónicos de potencia utilizados para regular el voltaje, mejorar la calidad de la energía y mejorar la estabilidad de la red. Las empresas de servicios públicos y las instalaciones industriales utilizan sistemas STATCOM para proporcionar compensación de potencia reactiva, apoyar la integración de energías renovables y mantener redes de transmisión y distribución de electricidad confiables.
El Informe del Mercado de STATCOM en Estados Unidos está Segmentado por Tipo de Tecnología (Convertidor Multinivel Modular (MMC) y Otras Topologías VSC Multinivel, STATCOM Convencional Basado en Convertidor de Fuente de Voltaje (VSC), STATCOM de Formación de Red / E-STATCOM, y STATCOM de Media Tensión y Distribución), Clasificación de Potencia Reactiva (STATCOM de Transmisión a Gran Escala, STATCOM de Escala Media, y STATCOM de Distribución e Industrial a Pequeña Escala), Aplicación (Transmisión e Infraestructura de Red, Integración de Energías Renovables, Industrial y Manufactura, Centros de Datos e Infraestructura Comercial, y Electrificación Ferroviaria y Otras Aplicaciones), y Componente (Válvulas de Convertidor Electrónico de Potencia, Transformadores y Reactores del Convertidor, Condensadores y Filtros Armónicos, Sistemas de Control, Protección y Monitoreo, y Sistemas de Enfriamiento y Componentes Auxiliares). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Convertidor Multinivel Modular (MMC) y Otras Topologías VSC Multinivel |
| STATCOM Convencional Basado en Convertidor de Fuente de Voltaje (VSC) |
| STATCOM de Formación de Red / E-STATCOM |
| STATCOM de Media Tensión y Distribución |
| STATCOM de Transmisión a Gran Escala |
| STATCOM de Escala Media |
| STATCOM de Distribución e Industrial a Pequeña Escala |
| Transmisión e Infraestructura de Red |
| Integración de Energías Renovables |
| Industrial y Manufactura |
| Centros de Datos e Infraestructura Comercial |
| Electrificación Ferroviaria y Otras Aplicaciones |
| Válvulas de Convertidor Electrónico de Potencia |
| Transformadores y Reactores del Convertidor |
| Condensadores y Filtros Armónicos |
| Sistemas de Control, Protección y Monitoreo |
| Sistemas de Enfriamiento y Componentes Auxiliares |
| Por Tipo de Tecnología | Convertidor Multinivel Modular (MMC) y Otras Topologías VSC Multinivel |
| STATCOM Convencional Basado en Convertidor de Fuente de Voltaje (VSC) | |
| STATCOM de Formación de Red / E-STATCOM | |
| STATCOM de Media Tensión y Distribución | |
| Por Clasificación de Potencia Reactiva | STATCOM de Transmisión a Gran Escala |
| STATCOM de Escala Media | |
| STATCOM de Distribución e Industrial a Pequeña Escala | |
| Por Aplicación | Transmisión e Infraestructura de Red |
| Integración de Energías Renovables | |
| Industrial y Manufactura | |
| Centros de Datos e Infraestructura Comercial | |
| Electrificación Ferroviaria y Otras Aplicaciones | |
| Por Componente | Válvulas de Convertidor Electrónico de Potencia |
| Transformadores y Reactores del Convertidor | |
| Condensadores y Filtros Armónicos | |
| Sistemas de Control, Protección y Monitoreo | |
| Sistemas de Enfriamiento y Componentes Auxiliares |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de STATCOM en Estados Unidos?
Se espera que el mercado de STATCOM en Estados Unidos aumente de 473,51 millones de USD en 2026 a 512,99 millones de USD en 2027 y 779,56 millones de USD para 2032.
¿Cuál es la tasa de crecimiento proyectada para los sistemas STATCOM en Estados Unidos?
La CAGR pronosticada es del 8,34% de 2027 a 2032. La modernización de la red, las conexiones de energías renovables y el soporte de grandes cargas son los principales factores de crecimiento.
¿Qué tecnología STATCOM está creciendo más rápido?
Se proyecta que el STATCOM de Formación de Red y el E-STATCOM registren la CAGR tecnológica más alta del 9,27% hasta 2032.
¿Por qué los centros de datos están adoptando el soporte dinámico de voltaje?
Los grandes centros de datos de IA pueden crear cambios rápidos de carga que reducen los márgenes de estabilidad de voltaje, aumentando la demanda de soporte local de potencia reactiva y activa.
¿Qué aplicación tiene el pronóstico de crecimiento más sólido?
Se proyecta que los Centros de Datos e Infraestructura Comercial crezcan a una CAGR del 9,32% hasta 2032.
¿Qué limita el despliegue de proyectos STATCOM?
Los altos costos de los proyectos, los largos ciclos de adquisición de las empresas de servicios públicos, la disponibilidad de componentes y los requisitos de validación de controles pueden retrasar la instalación.