
Marktgröße und Marktanteil des STATCOM-Marktes der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
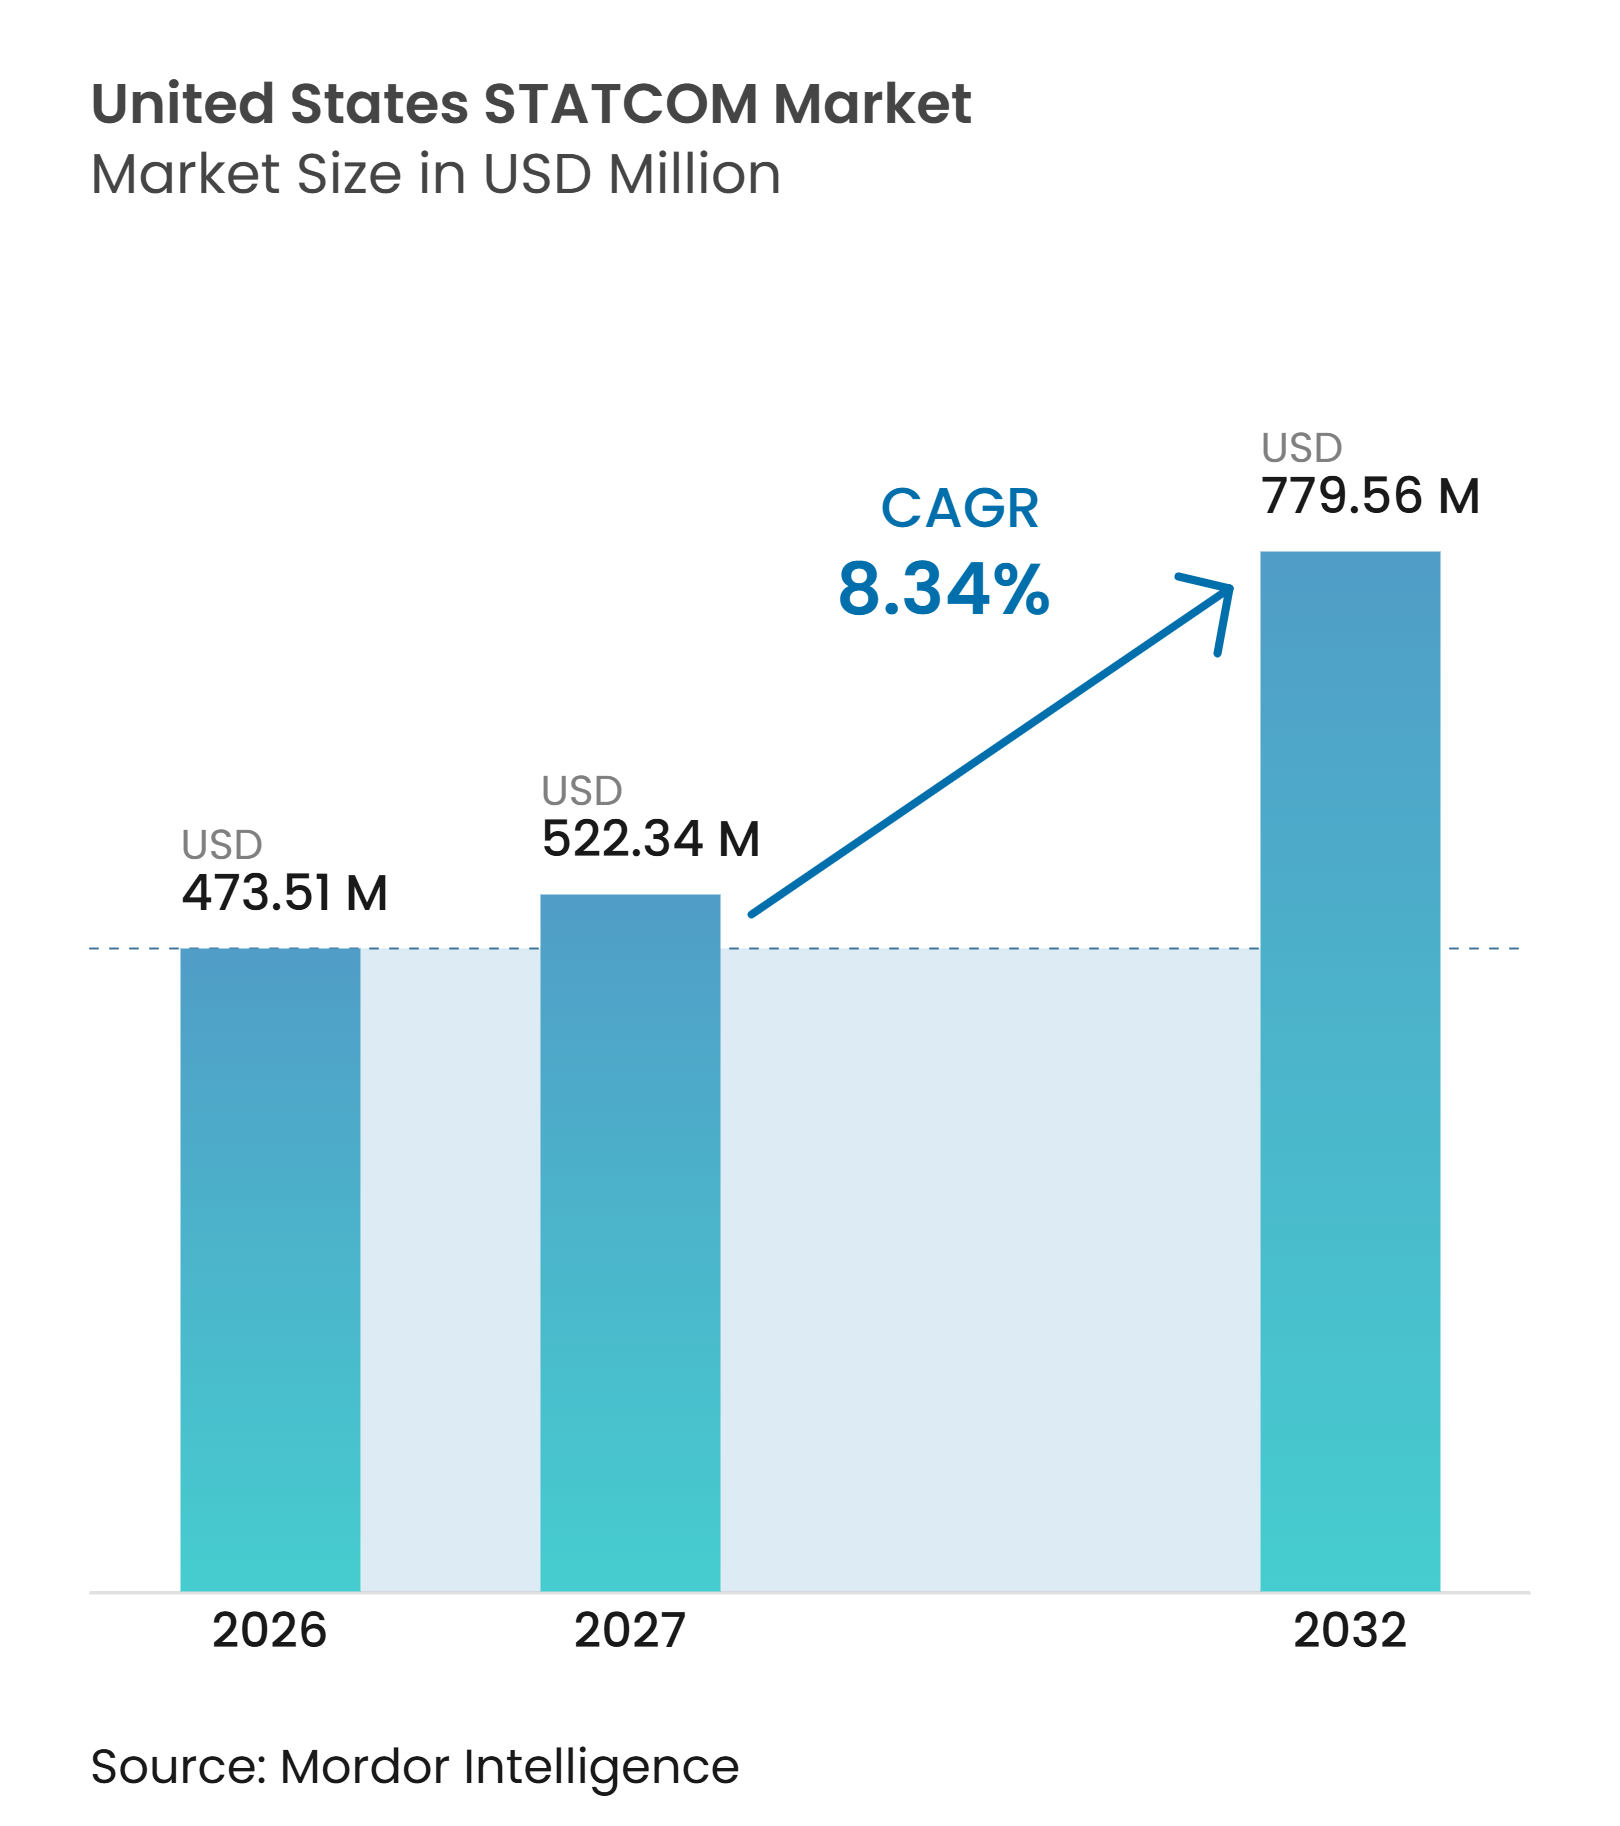
| Marktgröße im Basisjahr (2026) | 473.51 Millionen US-Dollar |
| Marktgröße (2027) | 522.34 Millionen US-Dollar |
| Marktgröße (2032) | 779.56 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.34 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des STATCOM-Marktes der Vereinigten Staaten von Mordor Intelligence
Die Marktgröße des STATCOM-Marktes der Vereinigten Staaten wird voraussichtlich von 473,51 Millionen USD im Jahr 2026 auf 512,99 Millionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 779,56 Millionen USD erreichen, was einem CAGR von 8,34 % über den Zeitraum 2027–2032 entspricht. Der STATCOM-Markt der Vereinigten Staaten erhält Unterstützung durch Netzaufrüstungen, die die Übertragungskapazität innerhalb bestehender Übertragungskorridore erhöhen. Bundesstaatliche Programme schaffen klarere Beschaffungswege für fortschrittliche Übertragungsanlagen und zugehörige Netzunterstützungssysteme. Erneuerbare Erzeugung und große Rechenzentrumslasten steigern den Wert einer schnellen Spannungsregelung an stark belasteten Anschlusspunkten. Lieferanten reagieren mit netzbildenden Regelungen, Wirkleistungsunterstützung und gebündelter Projektabwicklung. Lange Lieferzeiten für Anlagen, Beschaffungsprozesse und Anforderungen an die Regelungsvalidierung prägen weiterhin den Projektzeitplan im STATCOM-Markt der Vereinigten Staaten.
Wichtigste Erkenntnisse des Berichts
- Nach Technologietyp hielten Modulare Mehrpegelumrichter und andere Mehrpegel-VSC-Topologien im Jahr 2026 einen Marktanteil von 38,74 % am STATCOM-Markt der Vereinigten Staaten, während Netzbildende STATCOM und E-STATCOM bis 2032 voraussichtlich mit einem CAGR von 9,27 % wachsen werden.
- Nach Blindleistungsbewertung hielt Großmaßstäblicher Übertragungs-STATCOM im Jahr 2026 einen Umsatzanteil von 47,83 %, während Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM bis 2032 voraussichtlich mit einem CAGR von 9,16 % wachsen wird.
- Nach Anwendung hielt Übertragungs- und Netzinfrastruktur im Jahr 2026 einen Umsatzanteil von 34,69 %, während Rechenzentren und kommerzielle Infrastruktur bis 2032 voraussichtlich mit einem CAGR von 9,32 % wachsen werden.
- Nach Komponente hielten Leistungselektronische Umrichterventile im Jahr 2026 einen Umsatzanteil von 37,92 %, während Steuerungs-, Schutz- und Überwachungssysteme bis 2032 voraussichtlich mit einem CAGR von 9,19 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bundes- und staatliche Investitionen in die Netzmodernisierung | +2.1% | National, mit konzentrierten Projektvergaben in WECC, ERCOT, MISO und PJM | Kurzfristig (≤ 2 Jahre) |
| Netzanschluss erneuerbarer Energien und Einhaltung von Durchfahrtsanforderungen | +1.8% | WECC, einschließlich Kalifornien und dem Südwesten, ERCOT und Midwest ISO | Mittelfristig (2–4 Jahre) |
| Entlastung von Übertragungsengpässen ohne neue Leitungsrechte | +1.4% | National, mit frühen Gewinnen in eingeschränkten Korridoren von PJM, MISO und ERCOT | Mittelfristig (2–4 Jahre) |
| Lastvolatilität von KI-Rechenzentren und Unterstützung schwacher Netze | +1.2% | ERCOT, PJM und der Südosten | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Netzbildung bei geringer Trägheit | +0.9% | WECC, ERCOT und nördliches MISO | Langfristig (≥ 4 Jahre) |
| Spannungsstabilitätsbedarf in Fernübertragungskorridoren | +0.7% | Interregionale WECC-Korridore, der Südosten und der Mountain West | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bundes- und staatliche Investitionen in die Netzmodernisierung
Das Energieministerium startete im September 2025 das Programm Speed to Power, um Netzinvestitionen mit Zuverlässigkeit, Erschwinglichkeit und nationaler Wettbewerbsfähigkeit zu verknüpfen. Das Ministerium kündigte im März 2026 Fördermittel in Höhe von 1,9 Milliarden USD im Rahmen des SPARK-Programms für fortschrittliche Übertragungsaufrüstungen innerhalb bestehender Leitungsrechte an. SPARK unterstützt Projekte, die Neuverkabelung mit fortschrittlichen Technologien kombinieren, und bietet Versorgungsunternehmen einen Weg, dynamische Spannungsunterstützung in umfassendere Aufrüstungspakete zu integrieren. Der STATCOM-Markt der Vereinigten Staaten profitiert, wenn Versorgungsunternehmen Blindleistungskompensation zusammen mit Leiterarbeiten und nicht als separaten Kapitalantrag berücksichtigen können. Das Programm zur Netzresilienz und Innovationspartnerschaften erweitert die Bundesfinanzierungsbasis für Projekte, die die Netzzuverlässigkeit und -resilienz verbessern. Formelbasierte Zuschussfinanzierung für staatliche und stammesgebietliche Netzresilienzprogramme erweitert zudem den Kreis öffentlicher Einrichtungen, die Netzunterstützungsinvestitionen vorantreiben können.
Netzanschluss erneuerbarer Energien und Einhaltung von Durchfahrtsanforderungen
Die FERC-Anordnung Nr. 2023 ändert die Art und Weise, wie Übertragungsnetzbetreiber Anträge auf Anschluss neuer Erzeugungsanlagen bearbeiten. Die Anordnung enthält Anforderungen zur Unterstützung umfassenderer technischer Studien und einer größeren Konsistenz bei Netzanschlussüberprüfungen. Wind- und Solarprojekte benötigen eine zuverlässige Spannungsleistung an ihren Netzanschlusspunkten. Dynamische Blindleistungsanlagen können Projekten helfen, Durchfahrtsanforderungen zu erfüllen, wenn Wechselrichterregelungen allein nicht ausreichen. Der STATCOM-Markt der Vereinigten Staaten spielt daher eine Rolle bei Anschlusskonzepten für erneuerbare Projekte, die sich in schwächeren Teilen des Übertragungsnetzes befinden. Netzbildende Regelungsansätze adressieren zudem die reduzierte Systemstärke, die auf die Stilllegung von Synchrongeneratoren folgen kann.
Entlastung von Übertragungsengpässen ohne neue Leitungsrechte
Übertragungsnetzbetreiber stehen vor langen Entwicklungszeiträumen, wenn eine neue Leitung Genehmigungen, Grundstückszugang und Zustimmung der Gemeinde erfordert. Fortschrittliche Übertragungstechnologien können die Systemnutzung innerhalb bestehender Korridore verbessern und den Bedarf an einigen neuen Leitungsrechten reduzieren. STATCOM-Systeme unterstützen dieses Ziel durch die Steuerung von Spannung und Blindleistung an eingeschränkten Umspannwerken und entlang belasteter Leitungen. Der STATCOM-Markt der Vereinigten Staaten profitiert von Projekten, die Leistungsflussverbesserungen mit Neuverkabelung oder anderen Netzaufrüstungen kombinieren. Das SPARK-Programm des Energieministeriums zielt speziell auf Investitionen ab, die die Kapazität innerhalb bestehender Leitungsrechte erweitern können. Dieser Ansatz kann die Lücke zwischen der Identifizierung einer Einschränkung und einer praktischen Netzverbesserung verkürzen.
Lastvolatilität von KI-Rechenzentren und Unterstützung schwacher Netze
Große KI-Rechenzentren können an einem einzigen Netzanschlusspunkt einen starken und variablen Strombedarf erzeugen. Eine im Jahr 2026 veröffentlichte, von Fachleuten begutachtete Studie ergab, dass eine modellierte KI-Rechenzentrumlast von 1.000 MW die Spannungsstabilitätsgrenzen sowohl unter normalen als auch unter schweren Störfallbedingungen verringerte. Dieses Betriebsprofil erhöht den Bedarf an reaktionsschneller Spannungsunterstützung in der Nähe von Einspeiseumspannwerken. Siemens Energy stellte im April 2025 sein E-STATCOM-Produkt für Rechenzentren mit Blind- und Wirkleistungsfähigkeit vor, unterstützt durch Superkondensatorspeicher. Der STATCOM-Markt der Vereinigten Staaten kann dort profitieren, wo Versorgungsunternehmen und Campusbetreiber Spannungsschwankungen reduzieren und die Energiequalität verbessern müssen. Speed to Power identifiziert auch den steigenden Strombedarf im Zusammenhang mit fortschrittlichem Computing als Grund für eine beschleunigte Netzinvestition.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Ingenieur- und Installationskosten auf Projektebene | -1.5% | National, am stärksten ausgeprägt bei kleinen und mittelgroßen Versorgungsunternehmen in MISO und dem Südosten | Kurzfristig (≤ 2 Jahre) |
| Langwierige Beschaffungs-, Netzanschluss- und Genehmigungszyklen bei Versorgungsunternehmen | -1.2% | National, am stärksten in Rechtsgebieten ohne vereinfachte Netzanschlusstarife | Mittelfristig (2–4 Jahre) |
| Begrenzte inländische Versorgung mit Hochspannungs-Leistungselektronikkomponenten | -0.8% | National, verstärkt durch Beschaffungsbeschränkungen für Hochspannungsanlagen | Kurzfristig (≤ 2 Jahre) |
| Risiken bei Interoperabilität, Cybersicherheit und Validierung von Regelungsmodellen | -0.6% | National, insbesondere für netzbildende Projekte in WECC und ERCOT | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Ingenieur- und Installationskosten auf Projektebene
Ein STATCOM-Projekt im Versorgungsmaßstab erfordert neben der Umrichterhardware Ingenieurstudien, Schutzintegration, Tiefbauarbeiten, Tests und Inbetriebnahme. Diese Aktivitäten machen die Installationskosten erheblich höher als die einer einfacheren Kondensatorbankanlage. Der STATCOM-Markt der Vereinigten Staaten muss daher um Kapital gegen kostengünstigere statische Lösungen konkurrieren, selbst wenn diese Lösungen eine weniger geeignete Reaktionsfähigkeit bieten. CPS Energy identifizierte zwei 300-MVAR-STATCOM-Projekte für das San-Antonio-Netz mit geschätzten Gesamtprojektkosten von 116,5 Millionen USD.[1] Kleinere Versorgungsunternehmen haben möglicherweise größere Schwierigkeiten, diese Projektkosten über regulierte Tarife zu refinanzieren. Anlagenkosten können auch steigen, wenn Transformatoren, Drosseln, Ventile und Steuerungen innerhalb enger Lieferfenster beschafft werden müssen.
Langwierige Beschaffungs-, Netzanschluss- und Genehmigungszyklen bei Versorgungsunternehmen
Versorgungsunternehmen benötigen oft mehrere Jahre, um von der Identifizierung eines Blindleistungsproblems bis zur Inbetriebnahme eines Systems zu gelangen. Die FERC überwacht weiterhin die von Übertragungsnetzbetreibern geforderten Maßnahmen zur Umsetzung der Anordnung Nr. 2023, einschließlich Änderungen an Tarifen und Netzanschlussprozessen. Lieferkettenrisikostandards fügen Lieferantenprüfungs- und Dokumentationspflichten für netzgebundene Netzanlagen hinzu. Diese Prozesse sind für die Zuverlässigkeit notwendig, können jedoch die Beschaffung integrierter Steuerungs- und Überwachungssysteme verzögern. Die Einreichung von CPS Energy aus dem Jahr 2025 identifizierte einen Bedarfstermin für 2027 für eine San-Antonio-Einheit und 2029 für eine weitere, während sich die Projekte noch in der Kostenschätzungsphase befanden. Der STATCOM-Markt der Vereinigten Staaten kann eine erhebliche angekündigte Pipeline aufweisen, während die tatsächlichen Installationen langsamer voranschreiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologietyp:
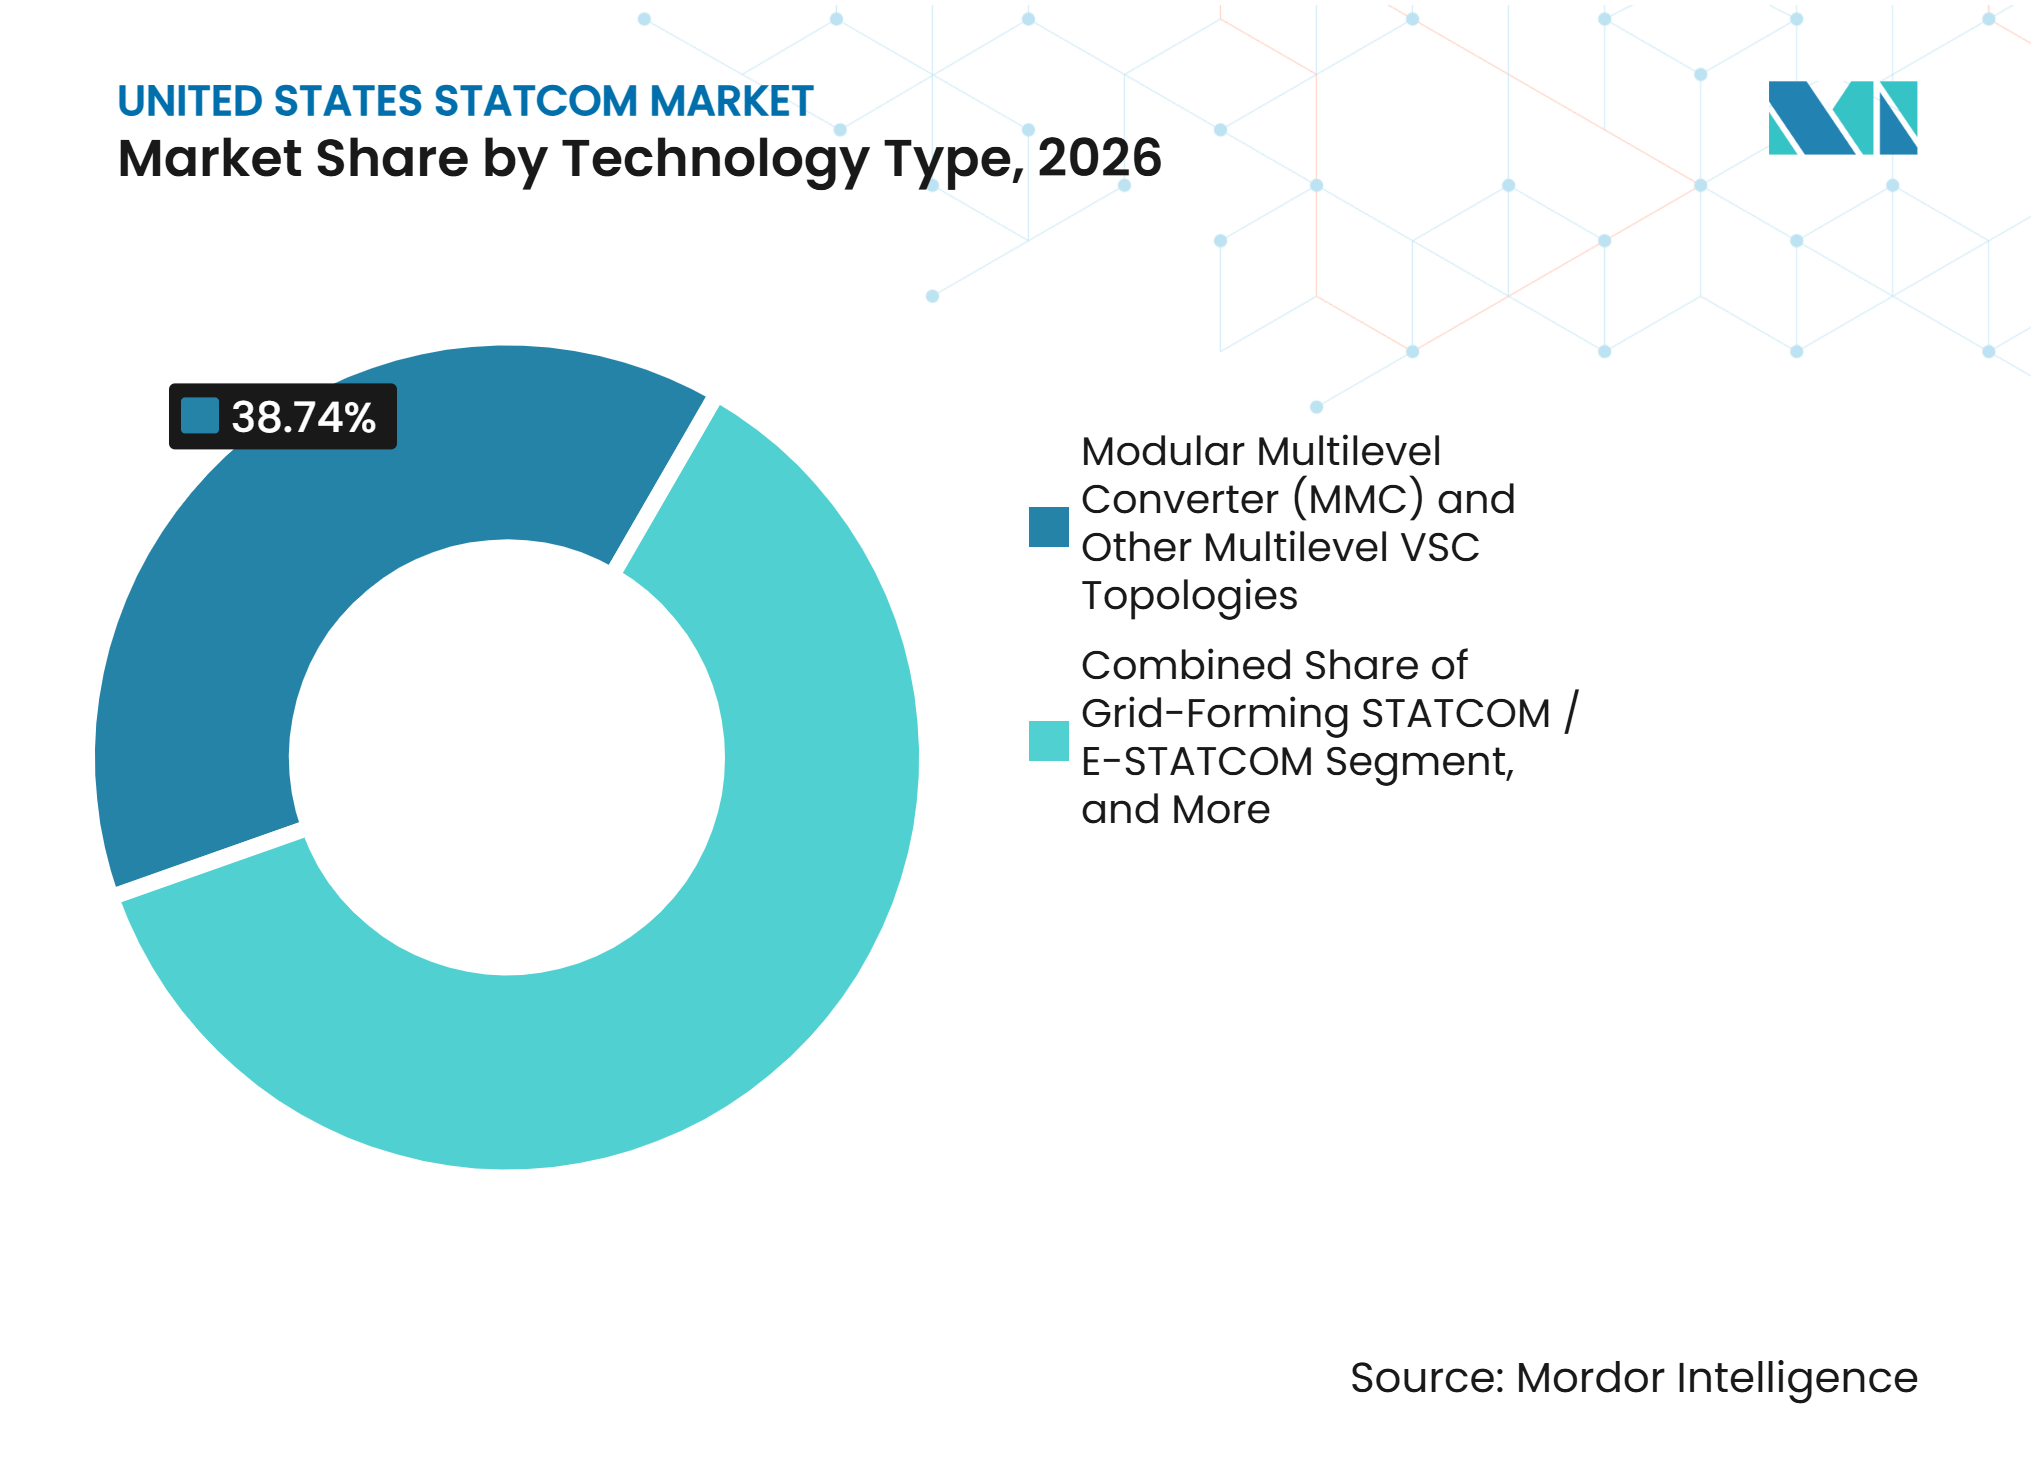
Netzbildende Regelungen erweitern die SystemunterstützungModulare Mehrpegelumrichter und andere Mehrpegel-VSC-Topologien hielten im Jahr 2026 einen Marktanteil von 38,74 % am STATCOM-Markt der Vereinigten Staaten. Ihr Maßstab, ihre geringere Oberschwingungsleistung und ihre Betriebsflexibilität eignen sich für hochwertige Übertragungsprojekte. Modulare Designs können Transport, Werksmontage, Feldinstallation und Wartung für Hochkapazitätssysteme vereinfachen. Die dreieckgeschaltete MMC-Konfiguration ist zunehmend relevant für Projekte, die eine erhebliche Blindleistungsabgabe erfordern. Konventionelle VSC-basierte STATCOM-Systeme bleiben für bestehende Installationen, Ersatzarbeiten und Käufer relevant, die vertraute Betriebskonzepte bevorzugen.
Netzbildende STATCOM und E-STATCOM werden bis 2032 voraussichtlich mit einem CAGR von 9,27 % wachsen. Diese Technologie unterstützt Netze mit hohem Anteil wechselrichterbasierter Erzeugung und geringerer Synchronstärke. E-STATCOM-Designs können Blindleistungsunterstützung, Wirkleistungsreaktion und speichergestützte Lastglättung kombinieren. IEEE-Forschung, die 2025 veröffentlicht wurde, identifizierte MMC-Konfigurationen, die Superkondensatorspeicher auf der Gleichstromseite integrieren können. CIGRE dokumentierte 2026 die Perspektive eines Betreibers zu netzbildenden Regelungen für VSC-HGÜ- und STATCOM-Projekte.



Nach Blindleistungsbewertung:
Großprojekte führen beim Umsatz, während kleinere Einheiten neue Anwendungsfälle erschließenGroßmaßstäblicher Übertragungs-STATCOM hielt im Jahr 2026 einen Marktanteil von 47,83 % am STATCOM-Markt der Vereinigten Staaten. Hochspannungsprojekte weisen hohe Auftragswerte auf, da sie erhebliche Anlagenkapazitäten und eine detaillierte Netzintegration erfordern. Ihre Beschaffung ist häufig mit Zuverlässigkeitsbewertungen des Übertragungssystems und formalen Übertragungsplanungsprozessen verknüpft. Die ERCOT-Einreichung vom Juli 2025 für CPS Energy beschrieb zwei geplante 300-MVAR-Einheiten für das San-Antonio-Übertragungsnetz. Mittelgroße Einheiten bedienen regionale Umspannwerke, Industriekorridore, kommunale Versorgungssysteme und Standorte mit gezieltem Spannungsbedarf.
Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM wird bis 2032 voraussichtlich mit einem CAGR von 9,16 % wachsen. KI-Campusse und dezentrale erneuerbare Projekte schaffen Nachfrage nach reaktionsschneller lokaler Spannungsunterstützung. Diese Käufer benötigen häufig kombinierte Pakete mit Transformatoren, Kondensatorbänken, Parallelreaktoren, Schutz und Steuerungen. AMSC gab im Juli 2026 einen schlüsselfertigen Vertrag über 25 Millionen USD für eine integrierte Energiequalitätslösung bei einem großen Bergbauprojekt bekannt. Solche Liefermodelle können den Wert jedes Projekts im Vergleich zum Verkauf von Einzelanlagen steigern.
Nach Anwendung:
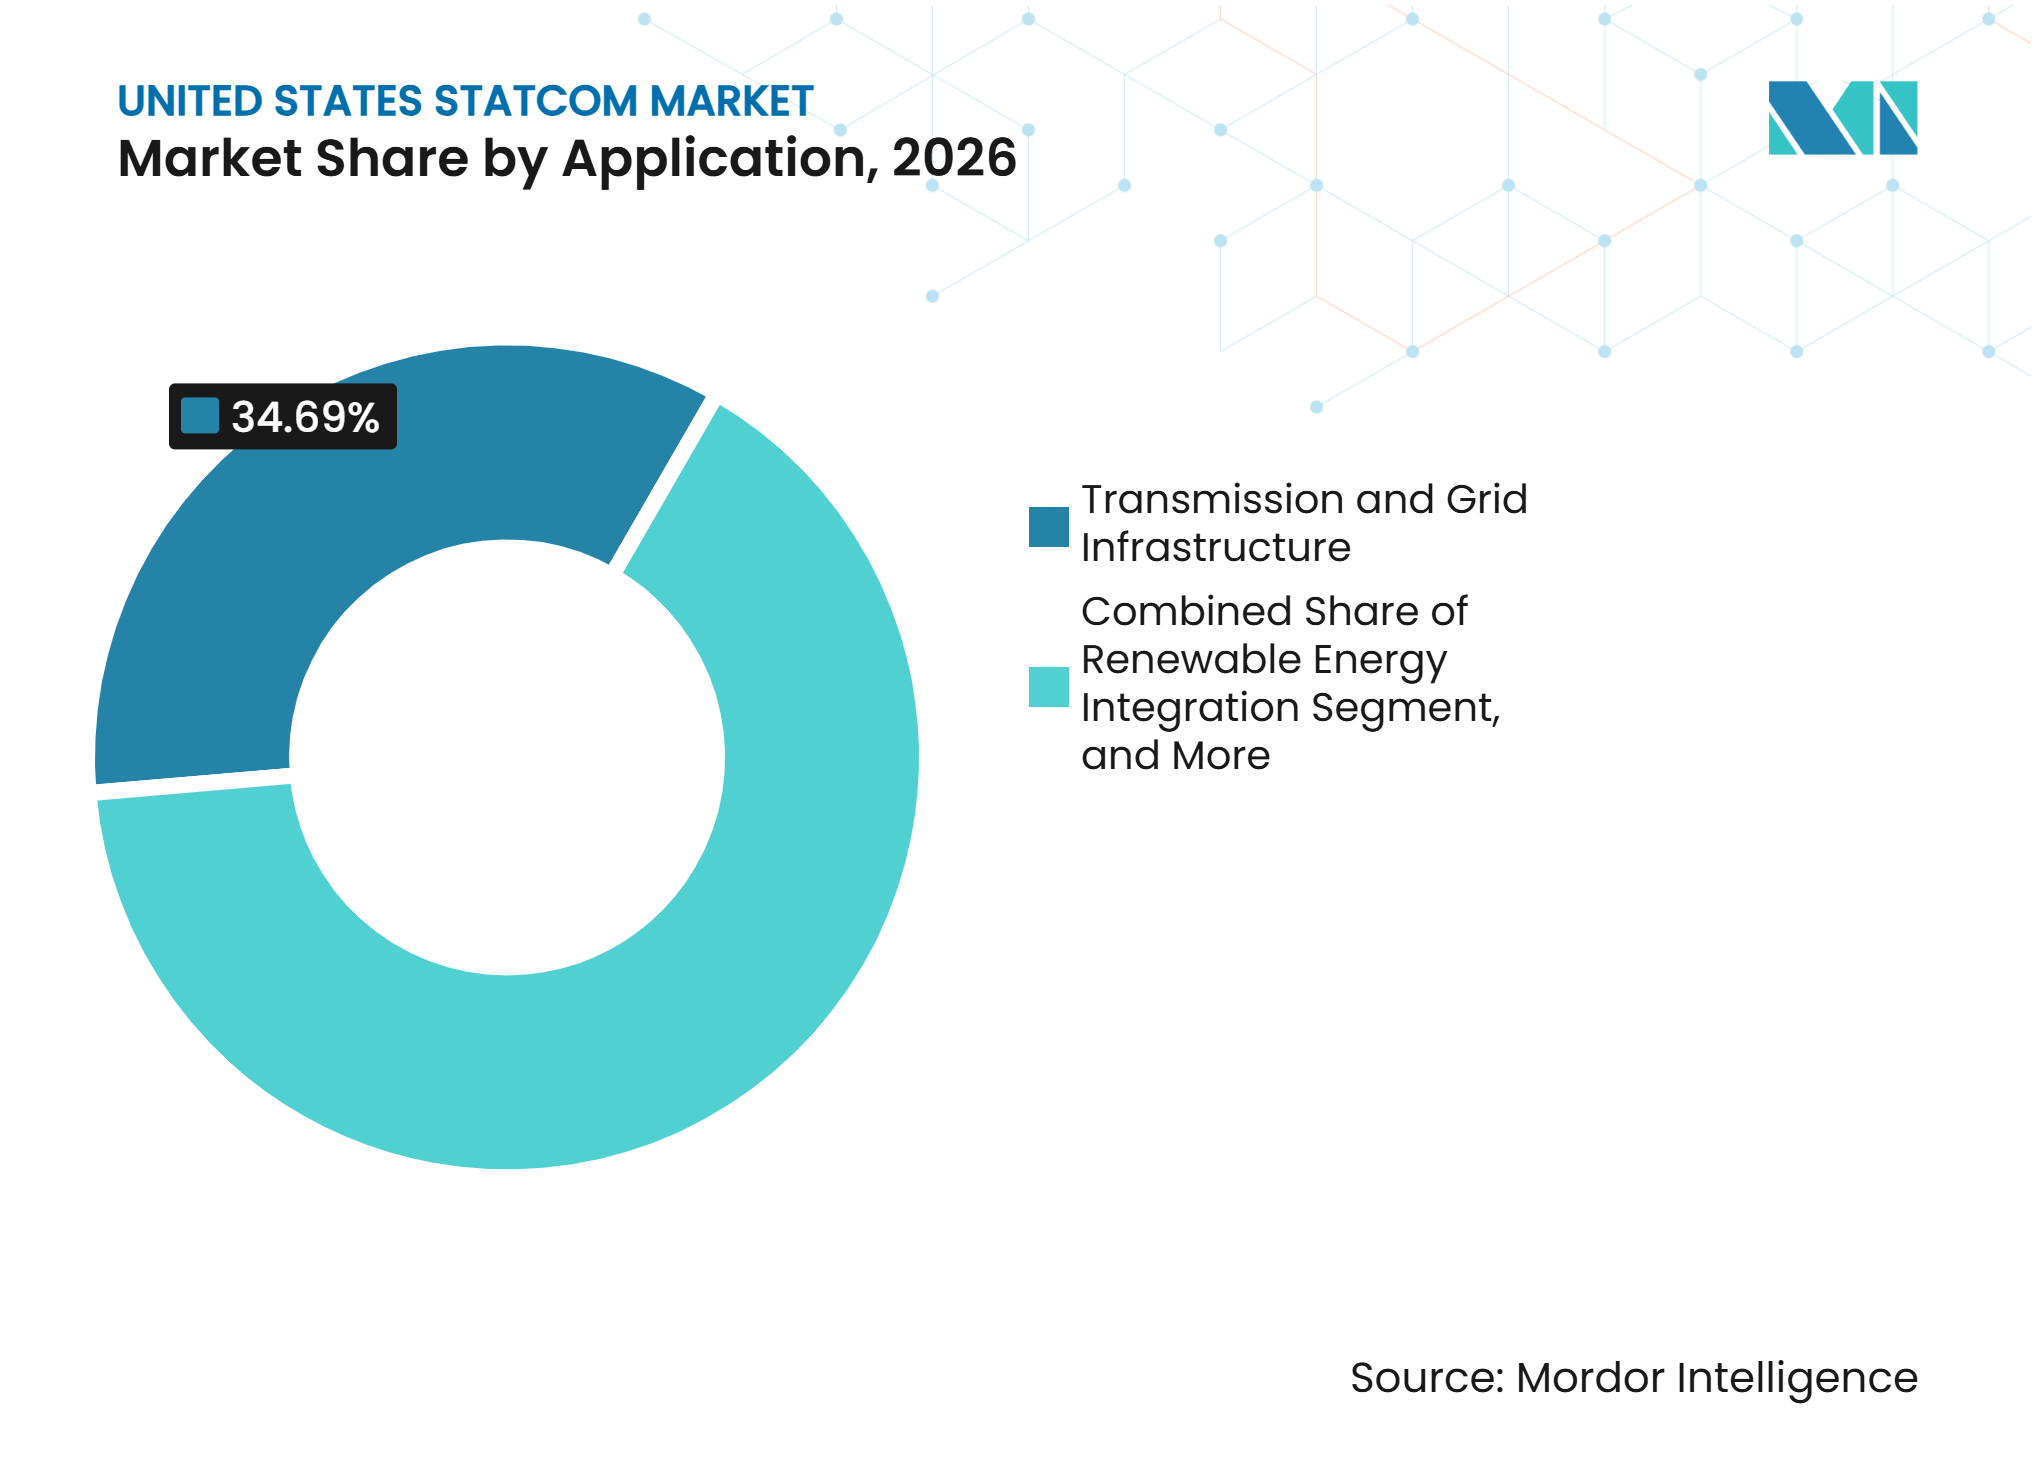
Rechenzentren erschließen eine neue NachfragequelleÜbertragungs- und Netzinfrastruktur machte im Jahr 2026 34,69 % des STATCOM-Marktes der Vereinigten Staaten aus. Das Segment wird durch Zuverlässigkeitsanforderungen an Übertragungsumspannwerken und sich ändernde Leistungsflüsse in großen Netzen unterstützt. Diese Projekte können durch Rohstoffzyklen hindurch aktiv bleiben, da sie geplante Betriebs- und Zuverlässigkeitsanforderungen erfüllen. Bundesfinanzierung für fortschrittliche Übertragungsaufrüstungen kann das Interesse von Versorgungsunternehmen an dynamischen Netzanlagen unterstützen. Integration erneuerbarer Energien und industrielle Modernisierung bieten zusätzliche Anwendungen für schnelle Spannungsregelungssysteme.
Rechenzentren und kommerzielle Infrastruktur werden bis 2032 voraussichtlich mit einem CAGR von 9,32 % wachsen. Das Wachstum spiegelt steigende KI-Rechenlasten und Energiequalitätsrisiken im Zusammenhang mit schnellen Laständerungen wider. Die IET-Studie zu großen KI-Rechenzentrumslasten zeigte eine starke Verringerung der modellierten Spannungsstabilitätsgrenzen unter schweren Bedingungen. Das E-STATCOM-Angebot von Siemens Energy aus dem Jahr 2025 kombiniert Blindleistungsunterstützung mit Wirkleistungsfähigkeit für Rechenzentrumsumgebungen.[2] Die Bahnelektrifizierung führt einen weiteren Anwendungsfall ein, bei dem Traktionslasten ein schnelles Spannungsmanagement erfordern.

Nach Komponente:
Steuerungssysteme gewinnen neben Umrichterhardware an BedeutungLeistungselektronische Umrichterventile machten im Jahr 2026 37,92 % des STATCOM-Marktes der Vereinigten Staaten aus. IGBT-basierte Ventilbaugruppen bleiben zentral für den Umwandlungsprozess und machen einen großen Teil des Anlagenwerts aus. Umrichtertransformatoren und Drosseln verbinden das Übertragungssystem mit der Umrichterstufe und können Bauzeitpläne beeinflussen. Hitachi kündigte im September 2025 Investitionen in die US-amerikanische Netzfertigung von mehr als 1 Milliarde USD an, einschließlich Kapazitäten für Transformatoren und Hochspannungskomponenten. Oberschwingungsfilter und Kondensatoren steuern Schaltvorgänge und erfüllen projektspezifische Energiequalitätsanforderungen.
Steuerungs-, Schutz- und Überwachungssysteme werden bis 2032 voraussichtlich mit einem CAGR von 9,19 % wachsen. Netzbildende Systeme erfordern im Vergleich zu konventionellen Blindleistungsgeräten fortschrittliche Modellierung, Validierung, Schutzkoordination und zuverlässige Überwachung. Die FERC wies NERC im Jahr 2025 an, Lieferkettenrisikomanagementstandards für bestimmte netzgebundene Anlagen zu entwickeln. Dieser regulatorische Einfluss erhöht die Bedeutung sicherer Steuerungen, Lieferantenprüfung und dokumentierter Cybersicherheitspraktiken. Hitachi Energy kündigte im April 2026 ein Kompetenzzentrum für Leistungselektronik in North Carolina mit einem Investitionsvolumen von 10 Millionen USD an.
Geografische Analyse
Kalifornien und die westliche Verbundzone
Kalifornien und die westliche Verbundzone haben einen starken Bedarf an dynamischer Spannungsunterstützung, da erneuerbare Ressourcen die Leistungsflüsse über lange Übertragungswege verändern. Der STATCOM-Markt der Vereinigten Staaten wird in diesem Bereich durch Planungsanforderungen an Hochspannungsumspannwerken und entfernten Netzanschlusspunkten für erneuerbare Energien unterstützt. Bundesfinanzierung für fortschrittliche Technologien innerhalb bestehender Leitungsrechte kann Projekte in eingeschränkten westlichen Korridoren unterstützen. Netzbildende Regelungen werden zunehmend relevanter, wo wechselrichterbasierte Ressourcen die konventionelle Systemstärke reduzieren. Die CIGRE-Arbeit aus dem Jahr 2026 zu netzbildenden VSC-HGÜ- und STATCOM-Projekten spiegelt diesen betrieblichen Fokus wider.
Texas und das ERCOT-Gebiet
Texas hat einen klaren Bedarf an Blindleistungsanlagen, da es erneuerbare Ressourcen, schnelles Lastwachstum und ein elektrisch isoliertes Netz kombiniert. CPS Energy identifizierte zwei 300-MVAR-STATCOM-Einheiten für sein San-Antonio-Übertragungsnetz in einer ERCOT-Planungseinreichung vom Juli 2025.[3] Die Projekte sollten Zuverlässigkeitsanforderungen mit Zieldaten in 2027 und 2029 erfüllen. Große Rechenzentrumsanschlüsse erhöhen den Spannungs- und Energiequalitätsdruck für das Texas-Netz. ERCOT wählte GE Vernova im Oktober 2025 für einen Machbarkeitsnachweis einer Verteilungsbewusstseinsplattform aus.
Ostmärkte und andere US-Regionen
PJM und MISO sehen sich zunehmendem Spannungsmanagementbedarf gegenüber, da Industrielasten und erneuerbare Ressourcen über breite Übertragungssysteme angeschlossen werden. Nördliche MISO-Gebiete könnten netzbildende Fähigkeiten benötigen, da Windressourcen und Generatorstilllegungen die Systemstärke reduzieren. Der Südosten hat einen wachsenden Bedarf an Blindleistungsunterstützung, da Pläne für erneuerbare und Offshore-Erzeugung die Anforderungen an Küstenanschlüsse erhöhen. Versant Power nahm im Mai 2025 einen ±150-MVAR-STATCOM am Tunk-Lake-Umspannwerk in Maine in Betrieb, um saubere Energieanschlüsse zu unterstützen und die Spannungsleistung zu verbessern.
Wettbewerbslandschaft
Marktkonzentration
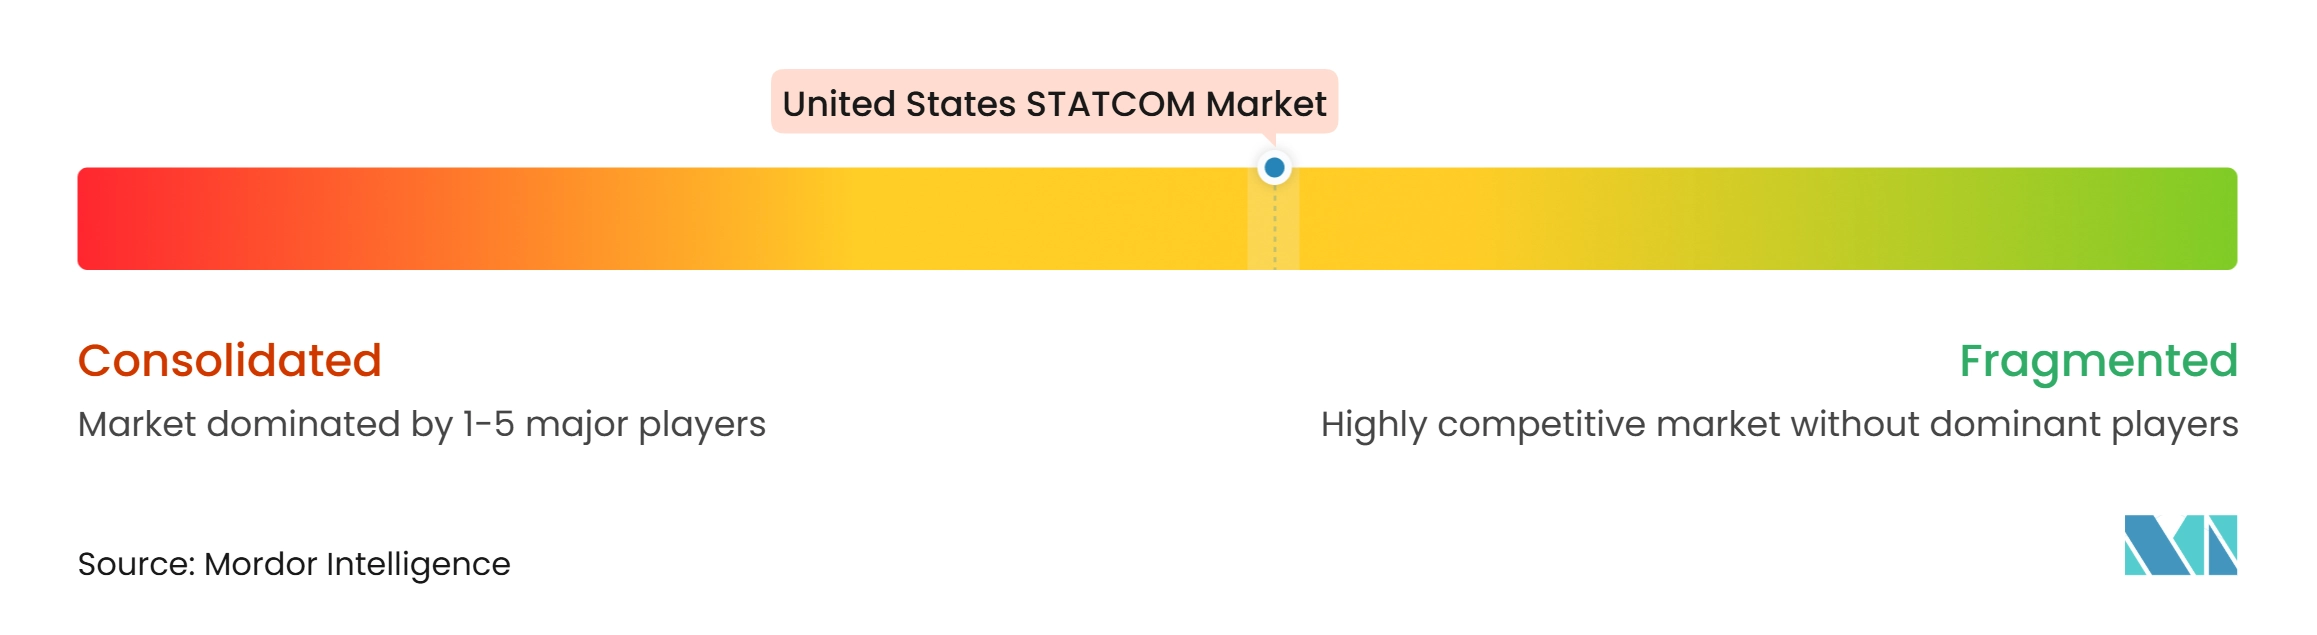
Der STATCOM-Markt der Vereinigten Staaten ist bei Versorgungsübertragungsprojekten mäßig konzentriert, da eine begrenzte Gruppe von Lieferanten die komplexen Ingenieur-, Test- und Lieferanforderungen erfüllen kann. Siemens Energy, Hitachi Energy und GE Vernova haben starke Positionen bei großen Projektvergaben und verwandten Netztechnologien. Hitachi Energy kündigte im April 2026 eine Investition von 10 Millionen USD in ein Kompetenzzentrum für Leistungselektronik in North Carolina an. Die Einrichtung erweitert lokale Ingenieur-, Test- und Systemintegrationskapazitäten für Blindleistungs- und HGÜ-Lösungen im STATCOM-Markt der Vereinigten Staaten. Die Fertigungserweiterung unterstützt eine Strategie, die auf Komponentenverfügbarkeit und engerer Lieferunterstützung basiert.
Technologische Differenzierung wird immer wichtiger, da Käufer Unterstützung für schwache Netze und große variable Lasten suchen. GE Vernova bietet eine STATCOM-Lösung zur Stärkung von Netzen und zur Unterstützung der Expansion erneuerbarer Energien an.[4] Siemens Energy entwickelte den E-STATCOM für den Rechenzentrumeinsatz und kombiniert Blindleistungsunterstützung und Wirkleistungsreaktion in einem einzigen System. GE Vernova und Smart Wires unterzeichneten im Juni 2025 ein Memorandum zur Erkundung des kombinierten Einsatzes von FACTS und modularer Reihenkompensation. Diese Schritte zeigen, dass Lieferanten von Anlagenverkäufen zu umfassenderen Netzunterstützungspaketen expandieren.
American Superconductor Corporation verfolgt schlüsselfertige Lieferung für Industrie- und Versorgungsanwendungen. Das Unternehmen gab im Juli 2026 einen schlüsselfertigen Vertrag über 25 Millionen USD für eine integrierte Energiequalitätslösung für ein großes Bergbauprojekt bekannt. Der Leistungsumfang umfasste modulare STATCOM-Technologie, Kondensatoren, Drosseln, einen Transformator, Schaltanlagen sowie Schutz- und Steuerungsanlagen. Lieferkettenstandards können Lieferanten mit etablierten Ingenieur-, Fertigungs- und Cybersicherheitsprozessen begünstigen.
Marktführer in der STATCOM-Branche der Vereinigten Staaten
-
American Superconductor Corporation
-
Siemens Energy AG
-
GE Vernova Inc.
-
Eaton Corporation plc
-
Toshiba Energy Systems and Solutions Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
STATCOM-Markt der Vereinigten Staaten Unternehmen in diesem Bericht
- American Superconductor Corporation
- Siemens Energy AG
- GE Vernova Inc.
- Eaton Corporation plc
- Toshiba Energy Systems and Solutions Corporation
- Hyosung Heavy Industries Corporation
- Hitachi Energy Ltd.
- Ingeteam Power Technology, S.A.
- JEMA Energy, S.A.
- Nidec Conversion
- S&C Electric Company
- Merus Power Plc
- Comsys AB
- CG Power and Industrial Solutions Limited
- Mitsubishi Electric Corporation
Neueste Industrielle Entwicklungen in STATCOM-Markt der Vereinigten Staaten
- September 2026: Hitachi kündigte Pläne für eine Transformatorenfertigungsanlage in Gallman, Mississippi, mit einem Investitionsvolumen von 528 Millionen USD an, die als Eckpfeiler seines US-Fertigungserweiterungsprogramms von rund 1,5 Milliarden USD beschrieben wird. Die Anlage wird die US-amerikanische Transformatorenproduktionskapazität von Hitachi Energy mehr als verdoppeln und soll 2029 die Produktion aufnehmen, wodurch die inländischen Komponentenlieferzeiten für STATCOM- und HGÜ-Projekte verkürzt werden, die aufeinander abgestimmte Umrichtertransformatoren als Teil ihrer Stückliste benötigen.
- Juli 2026: American Superconductor Corporation sicherte sich einen schlüsselfertigen Vertrag über 25 Millionen USD von einem nordamerikanischen Versorgungsunternehmen zur Lieferung einer integrierten Energiequalitätslösung für ein großmaßstäbliches Bergbauprojekt. Der Leistungsumfang kombiniert modulare STATCOM-Technologie, metallgekapselte Kondensatorbänke, Parallelreaktoren, einen 138-kV-Leistungstransformator, Schaltanlagen sowie Schutz- und Steuerungsanlagen im Rahmen eines einzigen Ingenieur-, Beschaffungs- und Inbetriebnahmevertrags, was den bisher größten Einzelauftrag des Unternehmens im Bergbaubereich und einen Nachweis des Umsatzhebels des integrierten Lösungsmodells gegenüber der reinen Anlagenlieferung darstellt.
- April 2026: Hitachi Energy kündigte ein Kompetenzzentrum für Leistungselektronik in Cary, North Carolina, mit einem Investitionsvolumen von 10 Millionen USD an, das im Herbst 2026 eingeweiht werden soll, 150 neue Arbeitsplätze schafft und lokale Ingenieur-, Test- und Systemintegrationskapazitäten für Blindleistungskompensations- und HGÜ-Systeme ausbaut. Die 32.000 Quadratfuß große Einrichtung dient als primärer US-Hub von Hitachi Energy für die Lieferung von STATCOM- und Blindleistungsprodukten und unterstützt direkt die inländischen Inhaltsanforderungen, die sich aus den FERC-CIP- und Exekutivverordnungsrahmen ergeben.
- März 2026: Das Büro für Elektrizität des US-amerikanischen Energieministeriums kündigte wettbewerbsfähige Fördermittel in Höhe von rund 1,9 Milliarden USD im Rahmen des SPARK-Programms für fortschrittliche Übertragungstechnologieaufrüstungen innerhalb bestehender Leitungsrechte an. Das Programm priorisiert Projekte, die Neuverkabelung zusammen mit fortschrittlichen Übertragungstechnologien einsetzen, einschließlich STATCOMs, wobei Konzeptpapiere bis April 2026 fällig sind und Projektauswahlen für August 2026 erwartet werden, was eine definierte kurzfristige Beschaffungspipeline für Blindleistungskompensationsanlagen in 26 Bundesstaaten schafft.
Berichtsumfang des STATCOM-Marktes der Vereinigten Staaten
Der STATCOM-Markt der Vereinigten Staaten umfasst den Verkauf und die Bereitstellung von statischen synchronen Kompensatoren (STATCOMs), bei denen es sich um leistungselektronische Geräte handelt, die zur Spannungsregelung, Verbesserung der Energiequalität und Erhöhung der Netzstabilität eingesetzt werden. Versorgungsunternehmen und Industrieanlagen nutzen STATCOM-Systeme zur Bereitstellung von Blindleistungskompensation, zur Unterstützung der Integration erneuerbarer Energien und zur Aufrechterhaltung zuverlässiger Stromübertragungs- und Verteilungsnetze.
Der Bericht zum STATCOM-Markt der Vereinigten Staaten ist segmentiert nach Technologietyp (Modularer Mehrpegelumrichter (MMC) und andere Mehrpegel-VSC-Topologien, Konventioneller spannungsquellenumrichterbasierter STATCOM, Netzbildender STATCOM / E-STATCOM sowie Mittelspannungs- und Verteilungs-STATCOM), Blindleistungsbewertung (Großmaßstäblicher Übertragungs-STATCOM, Mittelgroßer STATCOM und Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM), Anwendung (Übertragungs- und Netzinfrastruktur, Integration erneuerbarer Energien, Industrie und Fertigung, Rechenzentren und kommerzielle Infrastruktur sowie Bahnelektrifizierung und andere Anwendungen) sowie Komponente (Leistungselektronische Umrichterventile, Umrichtertransformatoren und Drosseln, Kondensatoren und Oberschwingungsfilter, Steuerungs-, Schutz- und Überwachungssysteme sowie Kühlsysteme und Hilfskomponenten). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Modularer Mehrpegelumrichter (MMC) und andere Mehrpegel-VSC-Topologien |
| Konventioneller spannungsquellenumrichterbasierter STATCOM |
| Netzbildender STATCOM / E-STATCOM |
| Mittelspannungs- und Verteilungs-STATCOM |
| Großmaßstäblicher Übertragungs-STATCOM |
| Mittelgroßer STATCOM |
| Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM |
| Übertragungs- und Netzinfrastruktur |
| Integration erneuerbarer Energien |
| Industrie und Fertigung |
| Rechenzentren und kommerzielle Infrastruktur |
| Bahnelektrifizierung und andere Anwendungen |
| Leistungselektronische Umrichterventile |
| Umrichtertransformatoren und Drosseln |
| Kondensatoren und Oberschwingungsfilter |
| Steuerungs-, Schutz- und Überwachungssysteme |
| Kühlsysteme und Hilfskomponenten |
| Nach Technologietyp | Modularer Mehrpegelumrichter (MMC) und andere Mehrpegel-VSC-Topologien |
| Konventioneller spannungsquellenumrichterbasierter STATCOM | |
| Netzbildender STATCOM / E-STATCOM | |
| Mittelspannungs- und Verteilungs-STATCOM | |
| Nach Blindleistungsbewertung | Großmaßstäblicher Übertragungs-STATCOM |
| Mittelgroßer STATCOM | |
| Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM | |
| Nach Anwendung | Übertragungs- und Netzinfrastruktur |
| Integration erneuerbarer Energien | |
| Industrie und Fertigung | |
| Rechenzentren und kommerzielle Infrastruktur | |
| Bahnelektrifizierung und andere Anwendungen | |
| Nach Komponente | Leistungselektronische Umrichterventile |
| Umrichtertransformatoren und Drosseln | |
| Kondensatoren und Oberschwingungsfilter | |
| Steuerungs-, Schutz- und Überwachungssysteme | |
| Kühlsysteme und Hilfskomponenten |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der STATCOM-Markt der Vereinigten Staaten?
Der STATCOM-Markt der Vereinigten Staaten wird voraussichtlich von 473,51 Millionen USD im Jahr 2026 auf 512,99 Millionen USD im Jahr 2027 und 779,56 Millionen USD bis 2032 steigen.
Wie hoch ist die prognostizierte Wachstumsrate für STATCOM-Systeme in den Vereinigten Staaten?
Der prognostizierte CAGR beträgt 8,34 % von 2027 bis 2032. Netzmodernisierung, Anschlüsse erneuerbarer Energien und Unterstützung großer Lasten sind die wichtigsten Wachstumsfaktoren.
Welche STATCOM-Technologie wächst am schnellsten?
Netzbildender STATCOM und E-STATCOM wird bis 2032 voraussichtlich den höchsten Technologie-CAGR von 9,27 % verzeichnen.
Warum setzen Rechenzentren auf dynamische Spannungsunterstützung?
Große KI-Rechenzentren können schnelle Laständerungen verursachen, die die Spannungsstabilitätsgrenzen verringern, was die Nachfrage nach lokaler Blind- und Wirkleistungsunterstützung erhöht.
Welche Anwendung weist das stärkste prognostizierte Wachstum auf?
Rechenzentren und kommerzielle Infrastruktur werden bis 2032 voraussichtlich mit einem CAGR von 9,32 % wachsen.
Was begrenzt den Einsatz von STATCOM-Projekten?
Hohe Projektkosten, lange Beschaffungszyklen bei Versorgungsunternehmen, Komponentenverfügbarkeit und Anforderungen an die Regelungsvalidierung können die Installation verzögern.