
Tamanho e Participação do Mercado de Materiais de Solda dos Estados Unidos na Indústria de Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
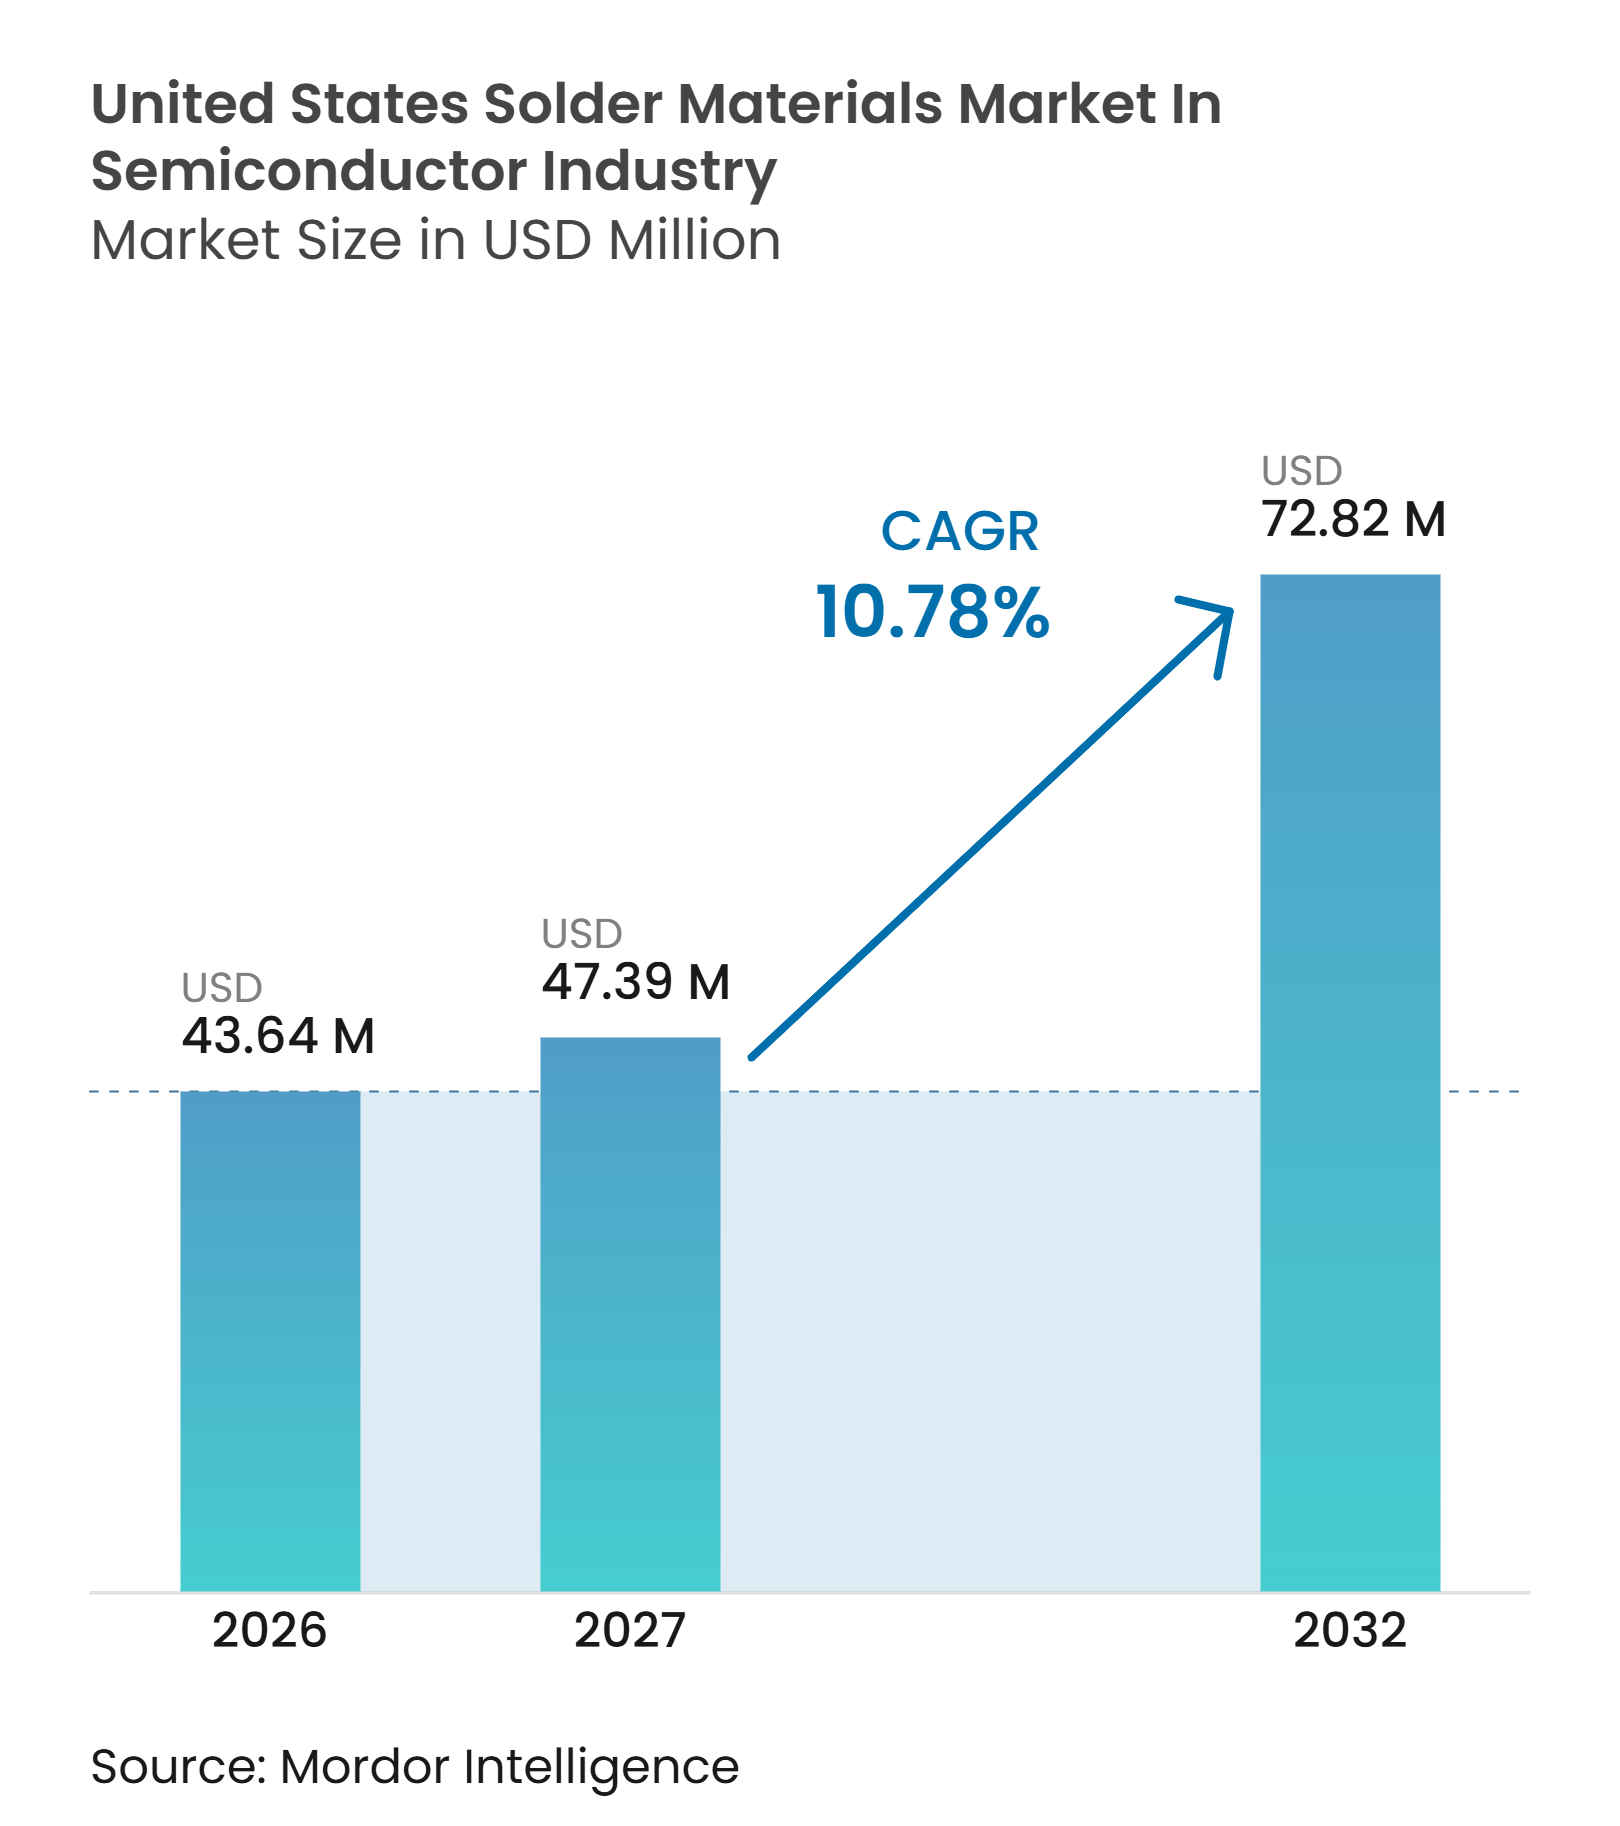
| Tamanho do mercado no ano base (2026) | 43.64 Milhões de dólares |
| Tamanho do Mercado (2027) | 47.39 Milhões de dólares |
| Tamanho do Mercado (2032) | 72.82 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.78 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais de Solda dos Estados Unidos na Indústria de Semicondutores por Mordor Intelligence
O mercado de materiais de solda dos Estados Unidos na indústria de semicondutores foi avaliado em 43,64 milhões de USD em 2026 e estima-se que alcance 72,82 milhões de USD até 2032, a um CAGR de 10,78% durante 2027-2032. O mercado de materiais de solda dos Estados Unidos está sendo moldado pela nova capacidade doméstica de encapsulamento avançado, o que aumenta a necessidade de pastas de solda, esferas, pré-formas e fluxos qualificados. A demanda por processadores de IA e memória de alta largura de banda está aumentando a importância técnica das interconexões de pacotes, particularmente em designs em nível de wafer e multi-die. Os fornecedores de materiais estão competindo por meio de formulações que abordam passos finos, confiabilidade térmica e requisitos sem chumbo, em vez de competir apenas pelo preço. Os programas públicos de encapsulamento e as instalações planejadas no Arizona provavelmente reforçarão a demanda por cadeias de suprimentos locais qualificadas. A volatilidade dos preços dos metais e o tempo necessário para qualificar novas ligas continuam sendo limites importantes nas decisões de compra e no planejamento da produção.
Principais Conclusões do Relatório
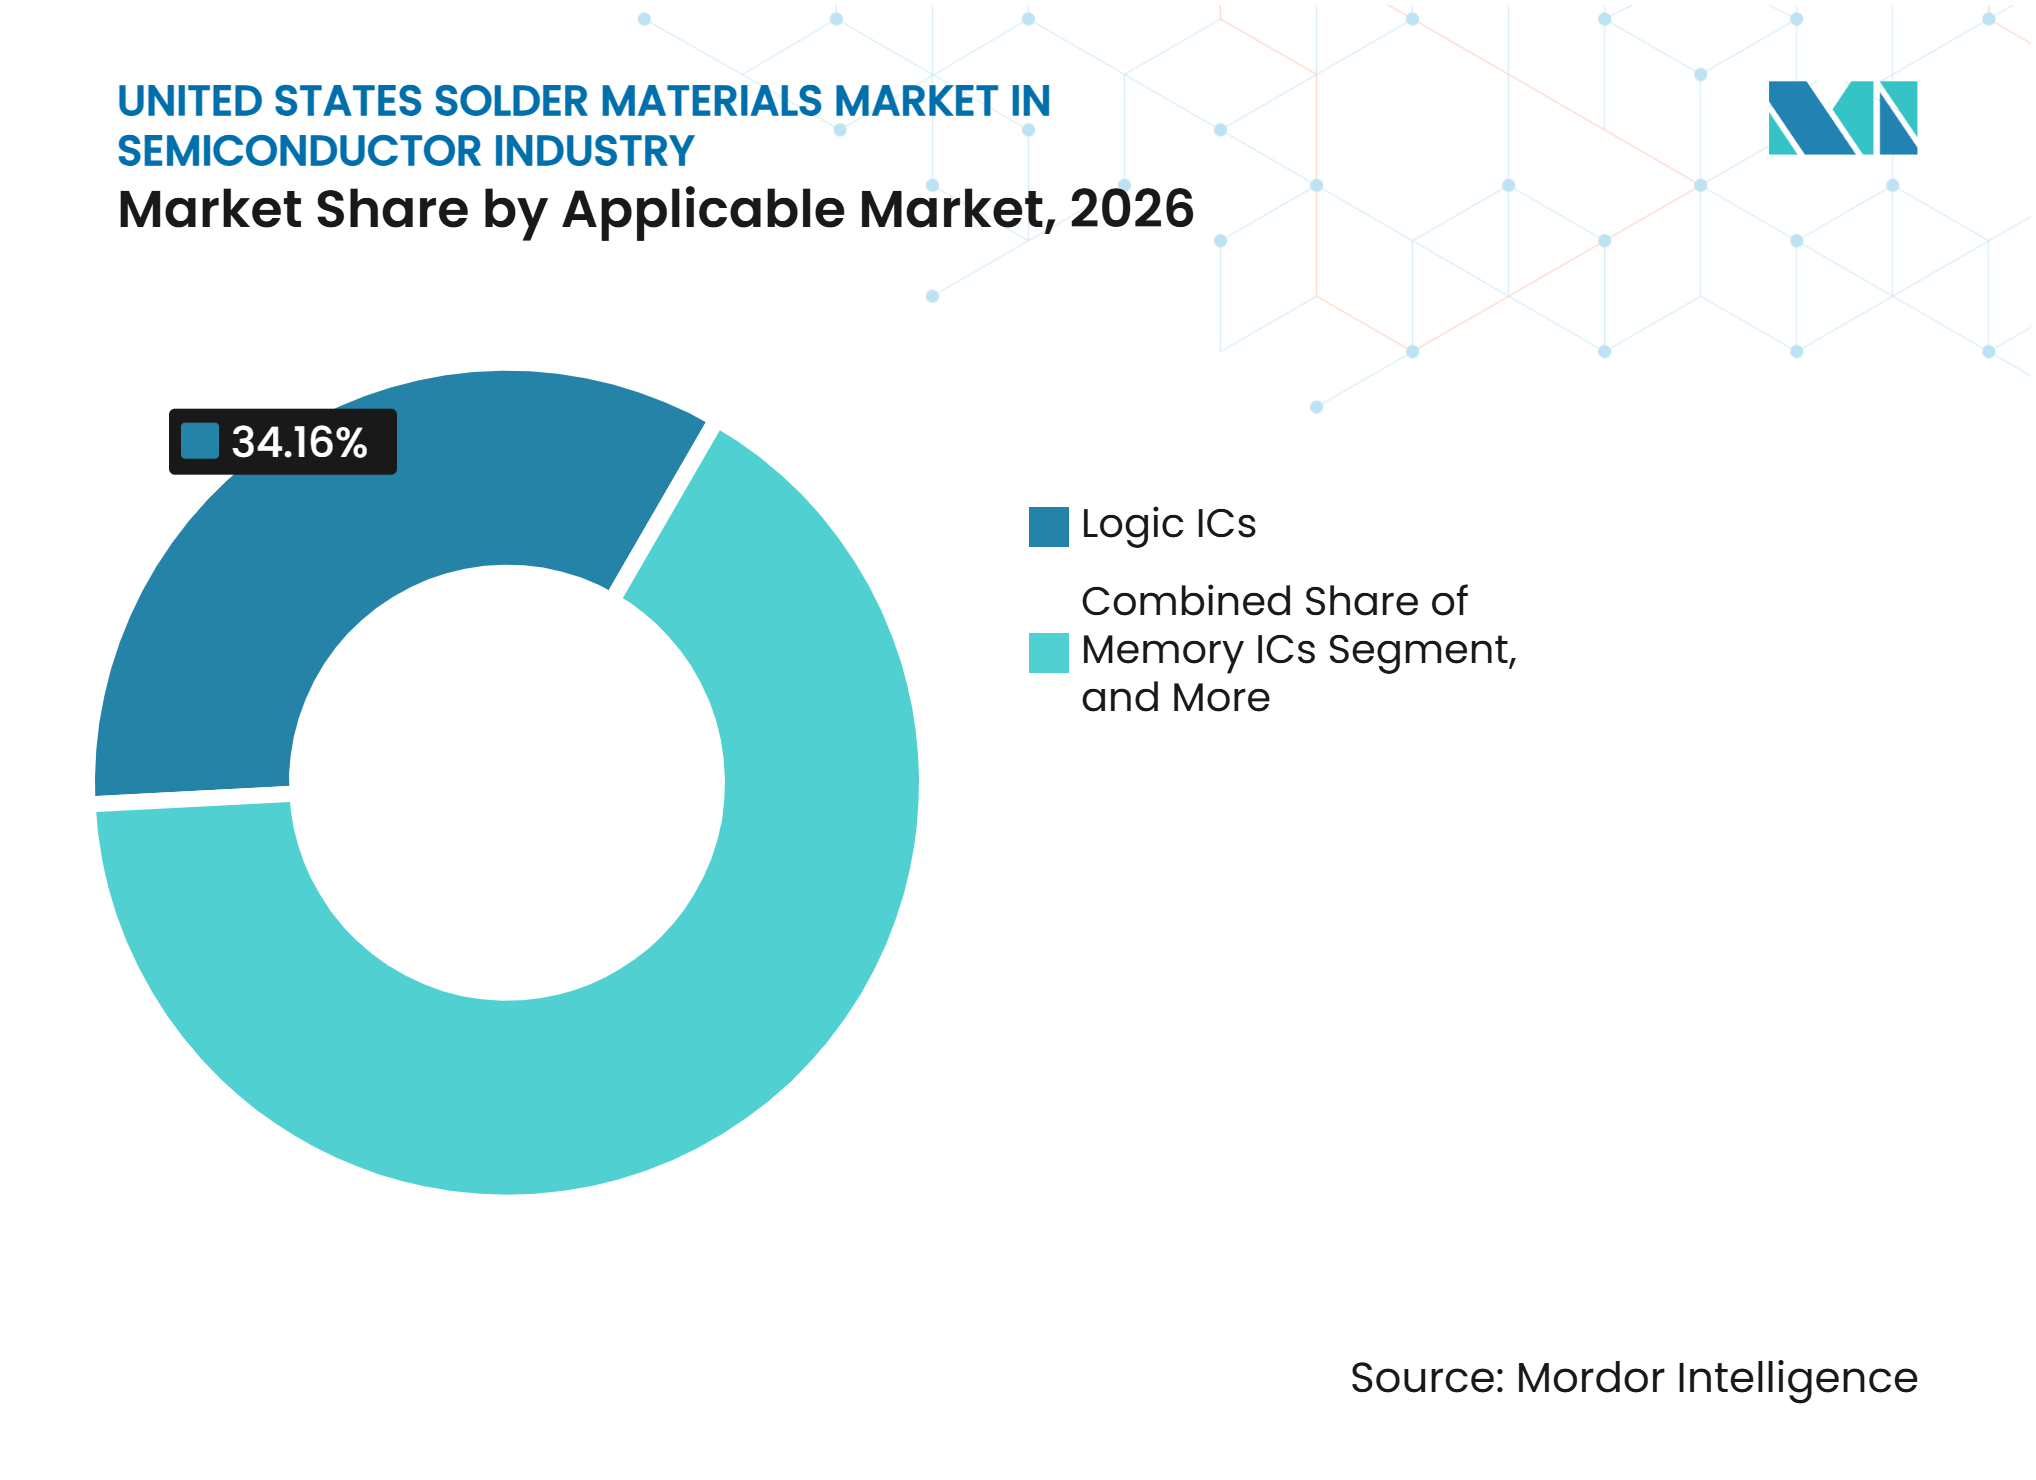
- Por mercado aplicável, os CIs lógicos detinham 34,16% da participação do mercado de materiais de solda dos Estados Unidos na indústria de semicondutores em 2026.
- Por forma do produto, a pasta de solda detinha 36,28% do mercado de materiais de solda dos Estados Unidos na indústria de semicondutores e está projetada para expandir a um CAGR de 11,34% até 2032.
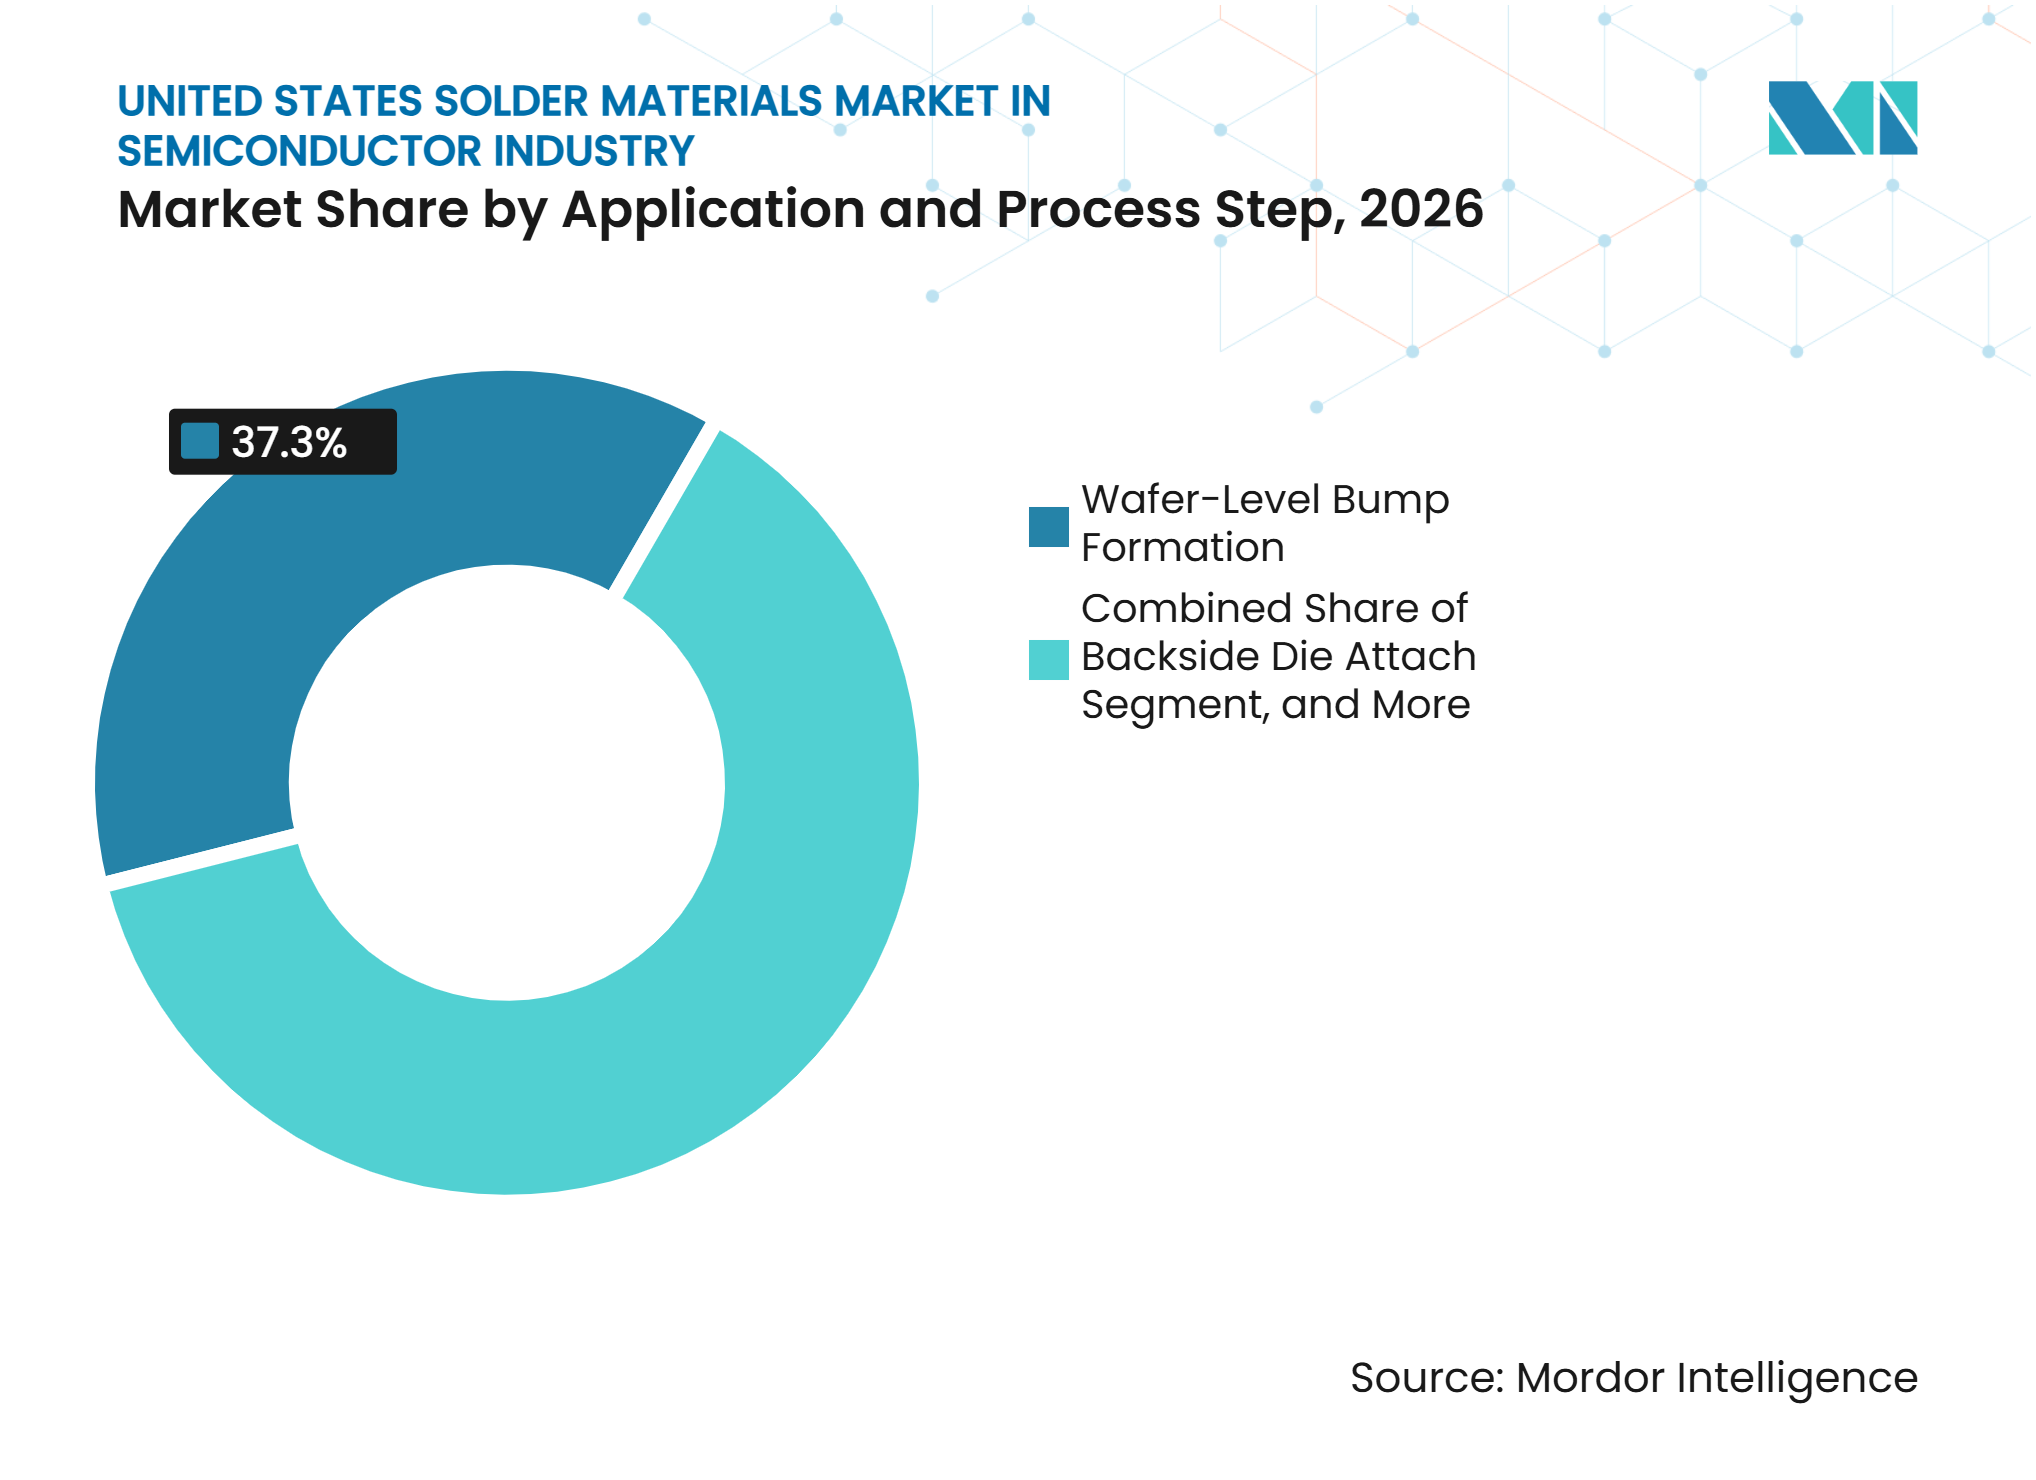
- Por aplicação e etapa de processo, a formação de bump em nível de wafer representou 39,14% da participação do mercado de materiais de solda dos Estados Unidos na indústria de semicondutores em 2026, e está projetada para expandir a um CAGR de 12,48% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Materiais de Solda dos Estados Unidos*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Encapsulamento de Semicondutores dos Estados Unidos | +3.2% | Nacional, com ganhos iniciais concentrados no Arizona, Novo México e Oregon | Curto prazo (≤ 2 anos) |
| Adoção de Encapsulamento Avançado em IA e Computação de Alto Desempenho | +2.8% | Nacional, com demanda primária nos clusters de fábricas do Arizona e centros de P&D do Noroeste do Pacífico | Médio prazo (2-4 anos) |
| Conversão para Sem Chumbo e Conformidade Ambiental | +1.9% | Nacional, com urgência na Califórnia, Nova York e estados que espelham as estruturas RoHS da UE | Médio prazo (2-4 anos) |
| Aumento do Conteúdo de Semicondutores na Eletrônica Automotiva | +1.5% | Nacional, com adoção inicial em Michigan, Ohio e Texas | Médio prazo (2-4 anos) |
| Requisitos de Interconexão de Passo Mais Fino em Dispositivos Miniaturizados | +1.2% | Nacional, com intensidade nos clusters de fábricas do Arizona, Califórnia e Oregon | Longo prazo (≥ 4 anos) |
| Demanda Doméstica por Materiais de Solda Especiais de Alta Confiabilidade | +0.9% | Nacional, com hubs de defesa e aeroespacial na Virgínia, Connecticut e Califórnia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Encapsulamento de Semicondutores dos Estados Unidos
A expansão da capacidade doméstica de encapsulamento é o principal impulsionador de demanda para o mercado de materiais de solda dos Estados Unidos na indústria de semicondutores. O Departamento de Comércio dos EUA finalizou 1,4 bilhão de USD em prêmios do Programa Nacional de Fabricação de Encapsulamento Avançado em janeiro de 2025, incluindo 1,1 bilhão de USD para a Instalação Piloto de Encapsulamento Avançado da Natcast em Tempe, Arizona.[1] O programa adiciona uma plataforma doméstica para bumping de wafer, montagem flip-chip e trabalhos relacionados com materiais. Cada nova linha de encapsulamento requer um ciclo de qualificação para uma combinação de liga e processo, o que sustenta a demanda por fornecedores já capazes de atender a esses requisitos. A TSMC anunciou um plano de investimento de 165 bilhões de USD nos Estados Unidos em março de 2025, que inclui 3 novas plantas de fabricação e 2 instalações de encapsulamento avançado no Arizona.[2] As instalações planejadas fortalecem o argumento para a disponibilidade doméstica de materiais de solda qualificados em escala.
Adoção de Encapsulamento Avançado em IA e Computação de Alto Desempenho
A IA e a computação de alto desempenho estão deslocando o encapsulamento de uma atividade de montagem de suporte para uma rota central para melhorar o desempenho dos chips. O mercado de materiais de solda dos Estados Unidos se beneficia porque os pacotes multi-die utilizam interconexões de solda densas em micro-bumps, montagem flip-chip e processos em nível de wafer. O Roteiro de Integração Heterogênea 2026 do IEEE identifica a fabricação avançada e a integração de múltiplos chips como áreas centrais do desenvolvimento de encapsulamento. Esses sistemas requerem controle rigoroso da distribuição de partículas, comportamento de molhabilidade e deposição de pasta. Pacotes de IA maiores podem usar mais interconexões mesmo quando os bumps individuais se tornam menores. Esse padrão sustenta a demanda por produtos de alta especificação que atendam aos requisitos de processo e confiabilidade.
Conversão para Sem Chumbo e Conformidade Ambiental
A conversão para sem chumbo está aumentando o trabalho de desenvolvimento e qualificação de materiais em todo o mercado de materiais de solda dos Estados Unidos. As regras RoHS europeias continuam a afetar os produtos vendidos em mercados finais regulamentados, enquanto os requisitos em nível estadual podem reforçar expectativas de aquisição semelhantes. Os fornecedores de materiais estão respondendo com alternativas sem chumbo para aplicações que anteriormente dependiam de ligas de alta temperatura de fusão. A Senju Metal Industry introduziu seu material de ligação NFTLP para fixação de die de semicondutores de potência em 2025, com resistência ao calor declarada acima de 700°C após junção a 250°C e condutividade térmica acima de 35 W/m·K.[3] Esses produtos podem reduzir a dependência de materiais à base de chumbo em aplicações exigentes. A transição ainda requer testes extensivos para cada classe de dispositivo, portanto, fornecedores estabelecidos com dados comprovados têm vantagem.
Aumento do Conteúdo de Semicondutores na Eletrônica Automotiva
A eletrônica automotiva está aumentando a necessidade de materiais de solda que gerenciem altas temperaturas, altas cargas de corrente e ciclos térmicos repetidos. Inversores de veículos elétricos, sistemas de gerenciamento de bateria e drivers de gate de carboneto de silício impõem maiores exigências à confiabilidade de fixação de die e interconexão. O mercado de materiais de solda dos Estados Unidos, portanto, tem espaço para ligas e pastas adaptadas à montagem automotiva de alta confiabilidade. A KOKI lançou o SB6NX58-G850 em junho de 2025 para condições automotivas e industriais severas, com uma liga reforçada por solução sólida e desempenho de baixo vazio. Os fornecedores estão buscando diferentes rotas para a mesma necessidade, incluindo sinterização de prata para programas premium e formulações de baixo teor de prata ou estanho-antimônio para aplicações sensíveis ao custo. Isso cria posições de produto separadas dentro da eletrônica automotiva, em vez de um único padrão técnico.
Análise de Impacto das Restrições do Mercado de Materiais de Solda dos Estados Unidos*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Estanho, Prata, Cobre e Chumbo | -1.4% | Global, com repasse direto de custos para as operações de montagem de semicondutores dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Temperaturas de Refluxo Mais Altas e Custos de Qualificação para Ligas Sem Chumbo | -0.9% | Nacional, com maior impacto no encapsulamento de nós avançados e na montagem de alta confiabilidade | Médio prazo (2-4 anos) |
| Qualificação de Confiabilidade Estendida para Materiais de Encapsulamento Avançado | -0.6% | Nacional, incluindo operações de montagem aeroespacial, de defesa e automotiva | Longo prazo (≥ 4 anos) |
| Capacidade Doméstica Limitada para Certos Pós Ultrafinos e Microesferas | -0.5% | Nacional, com a maior lacuna na produção de pó de solda de passo fino e sub-50 µm | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Estanho, Prata, Cobre e Chumbo
A volatilidade dos preços dos metais é uma restrição de curto prazo para o mercado de materiais de solda dos Estados Unidos, pois as matérias-primas representam uma parcela significativa dos custos das ligas. A Reuters relatou que o estanho atingiu uma máxima histórica após um aumento acentuado em um mercado ilíquido. Como o estanho é o componente primário das ligas SAC, as flutuações de preço podem afetar rapidamente os custos de pasta de solda, esferas e pré-formas. O cobre também atingiu uma máxima histórica, de acordo com dados da Bolsa de Metais de Londres citados pela Fastmarkets. Os preços da prata adicionam pressão adicional porque o metal contribui significativamente para o custo das ligas SAC, apesar de sua menor proporção em peso. Fornecedores e clientes podem considerar ligas de baixo teor de prata; no entanto, essa transição pode exigir validação de processo e testes de confiabilidade.
Temperaturas de Refluxo Mais Altas e Custos de Qualificação para Ligas Sem Chumbo
As ligas sem chumbo podem exigir temperaturas de refluxo mais altas do que os sistemas eutéticos de estanho-chumbo, o que aumenta a exposição térmica durante a montagem. Isso é particularmente relevante para grandes pacotes de processadores de IA com comportamento complexo de empenamento. O mercado de materiais de solda dos Estados Unidos também deve levar em conta ciclos de qualificação que podem durar de 12 a 24 meses para uma nova liga em aplicações automotivas, aeroespaciais e de semicondutores de alta confiabilidade. A Indium Corporation relatou em abril de 2026 que seu trabalho colaborativo sobre confiabilidade de ligas de solda examinou soluções de baixa temperatura sem bismuto e contendo índio para integração heterogênea. As opções de temperatura mais baixa podem ajudar a gerenciar o empenamento do pacote, mas não eliminam a necessidade de validação extensiva. Provedores menores de montagem e teste de semicondutores terceirizados podem ter mais dificuldade em absorver o custo técnico e financeiro desses programas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Mercado Aplicável:
CIs Lógicos Impulsionam a Intensidade do Encapsulamento AvançadoOs CIs lógicos representaram uma participação de 34,16% do mercado aplicável em 2026. Essa posição reflete a demanda de aceleradores de IA, unidades de processamento gráfico e CPUs de próxima geração que utilizam arrays densos de micro-bumps flip-chip. Esses dispositivos suportam formatos de integração 2,5D e 3D onde as especificações de materiais estão intimamente ligadas ao rendimento do pacote. O tamanho do mercado de materiais de solda dos Estados Unidos na indústria de semicondutores para aplicações de CI lógico é sustentado por requisitos rigorosos de composição de solda, tamanho de pó e uniformidade de interconexão. Semicondutores compostos e dispositivos de potência formam uma importante oportunidade secundária porque os sistemas de carboneto de silício e nitreto de gálio requerem forte desempenho térmico.
Os CIs de memória também sustentam a demanda por meio de pilhas de memória de alta largura de banda, onde micro-bumps de solda unem dies de DRAM sucessivos. Esses pacotes requerem graus de pasta de pó fino que podem formar características consistentes em passos apertados. CIs analógicos, sensores, dispositivos MEMS e RF são aplicações de menor volume, mas requerem sistemas de fluxo especializados e, em alguns casos, soldagem sem fluxo. Os dispositivos ópticos e fotônicos adicionam outro requisito especializado à medida que a atividade doméstica de encapsulamento fotônico se desenvolve. A Pensilvânia anunciou apoio federal de até 172 milhões de USD para 2 empresas de tecnologia em 2025, incluindo financiamento conectado à instalação da Infinera em Bethlehem.



Por Forma do Produto:
Pasta de Solda Lidera um Portfólio Intensivo em InovaçãoA pasta de solda está projetada para expandir a um CAGR de 11,34% até 2032, tornando-a a forma de produto de crescimento mais rápido no mercado de materiais de solda dos Estados Unidos na indústria de semicondutores. A impressão por estêncil de passo fino sustenta sua demanda porque pode atender aos requisitos de rendimento e custo na montagem avançada. A pesquisa do IEEE apresentada no EPTC 2025 descreveu uma solução de micro-bumping em nível de wafer usando pó Tipo 6 e um sistema de fluxo otimizado que alcançou formação consistente de bump a um passo de 140 µm. A SHENMAO introduziu o PF606-P279L em novembro de 2025 para impressão de passo ultrafino e aberturas de estêncil de 60 µm na produção de mini-LED e system-in-package.
As pré-formas de solda carregam alto valor unitário porque são estampadas com precisão para fixação de die, vedação de tampa e encapsulamento hermético. Seu papel é importante na eletrônica de defesa e em sistemas automotivos avançados onde a geometria repetível e o desempenho térmico são necessários. O fio de solda e os fluxos independentes continuam a servir à soldagem por onda, retrabalho e operações de montagem selecionadas. O pó de solda também é vendido como insumo para produção de pasta e processos de galvanoplastia. Os sistemas sem fluxo compatíveis com ácido fórmico representam uma categoria de produto em desenvolvimento para aplicações onde o controle de resíduos é importante. A KOKI introduziu a Série E14 em 2025 para fornos de refluxo por redução de ácido fórmico e soldagem de dispositivos de potência.
Por Aplicação e Etapa de Processo:
Processos em Nível de Wafer Definem a Concentração de ValorA formação de bump em nível de wafer detinha uma participação de 39,14% do mercado aplicável em 2026. Esta aplicação utiliza processos de micro-bump e bumping de pilar para montagem flip-chip, chip-on-wafer-on-substrate e CI 3D. O tamanho do mercado de materiais de solda dos Estados Unidos na indústria de semicondutores para formação de bump em nível de wafer é moldado pela intensidade de material premium desses processos. Pós de solda Tipo 4 a Tipo 7 são usados em formulações de pasta controladas onde a distribuição de partículas e o comportamento de molhabilidade afetam a uniformidade do bump. O roteiro do IEEE observa que os métodos de fabricação avançados são centrais para a integração de múltiplos chips, o que sustenta o foco contínuo no controle de materiais nesta etapa.
A ligação híbrida cobre a cobre pode reduzir o uso de solda nos passos mais finos, criando um risco estrutural para parte da base de demanda de solda em nível de wafer. Também pode criar oportunidades adjacentes para materiais necessários em etapas de montagem e interface próximas. A interconexão die-a-substrato por flip-chip convencional continua sendo uma aplicação importante e frequentemente usa interconexões de colapso controlado acima de 100 µm de passo. A interconexão pacote-a-placa tem a maior contagem unitária de esferas de solda porque os pacotes avançados são geralmente fixados a placas de circuito impresso por meio de BGA ou formatos relacionados. A fixação de die no verso usa pré-formas de solda ou pastas de sinterização em dispositivos de potência e processadores de alta potência que precisam de controle térmico.

Análise Geográfica
Cluster de Fabricação de Semicondutores do Arizona
Espera-se que o Arizona permaneça um importante centro de demanda para o mercado de materiais de solda dos Estados Unidos na indústria de semicondutores, sustentado pela concentração de novos investimentos em fabricação de semicondutores e encapsulamento avançado. A expansão da TSMC nos Estados Unidos inclui planos para instalações de encapsulamento avançado no Arizona, criando oportunidades para aquisição local de esferas de solda, pastas de micro-bump e pré-formas usadas na montagem de pacotes avançados. A Instalação Piloto de Encapsulamento Avançado da Natcast em Tempe fornece uma plataforma adicional do setor público para testes de materiais, desenvolvimento de processos e inovação em encapsulamento. Juntos, esses investimentos públicos e privados fortalecem a importância do Arizona como centro para qualificação de materiais de solda, engajamento de fornecedores e aumento da produção comercial.
Hub de Tecnologia Avançada da Costa do Pacífico e Oregon
A Califórnia e o Oregon contribuem para o mercado de materiais de solda dos Estados Unidos na indústria de semicondutores por meio de design de produtos de semicondutores, pesquisa de materiais, fabricação e atividades de qualificação de encapsulamento. A Califórnia abriga grandes empresas de semicondutores fabless cujas arquiteturas de inteligência artificial e computação de alto desempenho influenciam os requisitos de encapsulamento avançado e as especificações de materiais. O Departamento de Comércio dos EUA também apoiou as atividades de desenvolvimento de substrato de núcleo de silício da Applied Materials em Santa Clara, fortalecendo o ecossistema regional de encapsulamento avançado. À medida que as arquiteturas de substrato e as tecnologias de interconexão evoluem, os fornecedores de materiais de solda devem demonstrar compatibilidade com novos materiais de interface e processos de encapsulamento. Os requisitos ambientais e de materiais sem chumbo da Califórnia reforçam ainda mais a importância da confiabilidade verificada do produto, conformidade regulatória e documentação ambiental.
Diversificando a Base Doméstica de Fábricas
Texas, Ohio, Nova York, Idaho, Novo México, Pensilvânia e outros estados ampliam a pegada geográfica do mercado de materiais de solda dos Estados Unidos por meio de atividades de fabricação de semicondutores, encapsulamento especializado e desenvolvimento de materiais. Nova York combina as operações de fabricação da GlobalFoundries em Malta com a sede da Indium Corporation em Clinton, fornecendo um ecossistema estabelecido para fabricação de semicondutores e desenvolvimento de ligas de solda avançadas. As iniciativas de fotônica apoiadas pelo governo federal na Pensilvânia criam oportunidades adicionais para materiais de soldagem de precisão e gerenciamento térmico usados em aplicações de encapsulamento especializado. Enquanto isso, os investimentos em fabricação de semicondutores no Novo México, Texas e Ohio estão expandindo a base de fabricação doméstica e os requisitos de materiais associados. Esse ecossistema geograficamente distribuído favorece fornecedores capazes de fornecer suporte técnico consistente, disponibilidade confiável de materiais e assistência sustentada de qualificação de clientes em múltiplos locais de fabricação.
Cenário Competitivo
Concentração do Mercado
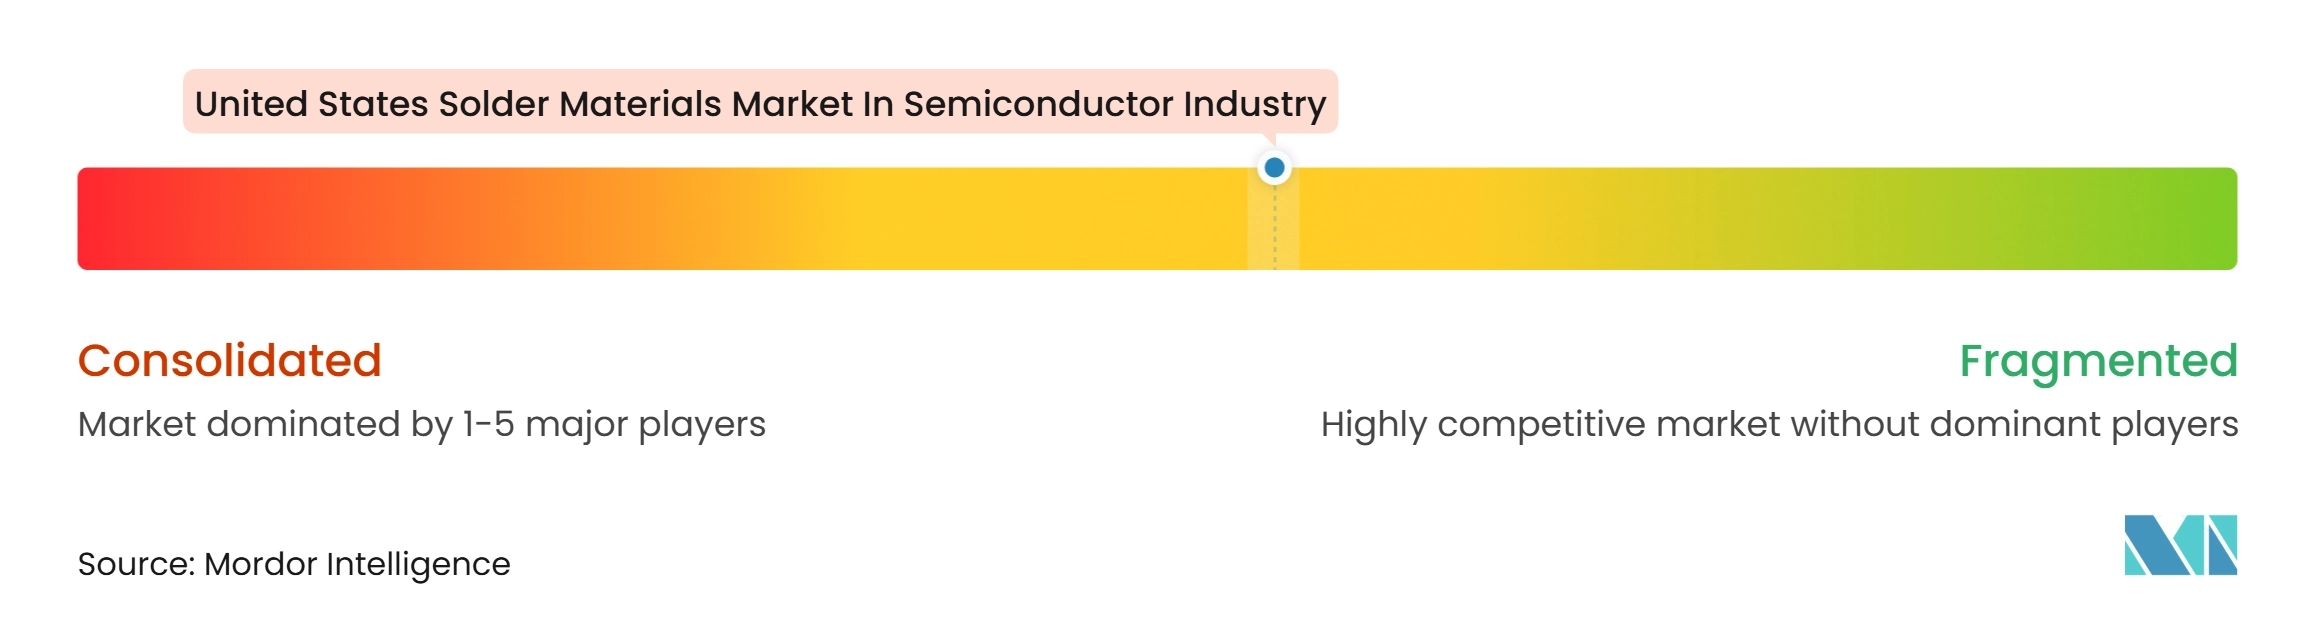
O mercado de materiais de solda dos Estados Unidos tem concentração moderada no nível de liga premium. A Indium Corporation, a MacDermid Alpha Electronics Solutions e a Henkel detêm posições estabelecidas por meio de formulações proprietárias e relacionamentos de qualificação de longo prazo com fabricantes de dispositivos integrados e provedores de montagem e teste de semicondutores terceirizados. A concorrência se concentra em produtos que vão além do SAC305 padrão, incluindo soluções sem bismuto, contendo índio, de sinterização de cobre e de sinterização de prata. Em fevereiro de 2025, a MacDermid Alpha, a Heraeus Electronics e a Henkel anunciaram a conclusão de processos de patente alemães contra a Senju envolvendo a tecnologia de liga Innolot. O resultado destacou a importância da propriedade intelectual nos mercados avançados de ligas sem chumbo. Os fatores de conformidade relacionados ao RoHS e as expectativas ambientais em nível estadual também moldam os critérios de compra.
A Henkel está buscando uma posição no encapsulamento de semicondutores de alta potência por meio de materiais de sinterização de cobre, que visam às necessidades de gerenciamento térmico em aplicações de carboneto de silício. A empresa declarou que seu material pode fornecer condutividade térmica acima de 300 W/m·K sob condições de 200-250°C e 10-15 MPa. A Indium Corporation tem se concentrado no desenvolvimento de materiais de baixa temperatura sem bismuto para pacotes heterogêneos complexos. Sua apresentação de setembro de 2026 descreveu uma solda DFLT com resistência a choque por queda acima das alternativas de bismuto-estanho-prata e desempenho comparável ao SAC305 em temperaturas de pico de refluxo mais baixas. A MacDermid Alpha buscou a confiabilidade de módulos de potência por meio da tecnologia BondPad para fixação no topo de carboneto de silício. Esses exemplos mostram que os fornecedores estão competindo ao abordar desafios específicos de pacote e confiabilidade.
Uma oportunidade adicional reside na produção doméstica de pós de solda ultrafinos Tipo 7 e Tipo 8 com diâmetros de partícula de 2-11 µm. O Roteiro de Hardware e Infraestrutura do IEEE identifica questões de cadeia de suprimentos como uma parte significativa do cenário de eletrônica avançada. Fornecedores menores como a AIM Solder e a FCT Assembly atendem a necessidades de montagem mais amplas, enquanto especialistas japoneses mantêm relacionamentos na América do Norte por meio de produtos qualificados e redes de distribuição. A plataforma NFTLP da Senju visa à fixação de die de semicondutores de potência sem chumbo, e a KOKI expandiu as opções de pasta de baixo teor de prata para gerenciar a pressão de custo de materiais. O acesso ao mercado depende do desempenho do produto, suporte ao processo e da capacidade de concluir longos ciclos de validação de clientes.
Líderes do Mercado de Materiais de Solda dos Estados Unidos na Indústria de Semicondutores
-
Indium Corporation
-
MacDermid Alpha Electronics Solutions
-
Kester, LLC
-
Henkel AG & Co. KGaA
-
Senju Metal Industry Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais de Solda dos Estados Unidos na Indústria de Semicondutores Empresas cobertas neste relatório
- Indium Corporation
- MacDermid Alpha Electronics Solutions
- Kester, LLC
- Henkel AG & Co. KGaA
- Senju Metal Industry Co., Ltd.
- AIM Solder
- Nihon Superior Co., Ltd.
- Heraeus Electronics
- KOKI Company Ltd.
- Qualitek International, Inc.
- SHENMAO Technology Inc.
- FCT Assembly, LLC
- Tamura Corporation
- Balver Zinn GmbH
- Stannol GmbH & Co. KG
- MG Chemicals Ltd.
- FlipChip International, LLC
- Micross Components, Inc.
- PacTech USA, Inc.
- QP Technologies, Inc.
Desenvolvimentos industriais recentes em Mercado de Materiais de Solda dos Estados Unidos na Indústria de Semicondutores
- Novembro de 2026: A MacDermid Alpha Electronics Solutions apresentou a tecnologia BondPad na electronica 2026 em Munique, uma solução de folha de cobre laminada com filme Argomax para fixação no topo de módulos de potência SiC, alcançando mais de 75.000 ciclos de teste de ciclagem de potência em comparação com 2.500 ciclos para uma referência convencional de fio de alumínio, representando 30 vezes mais vida útil em condições equivalentes e avançando significativamente a confiabilidade da fixação no topo para módulos SiC de alta potência.
- Outubro de 2026: A Henkel Adhesive Technologies lançou o Loctite ABLESTIK CDF 900, uma série de filmes condutores de fixação de die de próxima geração com condutividade térmica superior a 8 W/m·K, visando ao encapsulamento de semicondutores para IA, telecomunicações de próxima geração e HPC, estendendo a capacidade de filme condutor de fixação de die da Henkel para encapsulamento de die grande, incluindo processadores de IA.
- Setembro de 2026: A Indium Corporation apresentou sua solda de baixa temperatura DFLT sem bismuto e contendo índio no Simpósio IMAPS 2026 em Boston, demonstrando resistência a choque por queda superior às ligas BiSnAg em 2 ordens de magnitude e desempenho comparável ao SAC305 em temperaturas de pico de refluxo tão baixas quanto 210°C.
- Abril de 2026: A Indium Corporation apresentou pesquisa colaborativa da INEMI no ICEP-HBS em Hiroshima mostrando que as interconexões de solda SnBi reduzem o empenamento em mais de 70 µm em interconexões de pacotes heterogêneos de primeiro nível, enquanto correspondem à resistência ao envelhecimento térmico e ao choque, avançando os critérios de seleção de materiais para pacotes complexos de próxima geração.
Escopo do Relatório sobre o Mercado de Materiais de Solda dos Estados Unidos na Indústria de Semicondutores
O Mercado de Materiais de Solda dos Estados Unidos na Indústria de Semicondutores refere-se ao mercado nacional de materiais de interconexão à base de solda usados em encapsulamento de semicondutores, montagem em nível de wafer, ligação flip-chip e encapsulamento avançado de CI, incluindo esferas de solda, pasta de solda, fio de solda, pré-formas de solda, fluxos e ligas especializadas que atendem aos setores de encapsulamento de semicondutores, aeroespacial/defesa, eletrônica automotiva, telecomunicações e dispositivos médicos dos EUA.
O Relatório do Mercado de Materiais de Solda dos Estados Unidos na Indústria de Semicondutores é Segmentado por Mercado Aplicável (CIs Lógicos, CIs de Memória, Semicondutores Compostos e Dispositivos de Potência, CIs Analógicos, Sensores, Dispositivos MEMS e RF, e Dispositivos Ópticos e Fotônicos), Forma do Produto (Pasta de Solda, Esferas e Bolas de Solda, Pré-formas de Solda, Fio de Solda, Fluxos de Solda Independentes e Pó de Solda Vendido Externamente), e Aplicação e Etapa de Processo (Formação de Bump em Nível de Wafer, Interconexão Die-a-Substrato por Flip-Chip Convencional, Interconexão Pacote-a-Placa por Fixação de Bola BGA e CSP, Fixação de Die no Verso e Vedação de Pacote e Fixação de Componentes). As Previsões de Mercado São Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| CIs Lógicos |
| CIs de Memória |
| Semicondutores Compostos e Dispositivos de Potência |
| CIs Analógicos |
| Sensores, Dispositivos MEMS e RF |
| Dispositivos Ópticos e Fotônicos |
| Pasta de Solda |
| Esferas e Bolas de Solda |
| Pré-formas de Solda |
| Fio de Solda |
| Fluxos de Solda Independentes |
| Pó de Solda Vendido Externamente |
| Formação de Bump em Nível de Wafer |
| Interconexão Die-a-Substrato por Flip-Chip Convencional |
| Interconexão Pacote-a-Placa por Fixação de Bola BGA e CSP |
| Fixação de Die no Verso |
| Vedação de Pacote e Fixação de Componentes |
| Por Mercado Aplicável | CIs Lógicos |
| CIs de Memória | |
| Semicondutores Compostos e Dispositivos de Potência | |
| CIs Analógicos | |
| Sensores, Dispositivos MEMS e RF | |
| Dispositivos Ópticos e Fotônicos | |
| Por Forma do Produto | Pasta de Solda |
| Esferas e Bolas de Solda | |
| Pré-formas de Solda | |
| Fio de Solda | |
| Fluxos de Solda Independentes | |
| Pó de Solda Vendido Externamente | |
| Por Aplicação e Etapa de Processo | Formação de Bump em Nível de Wafer |
| Interconexão Die-a-Substrato por Flip-Chip Convencional | |
| Interconexão Pacote-a-Placa por Fixação de Bola BGA e CSP | |
| Fixação de Die no Verso | |
| Vedação de Pacote e Fixação de Componentes |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Materiais de Solda dos Estados Unidos na Indústria de Semicondutores?
Foi avaliado em 43,64 milhões de USD em 2026 e estima-se que alcance 72,82 milhões de USD até 2032, a um CAGR de 10,78% durante 2027-2032.
O que está impulsionando a demanda por materiais de solda para semicondutores nos Estados Unidos?
A nova capacidade de encapsulamento avançado, os pacotes de IA e computação de alto desempenho, a conversão para sem chumbo e os requisitos de eletrônica automotiva estão aumentando a demanda.
Qual mercado aplicável lidera a demanda por materiais de solda para semicondutores?
Os CIs lógicos lideraram com 34,16% de participação em 2026 porque aceleradores de IA, GPUs e CPUs requerem interconexões densas de flip-chip e micro-bump.
Qual forma de produto deve expandir mais rapidamente até 2032?
A pasta de solda está projetada para expandir a um CAGR de 11,34% até 2032, à medida que a impressão de passo fino se torna mais importante na montagem avançada.
Qual aplicação tem a maior participação na demanda por materiais de solda para semicondutores?
A formação de bump em nível de wafer representou 39,14% de participação em 2026 porque as etapas de micro-bump e bumping de pilar utilizam materiais de alta especificação.
Quais são os principais desafios para os fornecedores de materiais de solda?
A volatilidade dos preços de estanho, prata e cobre, os requisitos de refluxo sem chumbo, os longos ciclos de testes de confiabilidade e a capacidade doméstica limitada de pó ultrafino continuam sendo os principais desafios. Esses fatores podem aumentar os custos de materiais, estreitar as janelas de processamento, atrasar a aprovação do cliente e aumentar a necessidade de suporte sustentado de engenharia de aplicações.