
Größe und Marktanteil des Marktes für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
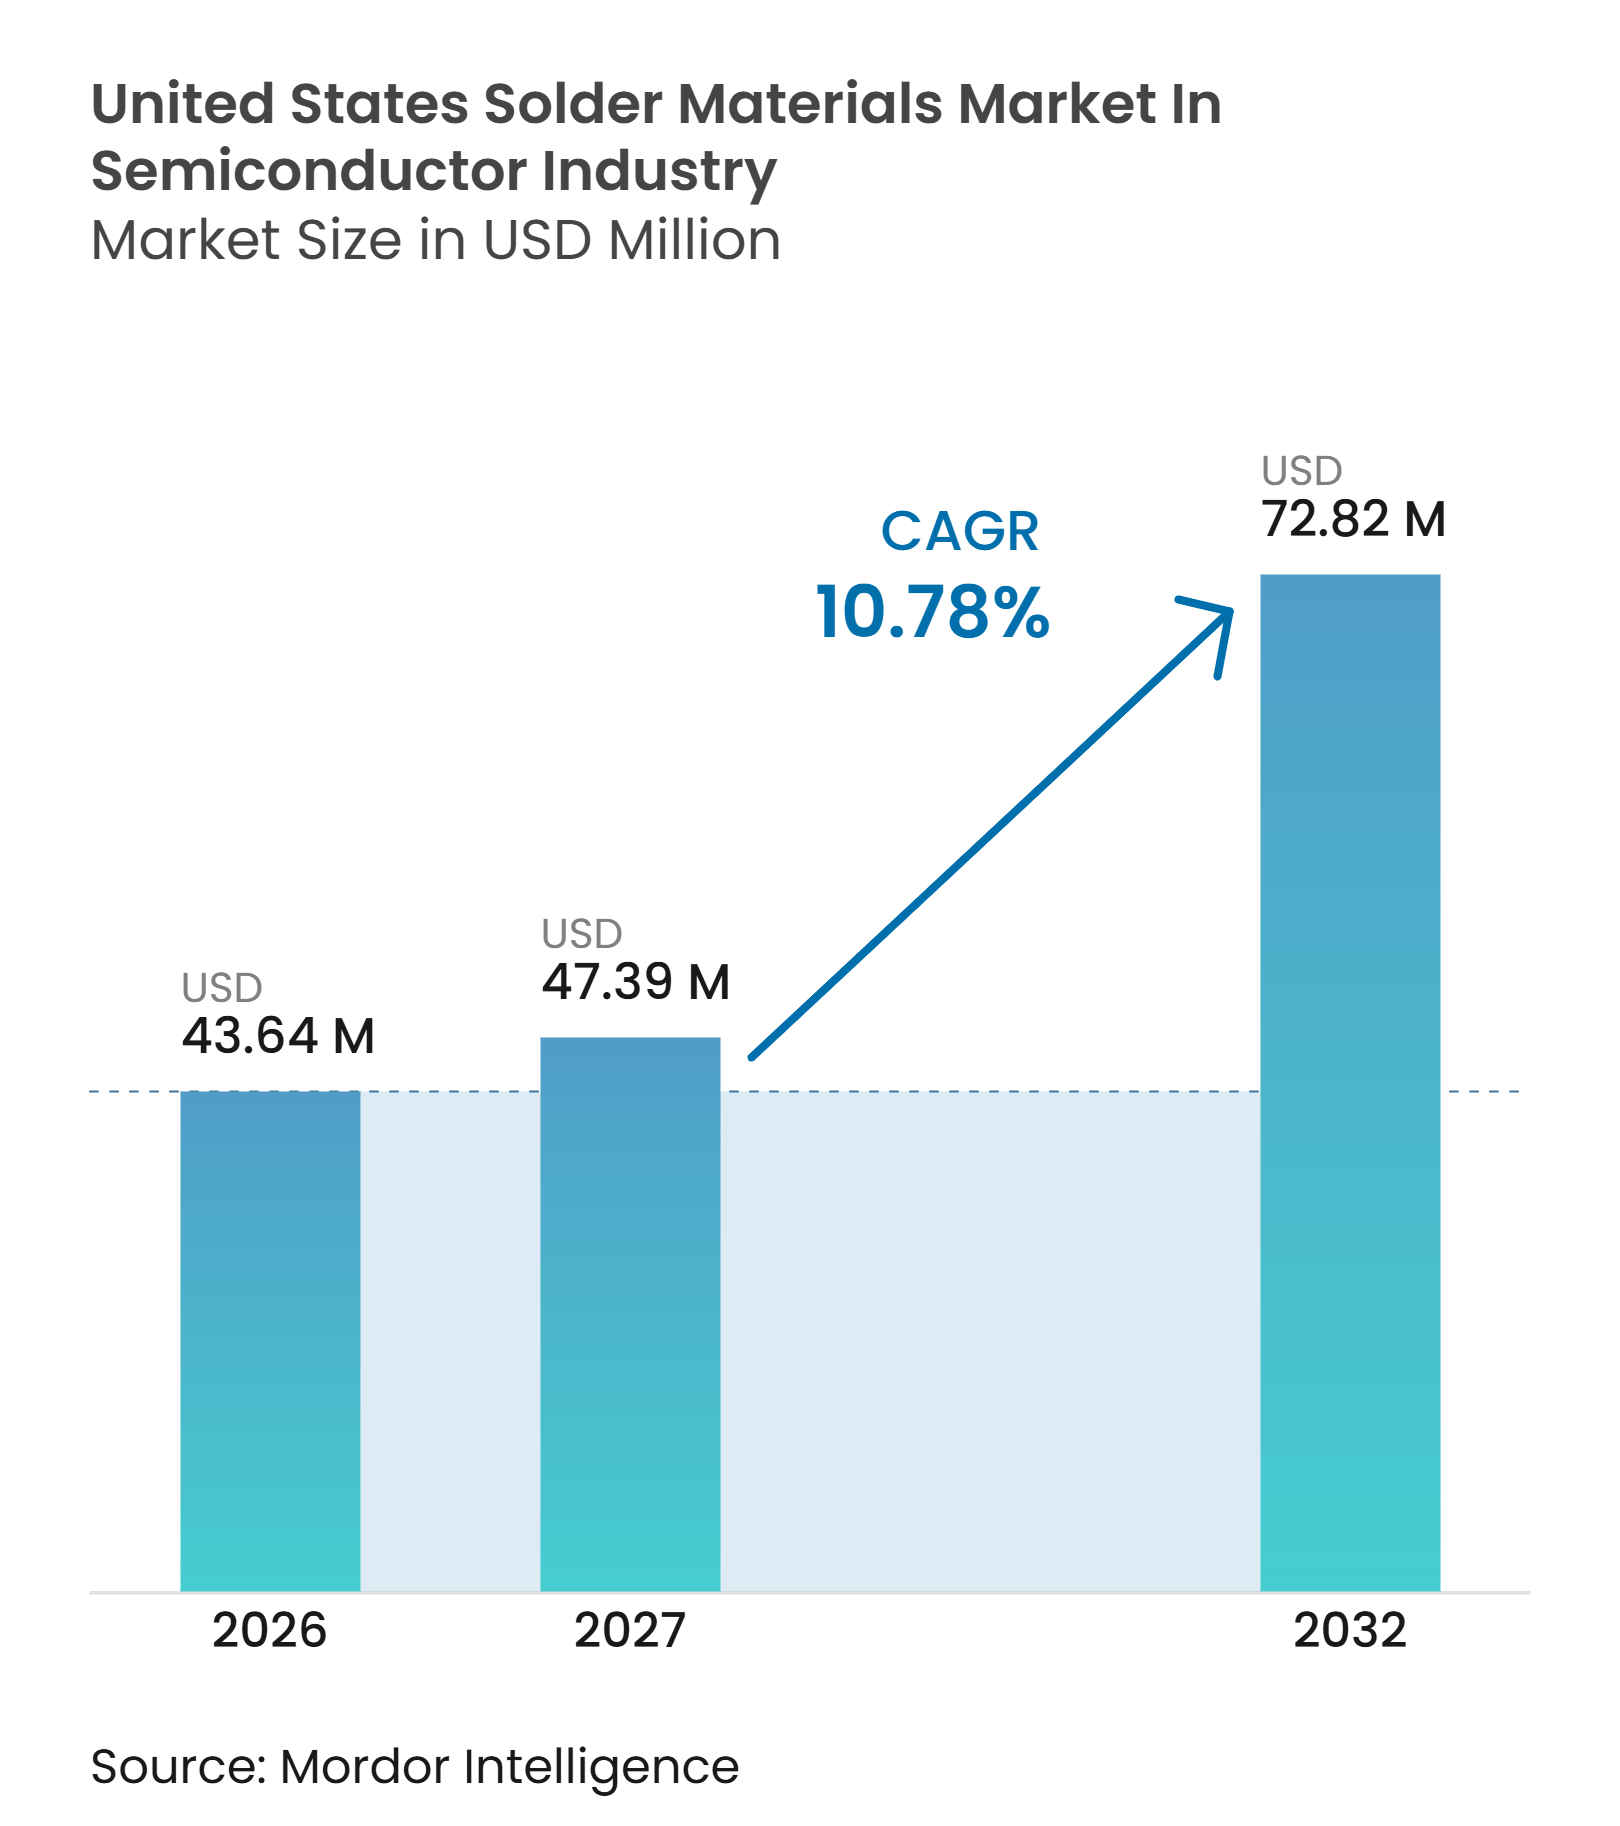
| Marktgröße im Basisjahr (2026) | 43.64 Millionen US-Dollar |
| Marktgröße (2027) | 47.39 Millionen US-Dollar |
| Marktgröße (2032) | 72.82 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.78 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten von Mordor Intelligence
Der Markt für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten wurde im Jahr 2026 auf 43,64 Millionen USD bewertet und wird bis 2032 voraussichtlich 72,82 Millionen USD erreichen, bei einem CAGR von 10,78 % im Zeitraum 2027–2032. Der Markt für Lötmaterialien in den Vereinigten Staaten wird durch neue inländische Kapazitäten für fortschrittliche Verpackungen geprägt, was den Bedarf an qualifizierten Lötpasten, Lotbällen, Vorformlingen und Flussmitteln erhöht. Die Nachfrage nach KI-Prozessoren und Hochbandbreitenspeichern steigert die technische Bedeutung von Gehäuseverbindungen, insbesondere bei Designs auf Wafer-Ebene und Multi-Die-Designs. Materialhersteller konkurrieren durch Formulierungen, die feine Abstände, thermische Zuverlässigkeit und bleifreie Anforderungen erfüllen, anstatt allein über den Preis. Öffentliche Verpackungsprogramme und geplante Anlagen in Arizona dürften die Nachfrage nach qualifizierten lokalen Lieferketten stärken. Die Preisvolatilität bei Metallen und der Zeitaufwand für die Qualifizierung neuer Legierungen bleiben wichtige Einschränkungen bei Kaufentscheidungen und der Produktionsplanung.
Wichtigste Erkenntnisse des Berichts
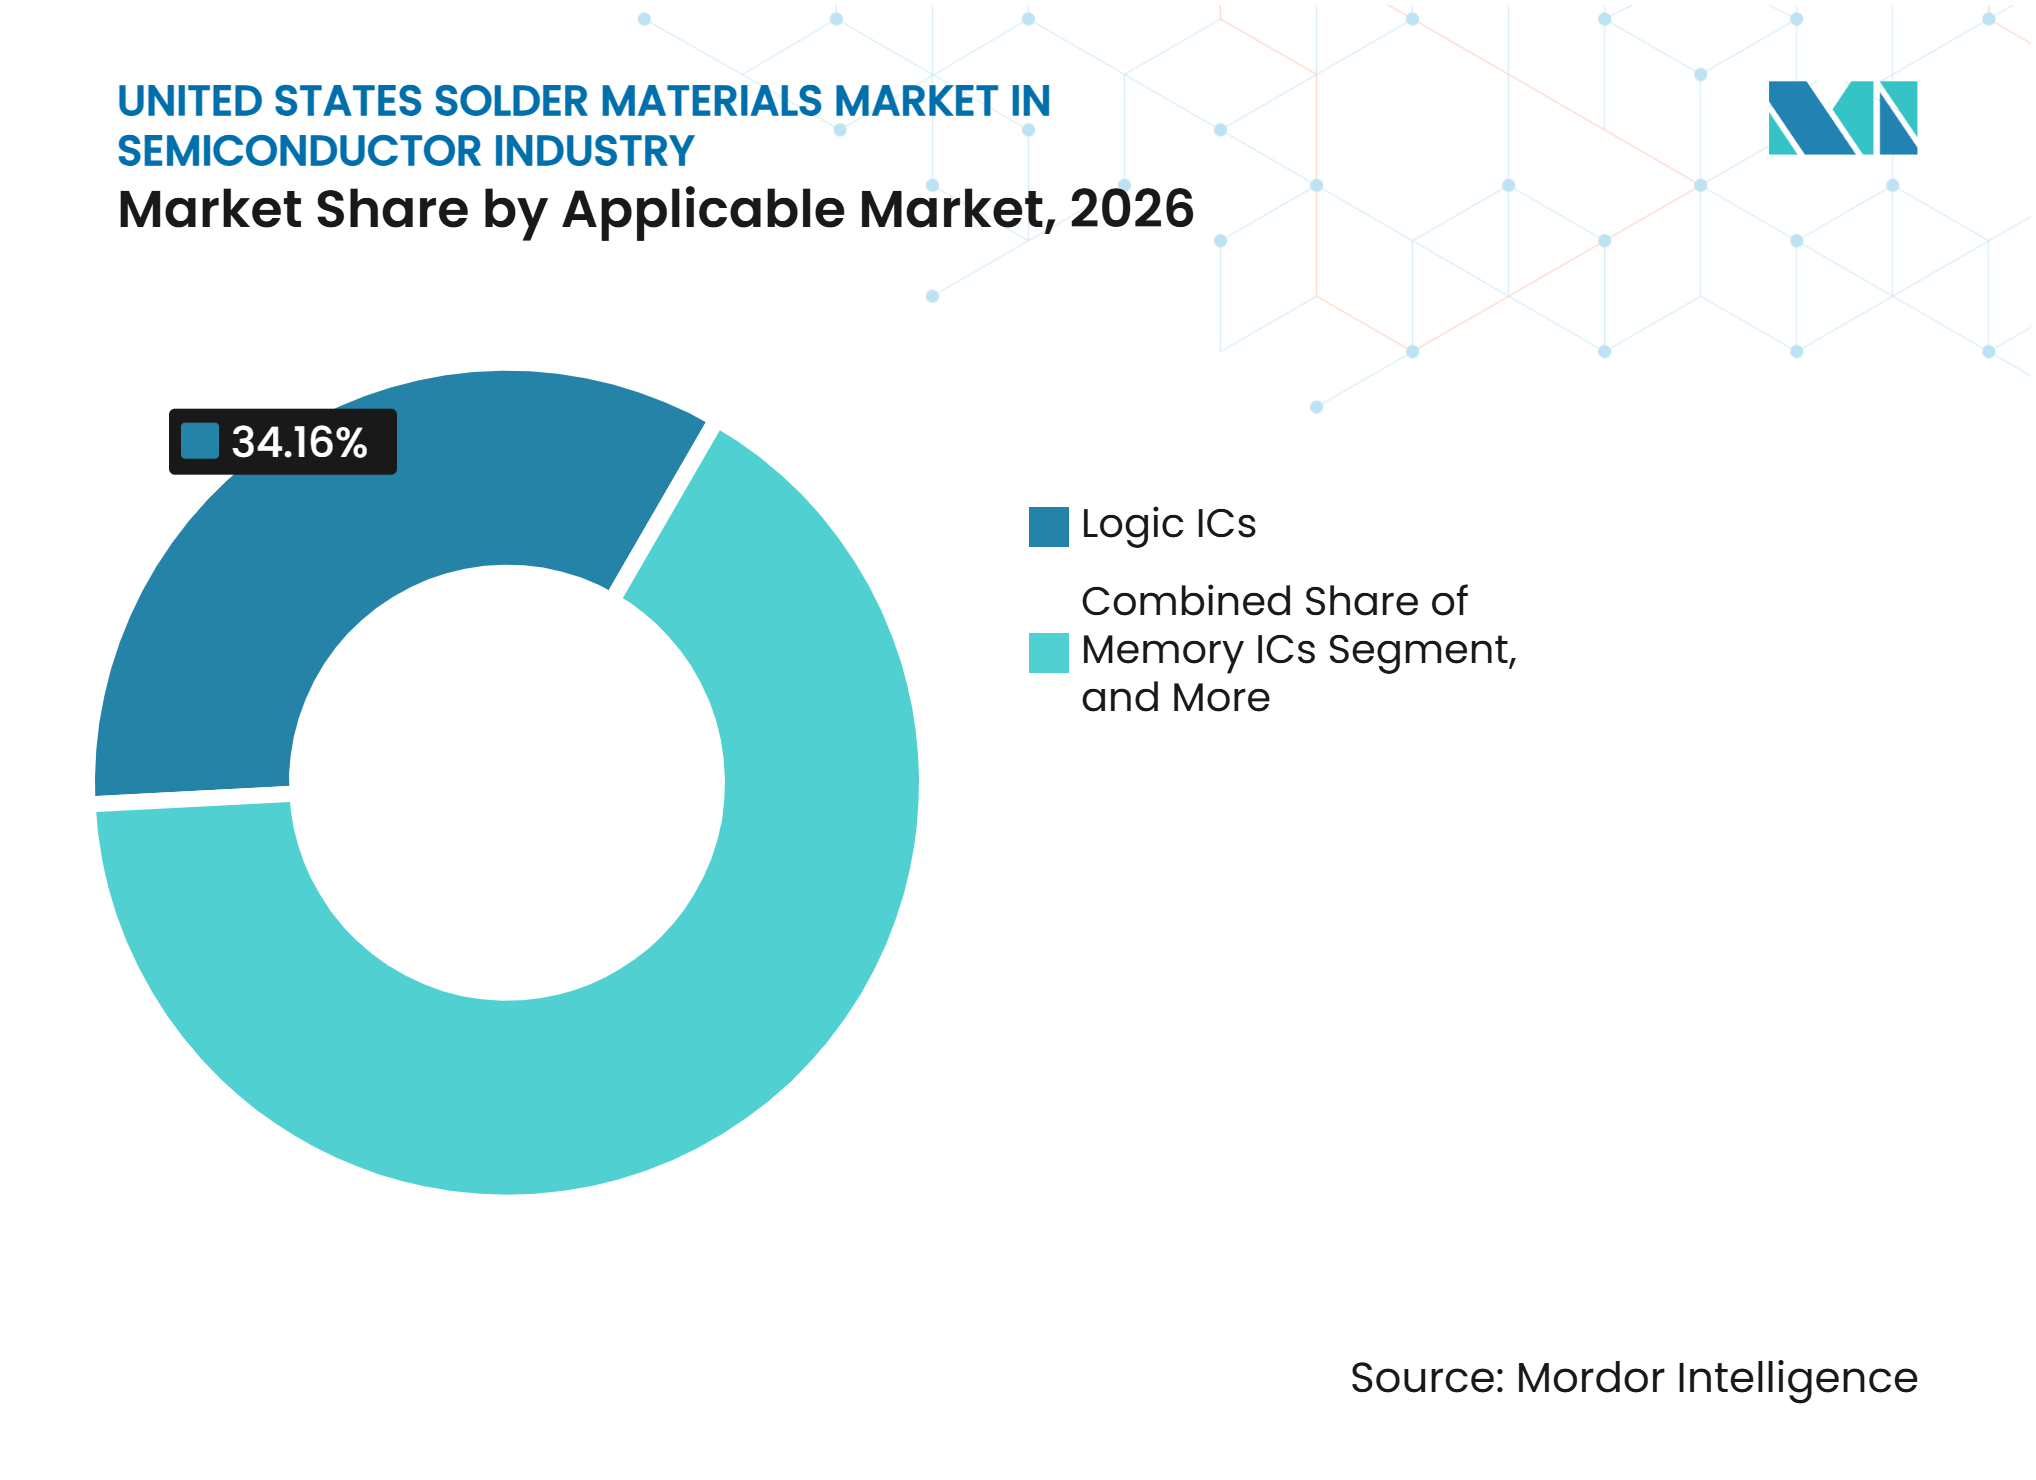
- Nach Anwendungsmarkt hielt Logik-ICs im Jahr 2026 einen Anteil von 34,16 % am Markt für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten.
- Nach Produktform hielt Lötpaste einen Anteil von 36,28 % am Markt für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten und wird bis 2032 voraussichtlich mit einem CAGR von 11,34 % wachsen.
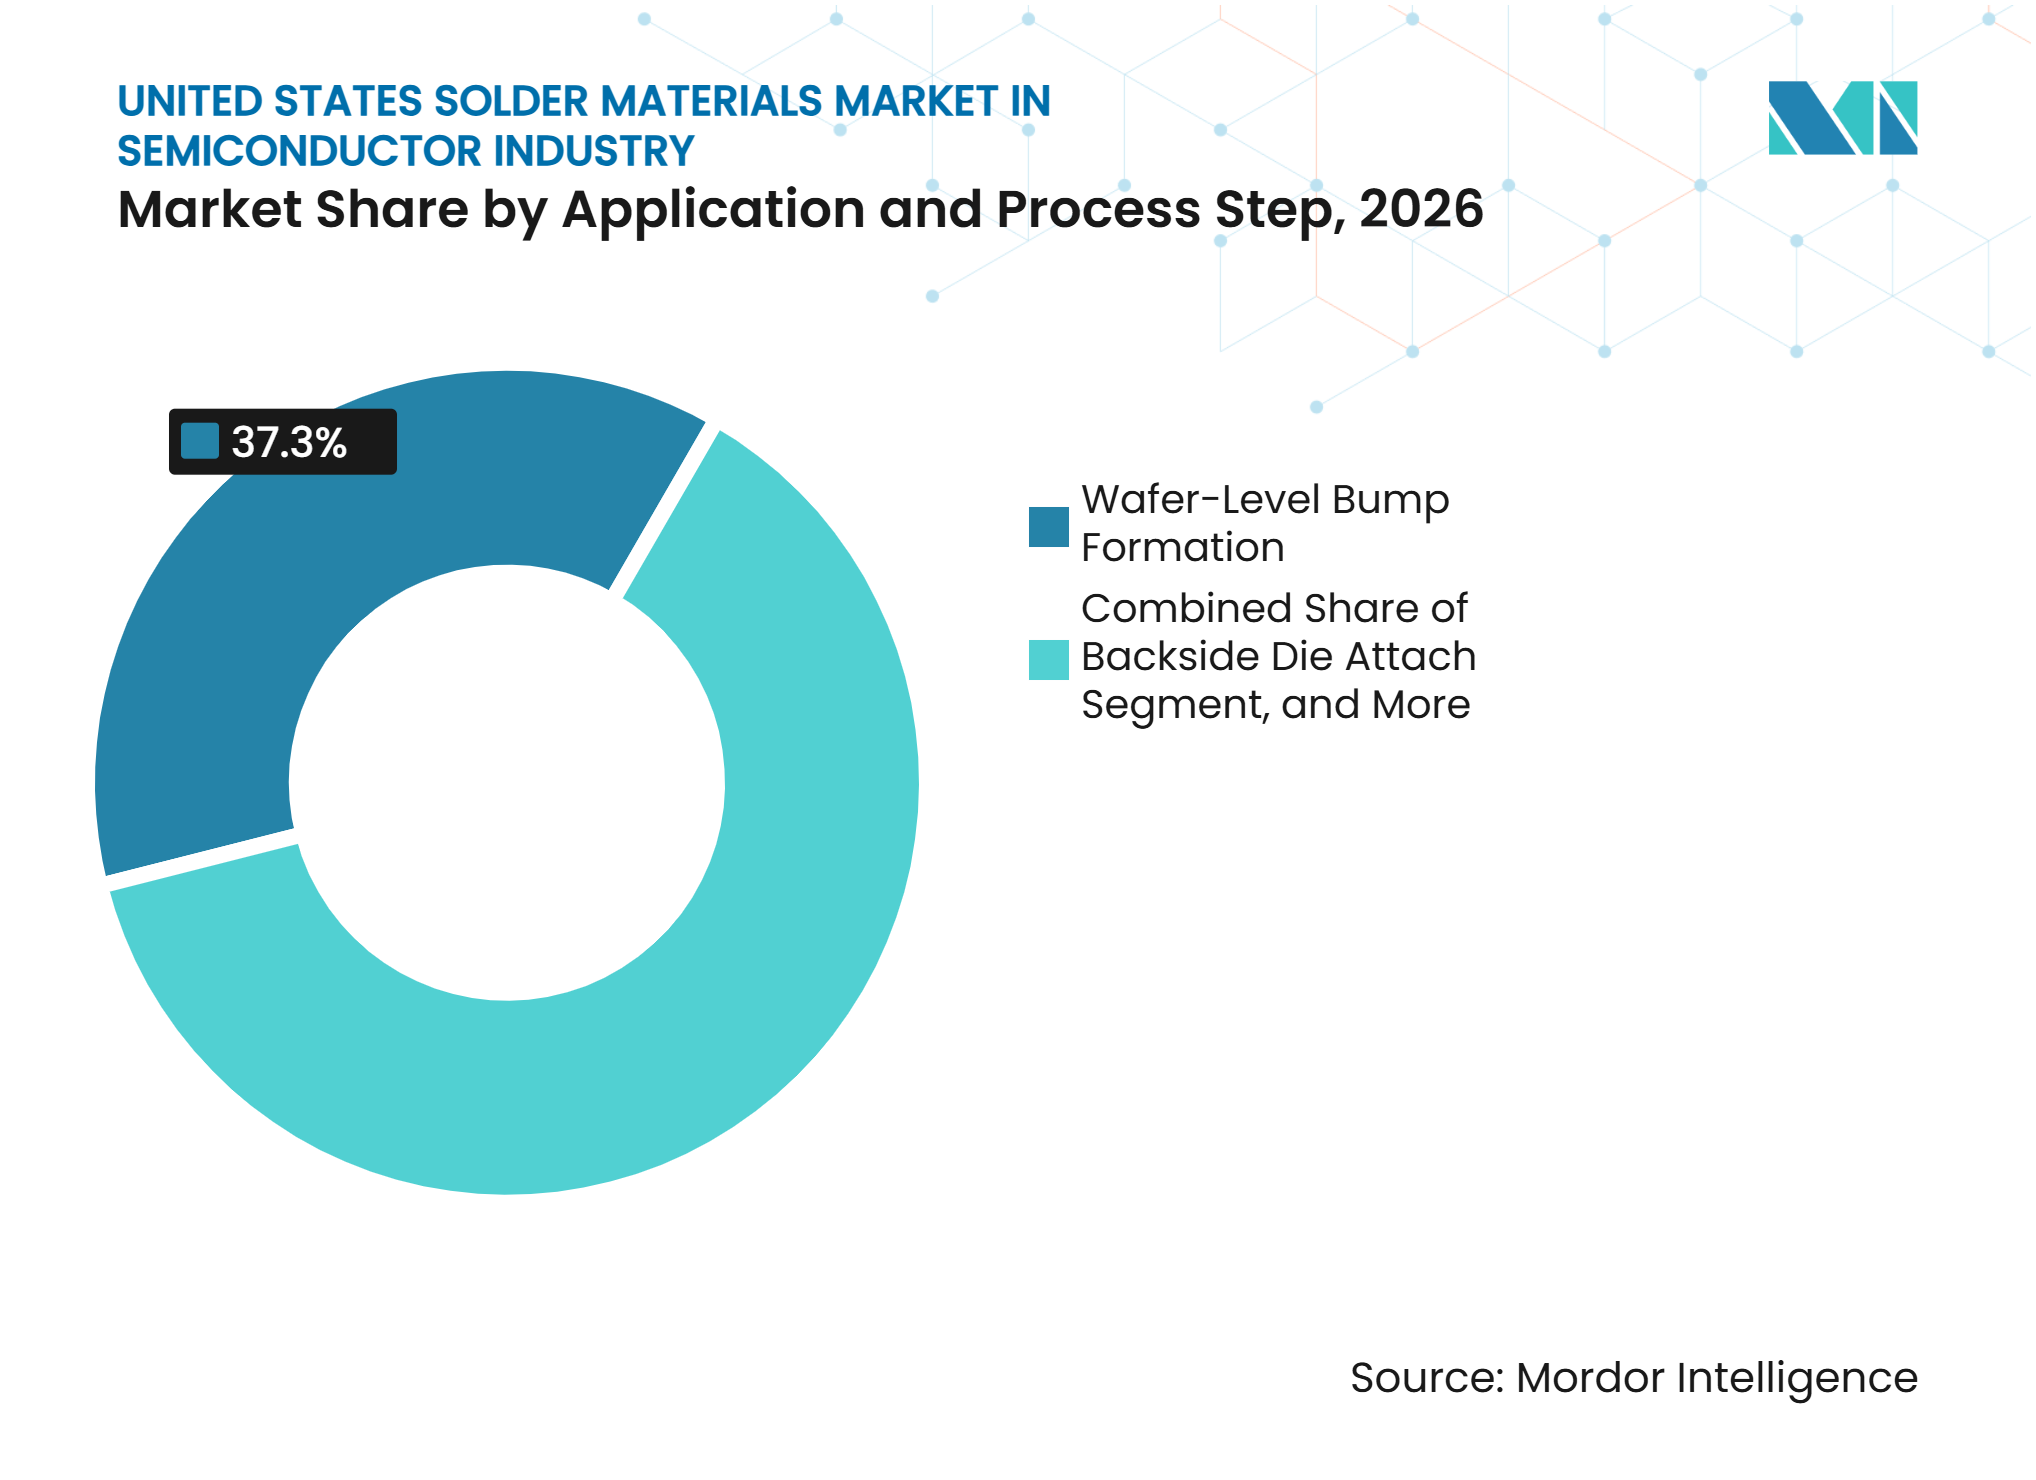
- Nach Anwendung und Prozessschritt entfiel auf die Bump-Bildung auf Wafer-Ebene im Jahr 2026 ein Anteil von 39,14 % am Markt für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten, mit einer prognostizierten Wachstumsrate von 12,48 % CAGR bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Lötmaterialien der Vereinigten Staaten*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Halbleiterverpackungskapazitäten in den Vereinigten Staaten | +3.2% | National, mit frühen Gewinnen konzentriert in Arizona, New Mexico und Oregon | Kurzfristig (≤ 2 Jahre) |
| Einführung fortschrittlicher Verpackungen in KI und Hochleistungsrechnen | +2.8% | National, mit primärer Nachfrage in Arizona-Fab-Clustern und F&E-Zentren im pazifischen Nordwesten | Mittelfristig (2–4 Jahre) |
| Bleifreie Umstellung und Einhaltung von Umweltvorschriften | +1.9% | National, mit Dringlichkeit in Kalifornien, New York und Bundesstaaten, die EU-RoHS-Rahmenbedingungen spiegeln | Mittelfristig (2–4 Jahre) |
| Steigender Halbleiteranteil in der Automobilelektronik | +1.5% | National, mit früher Einführung in Michigan, Ohio und Texas | Mittelfristig (2–4 Jahre) |
| Anforderungen an feinere Verbindungsabstände in miniaturisierten Geräten | +1.2% | National, mit Schwerpunkt in Arizona-, Kalifornien- und Oregon-Fab-Clustern | Langfristig (≥ 4 Jahre) |
| Inländische Nachfrage nach hochzuverlässigen Spezial-Lötmaterialien | +0.9% | National, mit Verteidigungs- und Luft- und Raumfahrtzentren in Virginia, Connecticut und Kalifornien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Halbleiterverpackungskapazitäten in den Vereinigten Staaten
Der Ausbau inländischer Verpackungskapazitäten ist der führende Nachfragetreiber für den Markt für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten. Das US-Handelsministerium schloss im Januar 2025 Endauszeichnungen in Höhe von 1,4 Milliarden USD im Rahmen des National Advanced Packaging Manufacturing Program ab, darunter 1,1 Milliarden USD für die Advanced Packaging Piloting Facility von Natcast in Tempe, Arizona.[1] Das Programm schafft eine inländische Plattform für Wafer-Bumping, Flip-Chip-Montage und verwandte Materialarbeiten. Jede neue Verpackungslinie erfordert einen Qualifizierungszyklus für eine Legierungs- und Prozesskombination, was die Nachfrage nach Lieferanten stärkt, die diese Anforderungen bereits erfüllen können. TSMC kündigte im März 2025 einen Investitionsplan in Höhe von 165 Milliarden USD in den Vereinigten Staaten an, der 3 neue Fertigungsanlagen und 2 fortschrittliche Verpackungsanlagen in Arizona umfasst.[2] Die geplanten Anlagen stärken die Argumentation für die inländische Verfügbarkeit qualifizierter Lötmaterialien in großem Maßstab.
Einführung fortschrittlicher Verpackungen in KI und Hochleistungsrechnen
KI und Hochleistungsrechnen verlagern die Verpackung von einer unterstützenden Montagetätigkeit zu einem zentralen Weg zur Verbesserung der Chip-Leistung. Der Markt für Lötmaterialien in den Vereinigten Staaten profitiert davon, weil Multi-Die-Gehäuse dichte Lötverbindungen in Mikro-Bumps, Flip-Chip-Montage und Prozessen auf Wafer-Ebene verwenden. Die Heterogeneous Integration Roadmap 2026 des IEEE identifiziert fortschrittliche Fertigungsmethoden und Multi-Chip-Integration als Kernbereiche der Verpackungsentwicklung. Diese Systeme erfordern eine genaue Kontrolle der Partikelverteilung, des Benetzungsverhaltens und der Pastenabscheidung. Größere KI-Gehäuse können mehr Verbindungen verwenden, auch wenn einzelne Bumps kleiner werden. Dieses Muster unterstützt die Nachfrage nach hochwertigen Produkten, die Prozess- und Zuverlässigkeitsanforderungen erfüllen.
Bleifreie Umstellung und Einhaltung von Umweltvorschriften
Die bleifreie Umstellung erhöht die Material- und Qualifizierungsarbeit im gesamten Markt für Lötmaterialien in den Vereinigten Staaten. Die europäischen RoHS-Vorschriften wirken sich weiterhin auf Produkte aus, die in regulierten Endmärkten verkauft werden, während Anforderungen auf Bundesstaatsebene ähnliche Beschaffungserwartungen verstärken können. Materialhersteller reagieren mit bleifreien Alternativen für Anwendungen, die bisher auf Legierungen mit hoher Schmelztemperatur angewiesen waren. Senju Metal Industry stellte 2025 sein NFTLP-Verbindungsmaterial für die Die-Attach-Anwendung bei Leistungshalbleitern vor, mit einer angegebenen Wärmebeständigkeit von über 700 °C nach dem Verbinden bei 250 °C und einer Wärmeleitfähigkeit von über 35 W/m·K.[3] Solche Produkte können die Abhängigkeit von bleihaltigen Materialien in anspruchsvollen Anwendungen verringern. Der Übergang erfordert nach wie vor langwierige Tests für jede Geräteklasse, sodass etablierte Lieferanten mit bewährten Daten einen Vorteil haben.
Steigender Halbleiteranteil in der Automobilelektronik
Die Automobilelektronik erhöht den Bedarf an Lötmaterialien, die hohe Temperaturen, hohe Stromlasten und wiederholte thermische Zyklen bewältigen können. EV-Wechselrichter, Batteriemanagementsysteme und Siliziumkarbid-Gate-Treiber stellen höhere Anforderungen an die Zuverlässigkeit von Die-Attach und Verbindungen. Der Markt für Lötmaterialien in den Vereinigten Staaten hat daher Spielraum für Legierungen und Pasten, die auf hochzuverlässige Automobilmontage zugeschnitten sind. KOKI brachte im Juni 2025 SB6NX58-G850 für raue Automobil- und Industriebedingungen auf den Markt, mit einer mischkristallverfestigten Legierung und geringer Hohlraumbildung. Lieferanten verfolgen unterschiedliche Wege für denselben Bedarf, darunter Silbersintern für Premium-Programme und Niedrigsilber- oder Zinn-Antimon-Formulierungen für kostenempfindliche Anwendungen. Dies schafft separate Produktpositionen innerhalb der Automobilelektronik anstatt eines einzigen technischen Standards.
Analyse der Hemmnisse des Marktes für Lötmaterialien der Vereinigten Staaten*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Zinn, Silber, Kupfer und Blei | -1.4% | Global, mit direkter Kostenweitergabe an Halbleitermontageoperationen in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Höhere Reflowtemperaturen und Qualifizierungskosten für bleifreie Legierungen | -0.9% | National, mit größten Auswirkungen bei fortschrittlichen Knotenverpackungen und hochzuverlässiger Montage | Mittelfristig (2–4 Jahre) |
| Erweiterte Zuverlässigkeitsqualifizierung für fortschrittliche Verpackungsmaterialien | -0.6% | National, einschließlich Luft- und Raumfahrt-, Verteidigungs- und Automobilmontagebetriebe | Langfristig (≥ 4 Jahre) |
| Begrenzte inländische Kapazität für bestimmte ultrafeinen Pulver und Mikrokugeln | -0.5% | National, mit der größten Lücke bei der Produktion von Feinabstands- und Sub-50-µm-Lotpulver | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Zinn, Silber, Kupfer und Blei
Die Preisvolatilität bei Metallen ist eine kurzfristige Einschränkung für den Markt für Lötmaterialien in den Vereinigten Staaten, da Rohstoffe einen erheblichen Anteil der Legierungskosten ausmachen. Reuters berichtete, dass Zinn nach einem starken Anstieg auf einem illiquiden Markt ein Rekordhoch erreichte. Da Zinn der Hauptbestandteil von SAC-Legierungen ist, können Preisschwankungen die Kosten von Lötpaste, Lotbällen und Vorformlingen schnell beeinflussen. Auch Kupfer erreichte laut Daten der London Metal Exchange, die von Fastmarkets zitiert wurden, ein Rekordhoch. Silberpreise üben weiteren Druck aus, da das Metall trotz seines geringeren Gewichtsanteils erheblich zu den Kosten von SAC-Legierungen beiträgt. Lieferanten und Kunden können Niedrigsilber-Legierungen in Betracht ziehen; dieser Übergang kann jedoch Prozessvalidierung und Zuverlässigkeitstests erfordern.
Höhere Reflowtemperaturen und Qualifizierungskosten für bleifreie Legierungen
Bleifreie Legierungen können höhere Reflowtemperaturen als eutektische Zinn-Blei-Systeme erfordern, was die thermische Belastung während der Montage erhöht. Dies ist besonders relevant für große KI-Prozessorgehäuse mit komplexem Verzugsverhalten. Der Markt für Lötmaterialien in den Vereinigten Staaten muss auch Qualifizierungszyklen berücksichtigen, die für eine neue Legierung in Automobil-, Luft- und Raumfahrt- sowie hochzuverlässigen Halbleiteranwendungen 12–24 Monate dauern können. Indium Corporation berichtete im April 2026, dass ihre Zusammenarbeit zur Zuverlässigkeit von Lotlegierungen wismutfreie, indiumhaltige Niedertemperaturlösungen für heterogene Integration untersuchte. Niedertemperaturoptionen können helfen, den Gehäuseverzug zu bewältigen, beseitigen jedoch nicht die Notwendigkeit einer umfangreichen Validierung. Kleinere ausgelagerte Halbleitermontage- und Testanbieter können größere Schwierigkeiten haben, die technischen und finanziellen Kosten dieser Programme zu absorbieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendungsmarkt:
Logik-ICs treiben die Intensität fortschrittlicher Verpackungen voranLogik-ICs hatten im Jahr 2026 einen Anteil von 34,16 % am Anwendungsmarkt. Diese Position spiegelt die Nachfrage von KI-Beschleunigern, Grafikprozessoren und CPUs der nächsten Generation wider, die dichte Flip-Chip-Mikro-Bump-Arrays verwenden. Diese Bauelemente unterstützen 2,5D- und 3D-Integrationsformate, bei denen Materialspezifikationen eng mit der Gehäuseausbeute verknüpft sind. Die Marktgröße für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten für Logik-IC-Anwendungen wird durch strenge Anforderungen an Lotzusammensetzung, Pulvergröße und Verbindungsgleichmäßigkeit gestützt. Verbindungshalbleiter und Leistungsbauelemente bilden eine wichtige sekundäre Chance, da Siliziumkarbid- und Galliumnitrid-Systeme eine starke thermische Leistung erfordern.
Speicher-ICs unterstützen die Nachfrage auch durch Hochbandbreitenspeicher-Stacks, bei denen Lot-Mikro-Bumps aufeinanderfolgende DRAM-Dies verbinden. Diese Gehäuse erfordern Pastenqualitäten mit feinem Pulver, die konsistente Merkmale bei engen Abständen bilden können. Analog-ICs, Sensoren, MEMS und HF-Bauelemente sind Anwendungen mit geringerem Volumen, erfordern jedoch spezialisierte Flussmittelsysteme und in einigen Fällen flussmittelfreies Löten. Optische und photonische Bauelemente fügen eine weitere spezialisierte Anforderung hinzu, da sich die inländische photonische Verpackungsaktivität entwickelt. Pennsylvania kündigte 2025 eine Bundesunterstützung von bis zu 172 Millionen USD für 2 Technologieunternehmen an, einschließlich Finanzierung im Zusammenhang mit Infineras Anlage in Bethlehem.



Nach Produktform:
Lötpaste führt ein innovationsintensives Portfolio anLötpaste wird bis 2032 voraussichtlich mit einem CAGR von 11,34 % wachsen und ist damit die am schnellsten wachsende Produktform im Markt für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten. Der Feinabstands-Schablonendruck unterstützt die Nachfrage, da er Durchsatz- und Kostenanforderungen bei der fortschrittlichen Montage erfüllen kann. IEEE-Forschung, die auf der EPTC 2025 vorgestellt wurde, beschrieb eine Mikro-Bumping-Lösung auf Wafer-Ebene unter Verwendung von Typ-6-Pulver und einem optimierten Flussmittelsystem, das eine konsistente Bump-Bildung bei einem Abstand von 140 µm erzielte. SHENMAO stellte im November 2025 PF606-P279L für den Ultrafeinabstands-Druck und 60-µm-Schablonenaperturen in der Mini-LED- und System-in-Package-Produktion vor.
Lotvorformlinge haben einen hohen Stückwert, da sie präzisionsgestanzt für Die-Attach, Deckelversiegelung und hermetische Verpackung sind. Ihre Rolle ist wichtig in der Verteidigungselektronik und fortschrittlichen Automobilsystemen, wo wiederholbare Geometrie und thermische Leistung notwendig sind. Lotdraht und eigenständige Flussmittel dienen weiterhin dem Wellenlöten, der Nacharbeit und ausgewählten Montageoperationen. Lotpulver wird auch als Eingangsmaterial für die Pastenproduktion und Galvanisierungsprozesse verkauft. Ameisensäurekompatible flussmittelfreie Systeme stellen eine sich entwickelnde Produktkategorie für Anwendungen dar, bei denen die Rückstandskontrolle wichtig ist. KOKI führte 2025 die E14-Serie für Reflowöfen mit Ameisensäurereduktion und Leistungsbauelement-Löten ein.
Nach Anwendung und Prozessschritt:
Prozesse auf Wafer-Ebene definieren die WertkonzentrationDie Bump-Bildung auf Wafer-Ebene hatte im Jahr 2026 einen Anteil von 39,14 % am Anwendungsmarkt. Diese Anwendung verwendet Mikro-Bump- und Pillar-Bumping-Prozesse für Flip-Chip-, Chip-on-Wafer-on-Substrate- und 3D-IC-Montage. Die Marktgröße für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten für die Bump-Bildung auf Wafer-Ebene wird durch die hohe Materialintensität dieser Prozesse geprägt. Lotpulver der Typen 4 bis 7 werden in kontrollierten Pastenformulierungen verwendet, bei denen Partikelverteilung und Benetzungsverhalten die Bump-Gleichmäßigkeit beeinflussen. Die Roadmap des IEEE stellt fest, dass fortschrittliche Fertigungsmethoden für die Multi-Chip-Integration zentral sind, was den anhaltenden Fokus auf die Materialkontrolle in diesem Schritt unterstützt.
Kupfer-zu-Kupfer-Hybridbonden kann den Loteinsatz bei den feinsten Abständen reduzieren und schafft ein strukturelles Risiko für einen Teil der Lotanfragebasis auf Wafer-Ebene. Es kann auch angrenzende Möglichkeiten für Materialien schaffen, die in benachbarten Montage- und Schnittstellenschritten benötigt werden. Die Die-zu-Substrat-Verbindung durch konventionelles Flip-Chip bleibt eine wichtige Anwendung und verwendet häufig kontrollierte Kollaps-Verbindungen über 100 µm Abstand. Die Gehäuse-zu-Platinen-Verbindung hat die höchste Anzahl an Lotball-Einheiten, da fortschrittliche Gehäuse in der Regel über BGA oder verwandte Formate auf Leiterplatten befestigt werden. Die rückseitige Die-Attach verwendet Lotvorformlinge oder Sinterpasten in Leistungsbauelementen und Hochleistungsprozessoren, die eine thermische Kontrolle benötigen.

Geografische Analyse
Halbleiterfertigungscluster Arizona
Arizona wird voraussichtlich ein wichtiges Nachfragezentrum für den Markt für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten bleiben, gestützt durch die Konzentration neuer Halbleiterfabrikations- und fortschrittlicher Verpackungsinvestitionen. TSMCs Expansion in den Vereinigten Staaten umfasst Pläne für fortschrittliche Verpackungsanlagen in Arizona, was Möglichkeiten für die lokale Beschaffung von Lotbällen, Mikro-Bump-Pasten und Vorformlingen für die fortschrittliche Gehäusemontage schafft. Die Natcast Advanced Packaging Piloting Facility in Tempe bietet eine zusätzliche öffentliche Plattform für Materialtests, Prozessentwicklung und Verpackungsinnovation. Zusammen stärken diese öffentlichen und privaten Investitionen die Bedeutung Arizonas als Zentrum für die Qualifizierung von Lötmaterialien, die Einbindung von Lieferanten und den kommerziellen Produktionshochlauf.
Technologiezentrum Pazifikküste und Oregon
Kalifornien und Oregon tragen zum Markt für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten durch Halbleiterproduktdesign, Materialforschung, Fabrikation und Verpackungsqualifizierungsaktivitäten bei. Kalifornien beherbergt große fabless Halbleiterunternehmen, deren Architekturen für künstliche Intelligenz und Hochleistungsrechnen die Anforderungen an fortschrittliche Verpackungen und Materialspezifikationen beeinflussen. Das US-Handelsministerium hat auch die Entwicklungsaktivitäten von Applied Materials für Siliziumkern-Substrate in Santa Clara unterstützt und damit das regionale Ökosystem für fortschrittliche Verpackungen gestärkt. Da sich Substratarchitekturen und Verbindungstechnologien weiterentwickeln, müssen Lieferanten von Lötmaterialien die Kompatibilität mit neuen Schnittstellenmaterialien und Verpackungsprozessen nachweisen. Kaliforniens Umwelt- und bleifreie Materialanforderungen verstärken zusätzlich die Bedeutung von nachgewiesener Produktzuverlässigkeit, Einhaltung von Vorschriften und Umweltdokumentation.
Diversifizierung der inländischen Fabrikationsbasis
Texas, Ohio, New York, Idaho, New Mexico, Pennsylvania und andere Bundesstaaten erweitern den geografischen Fußabdruck des Marktes für Lötmaterialien in den Vereinigten Staaten durch Halbleiterfabrikation, spezialisierte Verpackung und Materialentwicklungsaktivitäten. New York kombiniert die Fertigungsoperationen von GlobalFoundries in Malta mit dem Hauptsitz von Indium Corporation in Clinton und bietet ein etabliertes Ökosystem für Halbleiterfertigung und fortschrittliche Lotlegierungsentwicklung. Pennsylvanias bundesstaatlich unterstützte Photonik-Initiativen schaffen zusätzliche Möglichkeiten für Präzisionslöten und Wärmemanagementmaterialien, die in spezialisierten Verpackungsanwendungen eingesetzt werden. Gleichzeitig erweitern Halbleiterfertigungsinvestitionen in New Mexico, Texas und Ohio die inländische Fabrikationsbasis und die damit verbundenen Materialanforderungen. Dieses geografisch verteilte Ökosystem begünstigt Lieferanten, die in der Lage sind, konsistenten technischen Support, zuverlässige Materialverfügbarkeit und nachhaltige Kundenqualifizierungsunterstützung an mehreren Fertigungsstandorten zu bieten.
Wettbewerbslandschaft
Marktkonzentration
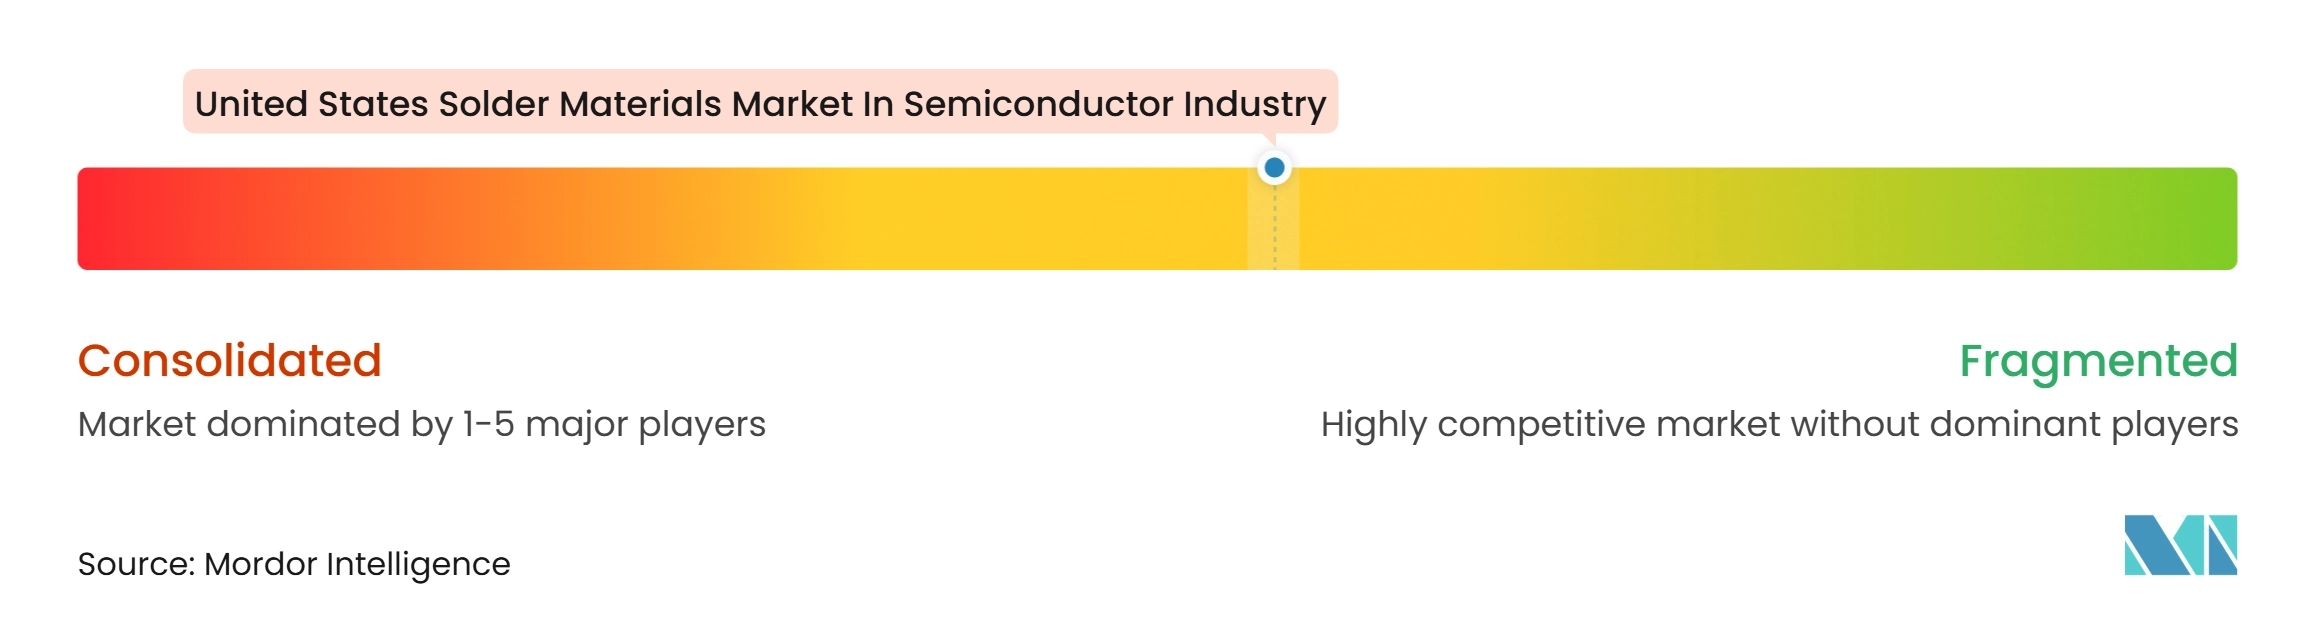
Der Markt für Lötmaterialien in den Vereinigten Staaten weist eine moderate Konzentration im Premium-Legierungssegment auf. Indium Corporation, MacDermid Alpha Electronics Solutions und Henkel halten etablierte Positionen durch proprietäre Formulierungen und langfristige Qualifizierungsbeziehungen mit integrierten Bauelementeherstellern und ausgelagerten Halbleitermontage- und Testanbietern. Der Wettbewerb konzentriert sich auf Produkte, die über Standard-SAC305 hinausgehen, einschließlich wismutfreier, indiumhaltiger, kupfersinternder und silbersinternder Lösungen. Im Februar 2025 gaben MacDermid Alpha, Heraeus Electronics und Henkel den Abschluss deutscher Patentverfahren gegen Senju bezüglich der Innolot-Legierungstechnologie bekannt. Das Ergebnis unterstrich die Bedeutung des geistigen Eigentums in fortschrittlichen bleifreien Legierungsmärkten. RoHS-bezogene Compliance-Faktoren und Umwelterwartungen auf Bundesstaatsebene prägen ebenfalls die Beschaffungskriterien.
Henkel strebt eine Position in der Hochleistungshalbleiterverpackung durch Kupfersintermaterialien an, die auf den Wärmemanagementbedarf in Siliziumkarbid-Anwendungen abzielen. Das Unternehmen hat angegeben, dass sein Material unter Bedingungen von 200–250 °C und 10–15 MPa eine Wärmeleitfähigkeit von über 300 W/m·K liefern kann. Indium Corporation hat sich auf die Entwicklung von Niedertemperatur-Wismutfreimaterialien für komplexe heterogene Gehäuse konzentriert. Die Präsentation vom September 2026 beschrieb ein DFLT-Lot mit einer Fallstoßbeständigkeit, die Wismut-Zinn-Silber-Alternativen übertrifft, und einer Leistung vergleichbar mit SAC305 bei niedrigeren maximalen Reflowtemperaturen. MacDermid Alpha hat die Zuverlässigkeit von Leistungsmodulen durch BondPad-Technologie für die Siliziumkarbid-Oberseiten-Befestigung verfolgt. Diese Beispiele zeigen, dass Lieferanten konkurrieren, indem sie spezifische Gehäuse- und Zuverlässigkeitsherausforderungen angehen.
Eine weitere Chance liegt in der inländischen Produktion von ultrafeinen Typ-7- und Typ-8-Lotpulvern mit Partikeldurchmessern von 2–11 µm. Die Hardware- und Infrastruktur-Roadmap des IEEE identifiziert Lieferkettenprobleme als einen bedeutenden Teil der fortschrittlichen Elektroniklandschaft. Kleinere Lieferanten wie AIM Solder und FCT Assembly bedienen breitere Montagebedürfnisse, während japanische Spezialisten nordamerikanische Beziehungen durch qualifizierte Produkte und Vertriebsnetzwerke aufrechterhalten. Senjus NFTLP-Plattform zielt auf bleifreie Leistungshalbleiter-Die-Attach ab, und KOKI hat Niedrigsilber-Pastenoptionen zur Bewältigung des Materialkostendrucks erweitert. Der Marktzugang hängt von der Produktleistung, dem Prozesssupport und der Fähigkeit ab, lange Kundenvalidierungszyklen abzuschließen.
Marktführer des Marktes für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten
-
Indium Corporation
-
MacDermid Alpha Electronics Solutions
-
Kester, LLC
-
Henkel AG & Co. KGaA
-
Senju Metal Industry Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten Unternehmen in diesem Bericht
- Indium Corporation
- MacDermid Alpha Electronics Solutions
- Kester, LLC
- Henkel AG & Co. KGaA
- Senju Metal Industry Co., Ltd.
- AIM Solder
- Nihon Superior Co., Ltd.
- Heraeus Electronics
- KOKI Company Ltd.
- Qualitek International, Inc.
- SHENMAO Technology Inc.
- FCT Assembly, LLC
- Tamura Corporation
- Balver Zinn GmbH
- Stannol GmbH & Co. KG
- MG Chemicals Ltd.
- FlipChip International, LLC
- Micross Components, Inc.
- PacTech USA, Inc.
- QP Technologies, Inc.
Neueste Industrielle Entwicklungen in Markt für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten
- November 2026: MacDermid Alpha Electronics Solutions stellte auf der electronica 2026 in München die BondPad-Technologie vor, eine mit Argomax-Film laminierte Kupferfolien-Lösung für die Siliziumkarbid-Leistungsmodul-Oberseiten-Befestigung, die mehr als 75.000 Leistungszyklen-Testzyklen gegenüber 2.500 Zyklen für eine konventionelle Aluminium-Drahtbond-Referenz erreicht, was einer 30-fach längeren Lebensdauer unter gleichwertigen Bedingungen entspricht und die Zuverlässigkeit der Oberseiten-Befestigung für Hochleistungs-SiC-Module erheblich verbessert.
- Oktober 2026: Henkel Adhesive Technologies brachte Loctite ABLESTIK CDF 900 auf den Markt, eine Leitfähige-Die-Attach-Filmserie der nächsten Generation mit einer Wärmeleitfähigkeit von über 8 W/m·K, die auf KI-, Telekommunikation der nächsten Generation und HPC-Halbleiterverpackung abzielt und Henkels Fähigkeit zur leitfähigen Die-Attach-Folie auf die Großdie-Verpackung einschließlich KI-Prozessoren erweitert.
- September 2026: Indium Corporation präsentierte sein DFLT-wismutfreies, indiumhaltiges Niedertemperaturlot auf dem IMAPS-Symposium 2026 in Boston und demonstrierte eine Fallstoßbeständigkeit, die BiSnAg-Legierungen um 2 Größenordnungen übertrifft, sowie eine Leistung vergleichbar mit SAC305 bei maximalen Reflowtemperaturen von nur 210 °C.
- April 2026: Indium Corporation präsentierte kollaborative INEMI-Forschung auf der ICEP-HBS in Hiroshima, die zeigt, dass SnBi-Lotverbindungen den Verzug in Erstebenen-heterogenen Gehäuseverbindungen um mehr als 70 µm reduzieren und dabei thermische Alterungs- und Stoßbeständigkeit erreichen, was die Materialauswahlkriterien für komplexe Gehäuse der nächsten Generation voranbringt.
Umfang des Berichts über den Markt für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten
Der Markt für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten bezieht sich auf den nationalen Markt für lotbasierte Verbindungsmaterialien, die bei der Halbleiterverpackung, der Montage auf Wafer-Ebene, dem Flip-Chip-Bonden und der fortschrittlichen IC-Verpackung eingesetzt werden, einschließlich Lotbällen, Lötpaste, Lotdraht, Lotvorformlingen, Flussmitteln und Speziallegierungen für die US-amerikanische Halbleiterverpackung, Luft- und Raumfahrt/Verteidigung, Automobilelektronik, Telekommunikation und Medizingerätebranche.
Der Bericht über den Markt für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten ist segmentiert nach Anwendungsmarkt (Logik-ICs, Speicher-ICs, Verbindungshalbleiter und Leistungsbauelemente, Analog-ICs, Sensoren, MEMS und HF-Bauelemente sowie optische und photonische Bauelemente), Produktform (Lötpaste, Lotbälle und -kugeln, Lotvorformlinge, Lotdraht, Lötflussmittel eigenständig und Lotpulver extern verkauft) und Anwendung und Prozessschritt (Bump-Bildung auf Wafer-Ebene, Die-zu-Substrat-Verbindung konventionelles Flip-Chip, Gehäuse-zu-Platinen-Verbindung BGA und CSP-Ball-Attach, rückseitige Die-Attach sowie Gehäuseversiegelung und Komponentenbefestigung). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Logik-ICs |
| Speicher-ICs |
| Verbindungshalbleiter und Leistungsbauelemente |
| Analog-ICs |
| Sensoren, MEMS und HF-Bauelemente |
| Optische und photonische Bauelemente |
| Lötpaste |
| Lotbälle und -kugeln |
| Lotvorformlinge |
| Lotdraht |
| Lötflussmittel, eigenständig |
| Lotpulver, extern verkauft |
| Bump-Bildung auf Wafer-Ebene |
| Die-zu-Substrat-Verbindung, konventionelles Flip-Chip |
| Gehäuse-zu-Platinen-Verbindung, BGA und CSP-Ball-Attach |
| Rückseitige Die-Attach |
| Gehäuseversiegelung und Komponentenbefestigung |
| Nach Anwendungsmarkt | Logik-ICs |
| Speicher-ICs | |
| Verbindungshalbleiter und Leistungsbauelemente | |
| Analog-ICs | |
| Sensoren, MEMS und HF-Bauelemente | |
| Optische und photonische Bauelemente | |
| Nach Produktform | Lötpaste |
| Lotbälle und -kugeln | |
| Lotvorformlinge | |
| Lotdraht | |
| Lötflussmittel, eigenständig | |
| Lotpulver, extern verkauft | |
| Nach Anwendung und Prozessschritt | Bump-Bildung auf Wafer-Ebene |
| Die-zu-Substrat-Verbindung, konventionelles Flip-Chip | |
| Gehäuse-zu-Platinen-Verbindung, BGA und CSP-Ball-Attach | |
| Rückseitige Die-Attach | |
| Gehäuseversiegelung und Komponentenbefestigung |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Lötmaterialien in der Halbleiterindustrie der Vereinigten Staaten?
Er wurde im Jahr 2026 auf 43,64 Millionen USD bewertet und wird bis 2032 voraussichtlich 72,82 Millionen USD erreichen, bei einem CAGR von 10,78 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Halbleiter-Lötmaterialien in den Vereinigten Staaten an?
Neue Kapazitäten für fortschrittliche Verpackungen, KI- und Hochleistungsrechen-Gehäuse, bleifreie Umstellung und Anforderungen der Automobilelektronik steigern die Nachfrage.
Welcher Anwendungsmarkt führt die Nachfrage nach Halbleiter-Lötmaterialien an?
Logik-ICs führten im Jahr 2026 mit einem Anteil von 34,16 %, da KI-Beschleuniger, GPUs und CPUs dichte Flip-Chip- und Mikro-Bump-Verbindungen erfordern.
Welche Produktform wird bis 2032 am schnellsten wachsen?
Lötpaste wird bis 2032 voraussichtlich mit einem CAGR von 11,34 % wachsen, da der Feinabstands-Druck in der fortschrittlichen Montage immer wichtiger wird.
Welche Anwendung hat den größten Anteil an der Nachfrage nach Halbleiter-Lötmaterialien?
Die Bump-Bildung auf Wafer-Ebene hatte im Jahr 2026 einen Anteil von 39,14 %, da Mikro-Bump- und Pillar-Bumping-Schritte hochwertige Materialien verwenden.
Was sind die wichtigsten Herausforderungen für Lötmateriallieferanten?
Preisvolatilität bei Zinn, Silber und Kupfer, bleifreie Reflow-Anforderungen, lange Zuverlässigkeitstestzyklen und begrenzte inländische Kapazität für ultrafeines Pulver bleiben wichtige Herausforderungen. Diese Faktoren können die Materialkosten erhöhen, Verarbeitungsfenster einengen, die Kundengenehmigung verzögern und den Bedarf an nachhaltigem Anwendungstechnik-Support erhöhen.