
半導体産業における米国はんだ材料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 43.64 百万米ドル |
| 市場規模 (2027) | 47.39 百万米ドル |
| 市場規模 (2032) | 72.82 百万米ドル |
| 成長率 (2027 - 2032) | 10.78 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
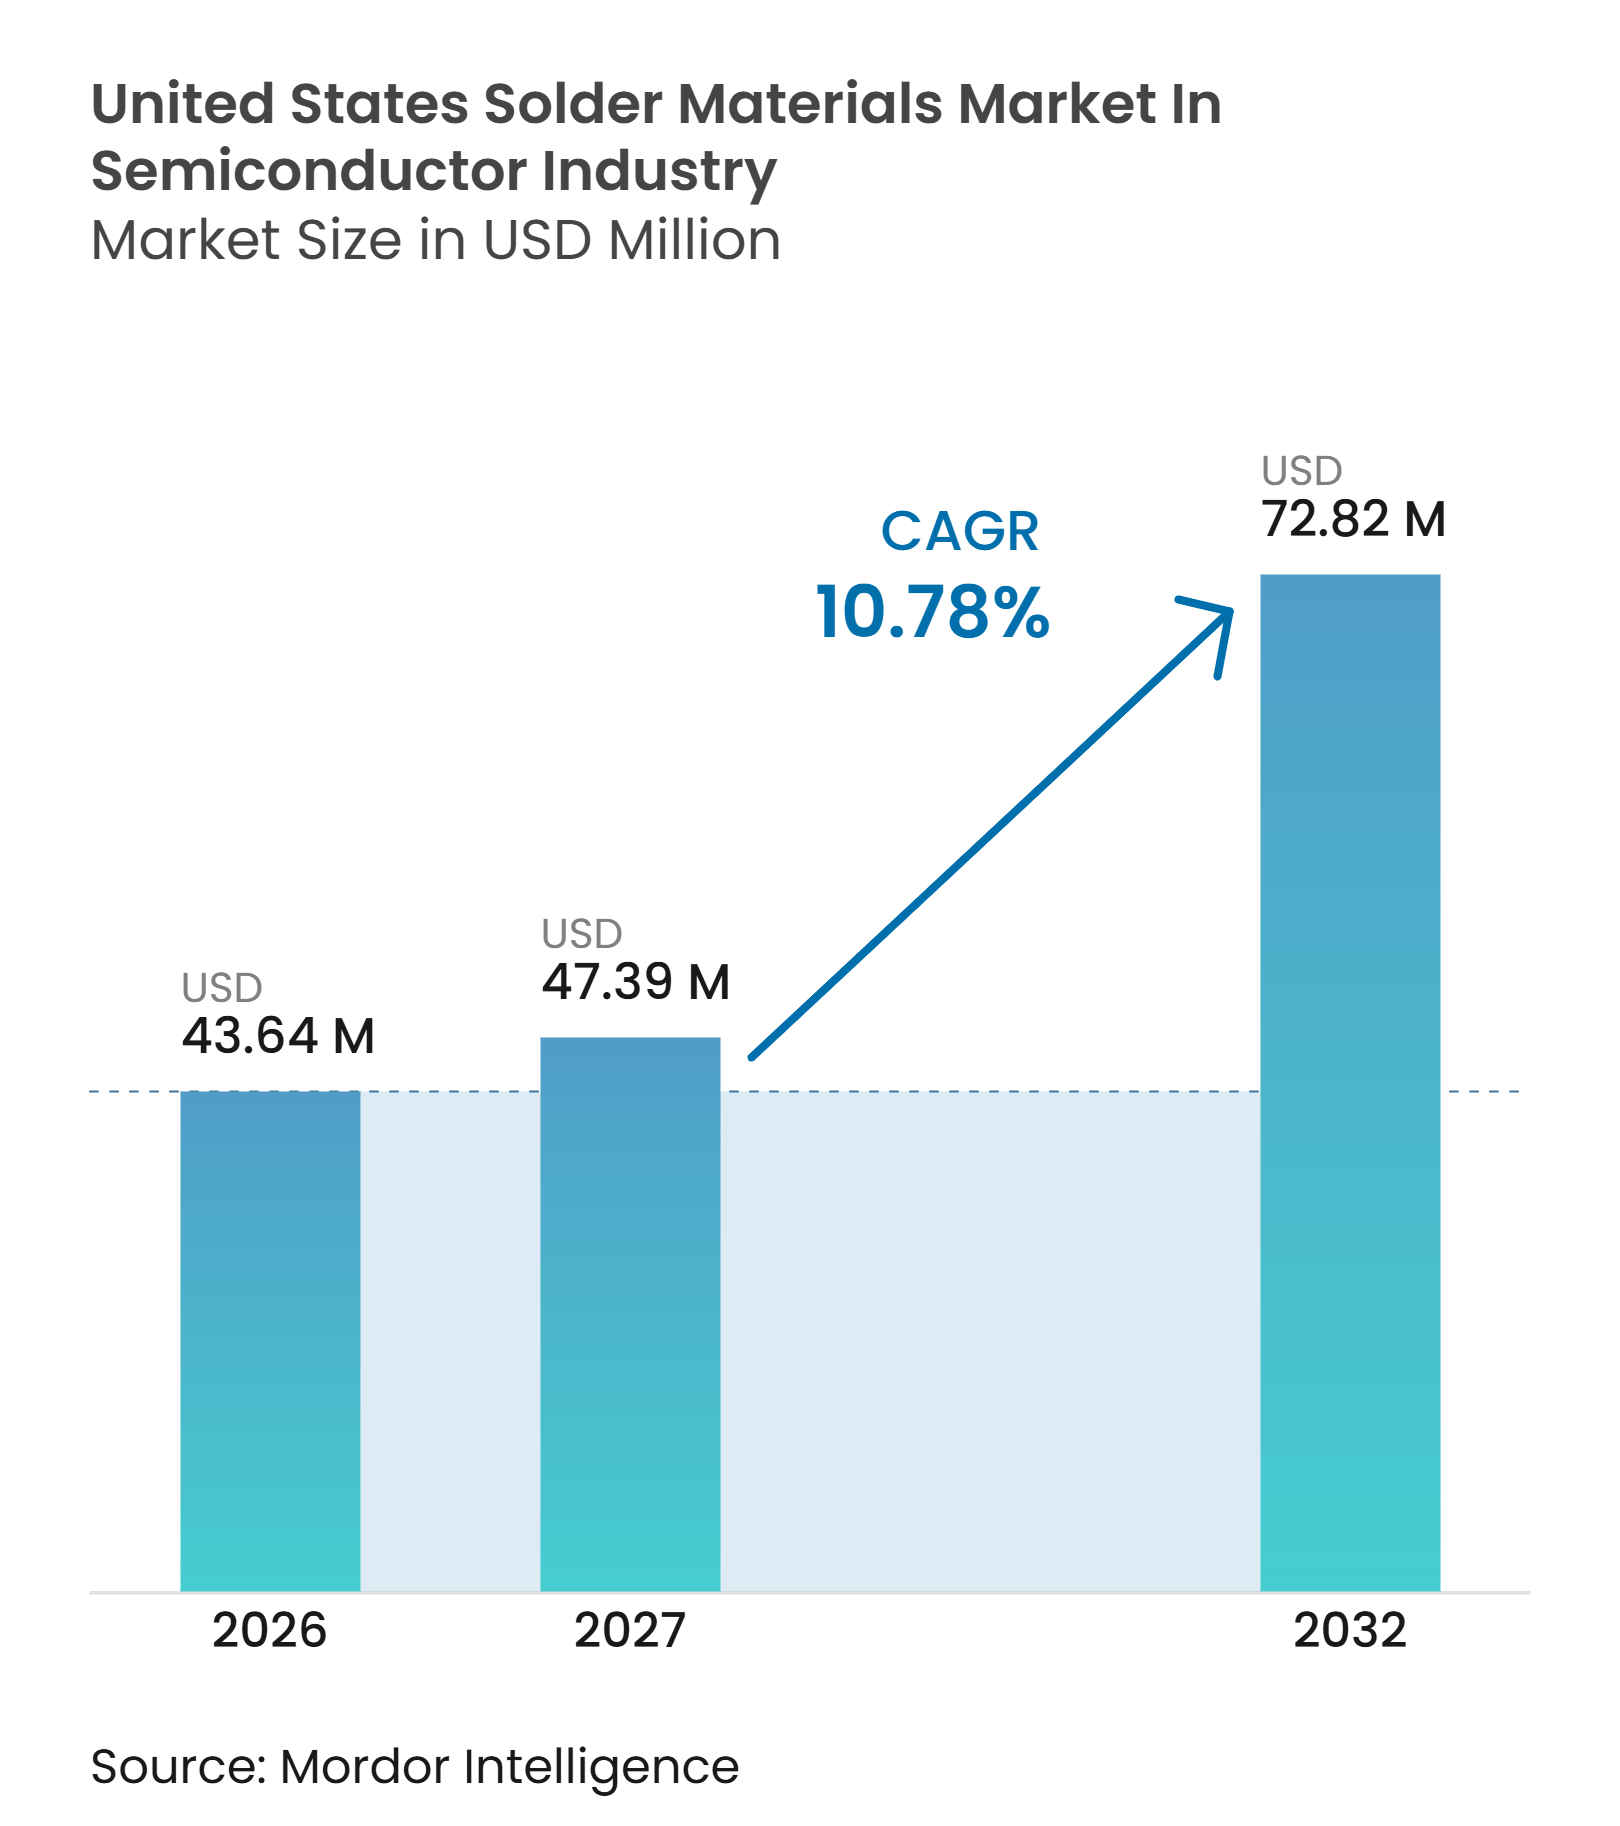
Mordor Intelligenceによる半導体産業における米国はんだ材料市場の分析
半導体産業における米国はんだ材料市場は2026年に4,364万米ドルと評価され、2027年~2032年のCAGR 10.78%で2032年までに7,282万米ドルに達すると推定されています。米国はんだ材料市場は、新たな国内先端パッケージング能力の拡大によって形成されており、認定済みのはんだペースト、ボール、プリフォーム、フラックスへの需要が高まっています。AIプロセッサおよび高帯域幅メモリへの需要が、特にウェーハレベルおよびマルチダイ設計におけるパッケージ相互接続の技術的重要性を高めています。材料サプライヤーは、価格競争ではなく、ファインピッチ、熱信頼性、鉛フリー要件に対応した配合によって競争しています。公的パッケージングプログラムおよびアリゾナ州での計画施設は、認定済みローカルサプライチェーンへの需要を強化する可能性が高いです。金属価格の変動性と新合金の認定に要する時間は、購買決定および生産計画における重要な制約として残っています。
主要レポートのポイント
- 適用市場別では、ロジックICが2026年の半導体産業における米国はんだ材料市場シェアの34.16%を占めました。
- 製品形態別では、はんだペーストが半導体産業における米国はんだ材料市場の36.28%を占め、2032年までに11.34%のCAGRで拡大すると予測されていま。
- 用途・プロセスステップ別では、ウェーハレベルバンプ形成が2026年の半導体産業における米国はんだ材料市場シェアの39.14%を占め、2032年までに12.48%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
米国はんだ材料市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 米国半導体パッケージング能力の拡大 | +3.2% | 全国規模、初期の恩恵はアリゾナ州、ニューメキシコ州、オレゴン州に集中 | 短期(2年以内) |
| AIおよびハイパフォーマンスコンピューティングにおける先端パッケージング採用 | +2.8% | 全国規模、主要需要はアリゾナ州のファブクラスターおよび太平洋岸北西部の研究開発センターに集中 | 中期(2~4年) |
| 鉛フリー転換および環境コンプライアンス | +1.9% | 全国規模、カリフォルニア州、ニューヨーク州、およびEU RoHSの枠組みを反映する州で緊急性が高い | 中期(2~4年) |
| 自動車エレクトロニクスにおける半導体搭載量の増加 | +1.5% | 全国規模、ミシガン州、オハイオ州、テキサス州での早期採用 | 中期(2~4年) |
| 小型化デバイスにおけるファインピッチ相互接続要件 | +1.2% | 全国規模、アリゾナ州、カリフォルニア州、オレゴン州のファブクラスターで強度が高い | 長期(4年以上) |
| 高信頼性特殊はんだ材料への国内需要 | +0.9% | 全国規模、バージニア州、コネチカット州、カリフォルニア州の防衛・航空宇宙ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国半導体パッケージング能力の拡大
国内パッケージング能力の拡大は、半導体産業における米国はんだ材料市場の主要需要ドライバーです。米国商務省は2025年1月に国家先端パッケージング製造プログラムの最終受賞として14億米ドルを確定し、そのうち11億米ドルはアリゾナ州テンピのNatcast先端パッケージングパイロット施設向けです。[1] このプログラムは、ウェーハバンピング、フリップチップアセンブリ、および関連材料作業のための国内プラットフォームを追加します。新しいパッケージングラインはそれぞれ合金とプロセスの組み合わせに対する認定サイクルを必要とし、これらの要件をすでに満たすことができるサプライヤーへの需要を支えています。TSMCは2025年3月に、アリゾナ州に3つの新しい製造工場と2つの先端パッケージング施設を含む1,650億米ドルの米国投資計画を発表しました。[2] 計画施設は、認定済みはんだ材料の大規模な国内調達の根拠を強化します。
AIおよびハイパフォーマンスコンピューティングにおける先端パケージング採用
AIおよびハイパフォーマンスコンピューティングは、パッケージングを補助的なアセンブリ活動からチップ性能向上の中心的な手段へと転換させています。マルチダイパッケージはマイクロバンプ、フリップチップアセンブリ、ウェーハレベルプロセスにおいて高密度はんだ相互接続を使用するため、米国はんだ材料市場はその恩恵を受けています。IEEEの2026年ヘテロジニアスインテグレーションロードマップは、先端製造およびマルチチップインテグレーションをパッケージング開発の中核領域として特定しています。これらのシステムは、粒子分布、濡れ挙動、ペースト塗布の厳密な制御を必要とします。大型AIパッケージは、個々のバンプが小型化しても、より多くの相互接続を使用できます。このパターンは、プロセスおよび信頼性要件を満たす高仕様製品への需要を支えています。
鉛フリー転換および環境コンプライアンス
鉛フリー転換は、米国はんだ材料市場全体で材料開発および認定作業を増加させています。欧州RoHS規制は規制対象エンドマーケットに販売される製品に引き続き影響を与えており、州レベルの要件が同様の調達期待を強化する場合があります。材料サプライヤーは、以前は高融点合金に依存していた用途向けに鉛フリー代替品を提供することで対応しています。千住金属工業は2025年に、パワー半導体ダイアタッチ向けNFTLP接合材料を発表し、250℃での接合後に700℃以上の耐熱性と35 W/m・K以上の熱伝導率を達成したと述べています。[3] このような製品は、求の厳しい用途における鉛系材料への依存を低減できます。ただし、この転換には各デバイスクラスに対する長期的なテストが必要であるため、実績データを持つ確立されたサプライヤーが優位に立ちます。
自動車エレクトロニクスにおける半導体搭載量の増加
自動車エレクトロニクスは、高温、高電流負荷、繰り返しの熱サイクルを管理できるはんだ材料への需要を高めています。EVインバーター、バッテリー管理システム、炭化ケイ素ゲートドライバーは、ダイアタッチおよび相互接続の信頼性に対してより高い要求を課しています。したがって、米国はんだ材料市場には、高信頼性自動車アセンブリ向けに調整された合金およびペーストの余地があります。KOKIは2025年6月に、過酷な自動車および産業条件向けにSB6NX58-G850を発売し、固溶体強化合金と低ボイド性能を実現しました。サプライヤーは、プレミアムプログラム向けの銀焼結や、コスト重視の用途向けの低銀またはスズアンチモン配合など、同じニーズに対して異なるアプローチを追求しています。これにより、単一の技術標準ではなく、自動車エレクトロニクス内に個別の製品ポジションが生まれています。
米国はんだ材料市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スズ、銀、銅、鉛の価格変動 | -1.4% | グローバル規模、米国半導体アセンブリ事業への直接的なコスト転嫁 | 短期(2年以内) |
| 鉛フリー合金の高いリフロー温度および認定コスト | -0.9% | 全国規模、先端ノードパッケージングおよび高信頼性アセンブリへの影響が最大 | 中期(2~4年) |
| 先端パッケージング材料の長期信頼性認定 | -0.6% | 全国規模、航空宇宙、防衛、自動車アセンブリ事業を含む | 長期(4年以上) |
| 特定の超微細粉末およびマイクロスフィアの国内生産能力の限界 | -0.5% | 全国規模、ファインピッチおよびサブ50 µmはんだ粉末生産における最大のギャップ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スズ、銀、銅、鉛の価格変動
金属価格の変動は、原材料が合金コストの大部分を占めるため、米国はんだ材料市場の短期的な制約となっています。ロイターは、流動性の低い市場での急激な上昇に続き、スズが過去最高値に達したと報告しました。スズはSAC合金の主要成分であるため、価格変動ははんだペースト、ボール、プリフォームのコストに迅速に影響を与える可能性があります。銅もまた、Fastmarketsが引用したロンドン金属取引所のデータによると過去最高値に達しました。銀価格は、重量比では低い割合にもかかわらず、SAC合金のコストに大きく貢献するため、さらなる圧力を加えています。サプライヤーと顧客は低銀合金を検討する場合がありますが、この転換にはプロセス検証と信頼性テストが必要になる場合があります。
鉛フリー合金の高いリフロー温度および認定コスト
鉛フリー合金は共晶スズ鉛系よりも高いリフロー温度を必要とする場合があり、アセンブリ中の熱暴露が増加します。これは、複雑な反り挙動を持つ大型AIプロセッサパッケージに特に関連します。米国はんだ材料市場はまた、自動車、航空宇宙、高信頼性半導体用途における新合金の認定サイクルが12~24ヶ月かかる場合があることも考慮する必要があります。Indium Corporationは2026年4月に、ヘテロジニアスインテグレーション向けのビスマスフリー・インジウム含有低温ソリューショに関するはんだ合金信頼性の共同研究を報告しました。低温オプションはパッケージの反りを管理するのに役立ちますが、広範な検証の必要性を排除するものではありません。小規模な外部委託半導体アセンブリ・テストプロバイダーは、これらのプログラムの技術的・財務的コストを吸収することがより困難になる場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
適用市場別:
ロジックICが先端パッケージング強度を牽引ロジックICは2026年の適用市場において34.16%のシェアを占めました。この位置は、高密度フリップチップマイクロバンプアレイを使用するAIアクセラレーター、グラフィックスプロセッシングユニット、次世代CPUからの需要を反映しています。これらのデバイスは、材料仕様がパッケージ歩留まりと密接に結びついた2.5Dおよび3Dインテグレーション形式をサポートします。ロジックIC用途における半導体産業の米国はんだ材料市場規模は、はんだ組成、粉末サイズ、相互接続均一性に対する厳格な要件によって支えられています。化合物半導体およびパワーデバイスは、炭化ケイ素および窒化ガリウムシステムが強力な熱性能を必要とするため、重要な二次的機会を形成しています。
メモリICもまた、連続するDRAMダイをはんだマイクロバンプで接合する高帯域幅メモリスタックを通じて需要を支えています。これらのパッケージは、タイトなピッチで一貫したフィーチャーを形成できる微細粉末ペーストグレードを必要とします。アナログIC、センサー、MEMS、RFデバイスは低ボリュームの用途ですが、特殊なフラックスシステムを必要とし、場合によってはフラックスレスはんだ付けを必要とします。光学・フォトニクスデバイスは、国内フォトニクスパッケージング活動が発展するにつれて、別の特殊要件を追加します。ペンシルベニア州は2025年に、インフィネラのベツレヘム施設に関連する資金を含む2つのテクノロジー企業に対して最大1億7,200万米ドルの連邦支援を発表しました。


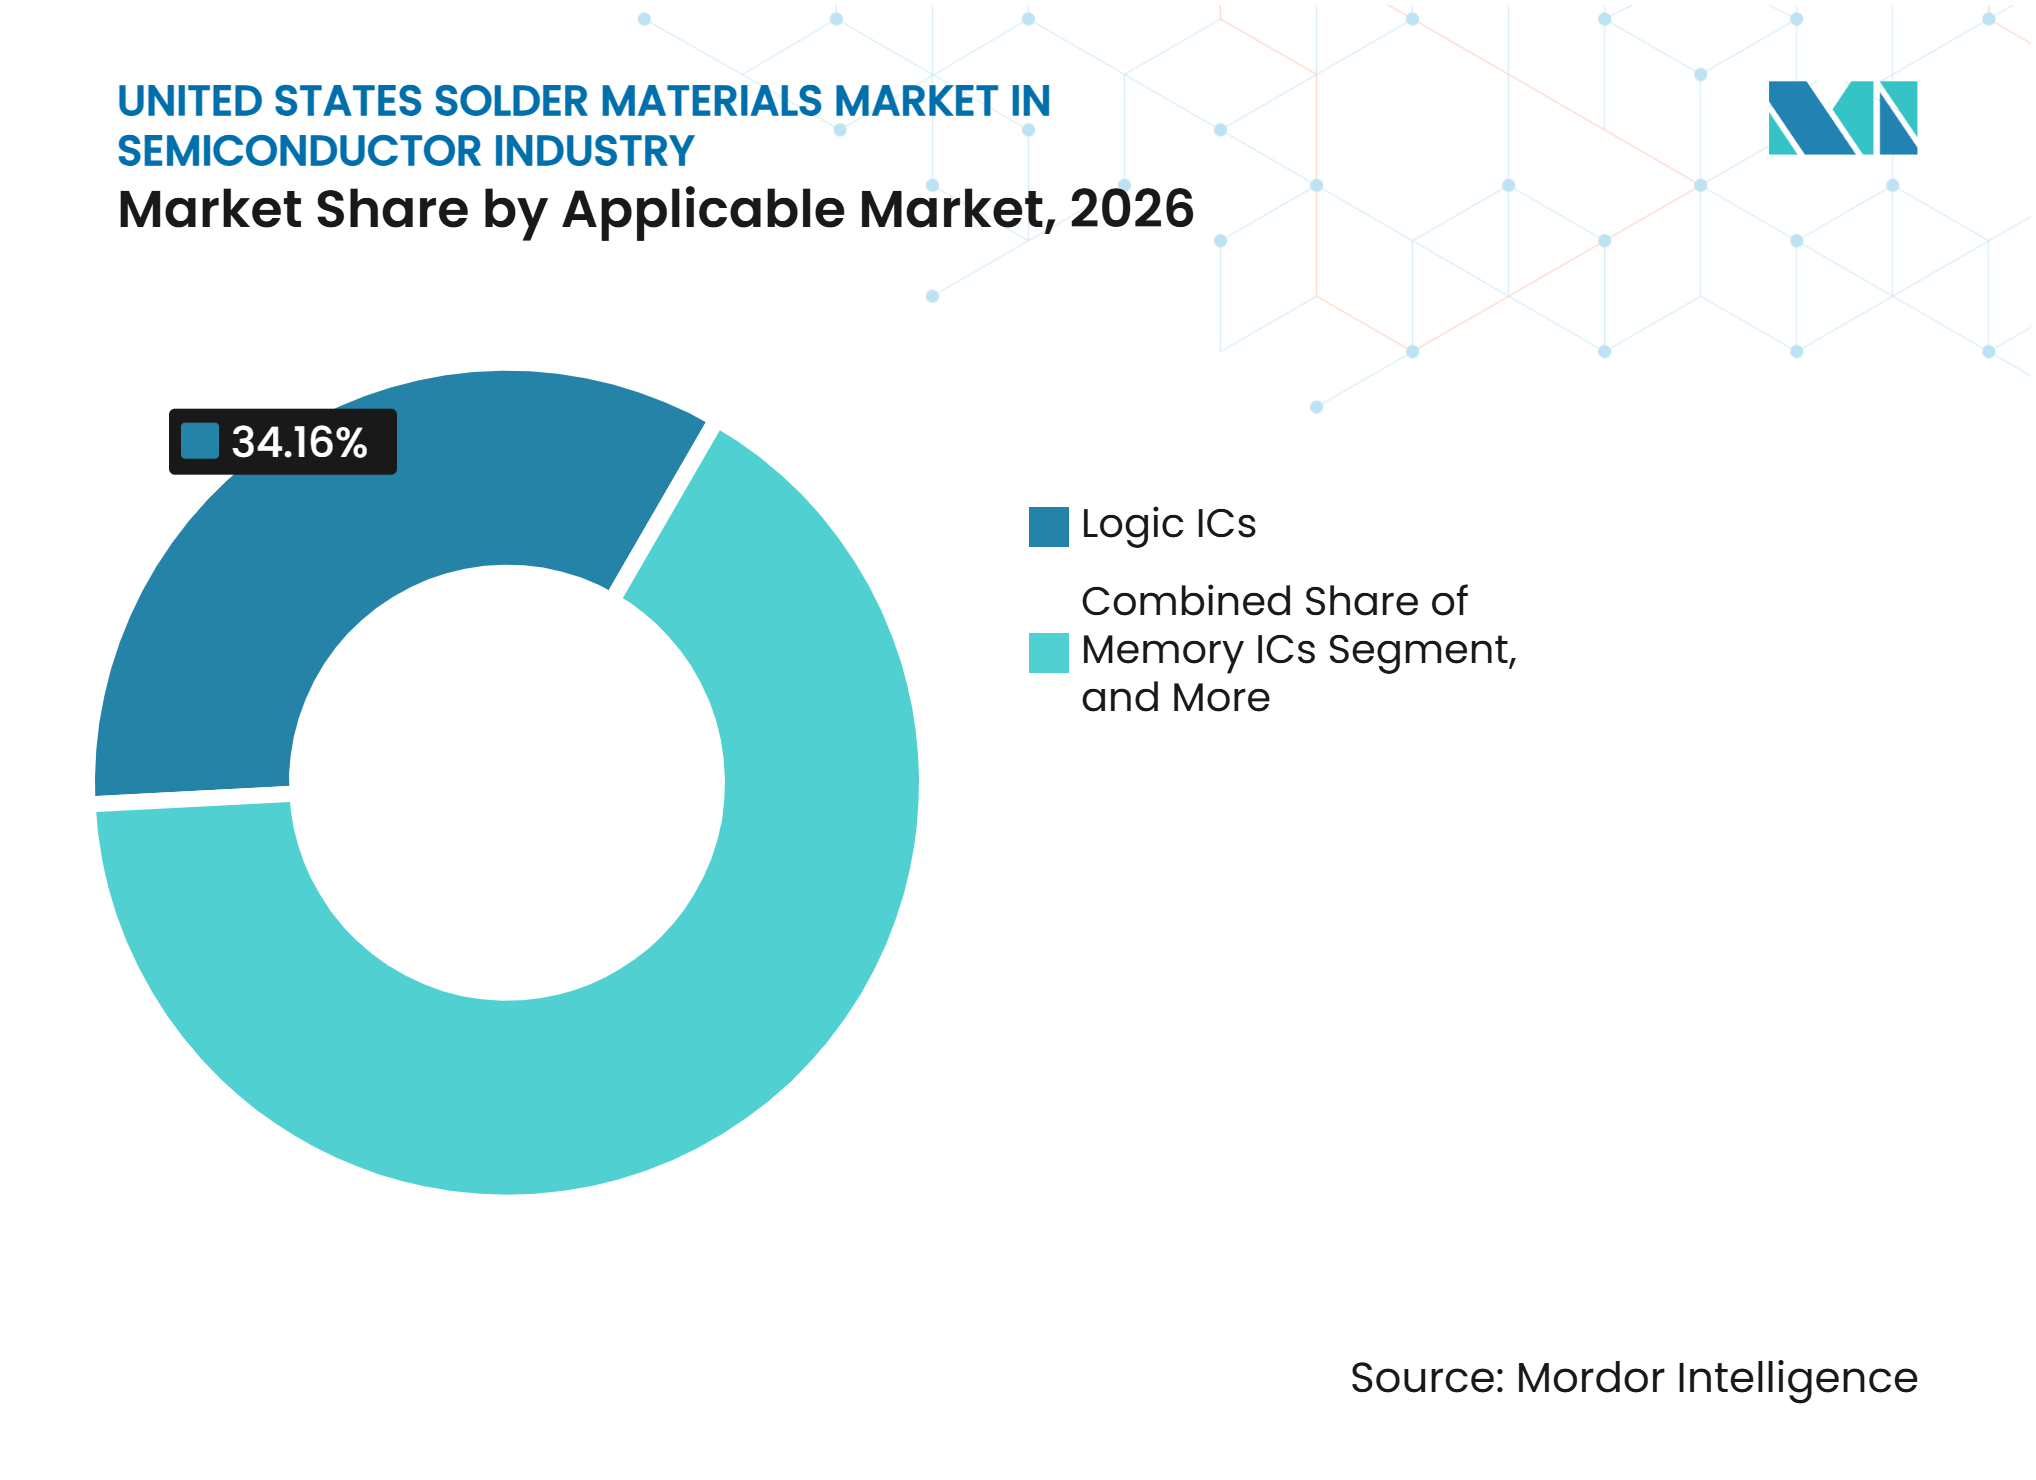
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製品形態別:
はんだペーストがイノベーション集約型ポートフォリオをリードはんだペーストは2032年までに11.34%のCAGRで拡大すると予測されており、半導体産業における米国はんだ材料市場で最も成長の速い製品形態となっています。ファインピッチステンシル印刷は、先端アセンブリにおけるスループットとコスト要件に対応できるため、その需要を支えています。EPTC 2025で発表されたIEEE研究は、タイプ6粉末と最適化されたフラックスシステムを使用したウェーハレベルマイクロバンピングソリューションを説明し、140 µmピッチで一貫したバンプ形成を達成しました。SHENMAOは2025年11月に、ミニLEDおよびシステムインパッケージ生産における超微細ピッチ印刷および60 µmステンシルアパーチャー向けにPF606-P279Lを発表しました。
はんだプリフォームは、ダイアタッチ、ッドシーリング、気密パッケージング向けに精密スタンピングされているため、高い単価を持ちます。その役割は、繰り返し可能なジオメトリと熱性能が必要な防衛エレクトロニクスおよび先端自動車システムにおいて重要です。はんだワイヤおよびスタンドアロンフラックスは、波はんだ付け、リワーク、および選択的アセンブリ作業に引き続き使用されています。はんだ粉末は、ペースト生産およびめっきプロセスへの入力材料としても販売されています。ギ酸対応フラックスレスシステムは、残渣制御が重要な用途向けの発展中の製品カテゴリーを表しています。KOKIは2025年にギ酸還元リフロー炉およびパワーデバイスはんだ付け向けにE14シリーズを発表しました。
用途・プロセスステップ別:
ウェーハレベルプロセスが価値集中を定義ウェーハレベルバンプ形成は2026年の適用市場において39.14%のシェアを占めました。この用途は、フリップチップ、チップオンウェーハオンサブストレート、3D ICアセンブリ向けのマイクロバンプおよびピラーバンピングプロセスを使用します。ウェーハレベルバンプ形成における半導体産業の米国はんだ材料市場規模は、これらのプロセスのプレミアム材料強度によって形成されています。タイプ4からタイプ7のはんだ粉末は、粒子分布と濡れ挙動がバンプ均一性に影響する制御されたペースト配合に使用されます。IEEEのロードマップは、先端製造方法がマルチチップインテグレーションの中心であることを指摘しており、このステップでの材料制御への継続的な注目を支えています。
銅対銅ハイブリッドボンディングは、最も微細なピッチでのはんだ使用を削減する可能性があり、ウェーハレベルはんだ需要基盤の一部に構造的リスクをもたらします。また、近接するアセンブリおよびインターフェースステップで必要な材料に対して隣接する機会を生み出す可能性もあります。従来のフリップチップによるダイ対サブストレート相互接続は主要な用途であり続け、多くの場合100 µm以上のピッチでコントロールドコラプスインターコネクトを使用します。先端パッケージは一般的にBGAまたは関連形式を通じてプリント回路基板に取り付けられるため、パッケージ対ボード相互接続は最も多いはんだボール単位数を持ちます。バックサイドダイアタッチは、熱制御を必要とするパワーデバイスおよび高電力プロセッサにおいてはんだプリフォームまたは焼結ペーストを使用します。

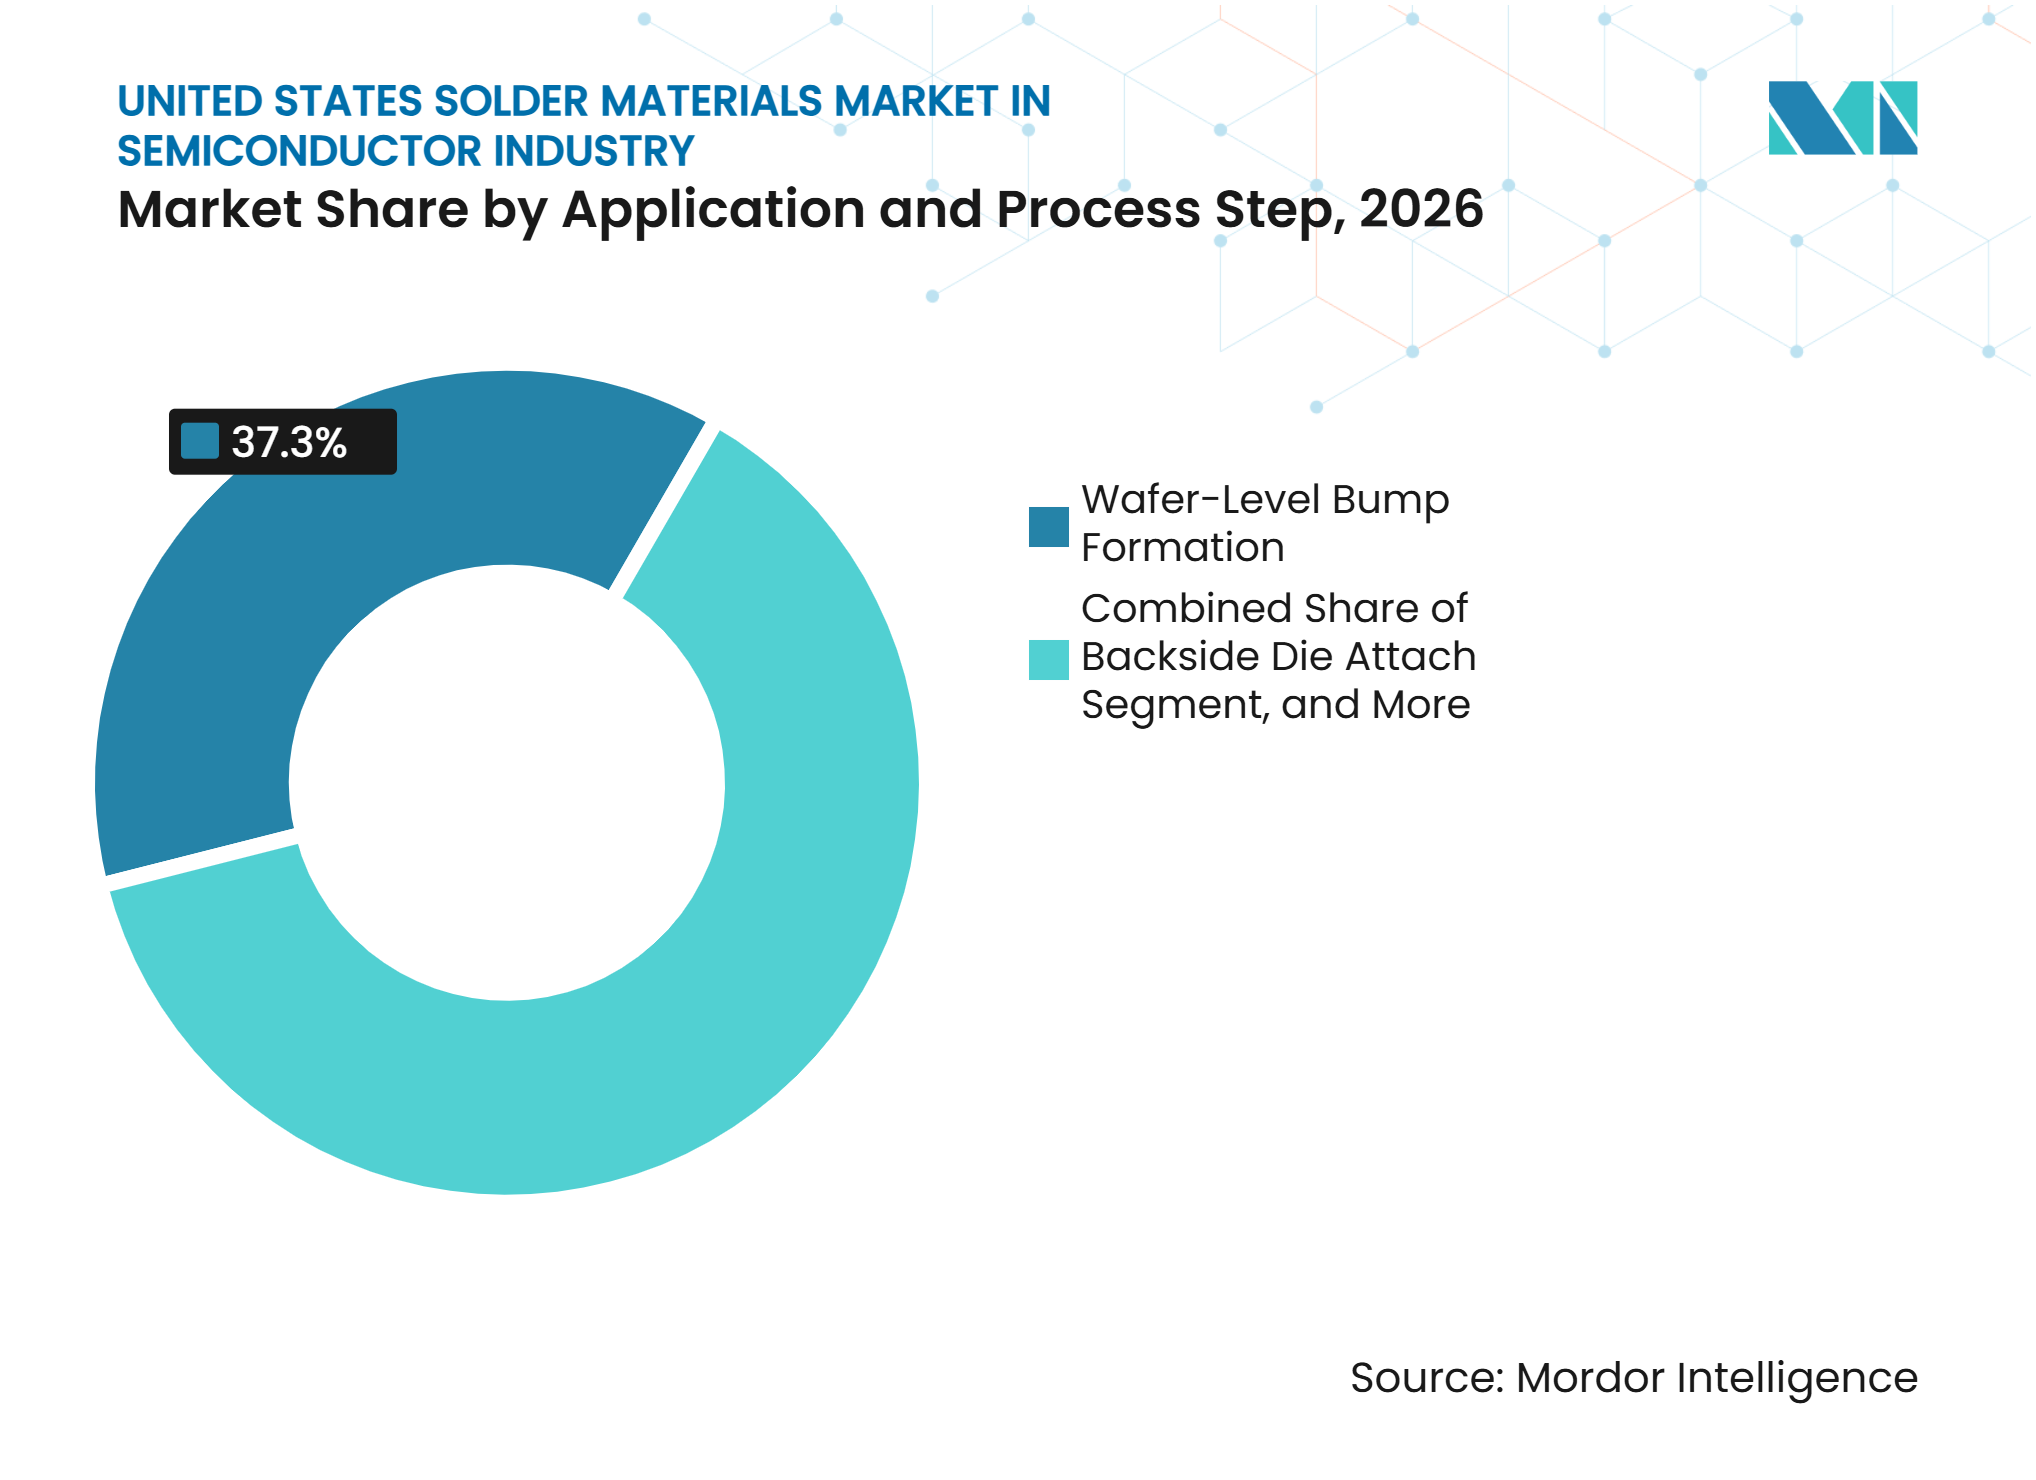
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
アリゾナ州半導体製造クラスター
アリゾナ州は、新たな半導体製造および先端パッケージング投資の集中に支えられ、半導体産業における米国はんだ材料市場の主要需要センターであり続けると予想されています。TSMCの米国における拡には、アリゾナ州での先端パッケージング施設の計画が含まれており、先端パッケージアセンブリに使用されるはんだボール、マイクロバンプペースト、プリフォームの地元調達の機会を生み出しています。テンピのNatcast先端パッケージングパイロット施設は、材料テスト、プロセス開発、パッケージングイノベーションのための追加の公共セクタープラットフォームを提供しています。これらの官民投資は合わせて、はんだ材料認定、サプライヤーエンゲージメント、商業生産立ち上げのセンターとしてのアリゾナ州の重要性を強化しています。
太平洋岸およびオレゴン州先端技術ハブ
カリフォルニア州とオレゴン州は、半導体製品設計、材料研究、製造、パッケージング認定活動を通じて、半導体産業における米国はんだ材料市場に貢献しています。カリフォルニア州は、AIおよびハイパフォーマンスコンピューティングアーキテクチャが先端パッケージング要件と材料仕様に影響を与える主要なファブレス半導体企業を擁しています。米国商務省はまた、サンタクララにおけるApplied Materialsのシリコンコアサブストレート開発活動を支援し、地域の先端パッケージングエコシステムを強化しています。サブストレートアーキテクチャと相互接続技術が進化するにつれて、はんだ材料サプライヤーは新しいインターフェース材料とパッケージングプロセスとの互換性を実証する必要があります。カリフォルニア州の環境および鉛フリー材料要件は、検証済み製品信頼性、規制コンプライアンス、環境文書化の重要性をさらに強化しています。
国内ファブ基盤の多様化
テキサス州、オハイオ州、ニューヨーク州、アイダホ州、ニューメキシコ州、ペンシルベニア州、その他の州は、半導体製造、特殊パッケージング、材料開発活動を通じて、米国はんだ材料市場の地理的フットプリントを拡大しています。ニューヨーク州は、マルタにおけるGlobalFoundriesの製造事業とクリントンにあるIndium Corporationの本社を組み合わせ、半導体製造と先端はんだ合金開発のための確立されたエコシステムを提供しています。ペンシルベニア州の連邦支援フォトニクスイニシアチブは、特殊パッケージング用途に使用される精密はんだ付けおよび熱管理材料の追加機会を生み出しています。一方、ニューメキシコ州、テキサス州、オハイオ州における半導体製造投資は、国内製造基盤と関連材料要件を拡大しています。この地理的に分散したエコシステムは、複数の製造拠点にわたって一貫した技術サポート、信頼性の高い材料供給、継続的な顧客認定支援を提供できるサプライヤーに有利です。
競合環境
市場集中度
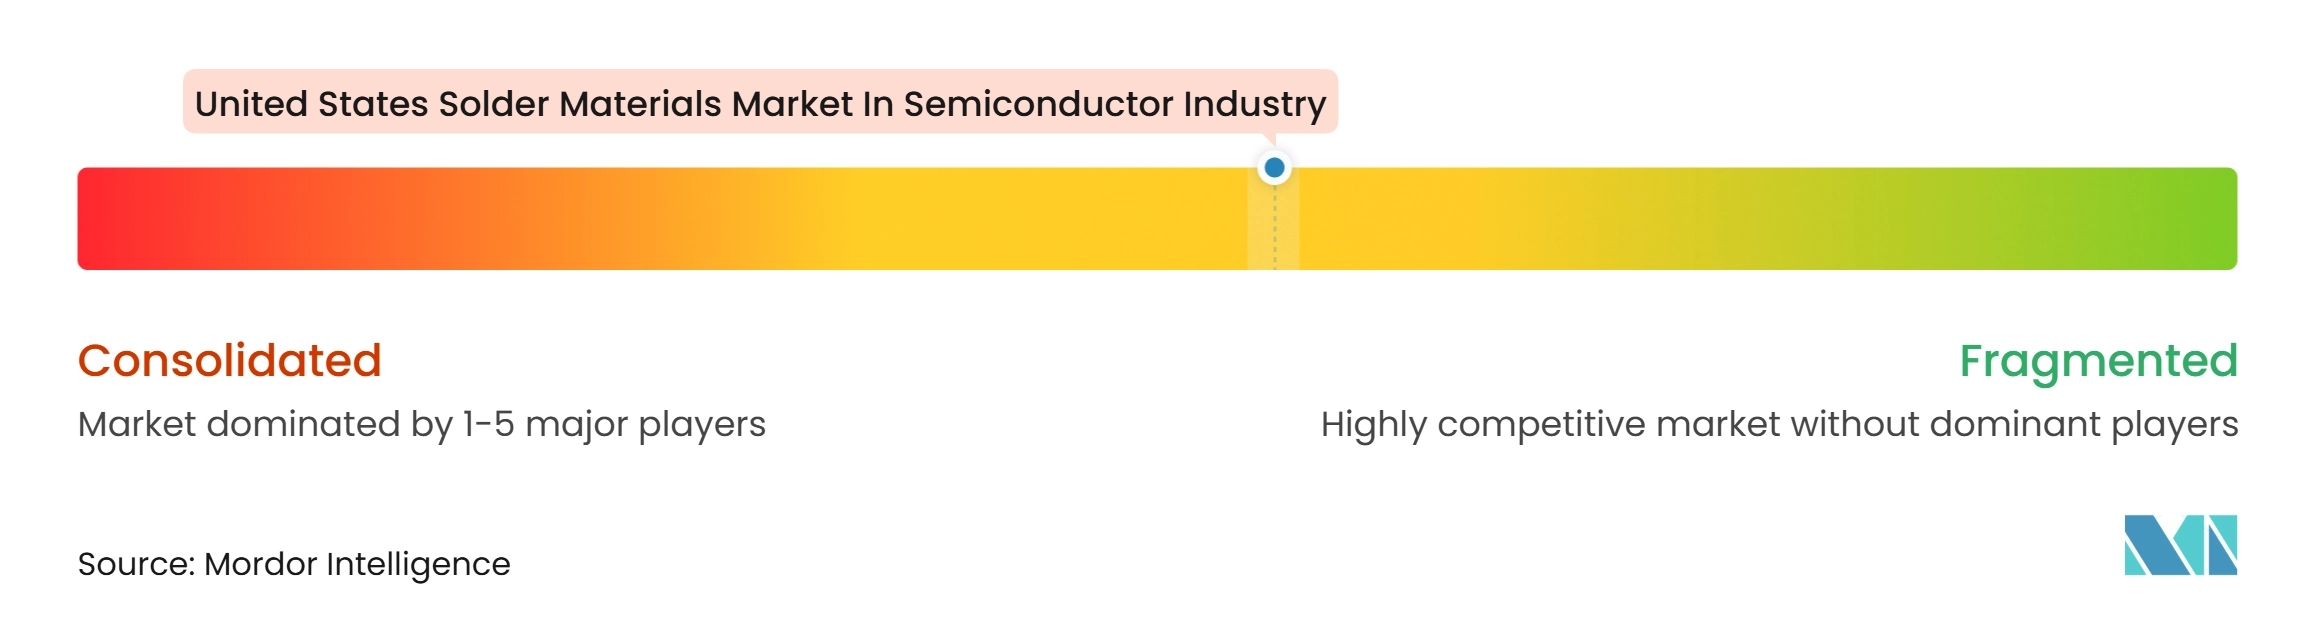
米国はんだ材料市場は、プレミアム合金ティアにおいて中程度の集中度を示しています。Indium Corporation、MacDermid Alpha Electronics Solutions、Henkelは、独自の配合と集積デバイスメーカーおよび外部委託半導体アセンブリ・テストプロバイダーとの長期的な認定関係を通じて確立されたポジションを保持しています。競争は、ビスマスフリー、インジウム含有、銅焼結、銀焼結ソリューションを含む標準SAC305を超える製品に集中しています。2025年2月、MacDermid Alpha、Heraeus Electronics、HenkelはInnolot合金技術に関わる千住に対するドイツ特許訴訟の終結を発表しました。この結果は、先端鉛フリー合金市場における知的財産の重要性を浮き彫りにしました。RoHS関連のコンプライアンス要因と州レベルの環期待も購買基準を形成しています。
Henkelは、炭化ケイ素用途における熱管理ニーズをターゲットとした銅焼結材料を通じて、高電力半導体パッケージングにおけるポジションを追求しています。同社は、その材料が200~250℃、10~15 MPaの条件下で300 W/m・K以上の熱伝導率を実現できると述べています。Indium Corporationは、複雑なヘテロジニアスパッケージ向けの低温ビスマスフリー材料開発に注力しています。同社の2026年9月のプレゼンテーションでは、ビスマス・スズ・銀代替品を上回る落下衝撃耐性と、より低いピークリフロー温度でのSAC305に匹敵する性能を持つDFLTはんだが説明されました。MacDermid Alphaは、炭化ケイ素トップサイドアタッチメント向けのBondPadテクノロジーを通じてパワーモジュール信頼性を追求しています。これらの例は、サプライヤーが特定のパッケージおよび信頼性の課題に対応することで競争していることを示しています。
さらなる機会は、粒子径2~11 µmのタイプ7およびタイプ8超微細はんだ粉末の国内生産にあります。IEEEのハードウェアおよびインフラストラクチャロードマップは、サプライチェーンの問題を先端エレクトロニクス環境の重要な部分として特定しています。AIM SolderやFCT Assemblyなどの小規模サプライヤーはより広範なアセンブリニーズに対応しており、日本の専門メーカーは認定済み製品と流通ネットワークを通じて北米との関係を維持しています。千住のNFTLPプラットフォームは鉛フリーパワー半導体ダイアタッチをターゲットとしており、KOKIは材料コスト圧力を管理するために低銀ペーストオプションを拡大しています。市場アクセスは、製品性能、プロセスサポート、および長い顧客検証サイクルを完了する能力に依存しています。
半導体産業における米国はんだ材料市場のリーダー企業
-
Indium Corporation
-
MacDermid Alpha Electronics Solutions
-
Kester, LLC
-
Henkel AG & Co. KGaA
-
Senju Metal Industry Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
半導体産業における米国はんだ材料市場 このレポートでカバーされる企業
- Indium Corporation
- MacDermid Alpha Electronics Solutions
- Kester, LLC
- Henkel AG & Co. KGaA
- Senju Metal Industry Co., Ltd.
- AIM Solder
- Nihon Superior Co., Ltd.
- Heraeus Electronics
- KOKI Company Ltd.
- Qualitek International, Inc.
- SHENMAO Technology Inc.
- FCT Assembly, LLC
- Tamura Corporation
- Balver Zinn GmbH
- Stannol GmbH & Co. KG
- MG Chemicals Ltd.
- FlipChip International, LLC
- Micross Components, Inc.
- PacTech USA, Inc.
- QP Technologies, Inc.
最近の産業開発事情 半導体産業における米国はんだ材料市場
- 2026年11月:MacDermid Alpha Electronics Solutionsは、ミュンヘンで開催されたelectronica 2026においてBondPadテクノロジーを発表しました。これはSiCパワーモジュールのトップサイドアタッチ向けのArgomaxフィルムラミネート銅箔ソリューションであり、従来のアルミニウムワイヤボンド基準の2,500サイクルに対して75,000回以上のパワーサイクルテストサイクルを達成し、同等条件下で30倍の長寿命を実現し、高電力SiCモジュールのトップサイドアタッチ信頼性を大幅に向上させました。
- 2026年10月:Henkel Adhesive Technologiesは、Loctite ABLESTIK CDF 900を発売しました。これは8 W/m・Kを超える熱伝導率を持つ次世代導電性ダイアタッチフィルムシリーズであり、AI、次世代通信、HPCの半導体パッケージングをターゲットとし、AIプロセッサを含む大型ダイパッケージングへのHenkelの導電性ダイアタッチフィルム能力を拡張しています。
- 2026年9月:Indium Corporationは、ボストンで開催されたIMAPS Symposium 2026においてDFLTビスマスフリー・インジウム含有低温はんだを発表し、BiSnAg合金を2桁上回る落下衝撃耐性と、210℃という低いピークリフロー温度でのSAC305に匹敵する性能を実証しました。
- 2026年4月:Indium Corporationは、広島で開催されたICEP-HBSにおいてINEMIとの共同研究を発表し、SnBiはんだ相互接続が第1レベルのヘテロジニアスパッケージ相互接続において反りを70 µm以上低減しながら熱エージングおよび衝撃耐性を維持することを示し、次世代複雑パッケージの材料選択基準を前進させました。
半導体産業における米国はんだ材料市場レポートの調査範囲
半導体産業における米国はんだ材料市場とは、半導体パッケージング、ウェーハレベルアセンブリ、フリップチップボンディング、先端ICパッケージングに使用されるはんだベースの相互接続材料の国内市場を指し、はんだボール、はんだペースト、はんだワイヤ、はんだプリフォーム、フラックス、および米国の半導体パッケージング、航空宇宙・防衛、自動車エレクトロニクス、通信、医療機器セクターに対応する特殊合金を含みます。
半導体産業における米国はんだ材料市場レポートは、適用市場別(ロジックIC、メモリIC、化合物半導体およびパワーデバイス、アナログIC、センサー・MEMSおよびRFデバイス、光学・フォトニクスデバイス)、製品形態別(はんだペースト、はんだボールおよびスフィア、はんだプリフォーム、はんだワイヤ、スタンドアロンはんだフラックス、外部販売はんだ粉末)、用途・プロセスステップ別(ウェーハレベルバンプ形成、従来型フリップチップによるダイ対サブストレート相互接続、BGAおよびCSPボールアタッチによるパッケージ対ボード相互接続、バックサイドダイアタッチ、パッケージシーリングおよびコンポーネントアタッチメント)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ロジックIC |
| メモリIC |
| 化合物半導体およびパワーデバイス |
| アナログIC |
| センサー・MEMSおよびRFデバイス |
| 光学・フォトニクスデバイス |
| はんだペースト |
| はんだボールおよびスフィア |
| はんだプリフォーム |
| はんだワイヤ |
| スタンドアロンはんだフラックス |
| 外部販売はんだ粉末 |
| ウェーハレベルバンプ形成 |
| 従来型フリップチップによるダイ対サブストレート相互接続 |
| BGAおよびCSPボールアタッチによるパッケージ対ボード相互接続 |
| バックサイドダイアタッチ |
| パッケージシーリングおよびコンポーネントアタッチメント |
| 適用市場別 | ロジックIC |
| メモリIC | |
| 化合物半導体およびパワーデバイス | |
| アナログIC | |
| センサー・MEMSおよびRFデバイス | |
| 光学・フォトニクスデバイス | |
| 製品形態別 | はんだペースト |
| はんだボールおよびスフィア | |
| はんだプリフォーム | |
| はんだワイヤ | |
| スタンドアロンはんだフラックス | |
| 外部販売はんだ粉末 | |
| 用途・プロセスステップ別 | ウェーハレベルバンプ形成 |
| 従来型フリップチップによるダイ対サブストレート相互接続 | |
| BGAおよびCSPボールアタッチによるパッケージ対ボード相互接続 | |
| バックサイドダイアタッチ | |
| パッケージシーリングおよびコンポーネントアタッチメント |
レポートで回答される主要な質問
半導体産業における米国はんだ材料市場の規模はどのくらいですか?
2026年に4,364万米ドルと評価され、2027年~2032年のCAGR 10.78%で2032年までに7,282万米ドルに達すると推定されています。
米国における半導体はんだ材料の需要を牽引しているものは何ですか?
新たな先端パッケージング能力、AIおよびハイパフォーマンスコンピューティングパッケージ、鉛フリー転換、自動車エレクトロニクス要件が需要を増加させています。
半導体はんだ材料需要をリードしている適用市場はどれですか?
ロジックICは、AIアクセラレーター、GPU、CPUが高密度フリップチップおよびマイクロバンプ相互接続を必要とするため、2026年に34.16%のシェアでリードしました。
2032年までに最も速く拡大すると予想される製品形態はどれですか?
はんだペーストは、ファインピッチ印刷が先端アセンブリでより重要になるにつれて、2032年までに11.34%のCAGRで拡大すると予測されています。
半導体はんだ材料需要において最大のシェアを持つ用途はどれですか?
ウェーハレベルバンプ形成は、マイクロバンプおよびピラーバンピングステップが高仕様材料を使用するため、2026年に39.14%のシェアを占めました。
はんだ材料サプライヤーにとっての主な課題は何ですか?
スズ、銀、銅の価格変動、鉛フリーリフロー要件、長い信頼性テストサイクル、国内超微細粉末生産能力の限界が主要な課題として残っています。これらの要因は、材料コストの上昇、処理ウィンドウの縮小、顧客承認の遅延、継続的なアプリケーションエンジニアリングサポートの必要性の増大をもたらす可能性があります。