
Tamaño y Participación del Mercado de Materiales de Soldadura de los Estados Unidos en la Industria de Semiconductores
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
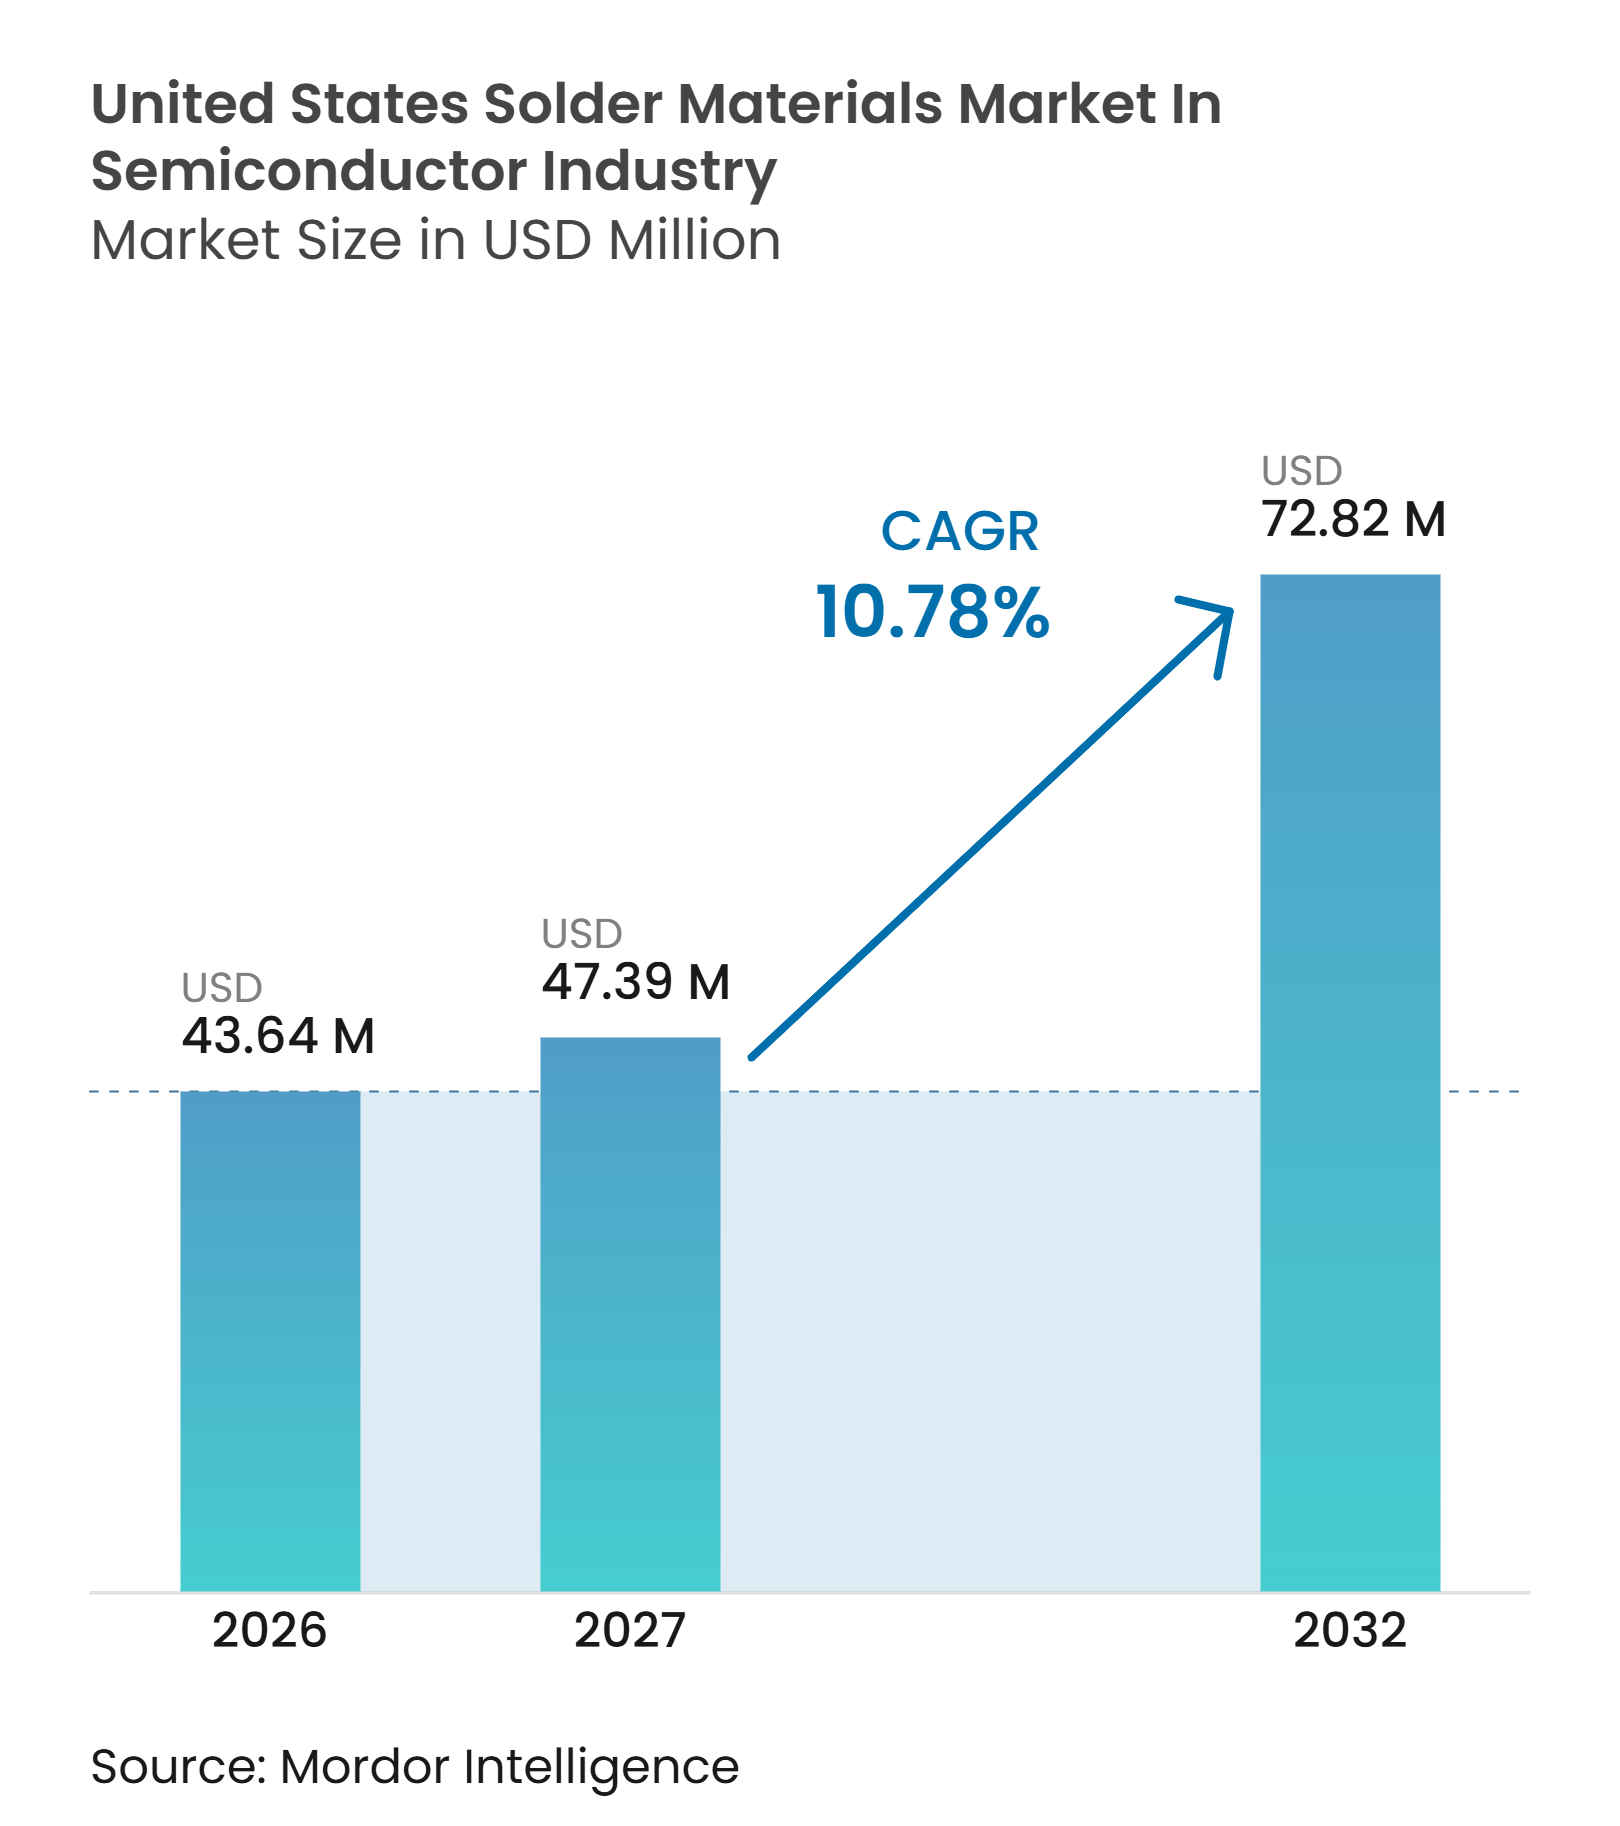
| Tamaño del mercado en el año base (2026) | 43.64 Millones de dólares |
| Tamaño del Mercado (2027) | 47.39 Millones de dólares |
| Tamaño del Mercado (2032) | 72.82 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.78 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales de Soldadura de los Estados Unidos en la Industria de Semiconductores por Mordor Intelligence
El mercado de materiales de soldadura de los Estados Unidos en la industria de semiconductores fue valorado en 43,64 millones de USD en 2026 y se estima que alcanzará los 72,82 millones de USD para 2032, a un CAGR del 10,78% durante 2027-2032. El mercado de materiales de soldadura de los Estados Unidos está siendo moldeado por la nueva capacidad de empaquetado avanzado doméstico, lo que incrementa la necesidad de pastas de soldadura, bolas, preformas y fundentes calificados. La demanda de procesadores de IA y memoria de alto ancho de banda está aumentando la importancia técnica de las interconexiones de paquetes, particularmente en diseños a nivel de oblea y de múltiples dados. Los proveedores de materiales compiten a través de formulaciones que abordan pasos finos, confiabilidad térmica y requisitos sin plomo, en lugar de competir únicamente por precio. Los programas públicos de empaquetado y las instalaciones planificadas en Arizona probablemente reforzarán la demanda de cadenas de suministro locales calificadas. La volatilidad de los precios de los metales y el tiempo necesario para calificar nuevas aleaciones siguen siendo límites importantes en las decisiones de compra y la planificación de la producción.
Conclusiones Clave del Informe
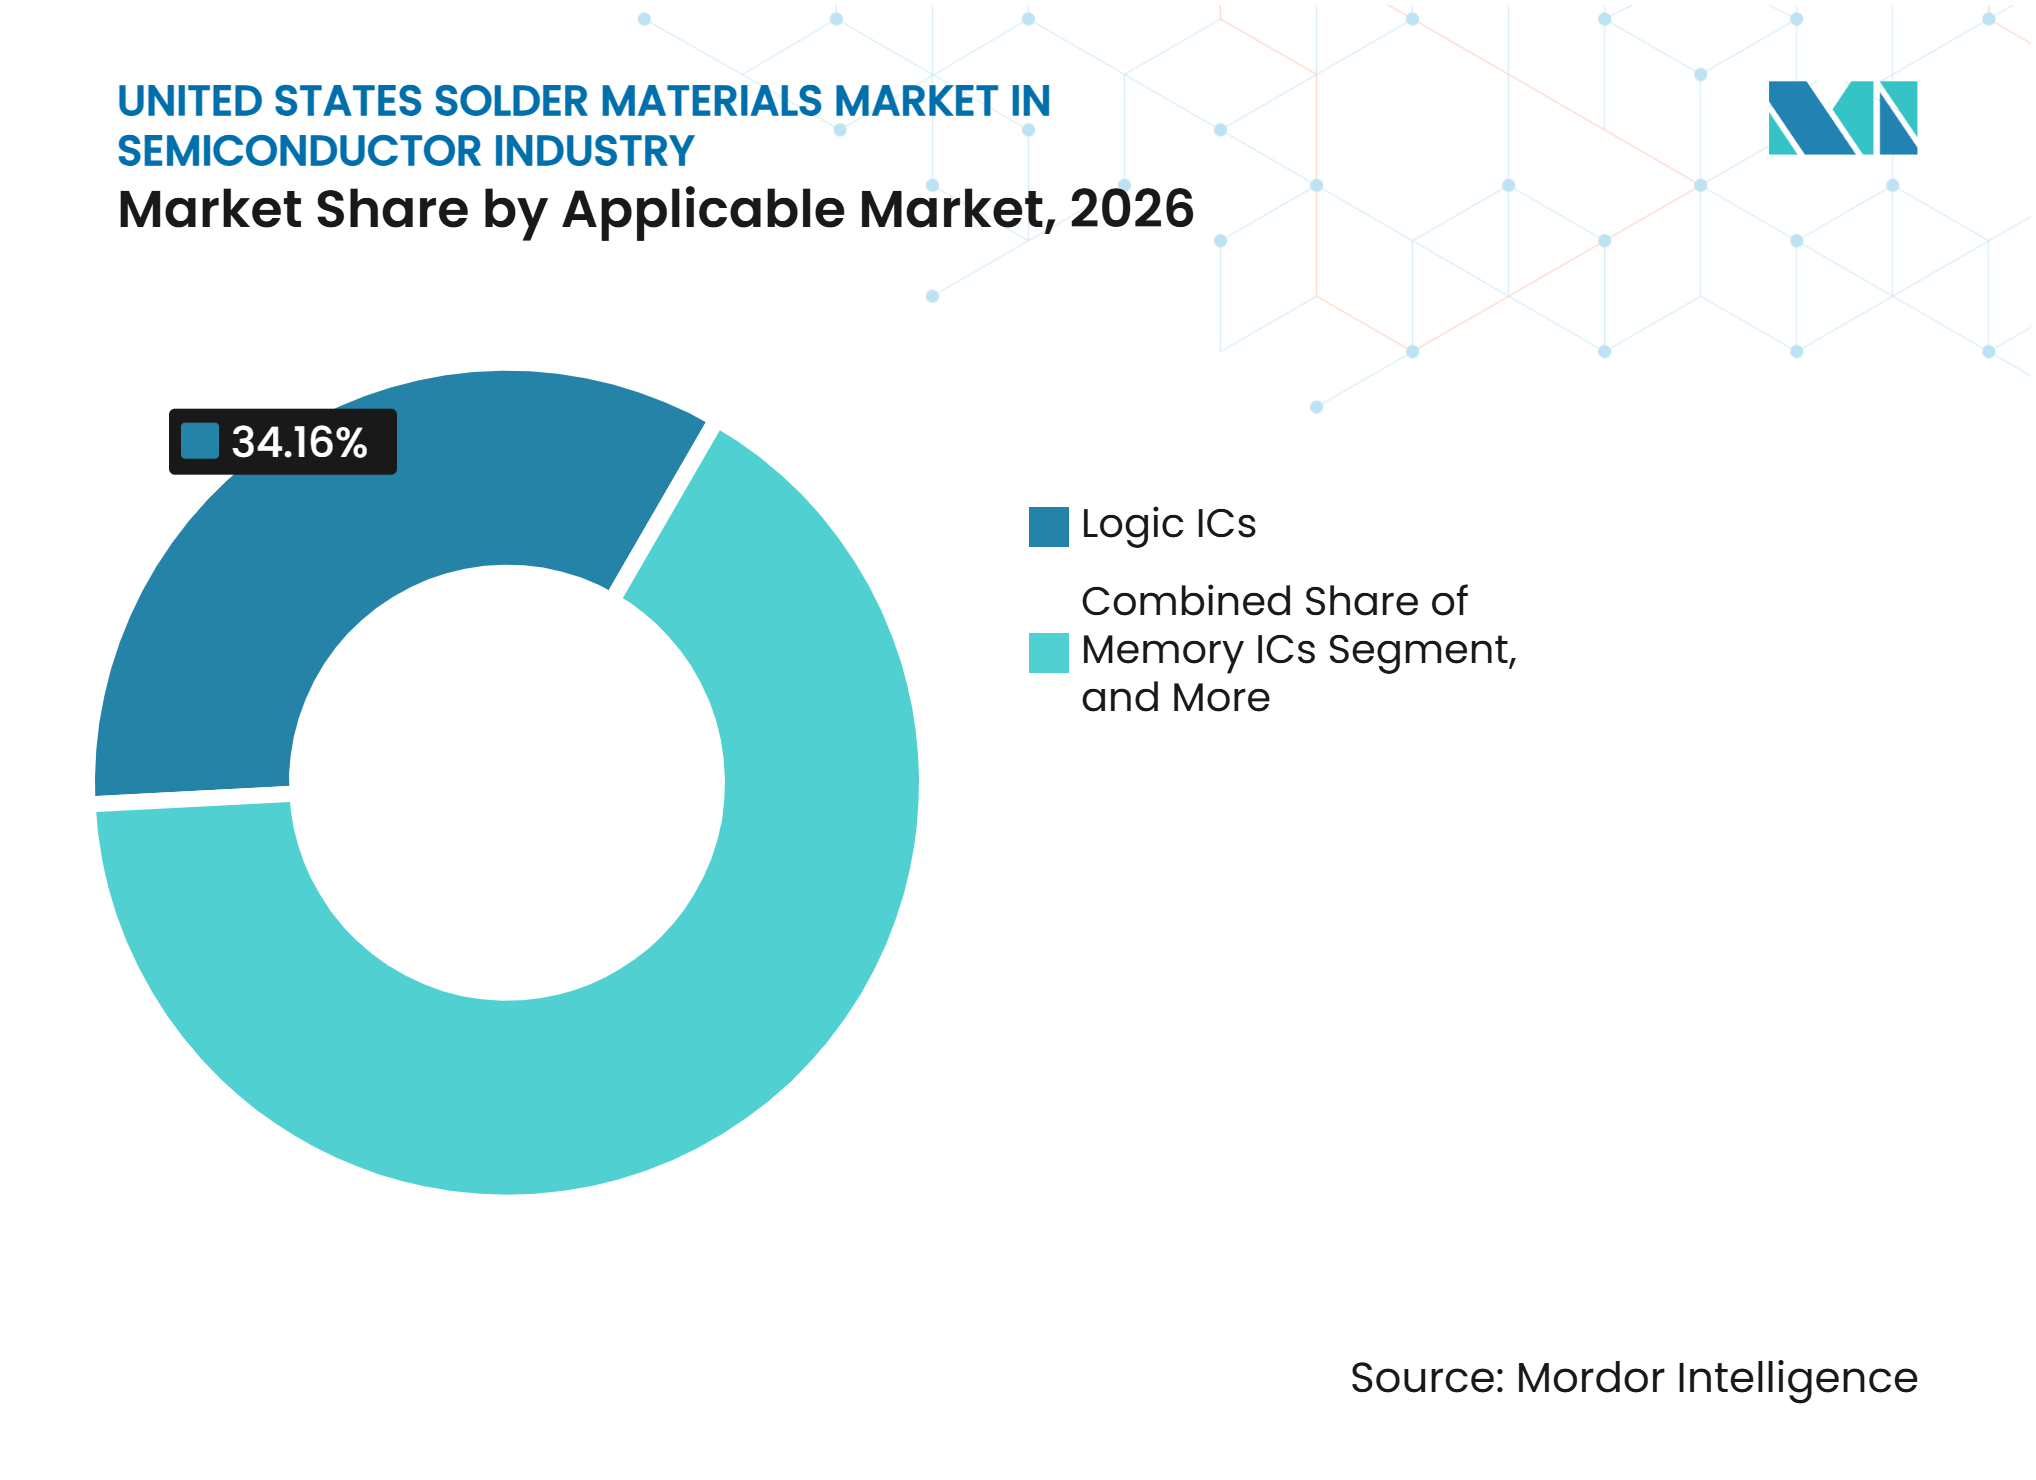
- Por mercado aplicable, los ICs lógicos representaron el 34,16% de la participación del mercado de materiales de soldadura de los Estados Unidos en la industria de semiconductores en 2026.
- Por forma del producto, la pasta de soldadura representó el 36,28% del mercado de materiales de soldadura de los Estados Unidos en la industria de semiconductores y se proyecta que se expandirá a un CAGR del 11,34% hasta 2032.
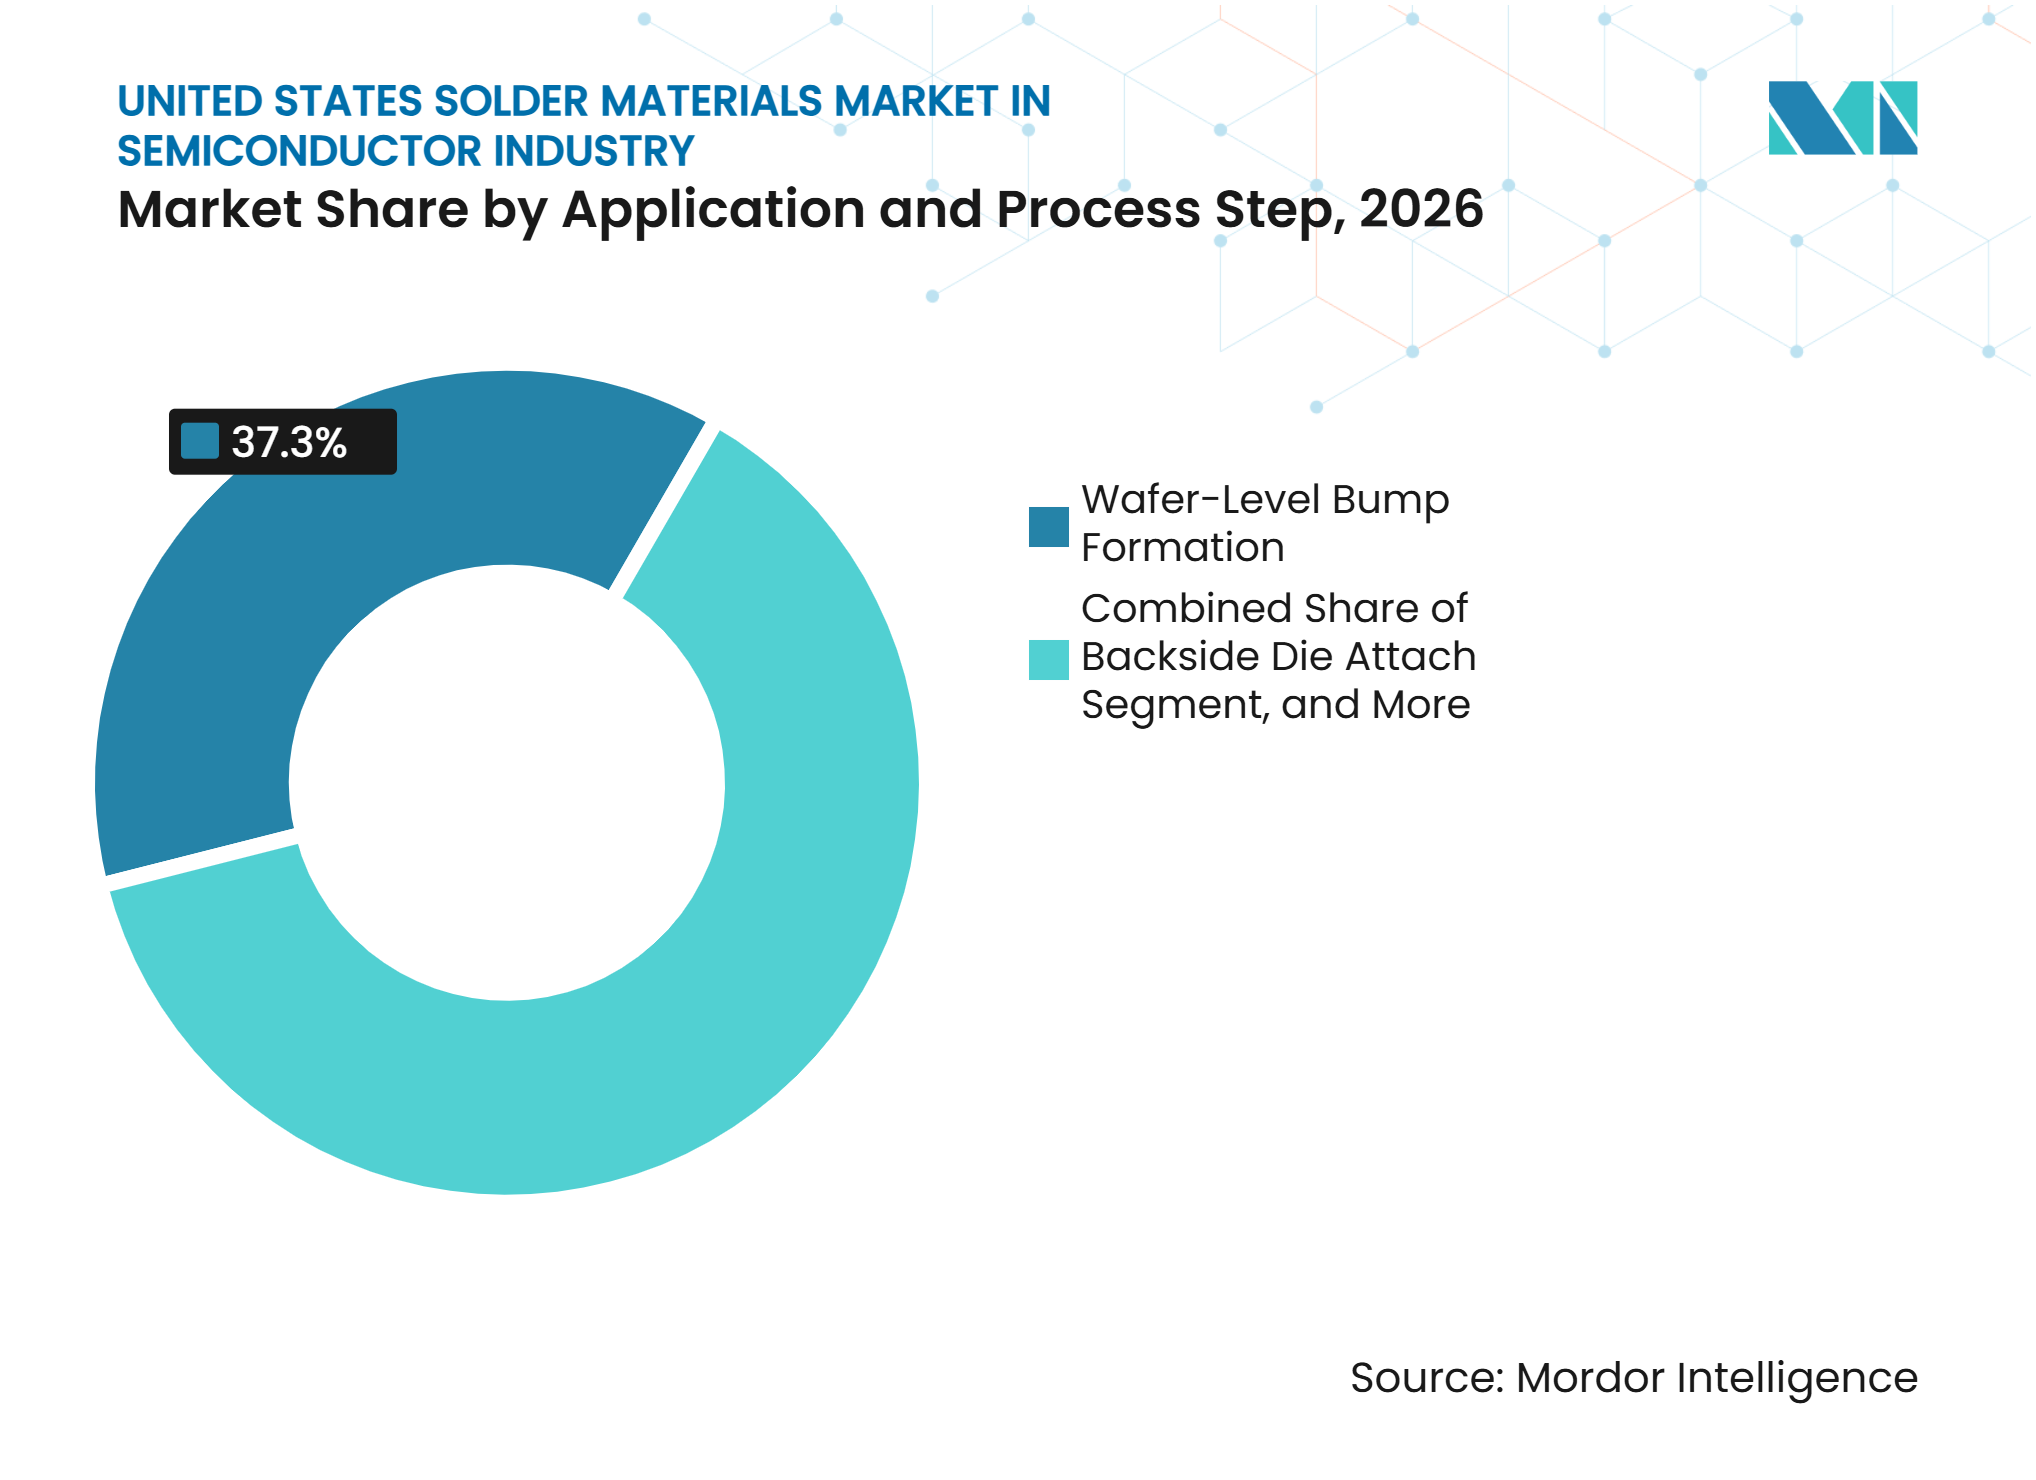
- Por aplicación y etapa del proceso, la formación de protuberancias a nivel de oblea representó el 39,14% de la participación del mercado de materiales de soldadura de los Estados Unidos en la industria de semiconductores en 2026, y se proyecta que se expandirá a un CAGR del 12,48% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Materiales de Soldadura de los Estados Unidos*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Empaquetado de Semiconductores de los Estados Unidos | +3.2% | Nacional, con ganancias tempranas concentradas en Arizona, Nuevo México y Oregón | Corto plazo (≤ 2 años) |
| Adopción de Empaquetado Avanzado en IA y Computación de Alto Rendimiento | +2.8% | Nacional, con demanda primaria en los clústeres de fabricación de Arizona y los centros de I+D del Noroeste del Pacífico | Mediano plazo (2-4 años) |
| Conversión sin Plomo y Cumplimiento Ambiental | +1.9% | Nacional, con urgencia en California, Nueva York y los estados que replican los marcos RoHS de la UE | Mediano plazo (2-4 años) |
| Creciente Contenido de Semiconductores en la Electrónica Automotriz | +1.5% | Nacional, con adopción temprana en Míchigan, Ohio y Texas | Mediano plazo (2-4 años) |
| Requisitos de Interconexión de Paso Más Fino en Dispositivos Miniaturizados | +1.2% | Nacional, con mayor intensidad en los clústeres de fabricación de Arizona, California y Oregón | Largo plazo (≥ 4 años) |
| Demanda Doméstica de Materiales de Soldadura Especializados de Alta Confiabilidad | +0.9% | Nacional, con centros de defensa y aeroespacial en Virginia, Connecticut y California | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Empaquetado de Semiconductores de los Estados Unidos
La expansión de la capacidad de empaquetado doméstico es el principal impulsor de demanda para el mercado de materiales de soldadura de los Estados Unidos en la industria de semiconductores. El Departamento de Comercio de los Estados Unidos finalizó 1.400 millones de USD en premios del Programa Nacional de Fabricación de Empaquetado Avanzado en enero de 2025, incluyendo 1.100 millones de USD para la Instalación Piloto de Empaquetado Avanzado de Natcast en Tempe, Arizona.[1] El programa añade una plataforma doméstica para el bumping de obleas, el ensamblaje de chip invertido y el trabajo relacionado con materiales. Cada nueva línea de empaquetado requiere un ciclo de calificación para una combinación de aleación y proceso, lo que respalda la demanda de proveedores ya capaces de cumplir esos requisitos. TSMC anunció un plan de inversión de 165.000 millones de USD en los Estados Unidos en marzo de 2025 que incluye 3 nuevas plantas de fabricación y 2 instalaciones de empaquetado avanzado en Arizona.[2] Las instalaciones planificadas refuerzan el argumento a favor de la disponibilidad doméstica de materiales de soldadura calificados a escala.
Adopción de Empaquetado Avanzado en IA y Computación de Alto Rendimiento
La IA y la computación de alto rendimiento están desplazando el empaquetado de una actividad de ensamblaje de apoyo a una ruta central para mejorar el rendimiento de los chips. El mercado de materiales de soldadura de los Estados Unidos se beneficia porque los paquetes de múltiples dados utilizan densas interconexiones de soldadura en micro-protuberancias, ensamblaje de chip invertido y procesos a nivel de oblea. La Hoja de Ruta de Integración Heterogénea 2026 del IEEE identifica la fabricación avanzada y la integración de múltiples chips como áreas centrales del desarrollo de empaquetado. Estos sistemas requieren un control estricto de la distribución de partículas, el comportamiento de humectación y la deposición de pasta. Los paquetes de IA más grandes pueden utilizar más interconexiones incluso cuando las protuberancias individuales se vuelven más pequeñas. Este patrón respalda la demanda de productos de alta especificación que cumplen con los requisitos de proceso y confiabilidad.
Conversión sin Plomo y Cumplimiento Ambiental
La conversión sin plomo está incrementando el trabajo de desarrollo y calificación de materiales en todo el mercado de materiales de soldadura de los Estados Unidos. Las normas RoHS europeas continúan afectando a los productos vendidos en mercados finales regulados, mientras que los requisitos a nivel estatal pueden reforzar expectativas de adquisición similares. Los proveedores de materiales están respondiendo con alternativas sin plomo para aplicaciones que anteriormente dependían de aleaciones de alta temperatura de fusión. Senju Metal Industry introdujo su material de unión NFTLP para la unión de dados de semiconductores de potencia en 2025, con una resistencia al calor declarada superior a 700°C tras la unión a 250°C y una conductividad térmica superior a 35 W/m·K.[3] Dichos productos pueden reducir la dependencia de materiales a base de plomo en aplicaciones exigentes. La transición aún requiere pruebas prolongadas para cada clase de dispositivo, por lo que los proveedores establecidos con datos comprobados tienen una ventaja.
Creciente Contenido de Semiconductores en la Electrónica Automotriz
La electrónica automotriz está incrementando la necesidad de materiales de soldadura que gestionen altas temperaturas, altas cargas de corriente y ciclos térmicos repetidos. Los inversores de vehículos eléctricos, los sistemas de gestión de baterías y los controladores de compuerta de carburo de silicio imponen mayores exigencias a la confiabilidad de la unión de dados e interconexiones. El mercado de materiales de soldadura de los Estados Unidos tiene, por tanto, espacio para aleaciones y pastas adaptadas al ensamblaje automotriz de alta confiabilidad. KOKI lanzó el SB6NX58-G850 en junio de 2025 para condiciones automotrices e industriales severas, con una aleación reforzada en solución sólida y un rendimiento de bajo vacío. Los proveedores están siguiendo diferentes rutas para la misma necesidad, incluyendo la sinterización de plata para programas premium y formulaciones de bajo contenido de plata o estaño-antimonio para aplicaciones sensibles al costo. Esto crea posiciones de producto separadas dentro de la electrónica automotriz en lugar de un único estándar técnico.
Análisis del Impacto de las Restricciones del Mercado de Materiales de Soldadura de los Estados Unidos*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Precios del Estaño, la Plata, el Cobre y el Plomo | -1.4% | Global, con traslado directo de costos a las operaciones de ensamblaje de semiconductores de los Estados Unidos | Corto plazo (≤ 2 años) |
| Mayores Temperaturas de Reflujo y Costos de Calificación para Aleaciones sin Plomo | -0.9% | Nacional, con mayor impacto en el empaquetado de nodos avanzados y el ensamblaje de alta confiabilidad | Mediano plazo (2-4 años) |
| Calificación de Confiabilidad Extendida para Materiales de Empaquetado Avanzado | -0.6% | Nacional, incluyendo operaciones de ensamblaje aeroespacial, de defensa y automotriz | Largo plazo (≥ 4 años) |
| Capacidad Doméstica Limitada para Ciertos Polvos Ultrafinos y Micro-Esferas | -0.5% | Nacional, con la mayor brecha en la producción de polvo de soldadura de paso fino y sub-50 µm | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios del Estaño, la Plata, el Cobre y el Plomo
La volatilidad de los precios de los metales es una restricción a corto plazo para el mercado de materiales de soldadura de los Estados Unidos, ya que las materias primas representan una parte significativa de los costos de las aleaciones. Reuters informó que el estaño alcanzó un máximo histórico tras un fuerte aumento en un mercado ilíquido. Como el estaño es el componente principal de las aleaciones SAC, las fluctuaciones de precios pueden afectar rápidamente los costos de la pasta de soldadura, las bolas y las preformas. El cobre también alcanzó un máximo histórico, según datos de la Bolsa de Metales de Londres citados por Fastmarkets. Los precios de la plata añaden una presión adicional porque el metal contribuye significativamente al costo de las aleaciones SAC a pesar de su menor proporción en peso. Los proveedores y clientes pueden considerar aleaciones de bajo contenido de plata; sin embargo, esta transición puede requerir validación de procesos y pruebas de confiabilidad.
Mayores Temperaturas de Reflujo y Costos de Calificación para Aleaciones sin Plomo
Las aleaciones sin plomo pueden requerir temperaturas de reflujo más altas que los sistemas eutécticos de estaño-plomo, lo que aumenta la exposición térmica durante el ensamblaje. Esto es particularmente relevante para los grandes paquetes de procesadores de IA con comportamiento de deformación complejo. El mercado de materiales de soldadura de los Estados Unidos también debe tener en cuenta los ciclos de calificación que pueden durar de 12 a 24 meses para una nueva aleación en aplicaciones automotrices, aeroespaciales y de semiconductores de alta confiabilidad. Indium Corporation informó en abril de 2026 que su trabajo colaborativo sobre la confiabilidad de las aleaciones de soldadura examinó soluciones de baja temperatura sin bismuto y con contenido de indio para la integración heterogénea. Las opciones de menor temperatura pueden ayudar a gestionar la deformación del paquete, pero no eliminan la necesidad de una validación exhaustiva. Los proveedores más pequeños de ensamblaje y prueba de semiconductores subcontratados pueden tener más dificultades para absorber el costo técnico y financiero de esos programas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Mercado Aplicable:
Los ICs Lógicos Impulsan la Intensidad del Empaquetado AvanzadoLos ICs lógicos representaron una participación del 34,16% del mercado aplicable en 2026. Esta posición refleja la demanda de aceleradores de IA, unidades de procesamiento gráfico y CPUs de próxima generación que utilizan densas matrices de micro-protuberancias de chip invertido. Estos dispositivos admiten formatos de integración 2.5D y 3D donde las especificaciones de materiales están estrechamente vinculadas al rendimiento del paquete. El tamaño del mercado de materiales de soldadura de los Estados Unidos en la industria de semiconductores para aplicaciones de ICs lógicos está respaldado por requisitos estrictos de composición de soldadura, tamaño de polvo y uniformidad de interconexión. Los semiconductores compuestos y los dispositivos de potencia forman una importante oportunidad secundaria porque los sistemas de carburo de silicio y nitruro de galio requieren un sólido rendimiento térmico.
Los ICs de memoria también respaldan la demanda a través de pilas de memoria de alto ancho de banda, donde las micro-protuberancias de soldadura unen sucesivos dados de DRAM. Estos paquetes requieren grados de pasta de polvo fino que puedan formar características consistentes en pasos ajustados. Los ICs analógicos, los sensores, los dispositivos MEMS y RF son aplicaciones de menor volumen, pero requieren sistemas de fundente especializados y, en algunos casos, soldadura sin fundente. Los dispositivos ópticos y fotónicos añaden otro requisito especializado a medida que se desarrolla la actividad de empaquetado fotónico doméstico. Pensilvania anunció apoyo federal de hasta 172 millones de USD para 2 empresas tecnológicas en 2025, incluida financiación vinculada a la instalación de Infinera en Bethlehem.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma del Producto:
La Pasta de Soldadura Lidera un Portafolio Intensivo en InnovaciónSe proyecta que la pasta de soldadura se expandirá a un CAGR del 11,34% hasta 2032, convirtiéndola en la forma de producto de más rápido crecimiento en el mercado de materiales de soldadura de los Estados Unidos en la industria de semiconductores. La impresión por plantilla de paso fino respalda su demanda porque puede abordar los requisitos de rendimiento y costo en el ensamblaje avanzado. La investigación del IEEE presentada en EPTC 2025 describió una solución de micro-bumping a nivel de oblea utilizando polvo Tipo 6 y un sistema de fundente optimizado que logró una formación de protuberancias consistente a un paso de 140 µm. SHENMAO introdujo el PF606-P279L en noviembre de 2025 para impresión de paso ultrafino y aperturas de plantilla de 60 µm en producción de mini-LED y sistema en paquete.
Las preformas de soldadura tienen un alto valor unitario porque están estampadas con precisión para la unión de dados, el sellado de tapas y el empaquetado hermético. Su función es importante en la electrónica de defensa y los sistemas automotrices avanzados donde son necesarias la geometría repetible y el rendimiento térmico. El alambre de soldadura y los fundentes independientes continúan sirviendo para la soldadura por ola, el retrabajo y las operaciones de ensamblaje seleccionadas. El polvo de soldadura también se vende como insumo para la producción de pasta y los procesos de recubrimiento. Los sistemas sin fundente compatibles con ácido fórmico representan una categoría de producto en desarrollo para aplicaciones donde el control de residuos es importante. KOKI introdujo la Serie E14 en 2025 para hornos de reflujo de reducción de ácido fórmico y soldadura de dispositivos de potencia.
Por Aplicación y Etapa del Proceso:
Los Procesos a Nivel de Oblea Definen la Concentración de ValorLa formación de protuberancias a nivel de oblea representó una participación del 39,14% del mercado aplicable en 2026. Esta aplicación utiliza procesos de micro-protuberancias y protuberancias en pilar para el ensamblaje de chip invertido, chip sobre oblea sobre sustrato y CI 3D. El tamaño del mercado de materiales de soldadura de los Estados Unidos en la industria de semiconductores para la formación de protuberancias a nivel de oblea está determinado por la alta intensidad de materiales premium de estos procesos. Los polvos de soldadura Tipo 4 a Tipo 7 se utilizan en formulaciones de pasta controladas donde la distribución de partículas y el comportamiento de humectación afectan la uniformidad de las protuberancias. La hoja de ruta del IEEE señala que los métodos de fabricación avanzados son fundamentales para la integración de múltiples chips, lo que respalda el enfoque continuo en el control de materiales en esta etapa.
La unión híbrida de cobre a cobre puede reducir el uso de soldadura en los pasos más finos, creando un riesgo estructural para parte de la base de demanda de soldadura a nivel de oblea. También puede crear oportunidades adyacentes para los materiales necesarios en las etapas de ensamblaje e interfaz cercanas. La interconexión de dado a sustrato mediante chip invertido convencional sigue siendo una aplicación importante y a menudo utiliza interconexiones de colapso controlado por encima de 100 µm de paso. La interconexión de paquete a placa tiene el mayor número de unidades de bolas de soldadura porque los paquetes avanzados generalmente se unen a placas de circuito impreso a través de BGA o formatos relacionados. La unión de dado en la parte posterior utiliza preformas de soldadura o pastas de sinterización en dispositivos de potencia y procesadores de alta potencia que necesitan control térmico.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Clúster de Fabricación de Semiconductores de Arizona
Se espera que Arizona siga siendo un importante centro de demanda para el mercado de materiales de soldadura de los Estados Unidos en la industria de semiconductores, respaldado por la concentración de nuevas inversiones en fabricación de semiconductores y empaquetado avanzado. La expansión de TSMC en los Estados Unidos incluye planes para instalaciones de empaquetado avanzado en Arizona, creando oportunidades para la adquisición local de bolas de soldadura, pastas de micro-protuberancias y preformas utilizadas en el ensamblaje de paquetes avanzados. La Instalación Piloto de Empaquetado Avanzado de Natcast en Tempe proporciona una plataforma adicional del sector público para pruebas de materiales, desarrollo de procesos e innovación en empaquetado. En conjunto, estas inversiones públicas y privadas refuerzan la importancia de Arizona como centro de calificación de materiales de soldadura, participación de proveedores y aumento de la producción comercial.
Centro de Tecnología Avanzada de la Costa del Pacífico y Oregón
California y Oregón contribuyen al mercado de materiales de soldadura de los Estados Unidos en la industria de semiconductores a través del diseño de productos semiconductores, la investigación de materiales, la fabricación y las actividades de calificación de empaquetado. California alberga importantes empresas de semiconductores sin fábrica cuyas arquitecturas de inteligencia artificial y computación de alto rendimiento influyen en los requisitos de empaquetado avanzado y las especificaciones de materiales. El Departamento de Comercio de los Estados Unidos también ha apoyado las actividades de desarrollo de sustratos de núcleo de silicio de Applied Materials en Santa Clara, fortaleciendo el ecosistema regional de empaquetado avanzado. A medida que evolucionan las arquitecturas de sustratos y las tecnologías de interconexión, los proveedores de materiales de soldadura deben demostrar compatibilidad con nuevos materiales de interfaz y procesos de empaquetado. Los requisitos ambientales y de materiales sin plomo de California refuerzan aún más la importancia de la confiabilidad verificada del producto, el cumplimiento normativo y la documentación ambiental.
Diversificación de la Base de Fabricación Doméstica
Texas, Ohio, Nueva York, Idaho, Nuevo México, Pensilvania y otros estados amplían la huella geográfica del mercado de materiales de soldadura de los Estados Unidos a través de actividades de fabricación de semiconductores, empaquetado especializado y desarrollo de materiales. Nueva York combina las operaciones de fabricación de GlobalFoundries en Malta con la sede de Indium Corporation en Clinton, proporcionando un ecosistema establecido para la fabricación de semiconductores y el desarrollo de aleaciones de soldadura avanzadas. Las iniciativas de fotónica con apoyo federal de Pensilvania crean oportunidades adicionales para materiales de soldadura de precisión y gestión térmica utilizados en aplicaciones de empaquetado especializado. Mientras tanto, las inversiones en fabricación de semiconductores en Nuevo México, Texas y Ohio están expandiendo la base de fabricación doméstica y los requisitos de materiales asociados. Este ecosistema geográficamente distribuido favorece a los proveedores capaces de brindar soporte técnico consistente, disponibilidad confiable de materiales y asistencia sostenida en la calificación de clientes en múltiples ubicaciones de fabricación.
Panorama Competitivo
Concentración del Mercado
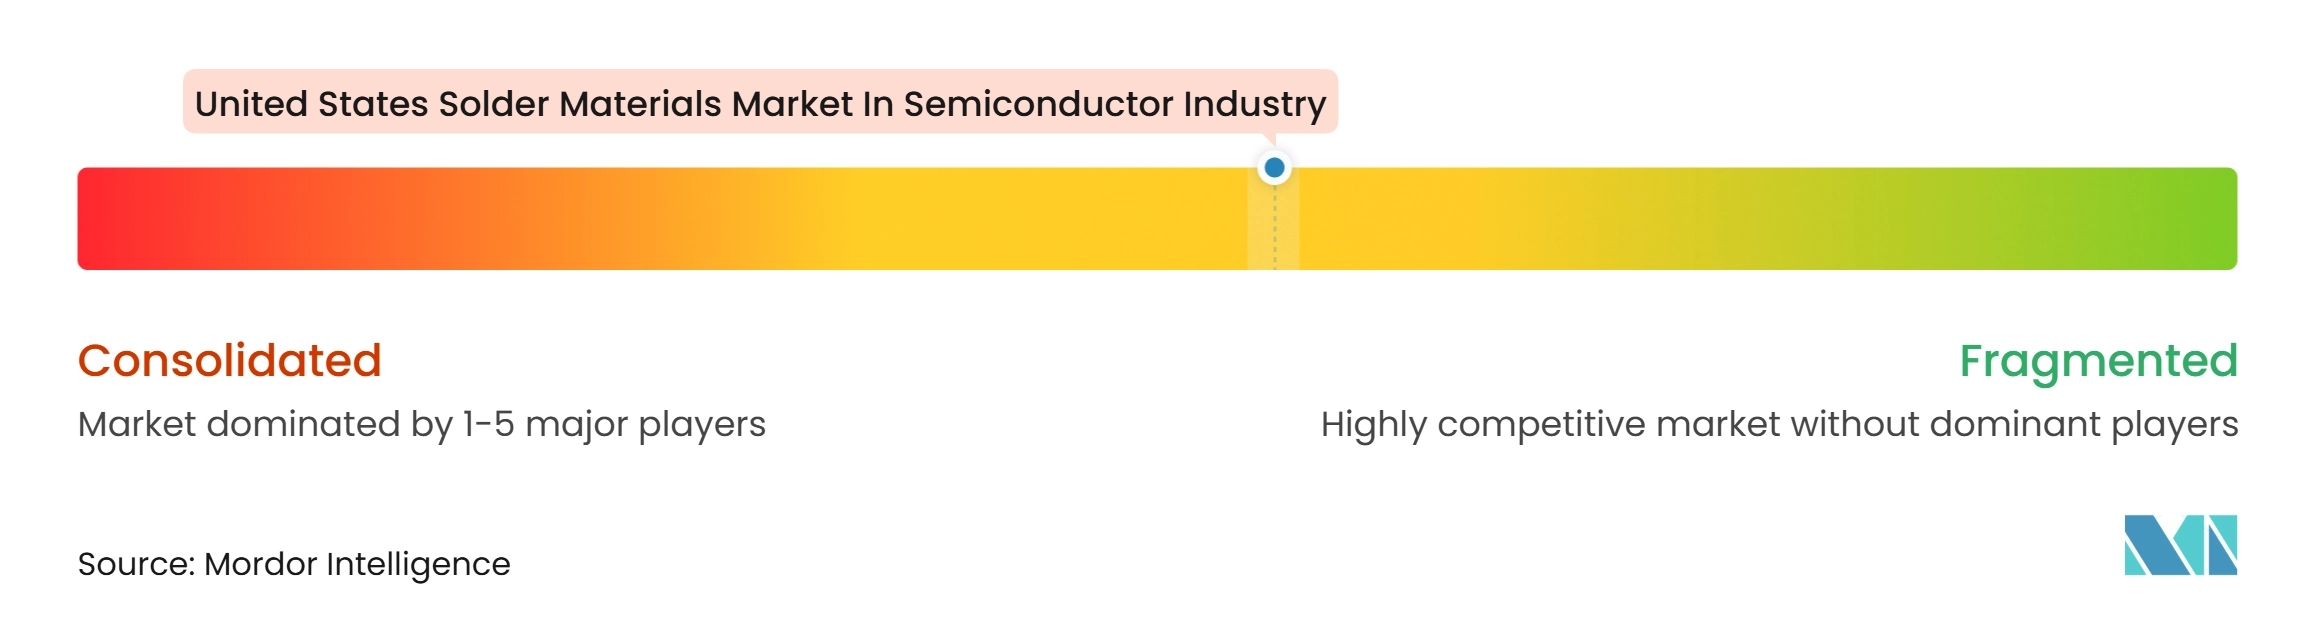
El mercado de materiales de soldadura de los Estados Unidos tiene una concentración moderada en el nivel de aleaciones premium. Indium Corporation, MacDermid Alpha Electronics Solutions y Henkel mantienen posiciones establecidas a través de formulaciones propietarias y relaciones de calificación a largo plazo con fabricantes de dispositivos integrados y proveedores de ensamblaje y prueba de semiconductores subcontratados. La competencia se centra en productos que van más allá del SAC305 estándar, incluyendo soluciones sin bismuto, con contenido de indio, de sinterización de cobre y de sinterización de plata. En febrero de 2025, MacDermid Alpha, Heraeus Electronics y Henkel anunciaron la conclusión de procedimientos de patentes alemanes contra Senju relacionados con la tecnología de aleación Innolot. El resultado destacó la importancia de la propiedad intelectual en los mercados de aleaciones avanzadas sin plomo. Los factores de cumplimiento relacionados con RoHS y las expectativas ambientales a nivel estatal también determinan los criterios de compra.
Henkel está buscando una posición en el empaquetado de semiconductores de alta potencia a través de materiales de sinterización de cobre, que apuntan a las necesidades de gestión térmica en aplicaciones de carburo de silicio. La empresa ha declarado que su material puede ofrecer una conductividad térmica superior a 300 W/m·K bajo condiciones de 200-250°C y 10-15 MPa. Indium Corporation se ha centrado en el desarrollo de materiales de baja temperatura sin bismuto para paquetes heterogéneos complejos. Su presentación de septiembre de 2026 describió una soldadura DFLT con resistencia al choque por caída superior a las alternativas de bismuto-estaño-plata y un rendimiento comparable al SAC305 a temperaturas de reflujo máximas más bajas. MacDermid Alpha ha perseguido la confiabilidad de los módulos de potencia a través de la tecnología BondPad para la unión en la parte superior de carburo de silicio. Estos ejemplos muestran que los proveedores compiten abordando desafíos específicos de paquetes y confiabilidad.
Una oportunidad adicional reside en la producción doméstica de polvos de soldadura ultrafinos Tipo 7 y Tipo 8 con diámetros de partícula de 2-11 µm. La Hoja de Ruta de Hardware e Infraestructura del IEEE identifica los problemas de la cadena de suministro como una parte significativa del panorama de la electrónica avanzada. Los proveedores más pequeños como AIM Solder y FCT Assembly atienden necesidades de ensamblaje más amplias, mientras que los especialistas japoneses mantienen relaciones en América del Norte a través de productos calificados y redes de distribución. La plataforma NFTLP de Senju apunta a la unión de dados de semiconductores de potencia sin plomo, y KOKI ha ampliado las opciones de pasta de bajo contenido de plata para gestionar la presión sobre los costos de materiales. El acceso al mercado depende del rendimiento del producto, el soporte de procesos y la capacidad de completar largos ciclos de validación con los clientes.
Líderes del Mercado de Materiales de Soldadura de los Estados Unidos en la Industria de Semiconductores
-
Indium Corporation
-
MacDermid Alpha Electronics Solutions
-
Kester, LLC
-
Henkel AG & Co. KGaA
-
Senju Metal Industry Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales de Soldadura de los Estados Unidos en la Industria de Semiconductores Empresas cubiertas en este informe
- Indium Corporation
- MacDermid Alpha Electronics Solutions
- Kester, LLC
- Henkel AG & Co. KGaA
- Senju Metal Industry Co., Ltd.
- AIM Solder
- Nihon Superior Co., Ltd.
- Heraeus Electronics
- KOKI Company Ltd.
- Qualitek International, Inc.
- SHENMAO Technology Inc.
- FCT Assembly, LLC
- Tamura Corporation
- Balver Zinn GmbH
- Stannol GmbH & Co. KG
- MG Chemicals Ltd.
- FlipChip International, LLC
- Micross Components, Inc.
- PacTech USA, Inc.
- QP Technologies, Inc.
Desarrollos recientes de la industria en Mercado de Materiales de Soldadura de los Estados Unidos en la Industria de Semiconductores
- Noviembre de 2026: MacDermid Alpha Electronics Solutions presentó la tecnología BondPad en electronica 2026 en Múnich, una solución de lámina de cobre laminada con película Argomax para la unión en la parte superior de módulos de potencia de SiC, logrando más de 75.000 ciclos de prueba de ciclos de potencia frente a 2.500 ciclos para una referencia convencional de unión por alambre de aluminio, lo que representa una vida útil 30 veces mayor en condiciones equivalentes y avanzando significativamente en la confiabilidad de la unión en la parte superior para módulos de potencia de SiC de alta potencia.
- Octubre de 2026: Henkel Adhesive Technologies lanzó Loctite ABLESTIK CDF 900, una serie de películas conductoras de unión de dados de próxima generación con conductividad térmica superior a 8 W/m·K, dirigida al empaquetado de semiconductores para IA, telecomunicaciones de próxima generación y HPC, ampliando la capacidad de película conductora de unión de dados de Henkel al empaquetado de dados grandes, incluidos los procesadores de IA.
- Septiembre de 2026: Indium Corporation presentó su soldadura de baja temperatura DFLT sin bismuto y con contenido de indio en el Simposio IMAPS 2026 en Boston, demostrando una resistencia al choque por caída que supera a las aleaciones de BiSnAg en 2 órdenes de magnitud y un rendimiento comparable al SAC305 a temperaturas de reflujo máximas tan bajas como 210°C.
- Abril de 2026: Indium Corporation presentó investigación colaborativa de INEMI en ICEP-HBS en Hiroshima mostrando que las interconexiones de soldadura SnBi reducen la deformación en más de 70 µm en las interconexiones de paquetes heterogéneos de primer nivel, al tiempo que igualan la resistencia al envejecimiento térmico y al choque, avanzando en los criterios de selección de materiales para paquetes complejos de próxima generación.
Alcance del Informe sobre el Mercado de Materiales de Soldadura de los Estados Unidos en la Industria de Semiconductores
El Mercado de Materiales de Soldadura de los Estados Unidos en la Industria de Semiconductores se refiere al mercado nacional de materiales de interconexión a base de soldadura utilizados en el empaquetado de semiconductores, el ensamblaje a nivel de oblea, la unión de chip invertido y el empaquetado avanzado de CI, incluyendo bolas de soldadura, pasta de soldadura, alambre de soldadura, preformas de soldadura, fundentes y aleaciones especializadas que sirven a los sectores de empaquetado de semiconductores, aeroespacial/defensa, electrónica automotriz, telecomunicaciones y dispositivos médicos de los Estados Unidos.
El Informe del Mercado de Materiales de Soldadura de los Estados Unidos en la Industria de Semiconductores está Segmentado por Mercado Aplicable (ICs Lógicos, ICs de Memoria, Semiconductores Compuestos y Dispositivos de Potencia, ICs Analógicos, Sensores, Dispositivos MEMS y RF, y Dispositivos Ópticos y Fotónicos), Forma del Producto (Pasta de Soldadura, Bolas y Esferas de Soldadura, Preformas de Soldadura, Alambre de Soldadura, Fundentes de Soldadura Independientes, y Polvo de Soldadura de Venta Externa), y Aplicación y Etapa del Proceso (Formación de Protuberancias a Nivel de Oblea, Interconexión de Dado a Sustrato mediante Chip Invertido Convencional, Interconexión de Paquete a Placa con Unión de Bolas BGA y CSP, Unión de Dado en la Parte Posterior, y Sellado de Paquetes y Unión de Componentes). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| ICs Lógicos |
| ICs de Memoria |
| Semiconductores Compuestos y Dispositivos de Potencia |
| ICs Analógicos |
| Sensores, Dispositivos MEMS y RF |
| Dispositivos Ópticos y Fotónicos |
| Pasta de Soldadura |
| Bolas y Esferas de Soldadura |
| Preformas de Soldadura |
| Alambre de Soldadura |
| Fundentes de Soldadura Independientes |
| Polvo de Soldadura de Venta Externa |
| Formación de Protuberancias a Nivel de Oblea |
| Interconexión de Dado a Sustrato mediante Chip Invertido Convencional |
| Interconexión de Paquete a Placa con Unión de Bolas BGA y CSP |
| Unión de Dado en la Parte Posterior |
| Sellado de Paquetes y Unión de Componentes |
| Por Mercado Aplicable | ICs Lógicos |
| ICs de Memoria | |
| Semiconductores Compuestos y Dispositivos de Potencia | |
| ICs Analógicos | |
| Sensores, Dispositivos MEMS y RF | |
| Dispositivos Ópticos y Fotónicos | |
| Por Forma del Producto | Pasta de Soldadura |
| Bolas y Esferas de Soldadura | |
| Preformas de Soldadura | |
| Alambre de Soldadura | |
| Fundentes de Soldadura Independientes | |
| Polvo de Soldadura de Venta Externa | |
| Por Aplicación y Etapa del Proceso | Formación de Protuberancias a Nivel de Oblea |
| Interconexión de Dado a Sustrato mediante Chip Invertido Convencional | |
| Interconexión de Paquete a Placa con Unión de Bolas BGA y CSP | |
| Unión de Dado en la Parte Posterior | |
| Sellado de Paquetes y Unión de Componentes |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Materiales de Soldadura de los Estados Unidos en la Industria de Semiconductores?
Fue valorado en 43,64 millones de USD en 2026 y se estima que alcanzará los 72,82 millones de USD para 2032, a un CAGR del 10,78% durante 2027-2032.
¿Qué está impulsando la demanda de materiales de soldadura para semiconductores en los Estados Unidos?
La nueva capacidad de empaquetado avanzado, los paquetes de IA y computación de alto rendimiento, la conversión sin plomo y los requisitos de la electrónica automotriz están incrementando la demanda.
¿Qué mercado aplicable lidera la demanda de materiales de soldadura para semiconductores?
Los ICs lógicos lideraron con una participación del 34,16% en 2026 porque los aceleradores de IA, las GPU y las CPU requieren densas interconexiones de chip invertido y micro-protuberancias.
¿Qué forma de producto se espera que se expanda más rápidamente hasta 2032?
Se proyecta que la pasta de soldadura se expandirá a un CAGR del 11,34% hasta 2032 a medida que la impresión de paso fino se vuelve más importante en el ensamblaje avanzado.
¿Qué aplicación tiene la mayor participación en la demanda de materiales de soldadura para semiconductores?
La formación de protuberancias a nivel de oblea representó una participación del 39,14% en 2026 porque las etapas de micro-protuberancias y protuberancias en pilar utilizan materiales de alta especificación.
¿Cuáles son los principales desafíos para los proveedores de materiales de soldadura?
La volatilidad de los precios del estaño, la plata y el cobre, los requisitos de reflujo sin plomo, los largos ciclos de pruebas de confiabilidad y la capacidad doméstica limitada de polvo ultrafino siguen siendo desafíos clave. Estos factores pueden elevar los costos de materiales, reducir las ventanas de procesamiento, retrasar la aprobación de los clientes y aumentar la necesidad de un soporte de ingeniería de aplicaciones sostenido.