
Taille et Part du Marché des Matériaux de Brasure aux États-Unis dans l'Industrie des Semi-conducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
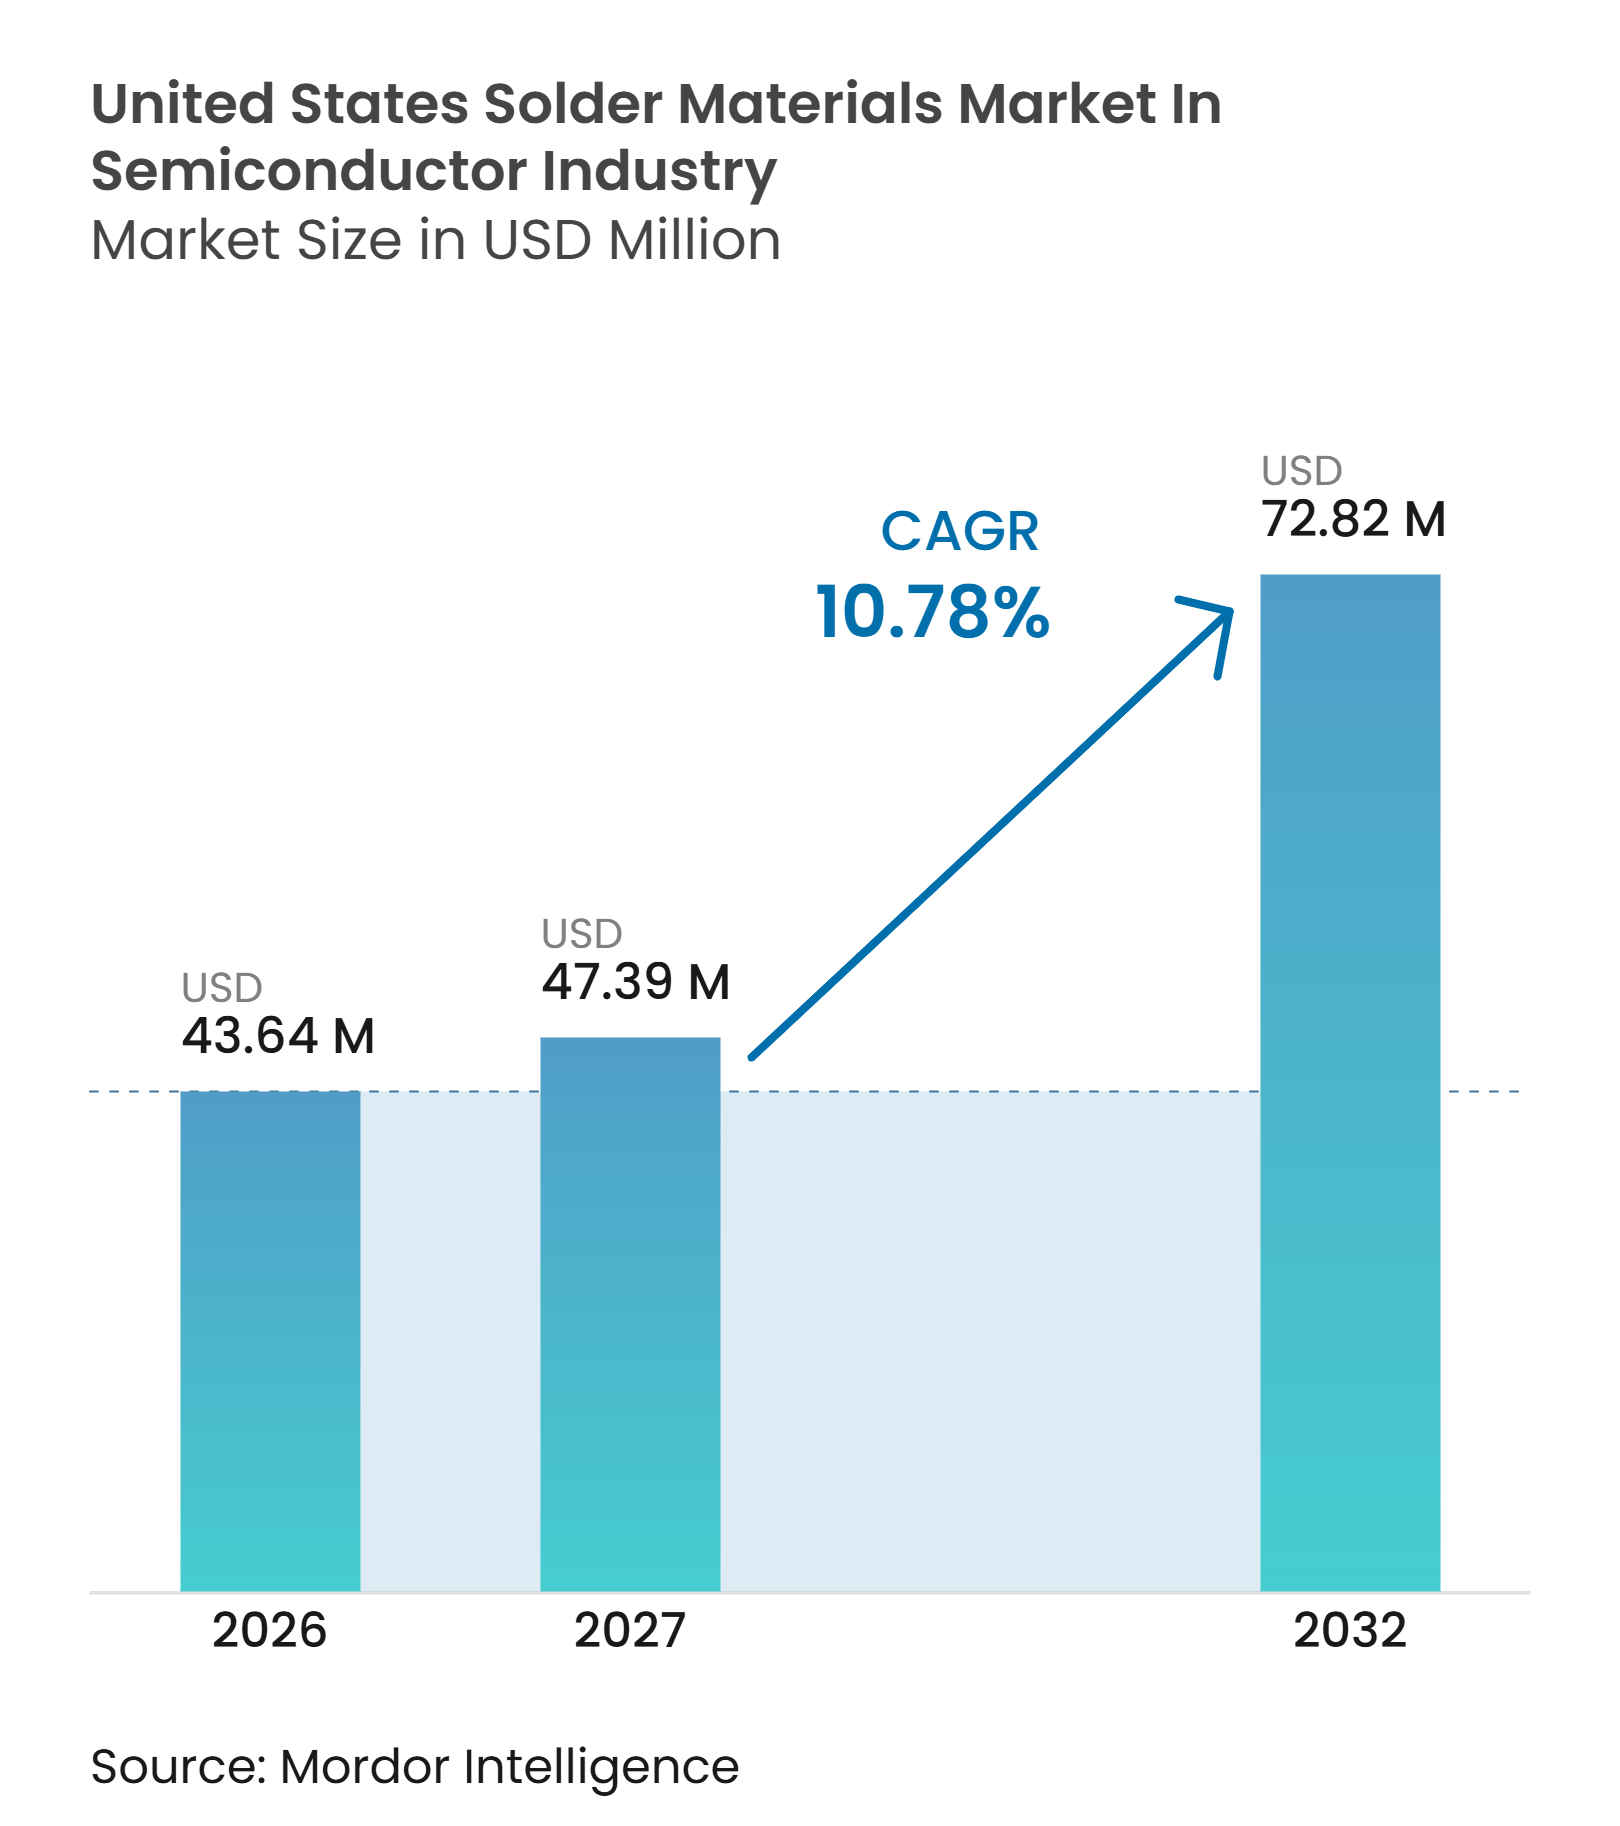
| Taille du marché de l'année de base (2026) | 43.64 Millions de dollars américains |
| Taille du Marché (2027) | 47.39 Millions de dollars américains |
| Taille du Marché (2032) | 72.82 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 10.78 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Matériaux de Brasure aux États-Unis dans l'Industrie des Semi-conducteurs par Mordor Intelligence
Le marché des matériaux de brasure aux États-Unis dans l'industrie des semi-conducteurs était évalué à 43,64 millions USD en 2026 et devrait atteindre 72,82 millions USD d'ici 2032, à un CAGR de 10,78 % durant la période 2027-2032. Le march des matériaux de brasure aux États-Unis est façonné par les nouvelles capacités nationales d'emballage avancé, ce qui accroît le besoin en pâtes à braser, billes, préformes et flux qualifiés. La demande de processeurs d'intelligence artificielle et de mémoires à haute bande passante renforce l'importance technique des interconnexions de boîtiers, notamment dans les conceptions au niveau tranche et multi-puces. Les fournisseurs de matériaux se font concurrence à travers des formulations répondant aux exigences de pas fins, de fiabilité thermique et de conformité sans plomb, plutôt que par le seul prix. Les programmes publics d'emballage et les installations planifiées en Arizona sont susceptibles de renforcer la demande pour des chaînes d'approvisionnement locales qualifiées. La volatilité des prix des métaux et le temps nécessaire pour qualifier de nouveaux alliages restent des limites importantes pour les décisions d'achat et la planification de la production.
Principaux Enseignements du Rapport
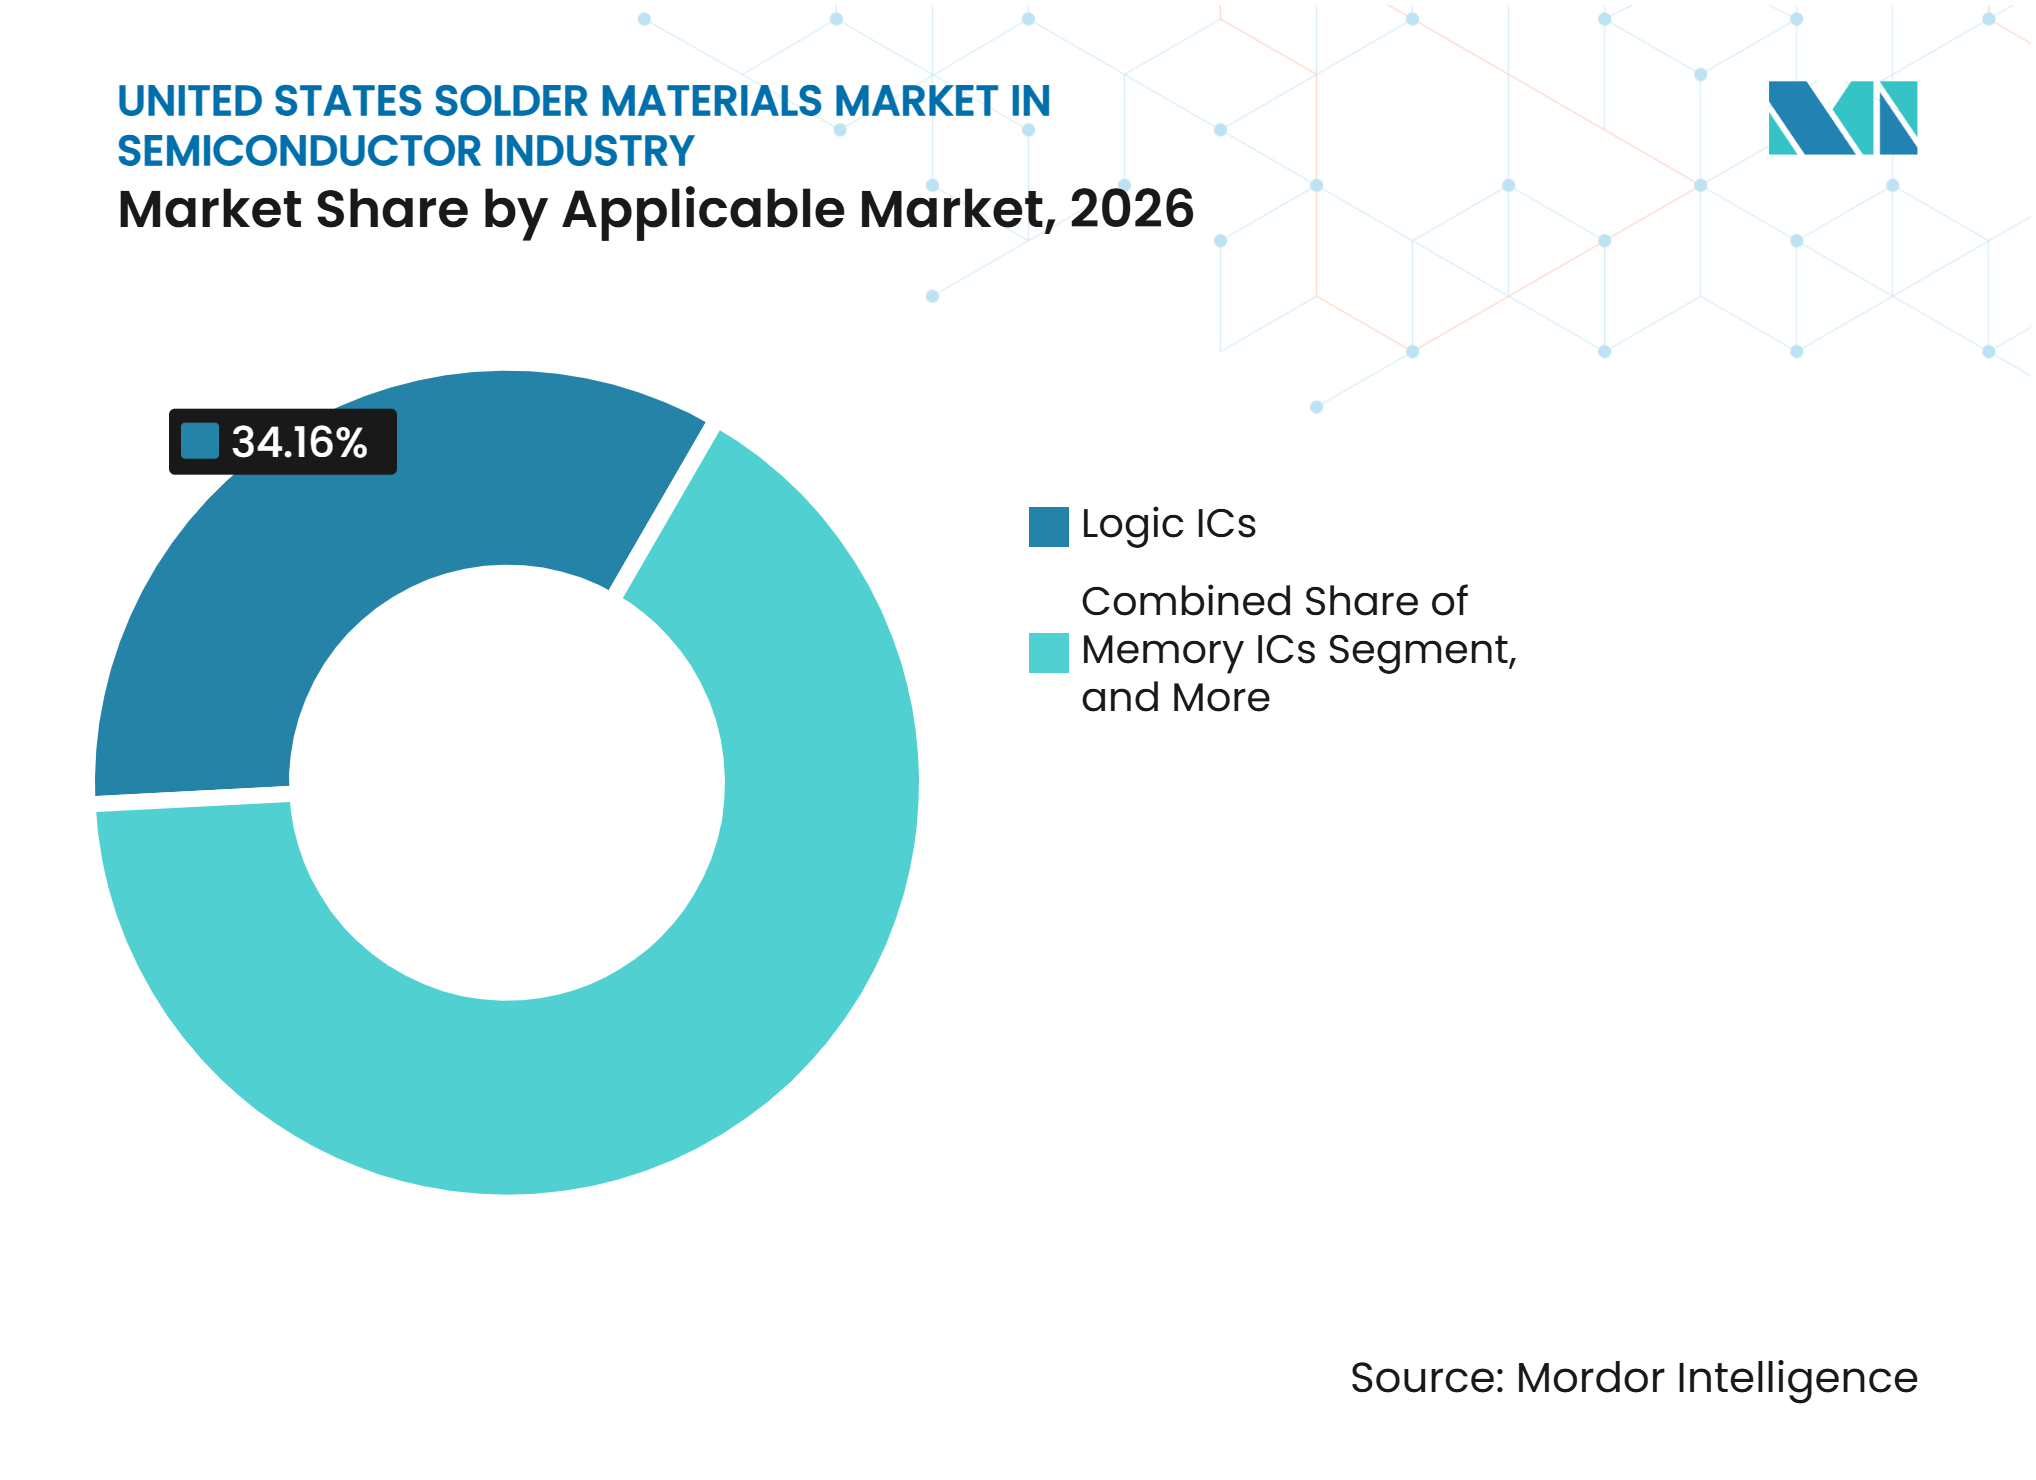
- Par marché applicable, les CI logiques détenaient 34,16 % de la part du marché des matériaux de brasure aux États-Unis dans l'industrie des semi-conducteurs en 2026.
- Par forme de produit, la pâte à braser détenait 36,28 % du marché des matériaux de brasure aux États-Unis dans l'industrie des semi-conducteurs et devrait se développer à un CAGR de 11,34 % jusqu'en 2032.
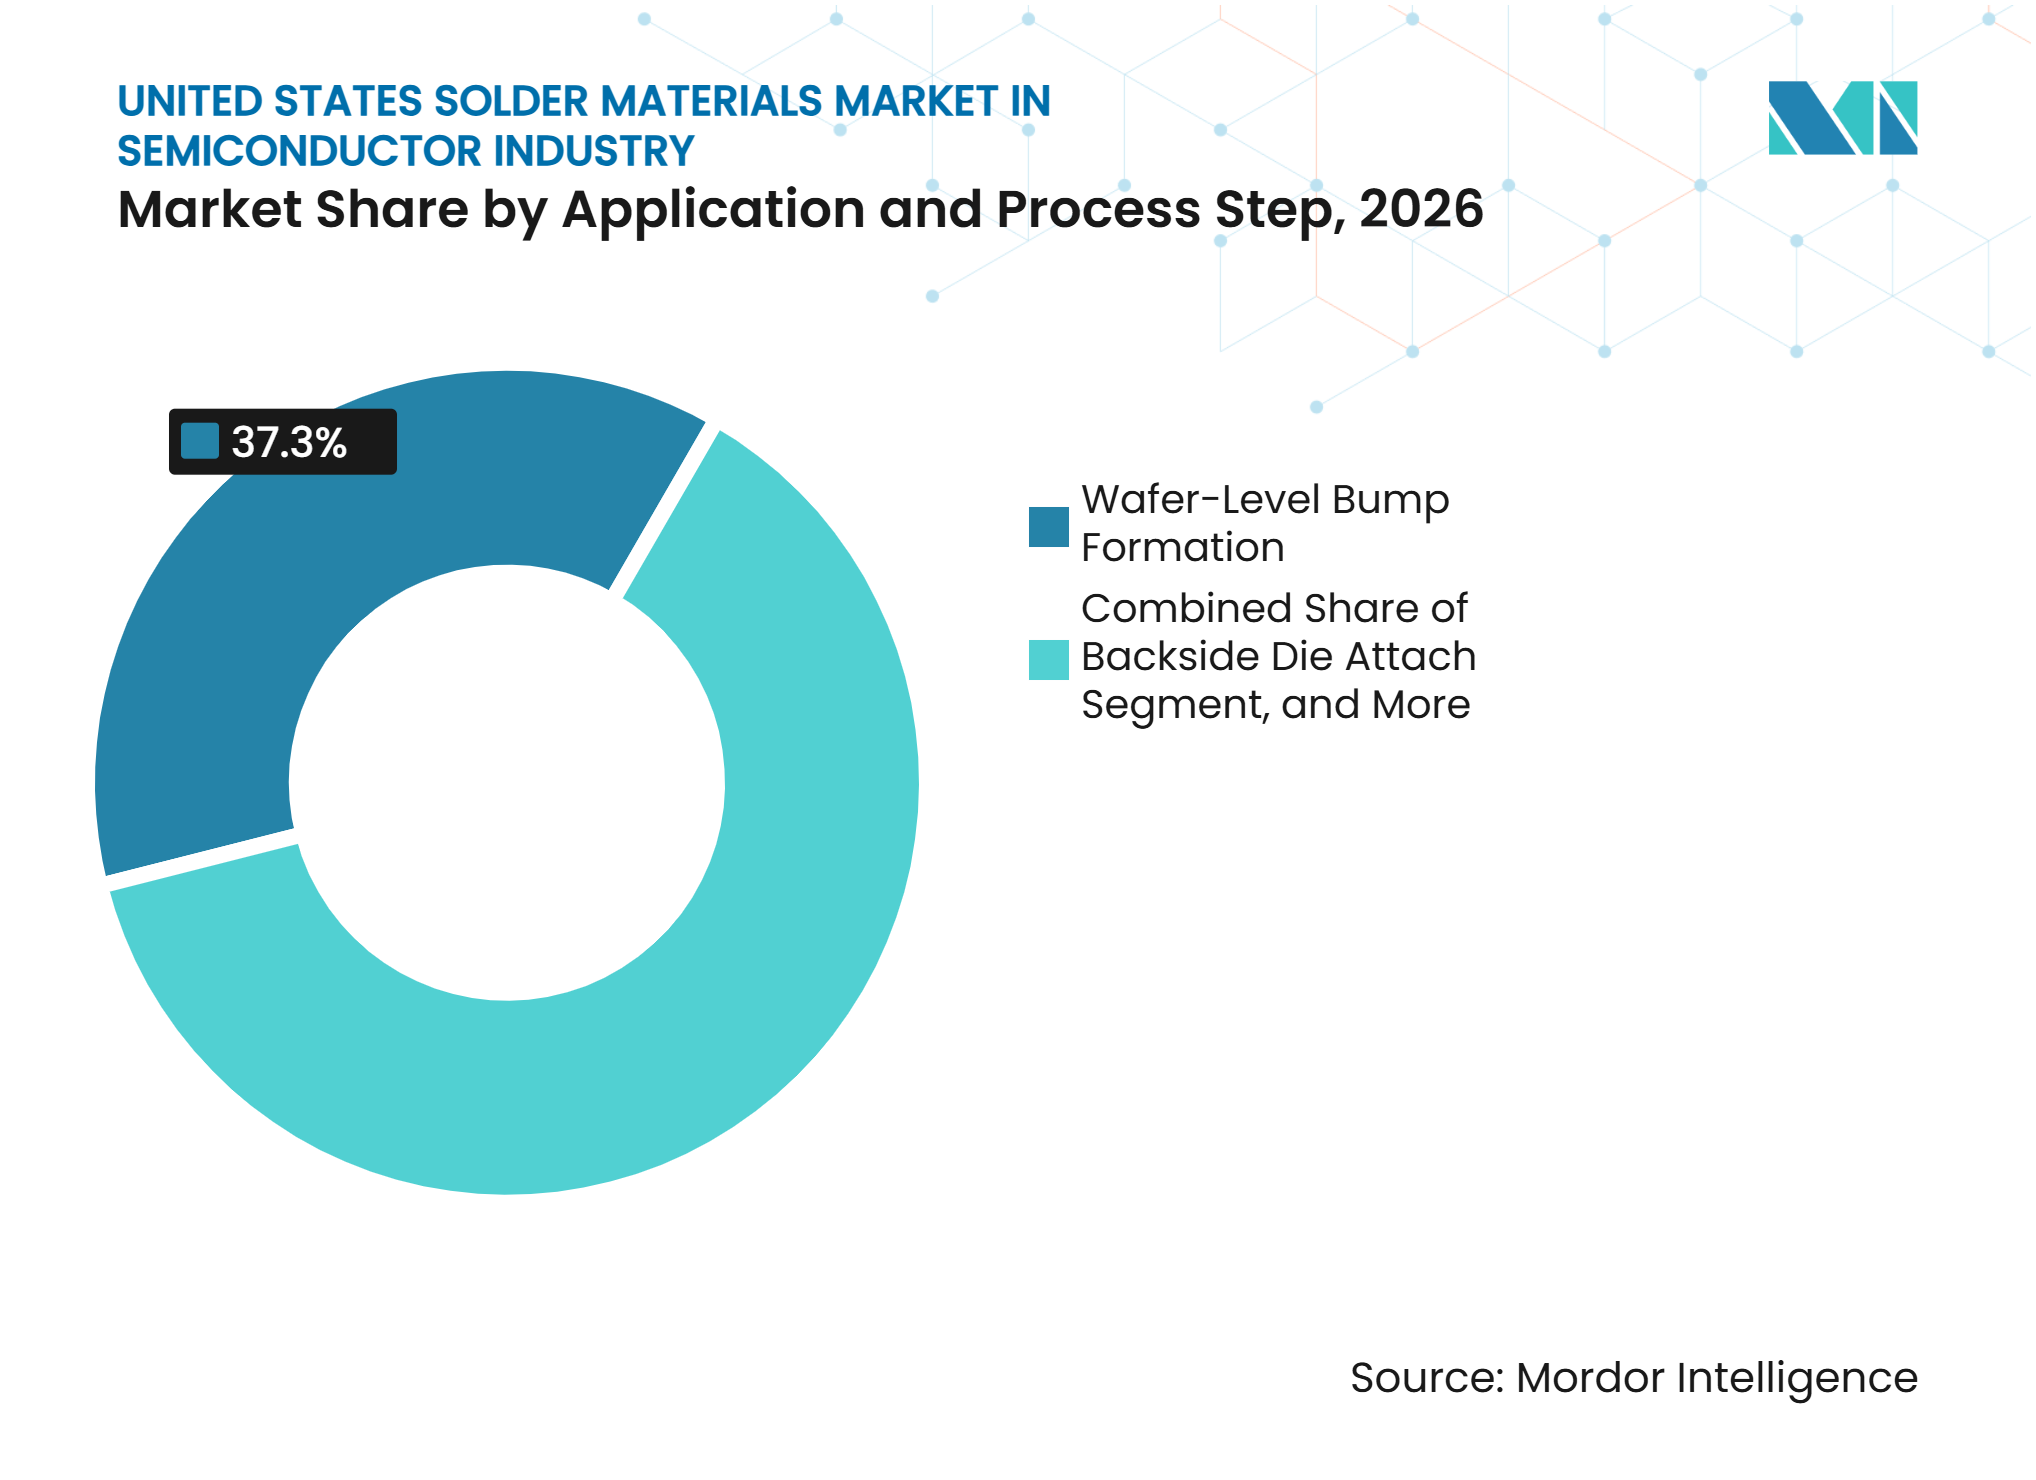
- Par application et étape de processus, la formation de bosses au niveau tranche représentait 39,14 % de la part du marché des matériaux de brasure aux États-Unis dans l'industrie des semi-conducteurs en 2026, et devrait se développer à un CAGR de 12,48 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs du Marché des Matériaux de Brasure aux États-Unis*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion de la Capacité d'Emballage des Semi-conducteurs aux États-Unis | +3.2% | National, avec des gains précoces concentrés en Arizona, au Nouveau-Mexique et en Oregon | Court terme (≤ 2 ans) |
| Adoption de l'Emballage Avancé dans l'Intelligence Artificielle et l'Informatique Haute Performance | +2.8% | National, avec une demande primaire dans les clusters de fabrication en Arizona et les centres de R&D du Pacifique Nord-Ouest | Moyen terme (2-4 ans) |
| Conversion sans Plomb et Conformité Environnementale | +1.9% | National, avec une urgence en Californie, à New York et dans les États s'alignant sur les cadres RoHS de l'UE | Moyen terme (2-4 ans) |
| Hausse de la Teneur en Semi-conducteurs dans l'Électronique Automobile | +1.5% | National, avec une adoption précoce au Michigan, en Ohio et au Texas | Moyen terme (2-4 ans) |
| Exigences d'Interconnexion à Pas Plus Fins dans les Dispositifs Miniaturisés | +1.2% | National, avec une intensité dans les clusters de fabrication en Arizona, en Californie et en Oregon | Long terme (≥ 4 ans) |
| Demande Nationale de Matériaux de Brasure Spéciaux Haute Fiabilité | +0.9% | National, avec des pôles de défense et d'aérospatiale en Virginie, au Connecticut et en Californie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la Capacité d'Emballage des Semi-conducteurs aux États-Unis
L'expansion de la capacité d'emballage nationale est le principal moteur de la demande pour le marché des matériaux de brasure aux États-Unis dans l'industrie des semi-conducteurs. Le Département du Commerce des États-Unis a finalisé 1,4 milliard USD d'attributions dans le cadre du Programme National de Fabrication d'Emballage Avancé en janvier 2025, dont 1,1 milliard USD pour l'Installation Pilote d'Emballage Avancé de Natcast à Tempe, en Arizona.[1] Le programme ajoute une plateforme nationale pour le bossage de tranches, l'assemblage à puce retournée et les travaux sur les matériaux associés. Chaque nouvelle ligne d'emballage nécessite un cycle de qualification pour une combinaison d'alliage et de procédé, ce qui soutient la demande pour les fournisseurs déjà en mesure de satisfaire ces exigences. TSMC a annoncé un plan d'investissement de 165 milliards USD aux États-Unis en mars 2025, comprenant 3 nouvelles usines de fabrication et 2 installations d'emballage avancé en Arizona.[2] Les installations planifiées renforcent l'argument en faveur de la disponibilité nationale de matériaux de brasure qualifiés à grande échelle.
Adoption de l'Emballage Avancé dans l'Intelligence Artificielle et l'Informatique Haute Performance
L'intelligence artificielle et l'informatique haute performance font évoluer l'emballage d'une activité d'assemblage de soutien vers une voie centrale pour améliorer les performances des puces. Le marché des matériaux de brasure aux États-Unis en bénéficie car les boîtiers multi-puces utilisent des interconnexions de brasure denses dans les micro-bosses, l'assemblage à puce retournée et les procédés au niveau tranche. La Feuille de Route pour l'Intégration Hétérogène 2026 de l'IEEE identifie la fabrication avancée et l'intégration multi-puces comme des domaines centraux du développement de l'emballage. Ces systèmes nécessitent un contrôle étroit de la distribution granulométrique, du comportement de mouillage et du dépôt de pâte. Les boîtiers d'intelligence artificielle de grande taille peuvent utiliser davantage d'interconnexions même lorsque les bosses individuelles deviennent plus petites. Ce schéma soutient la demande de produits à haute spécification répondant aux exigences de procédé et de fiabilité.
Conversion sans Plomb et Conformité Environnementale
La conversion sans plomb accroît les travaux de développement et de qualification des matériaux sur l'ensemble du marché des matériaux de brasure aux États-Unis. Les règles RoHS européennes continuent d'affecter les produits vendus sur les marchés finaux réglementés, tandis que les exigences au niveau des États peuvent renforcer des attentes similaires en matière d'approvisionnement. Les fournisseurs de matériaux répondent avec des alternatives sans plomb pour les applications qui reposaient auparavant sur des alliages à haute température de fusion. Senju Metal Industry a introduit son matériau de liaison NFTLP pour l'assemblage de puces de semi-conducteurs de puissance en 2025, avec une résistance thermique déclarée supérieure à 700 °C après assemblage à 250 °C et une conductivité thermique supérieure à 35 W/m·K.[3] De tels produits peuvent réduire la dépendance aux matériaux à base de plomb dans les applications exigeantes. La transition nécessite encore de longs tests pour chaque classe de dispositif, de sorte que les fournisseurs établis disposant de données éprouvées ont un avantage.
Hausse de la Teneur en Semi-conducteurs dans l'Électronique Automobile
L'électronique automobile accroît le besoin de matériaux de brasure capables de gérer les températures élevées, les charges de courant élevées et les cycles thermiques répétés. Les onduleurs pour véhicules électriques, les systèmes de gestion de batterie et les pilotes de grille en carbure de silicium imposent des exigences plus élevées en matière de fiabilité de l'assemblage de puces et des interconnexions. Le marché des matériaux de brasure aux États-Unis dispose donc d'une marge pour les alliages et pâtes adaptés à l'assemblage automobile haute fiabilité. KOKI a lancé le SB6NX58-G850 en juin 2025 pour les conditions automobiles et industrielles sévères, avec un alliage renforcé en solution solide et de faibles performances en termes de vides. Les fournisseurs poursuivent différentes voies pour le même besoin, notamment le frittage d'argent pour les programmes haut de gamme et les formulations à faible teneur en argent ou étain-antimoine pour les applications sensibles aux coûts. Cela crée des positions de produits distinctes au sein de l'électronique automobile plutôt qu'une norme technique unique.
Analyse de l'Impact des Freins du Marché des Matériaux de Brasure aux États-Unis*
| Frein | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Prix de l'Étain, de l'Argent, du Cuivre et du Plomb | -1.4% | Mondial, avec une répercussion directe des coûts sur les opérations d'assemblage de semi-conducteurs aux États-Unis | Court terme (≤ 2 ans) |
| Températures de Refusion Plus Élevées et Coûts de Qualification pour les Alliages sans Plomb | -0.9% | National, avec le plus grand impact dans l'emballage à nœuds avancés et l'assemblage haute fiabilité | Moyen terme (2-4 ans) |
| Qualification de Fiabilité Étendue pour les Matériaux d'Emballage Avancé | -0.6% | National, y compris les opérations d'assemblage aérospatiales, de défense et automobiles | Long terme (≥ 4 ans) |
| Capacité Nationale Limitée pour Certaines Poudres Ultrafines et Micro-Sphères | -0.5% | National, avec le plus grand écart dans la production de poudre de brasure à pas fin et inférieure à 50 µm | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix de l'Étain, de l'Argent, du Cuivre et du Plomb
La volatilité des prix des métaux est une contrainte à court terme pour le marché des matériaux de brasure aux États-Unis, car les matières premières représentent une part significative des coûts des alliages. Reuters a rapporté que l'étain avait atteint un niveau record à la suite d'une forte hausse sur un marché peu liquide. L'étain étant le composant principal des alliages SAC, les fluctuations de prix peuvent rapidement affecter les coûts des pâtes à braser, billes et préformes. Le cuivre a également atteint un niveau record, selon les données du London Metal Exchange citées par Fastmarkets. Les prix de l'argent exercent une pression supplémentaire car le métal contribue de manière significative au coût des alliages SAC malgré sa proportion plus faible en poids. Les fournisseurs et les clients peuvent envisager des alliages à faible teneur en argent ; cependant, cette transition peut nécessiter une validation du procédé et des tests de fiabilité.
Températures de Refusion Plus Élevées et Coûts de Qualification pour les Alliages sans Plomb
Les alliages sans plomb peuvent nécessiter des températures de refusion plus élevées que les systèmes eutectiques étain-plomb, ce qui augmente l'exposition thermique lors de l'assemblage. Cela est particulièrement pertinent pour les grands boîtiers de processeurs d'intelligence artificielle présentant un comportement de gauchissement complexe. Le marché des matériaux de brasure aux États-Unis doit également tenir compte des cycles de qualification qui peuvent durer 12 à 24 mois pour un nouvel alliage dans les applications automobiles, aérospatiales et de semi-conducteurs haute fiabilité. Indium Corporation a rapporté en avril 2026 que ses travaux collaboratifs sur la fiabilité des alliages de brasure examinaient des solutions à basse température sans bismuth contenant de l'indium pour l'intégration hétérogène. Les options à basse température peuvent aider à gérer le gauchissement des boîtiers, mais elles ne suppriment pas le besoin d'une validation approfondie. Les prestataires plus petits d'assemblage et de test de semi-conducteurs externalisés peuvent avoir plus de difficultés à absorber le coût technique et financier de ces programmes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Marché Applicable :
Les CI Logiques Stimulent l'Intensité de l'Emballage AvancéLes CI logiques représentaient une part de 34,16 % du marché applicable en 2026. Cette position reflète la demande des accélérateurs d'intelligence artificielle, des unités de traitement graphique et des CPU de nouvelle génération qui utilisent des réseaux denses de micro-bosses à puce retournée. Ces dispositifs prennent en charge les formats d'intégration 2,5D et 3D où les spécifications des matériaux sont étroitement liées au rendement du boîtier. La taille du marché des matériaux de brasure aux États-Unis dans l'industrie des semi-conducteurs pour les applications de CI logiques est soutenue par des exigences strictes en matière de composition de la brasure, de taille des particules et d'uniformité des interconnexions. Les semi-conducteurs composés et les dispositifs de puissance constituent une opportunité secondaire importante car les systèmes en carbure de silicium et en nitrure de gallium nécessitent de solides performances thermiques.
Les CI mémoire soutiennent également la demande à travers les piles de mémoire à haute bande passante, où les micro-bosses de brasure assemblent des puces DRAM successives. Ces boîtiers nécessitent des grades de pâte à poudre fine capables de former des caractéristiques cohérentes à des pas serrés. Les CI analogiques, les capteurs, les MEMS et les dispositifs RF sont des applications à plus faible volume, mais ils nécessitent des systèmes de flux spécialisés et, dans certains cas, une brasure sans flux. Les dispositifs optiques et photoniques ajoutent une autre exigence spécialisée à mesure que l'activité nationale d'emballage photonique se développe. La Pennsylvanie a annoncé un soutien fédéral allant jusqu'à 172 millions USD pour 2 entreprises technologiques en 2025, incluant un financement lié à l'installation d'Infinera à Bethlehem.



Par Forme de Produit :
La Pâte à Braser Mène un Portefeuille à Forte Intensité d'InnovationLa pâte à braser devrait se développer à un CAGR de 11,34 % jusqu'en 2032, ce qui en fait la forme de produit à la croissance la plus rapide sur le marché des matériaux de brasure aux États-Unis dans l'industrie des semi-conducteurs. L'impression au pochoir à pas fin soutient sa demande car elle peut répondre aux exigences de débit et de coût dans l'assemblage avancé. Des recherches de l'IEEE présentées à l'EPTC 2025 ont décrit une solution de micro-bossage au niveau tranche utilisant une poudre de Type 6 et un système de flux optimisé ayant obtenu une formation de bosses cohérente à un pas de 140 µm. SHENMAO a introduit le PF606-P279L en novembre 2025 pour l'impression à pas ultrafin et les ouvertures de pochoir de 60 µm dans la production de mini-LED et de système en boîtier.
Les préformes de brasure ont une valeur unitaire élevée car elles sont estampées avec précision pour l'assemblage de puces, le scellement de couvercles et l'emballage hermétique. Leur rôle est important dans l'électronique de défense et les systèmes automobiles avancés où une géométrie reproductible et des performances thermiques sont nécessaires. Le fil à braser et les flux autonomes continuent de servir la brasure à la vague, la reprise et certaines opérations d'assemblage. La poudre à braser est également vendue comme intrant pour la production de pâte et les procédés de placage. Les systèmes sans flux compatibles avec l'acide formique représentent une catégorie de produits en développement pour les applications où le contrôle des résidus est important. KOKI a introduit la Série E14 en 2025 pour les fours de refusion à réduction par acide formique et la brasure de dispositifs de puissance.
Par Application et Étape de Processus :
Les Procédés au Niveau Tranche Définissent la Concentration de ValeurLa formation de bosses au niveau tranche détenait une part de 39,14 % du marché applicable en 2026. Cette application utilise des procédés de micro-bossage et de bossage à piliers pour l'assemblage à puce retournée, puce sur tranche sur substrat, et CI 3D. La taille du marché des matériaux de brasure aux États-Unis dans l'industrie des semi-conducteurs pour la formation de bosses au niveau tranche est déterminée par l'intensité matérielle élevée de ces procédés. Les poudres à braser de Type 4 à Type 7 sont utilisées dans des formulations de pâte contrôlées où la distribution granulométrique et le comportement de mouillage affectent l'uniformité des bosses. La feuille de route de l'IEEE note que les méthodes de fabrication avancées sont au cœur de l'intégration multi-puces, ce qui soutient une attention continue au contrôle des matériaux à cette étape.
La liaison hybride cuivre-cuivre peut réduire l'utilisation de brasure aux pas les plus fins, créant un risque structurel pour une partie de la base de demande de brasure au niveau tranche. Elle peut également créer des opportunités adjacentes pour les matériaux nécessaires dans les étapes d'assemblage et d'interface voisines. L'interconnexion puce sur substrat par puce retournée conventionnelle reste une application majeure et utilise souvent des interconnexions à effondrement contrôlé au-dessus de 100 µm de pas. L'interconnexion boîtier sur carte a le nombre d'unités de billes de brasure le plus élevé car les boîtiers avancés sont généralement fixés aux cartes de circuits imprimés via des formats BGA ou apparentés. L'assemblage de puce côté arrière utilise des préformes de brasure ou des pâtes de frittage dans les dispositifs de puissance et les processeurs haute puissance nécessitant un contrôle thermique.

Analyse Géographique
Cluster de Fabrication de Semi-conducteurs en Arizona
L'Arizona devrait rester un centre de demande majeur pour le marché des matériaux de brasure aux États-Unis dans l'industrie des semi-conducteurs, soutenu par la concentration des nouveaux investissements en fabrication de semi-conducteurs et en emballage avancé. L'expansion de TSMC aux États-Unis comprend des plans pour des installations d'emballage avancé en Arizona, créant des opportunités d'approvisionnement local en billes de brasure, pâtes à micro-bosses et préformes utilisées dans l'assemblage de boîtiers avancés. L'Installation Pilote d'Emballage Avancé de Natcast à Tempe fournit une plateforme supplémentaire du secteur public pour les tests de matériaux, le développement de procédés et l'innovation en matière d'emballage. Ensemble, ces investissements publics et privés renforcent l'importance de l'Arizona en tant que centre de qualification des matériaux de brasure, d'engagement des fournisseurs et de montée en puissance de la production commerciale.
Pôle Technologique Avancé de la Côte Pacifique et de l'Oregon
La Californie et l'Oregon contribuent au marché des matériaux de brasure aux États-Unis dans l'industrie des semi-conducteurs à travers la conception de produits semi-conducteurs, la recherche sur les matériaux, la fabrication et les activités de qualification de l'emballage. La Californie accueille de grandes entreprises de semi-conducteurs sans usine dont les architectures d'intelligence artificielle et d'informatique haute performance influencent les exigences d'emballage avancé et les spécifications des matériaux. Le Département du Commerce des États-Unis a également soutenu les activités de développement de substrats à cœur de silicium d'Applied Materials à Santa Clara, renforçant l'écosystème régional d'emballage avancé. À mesure que les architectures de substrats et les technologies d'interconnexion évoluent, les fournisseurs de matériaux de brasure doivent démontrer leur compatibilité avec les nouveaux matériaux d'interface et les procédés d'emballage. Les exigences environnementales et de matériaux sans plomb de la Californie renforcent davantage l'importance de la fiabilité vérifiée des produits, de la conformité réglementaire et de la documentation environnementale.
Diversification de la Base de Fabrication Nationale
Le Texas, l'Ohio, New York, l'Idaho, le Nouveau-Mexique, la Pennsylvanie et d'autres États élargissent l'empreinte géographique du marché des matériaux de brasure aux États-Unis à travers la fabrication de semi-conducteurs, l'emballage spécialisé et les activités de développement de matériaux. New York combine les opérations de fabrication de GlobalFoundries à Malta avec le siège social d'Indium Corporation à Clinton, fournissant un écosystème établi pour la fabrication de semi-conducteurs et le développement d'alliages de brasure avancés. Les initiatives photoniques soutenues par le gouvernement fédéral en Pennsylvanie créent des opportunités supplémentaires pour les matériaux de brasure de précision et de gestion thermique utilisés dans les applications d'emballage spécialisées. Parallèlement, les investissements dans la fabrication de semi-conducteurs au Nouveau-Mexique, au Texas et en Ohio élargissent la base de fabrication nationale et les besoins en matériaux associés. Cet écosystème géographiquement distribué favorise les fournisseurs capables d'apporter un soutien technique cohérent, une disponibilité fiable des matériaux et une assistance soutenue à la qualification des clients sur plusieurs sites de fabrication.
Paysage Concurrentiel
Concentration du Marché
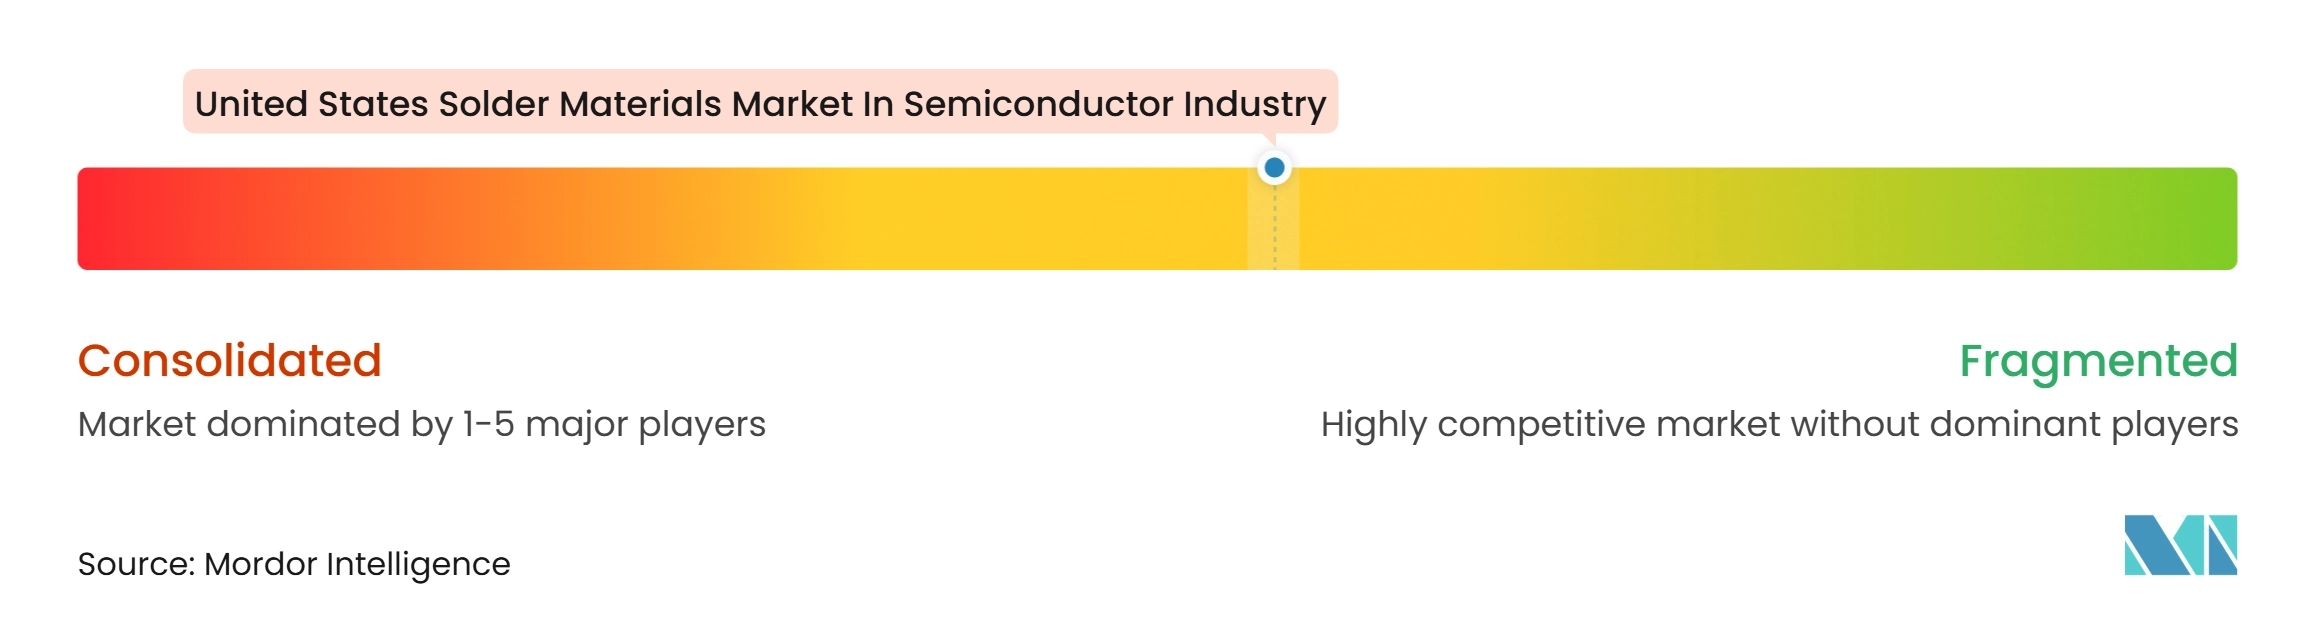
Le marché des matériaux de brasure aux États-Unis présente une concentration modérée au niveau des alliages haut de gamme. Indium Corporation, MacDermid Alpha Electronics Solutions et Henkel détiennent des positions établies grâce à des formulations propriétaires et des relations de qualification à long terme avec les fabricants de dispositifs intégrés et les prestataires d'assemblage et de test de semi-conducteurs externalisés. La concurrence se concentre sur les produits allant au-delà du SAC305 standard, notamment les solutions sans bismuth contenant de l'indium, le frittage de cuivre et le frittage d'argent. En février 2025, MacDermid Alpha, Heraeus Electronics et Henkel ont annoncé la conclusion de procédures de brevet allemandes contre Senju concernant la technologie d'alliage Innolot. Le résultat a mis en évidence l'importance de la propriété intellectuelle sur les marchés d'alliages avancés sans plomb. Les facteurs de conformité liés à la RoHS et les attentes environnementales au niveau des États façonnent également les critères d'achat.
Henkel cherche à se positionner dans l'emballage de semi-conducteurs haute puissance à travers des matériaux de frittage de cuivre, qui ciblent les besoins de gestion thermique dans les applications en carbure de silicium. La société a déclaré que son matériau peut offrir une conductivité thermique supérieure à 300 W/m·K dans des conditions de 200-250 °C et 10-15 MPa. Indium Corporation s'est concentrée sur le développement de matériaux à basse température sans bismuth pour les boîtiers hétérogènes complexes. Sa présentation de septembre 2026 a décrit une brasure DFLT avec une résistance aux chocs de chute supérieure aux alternatives bismuth-étain-argent et des performances comparables au SAC305 à des températures de refusion maximales plus basses. MacDermid Alpha a poursuivi la fiabilité des modules de puissance à travers la technologie BondPad pour la fixation côté supérieur en carbure de silicium. Ces exemples montrent que les fournisseurs se font concurrence en répondant à des défis spécifiques de boîtier et de fiabilité.
Une opportunité supplémentaire réside dans la production nationale de poudres à braser ultrafines de Type 7 et Type 8 avec des diamètres de particules de 2 à 11 µm. La Feuille de Route Matériel et Infrastructure de l'IEEE identifie les problèmes de chaîne d'approvisionnement comme une partie significative du paysage de l'électronique avancée. Les fournisseurs plus petits tels que AIM Solder et FCT Assembly servent des besoins d'assemblage plus larges, tandis que les spécialistes japonais maintiennent des relations nord-américaines à travers des produits qualifiés et des réseaux de distribution. La plateforme NFTLP de Senju cible l'assemblage de puces de semi-conducteurs de puissance sans plomb, et KOKI a élargi les options de pâte à faible teneur en argent pour gérer la pression sur les coûts des matériaux. L'accès au marché dépend des performances des produits, du soutien aux procédés et de la capacité à mener à bien de longs cycles de validation client.
Leaders du Marché des Matériaux de Brasure aux États-Unis dans l'Industrie des Semi-conducteurs
-
Indium Corporation
-
MacDermid Alpha Electronics Solutions
-
Kester, LLC
-
Henkel AG & Co. KGaA
-
Senju Metal Industry Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Matériaux de Brasure aux États-Unis dans l'Industrie des Semi-conducteurs Entreprises couvertes dans ce rapport
- Indium Corporation
- MacDermid Alpha Electronics Solutions
- Kester, LLC
- Henkel AG & Co. KGaA
- Senju Metal Industry Co., Ltd.
- AIM Solder
- Nihon Superior Co., Ltd.
- Heraeus Electronics
- KOKI Company Ltd.
- Qualitek International, Inc.
- SHENMAO Technology Inc.
- FCT Assembly, LLC
- Tamura Corporation
- Balver Zinn GmbH
- Stannol GmbH & Co. KG
- MG Chemicals Ltd.
- FlipChip International, LLC
- Micross Components, Inc.
- PacTech USA, Inc.
- QP Technologies, Inc.
Développements industriels récents dans Marché des Matériaux de Brasure aux États-Unis dans l'Industrie des Semi-conducteurs
- Novembre 2026 : MacDermid Alpha Electronics Solutions a dévoilé la technologie BondPad à electronica 2026 à Munich, une solution de feuille de cuivre laminée par film Argomax pour la fixation côté supérieur des modules de puissance SiC, atteignant plus de 75 000 cycles de test de cyclage de puissance contre 2 500 cycles pour une référence conventionnelle à fil de liaison en aluminium, représentant une durée de vie 30 fois plus longue dans des conditions équivalentes et faisant progresser significativement la fiabilité de la fixation côté supérieur pour les modules SiC haute puissance.
- Octobre 2026 : Henkel Adhesive Technologies a lancé Loctite ABLESTIK CDF 900, une série de films conducteurs d'assemblage de puces de nouvelle génération avec une conductivité thermique dépassant 8 W/m·K, ciblant l'emballage des semi-conducteurs pour l'intelligence artificielle, les télécommunications de nouvelle génération et l'informatique haute performance, étendant la capacité de film conducteur d'assemblage de puces de Henkel à l'emballage de grandes puces incluant les processeurs d'intelligence artificielle.
- Septembre 2026 : Indium Corporation a présenté sa brasure à basse température DFLT sans bismuth contenant de l'indium au Symposium IMAPS 2026 à Boston, démontrant une résistance aux chocs de chute dépassant les alliages BiSnAg de 2 ordres de grandeur et des performances comparables au SAC305 à des températures de refusion maximales aussi basses que 210 °C.
- Avril 2026 : Indium Corporation a présenté des recherches collaboratives INEMI à l'ICEP-HBS à Hiroshima montrant que les interconnexions de brasure SnBi réduisent le gauchissement de plus de 70 µm dans les interconnexions de boîtiers hétérogènes de premier niveau tout en égalant la résistance au vieillissement thermique et aux chocs, faisant progresser les critères de sélection des matériaux pour les boîtiers complexes de nouvelle génération.
Périmètre du Rapport sur le Marché des Matériaux de Brasure aux États-Unis dans l'Industrie des Semi-conducteurs
Le Marché des Matériaux de Brasure aux États-Unis dans l'Industrie des Semi-conducteurs désigne le marché national des matériaux d'interconnexion à base de brasure utilisés dans l'emballage des semi-conducteurs, l'assemblage au niveau tranche, la liaison à puce retournée et l'emballage avancé de CI, incluant les billes de brasure, la pâte à braser, le fil à braser, les préformes de brasure, les flux et les alliages spécialisés servant les secteurs américains de l'emballage des semi-conducteurs, de l'aérospatiale et de la défense, de l'électronique automobile, des télécommunications et des dispositifs médicaux.
Le Rapport sur le Marché des Matériaux de Brasure aux États-Unis dans l'Industrie des Semi-conducteurs est Segmenté par Marché Applicable (CI Logiques, CI Mémoire, Semi-conducteurs Composés et Dispositifs de Puissance, CI Analogiques, Capteurs, MEMS et Dispositifs RF, et Dispositifs Optiques et Photoniques), Forme du Produit (Pâte à Braser, Billes et Sphères de Brasure, Préformes de Brasure, Fil à Braser, Flux de Brasure Autonomes, et Poudre à Braser Vendue Séparément), et Application et Étape de Processus (Formation de Bosses au Niveau Tranche, Interconnexion Puce sur Substrat à Puce Retournée Conventionnelle, Interconnexion Boîtier sur Carte avec Fixation de Billes BGA et CSP, Assemblage de Puce Côté Arrière, et Scellement de Boîtier et Fixation de Composants). Les Prévisions du Marché Sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| CI Logiques |
| CI Mémoire |
| Semi-conducteurs Composés et Dispositifs de Puissance |
| CI Analogiques |
| Capteurs, MEMS et Dispositifs RF |
| Dispositifs Optiques et Photoniques |
| Pâte à Braser |
| Billes et Sphères de Brasure |
| Préformes de Brasure |
| Fil à Braser |
| Flux de Brasure Autonomes |
| Poudre à Braser Vendue Séparément |
| Formation de Bosses au Niveau Tranche |
| Interconnexion Puce sur Substrat à Puce Retournée Conventionnelle |
| Interconnexion Boîtier sur Carte avec Fixation de Billes BGA et CSP |
| Assemblage de Puce Côté Arrière |
| Scellement de Boîtier et Fixation de Composants |
| Par Marché Applicable | CI Logiques |
| CI Mémoire | |
| Semi-conducteurs Composés et Dispositifs de Puissance | |
| CI Analogiques | |
| Capteurs, MEMS et Dispositifs RF | |
| Dispositifs Optiques et Photoniques | |
| Par Forme de Produit | Pâte à Braser |
| Billes et Sphères de Brasure | |
| Préformes de Brasure | |
| Fil à Braser | |
| Flux de Brasure Autonomes | |
| Poudre à Braser Vendue Séparément | |
| Par Application et Étape de Processus | Formation de Bosses au Niveau Tranche |
| Interconnexion Puce sur Substrat à Puce Retournée Conventionnelle | |
| Interconnexion Boîtier sur Carte avec Fixation de Billes BGA et CSP | |
| Assemblage de Puce Côté Arrière | |
| Scellement de Boîtier et Fixation de Composants |
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché des Matériaux de Brasure aux États-Unis dans l'Industrie des Semi-conducteurs ?
Il était évalué à 43,64 millions USD en 2026 et devrait atteindre 72,82 millions USD d'ici 2032, à un CAGR de 10,78 % durant la période 2027-2032.
Qu'est-ce qui stimule la demande de matériaux de brasure pour semi-conducteurs aux États-Unis ?
Les nouvelles capacités d'emballage avancé, les boîtiers pour l'intelligence artificielle et l'informatique haute performance, la conversion sans plomb et les exigences de l'électronique automobile augmentent la demande.
Quel marché applicable mène la demande de matériaux de brasure pour semi-conducteurs ?
Les CI logiques étaient en tête avec une part de 34,16 % en 2026 car les accélérateurs d'intelligence artificielle, les GPU et les CPU nécessitent des interconnexions denses à puce retournée et à micro-bosses.
Quelle forme de produit devrait se développer le plus rapidement jusqu'en 2032 ?
La pâte à braser devrait se développer à un CAGR de 11,34 % jusqu'en 2032 à mesure que l'impression à pas fin devient plus importante dans l'assemblage avancé.
Quelle application détient la plus grande part de la demande de matériaux de brasure pour semi-conducteurs ?
La formation de bosses au niveau tranche représentait une part de 39,14 % en 2026 car les étapes de micro-bossage et de bossage à piliers utilisent des matériaux à haute spécification.
Quels sont les principaux défis pour les fournisseurs de matériaux de brasure ?
La volatilité des prix de l'étain, de l'argent et du cuivre, les exigences de refusion sans plomb, les longs cycles de tests de fiabilité et la capacité nationale limitée en poudres ultrafines restent des défis clés. Ces facteurs peuvent augmenter les coûts des matériaux, réduire les fenêtres de traitement, retarder l'approbation des clients et accroître le besoin d'un soutien soutenu en ingénierie d'application.