
Tamanho e Participação do Mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 246.06 gigawatt |
| Volume do Mercado (2027) | 279.17 gigawatt |
| Volume do Mercado (2032) | 498.32 gigawatt |
| Taxa de crescimento (2027 - 2032) | 12.29 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos por Mordor Intelligence
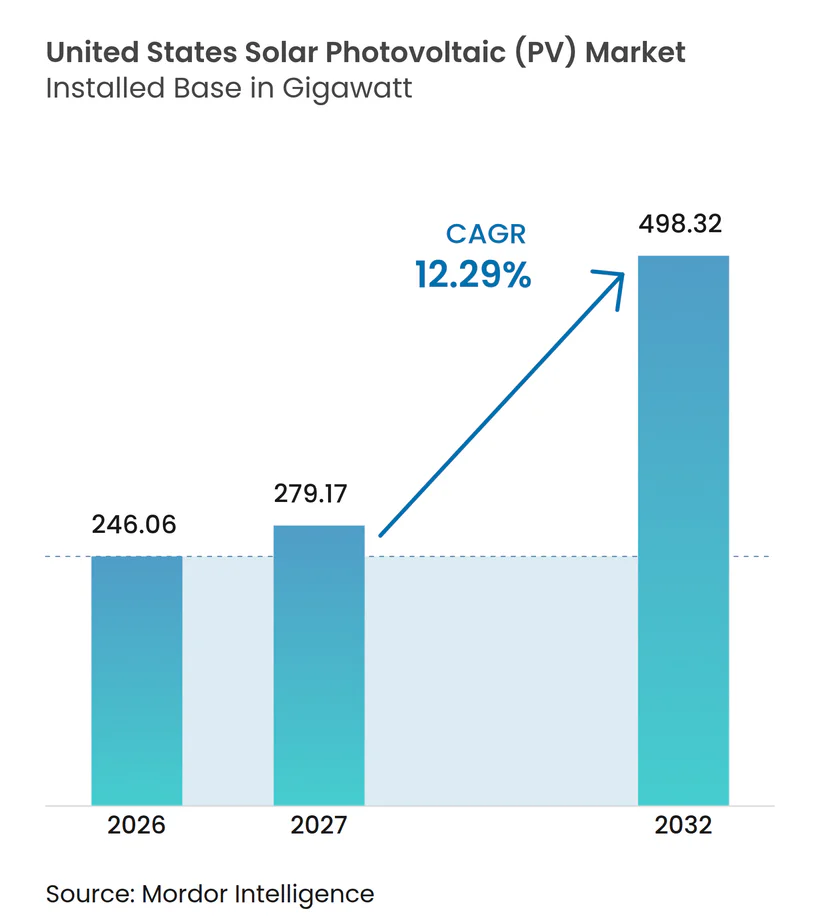
O tamanho do Mercado de Energia Solar Fotovoltaica dos Estados Unidos em termos de base instalada deve aumentar de 246,06 gigawatts em 2026 para 279,17 gigawatts em 2027 e atingir 498,32 gigawatts até 2032, crescendo a um CAGR de 12,29% no período de 2027 a 2032. O mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos é sustentado pela construção em escala de serviço público, com 43 GW instalados durante 2025 e a energia solar permanecendo a maior fonte de nova capacidade de geração pelo 5 ano consecutivo.[1] Os desenvolvedores estão se preparando para 43,4 GW de adições de energia solar em escala de serviço público em 2026, o que coloca os cronogramas de projetos e a prontidão de interconexão no centro das decisões de investimento.[2] A demanda corporativa por eletricidade está reforçando o papel dos grandes compradores no mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos, enquanto o armazenamento está melhorando o valor da geração entregue fora dos horários de pico do meio-dia.[3] A fabricação doméstica também está se tornando mais importante porque a disponibilidade de módulos, as estruturas de propriedade e a produção local afetam a elegibilidade dos projetos e as escolhas de aquisição. Os principais limites do mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos são os longos prazos de interconexão, o congestionamento da rede e um cronograma mais restrito de incentivos federais, que favorecem os desenvolvedores com projetos prontos e financiamento garantido.[4]
Principais Conclusões do Relatório
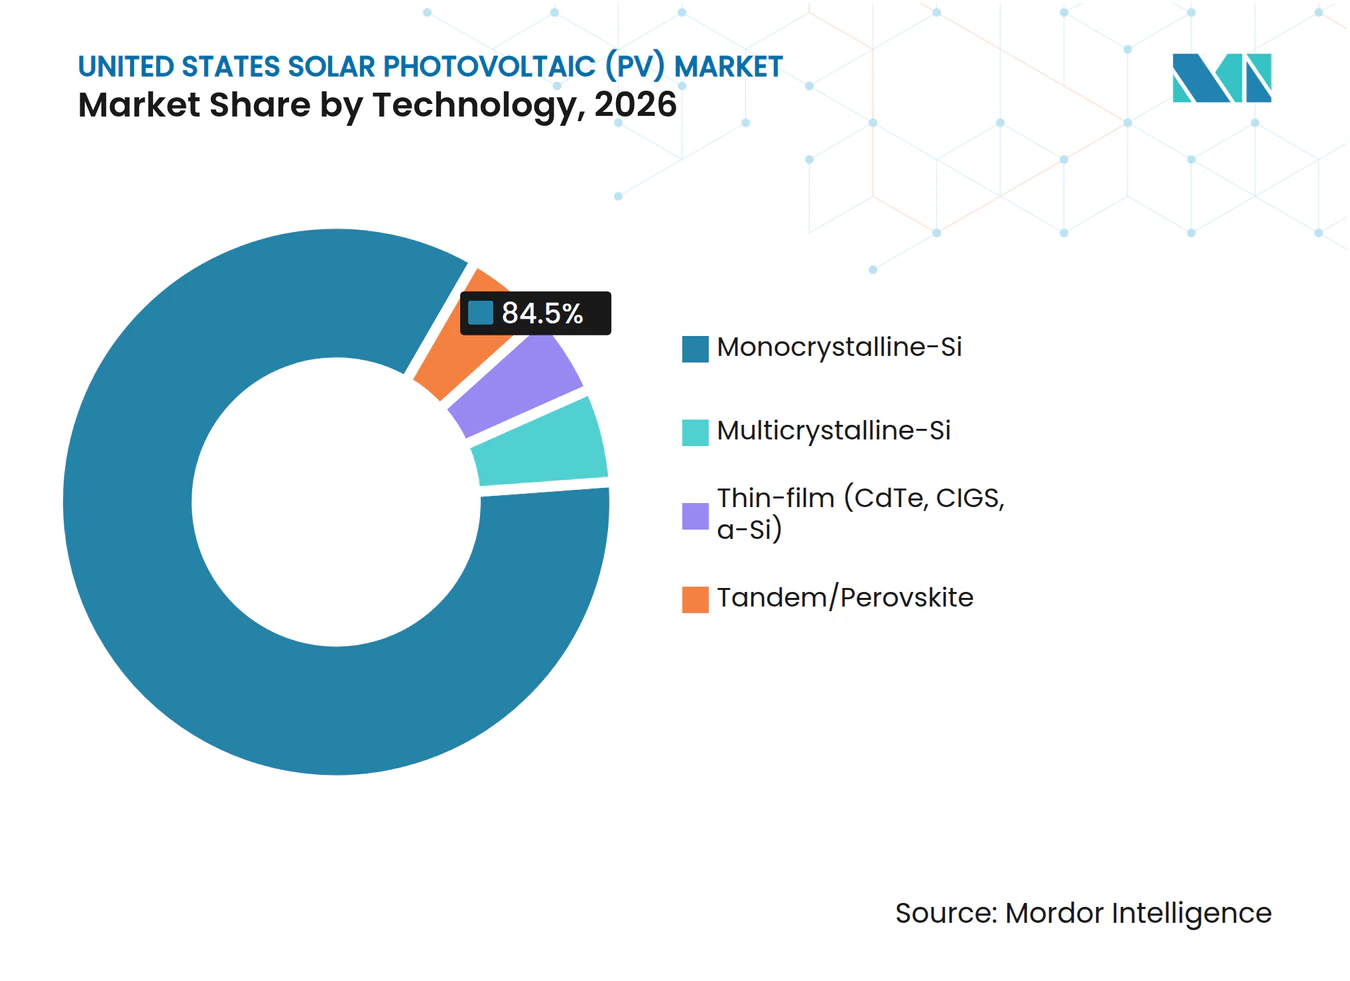
- Por tecnologia, o Monocristalino-Si detinha 84,5% da participação do mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos em 2026, enquanto o Tandem/Perovskita tem previsão de expansão a um CAGR de 32,6% até 2032.
- Por tipo de implantação, os sistemas montados no solo representaram 73,8% da participação do mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos em 2026, enquanto o FV flutuante tem projeção de crescimento a um CAGR de 22,3% até 2032.
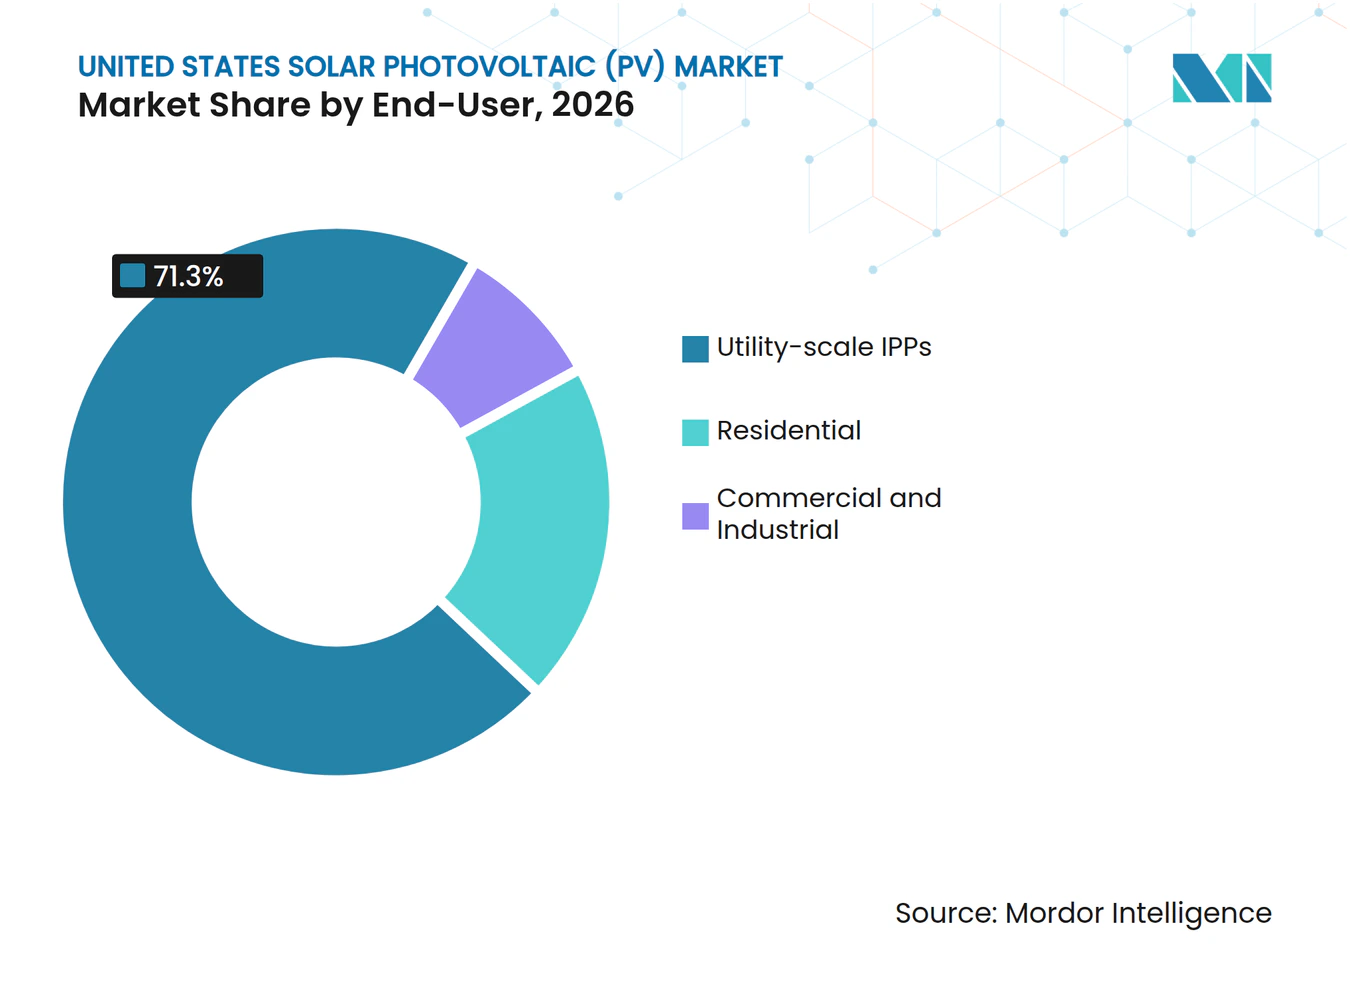
- Por usuário final, os Produtores Independentes de Energia (IPPs) em escala de serviço público representaram 71,3% do tamanho do mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos em 2026 e têm previsão de crescimento a um CAGR de 13,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos Fiscais Federais e Viabilidade Financeira de Projetos | +4.0% | Nacional, com ganhos mais expressivos no ERCOT e no MISO | Curto prazo (≤ 2 anos) |
| Aquisição Corporativa de Energia e Crescimento da Demanda de Data Centers | +2.5% | ERCOT, PJM e CAISO | Médio prazo (2 a 4 anos) |
| Solar Combinado com Armazenamento e Empilhamento de Valor na Borda da Rede | +2.0% | CAISO, ERCOT e SPP | Médio prazo (2 a 4 anos) |
| Fabricação Doméstica e Localização da Cadeia de Suprimentos | +1.5% | Nacional, especialmente no Sudeste e Sudoeste | Médio prazo (2 a 4 anos) |
| Inflação das Tarifas de Eletricidade no Varejo e Demanda por Resiliência | +0.8% | Nacional, especialmente Califórnia, Nova Jersey e Virgínia | Médio prazo (2 a 4 anos) |
| Agrivoltaica e Otimização do Uso do Solo | +0.5% | Cinturão agrícola do Meio-Oeste, Sudeste e Nevada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Fiscais Federais e Viabilidade Financeira de Projetos
Os incentivos federais continuam a moldar o sequenciamento de projetos no mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos. O cronograma revisado para as Seções 48E e 45Y vincula o acesso aos créditos a marcos de construção e entrada em operação, tornando a certeza do cronograma relevante para o financiamento de projetos. Os desenvolvedores com terreno, equipamentos, engenharia e trabalho de interconexão concluídos estão em melhor posição para atender aos requisitos aplicáveis. Esse ambiente traz credores, provedores de capital fiscal e empreiteiros de construção para as discussões de financiamento mais cedo. Também concentra capital em torno de projetos que podem demonstrar um caminho credível para a operação comercial. O crédito de fabricação da Seção 45X retido preserva um incentivo para a produção nos EUA, mesmo quando a elegibilidade em nível de projeto se torna mais restrita.
Aquisição Corporativa de Energia e Crescimento da Demanda de Data Centers
Os grandes compradores corporativos estão se tornando uma fonte mais visível de demanda contratada para o mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos. A Clearway Energy Group assinou acordos com o Google totalizando quase 1,2 GW no Missouri, Texas e Virgínia Ocidental. Esses acordos mostram por que os desenvolvedores com grandes portfólios e capacidades de entrega estabelecidas podem garantir contratos de longo prazo. A demanda de data centers é particularmente relevante no Conselho de Confiabilidade Elétrica do Texas (ERCOT), na Interconexão PJM (PJM) e no Operador Independente do Sistema da Califórnia (CAISO), porque as novas cargas requerem fornecimento de energia confiável. Contratos maiores podem apoiar o financiamento de projetos que, de outra forma, enfrentariam exposição a preços de mercado. A concentração resultante da demanda aumenta o valor de relacionamentos sólidos com clientes e da execução pontual de projetos.
Solar Combinado com Armazenamento e Empilhamento de Valor na Borda da Rede
As baterias co-localizadas ampliam as opções de receita disponíveis para projetos no mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos. Uma análise de 280 projetos operacionais de solar combinado com armazenamento constatou que as baterias poderiam elevar o valor nacional ponderado pela geração da energia solar de 29 dólares por MWh para 75 dólares por MWh em 2024. A melhoria veio principalmente do valor de capacidade, seguido por serviços ancilares e deslocamento de energia. Um ponto de interconexão compartilhado também pode reduzir a complexidade do desenvolvimento quando o acesso à rede é escasso. O projeto Tehuacana Creek 1, de 837 MW no Texas, combina capacidade solar com 418 MW de armazenamento, demonstrando a escala em que esse design está sendo utilizado. O armazenamento, portanto, ajuda os desenvolvedores a responder às condições de corte de geração e demanda noturna que os sistemas isolados não conseguem atender com a mesma eficácia.
Fabricação Doméstica e Localização da Cadeia de Suprimentos
A produção doméstica está transformando a aquisição de equipamentos no mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos. O investimento anunciado na fabricação solar nos EUA atingiu 45,8 bilhões de USD após a Lei de Redução da Inflação, enquanto a capacidade de módulos em operação superou 65,5 GW em meados de 2025. A Corning entrou na produção de wafers no terceiro trimestre de 2025, completando uma cadeia de suprimentos solar doméstica que incluía wafers, células e módulos. A produção local pode reduzir a incerteza de aquisição para desenvolvedores que buscam benefícios de conteúdo doméstico. Também torna os padrões de propriedade, fornecimento e conformidade mais relevantes na seleção de fornecedores. A expansão da fabricação na Geórgia, Carolina do Sul e outros estados do sul vincula o investimento industrial à atividade de desenvolvimento de projetos nas proximidades.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos na Fila de Interconexão e Custos de Atualização | -3.50% | Nacional (especialmente PJM, MISO e o Oeste não pertencente a ISO) | Médio prazo (2 a 4 anos) |
| Eliminação Gradual de Créditos Fiscais Federais e Incerteza de Política | -2.50% | Nacional (maior efeito sobre energia solar comunitária e residencial) | Curto prazo (≤ 2 anos) |
| Ações Comerciais e Volatilidade dos Custos de Componentes Importados | -2.00% | Nacional (concentrado entre compradores de módulos de silício cristalino) | Médio prazo (2 a 4 anos) |
| Congestionamento de Transmissão, Corte de Geração e Preços Negativos | -1.50% | CAISO, ERCOT no Oeste do Texas e o Oeste não pertencente a ISO | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos na Fila de Interconexão e Custos de Atualização
A interconexão continua sendo a restrição mais persistente no mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos. A Comissão Federal de Regulação de Energia (FERC) registrou 2.130 GW de capacidade ativa em fila no final de 2025, e projetos de energia solar, armazenamento e híbridos representaram 74% do total. O Laboratório Nacional Lawrence Berkeley constatou que o tempo médio entre a solicitação e um acordo de interconexão superou 3 anos, enquanto a operação comercial poderia levar mais de 5 anos nas regiões com dados disponíveis. Longos períodos de análise podem colocar em risco a elegibilidade para incentivos e os cronogramas de entrega de equipamentos. Também podem expor os desenvolvedores a requisitos incertos de atualização de rede. As reformas na fila podem melhorar o processamento futuro, mas os projetos ativos ainda requerem soluções de transmissão e alocação de custos mais clara.
Eliminação Gradual de Créditos Fiscais Federais e Incerteza de Política
O cronograma de eliminação gradual mais acelerado torna o timing das políticas um risco direto para os projetos no mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos. Os projetos que não cumprirem os prazos relevantes de construção ou operação podem perder o acesso às Seções 48E e 45Y. Isso aumenta a pressão sobre os patrocinadores de projetos para finalizar rapidamente os planos de financiamento, aquisição e construção. O fim do crédito da Seção 25D após 2025 também altera a economia dos sistemas de telhado de uso próprio. A propriedade por terceiros pode reduzir parcialmente o custo inicial para os clientes que continuam a considerar a energia solar distribuída. Os projetos comunitários e comerciais de menor porte podem enfrentar maiores dificuldades porque frequentemente têm menos flexibilidade de financiamento do que os grandes portfólios em escala de serviço público.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: O Monocristalino-Si Mantém Escala Enquanto as Células Tandem Avançam
O Monocristalino-Si detinha 84,5% da participação do mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos em 2026. Sua posição se baseia em processos de fabricação estabelecidos, alta eficiência de conversão e ampla aceitação entre os compradores em escala de serviço público. As atualizações de células de Contato Passivado por Óxido de Túnel (TOPCon) continuam a melhorar o desempenho dos módulos de silício cristalino. O Multicristalino-Si está perdendo relevância em grandes projetos porque seu teto de eficiência limita a densidade de potência. Isso importa onde o terreno, a capacidade de rastreadores e os direitos de interconexão devem produzir a maior produção possível. O setor de Energia Solar Fotovoltaica (FV) dos Estados Unidos, portanto, continua a depender da tecnologia monocristalina para a maioria das adições de capacidade.
O Tandem/Perovskita tem previsão de crescimento a um CAGR de 32,6% até 2032. As células tandem de perovskita/silício atingiram eficiência de conversão certificada de 35,0% até 2026, superando o limite de junção única de silício cristalino. A atividade comercial em 2025 incluiu vendas de módulos tandem e anúncios de instalações em escala de gigawatt. A Trinasolar reportou um recorde certificado de 32,6% para uma célula tandem industrial de corte médio de 210 mm e um recorde de saída de módulo de 865 W. Esses resultados sugerem que as tecnologias de maior eficiência estão se aproximando de formatos relevantes para a produção. O filme fino também tem um papel estratégico porque os módulos de telureto de cádmio da First Solar são produzidos domesticamente e não dependem de silício cristalino.



Por Tipo de Implantação: Sistemas Montados no Solo Lideram Enquanto o FV Flutuante Amplia as Opções de Localização
Os sistemas montados no solo representaram 73,8% do tamanho do mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos em 2026. Os grandes locais se beneficiam de custos estruturais mais baixos do que os telhados e podem usar rastreadores para aumentar a produção. Sua escala também suporta construção centralizada, operações e planejamento de interconexão. Os sistemas de telhado e integrados a edificações atendem a diferentes necessidades dos clientes e enfrentam diferentes estruturas de compensação. As mudanças da medição líquida a preço de varejo integral para a compensação pelo custo evitado afetam a economia dos projetos para alguns novos clientes. O pareamento com armazenamento está se tornando mais relevante à medida que os proprietários de sistemas buscam resiliência e maior autoconsumo.
O FV flutuante tem projeção de crescimento a um CAGR de 22,3% até 2032. O Laboratório Nacional de Energia Renovável (NREL) estima que os reservatórios controlados pelo governo federal poderiam tecnicamente abrigar de 861 GW a 1.042 GW de capacidade flutuante. A Diamond Infrastructure e a Third Pillar Solar concordaram em desenvolver até 500 MW em reservatórios do Texas. A proposta do Texas inclui um potencial de investimento acima de 700 milhões de USD e economias projetadas de evaporação de 15%. Esses projetos mostram como a infraestrutura hídrica pode criar uma nova opção de localização para ativos solares. As considerações sobre gestão de água e uso do solo podem, portanto, apoiar a implantação onde os locais convencionais são limitados.
Por Usuário Final: Produtores Independentes de Energia (IPPs) em Escala de Serviço Público
Os IPPs em escala de serviço público detinham 71,3% do tamanho do mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos em 2026 e têm previsão de expansão a um CAGR de 13,7% até 2032. Sua escala se alinha com grandes contratos corporativos que frequentemente requerem centenas de megawatts. Os IPPs podem combinar equipes de desenvolvimento, capacidade de financiamento e experiência operacional em vários estados. Isso suporta portfólios de projetos maiores e ajuda a distribuir os riscos de licenciamento e interconexão. Também dá aos desenvolvedores estabelecidos uma vantagem quando os cronogramas são comprimidos por prazos de política. O setor de Energia Solar Fotovoltaica (FV) dos Estados Unidos, consequentemente, continua sendo liderado por empresas que podem financiar e entregar capacidade em escala de serviço público.
O capital institucional continua sendo importante no segmento de IPPs. A AES garantiu uma linha de crédito rotativo de 700 milhões de USD para 2 GW de capacidade de energia limpa em 9 estados. Esse modelo de financiamento mostra a vantagem detida pelos patrocinadores que podem suportar portfólios maiores. Os usuários comerciais e industriais enfrentam preços mais altos nos Contratos de Compra de Energia (PPAs) e devem avaliar a geração no local em relação aos custos da rede. Os clientes residenciais estão se adaptando ao fim da Seção 25D por meio de propriedade por terceiros e ofertas baseadas em armazenamento. Esses modelos podem preservar o acesso à energia solar sem exigir que o cliente faça o investimento inicial integral.

Análise Geográfica
O Texas representou 40% das adições planejadas em escala de serviço público para 2026 e instalou 11 GW durante 2025. Essa participação torna o Texas o principal local de crescimento dentro do mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos. O ERCOT oferece amplos recursos solares, grandes locais, demanda industrial e crescente carga de data centers. O estado também suporta grandes projetos de solar combinado com armazenamento que podem responder às mudanças nas condições da rede. Sua alta capacidade planejada reforça a importância dos desenvolvedores em escala de serviço público com pipelines de projetos maduros.
O Sudoeste continua sendo importante, com o Arizona e a Califórnia representando cada um 6% das adições planejadas para 2026. A Califórnia tem fortes recursos solares, mas preços negativos ocorreram em 28,26% dos intervalos de 5 minutos durante abril de 2026. Isso se comparou a uma média anual de 8,4% em 2025 e refletiu o excesso de oferta no meio-dia e a limitada transmissão para o norte. O Operador Independente do Sistema da Califórnia (CAISO) aprovou 6,7 bilhões de USD em projetos de transmissão em 2026 para resolver o congestionamento e o crescimento da demanda. O Arizona, a Califórnia e Nevada continuam relevantes porque a alta irradiância ainda pode suportar uma forte economia de projetos quando o acesso à rede está disponível.
O Sudeste está ganhando relevância tanto como área de fabricação quanto de implantação no mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos. O campus da Hanwha Qcells na Geórgia pode produzir até 8,4 GW de módulos por ano e está avançando na integração completa de lingotes, wafers e células até o final de 2026. A First Solar planeja iniciar a produção em sua instalação de 3,7 GW em Gaffney, Carolina do Sul, durante o segundo semestre de 2026. O Meio-Oeste registrou o crescimento de instalações ano a ano mais rápido em 2025, com Indiana aumentando as instalações de 1,6 GW para quase 3 GW e Illinois, Ohio e Michigan estabelecendo recordes. No Médio Atlântico, os atrasos na fila continuam sendo um grande problema de viabilidade financeira, enquanto o Conjunto de Energia do Sudoeste (SPP) aumentou as assinaturas de acordos e introduziu um mecanismo de solicitação provisório.
Cenário Competitivo
Concentração do Mercado
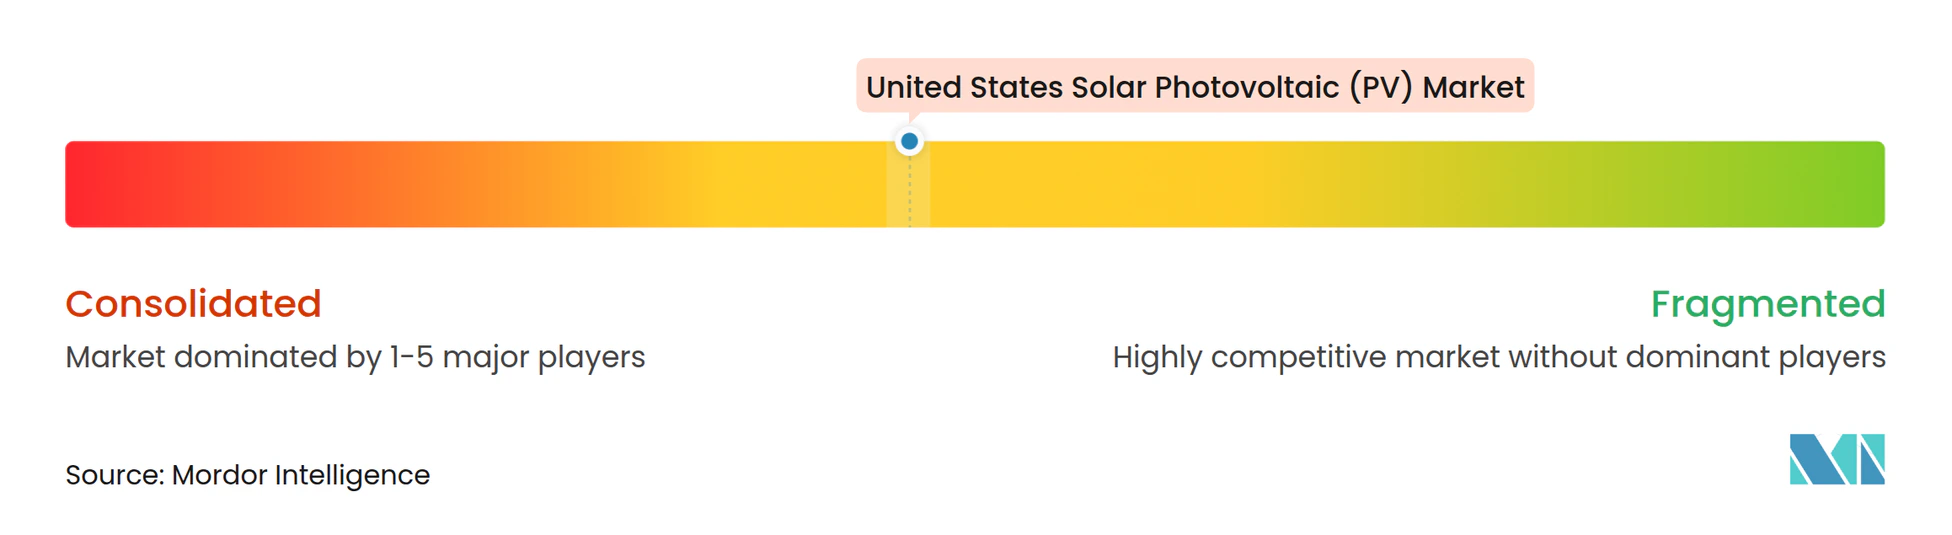
O mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos é moderadamente concentrado em fabricação, desenvolvimento e vendas residenciais. A produção de módulos é moderadamente fragmentada, enquanto o desenvolvimento em escala de serviço público é mais concentrado em torno de empresas com capacidade de financiamento e portfólios contratados. O fornecimento doméstico e a conformidade de propriedade tornaram-se diferenciadores importantes para os fornecedores de módulos. A First Solar tem uma posição distinta porque sua tecnologia de telureto de cádmio suporta uma oferta de fabricação doméstica diferenciada. A empresa selecionou a Carolina do Sul para uma instalação de 3,7 GW, com previsão de início das operações comerciais no segundo semestre de 2026. Esses fatores lhe conferem visibilidade em um ambiente de aquisição que atribui maior peso à capacidade doméstica.
A Hanwha Qcells está avançando na integração vertical em seu campus em Cartersville, Geórgia, o que fortalece sua posição de fabricação doméstica. A Canadian Solar formou a CS PowerTech sob 75,1% de propriedade norte-americana e planeja expandir sua instalação em Mesquite, Texas, para 10 GW de capacidade nominal até o segundo semestre de 2026. A Nextracker foi além do fornecimento de rastreadores em direção à conversão de energia, sistemas elétricos, operações robóticas e monitoramento digital. Essa mudança reflete um esforço mais amplo para capturar mais valor ao longo da vida operacional de um projeto. No nível de desenvolvimento, a NextEra Energy, AES, Invenergy, EDF Renewables NA e Brookfield Renewable se beneficiam de escala, relacionamentos de financiamento e contrapartes estabelecidas de contratos de compra de energia. A energia solar comunitária e a agrivoltaica continuam sendo áreas onde as barreiras de interconexão e as capacidades fragmentadas limitam a participação em escala.
A concorrência residencial é cada vez mais moldada por produtos integrados de energia solar e armazenamento. A Tesla detinha 33,4% do mercado de inversores residenciais dos EUA no quarto trimestre de 2025, superando a Enphase e a SolarEdge à medida que os sistemas integrados ganharam importância. A Enphase perdeu 13 pontos percentuais de participação durante 2025. O relacionamento plurianual da Sunrun com a NRG Energy tem como objetivo agregar baterias residenciais em capacidade despachável do ERCOT. Essa abordagem oferece aos provedores residenciais uma rota para receitas de serviços de rede, além das vendas de sistemas. A concorrência nesse nível está, portanto, migrando do desempenho de equipamentos isolados para a integração de armazenamento, financiamento ao cliente e operação de frota.
Líderes do Setor de Energia Solar Fotovoltaica (FV) dos Estados Unidos
-
First Solar, Inc.
-
Hanwha Q CELLS USA Corp.
-
Canadian Solar Inc.
-
JinkoSolar Holding Co., Ltd.
-
Trina Solar Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Dezembro de 2025: A Canadian Solar formou a CS PowerTech como uma plataforma de fabricação nos EUA sob 75,1% de propriedade norte-americana. Sua fábrica em Mesquite, Texas, atingiu uma taxa de produção anual acima de 5 GW, e a empresa planeja expandir a instalação para 10 GW até o segundo semestre de 2026.
- Novembro de 2025: A First Solar anunciou uma nova instalação de fabricação de 330 milhões de USD e 3,7 GW em Gaffney, Carolina do Sul. A empresa espera que a planta inicie as operações comerciais no segundo semestre de 2026 e eleve sua capacidade nominal anual em conformidade com os EUA para 17,7 GW.
- Agosto de 2025: A Diamond Infrastructure Solutions e a Third Pillar Solar concordaram em desenvolver até 500 MW de projetos de energia solar flutuante em reservatórios do Texas, com um potencial de investimento acima de 700 milhões de USD.
- Abril de 2025: A AES Corporation garantiu uma linha de crédito rotativo de 700 milhões de USD para financiar 2 GW de projetos de energia solar e armazenamento em baterias em 9 estados dos EUA.
Escopo do Relatório do Mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos
A tecnologia de Energia Solar Fotovoltaica (FV) é um método não mecânico que converte a luz solar diretamente em eletricidade de corrente contínua (CC) usando materiais semicondutores como o silício por meio do efeito fotovoltaico.
O mercado de energia solar fotovoltaica (FV) dos Estados Unidos é segmentado por tecnologia, tipo de implantação e usuário final. Por tecnologia, o mercado é segmentado em silício monocristalino, silício multicristalino, tecnologias de filme fino, incluindo telureto de cádmio (CdTe), disseleneto de cobre índio gálio (CIGS) e silício amorfo (a-Si), e tecnologias tandem/perovskita. Por tipo de implantação, o mercado é segmentado em sistemas montados no solo, fotovoltaicos de telhado e integrados a edificações (BIPV) e sistemas de FV flutuante. Por usuário final, o mercado é segmentado em residencial, comercial, industrial e produtores independentes de energia (IPPs) em escala de serviço público. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos com base na capacidade instalada (GW).
| Monocristalino-Si |
| Multicristalino-Si |
| Filme Fino (CdTe, CIGS, a-Si) |
| Tandem/Perovskita |
| Montado no Solo |
| Telhado/Integrado a Edificações (BIPV) |
| FV Flutuante |
| Residencial |
| Comercial e Industrial |
| IPPs em Escala de Serviço Público |
| Por Tecnologia | Monocristalino-Si |
| Multicristalino-Si | |
| Filme Fino (CdTe, CIGS, a-Si) | |
| Tandem/Perovskita | |
| Por Tipo de Implantação | Montado no Solo |
| Telhado/Integrado a Edificações (BIPV) | |
| FV Flutuante | |
| Por Usuário Final | Residencial |
| Comercial e Industrial | |
| IPPs em Escala de Serviço Público |
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de Energia Solar Fotovoltaica (FV) dos Estados Unidos até 2032?
A capacidade tem projeção de atingir 498,32 GW até 2032, a partir de 279,17 GW em 2027, a um CAGR de 12,29%.
Qual tecnologia lidera a implantação de energia solar nos EUA?
O Monocristalino-Si lidera com 84,5% de participação em 2026, apoiado por cadeias de suprimentos estabelecidas e melhorias de eficiência.
Por que os projetos de solar combinado com armazenamento estão se expandindo?
As baterias podem aumentar o valor ponderado pela geração da energia solar ao deslocar a produção e fornecer capacidade e serviços ancilares.
Qual tipo de implantação está crescendo mais rapidamente?
O FV flutuante tem previsão de crescimento a um CAGR de 22,3% até 2032, apoiado por oportunidades de localização em reservatórios e lagoas de águas pluviais.
Qual é a maior restrição para novos projetos solares?
Os atrasos de interconexão são um limite importante, com prazos medianos acima de 3 anos para um acordo e mais de 5 anos para a operação em algumas regiões.
Por que os grandes compradores corporativos são importantes para o desenvolvimento solar?
Os grandes contratos de compra de energia, como o portfólio Google de quase 1,2 GW da Clearway, ajudam a fornecer demanda contratada para projetos em escala de serviço público.