
Marktgröße und Marktanteil für Solarenergie (Photovoltaik) in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 246.06 Gigawatt |
| Marktvolumen (2027) | 279.17 Gigawatt |
| Marktvolumen (2032) | 498.32 Gigawatt |
| Wachstumsrate (2027 - 2032) | 12.29 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Solarenergie (Photovoltaik) in den Vereinigten Staaten von Mordor Intelligence
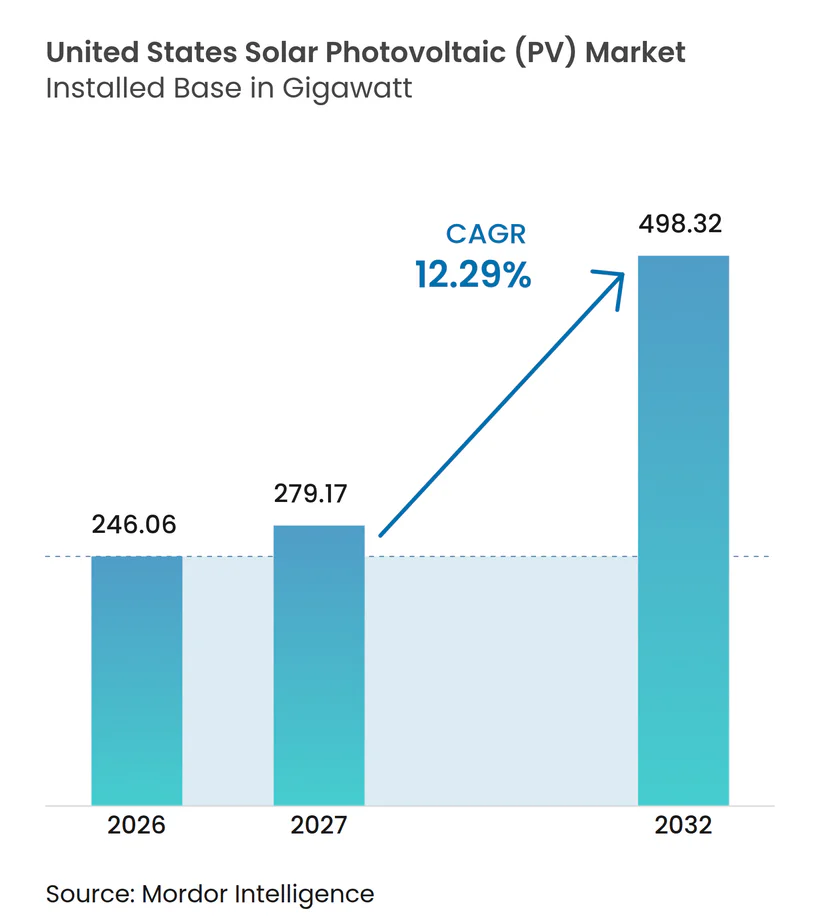
Die Marktgröße des Marktes für Solarenergie (Photovoltaik) in den Vereinigten Staaten gemessen an der installierten Basis wird voraussichtlich von 246,06 Gigawatt im Jahr 2026 auf 279,17 Gigawatt im Jahr 2027 steigen und bis 2032 498,32 Gigawatt erreichen, mit einem CAGR von 12,29 % über den Zeitraum 2027–2032. Der Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten wird durch den Bau von Versorgungsanlagen gestützt, wobei im Jahr 2025 43 GW installiert wurden und Solarenergie zum fünften Mal in Folge die größte Quelle neuer Erzeugungskapazität war.[1] Projektentwickler bereiten sich auf 43,4 GW an Freiflächensolar-Ergänzungen im Jahr 2026 vor, was Projektzeitpläne und die Bereitschaft zur Netzanbindung in den Mittelpunkt von Investitionsentscheidungen rückt.[2] Die Stromnachfrage von Unternehmen stärkt die Rolle großer Abnehmer im Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten, während Speicherlösungen den Wert der außerhalb der Mittagsstunden gelieferten Erzeugung verbessern.[3] Die heimische Fertigung gewinnt ebenfalls an Bedeutung, da Modulverfügbarkeit, Eigentumsstrukturen und lokale Produktion die Projektförderfähigkeit und Beschaffungsentscheidungen beeinflussen. Die wesentlichen Einschränkungen des Marktes für Solarenergie (Photovoltaik) in den Vereinigten Staaten sind lange Netzanbindungszeiträume, Netzüberlastung und ein engerer Zeitplan für Bundesanreize, was Projektentwickler mit fertigen Projekten und gesicherter Finanzierung begünstigt.[4]
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielt Monokristallines Si im Jahr 2026 einen Marktanteil von 84,5 % am Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten, während Tandem/Perowskit bis 2032 voraussichtlich mit einem CAGR von 32,6 % wachsen wird.
- Nach Installationstyp entfielen im Jahr 2026 73,8 % des Marktanteils am Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten auf Freiflächenanlagen, während schwimmende PV bis 2032 voraussichtlich mit einem CAGR von 22,3 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2026 71,3 % der Marktgröße des Marktes für Solarenergie (Photovoltaik) in den Vereinigten Staaten auf versorgungsmaßstäbliche unabhängige Stromerzeuger und es wird prognostiziert, dass diese bis 2032 mit einem CAGR von 13,7 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steuerliche Bundesanreize und Finanzierbarkeit von Projekten | +4.0% | National, mit stärkeren Zuwächsen in ERCOT und MISO | Kurzfristig (≤ 2 Jahre) |
| Unternehmensstromversorgung und Wachstum der Rechenzentrumsauslastung | +2.5% | ERCOT, PJM und CAISO | Mittelfristig (2–4 Jahre) |
| Solar-plus-Speicher und Wertschöpfung am Netzrand | +2.0% | CAISO, ERCOT und SPP | Mittelfristig (2–4 Jahre) |
| Heimische Fertigung und Lokalisierung der Lieferkette | +1.5% | National, insbesondere Südosten und Südwesten | Mittelfristig (2–4 Jahre) |
| Inflation der Einzelhandelsstrompreise und Nachfrage nach Versorgungssicherheit | +0.8% | National, insbesondere Kalifornien, New Jersey und Virginia | Mittelfristig (2–4 Jahre) |
| Agrivoltaik und Optimierung der Flächennutzung | +0.5% | Ackerlandgürtel im Mittleren Westen, Südosten und Nevada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steuerliche Bundesanreize und Finanzierbarkeit von Projekten
Bundesanreize prägen weiterhin die Projektabfolge im Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten. Der überarbeitete Zeitplan für die Abschnitte 48E und 45Y verknüpft den Zugang zu Steuergutschriften mit Bau- und Inbetriebnahmemeilensteinen, wodurch die Terminsicherheit für die Projektfinanzierung wesentlich wird. Projektentwickler mit abgeschlossenen Grundstücks-, Ausrüstungs-, Planungs- und Netzanbindungsarbeiten sind besser positioniert, um die geltenden Anforderungen zu erfüllen. Dieses Umfeld bringt Kreditgeber, Steuerkapitalgeber und Bauunternehmer früher in Finanzierungsgespräche ein. Es konzentriert auch Kapital auf Projekte, die einen glaubwürdigen Weg zur Inbetriebnahme nachweisen können. Die beibehaltene Steuergutschrift nach Abschnitt 45X für die Fertigung erhält einen Anreiz für die US-amerikanische Produktion, auch wenn die Förderfähigkeit auf Projektebene stärker eingeschränkt wird.
Unternehmensstromversorgung und Wachstum der Rechenzentrumsauslastung
Große Unternehmensabnehmer werden zu einer sichtbareren Quelle vertraglich gesicherter Nachfrage für den Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten. Clearway Energy Group unterzeichnete Vereinbarungen mit Google über insgesamt fast 1,2 GW in Missouri, Texas und West Virginia. Diese Vereinbarungen zeigen, warum Projektentwickler mit großen Portfolios und etablierten Lieferkapazitäten langfristige Abnahmeverträge sichern können. Die Rechenzentrumsauslastung ist besonders relevant im Electric Reliability Council of Texas (ERCOT), PJM Interconnection (PJM) und dem California Independent System Operator (CAISO), da neue Lasten eine zuverlässige Energieversorgung erfordern. Größere Verträge können die Finanzierung von Projekten unterstützen, die andernfalls einem Marktpreisrisiko ausgesetzt wären. Die daraus resultierende Konzentration der Nachfrage erhöht den Wert starker Kundenbeziehungen und einer termingerechten Projektdurchführung.
Solar-plus-Speicher und Wertschöpfung am Netzrand
Gemeinsam installierte Batterien erweitern die Erlösoptionen für Projekte im Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten. Eine Analyse von 280 in Betrieb befindlichen Solar-plus-Speicher-Projekten ergab, dass Batterien den nationalen erzeugungsgewichteten Wert von Solarenergie von 29 USD pro MWh auf 75 USD pro MWh im Jahr 2024 steigern könnten. Die Verbesserung resultierte hauptsächlich aus dem Kapazitätswert, gefolgt von Hilfsdiensten und Energieverschiebung. Ein gemeinsamer Netzanschlusspunkt kann auch die Entwicklungskomplexität reduzieren, wenn der Netzzugang knapp ist. Das 837-MW-Projekt Tehuacana Creek 1 in Texas kombiniert Solarkapazität mit 418 MW Speicher und zeigt den Maßstab, in dem dieses Design eingesetzt wird. Speicher hilft Projektentwicklern daher, auf Abregelungs- und Abendnachfragebedingungen zu reagieren, die eigenständige Systeme nicht so effektiv bewältigen können.
Heimische Fertigung und Lokalisierung der Lieferkette
Die heimische Produktion verändert die Gerätebeschaffung im Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten. Die angekündigten Investitionen in die US-amerikanische Solarfertigung erreichten nach dem Inflation Reduction Act 45,8 Milliarden USD, während die Online-Modulkapazität bis Mitte 2025 65,5 GW überstieg. Corning trat im dritten Quartal 2025 in die Waferproduktion ein und vervollständigte damit eine heimische Solarlieferkette, die Wafer, Zellen und Module umfasste. Lokale Produktion kann die Beschaffungsunsicherheit für Projektentwickler verringern, die Vorteile aus inländischen Inhalten anstreben. Sie macht auch Eigentümerschaft, Beschaffung und Compliance-Standards bei der Lieferantenauswahl relevanter. Die Fertigungsexpansion in Georgia, South Carolina und anderen südlichen Bundesstaaten verbindet Industrieinvestitionen mit nahegelegenen Projektentwicklungsaktivitäten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen in der Netzanbindungsschlange und Ausbaukosten | -3.50% | National (insbesondere PJM, MISO und der Nicht-ISO-Westen) | Mittelfristig (2–4 Jahre) |
| Auslaufen der Bundessteuergutschriften und politische Unsicherheit | -2.50% | National (stärkere Auswirkung auf Gemeinschaftssolar und Wohnbereich) | Kurzfristig (≤ 2 Jahre) |
| Handelsmaßnahmen und Kostenschwankungen bei importierten Komponenten | -2.00% | National (konzentriert auf Käufer von kristallinen Siliziummodulen) | Mittelfristig (2–4 Jahre) |
| Netzüberlastung, Abregelung und negative Preise | -1.50% | CAISO, ERCOT in Westtexas und der Nicht-ISO-Westen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen in der Netzanbindungsschlange und Ausbaukosten
Die Netzanbindung bleibt die hartnäckigste Einschränkung im Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten. Die Bundesbehörde für Energieregulierung verzeichnete Ende 2025 eine aktive Warteschlangenkapazität von 2.130 GW, wobei Solar-, Speicher- und Hybridprojekte 74 % des Gesamtvolumens ausmachten. Das Lawrence Berkeley National Laboratory stellte fest, dass die mittlere Zeit von der Antragstellung bis zu einer Netzanbindungsvereinbarung 3 Jahre überstieg, während die kommerzielle Inbetriebnahme in Regionen mit verfügbaren Daten mehr als 5 Jahre dauern konnte. Lange Prüfzeiträume können die Förderfähigkeit für Anreize und Gerätlieferpläne gefährden. Sie können Projektentwickler auch ungewissen Netzausbauanforderungen aussetzen. Warteschlangenreformen können die künftige Bearbeitung verbessern, aber aktive Projekte benötigen weiterhin Übertragungslösungen und eine klarere Kostenzuweisung.
Auslaufen der Bundessteuergutschriften und politische Unsicherheit
Der schnellere Auslaufzeitplan macht das politische Timing zu einem direkten Projektrisiko für den Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten. Projekte, die die relevanten Bau- oder Inbetriebnahmefristen nicht einhalten, können den Zugang zu den Abschnitten 48E und 45Y verlieren. Dies erhöht den Druck auf Projektträger, Finanzierungs-, Beschaffungs- und Baupläne schnell abzuschließen. Das Ende der Steuergutschrift nach Abschnitt 25D nach 2025 verändert auch die Wirtschaftlichkeit für selbstgenutzte Dachanlagen. Drittanbieter-Eigentümerschaft kann die Vorabkosten für Kunden, die weiterhin verteilte Solarenergie in Betracht ziehen, teilweise reduzieren. Gemeinschafts- und kleinere Gewerbeprojekte können größere Schwierigkeiten haben, da sie oft weniger Finanzierungsflexibilität als große versorgungsmaßstäbliche Portfolios haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Monokristallines Si behält seinen Maßstab, während Tandemzellen Fortschritte machen
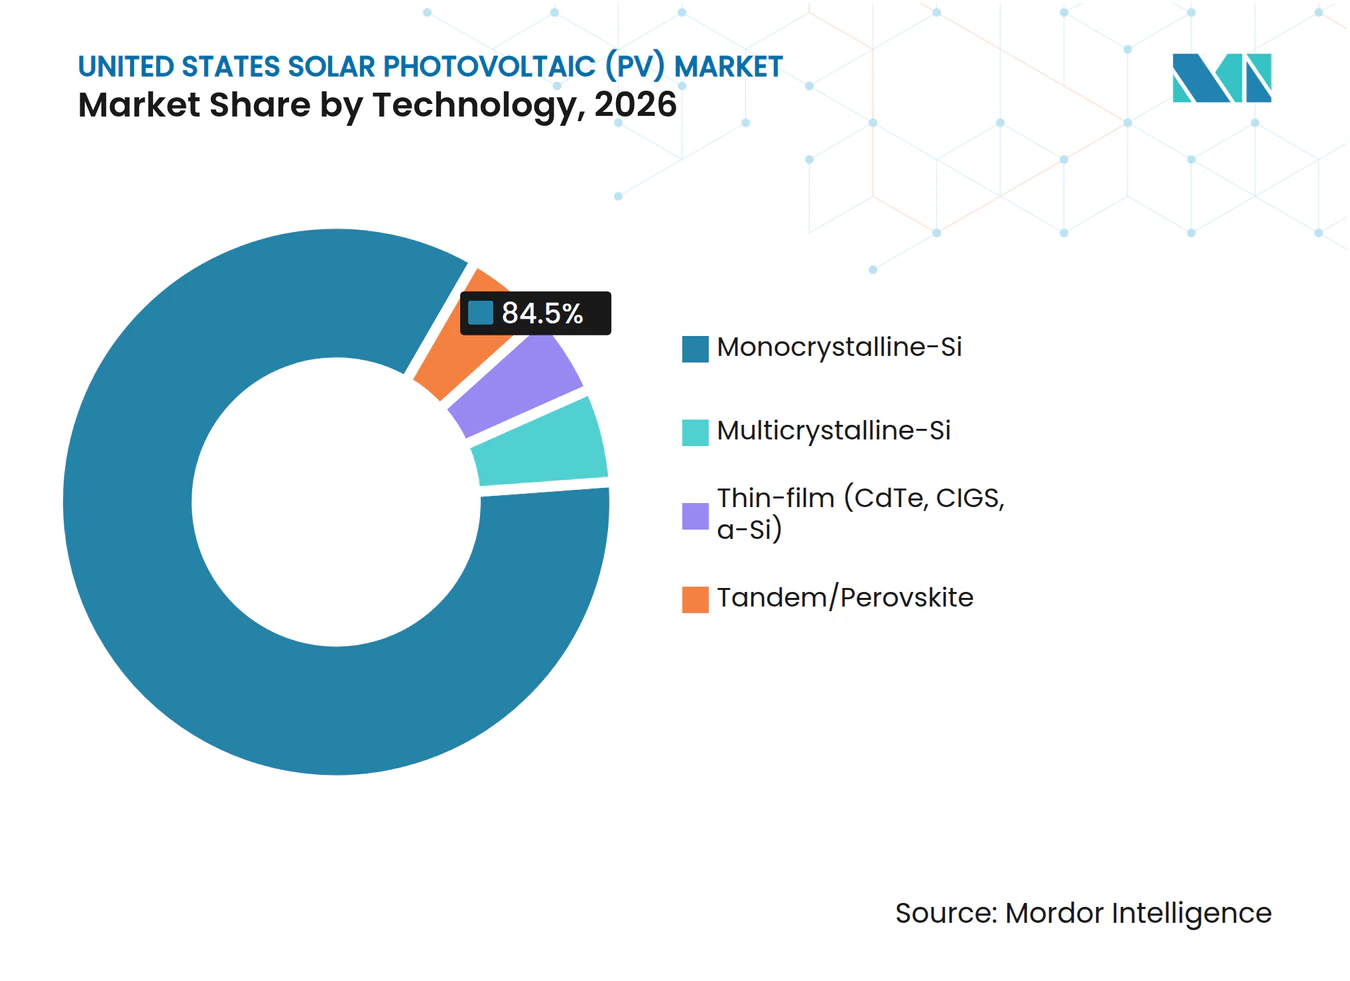
Monokristallines Si hielt im Jahr 2026 einen Marktanteil von 84,5 % am Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten. Seine Position beruht auf etablierten Fertigungsprozessen, hoher Umwandlungseffizienz und breiter Akzeptanz bei versorgungsmaßstäblichen Abnehmern. Upgrades von Tunnel Oxide Passivated Contact (TOPCon)-Zellen verbessern weiterhin die Leistung von kristallinen Siliziummodulen. Multikristallines Si verliert bei großen Projekten an Relevanz, da seine Effizienzgrenze die Leistungsdichte begrenzt. Dies ist wichtig, wenn Grundstücke, Tracker-Kapazität und Netzanbindungsrechte den höchstmöglichen Ertrag liefern müssen. Die Branche für Solarenergie (Photovoltaik) in den Vereinigten Staaten verlässt sich daher weiterhin auf monokristalline Technologie für die meisten Kapazitätserweiterungen.
Tandem/Perowskit wird bis 2032 voraussichtlich mit einem CAGR von 32,6 % wachsen. Perowskit/Silizium-Tandemzellen erreichten bis 2026 eine zertifizierte Umwandlungseffizienz von 35,0 % und übertrafen damit die Grenze für einfache kristalline Siliziumzellen. Kommerzielle Aktivitäten im Jahr 2025 umfassten Tandemmodulverkäufe und Ankündigungen für Gigawatt-Anlagen. Trinasolar meldete einen zertifizierten Rekord von 32,6 % für eine industrielle 210-mm-Halbschnitt-Tandemzelle und einen Modulleistungsrekord von 865 W. Diese Ergebnisse deuten darauf hin, dass effizientere Technologien sich produktionsrelevanten Formaten annähern. Dünnschicht hat auch eine strategische Rolle, da die Cadmiumtellurid-Module von First Solar im Inland produziert werden und nicht auf kristallines Silizium angewiesen sind.



Nach Installationstyp: Freiflächenanlagen führen, während schwimmende PV Standortoptionen erweitert
Freiflächenanlagen machten im Jahr 2026 73,8 % der Marktgröße des Marktes für Solarenergie (Photovoltaik) in den Vereinigten Staaten aus. Große Standorte profitieren von niedrigeren Strukturkosten als Dachanlagen und können Tracker einsetzen, um den Ertrag zu steigern. Ihr Maßstab unterstützt auch zentralisierte Bau-, Betriebs- und Netzanbindungsplanung. Dach- und gebäudeintegrierte Systeme bedienen unterschiedliche Kundenbedürfnisse und unterliegen unterschiedlichen Vergütungsstrukturen. Änderungen von der vollständigen Einzelhandels-Netzeinspeisung hin zur Vergütung auf Basis vermiedener Kosten beeinflussen die Projektökonomie für einige neue Kunden. Die Speicherkopplung wird relevanter, da Systemeigentümer nach Versorgungssicherheit und höherem Eigenverbrauch suchen.
Schwimmende PV wird bis 2032 voraussichtlich mit einem CAGR von 22,3 % wachsen. Das National Renewable Energy Laboratory schätzt, dass bundesstaatlich kontrollierte Stauseen technisch 861 GW bis 1.042 GW schwimmende Kapazität aufnehmen könnten. Diamond Infrastructure und Third Pillar Solar vereinbarten, bis zu 500 MW auf texanischen Stauseen zu entwickeln. Das Texas-Vorhaben umfasst ein angegebenes potenzielles Investment von über 700 Millionen USD und prognostizierte Verdunstungseinsparungen von 15 %. Diese Projekte zeigen, wie Wasserinfrastruktur eine neue Standortoption für Solaranlagen schaffen kann. Wasser- und Flächenmanagementüberlegungen können daher die Bereitstellung unterstützen, wo konventionelle Standorte eingeschränkt sind.
Nach Endnutzer: Versorgungsmaßstäbliche unabhängige Stromerzeuger
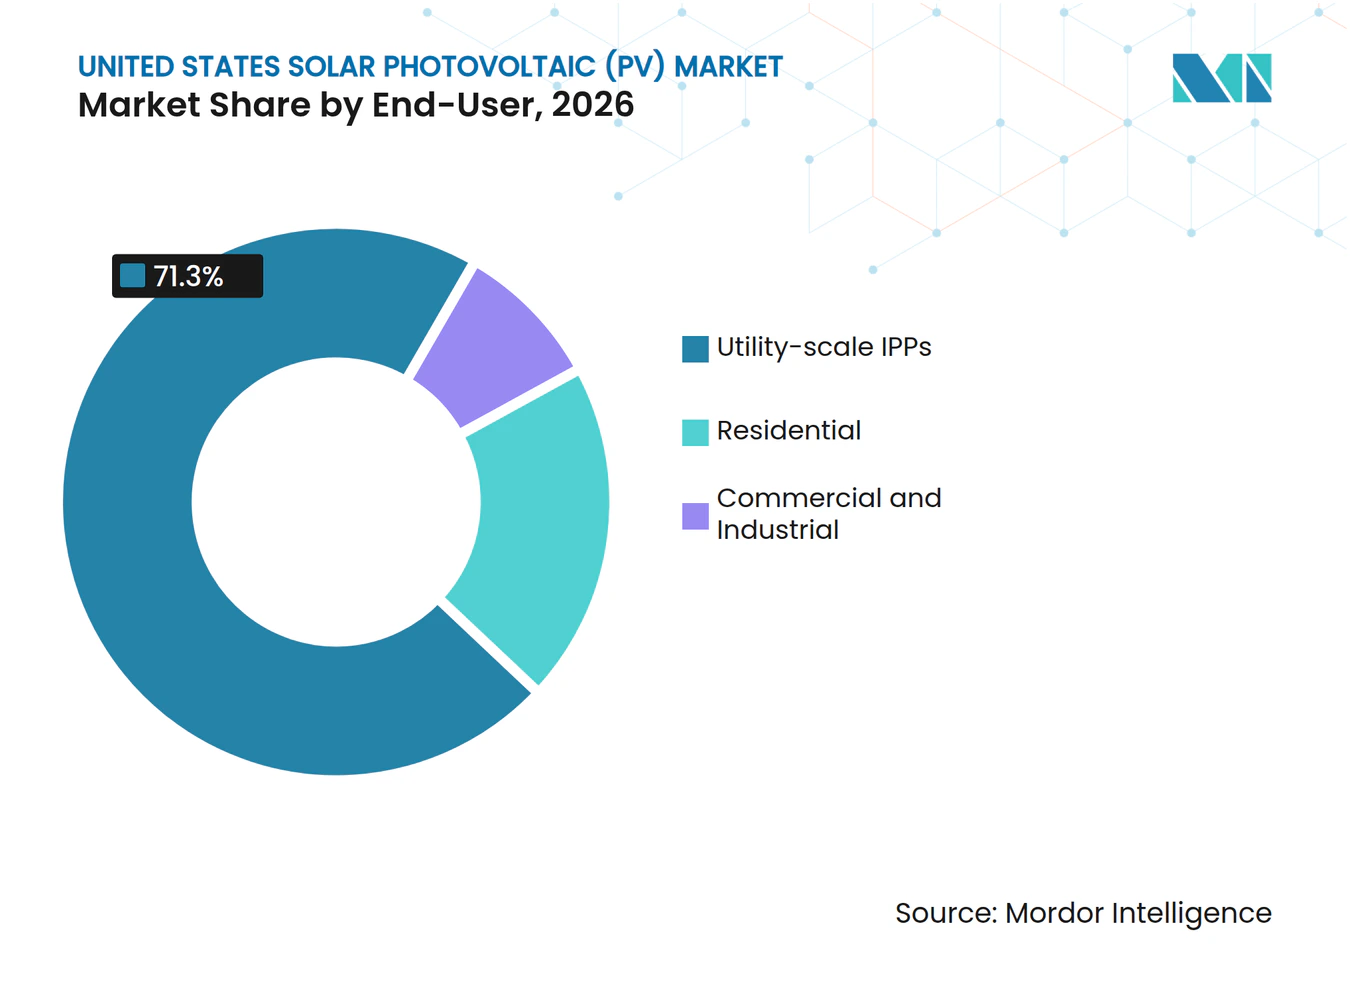
Versorgungsmaßstäbliche unabhängige Stromerzeuger hielten im Jahr 2026 71,3 % der Marktgröße des Marktes für Solarenergie (Photovoltaik) in den Vereinigten Staaten und werden bis 2032 voraussichtlich mit einem CAGR von 13,7 % wachsen. Ihr Maßstab passt zu großen Unternehmensverträgen, die oft Hunderte von Megawatt erfordern. Unabhängige Stromerzeuger können Entwicklungsteams, Finanzierungskapazität und Betriebserfahrung über mehrere Bundesstaaten hinweg kombinieren. Dies unterstützt größere Projektportfolios und hilft, Genehmigungs- und Netzanbindungsrisiken zu streuen. Es gibt etablierten Projektentwicklern auch einen Vorteil, wenn Zeitpläne durch politische Fristen verkürzt werden. Die Branche für Solarenergie (Photovoltaik) in den Vereinigten Staaten wird daher weiterhin von Unternehmen angeführt, die versorgungsmaßstäbliche Kapazitäten finanzieren und liefern können.
Institutionelles Kapital bleibt im Segment der unabhängigen Stromerzeuger wichtig. AES sicherte sich eine revolvierende Kreditfazilität in Höhe von 700 Millionen USD für 2 GW saubere Energiekapazität in 9 Bundesstaaten. Dieses Finanzierungsmodell zeigt den Vorteil von Projektträgern, die größere Portfolios unterstützen können. Gewerbe- und Industrienutzer sehen sich höheren Stromabnahmevertrag-Preisen gegenüber und müssen die Vor-Ort-Erzeugung gegenüber den Netzkosten abwägen. Privatkunden passen sich an das Ende von Abschnitt 25D durch Drittanbieter-Eigentümerschaft und speicherbasierte Angebote an. Diese Modelle können den Zugang zu Solarenergie erhalten, ohne dass der Kunde die volle Vorabinvestition tätigen muss.

Geografische Analyse
Texas machte 40 % der geplanten versorgungsmaßstäblichen Ergänzungen für 2026 aus und installierte im Jahr 2025 11 GW. Dieser Anteil macht Texas zum zentralen Wachstumsstandort im Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten. ERCOT bietet umfangreiche Solarressourcen, große Standorte, Industrienachfrage und wachsende Rechenzentrumsauslastung. Der Bundesstaat unterstützt auch große Solar-plus-Speicher-Projekte, die auf veränderte Netzbedingungen reagieren können. Seine hohe geplante Kapazität unterstreicht die Bedeutung versorgungsmaßstäblicher Projektentwickler mit ausgereiften Projektpipelines.
Der Südwesten bleibt wichtig, wobei Arizona und Kalifornien jeweils 6 % der geplanten Ergänzungen für 2026 ausmachen. Kalifornien verfügt über starke Solarressourcen, aber negative Preise traten im April 2026 in 28,26 % der 5-Minuten-Intervalle auf. Dies verglichen mit einem Jahresdurchschnitt von 8,4 % im Jahr 2025 und spiegelte die mittägliche Überversorgung und begrenzte nordwärts gerichtete Übertragungskapazität wider. Der California Independent System Operator genehmigte im Jahr 2026 Übertragungsprojekte im Wert von 6,7 Milliarden USD, um Überlastung und Nachfragewachstum zu begegnen. Arizona, Kalifornien und Nevada bleiben relevant, da hohe Einstrahlung weiterhin starke Projektökonomie unterstützen kann, wenn der Netzzugang verfügbar ist.
Der Südosten gewinnt sowohl als Fertigungs- als auch als Bereitstellungsgebiet im Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten an Relevanz. Der Georgia-Campus von Hanwha Q CELLS kann bis zu 8,4 GW Module pro Jahr produzieren und treibt bis Ende 2026 die vollständige Integration von Ingots, Wafern und Zellen voran. First Solar plant, die Produktion in seiner 3,7-GW-Anlage in Gaffney, South Carolina, im zweiten Halbjahr 2026 aufzunehmen. Der Mittlere Westen verzeichnete 2025 das schnellste Wachstum bei den Installationen im Jahresvergleich, da Indiana die Installationen von 1,6 GW auf fast 3 GW steigerte und Illinois, Ohio und Michigan Rekorde aufstellten. Im Mittelatlantik bleiben Warteschlangenverzögerungen ein wesentliches Finanzierungsproblem, während der Southwest Power Pool die Vertragsunterzeichnungen erhöht und einen Übergangsmechanismus für Anträge eingeführt hat.
Wettbewerbslandschaft
Marktkonzentration
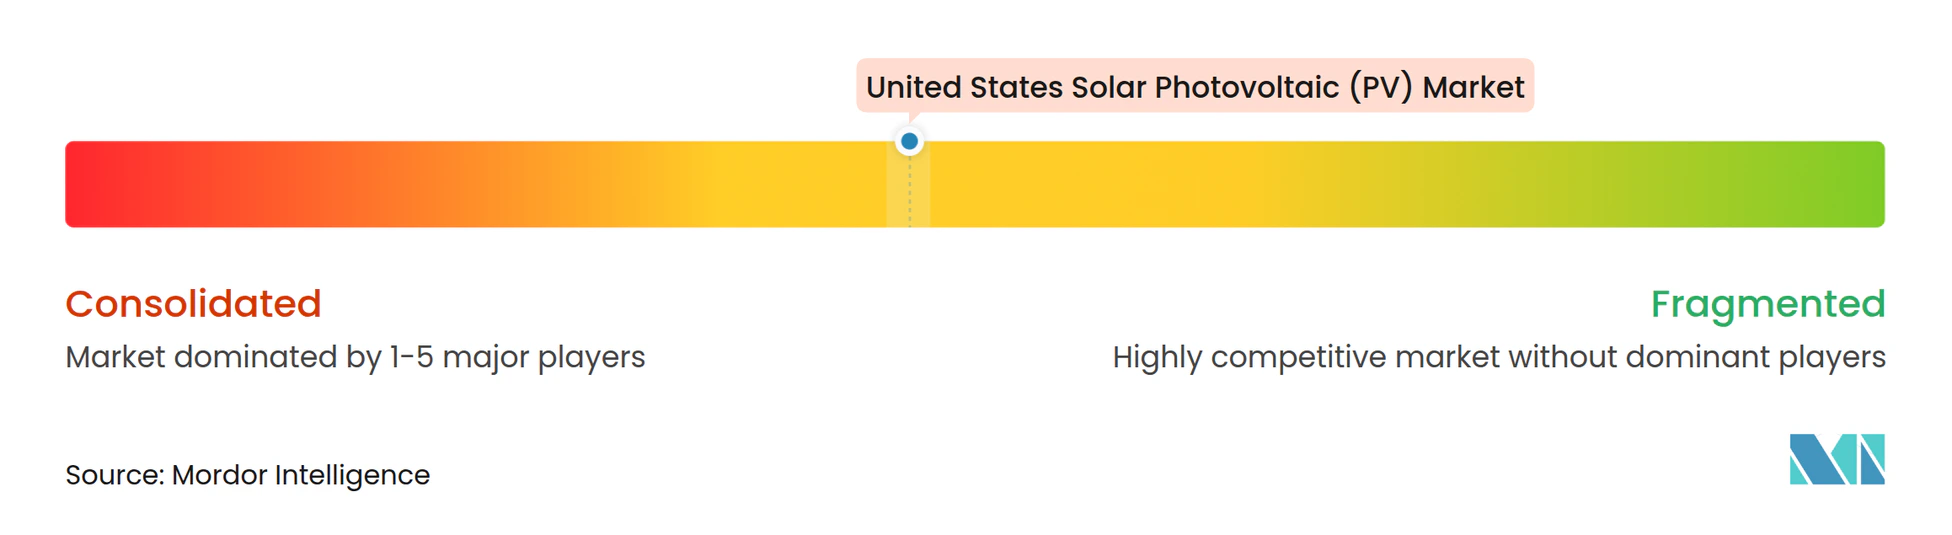
Der Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten ist in den Bereichen Fertigung, Projektentwicklung und Privatkundenverkauf mäßig konzentriert. Die Modulproduktion ist mäßig fragmentiert, während die versorgungsmaßstäbliche Entwicklung stärker auf Unternehmen mit Finanzierungskapazität und vertraglich gesicherten Portfolios konzentriert ist. Heimische Beschaffung und Eigentümerschafts-Compliance sind zu wichtigen Differenzierungsmerkmalen für Modullieferanten geworden. First Solar hat eine besondere Position, da seine Cadmiumtellurid-Technologie ein differenziertes heimisches Fertigungsangebot unterstützt. Das Unternehmen wählte South Carolina für eine 3,7-GW-Anlage, die im zweiten Halbjahr 2026 den kommerziellen Betrieb aufnehmen soll. Diese Faktoren verschaffen ihm Sichtbarkeit in einem Beschaffungsumfeld, das heimischer Kapazität größeres Gewicht beimisst.
Hanwha Q CELLS treibt die vertikale Integration an seinem Campus in Cartersville, Georgia, voran, was seine heimische Fertigungsposition stärkt. Canadian Solar gründete CS PowerTech unter 75,1 % nordamerikanischer Eigentümerschaft und plant, seine Anlage in Mesquite, Texas, bis zum zweiten Halbjahr 2026 auf eine Nennkapazität von 10 GW zu erweitern. Nextracker hat sich über die Tracker-Lieferung hinaus in Richtung Leistungsumwandlung, elektrische Systeme, Roboterbetrieb und digitale Überwachung entwickelt. Diese Veränderung spiegelt ein breiteres Bestreben wider, über die gesamte Betriebslebensdauer eines Projekts mehr Wert zu erfassen. Im Entwicklungsbereich profitieren NextEra Energy, AES, Invenergy, EDF Renewables North America und Brookfield Renewable Partners L.P. von Größe, Finanzierungsbeziehungen und etablierten Stromabnahmepartnern. Gemeinschaftssolar und Agrivoltaik bleiben Bereiche, in denen Netzanbindungsbarrieren und fragmentierte Fähigkeiten eine skalierte Beteiligung einschränken.
Der Wettbewerb im Privatkundenbereich wird zunehmend durch integrierte Solar- und Speicherprodukte geprägt. Tesla hielt im vierten Quartal 2025 33,4 % des US-amerikanischen Wechselrichtermarkts für Privatkunden und überholte Enphase Energy, Inc. und SolarEdge Technologies, Inc., da gebündelte Systeme an Bedeutung gewannen. Enphase Energy, Inc. verlor im Jahr 2025 13 Prozentpunkte Marktanteil. Die mehrjährige Beziehung von Sunrun Inc. mit NRG Energy soll Haushaltsbatterien zu abrufbarer ERCOT-Kapazität bündeln. Dieser Ansatz gibt Privatkundenanbietern einen Weg zu Einnahmen aus Netzdienstleistungen sowie aus Systemverkäufen. Der Wettbewerb in diesem Bereich verlagert sich daher von der eigenständigen Geräteleistung hin zu Speicheranbindung, Kundenfinanzierung und Flottenmanagement.
Branchenführer im Bereich Solarenergie (Photovoltaik) in den Vereinigten Staaten
-
First Solar, Inc.
-
Hanwha Q CELLS USA Corp.
-
Canadian Solar Inc.
-
JinkoSolar Holding Co., Ltd.
-
Trina Solar Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Dezember 2025: Canadian Solar gründete CS PowerTech als US-amerikanische Fertigungsplattform unter 75,1 % nordamerikanischer Eigentümerschaft. Sein Werk in Mesquite, Texas, erreichte eine jährliche Laufrate von über 5 GW, und das Unternehmen plant, die Anlage bis zum zweiten Halbjahr 2026 auf 10 GW Nennkapazität zu erweitern.
- November 2025: First Solar kündigte eine neue 3,7-GW-Fertigungsanlage in Gaffney, South Carolina, im Wert von 330 Millionen USD an. Das Unternehmen erwartet, dass das Werk im zweiten Halbjahr 2026 den kommerziellen Betrieb aufnimmt und seine US-konforme jährliche Nennkapazität auf 17,7 GW erhöht.
- August 2025: Diamond Infrastructure Solutions und Third Pillar Solar vereinbarten, bis zu 500 MW schwimmende Solarprojekte auf texanischen Stauseen zu entwickeln, mit einem potenziellen Investment von über 700 Millionen USD.
- April 2025: AES Corporation sicherte sich eine revolvierende Kreditfazilität in Höhe von 700 Millionen USD zur Finanzierung von 2 GW Solar- und Batteriespeicherprojekten in 9 US-amerikanischen Bundesstaaten.
Berichtsumfang für den Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten
Solarenergie (Photovoltaik) ist eine nicht-mechanische Methode, die Sonnenlicht mithilfe von Halbleitermaterialien wie Silizium durch den photovoltaischen Effekt direkt in Gleichstrom umwandelt.
Der Markt für Solarenergie (Photovoltaik) in den Vereinigten Staaten ist nach Technologie, Installationstyp und Endnutzer segmentiert. Nach Technologie ist der Markt in monokristallines Silizium, multikristallines Silizium, Dünnschichttechnologien, einschließlich Cadmiumtellurid (CdTe), Kupfer-Indium-Gallium-Diselenid (CIGS) und amorphes Silizium (a-Si), sowie Tandem-/Perowskit-Technologien segmentiert. Nach Installationstyp ist der Markt in Freiflächenanlagen, Dach- und gebäudeintegrierte Photovoltaik (BIPV) sowie schwimmende PV-Systeme segmentiert. Nach Endnutzer ist der Markt in Wohnbereich, Gewerbe, Industrie und versorgungsmaßstäbliche unabhängige Stromerzeuger segmentiert. Für jedes Segment werden Marktgröße und Prognosen auf Basis der installierten Kapazität (GW) angegeben.
| Monokristallines Si |
| Multikristallines Si |
| Dünnschicht (CdTe, CIGS, a-Si) |
| Tandem/Perowskit |
| Freiflächenanlage |
| Dachanlage/Gebäudeintegrierte Photovoltaik (BIPV) |
| Schwimmende PV |
| Wohnbereich |
| Gewerbe und Industrie |
| Versorgungsmaßstäbliche unabhängige Stromerzeuger |
| Nach Technologie | Monokristallines Si |
| Multikristallines Si | |
| Dünnschicht (CdTe, CIGS, a-Si) | |
| Tandem/Perowskit | |
| Nach Installationstyp | Freiflächenanlage |
| Dachanlage/Gebäudeintegrierte Photovoltaik (BIPV) | |
| Schwimmende PV | |
| Nach Endnutzer | Wohnbereich |
| Gewerbe und Industrie | |
| Versorgungsmaßstäbliche unabhängige Stromerzeuger |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Solarenergie (Photovoltaik) in den Vereinigten Staaten bis 2032?
Die Kapazität wird voraussichtlich bis 2032 498,32 GW erreichen, ausgehend von 279,17 GW im Jahr 2027, bei einem CAGR von 12,29 %.
Welche Technologie führt die US-amerikanische Solarbereitstellung an?
Monokristallines Si führt mit einem Anteil von 84,5 % im Jahr 2026, unterstützt durch etablierte Lieferketten und Effizienzverbesserungen.
Warum expandieren Solar-plus-Speicher-Projekte?
Batterien können den erzeugungsgewichteten Wert von Solarenergie steigern, indem sie den Ertrag verschieben und Kapazitäts- und Hilfsdienste bereitstellen.
Welcher Installationstyp wächst am schnellsten?
Schwimmende PV wird bis 2032 voraussichtlich mit einem CAGR von 22,3 % wachsen, unterstützt durch Standortmöglichkeiten an Stauseen und Regenrückhaltebecken.
Was ist die größte Einschränkung für neue Solarprojekte?
Netzanbindungsverzögerungen sind eine wesentliche Einschränkung, mit mittleren Zeiträumen von über 3 Jahren bis zu einer Vereinbarung und mehr als 5 Jahren bis zur Inbetriebnahme in einigen Regionen.
Warum sind große Unternehmensabnehmer für die Solarentwicklung wichtig?
Große Stromabnahmeverträge, wie das fast 1,2-GW-Google-Portfolio von Clearway, helfen, vertraglich gesicherte Nachfrage für versorgungsmaßstäbliche Projekte bereitzustellen.