
米国太陽光発電(PV)市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 246.06 ギガワット |
| 市場取引高 (2027) | 279.17 ギガワット |
| 市場取引高 (2032) | 498.32 ギガワット |
| 成長率 (2027 - 2032) | 12.29 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国太陽光電(PV)市場分析
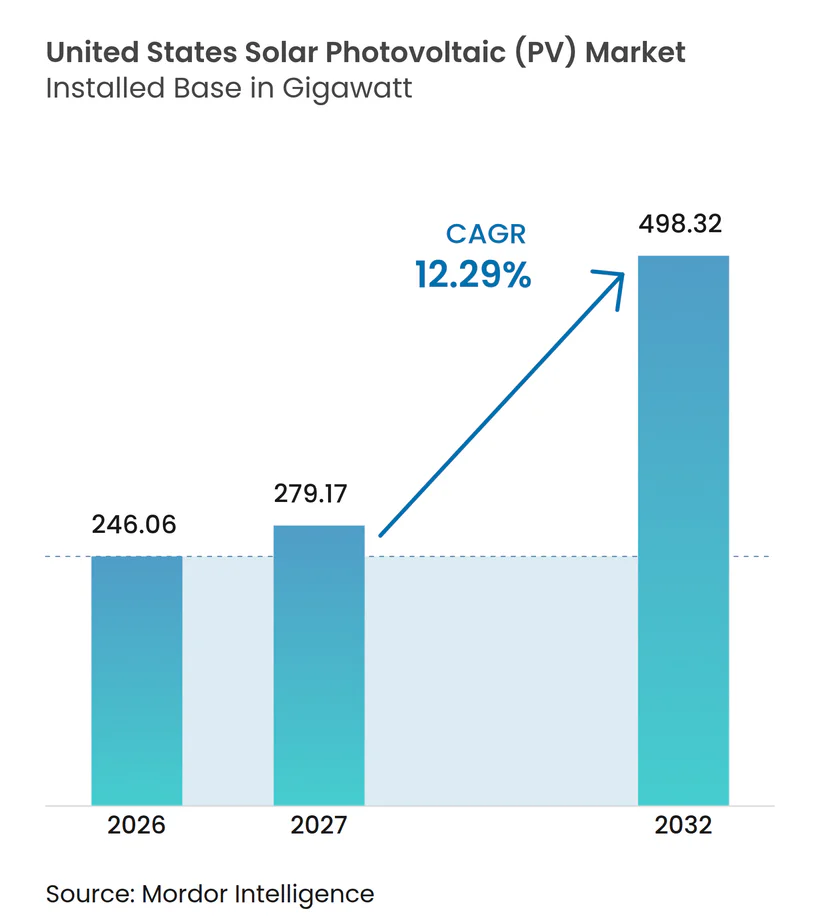
米国太陽光発電市場の設置容量ベースの規模は、2026年の246.06ギガワットから2027年には279.17ギガワットに増加し、2032年までに498.32ギガワットに達すると予測されており、2027年から2032年にかけてCAGR 12.29%で成長します。米国太陽光発電(PV)市場はユーティリティスケールの建設によって支えられており、2025年に43GWが設置され、太陽光発電は5年連続で新規発電容量の最大の供給源となっています。[1] 開発業者は2026年に43.4GWのユーティリティスケール太陽光発電の追加を準備しており、プロジェクトスケジュールと系統連系の準備状況が投資断の中心に置かれています。[2] 企業の電力需要は米国太陽光発電(PV)市場における大口購買者の役割を強化しており、蓄電池は正午以外の時間帯に供給される発電の価値を向上させています。[3] 国内製造もモジュールの入手可能性、所有構造、および地域生産がプロジェクトの適格性と調達の選択に影響するため、より重要になっています。米国太陽光発電(PV)市場の主な制約は、系統連系の長い審査期間、系統混雑、および連邦インセンティブの厳しいスケジュールであり、これらは準備の整ったプロジェクトと安定した資金調達を持つ開発業者に有利に働きます。[4]
レポートの主要ポイント
- 技術別では、単結晶Siが2026年の米国太陽光発電(PV)市場シェアの84.5%を占め、タンデム/ペロブスカイトは2032年までにCAGR 32.6%で拡大すると予測されています。
- 設置タイプ別では、地上設置型システムが2026年の米国太陽光発電(PV)市場シェアの73.8%を占め、水上PVは2032年までにCAGR 22.3%で成長すると予測されています。
- エンドユーザー別では、ユーティリティスケールの独立系発電事業者(IPP)が2026年の米国太陽光発電(PV)市場規模の71.3%を占め、2032年までにCAGR 13.7%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
米国太陽光発電(PV)市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 連邦税制優遇措置とプロジェクトの資金調達可能性 | +4.0% | 全国規模、特にERCOTおよびMISOでの効果が大きい | 短期(2年以内) |
| 企業の電力調達とデータセンターの負荷成長 | +2.5% | ERCOT、PJM、およびCAISO | 中期(2〜4年) |
| ソーラープラスストレージとグリッドエッジのバリュースタッキング | +2.0% | CAISO、ERCOT、およびSPP | 中期(2〜4年) |
| 国内製造とサプライチェーンの地域化 | +1.5% | 全国規模、特に南東部および南西部 | 中期(2〜4年) |
| 小売電力料金の上昇とレジリエンス需要 | +0.8% | 全国規模、特にカリフォルニア州、ニュージャージー州、バージニア州 | 中期(2〜4年) |
| アグリボルタイクスと土地利用の最適化 | +0.5% | 中西部農地帯、南東部、およびネバダ州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
連邦税制優遇措置とプロジェクトの資金調達可能性
連邦インセンティブは引き続き米国太陽光発電(PV)市場におけるプロジェクトの優先順位付けを形成しています。第48Eおよび第45Y条の改定スケジュールは、クレジットへのアクセスを建設および稼働マイルストーンと連動させており、スケジュールの確実性をプロジェクトファイナンスにとって重要な要素としています。土地、設備、エンジニアリング、および系統連系作業が完了している開発業者は、適用要件を満たすうえで有利な立場にあります。この環境により、貸し手、タックスエクイティプロバイダー、および建設請負業者が資金調達の議論に早期から参加するようになっています。また、商業運転への信頼できる道筋を示せるプロジェクトに資本が集中する傾向があります。第45X製造クレジットの維持は、プロジェクトレベルの適格性がより制限される中でも、米国生産に対するインセンティブを保持しています。
企業の電力調達とデータセンターの負荷成長
大口企業購買者は、米国太陽光発電(PV)市場における契約需要のより目立つ供給源となっています。Clearway Energy Groupは、ミズーリ州、テキサス州、ウェストバージニア州にわた合計約1.2GWのGoogleとの契約を締結しました。これらの契約は、大規模なポートフォリオと確立された供給能力を持つ開発業者が長期の売電契約を確保できる理由を示しています。データセンターの需要は、新規負荷が信頼性の高いエネルギー供給を必要とするため、テキサス電力信頼性評議会(ERCOT)、PJMインターコネクション(PJM)、およびカリフォルニア独立系統運用機関(CAISO)において特に重要です。大型契約は、そうでなければ市場価格リスクにさらされるプロジェクトの資金調達を支援できます。需要の集中により、強固な顧客関係とタイムリーなプロジェクト実行の価値が高まっています。
ソーラープラスストレージとグリッドエッジのバリュースタッキング
併設型蓄電池は、米国太陽光発電(PV)市場のプロジェクトが利用できる収益オプションを拡大します。280件の稼働中のソーラープラスストレージプロジェクトの分析によると、蓄電池は2024年に太陽光発電の全国発電量加重価値をMWhあたり29米ドルから75米ドルに引き上げる可能性があることが示されました。この改善は主に容量価値から生じ、次いで補助サービスとエネルギーシフトが続きます。グリッドアクセスが不足している場合、共有の系統連系点は開発の複雑さを軽減することもできます。テキサス州の837MWのTehuacana Creek 1プロジェクトは、太陽光発電容量と418MWの蓄電池を組み合わせており、この設計が採用されているスケールを示しています。したがって、蓄電池は開発業者が単独システムでは効果的に対応できない出力抑制や夕方の需要状況に対応するのに役立ちます。
国内製造とサプライチェーンの地域化
国内生産は米国太陽光発電(PV)市場における設備調達を変えています。インフレ削減法後、米国の太陽光発電製造への発表済み投資額は458億米ドルに達し、2025年半ばまでにオンラインモジュール容量は65.5GWを超えました。Corningは2025年第3四半期にウェーハ生産に参入し、ウェーハ、セル、モジュールを含む国内太陽光発電サプライチェーンを完成させました。地域生産は、国内コンテンツ優遇を求める開発業者の調達の不確実性を低減できます。また、サプライヤー選定において所有権、調達、およびコンプイアンス基準をより重要にします。ジョージア州、サウスカロライナ州、およびその他の南部諸州での製造拡大は、産業投資と近隣のプロジェクト開発活動を結びつけています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統連系キュー遅延とアップグレードコスト | -3.50% | 全国規模(特にPJM、MISO、および非ISO西部) | 中期(2〜4年) |
| 連邦税額控除の段階的廃止と政策の不確実性 | -2.50% | 全国規模(コミュニティソーラーおよび住宅への影響が大きい) | 短期(2年以内) |
| 貿易措置と輸入部品コストの変動 | -2.00% | 全国規模(結晶シリコンモジュール購買者に集中) | 中期(2〜4年) |
| 送電混雑、出力抑制、およびネガティブ価格 | -1.50% | CAISO、テキサス西部のERCOT、および非ISO西部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
系統連系キュー遅延とアップグレードコスト
系統連系は米国太陽光発電(PV)市場における最も持続的な制約であり続けています。連邦エネルギー規制委員会(FERC)は2025年末時点でアクティブキュー容量2,130GWを記録しており、太陽光発電、蓄電池およびハイブリッドプロジェクトが全体の74%を占めています。ローレンスバークレー国立研究所は、申請から系統連系協定までの中央値が3年を超え、データが入手可能な地域では商業運転まで5年以上かかる場合があることを明らかにしました。長い審査期間は、インセンティブの適格性と設備納入スケジュールをリスクにさらす可能性があります。また、開発業者を不確実なネットワークアップグレード要件にさらす可能性もあります。キュー改革は将来の処理を改善できますが、アクティブなプロジェクトには依然として送電ソリューションとより明確なコスト配分が必要です。
連邦税額控除の段階的廃止と政策の不確実性
より速い段階的廃止スケジュールにより、政策のタイミングが米国太陽光発電(PV)市場における直接的なプロジェクトリスクとなっています。関連する建設または稼働期限を満たさないプロジェクトは、第48Eおよび第45Y条へのアクセスを失う可能性があります。これにより、プロジェクトスポンサーは資金調達、調達、および建設計画を迅速に確定させる圧力が高まります。2025年以降の第25D条クレジットの終了も、自己所有の屋根設置型システムの経済性を変えます。第三者所有は、分散型太陽光発電を引き続き検討する顧客が直面する初期費用を部分的に軽減できます。コミュニティおよび小規模商業プロジェクトは、大規模なユーティリティスケールポートフォリオよりも資金調達の柔軟性が低いことが多いため、より大きな困難に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:単結晶Siが規模を維持しながらタンデムセルが進歩
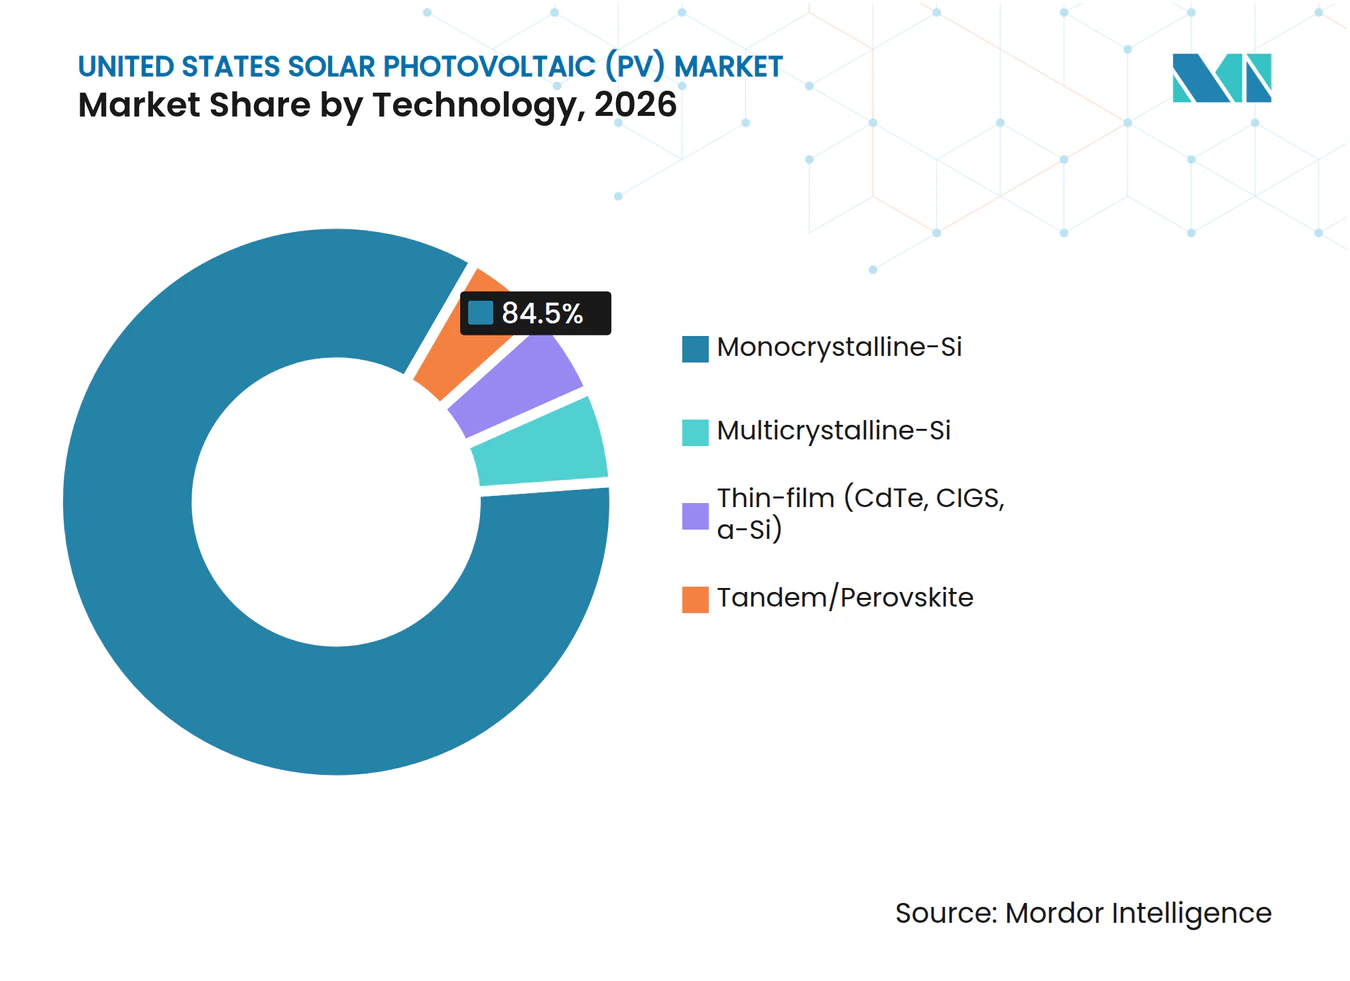
単結晶Siは2026年の米国太陽光発電(PV)市場シェアの84.5%を占めました。その地位は、確立された製造プロセス、高い変換効率、およびユーティリティスケール購買者の間での広い受け入れに基づいています。トンネル酸化物パッシベーション接触(TOPCon)セルのアップグレードは、結晶シリコンモジュールの性能を継続的に向上させています。多結晶Siは、効率の上限が電力密度を制限するため、大規模プロジェクトでの関連性を失っています。これは、土地、トラッカー容量、および系統連系権が可能な限り高い出力を生み出さなければならない場合に重要です。したがって、米国太陽光発電(PV)産業は、ほとんどの容量追加において単結晶技術に引き続き依存しています。
タンデム/ペロブスカイトは2032年までにCAGR 32.6%で成長すると予測されています。ペロブスカイト/シリコンタンデムセルは2026年までに認定変換効率35.0%を達成し、単接合結晶シリコンの限界を超えました。2025年の商業活動には、タンデムモジュールの販売とギガワット規模の施設の発表が含まれていました。Trinasolarは、210mm半切り産業用タンデムセルで認定32.6%の記録と865Wのモジュール出力記録を報告しました。これらの結果は、より高効率の技術が生産に関連するフォーマットに近づいていることを示唆しています。薄膜もFirst Solarのカドミウムテルル化物モジュールが国内生産され、結晶シリコンに依存しないため、戦略的な役割を持っています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
設置タイプ別:地上設置型システムがリードし、水上PVが設置オプションを拡大
地上設置型システムは2026年の米国太陽光発電(PV)市場規模の73.8%を占めました。大規模サイトは屋根設置型よりも構造コストが低く、トラッカーを使用して出力を増加させることができます。その規模は、集中型の建設、運営、および系統連系計画もサポートします。屋根設置型および建物一体型システムは、異なる顧客ニーズに対応し、異なる補償構造に直面しています。完全小売ネットメータリングから回避コスト補償への変更は、一部の新規顧客のプロジェクト経済性に影響します。システムオーナーがレジリエンスと自家消費の向上を求めるにつれて、蓄電池との組み合わせがより重要になっています。
水上PVは2032年までにCAGR 22.3%で成長すると予測さています。米国再生可能エネルギー研究所(NREL)は、連邦管理の貯水池が技術的に861GWから1,042GWの水上発電容量を収容できると推定しています。Diamond InfrastructureとThird Pillar Solarは、テキサス州の貯水池に最大500MWを開発することに合意しました。テキサス州の提案には、7億米ドルを超える潜在的投資と15%の蒸発節約の予測が含まれています。これらのプロジェクトは、水インフラが太陽光発電資産の新たな設置オプションを生み出す方法を示しています。したがって、水と土地管理の考慮事項は、従来のサイトが制約されている場所での展開をサポートできます。
エンドユーザー別:ユーティリティスケールの独立系発電事業者(IPP)
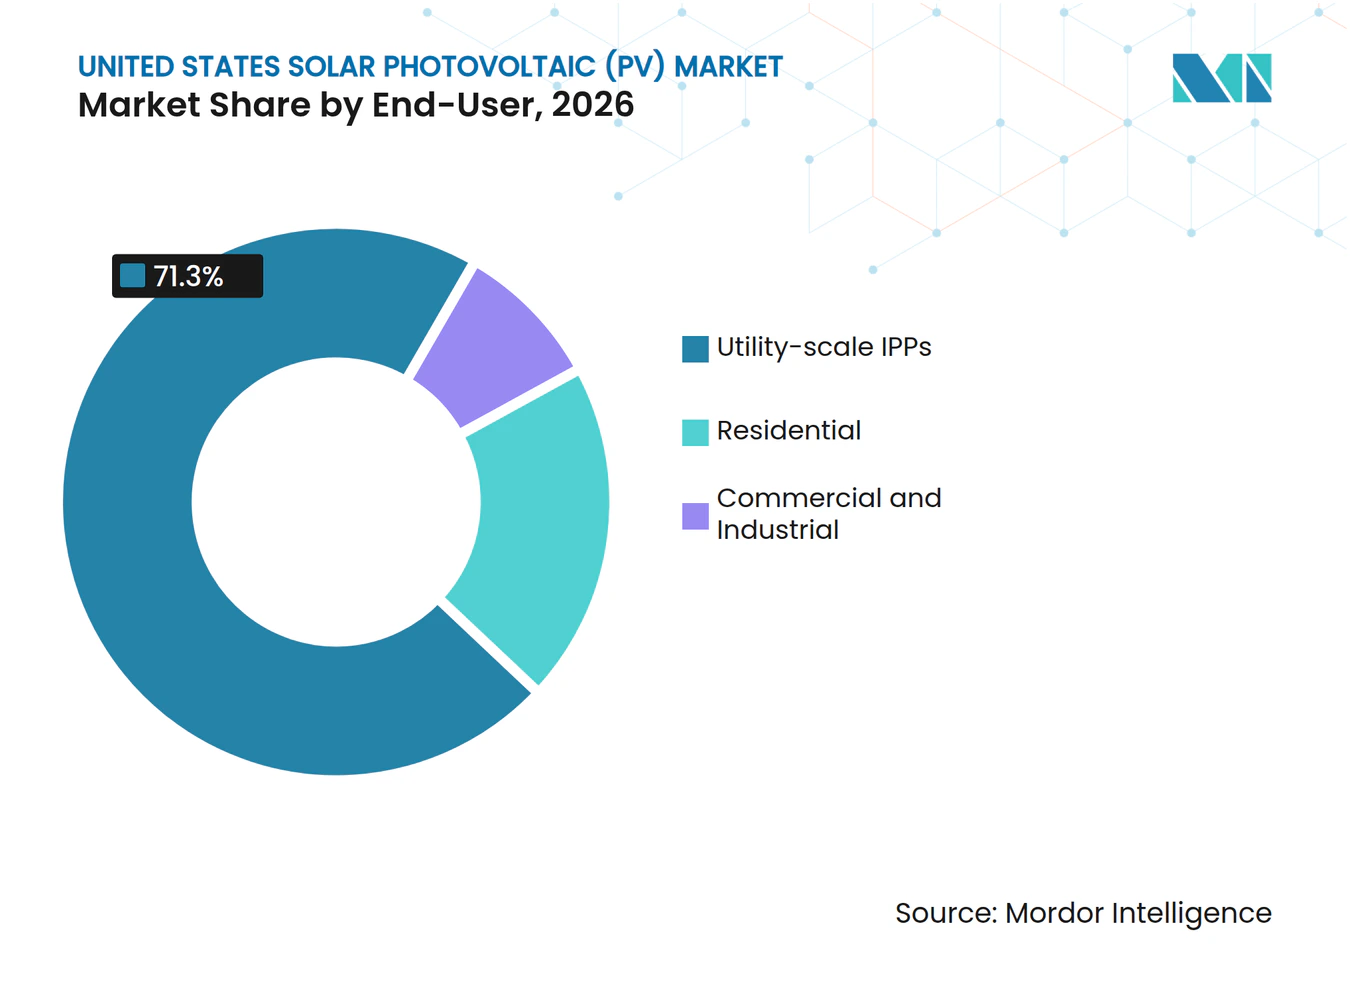
ユーティリティスケールIPPは2026年の米国太陽光発電(PV)市場規模の71.3%を占め、2032年までにCAGR 13.7%で拡大すると予測されています。その規模は、多くの場合数百メガワットを必要とする大型企業契約と一致しています。IPPは複数の州にわたって開発チーム、資金調達能力、および運営経験を組み合わせることができます。これにより、より大きなプロジェクトポートフォリオをサポートし、許認可および系統連系リスクを分散させるのに役立ちます。また、政策期限によってスケジュールが圧縮される場合に、確立された開発業者に優位性をもたらします。したがって、米国太陽光発電(PV)産業は引き続き、ユーティリティスケール容量を資金調達・供給できる企業によってリードされています。
機関投資家の資本はIPPセグメントにおいて引き続き重要です。The AES Corporationは、9州にわたる2GWのクリーンエネルギー容量のために7億米ドルのリボルビングクレジットファシリティを確保しました。この資金調達モデルは、より大きなポートフォリオをサポートできるスポンサーが持つ優位性を示しています。商業・産業ユーザーは電力購入契約(PPA)価格の上昇に直面しており、グリッドコストに対してオンサイト発電を評価する必要があります。住宅顧客は第三者所有と蓄電池ベースのサービスを通じて第25D条の終了に適応しています。これらのモデルは、顧客が全額の初期投資を行うことなく太陽光発電へのアクセスを維持できるようにします。

地理的分析
テキサス州は2026年のユーティリティスケール追加計画の40%を占め、2025年に11GWを設置しました。このシェアにより、テキサス州は米国太陽光発電(PV)市場における中心的な成長拠点となっています。ERCOTは豊富な太陽光資源、大規模サイト、産業需要、および増加するデータセンター負荷を提供しています。同州はまた、変化するグリッド状況に対応できる大規模なソーラープラスストレージプロジェクトをサポートしています。その高い計画容量は、成熟したプロジェクトパイプラインを持つユーティリティスケール開発業者の重要性を強化しています。
南西部は引き続き重要であり、アリゾナ州とカリフォルニア州はそれぞれ2026年の計画追加の6%を占めています。カリフォルニア州は強力な太陽光資源を持っていますが、2026年4月には5分間隔の28.26%でネガティブ価格が発生しました。これは2025年の年間平均8.4%と比較して、正午の過剰供給と限られた北向き送電を反映しています。カリフォルニア独立系統運用機関(CAISO)は、混雑と需要成長に対処するために2026年に67億米ドルの送電プロジェクトを承認しました。アリゾナ州、カリフォルニア州、ネバダ州は、グリッドアクセスが利用可能な場合に高い日射量が依然として強力なプロジェクト経済性をサポートできるため、引き続き重要です。
南東部は米国太陽光発電(PV)市場において製造と展開の両方の地域として重要性を増しています。Hanwha Q CELLS USA Corp.のジョージア州キャンパスは年間最大8.4GWのモジュールを生産でき、2026年末までにインゴット、ウェーハ、セルの完全統合を進めています。First Solar, Inc.はサウスカロライナ州ガフニーの3.7GW施設での生産を2026年下半期に開始する計画です。中西部は2025年に最も速い前年比設置成長を記録し、インディアナ州は設置量を1.6GWから約3GWに増加させ、イリノイ州、オハイオ州、ミシガン州が記録を更新しました。中部大西洋岸では、キュー遅延が依然として主要な資金調達可能性の問題であり、南西電力プール(SPP)は協定締結を増加させ、暫定申請メカニズムを導入しました。
競合環境
市場集中度
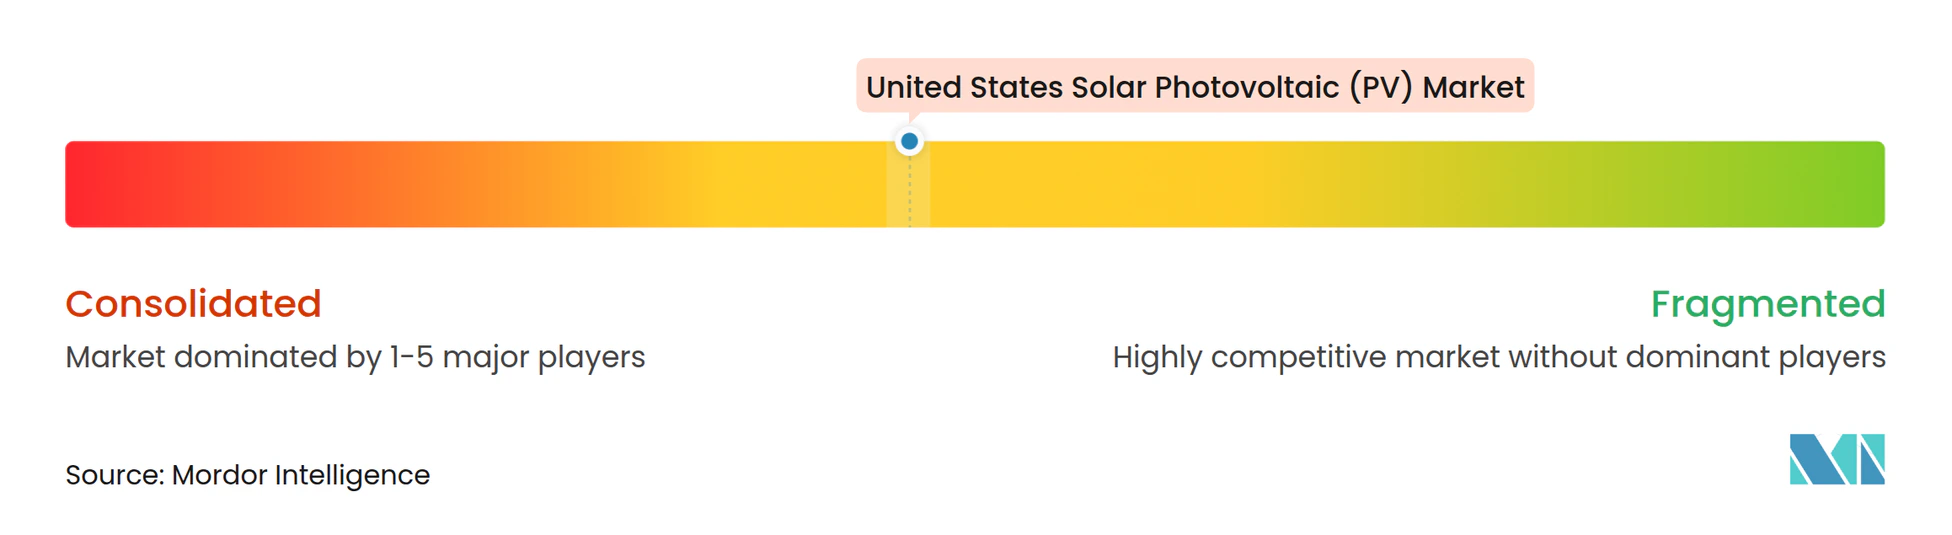
米国太陽光発電(PV)市場は、製造、開発、および住宅販売にわたって中程度に集中しています。モジュール生産は中程度に分散しており、ユーティリティスケール開発は資金調達能力と契約ポートフォリオを持つ企業に集中しています。国内調達と所有コンプライアンスは、モジュールサプライヤーにとって重要な差別化要因となっています。First Solar, Inc.はカドミウムテルル化物技術が差別化された国内製造の提供をサポートするため、独自の地位を持っています。同社はサウスカロライナ州を3.7GW施設の場所として選定し、2026年下半期に商業運転を開始する予定です。これらの要因により、国内容量をより重視する調達環境での可視性が高まっています。
Hanwha Q CELLS USA Corp.はジョージア州カーターズビルキャンパスでの垂直統合を進めており、国内製造の地位を強化しています。Canadian Solar Inc.は75.1%の北米所有のもとでCS PowerTechを設立し、テキサス州メスキートの施設を2026年下半期までに10GWの銘板容量に拡大する計画です。Nextracker Inc.はトラッカー供給を超えて、電力変換、電気システム、ロボット運用、およびデジタルモニタリグへと事業を拡大しています。この変化は、プロジェクトの運用期間全体でより多くの価値を獲得しようとする広範な取り組みを反映しています。開発ティアでは、NextEra Energy, Inc.、The AES Corporation、Invenergy LLC、EDF Renewables North America、およびBrookfield Renewable Partners L.P.が規模、資金調達関係、および確立された電力購入相手方から恩恵を受けています。コミュニティソーラーとアグリボルタイクスは、系統連系の障壁と断片化した能力が規模拡大への参加を制限している分野です。
住宅競争は統合型太陽光発電・蓄電池製品によってますます形成されています。Tesla, Inc.は2025年第4四半期に米国住宅用インバーター市場の33.4%を占め、バンドルシステムの重要性が増す中でEnphase Energy, Inc.とSolarEdge Technologies, Inc.を抜きました。Enphase Energy, Inc.は2025年に13パーセントポイントのシェアを失いました。Sunrun Inc.とNRG Energyの複数年にわたる関係は、家庭用蓄電池をERCOTの調整可能容量に集約することを目的としています。このアプローチにより、住宅プロバイダーはシステム販売だけでなくグリッドサービスかの収益への道を得ています。したがって、このティアでの競争は、単独の設備性能から蓄電池の付帯、顧客資金調達、およびフリート運用へと移行しています。
米国太陽光発電(PV)産業リーダー
-
First Solar, Inc.
-
Hanwha Q CELLS USA Corp.
-
Canadian Solar Inc.
-
JinkoSolar Holding Co., Ltd.
-
Trina Solar Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年12月:Canadian Solar Inc.は75.1%の北米所有のもとで米国製造プラットフォームとしてCS PowerTechを設立しました。テキサス州メスキートの工場は年間稼働率5GW超に達し、同社は2026年下半期までに施設を10GWに拡大する計画です。
- 2025年11月:First Solar, Inc.はサウスカロライナ州ガフニーに3億3,000万米ドルの新規3.7GW製造施設を発表しました。同社は2026年下半期に工場の商業運転を開始し、米国準拠の年間銘板容量を17.7GWに引き上げることを見込んでいます。
- 2025年8月:Diamond Infrastructure SolutionsとThird Pillar Solarは、テキサス州の貯水池に最大500MWの水上太陽光発電プロジェクトを開発することに合意し、潜在的投資額は7億米ルを超えます。
- 2025年4月:The AES Corporationは、米国9州にわたる2GWの太陽光発電および蓄電池プロジェクトに資金を提供するために7億米ドルのリボルビングクレジットファシリティを確保しました。
米国太陽光発電(PV)市場レポートの範囲
太陽光発電(PV)技術は、光起電力効果を通じてシリコンなどの半導体材料を使用して太陽光を直接直流(DC)電力に変換する非機械的な方法です。
米国太陽光発電(PV)市場は、技術、設置タイプ、およびエンドユーザー別にセグメント化されています。技術別では、市場は単結晶シリコン、多結晶シリコン、カドミウムテルル化物(CdTe)、銅インジウムガリウムセレン化物(CIGS)、アモルファスシリコン(a-Si)を含む薄膜技術、およびタンデム/ペロブスカイト技術にセグメント化されています。設置タイプ別では、市場は地上設置型システム、屋根設置型および建物一体型太陽光発電(BIPV)、および水上PVシステムにセグメント化されています。エンドユーー別では、市場は住宅、商業、産業、およびユーティリティスケールの独立系発電事業者(IPP)にセグメント化されています。各セグメントについて、市場規模と予測は設置容量(GW)ベースで提供されます。
| 単結晶Si |
| 多結晶Si |
| 薄膜(CdTe、CIGS、a-Si) |
| タンデム/ペロブスカイト |
| 地上設置型 |
| 屋根設置型/建物一体型(BIPV) |
| 水上PV |
| 住宅 |
| 商業・産業 |
| ユーティリティスケールIPP |
| 技術別 | 単結晶Si |
| 多結晶Si | |
| 薄膜(CdTe、CIGS、a-Si) | |
| タンデム/ペロブスカイト | |
| 設置タイプ別 | 地上設置型 |
| 屋根設置型/建物一体型(BIPV) | |
| 水上PV | |
| エンドユーザー別 | 住宅 |
| 商業・産業 | |
| ユーティリティスケールIPP |
レポートで回答される主要な質問
2032年までの米国太陽光発電(PV)市場規模の予測は?
容量は2027年の279.17GWから2032年までに498.32GWに達すると予測されており、CAGRは12.29%です。
米国の太陽光発電展開をリードする技術は何ですか?
単結晶Siは2026年に84.5%のシェアでリードしており、確立されたサプライチェーンと効率改善によって支えられています。
ソーラープラスストレージプロジェクトが拡大している理由は何ですか?
蓄電池は出力をシフトし、容量と補助サービスを提供することで、太陽光発電の発電量加重価値を高めることができます。
最も速く成長している設置タイプはどれですか?
水上PVは2032年までにCAGR 22.3%で成長すると予測されており、貯水池および雨水池の設置機会によって支えられています。
新規太陽光発電プロジェクトに対する最大の制約は何ですか?
系統連系の遅延が主要な制約であり、協定までの中央値タイムラインが3年を超え、一部の地域では運転開始まで5年以上かかります。
大口企業購買者が太陽光発電開発にとって重要な理由は何ですか?
ClearwayのGoogleとの約1.2GWのポートフォリオのような大型電力購入契約は、ユーティリティスケールプロジェクトに契約需要を提供するのに役立ちます。