
Taille et part du marché de l'énergie solaire photovoltaïque (PV) aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 246.06 gigawatt |
| Volume du Marché (2027) | 279.17 gigawatt |
| Volume du Marché (2032) | 498.32 gigawatt |
| Taux de croissance (2027 - 2032) | 12.29 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'énergie solaire photovoltaïque (PV) aux États-Unis par Mordor Intelligence
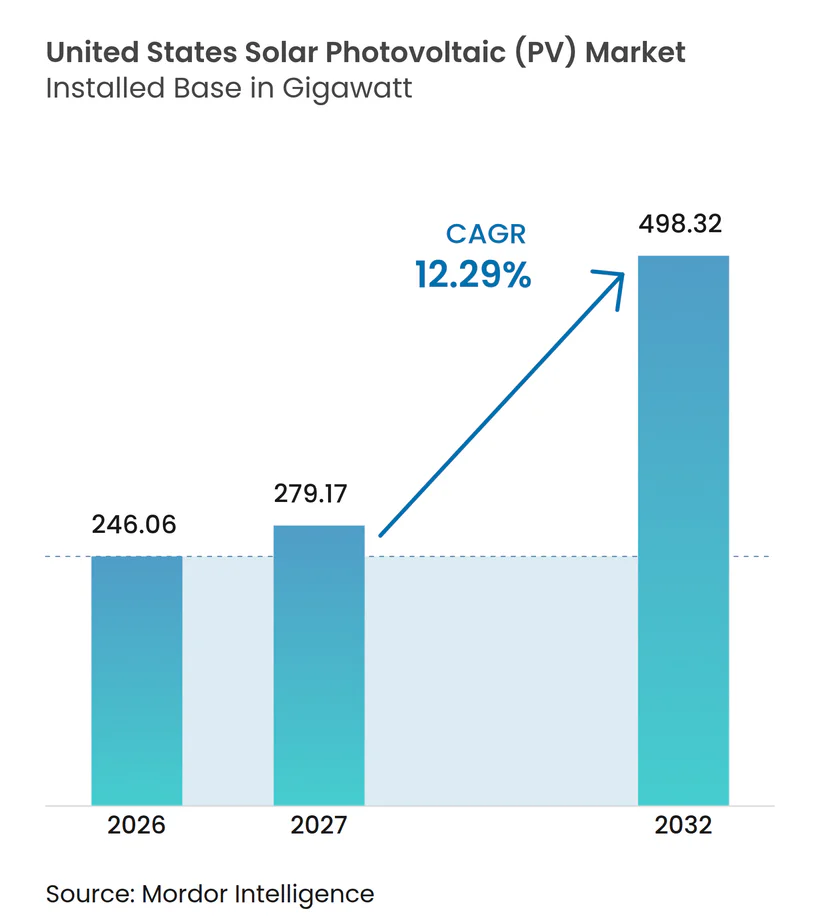
La taille du marché de l'énergie solaire photovoltaïque aux États-Unis en termes de base installée devrait passer de 246,06 gigawatts en 2026 à 279,17 gigawatts en 2027 et atteindre 498,32 gigawatts d'ici 2032, avec un CAGR de 12,29 % sur la période 2027-2032. Le marché de l'énergie solaire photovoltaïque (PV) aux États-Unis est soutenu par la construction à l'échelle des services publics, avec 43 GW installés au cours de 2025, le solaire restant la plus grande source de nouvelle capacité de production pour la 5e année consécutive.[1] Les développeurs se préparent à 43,4 GW d'ajouts solaires à l'échelle des services publics en 2026, ce qui place les calendriers de projets et la préparation aux interconnexions au centre des décisions d'investissement.[2] La demande d'électricité des entreprises renforce le rôle des grands acheteurs sur le marché de l'énergie solaire photovoltaïque (PV) aux États-Unis, tandis que le stockage améliore la valeur de la production livrée en dehors des heures de midi.[3] La fabrication nationale devient également plus importante car la disponibilité des modules, les structures de propriété et la production locale affectent l'éligibilité des projets et les choix d'approvisionnement. Les principales limites du marché de l'énergie solaire photovoltaïque (PV) aux États-Unis sont les longs délais d'interconnexion, la congestion du réseau et un calendrier d'incitations fédérales plus serré, qui favorisent les développeurs disposant de projets prêts et d'un financement sécurisé.[4]
Principaux enseignements du rapport
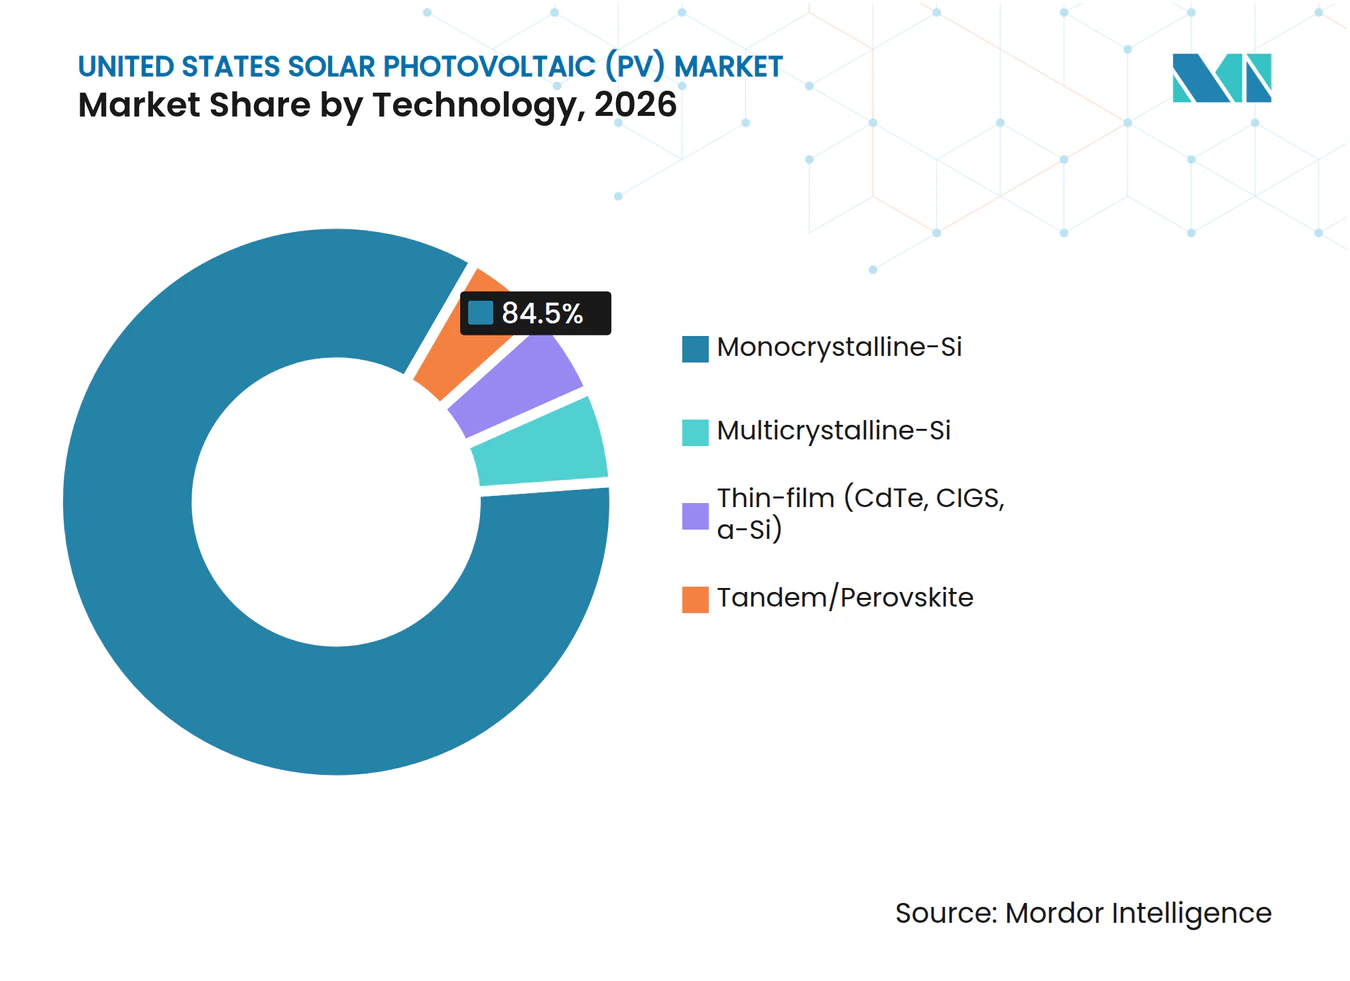
- Par technologie, le silicium monocristallin détenait 84,5 % de la part du marché de l'énergie solaire photovoltaïque (PV) aux États-Unis en 2026, tandis que le tandem/pérovskite devrait se développer à un CAGR de 32,6 % jusqu'en 2032.
- Par type de déploiement, les systèmes au sol représentaient 73,8 % de la part du marché de l'énergie solaire photovoltaïque (PV) aux États-Unis en 2026, tandis que le PV flottant devrait croître à un CAGR de 22,3 % jusqu'en 2032.
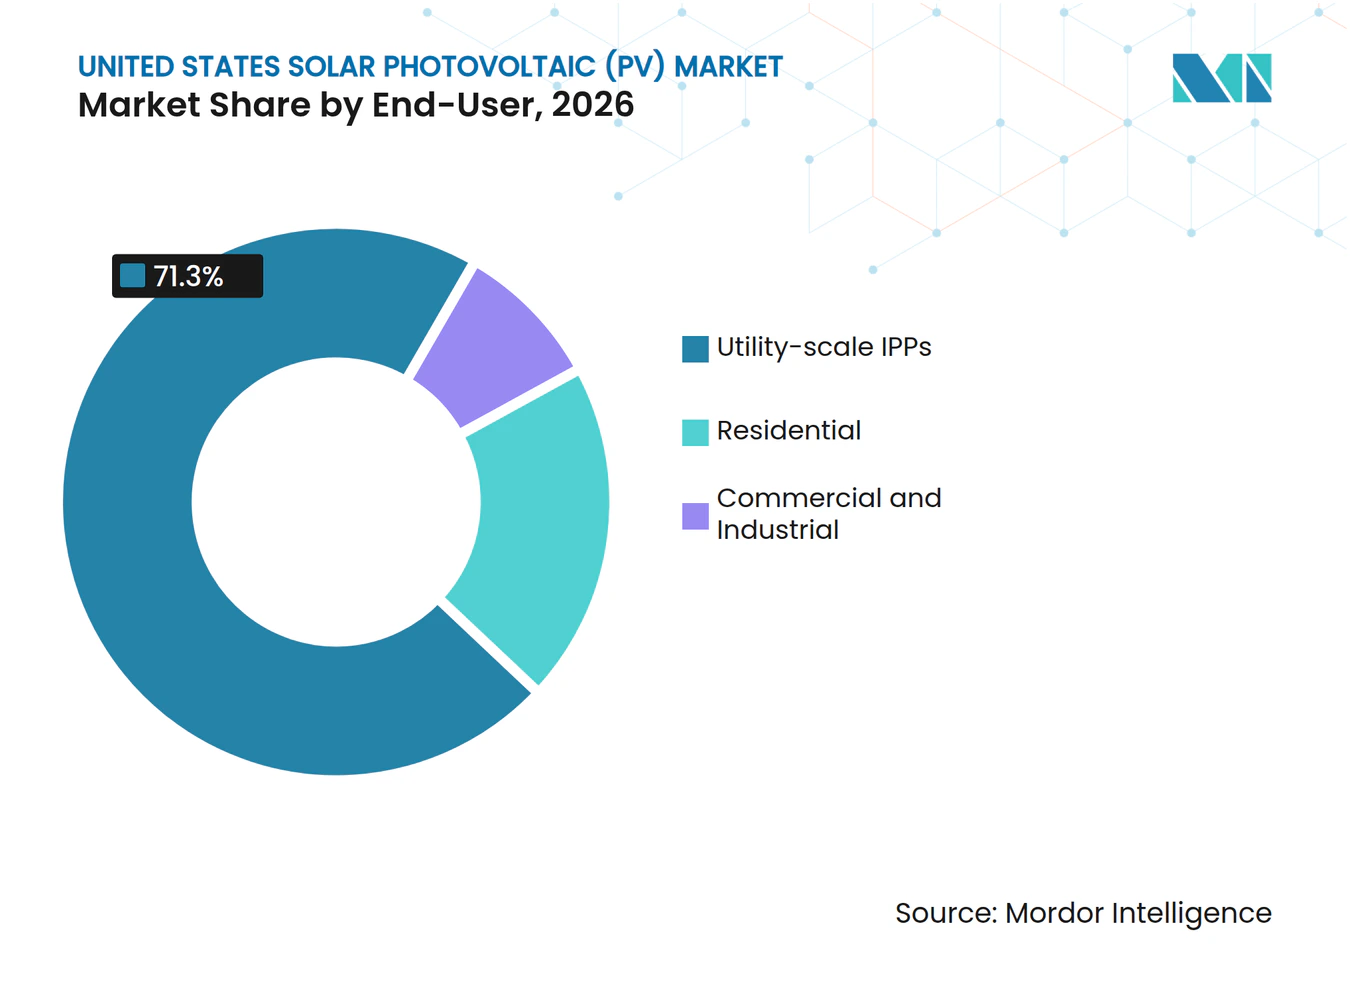
- Par utilisateur final, les producteurs d'électricité indépendants (PEI) à l'échelle des services publics représentaient 71,3 % de la taille du marché de l'énergie solaire photovoltaïque (PV) aux États-Unis en 2026 et devraient croître à un CAGR de 13,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de l'énergie solaire photovoltaïque (PV) aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incitations fiscales fédérales et bancabilité des projets | +4.0% | National, avec des gains plus importants dans l'ERCOT et le MISO | Court terme (≤ 2 ans) |
| Approvisionnement en électricité des entreprises et croissance de la charge des centres de données | +2.5% | ERCOT, PJM et CAISO | Moyen terme (2-4 ans) |
| Solaire couplé au stockage et optimisation de la valeur en périphérie du réseau | +2.0% | CAISO, ERCOT et SPP | Moyen terme (2-4 ans) |
| Fabrication nationale et localisation de la chaîne d'approvisionnement | +1.5% | National, notamment le Sud-Est et le Sud-Ouest | Moyen terme (2-4 ans) |
| Inflation des tarifs d'électricité au détail et demande de résilience | +0.8% | National, notamment la Californie, le New Jersey et la Virginie | Moyen terme (2-4 ans) |
| Agrivoltaïque et optimisation de l'utilisation des terres | +0.5% | Ceinture agricole du Midwest, Sud-Est et Nevada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incitations fiscales fédérales et bancabilité des projets
Les incitations fédérales continuent de façonner le séquençage des projets sur le marché de l'énergie solaire photovoltaïque (PV) aux États-Unis. Le calendrier révisé pour les sections 48E et 45Y lie l'accès aux crédits aux jalons de construction et de mise en service, rendant la certitude des délais déterminante pour le financement de projet. Les développeurs disposant de terrains, d'équipements, d'ingénierie et de travaux d'interconnexion achevés sont mieux placés pour satisfaire aux exigences applicables. Cet environnement amène les prêteurs, les fournisseurs de capitaux fiscaux et les entrepreneurs en construction à participer plus tôt aux discussions de financement. Il concentre également les capitaux autour des projets pouvant démontrer une voie crédible vers l'exploitation commerciale. Le crédit de fabrication de la section 45X maintenu préserve une incitation à la production américaine même si l'éligibilité au niveau des projets devient plus contrainte.
Approvisionnement en électricité des entreprises et croissance de la charge des centres de données
Les grands acheteurs institutionnels deviennent une source de demande contractée plus visible pour le marché de l'énergie solaire photovoltaïque (PV) aux États-Unis. Clearway Energy Group a signé des accords avec Google totalisant près de 1,2 GW dans le Missouri, le Texas et la Virginie-Occidentale. Ces accords montrent pourquoi les développeurs disposant de grands portefeuilles et de capacités de livraison établies peuvent sécuriser des contrats d'achat à long terme. La demande des centres de données est particulièrement pertinente dans le Conseil de fiabilité électrique du Texas (ERCOT), l'Interconnexion PJM (PJM) et l'Opérateur indépendant du système de Californie (CAISO) car les nouvelles charges nécessitent un approvisionnement énergétique fiable. Les contrats plus importants peuvent soutenir le financement de projets qui seraient autrement exposés au risque de prix marchand. La concentration de la demande qui en résulte accroît la valeur des relations solides avec les clients et de l'exécution rapide des projets.
Solaire couplé au stockage et optimisation de la valeur en périphérie du réseau
Les batteries colocalisées élargissent les options de revenus disponibles pour les projets sur le marché de l'énergie solaire photovoltaïque (PV) aux États-Unis. Une analyse de 280 projets solaires couplés au stockage en exploitation a révélé que les batteries pourraient faire passer la valeur nationale pondérée par la production du solaire de 29 USD par MWh à 75 USD par MWh en 2024. L'amélioration provenait principalement de la valeur de capacité, suivie des services auxiliaires et du déplacement d'énergie. Un point d'interconnexion partagé peut également réduire la complexité du développement lorsque l'accès au réseau est limité. Le projet Tehuacana Creek 1 de 837 MW au Texas combine une capacité solaire avec 418 MW de stockage, illustrant l'échelle à laquelle cette conception est utilisée. Le stockage aide donc les développeurs à répondre aux conditions de limitation et de demande en soirée que les systèmes autonomes ne peuvent pas traiter aussi efficacement.
Fabrication nationale et localisation de la chaîne d'approvisionnement
La production nationale transforme l'approvisionnement en équipements sur le marché de l'énergie solaire photovoltaïque (PV) aux États-Unis. L'investissement annoncé dans la fabrication solaire américaine a atteint 45,8 milliards USD après la loi sur la réduction de l'inflation, tandis que la capacité de modules en ligne a dépassé 65,5 GW à mi-2025. Corning est entré dans la production de tranches au cours du troisième trimestre 2025, complétant une chaîne d'approvisionnement solaire nationale comprenant des tranches, des cellules et des modules. La production locale peut réduire l'incertitude d'approvisionnement pour les développeurs cherchant à bénéficier des avantages liés au contenu national. Elle rend également la propriété, l'approvisionnement et les normes de conformité plus pertinents dans la sélection des fournisseurs. L'expansion de la fabrication en Géorgie, en Caroline du Sud et dans d'autres États du Sud lie l'investissement industriel à l'activité de développement de projets à proximité.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retards dans la file d'attente d'interconnexion et coûts de mise à niveau | -3.50% | National (notamment PJM, MISO et l'Ouest non-ISO) | Moyen terme (2-4 ans) |
| Suppression progressive des crédits d'impôt fédéraux et incertitude politique | -2.50% | National (effet plus important sur le solaire communautaire et résidentiel) | Court terme (≤ 2 ans) |
| Mesures commerciales et volatilité des coûts des composants importés | -2.00% | National (concentré parmi les acheteurs de modules en silicium cristallin) | Moyen terme (2-4 ans) |
| Congestion du réseau de transport, limitation et prix négatifs | -1.50% | CAISO, ERCOT dans l'ouest du Texas et l'Ouest non-ISO | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Retards dans la file d'attente d'interconnexion et coûts de mise à niveau
L'interconnexion reste la contrainte la plus persistante sur le marché de l'énergie solaire photovoltaïque (PV) aux États-Unis. La Commission fédérale de réglementation de l'énergie (FERC) a enregistré 2 130 GW de capacité active en file d'attente à fin 2025, et les projets solaires, de stockage et hybrides représentaient 74 % du total. Le Laboratoire national Lawrence Berkeley a constaté que le délai médian entre la demande et un accord d'interconnexion dépassait 3 ans, tandis que la mise en exploitation commerciale pouvait prendre plus de 5 ans dans les régions disposant de données disponibles. De longues périodes d'examen peuvent mettre en péril l'éligibilité aux incitations et les calendriers de livraison des équipements. Elles peuvent également exposer les développeurs à des exigences incertaines de mise à niveau du réseau. Les réformes de la file d'attente peuvent améliorer le traitement futur, mais les projets actifs nécessitent toujours des solutions de transport et une allocation des coûts plus claire.
Suppression progressive des crédits d'impôt fédéraux et incertitude politique
Le calendrier de suppression progressive accéléré fait du calendrier politique un risque direct pour les projets sur le marché de l'énergie solaire photovoltaïque (PV) aux États-Unis. Les projets qui ne respectent pas les délais de construction ou de mise en service pertinents peuvent perdre l'accès aux sections 48E et 45Y. Cela exerce une pression accrue sur les porteurs de projets pour finaliser rapidement les plans de financement, d'approvisionnement et de construction. La fin du crédit de la section 25D après 2025 modifie également l'économie des systèmes en toiture occupés par leur propriétaire. La propriété par des tiers peut partiellement réduire le coût initial pour les clients qui continuent d'envisager le solaire distribué. Les projets communautaires et commerciaux de plus petite taille peuvent rencontrer davantage de difficultés car ils disposent souvent de moins de flexibilité financière que les grands portefeuilles à l'échelle des services publics.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : le silicium monocristallin maintient son échelle tandis que les cellules tandem progressent
Le silicium monocristallin détenait 84,5 % de la part du marché de l'énergie solaire photovoltaïque (PV) aux États-Unis en 2026. Sa position repose sur des procédés de fabrication établis, un rendement de conversion élevé et une large acceptation parmi les acheteurs à l'échelle des services publics. Les mises à niveau des cellules à contact passivé par oxyde tunnel (TOPCon) continuent d'améliorer les performances des modules en silicium cristallin. Le silicium multicristallin perd de sa pertinence dans les grands projets car son plafond d'efficacité limite la densité de puissance. Cela importe là où les terrains, la capacité des suiveurs et les droits d'interconnexion doivent produire la puissance de sortie la plus élevée possible. Le secteur de l'énergie solaire photovoltaïque (PV) aux États-Unis continue donc de s'appuyer sur la technologie monocristalline pour la plupart des ajouts de capacité.
Le tandem/pérovskite devrait croître à un CAGR de 32,6 % jusqu'en 2032. Les cellules tandem pérovskite/silicium ont atteint un rendement de conversion certifié de 35,0 % d'ici 2026, dépassant la limite du silicium cristallin à jonction unique. L'activité commerciale en 2025 comprenait des ventes de modules tandem et des annonces pour des installations à l'échelle du gigawatt. Trinasolar a annoncé un record certifié de 32,6 % pour une cellule tandem industrielle demi-coupée de 210 mm et un record de puissance de module de 865 W. Ces résultats suggèrent que les technologies à plus haute efficacité se rapprochent de formats pertinents pour la production. La couche mince joue également un rôle stratégique car les modules au tellurure de cadmium de First Solar sont produits nationalement et ne dépendent pas du silicium cristallin.



Par type de déploiement : les systèmes au sol dominent tandis que le PV flottant élargit les options de localisation
Les systèmes au sol représentaient 73,8 % de la taille du marché de l'énergie solaire photovoltaïque (PV) aux États-Unis en 2026. Les grands sites bénéficient de coûts structurels inférieurs à ceux des toitures et peuvent utiliser des suiveurs pour augmenter la production. Leur échelle soutient également la construction centralisée, les opérations et la planification de l'interconnexion. Les systèmes en toiture et intégrés aux bâtiments répondent à des besoins clients différents et font face à des structures de compensation différentes. Les changements du net metering au détail intégral vers une compensation au coût évité affectent l'économie des projets pour certains nouveaux clients. Le couplage avec le stockage devient plus pertinent à mesure que les propriétaires de systèmes recherchent la résilience et une autoconsommation plus élevée.
Le PV flottant devrait croître à un CAGR de 22,3 % jusqu'en 2032. Le Laboratoire national des énergies renouvelables (NREL) estime que les réservoirs sous contrôle fédéral pourraient techniquement accueillir entre 861 GW et 1 042 GW de capacité flottante. Diamond Infrastructure et Third Pillar Solar ont convenu de développer jusqu'à 500 MW sur des réservoirs du Texas. La proposition texane comprend un potentiel d'investissement déclaré supérieur à 700 millions USD et des économies d'évaporation projetées de 15 %. Ces projets montrent comment l'infrastructure hydraulique peut créer une nouvelle option de localisation pour les actifs solaires. Les considérations relatives à la gestion de l'eau et des terres peuvent donc soutenir le déploiement là où les sites conventionnels sont contraints.
Par utilisateur final : producteurs d'électricité indépendants (PEI) à l'échelle des services publics
Les PEI à l'échelle des services publics détenaient 71,3 % de la taille du marché de l'énergie solaire photovoltaïque (PV) aux États-Unis en 2026 et devraient se développer à un CAGR de 13,7 % jusqu'en 2032. Leur échelle s'aligne sur les grands contrats d'entreprise qui nécessitent souvent des centaines de mégawatts. Les PEI peuvent combiner des équipes de développement, une capacité de financement et une expérience opérationnelle dans plusieurs États. Cela soutient des portefeuilles de projets plus importants et aide à répartir les risques liés aux permis et à l'interconnexion. Cela donne également aux développeurs établis un avantage lorsque les calendriers sont comprimés par les délais politiques. Le secteur de l'énergie solaire photovoltaïque (PV) aux États-Unis reste donc dominé par des entreprises capables de financer et de livrer des capacités à l'échelle des services publics.
Le capital institutionnel reste important dans le segment des PEI. The AES Corporation a obtenu une facilité de crédit renouvelable de 700 millions USD pour 2 GW de capacité d'énergie propre dans 9 États. Ce modèle de financement illustre l'avantage détenu par les porteurs de projets capables de soutenir des portefeuilles plus importants. Les utilisateurs commerciaux et industriels font face à des prix de contrats d'achat d'électricité (CAE) plus élevés et doivent évaluer la production sur site par rapport aux coûts du réseau. Les clients résidentiels s'adaptent à la fin de la section 25D grâce à la propriété par des tiers et aux offres basées sur le stockage. Ces modèles peuvent préserver l'accès au solaire sans exiger du client qu'il réalise l'intégralité de l'investissement initial.

Analyse géographique
Le Texas représentait 40 % des ajouts planifiés à l'échelle des services publics en 2026 et a installé 11 GW au cours de 2025. Cette part fait du Texas le principal lieu de croissance au sein du marché de l'énergie solaire photovoltaïque (PV) aux États-Unis. L'ERCOT offre d'importantes ressources solaires, de grands sites, une demande industrielle et une charge croissante des centres de données. L'État soutient également de grands projets solaires couplés au stockage capables de répondre aux conditions changeantes du réseau. Sa capacité planifiée élevée renforce l'importance des développeurs à l'échelle des services publics disposant de pipelines de projets matures.
Le Sud-Ouest reste important, l'Arizona et la Californie représentant chacun 6 % des ajouts planifiés en 2026. La Californie dispose de ressources solaires importantes, mais des prix négatifs sont apparus dans 28,26 % des intervalles de 5 minutes en avril 2026. Cela se comparait à une moyenne annuelle de 8,4 % en 2025 et reflétait une surproduction en milieu de journée et une capacité de transport limitée vers le nord. L'Opérateur indépendant du système de Californie (CAISO) a approuvé 6,7 milliards USD de projets de transport en 2026 pour remédier à la congestion et à la croissance de la demande. L'Arizona, la Californie et le Nevada restent pertinents car un fort ensoleillement peut encore soutenir une économie de projet solide lorsque l'accès au réseau est disponible.
Le Sud-Est gagne en importance en tant que zone de fabrication et de déploiement sur le marché de l'énergie solaire photovoltaïque (PV) aux États-Unis. Le campus géorgien de Hanwha Qcells peut produire jusqu'à 8,4 GW de modules par an et progresse vers une intégration complète des lingots, tranches et cellules d'ici fin 2026. First Solar prévoit de démarrer la production dans son installation de 3,7 GW à Gaffney, en Caroline du Sud, au cours du second semestre 2026. Le Midwest a enregistré la croissance d'installation la plus rapide d'une année sur l'autre en 2025, l'Indiana ayant augmenté ses installations de 1,6 GW à près de 3 GW et l'Illinois, l'Ohio et le Michigan établissant des records. Dans la région Mid-Atlantique, les retards dans la file d'attente restent un problème majeur de bancabilité, tandis que le Southwest Power Pool (SPP) a augmenté les signatures d'accords et introduit un mécanisme de demande intérimaire.
Paysage concurrentiel
Concentration du Marché
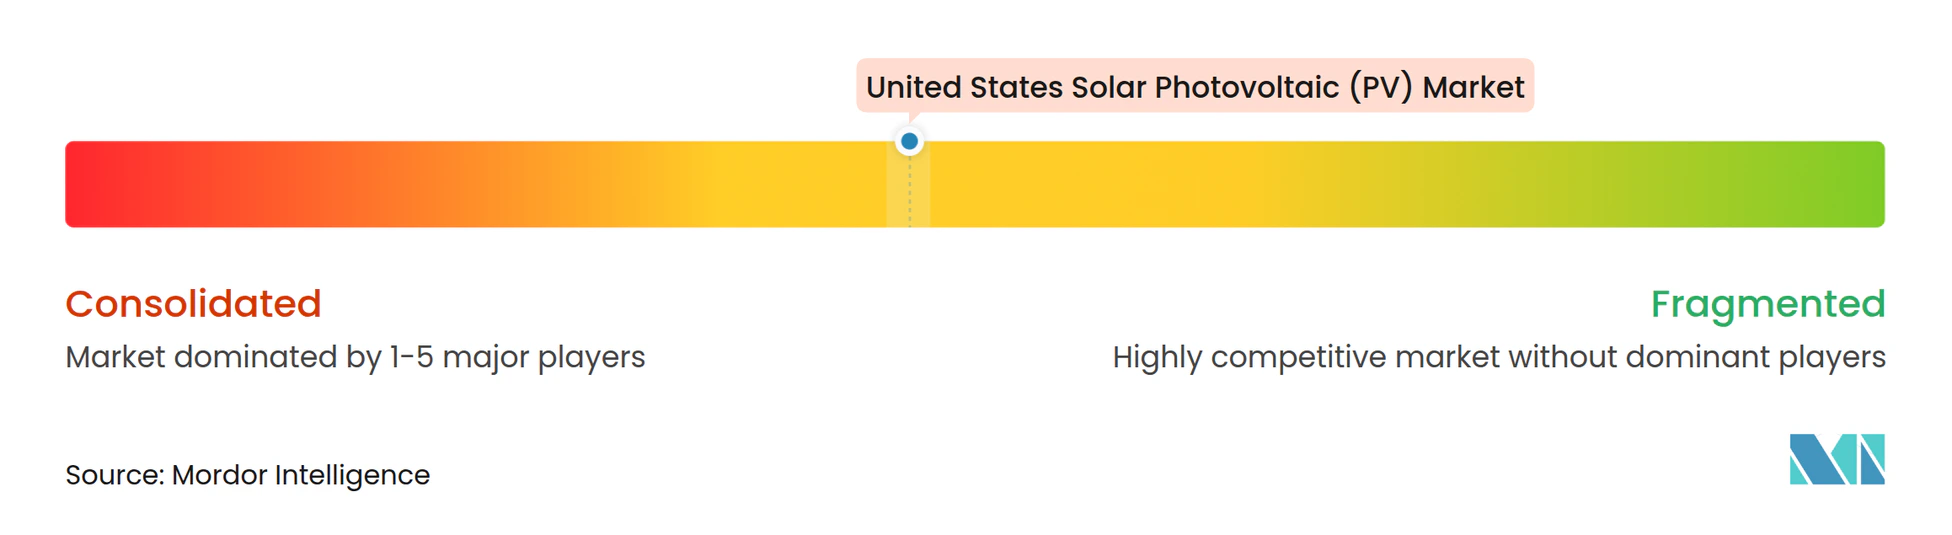
Le marché de l'énergie solaire photovoltaïque (PV) aux États-Unis est modérément concentré dans les domaines de la fabrication, du développement et des ventes résidentielles. La production de modules est modérément fragmentée, tandis que le développement à l'échelle des services publics est plus concentré autour des entreprises disposant d'une capacité de financement et de portefeuilles contractés. L'approvisionnement national et la conformité en matière de propriété sont devenus des facteurs de différenciation importants pour les fournisseurs de modules. First Solar occupe une position distincte car sa technologie au tellurure de cadmium soutient une offre de fabrication nationale différenciée. La société a sélectionné la Caroline du Sud pour une installation de 3,7 GW, dont le démarrage des opérations commerciales est prévu au second semestre 2026. Ces facteurs lui confèrent une visibilité dans un environnement d'approvisionnement qui accorde plus d'importance à la capacité nationale.
Hanwha Qcells progresse dans l'intégration verticale sur son campus de Cartersville, en Géorgie, ce qui renforce sa position dans la fabrication nationale. Canadian Solar a créé CS PowerTech sous une propriété nord-américaine à 75,1 % et prévoit d'étendre son installation de Mesquite, au Texas, à 10 GW de capacité nominale d'ici le second semestre 2026. Nextracker est passé au-delà de la fourniture de suiveurs vers la conversion d'énergie, les systèmes électriques, les opérations robotisées et la surveillance numérique. Ce changement reflète un effort plus large pour capturer davantage de valeur tout au long de la durée de vie opérationnelle d'un projet. Dans le niveau du développement, NextEra Energy, The AES Corporation, Invenergy, EDF Renewables North America et Brookfield Renewable Partners L.P. bénéficient de leur échelle, de leurs relations de financement et de leurs contreparties établies dans les contrats d'achat d'électricité. Le solaire communautaire et l'agrivoltaïque restent des domaines où les obstacles à l'interconnexion et les capacités fragmentées limitent la participation à grande échelle.
La concurrence dans le résidentiel est de plus en plus façonnée par des produits solaires et de stockage intégrés. Tesla détenait 33,4 % du marché américain des onduleurs résidentiels au quatrième trimestre 2025, dépassant Enphase Energy, Inc. et SolarEdge Technologies, Inc. à mesure que les systèmes groupés gagnaient en importance. Enphase Energy, Inc. a perdu 13 points de pourcentage de part au cours de 2025. La relation pluriannuelle de Sunrun Inc. avec NRG Energy vise à agréger les batteries domestiques en capacité ERCOT dispatchable. Cette approche offre aux fournisseurs résidentiels une voie vers des revenus provenant des services réseau ainsi que des ventes de systèmes. La concurrence dans ce segment évolue donc des performances des équipements autonomes vers l'intégration du stockage, le financement des clients et l'exploitation de flotte.
Leaders du secteur de l'énergie solaire photovoltaïque (PV) aux États-Unis
-
First Solar, Inc.
-
Hanwha Q CELLS USA Corp.
-
Canadian Solar Inc.
-
JinkoSolar Holding Co., Ltd.
-
Trina Solar Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Décembre 2025 : Canadian Solar a créé CS PowerTech en tant que plateforme de fabrication américaine sous une propriété nord-américaine à 75,1 %. Son usine de Mesquite, au Texas, a atteint un rythme annuel supérieur à 5 GW, et la société prévoit d'étendre l'installation à 10 GW d'ici le second semestre 2026.
- Novembre 2025 : First Solar a annoncé une nouvelle installation de fabrication de 330 millions USD et 3,7 GW à Gaffney, en Caroline du Sud. La société prévoit que l'usine commence ses opérations commerciales au second semestre 2026 et porte sa capacité nominale annuelle conforme aux normes américaines à 17,7 GW.
- Août 2025 : Diamond Infrastructure Solutions et Third Pillar Solar ont convenu de développer jusqu'à 500 MW de projets solaires flottants sur des réservoirs du Texas, avec un investissement potentiel supérieur à 700 millions USD.
- Avril 2025 : The AES Corporation a obtenu une facilité de crédit renouvelable de 700 millions USD pour financer 2 GW de projets solaires et de stockage par batteries dans 9 États américains.
Périmètre du rapport sur le marché de l'énergie solaire photovoltaïque (PV) aux États-Unis
La technologie solaire photovoltaïque (PV) est une méthode non mécanique qui convertit directement la lumière solaire en électricité à courant continu (CC) à l'aide de matériaux semi-conducteurs comme le silicium par l'effet photovoltaïque.
Le marché de l'énergie solaire photovoltaïque (PV) aux États-Unis est segmenté par technologie, type de déploiement et utilisateur final. Par technologie, le marché est segmenté en silicium monocristallin, silicium multicristallin, technologies à couche mince, notamment le tellurure de cadmium (CdTe), le séléniure de cuivre-indium-gallium (CIGS) et le silicium amorphe (a-Si), et les technologies tandem/pérovskite. Par type de déploiement, le marché est segmenté en systèmes au sol, systèmes en toiture et photovoltaïques intégrés aux bâtiments (BIPV), et systèmes PV flottants. Par utilisateur final, le marché est segmenté en résidentiel, commercial, industriel et producteurs d'électricité indépendants (PEI) à l'échelle des services publics. Pour chaque segment, le dimensionnement du marché et les prévisions sont fournis sur la base de la capacité installée (GW).
| Silicium monocristallin |
| Silicium multicristallin |
| Couche mince (CdTe, CIGS, a-Si) |
| Tandem/Pérovskite |
| Au sol |
| En toiture/intégré aux bâtiments (BIPV) |
| PV flottant |
| Résidentiel |
| Commercial et industriel |
| PEI à l'échelle des services publics |
| Par technologie | Silicium monocristallin |
| Silicium multicristallin | |
| Couche mince (CdTe, CIGS, a-Si) | |
| Tandem/Pérovskite | |
| Par type de déploiement | Au sol |
| En toiture/intégré aux bâtiments (BIPV) | |
| PV flottant | |
| Par utilisateur final | Résidentiel |
| Commercial et industriel | |
| PEI à l'échelle des services publics |
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché de l'énergie solaire photovoltaïque (PV) aux États-Unis d'ici 2032 ?
La capacité devrait atteindre 498,32 GW d'ici 2032, contre 279,17 GW en 2027, à un CAGR de 12,29 %.
Quelle technologie domine le déploiement solaire aux États-Unis ?
Le silicium monocristallin est en tête avec une part de 84,5 % en 2026, soutenu par des chaînes d'approvisionnement établies et des améliorations d'efficacité.
Pourquoi les projets solaires couplés au stockage se développent-ils ?
Les batteries peuvent augmenter la valeur pondérée par la production du solaire en déplaçant la production et en fournissant de la capacité et des services auxiliaires.
Quel type de déploiement connaît la croissance la plus rapide ?
Le PV flottant devrait croître à un CAGR de 22,3 % jusqu'en 2032, soutenu par les opportunités de localisation sur les réservoirs et les bassins de rétention des eaux pluviales.
Quelle est la principale contrainte pesant sur les nouveaux projets solaires ?
Les retards d'interconnexion constituent une limite majeure, avec des délais médians supérieurs à 3 ans pour un accord et plus de 5 ans pour la mise en exploitation dans certaines régions.
Pourquoi les grands acheteurs institutionnels sont-ils importants pour le développement solaire ?
Les grands contrats d'achat d'électricité, tels que le portefeuille Google de près de 1,2 GW de Clearway, contribuent à fournir une demande contractée pour les projets à l'échelle des services publics.