
Tamaño y Participación del Mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 246.06 gigavatio |
| Volumen del Mercado (2027) | 279.17 gigavatio |
| Volumen del Mercado (2032) | 498.32 gigavatio |
| Tasa de crecimiento (2027 - 2032) | 12.29 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos por Mordor Intelligence
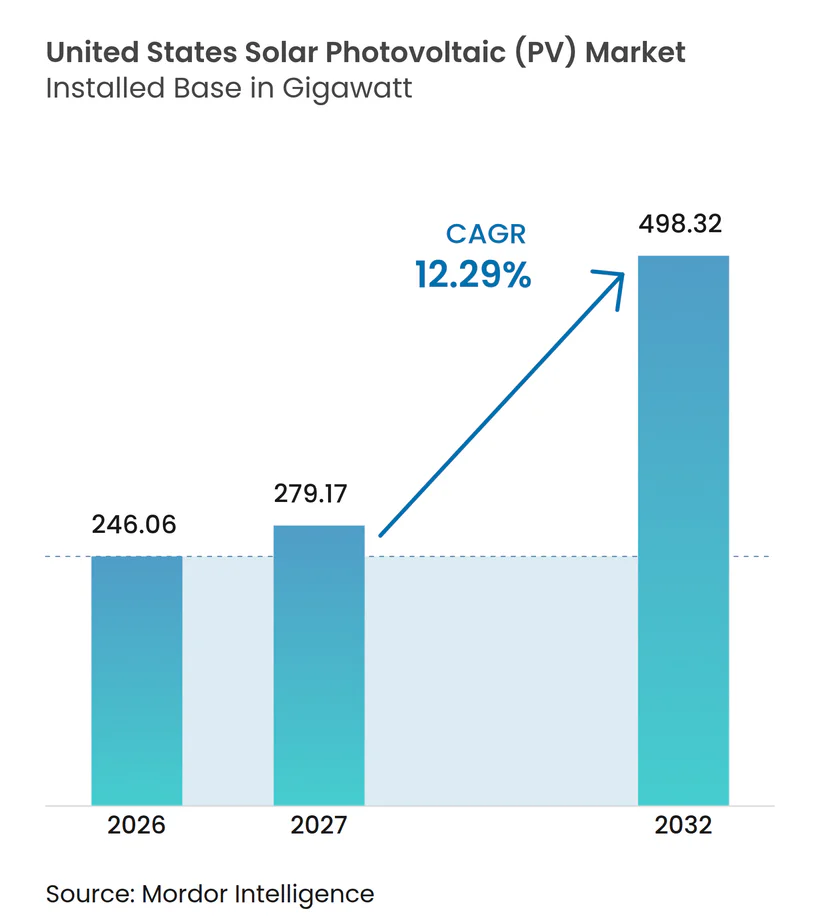
Se espera que el tamaño del Mercado de Energía Solar Fotovoltaica de Estados Unidos en términos de base instalada aumente de 246,06 gigavatios en 2026 a 279,17 gigavatios en 2027 y alcance 498,32 gigavatios para 2032, creciendo a una CAGR del 12,29% durante 2027-2032. El mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos está respaldado por la construcción a escala de servicios públicos, con 43 GW instalados durante 2025 y la energía solar manteniéndose como la mayor fuente de nueva capacidad de generación por 5º año consecutivo.[1] Los desarrolladores se están preparando para 43,4 GW de adiciones de energía solar a escala de servicios públicos en 2026, lo que sitúa los cronogramas de proyectos y la preparación para la interconexión en el centro de las decisiones de inversión.[2] La demanda corporativa de electricidad está reforzando el papel de los grandes compradores en el mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos, mientras que el almacenamiento está mejorando el valor de la generación entregada fuera de las horas del mediodía.[3] La fabricación nacional también está adquiriendo mayor importancia porque la disponibilidad de módulos, las estructuras de propiedad y la producción local afectan la elegibilidad de los proyectos y las decisiones de adquisición. Los principales límites del mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos son los largos plazos de interconexión, la congestión de la red y un calendario más ajustado de incentivos federales, que favorecen a los desarrolladores con proyectos listos y financiamiento asegurado.[4]
Conclusiones Clave del Informe
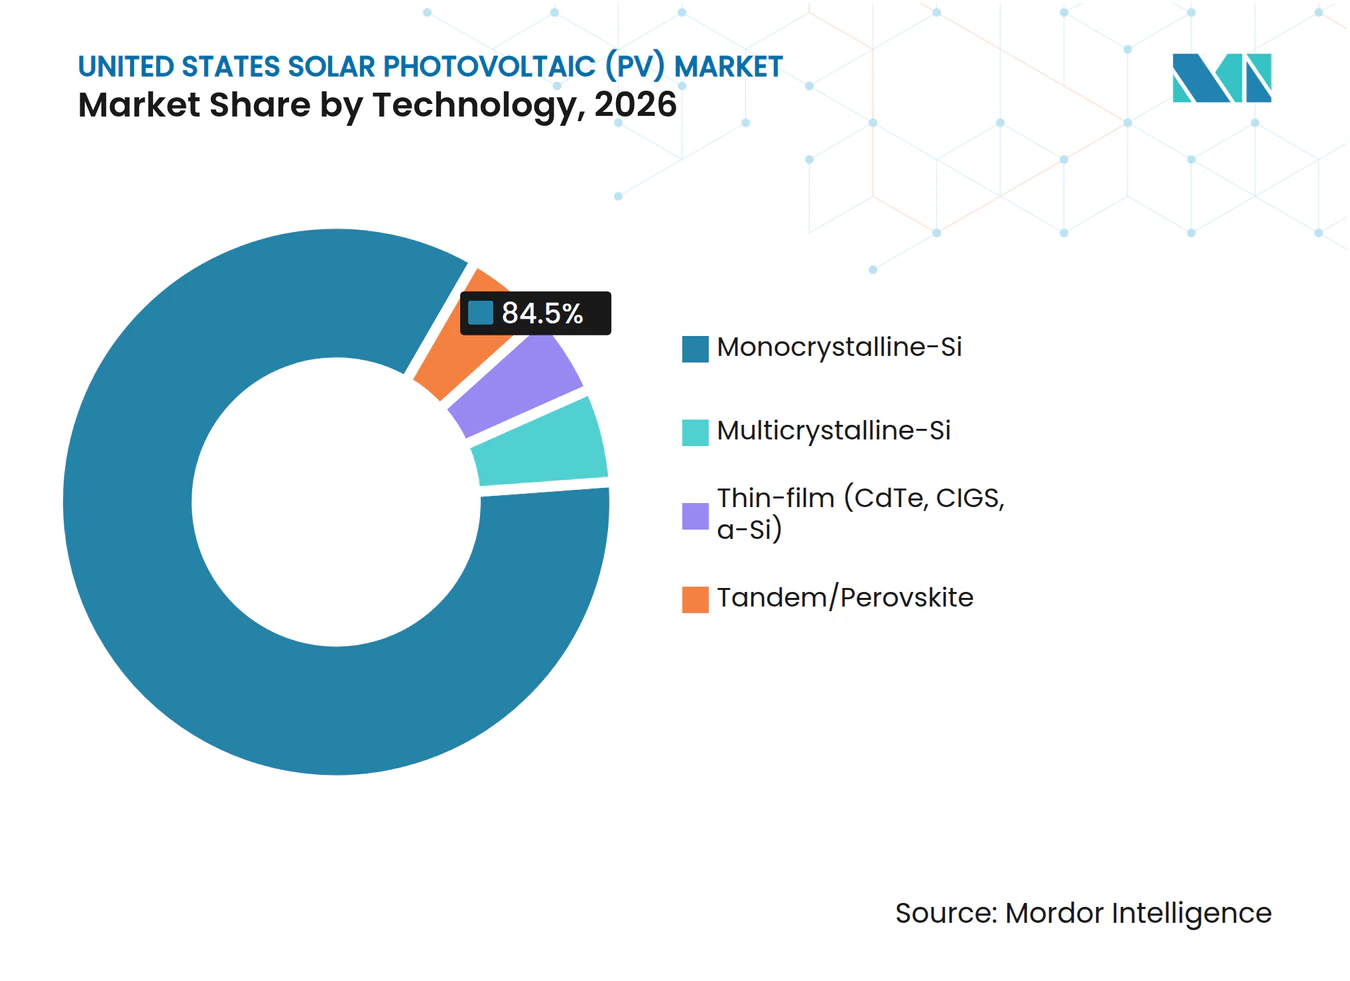
- Por tecnología, el Monocristalino-Si representó el 84,5% de la participación del mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos en 2026, mientras que se prevé que el Tándem/Perovskita se expanda a una CAGR del 32,6% hasta 2032.
- Por tipo de instalación, los sistemas montados en suelo representaron el 73,8% de la participación del mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos en 2026, mientras que se proyecta que la FV flotante crezca a una CAGR del 22,3% hasta 2032.
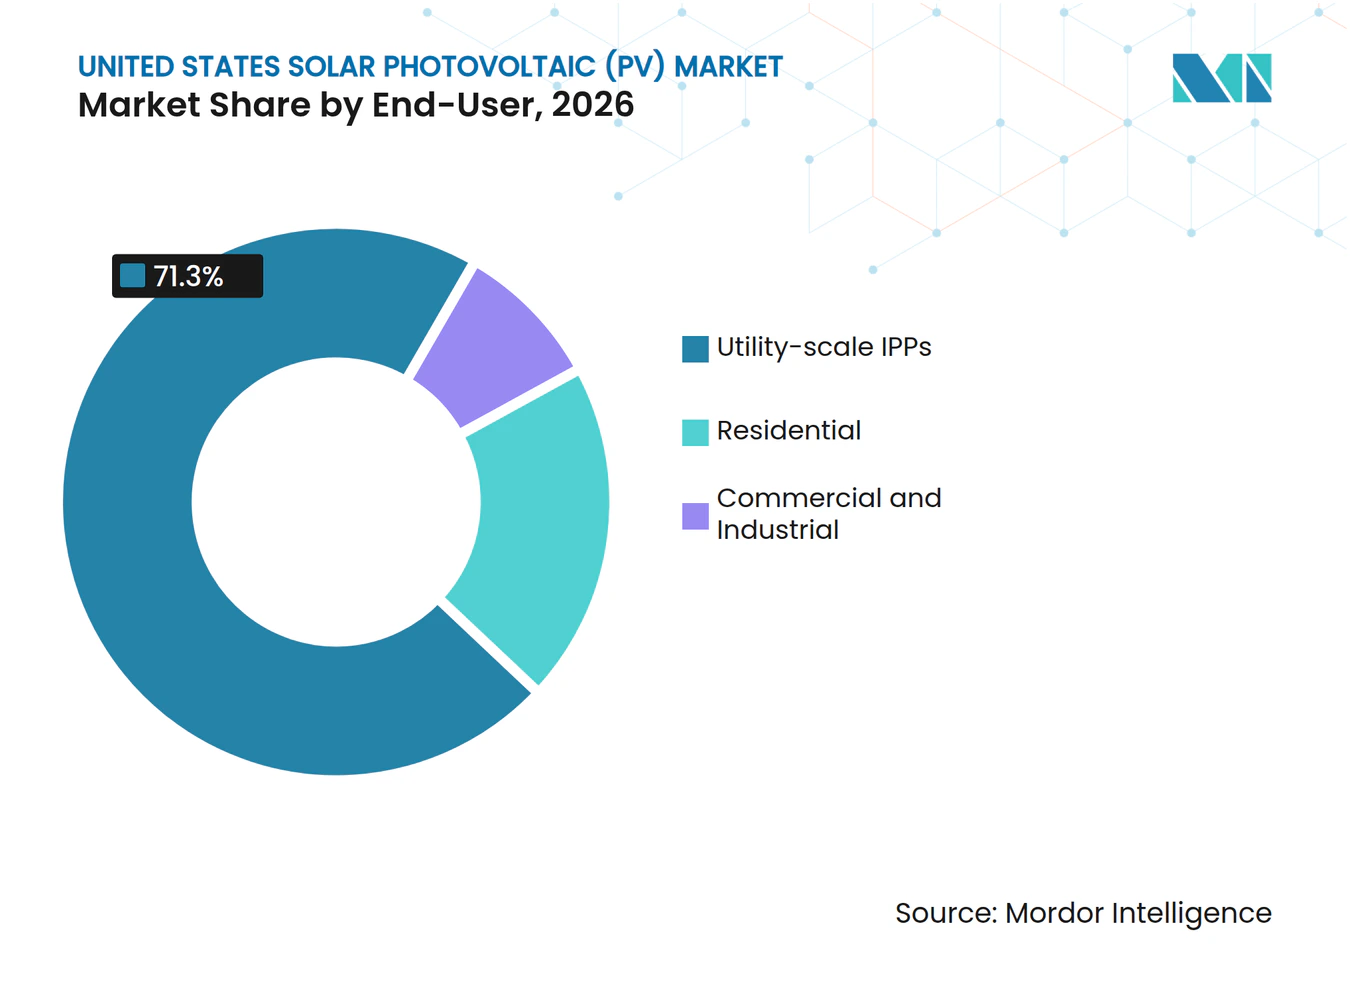
- Por usuario final, los Productores Independientes de Energía (PIE) a escala de servicios públicos representaron el 71,3% del tamaño del mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos en 2026 y se prevé que crezcan a una CAGR del 13,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos Fiscales Federales y Bancabilidad de Proyectos | +4.0% | Nacional, con mayores ganancias en ERCOT y MISO | Corto plazo (≤ 2 años) |
| Adquisición Corporativa de Energía y Crecimiento de la Demanda de Centros de Datos | +2.5% | ERCOT, PJM y CAISO | Mediano plazo (2-4 años) |
| Almacenamiento Solar Combinado y Acumulación de Valor en el Borde de la Red | +2.0% | CAISO, ERCOT y SPP | Mediano plazo (2-4 años) |
| Fabricación Nacional y Localización de la Cadena de Suministro | +1.5% | Nacional, especialmente el Sureste y el Suroeste | Mediano plazo (2-4 años) |
| Inflación de las Tarifas Eléctricas Minoristas y Demanda de Resiliencia | +0.8% | Nacional, especialmente California, Nueva Jersey y Virginia | Mediano plazo (2-4 años) |
| Agrivoltaica y Optimización del Uso del Suelo | +0.5% | Cinturón agrícola del Medio Oeste, Sureste y Nevada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incentivos Fiscales Federales y Bancabilidad de Proyectos
Los incentivos federales continúan dando forma a la secuencia de proyectos en el mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos. El calendario revisado para las Secciones 48E y 45Y vincula el acceso a los créditos con los hitos de construcción y puesta en servicio, haciendo que la certeza del cronograma sea material para el financiamiento de proyectos. Los desarrolladores con terrenos, equipos, ingeniería e interconexión completados están mejor posicionados para cumplir con los requisitos aplicables. Este entorno incorpora a prestamistas, proveedores de capital fiscal y contratistas de construcción en las discusiones de financiamiento de manera más temprana. También concentra el capital en torno a proyectos que pueden demostrar un camino creíble hacia la operación comercial. El crédito de fabricación retenido de la Sección 45X preserva un incentivo para la producción en EE. UU. incluso cuando la elegibilidad a nivel de proyecto se vuelve más restringida.
Adquisición Corporativa de Energía y Crecimiento de la Demanda de Centros de Datos
Los grandes compradores corporativos se están convirtiendo en una fuente más visible de demanda contratada para el mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos. Clearway Energy Group firmó acuerdos con Google por un total de casi 1,2 GW en Missouri, Texas y Virginia Occidental. Estos acuerdos muestran por qué los desarrolladores con grandes carteras y capacidades de entrega establecidas pueden asegurar contratos de compra a largo plazo. La demanda de centros de datos es particularmente relevante en el Consejo de Confiabilidad Eléctrica de Texas (ERCOT), la Interconexión PJM (PJM) y el Operador Independiente del Sistema de California (CAISO) porque las nuevas cargas requieren un suministro de energía confiable. Los contratos más grandes pueden respaldar el financiamiento de proyectos que de otro modo enfrentarían exposición a precios de mercado. La concentración resultante de la demanda aumenta el valor de las sólidas relaciones con los clientes y la ejecución oportuna de los proyectos.
Almacenamiento Solar Combinado y Acumulación de Valor en el Borde de la Red
Las baterías co-ubicadas amplían las opciones de ingresos disponibles para los proyectos en el mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos. Un análisis de 280 proyectos operativos de energía solar combinada con almacenamiento encontró que las baterías podrían elevar el valor nacional ponderado por generación de la energía solar de 29 USD por MWh a 75 USD por MWh en 2024. La mejora provino principalmente del valor de capacidad, seguido de los servicios auxiliares y el desplazamiento de energía. Un punto de interconexión compartido también puede reducir la complejidad del desarrollo cuando el acceso a la red es escaso. El proyecto Tehuacana Creek 1 de 837 MW en Texas combina capacidad solar con 418 MW de almacenamiento, mostrando la escala a la que se está utilizando este diseño. El almacenamiento, por tanto, ayuda a los desarrolladores a responder a las condiciones de curtailment y demanda vespertina que los sistemas independientes no pueden abordar con la misma eficacia.
Fabricación Nacional y Localización de la Cadena de Suministro
La producción nacional está cambiando la adquisición de equipos en el mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos. La inversión anunciada en fabricación solar en EE. UU. alcanzó 45,8 mil millones de USD tras la Ley de Reducción de la Inflación, mientras que la capacidad de módulos en línea superó los 65,5 GW a mediados de 2025. Corning ingresó a la producción de obleas durante el tercer trimestre de 2025, completando una cadena de suministro solar doméstica que incluía obleas, celdas y módulos. La producción local puede reducir la incertidumbre en la adquisición para los desarrolladores que buscan beneficios de contenido nacional. También hace que los estándares de propiedad, abastecimiento y cumplimiento sean más relevantes en la selección de proveedores. La expansión manufacturera en Georgia, Carolina del Sur y otros estados del sur vincula la inversión industrial con la actividad de desarrollo de proyectos cercanos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en la Cola de Interconexión y Costos de Actualización | -3.50% | Nacional (especialmente PJM, MISO y el Oeste no perteneciente a ISO) | Mediano plazo (2-4 años) |
| Eliminación Gradual de Créditos Fiscales Federales e Incertidumbre de Política | -2.50% | Nacional (mayor efecto en energía solar comunitaria y residencial) | Corto plazo (≤ 2 años) |
| Acciones Comerciales y Volatilidad del Costo de Componentes Importados | -2.00% | Nacional (concentrado entre compradores de módulos de silicio cristalino) | Mediano plazo (2-4 años) |
| Congestión de la Red de Transmisión, Curtailment y Precios Negativos | -1.50% | CAISO, ERCOT en el oeste de Texas y el Oeste no perteneciente a ISO | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en la Cola de Interconexión y Costos de Actualización
La interconexión sigue siendo la restricción más persistente en el mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos. La Comisión Federal Reguladora de Energía (FERC) registró 2.130 GW de capacidad activa en cola a finales de 2025, y los proyectos solares, de almacenamiento e híbridos representaron el 74% del total. El Laboratorio Nacional Lawrence Berkeley encontró que el tiempo medio desde la solicitud hasta un acuerdo de interconexión superó los 3 años, mientras que la operación comercial podría tardar más de 5 años en regiones con datos disponibles. Los largos períodos de revisión pueden poner en riesgo la elegibilidad para incentivos y los calendarios de entrega de equipos. También pueden exponer a los desarrolladores a requisitos inciertos de actualización de la red. Las reformas en la cola pueden mejorar el procesamiento futuro, pero los proyectos activos aún requieren soluciones de transmisión y una asignación de costos más clara.
Eliminación Gradual de Créditos Fiscales Federales e Incertidumbre de Política
El calendario de eliminación gradual más acelerado convierte el momento de la política en un riesgo directo para los proyectos en el mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos. Los proyectos que no cumplan con los plazos de construcción o servicio relevantes pueden perder el acceso a las Secciones 48E y 45Y. Esto ejerce mayor presión sobre los patrocinadores de proyectos para finalizar rápidamente los planes de financiamiento, adquisición y construcción. El fin del crédito de la Sección 25D después de 2025 también cambia la economía de los sistemas de techo de uso propio. La propiedad de terceros puede reducir parcialmente el costo inicial para los clientes que continúan considerando la energía solar distribuida. Los proyectos comunitarios y comerciales más pequeños pueden enfrentar mayores dificultades porque a menudo tienen menos flexibilidad de financiamiento que las grandes carteras a escala de servicios públicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: El Monocristalino-Si Mantiene su Escala Mientras las Celdas Tándem Avanzan
El Monocristalino-Si representó el 84,5% de la participación del mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos en 2026. Su posición se basa en procesos de fabricación establecidos, alta eficiencia de conversión y amplia aceptación entre los compradores a escala de servicios públicos. Las actualizaciones de celdas de Contacto Pasivado con Óxido Túnel (TOPCon) continúan mejorando el rendimiento de los módulos de silicio cristalino. El Policristalino-Si está perdiendo relevancia en los grandes proyectos porque su techo de eficiencia limita la densidad de potencia. Esto importa donde los terrenos, la capacidad de los seguidores y los derechos de interconexión deben producir la mayor producción posible. La industria de Energía Solar Fotovoltaica (FV) de Estados Unidos, por tanto, continúa dependiendo de la tecnología monocristalina para la mayoría de las adiciones de capacidad.
Se prevé que el Tándem/Perovskita crezca a una CAGR del 32,6% hasta 2032. Las celdas tándem de perovskita/silicio lograron una eficiencia de conversión certificada del 35,0% para 2026, superando el límite de silicio cristalino de unión simple. La actividad comercial en 2025 incluyó ventas de módulos tándem y anuncios de instalaciones a escala de gigavatios. Trinasolar reportó un récord certificado del 32,6% para una celda tándem industrial de media corte de 210 mm y un récord de producción de módulo de 865 W. Estos resultados sugieren que las tecnologías de mayor eficiencia se están acercando a formatos relevantes para la producción. La película delgada también tiene un papel estratégico porque los módulos de telururo de cadmio de First Solar son de producción nacional y no dependen del silicio cristalino.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Instalación: Los Sistemas Montados en Suelo Lideran Mientras la FV Flotante Amplía las Opciones de Emplazamiento
Los sistemas montados en suelo representaron el 73,8% del tamaño del mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos en 2026. Los grandes emplazamientos se benefician de costos estructurales más bajos que los techos y pueden usar seguidores para aumentar la producción. Su escala también favorece la construcción centralizada, las operaciones y la planificación de la interconexión. Los sistemas de techo e integrados en edificios atienden diferentes necesidades de los clientes y enfrentan diferentes estructuras de compensación. Los cambios desde la medición neta a precio minorista completo hacia la compensación por costo evitado afectan la economía del proyecto para algunos nuevos clientes. El emparejamiento con almacenamiento se está volviendo más relevante a medida que los propietarios de sistemas buscan resiliencia y mayor autoconsumo.
Se proyecta que la FV flotante crezca a una CAGR del 22,3% hasta 2032. El Laboratorio Nacional de Energías Renovables (NREL) estima que los embalses bajo control federal podrían albergar técnicamente entre 861 GW y 1.042 GW de capacidad flotante. Diamond Infrastructure y Third Pillar Solar acordaron desarrollar hasta 500 MW en embalses de Texas. La propuesta de Texas incluye una inversión potencial declarada superior a 700 millones de USD y ahorros proyectados por evaporación del 15%. Estos proyectos muestran cómo la infraestructura hídrica puede crear una nueva opción de emplazamiento para activos solares. Las consideraciones de gestión del agua y del suelo pueden, por tanto, respaldar el despliegue donde los emplazamientos convencionales son limitados.
Por Usuario Final: Productores Independientes de Energía (PIE) a Escala de Servicios Públicos
Los PIE a escala de servicios públicos representaron el 71,3% del tamaño del mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos en 2026 y se prevé que se expandan a una CAGR del 13,7% hasta 2032. Su escala se alinea con los grandes contratos corporativos que a menudo requieren cientos de megavatios. Los PIE pueden combinar equipos de desarrollo, capacidad de financiamiento y experiencia operativa en varios estados. Esto respalda carteras de proyectos más grandes y ayuda a distribuir el riesgo de permisos e interconexión. También otorga a los desarrolladores establecidos una ventaja cuando los cronogramas se comprimen por los plazos de política. La industria de Energía Solar Fotovoltaica (FV) de Estados Unidos, en consecuencia, sigue siendo liderada por empresas que pueden financiar y entregar capacidad a escala de servicios públicos.
El capital institucional sigue siendo importante en el segmento de PIE. AES aseguró una línea de crédito renovable de 700 millones de USD para 2 GW de capacidad de energía limpia en 9 estados. Este modelo de financiamiento muestra la ventaja que tienen los patrocinadores que pueden respaldar carteras más grandes. Los usuarios comerciales e industriales enfrentan precios más altos en los Acuerdos de Compra de Energía (PPA) y deben evaluar la generación in situ frente a los costos de la red. Los clientes residenciales se están adaptando al fin de la Sección 25D a través de la propiedad de terceros y ofertas basadas en almacenamiento. Esos modelos pueden preservar el acceso a la energía solar sin requerir que el cliente realice la inversión inicial completa.

Análisis Geográfico
Texas representó el 40% de las adiciones planificadas a escala de servicios públicos para 2026 e instaló 11 GW durante 2025. Esta participación convierte a Texas en la ubicación de crecimiento central dentro del mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos. ERCOT ofrece amplios recursos solares, grandes emplazamientos, demanda industrial y una creciente carga de centros de datos. El estado también respalda grandes proyectos de energía solar combinada con almacenamiento que pueden responder a las cambiantes condiciones de la red. Su alta capacidad planificada refuerza la importancia de los desarrolladores a escala de servicios públicos con carteras de proyectos maduras.
El Suroeste sigue siendo importante, con Arizona y California representando cada una el 6% de las adiciones planificadas para 2026. California tiene sólidos recursos solares, pero los precios negativos ocurrieron en el 28,26% de los intervalos de 5 minutos durante abril de 2026. Esto se comparó con un promedio anual completo del 8,4% en 2025 y reflejó el exceso de oferta al mediodía y la limitada transmisión hacia el norte. El Operador Independiente del Sistema de California (CAISO) aprobó 6,7 mil millones de USD en proyectos de transmisión en 2026 para abordar la congestión y el crecimiento de la demanda. Arizona, California y Nevada siguen siendo relevantes porque la alta irradiancia aún puede respaldar una sólida economía de proyectos cuando el acceso a la red está disponible.
El Sureste está ganando relevancia tanto como área de fabricación como de despliegue en el mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos. El campus de Georgia de Hanwha Qcells puede producir hasta 8,4 GW de módulos cada año y está avanzando hacia la integración completa de lingotes, obleas y celdas para finales de 2026. First Solar planea iniciar la producción en su instalación de 3,7 GW en Gaffney, Carolina del Sur, durante el segundo semestre de 2026. El Medio Oeste registró el crecimiento de instalaciones interanual más rápido en 2025, ya que Indiana aumentó las instalaciones de 1,6 GW a casi 3 GW e Illinois, Ohio y Michigan establecieron récords. En el Atlántico Medio, los retrasos en la cola siguen siendo un problema importante de bancabilidad, mientras que el Grupo de Energía del Suroeste (SPP) ha aumentado la firma de acuerdos e introducido un mecanismo de solicitud provisional.
Panorama Competitivo
Concentración del Mercado
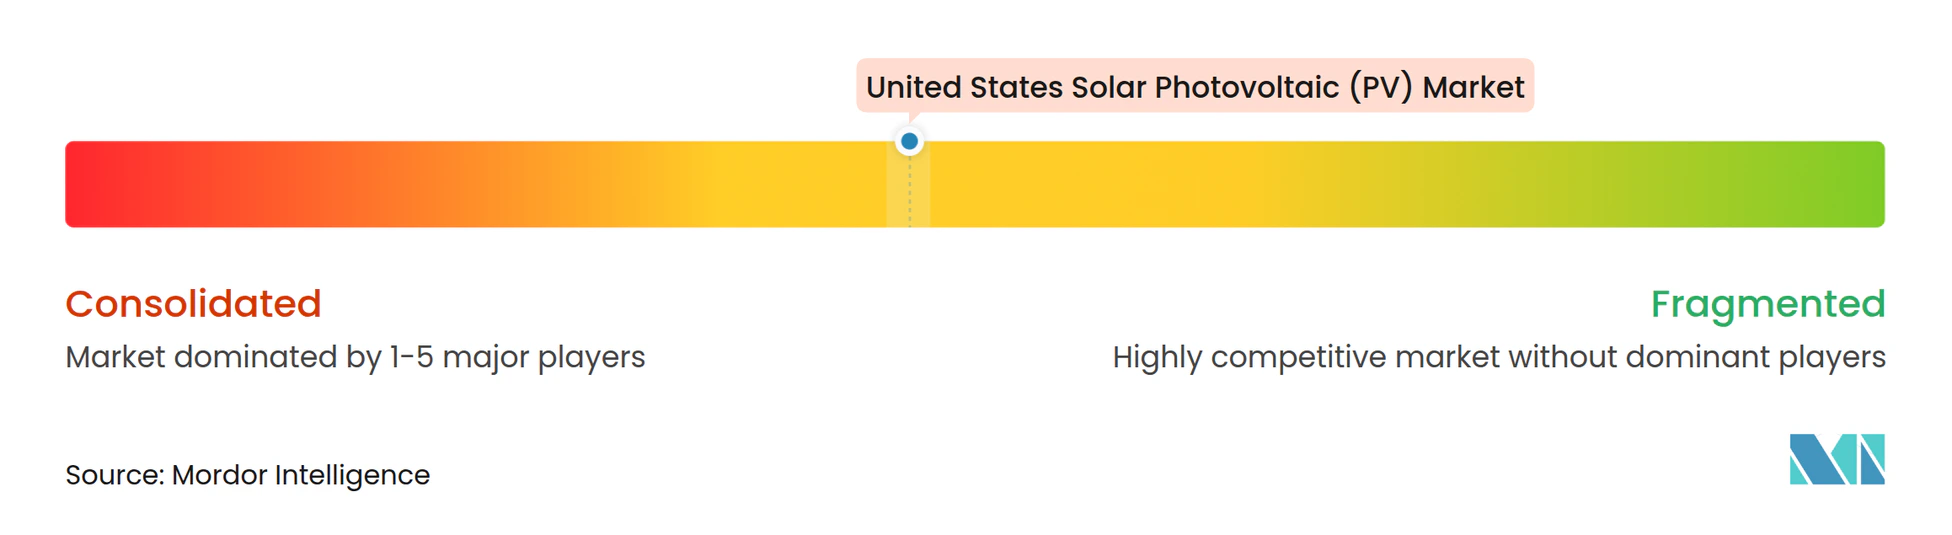
El mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos está moderadamente concentrado en fabricación, desarrollo y ventas residenciales. La producción de módulos está moderadamente fragmentada, mientras que el desarrollo a escala de servicios públicos está más concentrado en torno a empresas con capacidad de financiamiento y carteras contratadas. El abastecimiento nacional y el cumplimiento de propiedad se han convertido en diferenciadores importantes para los proveedores de módulos. First Solar tiene una posición distintiva porque su tecnología de telururo de cadmio respalda una oferta de fabricación nacional diferenciada. La empresa seleccionó Carolina del Sur para una instalación de 3,7 GW, cuyo inicio de operaciones comerciales está programado para el segundo semestre de 2026. Estos factores le otorgan visibilidad en un entorno de adquisición que da mayor peso a la capacidad nacional.
Hanwha Qcells está avanzando en la integración vertical en su campus de Cartersville, Georgia, lo que fortalece su posición de fabricación nacional. Canadian Solar formó CS PowerTech bajo una propiedad norteamericana del 75,1% y planea expandir su instalación en Mesquite, Texas, a 10 GW de capacidad nominal para el segundo semestre de 2026. Nextracker ha avanzado más allá del suministro de seguidores hacia la conversión de energía, los sistemas eléctricos, las operaciones robóticas y el monitoreo digital. Este cambio refleja un esfuerzo más amplio por capturar más valor a lo largo de la vida operativa de un proyecto. En el nivel de desarrollo, NextEra Energy, AES, Invenergy, EDF Renewables NA y Brookfield Renewable se benefician de la escala, las relaciones de financiamiento y las contrapartes establecidas de acuerdos de compra de energía. La energía solar comunitaria y la agrivoltaica siguen siendo áreas donde las barreras de interconexión y las capacidades fragmentadas limitan la participación a escala.
La competencia residencial está siendo moldeada cada vez más por productos integrados de energía solar y almacenamiento. Tesla representó el 33,4% del mercado de inversores residenciales de EE. UU. en el cuarto trimestre de 2025, superando a Enphase y SolarEdge a medida que los sistemas integrados ganaron importancia. Enphase perdió 13 puntos porcentuales de participación durante 2025. La relación plurianual de Sunrun con NRG Energy tiene como objetivo agregar baterías domésticas en capacidad despachable de ERCOT. Este enfoque ofrece a los proveedores residenciales una vía hacia ingresos por servicios de red, además de las ventas de sistemas. La competencia en este nivel, por tanto, está pasando del rendimiento de equipos independientes hacia la integración de almacenamiento, el financiamiento al cliente y la operación de flotas.
Líderes de la Industria de Energía Solar Fotovoltaica (FV) de Estados Unidos
-
First Solar, Inc.
-
Hanwha Q CELLS USA Corp.
-
Canadian Solar Inc.
-
JinkoSolar Holding Co., Ltd.
-
Trina Solar Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Diciembre de 2025: Canadian Solar formó CS PowerTech como plataforma de fabricación en EE. UU. bajo una propiedad norteamericana del 75,1%. Su fábrica en Mesquite, Texas, alcanzó una tasa de producción anual superior a 5 GW, y la empresa planea expandir la instalación a 10 GW para el segundo semestre de 2026.
- Noviembre de 2025: First Solar anunció una nueva instalación de fabricación de 330 millones de USD y 3,7 GW en Gaffney, Carolina del Sur. La empresa espera que la planta inicie operaciones comerciales en el segundo semestre de 2026 y eleve su capacidad nominal anual conforme a estándares de EE. UU. a 17,7 GW.
- Agosto de 2025: Diamond Infrastructure Solutions y Third Pillar Solar acordaron desarrollar hasta 500 MW de proyectos de energía solar flotante en embalses de Texas, con una inversión potencial superior a 700 millones de USD.
- Abril de 2025: AES Corporation aseguró una línea de crédito renovable de 700 millones de USD para financiar 2 GW de proyectos de energía solar y almacenamiento de baterías en 9 estados de EE. UU.
Alcance del Informe del Mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos
La tecnología de Energía Solar Fotovoltaica (FV) es un método no mecánico que convierte la luz solar directamente en electricidad de corriente continua (CC) utilizando materiales semiconductores como el silicio a través del efecto fotovoltaico.
El mercado de energía solar fotovoltaica (FV) de Estados Unidos está segmentado por tecnología, tipo de instalación y usuario final. Por tecnología, el mercado está segmentado en silicio monocristalino, silicio policristalino, tecnologías de película delgada, incluidas el telururo de cadmio (CdTe), el seleniuro de cobre, indio y galio (CIGS) y el silicio amorfo (a-Si), y tecnologías tándem/perovskita. Por tipo de instalación, el mercado está segmentado en sistemas montados en suelo, fotovoltaica de techo e integrada en edificios (BIPV) y sistemas de FV flotante. Por usuario final, el mercado está segmentado en residencial, comercial, industrial y productores independientes de energía (PIE) a escala de servicios públicos. Para cada segmento, el dimensionamiento del mercado y los pronósticos se proporcionan sobre la base de la capacidad instalada (GW).
| Monocristalino-Si |
| Policristalino-Si |
| Película Delgada (CdTe, CIGS, a-Si) |
| Tándem/Perovskita |
| Montado en Suelo |
| Techo/Integrado en Edificios (BIPV) |
| FV Flotante |
| Residencial |
| Comercial e Industrial |
| PIE a Escala de Servicios Públicos |
| Por Tecnología | Monocristalino-Si |
| Policristalino-Si | |
| Película Delgada (CdTe, CIGS, a-Si) | |
| Tándem/Perovskita | |
| Por Tipo de Instalación | Montado en Suelo |
| Techo/Integrado en Edificios (BIPV) | |
| FV Flotante | |
| Por Usuario Final | Residencial |
| Comercial e Industrial | |
| PIE a Escala de Servicios Públicos |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de Energía Solar Fotovoltaica (FV) de Estados Unidos para 2032?
Se proyecta que la capacidad alcance 498,32 GW para 2032, desde 279,17 GW en 2027, a una CAGR del 12,29%.
¿Qué tecnología lidera el despliegue solar en EE. UU.?
El Monocristalino-Si lidera con una participación del 84,5% en 2026, respaldado por cadenas de suministro establecidas y mejoras en la eficiencia.
¿Por qué se están expandiendo los proyectos de energía solar combinada con almacenamiento?
Las baterías pueden aumentar el valor ponderado por generación de la energía solar desplazando la producción y proporcionando capacidad y servicios auxiliares.
¿Qué tipo de instalación está creciendo más rápido?
Se prevé que la FV flotante crezca a una CAGR del 22,3% hasta 2032, respaldada por oportunidades de emplazamiento en embalses y estanques de aguas pluviales.
¿Cuál es la mayor restricción para los nuevos proyectos solares?
Los retrasos en la interconexión son un límite importante, con plazos medios superiores a 3 años para un acuerdo y más de 5 años para la operación en algunas regiones.
¿Por qué son importantes los grandes compradores corporativos para el desarrollo solar?
Los grandes acuerdos de compra de energía, como la cartera de casi 1,2 GW de Clearway con Google, ayudan a proporcionar demanda contratada para proyectos a escala de servicios públicos.