
Tamanho e Participação do Mercado de Bebidas Não Alcoólicas dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do mercado no ano base (2026) | 301.92 Bilhões de dólares |
| Período de Dados Históricos | 2022 - 2025 |
| Tamanho do Mercado (2027) | 315.30 Bilhões de dólares |
| Tamanho do Mercado (2032) | 392.40 Bilhões de dólares |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bebidas Não Alcoólicas dos Estados Unidos pela Mordor Intelligence
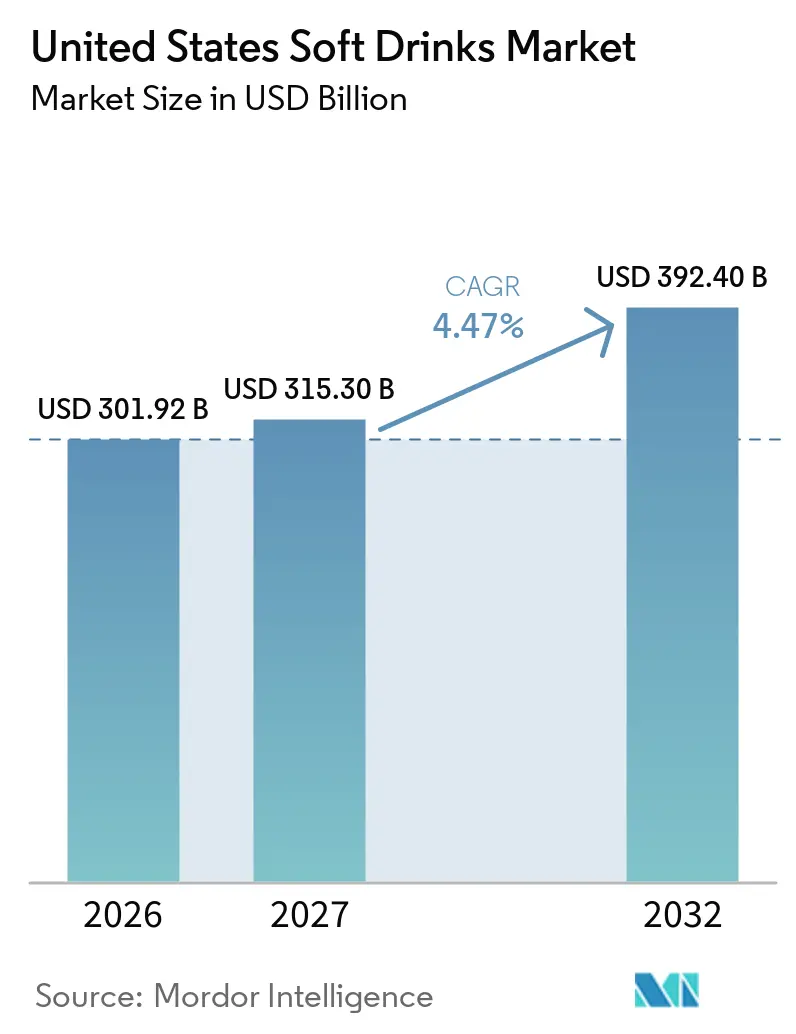
O tamanho do mercado de bebidas não alcoólicas dos Estados Unidos foi avaliado em 301,92 bilhões de USD em 2026 e estima-se que cresça de 315,30 bilhões de USD em 2027 para atingir 392,40 bilhões de USD até 2032, a um CAGR de 4,47% durante o período de previsão (2027-2032). O mercado de bebidas não alcoólicas dos Estados Unidos é sustentado pela demanda por bebidas que combinam refrescância com hidratação, energia, saúde digestiva ou benefícios de recuperação. Os produtos carbonatados tradicionais continuam sendo importantes, mas produtos sem açúcar, refrigerantes prebióticos, bebidas energéticas, bebidas esportivas e café pronto para beber estão atraindo gastos incrementais. Os fabricantes também estão utilizando tamanhos de embalagem e opções de preço por onça para gerenciar custos mais elevados de adoçantes, alumínio e resina PET. Essa abordagem oferece às grandes empresas espaço para proteger suas linhas principais enquanto adquirem ou desenvolvem marcas em categorias de crescimento mais acelerado. O mercado de bebidas não alcoólicas dos Estados Unidos, portanto, oferece oportunidades em formulações funcionais, embalagens premium e formatos adequados para ocasiões fora de casa.
Principais Conclusões do Relatório
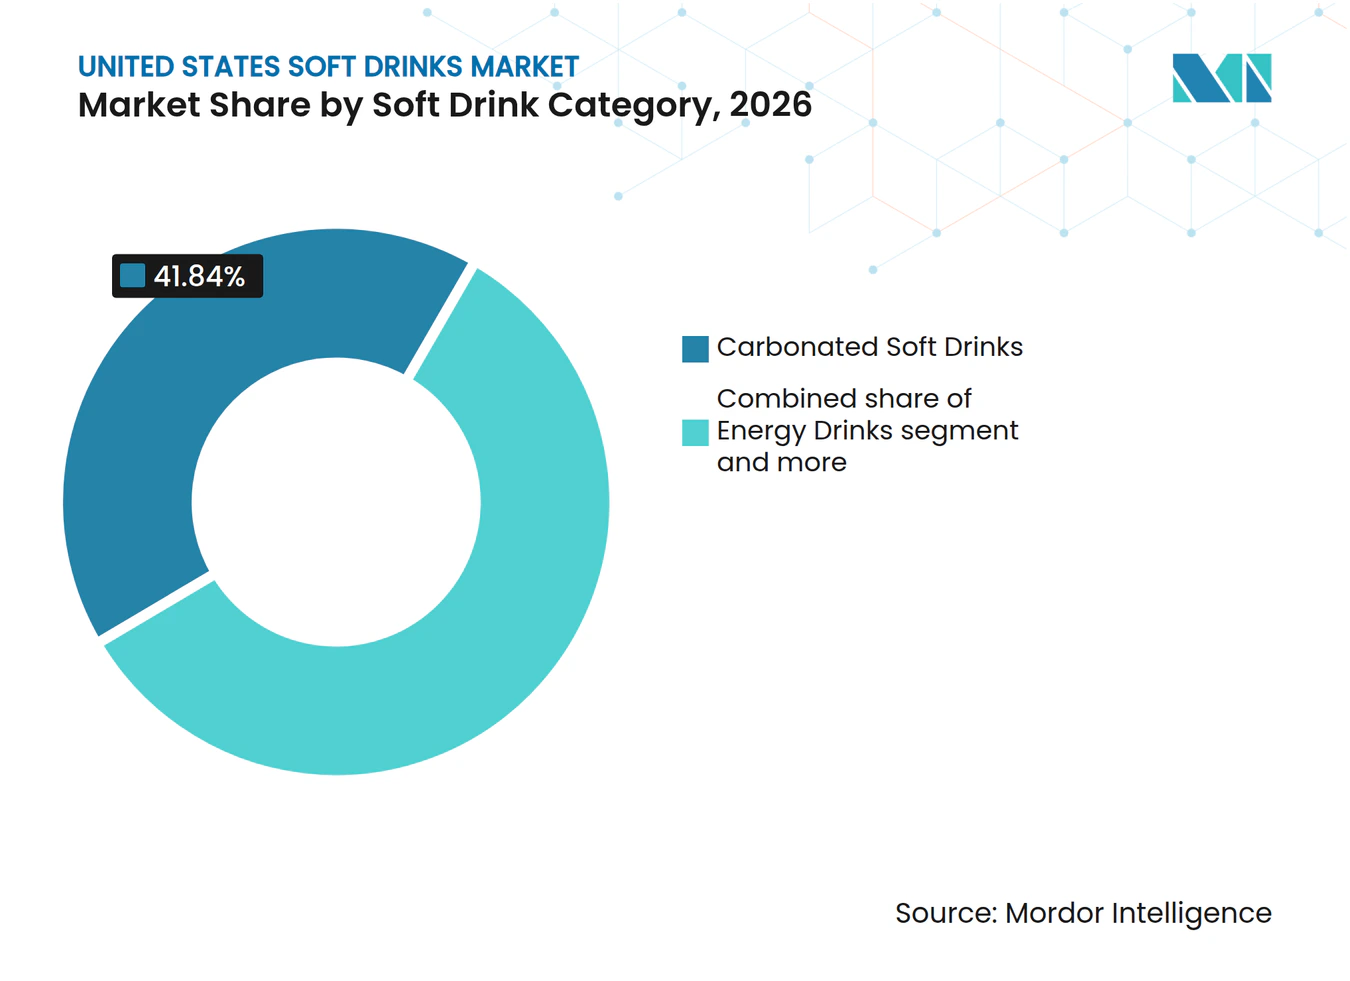
- Por categoria de bebida não alcoólica, os refrigerantes carbonatados lideraram o mercado de bebidas não alcoólicas dos Estados Unidos com uma participação de 41,84% em 2026, enquanto as bebidas energéticas devem crescer ao CAGR mais rápido de 5,73% durante 2027-2032.
- Por tipo de embalagem, as garrafas PET lideraram o mercado de bebidas não alcoólicas dos Estados Unidos com uma participação de 56,35% em 2026, enquanto as garrafas de vidro devem crescer ao CAGR mais rápido de 5,26% durante 2027-2032.
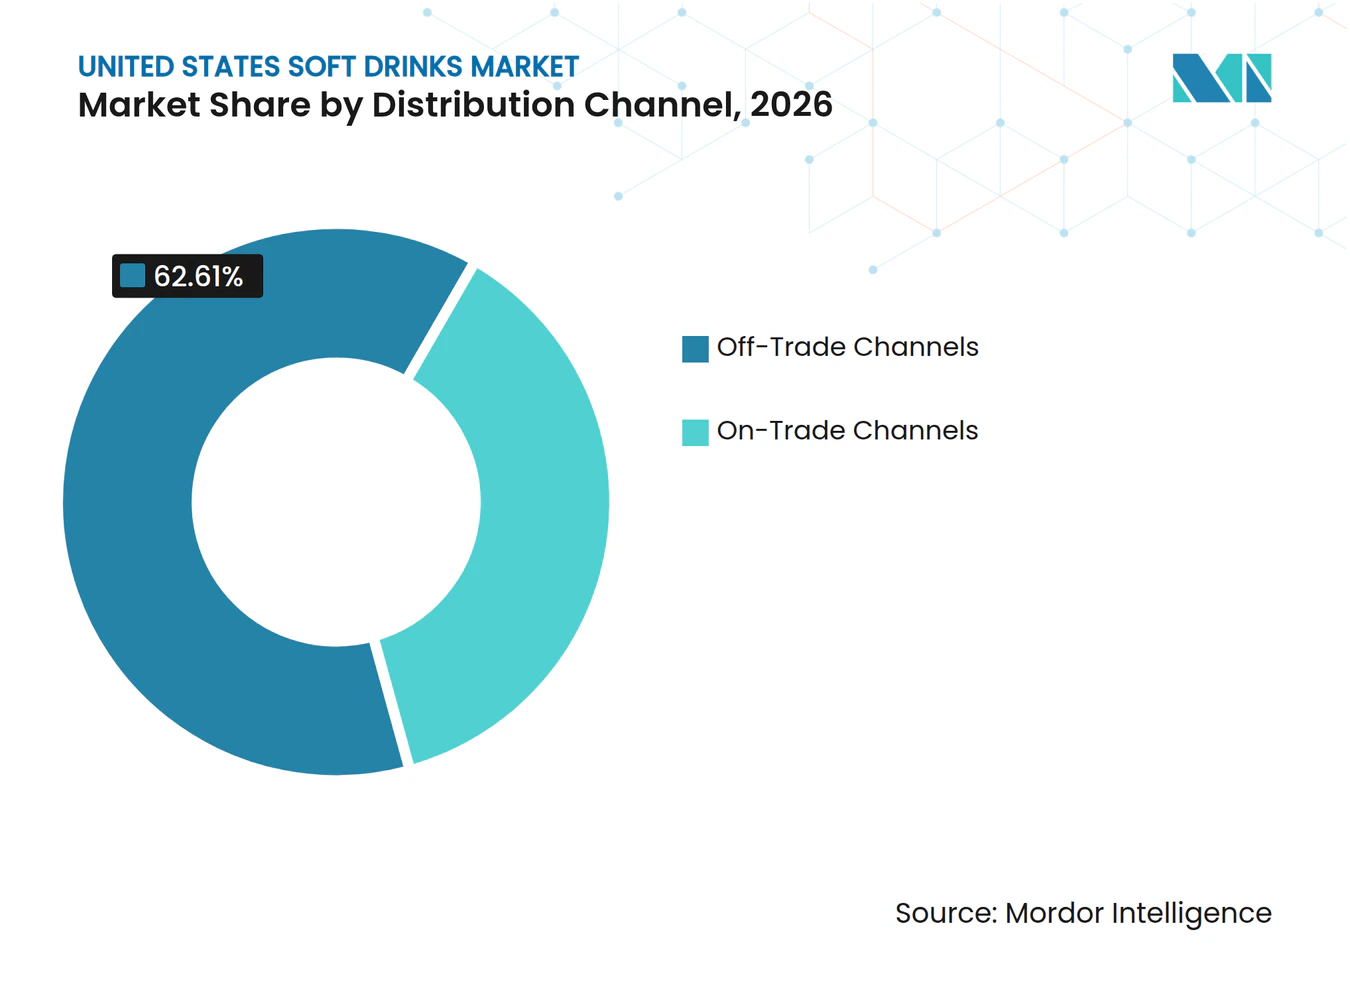
- Por canal de distribuição, os canais off-trade lideraram o mercado de bebidas não alcoólicas dos Estados Unidos com uma participação de 62,61% em 2026, enquanto os canais on-trade devem crescer ao CAGR mais rápido de 5,86% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Bebidas Não Alcoólicas dos Estados Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Portfólios Sem Açúcar e de Baixa Caloria | +1.1% | Nacional, com demanda acima da média nas áreas metropolitanas do Nordeste e da Costa Oeste | Curto prazo (≤ 2 anos) |
| Funcionalização das Bebidas Não Alcoólicas Convencionais | +0.9% | Nacional, concentrada em corredores de varejo de saúde e canais de clube | Médio prazo (2-4 anos) |
| Premiumização de Produtos de Hidratação | +0.7% | Nordeste, Costa Oeste e mercados suburbanos de alta renda | Médio prazo (2-4 anos) |
| Crescimento de Formatos Prontos para Beber Convenientes | +0.6% | Nacional, liderado por lojas de conveniência e comércio eletrônico | Curto prazo (≤ 2 anos) |
| Ampliação das Ocasiões de Fitness, Recuperação e Estilo de Vida Ativo | +0.5% | Nacional, com maior demanda no Sul e no Oeste | Médio prazo (2-4 anos) |
| Inovação em Sabores nas Categorias de Cola, Cítricos e Bebidas de Frutas | +0.4% | Nacional, com intensa atividade de edições limitadas no Meio-Oeste e no Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Portfólios Sem Açúcar e de Baixa Caloria
As formulações sem açúcar estão alterando o mix de volume nos grandes portfólios de bebidas carbonatadas. A Coca-Cola reportou que a Coca-Cola Zero Sugar registrou crescimento de volume global de 14% no segundo trimestre de 2025. A empresa também informou que bebidas com baixo teor calórico e sem calorias representaram 30% do volume de seu portfólio. Produtos com menos de 100 calorias por porção de 12 onças representaram 68% de seu portfólio[1]. O mercado de bebidas não alcoólicas dos Estados Unidos também está observando uma divisão mais clara entre colas convencionais sem açúcar e os novos refrigerantes prebióticos adoçados com suco de frutas. A aquisição da Poppi pela PepsiCo ilustra por que os grandes fabricantes consideram essa nova categoria estrategicamente importante.
Funcionalização das Bebidas Não Alcoólicas Convencionais
Os consumidores esperam cada vez mais que as bebidas não alcoólicas ofereçam um benefício funcional além do sabor. Prebióticos, eletrólitos e ingredientes associados à energia ou recuperação estão migrando para as prateleiras de bebidas do varejo convencional. A PepsiCo concluiu sua aquisição da Poppi em maio de 2025 por 1,95 bilhão de USD, incorporando uma plataforma de refrigerante prebiótico ao seu portfólio. A Coca-Cola lançou Simply Pop em mercados selecionados dos Estados Unidos durante 2025, utilizando seu sistema de distribuição existente para entrar no mesmo espaço. A Glanbia identifica a hidratação como o principal atributo funcional buscado pelos consumidores, o que apoia o uso mais amplo de eletrólitos em todas as categorias de bebidas. O mercado de bebidas não alcoólicas dos Estados Unidos pode exigir maior capacidade especializada de co-embalagem à medida que as marcas utilizam ingredientes que as plantas convencionais de bebidas carbonatadas não processam rotineiramente.
Crescimento de Formatos Prontos para Beber Convenientes
Os formatos prontos para beber estão se expandindo nas categorias de café, chá, hidratação e refrigerante funcional. Esses produtos se adequam a ocasiões em que os consumidores não desejam preparar uma bebida ou adquirir uma embalagem maior. A National Coffee Association reportou que 32% dos americanos consumiram café cold brew, congelado ou misturado, ou café nitro na semana anterior durante sua pesquisa de Verão de 2025[2]. Esse consumo beneficia o mercado de bebidas não alcoólicas dos Estados Unidos ao tornar o café gelado uma escolha habitual em vez de uma compra ocasional. Os formatos de dose única também podem gerar maior receita por onça do que os multipacks. Os fabricantes estão ampliando a distribuição por meio de academias, locais esportivos, lojas de conveniência e assinaturas diretas para capturar essas ocasiões.
Inovação em Sabores nas Categorias de Cola, Cítricos e Bebidas de Frutas
Os lançamentos de novos sabores continuam sendo uma forma prática de estimular a experimentação em categorias de bebidas consolidadas. A Keurig Dr. Pepper introduziu Dr. Pepper Blackberry, 7UP Tropical Mango Peach, Snapple Peach Tea and Lemonade e RC Cola Zero Sugar em nível nacional em fevereiro de 2025. A empresa citou dados da Circana mostrando que as vendas de refrigerantes carbonatados com sabor de amora cresceram ao dobro da taxa da categoria mais ampla de refrigerantes carbonatados em 2024. Esses lançamentos combinam marcas conhecidas com sabores capazes de atrair novos compradores sem alterar a proposta central do produto. Os lançamentos permanentes podem construir continuidade nas prateleiras, enquanto as edições limitadas podem apoiar promoções de varejistas. O mercado de bebidas não alcoólicas dos Estados Unidos se beneficia quando o desenvolvimento de sabores está vinculado a plataformas de produtos sem açúcar e funcionais.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Escrutínio de Adoçantes Artificiais e Aditivos | -0.9% | Nacional, com pressão regulatória notável na Louisiana, Texas e Califórnia | Curto prazo (≤ 2 anos) |
| Aumento dos Custos de Embalagem, Adoçantes e Co-embalagem | -0.8% | Nacional, especialmente para marcas com uso intensivo de PET e co-embaladores de pequeno volume | Médio prazo (2-4 anos) |
| Infraestrutura de Reciclagem Fragmentada e Conformidade de Embalagens | -0.6% | Califórnia, Colorado, Oregon, Maine, Minnesota, Maryland e Washington | Médio prazo (2-4 anos) |
| Custos Mais Elevados de Formulação para Ingredientes Funcionais | -0.5% | Nacional, com efeito mais acentuado em marcas funcionais de pequeno e médio porte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Escrutínio de Adoçantes Artificiais e Aditivos
Os adoçantes não nutritivos enfrentam maior escrutínio por parte de reguladores e consumidores. A FDA observa que os adoçantes aprovados, incluindo o aspartame, foram revisados para seus usos pretendidos. A agência também propôs, em 2024, a rotulagem nutricional frontal de embalagens para açúcar adicionado, sódio e gordura saturada. Esses desenvolvimentos podem atrair a atenção dos consumidores para as formulações, mesmo quando os ingredientes permanecem permitidos. Os fabricantes estão respondendo com mais produtos que utilizam estévia, alulose ou outras abordagens de adoçamento. O mercado de bebidas não alcoólicas dos Estados Unidos enfrenta um ambiente de formulação mais complexo à medida que as marcas equilibram sabor, custo e expectativas de rotulagem. As marcas menores podem encontrar dificuldades especialmente maiores na reformulação, pois têm menor escala no fornecimento de ingredientes.
Infraestrutura de Reciclagem Fragmentada e Conformidade de Embalagens
A conformidade de embalagens está se tornando uma questão operacional cada vez mais importante para os fabricantes de bebidas. A Califórnia exige um nível de 25% de conteúdo reciclado pós-consumo para embalagens de bebidas cobertas a partir de 2025. O programa mais amplo de responsabilidade do produtor de embalagens da Califórnia também exige que as empresas planejem a redução na fonte e embalagens recicláveis ou compostáveis[3]. As empresas que vendem em nível nacional podem optar por especificações de embalagem que atendam aos requisitos mais rigorosos dos estados. Isso pode simplificar as operações, mas pode aumentar os custos de embalagem. O mercado de bebidas não alcoólicas dos Estados Unidos tende a beneficiar as empresas que conseguem garantir material reciclado e documentar a conformidade nos programas estaduais. Esses requisitos impõem um ônus administrativo maior aos produtores menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria de Bebida Não Alcoólica: Refrigerantes Carbonatados Lideram Enquanto Bebidas Energéticas Crescem Mais Rapidamente
Os refrigerantes carbonatados detinham 41,84% da participação do mercado de bebidas não alcoólicas dos Estados Unidos em 2026. Sua escala reflete ampla distribuição, hábitos de consumo consolidados e a contínua importância dos produtos de cola e com sabor de frutas. As extensões sem açúcar ajudam as marcas carbonatadas a reter consumidores que buscam opções de menor teor calórico. A Coca-Cola reportou que a Coca-Cola Zero Sugar cresceu 14% em volume global no segundo trimestre de 2025. O mercado de bebidas não alcoólicas dos Estados Unidos mantém as bebidas carbonatadas em seu centro porque elas continuam amplamente disponíveis em supermercados, restaurantes, máquinas de venda automática e lojas de conveniência. Inovações voltadas para o bem-estar podem ajudar esse segmento a permanecer relevante à medida que as preferências dos consumidores mudam.
As bebidas energéticas devem registrar um CAGR de 5,73% durante 2027-2032, tornando-as a categoria de crescimento mais rápido. A categoria atraiu grandes aquisições e investimentos em distribuição. A Celsius concluiu sua aquisição da Alani Nu por 1,80 bilhão de USD em abril de 2025. A PepsiCo concluiu a transação com a Poppi em maio de 2025, reforçando o valor atribuído às plataformas de bebidas funcionais. As bebidas esportivas também se beneficiam do uso mais amplo por consumidores com estilo de vida ativo. Sucos e chá pronto para beber mantêm demanda onde as marcas podem oferecer ingredientes claros, variedade de sabores e formatos convenientes. O café pronto para beber permanece estrategicamente relevante por meio do cold brew e outros formatos portáteis.



Por Tipo de Embalagem: Garrafas PET Mantêm Escala Enquanto Garrafas de Vidro Agregam Apelo Premium
As garrafas PET representaram 56,35% da participação do mercado de bebidas não alcoólicas dos Estados Unidos em 2026. Sua liderança reflete as vantagens de leveza, vedação reutilizável e custo para produtos de alto volume. O PET é particularmente importante para multipacks e formatos maiores vendidos em supermercados e lojas de clube. Ao mesmo tempo, os requisitos de conteúdo reciclado estão mudando a forma como os fabricantes adquirem e projetam embalagens plásticas. As regras de embalagens de bebidas da Califórnia exigem 25% de conteúdo reciclado pós-consumo a partir de 2025. O mercado de bebidas não alcoólicas dos Estados Unidos continua a depender do PET porque ele suporta o volume convencional e múltiplas ocasiões de consumo.
As garrafas de vidro devem crescer a um CAGR de 5,26% durante 2027-2032. Esse crescimento reflete a demanda por apresentação premium e o interesse dos consumidores em embalagens percebidas como puras ou duráveis. A Jarritos expandiu o Mandarin Zero nacionalmente em garrafas de vidro em setembro de 2025, utilizando um formato de embalagem familiar para um produto de zero caloria. A O-I Glass reportou que os consumidores associam o vidro à pureza e à qualidade premium, especialmente entre pessoas de 25 a 44 anos. As latas de metal continuam sendo importantes para bebidas energéticas e água com gás aromatizada. As embalagens assépticas suportam longa vida útil para suco e chá pronto para beber. As escolhas de embalagem refletem cada vez mais os requisitos regulatórios, bem como o custo e o posicionamento da marca.
Por Canal de Distribuição: O Canal Off-Trade Detém a Maior Posição Enquanto o Canal On-Trade Ganha Impulso
Os canais off-trade representaram 62,61% do tamanho do mercado de bebidas não alcoólicas dos Estados Unidos em 2026. Supermercados, hipermercados, lojas de clube e lojas de conveniência continuam sendo a principal base de volume para a categoria. Esses pontos de venda oferecem ampla disponibilidade de bebidas carbonatadas, multipacks, produtos de hidratação e bebidas energéticas. O varejo online acrescenta outra rota para marcas de bebidas funcionais baseadas em assinatura. Os varejistas também estão ajustando o espaço nas prateleiras à medida que os refrigerantes prebióticos e outros produtos voltados para o bem-estar se expandem. O mercado de bebidas não alcoólicas dos Estados Unidos depende da distribuição off-trade porque ela proporciona tanto compras frequentes quanto opções de embalagem orientadas ao valor.
Os canais on-trade devem se expandir a um CAGR de 5,86% durante 2027-2032. Restaurantes, academias, locais esportivos e locais de entretenimento podem apresentar aos consumidores água com gás premium, café pronto para beber e bebidas funcionais. Esses locais podem gerar mais receita por unidade do que o varejo devido aos preços mais elevados por porção. O canal também oferece às marcas uma forma de testar novos produtos em ambientes de consumo específicos. A PepsiCo e a Coca-Cola podem usar relacionamentos estabelecidos no setor de alimentação fora do lar para ampliar o acesso às suas linhas funcionais. O mercado de bebidas não alcoólicas dos Estados Unidos se beneficia desse canal à medida que as ocasiões fora de casa se tornam mais importantes para bebidas premium.

Análise Geográfica
O Sul e o Sudeste lideram o volume de consumo no mercado de bebidas não alcoólicas dos Estados Unidos, sustentados pelo clima quente e pela demanda por bebidas carbonatadas, esportivas e energéticas. A região possui uma densa rede de lojas de conveniência que apoia as compras de dose única. A atividade ao ar livre também sustenta a demanda durante todo o ano por formatos de hidratação e isotônicos. A Keurig Dr. Pepper introduziu o Dr. Pepper Blackberry em nível nacional em fevereiro de 2025, aproveitando a força consolidada da empresa nos estados do Sul e do Sudoeste. As grandes marcas convencionais continuam sendo altamente relevantes porque são amplamente disponíveis e familiares aos consumidores. A região também oferece uma rota prática para marcas de bebidas energéticas e esportivas que buscam alto uso frequente.
O Nordeste e a Costa Oeste oferecem condições mais favoráveis para bebidas premium e produtos funcionais. A maior densidade urbana e os níveis de renda mais elevados sustentam a demanda por refrigerante prebiótico, bebidas em embalagens de vidro, água com gás e café cold brew. A Califórnia tem influência particular porque seus requisitos de embalagem podem afetar as decisões de produtos em nível nacional. O marco regulatório de responsabilidade do produtor de embalagens da Califórnia incentiva as empresas a se prepararem para os requisitos de reciclagem e redução na fonte. O mercado de bebidas não alcoólicas dos Estados Unidos pode usar essas regiões para introduzir produtos de preço mais elevado antes de expandir nacionalmente. Essas áreas também apoiam formatos de varejo especializados em bebidas premium e orientadas para a saúde.
O Meio-Oeste continua sendo uma região de volume consistente para o mercado de bebidas não alcoólicas dos Estados Unidos. As lojas de clube e os varejistas de atacado sustentam a demanda por multipacks onde o preço por onça orienta as decisões de compra. As bebidas de cola tradicionais e as bebidas aromatizadas com alto teor de cafeína mantêm apelo significativo nesses pontos de venda. Os produtos funcionais e sem açúcar estão ganhando visibilidade nas áreas metropolitanas, embora a adoção seja menor do que nos mercados costeiros. Isso cria espaço para marcas desafiadoras construírem experimentação por meio de embalagens maiores para o varejo e sabores familiares. O padrão regional mostra que um portfólio nacional precisa de preços, tamanhos de embalagem e mensagens de produto diferentes por localização.
Cenário Competitivo
Concentração do Mercado
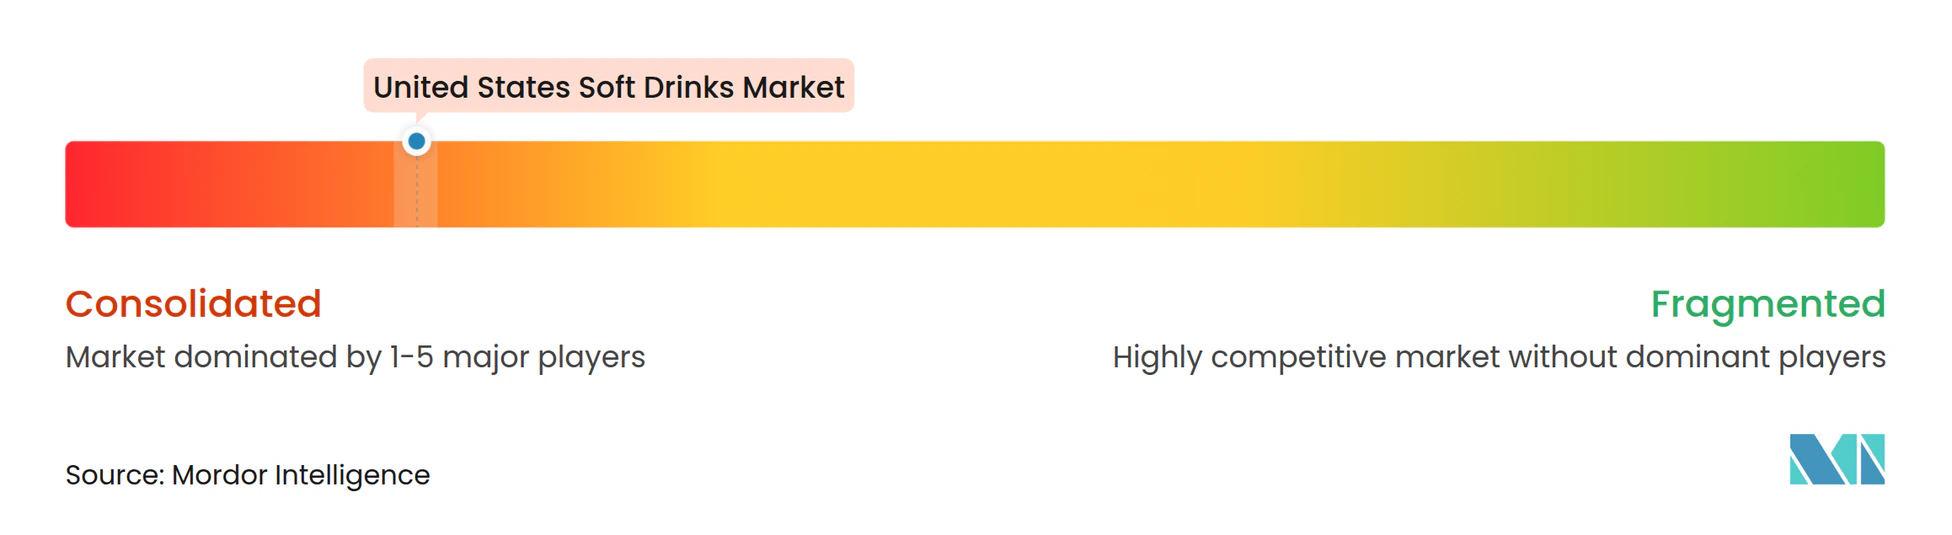
O mercado de bebidas não alcoólicas dos Estados Unidos é altamente consolidado, liderado por The Coca-Cola Company, PepsiCo e Keurig Dr. Pepper, cujas redes de distribuição, relacionamentos com varejistas e recursos de marketing tornam difícil para marcas menores competir em nível nacional. As grandes empresas estão protegendo suas linhas carbonatadas estabelecidas enquanto migram para produtos funcionais e adjacentes ao segmento de energia. A PepsiCo concluiu a aquisição da Poppi por 1,95 bilhão de USD em maio de 2025. A Celsius concluiu sua aquisição da Alani Nu por 1,80 bilhão de USD em abril de 2025. Essas transações mostram como os grandes players utilizam aquisições para entrar em categorias onde marcas emergentes já construíram reconhecimento junto aos consumidores.
A Keurig Dr. Pepper fortaleceu sua posição em bebidas energéticas e aromatizadas. A Ghost contribuiu com 2,9 pontos percentuais para o crescimento de volume e mix de bebidas refrescantes dos Estados Unidos da empresa no primeiro trimestre de 2025, enquanto lançamentos nacionais expandiram marcas para ofertas de amora, frutas tropicais e sem açúcar. A Coca-Cola está respondendo por meio de produtos sem açúcar e Simply Pop. Empresas com forte distribuição podem levar um novo produto de disponibilidade limitada para ampla cobertura no varejo mais rapidamente do que marcas independentes.
As marcas desafiadoras ainda têm espaço para competir quando oferecem um benefício claro, uma proposta de sabor crível ou acesso a um grupo específico de consumidores. O refrigerante prebiótico, a hidratação com eletrólitos e as bebidas adoçadas com estévia continuam sendo áreas onde empresas menores podem construir reconhecimento. No entanto, o custo de co-embalagem, conformidade de embalagens e distribuição nacional favorece empresas que conseguem garantir parceiros ou investimentos, enquanto as regras estaduais de embalagem acrescentam requisitos de dados, aquisição e administrativos. O mercado de bebidas não alcoólicas dos Estados Unidos é, portanto, competitivo, mas concentrado em torno de empresas estabelecidas que podem adquirir, distribuir ou escalar marcas promissoras.
Líderes do Setor de Bebidas Não Alcoólicas dos Estados Unidos
-
The Coca-Cola Company
-
PepsiCo, Inc.
-
Keurig Dr Pepper Inc.
-
Nestlé S.A.
-
Monster Beverage Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Keurig Dr Pepper relançou seu 7UP Shirley Temple de edição limitada nas versões Regular e Zero Sugar em todo os Estados Unidos. O lançamento sazonal reflete a contínua inovação em sabores nostálgicos, marketing baseado em ocasiões e bebidas carbonatadas com teor reduzido de açúcar.
- Fevereiro de 2026: A PepsiCo lançou a Pepsi Prebiotic Cola em nível nacional nos sabores Cola Original e Cherry Vanilla, com 3 gramas de fibra prebiótica e 5 gramas de açúcar por lata de 12 onças. O lançamento destaca a integração de ingredientes funcionais em produtos de cola convencionais.
- Fevereiro de 2026: A Coca-Cola introduziu a Coca-Cola Cherry Float e a Coca-Cola Zero Sugar Cherry Float, juntamente com o retorno nacional da Diet Coke Cherry. Os lançamentos ilustram o contínuo interesse dos consumidores em combinações de sabores nostálgicos, variantes especiais de cola e bebidas sem açúcar.
- Fevereiro de 2026: A Keurig Dr. Pepper anunciou mais de 35 variedades de bebidas em seu portfólio de bebidas refrescantes, incluindo o retorno do Dr. Pepper Creamy Coconut, Canada Dry Fruit Splash Strawberry e A&W Root Beer Float. O desenvolvimento apoia a inovação em carbonatados com sabor de frutas, produtos sazonais e formulações sem açúcar.
Escopo do Relatório do Mercado de Bebidas Não Alcoólicas dos Estados Unidos
As bebidas não alcoólicas são bebidas sem álcool vendidas em formas prontas para consumo ou preparadas, incluindo bebidas carbonatadas, sucos, café e chá prontos para beber, bebidas energéticas e bebidas esportivas. O Mercado de Bebidas Não Alcoólicas dos Estados Unidos é segmentado por categoria de bebida não alcoólica, tipo de embalagem e canal de distribuição. Por categoria de bebida não alcoólica, o mercado inclui Refrigerantes Carbonatados, Sucos, Café RTD, Chá RTD, Bebidas Energéticas e Bebidas Esportivas. Os Refrigerantes Carbonatados são ainda segmentados em Cola Padrão, Cola Diet, Carbonatados com Sabor de Frutas e Outros Tipos. Os Sucos são ainda segmentados em Suco 100%, Bebidas de Suco (até 24% de Suco), Néctar (25-99% de Suco) e Concentrados de Suco. O Café RTD é ainda segmentado em Café Gelado, Cold Brew Coffee e Outros Cafés RTD. O Chá RTD é ainda segmentado em Chá Gelado, Chá Verde, Chá de Ervas e Outros Chás RTD. As Bebidas Energéticas são ainda segmentadas em Bebidas Energéticas Tradicionais, Bebidas Energéticas Sem Açúcar ou de Baixa Caloria, Bebidas Energéticas Naturais/Orgânicas, Shots de Energia e Outras Bebidas Energéticas. As Bebidas Esportivas são ainda segmentadas em Isotônicas, Hipertônicas, Hipotônicas, Água com Eletrólitos Adicionados e Bebidas Esportivas à Base de Proteína. Por tipo de embalagem, o mercado é segmentado em Garrafas PET, Garrafas de Vidro, Latas de Metal, Embalagens Assépticas e Copos Descartáveis. Por canal de distribuição, o mercado é dividido em On-Trade e Off-Trade, com o Off-Trade ainda segmentado em Supermercado/Hipermercado, Lojas de Conveniência, Lojas Especializadas, Varejo Online e Outros Canais de Distribuição. O dimensionamento do mercado foi realizado em termos de valor em USD e em termos de volume em litros para todos os segmentos mencionados acima.
| Refrigerantes Carbonatados | Cola Padrão |
| Cola Diet | |
| Carbonatados com Sabor de Frutas | |
| Outros Tipos | |
| Sucos | Suco 100% |
| Bebidas de Suco (até 24% de Suco) | |
| Néctar (25-99% de Suco) | |
| Concentrados de Suco | |
| Café RTD | Café Gelado |
| Cold Brew Coffee | |
| Outros Cafés RTD | |
| Chá RTD | Chá Gelado |
| Chá Verde | |
| Chá de Ervas | |
| Outros Chás RTD | |
| Bebidas Energéticas | Bebidas Energéticas Tradicionais |
| Bebidas Energéticas Sem Açúcar ou de Baixa Caloria | |
| Bebidas Energéticas Naturais/Orgânicas | |
| Shots de Energia | |
| Outras Bebidas Energéticas | |
| Bebidas Esportivas | Isotônicas |
| Hipertônicas | |
| Hipotônicas | |
| Água com Eletrólitos Adicionados | |
| Bebidas Esportivas à Base de Proteína |
| Garrafas PET |
| Garrafas de Vidro |
| Latas de Metal |
| Embalagens Assépticas |
| Copos Descartáveis |
| On-Trade | |
| Off-Trade | Supermercado/Hipermercado |
| Lojas de Conveniência | |
| Lojas Especializadas | |
| Varejo Online | |
| Outros Canais de Distribuição |
| Por Categoria de Bebida Não Alcoólica | Refrigerantes Carbonatados | Cola Padrão |
| Cola Diet | ||
| Carbonatados com Sabor de Frutas | ||
| Outros Tipos | ||
| Sucos | Suco 100% | |
| Bebidas de Suco (até 24% de Suco) | ||
| Néctar (25-99% de Suco) | ||
| Concentrados de Suco | ||
| Café RTD | Café Gelado | |
| Cold Brew Coffee | ||
| Outros Cafés RTD | ||
| Chá RTD | Chá Gelado | |
| Chá Verde | ||
| Chá de Ervas | ||
| Outros Chás RTD | ||
| Bebidas Energéticas | Bebidas Energéticas Tradicionais | |
| Bebidas Energéticas Sem Açúcar ou de Baixa Caloria | ||
| Bebidas Energéticas Naturais/Orgânicas | ||
| Shots de Energia | ||
| Outras Bebidas Energéticas | ||
| Bebidas Esportivas | Isotônicas | |
| Hipertônicas | ||
| Hipotônicas | ||
| Água com Eletrólitos Adicionados | ||
| Bebidas Esportivas à Base de Proteína | ||
| Por Tipo de Embalagem | Garrafas PET | |
| Garrafas de Vidro | ||
| Latas de Metal | ||
| Embalagens Assépticas | ||
| Copos Descartáveis | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Supermercado/Hipermercado | |
| Lojas de Conveniência | ||
| Lojas Especializadas | ||
| Varejo Online | ||
| Outros Canais de Distribuição | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de bebidas não alcoólicas dos Estados Unidos até 2032?
Estima-se que atinja 392,40 bilhões de USD até 2032, crescendo a um CAGR de 4,47% a partir de 2027.
Qual categoria de bebida não alcoólica detém a maior participação nos Estados Unidos?
Os refrigerantes carbonatados lideram com uma participação de 41,84% em 2026.
Qual categoria de bebidas deve crescer mais rapidamente até 2031?
As bebidas energéticas devem crescer a um CAGR de 5,73% durante 2026-2031.
Qual formato de embalagem lidera as vendas de bebidas não alcoólicas nos Estados Unidos?
As garrafas PET lideram com uma participação de 56,35% em 2026 porque suportam formatos leves, reutilizáveis e de alto volume.