
Tamaño y Participación del Mercado de Bebidas Refrescantes de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del mercado en el año base (2026) | 301.92 Mil millones de dólares |
| Período de Datos Históricos | 2022 - 2025 |
| Tamaño del Mercado (2027) | 315.30 Mil millones de dólares |
| Tamaño del Mercado (2032) | 392.40 Mil millones de dólares |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bebidas Refrescantes de los Estados Unidos por Mordor Intelligence
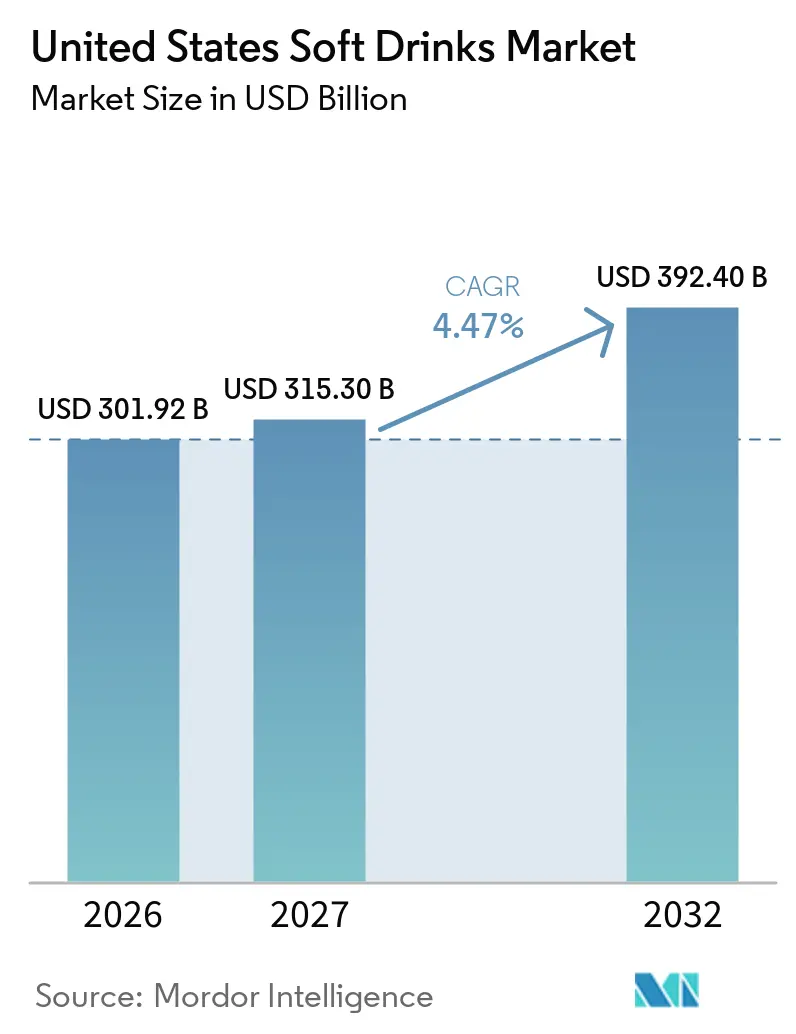
El tamaño del mercado de bebidas refrescantes de los Estados Unidos fue valorado en 301,92 mil millones de USD en 2026 y se estima que crecerá desde 315,30 mil millones de USD en 2027 hasta alcanzar los 392,40 mil millones de USD en 2032, a una CAGR del 4,47% durante el período de pronóstico (2027-2032). El mercado de bebidas refrescantes de los Estados Unidos está respaldado por la demanda de bebidas que combinan refresco con hidratación, energía, salud digestiva o beneficios de recuperación. Los productos carbonatados establecidos siguen siendo importantes, pero los productos sin azúcar, las sodas prebióticas, las bebidas energéticas, las bebidas deportivas y el café listo para beber están captando un gasto incremental. Los fabricantes también utilizan tamaños de envase y opciones de precio por onza para gestionar los mayores costos de edulcorantes, aluminio y resina PET. Este enfoque da a las grandes empresas margen para proteger sus gamas principales mientras adquieren o desarrollan marcas en categorías de mayor dinamismo. El mercado de bebidas refrescantes de los Estados Unidos ofrece, por tanto, oportunidades en formulaciones funcionales, envases premium y formatos adecuados para el consumo fuera del hogar.
Conclusiones Clave del Informe
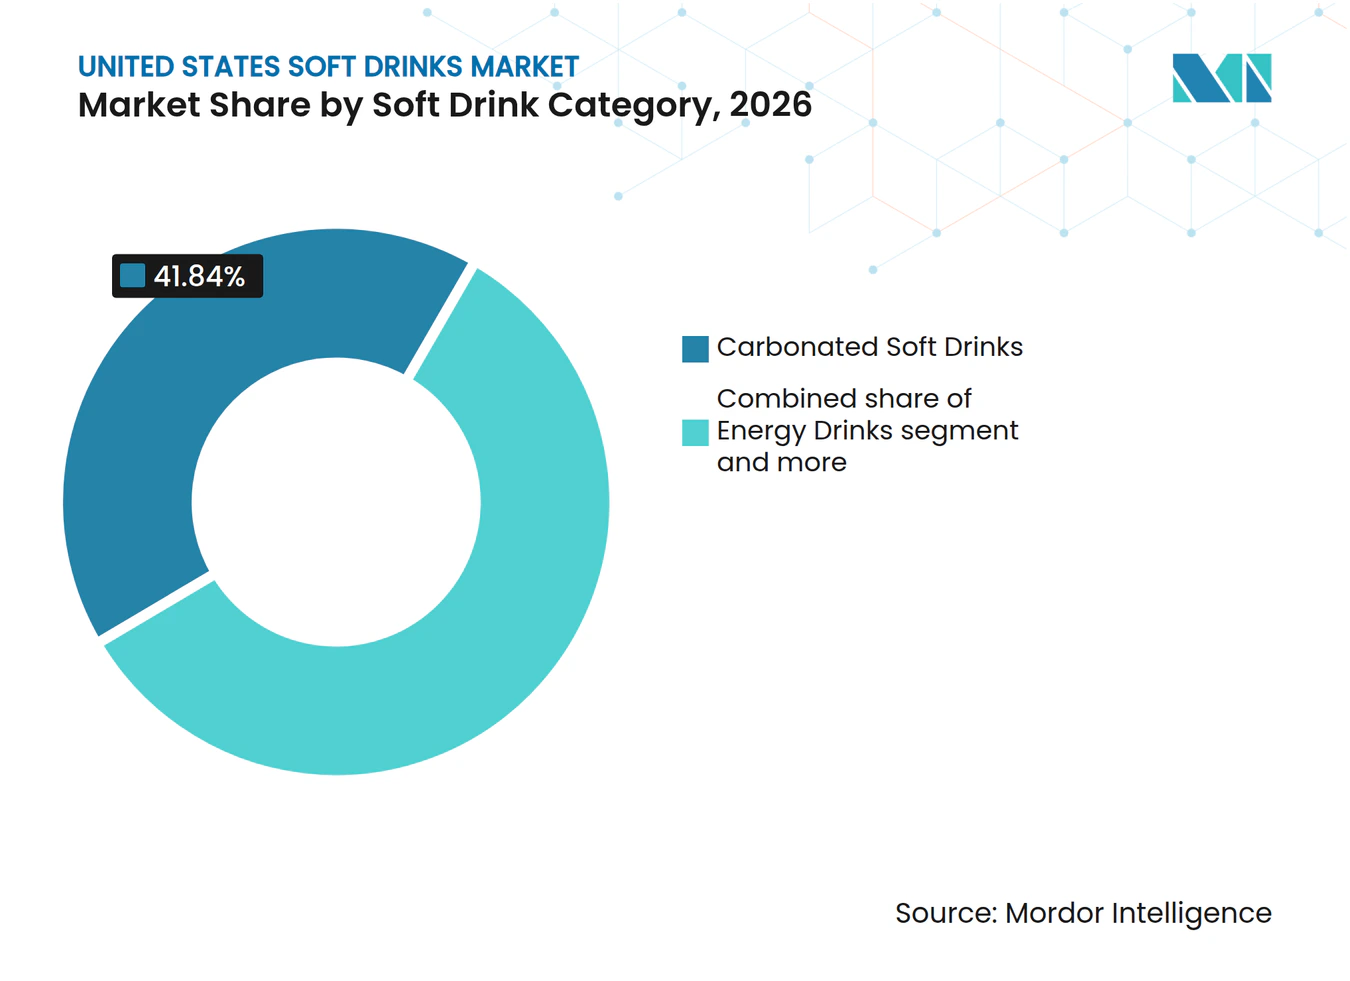
- Por categoría de bebida refrescante, las bebidas carbonatadas lideraron el mercado de bebidas refrescantes de los Estados Unidos con una participación del 41,84% en 2026, mientras que se proyecta que las bebidas energéticas crezcan a la CAGR más rápida del 5,73% durante 2027-2032.
- Por tipo de envase, las botellas PET lideraron el mercado de bebidas refrescantes de los Estados Unidos con una participación del 56,35% en 2026, mientras que se proyecta que las botellas de vidrio crezcan a la CAGR más rápida del 5,26% durante 2027-2032.
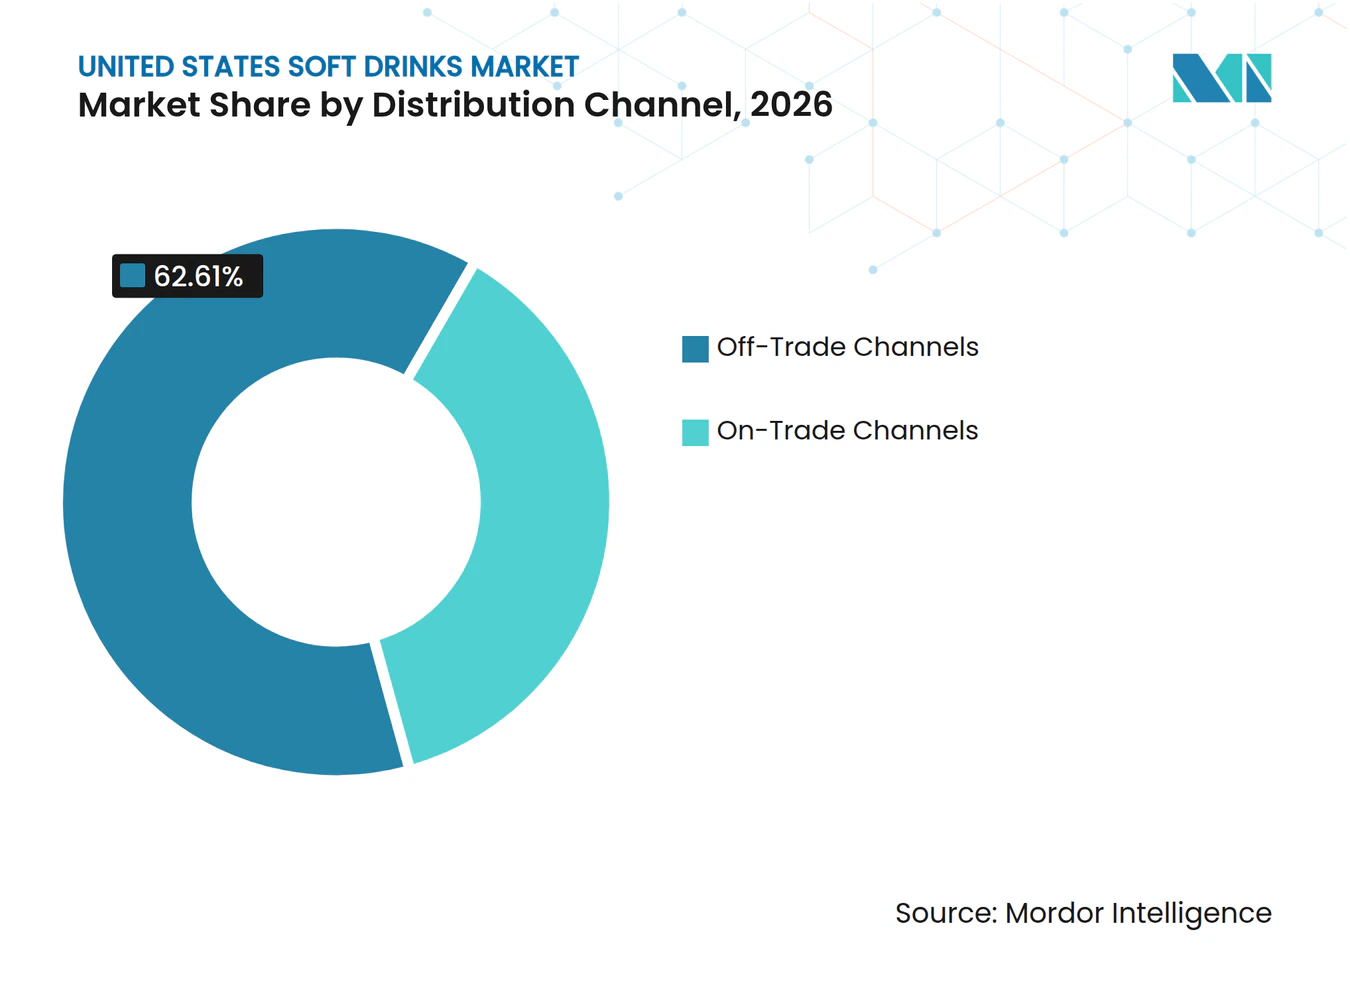
- Por canal de distribución, los canales no presenciales lideraron el mercado de bebidas refrescantes de los Estados Unidos con una participación del 62,61% en 2026, mientras que se proyecta que los canales presenciales crezcan a la CAGR más rápida del 5,86% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Bebidas Refrescantes de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Portafolios Sin Azúcar y Bajos en Calorías | +1.1% | Nacional, con demanda superior al promedio en las áreas metropolitanas del Noreste y la Costa Oeste | Corto plazo (≤ 2 años) |
| Funcionalización de las Bebidas Refrescantes Convencionales | +0.9% | Nacional, concentrado en corredores de venta minorista de salud y canales de clubes | Mediano plazo (2-4 años) |
| Premiumización de los Productos de Hidratación | +0.7% | Noreste, Costa Oeste y mercados suburbanos de altos ingresos | Mediano plazo (2-4 años) |
| Crecimiento de los Formatos Listos para Beber de Conveniencia | +0.6% | Nacional, liderado por tiendas de conveniencia y comercio electrónico | Corto plazo (≤ 2 años) |
| Ampliación de las Ocasiones de Fitness, Recuperación y Estilo de Vida Activo | +0.5% | Nacional, con mayor demanda en el Sur y el Oeste | Mediano plazo (2-4 años) |
| Innovación en Sabores en Bebidas de Cola, Cítricos y Frutas | +0.4% | Nacional, con intensa actividad de ediciones limitadas en el Medio Oeste y el Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Portafolios Sin Azúcar y Bajos en Calorías
Las formulaciones sin azúcar están cambiando la combinación de volumen dentro de los grandes portafolios de bebidas carbonatadas. The Coca-Cola Company informó que Coca-Cola Zero Sugar logró un crecimiento de volumen global del 14% en el segundo trimestre de 2025. La empresa también informó que las bebidas bajas en calorías y sin calorías representaron el 30% del volumen de su portafolio. Los productos con menos de 100 calorías por porción de 12 onzas representaron el 68% de su portafolio[1]. El mercado de bebidas refrescantes de los Estados Unidos también está experimentando una división más clara entre las colas convencionales sin azúcar y las sodas prebióticas más nuevas endulzadas con jugo de frutas. La adquisición de Poppi por parte de PepsiCo ilustra por qué los grandes fabricantes consideran esta nueva categoría como estratégicamente importante.
Funcionalización de las Bebidas Refrescantes Convencionales
Los consumidores esperan cada vez más que las bebidas refrescantes ofrezcan un beneficio funcional además del sabor. Los prebióticos, los electrolitos y los ingredientes asociados con la energía o la recuperación están ingresando a los pasillos de bebidas del comercio minorista convencional. PepsiCo completó su adquisición de Poppi en mayo de 2025 por 1,95 mil millones de USD, incorporando una plataforma de soda prebiótica a su portafolio. Coca-Cola lanzó Simply Pop en mercados seleccionados de los Estados Unidos durante 2025, utilizando su sistema de distribución existente para ingresar al mismo espacio. Glanbia identifica la hidratación como el principal atributo funcional buscado por los consumidores, lo que respalda un uso más amplio de electrolitos en todas las categorías de bebidas. El mercado de bebidas refrescantes de los Estados Unidos puede requerir mayor capacidad especializada de co-fabricación a medida que las marcas utilizan ingredientes que las plantas convencionales de bebidas carbonatadas no manejan habitualmente.
Crecimiento de los Formatos Listos para Beber de Conveniencia
Los formatos listos para beber se están expandiendo en café, té, hidratación y soda funcional. Estos productos se adaptan a ocasiones en las que los consumidores no desean preparar una bebida ni comprar un envase más grande. La Asociación Nacional del Café informó que el 32% de los estadounidenses consumió café frío, congelado o mezclado, o café nitro en la semana anterior durante su investigación del verano de 2025[2]. Ese consumo apoya el mercado de bebidas refrescantes de los Estados Unidos al convertir el café frío en una elección habitual en lugar de una compra ocasional. Los formatos de porción individual también pueden generar mayores ingresos por onza que los multipacks. Los fabricantes están ampliando la distribución a través de gimnasios, recintos deportivos, tiendas de conveniencia y suscripciones directas para capturar estas ocasiones.
Innovación en Sabores en Bebidas de Cola, Cítricos y Frutas
Los lanzamientos de nuevos sabores siguen siendo una forma práctica de estimular la prueba en categorías de bebidas establecidas. Keurig Dr. Pepper introdujo Dr. Pepper Blackberry, 7UP Tropical Mango Peach, Snapple Peach Tea and Lemonade y RC Cola Zero Sugar a nivel nacional en febrero de 2025. La empresa citó datos de Circana que muestran que las ventas de bebidas carbonatadas con sabor a mora crecieron al doble de la tasa de la categoría más amplia de bebidas carbonatadas en 2024. Estos lanzamientos combinan marcas conocidas con sabores que pueden atraer nuevos compradores sin cambiar la propuesta central del producto. Los lanzamientos permanentes pueden construir continuidad en los estantes, mientras que las ediciones limitadas pueden apoyar las promociones de los minoristas. El mercado de bebidas refrescantes de los Estados Unidos se beneficia cuando el desarrollo de sabores está vinculado a plataformas de productos sin azúcar y funcionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Escrutinio de los Edulcorantes Artificiales y Aditivos | -0.9% | Nacional, con notable presión regulatoria en Luisiana, Texas y California | Corto plazo (≤ 2 años) |
| Aumento de los Costos de Envase, Edulcorantes y Co-fabricación | -0.8% | Nacional, especialmente para marcas con alto uso de PET y co-fabricantes de bajo volumen | Mediano plazo (2-4 años) |
| Infraestructura de Reciclaje Fragmentada y Cumplimiento de Normativas de Envase | -0.6% | California, Colorado, Oregón, Maine, Minnesota, Maryland y Washington | Mediano plazo (2-4 años) |
| Mayores Costos de Formulación para Ingredientes Funcionales | -0.5% | Nacional, con mayor efecto en marcas funcionales pequeñas y medianas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Escrutinio de los Edulcorantes Artificiales y Aditivos
Los edulcorantes no nutritivos enfrentan un mayor escrutinio por parte de reguladores y consumidores. La FDA señala que los edulcorantes aprobados, incluido el aspartamo, han sido revisados para sus usos previstos. La agencia también propuso en 2024 un etiquetado nutricional en la parte frontal del envase para azúcar añadida, sodio y grasas saturadas. Estos desarrollos pueden atraer la atención de los consumidores hacia las formulaciones incluso cuando los ingredientes siguen siendo permitidos. Los fabricantes están respondiendo con más productos que utilizan stevia, alulosa u otros enfoques de edulcoración. El mercado de bebidas refrescantes de los Estados Unidos enfrenta un entorno de formulación más complejo a medida que las marcas equilibran el sabor, el costo y las expectativas de etiquetado. Las marcas más pequeñas pueden encontrar la reformulación especialmente difícil porque tienen menos escala en el abastecimiento de ingredientes.
Infraestructura de Reciclaje Fragmentada y Cumplimiento de Normativas de Envase
El cumplimiento de las normativas de envase se está convirtiendo en un tema operativo cada vez más importante para los fabricantes de bebidas. California exige un nivel de contenido reciclado posconsumo del 25% para los envases de bebidas cubiertos a partir de 2025. El programa más amplio de responsabilidad del productor de envases de California también exige que las empresas planifiquen la reducción en origen y el uso de envases reciclables o compostables[3]. Las empresas que venden a nivel nacional pueden optar por especificaciones de envase que cumplan con los requisitos más estrictos de cada estado. Esto puede simplificar las operaciones, pero puede aumentar los costos de envase. El mercado de bebidas refrescantes de los Estados Unidos probablemente recompensará a las empresas que puedan asegurar material reciclado y documentar el cumplimiento en los programas estatales. Estos requisitos imponen una mayor carga administrativa a los productores más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría de Bebida Refrescante: Las Bebidas Carbonatadas Lideran Mientras las Bebidas Energéticas Crecen Más Rápido
Las bebidas carbonatadas representaron el 41,84% de la participación del mercado de bebidas refrescantes de los Estados Unidos en 2026. Su escala refleja una distribución amplia, hábitos de consumo establecidos y la continua importancia de los productos de cola y sabores de frutas. Las extensiones sin azúcar ayudan a las marcas carbonatadas a retener a los consumidores que buscan opciones con menos calorías. The Coca-Cola Company informó que Coca-Cola Zero Sugar creció un 14% en volumen global en el segundo trimestre de 2025. El mercado de bebidas refrescantes de los Estados Unidos mantiene las bebidas carbonatadas en su centro porque siguen estando ampliamente disponibles en supermercados, restaurantes, máquinas expendedoras y tiendas de conveniencia. Las innovaciones orientadas al bienestar pueden ayudar a este segmento a mantenerse relevante a medida que cambian las preferencias de los consumidores.
Se prevé que las bebidas energéticas registren una CAGR del 5,73% durante 2027-2032, convirtiéndolas en la categoría de mayor crecimiento. La categoría ha atraído importantes adquisiciones e inversiones en distribución. Celsius completó su adquisición de Alani Nu por 1,80 mil millones de USD en abril de 2025. PepsiCo completó la transacción de Poppi en mayo de 2025, reforzando el valor otorgado a las plataformas de bebidas funcionales. Las bebidas deportivas también se benefician de un uso más amplio por parte de los consumidores con un estilo de vida activo. Los jugos y el té listo para beber mantienen la demanda donde las marcas pueden ofrecer ingredientes claros, variedad de sabores y formatos convenientes. El café listo para beber sigue siendo estratégicamente relevante a través del café frío y otros formatos portátiles.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Envase: Las Botellas PET Mantienen la Escala Mientras las Botellas de Vidrio Añaden Atractivo Premium
Las botellas PET representaron el 56,35% de la participación del mercado de bebidas refrescantes de los Estados Unidos en 2026. Su liderazgo refleja las ventajas de ligereza, resellado y costo para los productos de alto volumen. El PET es particularmente importante para los multipacks y los formatos más grandes vendidos en supermercados y tiendas de club. Al mismo tiempo, los requisitos de contenido reciclado están cambiando la forma en que los fabricantes abastecen y diseñan los envases plásticos. Las normas de envases de bebidas de California exigen un 25% de contenido reciclado posconsumo a partir de 2025. El mercado de bebidas refrescantes de los Estados Unidos continúa dependiendo del PET porque respalda el volumen convencional y múltiples ocasiones de consumo.
Se proyecta que las botellas de vidrio crezcan a una CAGR del 5,26% durante 2027-2032. Este crecimiento refleja la demanda de presentación premium y el interés de los consumidores en envases percibidos como puros o duraderos. Jarritos expandió Mandarin Zero a nivel nacional en botellas de vidrio en septiembre de 2025, utilizando un formato de envase familiar para un producto sin calorías. O-I Glass informó que los consumidores asocian el vidrio con la pureza y la calidad premium, particularmente entre las personas de 25 a 44 años. Las latas de metal siguen siendo importantes para las bebidas energéticas y el agua con gas saborizada. Los envases asépticos respaldan una larga vida útil para los jugos y el té listo para beber. Las opciones de envase reflejan cada vez más los requisitos regulatorios, así como el costo y el posicionamiento de marca.
Por Canal de Distribución: El Canal No Presencial Ocupa la Mayor Posición Mientras el Canal Presencial Gana Impulso
Los canales no presenciales representaron el 62,61% del tamaño del mercado de bebidas refrescantes de los Estados Unidos en 2026. Los supermercados, hipermercados, tiendas de club y tiendas de conveniencia siguen siendo la principal base de volumen de la categoría. Estos establecimientos proporcionan amplia disponibilidad de bebidas carbonatadas, multipacks, productos de hidratación y bebidas energéticas. El comercio minorista en línea añade otra vía para las marcas de bebidas funcionales basadas en suscripción. Los minoristas también están ajustando el espacio en estantes a medida que la soda prebiótica y otros productos orientados al bienestar se expanden. El mercado de bebidas refrescantes de los Estados Unidos depende de la distribución no presencial porque aporta tanto compras frecuentes como opciones de envase orientadas al valor.
Se proyecta que los canales presenciales se expandan a una CAGR del 5,86% durante 2027-2032. Los restaurantes, gimnasios, recintos deportivos y sitios de entretenimiento pueden presentar a los consumidores agua con gas premium, café listo para beber y bebidas funcionales. Estos establecimientos pueden generar más ingresos por unidad que el comercio minorista debido a los precios más altos por porción. El canal también ofrece a las marcas una forma de probar nuevos productos en entornos de consumo específicos. PepsiCo y Coca-Cola pueden utilizar las relaciones establecidas en el sector de servicios de alimentación para ampliar el acceso a sus gamas funcionales. El mercado de bebidas refrescantes de los Estados Unidos se beneficia de este canal a medida que las ocasiones fuera del hogar se vuelven más importantes para las bebidas premium.

Análisis Geográfico
El Sur y el Sureste lideran el volumen de consumo en el mercado de bebidas refrescantes de los Estados Unidos, respaldados por el clima cálido y la demanda de bebidas carbonatadas, deportivas y energéticas. La región cuenta con una densa red de tiendas de conveniencia que respalda las compras de porciones individuales. La actividad al aire libre también apoya la demanda durante todo el año de formatos de hidratación e isotónicos. Keurig Dr. Pepper introdujo Dr. Pepper Blackberry a nivel nacional en febrero de 2025, aprovechando la fortaleza establecida de la empresa en los estados del Sur y el Suroeste. Las grandes marcas convencionales siguen siendo muy relevantes porque están ampliamente disponibles y son familiares para los consumidores. La región también ofrece una vía práctica para las marcas de bebidas energéticas y deportivas que buscan un uso de alta frecuencia.
El Noreste y la Costa Oeste ofrecen condiciones más favorables para las bebidas premium y los productos funcionales. La mayor densidad urbana y los niveles de ingresos más altos respaldan la demanda de soda prebiótica, bebidas en envase de vidrio, agua con gas y café frío. California tiene una influencia particular porque sus requisitos de envase pueden afectar las decisiones de producto a nivel nacional. El marco de responsabilidad del productor de envases de California alienta a las empresas a prepararse para los requisitos de reciclaje y reducción en origen. El mercado de bebidas refrescantes de los Estados Unidos puede utilizar estas regiones para introducir productos de mayor precio antes de expandirse a nivel nacional. Estas áreas también respaldan formatos minoristas especializados en bebidas orientadas a la salud y premium.
El Medio Oeste sigue siendo una región de volumen consistente para el mercado de bebidas refrescantes de los Estados Unidos. Las tiendas de club y los minoristas de almacén respaldan la demanda de multipacks donde el precio por onza determina las decisiones de compra. Las bebidas de cola establecidas y las bebidas con sabor y alto contenido de cafeína mantienen un atractivo significativo en estos establecimientos. Los productos funcionales y sin azúcar están ganando visibilidad en las áreas metropolitanas, aunque la adopción es menor que en los mercados costeros. Esto crea espacio para que las marcas emergentes construyan prueba a través de envases minoristas más grandes y sabores familiares. El patrón regional muestra que un portafolio nacional necesita diferentes precios, tamaños de envase y mensajes de producto según la ubicación.
Panorama Competitivo
Concentración del Mercado
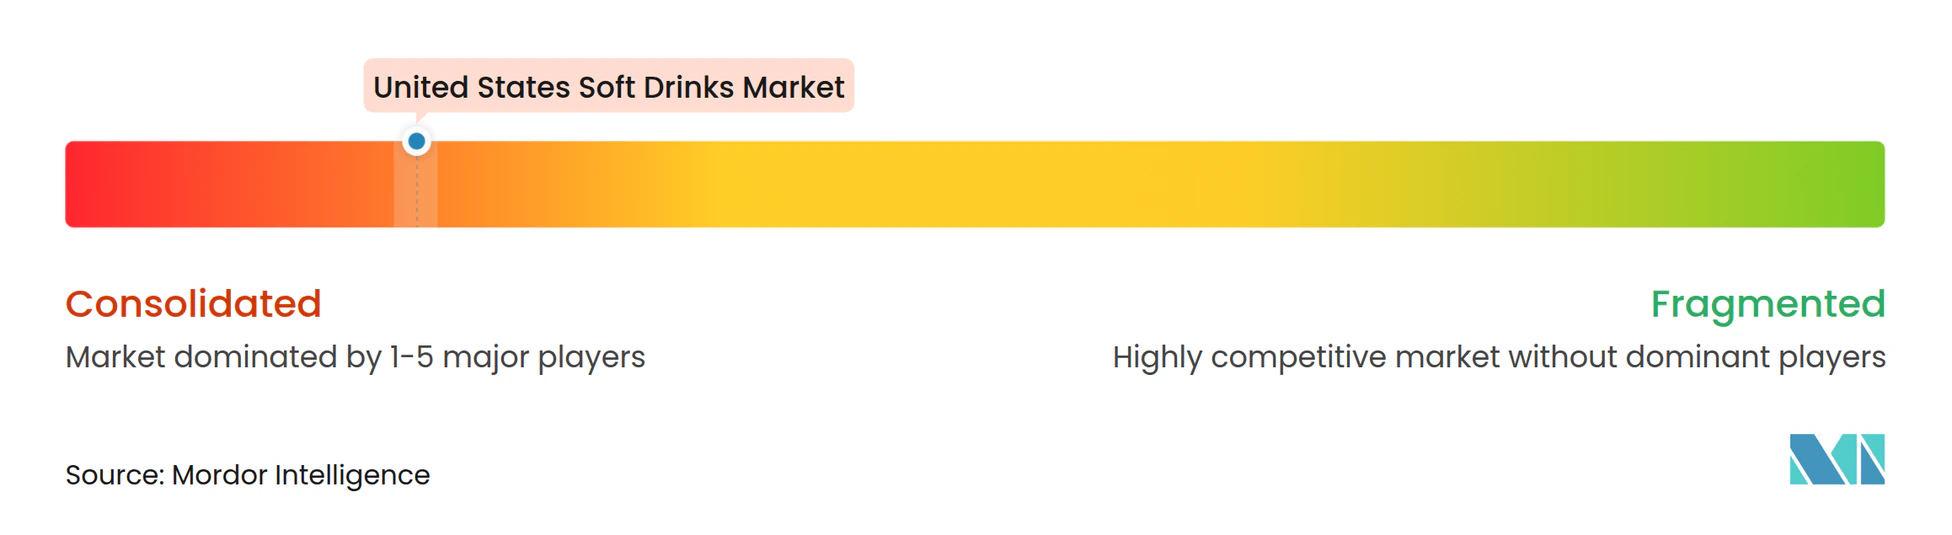
El mercado de bebidas refrescantes de los Estados Unidos está muy consolidado, liderado por The Coca-Cola Company, PepsiCo y Keurig Dr. Pepper, cuyas redes de distribución, relaciones con minoristas y recursos de marketing dificultan que las marcas más pequeñas compitan a nivel nacional. Las grandes empresas están protegiendo sus gamas carbonatadas establecidas mientras incursionan en productos funcionales y adyacentes a las bebidas energéticas. PepsiCo completó la adquisición de Poppi por 1,95 mil millones de USD en mayo de 2025. Celsius completó su adquisición de Alani Nu por 1,80 mil millones de USD en abril de 2025. Estas transacciones muestran cómo los grandes actores utilizan las adquisiciones para ingresar a categorías donde las marcas emergentes ya han construido reconocimiento entre los consumidores.
Keurig Dr. Pepper ha fortalecido su posición en bebidas energéticas y con sabor. Ghost contribuyó 2,9 puntos porcentuales al volumen de bebidas refrescantes de los Estados Unidos de la empresa y al crecimiento de la combinación en el primer trimestre de 2025, mientras que los lanzamientos nacionales extendieron las marcas hacia sabores de mora, frutas tropicales y ofertas sin azúcar. Coca-Cola está respondiendo a través de productos sin azúcar y Simply Pop. Las empresas con una distribución sólida pueden llevar un nuevo producto desde una disponibilidad limitada a una amplia cobertura minorista más rápidamente que las marcas independientes.
Las marcas emergentes aún tienen espacio para competir cuando ofrecen un beneficio claro, una propuesta de sabor creíble o acceso a un grupo específico de consumidores. La soda prebiótica, la hidratación con electrolitos y las bebidas endulzadas con stevia siguen siendo áreas donde las empresas más pequeñas pueden construir reconocimiento. Sin embargo, el costo de la co-fabricación, el cumplimiento de las normativas de envase y la distribución nacional favorece a las empresas que pueden asegurar socios o inversión, mientras que las normas de envase estatales añaden requisitos de datos, adquisición y administración. El mercado de bebidas refrescantes de los Estados Unidos es, por tanto, competitivo pero concentrado en torno a empresas establecidas que pueden adquirir, distribuir o escalar marcas prometedoras.
Líderes de la Industria de Bebidas Refrescantes de los Estados Unidos
-
The Coca-Cola Company
-
PepsiCo, Inc.
-
Keurig Dr Pepper Inc.
-
Nestlé S.A.
-
Monster Beverage Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Keurig Dr Pepper relanzó su edición limitada 7UP Shirley Temple en versiones Regular y Zero Sugar en todo los Estados Unidos. El lanzamiento de temporada refleja la continua innovación en sabores nostálgicos, marketing basado en ocasiones y bebidas carbonatadas con azúcar reducida.
- Febrero de 2026: PepsiCo lanzó Pepsi Prebiotic Cola a nivel nacional en sabores Cola Original y Cherry Vanilla, con 3 gramos de fibra prebiótica y 5 gramos de azúcar por lata de 12 onzas. El lanzamiento destaca la integración de ingredientes funcionales en los productos de cola convencionales.
- Febrero de 2026: Coca-Cola introdujo Coca-Cola Cherry Float y Coca-Cola Zero Sugar Cherry Float, junto con el regreso nacional de Diet Coke Cherry. Los lanzamientos ilustran el continuo interés de los consumidores en combinaciones de sabores nostálgicos, variantes de cola especiales y bebidas sin azúcar.
- Febrero de 2026: Keurig Dr. Pepper anunció más de 35 variedades de bebidas en su portafolio de refrescos, incluido el regreso de Dr. Pepper Creamy Coconut, Canada Dry Fruit Splash Strawberry y A&W Root Beer Float. El desarrollo apoya la innovación en carbonatados con sabor a frutas, productos de temporada y formulaciones sin azúcar.
Alcance del Informe del Mercado de Bebidas Refrescantes de los Estados Unidos
Las bebidas refrescantes son bebidas no alcohólicas vendidas en formas listas para consumir o preparadas, incluidas las bebidas carbonatadas, los jugos, el café y el té listos para beber, las bebidas energéticas y las bebidas deportivas. El Mercado de Bebidas Refrescantes de los Estados Unidos está segmentado por categoría de bebida refrescante, tipo de envase y canal de distribución. Por categoría de bebida refrescante, el mercado incluye Bebidas Carbonatadas, Jugos, Café Listo para Beber, Té Listo para Beber, Bebidas Energéticas y Bebidas Deportivas. Las Bebidas Carbonatadas se segmentan adicionalmente en Cola Estándar, Cola Dietética, Carbonatados con Sabor a Frutas y Otros Tipos. Los Jugos se segmentan adicionalmente en Jugo 100%, Bebidas de Jugo (hasta el 24% de jugo), Néctares (25-99% de jugo) y Concentrados de Jugo. El Café Listo para Beber se segmenta adicionalmente en Café Helado, Café Frío y Otro Café Listo para Beber. El Té Listo para Beber se segmenta adicionalmente en Té Helado, Té Verde, Té de Hierbas y Otro Té Listo para Beber. Las Bebidas Energéticas se segmentan adicionalmente en Bebidas Energéticas Tradicionales, Bebidas Energéticas Sin Azúcar o Bajas en Calorías, Bebidas Energéticas Naturales/Orgánicas, Shots Energéticos y Otras Bebidas Energéticas. Las Bebidas Deportivas se segmentan adicionalmente en Isotónicas, Hipertónicas, Hipotónicas, Agua Enriquecida con Electrolitos y Bebidas Deportivas a Base de Proteínas. Por tipo de envase, el mercado está segmentado en Botellas PET, Botellas de Vidrio, Latas de Metal, Envases Asépticos y Vasos Desechables. Por canal de distribución, el mercado se divide en Canal Presencial y Canal No Presencial, con el Canal No Presencial segmentado adicionalmente en Supermercado/Hipermercado, Tiendas de Conveniencia, Tiendas Especializadas, Comercio Minorista en Línea y Otros Canales de Distribución. El dimensionamiento del mercado se ha realizado en términos de valor en USD y en términos de volumen en litros para todos los segmentos mencionados anteriormente.
| Bebidas Carbonatadas | Cola Estándar |
| Cola Dietética | |
| Carbonatados con Sabor a Frutas | |
| Otros Tipos | |
| Jugos | Jugo 100% |
| Bebidas de Jugo (hasta el 24% de jugo) | |
| Néctares (25-99% de jugo) | |
| Concentrados de Jugo | |
| Café Listo para Beber | Café Helado |
| Café Frío | |
| Otro Café Listo para Beber | |
| Té Listo para Beber | Té Helado |
| Té Verde | |
| Té de Hierbas | |
| Otro Té Listo para Beber | |
| Bebidas Energéticas | Bebidas Energéticas Tradicionales |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | |
| Bebidas Energéticas Naturales/Orgánicas | |
| Shots Energéticos | |
| Otras Bebidas Energéticas | |
| Bebidas Deportivas | Isotónicas |
| Hipertónicas | |
| Hipotónicas | |
| Agua Enriquecida con Electrolitos | |
| Bebidas Deportivas a Base de Proteínas |
| Botellas PET |
| Botellas de Vidrio |
| Latas de Metal |
| Envases Asépticos |
| Vasos Desechables |
| Canal Presencial | |
| Canal No Presencial | Supermercado/Hipermercado |
| Tiendas de Conveniencia | |
| Tiendas Especializadas | |
| Comercio Minorista en Línea | |
| Otros Canales de Distribución |
| Por Categoría de Bebida Refrescante | Bebidas Carbonatadas | Cola Estándar |
| Cola Dietética | ||
| Carbonatados con Sabor a Frutas | ||
| Otros Tipos | ||
| Jugos | Jugo 100% | |
| Bebidas de Jugo (hasta el 24% de jugo) | ||
| Néctares (25-99% de jugo) | ||
| Concentrados de Jugo | ||
| Café Listo para Beber | Café Helado | |
| Café Frío | ||
| Otro Café Listo para Beber | ||
| Té Listo para Beber | Té Helado | |
| Té Verde | ||
| Té de Hierbas | ||
| Otro Té Listo para Beber | ||
| Bebidas Energéticas | Bebidas Energéticas Tradicionales | |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | ||
| Bebidas Energéticas Naturales/Orgánicas | ||
| Shots Energéticos | ||
| Otras Bebidas Energéticas | ||
| Bebidas Deportivas | Isotónicas | |
| Hipertónicas | ||
| Hipotónicas | ||
| Agua Enriquecida con Electrolitos | ||
| Bebidas Deportivas a Base de Proteínas | ||
| Por Tipo de Envase | Botellas PET | |
| Botellas de Vidrio | ||
| Latas de Metal | ||
| Envases Asépticos | ||
| Vasos Desechables | ||
| Por Canal de Distribución | Canal Presencial | |
| Canal No Presencial | Supermercado/Hipermercado | |
| Tiendas de Conveniencia | ||
| Tiendas Especializadas | ||
| Comercio Minorista en Línea | ||
| Otros Canales de Distribución | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de bebidas refrescantes de los Estados Unidos para 2032?
Se proyecta que alcance los 392,40 mil millones de USD en 2032, creciendo a una CAGR del 4,47% desde 2027.
¿Qué categoría de bebida refrescante tiene la mayor participación en los Estados Unidos?
Las bebidas carbonatadas lideran con una participación del 41,84% en 2026.
¿Qué categoría de bebida se espera que crezca más rápido hasta 2031?
Se proyecta que las bebidas energéticas crezcan a una CAGR del 5,73% durante 2026-2031.
¿Qué formato de envase lidera las ventas de bebidas refrescantes en los Estados Unidos?
Las botellas PET lideran con una participación del 56,35% en 2026 porque respaldan formatos ligeros, resellables y de alto volumen.