
Marktgröße und Marktanteile der Softdrinks in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße im Basisjahr (2026) | 301.92 Milliarden US-Dollar |
| Historischer Datenzeitraum | 2022 - 2025 |
| Marktgröße (2027) | 315.30 Milliarden US-Dollar |
| Marktgröße (2032) | 392.40 Milliarden US-Dollar |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Softdrink-Markts der Vereinigten Staaten durch Mordor Intelligence
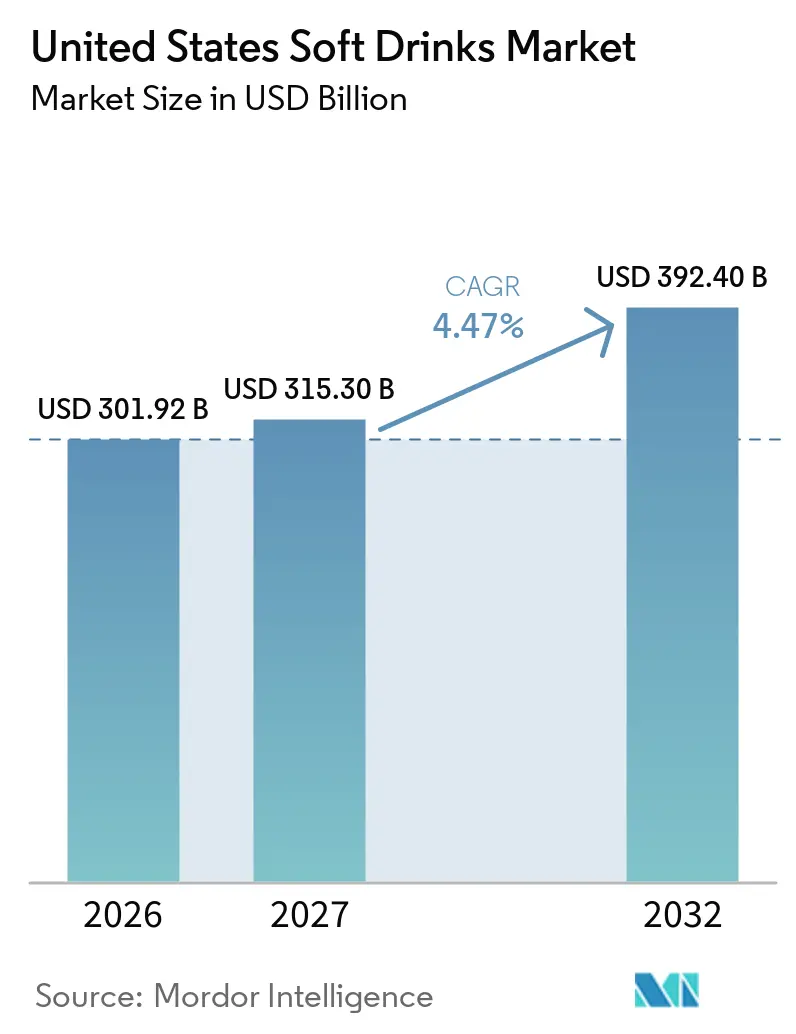
Die Marktgröße des Softdrink-Markts der Vereinigten Staaten wurde im Jahr 2026 auf 301,92 Milliarden USD geschätzt und soll von 315,30 Milliarden USD im Jahr 2027 auf 392,40 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,47 % während des Prognosezeitraums (2027–2032). Der Softdrink-Markt der Vereinigten Staaten wird durch die Nachfrage nach Getränken gestützt, die Erfrischung mit Flüssigkeitszufuhr, Energie, Verdauungsgesundheit oder Erholungsvorteilen verbinden. Etablierte kohlensäurehaltige Produkte bleiben wichtig, aber zuckerfreie Produkte, Prebiotic-Sodas, Energydrinks, Sportgetränke und trinkfertige Kaffeespezialitäten ziehen zusätzliche Ausgaben an. Hersteller nutzen auch Packungsgrößen und Preis-pro-Unze-Optionen, um höhere Kosten für Süßungsmittel, Aluminium und PET-Harz zu bewältigen. Dieser Ansatz gibt großen Unternehmen Spielraum, ihre Kernsortimente zu schützen, während sie Marken in schneller wachsenden Kategorien kaufen oder aufbauen. Der Softdrink-Markt der Vereinigten Staaten bietet daher Chancen in funktionellen Formulierungen, Premium-Verpackungen und Formaten, die für den Außer-Haus-Konsum geeignet sind.
Wichtigste Erkenntnisse des Berichts
- Nach Softdrink-Kategorie führten kohlensäurehaltige Softdrinks den Softdrink-Markt der Vereinigten Staaten mit einem Anteil von 41,84 % im Jahr 2026 an, während Energydrinks im Zeitraum 2027–2032 mit der höchsten CAGR von 5,73 % wachsen sollen.
- Nach Verpackungsart führten PET-Flaschen den Softdrink-Markt der Vereinigten Staaten mit einem Anteil von 56,35 % im Jahr 2026 an, während Glasflaschen im Zeitraum 2027–2032 mit der höchsten CAGR von 5,26 % wachsen sollen.
- Nach Vertriebskanal führten Einzelhandelskanäle den Softdrink-Markt der Vereinigten Staaten mit einem Anteil von 62,61 % im Jahr 2026 an, während Außer-Haus-Kanäle im Zeitraum 2027–2032 mit der höchsten CAGR von 5,86 % wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Softdrink-Markt der Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der zuckerfreien und kalorienarmen Produktportfolios | +1.1% | National, mit überdurchschnittlicher Nachfrage in Ballungsräumen im Nordosten und an der Westküste | Kurzfristig (≤ 2 Jahre) |
| Funktionalisierung von Mainstream-Softdrinks | +0.9% | National, konzentriert in Gesundheitseinzelhandelskorridoren und Club-Kanälen | Mittelfristig (2–4 Jahre) |
| Premiumisierung von Hydrationsprodukten | +0.7% | Nordosten, Westküste und einkommensstarke Vorstadtmärkte | Mittelfristig (2–4 Jahre) |
| Wachstum praktischer trinkfertiger Formate | +0.6% | National, angeführt von Convenience-Stores und E-Commerce | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Fitness-, Erholungs- und aktivem Lebensstil-Anlässen | +0.5% | National, mit stärkster Nachfrage im Süden und Westen | Mittelfristig (2–4 Jahre) |
| Geschmacksinnovation bei Cola-, Zitrus- und Fruchtgetränken | +0.4% | National, mit rascher Aktivität bei limitierten Editionen im Mittleren Westen und Süden | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der zuckerfreien und kalorienarmen Produktportfolios
Zuckerfreie Formulierungen verändern den Volumenmix innerhalb großer kohlensäurehaltiger Getränkeportfolios. The Coca-Cola Company berichtete, dass Coca-Cola Zero Sugar im zweiten Quartal 2025 ein globales Volumenwachstum von 14 % erzielte. Das Unternehmen berichtete auch, dass kalorienarme und kalorienfreie Getränke 30 % seines Portfoliovolumens ausmachten. Produkte mit weniger als 100 Kalorien pro 355-ml-Portion machten 68 % seines Portfolios aus[1]. Der Softdrink-Markt der Vereinigten Staaten erlebt auch eine deutlichere Trennung zwischen Mainstream-zuckerfreien Colas und neueren fruchtsaftgesüßten Prebiotic-Sodas. PepsiCos Übernahme von Poppi verdeutlicht, warum große Hersteller diese neuere Kategorie als strategisch wichtig betrachten.
Funktionalisierung von Mainstream-Softdrinks
Verbraucher erwarten zunehmend, dass Softdrinks neben dem Geschmack auch einen funktionellen Nutzen bieten. Präbiotika, Elektrolyte und Inhaltsstoffe, die mit Energie oder Erholung assoziiert werden, dringen in die konventionellen Getränkeregale des Einzelhandels vor. PepsiCo schloss im Mai 2025 die Übernahme von Poppi für 1,95 Milliarden USD ab und brachte damit eine Prebiotic-Soda-Plattform in sein Portfolio. Coca-Cola führte Simply Pop in ausgewählten Märkten der Vereinigten Staaten im Jahr 2025 ein und nutzte sein bestehendes Vertriebssystem, um in denselben Bereich einzutreten. Glanbia identifiziert Hydration als das führende funktionelle Attribut, das Verbraucher suchen, was den breiteren Einsatz von Elektrolyten in verschiedenen Getränkekategorien unterstützt. Der Softdrink-Markt der Vereinigten Staaten könnte mehr spezialisierte Co-Packing-Kapazitäten benötigen, da Marken Inhaltsstoffe verwenden, die konventionelle kohlensäurehaltige Getränkeanlagen nicht routinemäig verarbeiten.
Wachstum praktischer trinkfertiger Formate
Trinkfertige Formate expandieren in den Bereichen Kaffee, Tee, Hydration und funktionelle Sodas. Diese Produkte passen zu Anlässen, bei denen Verbraucher kein Getränk zubereiten oder eine größere Packung kaufen möchten. Die National Coffee Association berichtete, dass 32 % der Amerikaner in der Woche vor ihrer Sommerforschung 2025 Cold Brew, gefrorenen oder gemischten oder Nitro-Kaffee konsumiert hatten[2]. Diese Nutzung unterstützt den Softdrink-Markt der Vereinigten Staaten, indem kalter Kaffee zu einer gewohnheitsmäßigen Wahl statt zu einem gelegentlichen Kauf wird. Einzelportionsformate können auch höhere Einnahmen pro Unze erzielen als Mehrfachpackungen. Hersteller weiten den Vertrieb über Fitnessstudios, Sportstätten, Convenience-Stores und direkte Abonnements aus, um diese Anlässe zu erschließen.
Geschmacksinnovation bei Cola-, Zitrus- und Fruchtgetränken
Geschmacksneuheiten bleiben ein praktischer Weg, um Probierkäufe in etablierten Getränkekategorien anzuregen. Keurig Dr. Pepper führte Dr. Pepper Blackberry, 7UP Tropical Mango Peach, Snapple Peach Tea and Lemonade und RC Cola Zero Sugar im Februar 2025 national ein. Das Unternehmen zitierte Circana-Daten, die zeigen, dass die Umsätze mit brombeergeschmackten kohlensäurehaltigen Softdrinks im Jahr 2024 doppelt so schnell wuchsen wie die der breiteren kohlensäurehaltigen Softdrink-Kategorie. Diese Einführungen verbinden bekannte Marken mit Geschmacksrichtungen, die neue Käufer anziehen können, ohne das Kernproduktversprechen zu verändern. Dauerhafte Einführungen können die Regalbeständigkeit aufbauen, während limitierte Editionen Einzelhandelsaktionen unterstützen können. Der Softdrink-Markt der Vereinigten Staaten profitiert, wenn die Geschmacksentwicklung mit zuckerfreien und funktionellen Produktplattformen verknüpft wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Überprüfung von künstlichen Süßungsmitteln und Zusatzstoffen | -0.9% | National, mit bemerkenswertem politischem Druck in Louisiana, Texas und Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Steigende Verpackungs-, Süßungsmittel- und Co-Packing-Kosten | -0.8% | National, insbesondere für PET-intensive Marken und Kleinstmengen-Co-Packer | Mittelfristig (2–4 Jahre) |
| Fragmentierte Recyclinginfrastruktur und Verpackungskonformität | -0.6% | Kalifornien, Colorado, Oregon, Maine, Minnesota, Maryland und Washington | Mittelfristig (2–4 Jahre) |
| Höhere Formulierungskosten für funktionelle Inhaltsstoffe | -0.5% | National, mit stärkerem Effekt auf kleine und mittelgroße funktionelle Marken | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Überprüfung von künstlichen Süßungsmitteln und Zusatzstoffen
Nicht-nutritive Süßungsmittel stehen unter verstärkter Kontrolle durch Regulierungsbehörden und Verbraucher. Die FDA stellt fest, dass zugelassene Süßungsmittel, einschließlich Aspartam, für ihre vorgesehenen Verwendungszwecke überprüft wurden. Die Behörde schlug 2024 auch eine Nährwertkennzeichnung auf der Vorderseite der Verpackung für zugesetzten Zucker, Natrium und gesättigte Fettsäuren vor. Diese Entwicklungen können die Aufmerksamkeit der Verbraucher auf Formulierungen lenken, auch wenn die Inhaltsstoffe weiterhin zugelassen sind. Hersteller reagieren mit mehr Produkten, die Stevia, Allulose oder andere Süßungsansätze verwenden. Der Softdrink-Markt der Vereinigten Staaten sieht sich einem komplexeren Formulierungsumfeld gegenüber, da Marken Geschmack, Kosten und Kennzeichnungserwartungen in Einklang bringen müssen. Kleinere Marken könnten die Neuformulierung besonders schwierig finden, da sie weniger Skalierbarkeit bei der Beschaffung von Inhaltsstoffen haben.
Fragmentierte Recyclinginfrastruktur und Verpackungskonformität
Die Einhaltung von Verpackungsvorschriften wird für Getränkehersteller zu einem immer wichtigeren operativen Thema. Kalifornien schreibt ab 2025 einen Anteil von 25 % recyceltem Nachverbraucherinhalt für abgedeckte Getränkebehälter vor. Kaliforniens umfassenderes Programm zur Herstellerverantwortung für Verpackungen verpflichtet Unternehmen auch zur Planung von Quellenreduzierung sowie recycelbaren oder kompostierbaren Verpackungen[3]. Unternehmen, die national verkaufen, können Verpackungsspezifikationen wählen, die die strengsten staatlichen Anforderungen erfüllen. Dies kann den Betrieb vereinfachen, aber die Verpackungskosten erhöhen. Der Softdrink-Markt der Vereinigten Staaten wird voraussichtlich Unternehmen begünstigen, die Recyclingmaterial sichern und die Einhaltung staatlicher Programme dokumentieren können. Diese Anforderungen stellen kleinere Produzenten vor eine größere administrative Belastung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Softdrink-Kategorie: Kohlensäurehaltige Softdrinks führen, während Energydrinks am schnellsten wachsen
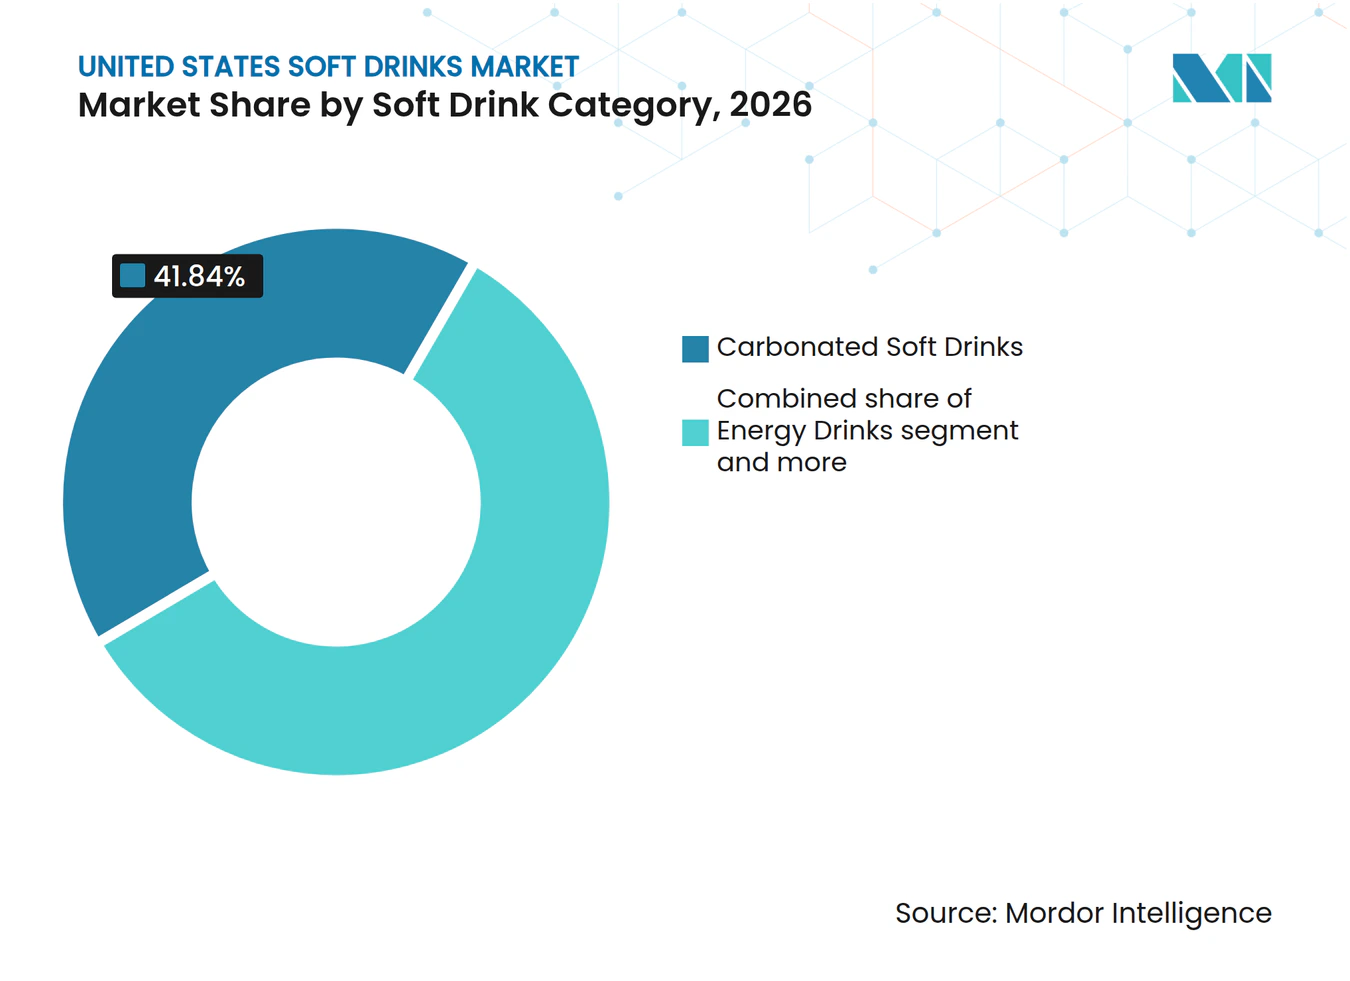
Kohlensäurehaltige Softdrinks hielten 2026 einen Anteil von 41,84 % am Softdrink-Markt der Vereinigten Staaten. Ihre Größe spiegelt die breite Distribution, etablierte Verbrauchergewohnheiten und die anhaltende Bedeutung von Cola- und fruchtgeschmackten Produkten wider. Zuckerfreie Erweiterungen helfen kohlensäurehaltigen Marken, Verbraucher zu halten, die kalorienärmere Optionen suchen. The Coca-Cola Company berichtete, dass Coca-Cola Zero Sugar im zweiten Quartal 2025 ein globales Volumenwachstum von 14 % erzielte. Der Softdrink-Markt der Vereinigten Staaten hält kohlensäurehaltige Getränke in seinem Mittelpunkt, da sie in Supermärkten, Restaurants, Automaten und Convenience-Stores weit verbreitet sind. Innovationen im Bereich „besser für die Gesundheit” können dazu beitragen, dass dieses Segment relevant bleibt, wenn sich die Verbraucherpräferenzen verschieben.
Energydrinks sollen im Zeitraum 2027–2032 eine CAGR von 5,73 % verzeichnen und sind damit die am schnellsten wachsende Kategorie. Die Kategorie hat bedeutende Übernahmen und Vertriebsinvestitionen angezogen. Celsius schloss im April 2025 die Übernahme von Alani Nu für 1,8 Milliarden USD ab. PepsiCo schloss die Poppi-Transaktion im Mai 2025 ab und unterstrich damit den Wert, der funktionellen Getränkeplattformen beigemessen wird. Sportgetränke profitieren ebenfalls von der breiteren Nutzung durch aktive Verbraucher. Säfte und trinkfertiger Tee behalten die Nachfrage, wo Marken klare Inhaltsstoffe, Geschmacksvielfalt und praktische Formate anbieten können. Trinkfertiger Kaffee bleibt durch Cold Brew und andere portable Formate strategisch relevant.



Nach Verpackungsart: PET-Flaschen dominieren das Volumen, während Glasflaschen Premium-Appeal hinzufügen
PET-Flaschen machten 2026 einen Anteil von 56,35 % am Softdrink-Markt der Vereinigten Staaten aus. Ihre Führungsposition spiegelt Vorteile in Bezug auf geringes Gewicht, Wiederverschließbarkeit und Kosten für Hochvolumenprodukte wider. PET ist besonders wichtig für Mehrfachpackungen und größere Formate, die in Supermärkten und Club-Stores verkauft werden. Gleichzeitig verändern Anforderungen an Recyclingmaterialanteile die Art und Weise, wie Hersteller Kunststoffverpackungen beschaffen und gestalten. Kaliforniens Vorschriften für Getränkebehälter schreiben ab 2025 einen Anteil von 25 % recyceltem Nachverbraucherinhalt vor. Der Softdrink-Markt der Vereinigten Staaten verlässt sich weiterhin auf PET, da es das Mainstream-Volumen und mehrere Konsumgelegenheiten unterstützt.
Glasflaschen sollen im Zeitraum 2027–2032 mit einer CAGR von 5,26 % wachsen. Dieses Wachstum spiegelt die Nachfrage nach Premium-Präsentation und das Verbraucherinteresse an Verpackungen wider, die als rein oder langlebig wahrgenommen werden. Jarritos erweiterte Mandarin Zero im September 2025 national in Glasflaschen und nutzte dabei ein vertrautes Verpackungsformat für ein kalorienfreies Produkt. O-I Glass berichtete, dass Verbraucher Glas mit Reinheit und Premium-Qualität assoziieren, insbesondere bei Personen im Alter von 25–44 Jahren. Metalldosen bleiben für Energydrinks und aromatisiertes Sprudelwasser wichtig. Aseptikverpackungen unterstützen eine lange Haltbarkeit für Saft und trinkfertigen Tee. Verpackungsentscheidungen spiegeln zunehmend regulatorische Anforderungen sowie Kosten- und Markenpositionierung wider.
Nach Vertriebskanal: Einzelhandel hält die größte Position, während der Außer-Haus-Konsum an Dynamik gewinnt
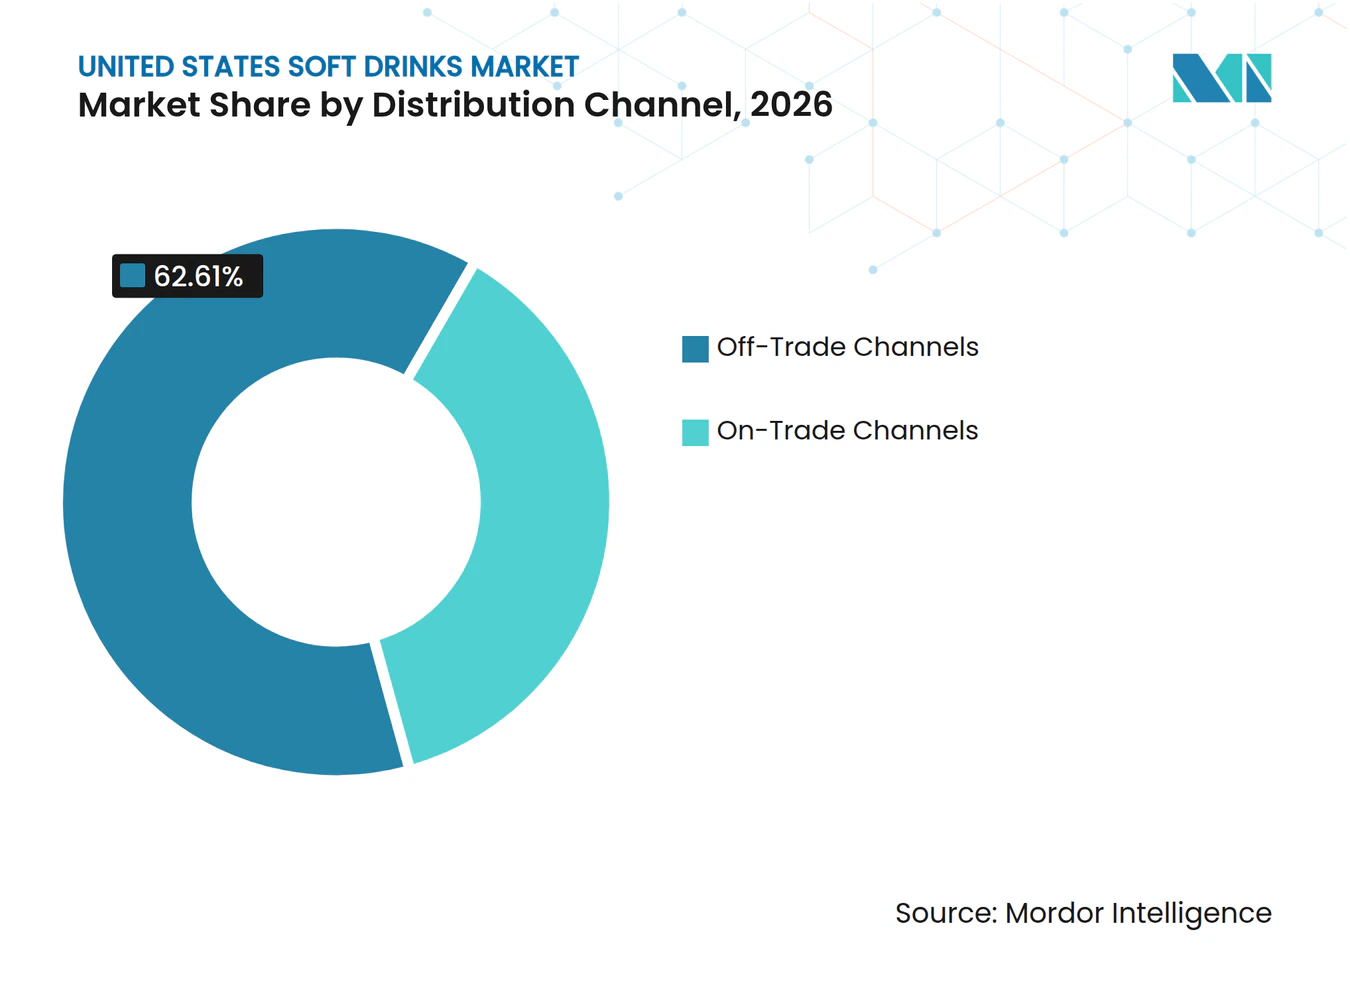
Einzelhandelskanäle machten 2026 einen Anteil von 62,61 % an der Marktgröße der Softdrinks in den Vereinigten Staaten aus. Supermärkte, Hypermärkte, Club-Stores und Convenience-Stores bleiben die wichtigste Volumenbasis für die Kategorie. Diese Verkaufsstellen bieten eine breite Verfügbarkeit für kohlensäurehaltige Getränke, Mehrfachpackungen, Hydrationprodukte und Energydrinks. Der Online-Handel bietet einen weiteren Weg für abonnementbasierte funktionelle Getränkemarken. Einzelhändler passen auch die Regalfläche an, da Prebiotic-Sodas und andere gesündere Produkte expandieren. Der Softdrink-Markt der Vereinigten Staaten ist auf den Einzelhandelsvertrieb angewiesen, da er sowohl häufige Käufe als auch preisorientierte Packungsoptionen bietet.
Außer-Haus-Kanäle sollen im Zeitraum 2027–2032 mit einer CAGR von 5,86 % expandieren. Restaurants, Fitnessstudios, Sportstätten und Unterhaltungsstätten können Verbraucher mit Premium-Sprudelwasser, trinkfertigem Kaffee und funktionellen Getränken bekannt machen. Diese Standorte können aufgrund höherer Verkaufspreise mehr Umsatz pro Einheit erzielen als der Einzelhandel. Der Kanal gibt Marken auch die Möglichkeit, neue Produkte in bestimmten Konsumumgebungen zu testen. PepsiCo und Coca-Cola können etablierte Foodservice-Beziehungen nutzen, um den Zugang zu ihren funktionellen Sortimenten zu erweitern. Der Softdrink-Markt der Vereinigten Staaten profitiert von diesem Kanal, da Außer-Haus-Anlässe für Premium-Getränke immer wichtiger werden.

Geografische Analyse
Der Süden und Südosten führen das Konsumvolumen im Softdrink-Markt der Vereinigten Staaten an, unterstützt durch warmes Wetter und Nachfrage nach kohlensäurehaltigen Getränken, Sportgetränken und Energydrinks. Die Region verfügt über ein dichtes Netz von Convenience-Stores, das Einzelportionskäufe unterstützt. Outdoor-Aktivitäten unterstützen auch die ganzjährige Nachfrage nach Hydrations- und isotonischen Formaten. Keurig Dr. Pepper führte Dr. Pepper Blackberry im Februar 2025 national ein und baute dabei auf der etablierten Stärke des Unternehmens in den südlichen und südwestlichen Bundesstaaten auf. Große Mainstream-Marken bleiben sehr relevant, da sie weit verbreitet und den Verbrauchern vertraut sind. Die Region bietet auch einen praktischen Weg für Energie- und Sportgetränkemarken, die eine häufige Nutzung anstreben.
Der Nordosten und die Westküste bieten bessere Bedingungen für Premium-Getränke und funktionelle Produkte. Höhere städtische Dichte und Einkommensniveaus unterstützen die Nachfrage nach Prebiotic-Sodas, in Glasflaschen abgefüllten Getränken, Sprudelwasser und Cold-Brew-Kaffee. Kalifornien hat besonderen Einfluss, da seine Verpackungsanforderungen nationale Produktentscheidungen beeinflussen können. Kaliforniens Rahmen zur Herstellerverantwortung für Verpackungen ermutigt Unternehmen, sich auf Recycling- und Quellenreduzierungsanforderungen vorzubereiten. Der Softdrink-Markt der Vereinigten Staaten kann diese Regionen nutzen, um höherpreisige Produkte einzuführen, bevor sie national expandieren. Diese Gebiete unterstützen auch Einzelhandelsformate, die auf gesundheitsorientierte und Premium-Getränke spezialisiert sind.
Der Mittlere Westen bleibt eine beständige Volumenregion für den Softdrink-Markt der Vereinigten Staaten. Club-Stores und Lagereinzelhändler unterstützen die Mehrfachpackungsnachfrage, wo der Preis pro Unze Kaufentscheidungen beeinflusst. Etablierte Cola- und koffeinreiche aromatisierte Getränke behalten in diesen Verkaufsstellen eine erhebliche Anziehungskraft. Funktionelle und zuckerfreie Produkte gewinnen in Ballungsräumen an Sichtbarkeit, obwohl die Akzeptanz geringer ist als in Küstenmärkten. Dies schafft Raum für Herausforderermarken, durch größere Einzelhandelspackungen und vertraute Geschmacksrichtungen Probierkäufe aufzubauen. Das regionale Muster zeigt, dass ein nationales Portfolio je nach Standort unterschiedliche Preisgestaltung, Packungsgrößen und Produktbotschaften benötigt.
Wettbewerbslandschaft
Marktkonzentration
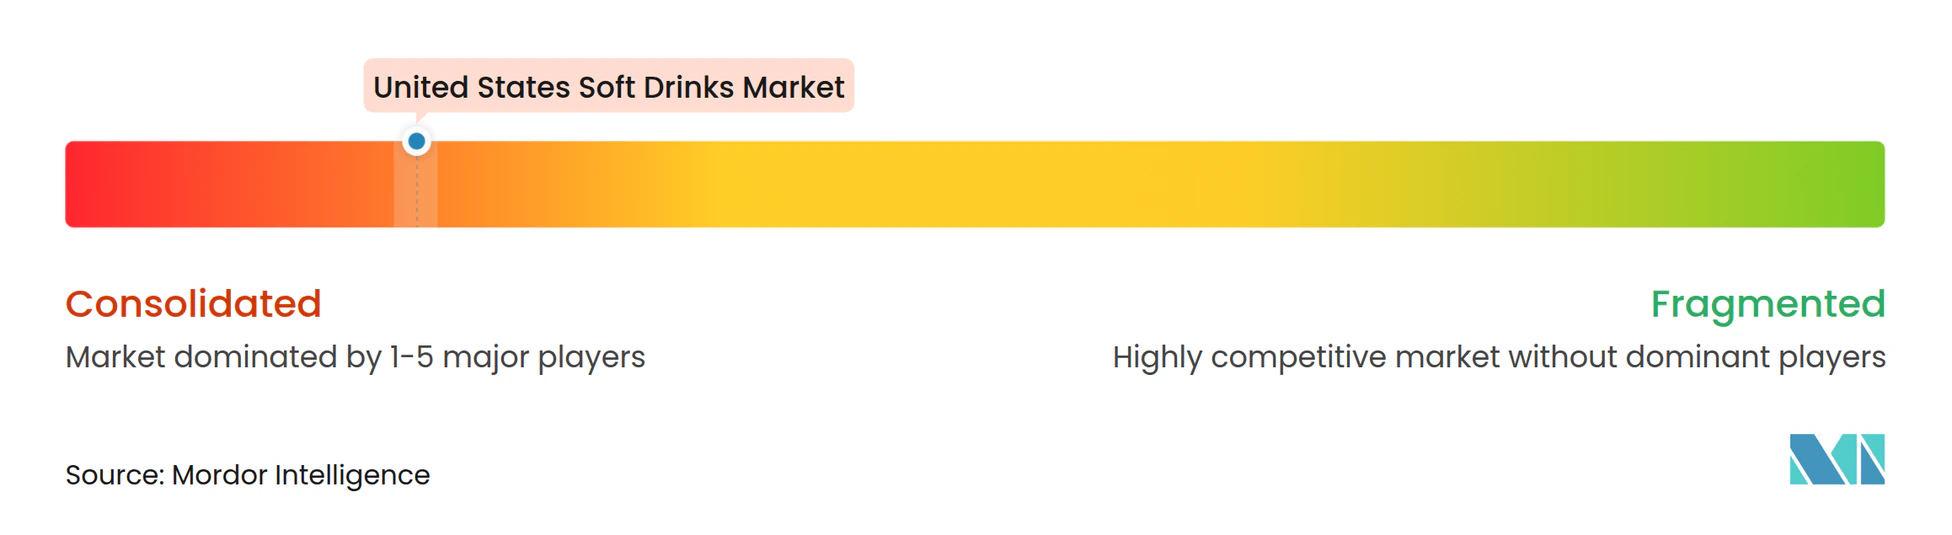
Der Softdrink-Markt der Vereinigten Staaten ist stark konsolidiert und wird von The Coca-Cola Company, PepsiCo und Keurig Dr. Pepper angeführt, deren Vertriebsnetzwerke, Einzelhändlerbeziehungen und Marketingressourcen es kleineren Marken schwer machen, national zu konkurrieren. Große Unternehmen schützen etablierte kohlensäurehaltige Sortimente, während sie in funktionelle und energienahe Produkte vordringen. PepsiCo schloss die Poppi-Übernahme für 1,95 Milliarden USD im Mai 2025 ab. Celsius schloss seine Übernahme von Alani Nu für 1,8 Milliarden USD im April 2025 ab. Diese Transaktionen zeigen, wie große Akteure Übernahmen nutzen, um in Kategorien einzutreten, in denen aufstrebende Marken bereits Verbraucheranerkennung aufgebaut haben.
Keurig Dr. Pepper hat seine Position im Bereich Energie- und aromatisierte Getränke gestärkt. Ghost trug im ersten Quartal 2025 2,9 Prozentpunkte zum Wachstum des Erfrischungsgetränkevolumens und -mixes des Unternehmens in den Vereinigten Staaten bei, während nationale Einführungen Marken in Brombeere, tropische Früchte und zuckerfreie Angebote erweiterten. Coca-Cola reagiert durch zuckerfreie Produkte und Simply Pop. Unternehmen mit starkem Vertrieb können ein neues Produkt schneller von begrenzter Verfügbarkeit zu breiter Einzelhandelsabdeckung bringen als unabhängige Marken.
Herausforderermarken haben weiterhin Raum zum Wettbewerb, wenn sie einen klaren Nutzen, ein glaubwürdiges Geschmacksversprechen oder Zugang zu einer bestimmten Verbrauchergruppe bieten. Prebiotic-Sodas, Elektrolyt-Hydration und mit Stevia gesüßte Getränke bleiben Bereiche, in denen kleinere Unternehmen Anerkennung aufbauen können. Die Kosten für Co-Packing, Verpackungskonformität und nationalen Vertrieb begünstigen jedoch Unternehmen, die Partner oder Investitionen sichern können, während staatliche Verpackungsvorschriften Daten-, Beschaffungs- und Verwaltungsanforderungen hinzufügen. Der Softdrink-Markt der Vereinigten Staaten ist daher wettbewerbsintensiv, aber um etablierte Unternehmen konzentriert, die vielversprechende Marken kaufen, vertreiben oder skalieren können.
Marktführer der Softdrink-Branche in den Vereinigten Staaten
-
The Coca-Cola Company
-
PepsiCo, Inc.
-
Keurig Dr Pepper Inc.
-
Nestlé S.A.
-
Monster Beverage Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Keurig Dr Pepper brachte seine limitierte Edition 7UP Shirley Temple in den Versionen Regular und Zero Sugar in den gesamten Vereinigten Staaten zurück. Die saisonale Einführung spiegelt die anhaltende Innovation bei nostalgischen Geschmacksrichtungen, anlassbezogenem Marketing und zuckerreduzierten kohlensäurehaltigen Getränken wider.
- Februar 2026: PepsiCo führte Pepsi Prebiotic Cola landesweit in den Geschmacksrichtungen Original Cola und Cherry Vanilla ein, mit 3 Gramm präbiotischen Ballaststoffen und 5 Gramm Zucker pro 355-ml-Dose. Die Einführung unterstreicht die Integration funktioneller Inhaltsstoffe in Mainstream-Cola-Produkte.
- Februar 2026: Coca-Cola führte Coca-Cola Cherry Float und Coca-Cola Zero Sugar Cherry Float ein, zusammen mit der landesweiten Rückkehr von Diet Coke Cherry. Die Einführungen verdeutlichen das anhaltende Verbraucherinteresse an nostalgischen Geschmackskombinationen, speziellen Cola-Varianten und zuckerfreien Getränken.
- Februar 2026: Keurig Dr. Pepper kündigte mehr als 35 Getränkevarianten in seinem Erfrischungsportfolio an, darunter die Rückkehr von Dr. Pepper Creamy Coconut, Canada Dry Fruit Splash Strawberry und A&W Root Beer Float. Die Entwicklung unterstützt Innovationen bei fruchtgeschmackten Kohlensäuregetränken, saisonalen Produkten und zuckerfreien Formulierungen.
Berichtsumfang des Softdrink-Markts der Vereinigten Staaten
Softdrinks sind alkoholfreie Getränke, die in trinkfertiger oder zubereiteter Form verkauft werden, einschließlich kohlensäurehaltiger Getränke, Säfte, trinkfertiger Kaffee- und Teespezialitäten, Energydrinks und Sportgetränke. Der Softdrink-Markt der Vereinigten Staaten ist nach Softdrink-Kategorie, Verpackungsart und Vertriebskanal segmentiert. Nach Softdrink-Kategorie umfasst der Markt Kohlensäurehaltige Softdrinks, Säfte, RTD-Kaffee, RTD-Tee, Energydrinks und Sportgetränke. Kohlensäurehaltige Softdrinks sind weiter unterteilt in Standard-Cola, Diät-Cola, Fruchtgeschmack-Kohlensäuregetränke und Sonstige Typen. Säfte sind weiter unterteilt in 100 % Saft, Saftgetränke (bis zu 24 % Saft), Nektare (25–99 % Saft) und Saftkonzentrate. RTD-Kaffee ist weiter unterteilt in Eiskaffee, Cold-Brew-Kaffee und Sonstiger RTD-Kaffee. RTD-Tee ist weiter unterteilt in Eistee, Grüner Tee, Kräutertee und Sonstiger RTD-Tee. Energydrinks sind weiter unterteilt in Traditionelle Energydrinks, Zuckerfreie oder kalorienarme Energydrinks, Natürliche/Biologische Energydrinks, Energyshots und Sonstige Energydrinks. Sportgetränke sind weiter unterteilt in Isotonisch, Hypertonisch, Hypotonisch, Elektrolyt-angereichertes Wasser und Proteinbasierte Sportgetränke. Nach Verpackungsart ist der Markt in PET-Flaschen, Glasflaschen, Metalldosen, Aseptikverpackungen und Einwegbecher unterteilt. Nach Vertriebskanal ist der Markt in Außer-Haus-Konsum und Einzelhandel unterteilt, wobei der Einzelhandel weiter in Supermärkte/Hypermärkte, Convenience-Stores, Fachgeschäfte, Online-Handel und Sonstige Vertriebskanäle unterteilt ist. Die Marktgröße wurde in Wertangaben in USD und Volumenangaben in Litern für alle oben genannten Segmente ermittelt.
| Kohlensäurehaltige Softdrinks | Standard-Cola |
| Diät-Cola | |
| Fruchtgeschmack-Kohlensäuregetränke | |
| Sonstige Typen | |
| Säfte | 100 % Saft |
| Saftgetränke (bis zu 24 % Saft) | |
| Nektare (25–99 % Saft) | |
| Saftkonzentrate | |
| RTD-Kaffee | Eiskaffee |
| Cold-Brew-Kaffee | |
| Sonstiger RTD-Kaffee | |
| RTD-Tee | Eistee |
| Grüner Tee | |
| Kräutertee | |
| Sonstiger RTD-Tee | |
| Energydrinks | Traditionelle Energydrinks |
| Zuckerfreie oder kalorienarme Energydrinks | |
| Natürliche/Biologische Energydrinks | |
| Energyshots | |
| Sonstige Energydrinks | |
| Sportgetränke | Isotonisch |
| Hypertonisch | |
| Hypotonisch | |
| Elektrolyt-angereichertes Wasser | |
| Proteinbasierte Sportgetränke |
| PET-Flaschen |
| Glasflaschen |
| Metalldosen |
| Aseptikverpackungen |
| Einwegbecher |
| Außer-Haus-Konsum | |
| Einzelhandel | Supermärkte/Hypermärkte |
| Convenience-Stores | |
| Fachgeschäfte | |
| Online-Handel | |
| Sonstige Vertriebskanäle |
| Nach Softdrink-Kategorie | Kohlensäurehaltige Softdrinks | Standard-Cola |
| Diät-Cola | ||
| Fruchtgeschmack-Kohlensäuregetränke | ||
| Sonstige Typen | ||
| Säfte | 100 % Saft | |
| Saftgetränke (bis zu 24 % Saft) | ||
| Nektare (25–99 % Saft) | ||
| Saftkonzentrate | ||
| RTD-Kaffee | Eiskaffee | |
| Cold-Brew-Kaffee | ||
| Sonstiger RTD-Kaffee | ||
| RTD-Tee | Eistee | |
| Grüner Tee | ||
| Kräutertee | ||
| Sonstiger RTD-Tee | ||
| Energydrinks | Traditionelle Energydrinks | |
| Zuckerfreie oder kalorienarme Energydrinks | ||
| Natürliche/Biologische Energydrinks | ||
| Energyshots | ||
| Sonstige Energydrinks | ||
| Sportgetränke | Isotonisch | |
| Hypertonisch | ||
| Hypotonisch | ||
| Elektrolyt-angereichertes Wasser | ||
| Proteinbasierte Sportgetränke | ||
| Nach Verpackungsart | PET-Flaschen | |
| Glasflaschen | ||
| Metalldosen | ||
| Aseptikverpackungen | ||
| Einwegbecher | ||
| Nach Vertriebskanal | Außer-Haus-Konsum | |
| Einzelhandel | Supermärkte/Hypermärkte | |
| Convenience-Stores | ||
| Fachgeschäfte | ||
| Online-Handel | ||
| Sonstige Vertriebskanäle | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Softdrink-Sektor der Vereinigten Staaten bis 2032 erreichen?
Es wird prognostiziert, dass er bis 2032 einen Wert von 392,40 Milliarden USD erreicht, mit einer CAGR von 4,47 % ab 2027.
Welche Softdrink-Kategorie hat den größten Anteil in den Vereinigten Staaten?
Kohlensäurehaltige Softdrinks führen mit einem Anteil von 41,84 % im Jahr 2026.
Welche Getränkekategorie soll bis 2031 am schnellsten wachsen?
Energydrinks sollen im Zeitraum 2026–2031 mit einer CAGR von 5,73 % wachsen.
Welches Verpackungsformat führt die Softdrink-Verkäufe in den Vereinigten Staaten an?
PET-Flaschen führen mit einem Anteil von 56,35 % im Jahr 2026, da sie leichte, wiederverschließbare und hochvolumige Formate unterstützen.