
Taille et Part du Marché des Boissons Non Alcoolisées aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du marché de l'année de base (2026) | 301.92 Milliards de dollars |
| Période de Données Historiques | 2022 - 2025 |
| Taille du Marché (2027) | 315.30 Milliards de dollars |
| Taille du Marché (2032) | 392.40 Milliards de dollars |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Boissons Non Alcoolisées aux États-Unis par Mordor Intelligence
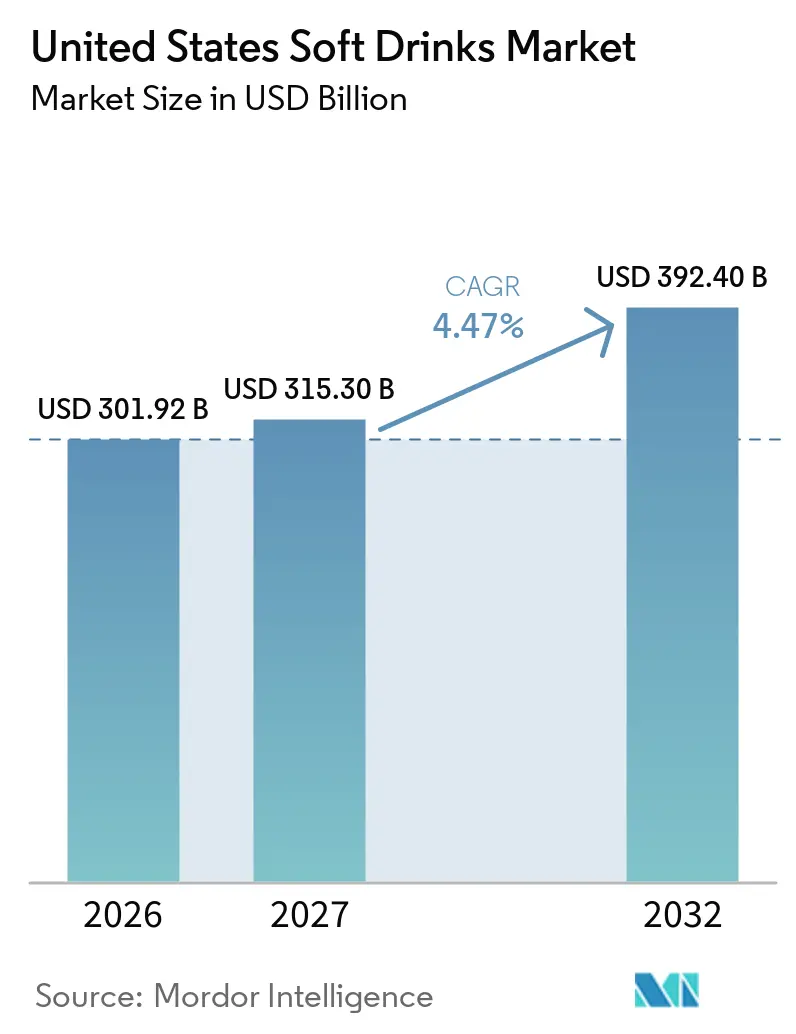
La taille du marché des boissons non alcoolisées aux États-Unis était évaluée à 301,92 milliards USD en 2026 et devrait croître de 315,30 milliards USD en 2027 pour atteindre 392,40 milliards USD d'ici 2032, à un CAGR de 4,47 % durant la période de prévision (2027-2032). Le marché des boissons non alcoolisées aux États-Unis est soutenu par la demande de boissons combinant rafraîchissement et hydratation, énergie, santé digestive ou bénéfices de récupération. Les produits gazéifiés établis restent importants, mais les produits sans sucre, les sodas prébiotiques, les boissons énergisantes, les boissons sportives et le caf prêt-à-boire attirent des dépenses supplémentaires. Les fabricants utilisent également les formats d'emballage et les choix de prix à l'once pour gérer les coûts plus élevés des édulcorants, de l'aluminium et de la résine PET. Cette approche donne aux grandes entreprises la possibilité de protéger leurs gammes principales tout en acquérant ou en développant des marques dans des catégories à évolution plus rapide. Le marché des boissons non alcoolisées aux États-Unis offre donc des opportunités dans les formulations fonctionnelles, les emballages premium et les formats adaptés aux occasions de consommation hors domicile.
Principaux Enseignements du Rapport
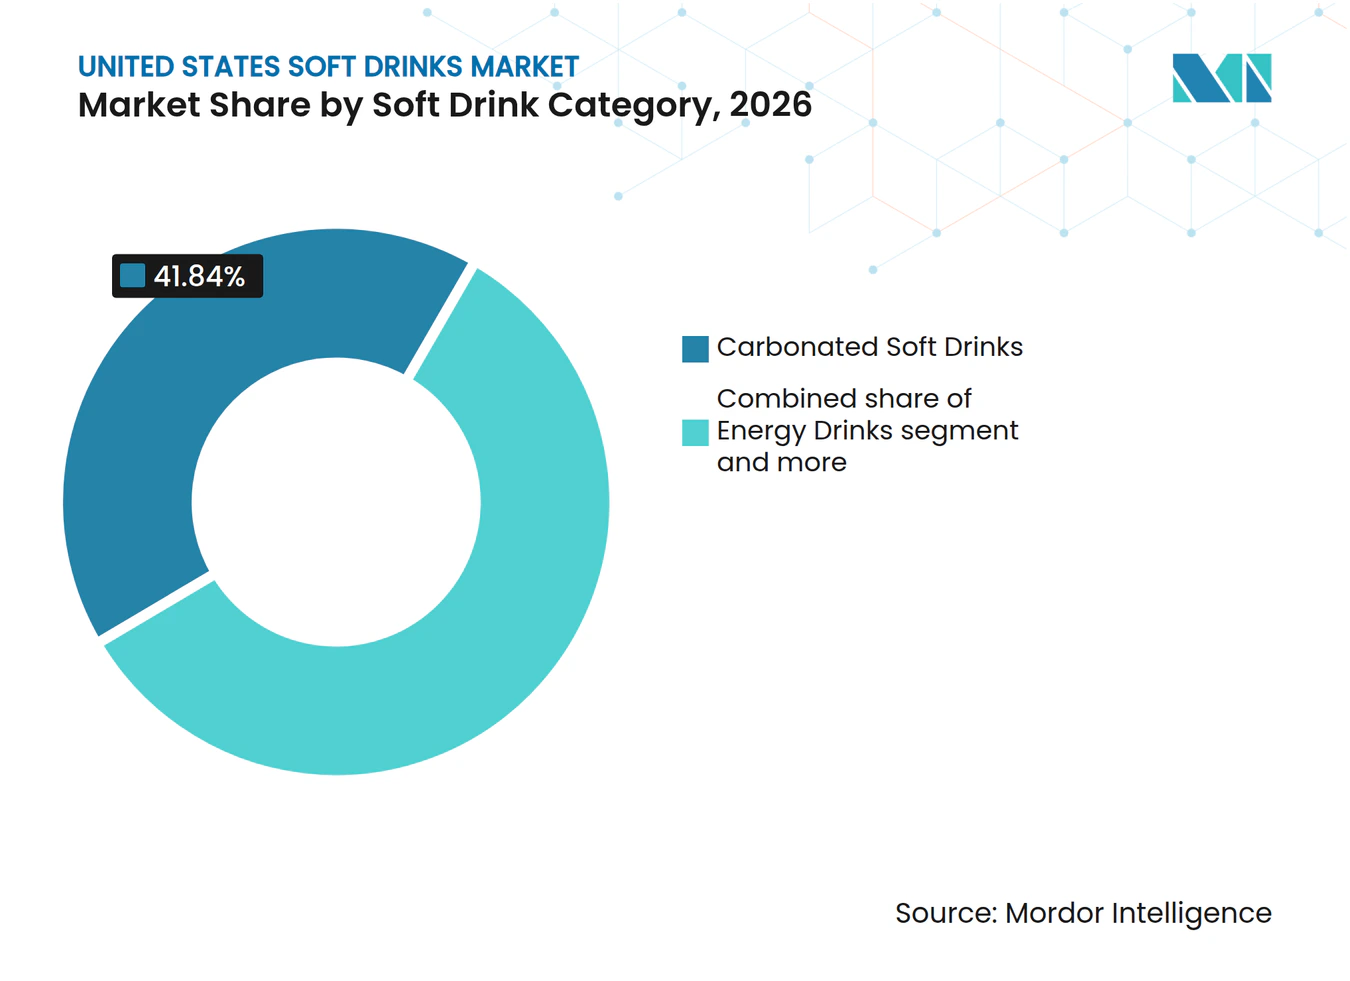
- Par catégorie de boisson non alcoolisée, les boissons gazeuses ont dominé le marché des boissons non alcoolisées aux États-Unis avec une part de 41,84 % en 2026, tandis que les boissons énergisantes devraient croître au CAGR le plus rapide de 5,73 % durant la période 2027-2032.
- Par type d'emballage, les bouteilles PET ont dominé le marché des boissons non alcoolisées aux États-Unis avec une part de 56,35 % en 2026, tandis que les bouteilles en verre devraient croître au CAGR le plus rapide de 5,26 % durant la période 2027-2032.
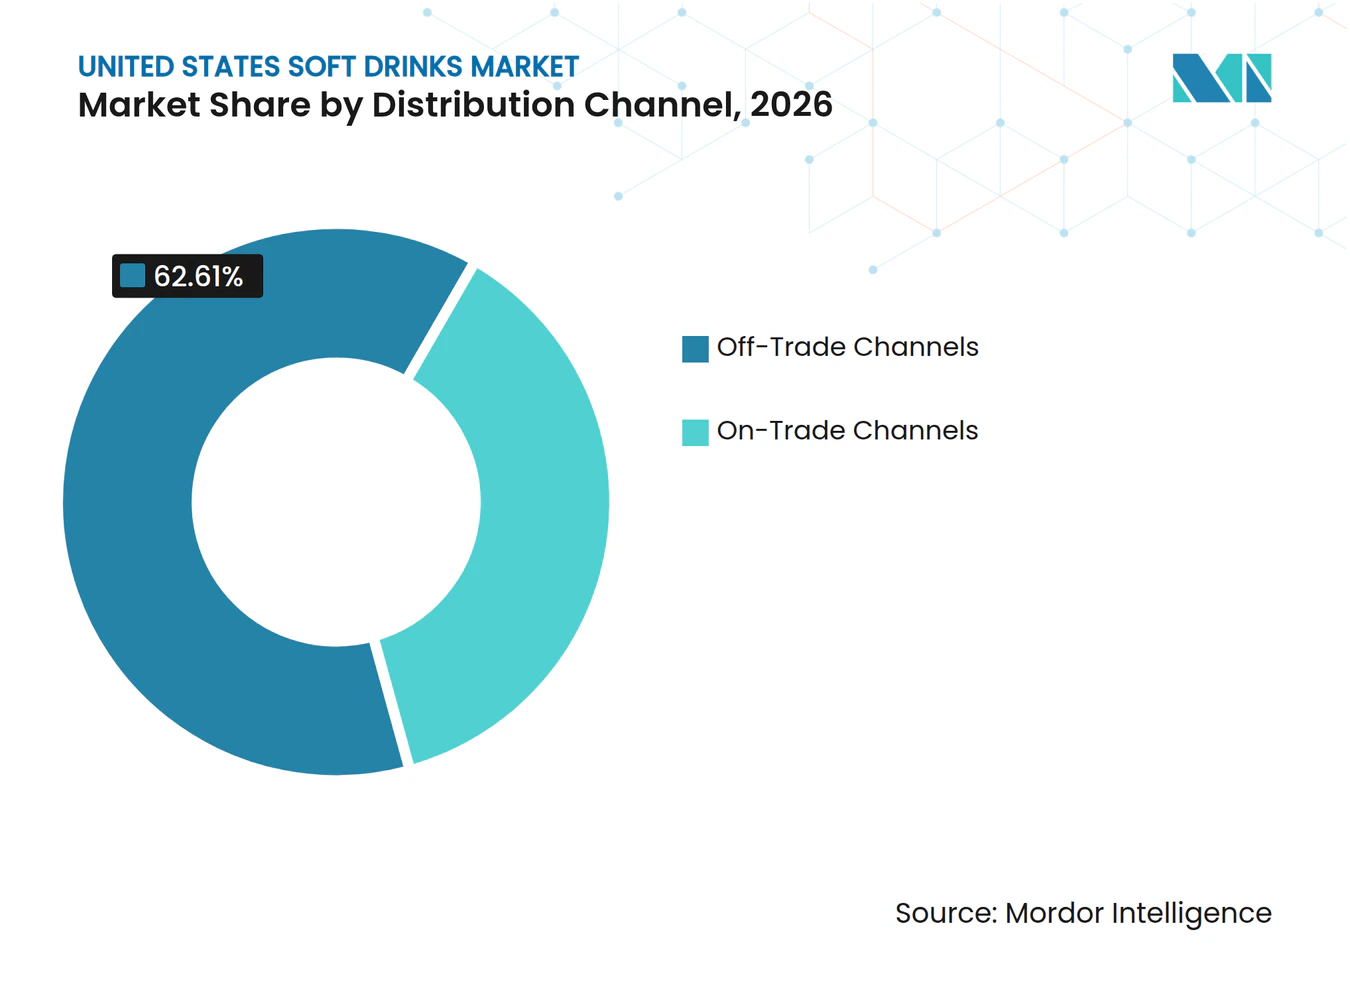
- Par canal de distribution, les circuits off-trade ont dominé le marché des boissons non alcoolisées aux États-Unis avec une part de 62,61 % en 2026, tandis que les circuits on-trade devraient croître au CAGR le plus rapide de 5,86 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché des Boissons Non Alcoolisées aux États-Unis
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Gammes Sans Sucre et à Faible Teneur en Calories | +1.1% | National, avec une demande supérieure à la moyenne dans les zones métropolitaines du Nord-Est et de la Côte Ouest | Court terme (≤ 2 ans) |
| Fonctionnalisation des Boissons Non Alcoolisées Grand Public | +0.9% | National, concentré dans les circuits de vente au détail spécialisés santé et les grandes surfaces de type club | Moyen terme (2-4 ans) |
| Premiumisation des Produits d'Hydratation | +0.7% | Nord-Est, Côte Ouest et marchés suburbains à revenus élevés | Moyen terme (2-4 ans) |
| Croissance des Formats Prêts-à-Boire Pratiques | +0.6% | National, porté par les épiceries de proximité et le commerce électronique | Court terme (≤ 2 ans) |
| Élargissement des Occasions Liées au Fitness, à la Récupération et au Mode de Vie Actif | +0.5% | National, avec la demande la plus forte dans le Sud et l'Ouest | Moyen terme (2-4 ans) |
| Innovation en Matière de Saveurs dans les Boissons au Cola, aux Agrumes et aux Fruits | +0.4% | National, avec une activité rapide en éditions limitées dans le Midwest et le Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des Gammes Sans Sucre et à Faible Teneur en Calories
Les formulations sans sucre modifient la composition des volumes au sein des grands portefeuilles de boissons gazeuses. The Coca-Cola Company a indiqué que Coca-Cola Zero Sugar a enregistré une croissance mondiale de son volume de 14 % au deuxième trimestre 2025. La société a également indiqué que les boissons à faible teneur en calories ou sans calories représentaient 30 % du volume de son portefeuille. Les produits contenant moins de 100 calories par portion de 12 onces représentaient 68 % de son portefeuille[1]. Le marché des boissons non alcoolisées aux États-Unis connaît également une division plus nette entre les colas grand public sans sucre et les nouveaux sodas prébiotiques sucrés au jus de fruits. L'acquisition de Poppi par PepsiCo illustre pourquoi les grands fabricants considèrent cette nouvelle catégorie comme stratégiquement importante.
Fonctionnalisation des Boissons Non Alcoolisées Grand Public
Les consommateurs attendent de plus en plus des boissons non alcoolisées qu'elles offrent un bénéfice fonctionnel en plus de la saveur. Les prébiotiques, les électrolytes et les ingrédients associés à l'énergie ou à la récupération font leur entrée dans les rayons boissons de la grande distribution. PepsiCo a finalisé son acquisition de Poppi en mai 2025 pour 1,95 milliard USD, intégrant une plateforme de sodas prébiotiques à son portefeuille. The Coca-Cola Company a lancé Simply Pop sur certains marchés américains en 2025, en utilisant son système de distribution existant pour pénétrer le même espace. Glanbia identifie l'hydratation comme le principal attribut fonctionnel recherché par les consommateurs, ce qui soutient une utilisation plus large des électrolytes dans toutes les catégories de boissons. Le marché des boissons non alcoolisées aux États-Unis pourrait nécessiter davantage de capacités de co-fabrication spécialisées, car les marques utilisent des ingrédients que les usines de boissons gazeuses conventionnelles ne traitent pas habituellement.
Croissance des Formats Prêts-à-Boire Pratiques
Les formats prêts-à-boire se développent dans les catégories café, thé, hydratation et sodas fonctionnels. Ces produits correspondent aux occasions où les consommateurs ne souhaitent pas préparer une boisson ou acheter un grand format. L'Association nationale du café a indiqué que 32 % des Américains avaient consommé du café cold brew, glacé ou mixé, ou du café nitro au cours de la semaine précédente lors de ses recherches de l'été 2025[2]. Cette utilisation soutient le marché des boissons non alcoolisées aux États-Unis en faisant du café froid un choix habituel plutôt qu'un achat occasionnel. Les formats individuels peuvent également générer un chiffre d'affaires par once plus élevé que les multipacks. Les fabricants étendent leur distribution via les salles de sport, les sites sportifs, les épiceries de proximité et les abonnements directs pour capter ces occasions.
Innovation en Matière de Saveurs dans les Boissons au Cola, aux Agrumes et aux Fruits
Les lancements de nouvelles saveurs restent un moyen pratique de stimuler l'essai dans les catégories de boissons établies. Keurig Dr. Pepper a lancé nationalement en février 2025 Dr. Pepper Blackberry, 7UP Tropical Mango Peach, Snapple Peach Tea and Lemonade et RC Cola Zero Sugar. La société a cité des données Circana montrant que les ventes de boissons gazeuses aromatisées à la mûre ont progressé à deux fois le rythme de la catégorie des boissons gazeuses dans son ensemble en 2024. Ces lancements associent des marques connues à des saveurs susceptibles d'attirer de nouveaux acheteurs sans modifier la proposition de valeur fondamentale du produit. Les lancements permanents peuvent assurer une continuité en rayon, tandis que les éditions limitées peuvent soutenir les promotions des distributeurs. Le marché des boissons non alcoolisées aux États-Unis bénéficie lorsque le développement des saveurs est lié aux plateformes de produits sans sucre et fonctionnels.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Surveillance Accrue des Édulcorants Artificiels et des Additifs | -0.9% | National, avec une pression réglementaire notable en Louisiane, au Texas et en Californie | Court terme (≤ 2 ans) |
| Hausse des Coûts d'Emballage, d'Édulcorants et de Co-fabrication | -0.8% | National, en particulier pour les marques à forte utilisation de PET et les co-fabricants à faible volume | Moyen terme (2-4 ans) |
| Fragmentation des Infrastructures de Recyclage et Conformité des Emballages | -0.6% | Californie, Colorado, Oregon, Maine, Minnesota, Maryland et Washington | Moyen terme (2-4 ans) |
| Coûts de Formulation Plus Élevés pour les Ingrédients Fonctionnels | -0.5% | National, avec un effet plus marqué sur les marques fonctionnelles de petite et moyenne taille | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Surveillance Accrue des Édulcorants Artificiels et des Additifs
Les édulcorants non nutritifs font l'objet d'un examen plus approfondi de la part des régulateurs et des consommateurs. La FDA note que les édulcorants approuvés, dont l'aspartame, ont été évalués pour leurs usages prévus. L'agence a également proposé en 2024 un étiquetage nutritionnel en face avant des emballages pour les sucres ajoutés, le sodium et les graisses saturées. Ces évolutions peuvent attirer l'attention des consommateurs sur les formulations, même lorsque les ingrédients restent autorisés. Les fabricants répondent en proposant davantage de produits utilisant la stévia, l'allulose ou d'autres approches d'édulcoration. Le marché des boissons non alcoolisées aux États-Unis fait face à un environnement de formulation plus complexe, car les marques doivent équilibrer goût, coût et attentes en matière d'étiquetage. Les marques plus petites peuvent trouver la reformulation particulièrement difficile en raison de leur moindre capacité d'approvisionnement en ingrédients.
Fragmentation des Infrastructures de Recyclage et Conformité des Emballages
La conformité des emballages devient un enjeu opérationnel de plus en plus important pour les fabricants de boissons. La Californie exige un niveau de contenu recyclé postconsommation de 25 % pour les contenants de boissons concernés à partir de 2025. Le programme californien plus large de responsabilité des producteurs en matière d'emballages exige également que les entreprises planifient la réduction à la source et l'utilisation d'emballages recyclables ou compostables[3]. Les entreprises qui vendent à l'échelle nationale peuvent choisir des spécifications d'emballage répondant aux exigences les plus strictes des États. Cela peut simplifier les opérations mais peut augmenter les coûts d'emballage. Le marché des boissons non alcoolisées aux États-Unis devrait récompenser les entreprises capables de sécuriser des matériaux recyclés et de documenter leur conformité dans le cadre des programmes étatiques. Ces exigences imposent une charge administrative plus lourde aux petits producteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Catégorie de Boisson Non Alcoolisée : Les Boissons Gazeuses en Tête, les Boissons Énergisantes à la Croissance la Plus Rapide
Les boissons gazeuses détenaient 41,84 % de la part du marché des boissons non alcoolisées aux États-Unis en 2026. Leur importance reflète une large distribution, des habitudes de consommation bien établies et la place toujours prépondérante des produits au cola et aux arômes de fruits. Les extensions sans sucre aident les marques de boissons gazeuses à fidéliser les consommateurs à la recherche d'options moins caloriques. The Coca-Cola Company a indiqué que Coca-Cola Zero Sugar a progressé de 14 % en volume mondial au deuxième trimestre 2025. Le marché des boissons non alcoolisées aux États-Unis maintient les boissons gazeuses en son centre car elles restent largement disponibles dans les supermarchés, les restaurants, les distributeurs automatiques et les épiceries de proximité. Les innovations axées sur le bien-être peuvent aider ce segment à rester pertinent à mesure que les préférences des consommateurs évoluent.
Les boissons énergisantes devraient enregistrer un CAGR de 5,73 % durant la période 2027-2032, ce qui en fait la catégorie à la croissance la plus rapide. La catégorie a attiré d'importantes acquisitions et des investissements en distribution. Celsius a finalisé son acquisition d'Alani Nu pour 1,8 milliard USD en avril 2025. PepsiCo a finalisé la transaction Poppi en mai 2025, renforçant la valeur accordée aux plateformes de boissons fonctionnelles. Les boissons sportives bénéficient également d'une utilisation plus large par les consommateurs adeptes d'un mode de vie actif. Les jus et le thé prêt-à-boire maintiennent leur demande lorsque les marques peuvent proposer des ingrédients clairs, une variété de saveurs et des formats pratiques. Le café prêt-à-boire reste stratégiquement pertinent grâce au cold brew et à d'autres formats portables.



Par Type d'Emballage : Les Bouteilles PET Dominent le Volume, les Bouteilles en Verre Ajoutent un Attrait Premium
Les bouteilles PET représentaient 56,35 % de la part du marché des boissons non alcoolisées aux États-Unis en 2026. Leur leadership reflète les avantages en termes de légèreté, de refermeture et de coût pour les produits à fort volume. Le PET est particulièrement important pour les multipacks et les grands formats vendus dans les supermarchés et les grandes surfaces de type club. Dans le même temps, les exigences en matière de contenu recyclé modifient la façon dont les fabricants s'approvisionnent et conçoivent les emballages plastiques. Les règles californiennes sur les contenants de boissons exigent 25 % de contenu recyclé postconsommation à partir de 2025. Le marché des boissons non alcoolisées aux États-Unis continue de s'appuyer sur le PET car il soutient le volume grand public et de multiples occasions de consommation.
Les bouteilles en verre devraient croître à un CAGR de 5,26 % durant la période 2027-2032. Cette croissance reflète la demande de présentation premium et l'intérêt des consommateurs pour les emballages perçus comme purs ou durables. Jarritos a étendu nationalement Mandarin Zero en bouteilles en verre en septembre 2025, utilisant un format d'emballage familier pour un produit sans calorie. O-I Glass a indiqué que les consommateurs associent le verre à la pureté et à la qualité premium, en particulier parmi les personnes âgées de 25 à 44 ans. Les canettes métalliques restent importantes pour les boissons énergisantes et les eaux pétillantes aromatisées. Les emballages aseptiques soutiennent une longue durée de conservation pour les jus et le thé prêt-à-boire. Les choix d'emballage reflètent de plus en plus les exigences réglementaires ainsi que les considérations de coût et de positionnement de marque.
Par Canal de Distribution : Le Circuit Off-Trade Détient la Position la Plus Large, le Circuit On-Trade Gagne en Dynamisme
Les circuits off-trade représentaient 62,61 % de la taille du marché des boissons non alcoolisées aux États-Unis en 2026. Les supermarchés, les hypermarchés, les grandes surfaces de type club et les épiceries de proximité restent la principale base de volume pour la catégorie. Ces points de vente assurent une large disponibilité des boissons gazeuses, des multipacks, des produits d'hydratation et des boissons énergisantes. Le commerce en ligne offre un circuit supplémentaire pour les marques de boissons fonctionnelles à abonnement. Les distributeurs ajustent également l'espace en rayon à mesure que les sodas prébiotiques et d'autres produits axés sur le bien-être se développent. Le marché des boissons non alcoolisées aux États-Unis dépend de la distribution off-trade car elle génère à la fois des achats fréquents et des options d'emballage orientées valeur.
Les circuits on-trade devraient se développer à un CAGR de 5,86 % durant la période 2027-2032. Les restaurants, les salles de sport, les sites sportifs et les lieux de divertissement peuvent faire découvrir aux consommateurs des eaux pétillantes premium, du café prêt-à-boire et des boissons fonctionnelles. Ces lieux peuvent générer un chiffre d'affaires par unité plus élevé que la grande distribution en raison de prix de service plus élevés. Le circuit offre également aux marques un moyen de tester de nouveaux produits dans des contextes de consommation spécifiques. PepsiCo et The Coca-Cola Company peuvent utiliser leurs relations établies dans la restauration hors domicile pour élargir l'accès à leurs gammes fonctionnelles. Le marché des boissons non alcoolisées aux États-Unis bénéficie de ce circuit à mesure que les occasions de consommation hors domicile deviennent plus importantes pour les boissons premium.

Analyse Géographique
Le Sud et le Sud-Est dominent le volume de consommation sur le marché des boissons non alcoolisées aux États-Unis, soutenus par un climat chaud et une demande soutenue pour les boissons gazeuses, sportives et énergisantes. La région dispose d'un réseau dense d'épiceries de proximité qui soutient les achats à l'unité. L'activité de plein air soutient également une demande annuelle pour les formats d'hydratation et isotoniques. Keurig Dr. Pepper a lancé nationalement Dr. Pepper Blackberry en février 2025, s'appuyant sur la force établie de l'entreprise dans les États du Sud et du Sud-Ouest. Les grandes marques grand public restent très pertinentes car elles sont largement disponibles et familières aux consommateurs. La région offre également un circuit pratique pour les marques de boissons énergisantes et sportives à la recherche d'une utilisation à haute fréquence.
Le Nord-Est et la Côte Ouest offrent des conditions plus favorables pour les boissons premium et les produits fonctionnels. Une densité urbaine et des niveaux de revenus plus élevés soutiennent la demande de sodas prébiotiques, de boissons en bouteilles en verre, d'eaux pétillantes et de café cold brew. La Californie exerce une influence particulière car ses exigences en matière d'emballage peuvent affecter les décisions nationales sur les produits. Le cadre californien de responsabilité des producteurs en matière d'emballages encourage les entreprises à se préparer aux exigences de recyclage et de réduction à la source. Le marché des boissons non alcoolisées aux États-Unis peut utiliser ces régions pour introduire des produits à prix plus élevé avant de les étendre à l'échelle nationale. Ces zones soutiennent également des formats de vente au détail spécialisés dans les boissons axées sur la santé et les produits premium.
Le Midwest reste une région de volume régulier pour le marché des boissons non alcoolisées aux États-Unis. Les grandes surfaces de type club et les entrepôts de vente en gros soutiennent la demande de multipacks où le prix à l'once oriente les décisions d'achat. Les colas établis et les boissons aromatisées à forte teneur en caféine conservent un attrait significatif dans ces points de vente. Les produits fonctionnels et sans sucre gagnent en visibilité dans les zones métropolitaines, bien que leur adoption soit plus faible que sur les marchés côtiers. Cela crée de l'espace pour les marques challengers afin de développer l'essai via des formats de vente au détail plus grands et des saveurs familières. Le schéma régional montre qu'un portefeuille national unique nécessite des prix, des formats d'emballage et des messages produits différents selon les zones géographiques.
Paysage Concurrentiel
Concentration du Marché
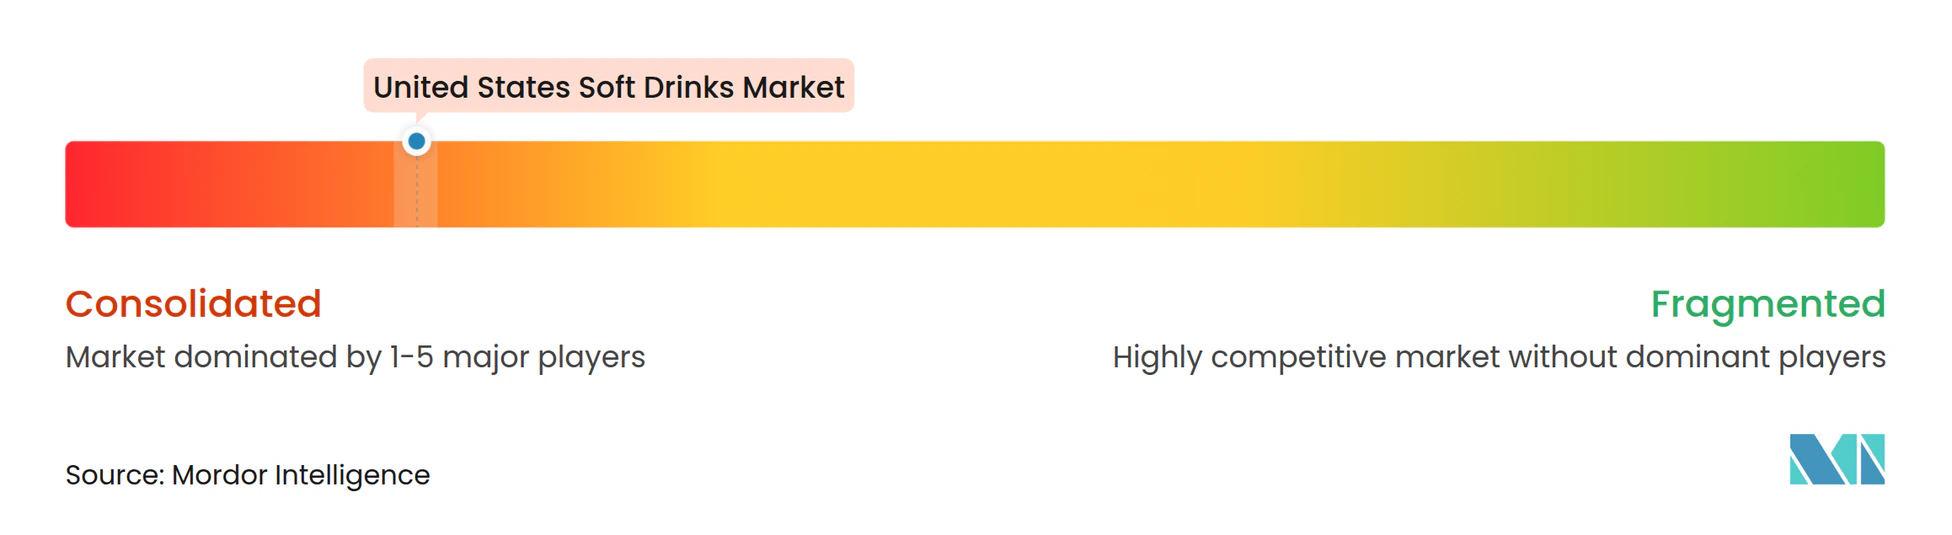
Le marché des boissons non alcoolisées aux États-Unis est très concentré, dominé par The Coca-Cola Company, PepsiCo et Keurig Dr. Pepper, dont les réseaux de distribution, les relations avec les distributeurs et les ressources marketing rendent difficile la concurrence nationale pour les marques plus petites. Les grandes entreprises protègent leurs gammes de boissons gazeuses établies tout en se positionnant sur les produits fonctionnels et adjacents aux boissons énergisantes. PepsiCo a finalisé l'acquisition de Poppi pour 1,95 milliard USD en mai 2025. Celsius a finalisé son acquisition d'Alani Nu pour 1,8 milliard USD en avril 2025. Ces transactions montrent comment les grands acteurs utilisent les acquisitions pour pénétrer des catégories où des marques émergentes ont déjà construit une reconnaissance auprès des consommateurs.
Keurig Dr. Pepper a renforcé sa position dans les boissons énergisantes et aromatisées. Ghost a contribué à hauteur de 2,9 points de pourcentage à la croissance du volume et du mix de boissons rafraîchissantes aux États-Unis de l'entreprise au premier trimestre 2025, tandis que des lancements nationaux ont étendu les marques aux saveurs mûre, fruits tropicaux et offres sans sucre. The Coca-Cola Company répond par des produits sans sucre et Simply Pop. Les entreprises disposant d'une forte distribution peuvent faire passer un nouveau produit d'une disponibilité limitée à une large couverture en grande distribution plus rapidement que les marques indépendantes.
Les marques challengers ont encore de la place pour concurrencer lorsqu'elles offrent un bénéfice clair, une proposition de saveur crédible ou un accès à un groupe de consommateurs spécifique. Les sodas prébiotiques, l'hydratation aux électrolytes et les boissons sucrées à la stévia restent des domaines où les petites entreprises peuvent construire leur notoriété. Cependant, le coût de la co-fabrication, de la conformité des emballages et de la distribution nationale favorise les entreprises capables de sécuriser des partenaires ou des investissements, tandis que les règles d'emballage étatiques ajoutent des exigences en matière de données, d'approvisionnement et d'administration. Le marché des boissons non alcoolisées aux États-Unis est donc concurrentiel mais concentré autour d'entreprises établies capables d'acheter, de distribuer ou de faire évoluer des marques prometteuses.
Leaders du Secteur des Boissons Non Alcoolisées aux États-Unis
-
The Coca-Cola Company
-
PepsiCo, Inc.
-
Keurig Dr Pepper Inc.
-
Nestlé S.A.
-
Monster Beverage Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents dans le Secteur
- Octobre 2026 : Keurig Dr Pepper a relancé son 7UP Shirley Temple en édition limitée en versions Regular et Zero Sugar à travers les États-Unis. Ce lancement saisonnier reflète l'innovation continue dans les saveurs nostalgiques, le marketing axé sur les occasions et les boissons gazeuses à teneur réduite en sucre.
- Février 2026 : PepsiCo a lancé Pepsi Prebiotic Cola à l'échelle nationale en saveurs Cola Original et Cherry Vanilla, contenant 3 grammes de fibres prébiotiques et 5 grammes de sucre par canette de 12 onces. Ce lancement illustre l'intégration d'ingrédients fonctionnels dans les produits cola grand public.
- Février 2026 : The Coca-Cola Company a introduit Coca-Cola Cherry Float et Coca-Cola Zero Sugar Cherry Float, ainsi que le retour national de Diet Coke Cherry. Ces lancements illustrent l'intérêt continu des consommateurs pour les associations de saveurs nostalgiques, les variantes de cola spécialisées et les boissons sans sucre.
- Février 2026 : Keurig Dr. Pepper a annoncé plus de 35 variétés de boissons dans son portefeuille de boissons rafraîchissantes, notamment le retour de Dr. Pepper Creamy Coconut, Canada Dry Fruit Splash Strawberry et A&W Root Beer Float. Ce développement soutient l'innovation dans les boissons gazeuses aux arômes de fruits, les produits saisonniers et les formulations sans sucre.
Périmètre du Rapport sur le Marché des Boissons Non Alcoolisées aux États-Unis
Les boissons non alcoolisées sont des boissons sans alcool vendues sous forme prête à consommer ou préparée, notamment les boissons gazeuses, les jus, le café et le thé prêts-à-boire, les boissons énergisantes et les boissons sportives. Le marché des boissons non alcoolisées aux États-Unis est segmenté par catégorie de boisson non alcoolisée, type d'emballage et canal de distribution. Par catégorie de boisson non alcoolisée, le marché comprend les boissons gazeuses, les jus, le café prêt-à-boire (RTD Coffee), le thé prêt-à-boire (RTD Tea), les boissons énergisantes et les boissons sportives. Les boissons gazeuses sont subdivisées en cola standard, cola diététique, boissons gazeuses aux arômes de fruits et autres types. Les jus sont subdivisés en jus 100 %, boissons aux jus (jusqu'à 24 % de jus), nectars (25-99 % de jus) et concentrés de jus. Le café prêt-à-boire est subdivisé en café glacé, cold brew et autres cafés prêts-à-boire. Le thé prêt-à-boire est subdivisé en thé glacé, thé vert, thé aux herbes et autres thés prêts-à-boire. Les boissons énergisantes sont subdivisées en boissons énergisantes traditionnelles, boissons énergisantes sans sucre ou à faible teneur en calories, boissons énergisantes naturelles/biologiques, shots énergisants et autres boissons énergisantes. Les boissons sportives sont subdivisées en boissons isotoniques, hypertoniques, hypotoniques, eaux enrichies en électrolytes et boissons sportives à base de protéines. Par type d'emballage, le marché est segmenté en bouteilles PET, bouteilles en verre, canettes métalliques, emballages aseptiques et gobelets jetables. Par canal de distribution, le marché est divisé en on-trade et off-trade, le circuit off-trade étant subdivisé en supermarchés/hypermarchés, épiceries de proximité, magasins spécialisés, commerce en ligne et autres canaux de distribution. La taille du marché a été calculée en termes de valeur en USD et en termes de volume en litres pour tous les segments susmentionnés.
| Boissons Gazeuses | Cola Standard |
| Cola Diététique | |
| Boissons Gazeuses aux Arômes de Fruits | |
| Autres Types | |
| Jus | Jus 100 % |
| Boissons aux Jus (jusqu'à 24 % de jus) | |
| Nectars (25-99 % de jus) | |
| Concentrés de Jus | |
| Café Prêt-à-Boire | Café Glacé |
| Cold Brew | |
| Autres Cafés Prêts-à-Boire | |
| Thé Prêt-à-Boire | Thé Glacé |
| Thé Vert | |
| Thé aux Herbes | |
| Autres Thés Prêts-à-Boire | |
| Boissons Énergisantes | Boissons Énergisantes Traditionnelles |
| Boissons Énergisantes Sans Sucre ou à Faible Teneur en Calories | |
| Boissons Énergisantes Naturelles/Biologiques | |
| Shots Énergisants | |
| Autres Boissons Énergisantes | |
| Boissons Sportives | Isotoniques |
| Hypertoniques | |
| Hypotoniques | |
| Eaux Enrichies en Électrolytes | |
| Boissons Sportives à Base de Protéines |
| Bouteilles PET |
| Bouteilles en Verre |
| Canettes Métalliques |
| Emballages Aseptiques |
| Gobelets Jetables |
| On-Trade | |
| Off-Trade | Supermarchés/Hypermarchés |
| Épiceries de Proximité | |
| Magasins Spécialisés | |
| Commerce en Ligne | |
| Autres Canaux de Distribution |
| Par Catégorie de Boisson Non Alcoolisée | Boissons Gazeuses | Cola Standard |
| Cola Diététique | ||
| Boissons Gazeuses aux Arômes de Fruits | ||
| Autres Types | ||
| Jus | Jus 100 % | |
| Boissons aux Jus (jusqu'à 24 % de jus) | ||
| Nectars (25-99 % de jus) | ||
| Concentrés de Jus | ||
| Café Prêt-à-Boire | Café Glacé | |
| Cold Brew | ||
| Autres Cafés Prêts-à-Boire | ||
| Thé Prêt-à-Boire | Thé Glacé | |
| Thé Vert | ||
| Thé aux Herbes | ||
| Autres Thés Prêts-à-Boire | ||
| Boissons Énergisantes | Boissons Énergisantes Traditionnelles | |
| Boissons Énergisantes Sans Sucre ou à Faible Teneur en Calories | ||
| Boissons Énergisantes Naturelles/Biologiques | ||
| Shots Énergisants | ||
| Autres Boissons Énergisantes | ||
| Boissons Sportives | Isotoniques | |
| Hypertoniques | ||
| Hypotoniques | ||
| Eaux Enrichies en Électrolytes | ||
| Boissons Sportives à Base de Protéines | ||
| Par Type d'Emballage | Bouteilles PET | |
| Bouteilles en Verre | ||
| Canettes Métalliques | ||
| Emballages Aseptiques | ||
| Gobelets Jetables | ||
| Par Canal de Distribution | On-Trade | |
| Off-Trade | Supermarchés/Hypermarchés | |
| Épiceries de Proximité | ||
| Magasins Spécialisés | ||
| Commerce en Ligne | ||
| Autres Canaux de Distribution | ||
Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée du secteur des boissons non alcoolisées aux États-Unis d'ici 2032 ?
Il devrait atteindre 392,40 milliards USD d'ici 2032, avec un CAGR de 4,47 % à partir de 2027.
Quelle catégorie de boisson non alcoolisée détient la plus grande part aux États-Unis ?
Les boissons gazeuses sont en tête avec une part de 41,84 % en 2026.
Quelle catégorie de boisson devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les boissons énergisantes devraient croître à un CAGR de 5,73 % durant la période 2026-2031.
Quel format d'emballage domine les ventes de boissons non alcoolisées aux États-Unis ?
Les bouteilles PET sont en tête avec une part de 56,35 % en 2026, car elles soutiennent des formats légers, refermables et à fort volume.