
米国ソフトドリンク市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 基準年の市場規模 (2026) | 301.92 十億米ドル |
| 歴史データ期間 | 2022 - 2025 |
| 市場規模 (2027) | 315.30 十億米ドル |
| 市場規模 (2032) | 392.40 十億米ドル |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国ソフトドリンク市場分析
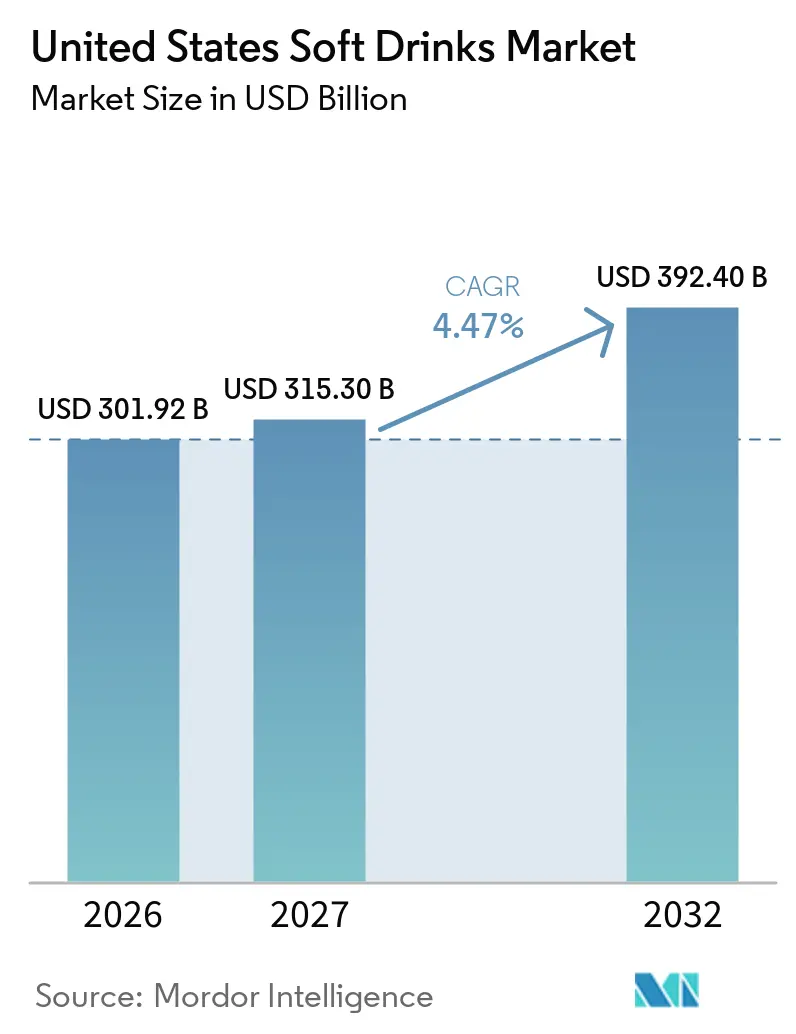
米国ソフトドリンク市場規模は2026年に301.92 ビリオン 米ドルと評価され、2027年の315.30 ビリオン 米ドルから2032年には392.40 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.47%です。米国ソフトドリンク市場は、清涼感と水分補給、エネルギー、消化器系の健康、または回復効果を組み合わせた飲料への需要に支えられています。確立された炭酸飲料製品は引き続き重要ですが、ゼロシュガー製品、プレバイオティクスソーダ、エナジードリンク、スポーツドリンク、レディトゥドリンクコーヒーが追加的な支出を引き付けています。メーカーはまた、甘味料、アルミニウム、PET樹脂のコスト上昇を管理するために、パックサイズと1オンスあたりの価格選択肢を活用しています。このアプローチにより、大企業はコア製品ラインを守りながら、より成長の速いカテゴリーでブランドを買収または構築す余地が生まれます。したがって、米国ソフトドリンク市場は、機能性処方、プレミアムパッケージング、および外出先での消費機会に適したフォーマットにおける機会を提供しています。
レポートの主要ポイント
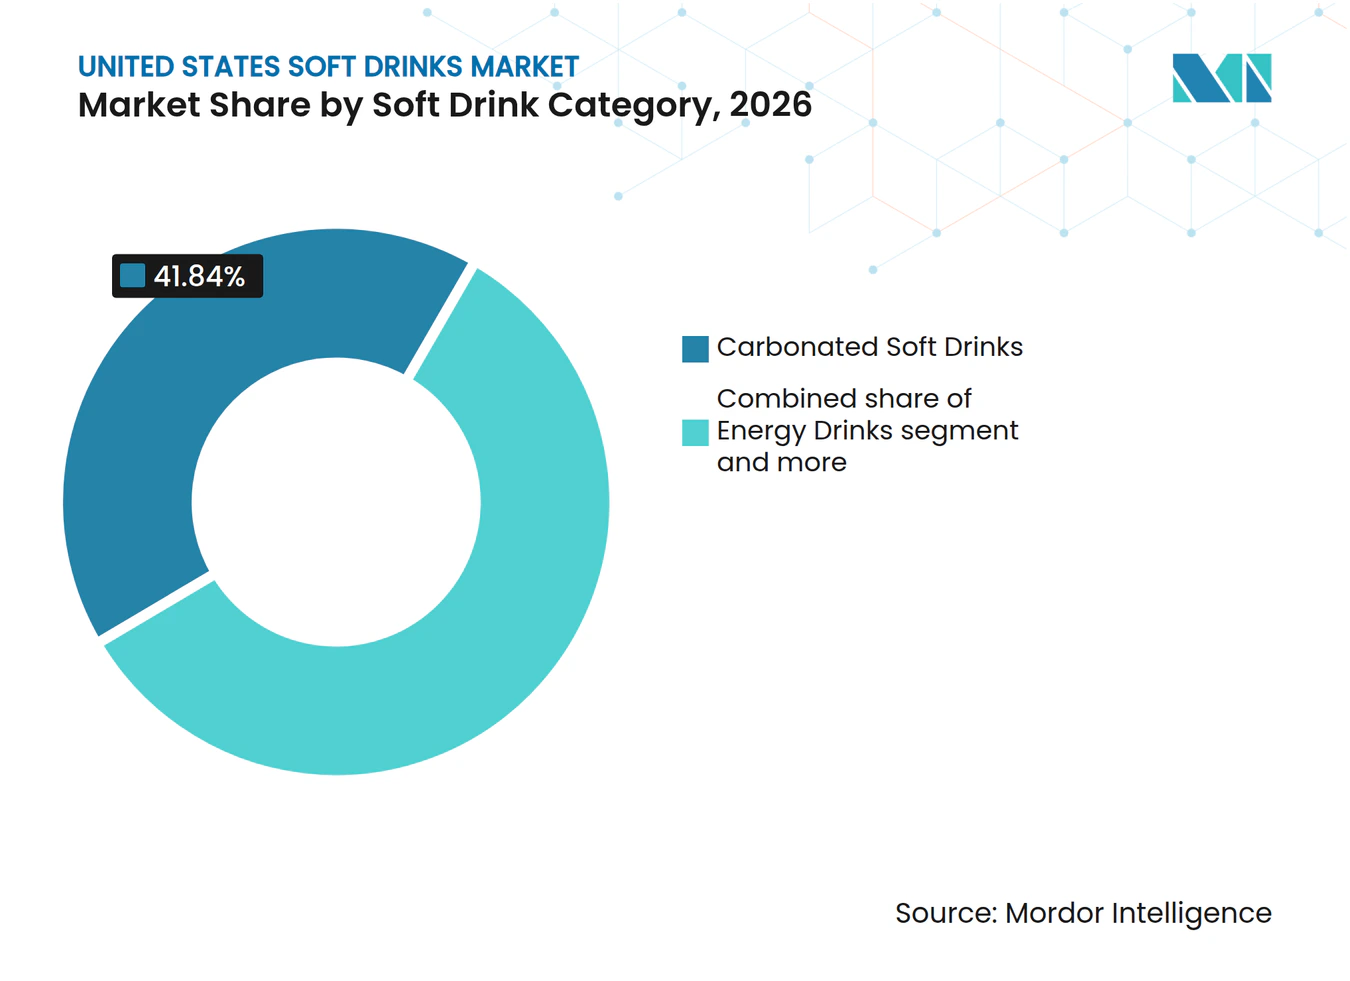
- ソフトドリンクカテゴリー別では、炭酸ソフトドリンクが2026年に41.84%のシェアで米国ソフトドリンク市場をリードし、エナジードリンクは2027年~2032年の期間中に最も速いCAGR5.73%で成長すると予測されています。
- 包装タイプ別では、PETボトルが2026年に56.35%のシェアで米国ソフトドリンク市場をリードし、ガラスボトルは2027年~2032年の期間中に最も速いCAGR5.26%で成長すると予測されています。
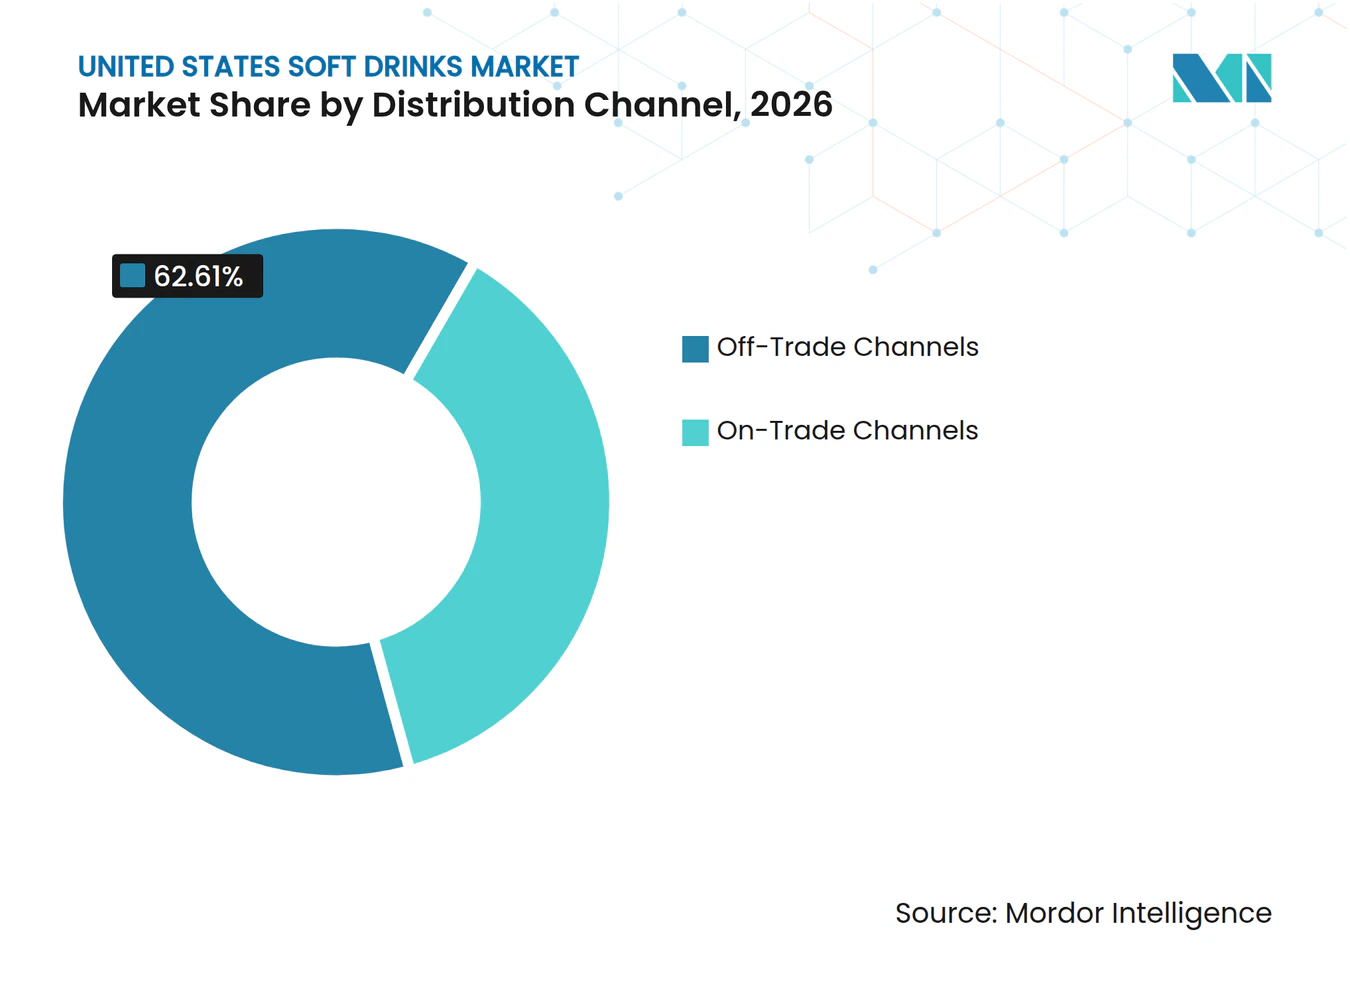
- 流通チャネル別では、オフトレードチャネルが2026年に62.61%のシェアで米国ソフトドリンク市場をリードし、オントレードチャネルは2027年~2032年の期間中に最も速いCAGR5.86%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
米国ソフトドリンク市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゼロシュガーおよび低カロリーポートフォリオの拡大 | +1.1% | 北東部および西海岸の大都市圏で平均以上の需要を持つ全国規模 | 短期(2年以内) |
| 主流ソフトドリンクの機能化 | +0.9% | ヘルスリテール回廊およびクラブチャネルに集中した全国規模 | 中期(2年~4年) |
| 水分補給製品のプレミアム化 | +0.7% | 北東部、西海岸、および高所得郊外市場 | 中期(2年~4年) |
| 便利なレディトゥドリンクフォーマットの成長 | +0.6% | コンビニエンスストアおよびeコマースが牽引する全国規模 | 短期(2年以内) |
| フィットネス、回復、アクティブライフスタイル機会の拡大 | +0.5% | 南部および西部で最も強い需要を持つ全国規模 | 中期(2年~4年) |
| コーラ、シトラス、フルーツ飲料にわたるフレーバーイノベーション | +0.4% | 中西部および南部でリミテッドエディションの活動が活発な全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ゼロシュガーおよび低カロリーポートフォリオの拡大
ゼロシュガー処方は、大手炭酸飲料ポートフォリオ内の数量ミックスを変えています。The Coca-Cola Companyは、コカ・コーラ ゼロシュガーが2025年第2四半期に14%のグロール数量成長を達成したと報告しました。同社はまた、低カロリーおよびノーカロリー飲料がポートフォリオ数量の30%を占めると報告しました。12オンスサービングあたり100カロリー未満の製品がポートフォリオの68%を占めました[1]。米国ソフトドリンク市場では、主流のゼロシュガーコーラと、より新しいフルーツジュース甘味料を使用したプレバイオティクスソーダとの間の明確な区分も見られます。PepsiCoによるPoppiの買収は、大手メーカーがこの新しいカテゴリーを戦略的に重要と見なす理由を示しています。
主流ソフトドリンクの機能化
消費者はますますソフトドリンクにフレーバーとともに機能的なベネフィットを期待するようになっています。プレバイオティクス、電解質、エネルギー回復に関連する成分が、従来の小売飲料売り場に進出しています。PepsiCoは2025年5月にPoppiの買収を19.5億 ミリオン 米ドルで完了し、プレバイオティクスソーダプラットフォームをポートフォリオに加えました。Coca-Colaは2025年に米国の一部市場でSimply Popを発売し、既存の流通システムを活用して同じ分野に参入しました。Glanbiaは水分補給を消費者が求める主要な機能的属性として特定しており、これが飲料カテゴリー全体での電解質のより広い使用を支持しています。米国ソフトドリンク市場は、ブランドが従来の炭酸飲料プラントでは通常扱わない成分を使用するにつれて、より専門的な共同包装能力を必要とする可能性があります。
便利なレディトゥドリンクフォーマットの成長
レディトゥドリンクフォーマットは、コーヒー、ティー、水分補給、機能性ソーダにわたって拡大しています。これらの製品は、消費者が飲み物を準備したり、大きなパックを購入したりしたくない場面に適しています。全米コーヒー協会は、2025年夏の調査において、アメリカ人の32%が前週にコールドブリュー、フローンまたはブレンド、またはナイトロコーヒーを消費したと報告しました[2]。その使用状況は、コールドコーヒーを時折の購入ではなく習慣的な選択にすることで、米国ソフトドリンク市場を支えています。シングルサーブフォーマットはまた、マルチパックよりも1オンスあたりの収益が高くなる可能性があります。メーカーはジム、スポーツ会場、コンビニエンスストア、直接サブスクリプションを通じて流通を拡大し、これらの機会を取り込んでいます。
コーラ、シトラス、フルーツ飲料にわたるフレーバーイノベーション
フレーバーの発売は、確立された飲料カテゴリーでトライアルを促進する実用的な方法であり続けています。Keurig Dr. Pepperは2025年2月に、Dr. Pepper Blackberry、7UP Tropical Mango Peach、Snapple Peach Tea and Lemonade、RC Cola Zero Sugarを全国的に発売しました。同社は、ブラックベリーフレーバーの炭酸ソフトドリンクの売上が2024年に炭酸ソフトドリンクカテゴリー全体の2倍の速度で成長したことを示すCircanaデータを引用しました。これらの発売は、コア製品の提案を変えることなく新しい購買者を引き付けられるフレーバーと親しみのあるブランドを組み合わせています。恒久的な発売は棚の継続性を構築でき、リミテッドエディションは小売業者のプロモーションを支援できます。米国ソフトドリンク市場は、フレーバー開発がゼロシュガーおよび機能性製品プラットフォームと連携している場合に恩恵を受けます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 人工甘味料および添加物に対する監視の強化 | -0.9% | ルイジアナ州、テキサス州、カリフォルニア州で顕著な政策的圧力を持つ全国規模 | 短期(2年以内) |
| 包装、甘味料、共同包装コストの上昇 | -0.8% | PET主体のブランドおよび小規模共同包装業者に特に影響する全国規模 | 中期(2年~4年) |
| 断片化したリサイクルインフラと包装コンプライアンス | -0.6% | カリフォルニア州、コロラド州、オレゴン州、メイン州、ミネソタ州、メリーランド州、ワシントン州 | 中期(2年~4年) |
| 機能性成分の処方コストの上昇 | -0.5% | 小規模および中規模の機能性ブランドに強い影響を与える全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
人工甘味料および添加物に対する監視の強化
非栄養性甘味料は規制当局と消費者からより厳しい監視を受けています。米国食品医薬品局(FDA)は、アスパルテームを含む承認済み甘味料がその意図された用途について審査されてきたことを指摘しています。同機関はまた、2024年に添加糖、ナトリウム、飽和脂肪に関するパッケージ前面の栄養表示を提案しました。これらの動向は、成分が許可されたままであっても、処方に対する消費者の注目を集める可能性があります。メーカーは、ステビア、アルロース、またはその他の甘味アプローチを使用するより多くの製品で対応しています。米国ソフトドリンク市場は、ブランドが味、コスト、ラベルへの期待のバランスを取るにつれて、より複雑処方環境に直面しています。小規模ブランドは、成分調達のスケールが小さいため、処方の見直しが特に困難になる可能性があります。
断片化したリサイクルインフラと包装コンプライアンス
包装コンプライアンスは、飲料メーカーにとってますます重要な業務上の問題になっています。カリフォルニア州は、2025年から対象飲料容器に25%の消費後リサイクル含有量レベルを要求しています。カリフォルニア州のより広範な包装生産者責任プログラムはまた、企業に発生源削減およびリサイクル可能またはコンポスト可能な包装の計画を要求しています[3]。全国的に販売する企業は、最も厳しい州の要件を満たす包装仕様を選択する場合があります。これにより業務が簡素化される可能性がありますが、包装ストが増加する可能性があります。米国ソフトドリンク市場は、リサイクル材料を確保し、州のプログラム全体でコンプライアンスを文書化できる企業を優遇する可能性があります。これらの要件は、小規模生産者により大きな管理上の負担をかけます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソフトドリンクカテゴリー別:炭酸ソフトドリンクがリードし、エナジードリンクが最速成長
炭酸ソフトドリンクは2026年に米国ソフトドリンク市場シェアの41.84%を占めました。そのスケールは、広範な流通、確立された消費者習慣、コーラおよびフルーツフレーバー製品の継続的な重要性を反映しています。ゼロシュガー拡張は、低カロリーオプションを求める消費者を炭酸ブランドに引き留めるのに役立ちます。The Coca-Cola Companyは、コカ・コーラ ゼロシュガーが2025年第2四半期にグローバル数量で14%成長したと報告しました。米国ソフトドリンク市場は、炭酸飲料がスーパーマーケット、レストラン、自動販売機、コンビニエンスストアで広く入手可能であり続けるため、炭酸飲料を中心に置いています。消費者の好みが変化るにつれて、健康志向のイノベーションがこのセグメントの関連性を維持するのに役立つ可能性があります。
エナジードリンクは2027年~2032年の期間中に5.73%のCAGRを記録すると予測されており、最も成長の速いカテゴリーとなっています。このカテゴリーは主要な買収と流通投資を引き付けています。Celsiusは2025年4月にAlani Nuの買収を18億 ミリオン 米ドルで完了しました。PepsiCoは2025年5月にPoppiの取引を完了し、機能性飲料プラットフォームに置かれる価値を強化しました。スポーツドリンクもアクティブライフスタイル消費者による幅広い使用から恩恵を受けています。ジュースとレディトゥドリンクティーは、ブランドが明確な成分、フレーバーの多様性、便利なフォーマットを提供できる場合に需要を維持しています。レディトゥドリンクコーヒーは、コールドブリューおよびその他の携帯可能なフォーマットを通じて戦略的に関連性を維持しています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
包装タイプ別:PETボトルが規模を維持し、ガラスボトルがプレミアムアピールを追加
PETボトルは2026年に米国ソフトドリンク市場シェアの56.35%を占めました。そのリーダーシップは、大量製品における軽量性、再封可能性、コスト面での優位性を反映しています。PETは特に、スーパーマーケットやクラブストアで販売されるマルチパックおよび大容量フォーマットにとって重要です。同時に、リサイクル含有量要件は、メーカーがプラスチック包装を調達・設計する方法を変えています。カリフォルニア州の飲料容器規則は2025年から25%の消費後リサイクル含有量を要求しています。米国ソフトドリンク市場は、PETが主流の数量と複数の消費機会を支えるため、引き続きPETに依存しています。
ガラスボトルは2027年~2032年の期間中に5.26%のCAGRで成長すると予測されています。この成長は、プレミアムプレゼンテーションへの需要と、純粋または耐久性があると認識される包装への消費者の関心を反映しています。Jarritosは2025年9月にガラスボトルでMandarin Zeroを全国的に拡大し、ゼロカロリー製品に親しみのあるパッケージフォーマットを使用しました。O-I Glassは、消費者が特に25歳から44歳の人々の間でガラスを純粋さとプレミアム品質に関連付けると報告しました。金属缶はエナジードリンクとフレーバースパークリングウォーターにとって引き続き重要です。無菌パックはジュースとレディトゥドリンクティーの長い賞味期限を支えています。包装の選択は、コストとブランドポジショニングだけでなく、規制要件をますます反映しています。
流通チャネル別:オフトレードが最大のポジションを維持し、オントレードが勢いを増す
オフトレードチャネルは2026年に米国ソフトドリンク市場規模の62.61%を占めました。スーパーマーケット、ハイパーマーケット、クラブストア、コンビニエンスストアは、カテゴリーの主要な数量基盤であり続けています。これらの販売店は、炭酸飲料、マルチパック、水分補給製品、エナジードリンクの広範な入手可能性を提供しています。オンライン小売は、サブスクリプションベースの機能性飲料ブランドに別のルートを追加しています。小売業者はまた、プレバイオティクスソーダおよびその他の健康志向製品が拡大するにつれて棚スペースを調整しています。米国ソフトドリンク市場は、頻繁な購入とバリュー志向のパックオプションの両方をもたらすため、オフトレード流通に依存しています。
オントレードチャネルは2027年~2032年の期間中に5.86%のCAGRで拡大すると予測されています。レストラン、ジム、スポーツ会場、エンターテインメント施設は、消費者にプレミアムスパークリングウォーター、レディトゥドリンクコーヒー、機能性飲料を紹介できます。これらの場所は、より高いサービス価格のため、小売よりもユニットあたりの収益が高くなる可能性があります。このチャネルはまた、ブランドが特定の消費環境で新製品をテストする方法を提供します。PepsiCoとCoca-Colaは、確立されたフードサービス関係を活用して機能性ラインへのアクセスを拡大できます。外出先での機会がプレミアム飲料にとってより重要になるにつれて、米国ソフトドリンク市場はこのチャネルから恩恵を受けます。

地理的分析
南部および南東部は、温暖な気候と炭酸飲料、スポーツドリンク、エナジードリンクにわたる需要に支えられ、米国ソフトドリンク市場の消費量をリードしています。この地域にはシングルサーブ購入を支えるコンビニエンスストアの密なネットワークがあります。屋外活動もまた、水分補給およびアイソトニックフォーマットへの年間を通じた需要を支えています。Keurig Dr. Pepperは2025年2月にDr. Pepper Blackberryを全国的に発売し、南部および南西部の州における同社の確立された強みを基盤としました。大手主流ブランドは、広く入手可能で消費者に親しみがあるため、引き続き高い関連性を持っています。この地域はまた、高頻度の使用を求めるエナジードリンクおよびスポーツドリンクブランドにとって実用的なルートを提供しています。
北東部と西海岸は、プレミアム飲料と機能性製品にとってより強い条件を提供しています。より高い都市密度と所得水準は、プレバイオティクスソーダ、ガラス包装飲料、スパークリングウォーター、コールドブリューコーヒーへの需要を支えています。カリフォルニア州は、その包装要件が全国的な製品決定に影響を与える可能性があるため、特に影響力があります。カリフォルニア州の包装生産者責任フレームワークは、企業がリサイクルおよび発生源削減要件に備えることを促しています。米国ソフトドリンク市場は、これらの地域を活用して、全国展開前に高価格製品を導入できます。これらの地域はまた、健康志向およびプレミアム飲料を専門とする小売フォーマットを支えています。
中西部は、米国ソフトドリンク市場にとって一貫した数量地域であり続けています。クラブストアとウェアハウス小売業者は、1オンスあたりの価格が購買決定を形成するマルチパック需要を支えています。確立されたコーラおよび高カフェインフレーバー飲料は、これらの販売店で依然として大きな支持を得ています。機能性およびゼロシュガー製品は大都市圏での認知度を高めていますが、採用率は沿岸市場よりも低いです。これにより、チャレンジャーブランドが大型小売パックと親しみのあるフレーバーを通じてトライアルを構築する余地が生まれます。地域パターンは、一つの全国ポートフォリオが場所によって異なる価格設定、パックサイズ、製品メッセージを必要とすることを示しています。
競合環境
市場集中度
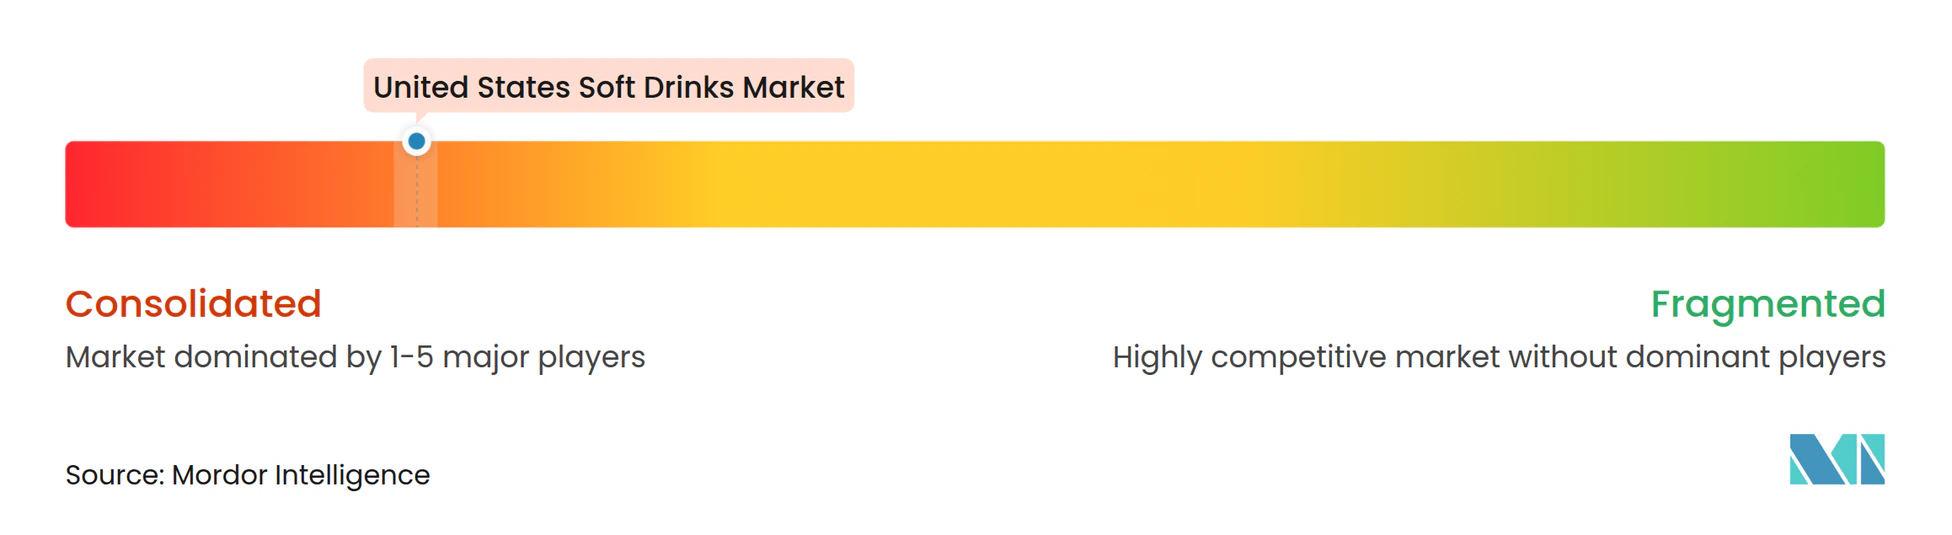
米国ソフトドリンク市場は高度に集中しており、The Coca-Cola Company、PepsiCo、Keurig Dr. Pepperがリードしており、その流通ネットワーク、小売業者との関係、マーケティングリソースにより、小規模ブランドが全国的に競争することが困難になっています。大企業は確立された炭酸飲料ラインを守りながら、機能性およびエナジー隣接製品に進出しています。PepsiCoは2025年5月にPoppiの買収を19.5億 ミリオン 米ドルで完了しました。Celsiusは2025年4月にAlani Nuの18億 ミリオン 米ドルの買収を完了しました。これらの取引は、大手プレイヤーが新興ブランドがすでに消費者認知を構築したカテゴリーに参入するために買収を活用する方法を示しています。
Keurig Dr. Pepperはエナジードリンクおよびフレーバー飲料における地位を強化しました。Ghostは2025年第1四半期に同社の米国リフレッシュメント飲料の数量およびミックス成長に2.9パーセントポイント貢献し、全国的な発売によりブランドをブラックベリー、トロピカルフルーツ、ゼロシュガーの製品に拡大しました。Coca-Colaはゼロシュガー製品とSimply Popを通じて対応しています。強力な流通を持つ企業は、独立系ブランドよりも迅速に新製品を限定的な入手可能性から広範な小売カバレッジに移行できます。
チャレンジャーブランドは、明確なベネフィット、信頼できるフレーバー提案、または特定の消費者グループへのアクセスを提供する場合、依然として競争する余地があります。プレバイオティクスソーダ、電解質水分補給、ステビア甘味飲料は、小規模企業が認知を構築できる分野であり続けています。しかし、共同包装、包装コンプライアンス、全国流通のコストは、パートナーや投資を確保できる企業に有利であり、州の包装規則はデータ、調達、管理上の要件を追加します。したがって、米国ソフトドリンク市場は競争的ではありますが、有望なブランドを買収、流通、またはスケールアップできる確立された企業を中心に集中しています。
米国ソフトドリンク業界のリーダー企業
-
The Coca-Cola Company
-
PepsiCo, Inc.
-
Keurig Dr Pepper Inc.
-
Nestlé S.A.
-
Monster Beverage Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:Keurig Dr Pepperは、米国全土でレギュラーおよびゼロシュガーバージョンのリミテッドエディション7UP Shirley Templeを復活させました。この季節限定リリースは、ノスタルジックなフレーバー、機会ベースのマーケティング、および低糖炭酸飲料における継続的なイノベーションを反映しています。
- 2026年2月:PepsiCoは、オリジナルコーラとチェリーバニラフレーバーで、12オンス缶あたり3グラムのプレバイオティクス食物繊維と5グラムの砂糖を含むPepsi Prebiotic Colaを全国的に発売しました。この発売は、主流コーラ製品への機能性成分の統合を強調しています。
- 2026年2月:Coca-Colaは、Coca-Cola Cherry FloatとCoca-Cola Zero Sugar Cherry Floatを導入し、Diet Coke Cherryの全国的な復活とともに発売しました。この発売は、ノスタルジックなフレーバーの組み合わせ、特別なコーラバリアント、ゼロシュガー飲料への消費者の継続的な関心を示しています。
- 2026年2月:Keurig Dr. Pepperは、Dr. Pepper Creamy Coconut、Canada Dry Fruit Splash Strawberry、A&W Root Beer Floatの復活を含む、リフレッシュメントポートフォリオ全体で35種類以上の飲料バリエーションを発表しました。この開発は、フルーツフレーバー炭酸飲料、季節限定製品、ゼロシュガー処方におけるイノベーションを支援しています。
米国ソフトドリンク市場レポートの範囲
ソフトドリンクとは、炭酸飲料、ジュース、レディトゥドリンクコーヒーおよびティー、エナジードリンク、スポーツドリンクを含む、すぐに飲める形態または調製された形態で販売されるノンアルコール飲料です。米国ソフトドリンク市場は、ソフトドリンクカテゴリー、包装タイプ、流通チャネル別にセグメント化されています。ソフトドリンクカテゴリー別では、市場は炭酸ソフトドリンク、ジュース、RTDコーヒー、RTDティー、エナジードリンク、スポーツドリンクを含みます。炭酸ソフトドリンクはさらに、スタンダードコーラ、ダイエットコーラ、フルーツフレーバー炭酸飲料、その他のタイプにセグメント化されています。ジュースはさらに、100%ジュース、ジュースドリンク(ジュース含有量24%以下)、ネクター(ジュース含有量25~99%)、ジュース濃縮物にセグメント化されています。RTDコーヒーはさらに、アイスコーヒー、コールドブリューコーヒー、その他のRTDコーヒーにセグメント化されています。RTDティーはさらに、アイスティー、グリーンティー、ハーブティー、その他のRTDティーにセグメント化されています。エナジードリンクはさらに、トラディショナルエナジードリンク、シュガーフリーまたは低カロリーエナジードリンク、ナチュラル/オーガニックエナジードリンク、エナジーショット、その他のエナジードリンクにセグメント化されています。スポーツドリンクはさらに、アイソトニック、ハイパートニック、ハイポトニック、電解質強化水、プロテインベーススポーツドリンクにセグメント化されています。包装タイプ別では、市場はPETボトル、ガラスボトル、金属缶、無菌パッケージ、使い捨てカップにセグメント化されてます。流通チャネル別では、市場はオントレードとオフトレードに分けられ、オフトレードはさらにスーパーマーケット/ハイパーマーケット、コンビニエンスストア、専門店、オンライン小売、その他の流通チャネルにセグメント化されています。市場規模の算定は、上記のすべてのセグメントについて、米ドルの金額ベースおよびリットルの数量ベースで行われています。
| 炭酸ソフトドリンク | スタンダードコーラ |
| ダイエットコーラ | |
| フルーツフレーバー炭酸飲料 | |
| その他のタイプ | |
| ジュース | 100%ジュース |
| ジュースドリンク(ジュース含有量24%以下) | |
| ネクター(ジュース含有量25~99%) | |
| ジュース濃縮物 | |
| RTDコーヒー | アイスコーヒー |
| コールドブリューコーヒー | |
| その他のRTDコーヒー | |
| RTDティー | アイスティー |
| グリーンティー | |
| ハーブティー | |
| その他のRTDティー | |
| エナジードリンク | トラディショナルエナジードリンク |
| シュガーフリーまたは低カロリーエナジードリンク | |
| ナチュラル/オーガニックエナジードリンク | |
| エナジーショット | |
| その他のエナジードリンク | |
| スポーツドリンク | アイソトニック |
| ハイパートニック | |
| ハイポトニック | |
| 電解質強水 | |
| プロテインベーススポーツドリンク |
| PETボトル |
| ガラスボトル |
| 金属缶 |
| 無菌パッケージ |
| 使い捨てカップ |
| オントレード | |
| オフトレード | スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア | |
| 専門店 | |
| オンライン小売 | |
| その他の流通チャネル |
| ソフトドリンクカテゴリー別 | 炭酸ソフトドリンク | スタンダードコーラ |
| ダイエットコーラ | ||
| フルーツフレーバー炭酸飲料 | ||
| その他のタイプ | ||
| ジュース | 100%ジュース | |
| ジュースドリンク(ジュース含有量24%以下) | ||
| ネクター(ジュース含有量25~99%) | ||
| ジュース濃縮物 | ||
| RTDコーヒー | アイスコーヒー | |
| コールドブリューコーヒー | ||
| その他のRTDコーヒー | ||
| RTDティー | アイスティー | |
| グリーンティー | ||
| ハーブティー | ||
| その他のRTDティー | ||
| エナジードリンク | トラディショナルエナジードリンク | |
| シュガーフリーまたは低カロリーエナジードリンク | ||
| ナチュラル/オーガニックエナジードリンク | ||
| エナジーショット | ||
| その他のエナジードリンク | ||
| スポーツドリンク | アイソトニック | |
| ハイパートニック | ||
| ハイポトニック | ||
| 電解質強水 | ||
| プロテインベーススポーツドリンク | ||
| 包装タイプ別 | PETボトル | |
| ガラスボトル | ||
| 金属缶 | ||
| 無菌パッケージ | ||
| 使い捨てカップ | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストア | ||
| 専門店 | ||
| オンライン小売 | ||
| その他の流通チャネル | ||
レポートで回答される主要な質問
2032年までの米国ソフトドリンクセクターの予測値は?
2027年から4.47%のCAGRで成長し、2032年までに392.40 ビリオン 米ドルに達すると予測されています。
米国で最大のシェアを持つソフトドリンクカテゴリーはどれですか?
炭酸ソフトドリンクが2026年に41.84%のシェアでリードしています。
2031年まで最も速く成長すると予想される飲料カテゴリーはどれですか?
エナジードリンクは2026年~2031年の期間中に5.73%のCAGRで成長すると予測されています。
米国ソフトドリンク販売をリードする包装フォーマットはどれですか?
PETボトルは、軽量性、再封可能性、大容量フォーマットを支えるため、2026年に56.35%のシェアでリードしています。