
Tamanho e Participação do Mercado de Torneiras Inteligentes dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
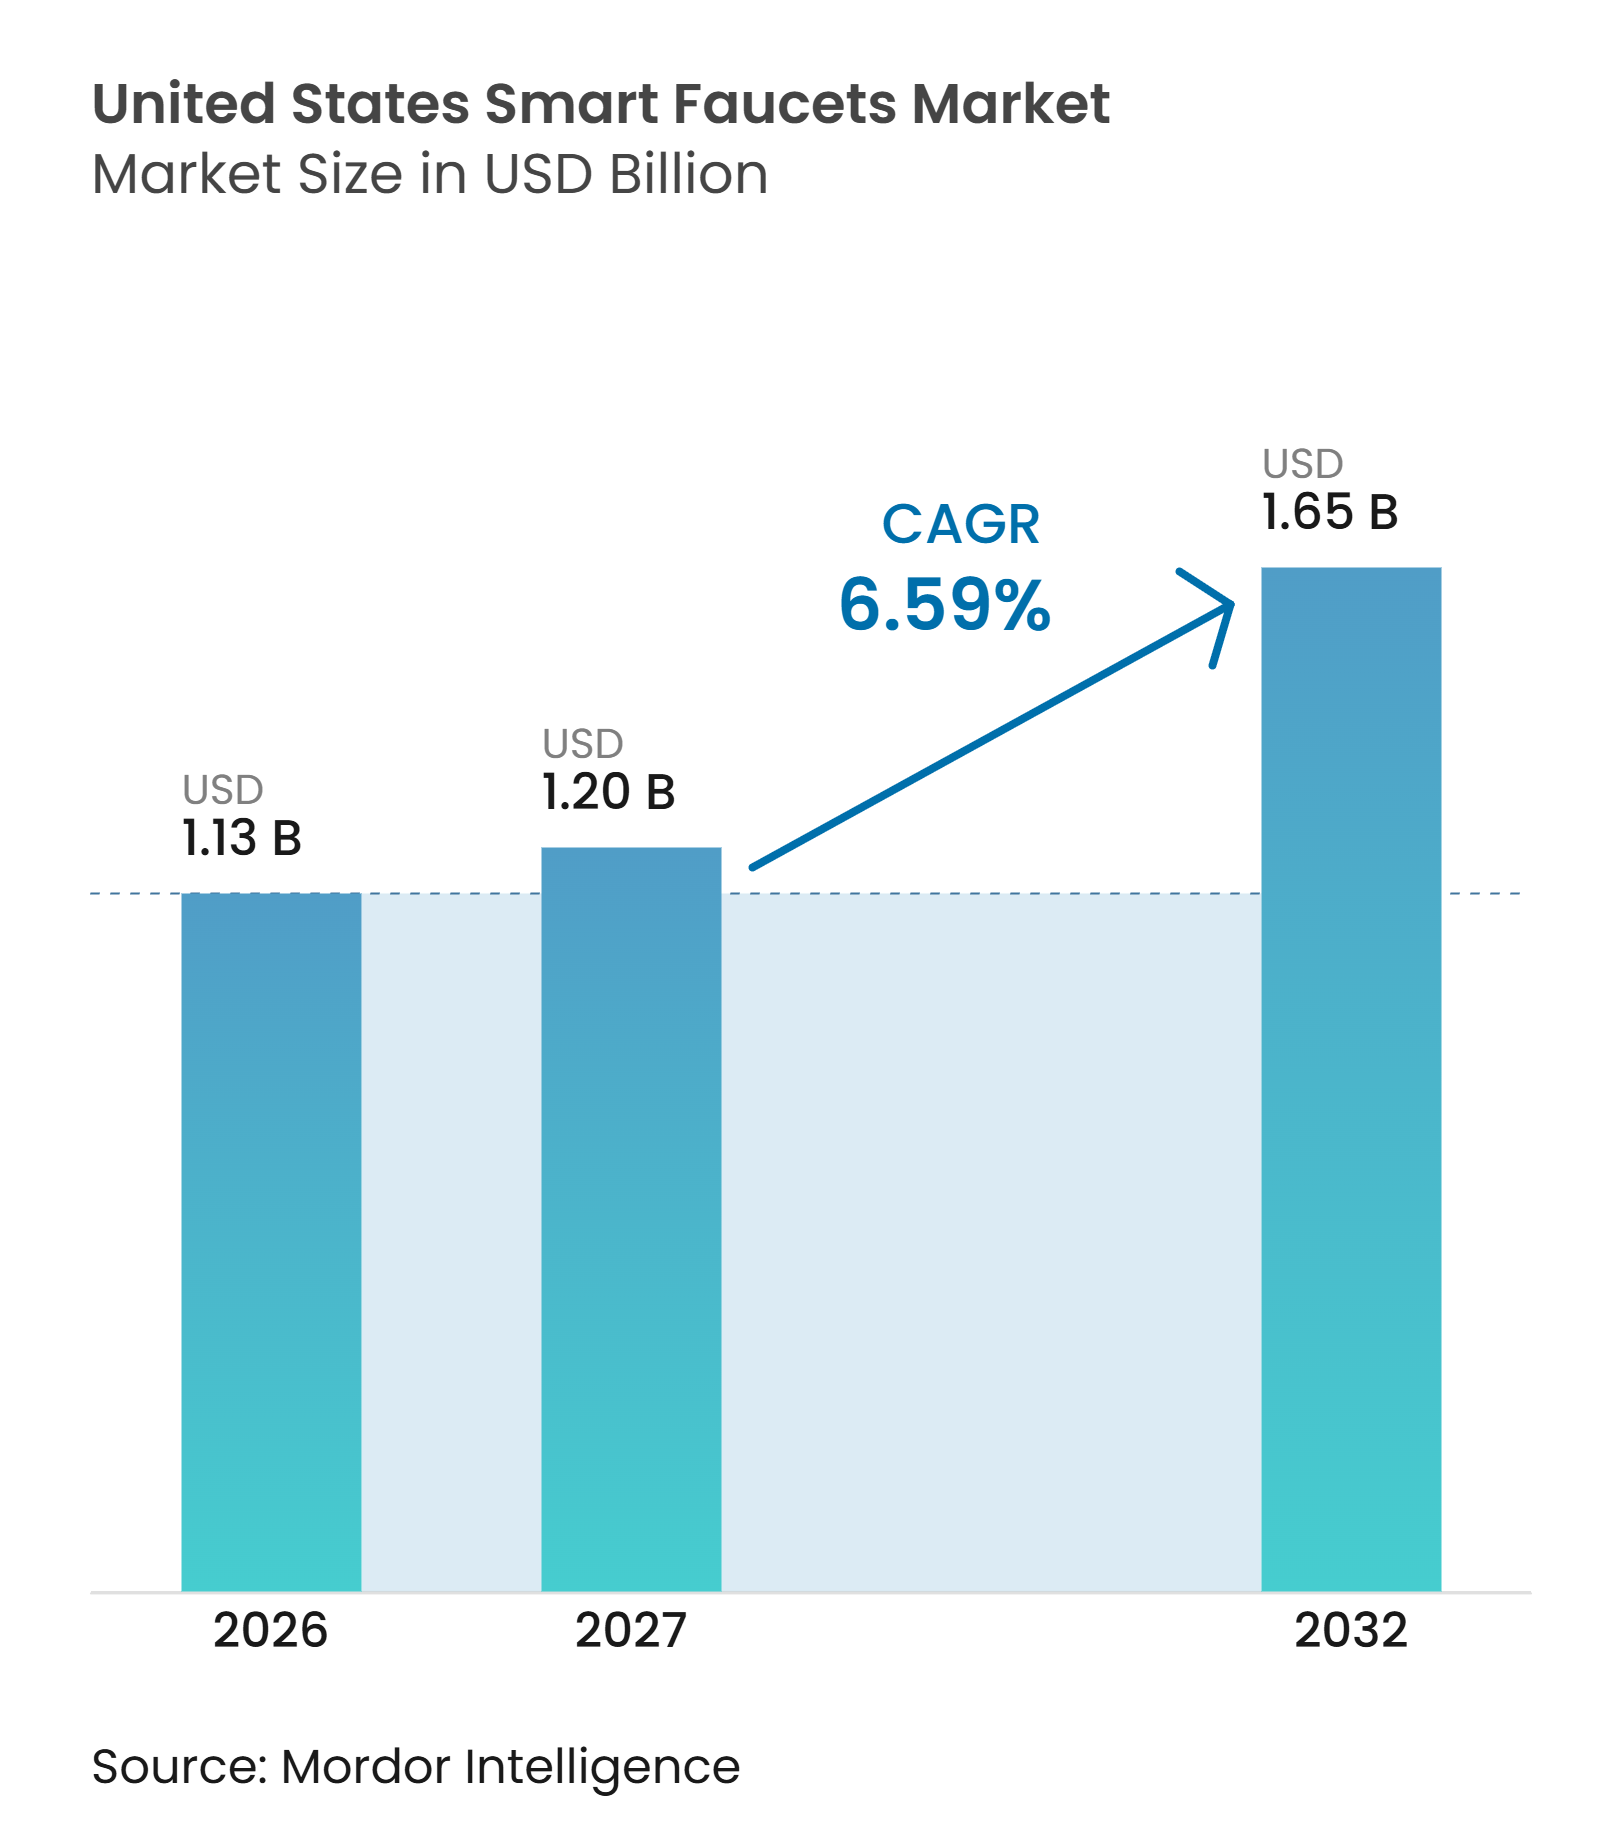
| Tamanho do mercado no ano base (2026) | 1.13 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.20 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.65 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.59 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Torneiras Inteligentes dos Estados Unidos pela Mordor Intelligence
Principais Conclusões do Relatório
-
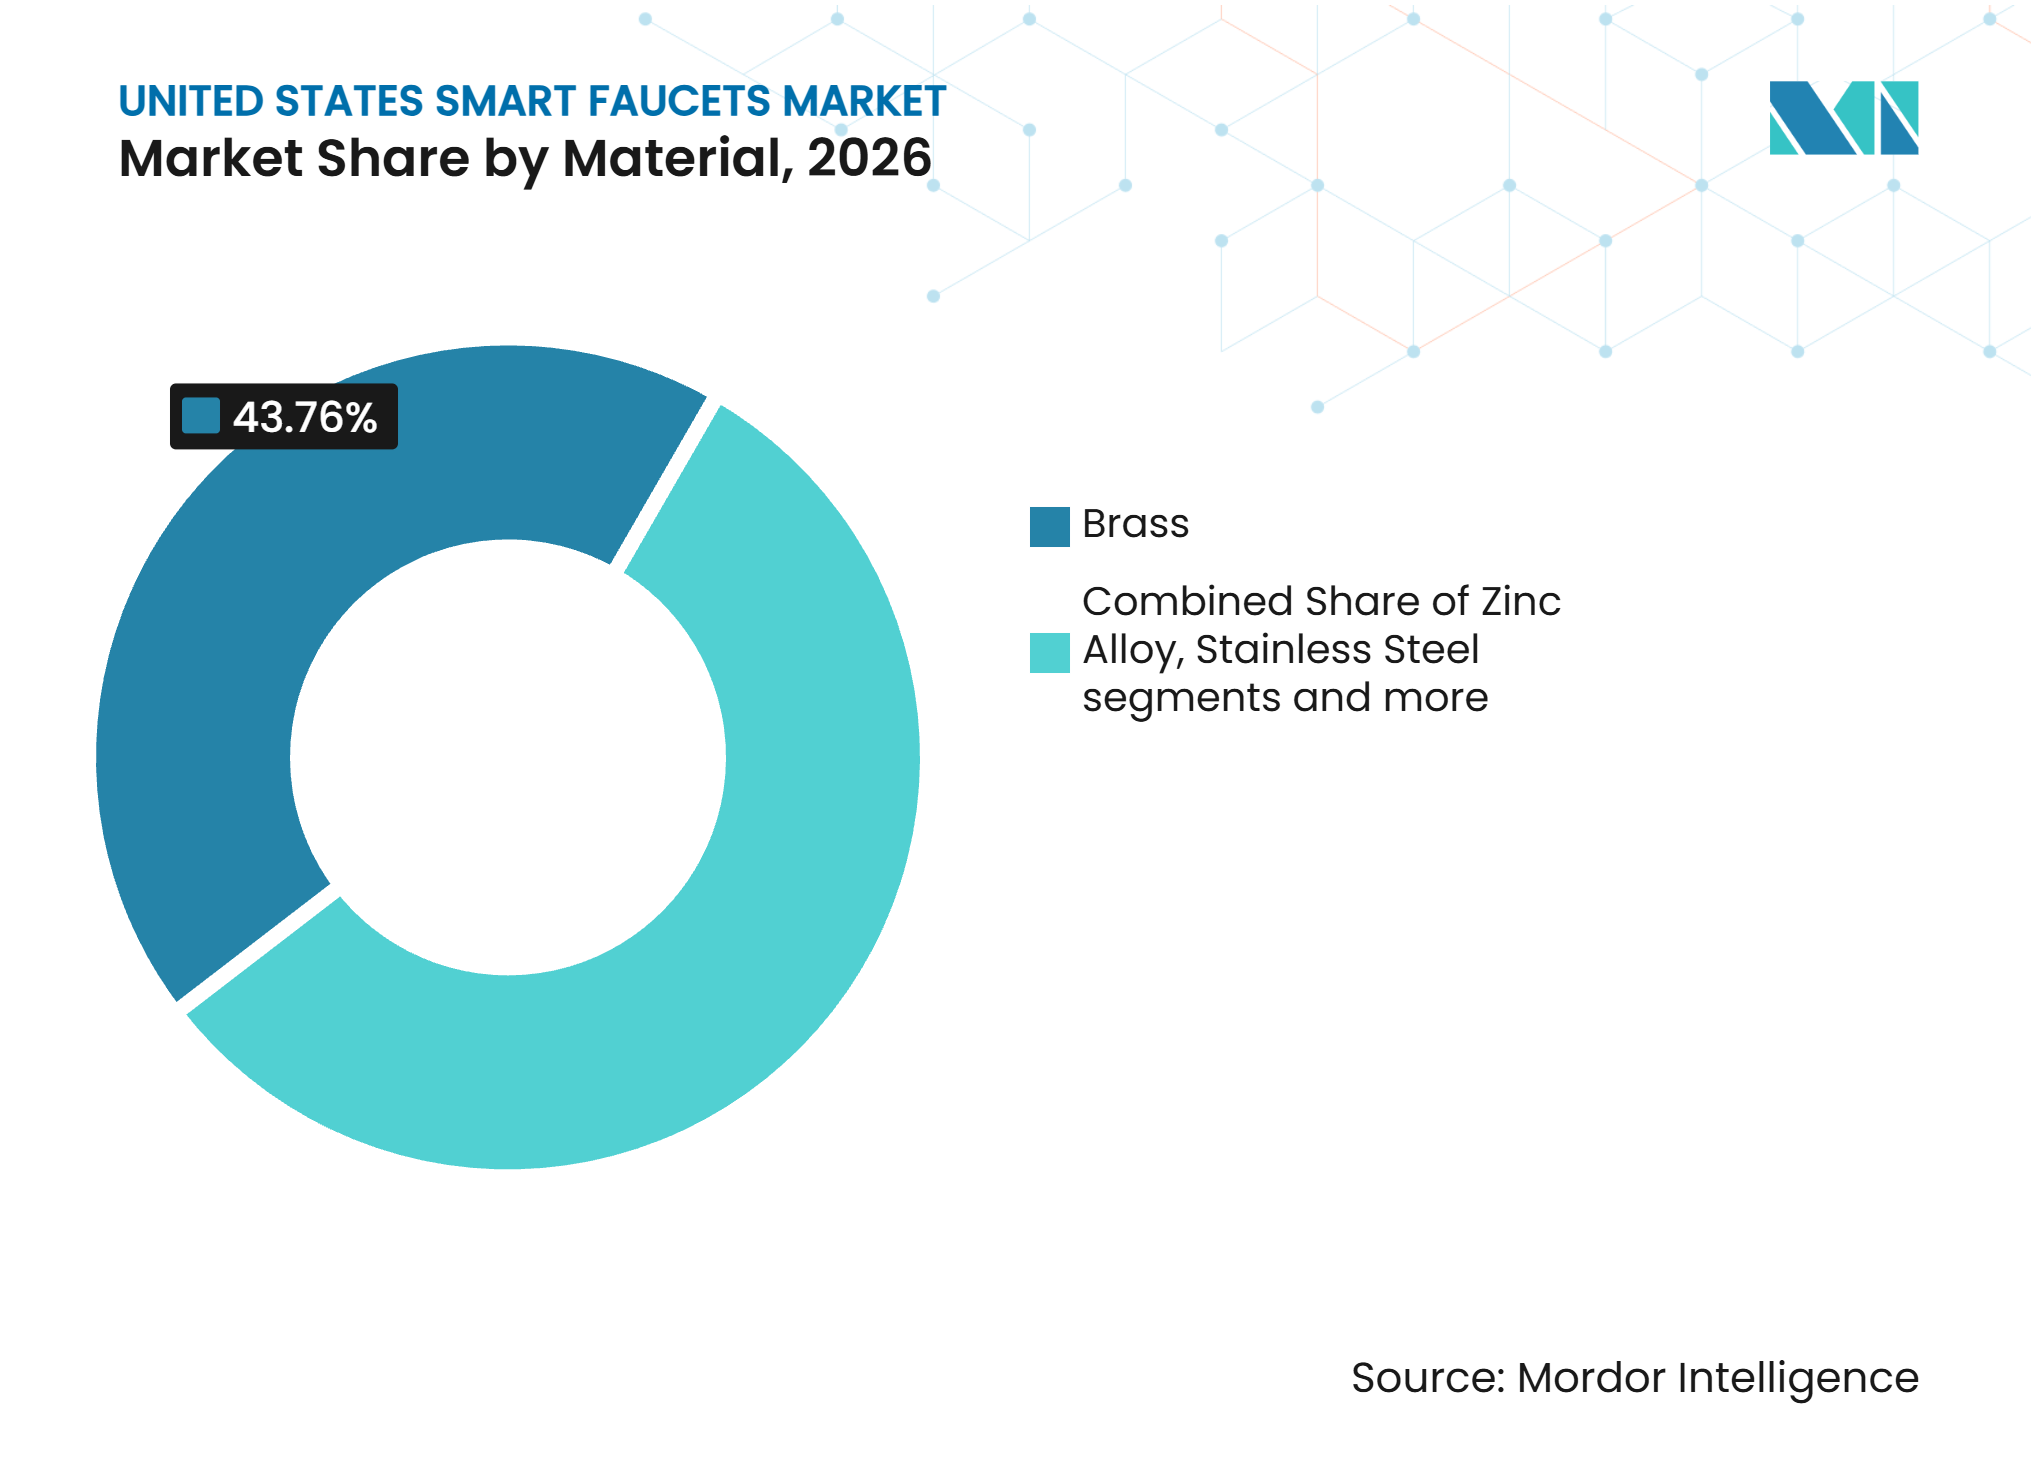
Por material, o latão representou 43,8% da participação do mercado de torneiras inteligentes dos Estados Unidos em 2026, enquanto plásticos de engenharia e compósitos poliméricos têm previsão de crescer a um CAGR de 7,0% durante 2027–2032.
-
Por tipo de instalação, as torneiras de montagem em bancada representaram uma participação de 62,8% em 2026, enquanto outras instalações têm previsão de crescer a um CAGR de 6,8% durante 2027–2032.
-
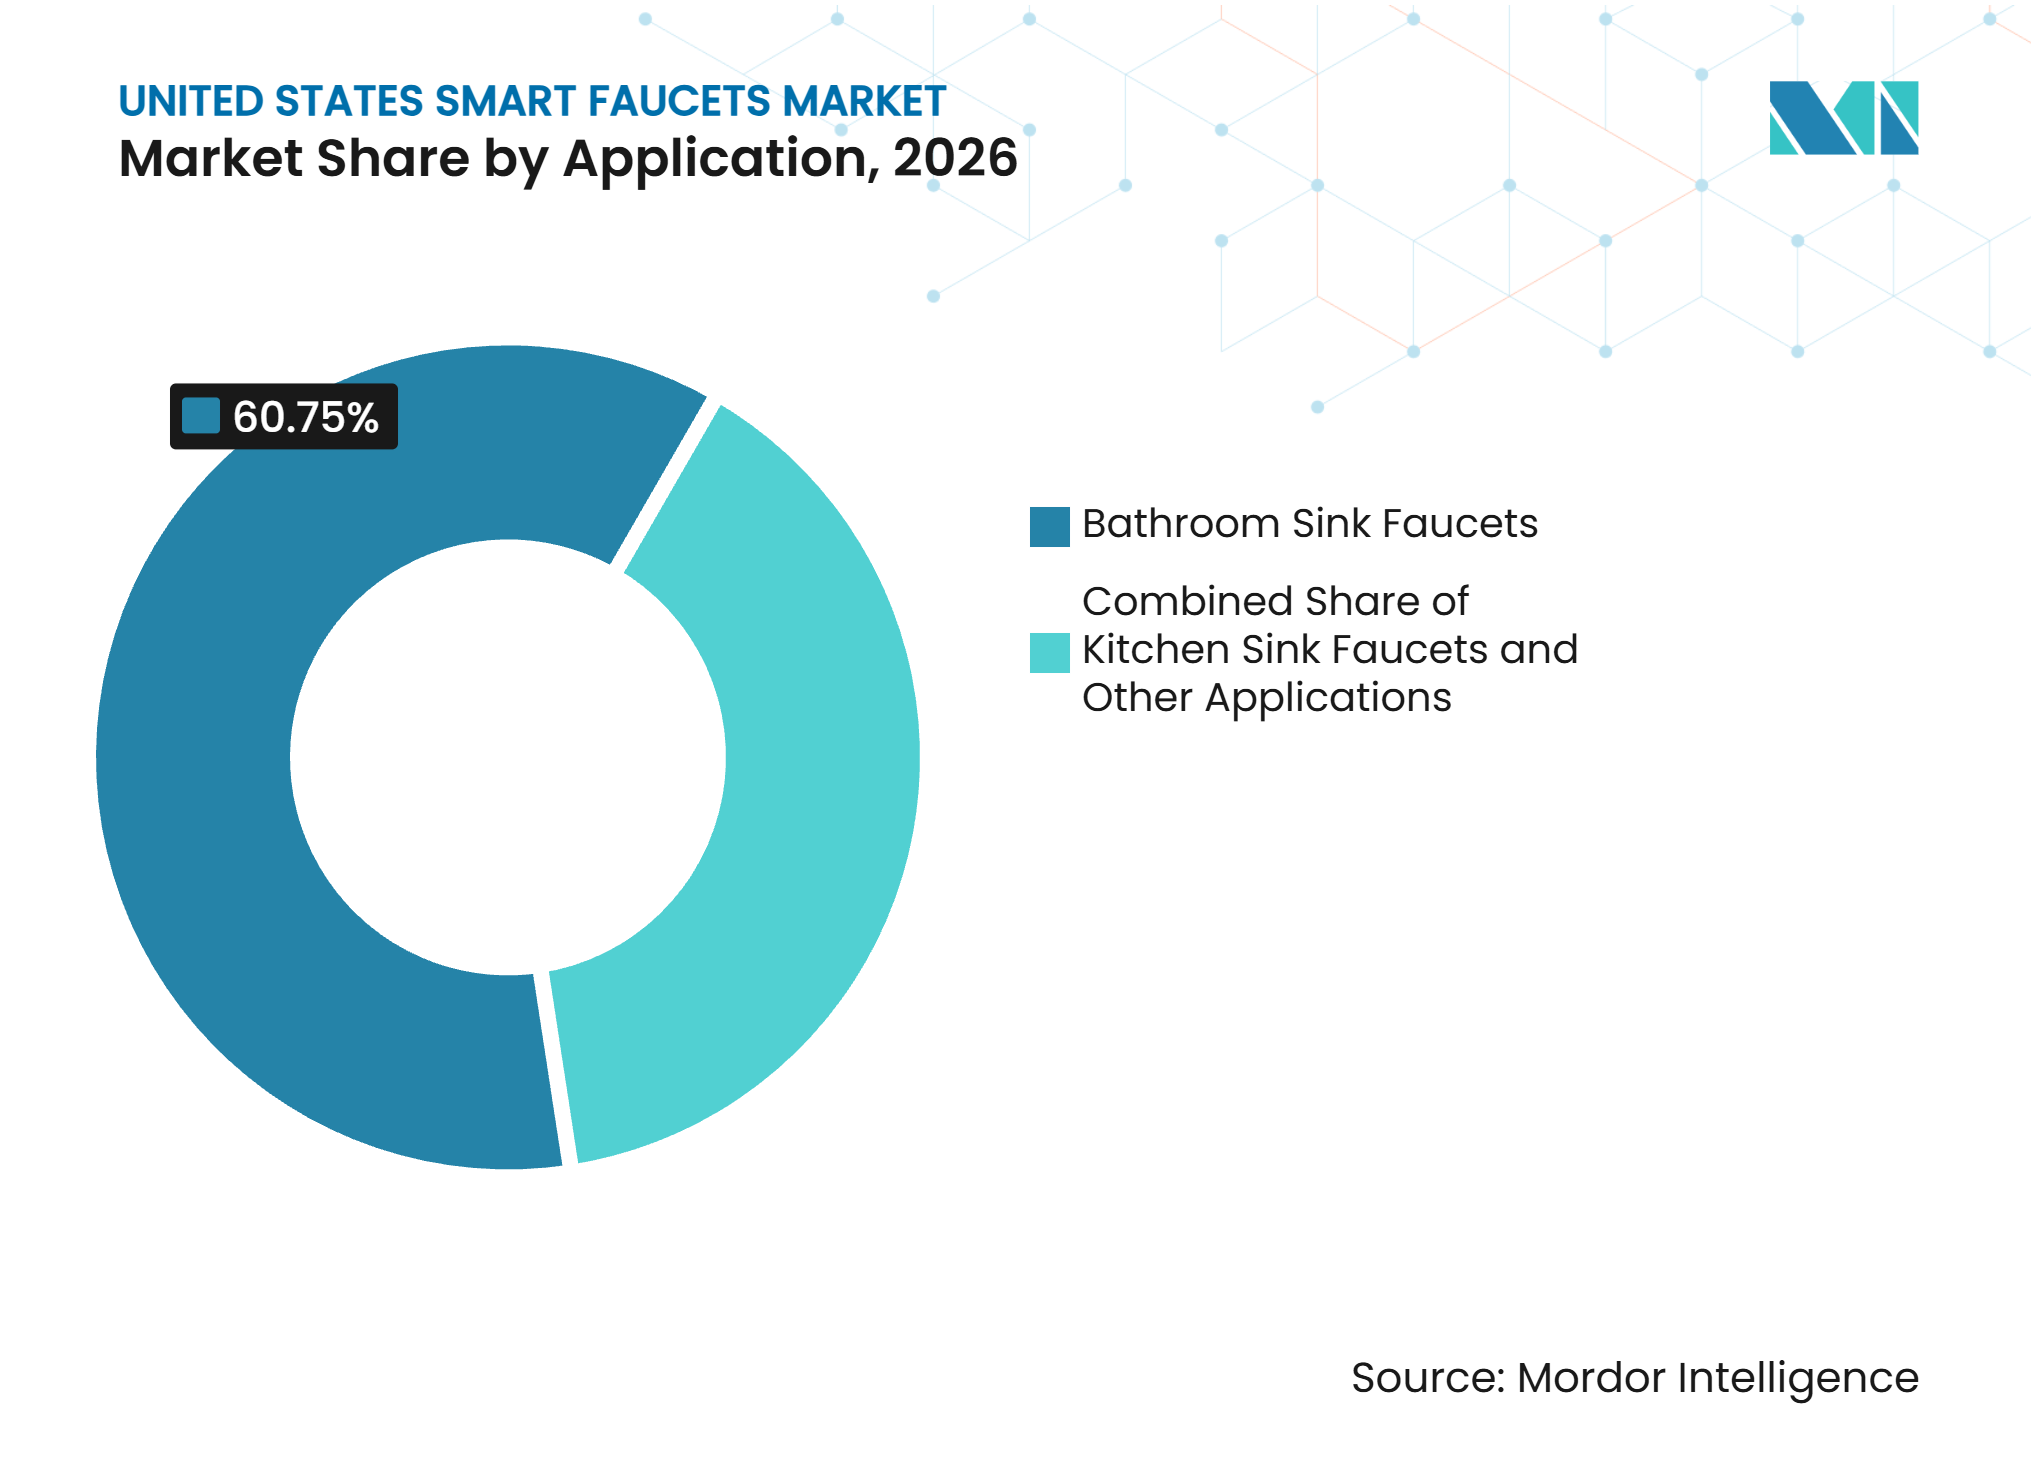
Por aplicação, as torneiras para pia de banheiro representaram 60,8% da participação do mercado de torneiras inteligentes dos Estados Unidos em 2026, enquanto as torneiras para pia de cozinha têm previsão de crescer a um CAGR de 6,8% durante 2027–2032.
-
Por tipo de construção ou projeto, substituição, renovação e retrofit representaram uma participação de 65,6% em 2026, e também têm projeção de crescer a um CAGR mais acelerado.
-
Por usuário final, os compradores residenciais representaram a maior participação em 2026, enquanto a demanda comercial tem previsão de crescer a um CAGR de 7,1% durante 2027–2032.
-
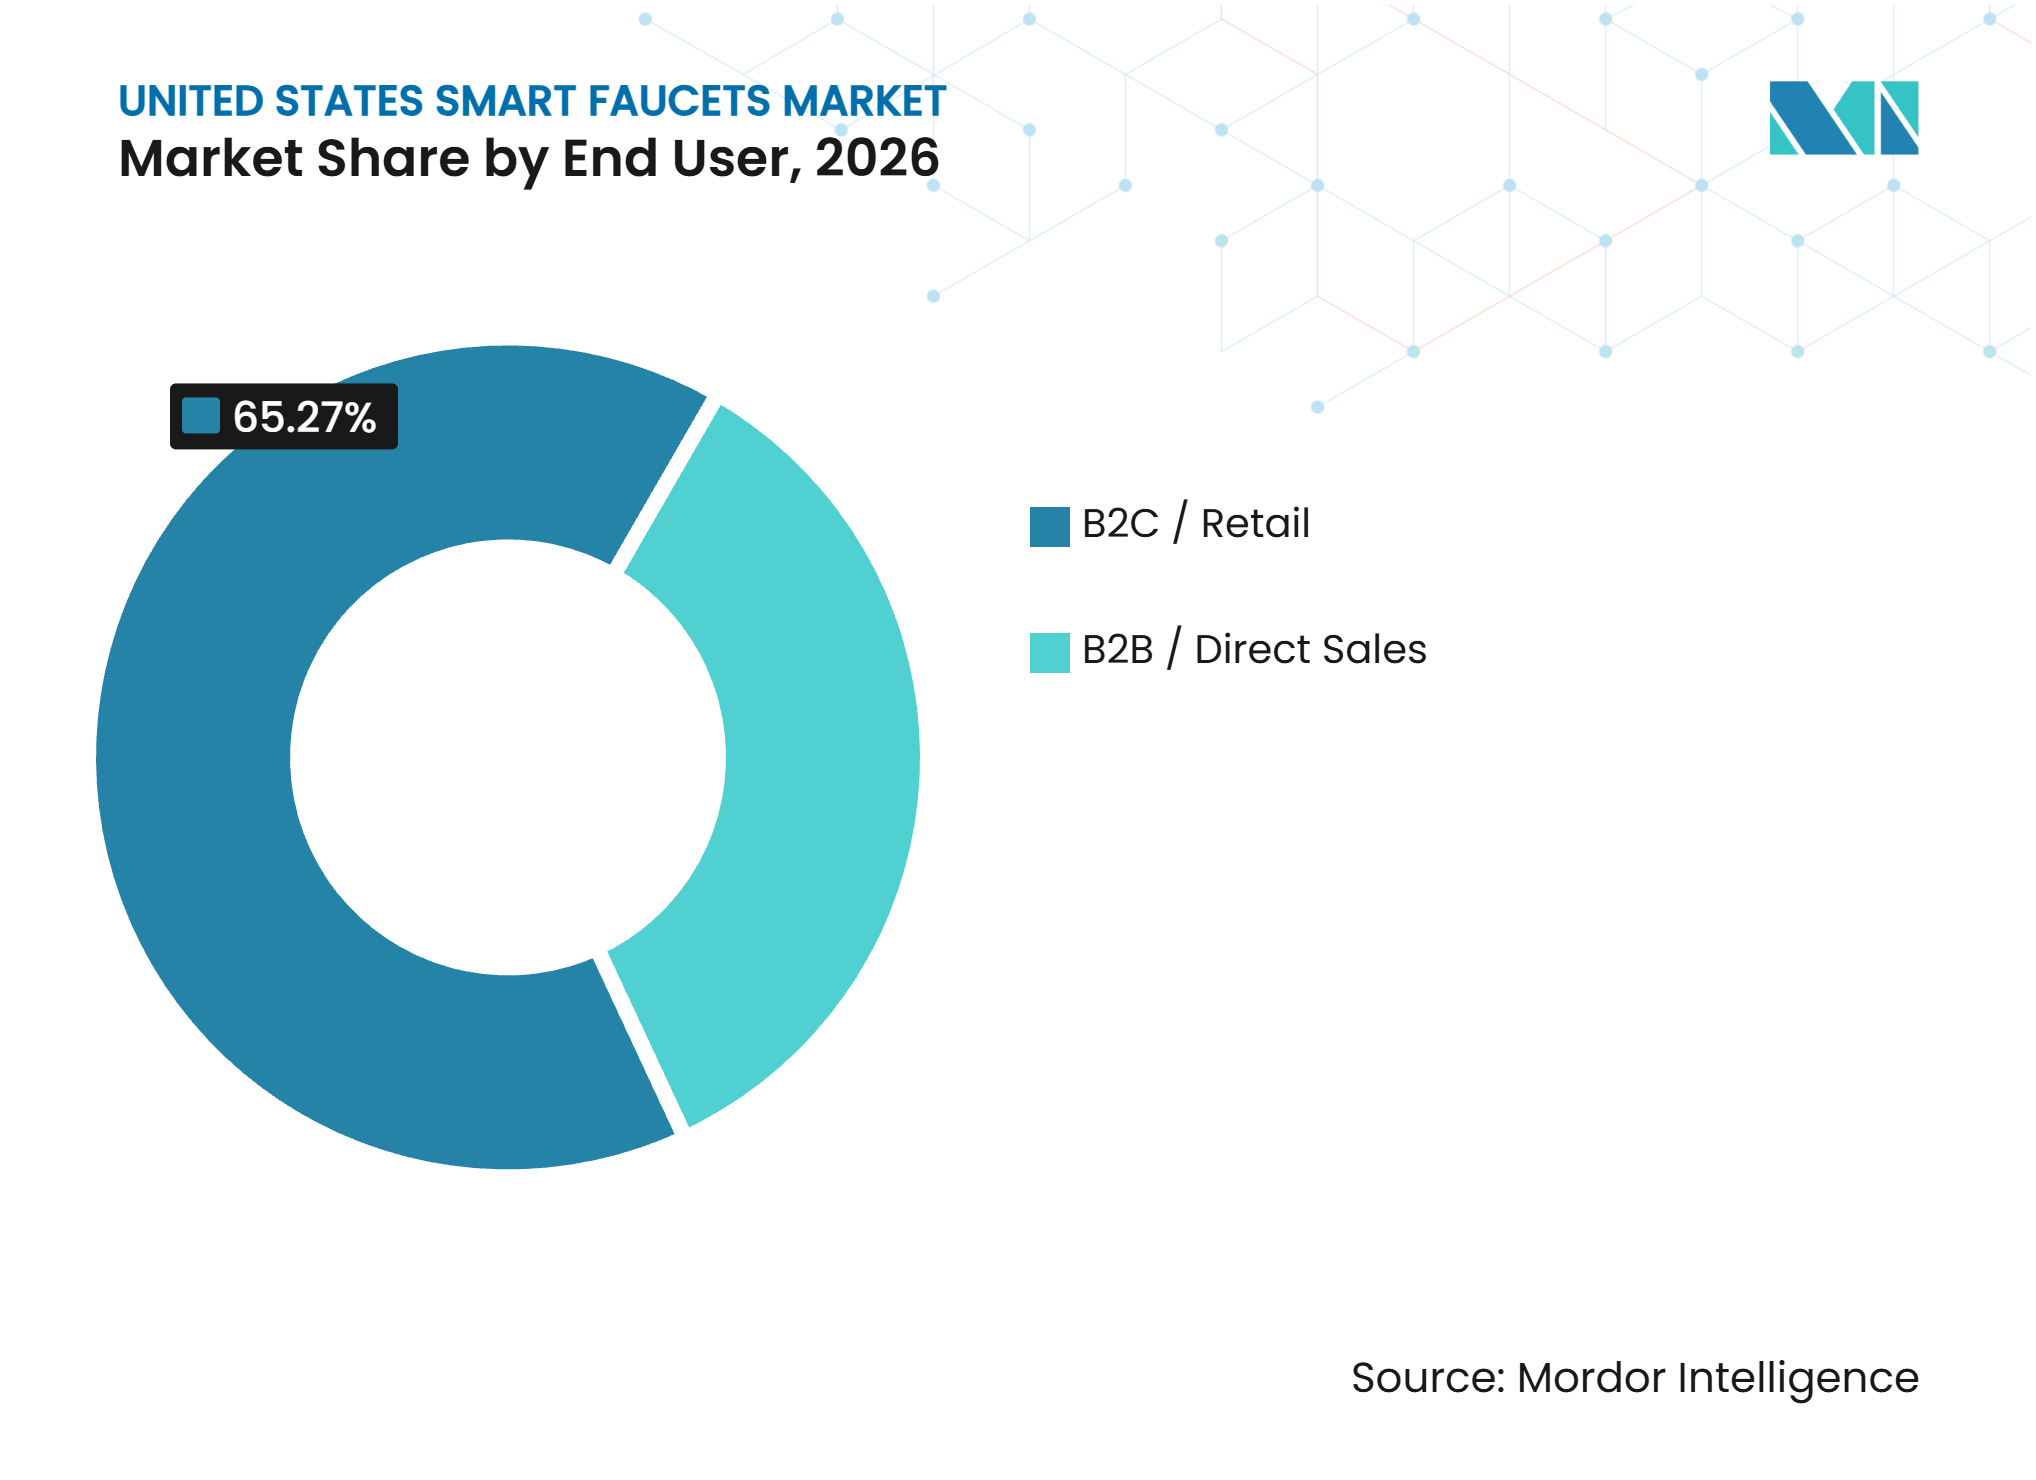
Por canal de distribuição, B2C e varejo representaram uma participação de 65,3% em 2026, enquanto B2B e vendas diretas têm previsão de crescer a um CAGR de 6,9% durante 2027–2032.
-
Por geografia, o Sudeste representou uma participação de 31,1% em 2026, enquanto o Sudoeste tem previsão de crescer a um CAGR de 6,9% durante 2027–2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Eficiência Hídrica do WaterSense e em Nível Estadual | +1.2% | Nacional, com pontos críticos de conformidade na Califórnia, Nova York, Oregon e Washington | Médio prazo (2-4 anos) |
| Retrofits Sem Toque em Ambientes de Saúde, Educação, Aeroportos e Escritórios | +1.5% | Nacional, com maior demanda nos centros urbanos do Nordeste e Sudeste | Médio prazo (2-4 anos) |
| Adoção de Residências Conectadas e Distribuição de Água por Controle de Voz | +1.0% | Nacional, com ganhos iniciais nos mercados focados em tecnologia da Costa Oeste | Médio prazo (2-4 anos) |
| Estoque Habitacional Envelhecido e Substituição Impulsionada por Reformas | +1.3% | Nacional, com maior efeito em clusters habitacionais anteriores a 1980 no Nordeste e Meio-Oeste | Médio prazo (2-4 anos) |
| Incentivos de Seguradoras para Detecção de Vazamentos e Desligamento Automático | +0.6% | Nacional, com ganhos iniciais em estados com alto índice de sinistros, como Texas e Flórida | Curto prazo (≤ 2 anos) |
| Instalações Comerciais Movidas a Turbina, com Baixo Consumo de Bateria e Baixa Vazão | +0.5% | Nacional, com projetos focados em LEED concentrados no Oeste e Sudeste | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Eficiência Hídrica do WaterSense e em Nível Estadual
O mercado de torneiras inteligentes dos Estados Unidos enfrenta um cenário regulatório em que as normas federais e estaduais nem sempre avançam na mesma direção. Em 16 de maio de 2025, o Departamento de Energia propôs revogar seus padrões revisados para torneiras, o que elevaria o máximo federal de 2,2 gpm para os 2,5 gpm previstos em lei. A Califórnia, Nova York e Washington continuam a aplicar requisitos mais rigorosos de 1,2 galões por minuto para torneiras de lavatório. Os fabricantes nacionais têm incentivo limitado para manter designs separados para cada estado, de modo que regras estaduais mais rígidas podem influenciar o portfólio de produtos mais amplo. Configurações digitais de vazão e uso monitorado podem ajudar os fornecedores a atender diferentes necessidades de conformidade sem redesenhar a instalação básica. Isso confere aos produtos conectados e sem toque uma vantagem onde os proprietários de instalações precisam de desempenho hídrico documentado.
Retrofits Sem Toque em Ambientes de Saúde, Educação, Aeroportos e Escritórios
Os compradores comerciais tratam cada vez mais as instalações sem toque como parte de um plano operacional do edifício, e não como uma reforma estética de banheiro. A ASHRAE 188 e a Diretriz 12-2023 abordam programas de gestão de água e identificam as torneiras como pontos de controle relevantes. As torneiras com sensor podem suportar descargas programadas e registros de uso, o que pode ajudar as instalações a gerenciar os sistemas de água de forma mais consistente. A Sloan introduziu em janeiro de 2025 uma extensão da torneira com sensor BASYS de 0,35 galões por minuto que se qualifica para créditos de eficiência hídrica LEED v4 e atende aos requisitos do CALGreen[3]. Esses atributos permitem que uma única linha de produtos atenda a múltiplos requisitos de projeto em ambientes de saúde, educação, aeroportos e escritórios. Os gestores de instalações se beneficiam ao combinar objetivos de higiene, consumo de água e manutenção em uma única decisão de compra.
Adoção de Residências Conectadas e Distribuição de Água por Controle de Voz
A demanda por residências conectadas está expandindo a funcionalidade das torneiras inteligentes além da ativação sem toque. Controle por voz, configurações via aplicativo, distribuição medida e monitoramento do consumo de água podem integrar instalações de cozinha e banheiro a sistemas residenciais mais amplos. As principais plataformas suportam assistentes de voz selecionados, mas não suportam o Matter, criando uma lacuna prática de interoperabilidade. Essa lacuna pode tornar os compradores cautelosos, especialmente quando esperam que os dispositivos conectados permaneçam compatíveis com futuras plataformas residenciais. Isso também cria oportunidades para fornecedores que possam simplificar a configuração e melhorar o controle entre plataformas. O mercado de torneiras inteligentes dos Estados Unidos dependerá da entrega de funções práticas de uso diário além do controle por voz, à medida que os usuários continuam a esperar ativação manual ou por toque confiável quando os serviços conectados estiverem indisponíveis.
Estoque Habitacional Envelhecido e Substituição Impulsionada por Reformas
O estoque habitacional envelhecido oferece ao mercado de torneiras inteligentes dos Estados Unidos uma base de substituição menos dependente da construção de novas residências. A Associação Nacional de Construtores de Residências relatou em 2025 que quase metade das residências ocupadas pelos proprietários foram construídas antes de 1980, o que aponta para um grande número de imóveis com instalações hidráulicas mais antigas. O Centro Conjunto de Estudos Habitacionais de Harvard projetou 509 bilhões de USD em gastos com melhorias e reparos residenciais para 2025[4]. Os projetos de reforma criam um ponto natural para substituição de torneiras, pois mão de obra, armários, bancadas e tubulações de água podem já estar em análise. Instalações com sensor e conectadas podem ser apresentadas como uma atualização incremental durante um projeto mais amplo, em vez de uma compra isolada. O ciclo de substituição também oferece aos fabricantes um canal para alcançar residências onde um sistema de casa inteligente completo ainda não foi instalado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Inicial Mais Elevado do que Torneiras Manuais | -1.5% | Nacional, com maior efeito em localidades rurais e do Meio-Oeste sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Escassez de Instaladores e Complexidade do Retrofit | -1.2% | Nacional, com efeito mais agudo nas áreas metropolitanas de alto crescimento do Sun Belt | Médio prazo (2-4 anos) |
| Desempenho do Sensor em Condições Variáveis de Iluminação, Umidade e Água | -0.6% | Nacional, com aplicações residenciais mais afetadas do que aplicações comerciais | Médio prazo (2-4 anos) |
| Códigos Fragmentados, Certificação e Custos de Conformidade com Baixa Vazão | -0.8% | Nacional, com encargos de conformidade em múltiplos estados concentrados na Califórnia, Texas e Nova York | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Inicial Mais Elevado do que Torneiras Manuais
O preço continua sendo a barreira mais clara para a adoção residencial no mercado de torneiras inteligentes dos Estados Unidos. As torneiras inteligentes podem custar de 3 a 5 vezes mais do que instalações manuais comparáveis. Os modelos residenciais sem toque de nível básico começam em 340 a 460 USD, enquanto os modelos premium com integração de voz podem ultrapassar 1.100 USD. Essa diferença pode manter os recursos inteligentes na parte discricionária de um orçamento de renovação. Os compradores comerciais podem distribuir os custos em projetos de instalações mais amplos, mas os proprietários de residências frequentemente avaliam uma torneira em comparação com uma substituição manual de menor custo. Incentivos mais amplos de seguradoras, produtos mais simples e evidências mais claras de economia seriam necessários para reduzir essa lacuna.
Escassez de Instaladores e Complexidade do Retrofit
A mão de obra qualificada limitada pode retardar as instalações mesmo quando os proprietários de edifícios estão prontos para comprar. A Plumbing Manufacturers International relatou em 2025 que uma escassez projetada de 550.000 trabalhadores poderia afetar o setor hidráulico. Produtos com sensor com fio podem exigir coordenação entre um encanador e um eletricista, ao contrário de uma simples troca de torneira manual. Isso aumenta o risco de agendamento e pode elevar o custo total de instalação. O trabalho de retrofit é particularmente vulnerável porque edifícios mais antigos podem apresentar condições incertas de fiação, acesso a paredes ou tubulações de abastecimento. Produtos que simplificam os requisitos de energia e as etapas de instalação podem, portanto, ampliar o acesso ao mercado de torneiras inteligentes dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
Compósitos Poliméricos Aceleram enquanto o Latão Mantém a Liderança HistóricaO latão deteve uma participação de 43,8% em 2026 porque instaladores e especificadores conhecem sua tolerância à pressão, usinabilidade e uso em aplicações hidráulicas. O latão permanece familiar em reformas residenciais e compras comerciais, enquanto os requisitos sem chumbo estão incentivando os fabricantes a examinar materiais que possam atender às necessidades de contato com água sem alterações de liga. O aço inoxidável serve a aplicações que valorizam durabilidade e aparência premium, enquanto a liga de zinco permanece relevante onde o menor custo de compra é importante. A escolha do material afeta a construção da válvula, a durabilidade do acabamento, o peso e a forma como um produto é posicionado para os contratantes. Essas compensações mantêm o latão central nas especificações atuais, mesmo com a expansão das alternativas.
Plásticos de engenharia e compósitos poliméricos têm projeção de crescer a um CAGR de 7,0% até 2032, a taxa de material mais rápida. A Envalior afirma que seu EcoPaXX PA4.10 foi testado por mais de 1 milhão de ciclos operacionais sem vazamento de água em aplicações de válvula misturadora de torneira. Isso suporta o uso de polímeros de engenharia onde peso, resistência à corrosão e design sem chumbo são importantes. A Syensqo relatou que os compostos AvaSpire PAEK são usados em tubos hidráulicos para aplicações de conexão de torneiras. Esses exemplos mostram que os designs polímero-metal passaram para uso comercial, enquanto as evidências de desempenho continuam a moldar a seleção de materiais juntamente com a preferência do instalador.


Por Tipo de Instalação:
Montagem em Bancada Lidera enquanto Formatos de Nicho Constroem Momentum de EspecificaçãoAs torneiras de montagem em bancada detiveram uma participação de 62,8% em 2026. Sua liderança reflete ampla compatibilidade com aberturas de bancada existentes em projetos de renovação residencial e uso padrão em balcões de banheiros comerciais. Uma torneira com sensor de montagem em bancada pode frequentemente usar a localização de uma instalação manual existente, o que pode reduzir a perturbação do projeto. Esse ajuste prático importa para proprietários que tentam controlar a mão de obra de instalação e o tempo de renovação. Os produtos de montagem em parede servem a aplicações de design especializadas, mas podem exigir maior acesso à parede e coordenação hidráulica.
Outras instalações têm previsão de crescer a um CAGR de 6,8% durante 2027-2032, sustentadas por sensores atrás de vidro, unidades de vaidade integradas e configurações comerciais pré-fabricadas. Esses formatos se encaixam em grandes projetos onde o design do banheiro, o acesso para limpeza e a instalação repetível são planejados em conjunto. Locais esportivos, centros de transporte e campi corporativos podem favorecer sistemas modulares porque precisam de muitas instalações sob especificações consistentes. A Zurn Elkay descreveu os Sistemas Zurn One como instalações integradas e componentes hidráulicos para ambientes comerciais em seu relatório de 2025. As abordagens pré-fabricadas podem reduzir a coordenação entre categorias de produtos e apoiar uma abordagem de manutenção mais consistente após a instalação.
Por Aplicação:
Torneiras de Banheiro Lideram enquanto Instalações de Cozinha Reduzem a DiferençaAs torneiras para pia de banheiro representaram 60,8% do tamanho do mercado de torneiras inteligentes dos Estados Unidos em 2026. Os banheiros frequentemente têm mais torneiras por imóvel do que as cozinhas, o que cria uma base de unidades maior. O uso de lavatório sem toque se encaixa nas expectativas de higiene em aeroportos, escolas, ambientes de saúde e escritórios. Os compradores comerciais podem padronizar as instalações de banheiro em muitos lavabos em um único projeto, criando volumes que as instalações de cozinha não conseguem igualar. Os produtos de banheiro também se beneficiam da necessidade de desempenho de baixa vazão em ambientes institucionais.
As torneiras para pia de cozinha têm previsão de crescer a um CAGR de 6,8% durante 2027-2032. Seu apelo depende de distribuição medida, comandos de voz, ativação por toque e monitoramento do consumo de água que apoiam o preparo de alimentos. Delta VoiceIQ e Kohler Konnect são exemplos dessa direção de recursos. Os usuários de cozinha podem valorizar mais a conveniência e a entrega precisa de água do que os usuários de banheiro. A Agência de Proteção Ambiental não estabeleceu uma especificação WaterSense dedicada para torneiras de cozinha, deixando às marcas espaço para reivindicações proprietárias de eficiência e aos compradores com orientação menos padronizada.

Por Tipo de Construção ou Projeto:
Ciclo de Retrofit Ancora tanto o Volume quanto o CrescimentoSubstituição, renovação e retrofit detiveram uma participação de 65,6% em 2026. Esta categoria é a principal área de crescimento na pesquisa, com foco na demanda atual e nas oportunidades futuras no mesmo tipo de projeto. Residências mais antigas, escritórios, escolas e imóveis de hospitalidade frequentemente substituem torneiras durante obras hidráulicas, de banheiro ou de cozinha mais amplas. Harvard projetou 509 bilhões de USD em gastos com melhorias e reparos residenciais em 2025. Um modelo sem toque ou conectado pode ser considerado quando a mão de obra e as obras de construção relacionadas já estão no orçamento, especialmente quando o monitoramento de água ou o desempenho de baixa vazão atende a uma preocupação do proprietário.
Nova construção e primeira instalação representam a base de demanda restante, mas crescem mais lentamente. Os construtores podem incluir produtos sem toque em pacotes planejados, especialmente em grandes comunidades e empreendimentos comerciais. Novos projetos estão expostos a ciclos de construção mais amplos, condições de financiamento e atividade de licenciamento. A Associação Nacional de Construtores de Residências relatou em 2025 que a participação de reformas na construção residencial está aumentando. Esse cenário favorece fornecedores com forte distribuição de substituição, compatibilidade hidráulica comum, treinamento de contratantes e disponibilidade no varejo.
Por Usuário Final:
Volume Residencial Lidera, Momentum Comercial SuperaOs compradores residenciais detiveram a maior participação do mercado de torneiras inteligentes dos Estados Unidos em 2026. Residências unifamiliares e multifamiliares fornecem um número maior de pontos potenciais de substituição do que qualquer grupo de clientes institucionais. Os proprietários de residências podem ser atraídos pela compatibilidade com casas inteligentes, uso sem toque, configurações de voz e acabamentos que distinguem um cômodo renovado. A barreira de preço permanece significativa porque cada residência deve avaliar os recursos inteligentes em comparação com uma alternativa de instalação manual. A escolha no varejo, a simplicidade de instalação e o monitoramento de água vinculado a seguradoras podem melhorar o caso financeiro onde os incentivos estão disponíveis.
A demanda comercial tem previsão de crescer a um CAGR de 7,1% durante 2027-2032. Hospitais, aeroportos, escolas, escritórios e locais públicos podem adquirir instalações como parte de programas de capital planejados. Esses compradores podem vincular produtos sem toque a requisitos de higiene, gestão de água, manutenção e conformidade. A extensão de baixa vazão BASYS da Sloan em 2025 ilustra o tipo de produto projetado para esses critérios institucionais. Projetos maiores suportam especificações consistentes e oferecem aos fornecedores uma oportunidade de construir relacionamentos de longo prazo por meio de serviços, peças e monitoramento conectado.
Por Canal de Distribuição:
Varejo B2C Domina, Vendas Diretas B2B AceleramOs canais B2C e de varejo detiveram uma participação de 65,3% em 2026. Isso inclui lojas de materiais para casa, showrooms de cozinha e banheiro, vendedores online e lojas de ferragens locais. O varejo oferece aos proprietários de residências acesso a uma ampla gama de acabamentos, tipos de controle e faixas de preço. As listagens online tornaram as comparações de produtos e a transparência de preços mais comuns, o que pode pressionar as marcas de nível médio a explicar os recursos com clareza. Displays em lojas, indicações de instaladores e avaliações de produtos afetam se um comprador escolhe um modelo sem toque.
B2B e vendas diretas têm previsão de crescer a um CAGR de 6,9% até 2032. Os fabricantes usam relacionamentos diretos com gestores de imóveis, grupos hoteleiros, operadores de saúde e outros proprietários de instalações para apoiar compras baseadas em projetos. Esses compradores frequentemente valorizam fornecimento consistente, documentação de produtos, suporte de serviço e assistência de especificação para grandes retrofits. O modelo é bem adequado para produtos que devem atender a vários requisitos de conformidade ou manutenção ao mesmo tempo. Ele oferece ao setor de torneiras inteligentes dos Estados Unidos um caminho para construir relacionamentos recorrentes com clientes além de uma transação de varejo única.
Análise Geográfica
Sudeste: Profundidade Comercial e Reconstrução Sustentam a Demanda
O Sudeste deteve uma participação de 31,1% em 2026. A região combina uma grande base de hospitalidade, densa propriedade comercial e substancial atividade de substituição hidráulica. A reconstrução após as tempestades de 2024 na Flórida e nas Carolinas é um fator que sustenta a demanda de substituição, pois os proprietários podem selecionar instalações eficientes quando os sistemas danificados são renovados. A atividade de construção da Geórgia também sustenta a rotatividade na demanda hidráulica relacionada à habitação. Os compradores comerciais podem usar produtos com sensor de baixa vazão para atender a metas de consumo de água e manutenção, o que torna a região relevante para estratégias de especificação no varejo e institucional.
Sudoeste: Restrições Hídricas Sustentam o Crescimento Mais Rápido
O Sudoeste tem previsão de crescer a um CAGR de 6,9% até 2032, tornando-o a parte regional de crescimento mais rápido do mercado de torneiras inteligentes dos Estados Unidos. A escassez de água confere aos recursos de eficiência um valor operacional direto nesta região. O Instituto de Estudos Ambientais e Energéticos publicou em 2025 uma revisão das pressões hídricas na Bacia do Rio Colorado. A Lei de Modernização da Infraestrutura Hídrica de 2025 propôs um caminho de financiamento para tecnologias inteligentes de água. Os fabricantes podem combinar hardware de menor vazão, monitoramento e designs práticos de retrofit para edifícios públicos e privados que buscam gerenciar o consumo de água.
Nordeste, Meio-Oeste e Oeste: Padrões Distintos de Substituição e Especificação
O Nordeste tem estoque habitacional mais antigo e uma grande base de instalações de saúde e universitárias, o que sustenta uma demanda constante de substituição. As regras de torneiras de lavatório de Nova York direcionam as escolhas de substituição para produtos de menor vazão, enquanto a sensibilidade ao preço do Meio-Oeste pode limitar a adoção residencial premium apesar da demanda por projetos institucionais. O Oeste, fora do Sudoeste, se beneficia da estrutura CALGreen da Califórnia, da forte demanda de consumidores orientados para tecnologia nas principais áreas metropolitanas e da linha de produtos com sensor em conformidade da Sloan. Os fornecedores precisam de propostas distintas, com suporte à renovação no Nordeste, valor e serviço no Meio-Oeste e produtos conectados em conformidade no Oeste.
Cenário Competitivo
Concentração do Mercado
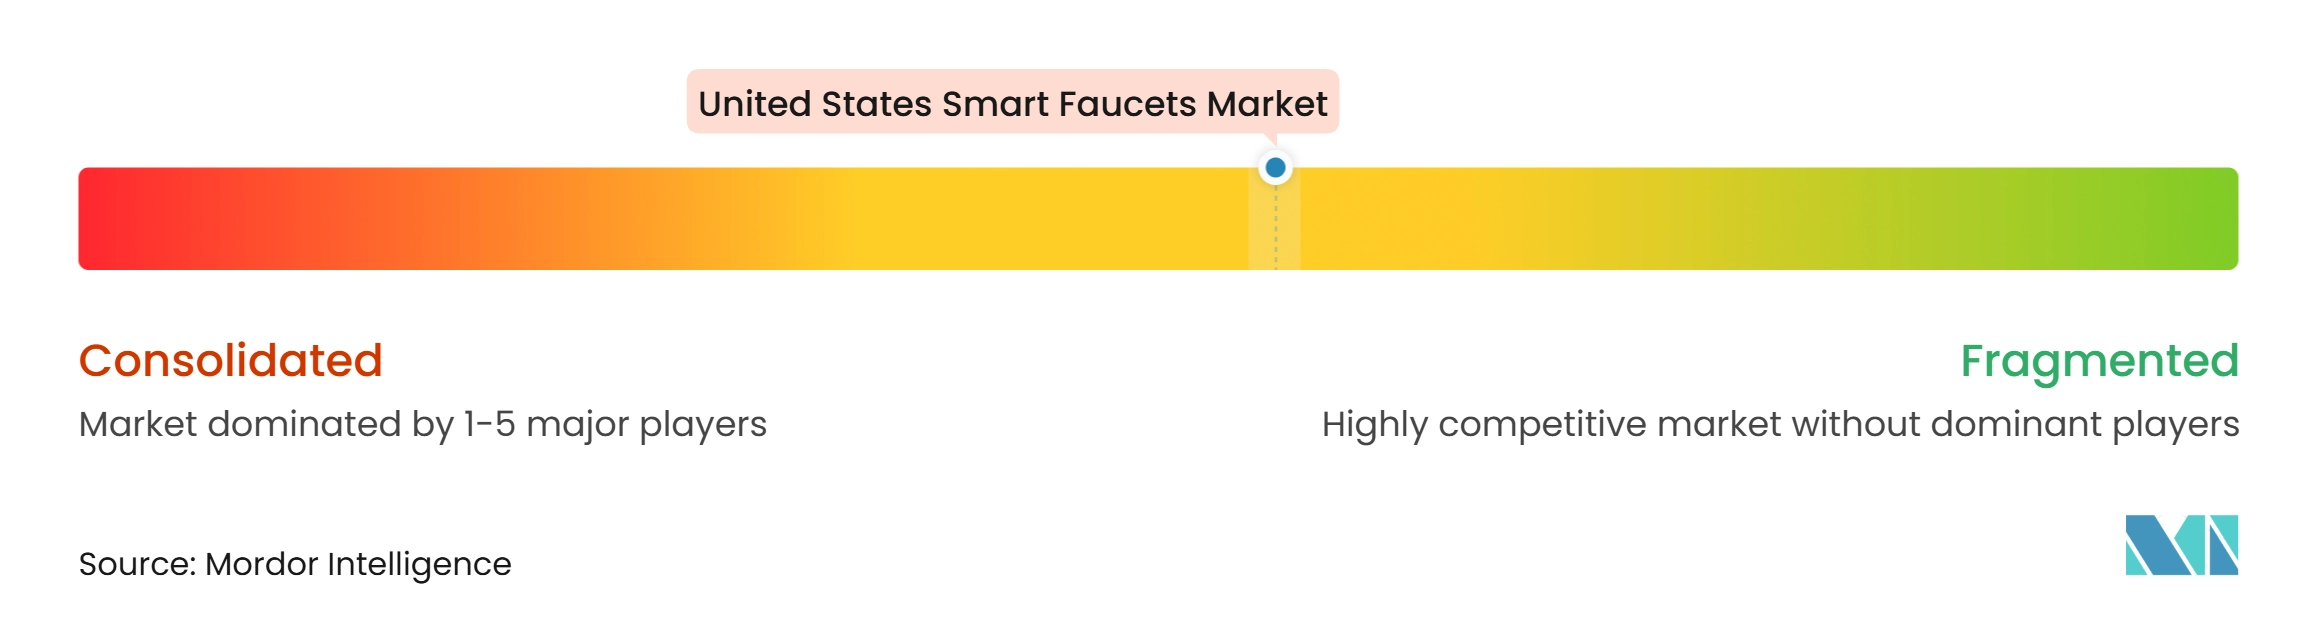
O mercado de torneiras inteligentes dos Estados Unidos tem uma estrutura moderadamente concentrada, com grandes marcas de produtos hidráulicos exercendo influência substancial em seus canais principais. Kohler, Moen por meio da Fortune Brands Innovations e Delta Faucet por meio da Masco atendem à demanda residencial premium e comercial de uso misto. Sloan Valve e Zurn Elkay têm posições fortes em projetos institucionais, como aeroportos, hospitais e instalações públicas. Isso cria uma divisão prática entre a concorrência focada no consumidor e a concorrência comercial liderada por especificações. A Zurn Elkay relatou em seu relatório de 2025 que sua plataforma conectada plumbSMART suporta monitoramento de uso em tempo real e funções de descarga automatizada, ampliando o papel da instalação para uma gestão de água mais ampla.
A concorrência depende da confiabilidade do sensor, da compatibilidade com sistemas conectados e da amplitude das certificações que os fornecedores oferecem. A tecnologia de infravermelho H2Optics da Delta e a geração de energia hidráulica EcoPower da TOTO representam abordagens distintas de desempenho e manutenção. A elegibilidade LEED v4 da Sloan e a conformidade com o CALGreen sustentam sua relevância nas especificações institucionais. A integração da Kohler com o Apple Home ilustra como as marcas premium usam ecossistemas de casas inteligentes mais amplos para diferenciar seus produtos. A falta de suporte ao Matter entre as principais plataformas pode aumentar as preocupações dos compradores sobre o bloqueio de ecossistema, criando uma vantagem para empresas que simplificam a instalação, a compatibilidade e o serviço contínuo.
Kit de retrofit com sensor amigável ao usuário para substituição residencial em massa. As principais marcas não abordaram essa oportunidade em escala. Os produtos neste segmento requerem instalação simples, desempenho confiável do sensor, benefícios demonstráveis de eficiência hídrica e suporte no varejo. Empresas maiores podem defender suas posições estabelecidas por meio de redes de distribuição, cobertura de garantia, relacionamentos com contratantes e capacidades de conformidade.
Líderes do Setor de Torneiras Inteligentes dos Estados Unidos
-
Kohler Co.
-
Moen Incorporated
-
Delta Faucet Company
-
LIXIL Corporation
-
Sloan Valve Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Torneiras Inteligentes dos Estados Unidos Empresas cobertas neste relatório
- Kohler Co.
- Moen Incorporated
- Delta Faucet Company
- LIXIL Corporation
- Fortune Brands Innovations
- Masco Corporation
- TOTO Ltd.
- Sloan Valve Company
- Zurn Elkay Water Solutions
- Pfister
- Hansgrohe USA
- Chicago Faucets
- Bradley Corporation
- Speakman
- Symmons
- Kraus USA
- T&S Brass and Bronze Works
- Stern Engineering Ltd.
- FontanaShowers
- Watts Water Technologies
Desenvolvimentos industriais recentes em Mercado de Torneiras Inteligentes dos Estados Unidos
- Outubro de 2026: A Delta Faucet lançou a coleção de cozinha Noreau: sem toque Touch2O, distribuição medida VoiceIQ (Alexa/Google), indicador de temperatura LED TempSense, garantia de 5 anos para eletrônicos e cinco acabamentos.
- Julho de 2026: O Harbour Group adquiriu a Symmons Industries e a Symmons Connected (Braintree, MA), que oferecem torneiras e a plataforma de gestão inteligente de água Evolution AI-First para edifícios comerciais.
- Fevereiro de 2026: A Delta Faucet apresentou a coleção de cozinha Cordova, com modelos selecionados oferecendo tecnologia sem toque Touch2O (toque ou movimento sem as mãos), e a coleção Altado com spray ProClean.
Escopo do Relatório do Mercado de Torneiras Inteligentes dos Estados Unidos
Visão geral da segmentação
| Liga de Zinco |
| Aço Inoxidável |
| Latão |
| Plásticos de Engenharia / Compósitos Poliméricos |
| Outros Materiais |
| Montagem em Bancada |
| Montagem em Parede |
| Outras Instalações |
| Torneiras para Pia de Cozinha |
| Torneiras para Pia de Banheiro |
| Outras Aplicações |
| Nova Construção / Primeira Instalação |
| Substituição / Renovação / Retrofit |
| Residencial |
| Comercial |
| B2C / Varejo | Lojas Multimarcas / Varejistas de Materiais para Casa |
| Showrooms Especializados em Hidráulica e Cozinha/Banheiro (incluindo Pontos de Venda Exclusivos da Marca) | |
| Online / Comércio Eletrônico | |
| Lojas de Ferragens Locais / Varejo Não Organizado | |
| B2B / Vendas Diretas |
| Nordeste |
| Sudeste |
| Meio-Oeste |
| Sudoeste |
| Oeste |
| Por Material | Liga de Zinco | |
| Aço Inoxidável | ||
| Latão | ||
| Plásticos de Engenharia / Compósitos Poliméricos | ||
| Outros Materiais | ||
| Por Tipo de Instalação | Montagem em Bancada | |
| Montagem em Parede | ||
| Outras Instalações | ||
| Por Aplicação | Torneiras para Pia de Cozinha | |
| Torneiras para Pia de Banheiro | ||
| Outras Aplicações | ||
| Por Tipo de Construção/Projeto | Nova Construção / Primeira Instalação | |
| Substituição / Renovação / Retrofit | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Por Canal de Distribuição | B2C / Varejo | Lojas Multimarcas / Varejistas de Materiais para Casa |
| Showrooms Especializados em Hidráulica e Cozinha/Banheiro (incluindo Pontos de Venda Exclusivos da Marca) | ||
| Online / Comércio Eletrônico | ||
| Lojas de Ferragens Locais / Varejo Não Organizado | ||
| B2B / Vendas Diretas | ||
| Por Geografia | Nordeste | |
| Sudeste | ||
| Meio-Oeste | ||
| Sudoeste | ||
| Oeste | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para torneiras inteligentes dos Estados Unidos até 2032?
O mercado de torneiras inteligentes dos Estados Unidos tem projeção de atingir 1,65 bilhões de USD até 2032, crescendo a um CAGR de 6,6% a partir de 2027.
Qual material lidera a demanda por torneiras inteligentes nos Estados Unidos?
O latão lidera com uma participação de 43,8% em 2026, enquanto plásticos de engenharia e compósitos poliméricos têm o crescimento previsto mais rápido, a um CAGR de 7,0% até 2032.
Por que os compradores comerciais estão adotando torneiras sem toque?
Os compradores comerciais usam instalações sem toque para apoiar higiene, gestão de água, manutenção de instalações e necessidades de conformidade em edifícios de alto tráfego.
Qual região dos Estados Unidos tem o crescimento mais rápido em torneiras inteligentes?
O Sudoeste tem previsão de crescer a um CAGR de 6,9% até 2032, sustentado pelas necessidades de eficiência hídrica e esforços de conservação.
O que limita a adoção residencial de torneiras conectadas?
Preços iniciais mais elevados, complexidade de instalação e preocupações com a confiabilidade do sensor podem limitar a adoção por proprietários de residências.