
Marktgröße und Marktanteile für Smart-Armaturen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
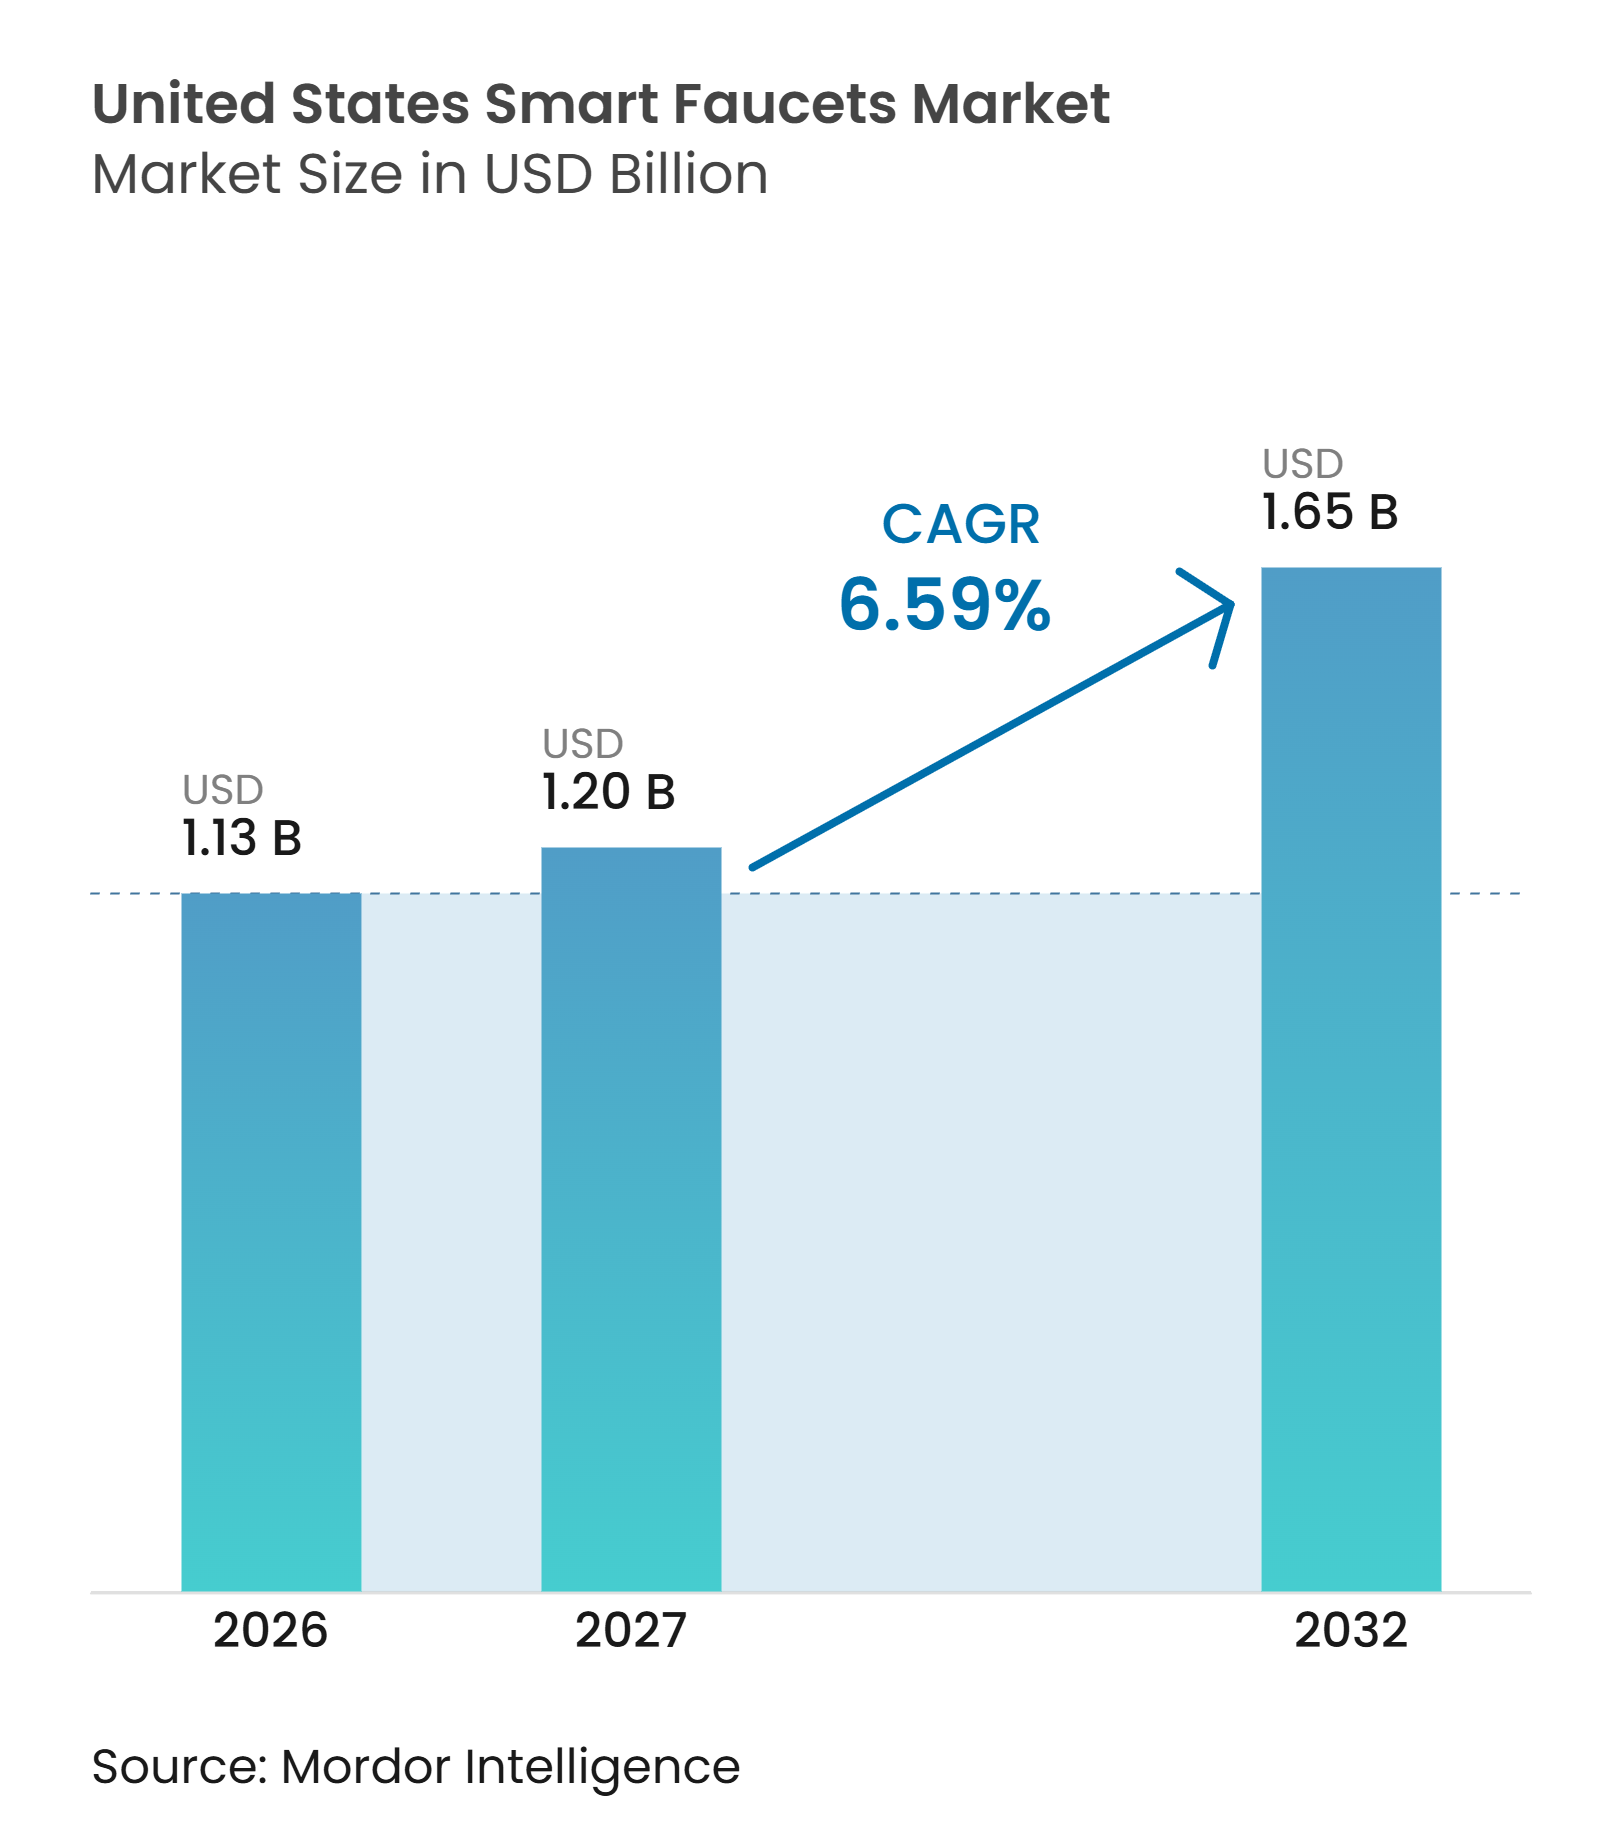
| Marktgröße im Basisjahr (2026) | 1.13 Milliarden US-Dollar |
| Marktgröße (2027) | 1.20 Milliarden US-Dollar |
| Marktgröße (2032) | 1.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.59 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Smart-Armaturen in den Vereinigten Staaten von Mordor Intelligence
Wichtigste Erkenntnisse des Berichts
-
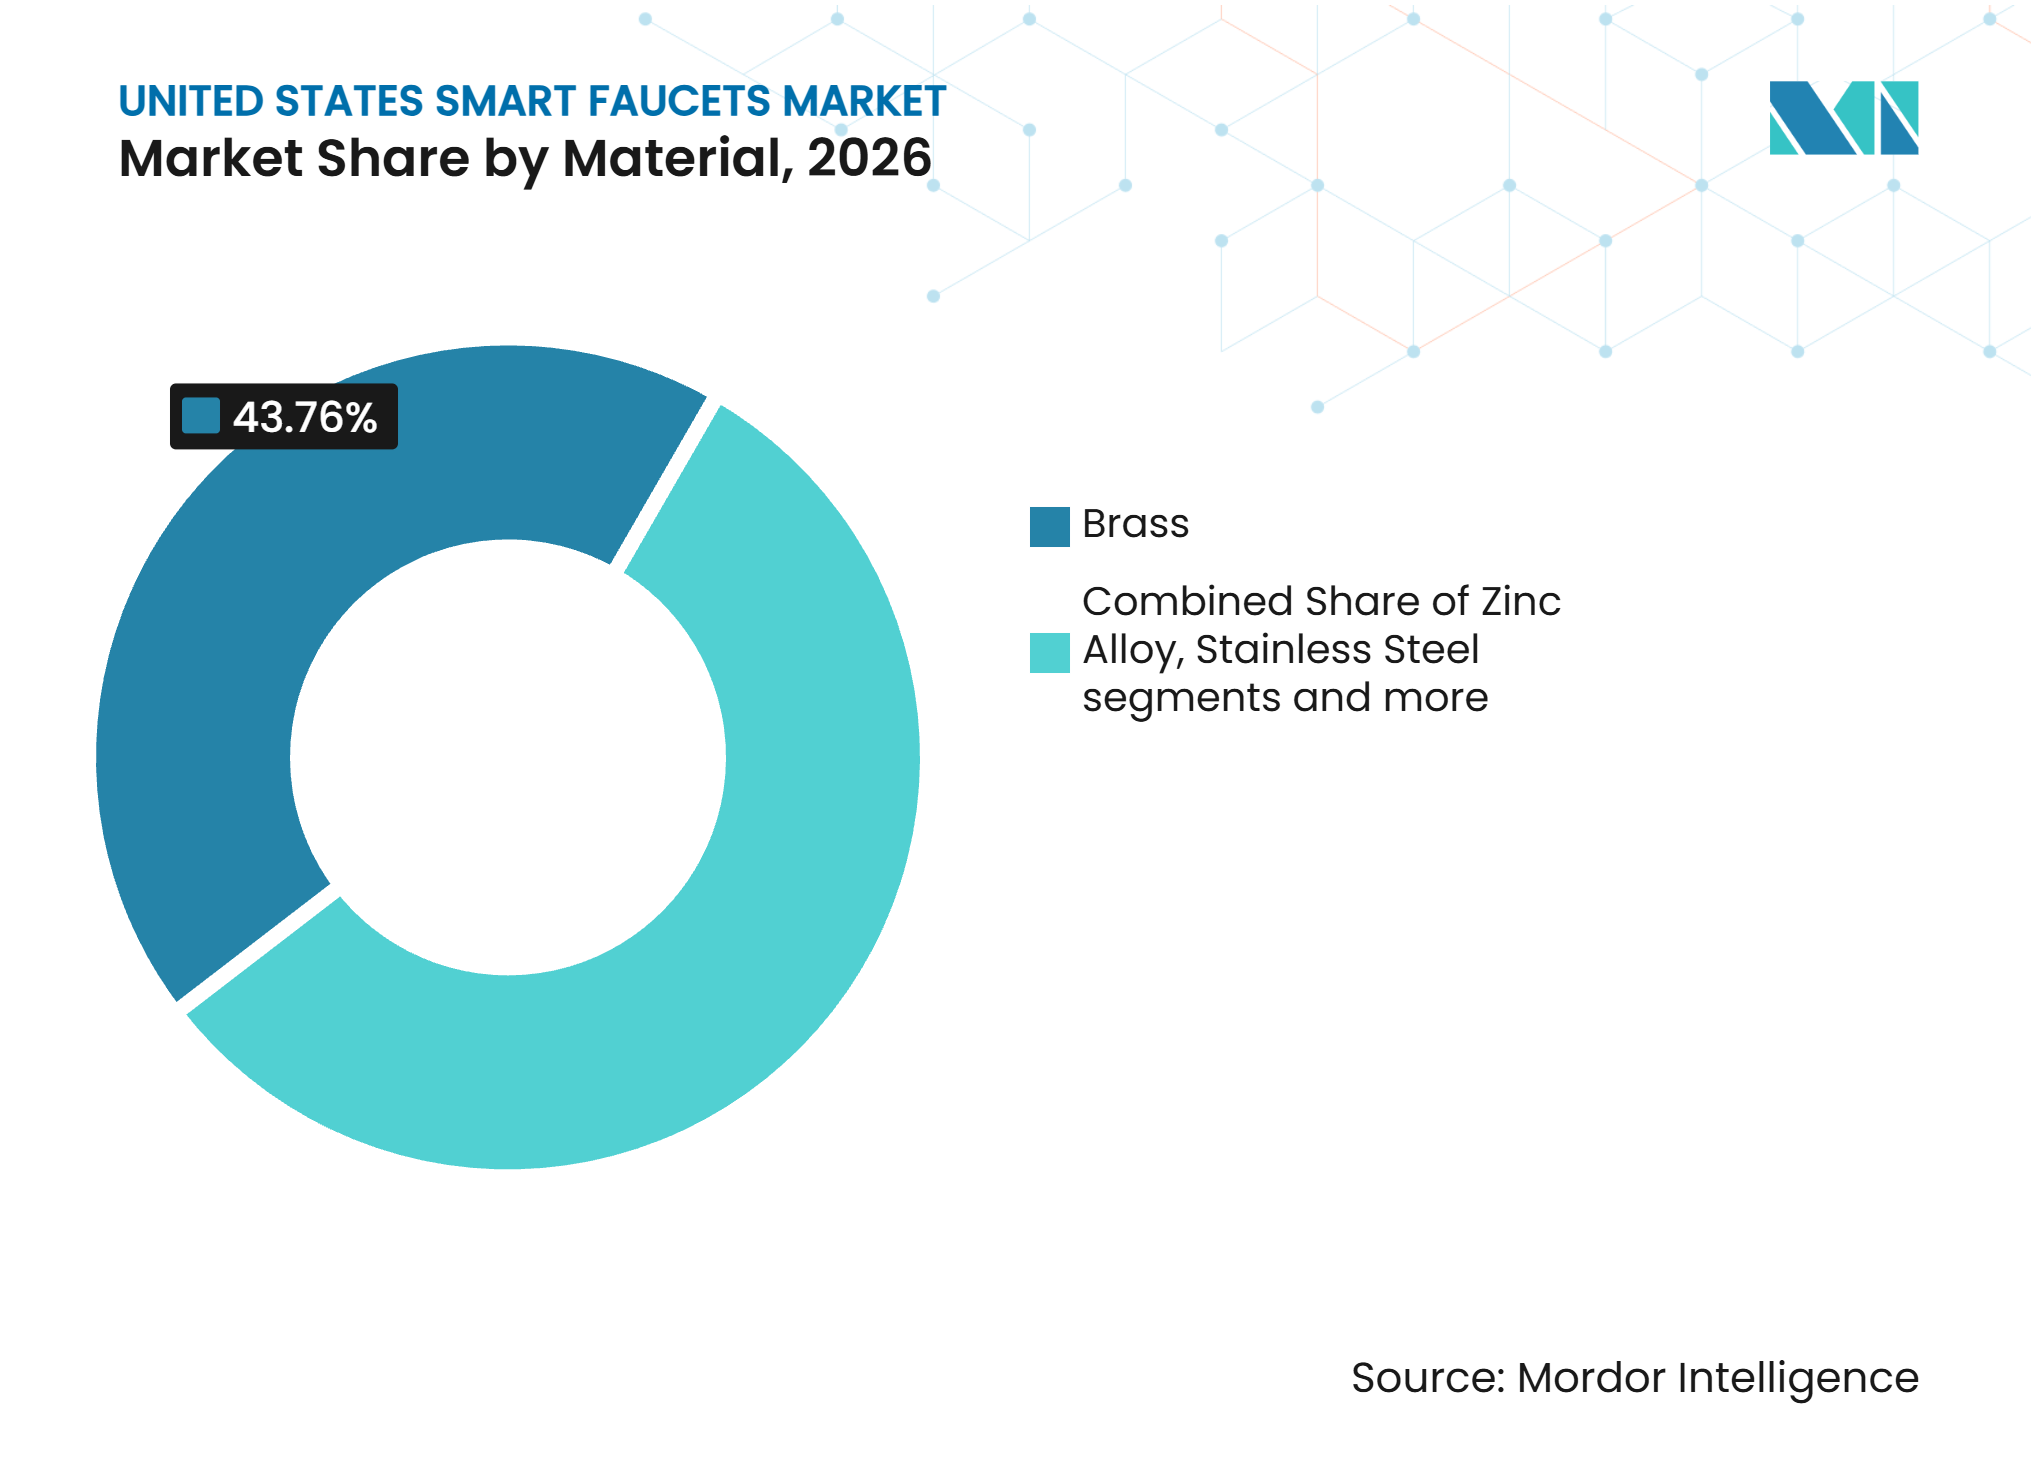
Nach Material entfiel im Jahr 2026 ein Anteil von 43,8 % des Marktanteils für Smart-Armaturen in den Vereinigten Staaten auf Messing, während technische Kunststoffe und Polymerverbundwerkstoffe voraussichtlich mit einem CAGR von 7,0 % wachsen werden während 2027–2032.
-
Nach Installationstyp entfielen im Jahr 2026 auf Aufbauarmaturen ein Anteil von 62,8 %, während andere Installationen voraussichtlich mit einem CAGR von 6,8 % wachsen werden während 2027–2032.
-
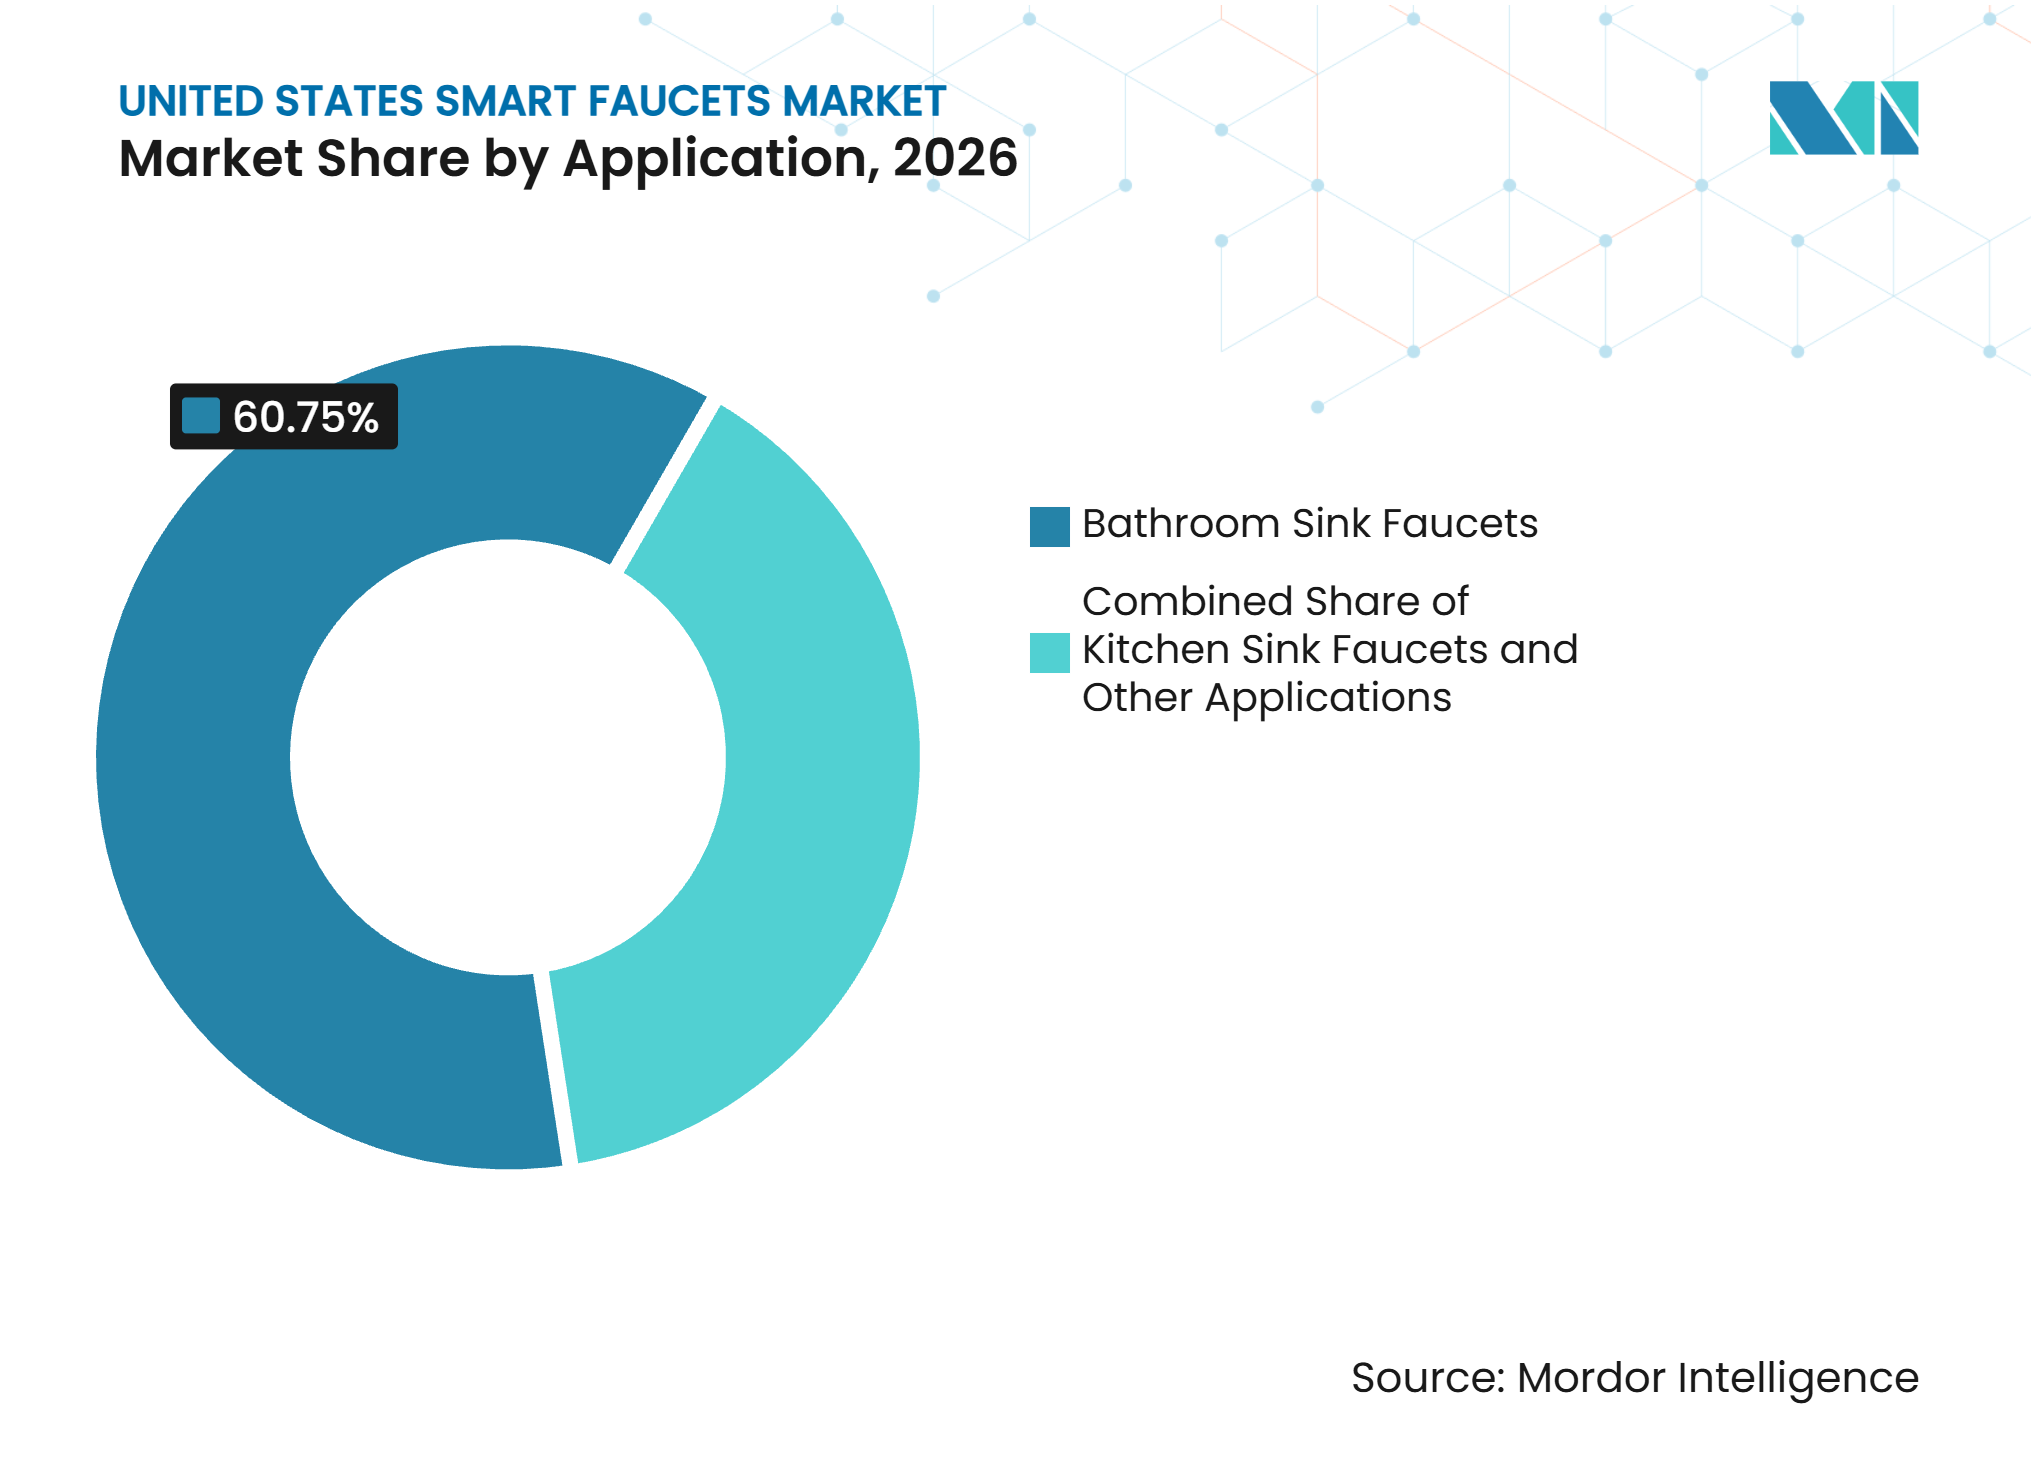
Nach Anwendung entfielen im Jahr 2026 auf Badezimmerwaschbeckenarmaturen 60,8 % des Marktanteils für Smart-Armaturen in den Vereinigten Staaten, während Küchenspülenarmaturen voraussichtlich mit einem CAGR von 6,8 % wachsen werden während 2027–2032.
-
Nach Konstruktions- oder Projekttyp entfielen im Jahr 2026 auf Ersatz, Renovierung und Nachrüstung ein Anteil von 65,6 %, und es wird auch ein schnelleres CAGR-Wachstum prognostiziert.
-
Nach Endnutzer hielten Privatkäufer im Jahr 2026 den größten Anteil, während die gewerbliche Nachfrage voraussichtlich mit einem CAGR von 7,1 % wachsen wird während 2027–2032.
-
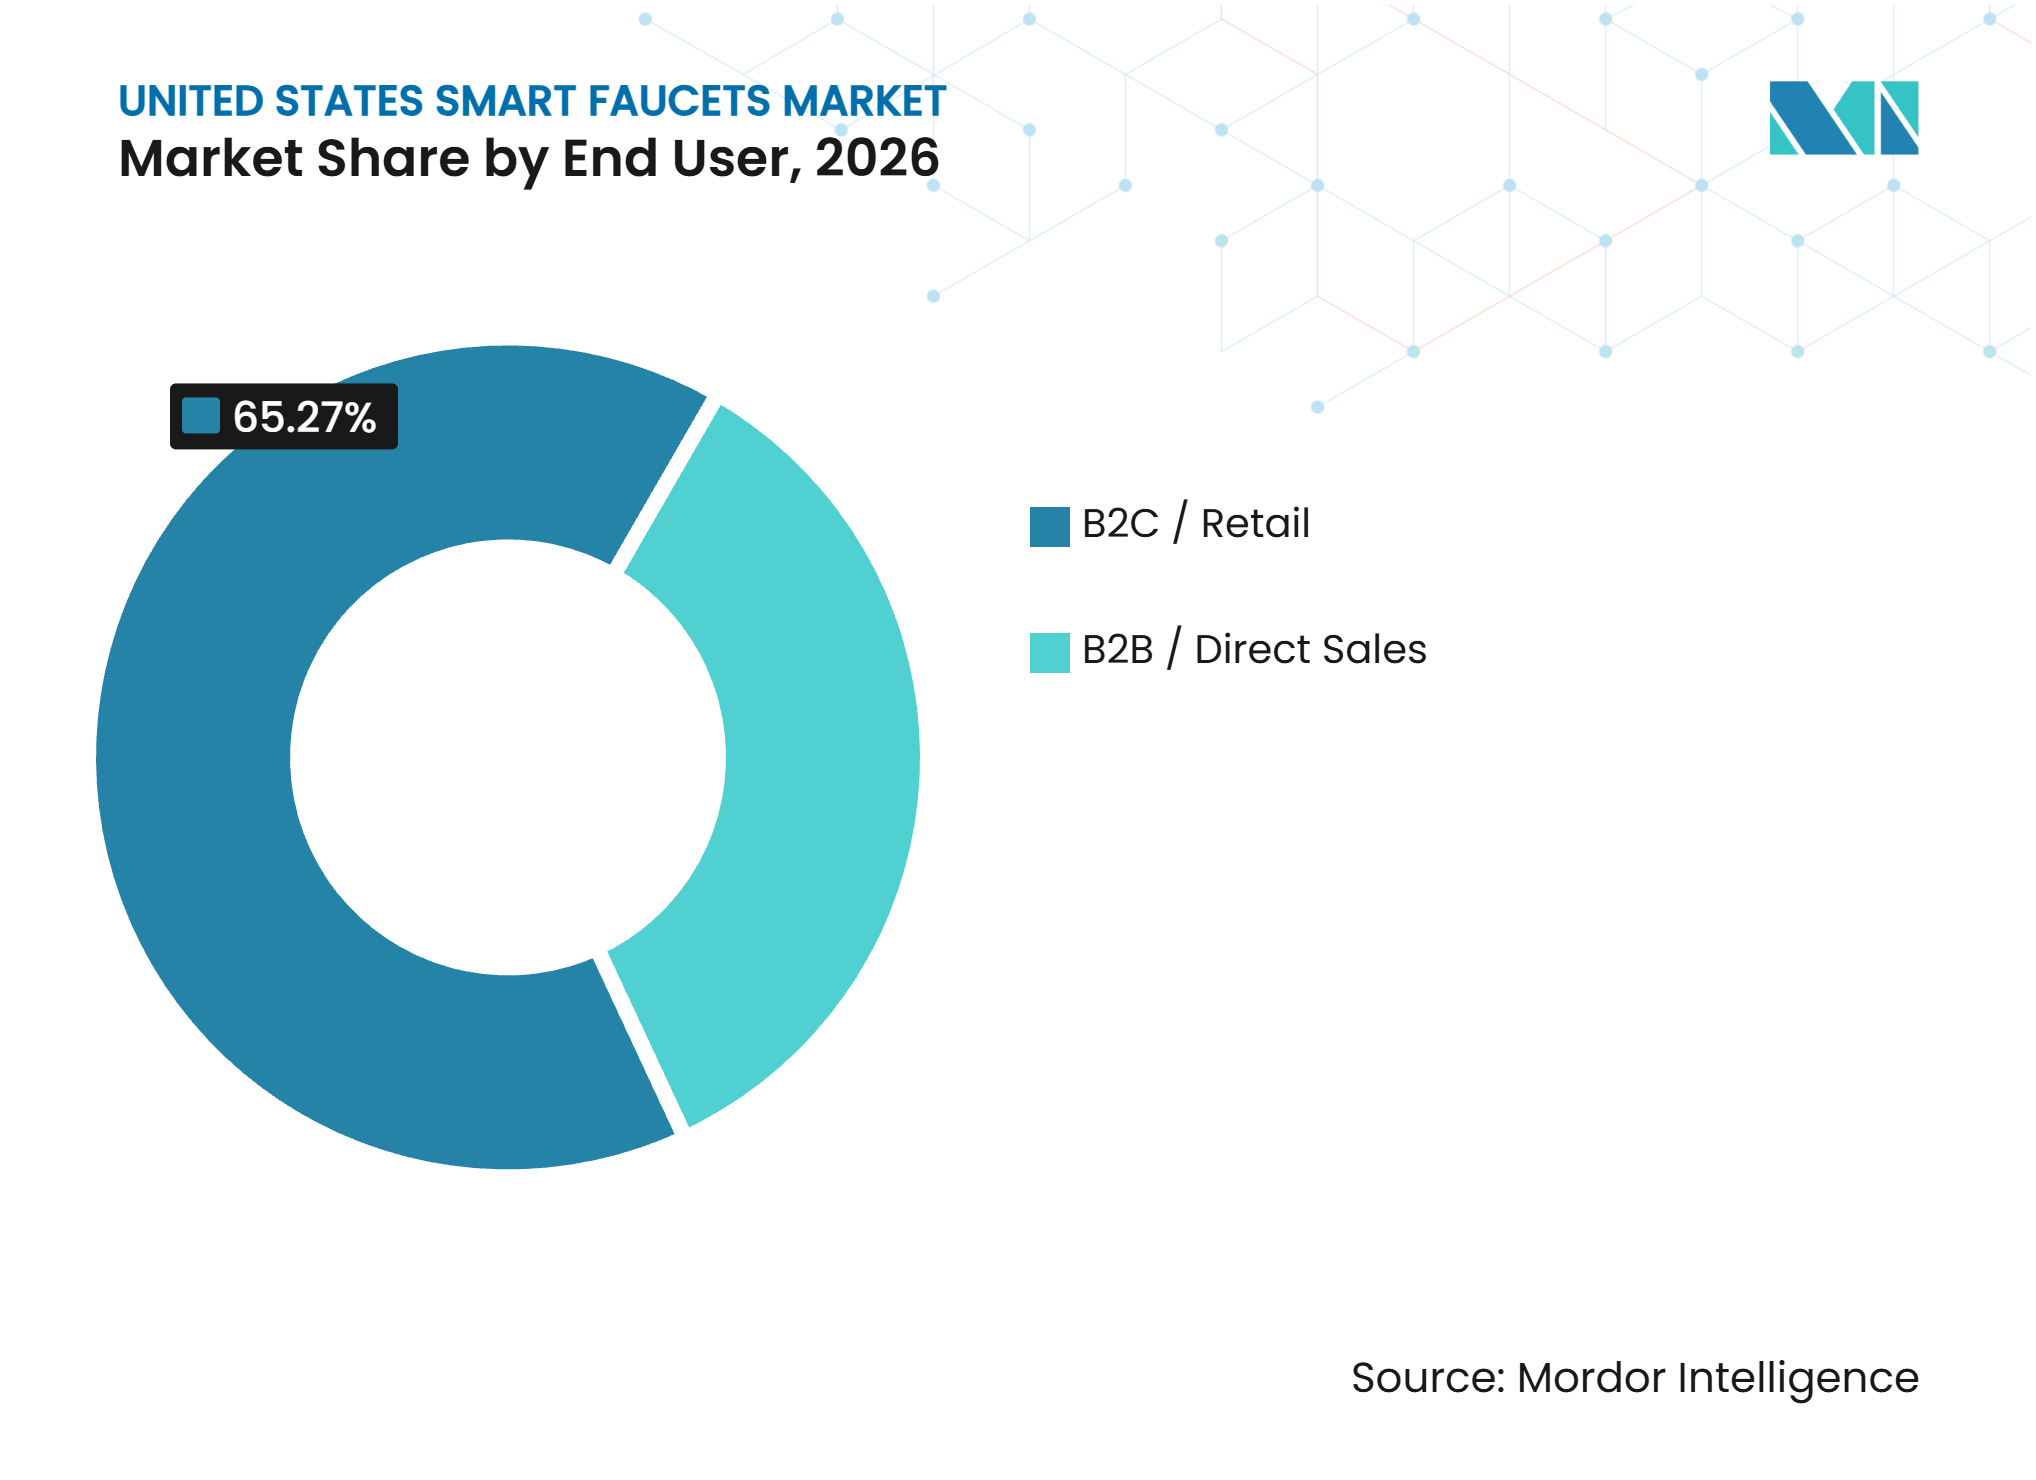
Nach Vertriebskanal entfielen im Jahr 2026 auf B2C und Einzelhandel ein Anteil von 65,3 %, während B2B und Direktvertrieb voraussichtlich mit einem CAGR von 6,9 % wachsen werden während 2027–2032.
-
Nach Geografie entfiel im Jahr 2026 auf den Südosten ein Anteil von 31,1 %, während der Südwesten voraussichtlich mit einem CAGR von 6,9 % wachsen wird während 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| WaterSense und bundesstaatliche Wassereffizienzanforderungen | +1.2% | National, mit Compliance-Schwerpunkten in Kalifornien, New York, Oregon und Washington | Mittelfristig (2–4 Jahre) |
| Berührungslose Nachrüstungen im Gesundheitswesen, im Bildungsbereich, an Flughäfen und in Büros | +1.5% | National, mit der stärksten Nachfrage in städtischen Zentren im Nordosten und Südosten | Mittelfristig (2–4 Jahre) |
| Vernetztes Zuhause und sprachgesteuerte Wasserabgabe | +1.0% | National, mit frühen Gewinnen in technologieorientierten Märkten an der Westküste | Mittelfristig (2–4 Jahre) |
| Alternder Wohnungsbestand und renovierungsgetriebener Ersatz | +1.3% | National, mit dem größten Effekt in Wohngebieten aus der Zeit vor 1980 im Nordosten und Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Versicherungsgetriebene Leckageerkennung und Anreize für automatische Absperrung | +0.6% | National, mit frühen Gewinnen in Bundesstaaten mit hohen Schadensquoten wie Texas und Florida | Kurzfristig (≤ 2 Jahre) |
| Turbinenbetriebene, batteriesparende und Niedrigdurchfluss-Gewerbearmaturen | +0.5% | National, mit LEED-fokussierten Projekten konzentriert im Westen und Südosten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
WaterSense und bundesstaatliche Wassereffizienzanforderungen
Der Markt für Smart-Armaturen in den Vereinigten Staaten sieht sich einem politischen Umfeld gegenüber, in dem sich Bundes- und Bundesstaatsvorschriften nicht immer in dieselbe Richtung bewegen. Am 16. Mai 2025 schlug das Energieministerium vor, seine geänderten Armaturenstandards aufzuheben, was das bundesweite Maximum von 2,2 Gallonen pro Minute auf die gesetzlichen 2,5 Gallonen pro Minute anheben würde. Kalifornien, New York und Washington wenden weiterhin strengere Anforderungen für Waschbeckenarmaturen von 1,2 Gallonen pro Minute an. Nationale Hersteller haben nur begrenzte Anreize, separate Designs für jeden Bundesstaat zu pflegen, sodass strengere bundesstaatliche Vorschriften das breitere Produktportfolio beeinflussen können. Digitale Durchflusseinstellungen und überwachter Verbrauch können Lieferanten helfen, unterschiedliche Compliance-Anforderungen zu erfüllen, ohne die Grundarmatur neu zu gestalten. Dies verschafft vernetzten und berührungslosen Produkten einen Vorteil, wenn Anlagenbetreiber eine dokumentierte Wasserleistung benötigen.
Berührungslose Nachrüstungen im Gesundheitswesen, im Bildungsbereich, an Flughäfen und in Büros
Gewerbliche Käufer behandeln berührungslose Armaturen zunehmend als Teil eines Gebäudebetriebsplans und nicht als kosmetische Sanitärraumaufwertung. ASHRAE 188 und Richtlinie 12-2023 befassen sich mit Wassermanagementsystemen und identifizieren Armaturen als relevante Kontrollpunkte. Sensorarmaturen können geplante Spülungen und Nutzungsaufzeichnungen unterstützen, was Einrichtungen helfen kann, Wassersysteme konsistenter zu verwalten. Sloan führte im Januar 2025 eine BASYS-Sensorarmaturenerweiterung mit 0,35 Gallonen pro Minute ein, die für LEED v4-Wassereffizienz-Credits qualifiziert und die CALGreen-Anforderungen erfüllt[3]. Diese Eigenschaften ermöglichen es einer einzigen Produktlinie, mehrere Projektanforderungen im Gesundheitswesen, im Bildungsbereich, an Flughäfen und in Büros zu erfüllen. Facility-Manager profitieren, wenn sie Hygiene-, Wasserverbrauchs- und Wartungsziele in einer Beschaffungsentscheidung kombinieren.
Vernetztes Zuhause und sprachgesteuerte Wasserabgabe
Die Nachfrage nach vernetzten Häusern erweitert die Funktionalität von Smart-Armaturen über die berührungslose Aktivierung hinaus. Sprachsteuerung, App-basierte Einstellungen, dosierte Abgabe und Wasserverbrauchsüberwachung können Küchen- und Badezimmerarmaturen in umfassendere Haussysteme integrieren. Große Plattformen unterstützen ausgewählte Sprachassistenten, unterstützen jedoch nicht Matter, was eine praktische Interoperabilitätslücke schafft. Diese Lücke kann Käufer vorsichtig machen, insbesondere wenn sie erwarten, dass vernetzte Geräte mit zukünftigen Hausplattformen kompatibel bleiben. Sie schafft auch Chancen für Lieferanten, die die Einrichtung vereinfachen und die plattformübergreifende Steuerung verbessern können. Der Markt für Smart-Armaturen in den Vereinigten Staaten wird davon abhängen, praktische Alltagsfunktionen über die Sprachsteuerung hinaus bereitzustellen, da Nutzer weiterhin eine zuverlässige manuelle oder Touch-Aktivierung erwarten, wenn vernetzte Dienste nicht verfügbar sind.
Alternder Wohnungsbestand und renovierungsgetriebener Ersatz
Der alternde Wohnungsbestand gibt dem Markt für Smart-Armaturen in den Vereinigten Staaten eine Ersatzbasis, die weniger von Neubautätigkeit abhängig ist. Die Nationale Vereinigung der Hausbauer (NAHB) berichtete 2025, dass fast die Hälfte der selbstgenutzten Eigenheime vor 1980 gebaut wurde, was auf eine große Anzahl von Immobilien mit älteren Sanitärarmaturen hinweist. Das Harvard Joint Center for Housing Studies prognostizierte für 2025 Ausgaben für Heimverbesserungen und -reparaturen von 509 Milliarden USD[4]. Renovierungsprojekte schaffen einen natürlichen Zeitpunkt für den Austausch von Armaturen, da Arbeitskosten, Schränke, Arbeitsplatten und Wasserleitungen möglicherweise bereits überprüft werden. Sensor- und vernetzte Armaturen können als inkrementelles Upgrade im Rahmen eines umfassenderen Projekts präsentiert werden und nicht als eigenständiger Kauf. Der Ersatzzyklus gibt Herstellern auch einen Kanal, um Häuser zu erreichen, in denen noch kein vollständiges Smart-Home-System installiert wurde.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Anschaffungskosten als bei manuellen Armaturen | -1.5% | National, mit dem stärksten Effekt in preissensiblen Regionen im Mittleren Westen und in ländlichen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Installationsfachkräftemangel und Komplexität der Nachrüstung | -1.2% | National, mit dem akutesten Effekt in wachstumsstarken Ballungsräumen im Sun Belt | Mittelfristig (2–4 Jahre) |
| Sensorleistung bei wechselnden Licht-, Feuchtigkeits- und Wasserbedingungen | -0.6% | National, wobei Wohnanwendungen stärker betroffen sind als gewerbliche Anwendungen | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Vorschriften, Zertifizierungen und Compliance-Kosten für Niedrigdurchfluss | -0.8% | National, mit bundesstaatenübergreifenden Compliance-Belastungen konzentriert in Kalifornien, Texas und New York | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anschaffungskosten als bei manuellen Armaturen
Der Preis bleibt die deutlichste Barriere für die Akzeptanz im Wohnbereich im Markt für Smart-Armaturen in den Vereinigten Staaten. Smart-Armaturen können 3 bis 5 Mal mehr kosten als vergleichbare manuelle Armaturen. Einstiegsmodelle für berührungslose Wohnarmaturen beginnen bei 340 bis 460 USD, während Premium-Modelle mit Sprachintegration 1.100 USD übersteigen können. Dieser Unterschied kann Smart-Funktionen in den diskretionären Teil eines Renovierungsbudgets verweisen. Gewerbliche Käufer können Kosten auf umfassendere Einrichtungsprojekte verteilen, aber Hausbesitzer bewerten oft eine Armatur im Vergleich zu einem günstigeren manuellen Ersatz. Breitere Versicherungsanreize, einfachere Produkte und klarere Einsparnachweise wären erforderlich, um diese Lücke zu verringern.
Installationsfachkräftemangel und Komplexität der Nachrüstung
Begrenztes Fachpersonal kann Installationen verlangsamen, selbst wenn Gebäudeeigentümer kaufbereit sind. Plumbing Manufacturers International berichtete 2025, dass ein prognostizierter Mangel von 550.000 Arbeitskräften den Sanitärsektor beeinträchtigen könnte. Festverdrahtete Sensorprodukte können eine Koordination zwischen einem Klempner und einem Elektriker erfordern, anders als ein einfacher Austausch einer manuellen Armatur. Dies erhöht das Terminplanungsrisiko und kann die Gesamtinstallationskosten steigern. Nachrüstarbeiten sind besonders gefährdet, da ältere Gebäude ungewisse Verkabelungs-, Wandzugangs- oder Versorgungsleitungsbedingungen aufweisen können. Produkte, die Stromanforderungen und Installationsschritte vereinfachen, können daher den Zugang zum Markt für Smart-Armaturen in den Vereinigten Staaten erweitern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Polymerverbundwerkstoffe beschleunigen sich, während Messing die traditionelle Führungsposition behältMessing hielt im Jahr 2026 einen Anteil von 43,8 %, da Installateure und Planer seine Drucktoleranz, Bearbeitbarkeit und Verwendung in Sanitäranwendungen kennen. Messing bleibt bei Hausrenovierungen und gewerblichen Einkäufen vertraut, während bleifreie Anforderungen Hersteller dazu veranlassen, Materialien zu prüfen, die Wasserberührungsanforderungen ohne Legierungsänderungen erfüllen können. Edelstahl dient Anwendungen, die Langlebigkeit und ein Premium-Erscheinungsbild schätzen, während Zinklegierung dort relevant bleibt, wo niedrigere Anschaffungskosten wichtig sind. Die Materialwahl beeinflusst die Ventilkonstruktion, die Haltbarkeit der Oberfläche, das Gewicht und die Art, wie ein Produkt gegenüber Auftragnehmern positioniert wird. Diese Kompromisse halten Messing in aktuellen Spezifikationen zentral, auch wenn Alternativen zunehmen.
Technische Kunststoffe und Polymerverbundwerkstoffe werden voraussichtlich bis 2032 mit einem CAGR von 7,0 % wachsen, der schnellsten Materialrate. Envalior gibt an, dass sein EcoPaXX PA4.10 für mehr als 1 Million Betriebszyklen ohne Wasserleckage in Armaturenmischventil-Anwendungen getestet wurde. Dies unterstützt den Einsatz von technischen Polymeren, wo Gewicht, Korrosionsbeständigkeit und bleifreies Design wichtig sind. Syensqo berichtete, dass AvaSpire PAEK-Verbindungen in Sanitärrohren für Armaturenanschlussanwendungen verwendet werden. Diese Beispiele zeigen, dass Polymer-Metall-Designs in den kommerziellen Einsatz übergegangen sind, während Leistungsnachweise die Materialauswahl neben der Installationspräferenz weiterhin prägen.


Nach Installationstyp:
Aufbaumontage führt, während Nischenformate an Spezifikationsmomentum gewinnenAufbauarmaturen hielten im Jahr 2026 einen Anteil von 62,8 %. Ihre Führungsposition spiegelt die breite Kompatibilität mit bestehenden Arbeitsplattenöffnungen bei Wohnrenovierungsprojekten und die Standardverwendung auf gewerblichen Sanitärraumtheken wider. Eine Aufbau-Sensorarmatur kann oft den Standort einer vorhandenen manuellen Armatur nutzen, was die Projektunterbrechung reduzieren kann. Diese praktische Eignung ist wichtig für Eigentümer, die Installationsarbeitskosten und Renovierungszeit kontrollieren möchten. Wandmontierte Produkte dienen spezialisierten Designanwendungen, können jedoch einen größeren Wandzugang und Sanitärkoordination erfordern.
Andere Installationen werden voraussichtlich während 2027–2032 mit einem CAGR von 6,8 % wachsen, unterstützt durch Hinter-Glas-Sensoren, integrierte Waschtischeinheiten und vorgefertigte gewerbliche Konfigurationen. Diese Formate passen zu großen Projekten, bei denen Sanitärraumdesign, Reinigungszugang und wiederholbare Installation gemeinsam geplant werden. Sportstätten, Verkehrsknotenpunkte und Unternehmensgeländen können modulare Systeme bevorzugen, da sie viele Armaturen unter konsistenten Spezifikationen installieren müssen. Zurn Elkay beschrieb Zurn One Systems in seiner Einreichung von 2025 als integrierte Armaturen und Sanitärkomponenten für gewerbliche Umgebungen. Vorgefertigte Ansätze können die Koordination über Produktkategorien hinweg reduzieren und einen konsistenteren Wartungsansatz nach der Installation unterstützen.
Nach Anwendung:
Badezimmerarmaturen führen, während Kücheninstallationen den Abstand verringernBadezimmerwaschbeckenarmaturen machten im Jahr 2026 60,8 % der Marktgröße für Smart-Armaturen in den Vereinigten Staaten aus. Badezimmer haben oft mehr Armaturen pro Immobilie als Küchen, was eine größere Einheitenbasis schafft. Berührungslose Waschbeckennutzung entspricht Hygieneanforderungen an Flughäfen, Schulen, Gesundheitseinrichtungen und Büros. Gewerbliche Käufer können Badezimmerarmaturen in einem Projekt über viele Sanitärräume hinweg standardisieren und damit Volumina erzielen, die Kücheninstallationen nicht erreichen können. Badezimmerprodukte profitieren auch von der Notwendigkeit einer Niedrigdurchflussleistung in institutionellen Umgebungen.
Küchenspülenarmaturen werden voraussichtlich während 2027–2032 mit einem CAGR von 6,8 % wachsen. Ihre Attraktivität hängt von dosierter Abgabe, Sprachbefehlen, Touch-Aktivierung und Wasserverbrauchsüberwachung ab, die die Essenszubereitung unterstützen. Delta VoiceIQ und Kohler Konnect sind Beispiele für diese Funktionsrichtung. Küchennutzer können einen höheren Wert auf Komfort und präzise Wasserabgabe legen als Badezimmernutzer. Die Umweltschutzbehörde (Environmental Protection Agency) hat keine dedizierte WaterSense-Spezifikation für Küchenarmaturen festgelegt, was Marken Raum für proprietäre Effizienzansprüche lässt und Käufern weniger standardisierte Orientierung bietet.

Nach Konstruktions- oder Projekttyp:
Nachrüstzyklus verankert sowohl Volumen als auch WachstumErsatz, Renovierung und Nachrüstung hielten im Jahr 2026 einen Anteil von 65,6 %. Diese Kategorie ist der führende Wachstumsbereich in der Forschung und konzentriert sich auf aktuelle Nachfrage und zukünftige Chancen im selben Projekttyp. Ältere Häuser, Büros, Schulen und Gastgewerbeimmobilien ersetzen Armaturen oft bei umfassenderen Sanitär-, Badezimmer- oder Küchenarbeiten. Harvard prognostizierte für 2025 Ausgaben für Heimverbesserungen und -reparaturen von 509 Milliarden USD. Ein berührungsloses oder vernetztes Modell kann in Betracht gezogen werden, wenn Arbeitskosten und damit verbundene Bauarbeiten bereits budgetiert sind, insbesondere wenn Wasserüberwachung oder Niedrigdurchflussleistung ein Anliegen des Eigentümers anspricht.
Neubau und Erstinstallation stellen die verbleibende Nachfragebasis dar, wachsen jedoch langsamer. Bauherren können berührungslose Produkte in geplante Pakete aufnehmen, insbesondere in großen Wohnanlagen und gewerblichen Entwicklungen. Neue Projekte sind breiteren Bauzyklen, Finanzierungsbedingungen und Genehmigungsaktivitäten ausgesetzt. Die Nationale Vereinigung der Hausbauer (NAHB) berichtete 2025, dass der Renovierungsanteil am Wohnungsbau steigt. Dieses Umfeld begünstigt Lieferanten mit starkem Ersatzvertrieb, allgemeiner Sanitärkompatibilität, Auftragnehmertraining und Einzelhandelsverfügbarkeit.
Nach Endnutzer:
Wohnvolumen führt, gewerblicher Schwung übertrifftPrivatkäufer hielten im Jahr 2026 den größten Anteil am Markt für Smart-Armaturen in den Vereinigten Staaten. Einfamilien- und Mehrfamilienhäuser bieten eine größere Anzahl potenzieller Ersatzpunkte als jede institutionelle Kundengruppe. Hausbesitzer können von Smart-Home-Kompatibilität, berührungsloser Nutzung, Spracheinstellungen und Oberflächen angezogen werden, die einen renovierten Raum auszeichnen. Die Preisbarriere bleibt bedeutsam, da jeder Haushalt Smart-Funktionen gegen eine manuelle Armaturenalternative abwägen muss. Einzelhandelswahl, Installationseinfachheit und versicherungsgebundene Wasserüberwachung können den finanziellen Fall verbessern, wo Anreize verfügbar sind.
Die gewerbliche Nachfrage wird voraussichtlich während 2027–2032 mit einem CAGR von 7,1 % wachsen. Krankenhäuser, Flughäfen, Schulen, Büros und öffentliche Veranstaltungsorte können Armaturen als Teil geplanter Investitionsprogramme kaufen. Diese Käufer können berührungslose Produkte mit Hygiene-, Wassermanagement-, Wartungs- und Compliance-Anforderungen verknüpfen. Sloans Niedrigdurchfluss-BASYS-Erweiterung von 2025 veranschaulicht die Art von Produkten, die für diese institutionellen Kriterien konzipiert sind. Größere Projekte unterstützen konsistente Spezifikationen und geben Lieferanten die Möglichkeit, langfristige Beziehungen durch Service, Ersatzteile und vernetzte Überwachung aufzubauen.
Nach Vertriebskanal:
B2C-Einzelhandel dominiert, B2B-Direktvertrieb beschleunigt sichB2C- und Einzelhandelskanäle hielten im Jahr 2026 einen Anteil von 65,3 %. Dazu gehören Heimwerkermärkte, Küchen- und Badezimmershowrooms, Online-Händler und lokale Eisenwarengeschäfte. Der Einzelhandel gibt Hausbesitzern Zugang zu einer breiten Palette von Oberflächen, Steuerungstypen und Preispunkten. Online-Angebote haben Produktvergleiche und Preistransparenz häufiger gemacht, was mittlere Marken unter Druck setzen kann, Funktionen klar zu erläutern. Ladenausstellungen, Installateurempfehlungen und Produktbewertungen beeinflussen, ob ein Käufer ein berührungsloses Modell wählt.
B2B und Direktvertrieb werden voraussichtlich bis 2032 mit einem CAGR von 6,9 % wachsen. Hersteller nutzen direkte Beziehungen zu Immobilienverwaltern, Hotelgruppen, Gesundheitsbetreibern und anderen Einrichtungseigentümern, um projektbasierte Einkäufe zu unterstützen. Diese Käufer schätzen oft konsistente Versorgung, Produktdokumentation, Serviceunterstützung und Spezifikationshilfe für große Nachrüstungen. Das Modell eignet sich gut für Produkte, die gleichzeitig mehrere Compliance- oder Wartungsanforderungen erfüllen müssen. Es gibt der Branche für Smart-Armaturen in den Vereinigten Staaten einen Weg, wiederkehrende Kundenbeziehungen über eine einmalige Einzelhandelstransaktion hinaus aufzubauen.
Geografische Analyse
Südosten: Gewerbliche Tiefe und Wiederaufbau stützen die Nachfrage
Der Südosten hielt im Jahr 2026 einen Anteil von 31,1 %. Die Region kombiniert eine große Gastgewerbebasis, dichte gewerbliche Immobilien und erhebliche Sanitärersatzaktivitäten. Der Wiederaufbau nach den Stürmen von 2024 in Florida und den Carolinas ist ein Faktor, der die Ersatznachfrage stützt, da Eigentümer bei der Erneuerung beschädigter Systeme effiziente Armaturen wählen können. Georgias Bautätigkeit unterstützt auch den Umsatz bei wohnungsbezogener Sanitärnachfrage. Gewerbliche Käufer können Niedrigdurchfluss-Sensorprodukte verwenden, um Wasserverbrauchs- und Wartungsziele zu erfüllen, was die Region für Einzelhandels- und institutionelle Spezifikationsstrategien relevant macht.
Südwesten: Wasserknappheit unterstützt das schnellste Wachstum
Der Südwesten wird voraussichtlich bis 2032 mit einem CAGR von 6,9 % wachsen und ist damit der am schnellsten wachsende regionale Teil des Marktes für Smart-Armaturen in den Vereinigten Staaten. Wasserknappheit verleiht Effizienzfunktionen in dieser Region einen direkten betrieblichen Wert. Das Environmental and Energy Study Institute veröffentlichte 2025 eine Überprüfung des Wasserdrucks im Colorado-River-Becken. Der Water Infrastructure Modernization Act von 2025 schlug einen Finanzierungsweg für intelligente Wassertechnologien vor. Hersteller können Niedrigdurchfluss-Hardware, Überwachung und praktische Nachrüstdesigns für öffentliche und private Gebäude kombinieren, die ihren Wasserverbrauch steuern möchten.
Nordosten, Mittlerer Westen und Westen: Unterschiedliche Ersatz- und Spezifikationsmuster
Der Nordosten verfügt über älteren Wohnungsbestand und eine große Basis an Gesundheits- und Universitätseinrichtungen, was eine stetige Ersatznachfrage unterstützt. New Yorks Waschbeckenarmaturen-Vorschriften lenken Ersatzentscheidungen in Richtung Niedrigdurchflussprodukte, während die Preissensibilität im Mittleren Westen die Premium-Wohnakzeptanz trotz institutioneller Projektnachfrage begrenzen kann. Der Westen außerhalb des Südwestens profitiert vom CALGreen-Rahmen Kaliforniens, einer starken technologieorientierten Verbrauchernachfrage in großen Ballungsräumen und Sloans compliance-bereitem Sensorproduktangebot. Lieferanten benötigen unterschiedliche Angebote, mit Renovierungsunterstützung im Nordosten, Wert und Service im Mittleren Westen sowie vernetzten Compliance-Produkten im Westen.
Wettbewerbslandschaft
Marktkonzentration
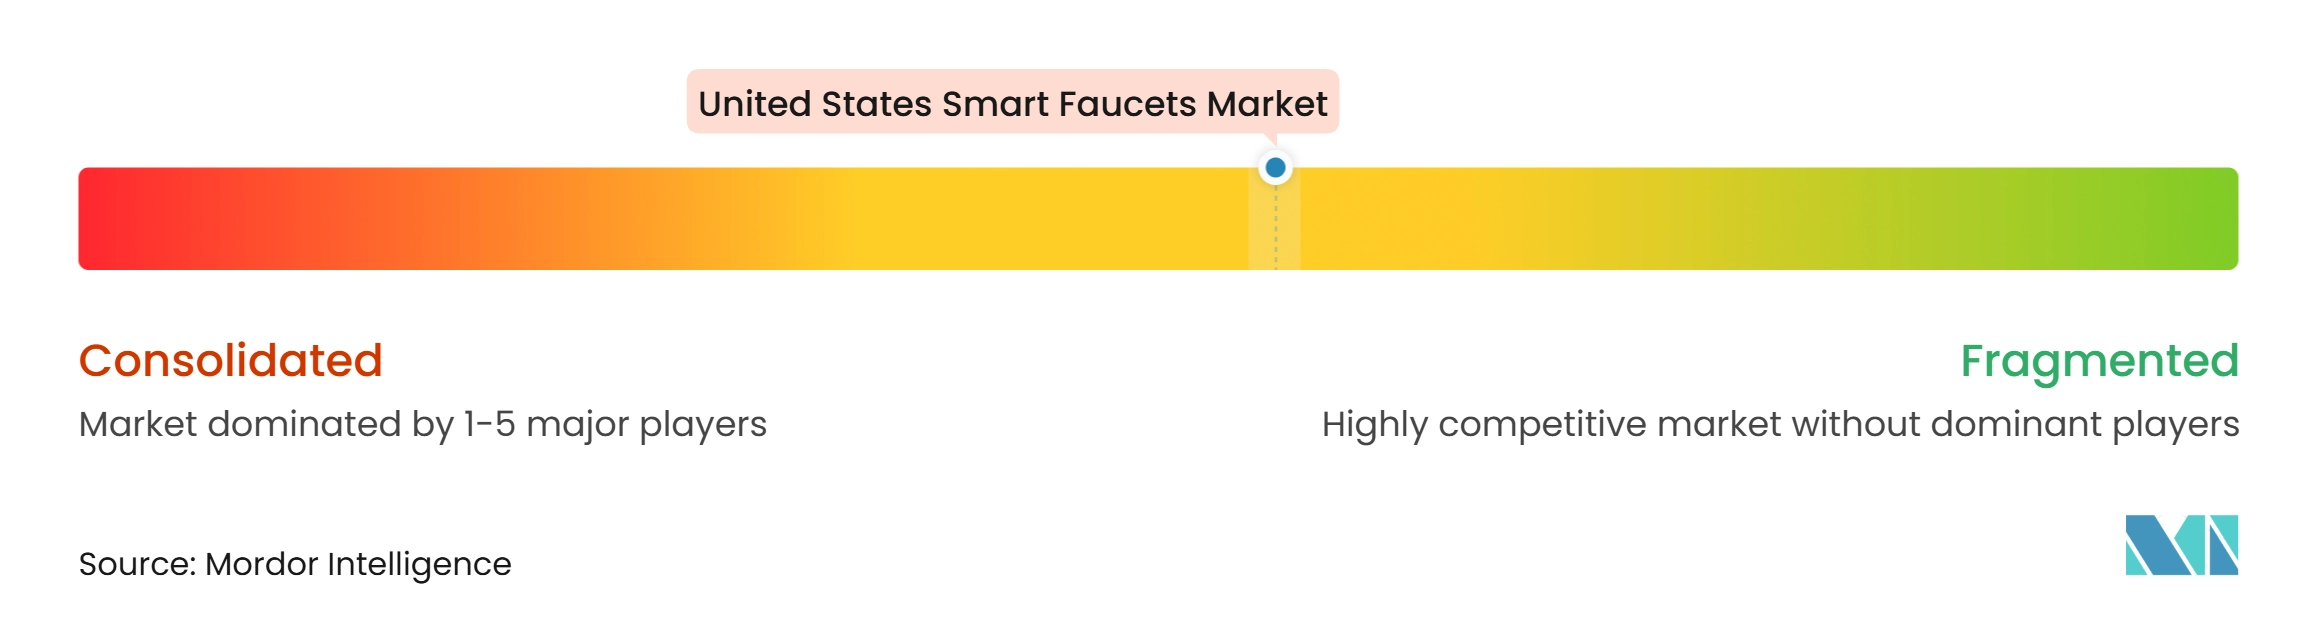
Der Markt für Smart-Armaturen in den Vereinigten Staaten hat eine mäßig konzentrierte Struktur, wobei große Sanitärmarken erheblichen Einfluss in ihren Kernkanälen haben. Kohler, Moen über Fortune Brands Innovations und Delta Faucet über Masco bedienen die Premium-Wohn- und gemischte gewerbliche Nachfrage. Sloan Valve und Zurn Elkay haben starke Positionen bei institutionellen Projekten wie Flughäfen, Krankenhäusern und öffentlichen Einrichtungen. Dies schafft eine praktische Aufteilung zwischen verbraucherorientierten Wettbewerb und spezifikationsgeführtem gewerblichen Wettbewerb. Zurn Elkay berichtete in seiner Einreichung von 2025, dass seine vernetzte plumbSMART-Plattform Echtzeit-Nutzungsüberwachung und automatisierte Spülfunktionen unterstützt und damit die Armaturenrolle in ein breiteres Wassermanagement erweitert.
Der Wettbewerb hängt von der Sensorzuverlässigkeit, der Kompatibilität mit vernetzten Systemen und der Breite der Zertifizierungen ab, die Lieferanten anbieten. Deltas H2Optics-Infrarottechnologie und TOTOs EcoPower-Wasserkrafterzeugung stellen unterschiedliche Ansätze für Leistung und Wartung dar. Sloans LEED v4-Berechtigung und CALGreen-Compliance unterstützen seine Relevanz in institutionellen Spezifikationen. Kohlers Apple Home-Integration veranschaulicht, wie Premium-Marken breitere Smart-Home-Ökosysteme nutzen, um ihre Produkte zu differenzieren. Das Fehlen von Matter-Unterstützung bei großen Plattformen kann Käuferbedenken hinsichtlich der Ökosystembindung wecken und einen Vorteil für Unternehmen schaffen, die Installation, Kompatibilität und laufenden Service vereinfachen.
DIY-freundliche Sensor-Nachrüstsätze für den massenhaften Wohnersatz. Große Marken haben diese Chance noch nicht im großen Maßstab genutzt. Produkte in diesem Segment erfordern einfache Installation, zuverlässige Sensorleistung, nachweisbare Wassereffizienzvorteile und Einzelhandelsunterstützung. Größere Unternehmen können ihre etablierten Positionen durch Vertriebsnetze, Garantieabdeckung, Auftragnehmerbeziehungen und Compliance-Fähigkeiten verteidigen.
Branchenführer für Smart-Armaturen in den Vereinigten Staaten
-
Kohler Co.
-
Moen Incorporated
-
Delta Faucet Company
-
LIXIL Corporation
-
Sloan Valve Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Smart-Armaturen in den Vereinigten Staaten Unternehmen in diesem Bericht
- Kohler Co.
- Moen Incorporated
- Delta Faucet Company
- LIXIL Corporation
- Fortune Brands Innovations
- Masco Corporation
- TOTO Ltd.
- Sloan Valve Company
- Zurn Elkay Water Solutions
- Pfister
- Hansgrohe USA
- Chicago Faucets
- Bradley Corporation
- Speakman
- Symmons
- Kraus USA
- T&S Brass and Bronze Works
- Stern Engineering Ltd.
- FontanaShowers
- Watts Water Technologies
Neueste Industrielle Entwicklungen in Markt für Smart-Armaturen in den Vereinigten Staaten
- Oktober 2026: Delta Faucet hat die Noreau-Küchenkollektion eingeführt: Touch2O berührungslos, VoiceIQ (Alexa/Google) dosierte Abgabe, ein TempSense-LED-Temperaturanzeiger, eine 5-Jahres-Elektronikgarantie und fünf Oberflächen.
- Juli 2026: Harbour Group hat Symmons Industries und Symmons Connected (Braintree, MA) übernommen, die Armaturen und die Evolution AI-First-Plattform für intelligentes Wassermanagement für Gewerbegebäude anbieten.
- Februar 2026: Delta Faucet hat die Cordova-Küchenkollektion vorgestellt, wobei ausgewählte Modelle Touch2O-berührungslose Technologie (Tippen oder berührungslose Bewegung) bieten, sowie die Altado-Kollektion mit ProClean-Spray.
Berichtsumfang für den Markt für Smart-Armaturen in den Vereinigten Staaten
Segmentierungsübersicht
| Zinklegierung |
| Edelstahl |
| Messing |
| Technische Kunststoffe / Polymerverbundwerkstoffe |
| Andere Materialien |
| Aufbaumontage |
| Wandmontage |
| Andere Installationen |
| Küchenspülenarmaturen |
| Badezimmerwaschbeckenarmaturen |
| Andere Anwendungen |
| Neubau / Erstinstallation |
| Ersatz / Renovierung / Nachrüstung |
| Wohnbereich |
| Gewerbe |
| B2C / Einzelhandel | Mehrsortimentgeschäfte / Heimwerkermärkte |
| Spezialisierte Sanitär- und Küchen-/Badezimmershowrooms (einschließlich exklusiver Markengeschäfte) | |
| Online / E-Commerce | |
| Lokale Eisenwarengeschäfte / nicht organisierter Einzelhandel | |
| B2B / Direktvertrieb |
| Nordosten |
| Südosten |
| Mittlerer Westen |
| Südwesten |
| Westen |
| Nach Material | Zinklegierung | |
| Edelstahl | ||
| Messing | ||
| Technische Kunststoffe / Polymerverbundwerkstoffe | ||
| Andere Materialien | ||
| Nach Installationstyp | Aufbaumontage | |
| Wandmontage | ||
| Andere Installationen | ||
| Nach Anwendung | Küchenspülenarmaturen | |
| Badezimmerwaschbeckenarmaturen | ||
| Andere Anwendungen | ||
| Nach Konstruktions-/Projekttyp | Neubau / Erstinstallation | |
| Ersatz / Renovierung / Nachrüstung | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Nach Vertriebskanal | B2C / Einzelhandel | Mehrsortimentgeschäfte / Heimwerkermärkte |
| Spezialisierte Sanitär- und Küchen-/Badezimmershowrooms (einschließlich exklusiver Markengeschäfte) | ||
| Online / E-Commerce | ||
| Lokale Eisenwarengeschäfte / nicht organisierter Einzelhandel | ||
| B2B / Direktvertrieb | ||
| Nach Geografie | Nordosten | |
| Südosten | ||
| Mittlerer Westen | ||
| Südwesten | ||
| Westen | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Smart-Armaturen in den Vereinigten Staaten bis 2032?
Der Markt für Smart-Armaturen in den Vereinigten Staaten wird voraussichtlich bis 2032 einen Wert von 1,65 Milliarden USD erreichen und ab 2027 mit einem CAGR von 6,6 % wachsen.
Welches Material führt die Nachfrage nach Smart-Armaturen in den Vereinigten Staaten an?
Messing führt mit einem Anteil von 43,8 % im Jahr 2026, während technische Kunststoffe und Polymerverbundwerkstoffe mit einem CAGR von 7,0 % bis 2032 das schnellste prognostizierte Wachstum aufweisen.
Warum setzen gewerbliche Käufer auf berührungslose Armaturen?
Gewerbliche Käufer verwenden berührungslose Armaturen, um Hygiene, Wassermanagement, Einrichtungswartung und Compliance-Anforderungen in stark frequentierten Gebäuden zu unterstützen.
Welche Region der Vereinigten Staaten verzeichnet das schnellste Wachstum bei Smart-Armaturen?
Der Südwesten wird voraussichtlich bis 2032 mit einem CAGR von 6,9 % wachsen, unterstützt durch Wassereffizienzanforderungen und Wasserschutzbemühungen.
Was begrenzt die Akzeptanz vernetzter Armaturen im Wohnbereich?
Höhere Anschaffungspreise, Installationskomplexität und Bedenken hinsichtlich der Sensorzuverlässigkeit können die Akzeptanz bei Hausbesitzern begrenzen.