
Taille et part du marché des robinets intelligents aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
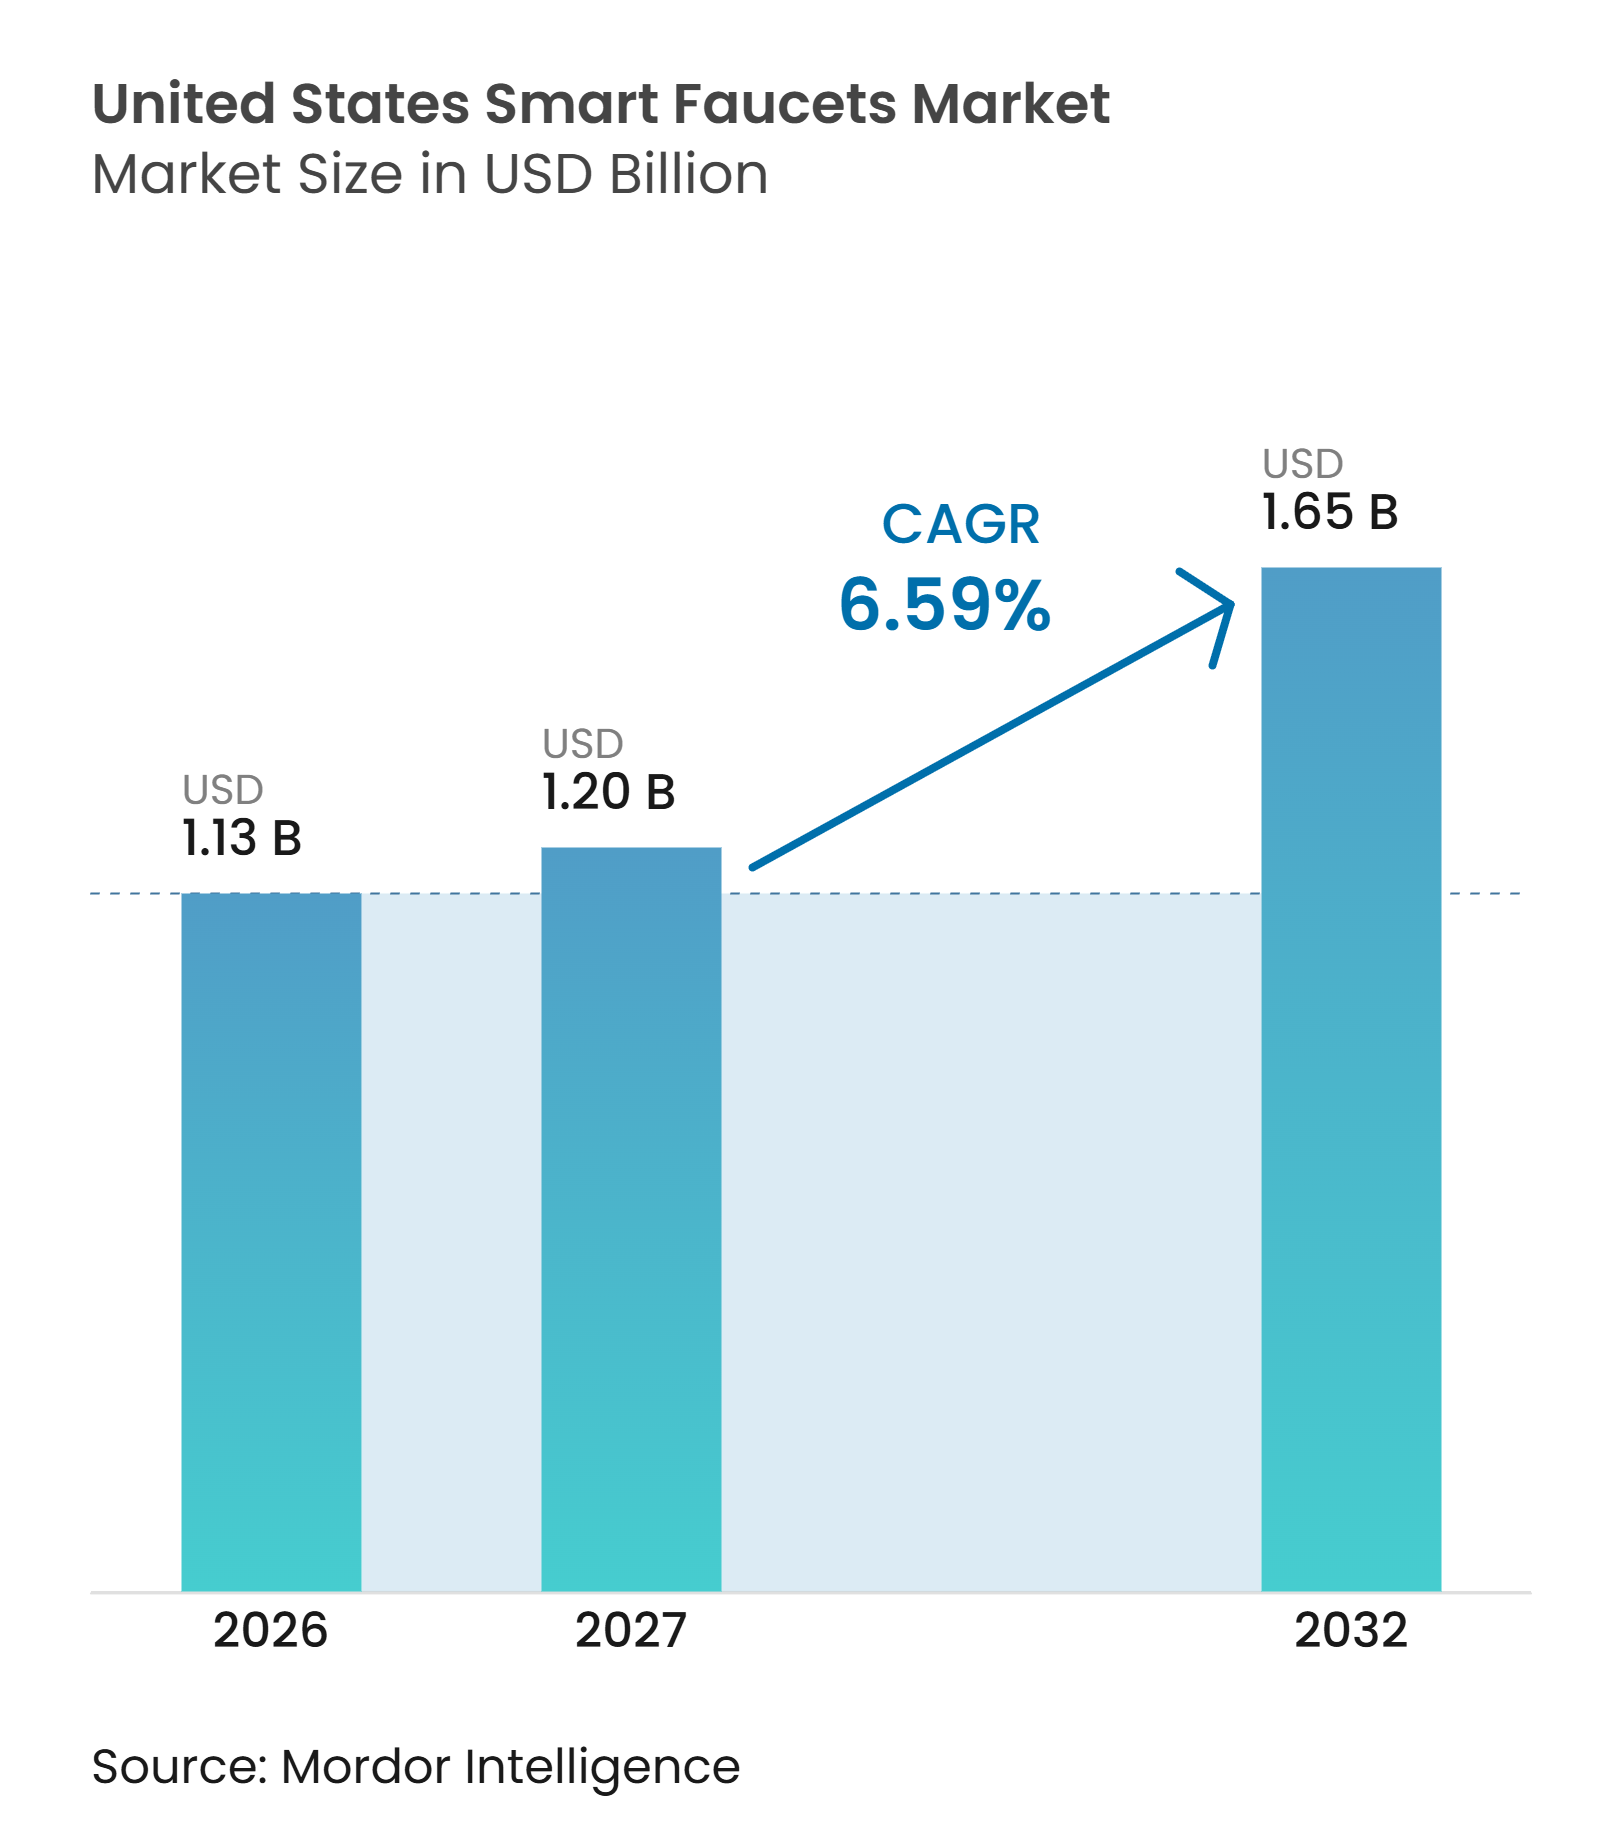
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.13 Milliards de dollars |
| Taille du Marché (2027) | 1.20 Milliards de dollars |
| Taille du Marché (2032) | 1.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.59 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des robinets intelligents aux États-Unis par Mordor Intelligence
Principaux enseignements du rapport
-
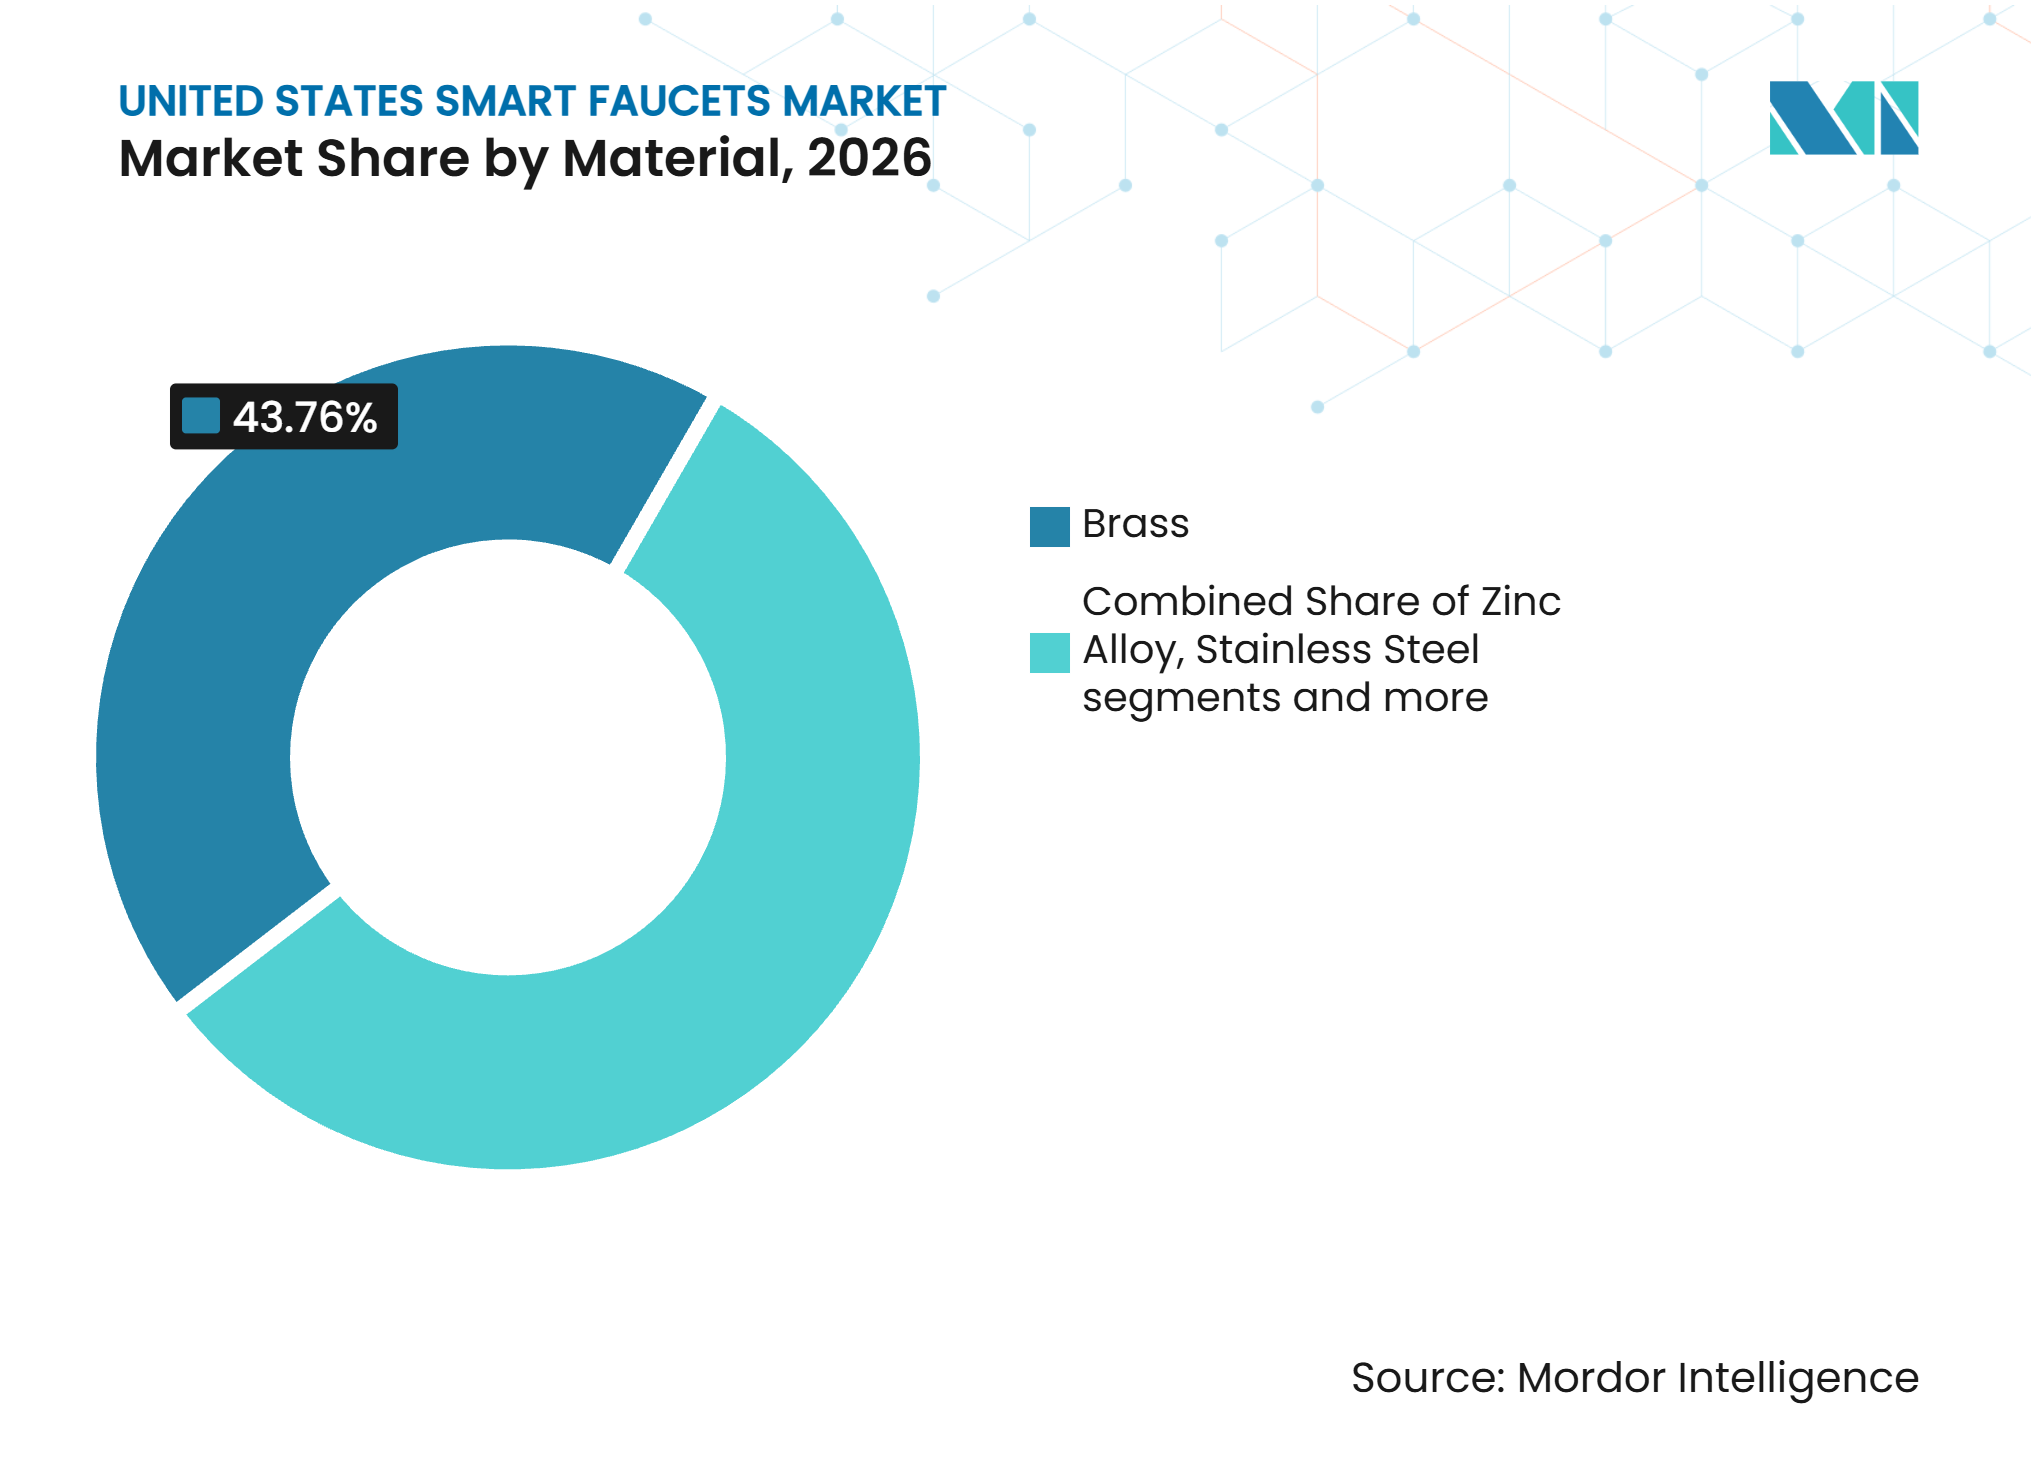
Par matériau, le laiton représentait 43,8 % de la part du marché des robinets intelligents aux États-Unis en 2026, tandis que les plastiques techniques et les composites polymères devraient croître à un CAGR de 7,0 % durant 2027–2032.
-
Par type d'installation, les robinets à montage sur plan de travail représentaient une part de 62,8 % en 2026, tandis que les autres installations devraient croître à un CAGR de 6,8 % durant 2027–2032.
-
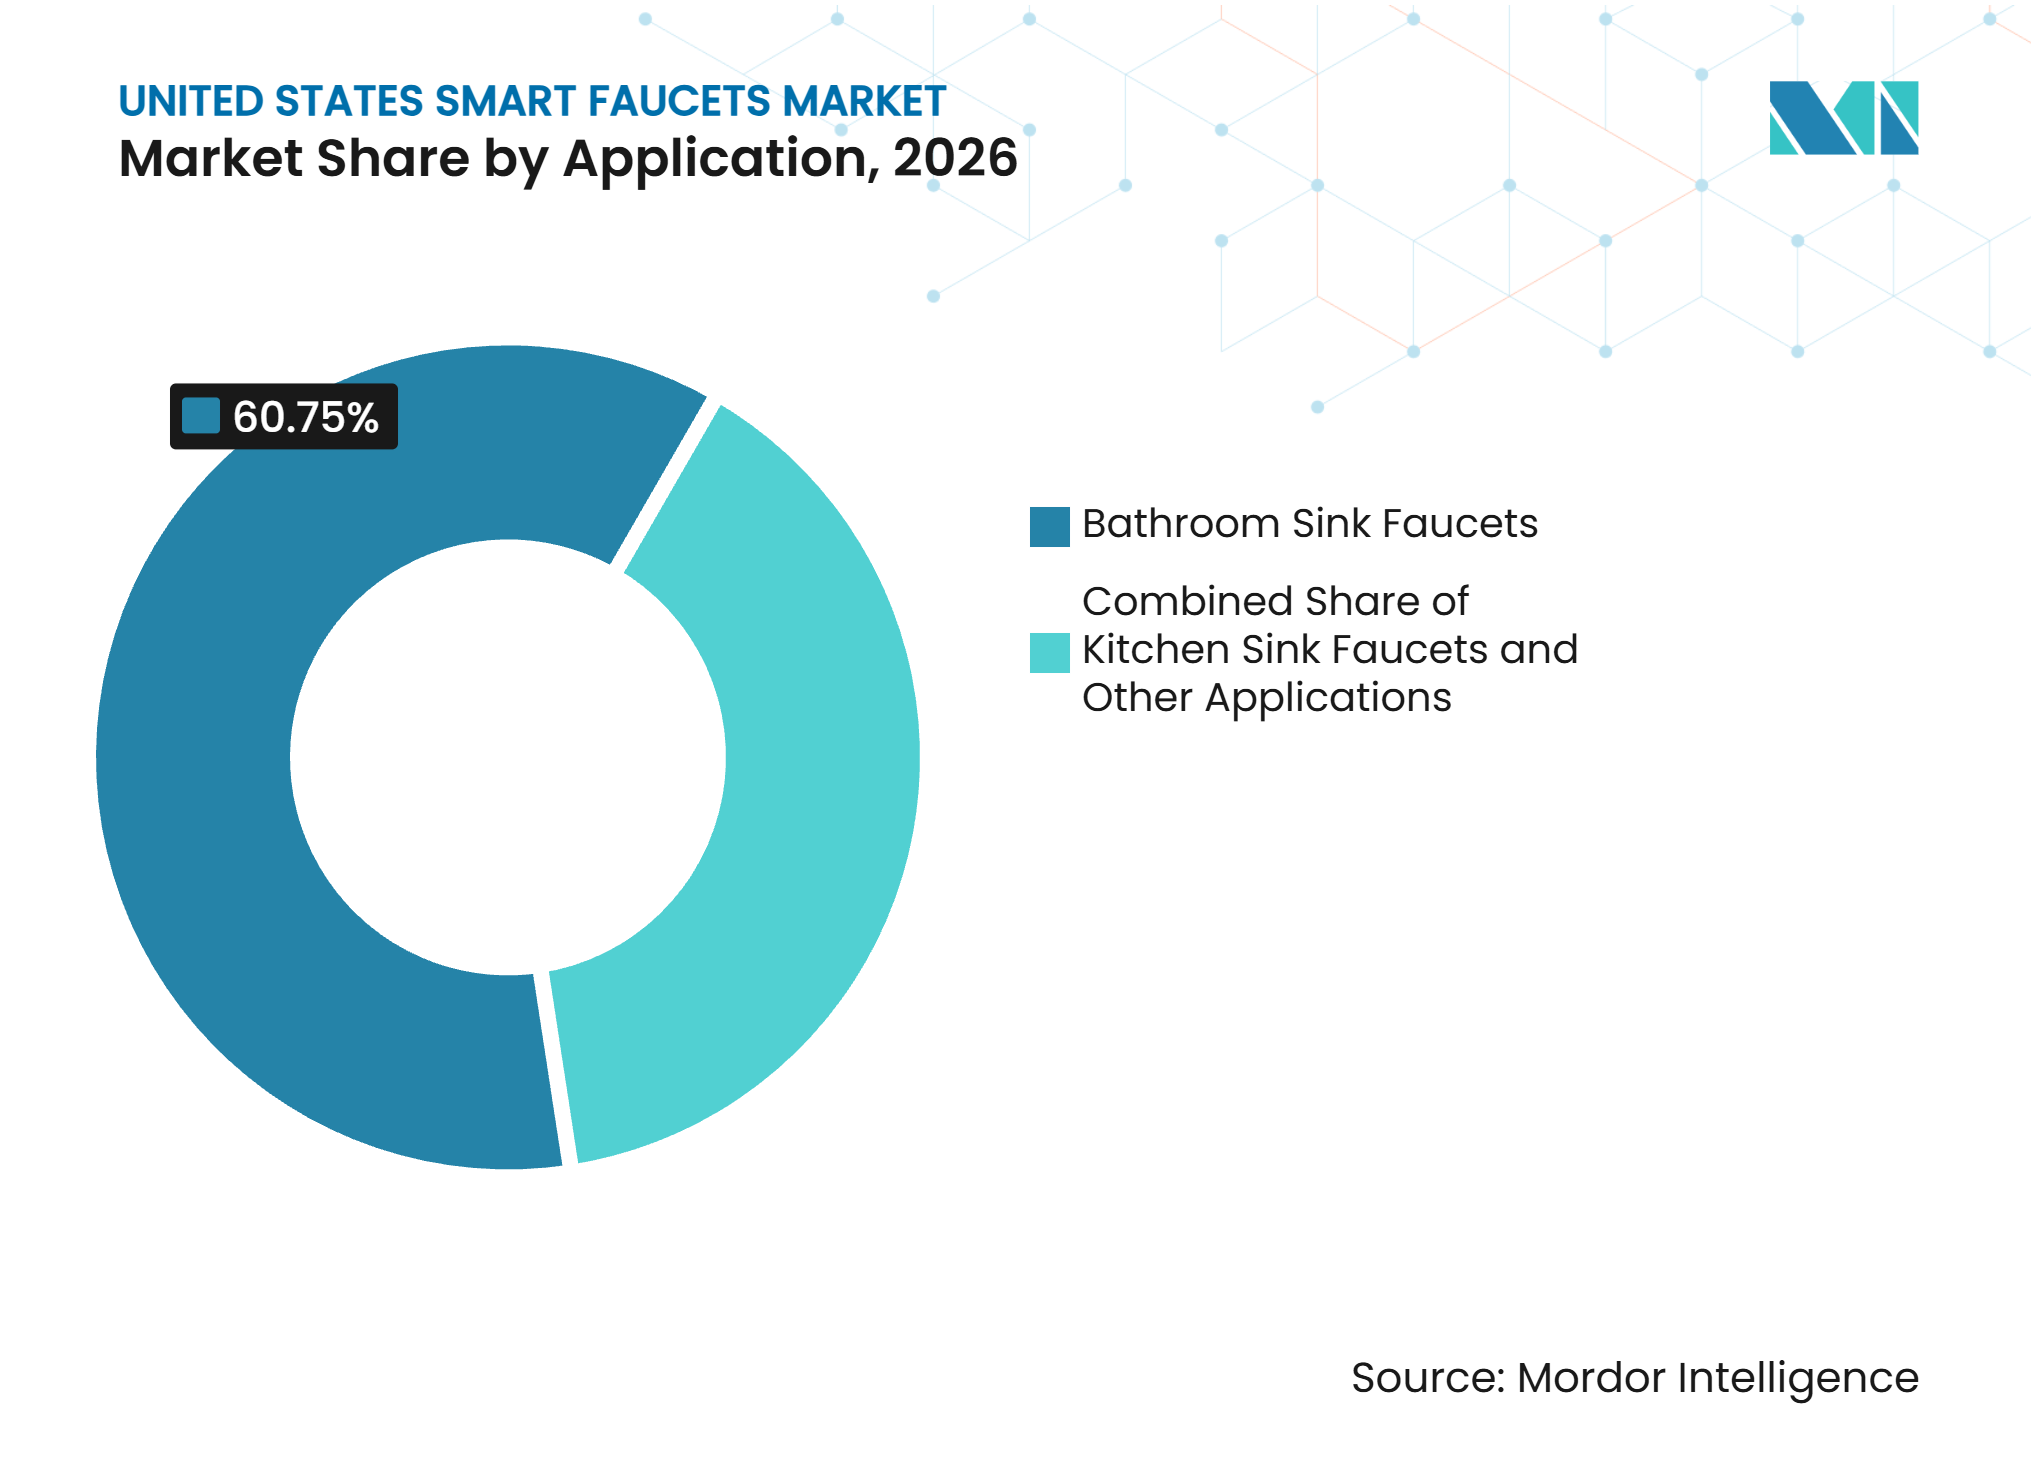
Par application, les robinets de lavabo de salle de bain représentaient 60,8 % de la part du marché des robinets intelligents aux États-Unis en 2026, tandis que les robinets d'évier de cuisine devraient croître à un CAGR de 6,8 % durant 2027–2032.
-
Par type de construction ou de projet, le remplacement, la rénovation et la réhabilitation représentaient une part de 65,6 % en 2026, et ce segment devrait également croître à un CAGR plus rapide.
-
Par utilisateur final, les acheteurs résidentiels représentaient la plus grande part en 2026, tandis que la demande commerciale devrait croître à un CAGR de 7,1 % durant 2027–2032.
-
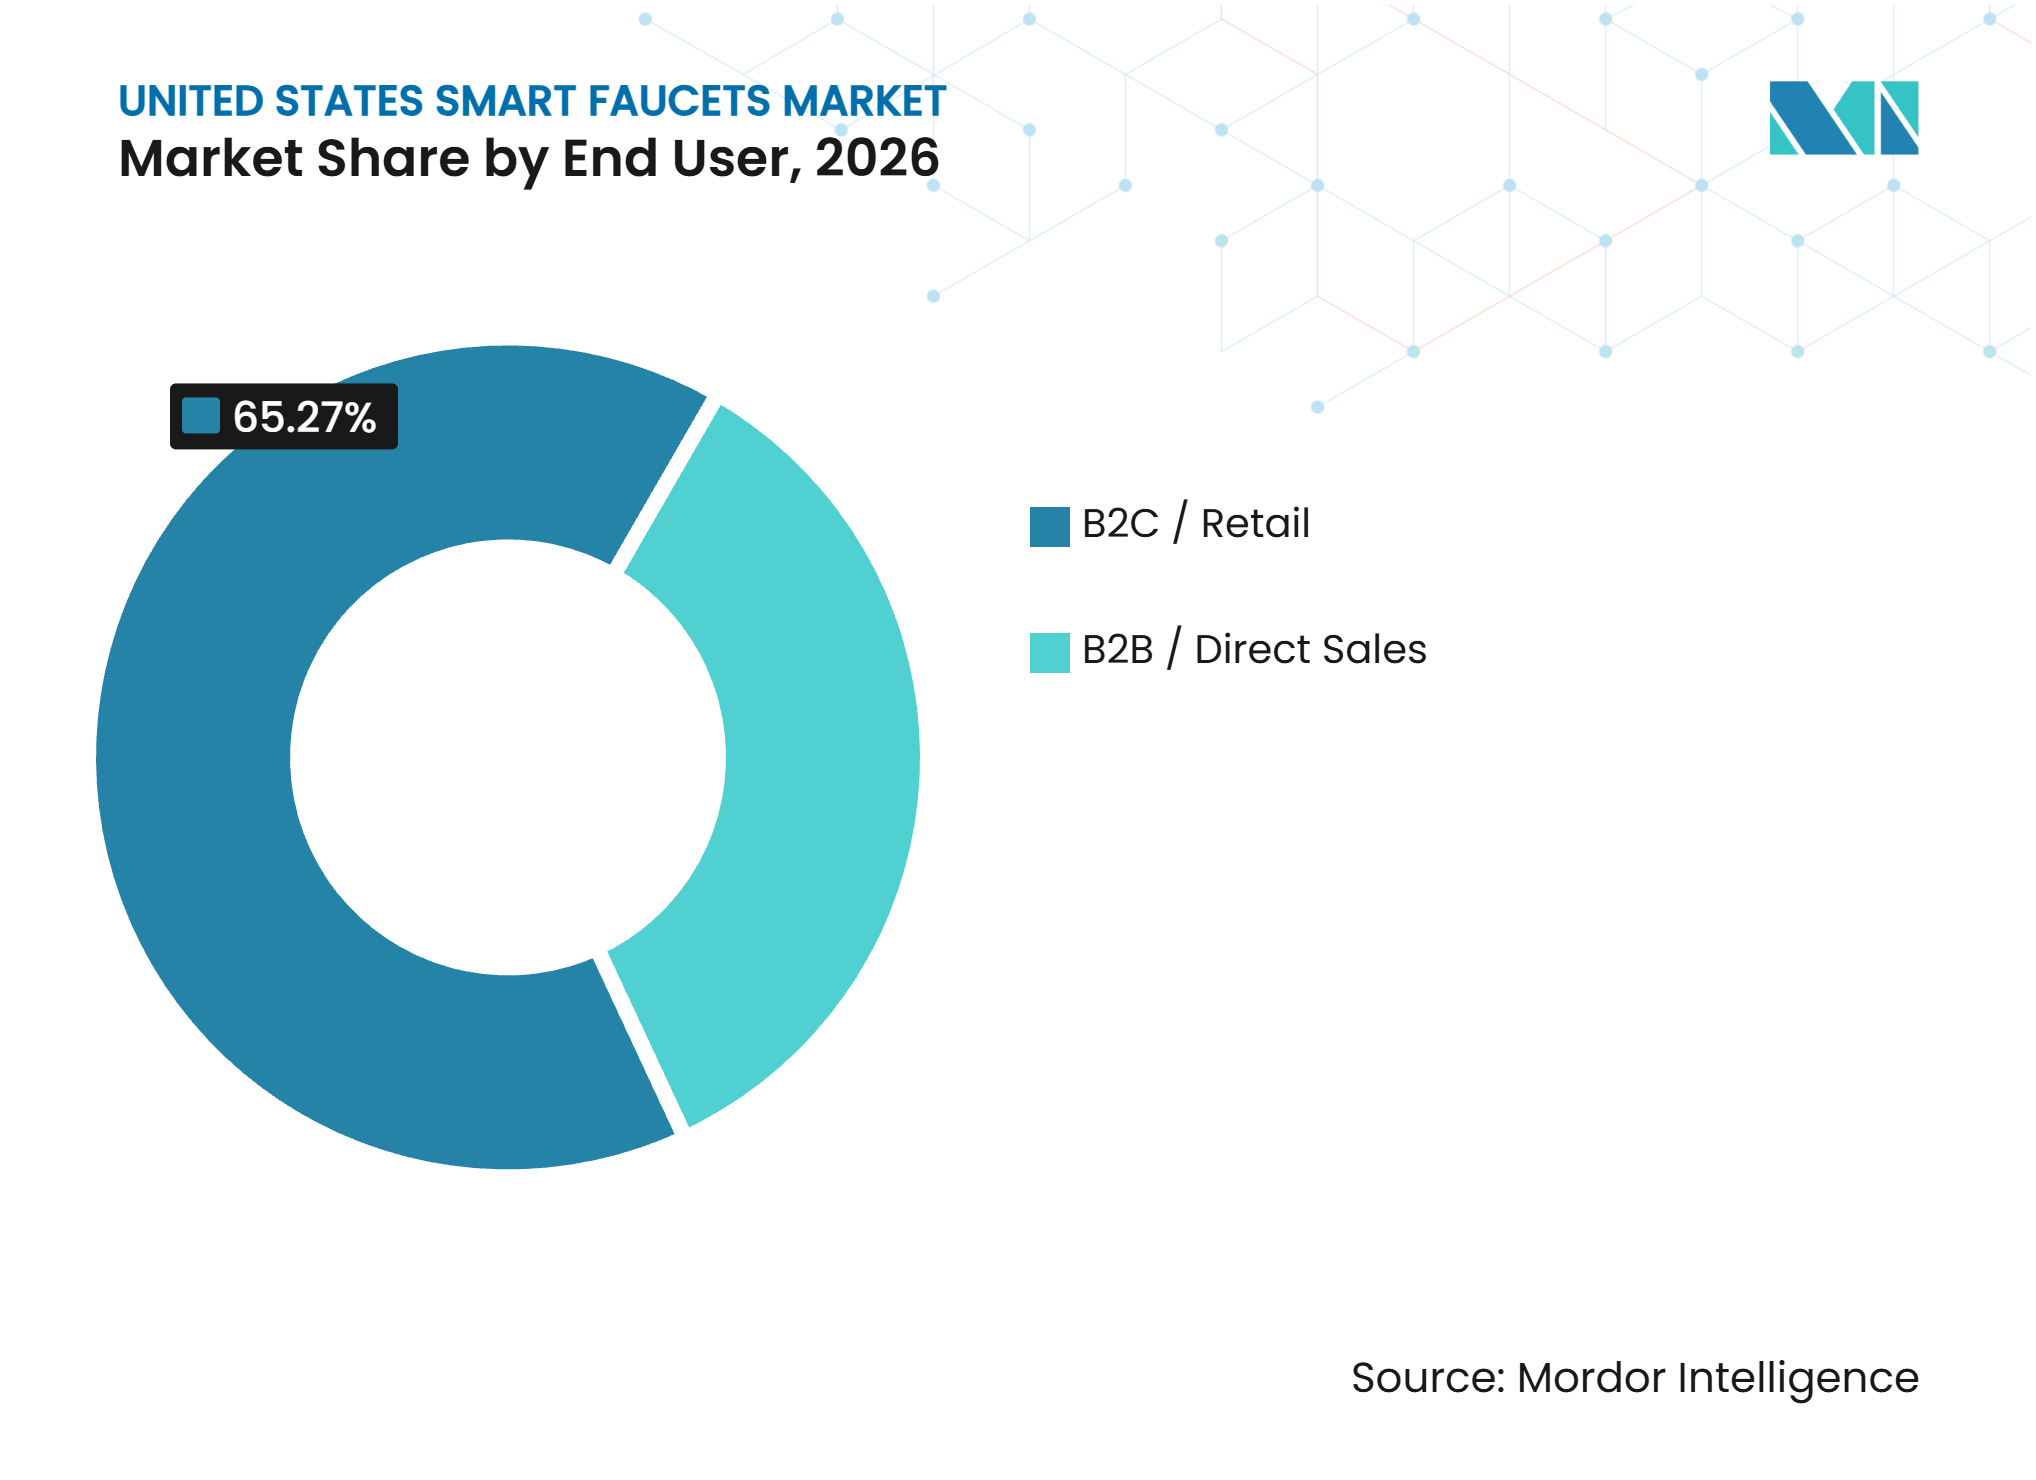
Par canal de distribution, le B2C et la vente au détail représentaient une part de 65,3 % en 2026, tandis que le B2B et les ventes directes devraient croître à un CAGR de 6,9 % durant 2027–2032.
-
Par géographie, le Sud-Est représentait une part de 31,1 % en 2026, tandis que le Sud-Ouest devrait croître à un CAGR de 6,9 % durant 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| WaterSense et exigences d'efficacité hydrique au niveau des États | +1.2% | National, avec des points chauds de conformité en Californie, à New York, en Oregon et à Washington | Moyen terme (2 à 4 ans) |
| Rénovations sans contact dans les secteurs de la santé, de l'éducation, des aéroports et des bureaux | +1.5% | National, avec la demande la plus forte dans les centres urbains du Nord-Est et du Sud-Est | Moyen terme (2 à 4 ans) |
| Adoption de la maison connectée et distribution d'eau par commande vocale | +1.0% | National, avec des gains précoces sur les marchés axés sur la technologie de la côte Ouest | Moyen terme (2 à 4 ans) |
| Parc immobilier vieillissant et remplacement dans le cadre de rénovations | +1.3% | National, avec l'effet le plus important dans les zones de logements antérieurs à 1980 dans le Nord-Est et le Midwest | Moyen terme (2 à 4 ans) |
| Incitations des assureurs à la détection de fuites et à la coupure automatique | +0.6% | National, avec des gains précoces dans les États à sinistralité élevée tels que le Texas et la Floride | Court terme (≤ 2 ans) |
| Équipements commerciaux à turbine, à faible consommation de batterie et à faible débit | +0.5% | National, avec des projets axés sur la certification LEED concentrés dans l'Ouest et le Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
WaterSense et exigences d'efficacité hydrique au niveau des États
Le marché des robinets intelligents aux États-Unis évolue dans un contexte réglementaire où les règles fédérales et étatiques ne vont pas toujours dans le même sens. Le 16 mai 2025, le Département de l'Énergie a proposé d'abroger ses normes amendées pour les robinets, ce qui porterait le débit fédéral maximal de 2,2 gallons par minute à la valeur légale de 2,5 gallons par minute. La Californie, New York et Washington continuent d'appliquer des exigences plus strictes pour les robinets de lavabo, fixées à 1,2 gallon par minute. Les fabricants nationaux ont peu d'incitation à maintenir des conceptions distinctes pour chaque État, de sorte que les règles étatiques plus strictes peuvent influencer le portefeuille de produits plus large. Les réglages de débit numériques et la surveillance de l'utilisation peuvent aider les fournisseurs à répondre à différents besoins de conformité sans reconcevoir l'équipement de base. Cela confère aux produits connectés et sans contact un avantage là où les gestionnaires d'installations ont besoin de performances hydrauliques documentées.
Rénovations sans contact dans les secteurs de la santé, de l'éducation, des aéroports et des bureaux
Les acheteurs commerciaux considèrent de plus en plus les équipements sans contact comme faisant partie d'un plan d'exploitation du bâtiment plutôt que comme une simple mise à niveau esthétique des sanitaires. La norme ASHRAE 188 et la directive 12-2023 traitent des programmes de gestion de l'eau et identifient les robinets comme des points de contrôle pertinents. Les robinets à capteur peuvent prendre en charge le rinçage programmé et les enregistrements d'utilisation, ce qui peut aider les établissements à gérer les systèmes d'eau de manière plus cohérente. Sloan a introduit en janvier 2025 une extension de robinet à capteur BASYS de 0,35 gallon par minute qui est éligible aux crédits d'efficacité hydrique LEED v4 et répond aux exigences CALGreen[3]. Ces caractéristiques permettent à une seule gamme de produits de répondre à plusieurs exigences de projet dans les secteurs de la santé, de l'éducation, des aéroports et des bureaux. Les gestionnaires d'installations bénéficient de la combinaison des objectifs d'hygiène, de consommation d'eau et de maintenance dans une seule décision d'achat.
Adoption de la maison connectée et distribution d'eau par commande vocale
La demande en matière de maison connectée élargit les fonctionnalités des robinets intelligents au-delà de l'activation sans contact. La commande vocale, les réglages via application, la distribution mesurée et la surveillance de la consommation d'eau peuvent intégrer les équipements de cuisine et de salle de bain dans des systèmes domestiques plus larges. Les principales plateformes prennent en charge certains assistants vocaux mais ne prennent pas en charge Matter, créant un écart d'interopérabilité pratique. Cet écart peut rendre les acheteurs prudents, en particulier lorsqu'ils s'attendent à ce que les appareils connectés restent compatibles avec les futures plateformes domestiques. Il crée également des opportunités pour les fournisseurs capables de simplifier la configuration et d'améliorer le contrôle multiplateforme. Le marché des robinets intelligents aux États-Unis devra miser sur des fonctions d'utilisation quotidienne pratiques au-delà de la commande vocale, car les utilisateurs continuent d'attendre une activation manuelle ou tactile fiable lorsque les services connectés sont indisponibles.
Parc immobilier vieillissant et remplacement dans le cadre de rénovations
Le parc immobilier vieillissant offre au marché des robinets intelligents aux États-Unis une base de remplacement moins dépendante de la construction de nouveaux logements. La National Association of Home Builders a rapporté en 2025 que près de la moitié des logements occupés par leurs propriétaires ont été construits avant 1980, ce qui indique un grand nombre de propriétés équipées d'installations de plomberie anciennes. Le Harvard Joint Center for Housing Studies a projeté 509 milliards USD de dépenses d'amélioration et de réparation par les propriétaires pour 2025[4]. Les projets de rénovation créent un moment naturel pour remplacer les robinets, car la main-d'œuvre, les armoires, les plans de travail et les conduites d'eau peuvent déjà être en cours d'examen. Les équipements à capteur et connectés peuvent être présentés comme une mise à niveau progressive dans le cadre d'un projet plus large plutôt que comme un achat autonome. Le cycle de remplacement offre également aux fabricants un canal pour atteindre les foyers où un système de maison intelligente complet n'a pas encore été installé.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial plus élevé que les robinets manuels | -1.5% | National, avec l'effet le plus fort dans les zones rurales et du Midwest sensibles aux prix | Court terme (≤ 2 ans) |
| Pénurie d'installateurs et complexité de la rénovation | -1.2% | National, avec l'effet le plus aigu dans les zones métropolitaines à forte croissance de la Sun Belt | Moyen terme (2 à 4 ans) |
| Performances des capteurs dans des conditions variables d'éclairage, d'humidité et d'eau | -0.6% | National, avec les applications résidentielles plus touchées que les applications commerciales | Moyen terme (2 à 4 ans) |
| Codes disparates, certification et coûts de conformité aux faibles débits | -0.8% | National, avec des charges de conformité multi-États concentrées en Californie, au Texas et à New York | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial plus élevé que les robinets manuels
Le prix reste le principal obstacle à l'adoption résidentielle sur le marché des robinets intelligents aux États-Unis. Les robinets intelligents peuvent coûter 3 à 5 fois plus cher que des équipements manuels comparables. Les modèles résidentiels sans contact d'entrée de gamme débutent à 340 USD à 460 USD, tandis que les modèles premium intégrant la commande vocale peuvent dépasser 1 100 USD. Cette différence peut maintenir les fonctionnalités intelligentes dans la partie discrétionnaire d'un budget de rénovation. Les acheteurs commerciaux peuvent répartir les coûts sur des projets d'installation plus larges, mais les propriétaires évaluent souvent un robinet par rapport à un remplacement manuel moins coûteux. Des incitations plus larges de la part des assureurs, des produits plus simples et des preuves d'économies plus claires seraient nécessaires pour réduire cet écart.
Pénurie d'installateurs et complexité de la rénovation
Le manque de main-d'œuvre qualifiée peut ralentir les installations même lorsque les propriétaires de bâtiments sont prêts à acheter. Plumbing Manufacturers International a rapporté en 2025 qu'une pénurie projetée de 550 000 travailleurs pourrait affecter le secteur de la plomberie. Les produits à capteur câblés peuvent nécessiter la coordination entre un plombier et un électricien, contrairement à un simple remplacement de robinet manuel. Cela augmente le risque de planification et peut accroître le coût total d'installation. Les travaux de rénovation sont particulièrement exposés car les bâtiments anciens peuvent présenter des conditions incertaines en matière de câblage, d'accès aux murs ou de conduites d'alimentation. Les produits qui simplifient les exigences d'alimentation et les étapes d'installation peuvent donc élargir l'accès au marché des robinets intelligents aux États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
les composites polymères s'accélèrent tandis que le laiton conserve son avance historiqueLe laiton détenait une part de 43,8 % en 2026 car les installateurs et les prescripteurs connaissent sa tolérance à la pression, son usinabilité et son utilisation dans les applications de plomberie. Le laiton reste familier dans la rénovation résidentielle et les achats commerciaux, tandis que les exigences sans plomb incitent les fabricants à examiner des matériaux pouvant répondre aux besoins de contact avec l'eau sans modifications d'alliage. L'acier inoxydable sert les applications qui valorisent la durabilité et un aspect premium, tandis que l'alliage de zinc reste pertinent là où un coût d'achat inférieur est important. Le choix du matériau affecte la construction de la vanne, la durabilité de la finition, le poids et la manière dont un produit est positionné auprès des entrepreneurs. Ces compromis maintiennent le laiton au cœur des spécifications actuelles, même si les alternatives se développent.
Les plastiques techniques et les composites polymères devraient croître à un CAGR de 7,0 % jusqu'en 2032, le taux le plus rapide parmi les matériaux. Envalior indique que son EcoPaXX PA4.10 a été testé pour plus d'un million de cycles de fonctionnement sans fuite d'eau dans des applications de robinets à vanne mélangeuse. Cela soutient l'utilisation de polymères techniques là où le poids, la résistance à la corrosion et la conception sans plomb sont importants. Syensqo a rapporté que les composés AvaSpire PAEK sont utilisés dans des tubes de plomberie pour des applications de raccordement de robinets. Ces exemples montrent que les conceptions polymère-métal sont entrées dans l'usage commercial, tandis que les preuves de performance continuent de façonner la sélection des matériaux aux côtés des préférences des installateurs.


Par type d'installation :
le montage sur plan de travail en tête tandis que les formats de niche gagnent en dynamisme dans les spécificationsLes robinets à montage sur plan de travail détenaient une part de 62,8 % en 2026. Leur avance reflète une large compatibilité avec les ouvertures de plan de travail existantes dans les projets de rénovation résidentielle et une utilisation standard sur les comptoirs de sanitaires commerciaux. Un robinet à capteur monté sur plan de travail peut souvent utiliser l'emplacement d'un équipement manuel existant, ce qui peut réduire les perturbations du projet. Cette adéquation pratique est importante pour les propriétaires qui cherchent à contrôler la main-d'œuvre d'installation et le temps de rénovation. Les produits à montage mural servent des applications de conception spécialisées mais peuvent nécessiter un accès plus important aux murs et une coordination de plomberie.
Les autres installations devraient croître à un CAGR de 6,8 % durant 2027-2032, soutenues par des capteurs derrière verre, des unités de vanité intégrées et des configurations commerciales préfabriquées. Ces formats conviennent aux grands projets où la conception des sanitaires, l'accès au nettoyage et l'installation répétable sont planifiés ensemble. Les salles de sport, les hubs de transport et les campus d'entreprise peuvent privilégier les systèmes modulaires car ils nécessitent de nombreux équipements installés selon des spécifications cohérentes. Zurn Elkay a décrit les Zurn One Systems comme des équipements intégrés et des composants de plomberie pour les environnements commerciaux dans son dépôt de 2025. Les approches préfabriquées peuvent réduire la coordination entre les catégories de produits et soutenir une approche de maintenance plus cohérente après l'installation.
Par application :
les robinets de salle de bain en tête tandis que les installations de cuisine réduisent l'écartLes robinets de lavabo de salle de bain représentaient 60,8 % de la taille du marché des robinets intelligents aux États-Unis en 2026. Les salles de bain ont souvent plus de robinets par propriété que les cuisines, ce qui crée une base d'unités plus importante. L'utilisation sans contact des lavabos correspond aux attentes en matière d'hygiène dans les aéroports, les écoles, les établissements de santé et les bureaux. Les acheteurs commerciaux peuvent standardiser les équipements de salle de bain dans de nombreux sanitaires dans le cadre d'un seul projet, créant des volumes que les installations de cuisine ne peuvent pas égaler. Les produits de salle de bain bénéficient également de la nécessité de performances à faible débit dans les environnements institutionnels.
Les robinets d'évier de cuisine devraient croître à un CAGR de 6,8 % durant 2027-2032. Leur attrait dépend de la distribution mesurée, des commandes vocales, de l'activation tactile et de la surveillance de la consommation d'eau qui soutiennent la préparation des aliments. Delta VoiceIQ et Kohler Konnect sont des exemples de cette orientation fonctionnelle. Les utilisateurs de cuisine peuvent accorder plus de valeur à la commodité et à la distribution précise de l'eau que les utilisateurs de salle de bain. L'Agence de protection de l'environnement n'a pas établi de spécification WaterSense dédiée pour les robinets de cuisine, laissant aux marques une marge pour des allégations d'efficacité propriétaires et aux acheteurs moins de directives standardisées.

Par type de construction ou de projet :
le cycle de rénovation ancre à la fois le volume et la croissanceLe remplacement, la rénovation et la réhabilitation détenaient une part de 65,6 % en 2026. Cette catégorie est le principal domaine de croissance dans la recherche, axée sur la demande actuelle et les opportunités futures dans le même type de projet. Les habitations, bureaux, écoles et propriétés hôtelières plus anciens remplacent souvent les robinets lors de travaux de plomberie, de salle de bain ou de cuisine plus larges. Harvard a projeté 509 milliards USD de dépenses d'amélioration et de réparation par les propriétaires en 2025. Un modèle sans contact ou connecté peut être envisagé lorsque la main-d'œuvre et les travaux de construction connexes sont déjà budgétisés, en particulier lorsque la surveillance de l'eau ou les performances à faible débit répondent à une préoccupation du propriétaire.
La nouvelle construction et la première installation représentent la base de demande restante, mais elles croissent plus lentement. Les constructeurs peuvent inclure des produits sans contact dans des packages planifiés, notamment dans les grandes communautés et les développements commerciaux. Les nouveaux projets sont exposés aux cycles de construction plus larges, aux conditions de financement et à l'activité de permis. La National Association of Home Builders a rapporté en 2025 que la part de la rénovation dans la construction résidentielle est en hausse. Ce contexte favorise les fournisseurs disposant d'une forte distribution de remplacement, d'une compatibilité de plomberie courante, d'une formation des entrepreneurs et d'une disponibilité en vente au détail.
Par utilisateur final :
le volume résidentiel en tête, la dynamique commerciale surpasseLes acheteurs résidentiels détenaient la plus grande part du marché des robinets intelligents aux États-Unis en 2026. Les maisons individuelles et les immeubles collectifs offrent un plus grand nombre de points de remplacement potentiels que tout groupe de clients institutionnels. Les propriétaires peuvent être attirés par la compatibilité avec la maison intelligente, l'utilisation sans contact, les réglages vocaux et les finitions qui distinguent une pièce rénovée. Le frein du prix reste significatif car chaque ménage doit peser les fonctionnalités intelligentes par rapport à une alternative de robinet manuel. Le choix en vente au détail, la simplicité d'installation et la surveillance de l'eau liée aux assureurs peuvent améliorer l'argument financier là où des incitations sont disponibles.
La demande commerciale devrait croître à un CAGR de 7,1 % durant 2027-2032. Les hôpitaux, aéroports, écoles, bureaux et lieux publics peuvent acheter des équipements dans le cadre de programmes d'investissement planifiés. Ces acheteurs peuvent lier les produits sans contact aux exigences d'hygiène, de gestion de l'eau, de maintenance et de conformité. L'extension BASYS à faible débit de Sloan en 2025 illustre le type de produit conçu pour ces critères institutionnels. Les projets de plus grande envergure soutiennent des spécifications cohérentes et offrent aux fournisseurs l'opportunité de construire des relations à long terme grâce au service, aux pièces et à la surveillance connectée.
Par canal de distribution :
le commerce de détail B2C domine, les ventes directes B2B s'accélèrentLes canaux B2C et de vente au détail détenaient une part de 65,3 % en 2026. Cela comprend les magasins de bricolage, les showrooms de cuisine et de salle de bain, les vendeurs en ligne et les quincailleries locales. La vente au détail donne aux propriétaires accès à un large éventail de finitions, de types de commande et de gammes de prix. Les annonces en ligne ont rendu les comparaisons de produits et la transparence des prix plus courantes, ce qui peut pousser les marques de milieu de gamme à expliquer clairement leurs fonctionnalités. Les présentoirs en magasin, les recommandations des installateurs et les avis sur les produits influencent le choix d'un modèle sans contact par l'acheteur.
Le B2B et les ventes directes devraient croître à un CAGR de 6,9 % jusqu'en 2032. Les fabricants utilisent des relations directes avec les gestionnaires de propriétés, les groupes hôteliers, les opérateurs de santé et d'autres propriétaires d'installations pour soutenir les achats basés sur des projets. Ces acheteurs valorisent souvent un approvisionnement cohérent, la documentation des produits, le support de service et l'assistance à la spécification pour les grandes rénovations. Le modèle est bien adapté aux produits qui doivent répondre simultanément à plusieurs exigences de conformité ou de maintenance. Il offre au secteur des robinets intelligents aux États-Unis un moyen de construire des relations clients récurrentes au-delà d'une transaction de vente au détail ponctuelle.
Analyse géographique
Sud-Est : la profondeur commerciale et la reconstruction soutiennent la demande
Le Sud-Est détenait une part de 31,1 % en 2026. La région combine une grande base hôtelière, une propriété commerciale dense et une activité substantielle de remplacement de plomberie. La reconstruction après les tempêtes de 2024 en Floride et dans les Carolines est un facteur soutenant la demande de remplacement, car les propriétaires peuvent sélectionner des équipements efficaces lors du renouvellement des systèmes endommagés. L'activité de construction en Géorgie soutient également le renouvellement de la demande de plomberie liée au logement. Les acheteurs commerciaux peuvent utiliser des produits à capteur à faible débit pour atteindre leurs objectifs de consommation d'eau et de maintenance, ce qui rend la région pertinente pour les stratégies de spécification au détail et institutionnelles.
Sud-Ouest : les contraintes hydriques soutiennent la croissance la plus rapide
Le Sud-Ouest devrait croître à un CAGR de 6,9 % jusqu'en 2032, ce qui en fait la partie régionale à la croissance la plus rapide du marché des robinets intelligents aux États-Unis. La rareté de l'eau confère aux fonctionnalités d'efficacité une valeur opérationnelle directe dans cette région. L'Environmental and Energy Study Institute a publié en 2025 une revue des pressions hydriques dans le bassin du fleuve Colorado. Le Water Infrastructure Modernization Act de 2025 a proposé une voie de financement pour les technologies intelligentes de gestion de l'eau. Les fabricants peuvent combiner des équipements à faible débit, la surveillance et des conceptions pratiques de rénovation pour les bâtiments publics et privés cherchant à gérer leur consommation d'eau.
Nord-Est, Midwest et Ouest : des schémas distincts de remplacement et de spécification
Le Nord-Est dispose d'un parc immobilier plus ancien et d'une grande base d'établissements de santé et universitaires, ce qui soutient une demande de remplacement régulière. Les règles de New York sur les robinets de lavabo orientent les choix de remplacement vers des produits à faible débit, tandis que la sensibilité aux prix dans le Midwest peut limiter l'adoption résidentielle premium malgré la demande de projets institutionnels. L'Ouest, en dehors du Sud-Ouest, bénéficie du cadre CALGreen de la Californie, d'une forte demande des consommateurs orientés vers la technologie dans les grandes zones métropolitaines et de la gamme de produits à capteur conformes de Sloan. Les fournisseurs ont besoin de propositions distinctes, avec un soutien à la rénovation dans le Nord-Est, de la valeur et du service dans le Midwest, et des produits connectés conformes dans l'Ouest.
Paysage concurrentiel
Concentration du Marché
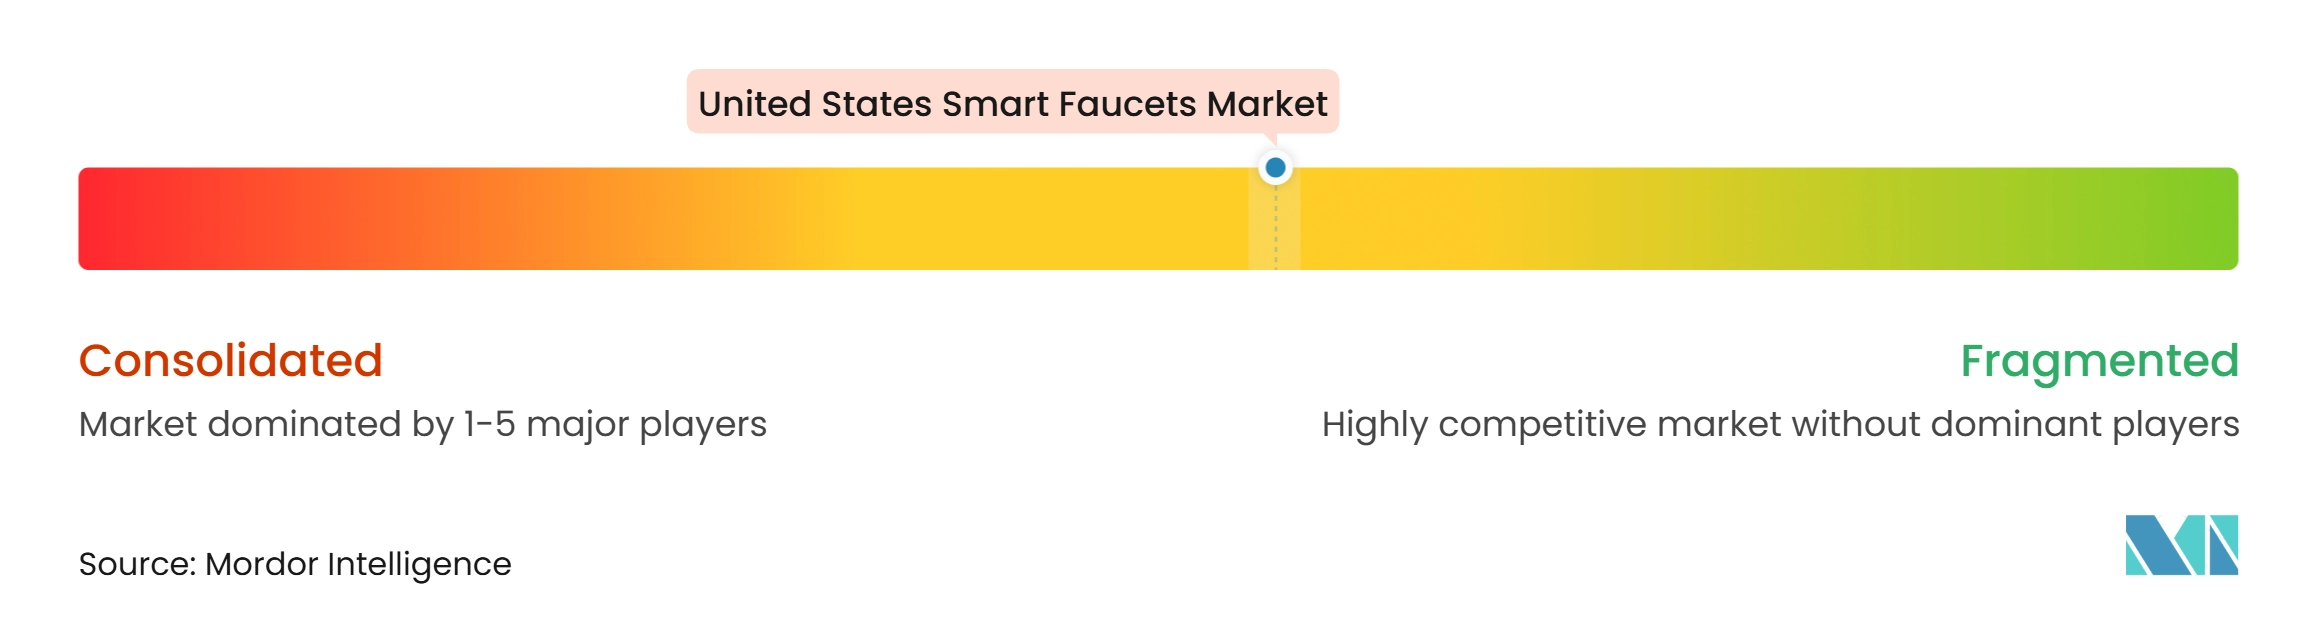
Le marché des robinets intelligents aux États-Unis présente une structure modérément concentrée, avec de grandes marques de plomberie exerçant une influence substantielle dans leurs canaux principaux. Kohler, Moen via Fortune Brands Innovations, et Delta Faucet via Masco servent la demande résidentielle premium et commerciale mixte. Sloan Valve et Zurn Elkay occupent des positions solides dans les projets institutionnels tels que les aéroports, les hôpitaux et les installations publiques. Cela crée une division pratique entre la concurrence axée sur les consommateurs et la concurrence commerciale axée sur les spécifications. Zurn Elkay a rapporté dans son dépôt de 2025 que sa plateforme connectée plumbSMART prend en charge la surveillance de l'utilisation en temps réel et les fonctions de rinçage automatisé, étendant le rôle de l'équipement à une gestion plus large de l'eau.
La concurrence dépend de la fiabilité des capteurs, de la compatibilité avec les systèmes connectés et de l'étendue des certifications offertes par les fournisseurs. La technologie infrarouge H2Optics de Delta et la génération d'énergie hydroélectrique EcoPower de TOTO représentent des approches distinctes en matière de performance et de maintenance. L'éligibilité LEED v4 de Sloan et la conformité CALGreen soutiennent sa pertinence dans les spécifications institutionnelles. L'intégration Apple Home de Kohler illustre comment les marques premium utilisent des écosystèmes de maison intelligente plus larges pour différencier leurs produits. L'absence de prise en charge de Matter parmi les principales plateformes peut susciter des inquiétudes chez les acheteurs concernant le verrouillage dans un écosystème, créant un avantage pour les entreprises qui simplifient l'installation, la compatibilité et le service continu.
Kit de rénovation à capteur adapté au bricolage pour le remplacement résidentiel de masse. Les grandes marques n'ont pas abordé cette opportunité à grande échelle. Les produits dans ce segment nécessitent une installation simple, des performances de capteur fiables, des avantages démontrables en matière d'efficacité hydrique et un soutien à la vente au détail. Les grandes entreprises peuvent défendre leurs positions établies grâce à leurs réseaux de distribution, leur couverture de garantie, leurs relations avec les entrepreneurs et leurs capacités de conformité.
Leaders du secteur des robinets intelligents aux États-Unis
-
Kohler Co.
-
Moen Incorporated
-
Delta Faucet Company
-
LIXIL Corporation
-
Sloan Valve Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des robinets intelligents aux États-Unis Entreprises couvertes dans ce rapport
- Kohler Co.
- Moen Incorporated
- Delta Faucet Company
- LIXIL Corporation
- Fortune Brands Innovations
- Masco Corporation
- TOTO Ltd.
- Sloan Valve Company
- Zurn Elkay Water Solutions
- Pfister
- Hansgrohe USA
- Chicago Faucets
- Bradley Corporation
- Speakman
- Symmons
- Kraus USA
- T&S Brass and Bronze Works
- Stern Engineering Ltd.
- FontanaShowers
- Watts Water Technologies
Développements industriels récents dans Marché des robinets intelligents aux États-Unis
- Octobre 2026 : Delta Faucet a lancé la collection de cuisine Noreau : activation sans contact Touch2O, distribution mesurée VoiceIQ (Alexa/Google), indicateur de température LED TempSense, garantie électronique de 5 ans et cinq finitions.
- Juillet 2026 : Harbour Group a acquis Symmons Industries et Symmons Connected (Braintree, MA), qui proposent des robinets et la plateforme de gestion intelligente de l'eau Evolution AI-First pour les bâtiments commerciaux.
- Février 2026 : Delta Faucet a dévoilé la collection de cuisine Cordova, avec certains modèles offrant la technologie sans contact Touch2O (pression ou mouvement mains libres), et la collection Altado avec spray ProClean.
Périmètre du rapport sur le marché des robinets intelligents aux États-Unis
Aperçu de la segmentation
| Alliage de zinc |
| Acier inoxydable |
| Laiton |
| Plastiques techniques / composites polymères |
| Autres matériaux |
| Montage sur plan de travail |
| Montage mural |
| Autres installations |
| Robinets d'évier de cuisine |
| Robinets de lavabo de salle de bain |
| Autres applications |
| Nouvelle construction / première installation |
| Remplacement / rénovation / réhabilitation |
| Résidentiel |
| Commercial |
| B2C / Vente au détail | Magasins multimarques / grandes surfaces de bricolage |
| Showrooms spécialisés en plomberie et cuisine/salle de bain (y compris les points de vente exclusifs de marque) | |
| En ligne / commerce électronique | |
| Quincailleries locales / commerce non organisé | |
| B2B / Ventes directes |
| Nord-Est |
| Sud-Est |
| Midwest |
| Sud-Ouest |
| Ouest |
| Par matériau | Alliage de zinc | |
| Acier inoxydable | ||
| Laiton | ||
| Plastiques techniques / composites polymères | ||
| Autres matériaux | ||
| Par type d'installation | Montage sur plan de travail | |
| Montage mural | ||
| Autres installations | ||
| Par application | Robinets d'évier de cuisine | |
| Robinets de lavabo de salle de bain | ||
| Autres applications | ||
| Par type de construction/projet | Nouvelle construction / première installation | |
| Remplacement / rénovation / réhabilitation | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | B2C / Vente au détail | Magasins multimarques / grandes surfaces de bricolage |
| Showrooms spécialisés en plomberie et cuisine/salle de bain (y compris les points de vente exclusifs de marque) | ||
| En ligne / commerce électronique | ||
| Quincailleries locales / commerce non organisé | ||
| B2B / Ventes directes | ||
| Par géographie | Nord-Est | |
| Sud-Est | ||
| Midwest | ||
| Sud-Ouest | ||
| Ouest | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les robinets intelligents aux États-Unis jusqu'en 2032 ?
Le marché des robinets intelligents aux États-Unis devrait atteindre 1,65 milliard USD d'ici 2032, avec un CAGR de 6,6 % à partir de 2027.
Quel matériau domine la demande de robinets intelligents aux États-Unis ?
Le laiton est en tête avec une part de 43,8 % en 2026, tandis que les plastiques techniques et les composites polymères affichent la croissance prévisionnelle la plus rapide à un CAGR de 7,0 % jusqu'en 2032.
Pourquoi les acheteurs commerciaux adoptent-ils des robinets sans contact ?
Les acheteurs commerciaux utilisent des équipements sans contact pour soutenir l'hygiène, la gestion de l'eau, la maintenance des installations et les besoins de conformité dans les bâtiments à fort trafic.
Quelle région des États-Unis connaît la croissance la plus rapide des robinets intelligents ?
Le Sud-Ouest devrait croître à un CAGR de 6,9 % jusqu'en 2032, soutenu par les besoins en efficacité hydrique et les efforts de conservation.
Qu'est-ce qui limite l'adoption résidentielle des robinets connectés ?
Des prix initiaux plus élevés, la complexité de l'installation et les préoccupations concernant la fiabilité des capteurs peuvent limiter l'adoption par les propriétaires.