
Tamaño y Participación del Mercado de Grifos Inteligentes de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
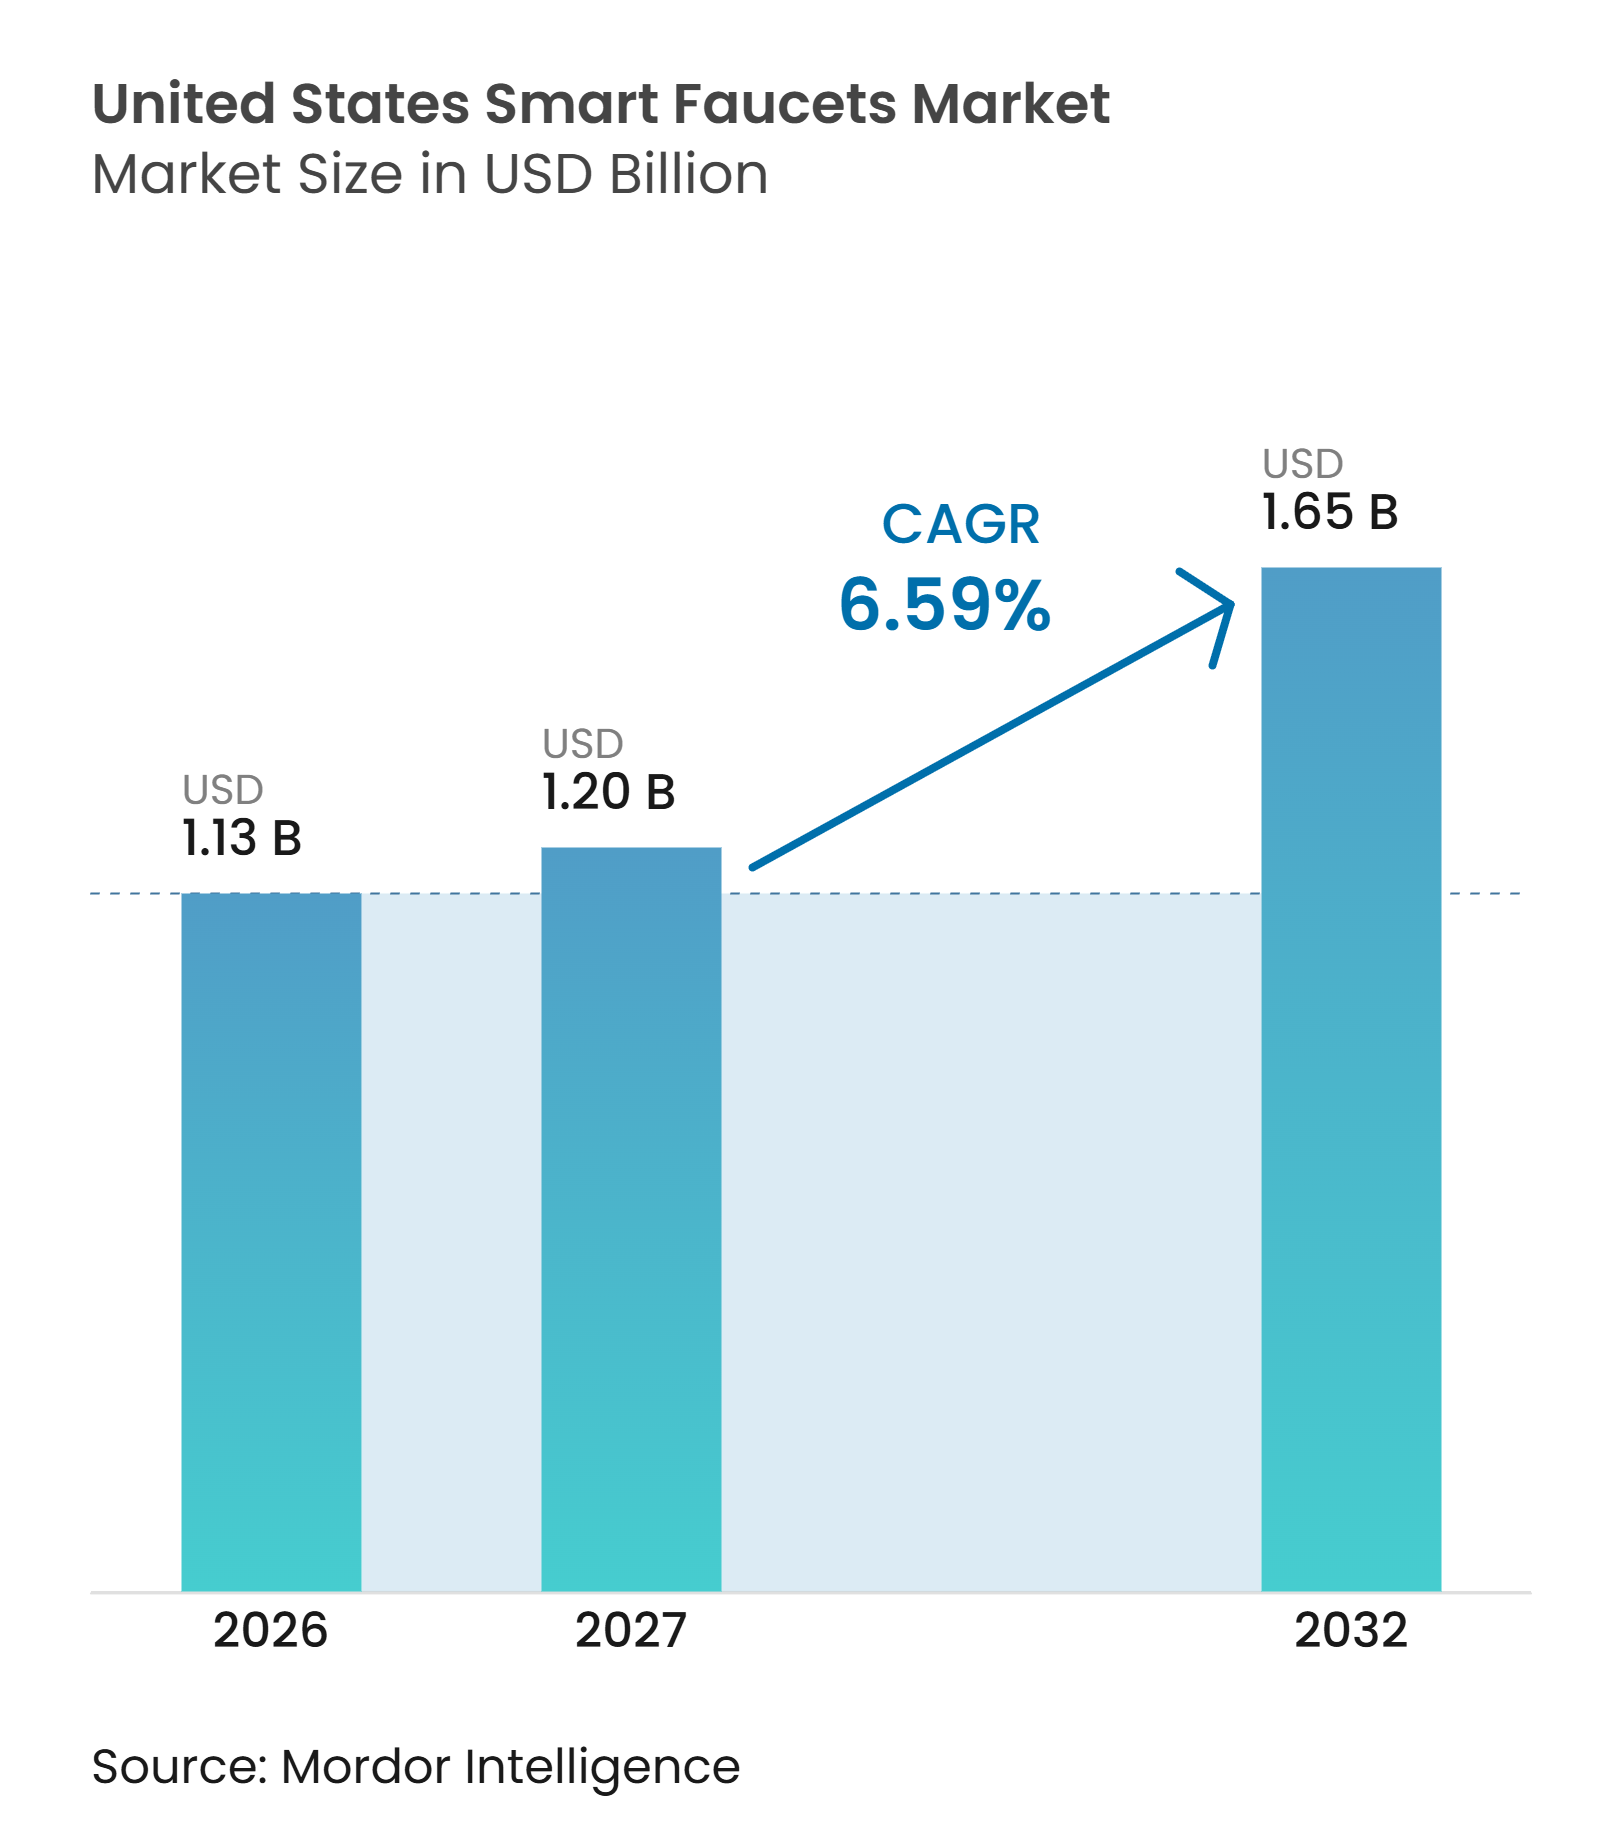
| Tamaño del mercado en el año base (2026) | 1.13 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.20 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.59 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Grifos Inteligentes de los Estados Unidos por Mordor Intelligence
Conclusiones Clave del Informe
-
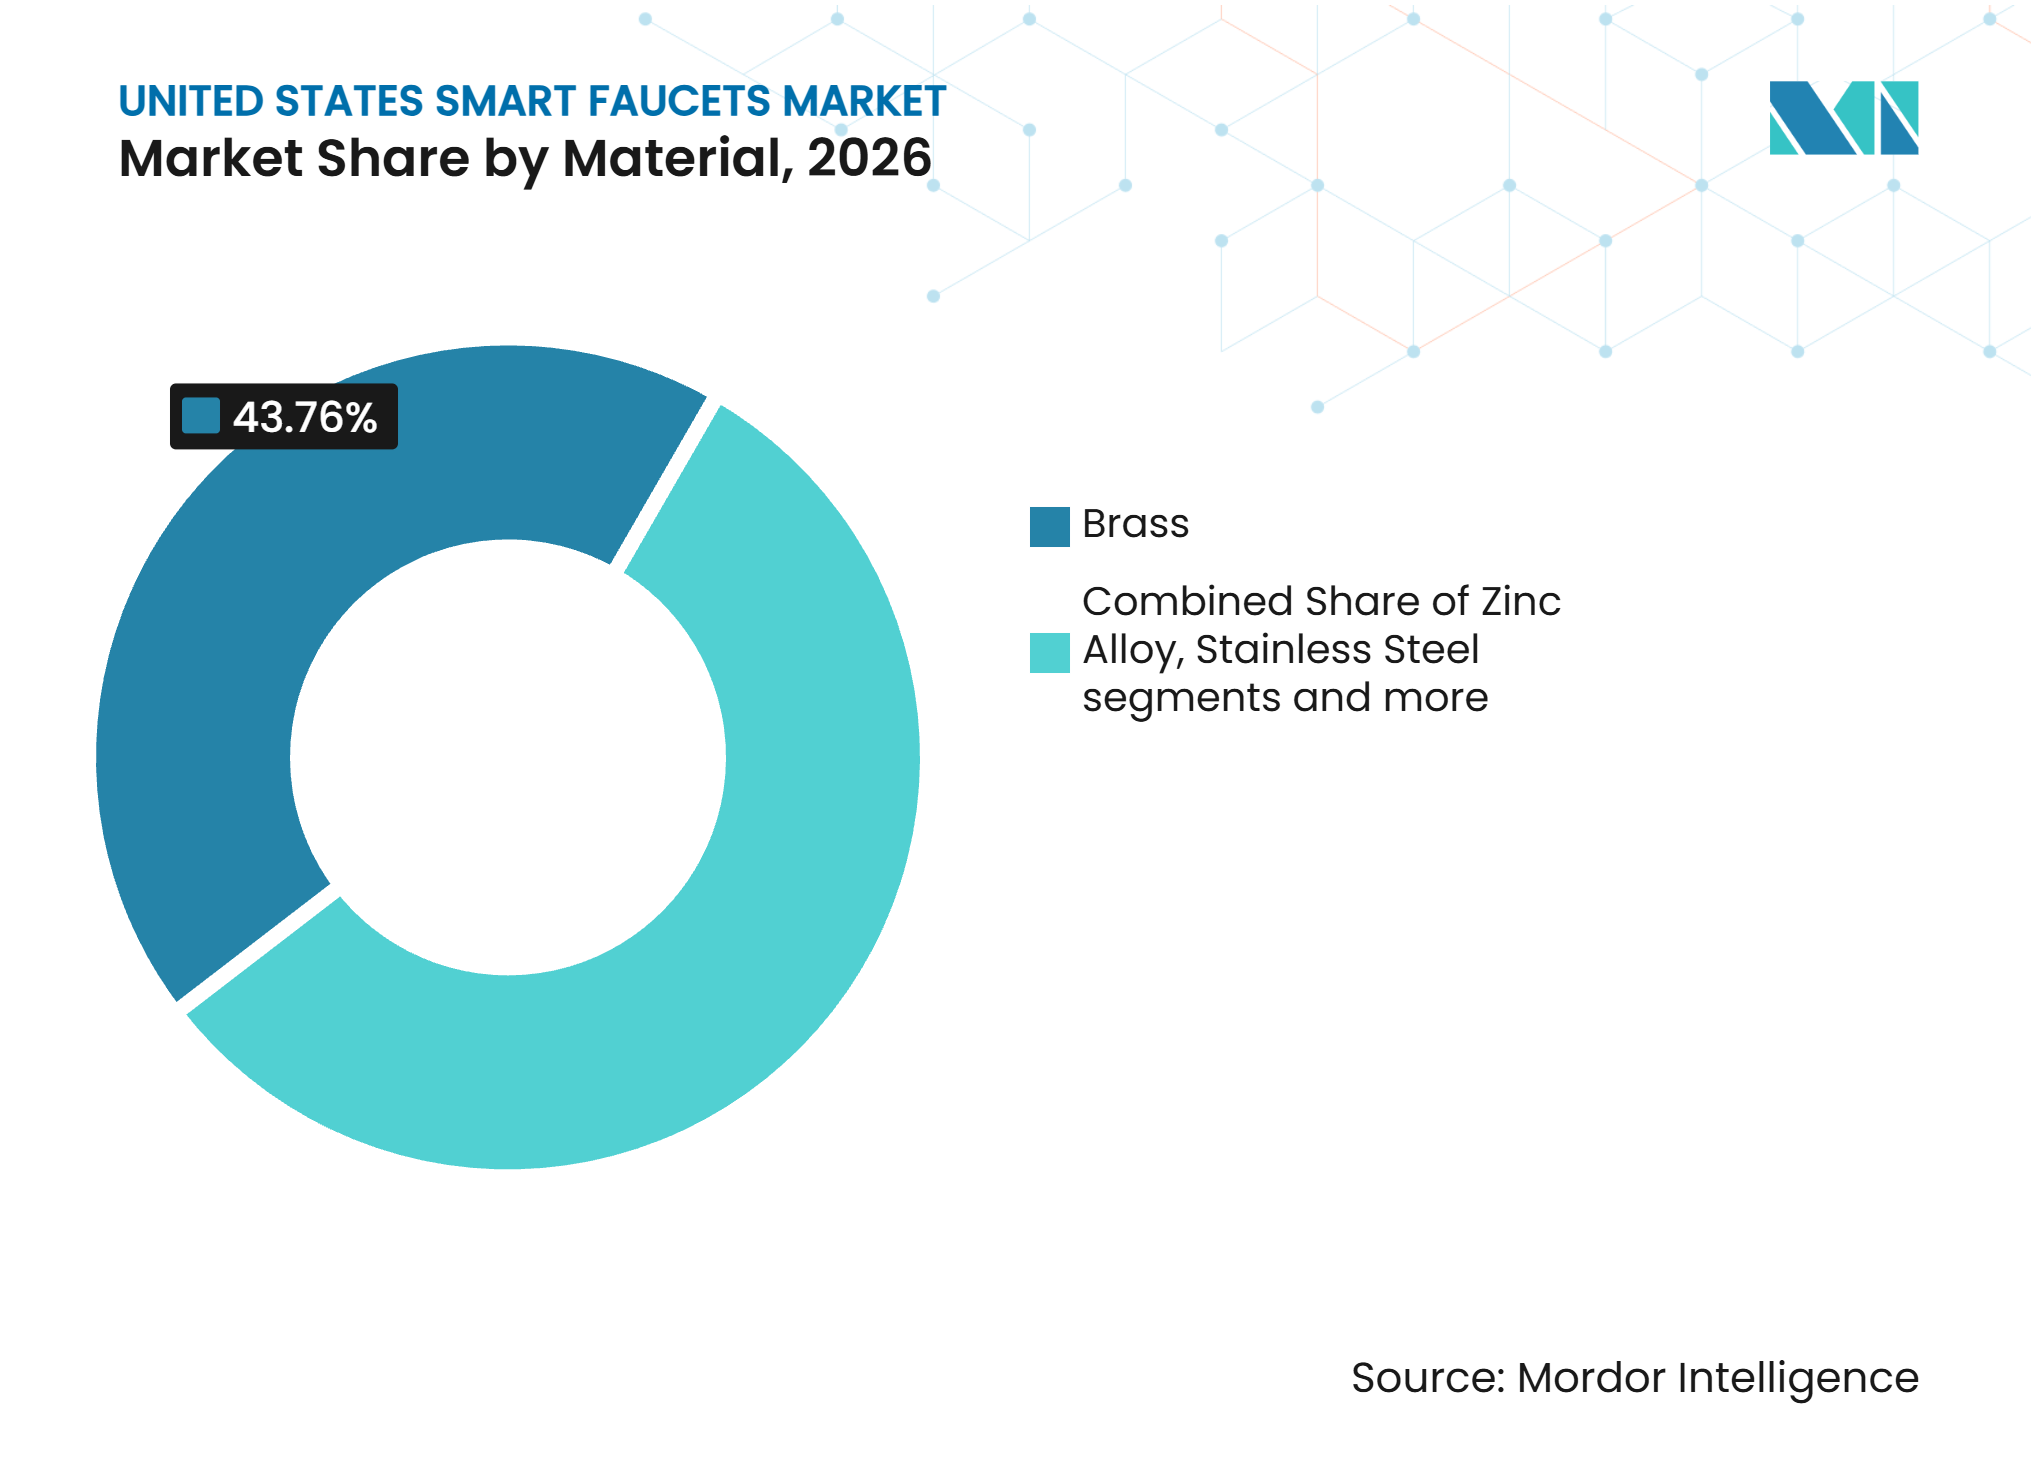
Por material, el latón representó el 43,8% de la participación del mercado de grifos inteligentes de los Estados Unidos en 2026, mientras que se prevé que los plásticos de ingeniería y los compuestos poliméricos crezcan a una CAGR del 7,0% durante 2027–2032.
-
Por tipo de instalación, los grifos de montaje en cubierta representaron una participación del 62,8% en 2026, mientras que otras instalaciones tienen un pronóstico de crecimiento a una CAGR del 6,8% durante 2027–2032.
-
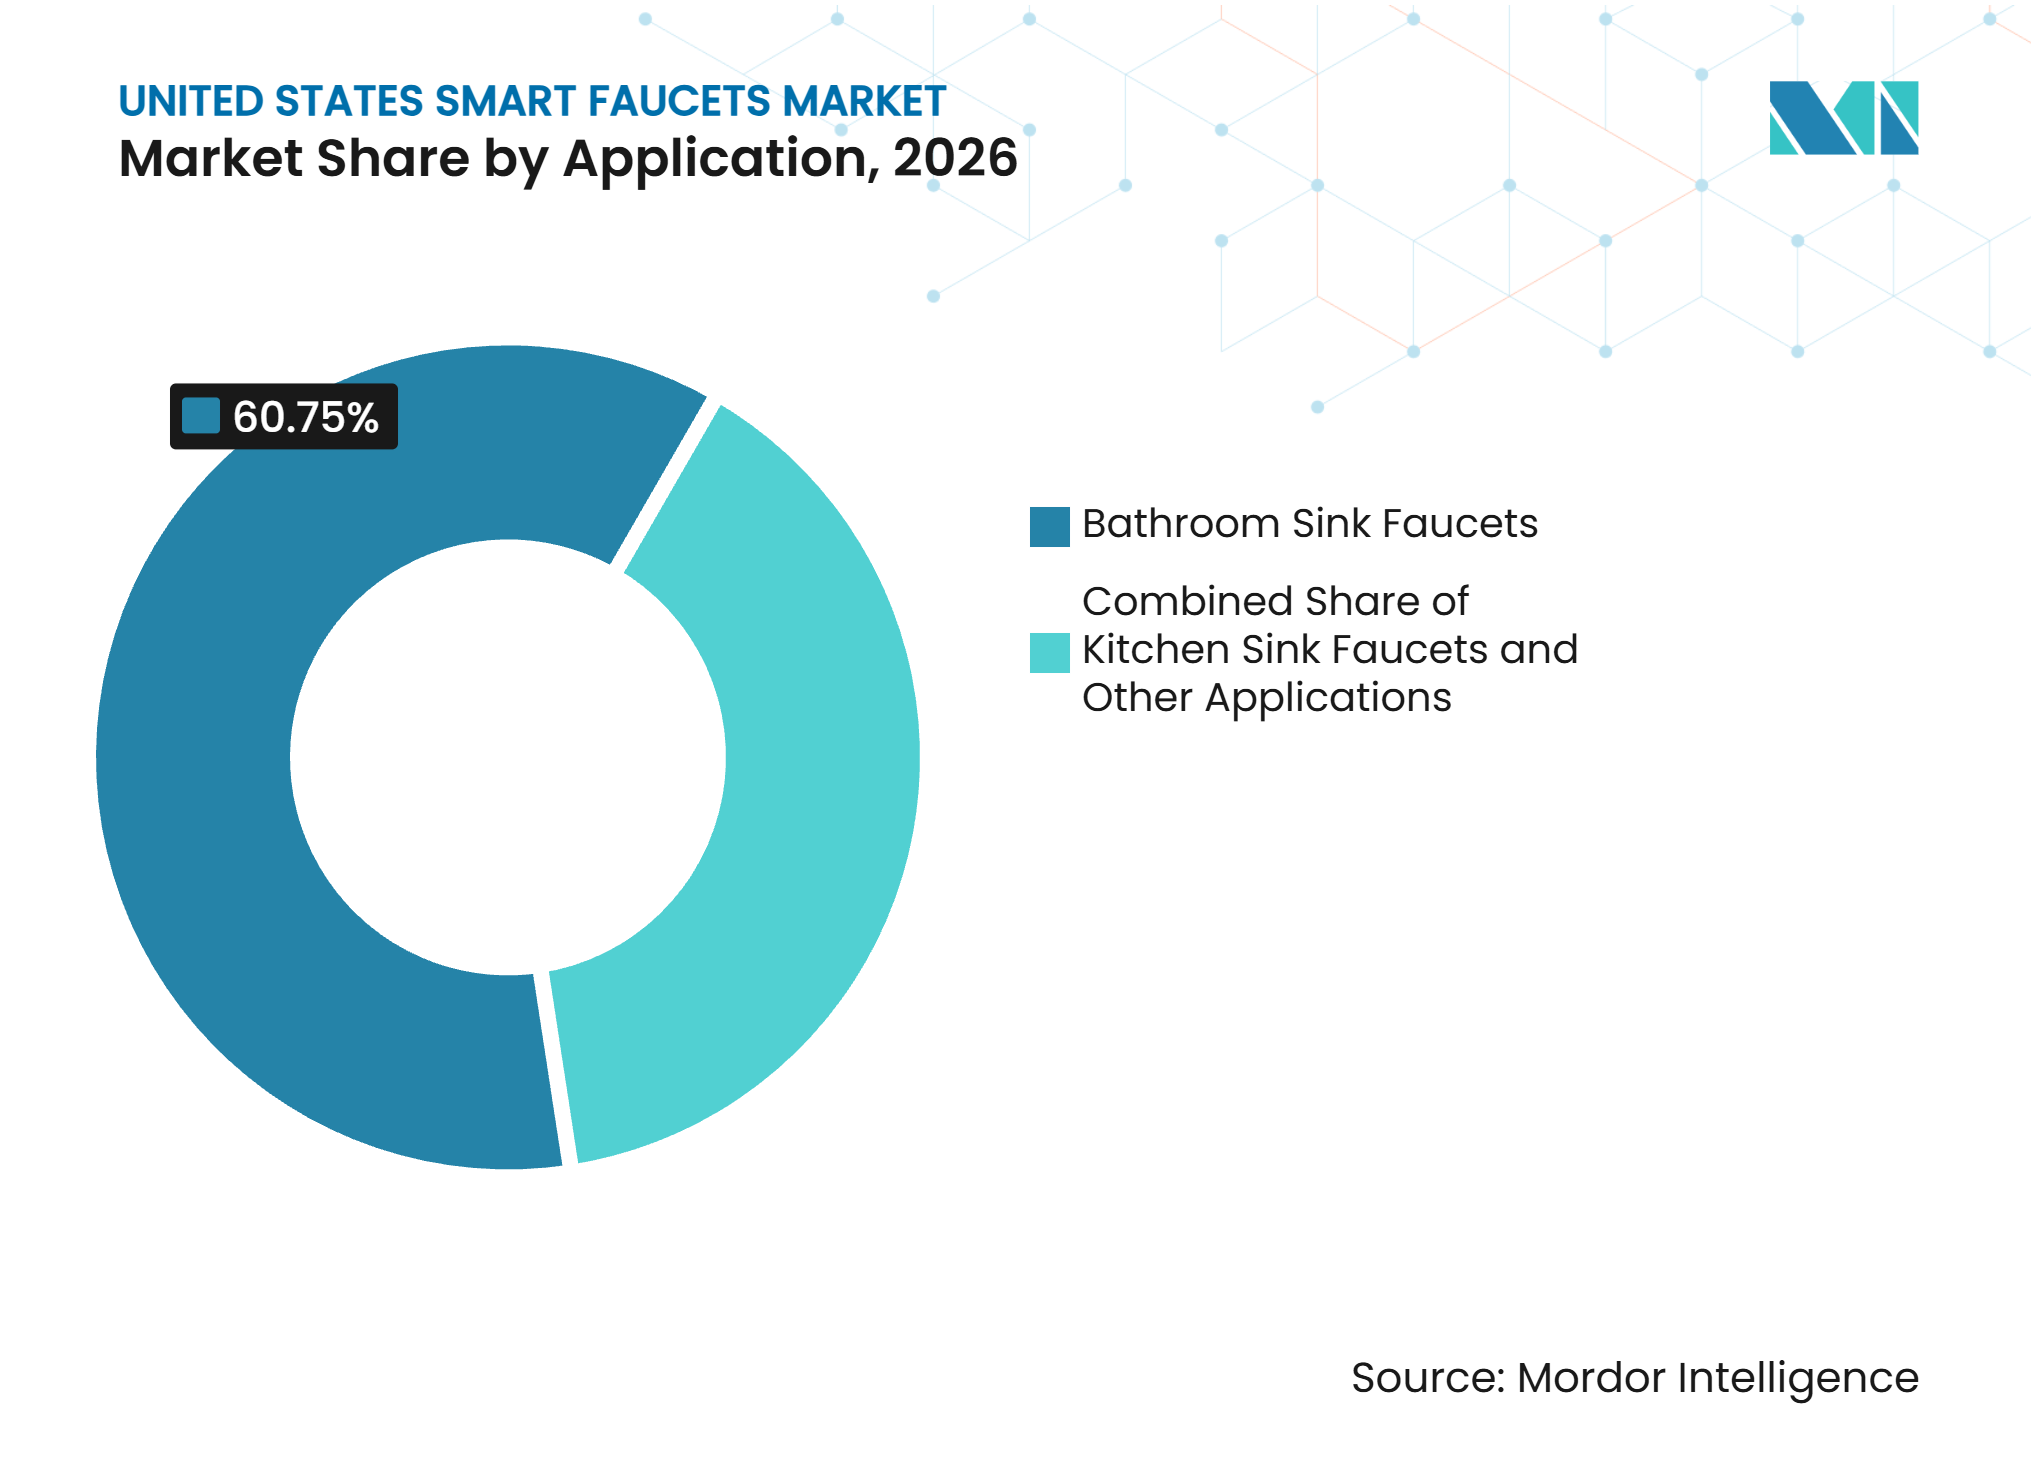
Por aplicación, los grifos para lavabo de baño representaron el 60,8% de la participación del mercado de grifos inteligentes de los Estados Unidos en 2026, mientras que se prevé que los grifos para fregadero de cocina crezcan a una CAGR del 6,8% durante 2027–2032.
-
Por tipo de construcción o proyecto, el reemplazo, la renovación y la reforma representaron una participación del 65,6% en 2026, y también se proyecta que crezca a una CAGR más rápida.
-
Por usuario final, los compradores residenciales representaron la mayor participación en 2026, mientras que se prevé que la demanda comercial crezca a una CAGR del 7,1% durante 2027–2032.
-
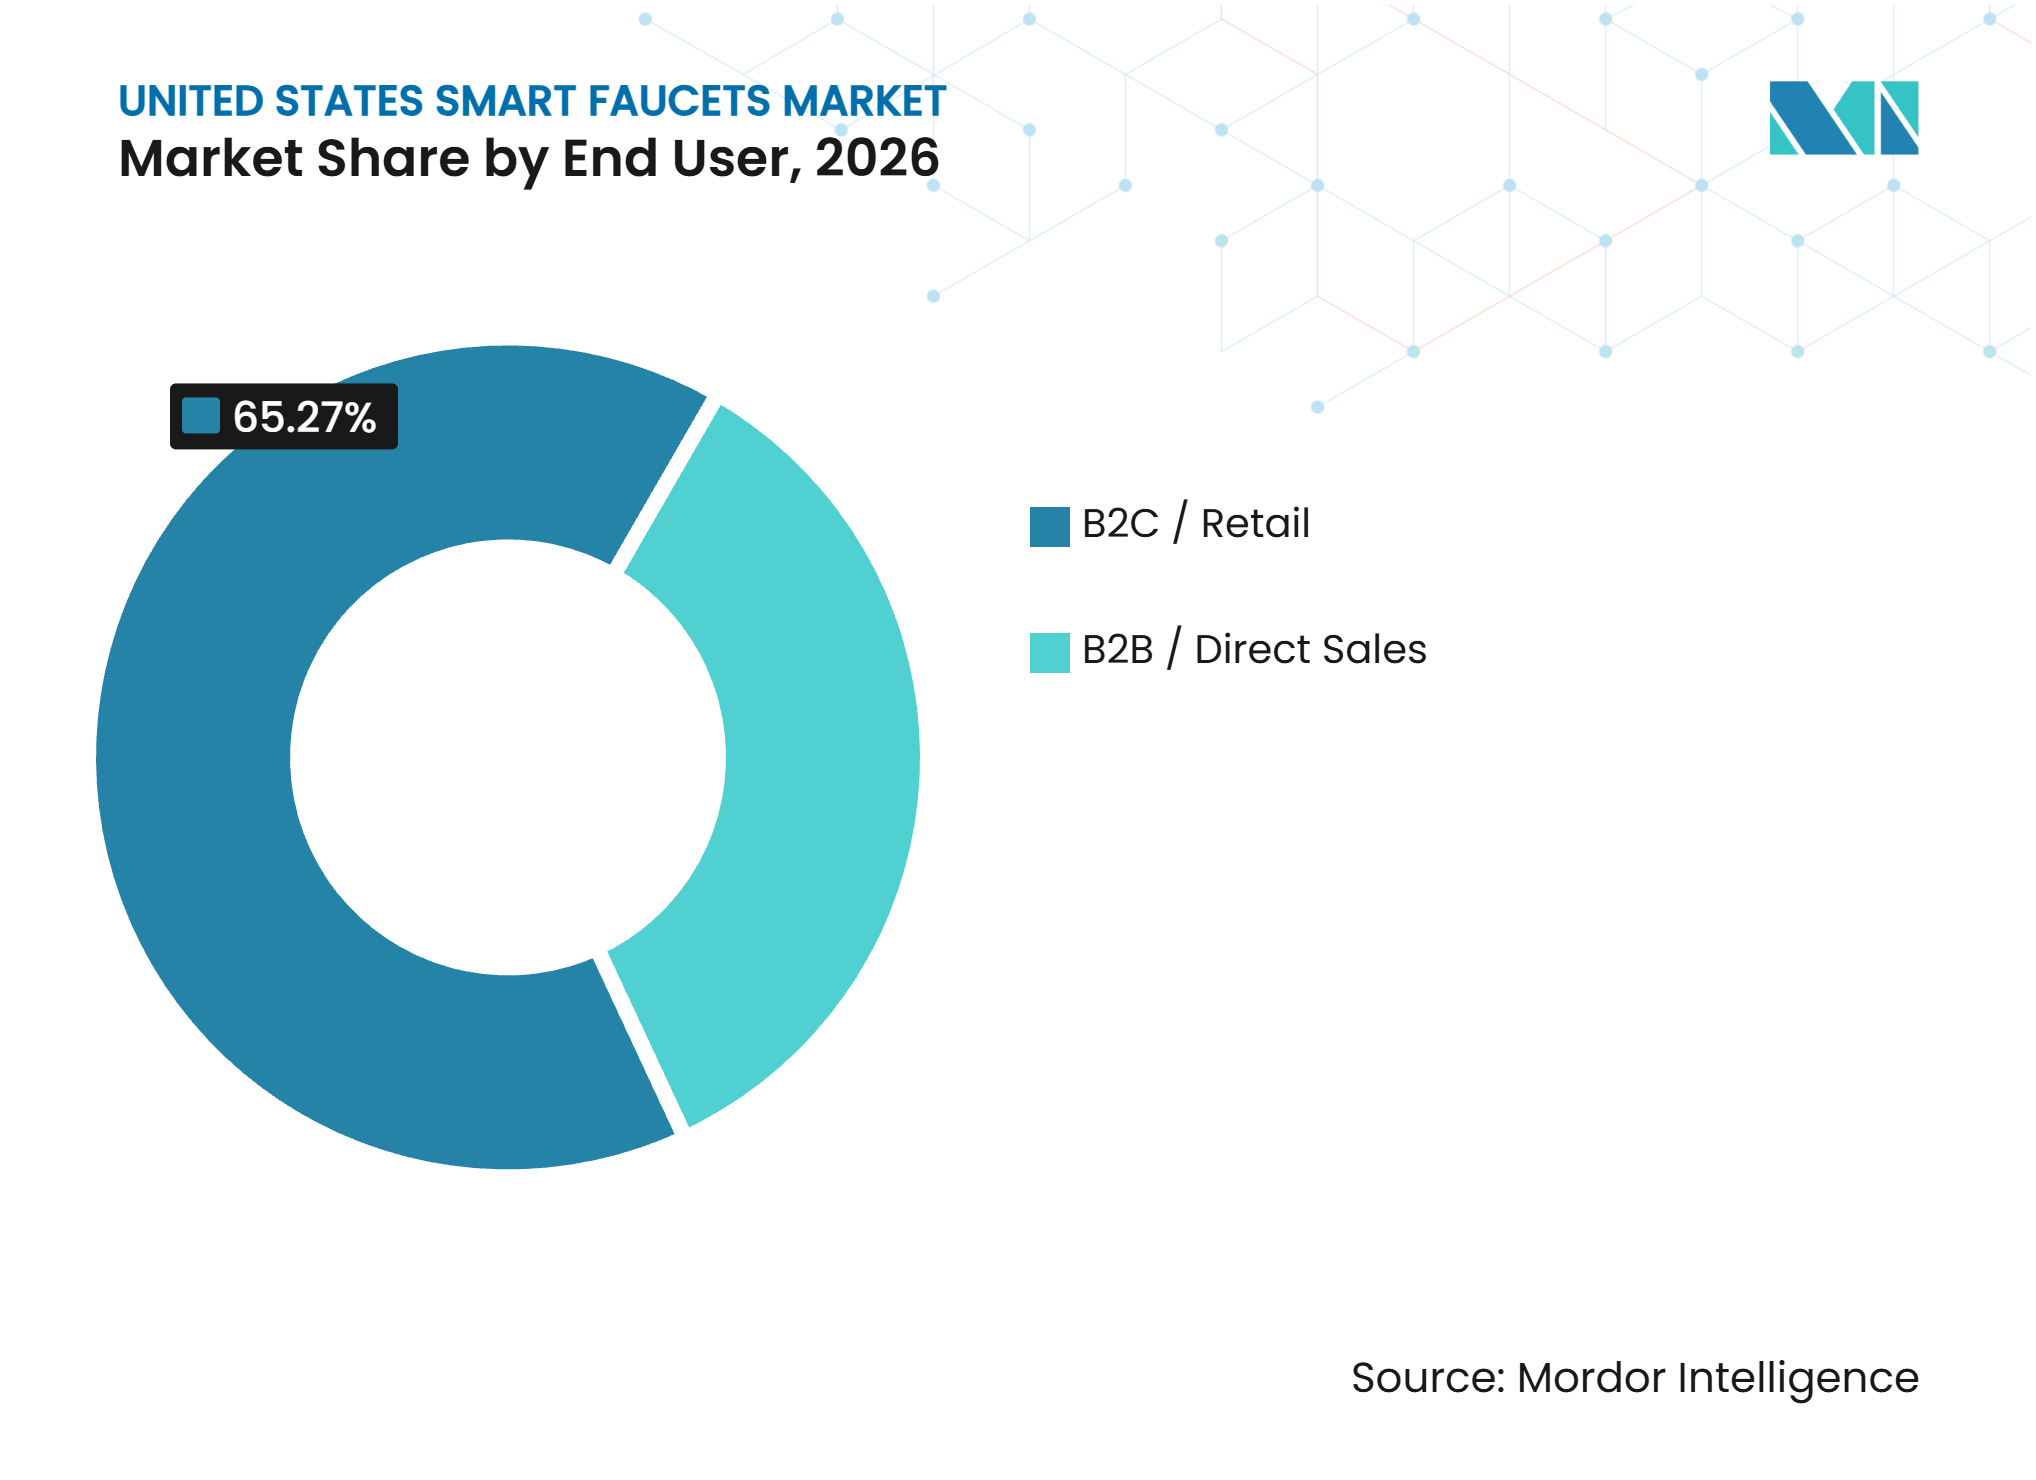
Por canal de distribución, B2C y minorista representaron una participación del 65,3% en 2026, mientras que se prevé que B2B y las ventas directas crezcan a una CAGR del 6,9% durante 2027–2032.
-
Por geografía, el Sureste representó una participación del 31,1% en 2026, mientras que se prevé que el Suroeste crezca a una CAGR del 6,9% durante 2027–2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Eficiencia Hídrica de WaterSense y a Nivel Estatal | +1.2% | Nacional, con puntos críticos de cumplimiento en California, Nueva York, Oregón y Washington | Mediano plazo (2-4 años) |
| Reformas sin Contacto en Centros de Salud, Educación, Aeropuertos y Oficinas | +1.5% | Nacional, con mayor demanda en los centros urbanos del Noreste y Sureste | Mediano plazo (2-4 años) |
| Adopción del Hogar Conectado y Dispensación de Agua Controlada por Voz | +1.0% | Nacional, con ganancias tempranas en los mercados orientados a la tecnología de la Costa Oeste | Mediano plazo (2-4 años) |
| Parque de Viviendas Envejecido y Reemplazo Impulsado por Reformas | +1.3% | Nacional, con el mayor efecto en los núcleos de viviendas anteriores a 1980 en el Noreste y el Medio Oeste | Mediano plazo (2-4 años) |
| Incentivos de Detección de Fugas y Cierre Automático Liderados por Aseguradoras | +0.6% | Nacional, con ganancias tempranas en estados con alta siniestralidad como Texas y Florida | Corto plazo (≤ 2 años) |
| Accesorios Comerciales Alimentados por Turbina, de Batería Reducida y Bajo Caudal | +0.5% | Nacional, con proyectos enfocados en LEED concentrados en el Oeste y el Sureste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Eficiencia Hídrica de WaterSense y a Nivel Estatal
El mercado de grifos inteligentes de los Estados Unidos se enfrenta a un entorno normativo en el que las reglas federales y estatales no siempre avanzan en la misma dirección. El 16 de mayo de 2025, el Departamento de Energía propuso derogar sus normas modificadas para grifos, lo que elevaría el máximo federal de 2,2 gpm a los 2,5 gpm establecidos por ley. California, Nueva York y Washington continúan aplicando requisitos más exigentes para grifos de lavabo de 1,2 galones por minuto. Los fabricantes nacionales tienen un incentivo limitado para mantener diseños separados para cada estado, de modo que las normas estatales más estrictas puedan influir en la cartera de productos más amplia. Los ajustes digitales de caudal y el uso monitorizado pueden ayudar a los proveedores a satisfacer diferentes necesidades de cumplimiento sin rediseñar el accesorio básico. Esto otorga a los productos conectados y sin contacto una ventaja donde los propietarios de instalaciones necesitan documentar el rendimiento hídrico.
Reformas sin Contacto en Centros de Salud, Educación, Aeropuertos y Oficinas
Los compradores comerciales tratan cada vez más los accesorios sin contacto como parte de un plan operativo del edificio en lugar de como una mejora cosmética del baño. ASHRAE 188 y la Directriz 12-2023 abordan los programas de gestión del agua e identifican los grifos como puntos de control relevantes. Los grifos con sensor pueden admitir purgas programadas y registros de uso, lo que puede ayudar a las instalaciones a gestionar los sistemas de agua de manera más consistente. Sloan introdujo en enero de 2025 una extensión de grifo sensor BASYS de 0,35 galones por minuto que cumple los requisitos para créditos de eficiencia hídrica LEED v4 y satisface los requisitos de CALGreen[3]. Esos atributos permiten que una sola línea de productos aborde múltiples requisitos de proyectos en centros de salud, educación, aeropuertos y oficinas. Los gestores de instalaciones se benefician cuando combinan los objetivos de higiene, uso del agua y mantenimiento en una sola decisión de adquisición.
Adopción del Hogar Conectado y Dispensación de Agua Controlada por Voz
La demanda de hogares conectados está ampliando la funcionalidad de los grifos inteligentes más allá de la activación sin contacto. El control por voz, la configuración mediante aplicaciones, la dispensación medida y el monitoreo del uso del agua pueden integrar los accesorios de cocina y baño en sistemas domésticos más amplios. Las principales plataformas admiten determinados asistentes de voz pero no admiten Matter, lo que crea una brecha práctica de interoperabilidad. Esta brecha puede hacer que los compradores sean cautelosos, especialmente cuando esperan que los dispositivos conectados sigan siendo compatibles con futuras plataformas domésticas. También crea oportunidades para los proveedores que pueden simplificar la configuración y mejorar el control multiplataforma. El mercado de grifos inteligentes de los Estados Unidos dependerá de ofrecer funciones prácticas de uso diario más allá del control por voz, ya que los usuarios continúan esperando una activación manual o táctil fiable cuando los servicios conectados no estén disponibles.
Parque de Viviendas Envejecido y Reemplazo Impulsado por Reformas
El parque de viviendas envejecido proporciona al mercado de grifos inteligentes de los Estados Unidos una base de reemplazo que depende menos de la construcción de nuevas viviendas. La Asociación Nacional de Constructores de Viviendas informó en 2025 que casi la mitad de las viviendas ocupadas por sus propietarios fueron construidas antes de 1980, lo que apunta a un gran número de propiedades con accesorios de plomería más antiguos. El Centro Conjunto de Estudios de Vivienda de Harvard proyectó 509 mil millones de USD en gastos de mejora y reparación de viviendas para 2025[4]. Los proyectos de reforma crean un punto natural para reemplazar los grifos porque la mano de obra, la carpintería, las encimeras y las tuberías de agua pueden estar ya en revisión. Los accesorios con sensor y conectados pueden presentarse como una mejora incremental durante un proyecto más amplio en lugar de como una compra independiente. El ciclo de reemplazo también ofrece a los fabricantes un canal para llegar a hogares donde aún no se ha instalado un sistema de hogar inteligente completo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo Inicial que los Grifos Manuales | -1.5% | Nacional, con el mayor efecto en ubicaciones rurales y del Medio Oeste sensibles al precio | Corto plazo (≤ 2 años) |
| Escasez de Instaladores y Complejidad de la Reforma | -1.2% | Nacional, con el efecto más agudo en las áreas metropolitanas de alto crecimiento del Cinturón Solar | Mediano plazo (2-4 años) |
| Rendimiento del Sensor en Condiciones Variables de Iluminación, Humedad y Agua | -0.6% | Nacional, con aplicaciones residenciales más afectadas que las comerciales | Mediano plazo (2-4 años) |
| Normativas Fragmentadas, Certificación y Costos de Cumplimiento de Bajo Caudal | -0.8% | Nacional, con cargas de cumplimiento en múltiples estados concentradas en California, Texas y Nueva York | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo Inicial que los Grifos Manuales
El precio sigue siendo la barrera más clara para la adopción residencial en el mercado de grifos inteligentes de los Estados Unidos. Los grifos inteligentes pueden costar entre 3 y 5 veces más que los accesorios manuales comparables. Los modelos residenciales sin contacto de gama de entrada comienzan en 340 a 460 USD, mientras que los modelos premium con integración de voz pueden superar los 1.100 USD. Esta diferencia puede mantener las funciones inteligentes en la parte discrecional de un presupuesto de renovación. Los compradores comerciales pueden distribuir los costos en proyectos de instalaciones más amplios, pero los propietarios de viviendas a menudo evalúan un grifo frente a un reemplazo manual de menor costo. Se necesitarían incentivos más amplios de las aseguradoras, productos más sencillos y evidencia más clara de ahorro para reducir esta brecha.
Escasez de Instaladores y Complejidad de la Reforma
La escasez de mano de obra cualificada puede ralentizar las instalaciones incluso cuando los propietarios de edificios están listos para comprar. Plumbing Manufacturers International informó en 2025 que una escasez proyectada de 550.000 trabajadores podría afectar al sector de la plomería. Los productos con sensor cableado pueden requerir la coordinación entre un fontanero y un electricista, a diferencia de un simple cambio de grifo manual. Esto aumenta el riesgo de programación y puede incrementar el gasto total de instalación. Los trabajos de reforma están particularmente expuestos porque los edificios más antiguos pueden presentar condiciones inciertas de cableado, acceso a paredes o tuberías de suministro. Los productos que simplifican los requisitos de alimentación y los pasos de instalación pueden, por tanto, ampliar el acceso al mercado de grifos inteligentes de los Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
Los Compuestos Poliméricos se Aceleran mientras el Latón Mantiene el Liderazgo HistóricoEl latón mantuvo una participación del 43,8% en 2026 porque los instaladores y los especificadores conocen su tolerancia a la presión, su maquinabilidad y su uso en aplicaciones de plomería. El latón sigue siendo familiar en la renovación de viviendas y en las compras comerciales, mientras que los requisitos sin plomo están animando a los fabricantes a examinar materiales que puedan satisfacer las necesidades de contacto con el agua sin cambios en la aleación. El acero inoxidable sirve para aplicaciones que valoran la durabilidad y una apariencia premium, mientras que la aleación de zinc sigue siendo relevante donde el menor costo de compra es importante. La elección del material afecta a la construcción de la válvula, la durabilidad del acabado, el peso y la forma en que un producto se posiciona ante los contratistas. Estas compensaciones mantienen al latón en el centro de las especificaciones actuales, incluso a medida que las alternativas se expanden.
Se proyecta que los plásticos de ingeniería y los compuestos poliméricos crezcan a una CAGR del 7,0% hasta 2032, la tasa de material más rápida. Envalior afirma que su EcoPaXX PA4.10 ha sido probado durante más de 1 millón de ciclos de operación sin fugas de agua en aplicaciones de válvulas mezcladoras de grifos. Esto respalda el uso de polímeros de ingeniería donde el peso, la resistencia a la corrosión y el diseño sin plomo son importantes. Syensqo informó que los compuestos AvaSpire PAEK se utilizan en tubos de plomería para aplicaciones de conexión de grifos. Estos ejemplos muestran que los diseños de polímero-metal han pasado al uso comercial, mientras que la evidencia de rendimiento continúa configurando la selección de materiales junto con la preferencia del instalador.


Por Tipo de Instalación:
El Montaje en Cubierta Lidera mientras los Formatos de Nicho Generan Impulso en las EspecificacionesLos grifos de montaje en cubierta mantuvieron una participación del 62,8% en 2026. Su liderazgo refleja una amplia compatibilidad con las aberturas de encimera existentes en proyectos de renovación residencial y el uso estándar en mostradores de baños comerciales. Un grifo sensor de montaje en cubierta a menudo puede utilizar la ubicación de un accesorio manual existente, lo que puede reducir la interrupción del proyecto. Ese ajuste práctico importa para los propietarios que intentan controlar la mano de obra de instalación y el tiempo de renovación. Los productos de montaje en pared sirven para aplicaciones de diseño especializadas, pero pueden requerir mayor acceso a la pared y coordinación de plomería.
Se prevé que otras instalaciones crezcan a una CAGR del 6,8% durante 2027-2032, respaldadas por sensores detrás del vidrio, unidades de tocador integradas y configuraciones comerciales prefabricadas. Estos formatos se adaptan a grandes proyectos donde el diseño del baño, el acceso para la limpieza y la instalación repetible se planifican conjuntamente. Los recintos deportivos, los centros de transporte y los campus corporativos pueden favorecer los sistemas modulares porque necesitan muchos accesorios instalados bajo especificaciones consistentes. Zurn Elkay describió los Sistemas Zurn One como accesorios integrados y componentes de plomería para entornos comerciales en su presentación de 2025. Los enfoques prefabricados pueden reducir la coordinación entre categorías de productos y respaldar un enfoque de mantenimiento más consistente después de la instalación.
Por Aplicación:
Los Grifos de Baño Lideran mientras las Instalaciones de Cocina Reducen la BrechaLos grifos para lavabo de baño representaron el 60,8% del tamaño del mercado de grifos inteligentes de los Estados Unidos en 2026. Los baños suelen tener más grifos por propiedad que las cocinas, lo que crea una base de unidades más grande. El uso de lavabos sin contacto se adapta a las expectativas de higiene en aeropuertos, escuelas, centros de salud y oficinas. Los compradores comerciales pueden estandarizar los accesorios de baño en muchos servicios en un solo proyecto, creando volúmenes que las instalaciones de cocina no pueden igualar. Los productos de baño también se benefician de la necesidad de un rendimiento de bajo caudal en entornos institucionales.
Se prevé que los grifos para fregadero de cocina crezcan a una CAGR del 6,8% durante 2027-2032. Su atractivo depende de la dispensación medida, los comandos de voz, la activación táctil y el monitoreo del uso del agua que apoyan la preparación de alimentos. Delta VoiceIQ y Kohler Konnect son ejemplos de esta dirección de funciones. Los usuarios de cocina pueden dar mayor valor a la comodidad y la entrega precisa de agua que los usuarios de baño. La Agencia de Protección Ambiental no ha establecido una especificación WaterSense dedicada para grifos de cocina, lo que deja a las marcas espacio para reclamaciones de eficiencia propietarias y a los compradores con una orientación menos estandarizada.

Por Tipo de Construcción o Proyecto:
El Ciclo de Reforma Ancla tanto el Volumen como el CrecimientoEl reemplazo, la renovación y la reforma mantuvieron una participación del 65,6% en 2026. Esta categoría es el área de crecimiento líder en la investigación, centrándose en la demanda actual y las oportunidades futuras en el mismo tipo de proyecto. Los hogares, oficinas, escuelas y propiedades de hostelería más antiguos a menudo reemplazan los grifos durante trabajos más amplios de plomería, baño o cocina. Harvard proyectó 509 mil millones de USD en gastos de mejora y reparación de viviendas en 2025. Un modelo sin contacto o conectado puede considerarse cuando la mano de obra y los trabajos de construcción relacionados ya están presupuestados, especialmente cuando el monitoreo del agua o el rendimiento de bajo caudal aborda una preocupación del propietario.
La nueva construcción y la primera instalación representan la base de demanda restante, pero crecen más lentamente. Los constructores pueden incluir productos sin contacto en paquetes planificados, especialmente en grandes comunidades y desarrollos comerciales. Los nuevos proyectos están expuestos a ciclos de construcción más amplios, condiciones de financiamiento y actividad de permisos. La Asociación Nacional de Constructores de Viviendas informó en 2025 que la participación de la remodelación en la construcción residencial está aumentando. Este entorno favorece a los proveedores con una distribución de reemplazo sólida, compatibilidad de plomería común, capacitación de contratistas y disponibilidad minorista.
Por Usuario Final:
El Volumen Residencial Lidera, el Impulso Comercial SuperaLos compradores residenciales mantuvieron la mayor participación del mercado de grifos inteligentes de los Estados Unidos en 2026. Las viviendas unifamiliares y multifamiliares proporcionan un mayor número de puntos de reemplazo potenciales que cualquier grupo de clientes institucionales. Los propietarios de viviendas pueden sentirse atraídos por la compatibilidad con el hogar inteligente, el uso sin contacto, la configuración por voz y los acabados que distinguen una habitación renovada. La barrera de precio sigue siendo significativa porque cada hogar debe sopesar las funciones inteligentes frente a una alternativa de accesorio manual. La elección minorista, la simplicidad de instalación y el monitoreo del agua vinculado a las aseguradoras pueden mejorar el caso financiero donde los incentivos están disponibles.
Se prevé que la demanda comercial crezca a una CAGR del 7,1% durante 2027-2032. Los hospitales, aeropuertos, escuelas, oficinas y recintos públicos pueden adquirir accesorios como parte de programas de capital planificados. Estos compradores pueden vincular los productos sin contacto a requisitos de higiene, gestión del agua, mantenimiento y cumplimiento normativo. La extensión de bajo caudal BASYS de Sloan de 2025 ilustra el tipo de producto diseñado para estos criterios institucionales. Los proyectos más grandes respaldan especificaciones consistentes y brindan a los proveedores la oportunidad de construir relaciones a largo plazo a través del servicio, las piezas y el monitoreo conectado.
Por Canal de Distribución:
El Minorista B2C Domina, las Ventas Directas B2B se AceleranLos canales B2C y minorista mantuvieron una participación del 65,3% en 2026. Esto incluye tiendas de mejoras para el hogar, salas de exposición de cocina y baño, vendedores en línea y ferreterías locales. El comercio minorista ofrece a los propietarios de viviendas acceso a una amplia gama de acabados, tipos de control y puntos de precio. Los listados en línea han hecho que las comparaciones de productos y la transparencia de precios sean más comunes, lo que puede presionar a las marcas de gama media a explicar las funciones con claridad. Los expositores en tienda, las referencias de instaladores y las reseñas de productos afectan a si un comprador elige un modelo sin contacto.
Se prevé que B2B y las ventas directas crezcan a una CAGR del 6,9% hasta 2032. Los fabricantes utilizan relaciones directas con administradores de propiedades, grupos hoteleros, operadores de centros de salud y otros propietarios de instalaciones para respaldar las compras basadas en proyectos. Estos compradores a menudo valoran el suministro consistente, la documentación de productos, el soporte de servicio y la asistencia en especificaciones para grandes reformas. El modelo es adecuado para productos que deben cumplir varios requisitos de cumplimiento o mantenimiento a la vez. Ofrece a la industria de grifos inteligentes de los Estados Unidos un camino para construir relaciones recurrentes con los clientes más allá de una transacción minorista única.
Análisis Geográfico
Sureste: La Profundidad Comercial y la Reconstrucción Respaldan la Demanda
El Sureste mantuvo una participación del 31,1% en 2026. La región combina una gran base de hostelería, una densa propiedad comercial y una actividad sustancial de reemplazo de plomería. La reconstrucción tras las tormentas de 2024 en Florida y las Carolinas es un factor que respalda la demanda de reemplazo, ya que los propietarios pueden seleccionar accesorios eficientes cuando se renuevan los sistemas dañados. La actividad constructora de Georgia también respalda la rotación en la demanda de plomería relacionada con la vivienda. Los compradores comerciales pueden utilizar productos de sensor de bajo caudal para cumplir los objetivos de uso del agua y mantenimiento, lo que hace que la región sea relevante para las estrategias de especificación minorista e institucional.
Suroeste: Las Restricciones Hídricas Respaldan el Crecimiento más Rápido
Se prevé que el Suroeste crezca a una CAGR del 6,9% hasta 2032, convirtiéndose en la parte regional de más rápido crecimiento del mercado de grifos inteligentes de los Estados Unidos. La escasez de agua otorga a las funciones de eficiencia un valor operativo directo en esta región. El Instituto de Estudios Ambientales y Energéticos publicó en 2025 una revisión de las presiones hídricas en la Cuenca del Río Colorado. La Ley de Modernización de la Infraestructura Hídrica de 2025 propuso una vía de financiamiento para tecnologías inteligentes del agua. Los fabricantes pueden combinar hardware de menor caudal, monitoreo y diseños prácticos de reforma para edificios públicos y privados que buscan gestionar el uso del agua.
Noreste, Medio Oeste y Oeste: Patrones Distintos de Reemplazo y Especificación
El Noreste tiene un parque de viviendas más antiguo y una gran base de instalaciones sanitarias y universitarias, lo que respalda una demanda de reemplazo constante. Las normas de grifos de lavabo de Nueva York orientan las opciones de reemplazo hacia productos de menor caudal, mientras que la sensibilidad al precio del Medio Oeste puede limitar la adopción residencial premium a pesar de la demanda de proyectos institucionales. El Oeste fuera del Suroeste se beneficia del marco CALGreen de California, la fuerte demanda de consumidores orientados a la tecnología en las principales áreas metropolitanas y la gama de productos de sensor con cumplimiento normativo de Sloan. Los proveedores necesitan propuestas diferenciadas, con soporte de renovación en el Noreste, valor y servicio en el Medio Oeste, y productos de cumplimiento conectados en el Oeste.
Panorama Competitivo
Concentración del Mercado
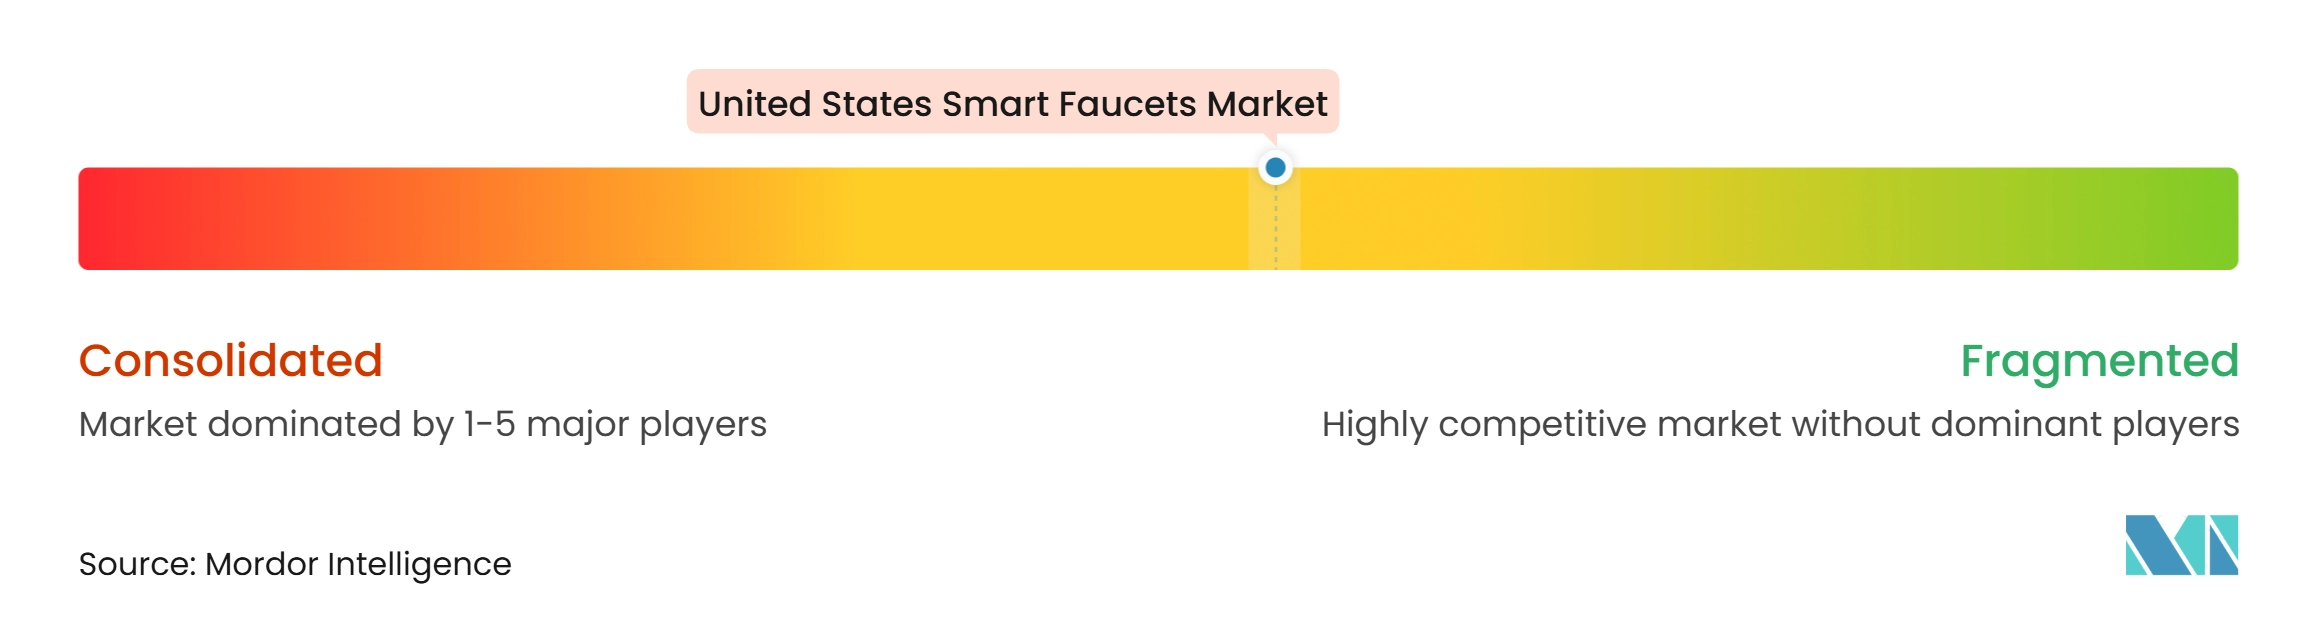
El mercado de grifos inteligentes de los Estados Unidos tiene una estructura moderadamente concentrada, con grandes marcas de plomería que ejercen una influencia sustancial en sus canales principales. Kohler, Moen a través de Fortune Brands Innovations, y Delta Faucet a través de Masco atienden la demanda residencial premium y comercial de uso mixto. Sloan Valve y Zurn Elkay tienen posiciones sólidas en proyectos institucionales como aeropuertos, hospitales e instalaciones públicas. Esto crea una división práctica entre la competencia orientada al consumidor y la competencia comercial liderada por especificaciones. Zurn Elkay informó en su presentación de 2025 que su plataforma conectada plumbSMART admite el monitoreo del uso en tiempo real y las funciones de purga automatizada, ampliando el papel del accesorio en la gestión más amplia del agua.
La competencia depende de la fiabilidad del sensor, la compatibilidad con sistemas conectados y la amplitud de las certificaciones que ofrecen los proveedores. La tecnología de infrarrojos H2Optics de Delta y la generación de energía hidroeléctrica EcoPower de TOTO representan enfoques distintos para el rendimiento y el mantenimiento. La elegibilidad LEED v4 de Sloan y el cumplimiento de CALGreen respaldan su relevancia en las especificaciones institucionales. La integración de Apple Home de Kohler ilustra cómo las marcas premium utilizan ecosistemas de hogar inteligente más amplios para diferenciar sus productos. La falta de soporte de Matter entre las principales plataformas puede generar preocupaciones en los compradores sobre el bloqueo del ecosistema, creando una ventaja para las empresas que simplifican la instalación, la compatibilidad y el servicio continuo.
Kit de reforma de sensor compatible con el bricolaje para el reemplazo residencial masivo. Las principales marcas no han abordado esta oportunidad a escala. Los productos en este segmento requieren una instalación sencilla, un rendimiento fiable del sensor, beneficios demostrables de eficiencia hídrica y soporte minorista. Las empresas más grandes pueden defender sus posiciones establecidas a través de redes de distribución, cobertura de garantía, relaciones con contratistas y capacidades de cumplimiento normativo.
Líderes de la Industria de Grifos Inteligentes de los Estados Unidos
-
Kohler Co.
-
Moen Incorporated
-
Delta Faucet Company
-
LIXIL Corporation
-
Sloan Valve Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Grifos Inteligentes de los Estados Unidos Empresas cubiertas en este informe
- Kohler Co.
- Moen Incorporated
- Delta Faucet Company
- LIXIL Corporation
- Fortune Brands Innovations
- Masco Corporation
- TOTO Ltd.
- Sloan Valve Company
- Zurn Elkay Water Solutions
- Pfister
- Hansgrohe USA
- Chicago Faucets
- Bradley Corporation
- Speakman
- Symmons
- Kraus USA
- T&S Brass and Bronze Works
- Stern Engineering Ltd.
- FontanaShowers
- Watts Water Technologies
Desarrollos recientes de la industria en Mercado de Grifos Inteligentes de los Estados Unidos
- Octubre de 2026: Delta Faucet ha lanzado la colección de cocina Noreau: Touch2O sin contacto, VoiceIQ (Alexa/Google) con dispensación medida, un indicador de temperatura LED TempSense, una garantía electrónica de 5 años y cinco acabados.
- Julio de 2026: Harbour Group adquirió Symmons Industries y Symmons Connected (Braintree, MA), que ofrecen grifos y la plataforma de gestión inteligente del agua Evolution AI-First para edificios comerciales.
- Febrero de 2026: Delta Faucet ha presentado la colección de cocina Cordova, con modelos seleccionados que ofrecen tecnología Touch2O sin contacto (toque o movimiento sin manos), y la colección Altado con rociador ProClean.
Alcance del Informe del Mercado de Grifos Inteligentes de los Estados Unidos
Resumen de la segmentación
| Aleación de Zinc |
| Acero Inoxidable |
| Latón |
| Plásticos de Ingeniería / Compuestos Poliméricos |
| Otros Materiales |
| Montaje en Cubierta |
| Montaje en Pared |
| Otras Instalaciones |
| Grifos para Fregadero de Cocina |
| Grifos para Lavabo de Baño |
| Otras Aplicaciones |
| Nueva Construcción / Primera Instalación |
| Reemplazo / Renovación / Reforma |
| Residencial |
| Comercial |
| B2C / Minorista | Tiendas Multimarca / Minoristas de Mejoras para el Hogar |
| Salas de Exposición Especializadas de Plomería y Cocina/Baño (incluidas las Tiendas Exclusivas de Marca) | |
| En Línea / Comercio Electrónico | |
| Ferreterías Locales / Comercio Minorista No Organizado | |
| B2B / Ventas Directas |
| Noreste |
| Sureste |
| Medio Oeste |
| Suroeste |
| Oeste |
| Por Material | Aleación de Zinc | |
| Acero Inoxidable | ||
| Latón | ||
| Plásticos de Ingeniería / Compuestos Poliméricos | ||
| Otros Materiales | ||
| Por Tipo de Instalación | Montaje en Cubierta | |
| Montaje en Pared | ||
| Otras Instalaciones | ||
| Por Aplicación | Grifos para Fregadero de Cocina | |
| Grifos para Lavabo de Baño | ||
| Otras Aplicaciones | ||
| Por Tipo de Construcción/Proyecto | Nueva Construcción / Primera Instalación | |
| Reemplazo / Renovación / Reforma | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Por Canal de Distribución | B2C / Minorista | Tiendas Multimarca / Minoristas de Mejoras para el Hogar |
| Salas de Exposición Especializadas de Plomería y Cocina/Baño (incluidas las Tiendas Exclusivas de Marca) | ||
| En Línea / Comercio Electrónico | ||
| Ferreterías Locales / Comercio Minorista No Organizado | ||
| B2B / Ventas Directas | ||
| Por Geografía | Noreste | |
| Sureste | ||
| Medio Oeste | ||
| Suroeste | ||
| Oeste | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los grifos inteligentes de los Estados Unidos hasta 2032?
Se proyecta que el mercado de grifos inteligentes de los Estados Unidos alcance 1,65 mil millones de USD para 2032, creciendo a una CAGR del 6,6% desde 2027.
¿Qué material lidera la demanda de grifos inteligentes en los Estados Unidos?
El latón lidera con una participación del 43,8% en 2026, mientras que los plásticos de ingeniería y los compuestos poliméricos tienen el crecimiento proyectado más rápido con una CAGR del 7,0% hasta 2032.
¿Por qué los compradores comerciales están adoptando grifos sin contacto?
Los compradores comerciales utilizan accesorios sin contacto para respaldar la higiene, la gestión del agua, el mantenimiento de instalaciones y los requisitos de cumplimiento normativo en edificios de alto tráfico.
¿Qué región de los Estados Unidos tiene el crecimiento más rápido en grifos inteligentes?
Se prevé que el Suroeste crezca a una CAGR del 6,9% hasta 2032, respaldado por las necesidades de eficiencia hídrica y los esfuerzos de conservación.
¿Qué limita la adopción residencial de grifos conectados?
Los precios iniciales más altos, la complejidad de la instalación y las preocupaciones sobre la fiabilidad del sensor pueden limitar la adopción por parte de los propietarios de viviendas.