
米国スマート蛇口市場規模・シェア
市場概要
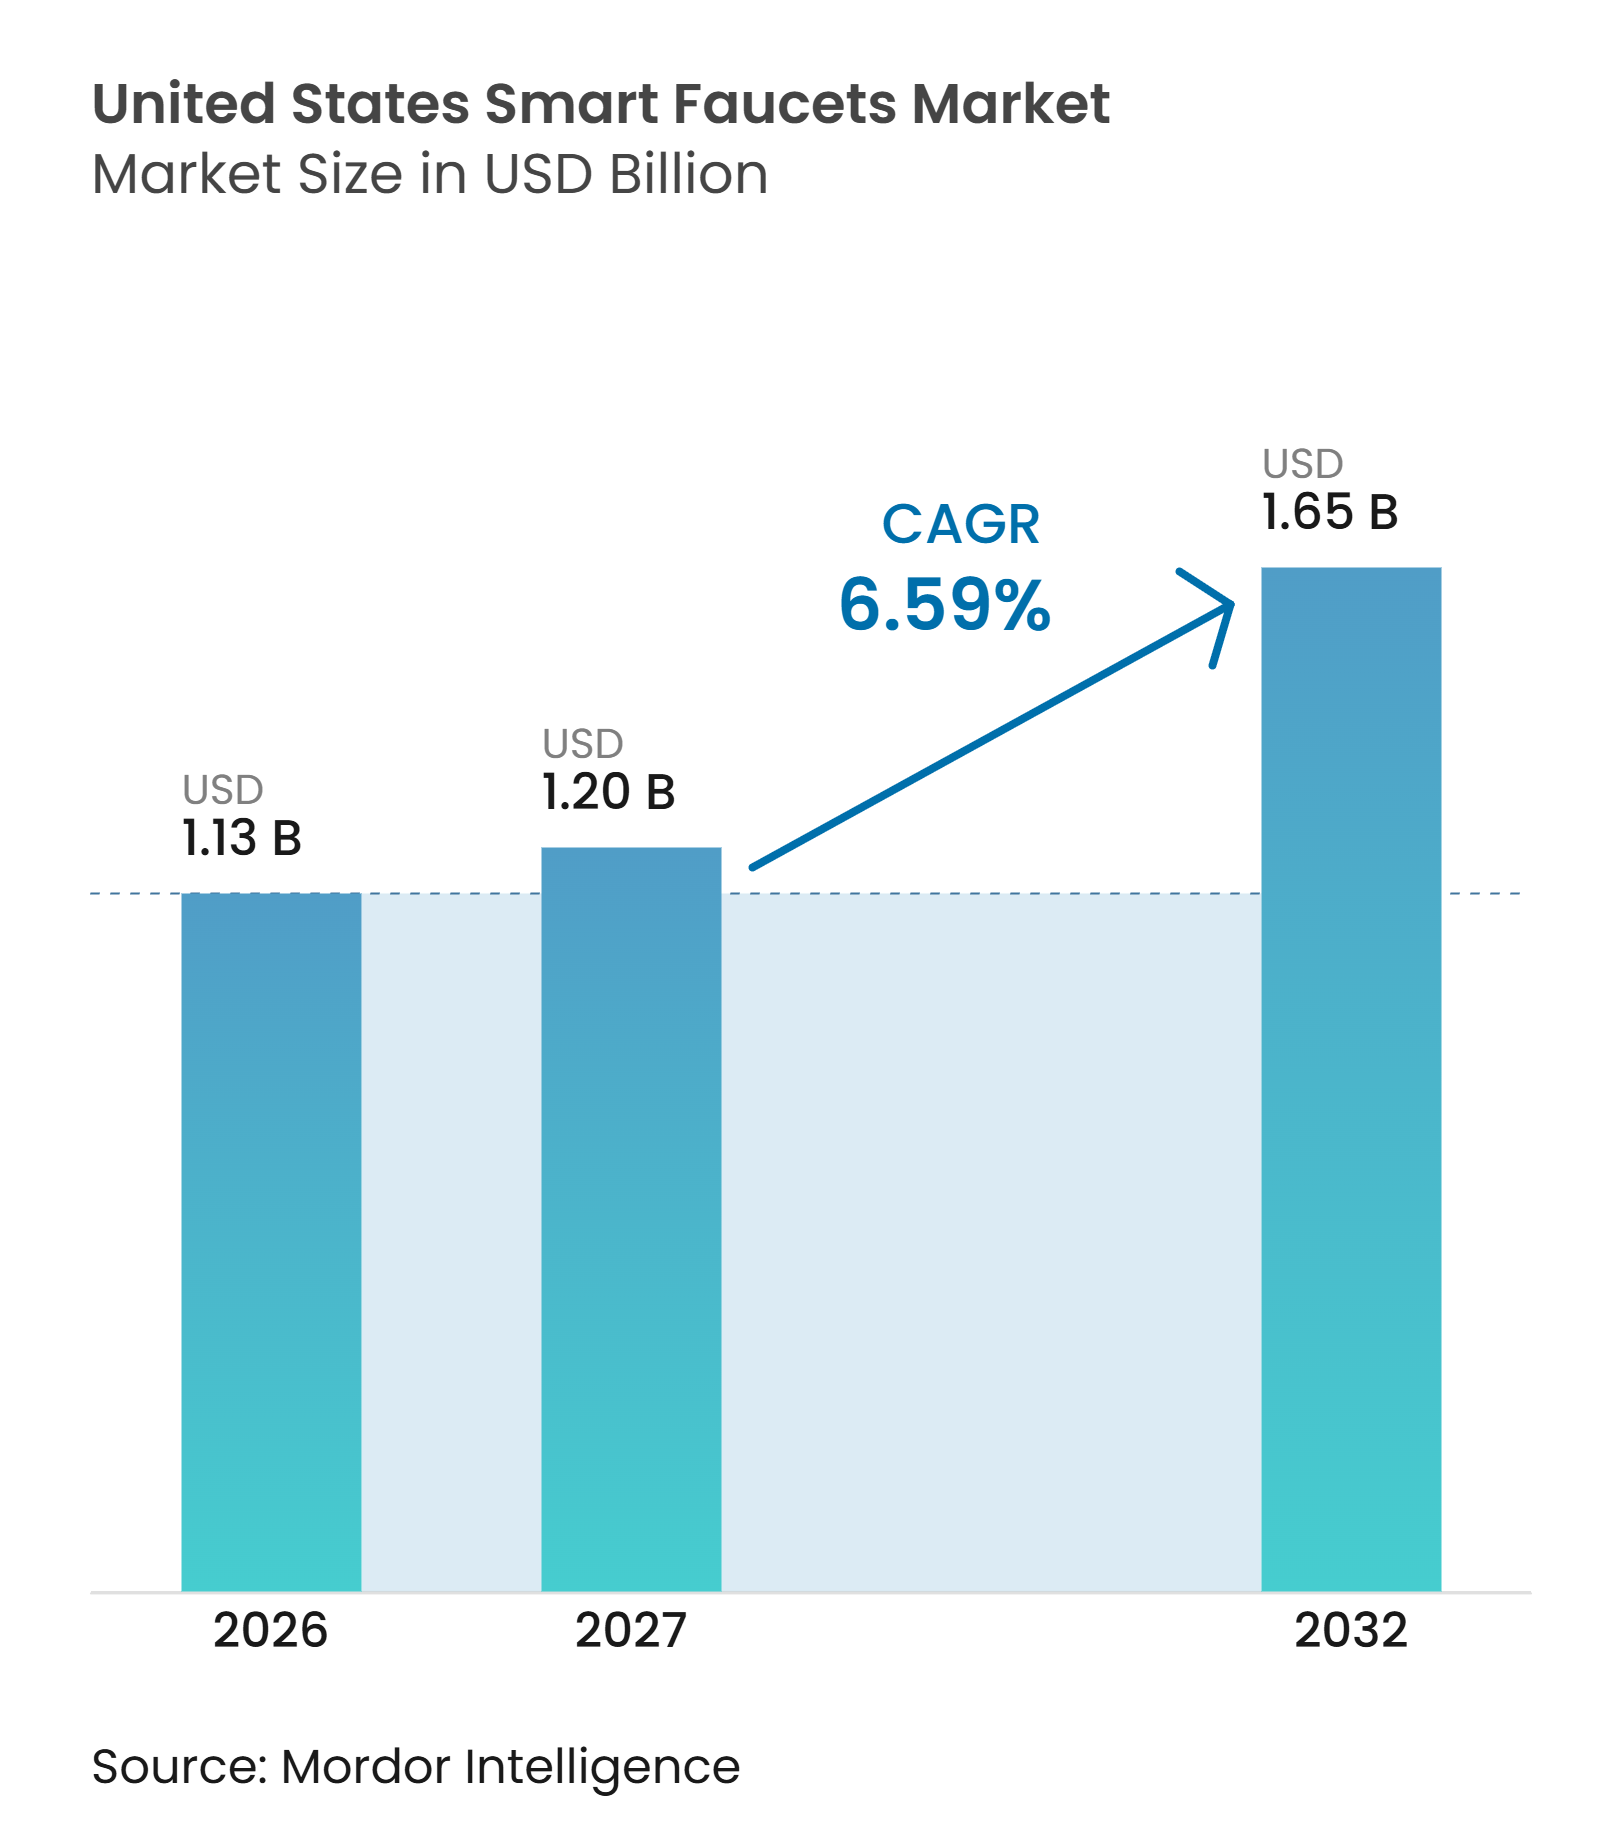
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.13 十億米ドル |
| 市場規模 (2027) | 1.20 十億米ドル |
| 市場規模 (2032) | 1.65 十億米ドル |
| 成長率 (2027 - 2032) | 6.59 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国スマート蛇口市場分析
主要レポートのポイント
-
素材別では、真鍮が2026年の米国スマート蛇口市場シェアの43.8%を占め、エンジニアリングプラスチックおよびポリマー複合材料は2027年から2032年の期間に7.0%のCAGRで成長すると予測されています。
-
設置タイプ別では、デッキマウント蛇口が2026年に62.8%のシェアを占め、その他の設置タイプは2027年から2032年の期間に6.8%のCAGRで成長すると予測されています。
-
用途別では、洗面台用蛇口が2026年の米国スマート蛇口市場シェアの60.8%を占め、キッチンシンク用蛇口は2027年から2032年の期間に6.8%のCAGRで成長すると予測されています。
-
建設・プロジェクトタイプ別では、交換・改修・改装が2026年に65.6%のシェアを占め、より速いCAGRで成長すると予測されています。
-
エンドユーザー別では、住宅用購入者が2026年に最大のシェアを占め、商業用需要は2027年から2032年の期間に7.1%のCAGRで成長すると予測されています。
-
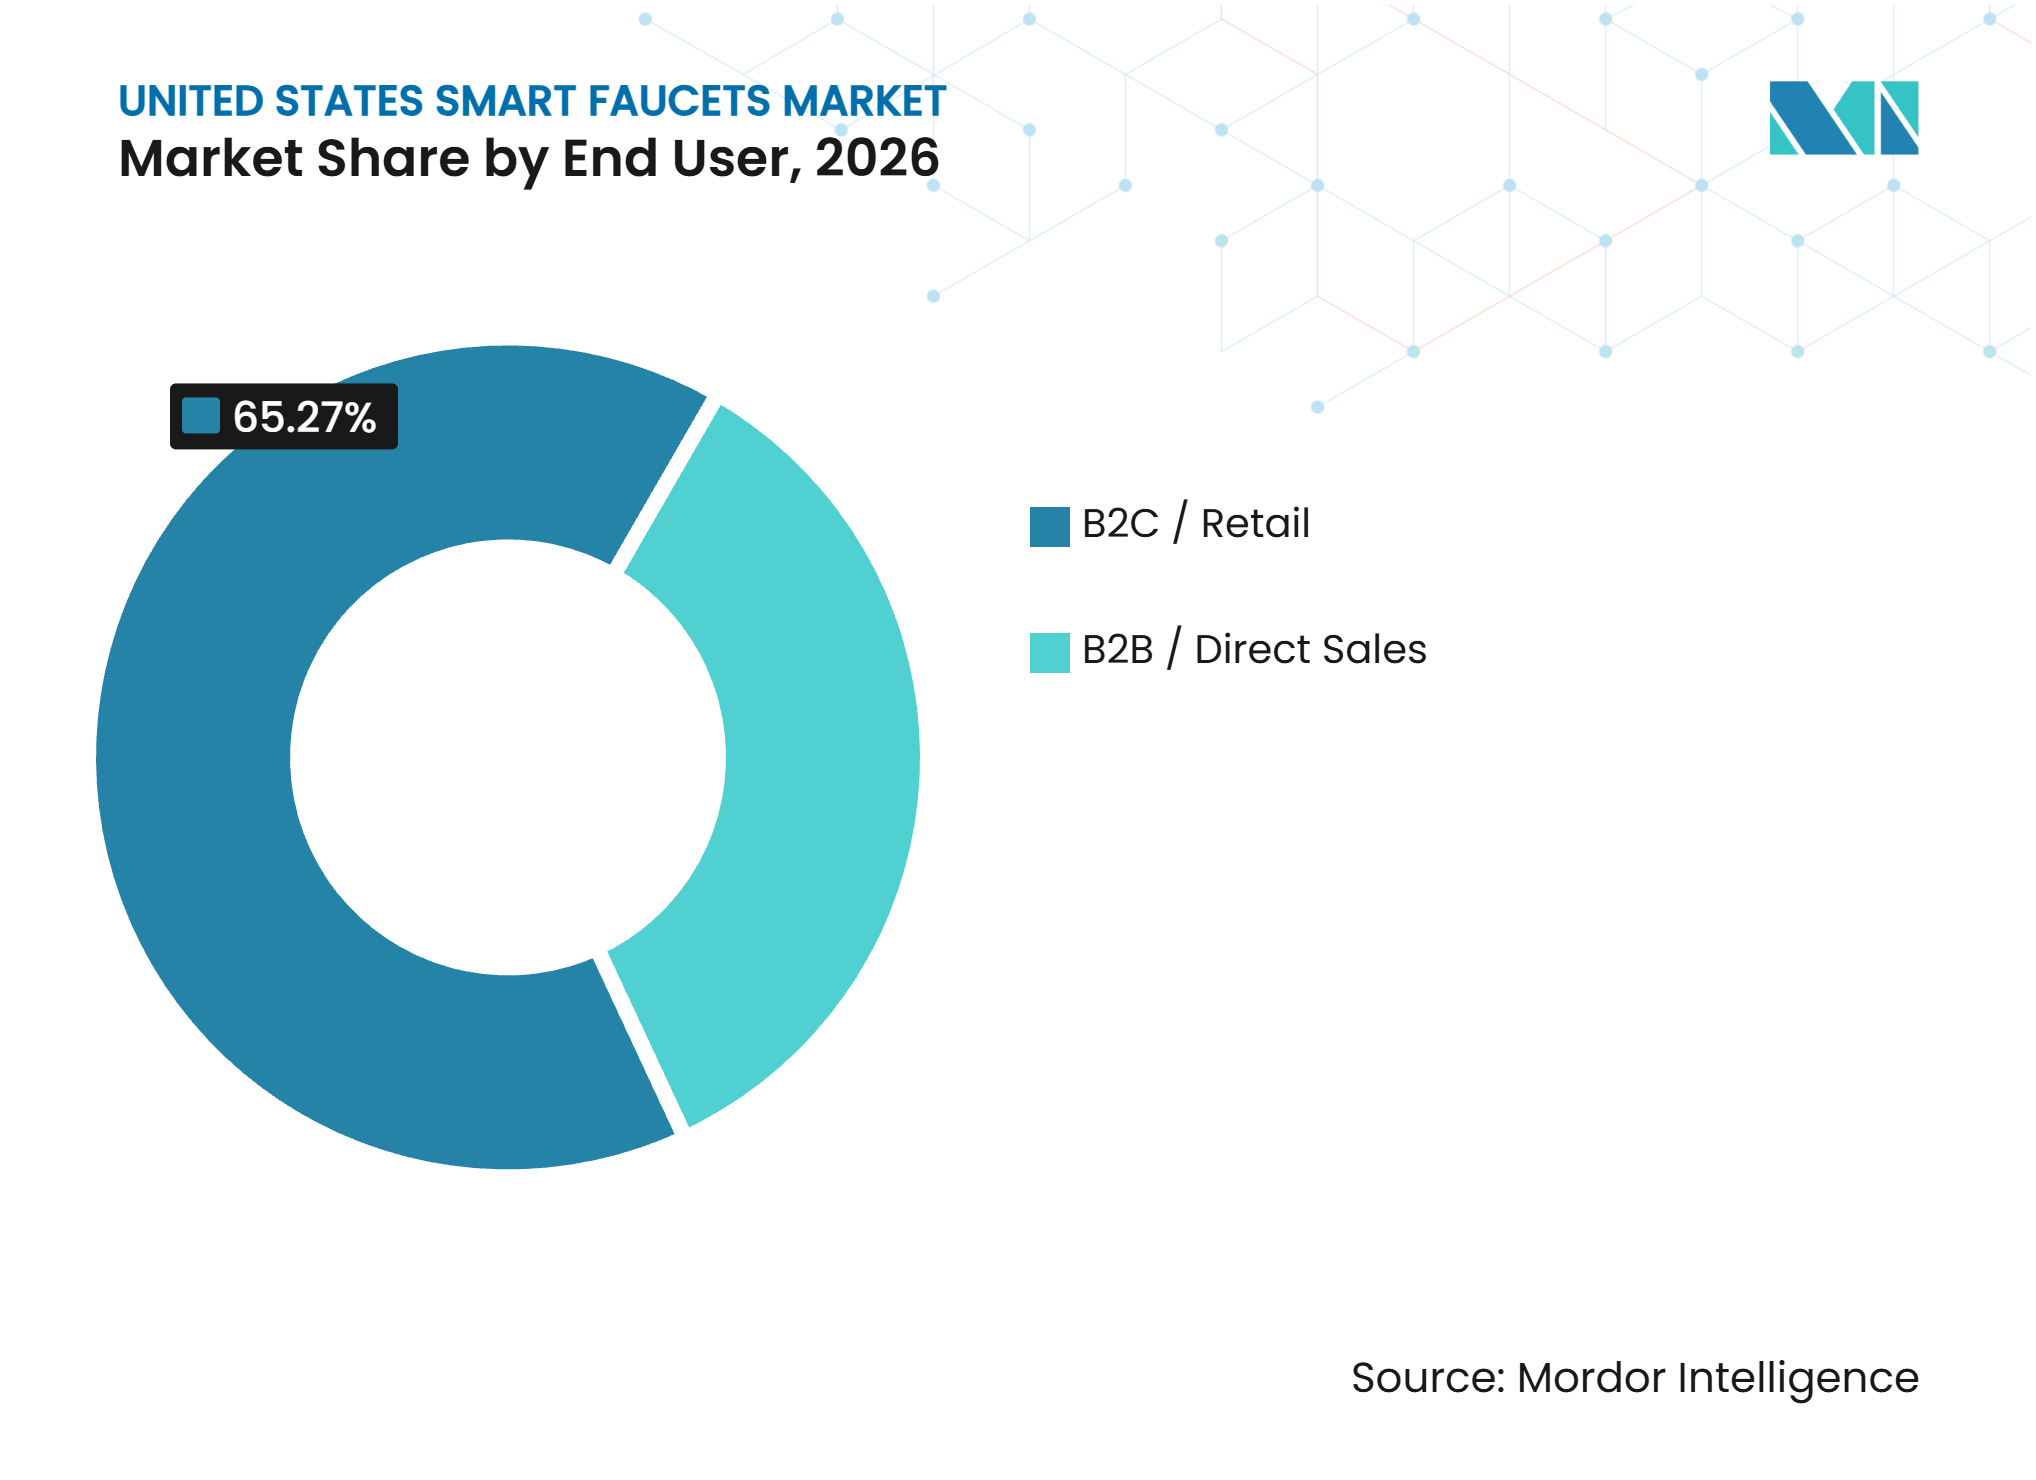
流通チャネル別では、B2Cおよび小売が2026年に65.3%のシェアを占め、B2Bおよび直販は2027年から2032年の期間に6.9%のCAGRで成長すると予測されています。
-
地域別では、南東部が2026年に31.1%のシェアを占め、南西部は2027年から2032年の期間に6.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| WaterSenseおよび州レベルの節水要件 | +1.2% | カリフォルニア州、ニューヨーク州、オレゴン州、ワシントン州にコンプライアンスの集中地点がある全国規模 | 中期(2〜4年) |
| 医療、教育、空港、オフィスにおけるタッチレス改修 | +1.5% | 北東部および南東部の都市中心部で最も強い需要がある全国規模 | 中期(2〜4年) |
| コネクテッドホームの普及と音声制御による給水 | +1.0% | 西海岸のテクノロジー重視市場で早期の成果がある全国規模 | 中期(2〜4年) |
| 老朽化した住宅ストックとリモデルによる交換 | +1.3% | 北東部および中西部の1980年以前の住宅集積地で最大の影響がある全国規模 | 中期(2〜4年) |
| 保険会社主導の漏水検知と自動遮断インセンティブ | +0.6% | テキサス州やフロリダ州などの高請求州で早期の成果がある全国規模 | 短期(2年以内) |
| タービン駆動・省電池・低流量商業用設備 | +0.5% | LEEDプロジェクトが西部および南東部に集中している全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
WaterSenseおよび州レベルの節水要件
米国スマート蛇口市場は、連邦規制と州規制が必ずしも同じ方向に動かない政策環境に直面しています。2025年5月16日、エネルギー省は改正された蛇口基準の撤廃を提案し、連邦最大値を2.2ガロン毎分から法定の2.5ガロン毎分に引き上げることになります。カリフォルニア州、ニューーク州、ワシントン州は、洗面台用蛇口に対して毎分1.2ガロンというより厳しい要件を引き続き適用しています。全国のメーカーは、すべての州に対して個別の設計を維持するインセンティブが限られているため、より厳しい州の規制が広範な製品ポートフォリオに影響を与える可能性があります。デジタル流量設定とモニタリングされた使用量は、基本的な設備を再設計することなく、サプライヤーが異なるコンプライアンスニーズを満たすのに役立ちます。これにより、施設オーナーが文書化された水使用パフォーマンスを必要とする場合に、接続型およびタッチレス製品が優位性を持ちます。
医療、教育、空港、オフィスにおけるタッチレス改修
商業用購入者は、タッチレス設備を化粧室の外観改善としてではなく、建物の運営計画の一部として扱うようになっています。ASHRAE 188およびガイドライン12-2023は、水管理プログラムに対応し、蛇口を関連する管理ポイントとして特定しています。センサー蛇口は、定期的なフラッシングと使用記録をサポートし、施設がより一貫して水システムを管理するのに役立ちます。Sloan Valve Companyは2025年1月に、LEED v4の節水クレジットの対象となり、CALGreenの要件を満たす毎分0.35ガロンのBASYSセンサー蛇口の拡張製品を発売しました[3]。これらの特性により、単一の製品ラインが医療、教育、空港、オフィスにおける複数のプロジェクト要件に対応できます。施設管理者は、衛生、水使用、およびメンテナンスの目標を一つの調達決定にまとめることで恩恵を受けます。
コネクテッドホームの普及と音声制御による給水
コネクテッドホームの需要は、スマート蛇口の機能をタッチレス起動を超えて拡大しています。音声制御、アプリベースの設定、計量給水、および水使用モニタリングにより、キッチンおよびバスルームの設備をより広いホームシステムに統合できます。主要プラットフォームは一部の音声アシスタントをサポートしていますが、Matterをサポートしておらず、実際の相互運用性のギャップが生じています。このギャップにより、特に接続デバイスが将来のホームプラットフォームと互換性を保つことを期待する購入者が慎重になる可能性があります。また、セットアップを簡素化し、クロスプラットフォーム制御を改善できるサプライヤーにとっての機会も生まれます。米国スマート蛇口市場は、接続サービスが利用できない場合にユーザーが信頼性の高い手動またはタッチ起動を引き続き期待するため、音声制御を超えた実用的な日常使用機能の提供に依存することになります。
老朽化した住宅ストックとリモデルによる交換
老朽化した住宅ストックは、米国スマート蛇口市場に新築住宅建設への依存度が低い交換基盤を提供しています。全米住宅建設業者協会は2025年に、オーナー居住住宅のほぼ半数が1980年以前に建設されたと報告しており、これは古い配管設備を持つ大量の物件が存在することを示しています。ハーバード大学住宅研究共同センターは、2025年の住宅オーナーによる改修・修繕支出を5,090億 米ドルと予測しました[4]。リモデリングプロジェクトは、労働力、キャビネット、カウンタートップ、および給水管がすでに見直し対象となっている可能性があるため、蛇口を交換する自然な機会を生み出します。センサーおよび接続型設備は、単独購入としてではなく、より広いプロジェクトの中での段階的なアップグレードとして提案できます。交換サイクルはまた、スマートホームシステムがまだ導入されていない住宅にリーチするためのチャネルをメーカーに提供します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 手動蛇口よりも高い初期費用 | -1.5% | 中西部および農村部の価格に敏感な地域で最も強い影響がある全国規模 | 短期(2年以内) |
| 設置業者不足と改修の複雑さ | -1.2% | 高成長のサンベルト大都市圏で最も深刻な影響がある全国規模 | 中期(2〜4年) |
| 変動する照明・湿度・水条件におけるセンサー性能 | -0.6% | 商業用途よりも住宅用途でより影響を受ける全国規模 | 中期(2〜4年) |
| 複雑な規制・認証・低流量コンプライアンスコスト | -0.8% | カリフォルニア州、テキサス州、ニューヨーク州に複数州コンプライアンス負担が集中している全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
手動蛇口よりも高い初期費用
価格は、米国スマート蛇口市場における住宅用普及への最も明確な障壁であり続けています。スマート蛇口は、同等の手動設備と比較して3〜5倍のコストがかかる場合があります。エントリーレベルの住宅用タッチレスモデルは340〜460米ドルから始まり、プレミアムな音声統合モデルは1,100米ドルを超える場合があります。この差は、スマート機能を改修予算の裁量的な部分に留める可能性があります。商業用購入者はより広い施設プロジェクト全体にコストを分散できますが、住宅オーナーは多くの場合、低コストの手動交換品と比較して一つの蛇口を評価します。このギャップを縮小するには、より広い保険会社のインセンティブ、よりシンプルな製品、およびより明確な節約効果の証拠が必要です。
設置業者不足と改修の複雑さ
建物オーナーが購入準備ができている場合でも、熟練労働力の不足が設置を遅らせる可能性があります。配管製造業者国際協会は2025年に、55万人の労働者不足が予測され、配管部門に影響を与える可能性があると報告しました。有線センサー製品は、単純な手動蛇口の交換とは異なり、配管工と電気工の間の調整が必要になる場合があります。これにより、スケジューリングリスクが高まり、総設置費用が増加する可能性があります。改修工事は、古い建物では不確かな配線、壁へのアクセス、または給水管の状態が生じる可能性があるため、特に影響を受けやすいです。電力要件と設置手順を簡素化する製品は、米国スマート蛇口市場へのアクセスを拡大できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
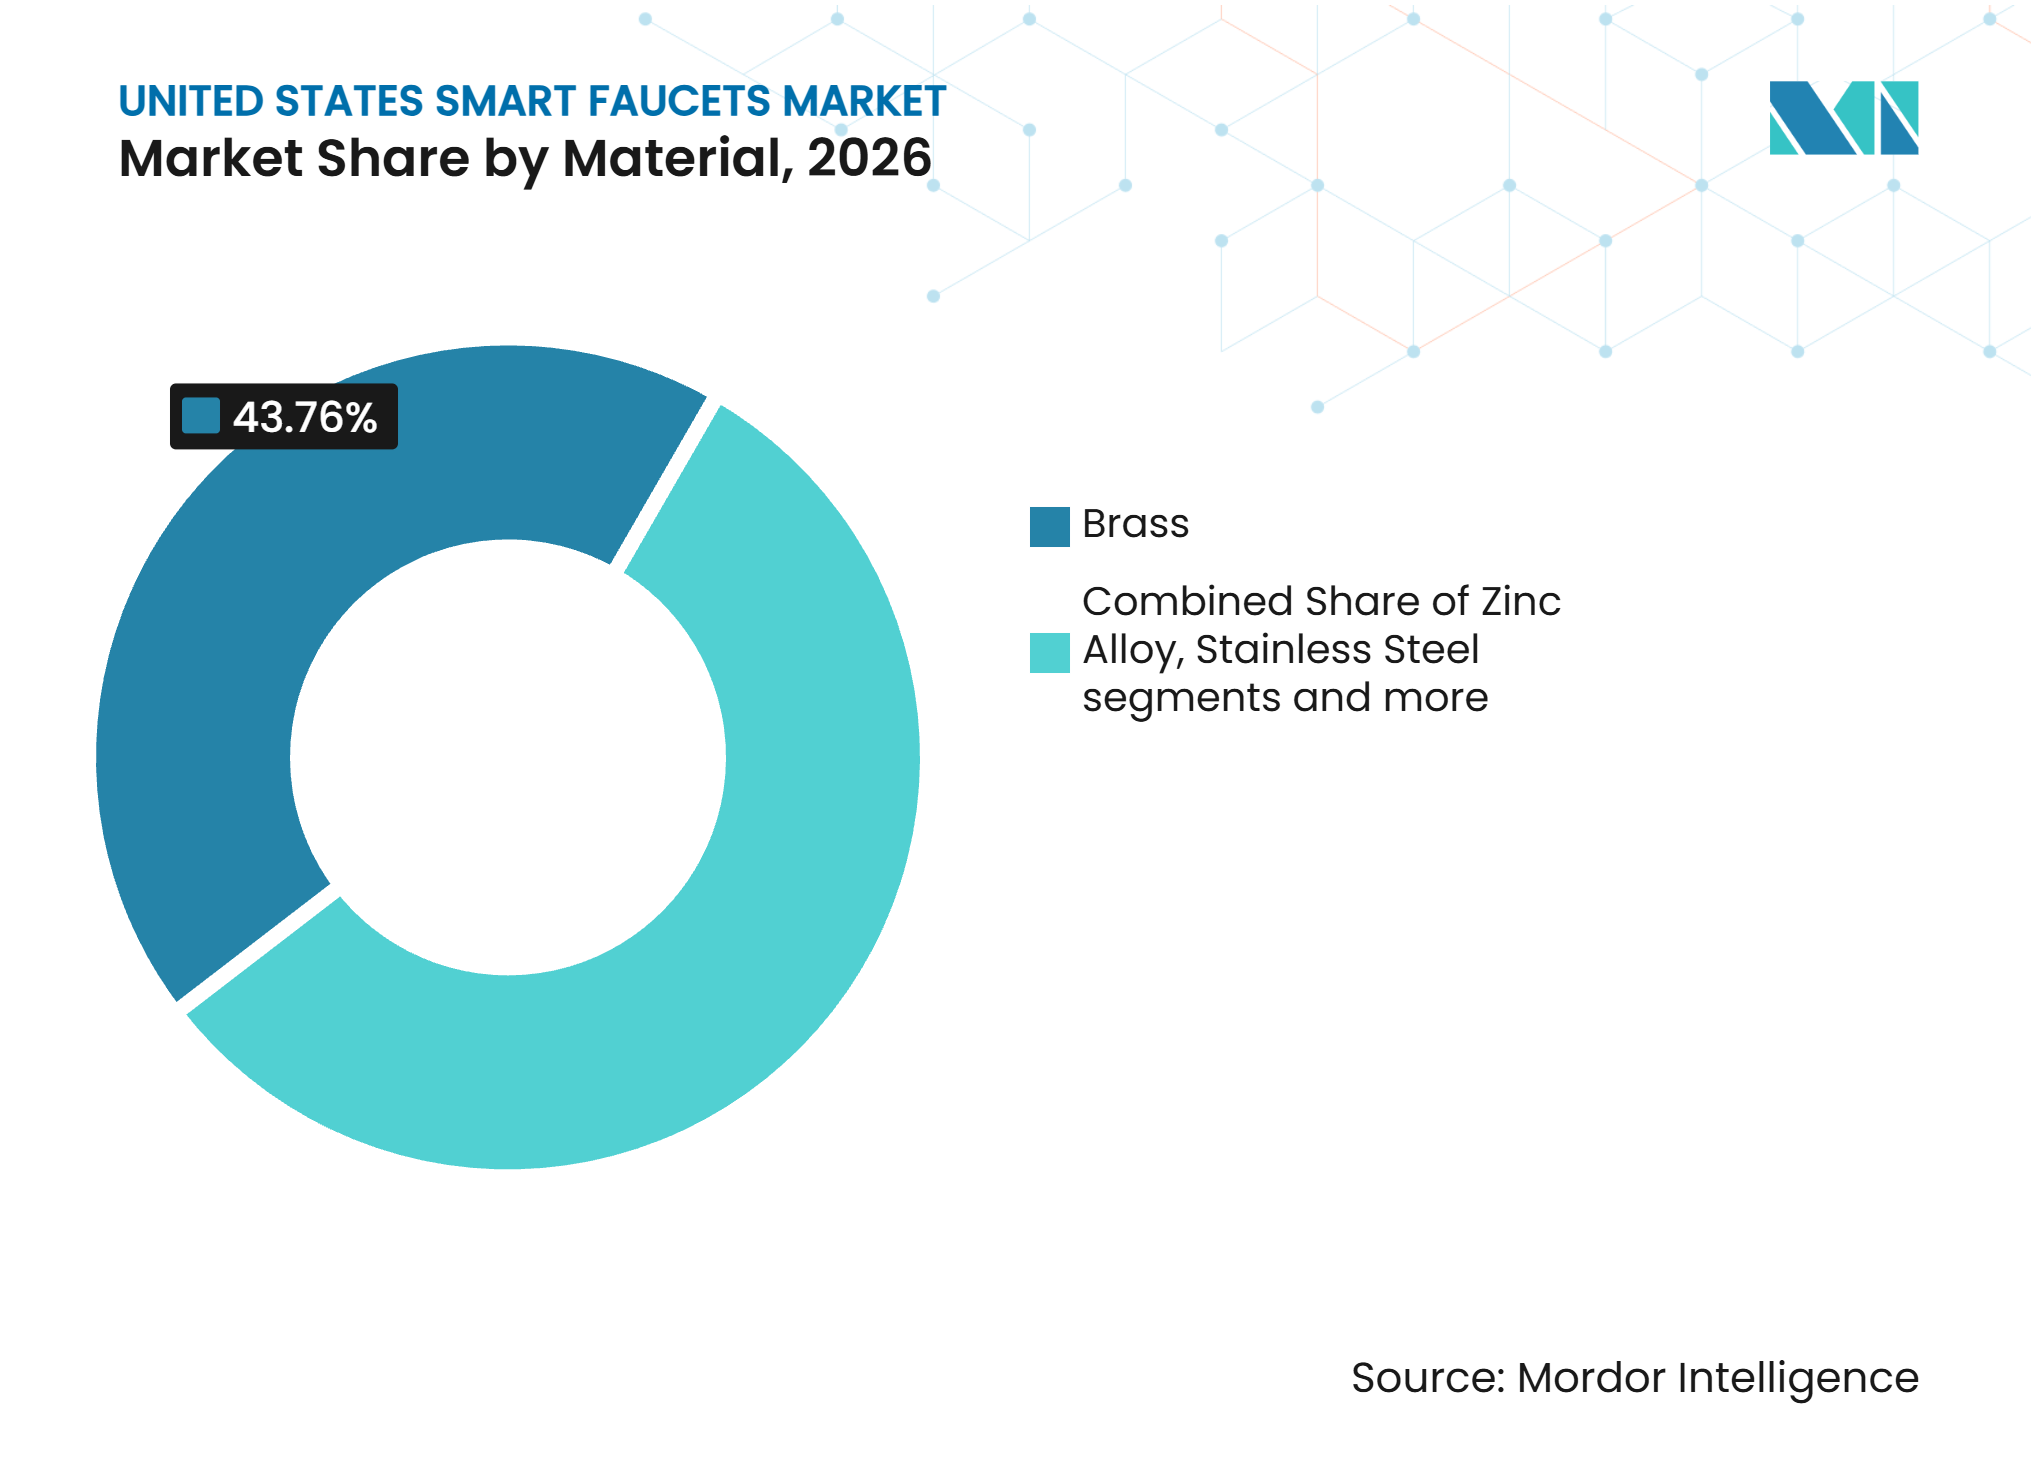
真鍮が従来のリードを維持する中、ポリマー複合材料が加速真鍮は2026年に43.8%のシェアを保持しました。これは、設置業者や仕様担当者がその耐圧性、機械加工性、および配管用途全般での使用に精通しているためです。真鍮は住宅改修および商業購入において引き続き馴染み深い素材ですが、無鉛要件により、メーカーは合金変更なしに水接触ニーズを満たせる素材の検討を促されています。ステンレス鋼は耐久性とプレミアムな外観を重視する用途に使用され、亜鉛合金は購入コストの低さが重要な場合に引き続き関連性を持ちます。素材の選択は、バルブ構造、仕上げの耐久性、重量、および製品が請負業者にどのように位置付けられるかに影響します。これらのトレードオフにより、代替品が拡大する中でも、真鍮は現在の仕様の中心に留まっています。
エンジニアリングプラスチックおよびポリマー複合材料は、2032年までに7.0%のCAGRで成長すると予測されており、最も速い素材成長率です。Envaliorは、そのEcoPaXX PA4.10が蛇口混合バルブ用途において水漏れなしに100万回以上の動作サイクルのテストに合格したと述べています。これは、重量、耐腐食性、および無鉛設計が重要な場合に、エンジニアリングポリマーの使用を支持します。Syensqoは、AvaSpire PAEKコンパウンドが蛇口接続用途の配管チューブに使用されていると報告しました。これらの例は、ポリマーと金属の複合設計が商業用途に移行していることを示しており、性能の証拠が設置業者の好みとともに素材選択を形成し続けています。


設置タイプ別:
デッキマウントがリードし、ニッチなフォーマットが仕様の勢いを構築デッキマウント蛇口は2026年に62.8%のシェアを保持しました。そのリードは、住宅改修プロジェクトにおける既存のカウンタートップ開口部との広い互換性と、商業用洗面台カウンターでの標準的な使用を反映しています。デッキマウントセンサー蛇口は、既存の手動設備の場所を使用できることが多く、プロジェクトの中断を減らすことができます。この実用的な適合性は、設置労働力と改修時間を管理しようとするオーナーにとって重要です。壁掛け製品は特殊なデザイン用途に使用されますが、より大きな壁へのアクセスと配管の調整が必要になる場合があります。
その他の設置タイプは、ガラス背面センサー、統合洗面台ユニット、およびプレハブ商業用構成によって支えられ、2027年から2032年の期間に6.8%のCAGRで成長すると予測されています。これらのフォーマットは、洗面室のデザイン、清掃アクセス、および繰り返し可能な設置が一緒に計画される大規模プロジェクトに適しています。スポーツ会場、交通ハブ、および企業キャンパスは、一貫した仕様の下で多くの設備を設置する必要があるため、モジュール式システムを好む場合があります。Zurn Elkay Water Solutionsは2025年の申告書で、Zurn Oneシステムを商業施設向けの統合設備および配管コンポーネントとして説明しました。プレハブアプローチは、製品カテゴリー間の調整を減らし、設置後のより一貫したメンテナンスアプローチをサポートできます。
用途別:
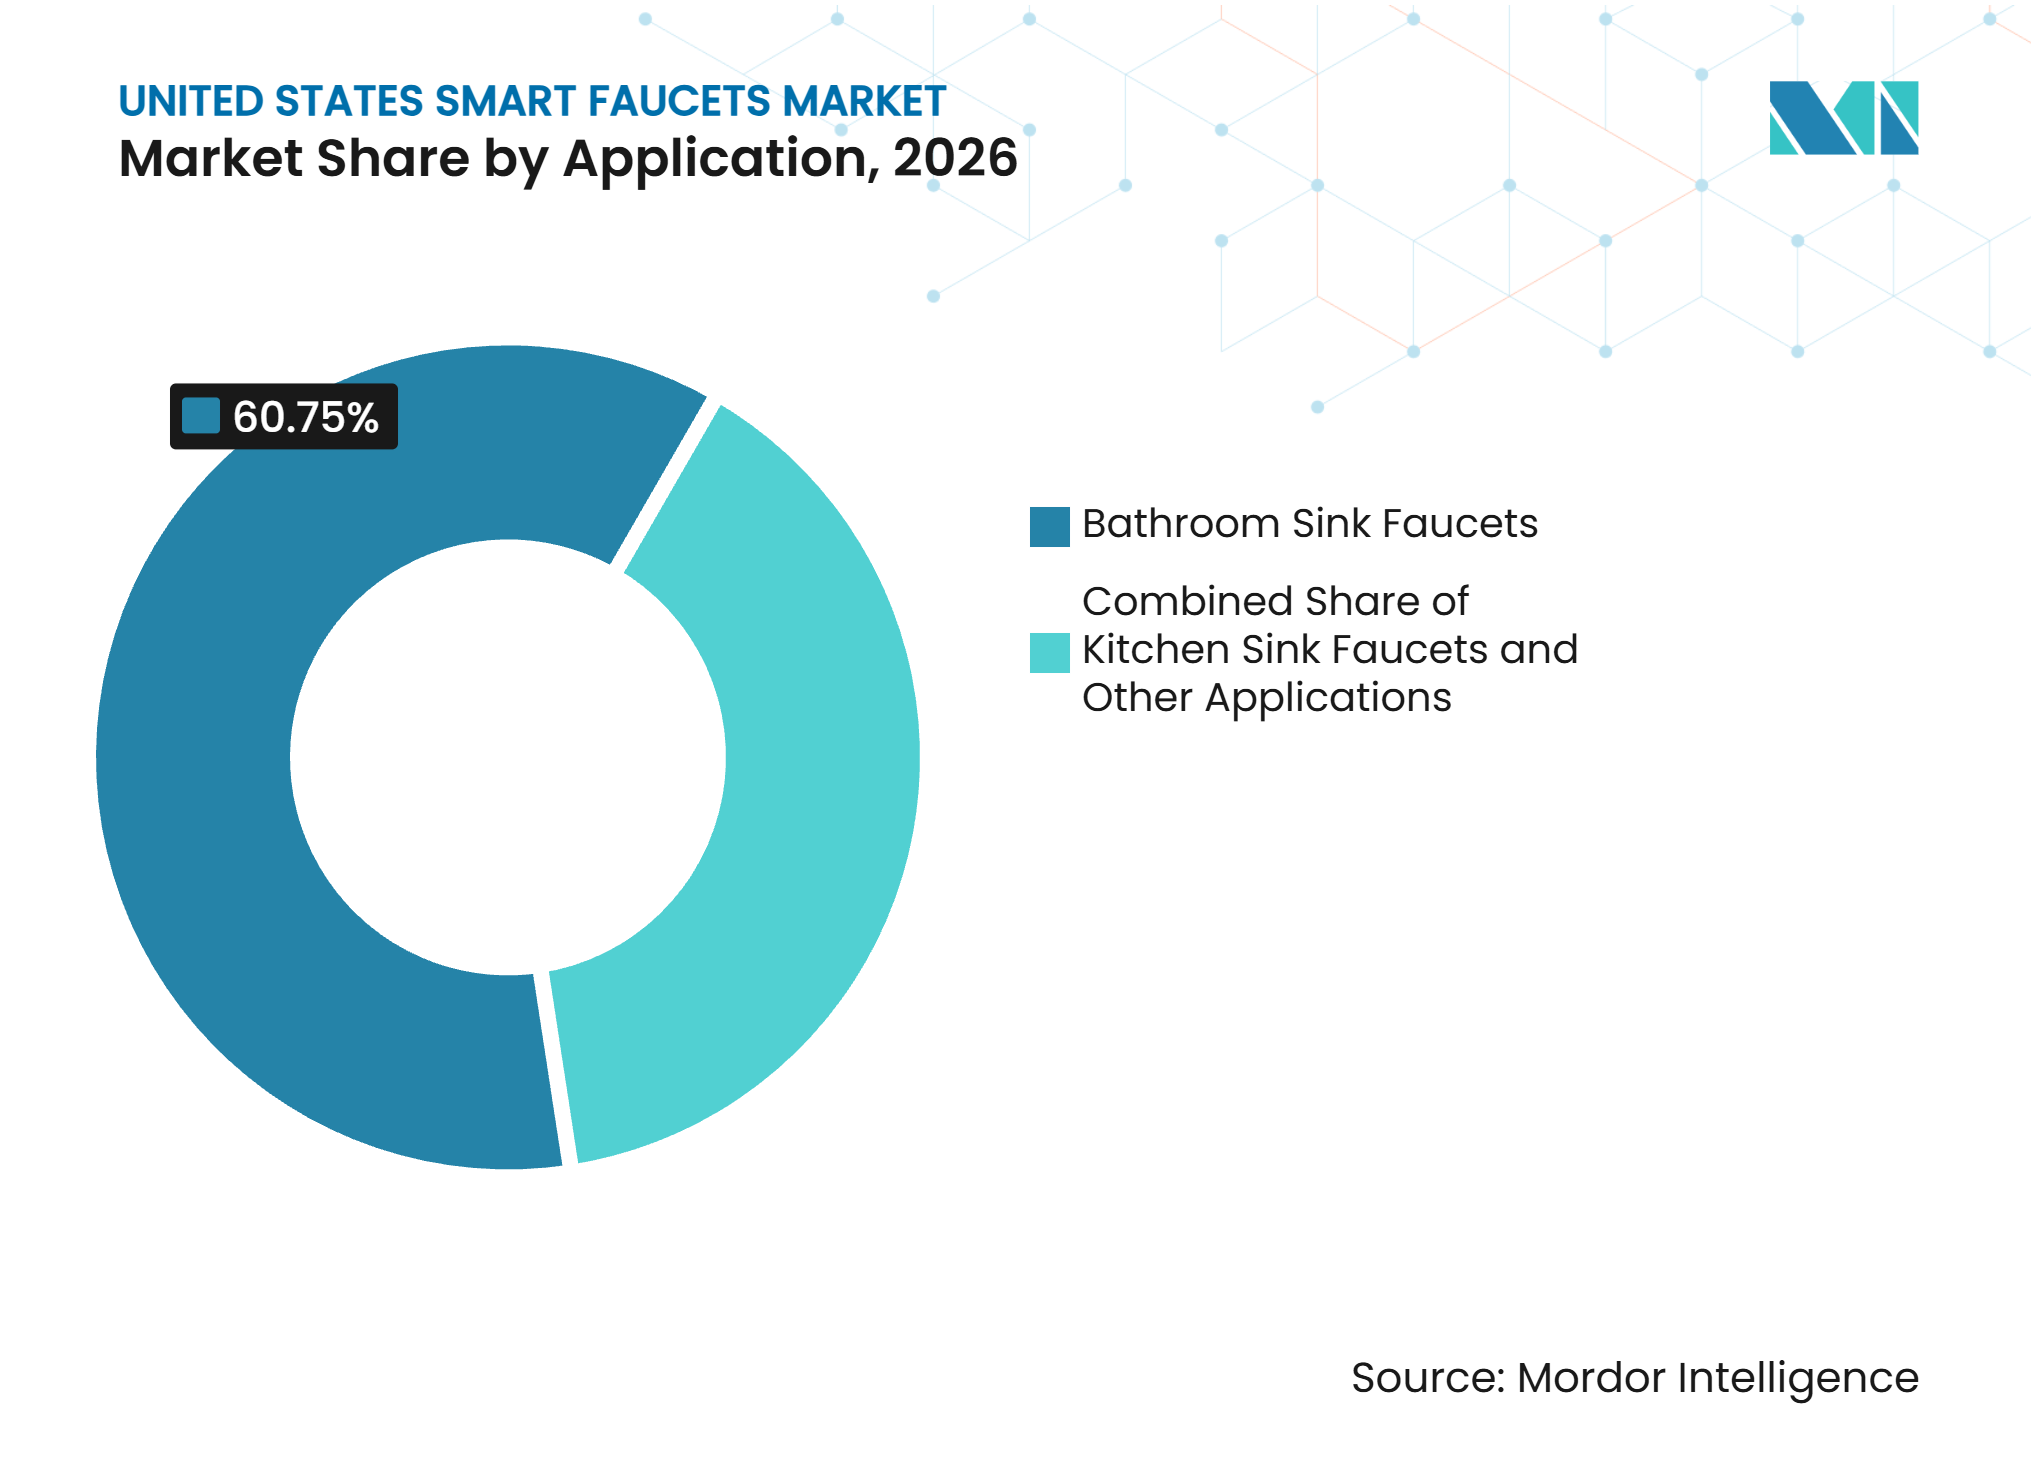
バスルーム蛇口がリードし、キッチン設置がギャップを縮小洗面台用蛇口は2026年の米国スマート蛇口市場規模の60.8%を占めました。バスルームはキッチンよりも物件あたりの蛇口数が多いことが多く、より大きなユニット基盤を生み出します。タッチレス洗面台の使用は、空港、学校、医療施設、およびオフィスの衛生への期待に合致します。商業用購入者は一つのプロジェクトで多くの洗面室にわたってバスルーム設備を標準化でき、キッチン設置では達成できない量を生み出します。バスルーム製品はまた、施設環境での低流量性能の必要性から恩恵を受けます。
キッチンシンク用蛇口は2027年から2032年の期間に6.8%のCAGRで成長すると予測されています。その魅力は、食品調理をサポートする計量給水、音声コマンド、タッチ起動、および水使用モニタリングに依存しています。Delta VoiceIQおよびKohler Konnectはこの機能の方向性の例です。キッチンユーザーは、バスルームユーザーよりも利便性と正確な給水に高い価値を置く場合があります。米国環境保護庁はキッチン蛇口に対する専用のWaterSense仕様を設定しておらず、ブランドに独自の効率性の主張の余地を残し、購入者には標準化されたガイダンスが少ない状況です。

建設・プロジェクトタイプ別:
改修サイクルが量と成長の両方を支える交換・改修・改装は2026年に65.6%のシェアを保持しました。このカテゴリーは、同じプロジェクトタイプにおける現在の需要と将来の機会に焦点を当てた、調査における主要な成長分野です。古い住宅、オフィス、学校、およびホスピタリティ施設は、より広い配管、バスルーム、またはキッチン工事の際に蛇口を交換することが多いです。ハーバード大学は2025年の住宅オーナーによる改修・修繕支出を5,090億 米ドルと予測しました。タッチレスまたは接続型モデルは、労働力と関連する建設工事がすでに予算化されている場合、特に水モニタリングまたは低流量性能がオーナーの懸念に対応する場合に検討できます。
新築および初回設置は残りの需要基盤を代表しますが、成長はより遅いです。建設業者は、特に大規模なコミュニティや商業開発において、計画されたパッケージにタッチレス製品を含めることができます。新規プロジェクトは、より広い建設サイクル、資金調達条件、および許可活動の影響を受けます。全米住宅建設業者協会は2025年に、住宅建設におけるリモデリングのシェアが増加していると報告しました。この状況は、強力な交換流通、一般的な配管互換性、請負業者トレーニング、および小売での入手可能性を持つサプライヤーに有利です。
エンドユーザー別:
住宅用量がリードし、商業用の勢いが上回る住宅用購入者は2026年の米国スマート蛇口市場で最大のシェアを保持しました。一戸建ておよび集合住宅は、どの施設顧客グループよりも多くの潜在的な交換ポイントを提供します。住宅オーナーは、スマートホームとの互換性、タッチレス使用、音声設定、および改修された部屋を際立たせる仕上げに引き付けられる可能性があります。各世帯がスマート機能を手動設備の代替品と比較検討する必要があるため、価格障壁は依然として重要です。小売の選択肢、設置の簡素さ、および保険会社と連携した水モニタリングは、インセンティブが利用可能な場合に財務的な根拠を改善できます。
商業用需要は2027年から2032年の期間に7.1%のCAGRで成長すると予測されています。病院、空港、学校、オフィス、および公共施設は、計画され資本プログラムの一部として設備を購入できます。これらの購入者は、タッチレス製品を衛生、水管理、メンテナンス、およびコンプライアンス要件に結び付けることができます。Sloan Valve Companyの2025年低流量BASYS拡張製品は、これらの施設基準向けに設計された製品タイプを示しています。大規模プロジェクトは一貫した仕様をサポートし、サービス、部品、および接続型モニタリングを通じてサプライヤーが長期的な関係を構築する機会を提供します。
流通チャネル別:
B2C小売が支配し、B2B直販が加速B2Cおよび小売チャネルは2026年に65.3%のシェアを保持しました。これには、ホームインプルーブメントストア、キッチン・バスショールーム、オンライン販売業者、および地元のホームセンターが含まれます。小売は住宅オーナーに幅広い仕上げ、制御タイプ、および価格帯へのアクセスを提供します。オンラインリストにより製品比較と価格の透明性がより一般的になり、中間層ブランドが機能を明確に説明するよう圧力をかける可能性があります。店舗ディスプレイ、設置業者の紹介、および製品レビューは、購入者がタッチレスモデルを選択するかどうかに影響します。
B2Bおよび直販は2032年までに6.9%のCAGRで成長すると予測されています。メーカーは、不動産管理者、ホテルグループ、医療事業者、およびその他の施設オーナーとの直接関係を使用して、プロジェクトベースの購入をサポートします。これらの購入者は多くの場合、大規模な改修に対して一貫した供給、製品文書、サービスサポート、および仕様支援を重視します。このモデルは、複数のコンプライアンスまたはメンテナンス要件を同時に満たす必要がある製品に適しています。これにより、米国スマート蛇口産業は、一回限りの小売取引を超えて繰り返しの顧客関係を構築する道筋を得ます。
地域分析
南東部:商業の深さと再建が需要を支える
南東部は2026年に31.1%のシェアを保持しました。この地域は、大規模なホスピタリティ基盤、密集した商業施設、および大規模な配管交換活動を組み合わせています。2024年のフロリダ州とカロライナ州での嵐による再建は、交換需要を支える要因であり、オーナーが損傷したシステムを更新する際に効率的な設備を選択できます。ジョージア州の建設活動も住宅関連の配管需要の回転をサポートしています。商業用購入者は低流量センサー製品を使用して水使用とメンテナンスの目標を達成でき、この地域を小売および施設仕様戦略に関連させています。
南西部:水制約が最速の成長を支える
南西部は2032年までに6.9%のCAGRで成長すると予測されており、米国スマート蛇口市場の最も速く成長している地域部分となっています。水不足により、この地域では効率性機能が直接的な運用価値を持ちます。環境・エネルギー研究所は2025年にコロラド川流域の水圧に関するレビューを発表しました。2025年の水インフラ近代化法は、スマート水技術のための資金調達経路を提案しました。メーカーは、水使用を管理しようとする公共および民間建物向けに、低流量ハードウェア、モタリング、および実用的な改修設計を組み合わせることができます。
北東部、中西部、西部:異なる交換と仕様のパターン
北東部は老朽化した住宅ストックと医療・大学施設の大きな基盤を持ち、安定した交換需要をサポートしています。ニューヨーク州の洗面台用蛇口規制は交換の選択を低流量製品に向け、中西部の価格感度は施設プロジェクト需要にもかかわらずプレミアム住宅用普及を制限する可能性があります。南西部以外の西部は、カリフォルニア州のCALGreenフレームワーク、主要大都市圏での強いテクノロジー志向の消費者需要、およびSloan Valve Companyのコンプライアンス対応センサー製品ラインから恩恵を受けます。サプライヤーは、北東部での改修サポート、中西部での価値とサービス、西部での接続型コンプライアンス製品という異なる提案が必要です。
競争環境
市場集中度
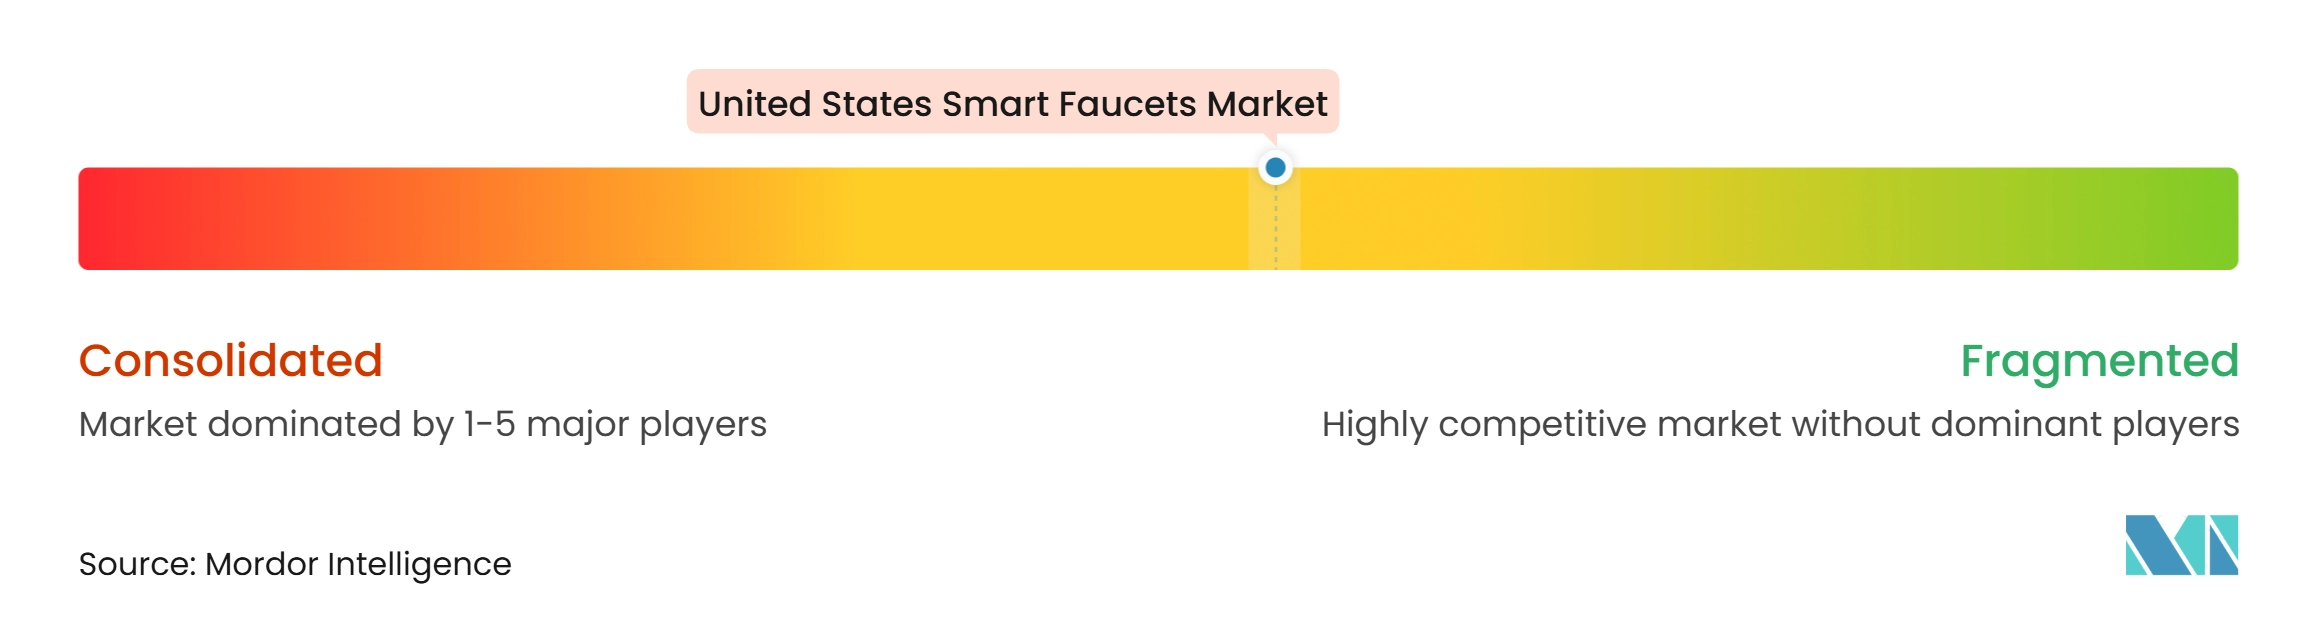
米国スマート蛇口市場は適度に集中した構造を持ち、大手配管ブランドがそのコアチャネルで相当な影響力を持っています。Kohler Co.、Fortune Brands InnovationsのMoen Incorporated、MascoのDelta Faucet Companyは、プレミアム住宅用および複合用途の商業需要に対応しています。Sloan Valve CompanyとZurn Elkay Water Solutionsは、空港、病院、公共施設などの施設プロジェクトで強いポジションを持っています。これにより、消費者向け競争と仕様主導の商業競争の間に実際的な区分が生まれます。Zurn Elkay Water Solutionsは2025年の申告書で、その接続型plumbSMARTプラットフォームがリアルタイムの使用モニタリングと自動フラッシング機能をサポートし、設備の役割をより広い水管理に拡張していると報告しました。
競争は、センサーの信頼性、接続システムの互換性、およびサプライヤーが提供する認証の幅に依存しています。DeltaのH2Opticsインフラレッド技術とTOTOのEcoPower水力発電は、性能とメンテナンスへの異なるアプローチを代表しています。Sloan Valve CompanyのLEED v4適格性とCALGreenコンプライアンスは、施設仕様における関連性をサポートしています。Kohler Co.のApple Home統合は、プレミアムブランドがより広いスマートホームエコシステムを使用して製品を差別化する方法を示しています。主要プラットフォーム間でのMatterサポートの欠如は、エコシステムのロックインに関する購入者の懸念を高める可能性があり、設置、互換性、および継続的なサービスを簡素化できる企業に優位性をもたらします。
大規模な住宅交換向けのDIYフレンドリーなセンサー改修キット。主要ブランドはこの機会に大規模には対応していません。このセグメントの製品には、シンプルな設置、信頼性の高いセンサー性能、実証可能な節水効果、および小売サポートが必要です。大手企業は、流通ネットワーク、保証カバレッジ、請負業者との関係、およびコンプライアンス能力を通じて確立されたポジションを守ることができます。
米国スマート蛇口産業リーダー
-
Kohler Co.
-
Moen Incorporated
-
Delta Faucet Company
-
LIXIL Corporation
-
Sloan Valve Company
- 注:主要企業の掲載順は順位を示すものではありません。
米国スマート蛇口市場 このレポートでカバーされる企業
- Kohler Co.
- Moen Incorporated
- Delta Faucet Company
- LIXIL Corporation
- Fortune Brands Innovations
- Masco Corporation
- TOTO Ltd.
- Sloan Valve Company
- Zurn Elkay Water Solutions
- Pfister
- Hansgrohe USA
- Chicago Faucets
- Bradley Corporation
- Speakman
- Symmons
- Kraus USA
- T&S Brass and Bronze Works
- Stern Engineering Ltd.
- FontanaShowers
- Watts Water Technologies
最近の産業開発事情 米国スマート蛇口市場
- 2026年10月:Delta Faucet CompanyはNoreauキッチンコレクションを発売しました。Touch2Oタッチレス、VoiceIQ(アレクサ・グーグル)計量給水、TempSense LED温度インジケーター、5年間の電子機器保証、および5種類の仕上を備えています。
- 2026年7月:Harbour GroupはSymmons IndustriesおよびSymmons Connected(マサチューセッツ州ブレインツリー)を買収しました。同社は蛇口と、商業ビル向けのEvolution AI-Firstスマート水管理プラットフォームを提供しています。
- 2026年2月:Delta Faucet CompanyはCordovaキッチンコレクションを発表しました。一部のモデルにはTouch2Oタッチレス技術(タップまたはハンズフリーモーション)が搭載されており、ProCleanスプレーを備えたAltadoコレクションも発表されました。
米国スマート蛇口市場レポートの範囲
セグメンテーション概要
| 亜鉛合金 |
| ステンレス鋼 |
| 真鍮 |
| エンジニアリングプラスチック・ポリマー複合材料 |
| その他の素材 |
| デッキマウント |
| 壁掛け |
| その他の設置タイプ |
| キッチンシンク用蛇口 |
| 洗面台用蛇口 |
| その他の用途 |
| 新築・初回設置 |
| 交換・改修・改装 |
| 住宅用 |
| 商業用 |
| B2C・小売 | マルチブランドストア・ホームインプルーブメント小売業者 |
| 専門配管・キッチン・バスショールーム(専売ブランドアウトレット(EBO)を含む) | |
| オンライン・電子商取引 | |
| 地元ホームセンター・非組織小売 | |
| B2B・直販 |
| 北東部 |
| 南東部 |
| 中西部 |
| 南西部 |
| 西部 |
| 素材別 | 亜鉛合金 | |
| ステンレス鋼 | ||
| 真鍮 | ||
| エンジニアリングプラスチック・ポリマー複合材料 | ||
| その他の素材 | ||
| 設置タイプ別 | デッキマウント | |
| 壁掛け | ||
| その他の設置タイプ | ||
| 用途別 | キッチンシンク用蛇口 | |
| 洗面台用蛇口 | ||
| その他の用途 | ||
| 建設・プロジェクトタイプ別 | 新築・初回設置 | |
| 交換・改修・改装 | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ||
| 流通チャネル別 | B2C・小売 | マルチブランドストア・ホームインプルーブメント小売業者 |
| 専門配管・キッチン・バスショールーム(専売ブランドアウトレット(EBO)を含む) | ||
| オンライン・電子商取引 | ||
| 地元ホームセンター・非組織小売 | ||
| B2B・直販 | ||
| 地域別 | 北東部 | |
| 南東部 | ||
| 中西部 | ||
| 南西部 | ||
| 西部 | ||
レポートで回答される主要な質問
2032年までの米国スマート蛇口の予測は?
米国スマート蛇口市場は2032年までに1.65 ビリオン 米ドルに達し、2027年から6.6%のCAGRで成長すると予測されています。
米国のスマート蛇口においてどの素材が需要をリードしていますか?
真鍮が2026年に43.8%のシェアでリードしており、エンジニアリングプラスチックおよびポリマー複合材料は2032年までに7.0%のCAGRで最も速い予測成長率を持っています。
商業用購入者がタッチレス蛇口を採用する理由は何ですか?
商業用購入者は、交通量の多い建物における衛生、水管理、施設メンテナンス、およびコンプライアンスニーズをサポートするためにタッチレス設備を使用します。
米国のどの地域がスマート蛇口の最速成長を示していますか?
南西部は節水ニーズと保全努力に支えられ、2032年までに6.9%のCAGRで成長すると予測されています。
接続型蛇口の住宅用普及を制限するものは何ですか?
高い初期価格、設置の複雑さ、およびセンサーの信頼性に関する懸念が住宅オーナーによる普及を制限する可能性があります。