
Tamanho e Participação do Mercado de Pequena Hidroeletricidade dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
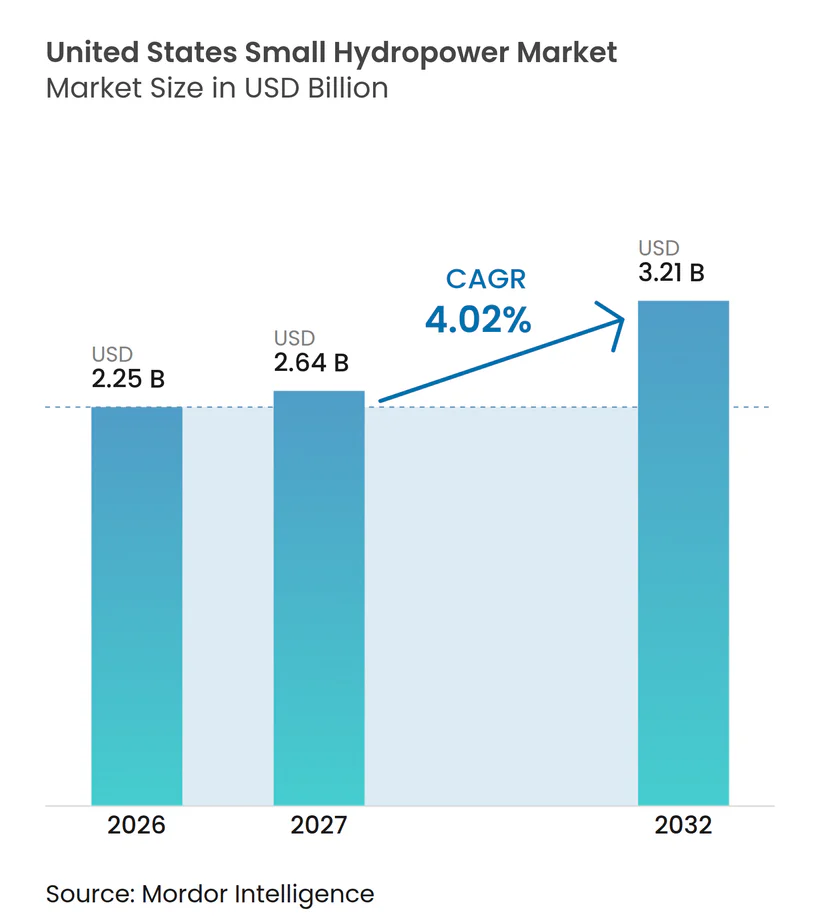
| Tamanho do mercado no ano base (2026) | 2.25 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.64 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.02 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pequena Hidroeletricidade dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de pequena hidroeletricidade dos Estados Unidos foi avaliado em 2,25 bilhões de USD em 2026 e estima-se que cresça de 2,64 bilhões de USD em 2027 para atingir 3,21 bilhões de USD até 2032, a um CAGR de 4,02% durante o período de previsão (2027-2032). O mercado é sustentado pela demanda por geração despachável capaz de operar quando a produção solar e eólica varia. O financiamento federal deslocou a atividade de projetos para modernizações em instalações existentes, barragens sem geração e condutos hídricos. Isso reduz a exposição à construção civil e torna a requalificação mais prática do que o desenvolvimento em áreas virgens em muitos locais. Os contratos de compra de energia de longo prazo estão criando um caminho mais claro para o financiamento de projetos de ativos hidrelétricos. Os atrasos no licenciamento e os custos mais baixos da energia solar continuam a limitar novos projetos de fio d'água onde a infraestrutura hídrica existente não está disponível.
Principais Conclusões do Relatório
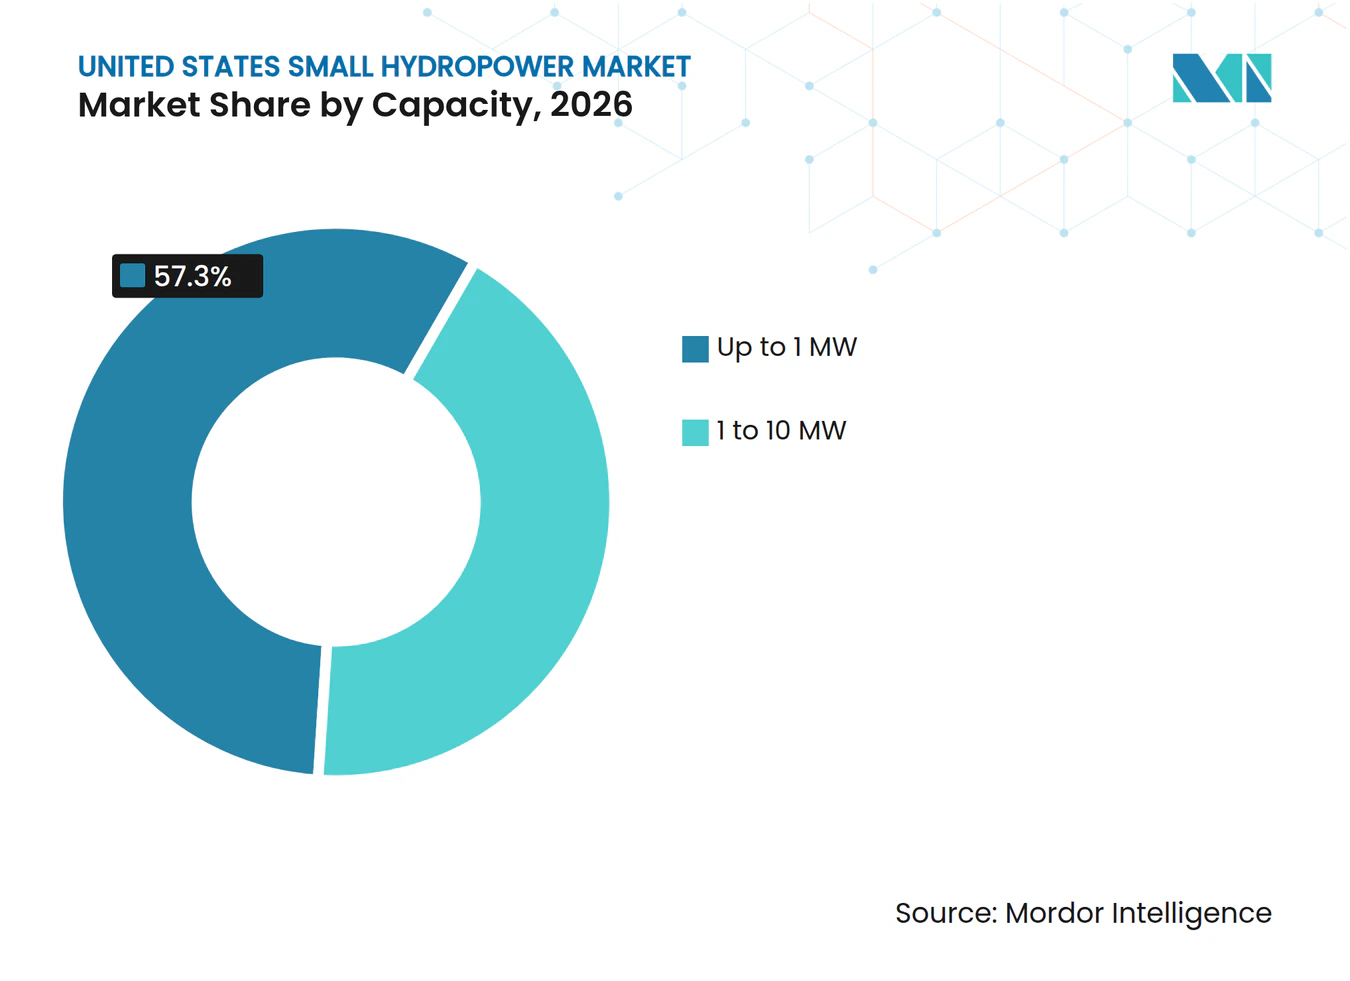
- Por capacidade, o segmento de até 1 MW detinha 57,3% da participação do mercado de pequena hidroeletricidade dos Estados Unidos em 2026 e prevê-se que se expanda a um CAGR de 4,6% até 2032.
- Por tecnologia, o fio d'água detinha 48,6% da receita em 2026, enquanto os sistemas em curso d'água e micro-conduto têm previsão de crescer a um CAGR de 4,8% até 2032.
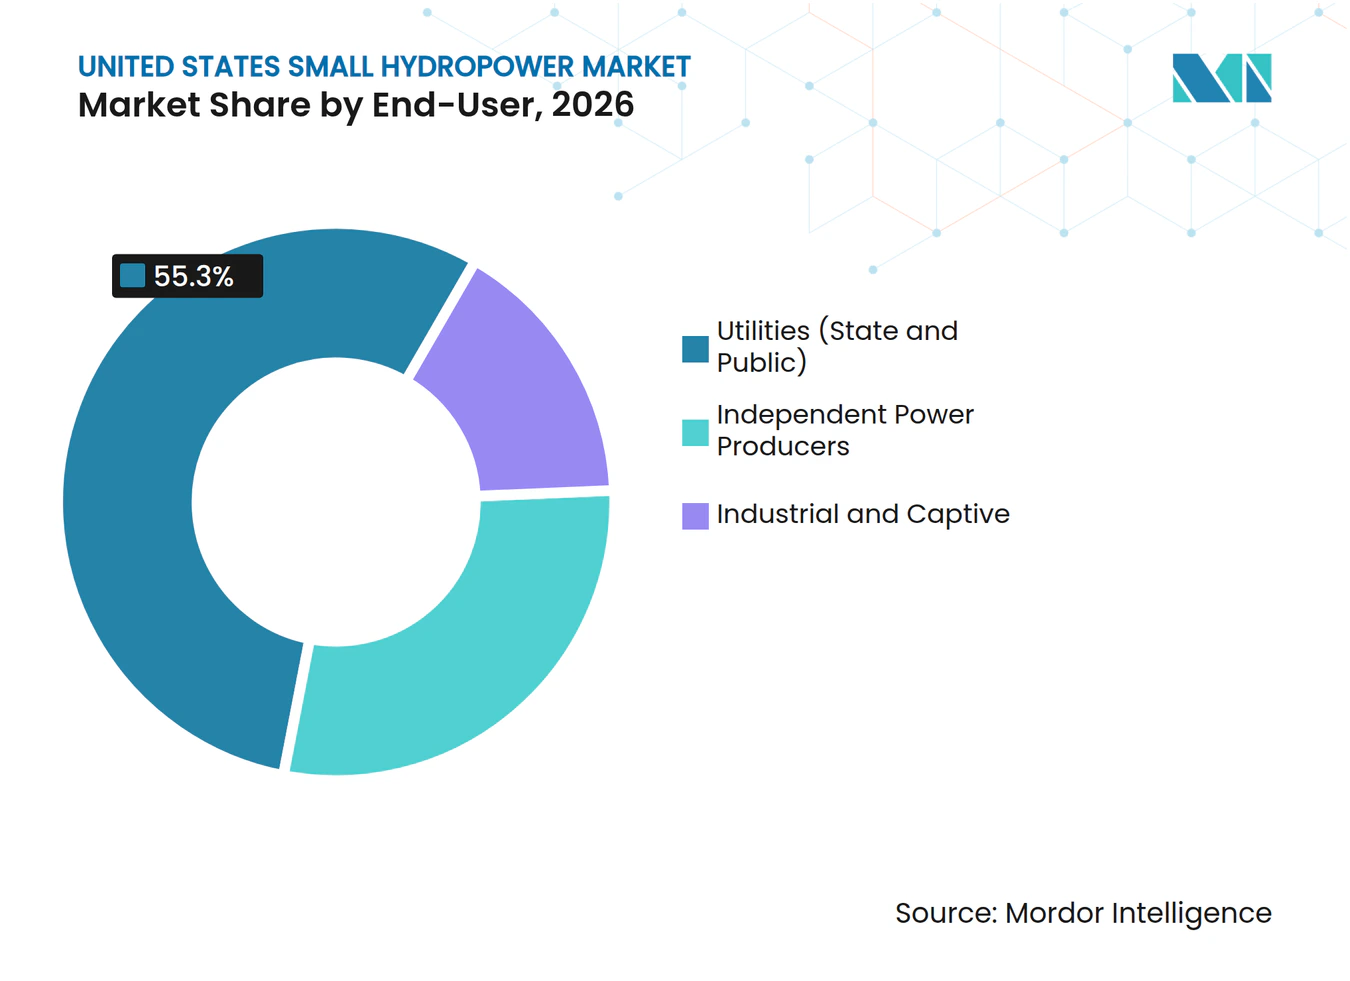
- Por usuário final, as concessionárias estaduais e públicas detinham 55,3% da receita em 2026, enquanto os produtores independentes de energia têm previsão de crescer a um CAGR de 4,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Demanda por Eletricidade Limpa Despachável | +1.0% | Nacional, com concentração nas regiões de rede PJM, WECC e SERC | Médio prazo (2 a 4 anos) |
| Financiamento Federal para Retrofits em Barragens Sem Geração e Modernização da Frota | +0.8% | Nacional, com ganhos iniciais no Oeste, Sudeste e Nova Inglaterra | Curto prazo (≤ 2 anos) |
| Demanda Corporativa e de Concessionárias por Fornecimento Firme de Energia Renovável | +0.6% | Nacional, com concentração nos mercados de eletricidade PJM e MISO | Médio prazo (2 a 4 anos) |
| Demanda por Energia Descentralizada em Comunidades Remotas e de Resiliência Crítica | +0.5% | Alasca, Noroeste do Pacífico e corredor dos Apalaches | Médio prazo (2 a 4 anos) |
| Turbinas Seguras para Peixes Ampliando a Base de Retrofits Endereçável | +0.4% | Leste dos Estados Unidos e Noroeste do Pacífico, com potencial no Oeste das Montanhas Rochosas | Longo prazo (≥ 4 anos) |
| Sistemas Modulares de Conduto e Baixa Queda Reduzindo as Dificuldades de Desenvolvimento de Locais | +0.3% | Nacional, com ganhos iniciais nos estados do Oeste e Nova Inglaterra | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Eletricidade Limpa Despachável
A demanda da rede está crescendo em PJM, WECC e SERC à medida que data centers e cargas industriais aumentam a pressão sobre os sistemas regionais. O PJM projetou um crescimento de quase 40 GW na demanda de pico ao longo da próxima década, aumentando o valor da geração que opera independentemente das condições climáticas. As instalações de pequena hidroeletricidade tipicamente operam com fatores de capacidade de 30% a 55%, em comparação com 20% a 25% para projetos solares de escala utilitária. Esse perfil operacional pode apoiar as necessidades de capacidade ao lado da geração renovável variável. O mercado de pequena hidroeletricidade dos Estados Unidos também se beneficia quando compradores corporativos buscam atributos de geração vinculados à entrega de energia limpa por hora, em vez de certificados renováveis desagregados. A hidroeletricidade apresentou um custo nivelado de energia médio ponderado global de 62 USD/MWh em 2025, em comparação com 44 USD/MWh para energia fotovoltaica solar, tornando a confiabilidade um fator importante na proposta de valor da hidroeletricidade.
Financiamento Federal para Retrofits em Barragens Sem Geração e Modernização da Frota
A Lei de Investimento em Infraestrutura e Empregos alocou mais de 750 milhões de USD em pagamentos de incentivos hidrelétricos por meio de três programas do Departamento de Energia. Em setembro de 2024, o Departamento de Energia selecionou 293 projetos de melhoria de capital em 33 estados para negociações totalizando mais de 430 milhões de USD, e retomou as negociações com os selecionados em abril de 2026.[1] No final de 2024, 78 barragens sem geração e 23 projetos de conduto estavam no pipeline de desenvolvimento federal, representando 1,12 GW de capacidade proposta. As barragens sem geração responderam por 72% dessa capacidade proposta, enquanto 95% da nova capacidade hidrelétrica proposta nos Estados Unidos envolveu adições em estruturas existentes. O mercado de pequena hidroeletricidade dos Estados Unidos, portanto, extrai grande parte de sua oportunidade de ativos civis existentes, em vez de novas construções de barragens. Projetos abaixo de 10 MW eram elegíveis para até 25% das alocações de financiamento para pequenos projetos, melhorando o acesso ao capital para desenvolvedores menores.
Demanda Corporativa e de Concessionárias por Fornecimento Firme de Energia Renovável
Os contratos de compra de energia de longo prazo conferem aos projetos hidrelétricos fluxos de caixa mais previsíveis e podem apoiar o financiamento por dívida. Em julho de 2025, Brookfield Asset Management e Google LLC anunciaram um acordo-quadro para até 3.000 MW de capacidade hidrelétrica nos Estados Unidos sob contratos de compra de energia de 20 anos em PJM e MISO.[2] A Tennessee Valley Authority também assinou um acordo de 10 anos com a Argo Infrastructure Partners e a Brookfield Asset Management em novembro de 2024 para as instalações hidrelétricas Smoky Mountain, com entrega iniciando em 2025. Essas transações fornecem modelos contratuais que produtores independentes de energia menores podem adaptar para portfólios de ativos abaixo de 10 MW. O mercado de pequena hidroeletricidade dos Estados Unidos pode se beneficiar à medida que os investidores aplicam práticas estabelecidas de diligência e contratação a instalações menores agregadas.
Demanda por Energia Descentralizada em Comunidades Remotas e de Resiliência Crítica
Comunidades remotas do Alasca frequentemente dependem de geração a diesel, e as tarifas residenciais de eletricidade podem ultrapassar 0,50 USD/kWh. Essa estrutura de custos torna a pequena hidroeletricidade uma alternativa viável onde os recursos hídricos estão disponíveis. Em julho de 2025, a Ameresco Inc. anunciou uma parceria de 240 milhões de USD com a Juneau Hydropower Inc. para desenvolver uma instalação de 19,8 MW no Lago Sweetheart, com expectativa de gerar 116.000 MWh por ano. Em junho de 2025, o Departamento de Energia selecionou 14 beneficiários do programa de assistência a microrredes comunitárias, incluindo 12 receptores sediados no Alasca, para microrredes híbridas de energia renovável e diesel. As necessidades locais de resiliência também moldam as decisões de projetos quando condições climáticas extremas interrompem o fornecimento de combustível ou o serviço de rede. O mercado de pequena hidroeletricidade dos Estados Unidos tem um papel específico em sistemas remotos, pois pode fornecer fornecimento local constante em vez de apenas produção intermitente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Ciclos Longos e Incertos de Licenciamento e Revisão da Qualidade da Água | -0.8% | Nacional, com impacto elevado no Noroeste do Pacífico e Nova Inglaterra | Longo prazo (≥ 4 anos) |
| Concorrência de Custos de Solar Mais Armazenamento para Novos Projetos Distribuídos | -0.7% | Sudoeste dos Estados Unidos, Califórnia e, crescentemente, âmbito nacional | Curto prazo (≤ 2 anos) |
| Incerteza na Monetização de Empilhamento de Receitas e Serviços Ancilares | -0.3% | Regiões de mercado de eletricidade PJM, MISO e WECC | Médio prazo (2 a 4 anos) |
| Volatilidade Hidrológica Induzida pelo Clima e Reprecificação de Seguros | -0.2% | Estados do Oeste, Costa do Golfo e Noroeste do Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclos Longos e Incertos de Licenciamento e Revisão da Qualidade da Água
O licenciamento federal continua sendo uma grande restrição para projetos menores. A duração média do licenciamento hidrelétrico foi de 4,2 anos em 2024, o que pode enfraquecer os retornos para ativos abaixo de 5 MW.[3] As certificações da Seção 401 da Lei de Água Limpa, as condições para peixes e vida selvagem e as revisões ambientais multiagências acrescentam tempo e incerteza. A Comissão Federal de Regulação de Energia adotou duas exclusões categóricas, com vigência a partir de 4 de agosto de 2025, para atividades hidrelétricas rotineiras pós-licenciamento. Essa mudança reduz os requisitos de revisão para atividades elegíveis, mas não encurta a revisão inicial para uma nova licença. As instalações de conduto qualificadas podem usar um processo de determinação de 45 dias sob a Seção 30 da Lei Federal de Energia. Essa distinção direciona os desenvolvedores no mercado de pequena hidroeletricidade dos Estados Unidos para oportunidades em condutos e micro-condutos.
Concorrência de Custos de Solar Mais Armazenamento para Novos Projetos Distribuídos
A energia fotovoltaica solar e o armazenamento em baterias competem diretamente com projetos de fio d'água em áreas virgens nas regiões mais ensolaradas. O custo médio ponderado da energia fotovoltaica solar em 2025 foi de 44 USD/MWh, 41% abaixo da média hidrelétrica de 62 USD/MWh reportada pela Agência Internacional de Energia Renovável. Essa diferença de custo tem o maior efeito sobre novos projetos na faixa de 100 kW a 1 MW que carecem de infraestrutura hídrica existente. Os retrofits em barragens sem geração e condutos evitam grande parte do custo de nova construção civil e podem permanecer competitivos. As importações de turbinas hidráulicas dos Estados Unidos atingiram 61 milhões de USD em 2024, alta de 27% em relação a 2023, enquanto as exportações caíram para 21 milhões de USD, queda de 57%. Esse padrão é consistente com a demanda por trabalhos de modernização doméstica no mercado de pequena hidroeletricidade dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Capacidade:
Ativos de Microescala Ancoram a Receita, Implantações em Condutos se AceleramO segmento de até 1 MW detinha 57,3% da participação do mercado de pequena hidroeletricidade dos Estados Unidos em 2026 e tem previsão de crescer a um CAGR de 4,6% até 2032. Sua posição está ligada à escala dos sistemas hídricos municipais, agrícolas e industriais. O projeto de Aceleração de Tecnologia, Avaliação e Engenharia de Hidroeletricidade em Condutos identificou mais de 1.400 MW de potencial em condutos nos Estados Unidos. Turbinas modulares compactas, frequentemente abaixo de 500 kW, se encaixam em grande parte dessa base de recursos. Projetos abaixo de 10 MW respondem por mais de 75% da frota hidrelétrica nacional. O design de financiamento do Departamento de Energia apoia projetos menores por meio de disposições preferenciais de compartilhamento de custos.
O segmento de 1 a 10 MW respondeu pelos 42,7% restantes da receita em 2026. Esse segmento contém grande parte da atividade de rebobinamento de geradores, substituição de rotores e requalificação em locais licenciados existentes. A Comissão Federal de Regulação de Energia relicenciou 10 pequenos projetos na faixa de 0,1 a 10 MW durante 2024, refletindo a atividade contínua em instalações existentes. O status de conduto qualificado pode encurtar o processo de desenvolvimento para ativos elegíveis. O Distrito de Água de Rancho California protocolou pedido para uma instalação de conduto de 105 kW na Califórnia em julho de 2025. A Cibola Renewables protocolou pedido para um projeto em canal de 84 kW no Novo México em julho de 2026.[4] Esses protocolos ilustram por que os menores locais continuam sendo importantes para o mercado de pequena hidroeletricidade dos Estados Unidos.



Por Tecnologia:
A Escala do Fio d'Água Cede Espaço à Inovação em Sistemas em Curso d'ÁguaO fio d'água detinha 48,6% da receita por tecnologia em 2026 no mercado de pequena hidroeletricidade dos Estados Unidos. Possui uma grande base instalada ao longo dos corredores fluviais regulados do leste e do noroeste. A geração previsível pode complementar a produção eólica e solar nesses locais. Os sistemas baseados em reservatório ficaram em segundo lugar e estão comumente localizados em barragens de uso múltiplo, onde o gerenciamento hídrico e o controle de cheias permanecem funções primárias. O armazenamento por bombeamento tem um papel limitado dentro da definição de pequena hidroeletricidade, pois muitos projetos operam acima de 10 MW. A ampla atividade de relicenciamento pode aumentar a demanda por serviços de engenharia e equipamentos nas cadeias de suprimentos relacionadas.
Os sistemas em curso d'água e micro-conduto são o segmento de tecnologia de crescimento mais rápido, com um CAGR projetado de 4,8% até 2032. O segmento é apoiado pelo processo de conduto qualificado e por sistemas de turbinas pré-fabricadas. A plataforma M-Line da Voith fornece unidades pré-montadas de água a fio para locais de fio d'água de baixa queda e condutos. As turbinas hidrocinéticas da Emrgy foram referenciadas no protocolo da Cibola Renewables de 2026 para uma instalação em canal. Esses sistemas podem operar dentro da infraestrutura de transporte de água existente, evitando parte do trabalho civil exigido para projetos fluviais tradicionais. Isso apoia um conjunto maior de oportunidades de baixo impacto em todo o mercado de pequena hidroeletricidade dos Estados Unidos.
Por Componente:
A Modernização de Turbinas Lidera, Controles Digitais Ganham ParticipaçãoAs turbinas foram o principal gerador de valor nos gastos com equipamentos em 2026. As substituições de rotores e as modernizações de eficiência hidráulica foram particularmente importantes em instalações licenciadas mais antigas. A turbina FishSafe da Natel Energy alcançou uma taxa de sobrevivência de 98,6% a 100% para trutas arco-íris em um estudo de 2025, apoiando seu uso onde a passagem de peixes é um requisito de licenciamento. A pesquisa sobre esturjão de março de 2026 expandiu essa base de evidências para espécies significativas nos rios do leste. A Natel Energy programou a instalação de um rotor FishSafe na Unidade 4 de Garvins Falls para o outono de 2026. A modernização de turbinas no mercado de pequena hidroeletricidade dos Estados Unidos está, portanto, se tornando mais estreitamente ligada à conformidade ambiental.
Os geradores foram a segunda maior categoria de receita por componente. A substituição do sistema de excitação, o rebobinamento do estator e as modernizações de relés de proteção são necessidades comuns em usinas que se aproximam do relicenciamento. Em fevereiro de 2026, a ANDRITZ recebeu um contrato de 33,9 milhões de USD do Bureau of Reclamation para modernizações de excitação, regulador e relé na usina John W. Keys III de Grand Coulee. O controle e a automação estão ganhando importância à medida que os operadores adicionam controle supervisório digital e capacidade de resposta à rede em tempo real. Os custos de equilíbrio de planta permanecem elevados em desenvolvimentos em áreas virgens, pois incluem tomadas d'água, adutoras e estruturas civis. Esses custos são menores em retrofits de barragens sem geração e condutos. Essa diferença de custo reforça a requalificação como o modelo operacional primário em todo o mercado de pequena hidroeletricidade dos Estados Unidos.
Por Usuário Final:
Concessionárias Sustentam a Escala, Produtores Independentes de Energia Comandam o CrescimentoAs concessionárias estaduais e públicas detinham 55,3% da receita por usuário final em 2026. As entidades de energia pública operam muitas pequenas instalações dentro de portfólios de concessionárias municipais e autoridades públicas. Esses proprietários podem acessar os pagamentos da Seção 247 com 30% de compartilhamento de custos e suporte anual de até 5 milhões de USD por instalação. As seleções de 2024 abrangeram o Oeste, Sudeste, Nova Inglaterra, Meio-Oeste, Médio Atlântico e Califórnia. Essa distribuição reflete o alcance geográfico da propriedade pública de hidroeletricidade e fornece uma base instalada estável para o mercado de pequena hidroeletricidade dos Estados Unidos.
Os produtores independentes de energia têm previsão de crescer a um CAGR de 4,2% até 2032. A agregação de portfólios está se tornando mais viável à medida que os contratos de compra de energia corporativos fornecem compromissos de receita mais longos. Os acordos da Brookfield Asset Management com o Google e da Tennessee Valley Authority mostram como os ativos hidrelétricos podem ser estruturados em torno de compradores com boa classificação de crédito. Essa estrutura pode ser adaptada a grupos de ativos menores em Nova Inglaterra e no Médio Atlântico. Os usuários industriais e cativos permanecem um conjunto de oportunidades menor. A avaliação de condutos industriais do Laboratório Nacional de Oak Ridge observou que esses projetos podem ser eficientes e econômicos, pois são comumente elegíveis para medição líquida no local. Instalações com sistemas hídricos adjacentes podem, portanto, gerar demanda adicional para o mercado de pequena hidroeletricidade dos Estados Unidos.

Análise Geográfica
O Oeste recebeu 99,5 milhões de USD em 38 projetos da Seção 247, a maior alocação regional nos dados fornecidos. Alasca, Idaho, Oregon, Utah e Washington compuseram esse grupo regional. O financiamento reflete a densidade de recursos hidrelétricos e as necessidades de resiliência em comunidades isoladas. As instalações de fio d'água do Noroeste do Pacífico operam em sistemas fluviais regulados gerenciados por agências federais de recursos hídricos. Os requisitos de passagem de peixes para salmão e truta steelhead podem restringir as modernizações, ao mesmo tempo que apoiam a adoção de equipamentos seguros para peixes. A Califórnia recebeu 68,6 milhões de USD para 39 projetos, com gastos direcionados principalmente para modernizações de resiliência da rede. Esses projetos podem ajudar as instalações existentes a fornecer suporte de tensão à medida que a penetração solar aumenta.
Nova Inglaterra recebeu 65,5 milhões de USD em 80 seleções da Seção 247, o maior número regional de projetos nos dados fornecidos. A região é um local-chave para retrofits de turbinas com passagem de peixes devido a requisitos que afetam o salmão do Atlântico, a enguia americana e o arenque de rio. A instalação planejada na Unidade 4 de Garvins Falls ilustra esse foco. O Sudeste recebeu 83 milhões de USD, a segunda maior alocação por valor. Os ativos gerenciados pela TVA e os locais de fio d'água dos Apalaches sustentam a base regional. As instalações Smoky Mountain começaram a entregar energia sob seu acordo de 10 anos em 2025. Essa combinação de propriedade pública e geração contratada apoia o mercado de pequena hidroeletricidade dos Estados Unidos ao longo dos corredores do leste.
O Alasca é distinto porque o deslocamento do diesel é mais importante do que a integração à rede. As tarifas residenciais em comunidades remotas podem ultrapassar 0,50 USD/kWh, criando um forte caso de uso para a hidroeletricidade onde existem recursos adequados. Doze dos 14 beneficiários do Programa de Parceria de Assistência a Microrredes Comunitárias estavam localizados no Alasca. O projeto Sweetheart Lake de 240 milhões de USD próximo a Juneau deve adicionar 19,8 MW e gerar 116.000 MWh anualmente. O Meio-Oeste recebeu 63,5 milhões de USD, enquanto o Médio Atlântico recebeu 50 milhões de USD. A atividade em ambas as regiões se concentra em modernizações de segurança de barragens e resiliência da rede. Os sistemas fluviais regulados oferecem menos oportunidades de nova geração do que o trabalho de retrofit. A demanda geográfica, portanto, continua sendo impulsionada pela modernização de ativos que já atendem aos sistemas de energia locais.
Cenário Competitivo
Concentração do Mercado
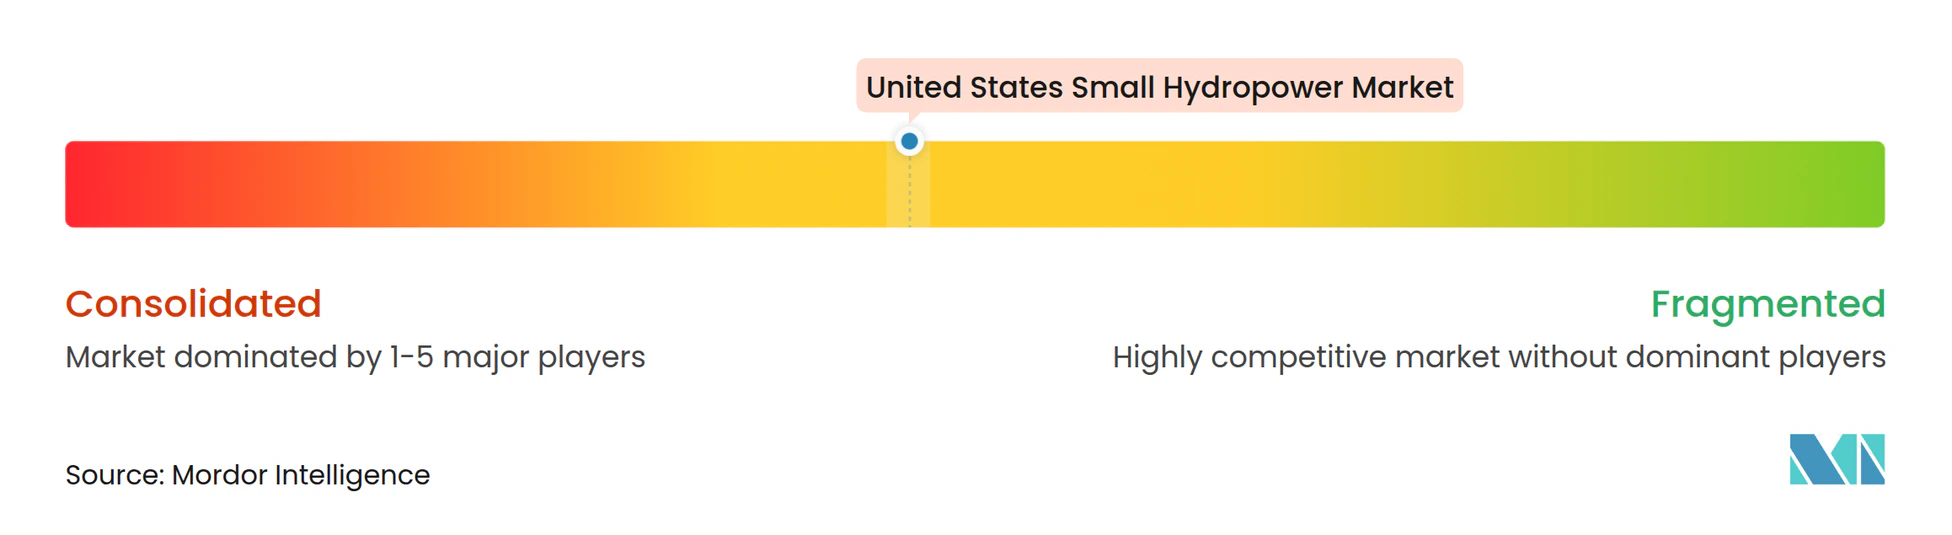
O mercado de pequena hidroeletricidade dos Estados Unidos é moderadamente concentrado em equipamentos eletromecânicos e fragmentado no desenvolvimento de projetos. ANDRITZ, Voith Hydro e GE Vernova são fornecedores estabelecidos de turbinas, geradores, sistemas de excitação e controles. A instalação da Voith Hydro em York, Pensilvânia, é a única planta dedicada de turbinas hidrelétricas nos Estados Unidos com um laboratório hidráulico interno. Essa capacidade apoia o design especializado e os testes para projetos domésticos. A ANDRITZ forneceu cinco estatores de gerador com potência nominal de 215 MVA cada para a Usina Robert Moses em abril de 2026. Seu contrato de modernização de Grand Coulee também demonstra a demanda contínua por modernizações de equipamentos em grandes ativos legados.
Canyon Hydro, Gilbert Gilkes and Gordon, Mavel e Global Hydro Energy atendem a projetos de médio porte na faixa de 100 kW a 5 MW. Turbulent e Emrgy se concentram em aplicações de baixa queda e condutos que utilizam equipamentos mais padronizados. As turbinas seguras para peixes estão se tornando uma importante fonte de diferenciação durante o relicenciamento. A plataforma FishSafe da Natel Energy pode reduzir a necessidade de telas de exclusão e melhorar a geração onde se aplicam restrições de fluxo, de acordo com os resultados do estudo fornecido. A instalação planejada em Garvins Falls é um exemplo prático de uma estratégia de retrofit liderada por tecnologia. O mercado de pequena hidroeletricidade dos Estados Unidos também apresenta uma abertura em condutos abaixo de 1 MW, onde os grandes fabricantes de equipamentos originais não necessariamente têm vantagem de custo.
As condições competitivas favorecem empresas que combinam capacidade de engenharia com conhecimento regulatório e acesso a capital de projetos. O processo de instalação de conduto da Comissão Federal de Regulação de Energia pode criar uma vantagem para desenvolvedores que identificam locais elegíveis antecipadamente. Empresas com tecnologia de passagem de peixes podem ter posições mais fortes em projetos de relicenciamento no leste e no Noroeste do Pacífico. A ANDRITZ tem buscado trabalhos de modernização em Niagara e Grand Coulee, enquanto a Voith Hydro comissionou sua instalação baseada em StreamDiver na Eclusa 14 do Rio Kentucky em maio de 2025. A Natel Energy tem se concentrado na validação de tecnologia e na implantação comercial planejada de sua turbina FishSafe. O desenvolvimento de projetos permanece disperso entre concessionárias municipais, cooperativas rurais, produtores independentes de energia e desenvolvedores específicos de locais. Essas estruturas sustentam uma intensidade competitiva moderada em todo o mercado de pequena hidroeletricidade dos Estados Unidos.
Líderes do Setor de Pequena Hidroeletricidade dos Estados Unidos
-
ANDRITZ AG
-
Voith GmbH & Co. KGaA
-
GE Vernova Inc.
-
Siemens Energy AG
-
Canyon Hydro
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pequena Hidroeletricidade dos Estados Unidos Empresas cobertas neste relatório
- American Hydro Corporation
- ANDRITZ AG
- AtkinsRéalis Group Inc.
- Bharat Heavy Electricals Limited
- Blueline Manufacturing Company
- Canyon Hydro
- CKD Blansko Holding, a.s.
- FLOVEL Energy Pvt Ltd.
- GE Vernova Inc.
- Gilbert Gilkes & Gordon Ltd.
- Global Hydro Energy GmbH
- Litostroj Power Group
- Mavel a.s.
- Natel Energy, Inc.
- Siemens Energy AG
- Statkraft AS
- Toshiba Energy Systems & Solutions Corporation
- Turbulent NV
- Voith GmbH & Co. KGaA
- Wärtsilä Corporation
Desenvolvimentos industriais recentes em Mercado de Pequena Hidroeletricidade dos Estados Unidos
- Julho de 2026: A Cibola Renewables, LLC protocolou um aviso junto à Comissão Federal de Regulação de Energia para uma instalação hidrelétrica de conduto qualificada de 84 kW no Canal Principal Socorro do Rio Grande, no Novo México. O projeto utiliza a tecnologia de turbina hidrocinética modular da Emrgy para sistemas de hidroeletricidade em condutos de pequena escala dentro da infraestrutura hídrica existente.
- Março de 2026: A Natel Energy publicou um estudo revisado por pares no Journal of Ecohydrology demonstrando a passagem segura de esturjão do Atlântico e esturjão de focinho curto por sua Turbina Hidrelétrica de Restauração FishSafe (RHT). Os resultados apoiam a implantação de sistemas de pequena hidroeletricidade ambientalmente compatíveis, uma consideração fundamental para a expansão do desenvolvimento hidrelétrico de baixo impacto nos Estados Unidos.
- Julho de 2025: A Ameresco e a Juneau Hydropower, Inc. anunciaram o desenvolvimento do Projeto Hidrelétrico Sweetheart Lake no Alasca. A instalação de 19,8 MW deve gerar aproximadamente 116.000 MWh anualmente, melhorando a resiliência energética regional e expandindo a capacidade de geração renovável no estado.
- Maio de 2025: A Voith Hydro comissionou sua instalação de pequena hidroeletricidade baseada em StreamDiver na Eclusa 14 do Rio Kentucky. A tecnologia StreamDiver é projetada para aplicações de hidroeletricidade de baixa queda e reflete a modernização contínua e a implantação de ativos de pequena hidroeletricidade distribuída nos Estados Unidos.
Escopo do Relatório do Mercado de Pequena Hidroeletricidade dos Estados Unidos
A Pequena Hidroeletricidade refere-se à geração de eletricidade por meio do aproveitamento do fluxo natural da água, tipicamente produzindo entre 1 e 30 megawatts (MW) de energia. Ao contrário dos grandes projetos hidrelétricos, as instalações de pequena hidroeletricidade geralmente operam como sistemas de fio d'água, o que significa que não requerem grandes barragens ou reservatórios e causam perturbação mínima aos ecossistemas locais. São amplamente utilizadas para fornecer eletricidade limpa, confiável e econômica a comunidades remotas ou rurais que não estão conectadas à rede principal.
O mercado de pequena hidroeletricidade dos Estados Unidos é segmentado por capacidade em até 1 MW e 1 a 10 MW. Por tecnologia, o mercado é segmentado em sistemas baseados em reservatório, fio d'água, armazenamento por bombeamento e sistemas em curso d'água e micro-conduto. Por componente, o mercado é segmentado em turbinas, geradores, controle e automação e equilíbrio de planta. Por usuário final, o mercado é segmentado em concessionárias (estaduais e públicas), produtores independentes de energia e usuários industriais e cativos. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Até 1 MW |
| 1 a 10 MW |
| Baseada em Reservatório |
| Fio d'Água |
| Armazenamento por Bombeamento |
| Sistemas em Curso d'Água e Micro-Conduto |
| Turbinas |
| Geradores |
| Controle e Automação |
| Equilíbrio de Planta |
| Concessionárias (Estaduais e Públicas) |
| Produtores Independentes de Energia |
| Industriais e Cativos |
| Por Capacidade | Até 1 MW |
| 1 a 10 MW | |
| Por Tecnologia | Baseada em Reservatório |
| Fio d'Água | |
| Armazenamento por Bombeamento | |
| Sistemas em Curso d'Água e Micro-Conduto | |
| Por Componente (Análise Qualitativa apenas) | Turbinas |
| Geradores | |
| Controle e Automação | |
| Equilíbrio de Planta | |
| Por Usuário Final | Concessionárias (Estaduais e Públicas) |
| Produtores Independentes de Energia | |
| Industriais e Cativos |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de pequena hidroeletricidade dos Estados Unidos até 2032?
O mercado de pequena hidroeletricidade dos Estados Unidos tem previsão de atingir 3,21 bilhões de USD até 2032, crescendo a um CAGR de 4,02% a partir de 2027.
Qual faixa de capacidade lidera a receita da pequena hidroeletricidade dos Estados Unidos?
A faixa de capacidade de até 1 MW liderou com 57,3% da receita em 2026 e tem previsão de crescer a um CAGR de 4,6% até 2032.
O que está impulsionando a demanda por projetos de pequena hidroeletricidade nos Estados Unidos?
Os principais impulsionadores incluem a demanda por eletricidade despachável, o financiamento federal para retrofits, os contratos de compra de energia de longo prazo e as necessidades de resiliência de comunidades remotas.
Qual tecnologia está crescendo mais rapidamente no mercado de pequena hidroeletricidade dos Estados Unidos?
A tecnologia de sistemas em curso d'água e micro-conduto tem previsão de crescer a um CAGR de 4,8% até 2032, impulsionada por sua capacidade de utilizar sistemas de transporte de água existentes.
O que limita o novo desenvolvimento de pequena hidroeletricidade nos Estados Unidos?
Os longos prazos de licenciamento e o menor custo da energia fotovoltaica solar podem limitar projetos em áreas virgens, particularmente onde a infraestrutura hídrica existente não está disponível.
Qual segmento de usuário final está se expandindo mais rapidamente?
Os produtores independentes de energia têm previsão de crescer a um CAGR de 4,2% até 2032, à medida que agregam instalações menores e utilizam contratos de compra de energia de longo prazo.