
Marktgröße und Marktanteile der kleinen Wasserkraft in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.25 Milliarden US-Dollar |
| Marktgröße (2027) | 2.64 Milliarden US-Dollar |
| Marktgröße (2032) | 3.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.02 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der kleinen Wasserkraft in den Vereinigten Staaten von Mordor Intelligence
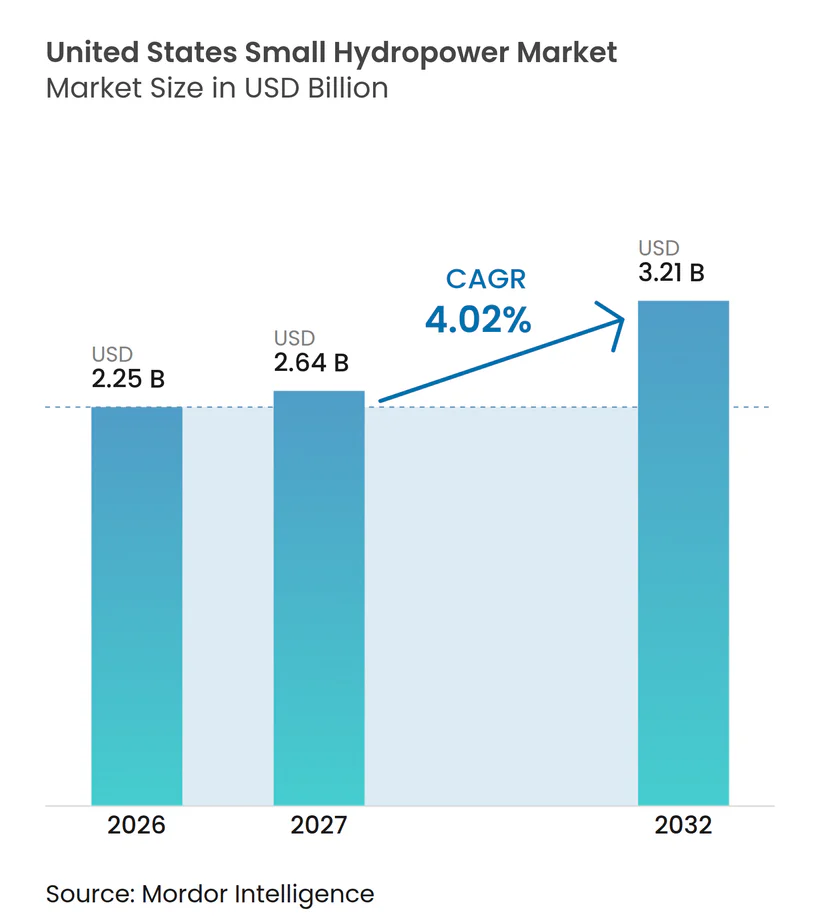
Die Marktgröße der kleinen Wasserkraft in den Vereinigten Staaten wurde im Jahr 2026 auf 2,25 Milliarden USD geschätzt und wird voraussichtlich von 2,64 Milliarden USD im Jahr 2027 auf 3,21 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,02 % während des Prognosezeitraums (2027–2032). Der Markt wird durch die Nachfrage nach steuerbarer Stromerzeugung gestützt, die unabhängig von den Schwankungen der Solar- und Windenergie betrieben werden kann. Bundesfinanzierungen haben die Projektaktivitäten auf Modernisierungen bestehender Anlagen, nicht mit Strom versorgte Staudämme und Wasserleitungen verlagert. Dies reduziert das Risiko im Tiefbau und macht Sanierungen in vielen Standorten praktischer als Neubauprojekte. Langfristige Stromabnahmeverträge schaffen einen klareren Weg zur Projektfinanzierung für Wasserkraftanlagen. Verzögerungen bei der Genehmigung und niedrigere Solarkosten schränken weiterhin neue Laufwasserprojekte ein, bei denen keine bestehende Wasserinfrastruktur vorhanden ist.
Wichtigste Erkenntnisse des Berichts
- Nach Kapazität hielt das Segment bis zu 1 MW im Jahr 2026 einen Marktanteil von 57,3 % am Markt für kleine Wasserkraft in den Vereinigten Staaten und wird voraussichtlich bis 2032 mit einer CAGR von 4,6 % wachsen.
- Nach Technologie hielt Laufwasser im Jahr 2026 einen Umsatzanteil von 48,6 %, während In-Stream- und Mikro-Konduit-Systeme bis 2032 voraussichtlich mit einer CAGR von 4,8 % wachsen werden.
- Nach Endnutzer hielten Versorgungsunternehmen, staatlich und öffentlich, im Jahr 2026 einen Umsatzanteil von 55,3 %, während unabhängige Stromerzeuger bis 2032 voraussichtlich mit einer CAGR von 4,2 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach steuerbarer sauberer Energie | +1.0% | National, mit Schwerpunkt in den Netzregionen PJM, WECC und SERC | Mittelfristig (2–4 Jahre) |
| Bundesfinanzierung für die Nachrüstung nicht mit Strom versorgter Staudämme und Modernisierung des Kraftwerksparks | +0.8% | National, mit frühen Gewinnen im Westen, Südosten und Neuengland | Kurzfristig (≤ 2 Jahre) |
| Nachfrage von Unternehmen und Versorgungsunternehmen nach gesicherter erneuerbarer Energieversorgung | +0.6% | National, mit Schwerpunkt in den Strommärkten PJM und MISO | Mittelfristig (2–4 Jahre) |
| Dezentralisierter Strombedarf in abgelegenen und resilienzrelevanten Gemeinden | +0.5% | Alaska, Pazifischer Nordwesten und Appalachen-Korridor | Mittelfristig (2–4 Jahre) |
| Fischfreundliche Turbinen erweitern die adressierbare Nachrüstbasis | +0.4% | Östliche Vereinigte Staaten und Pazifischer Nordwesten, mit Potenzial im Mountain West | Langfristig (≥ 4 Jahre) |
| Modulare Konduit- und Niedrigdrucksysteme reduzieren den Aufwand bei der Standortentwicklung | +0.3% | National, mit frühen Gewinnen in westlichen Bundesstaaten und Neuengland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach steuerbarer sauberer Energie
Die Netznachfrage steigt in PJM, WECC und SERC, da Rechenzentren und Industrielasten den Druck auf regionale Systeme erhöhen. PJM prognostizierte ein Spitzenlastwachstum von fast 40 GW über das nächste Jahrzehnt, was den Wert von Stromerzeugung erhöht, die unabhängig von Wetterbedingungen betrieben werden kann. Kleine Wasserkraftanlagen arbeiten typischerweise mit Kapazitätsfaktoren von 30 % bis 55 %, verglichen mit 20 % bis 25 % bei Solargroßprojekten. Dieses Betriebsprofil kann den Kapazitätsbedarf neben variabler erneuerbarer Stromerzeugung decken. Der Markt für kleine Wasserkraft in den Vereinigten Staaten profitiert auch, wenn Unternehmenskäufer Erzeugungsattribute suchen, die mit der stündlichen Lieferung sauberer Energie verknüpft sind, anstatt mit nicht gebündelten erneuerbaren Zertifikaten. Wasserkraft hatte im Jahr 2025 einen global gewichteten durchschnittlichen Stromgestehungskostenpreis von 62 USD/MWh, verglichen mit 44 USD/MWh für Solarenergie aus Photovoltaik, was Zuverlässigkeit zu einem wichtigen Faktor im Wertversprechen der Wasserkraft macht.
Bundesfinanzierung für die Nachrüstung nicht mit Strom versorgter Staudämme und Modernisierung des Kraftwerksparks
Das Infrastrukturinvestitions- und Beschäftigungsgesetz stellte ber drei Programme des Energieministeriums mehr als 750 Millionen USD für Anreizzahlungen im Bereich Wasserkraft bereit. Im September 2024 wählte das Energieministerium 293 Kapitalverbesserungsprojekte in 33 Bundesstaaten für Verhandlungen mit einem Gesamtvolumen von mehr als 430 Millionen USD aus und nahm im April 2026 die Verhandlungen mit den Ausgewählten wieder auf.[1] Ende 2024 befanden sich 78 nicht mit Strom versorgte Staudämme und 23 Konduit-Projekte in der bundesstaatlichen Entwicklungspipeline, was einer vorgeschlagenen Kapazität von 1,12 GW entspricht. Nicht mit Strom versorgte Staudämme machten 72 % dieser vorgeschlagenen Kapazität aus, während 95 % der vorgeschlagenen neuen Wasserkraftkapazität in den Vereinigten Staaten Ergänzungen an bestehenden Bauwerken betrafen. Der Markt für kleine Wasserkraft in den Vereinigten Staaten schöpft daher einen Großteil seiner Chancen aus bestehenden Tiefbauanlagen und nicht aus dem Neubau von Staudämmen. Projekte unter 10 MW waren für bis zu 25 % der Finanzierungszuweisungen für Kleinprojekte förderfähig, was den Zugang zu Kapital für kleinere Entwickler verbessert.
Nachfrage von Unternehmen und Versorgungsunternehmen nach gesicherter erneuerbarer Energieversorgung
Langfristige Stromabnahmeverträge geben Wasserkraftprojekten besser planbare Cashflows und können die Fremdfinanzierung unterstützen. Im Juli 2025 gaben Brookfield Asset Management und Google LLC eine Rahmenvereinbarung für bis zu 3.000 MW Wasserkraftkapazität in den Vereinigten Staaten im Rahmen von 20-jährigen Stromabnahmeverträgen in PJM und MISO bekannt.[2] Die Tennessee Valley Authority unterzeichnete im November 2024 außerdem einen 10-jährigen Vertrag mit Argo Infrastructure Partners und Brookfield Asset Management für die Smoky Mountain Hydroelectric-Anlagen, mit Lieferbeginn im Jahr 2025. Diese Transaktionen liefern vertragliche Modelle, die kleinere unabhängige Stromerzeuger für Portfolios von Anlagen unter 10 MW anpassen können. Der Markt für kleine Wasserkraft in den Vereinigten Staaten könnte davon profitieren, wenn Investoren etablierte Sorgfaltspflicht- und Vertragsabschlusspraktiken auf aggregierte kleinere Anlagen anwenden.
Dezentralisierter Strombedarf in abgelegenen und resilienzrelevanten Gemeinden
Abgelegene Gemeinden in Alaska sind häufig auf Dieselgeneratoren angewiesen, und die Haushaltsstrompreise können 0,50 USD/kWh übersteigen. Diese Kostenstruktur macht kleine Wasserkraft zu einer praktikablen Alternative, wo Wasserressourcen verfügbar sind. Im Juli 2025 gaben Ameresco Inc. und Juneau Hydropower Inc. eine Partnerschaft im Wert von 240 Millionen USD zur Entwicklung einer 19,8-MW-Anlage am Sweetheart Lake bekannt, die voraussichtlich 116.000 MWh pro Jahr erzeugen wird. Im Juni 2025 wählte das Energieministerium 14 Empfänger des Community Microgrid Assistance Partnership-Programms aus, darunter 12 in Alaska ansässige Empfänger, für hybride erneuerbare Energie- und Diesel-Mikronetze. Lokale Resilienzanforderungen beeinflussen auch Projektentscheidungen, wenn extreme Wetterereignisse die Kraftstofflieferung oder den Netzbetrieb unterbrechen. Der Markt für kleine Wasserkraft in den Vereinigten Staaten hat eine spezifische Rolle in abgelegenen Systemen, da er eine stetige lokale Versorgung bieten kann und nicht nur intermittierende Erzeugung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange, ungewisse Genehmigungs- und Wasserqualitätsprüfungszyklen | -0.8% | National, mit erhöhten Auswirkungen im Pazifischen Nordwesten und Neuengland | Langfristig (≥ 4 Jahre) |
| Kostenwettbewerb durch Solar-plus-Speicher bei neuen dezentralen Projekten | -0.7% | Südwesten der Vereinigten Staaten, Kalifornien und zunehmend national | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit bei der Erlösbündelung und Monetarisierung von Hilfsdiensten | -0.3% | Strommärkte PJM, MISO und WECC | Mittelfristig (2–4 Jahre) |
| Klimabedingte hydrologische Volatilität und Neuberechnung von Versicherungspreisen | -0.2% | Westliche Bundesstaaten, Golfküste und Pazifischer Nordwesten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange, ungewisse Genehmigungs- und Wasserqualitätsprüfungszyklen
Die Bundesgenehmigung bleibt eine wesentliche Einschränkung für kleinere Projekte. Die durchschnittliche Dauer der Wasserkraftgenehmigung betrug im Jahr 2024 4,2 Jahre, was die Renditen für Anlagen unter 5 MW beeinträchtigen kann.[3] Zertifizierungen nach Abschnitt 401 des Clean Water Act, Auflagen für Fische und Wildtiere sowie behördenübergreifende Umweltprüfungen erhöhen den Zeit- und Unsicherheitsaufwand. Die Federal Energy Regulatory Commission verabschiedete zwei kategorische Ausnahmen, die ab dem 4. August 2025 gelten, für routinemäßige Wasserkraftaktivitäten nach der Genehmigung. Diese Änderung reduziert die Prüfanforderungen für förderfähige Aktivitäten, verkürzt jedoch nicht die anfängliche Prüfung für eine neue Genehmigung. Qualifizierende Konduit-Anlagen können einen 45-tägigen Feststellungsweg gemäß Abschnitt 30 des Federal Power Act nutzen. Diese Unterscheidung lenkt Entwickler im Markt für kleine Wasserkraft in den Vereinigten Staaten auf Konduit- und Mikro-Konduit-Möglichkeiten.
Kostenwettbewerb durch Solar-plus-Speicher bei neuen dezentralen Projekten
Solarenergie aus Photovoltaik und Batteriespeicher konkurrieren in sonnenreicheren Regionen direkt mit neuen Laufwasserprojekten. Die gewichteten durchschnittlichen Kosten für Solarenergie aus Photovoltaik im Jahr 2025 betrugen 44 USD/MWh, was 41 % unter dem von der Internationalen Agentur für Erneuerbare Energien gemeldeten Wasserkraftdurchschnitt von 62 USD/MWh liegt. Dieser Kostenunterschied hat die größte Auswirkung auf neue Projekte im Bereich von 100 kW bis 1 MW, denen eine bestehende Wasserinfrastruktur fehlt. Nachrüstungen an nicht mit Strom versorgten Staudämmen und Konduit-Anlagen vermeiden einen Großteil der Kosten für neue Tiefbauarbeiten und können wettbewerbsfähig bleiben. Die Importe hydraulischer Turbinen in den Vereinigten Staaten erreichten im Jahr 2024 61 Millionen USD, ein Anstieg von 27 % gegenüber 2023, während die Exporte auf 21 Millionen USD sanken, ein Rückgang von 57 %. Dieses Muster ist konsistent mit der Nachfrage nach inländischen Modernisierungsarbeiten im Markt für kleine Wasserkraft in den Vereinigten Staaten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kapazität:
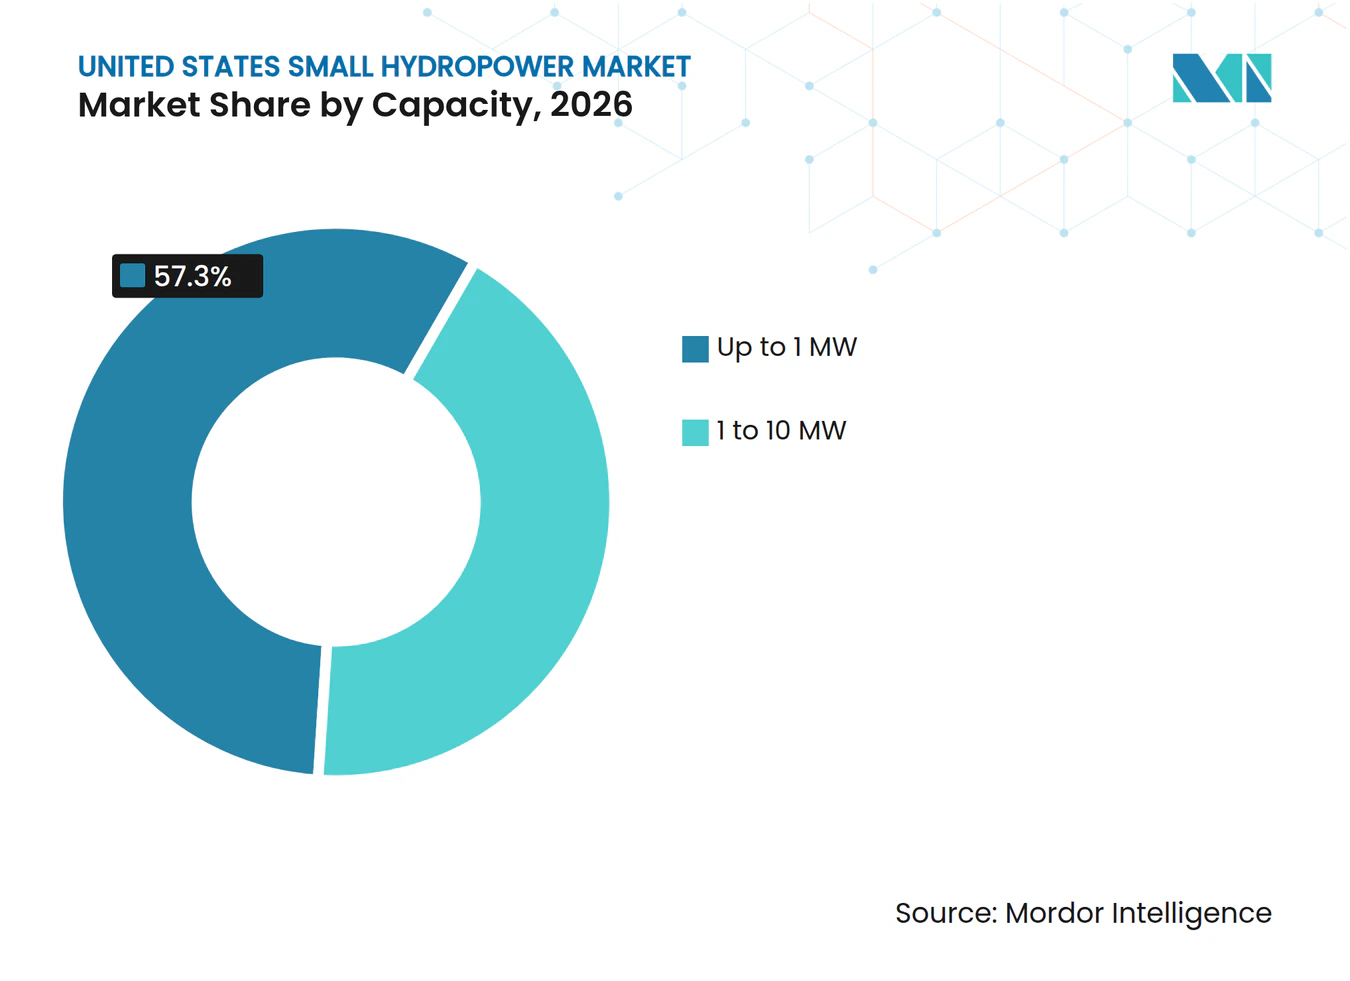
Kleinstanlagen sichern Umsatz, Konduit-Installationen beschleunigen sichDas Segment bis zu 1 MW hielt im Jahr 2026 einen Marktanteil von 57,3 % am Markt für kleine Wasserkraft in den Vereinigten Staaten und wird voraussichtlich bis 2032 mit einer CAGR von 4,6 % wachsen. Seine Position ist mit dem Umfang kommunaler, landwirtschaftlicher und industrieller Wassersysteme verbunden. Das Projekt zur Entwicklung, Bewertung und Technologiebeschleunigung von Konduit-Wasserkraft identifizierte mehr als 1.400 MW an In-Konduit-Potenzial in den gesamten Vereinigten Staaten. Kompakte modulare Turbinen, oft unter 500 kW, passen zu einem Großteil dieser Ressourcenbasis. Projekte unter 10 MW machen mehr als 75 % des nationalen Wasserkraftparks aus. Das Finanzierungsdesign des Energieministeriums unterstützt kleinere Projekte durch bevorzugte Kostenteilungsregelungen.
Das Segment von 1 bis 10 MW machte im Jahr 2026 die verbleibenden 42,7 % des Umsatzes aus. Dieses Segment enthält einen Großteil der Generatorwicklungs-, Laufraderneuerungs- und Sanierungsaktivitäten an bestehenden lizenzierten Standorten. Die Federal Energy Regulatory Commission erteilte im Jahr 2024 10 kleinen Projekten im Bereich von 0,1 bis 10 MW eine neue Lizenz, was auf anhaltende Aktivitäten an bestehenden Anlagen hinweist. Der qualifizierende Konduit-Status kann den Entwicklungsprozess für förderfähige Anlagen verkürzen. Der Rancho California Water District beantragte im Juli 2025 eine 105-kW-Konduit-Anlage in Kalifornien. Cibola Renewables beantragte im Juli 2026 ein 84-kW-Kanalprojekt in New Mexico.[4] Diese Anträge verdeutlichen, warum die kleinsten Standorte für den Markt für kleine Wasserkraft in den Vereinigten Staaten weiterhin wichtig sind.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Laufwasserkraft weicht In-Stream-InnovationenLaufwasser hielt im Jahr 2026 einen Technologieumsatzanteil von 48,6 % im Markt für kleine Wasserkraft in den Vereinigten Staaten. Es verfügt über eine große installierte Basis entlang regulierter östlicher und nordwestlicher Flusskorridor. Planbare Stromerzeugung kann Wind- und Solarenergie an diesen Standorten ergänzen. Speicherkraftwerke belegten den zweiten Platz und befinden sich häufig an Mehrzweckstaudämmen, bei denen Wasserwirtschaft und Hochwasserschutz die primären Funktionen bleiben. Pumpspeicher spielen innerhalb der Definition kleiner Wasserkraft eine begrenzte Rolle, da viele Projekte über 10 MW betrieben werden. Umfangreiche Relizenzierungsaktivitäten können die Nachfrage nach Ingenieurdienstleistungen und Ausrüstung in verwandten Lieferketten steigern.
In-Stream- und Mikro-Konduit-Systeme sind das am schnellsten wachsende Technologiesegment mit einer prognostizierten CAGR von 4,8 % bis 2032. Das Segment wird durch den qualifizierenden Konduit-Weg und vorgefertigte Turbinensysteme unterstützt. Voiths M-Line-Plattform bietet vormontierte Wasser-zu-Draht-Einheiten für Niedrigdrucklaufwasser- und Konduit-Standorte. Emrgys hydrokinetische Turbinen wurden im Cibola Renewables-Antrag von 2026 für eine Kanalanlage erwähnt. Diese Systeme können innerhalb bestehender Wasserversorgungsinfrastruktur betrieben werden und vermeiden einen Teil der Tiefbauarbeiten, die für traditionelle Flussprojekte erforderlich sind. Dies unterstützt eine größere Anzahl von gering beeinträchtigenden Möglichkeiten im gesamten Markt für kleine Wasserkraft in den Vereinigten Staaten.
Nach Komponente:
Turbinenmodernisierung führt, digitale Steuerungen gewinnen MarktanteileTurbinen waren im Jahr 2026 der wichtigste Werttreiber bei den Ausrüstungsausgaben. Laufraderneuerungen und hydraulische Effizienzverbesserungen waren besonders wichtig bei älteren lizenzierten Anlagen. Natel Energys FishSafe-Turbine erzielte in einer Studie aus dem Jahr 2025 eine Überlebensrate von 98,6 % bis 100 % bei Regenbogenforellen, was ihren Einsatz dort unterstützt, wo Fischpassage eine Genehmigungsanforderung ist. Die Störforschung vom März 2026 erweiterte diese Evidenzbasis auf Arten, die in östlichen Flüssen bedeutsam sind. Natel Energy plante die Installation eines FishSafe-Laufrads an der Garvins Falls-Einheit 4 für Herbst 2026. Die Turbinenmodernisierung im Markt für kleine Wasserkraft in den Vereinigten Staaten wird daher zunehmend enger mit der Einhaltung von Umweltvorschriften verknüpft.
Generatoren waren die zweitgrößte Komponentenumsatzkategorie. Erregersystemersatz, Statorwicklungserneuerung und Schutzrelais-Upgrades sind häufige Anforderungen bei Anlagen, die sich der Relizenzierung nähern. Im Februar 2026 erhielt ANDRITZ einen Auftrag des Bureau of Reclamation im Wert von 33,9 Millionen USD für Erreger-, Regler- und Relais-Upgrades an der John W. Keys III-Anlage des Grand Coulee. Steuerung und Automatisierung gewinnen an Bedeutung, da Betreiber digitale Überwachungssteuerung und Echtzeit-Netzreaktionsfähigkeit hinzufügen. Balance-of-Plant-Kosten bleiben bei Neubauprojekten hoch, da sie Einlässe, Druckrohrleitungen und Tiefbaustrukturen umfassen. Diese Kosten sind bei Nachrüstungen an nicht mit Strom versorgten Staudämmen und Konduit-Anlagen geringer. Dieser Kostenunterschied stärkt die Sanierung als primäres Betriebsmodell im gesamten Markt für kleine Wasserkraft in den Vereinigten Staaten.
Nach Endnutzer:
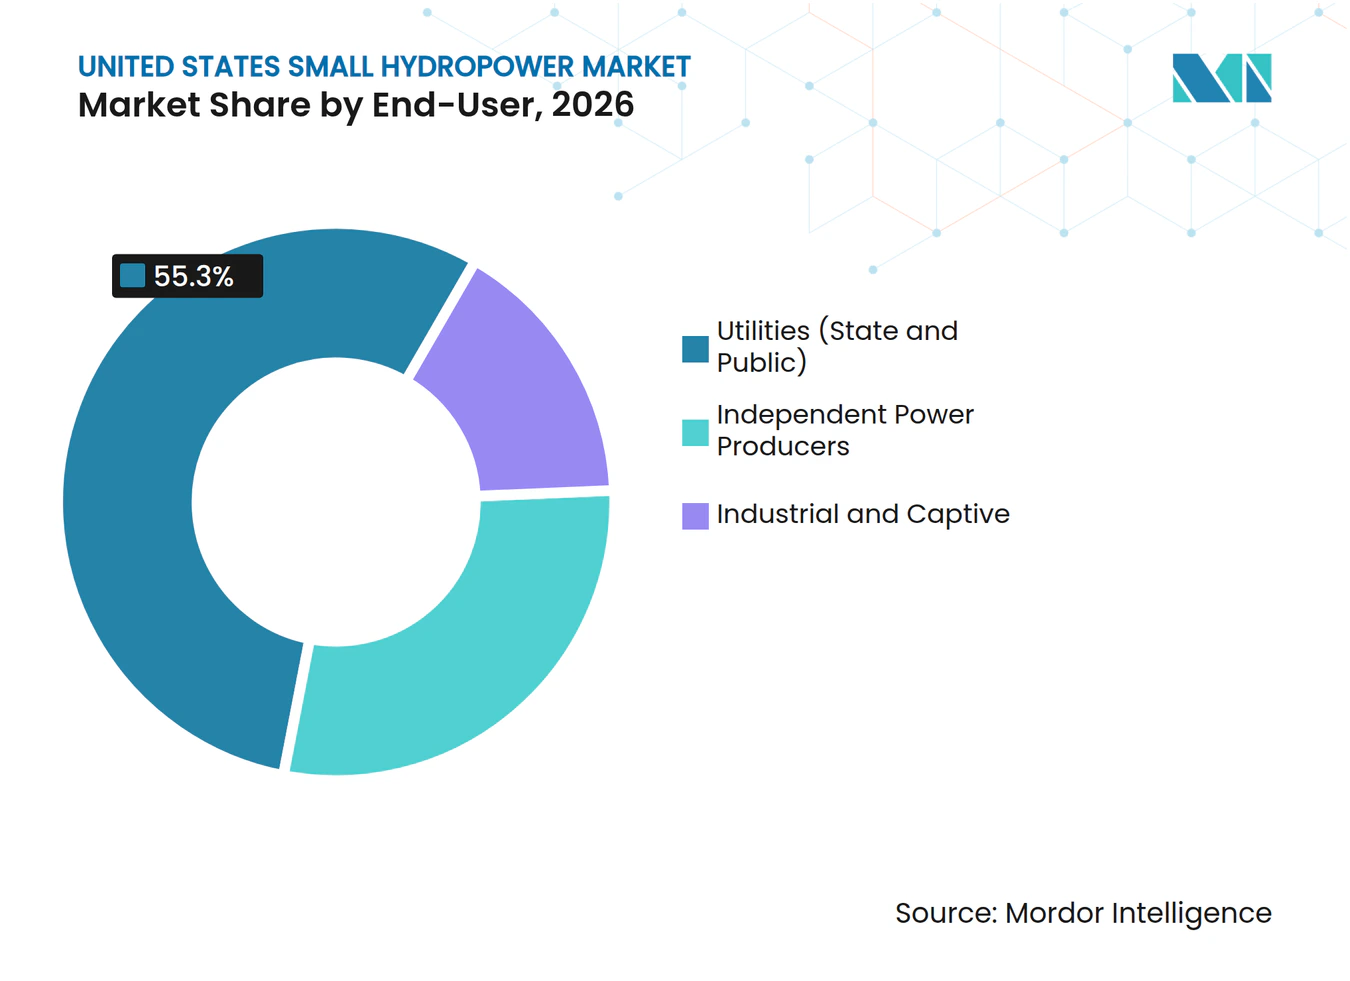
Versorgungsunternehmen sichern Größe, unabhängige Stromerzeuger treiben WachstumVersorgungsunternehmen, staatlich und öffentlich, hielten im Jahr 2026 einen Endnutzerumsatzanteil von 55,3 %. Öffentliche Energieversorger betreiben viele kleine Anlagen innerhalb kommunaler Versorgungs- und Behördenportfolios. Diese Eigentümer können auf Zahlungen nach Abschnitt 247 mit einem Kostenteilungsanteil von 30 % und einer jährlichen Unterstützung von bis zu 5 Millionen USD pro Anlage zugreifen. Die Auswahl von 2024 umfasste den Westen, Südosten, Neuengland, Mittleren Westen, Mittelatlantik und Kalifornien. Diese Verteilung spiegelt die geografische Reichweite des öffentlichen Wasserkraftbesitzes wider und bietet eine stabile installierte Basis für den Markt für kleine Wasserkraft in den Vereinigten Staaten.
Unabhängige Stromerzeuger werden bis 2032 voraussichtlich mit einer CAGR von 4,2 % wachsen. Portfolio-Aggregation wird zunehmend praktikabler, da Unternehmens-Stromabnahmeverträge längere Umsatzverpflichtungen bieten. Die Vereinbarungen von Brookfield Asset Management-Google und der Tennessee Valley Authority zeigen, wie Wasserkraftanlagen rund um kreditwürdige Abnehmer strukturiert werden können. Diese Struktur kann auf Gruppen kleinerer Anlagen in Neuengland und im Mittelatlantik angepasst werden. Industrie- und Eigenverbrauchsnutzer bleiben eine kleinere Chancengruppe. Die industrielle Konduit-Bewertung des Oak Ridge National Laboratory stellte fest, dass diese Projekte effizient und kosteneffektiv sein können, da sie häufig für die Netto-Einspeisung vor Ort förderfähig sind. Anlagen mit angrenzenden Wassersystemen können daher zusätzliche Nachfrage für den Markt für kleine Wasserkraft in den Vereinigten Staaten generieren.

Geografische Analyse
Der Westen erhielt 99,5 Millionen USD für 38 Projekte nach Abschnitt 247, die größte regionale Zuteilung in den bereitgestellten Daten. Alaska, Idaho, Oregon, Utah und Washington machten diese regionale Gruppe aus. Die Finanzierung spiegelt die Dichte der Wasserressourcen und den Resilienzbedarf in isolierten Gemeinden wider. Laufwasserkraftanlagen im Pazifischen Nordwesten betreiben in regulierten Flusssystemen, die von Bundeswasserbehörden verwaltet werden. Fischpassageanforderungen für Lachs und Meerforelle können Modernisierungen einschränken und gleichzeitig die Einführung fischfreundlicher Ausrüstung fördern. Kalifornien erhielt 68,6 Millionen USD für 39 Projekte, wobei die Ausgaben hauptsächlich auf Netzresilienz-Upgrades ausgerichtet waren. Diese Projekte können bestehenden Anlagen helfen, Spannungsunterstützung bereitzustellen, wenn die Solarenergiepenetration steigt.
Neuengland erhielt 65,5 Millionen USD für 80 Auswahlen nach Abschnitt 247, die höchste regionale Projektanzahl in den bereitgestellten Daten. Die Region ist ein wichtiger Standort für Fischpassage-Turbinennachrüstungen aufgrund von Anforderungen, die Atlantischen Lachs, Amerikanischen Aal und Flusshering betreffen. Die geplante Installation an der Garvins Falls-Einheit 4 veranschaulicht diesen Fokus. Der Südosten erhielt 83 Millionen USD, die zweitgrößte Zuteilung nach Wert. Von der TVA verwaltete Anlagen und Appalachen-Laufwasserstandorte stützen die regionale Basis. Die Smoky Mountain-Anlagen begannen im Jahr 2025 mit der Stromlieferung im Rahmen ihres 10-jährigen Vertrags. Diese Mischung aus öffentlichem Eigentum und vertraglich vereinbarter Stromerzeugung unterstützt den Markt für kleine Wasserkraft in den Vereinigten Staaten entlang der östlichen Korridore.
Alaska ist besonders, weil die Verdrängung von Diesel wichtiger ist als die Netzintegration. Haushaltsstrompreise in abgelegenen Gemeinden können 0,50 USD/kWh übersteigen, was einen starken Anwendungsfall für Wasserkraft schafft, wo geeignete Ressourcen vorhanden sind. Zwölf der 14 Empfänger des Community Microgrid Assistance Partnership-Programms befanden sich in Alaska. Das 240-Millionen-USD-Sweetheart-Lake-Projekt in der Nähe von Juneau soll 19,8 MW hinzufügen und jährlich 116.000 MWh erzeugen. Der Mittlere Westen erhielt 63,5 Millionen USD, während der Mittelatlantik 50 Millionen USD erhielt. Die Aktivitäten in beiden Regionen konzentrieren sich auf Staudammsicherheit und Netzresilienz-Upgrades. Regulierte Flusssysteme bieten weniger neue Stromerzeugungsmöglichkeiten als Sanierungsarbeiten. Die geografische Nachfrage bleibt daher durch die Modernisierung von Anlagen getrieben, die bereits lokale Stromsysteme versorgen.
Wettbewerbslandschaft
Marktkonzentration
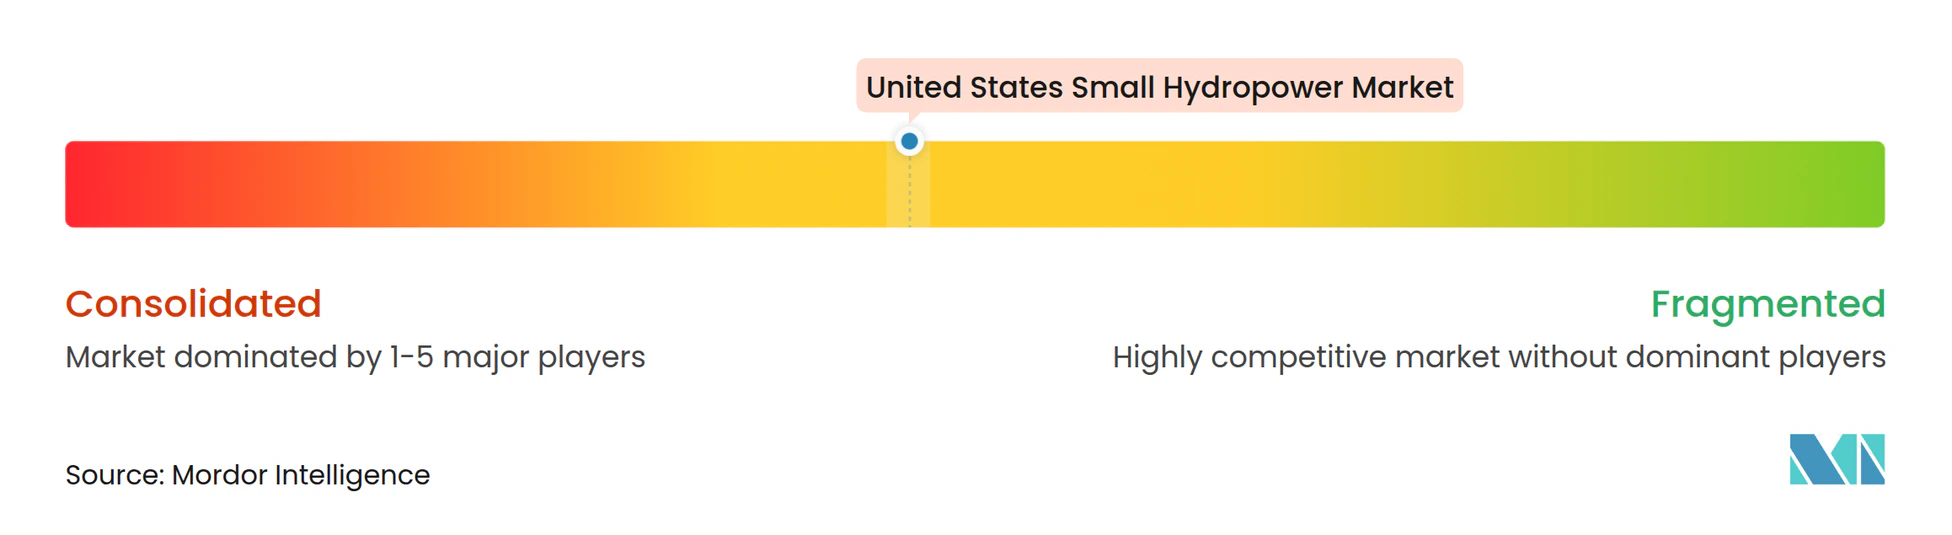
Der Markt für kleine Wasserkraft in den Vereinigten Staaten ist bei elektromechanischen Ausrüstungen mäßig konzentriert und bei der Projektentwicklung fragmentiert. ANDRITZ, Voith Hydro und GE Vernova sind etablierte Lieferanten von Turbinen, Generatoren, Erregersystemen und Steuerungen. Voith Hydros Werk in York, Pennsylvania, ist die einzige dedizierte Wasserkraftturbinenfabrik in den Vereinigten Staaten mit einem hauseigenen hydraulischen Labor. Diese Fähigkeit unterstützt spezialisiertes Design und Tests für inländische Projekte. ANDRITZ lieferte im April 2026 fünf Generatorstatoren mit einer Nennleistung von jeweils 215 MVA für das Robert Moses Power Plant. Sein Grand Coulee-Modernisierungsvertrag demonstriert auch die anhaltende Nachfrage nach Ausrüstungs-Upgrades bei großen Altanlagen.
Canyon Hydro, Gilbert Gilkes and Gordon, Mavel und Global Hydro Energy bedienen mittelgroße Projekte im Bereich von 100 kW bis 5 MW. Turbulent und Emrgy konzentrieren sich auf Niedrigdruck- und Konduit-Anwendungen, die standardisiertere Ausrüstung verwenden. Fischfreundliche Turbinen werden zu einer wichtigen Differenzierungsquelle bei der Relizenzierung. Natel Energys FishSafe-Plattform kann den Bedarf an Ausschlusssieben reduzieren und die Stromerzeugung verbessern, wo Durchflussbeschränkungen gelten, gemäß den bereitgestellten Studienergebnissen. Die geplante Garvins Falls-Installation ist ein praktisches Beispiel für eine technologiegetriebene Nachrüststrategie. Der Markt für kleine Wasserkraft in den Vereinigten Staaten bietet auch eine Öffnung bei Konduit-Anlagen unter 1 MW, wo große Originalausrüstungshersteller nicht unbedingt einen Kostenvorteil haben.
Wettbewerbsbedingungen begünstigen Unternehmen, die technische Kompetenz mit regulatorischem Wissen und Zugang zu Projektkapital verbinden. Das Konduit-Anlagenverfahren der Federal Energy Regulatory Commission kann einen Vorteil für Entwickler schaffen, die förderfähige Standorte frühzeitig identifizieren. Unternehmen mit Fischpassagetechnologie können stärkere Positionen bei östlichen und pazifisch-nordwestlichen Relizenzierungsprojekten haben. ANDRITZ hat Modernisierungsarbeiten in Niagara und Grand Coulee verfolgt, während Voith Hydro seine StreamDiver-basierte Installation an Schleuse 14 am Kentucky River im Mai 2025 in Betrieb genommen hat. Natel Energy hat sich auf die Technologievalidierung und die geplante kommerzielle Einführung seiner FishSafe-Turbine konzentriert. Die Projektentwicklung bleibt auf kommunale Versorgungsunternehmen, ländliche Genossenschaften, unabhängige Stromerzeuger und standortspezifische Entwickler verteilt. Diese Strukturen unterstützen eine moderate Wettbewerbsintensität im gesamten Markt für kleine Wasserkraft in den Vereinigten Staaten.
Marktführer der kleinen Wasserkraft in den Vereinigten Staaten
-
ANDRITZ AG
-
Voith GmbH & Co. KGaA
-
GE Vernova Inc.
-
Siemens Energy AG
-
Canyon Hydro
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kleine Wasserkraft in den Vereinigten Staaten Unternehmen in diesem Bericht
- American Hydro Corporation
- ANDRITZ AG
- AtkinsRéalis Group Inc.
- Bharat Heavy Electricals Limited
- Blueline Manufacturing Company
- Canyon Hydro
- CKD Blansko Holding, a.s.
- FLOVEL Energy Pvt Ltd.
- GE Vernova Inc.
- Gilbert Gilkes & Gordon Ltd.
- Global Hydro Energy GmbH
- Litostroj Power Group
- Mavel a.s.
- Natel Energy, Inc.
- Siemens Energy AG
- Statkraft AS
- Toshiba Energy Systems & Solutions Corporation
- Turbulent NV
- Voith GmbH & Co. KGaA
- Wärtsilä Corporation
Neueste Industrielle Entwicklungen in Markt für kleine Wasserkraft in den Vereinigten Staaten
- Juli 2026: Cibola Renewables, LLC reichte bei der Federal Energy Regulatory Commission eine Bekanntmachung für eine 84-kW-qualifizierende Konduit-Wasserkraftanlage am Rio Grande Socorro Main Canal in New Mexico ein. Das Projekt nutzt Emrgys modulare hydrokinetische Turbinentechnologie für kleine Konduit-Wasserkraftsysteme innerhalb bestehender Wasserinfrastruktur.
- März 2026: Natel Energy veröffentlichte eine begutachtete Studie im Journal of Ecohydrology, die den sicheren Durchgang von Atlantischem Stör und Kurznasen-Stör durch seine FishSafe Restoration Hydro Turbine (RHT) demonstriert. Die Ergebnisse unterstützen den Einsatz umweltverträglicher kleiner Wasserkraftsysteme, ein wichtiger Aspekt bei der Ausweitung der gering beeinträchtigenden Wasserkraftentwicklung in den Vereinigten Staaten.
- Juli 2025: Ameresco und Juneau Hydropower, Inc. gaben die Entwicklung des Sweetheart Lake Hydropower Project in Alaska bekannt. Die 19,8-MW-Anlage soll jährlich etwa 116.000 MWh erzeugen, die regionale Energieresilienz verbessern und die Kapazität erneuerbarer Energien im Bundesstaat ausbauen.
- Mai 2025: Voith Hydro nahm seine StreamDiver-basierte Kleinwasserkraftinstallation an Schleuse 14 am Kentucky River in Betrieb. Die StreamDiver-Technologie ist für Niedrigdruck-Wasserkraftanwendungen konzipiert und spiegelt die laufende Modernisierung und den Einsatz dezentraler kleiner Wasserkraftanlagen in den Vereinigten Staaten wider.
Berichtsumfang des Marktes für kleine Wasserkraft in den Vereinigten Staaten
Kleine Wasserkraft (SHP) bezeichnet die Stromerzeugung durch Nutzung des natürlichen Wasserflusses, typischerweise mit einer Leistung zwischen 1 und 30 Megawatt (MW). Im Gegensatz zu großen Wasserkraftprojekten betreiben SHP-Anlagen im Allgemeinen als Laufwassersysteme, was bedeutet, dass sie keine großen Staudämme oder Stauseen benötigen und das lokale Ökosystem minimal beeinträchtigen. Sie werden häufig eingesetzt, um abgelegenen oder ländlichen Gemeinden, die nicht an das Hauptnetz angeschlossen sind, saubere, zuverlässige und kostengünstige Elektrizität bereitzustellen.
Der Markt für kleine Wasserkraft in den Vereinigten Staaten ist nach Kapazität in bis zu 1 MW und 1 bis 10 MW segmentiert. Nach Technologie ist der Markt in Speicherkraftwerk, Laufwasserkraftwerk, Pumpspeicher sowie In-Stream- und Mikro-Konduit-Systeme segmentiert. Nach Komponente ist der Markt in Turbinen, Generatoren, Steuerung und Automatisierung sowie Balance-of-Plant segmentiert. Nach Endnutzer ist der Markt in Versorgungsunternehmen (staatlich und öffentlich), unabhängige Stromerzeuger sowie Industrie- und Eigenverbrauchsnutzer segmentiert. Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bis zu 1 MW |
| 1 bis 10 MW |
| Speicherkraftwerk |
| Laufwasserkraftwerk |
| Pumpspeicher |
| In-Stream- und Mikro-Konduit-Systeme |
| Turbinen |
| Generatoren |
| Steuerung und Automatisierung |
| Balance-of-Plant |
| Versorgungsunternehmen (staatlich und öffentlich) |
| Unabhängige Stromerzeuger |
| Industrie und Eigenverbrauch |
| Nach Kapazität | Bis zu 1 MW |
| 1 bis 10 MW | |
| Nach Technologie | Speicherkraftwerk |
| Laufwasserkraftwerk | |
| Pumpspeicher | |
| In-Stream- und Mikro-Konduit-Systeme | |
| Nach Komponente (nur qualitative Analyse) | Turbinen |
| Generatoren | |
| Steuerung und Automatisierung | |
| Balance-of-Plant | |
| Nach Endnutzer | Versorgungsunternehmen (staatlich und öffentlich) |
| Unabhängige Stromerzeuger | |
| Industrie und Eigenverbrauch |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für kleine Wasserkraft in den Vereinigten Staaten bis 2032 erreichen?
Der Markt für kleine Wasserkraft in den Vereinigten Staaten wird voraussichtlich bis 2032 einen Wert von 3,21 Milliarden USD erreichen und ab 2027 mit einer CAGR von 4,02 % wachsen.
Welcher Kapazitätsbereich führt den Umsatz der kleinen Wasserkraft in den Vereinigten Staaten an?
Der Kapazitätsbereich bis zu 1 MW führte im Jahr 2026 mit einem Umsatzanteil von 57,3 % und wird bis 2032 voraussichtlich mit einer CAGR von 4,6 % wachsen.
Was treibt die Nachfrage nach kleinen Wasserkraftprojekten in den Vereinigten Staaten an?
Zu den wichtigsten Treibern gehören die Nachfrage nach steuerbarer Elektrizität, Bundesfinanzierung für Nachrüstungen, langfristige Stromabnahmeverträge und der Resilienzbedarf abgelegener Gemeinden.
Welche Technologie wächst am schnellsten im Markt für kleine Wasserkraft in den Vereinigten Staaten?
In-Stream- und Mikro-Konduit-Technologie wird bis 2032 voraussichtlich mit einer CAGR von 4,8 % wachsen, angetrieben durch ihre Fähigkeit, bestehende Wasserversorgungssysteme zu nutzen.
Was schränkt die Entwicklung neuer kleiner Wasserkraftprojekte in den Vereinigten Staaten ein?
Lange Genehmigungszeiträume und die niedrigeren Kosten von Solarenergie aus Photovoltaik können Neubauprojekte einschränken, insbesondere dort, wo keine bestehende Wasserinfrastruktur vorhanden ist.
Welches Endnutzersegment wächst am schnellsten?
Unabhängige Stromerzeuger werden bis 2032 voraussichtlich mit einer CAGR von 4,2 % wachsen, da sie kleinere Anlagen aggregieren und langfristige Stromabnahmeverträge nutzen.