
米国小規模水力発電市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
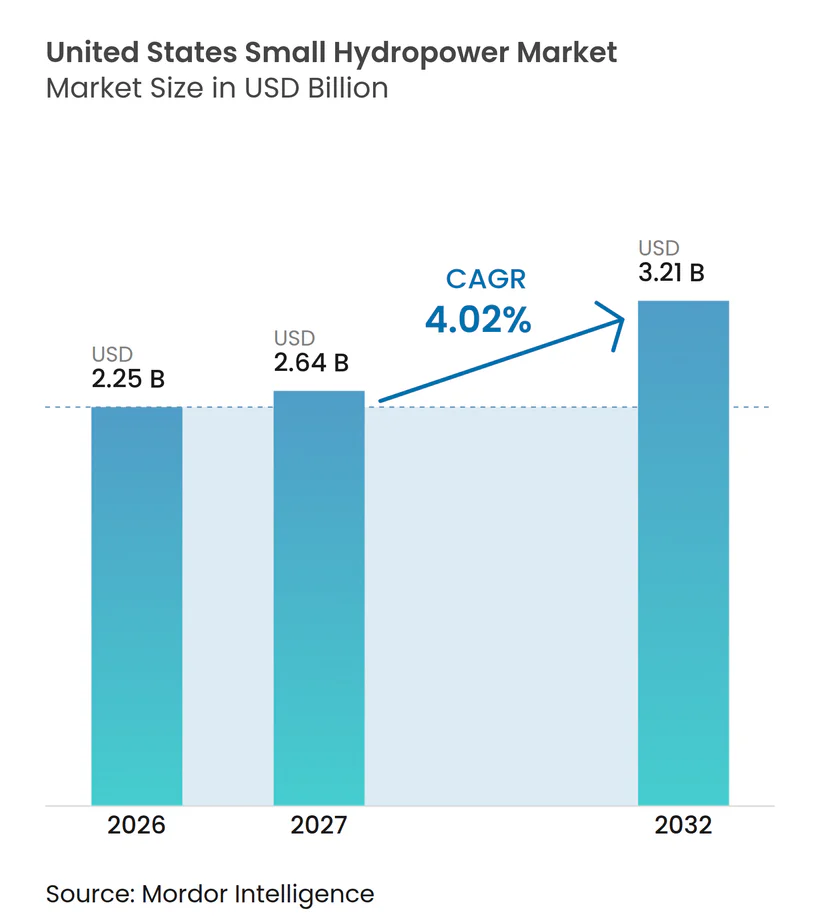
| 基準年の市場規模 (2026) | 2.25 十億米ドル |
| 市場規模 (2027) | 2.64 十億米ドル |
| 市場規模 (2032) | 3.21 十億米ドル |
| 成長率 (2027 - 2032) | 4.02 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国小規模水力発電市場分析
米国小規模水力発電市場規模は2026年に22.5億米ドルと評価され、2027年の26.4億米ドルから2032年には32.1億米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは4.02%となっています。市場は、太陽光や風力の出力が変動する際にも稼働できるディスパッチ可能な発電への需要に支えられています。連邦資金は、既存施設、非発電ダム、および水路での改修工事へとプロジェクト活動をシフトさせています。これにより土木建設のリスクが軽減され、多くの場所でグリーンフィールド開発よりも改修が現実的な選択肢となっています。長期電力購入契約が、水力発電資産のプロジェクトファイナンスへの道筋をより明確にしています。許認可の遅延と太陽光発電コストの低下が、既存の水インフラが利用できない場所での新規流れ込み式プロジェクトを引き続き制限しています。
主要レポートのポイント
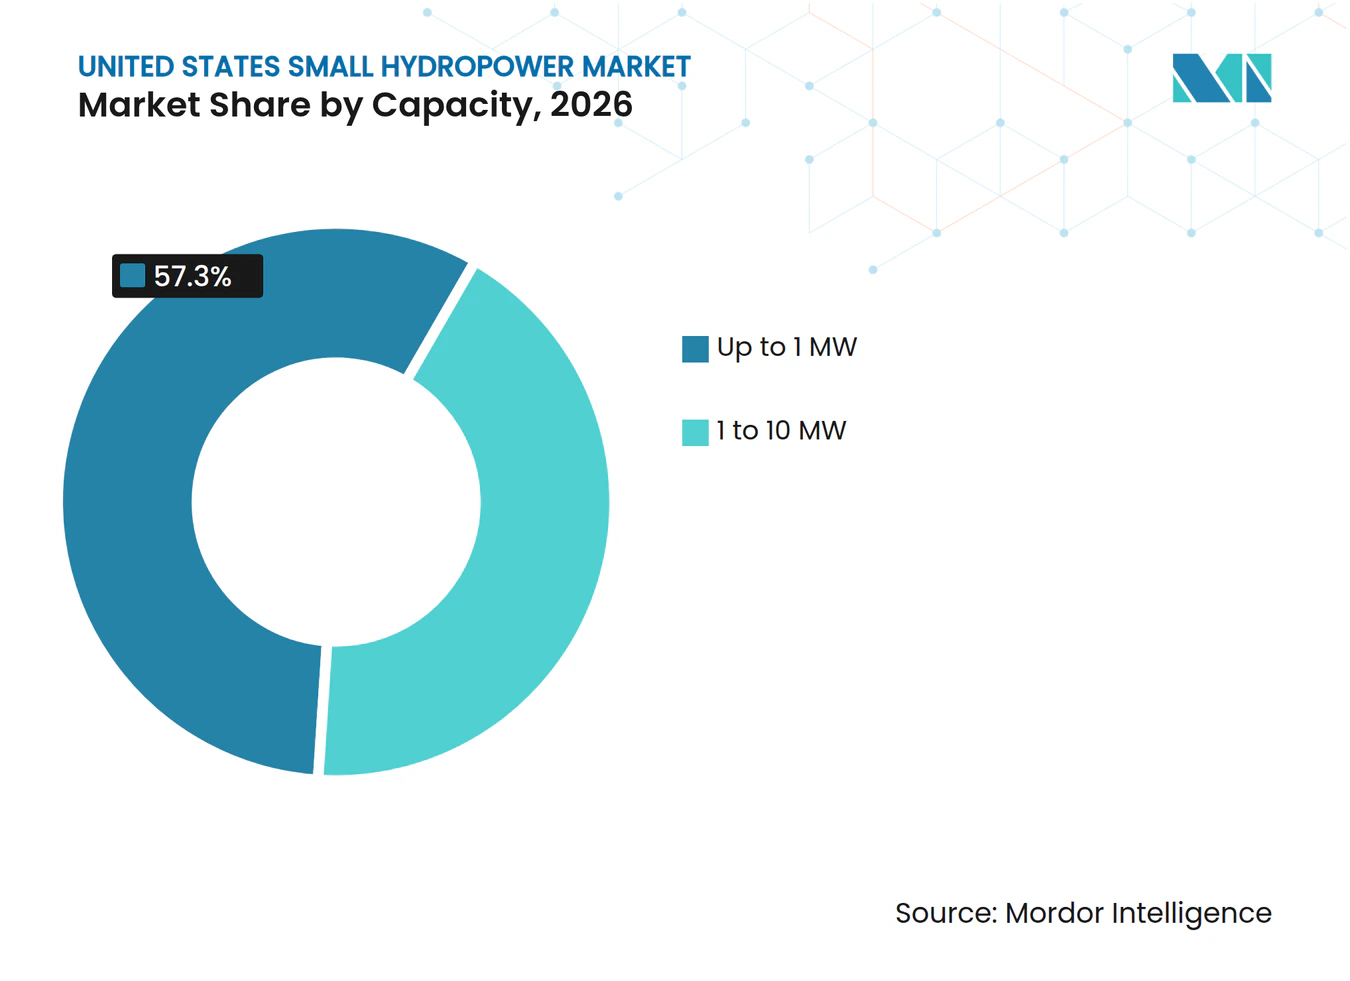
- 設備容量別では、1MW以下のセグメントが2026年の米国小規模水力発電市場シェアの57.3%を占、2032年までCAGR 4.6%で拡大する見込みです。
- 技術別では、流れ込み式が2026年の収益の48.6%を占め、インストリームおよびマイクロコンジットは2032年までCAGR 4.8%で成長する見込みです。
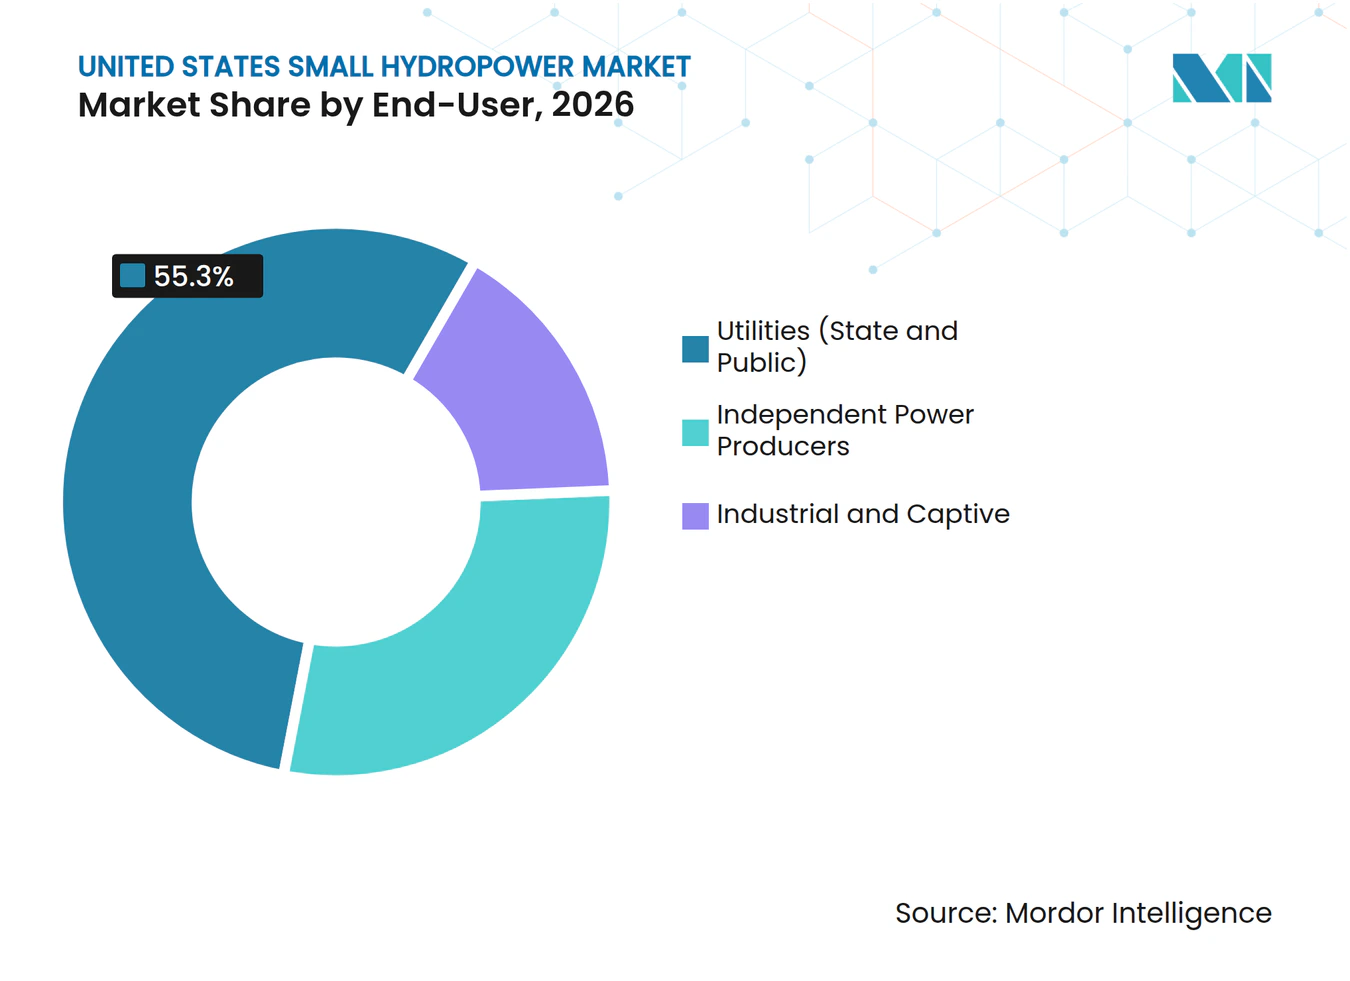
- エンドユーザー別では、電力会社(州営・公営)が2026年の収益の55.3%を占め、独立系発電事業者は2032年までCAGR 4.2%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ディスパッチ可能なクリーン電力への需要の高まり | +1.0% | 全国規模、特にPJM、WECC、SERCの系統地域に集中 | 中期(2~4年) |
| 非発電ダムのレトロフィットおよびフリートの近代化に向けた連邦資金 | +0.8% | 全国規模、西部・南東部・ニューイングランドで早期の成果 | 短期(2年以内) |
| 企業・電力会社による確実な再生可能エネルギー供給への需要 | +0.6% | 全国規模、特にPJMおよびMISO電力市場に集中 | 中期(2~4年) |
| 遠隔地およびレジリエンスが重要なコミュニティにおける分散型電力需要 | +0.5% | アラスカ、太平洋岸北西部、アパラチア回廊 | 中期(2~4年) |
| 魚類に安全なタービンによるアドレス可能なレトロフィットベースの拡大 | +0.4% | 米国東部および太平洋岸北西部、マウンテンウェスト地域にも潜在性あり | 長期(4年以上) |
| モジュール式コンジットおよび低落差システムによるサイト開発の障壁低減 | +0.3% | 全国規模、西部諸州およびニューイングランドで早期の成果 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ディスパッチ可能なクリーン電力への需要の高まり
データセンターや産業負荷が地域システムへの圧力を高める中、PJM、WECC、SERCにおける系統需要が増加しています。PJMは今後10年間でピーク需要が約40GW増加すると予測しており、気象条件に左右されずに稼働できる発電の価値が高まっています。小規模水力発電施設は通常、設備利用率30%~55%で稼働しており、ユーティリティスケールの太陽光発電プロジェクトの20%~25%と比較して高い水準にあります。この稼働プロファイルは、変動型再生可能エネルギー発電と並行して設備容量ニーズを支えることができます。米国小規模水力発電市場は、企業バイヤーが非バンドル型生可能エネルギー証書ではなく時間単位のクリーン電力供給に紐づいた発電属性を求める場合にも恩恵を受けます。水力発電の2025年における世界加重平均均等化発電コストは62米ドル/MWhであり、太陽光発電の44米ドル/MWhと比較して、信頼性が水力発電の価値提案において重要な要素となっています。
非発電ダムのレトロフィットおよびフリートの近代化に向けた連邦資金
インフラ投資・雇用法は、エネルギー省の3つのプログラムを通じて水力発電インセンティブ支払いに7.5億米ドル超を割り当てました。2024年9月、エネルギー省は33州にわたる293件の資本改善プロジェクトを総額4.3億米ドル超の交渉対象として選定し、2026年4月に選定事業者との交渉を再開しました。[1] 2024年末時点で、78件の非発電ダムと23件のコンジットプロジェクトが連邦開発パイプラインにあり、提案設備容量は1.12GWに上ります。非発電ダムがその提案設備容量の72%を占め、米国新規水力発電設備容量の提案の95%が既存構造物への追加を伴うものでした。したがって、米国小規模水力発電市場はその機会の多くを新規ダム建設ではなく既存の土木資産から得ています。10MW以下のプロジェクトは小規模プロジェクト向け資金配分の最大25%を受ける資格があり、小規模開発者の資本へのアクセスが改善されています。
企業・電力会社による確実な再生可能エネルギー供給への需要
長期電力購入契約は水力発電プロジェクトにより予測可能なキャッシュフローをもたらし、デット・ファイナンスを支援することができます。2025年7月、Brookfield Asset ManagementとGoogle LLCは、PJMおよびMISOにおける20年間の電力購入契約のもとで最大3,000MWの米国水力発電設備容量に関する基本合意書を発表しました。[2] テネシー川流域開発公社も2024年11月にArgo Infrastructure PartnersおよびBrookfield Asset Managementとスモーキーマウンテン水力発電施設に関する10年間の契約を締結し、2025年から供給が開始されました。これらの取引は、10MW未満の資産のポートフォリオに対して小規模独立系発電事業者が応用できる契約モデルを提供しています。投資家が確立されたデューデリジェンスおよび契約慣行を集約された小規模施設に適用するにつれ、米国小規模水力発電市場が恩恵を受ける可能性があります。
遠隔地およびレジリエンスが重要なコミュニティにおける分散型電力需要
アラスカの遠隔地コミュニティはしばしばディーゼル発電に依存しており、住宅用電力料金は0.50米ドル/kWhを超えることがあります。このコスト構造により、水資源が利用可能な場所では小規模水力発電が実行可能な代替手段となっています。2025年7月、Ameresco Inc.はJuneau Hydropower Inc.との2.4億米ドルのパートナーシップを発表し、年間116,000MWhを発電する見込みの19.8MWスウィートハート湖施設を開発します。2025年6月エネルギー省はコミュニティマイクログリッド支援パートナーシップの受賞者14件を選定し、そのうち12件はアラスカを拠点とする受賞者で、再生可能エネルギーとディーゼルのハイブリッドマイクログリッドを対象としています。極端な気象が燃料供給や系統サービスを妨げる場合、地域のレジリエンスニーズもプロジェクトの意思決定に影響します。米国小規模水力発電市場は遠隔システムにおいて特定の役割を担っており、断続的な出力だけでなく安定した地域供給を提供することができます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長期にわたる不確実な許認可および水質審査サイクル | -0.8% | 全国規模、特に太平洋岸北西部およびニューイングランドで影響が大きい | 長期(4年以上) |
| 新規分散型プロジェクトに対する太陽光発電・蓄電池のコスト競争 | -0.7% | 米国南西部、カリフォルニア州、および全国的に拡大 | 短期(2年以内) |
| 収益スタッキングおよびアンシラリーサービスの収益化に関する不確実性 | -0.3% | PJM、MISO、WECC電力市場地域 | 中期(2~4年) |
| 気候変動に起因する水文学的変動性と保険料の再設定 | -0.2% | 西部諸州、メキシコ湾岸、太平洋岸北西部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長期にわたる不確実な許認可および水質審査サイクル
連邦許認可は小規模プロジェクトにとって依然として大きな制約となっています。2024年における水力発電許認可の平均期間は4.2年であり、5MW未満の資産では収益が低下する可能性があります。[3] 清浄水法第401条の認証、魚類・野生生物に関する条件、および複数機関による環境審査が時間と不確実性を加えています。連邦エネルギー規制委員会は、2025年8月4日に発効した、定例的な許認可後の水力発電活動に関する2つのカテゴリー除外を採択しました。この変更により、対象活動の審査要は軽減されますが、新規許認可の初期審査が短縮されるわけではありません。適格コンジット施設は、連邦電力法第30条に基づく45日間の判定経路を利用できます。この区別により、米国小規模水力発電市場の開発者はコンジットおよびマイクロコンジットの機会へと誘導されます。
新規分散型プロジェクトに対する太陽光発電・蓄電池のコスト競争
太陽光発電と蓄電池は、日照量の多い地域においてグリーンフィールドの流れ込み式プロジェクトと直接競合しています。2025年における太陽光発電の加重平均コストは44米ドル/MWhであり、国際再生可能エネルギー機関が報告した水力発電平均の62米ドル/MWhを41%下回っています。このコスト差は、既存の水インフラを持たない100kW~1MWの新規プロジェクトに最も大きな影響を与えます。非発電ダムおよびコンジットのレトロフィットは新規土木建設コストの多くを回避でき、競争力を維持できます。米国の水力タービン輸入額は2024年に6,100万米ドルに達し、2023年比27%増となった一方、輸出額は2,100万米ドルに落ち込み、57%減少しました。このパターンは、国小規模水力発電市場における国内近代化工事への需要と一致しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備容量別:
マイクロスケール資産が収益を支え、コンジット導入が加速1MW以下のセグメントは2026年の米国小規模水力発電市場シェアの57.3%を占め、2032年までCAGR 4.6%で成長する見込みです。その地位は、地方自治体、農業、産業用水システムの規模と結びついています。コンジット水力発電エンジニアリング・評価・技術加速プロジェクトは、米国全土で1,400MW超のコンジット内ポテンシャルを特定しました。多くの場合500kW未満のコンパクトなモジュール式タービンが、このリソースベースの多くに適合します。10MW未満のプロジェクトが全国水力発電フリートの75%超を占めています。エネルギー省の資金設計は、優遇されたコスト分担規定を通じて小規模プロジェクトを支援しています。
1MW~10MWのセグメントは2026年の収益の残り42.7%を占めました。このセグメントには、既存の許認可サイトにおける発電機の巻き直し、ランナー交換、および改修活動の多くが含まれています。FERCは2024年に0.1MW~10MWの範囲の小規模プロジェクト10件を再許認可し、既存施設での継続的な活動を反映しています。適格コンジットの地位は、対象資産の開発プロセスを短縮できます。ランチョ・カリフォルニア水道局は2025年7月にカリフォルニア州で105kWのコンジット施設の申請を行いました。Cibola Renewablesは2026年7月にニューメキシコ州で84kWの水路内プロジェクトの申請を行いました。[4] これらの申請は、最小規模のサイトが米国小規模水力発電市場にとって引き続き重要である理由を示しています。



技術別:
流れ込み式の規模がインストリームの革新に道を譲る流れ込み式は2026年の米国小規模水力発電市場における技術別収益の48.6%を占めました。規制された東部および北西部の河川回廊に沿って大規模な既設ベースを有しています。これらの場所では予測可能な発電が風力・太陽光出力を補完できます。貯水池型システムは2位にランクされ、水管理と洪水制御が主要機能として残る多目的ダムに一般的に設置されています。揚水式は小規模水力の定義内では限定的な役割を担っており、多くのプロジェクトが10MWを超えて稼働しています。広範な再許認可活動は、関連するサプライチェーンにおけるエンジニアリングサービスおよび機器への需要を増加させる可能性があります。
インストリームおよびマイクロコンジットは最も成長の速い技術セグメントであり、2032年までのCAGRは4.8%と予測されています。このセグメントは適格コンジット経路とプレハブ式タービンシステムに支えられています。VoithのM-Lineプラットフォームは、低落差の流れ込み式およびコンジットサイト向けに組み立て済みの水力発電ユニットを提供しています。Emrgyの水力発電タービンは、水路施設に関する2026年のCibola Renewables申請で言及されました。これらのシステムは既存の水輸送インフラ内で稼働でき、従来の河川プロジェクトに必要な土木工事の一部を回避できます。これにより、米国小規模水力発電市場全体でより多くの低影響機会が支援されます。
コンポーネント別:
タービン近代化が主導し、デジタル制御がシェアを拡大タービンは2026年の機器支出における主要な価値ドライバーでした。ランナー交換と水力効率の改善は、古い許認可施設において特に重要でした。Natel EnergyのFishSafeタービンは、2025年の研究でニジマスの生存率98.6%~100%を達成し、魚類の通過が許認可要件となる場所での使用を支持しています。2026年3月のチョウザメ研究は、東部河川において重要な種にまでこのエビデンスベースを拡大しましたNatel Energyは2026年秋にGarvins Falls第4ユニットへのFishSafeランナーの設置を予定しています。したがって、米国小規模水力発電市場におけるタービン近代化は環境コンプライアンスとより密接に結びつくようになっています。
発電機はコンポーネント収益カテゴリーの第2位でした。励磁システムの交換、固定子の巻き直し、保護リレーのアップグレードは、再許認可に近づいている発電所での一般的なニーズです。2026年2月、ANDRITZはグランドクーリーのジョン・W・キーズIII発電所における励磁、ガバナー、リレーのアップグレードに関して、3,390万米ドルの開拓局契約を受注しました。制御・自動化は、オペレーターがデジタル監視制御とリアルタイムの系統応答機能を追加するにつれて重要性が高まっています。バランス・オブ・プラントのコストは、取水口、水圧管路、土木構造物を含むグリーンフィールド開発では依然として高水準にあります。これらのコストは非発電ダムおよびコンジットのレトロフィットでは低くなります。このコスト差が、米国小規模水力発電市場全体で改修を主要な運営モデルして強化しています。
エンドユーザー別:
電力会社が規模を維持し、独立系発電事業者が成長を牽引電力会社(州営・公営)は2026年のエンドユーザー収益の55.3%を占めました。公営電力事業者は、地方自治体の電力会社および公共機関のポートフォリオ内で多くの小規模施設を運営しています。これらのオーナーは、30%のコスト分担と施設あたり年間最大500万米ドルの支援を伴う第247条の支払いにアクセスできます。2024年の選定は西部、南東部、ニューイングランド、中西部、中部大西洋岸、カリフォルニア州をカバーしました。この分布は公営水力発電所有権の地理的広がりを反映しており、米国小規模水力発電市場に安定した既設ベースを提供しています。
独立系発電事業者は2032年までCAGR 4.2%で成長すると予測されています。企業向け電力購入契約がより長い収益コミットメントを提供するにつれ、ポートフォリオの集約がより実現可能になっています。Brookfield Asset Management・Google間およびテネシー川流域開発公社の契約は、信用力のいオフテイカーを中心に水力発電資産をどのように構成できるかを示しています。この構造は、ニューイングランドおよび中部大西洋岸の小規模資産グループに適用できます。産業・自家消費ユーザーは引き続き小規模な機会セットにとどまっています。オークリッジ国立研究所の産業用コンジット評価では、これらのプロジェクトは現場での相殺計量に一般的に適格であるため、効率的かつコスト効果が高い可能性があると指摘されています。隣接する水システムを持つ施設は、米国小規模水力発電市場に対して追加的な需要を生み出す可能性があります。

地域分析
西部は38件の第247条プロジェクトで9,950万米ドルを受け取り、提供データので最大の地域配分となりました。アラスカ、アイダホ、オレゴン、ユタ、ワシントンがこの地域グループを構成しています。この資金は、孤立したコミュニティにおける水力資源の密度とレジリエンスニーズを反映しています。太平洋岸北西部の流れ込み式施設は、連邦水管理機関が管理する規制された河川システムで稼働しています。サーモンやスチールヘッドに対する魚類通過要件は改修を制約する一方、魚類に安全な機器の採用を支援しています。カリフォルニア州は39件のプロジェクトで6,860万米ドルを受け取り、支出は主に系統レジリエンスの改善に向けられました。これらのプロジェクトは、太陽光発電の普及が進む中で既存施設が電圧支援を提供するのに役立ちます。
ニューイングランドは80件の第247条選定で6,550万米ドルを受け取り、提供データの中で地域プロジェクト数が最多でした。この地域は、大西洋サーモン、アメリカウナギ、川ニシンに影響する要件により、魚類通過タービンのレトロフィットの主要な場所となっています。計画されているGarvins Falls第4ユニットの設置はこの焦点を示しています。南東部は8,300万米ドルを受け取り、金額ベースで2番目に大きな配分となりました。テネシー川流域開発公社が管理する資産とアパラチアの流れ込み式サイトが地域基盤を支えています。スモーキーマウンテン施設は2025年に10年間の契約のもとで電力供給を開始しました。この公営所有と契約発電の組み合わせが、東部回廊全体で米国小規模水力発電市場を支えています。
アラスカは、系統統合よりもディーゼル代替が重要であるという点で独自の位置づけにあります。遠隔地コミュニティの住宅用料金は0.50米ドル/kWhを超えることがあり、適切な資源が存在する場所では水力発電の強力なユースケースを生み出しています。コミュニティマイクログリッド支援パートナーシップの受賞者14件のうち12件がアラスカに所在していました。ジュノー近郊の2.4億米ドルのスウィートハート湖プロジェクトは19.8MWを追加し、年間116,000MWhを発電する見込みです。中西部は6,350万米ドルを受け取り、中部大西洋岸は5,000万米ドルを受け取りました。両地域での活動はダムの安全性と系統レジリエンスの改善集中しています。規制された河川システムは、レトロフィット工事よりも新規発電の機会が少ない状況です。したがって、地理的な需要は既存の地域電力システムに貢献している資産の改修によって引き続き牽引されています。
競争環境
市場集中度
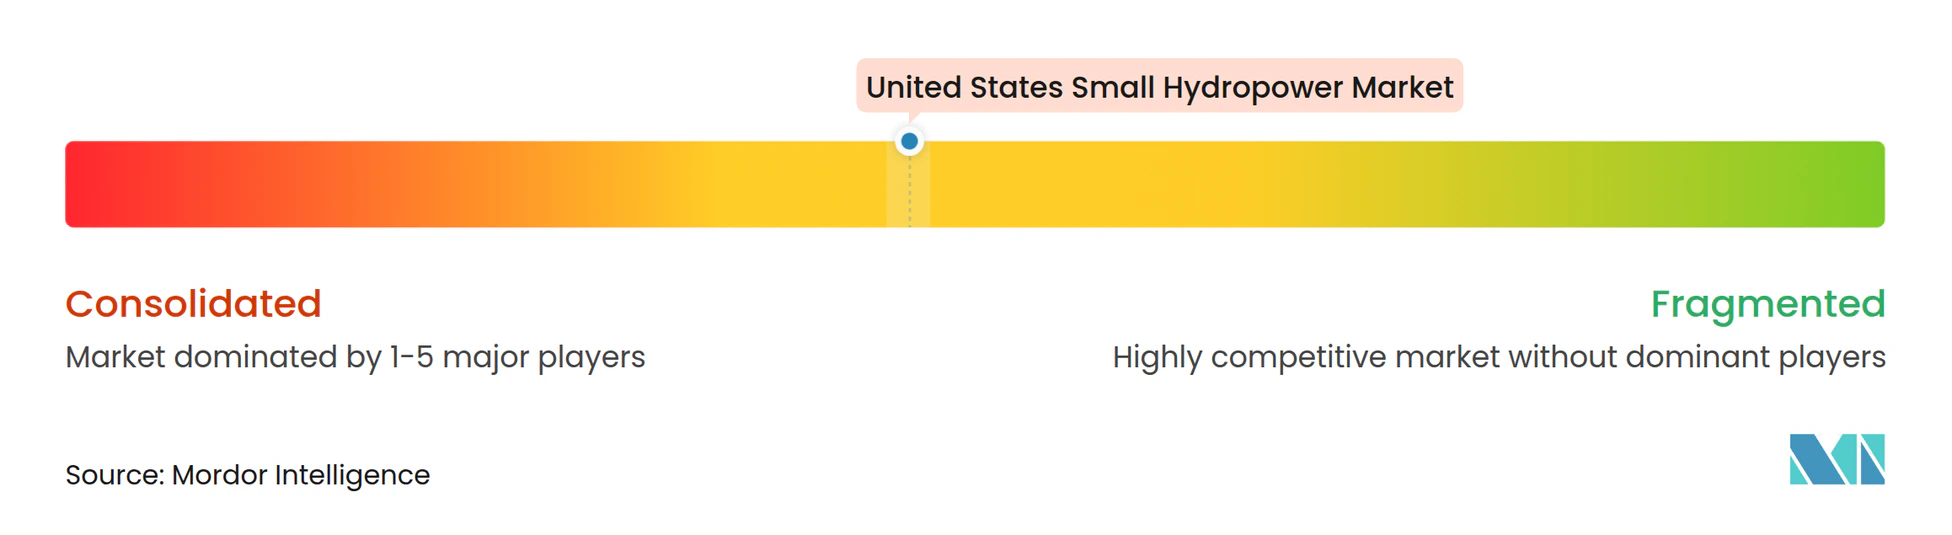
米国小規模水力発電市場は、電気機械機器において中程度に集中しており、プロジェクト開発においては分散しています。ANDRITZ、Voith Hydro、GE Vernovaは、タービン、発電機、励磁システム、制御装置の確立したサプライヤーです。Voith Hydroのペンシルベニア州ヨーク工場は、社内水力実験室を備えた米国唯一の専用水力タービン工場です。この能力は国内プロジェクト向けの専門的な設計とテストを支援しています。ANDRITZは2026年4月にロバート・モーゼス発電所向けに各215MVA定格の発電機固定子5台を供給しました。グランドクーリー近代化契約も、大規模な既存資産における機器アップグレードへの継続的な需要を示しています。
Canyon Hydro、Gilbert Gilkes and Gordon、Mavel、Global Hydro Energyは100kW~5MWの中規模プロジェクトに対応しています。TurbulentとEmrgyは、より標化された機器を使用する低落差およびコンジットアプリケーションに注力しています。魚類に安全なタービンは再許認可における重要な差別化要因になりつつあります。Natel EnergyのFishSafeプラットフォームは、提供された研究結果によれば、流量制限が適用される場所での排除スクリーンの必要性を低減し、発電を改善できます。計画されているGarvins Fallsの設置は、技術主導のレトロフィット戦略の実際の例です。米国小規模水力発電市場は、大手の元の機器メーカーが必ずしもコスト優位性を持たない1MW未満のコンジットにおいても機会を提供しています。
競争条件は、エンジニアリング能力と規制知識およびプロジェクト資本へのアクセスを組み合わせた企業に有利です。連邦エネルギー規制委員会のコンジット施設プロセスは、適格サイトを早期に特定する開発者に優位性をもたらす可能性があります。魚類通過技術を持つ企業は、東部および太平洋岸北西部の再許認可プロジェクトでより強固な地位を持つ可能性があります。ANDRITZはナイアガラおよびグランドクーリーでの近代化工事を手がけてお、Voith Hydroは2025年5月にケンタッキー川の第14閘門でStreamDiverベースの設置を完成させました。Natel Energyは技術検証とFishSafeタービンの商業展開計画に注力しています。プロジェクト開発は、地方自治体の電力会社、農村協同組合、独立系発電事業者、およびサイト固有の開発者の間で分散したままです。これらの構造が、米国小規模水力発電市場全体で中程度の競争強度を支えています。
米国小規模水力発電産業のリーダー企業
-
ANDRITZ AG
-
Voith GmbH & Co. KGaA
-
GE Vernova Inc.
-
Siemens Energy AG
-
Canyon Hydro
- 注:主要企業の掲載順は順位を示すものではありません。
米国小規模水力発電市場 このレポートでカバーされる企業
- American Hydro Corporation
- ANDRITZ AG
- AtkinsRéalis Group Inc.
- Bharat Heavy Electricals Limited
- Blueline Manufacturing Company
- Canyon Hydro
- CKD Blansko Holding, a.s.
- FLOVEL Energy Pvt Ltd.
- GE Vernova Inc.
- Gilbert Gilkes & Gordon Ltd.
- Global Hydro Energy GmbH
- Litostroj Power Group
- Mavel a.s.
- Natel Energy, Inc.
- Siemens Energy AG
- Statkraft AS
- Toshiba Energy Systems & Solutions Corporation
- Turbulent NV
- Voith GmbH & Co. KGaA
- Wärtsilä Corporation
最近の産業開発事情 米国小規模水力発電市場
- 2026年7月:Cibola Renewables, LLCは、ニューメキシコ州のリオグランデ・ソコロ幹線水路における84kWの適格コンジット水力発電施設についてFERCに通知を提出しました。このプロジェクトは、既存の水インフラ内の小規模コンジット水力発電システムにEmrgyのモジュール式水力発電タービン技術を活用しています。
- 2026年3月:Natel Energyは、FishSafe復元型水力タービン(RHT)を通じたチョウザメおよびコチョウザメの安全な通過を実証した査読済み研究を生態水文学誌に発表しました。この知見は、環境に適合した小規模水力発電システムの導入を支持するものであり、米国における低影響水力発電開発の拡大における重要な考慮事項です。
- 2025年7月:Ameresco社とJuneau Hydropower, Inc.がアラスカ州でのスウィートハート湖水力発電プロジェクトの開発を発表しました。19.8MWの施設は年間約116,000MWhを発電する見込みであり、地域のエネルギーレジリエンスを向上させ、州内の再生可能エネルギー発電容量を拡大します。
- 2025年5月:Voith Hydroがケンタッキー川の第14閘門でStreamDiverベースの小規模水力発電設置を完成させました。StreamDiver技術は低落差水力発電アプリケーション向けに設計されており、米国における分散型小規模水力発電資産の継続的な近代化と展開を反映しています。
米国小規模水力発電市場レポートの範囲
小規模水力発電(SHP)とは、水の自然な流れを利用した発電を指し、通常1MW~30MWの電力を生産します。大規模水力発電プロジェクトとは異なり、SHP施設は一般的に流れ込み式システムとして稼働し、大型ダムや貯水池を必要とせず、地域の生態系への影響を最小限に抑えます。主要な系統に接続されていない遠隔地や農村コミュニティに、クリーンで信頼性が高くコスト効果の高い電力を提供するために広く利用されています。
米国小規模水力発電市場は、設備容量別に1MW以下と1MW~10MWにセグメント化されています。技術別では、市場は貯水池型、流れ込み式、揚水式、インストリームおよびマイクロコンジットシステムにセグメント化されています。コンポーネント別では、市場はタービン、発電機、制御・自動化、バランス・オブ・プラントにセグメント化されています。エンドユーザー別では、市場は電力会社(州営・公営)、独立系発電事業者、産業・自家消費ユーザーにセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 1MW以下 |
| 1MW~10MW |
| 貯水池型 |
| 流れ込み式 |
| 揚水式 |
| ンストリームおよびマイクロコンジット |
| タービン |
| 発電機 |
| 制御・自動化 |
| バランス・オブ・プラント |
| 電力会社(州営・公営) |
| 独立系発電事業者 |
| 産業・自家消費 |
| 設備容量別 | 1MW以下 |
| 1MW~10MW | |
| 技術別 | 貯水池型 |
| 流れ込み式 | |
| 揚水式 | |
| ンストリームおよびマイクロコンジット | |
| コンポーネント別(定性分析のみ) | タービン |
| 発電機 | |
| 制御・自動化 | |
| バランス・オブ・プラント | |
| エンドユーザー別 | 電力会社(州営・公営) |
| 独立系発電事業者 | |
| 産業・自家消費 |
レポートで回答される主要な質問
2032年における米国小規模水力発電市場の予測値はいらですか?
米国小規模水力発電市場は2032年までに32.1億米ドルに達し、2027年からCAGR 4.02%で成長する見込みです。
米国小規模水力発電の収益をリードする設備容量の範囲はどれですか?
1MW以下の設備容量範囲が2026年の収益の57.3%をリードし、2032年までCAGR 4.6%で成長する見込みです。
米国における小規模水力発電プロジェクトへの需要を牽引しているものは何ですか?
主要なドライバーには、ディスパッチ可能な電力への需要、連邦レトロフィット資金、長期電力購入契約、および遠隔地コミュニティのレジリエンスニーズが含まれます。
米国小規模水力発電市場で最も急速に成長している技術はどれですか?
インストリームおよびマイクロコンジット技術は、既存の水輸送システムを活用できる能力に支えられ、2032年までCAGR 4.8%で成長する見込みです。
米国における新規小規模水力発電開発を制限しているものは何ですか?
長い許認可期間と太陽光発電の低コストが、特に既存の水インフラが利用できない場所でのグリーンフィールドプロジェクトを制限する可能性があります。
最も急速に拡大しているエンドユーザーセグメントはどれですか?
独立系発電事業者は、小規模施設を集約し長期電力購入契約を活用するにつれ、2032年までCAGR 4.2%で成長する見込みです。