
Tamaño y Participación del Mercado de Pequeña Hidroeléctrica de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
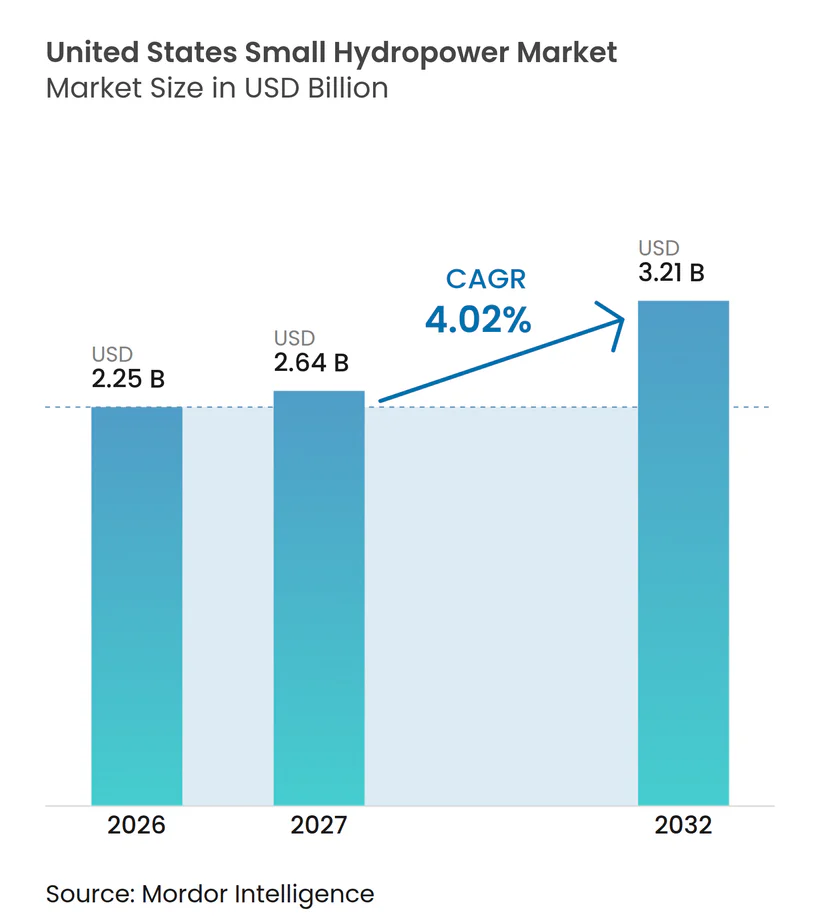
| Tamaño del mercado en el año base (2026) | 2.25 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.64 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.02 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pequeña Hidroeléctrica de Estados Unidos por Mordor Intelligence
El tamaño del mercado de pequeña hidroeléctrica de Estados Unidos fue valorado en 2,25 mil millones de USD en 2026 y se estima que crecerá desde 2,64 mil millones de USD en 2027 hasta alcanzar los 3,21 mil millones de USD para 2032, a una CAGR del 4,02% durante el período de pronóstico (2027-2032). El mercado está respaldado por la demanda de generación despachable que puede operar cuando la producción solar y eólica varía. El financiamiento federal ha desplazado la actividad de proyectos hacia mejoras en instalaciones existentes, presas sin energía y conductos de agua. Esto reduce la exposición a la construcción civil y hace que la rehabilitación sea más práctica que el desarrollo en terrenos vírgenes en muchas ubicaciones. Los acuerdos de compra de energía a largo plazo están creando un camino más claro hacia el financiamiento de proyectos para activos hidroeléctricos. Los retrasos en la obtención de licencias y los menores costos solares continúan limitando los nuevos proyectos fluyentes donde no se dispone de infraestructura hídrica existente.
Conclusiones Clave del Informe
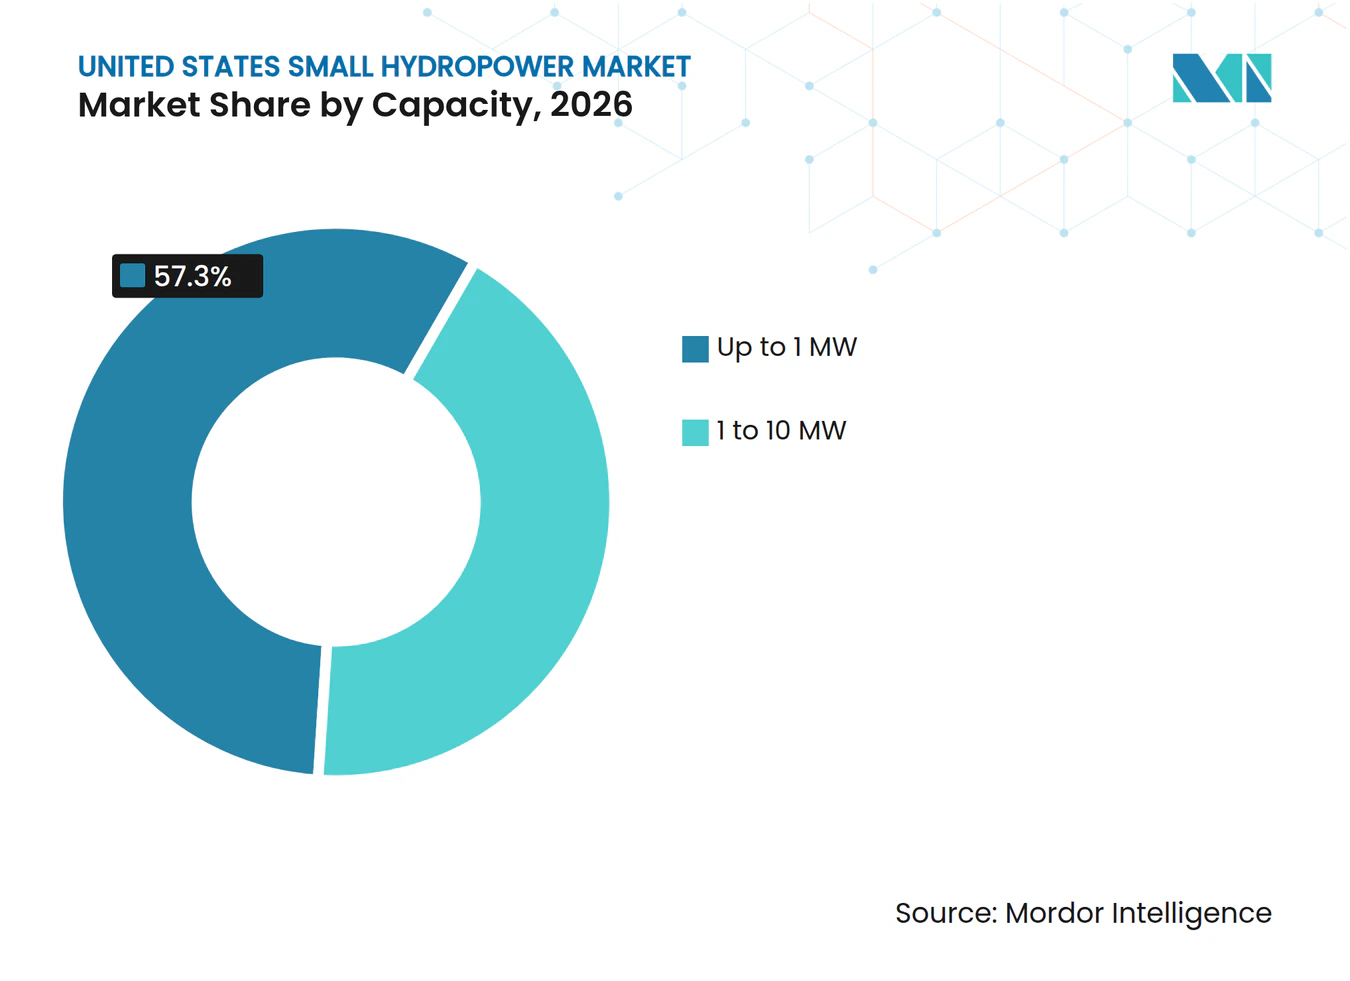
- Por capacidad, el segmento de hasta 1 MW tuvo una participación del 57,3% del mercado de pequeña hidroeléctrica de Estados Unidos en 2026 y se prevé que se expanda a una CAGR del 4,6% hasta 2032.
- Por tecnología, la energía fluyente tuvo el 48,6% de los ingresos en 2026, mientras que se prevé que la tecnología en corriente y micro-conducto crezca a una CAGR del 4,8% hasta 2032.
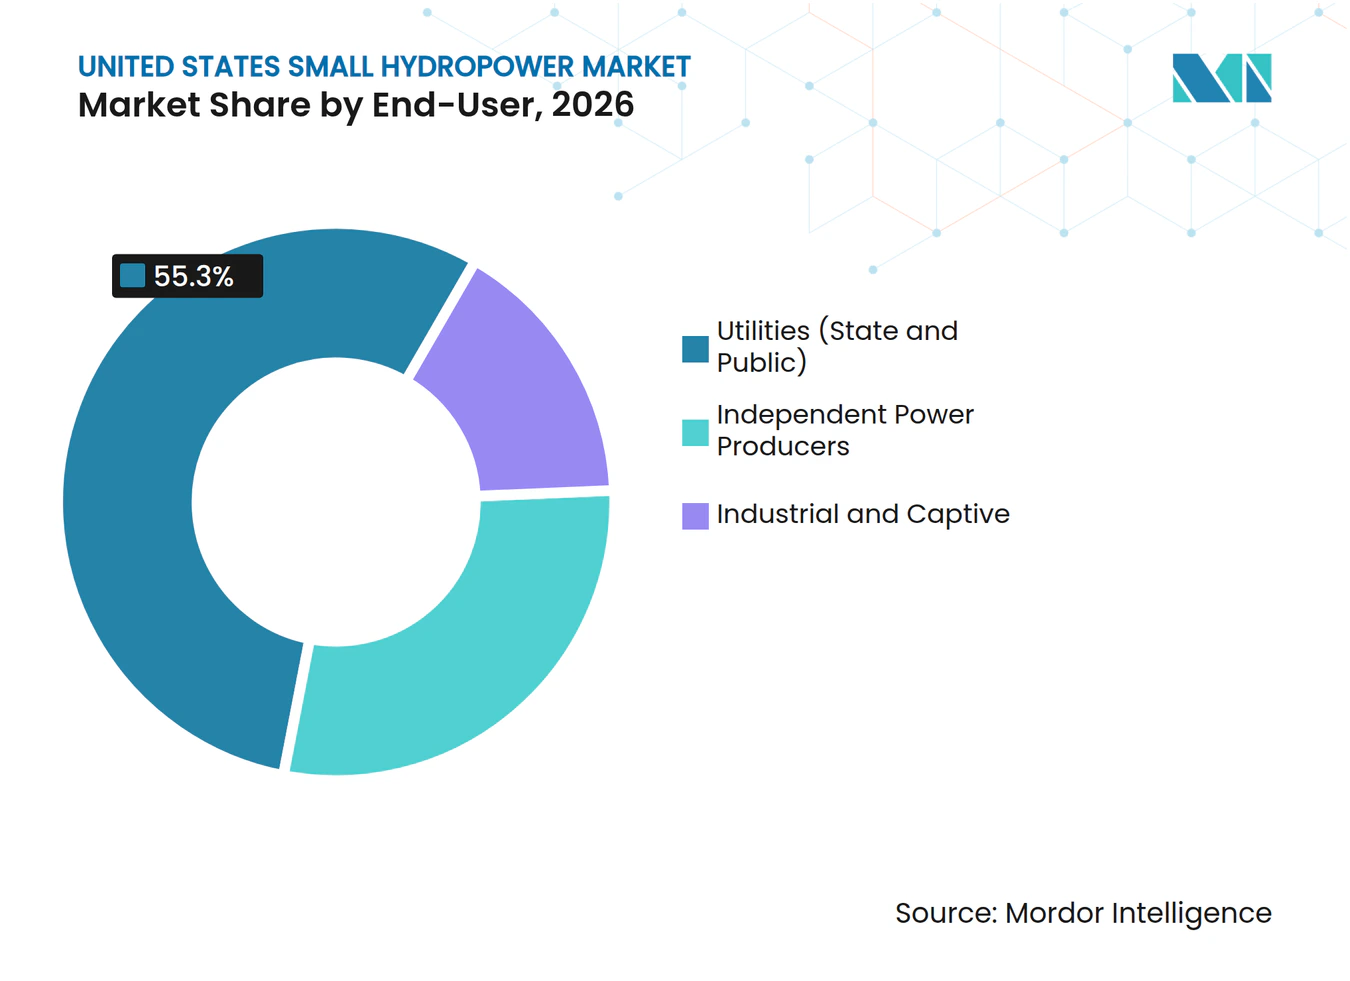
- Por usuario final, las empresas de servicios públicos, estatales y públicas, tuvieron el 55,3% de los ingresos en 2026, mientras que se prevé que los productores independientes de energía crezcan a una CAGR del 4,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Electricidad Limpia Despachable | +1.0% | Nacional, con concentración en las regiones de red PJM, WECC y SERC | Mediano plazo (2-4 años) |
| Financiamiento Federal para Retrofits de Presas Sin Energía y Modernización de Flota | +0.8% | Nacional, con ganancias tempranas en el Oeste, Sureste y Nueva Inglaterra | Corto plazo (≤ 2 años) |
| Demanda Corporativa y de Empresas de Servicios Públicos de Suministro Renovable Firme | +0.6% | Nacional, con concentración en los mercados eléctricos PJM y MISO | Mediano plazo (2-4 años) |
| Demanda de Energía Descentralizada en Comunidades Remotas y de Resiliencia Crítica | +0.5% | Alaska, Noroeste del Pacífico y corredor de los Apalaches | Mediano plazo (2-4 años) |
| Turbinas Seguras para los Peces que Amplían la Base de Retrofits Direccionables | +0.4% | Este de Estados Unidos y Noroeste del Pacífico, con potencial en el Oeste Montañoso | Largo plazo (≥ 4 años) |
| Sistemas Modulares de Conducto y de Baja Carga que Reducen la Fricción en el Desarrollo de Sitios | +0.3% | Nacional, con ganancias tempranas en los estados del Oeste y Nueva Inglaterra | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Electricidad Limpia Despachable
La demanda de la red está aumentando en PJM, WECC y SERC a medida que los centros de datos y las cargas industriales ejercen presión sobre los sistemas regionales. PJM proyectó un crecimiento de la demanda máxima de casi 40 GW durante la próxima década, lo que aumenta el valor de la generación que opera independientemente de las condiciones climáticas. Las instalaciones de pequeña hidroeléctrica típicamente operan con factores de capacidad del 30% al 55%, en comparación con el 20% al 25% de los proyectos solares a escala de servicios públicos. Este perfil operativo puede respaldar las necesidades de capacidad junto con la generación renovable variable. El mercado de pequeña hidroeléctrica de Estados Unidos también se beneficia cuando los compradores corporativos buscan atributos de generación vinculados a la entrega de energía limpia por hora en lugar de certificados renovables no agrupados. La hidroeléctrica tuvo un costo nivelado de electricidad promedio ponderado global de 62 USD/MWh en 2025, en comparación con 44 USD/MWh para la energía solar fotovoltaica, lo que hace que la confiabilidad sea un factor importante en la propuesta de valor de la hidroeléctrica.
Financiamiento Federal para Retrofits de Presas Sin Energía y Modernización de Flota
La Ley de Inversión en Infraestructura y Empleos asignó más de 750 millones de USD en pagos de incentivos hidroeléctricos a través de tres programas del Departamento de Energía. En septiembre de 2024, el Departamento de Energía seleccionó 293 proyectos de mejora de capital en 33 estados para negociaciones por un total de más de 430 millones de USD, y reanudó las negociaciones con los seleccionados en abril de 2026.[1] A finales de 2024, 78 presas sin energía y 23 proyectos de conducto estaban en el proceso de desarrollo federal, lo que representa 1,12 GW de capacidad propuesta. Las presas sin energía representaron el 72% de esa capacidad propuesta, mientras que el 95% de la nueva capacidad hidroeléctrica propuesta en Estados Unidos implicó adiciones en estructuras existentes. El mercado de pequeña hidroeléctrica de Estados Unidos, por lo tanto, obtiene gran parte de su oportunidad de activos civiles existentes en lugar de la construcción de nuevas presas. Los proyectos por debajo de 10 MW eran elegibles para hasta el 25% de las asignaciones de financiamiento para proyectos pequeños, mejorando el acceso al capital para los desarrolladores más pequeños.
Demanda Corporativa y de Empresas de Servicios Públicos de Suministro Renovable Firme
Los acuerdos de compra de energía a largo plazo otorgan a los proyectos hidroeléctricos flujos de caja más predecibles y pueden respaldar el financiamiento de deuda. En julio de 2025, Brookfield Asset Management y Google LLC anunciaron un acuerdo marco para hasta 3.000 MW de capacidad hidroeléctrica en Estados Unidos bajo acuerdos de compra de energía a 20 años en PJM y MISO.[2] La Autoridad del Valle de Tennessee también firmó un acuerdo de 10 años con Argo Infrastructure Partners y Brookfield Asset Management en noviembre de 2024 para las instalaciones hidroeléctricas de Smoky Mountain, con entrega a partir de 2025. Estas transacciones proporcionan modelos contractuales que los productores independientes de energía más pequeños pueden adaptar para carteras de activos por debajo de 10 MW. El mercado de pequeña hidroeléctrica de Estados Unidos puede beneficiarse a medida que los inversores aplican prácticas establecidas de diligencia debida y contratación a instalaciones más pequeñas agregadas.
Demanda de Energía Descentralizada en Comunidades Remotas y de Resiliencia Crítica
Las comunidades remotas de Alaska a menudo dependen de la generación diésel, y las tarifas de electricidad residencial pueden superar los 0,50 USD/kWh. Esta estructura de costos hace que la pequeña hidroeléctrica sea una alternativa viable donde los recursos hídricos están disponibles. En julio de 2025, Ameresco Inc. anunció una asociación de 240 millones de USD con Juneau Hydropower Inc. para desarrollar una instalación de 19,8 MW en el lago Sweetheart, que se espera genere 116.000 MWh por año. En junio de 2025, el Departamento de Energía seleccionó 14 beneficiarios de la asociación de asistencia para microrredes comunitarias, incluidos 12 receptores con sede en Alaska, para microrredes híbridas de energía renovable y diésel. Las necesidades de resiliencia local también influyen en las decisiones de los proyectos cuando el clima extremo interrumpe la entrega de combustible o el servicio de la red. El mercado de pequeña hidroeléctrica de Estados Unidos tiene un papel específico en los sistemas remotos, ya que puede proporcionar un suministro local constante en lugar de solo una producción intermitente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos Largos e Inciertos de Licencias y Revisión de Calidad del Agua | -0.8% | Nacional, con mayor impacto en el Noroeste del Pacífico y Nueva Inglaterra | Largo plazo (≥ 4 años) |
| Competencia de Costos de Solar más Almacenamiento para Nuevos Proyectos Distribuidos | -0.7% | Suroeste de Estados Unidos, California y cada vez más a nivel nacional | Corto plazo (≤ 2 años) |
| Incertidumbre en la Acumulación de Ingresos y Monetización de Servicios Auxiliares | -0.3% | Regiones del mercado eléctrico PJM, MISO y WECC | Mediano plazo (2-4 años) |
| Volatilidad Hidrológica Impulsada por el Clima y Repricing de Seguros | -0.2% | Estados del Oeste, Costa del Golfo y Noroeste del Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos Largos e Inciertos de Licencias y Revisión de Calidad del Agua
La obtención de licencias federales sigue siendo una restricción importante para los proyectos más pequeños. La duración promedio de la licencia hidroeléctrica fue de 4,2 años en 2024, lo que puede debilitar los rendimientos para los activos por debajo de 5 MW.[3] Las certificaciones de la Sección 401 de la Ley de Agua Limpia, las condiciones para peces y vida silvestre, y las revisiones ambientales de múltiples agencias añaden tiempo e incertidumbre. La Comisión Federal Reguladora de Energía adoptó dos exclusiones categóricas, vigentes a partir del 4 de agosto de 2025, para actividades hidroeléctricas rutinarias posteriores a la obtención de licencias. Este cambio reduce los requisitos de revisión para las actividades elegibles, pero no acorta la revisión inicial para una nueva licencia. Las instalaciones de conducto calificadas pueden utilizar una vía de determinación de 45 días bajo la Sección 30 de la Ley Federal de Energía. Esta distinción orienta a los desarrolladores en el mercado de pequeña hidroeléctrica de Estados Unidos hacia oportunidades de conducto y micro-conducto.
Competencia de Costos de Solar más Almacenamiento para Nuevos Proyectos Distribuidos
La energía solar fotovoltaica y el almacenamiento en baterías compiten directamente con los proyectos fluyentes en terrenos vírgenes en regiones más soleadas. El costo promedio ponderado de la energía solar fotovoltaica en 2025 fue de 44 USD/MWh, un 41% por debajo del promedio hidroeléctrico de 62 USD/MWh reportado por la Agencia Internacional de Energías Renovables. Esta diferencia de costos tiene el mayor efecto en los nuevos proyectos en el rango de 100 kW a 1 MW que carecen de infraestructura hídrica existente. Los retrofits de presas sin energía y conductos evitan gran parte del costo de la nueva construcción civil y pueden seguir siendo competitivos. Las importaciones de turbinas hidráulicas de Estados Unidos alcanzaron los 61 millones de USD en 2024, un 27% más que en 2023, mientras que las exportaciones cayeron a 21 millones de USD, una disminución del 57%. Este patrón es consistente con la demanda de trabajo de modernización doméstica en el mercado de pequeña hidroeléctrica de Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capacidad:
Los Activos a Microescala Anclan los Ingresos, las Implementaciones de Conducto se AceleranEl segmento de hasta 1 MW tuvo el 57,3% de la participación del mercado de pequeña hidroeléctrica de Estados Unidos en 2026 y se prevé que crezca a una CAGR del 4,6% hasta 2032. Su posición está vinculada a la escala de los sistemas de agua municipales, agrícolas e industriales. El proyecto de Aceleración de Tecnología, Evaluación e Ingeniería de Hidroeléctrica en Conducto identificó más de 1.400 MW de potencial en conductos en todo Estados Unidos. Las turbinas modulares compactas, a menudo por debajo de 500 kW, se adaptan a gran parte de esta base de recursos. Los proyectos por debajo de 10 MW representan más del 75% de la flota hidroeléctrica nacional. El diseño de financiamiento del Departamento de Energía apoya los proyectos más pequeños a través de disposiciones preferenciales de participación en costos.
El segmento de 1 a 10 MW representó el 42,7% restante de los ingresos en 2026. Este segmento contiene gran parte de la actividad de rebobinado de generadores, reemplazo de rodetes y rehabilitación en sitios licenciados existentes. La Comisión Federal Reguladora de Energía relicenció 10 proyectos pequeños en el rango de 0,1 a 10 MW durante 2024, lo que refleja la actividad continua en las instalaciones existentes. El estatus de conducto calificado puede acortar el proceso de desarrollo para los activos elegibles. El Distrito de Agua de Rancho California presentó una solicitud para una instalación de conducto de 105 kW en California en julio de 2025. Cibola Renewables presentó una solicitud para un proyecto en canal de 84 kW en Nuevo México en julio de 2026.[4] Estas solicitudes ilustran por qué los sitios más pequeños siguen siendo importantes para el mercado de pequeña hidroeléctrica de Estados Unidos.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tecnología:
La Escala Fluyente Cede Terreno a la Innovación en CorrienteLa tecnología fluyente tuvo el 48,6% de los ingresos por tecnología en 2026 en el mercado de pequeña hidroeléctrica de Estados Unidos. Cuenta con una gran base instalada a lo largo de los corredores fluviales regulados del este y el noroeste. La generación predecible puede complementar la producción eólica y solar en estas ubicaciones. Los sistemas basados en embalse ocuparon el segundo lugar y se encuentran comúnmente en presas de uso múltiple donde la gestión del agua y el control de inundaciones siguen siendo funciones primarias. El bombeo-almacenamiento tiene un papel limitado dentro de la definición de pequeña hidroeléctrica, ya que muchos proyectos operan por encima de 10 MW. La amplia actividad de relicenciamiento puede aumentar la demanda de servicios de ingeniería y equipos en las cadenas de suministro relacionadas.
La tecnología en corriente y micro-conducto es el segmento de tecnología de más rápido crecimiento, con una CAGR proyectada del 4,8% hasta 2032. El segmento está respaldado por la vía de conducto calificado y los sistemas de turbinas prefabricadas. La plataforma M-Line de Voith proporciona unidades prearmadas de agua a cable para sitios fluyentes de baja carga y de conducto. Las turbinas hidrocinéticas de Emrgy fueron referenciadas en la solicitud de Cibola Renewables de 2026 para una instalación en canal. Estos sistemas pueden operar dentro de la infraestructura de conducción de agua existente, evitando parte del trabajo civil requerido para los proyectos fluviales tradicionales. Esto respalda un conjunto más amplio de oportunidades de bajo impacto en todo el mercado de pequeña hidroeléctrica de Estados Unidos.
Por Componente:
La Modernización de Turbinas Lidera, los Controles Digitales Ganan ParticipaciónLas turbinas fueron el principal impulsor de valor dentro del gasto en equipos en 2026. Los reemplazos de rodetes y las mejoras de eficiencia hidráulica fueron particularmente importantes en las instalaciones licenciadas más antiguas. La turbina FishSafe de Natel Energy logró una supervivencia del 98,6% al 100% de la trucha arcoíris en un estudio de 2025, respaldando su uso donde el paso de peces es un requisito de permisos. La investigación sobre el esturión de marzo de 2026 amplió esta base de evidencia a especies significativas en los ríos del este. Natel Energy programó la instalación de un rodete FishSafe en la Unidad 4 de Garvins Falls para el otoño de 2026. La modernización de turbinas en el mercado de pequeña hidroeléctrica de Estados Unidos, por lo tanto, está vinculándose cada vez más al cumplimiento ambiental.
Los generadores fueron la segunda categoría de ingresos por componentes más grande. El reemplazo del sistema de excitación, el rebobinado del estátor y las actualizaciones de relés de protección son necesidades comunes en las plantas que se acercan al relicenciamiento. En febrero de 2026, ANDRITZ recibió un contrato de 33,9 millones de USD de la Oficina de Recuperación para mejoras de excitación, gobernador y relés en la planta John W. Keys III de Grand Coulee. El control y la automatización están ganando importancia a medida que los operadores añaden control supervisor digital y capacidad de respuesta a la red en tiempo real. Los costos de balance de planta siguen siendo altos en los desarrollos en terrenos vírgenes, ya que incluyen tomas de agua, tuberías forzadas y estructuras civiles. Esos costos son menores en los retrofits de presas sin energía y conductos. Esta diferencia de costos refuerza la rehabilitación como el modelo operativo principal en todo el mercado de pequeña hidroeléctrica de Estados Unidos.
Por Usuario Final:
Las Empresas de Servicios Públicos Sostienen la Escala, los Productores Independientes de Energía Impulsan el CrecimientoLas empresas de servicios públicos, estatales y públicas, tuvieron el 55,3% de los ingresos por usuario final en 2026. Las entidades de energía pública operan muchas instalaciones pequeñas dentro de las carteras de empresas de servicios públicos municipales y autoridades públicas. Estos propietarios pueden acceder a los pagos de la Sección 247 con una participación en costos del 30% y un apoyo anual de hasta 5 millones de USD por instalación. Las selecciones de 2024 cubrieron el Oeste, el Sureste, Nueva Inglaterra, el Medio Oeste, el Atlántico Medio y California. Esta distribución refleja el alcance geográfico de la propiedad pública de hidroeléctrica y proporciona una base instalada estable para el mercado de pequeña hidroeléctrica de Estados Unidos.
Se prevé que los productores independientes de energía crezcan a una CAGR del 4,2% hasta 2032. La agregación de carteras se está volviendo más factible a medida que los acuerdos de compra de energía corporativos proporcionan compromisos de ingresos más largos. Los acuerdos de Brookfield Asset Management-Google y de la Autoridad del Valle de Tennessee muestran cómo los activos hidroeléctricos pueden estructurarse en torno a compradores con solvencia crediticia. Esta estructura puede adaptarse a grupos de activos más pequeños en Nueva Inglaterra y el Atlántico Medio. Los usuarios industriales y cautivos siguen siendo un conjunto de oportunidades más pequeño. La evaluación de conductos industriales del Laboratorio Nacional de Oak Ridge señaló que estos proyectos pueden ser eficientes y rentables, ya que comúnmente son elegibles para la medición neta en el sitio. Las instalaciones con sistemas de agua adyacentes pueden, por lo tanto, generar demanda adicional para el mercado de pequeña hidroeléctrica de Estados Unidos.

Análisis Geográfico
El Oeste recibió 99,5 millones de USD en 38 proyectos de la Sección 247, la mayor asignación regional en los datos suministrados. Alaska, Idaho, Oregón, Utah y Washington conformaron este grupo regional. El financiamiento refleja la densidad de recursos hidroeléctricos y las necesidades de resiliencia en comunidades aisladas. Las instalaciones fluyentes del Noroeste del Pacífico operan en sistemas fluviales regulados gestionados por agencias federales de agua. Los requisitos de paso de peces para el salmón y la trucha de acero pueden restringir las mejoras al tiempo que respaldan la adopción de equipos seguros para los peces. California recibió 68,6 millones de USD para 39 proyectos, con el gasto dirigido principalmente hacia mejoras de resiliencia de la red. Estos proyectos pueden ayudar a las instalaciones existentes a proporcionar soporte de voltaje a medida que aumenta la penetración solar.
Nueva Inglaterra recibió 65,5 millones de USD en 80 selecciones de la Sección 247, el mayor número de proyectos regionales en los datos suministrados. La región es una ubicación clave para los retrofits de turbinas de paso de peces debido a los requisitos que afectan al salmón del Atlántico, la anguila americana y el arenque de río. La instalación planificada en la Unidad 4 de Garvins Falls ilustra este enfoque. El Sureste recibió 83 millones de USD, la segunda asignación más grande por valor. Los activos gestionados por la Autoridad del Valle de Tennessee y los sitios fluyentes de los Apalaches respaldan la base regional. Las instalaciones de Smoky Mountain comenzaron a entregar energía bajo su acuerdo de 10 años en 2025. Esta combinación de propiedad pública y generación contratada respalda el mercado de pequeña hidroeléctrica de Estados Unidos a lo largo de los corredores del este.
Alaska es distinta porque el desplazamiento del diésel es más importante que la integración a la red. Las tarifas residenciales en comunidades remotas pueden superar los 0,50 USD/kWh, creando un sólido caso de uso para la hidroeléctrica donde existen recursos adecuados. Doce de los 14 beneficiarios de la Asociación de Asistencia para Microrredes Comunitarias estaban ubicados en Alaska. Se espera que el proyecto del lago Sweetheart de 240 millones de USD cerca de Juneau añada 19,8 MW y genere 116.000 MWh anuales. El Medio Oeste recibió 63,5 millones de USD, mientras que el Atlántico Medio recibió 50 millones de USD. La actividad en ambas regiones se centra en mejoras de seguridad de presas y resiliencia de la red. Los sistemas fluviales regulados ofrecen menos oportunidades de nueva generación que el trabajo de retrofit. La demanda geográfica, por lo tanto, sigue siendo impulsada por la actualización de activos que ya sirven a los sistemas de energía locales.
Panorama Competitivo
Concentración del Mercado
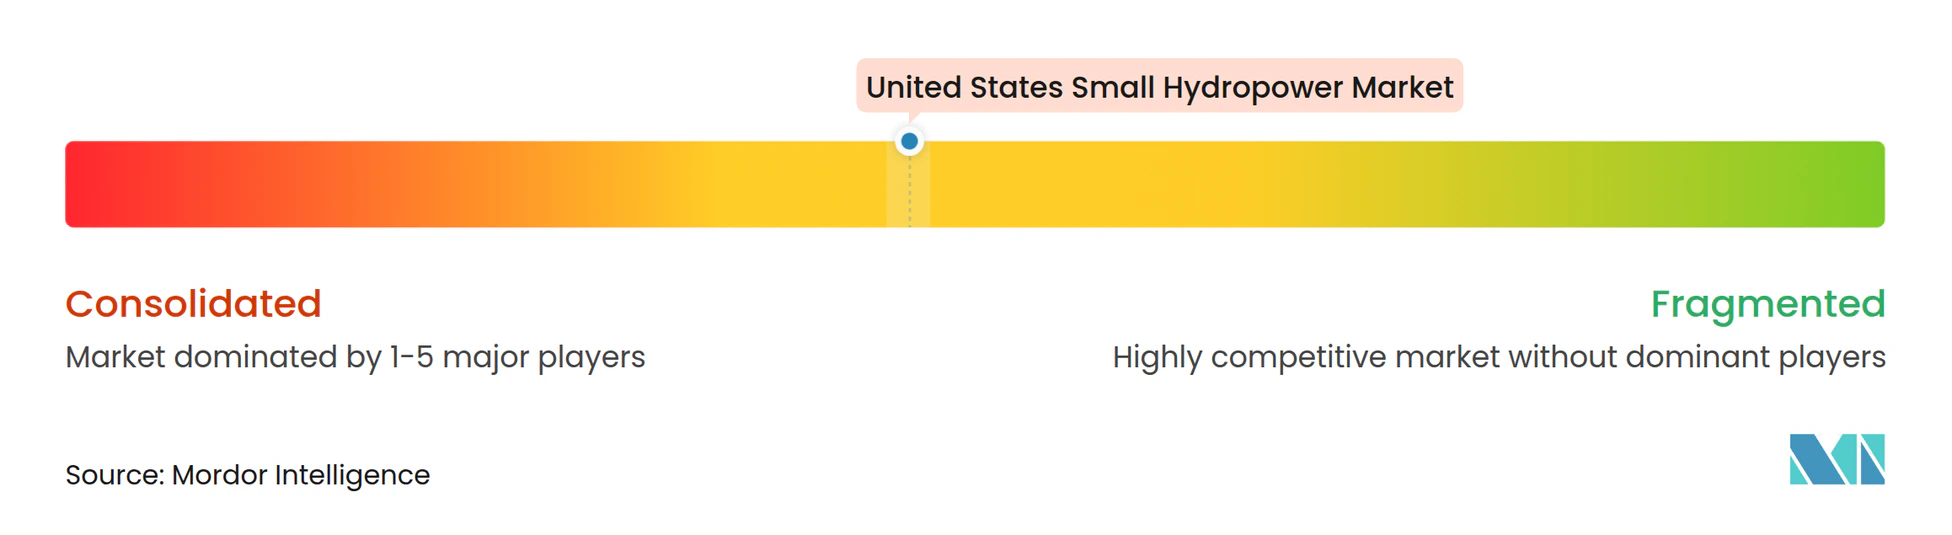
El mercado de pequeña hidroeléctrica de Estados Unidos está moderadamente concentrado en equipos electromecánicos y fragmentado en el desarrollo de proyectos. ANDRITZ, Voith Hydro y GE Vernova son proveedores establecidos de turbinas, generadores, sistemas de excitación y controles. La instalación de Voith Hydro en York, Pensilvania, es la única planta de turbinas hidroeléctricas dedicada en Estados Unidos con un laboratorio hidráulico interno. Esta capacidad respalda el diseño y las pruebas especializadas para proyectos domésticos. ANDRITZ suministró cinco estatores de generador con una potencia nominal de 215 MVA cada uno para la Planta de Energía Robert Moses en abril de 2026. Su contrato de modernización de Grand Coulee también demuestra la demanda continua de actualizaciones de equipos en grandes activos heredados.
Canyon Hydro, Gilbert Gilkes and Gordon, Mavel y Global Hydro Energy atienden proyectos de mercado medio en el rango de 100 kW a 5 MW. Turbulent y Emrgy se centran en aplicaciones de baja carga y conducto que utilizan equipos más estandarizados. Las turbinas seguras para los peces se están convirtiendo en una fuente importante de diferenciación durante el relicenciamiento. La plataforma FishSafe de Natel Energy puede reducir la necesidad de pantallas de exclusión y mejorar la generación donde se aplican restricciones de flujo, según los resultados del estudio suministrado. La instalación planificada en Garvins Falls es un ejemplo práctico de una estrategia de retrofit liderada por tecnología. El mercado de pequeña hidroeléctrica de Estados Unidos también presenta una apertura en conductos por debajo de 1 MW, donde los grandes fabricantes de equipos originales no necesariamente tienen una ventaja de costos.
Las condiciones competitivas favorecen a las empresas que combinan capacidad de ingeniería con conocimiento regulatorio y acceso a capital de proyectos. El proceso de instalación de conducto de la Comisión Federal Reguladora de Energía puede crear una ventaja para los desarrolladores que identifican sitios elegibles con anticipación. Las empresas con tecnología de paso de peces pueden tener posiciones más sólidas en los proyectos de relicenciamiento del este y el Noroeste del Pacífico. ANDRITZ ha llevado a cabo trabajos de modernización en Niagara y Grand Coulee, mientras que Voith Hydro puso en servicio su instalación basada en StreamDiver en la Esclusa 14 del río Kentucky en mayo de 2025. Natel Energy se ha centrado en la validación de tecnología y el despliegue comercial planificado de su turbina FishSafe. El desarrollo de proyectos sigue estando disperso entre empresas de servicios públicos municipales, cooperativas rurales, productores independientes de energía y desarrolladores específicos de sitios. Estas estructuras respaldan una intensidad competitiva moderada en todo el mercado de pequeña hidroeléctrica de Estados Unidos.
Líderes de la Industria de Pequeña Hidroeléctrica de Estados Unidos
-
ANDRITZ AG
-
Voith GmbH & Co. KGaA
-
GE Vernova Inc.
-
Siemens Energy AG
-
Canyon Hydro
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pequeña Hidroeléctrica de Estados Unidos Empresas cubiertas en este informe
- American Hydro Corporation
- ANDRITZ AG
- AtkinsRéalis Group Inc.
- Bharat Heavy Electricals Limited
- Blueline Manufacturing Company
- Canyon Hydro
- CKD Blansko Holding, a.s.
- FLOVEL Energy Pvt Ltd.
- GE Vernova Inc.
- Gilbert Gilkes & Gordon Ltd.
- Global Hydro Energy GmbH
- Litostroj Power Group
- Mavel a.s.
- Natel Energy, Inc.
- Siemens Energy AG
- Statkraft AS
- Toshiba Energy Systems & Solutions Corporation
- Turbulent NV
- Voith GmbH & Co. KGaA
- Wärtsilä Corporation
Desarrollos recientes de la industria en Mercado de Pequeña Hidroeléctrica de Estados Unidos
- Julio de 2026: Cibola Renewables, LLC presentó un aviso ante la Comisión Federal Reguladora de Energía para una instalación hidroeléctrica de conducto calificada de 84 kW en el Canal Principal Socorro del Río Grande en Nuevo México. El proyecto utiliza la tecnología de turbina hidrocinética modular de Emrgy para sistemas de pequeña hidroeléctrica en conductos dentro de la infraestructura hídrica existente.
- Marzo de 2026: Natel Energy publicó un estudio revisado por pares en el Journal of Ecohydrology que demuestra el paso seguro del esturión del Atlántico y el esturión de nariz corta a través de su Turbina Hidro de Restauración FishSafe. Los hallazgos respaldan el despliegue de sistemas de pequeña hidroeléctrica ambientalmente compatibles, una consideración clave para expandir el desarrollo de hidroeléctrica de bajo impacto en Estados Unidos.
- Julio de 2025: Ameresco y Juneau Hydropower, Inc. anunciaron el desarrollo del Proyecto Hidroeléctrico del Lago Sweetheart en Alaska. Se espera que la instalación de 19,8 MW genere aproximadamente 116.000 MWh anuales, mejorando la resiliencia energética regional y ampliando la capacidad de generación renovable en el estado.
- Mayo de 2025: Voith Hydro puso en servicio su instalación de pequeña hidroeléctrica basada en StreamDiver en la Esclusa 14 del río Kentucky. La tecnología StreamDiver está diseñada para aplicaciones hidroeléctricas de baja carga y refleja la modernización y el despliegue continuos de activos de pequeña hidroeléctrica distribuida en Estados Unidos.
Alcance del Informe del Mercado de Pequeña Hidroeléctrica de Estados Unidos
La Pequeña Hidroeléctrica se refiere a la generación de electricidad aprovechando el flujo natural del agua, produciendo típicamente entre 1 y 30 megavatios (MW) de potencia. A diferencia de los proyectos hidroeléctricos a gran escala, las instalaciones de pequeña hidroeléctrica generalmente operan como sistemas fluyentes, lo que significa que no requieren grandes presas o embalses y causan una mínima perturbación a los ecosistemas locales. Se utilizan ampliamente para proporcionar electricidad limpia, confiable y rentable a comunidades remotas o rurales que no están conectadas a la red principal.
El mercado de pequeña hidroeléctrica de Estados Unidos está segmentado por capacidad en hasta 1 MW y de 1 a 10 MW. Por tecnología, el mercado está segmentado en sistemas basados en embalse, fluyentes, de bombeo-almacenamiento, y en corriente y micro-conducto. Por componente, el mercado está segmentado en turbinas, generadores, control y automatización, y balance de planta. Por usuario final, el mercado está segmentado en empresas de servicios públicos (estatales y públicas), productores independientes de energía, y usuarios industriales y cautivos. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Hasta 1 MW |
| De 1 a 10 MW |
| Basada en Embalse |
| Fluyente |
| Bombeo-Almacenamiento |
| En Corriente y Micro-conducto |
| Turbinas |
| Generadores |
| Control y Automatización |
| Balance de Planta |
| Empresas de Servicios Públicos (Estatales y Públicas) |
| Productores Independientes de Energía |
| Industrial y Cautivo |
| Por Capacidad | Hasta 1 MW |
| De 1 a 10 MW | |
| Por Tecnología | Basada en Embalse |
| Fluyente | |
| Bombeo-Almacenamiento | |
| En Corriente y Micro-conducto | |
| Por Componente (Solo Análisis Cualitativo) | Turbinas |
| Generadores | |
| Control y Automatización | |
| Balance de Planta | |
| Por Usuario Final | Empresas de Servicios Públicos (Estatales y Públicas) |
| Productores Independientes de Energía | |
| Industrial y Cautivo |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de pequeña hidroeléctrica de Estados Unidos para 2032?
Se prevé que el mercado de pequeña hidroeléctrica de Estados Unidos alcance los 3,21 mil millones de USD para 2032, creciendo a una CAGR del 4,02% desde 2027.
¿Qué rango de capacidad lidera los ingresos de la pequeña hidroeléctrica en Estados Unidos?
El rango de capacidad de hasta 1 MW lideró con el 57,3% de los ingresos en 2026 y se prevé que crezca a una CAGR del 4,6% hasta 2032.
¿Qué está impulsando la demanda de proyectos de pequeña hidroeléctrica en Estados Unidos?
Los impulsores clave incluyen la demanda de electricidad despachable, el financiamiento federal para retrofits, los acuerdos de compra de energía a largo plazo y las necesidades de resiliencia de las comunidades remotas.
¿Qué tecnología está creciendo más rápido en el mercado de pequeña hidroeléctrica de Estados Unidos?
Se prevé que la tecnología en corriente y micro-conducto crezca a una CAGR del 4,8% hasta 2032, impulsada por su capacidad de utilizar los sistemas de conducción de agua existentes.
¿Qué limita el nuevo desarrollo de pequeña hidroeléctrica en Estados Unidos?
Los largos plazos de obtención de licencias y el menor costo de la energía solar fotovoltaica pueden limitar los proyectos en terrenos vírgenes, particularmente donde no se dispone de infraestructura hídrica existente.
¿Qué segmento de usuario final se está expandiendo más rápido?
Se prevé que los productores independientes de energía crezcan a una CAGR del 4,2% hasta 2032, a medida que agregan instalaciones más pequeñas y utilizan acuerdos de compra de energía a largo plazo.