
Taille et Part du Marché des Petites Centrales Hydroélectriques aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
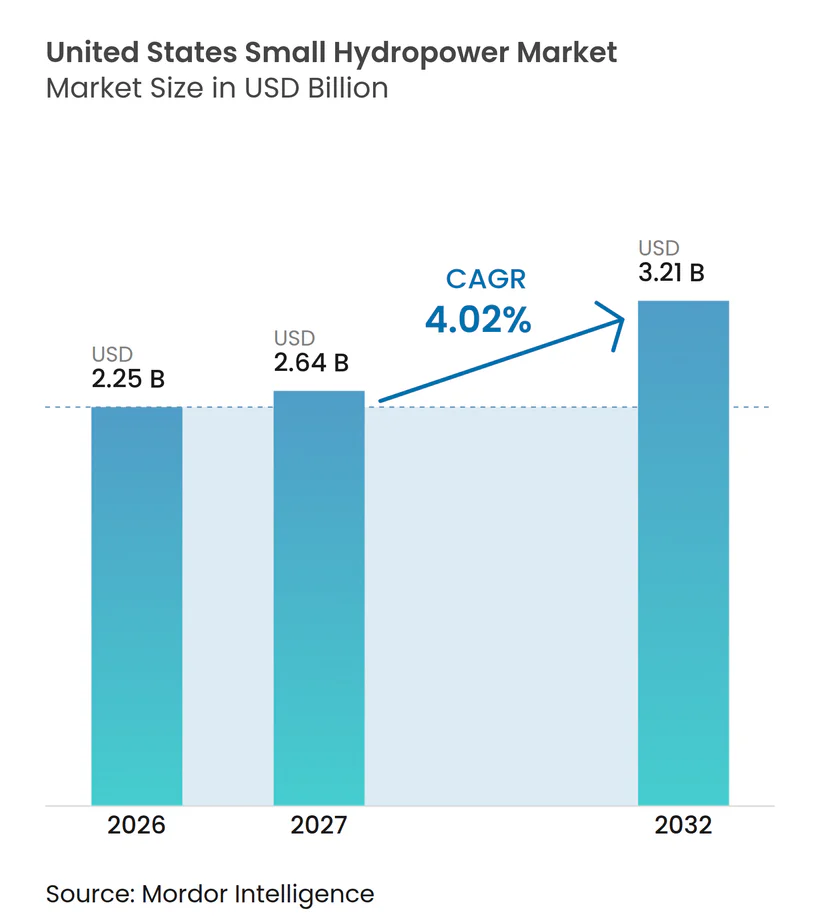
| Taille du marché de l'année de base (2026) | 2.25 Milliards de dollars |
| Taille du Marché (2027) | 2.64 Milliards de dollars |
| Taille du Marché (2032) | 3.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.02 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Petites Centrales Hydroélectriques aux États-Unis par Mordor Intelligence
La taille du marché des petites centrales hydroélectriques aux États-Unis était évaluée à 2,25 milliards USD en 2026 et devrait croître de 2,64 milliards USD en 2027 pour atteindre 3,21 milliards USD d'ici 2032, à un CAGR de 4,02 % durant la période de prévision (2027-2032). Le marché est soutenu par la demande de production pilotable capable de fonctionner lorsque la production solaire et éolienne varie. Les financements fédéraux ont orienté l'activité des projets vers la modernisation des installations existantes, des barrages non alimentés et des conduites d'eau. Cela réduit l'exposition aux travaux de génie civil et rend la réhabilitation plus pratique que le développement en site vierge dans de nombreux endroits. Les contrats d'achat d'électricité à long terme créent une voie plus claire vers le financement de projets pour les actifs hydroélectriques. Les retards de délivrance de licences et la baisse des coûts du solaire continuent de limiter les nouveaux projets au fil de l'eau là où les infrastructures hydrauliques existantes ne sont pas disponibles.
Points Clés du Rapport
- Par capacité, le segment jusqu'à 1 MW détenait 57,3 % de la part du marché des petites centrales hydroélectriques aux États-Unis en 2026 et devrait se développer à un CAGR de 4,6 % jusqu'en 2032.
- Par technologie, le segment au fil de l'eau détenait 48,6 % des revenus en 2026, tandis que le segment en cours d'eau et micro-conduit devrait croître à un CAGR de 4,8 % jusqu'en 2032.
- Par utilisateur final, les services publics, étatiques et publics, détenaient 55,3 % des revenus en 2026, tandis que les producteurs d'électricité indépendants devraient croître à un CAGR de 4,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande Croissante d'Électricité Propre Pilotable | +1.0% | National, avec concentration dans les régions de réseau PJM, WECC et SERC | Moyen terme (2 à 4 ans) |
| Financement Fédéral pour la Modernisation des Barrages Non Alimentés et du Parc Existant | +0.8% | National, avec des gains précoces dans l'Ouest, le Sud-Est et la Nouvelle-Angleterre | Court terme (≤ 2 ans) |
| Demande des Entreprises et des Services Publics pour une Fourniture d'Énergie Renouvelable Ferme | +0.6% | National, avec concentration dans les marchés électriques PJM et MISO | Moyen terme (2 à 4 ans) |
| Demande d'Énergie Décentralisée dans les Communautés Éloignées et Critiques pour la Résilience | +0.5% | Alaska, Pacifique Nord-Ouest et corridor des Appalaches | Moyen terme (2 à 4 ans) |
| Turbines Respectueuses des Poissons Élargissant la Base de Modernisation Adressable | +0.4% | Est des États-Unis et Pacifique Nord-Ouest, avec un potentiel dans l'Ouest montagneux | Long terme (≥ 4 ans) |
| Systèmes Modulaires en Conduit et à Faible Chute Réduisant les Contraintes de Développement de Site | +0.3% | National, avec des gains précoces dans les États de l'Ouest et en Nouvelle-Angleterre | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante d'Électricité Propre Pilotable
La demande du réseau augmente dans les zones PJM, WECC et SERC, car les centres de données et les charges industrielles exercent une pression sur les systèmes régionaux. PJM a projeté une croissance de la demande de pointe de près de 40 GW au cours de la prochaine décennie, augmentant la valeur de la production qui fonctionne indépendamment des conditions météorologiques. Les petites centrales hydroélectriques fonctionnent généralement à des facteurs de capacité de 30 % à 55 %, contre 20 % à 25 % pour les projets solaires à grande échelle. Ce profil d'exploitation peut soutenir les besoins en capacité aux côtés de la production renouvelable variable. Le marché des petites centrales hydroélectriques aux États-Unis bénéficie également lorsque les acheteurs d'entreprise recherchent des attributs de production liés à la fourniture d'énergie propre horaire plutôt qu'à des certificats renouvelables non groupés. Le coût moyen mondial pondéré de l'électricité hydroélectrique était de 62 USD/MWh en 2025, contre 44 USD/MWh pour l'énergie solaire photovoltaïque, faisant de la fiabilité un facteur important dans la proposition de valeur de l'hydroélectricité.
Financement Fédéral pour la Modernisation des Barrages Non Alimentés et du Parc Existant
La loi sur l'investissement dans les infrastructures et l'emploi a alloué plus de 750 millions USD à des paiements d'incitation hydroélectrique par le biais de trois programmes du Département de l'Énergie. En septembre 2024, le Département de l'Énergie a sélectionné 293 projets d'amélioration des immobilisations dans 33 États pour des négociations totalisant plus de 430 millions USD, et a repris les négociations avec les sélectionnés en avril 2026.[1] Fin 2024, 78 barrages non alimentés et 23 projets de conduit étaient dans le pipeline de développement fédéral, représentant 1,12 GW de capacité proposée. Les barrages non alimentés représentaient 72 % de cette capacité proposée, tandis que 95 % de la nouvelle capacité hydroélectrique proposée aux États-Unis impliquait des ajouts à des structures existantes. Le marché des petites centrales hydroélectriques aux États-Unis tire donc une grande partie de ses opportunités des actifs civils existants plutôt que de la construction de nouveaux barrages. Les projets inférieurs à 10 MW étaient éligibles à jusqu'à 25 % des allocations de financement pour les petits projets, améliorant l'accès au capital pour les petits développeurs.
Demande des Entreprises et des Services Publics pour une Fourniture d'Énergie Renouvelable Ferme
Les contrats d'achat d'électricité à long terme donnent aux projets hydroélectriques des flux de trésorerie plus prévisibles et peuvent soutenir le financement par emprunt. En juillet 2025, Brookfield Asset Management et Google LLC ont annoncé un accord-cadre portant sur jusqu'à 3 000 MW de capacité hydroélectrique aux États-Unis dans le cadre de contrats d'achat d'électricité de 20 ans dans les zones PJM et MISO.[2] La Tennessee Valley Authority a également signé un accord de 10 ans avec Argo Infrastructure Partners et Brookfield Asset Management en novembre 2024 pour les installations hydroélectriques de Smoky Mountain, avec une livraison débutant en 2025. Ces transactions fournissent des modèles contractuels que les petits producteurs d'électricité indépendants peuvent adapter pour des portefeuilles d'actifs inférieurs à 10 MW. Le marché des petites centrales hydroélectriques aux États-Unis pourrait bénéficier de l'application par les investisseurs de pratiques établies de diligence raisonnable et de contractualisation à des installations plus petites agrégées.
Demande d'Énergie Décentralisée dans les Communautés Éloignées et Critiques pour la Résilience
Les communautés éloignées d'Alaska dépendent souvent de la production diesel, et les tarifs d'électricité résidentiels peuvent dépasser 0,50 USD/kWh. Cette structure de coûts fait de la petite hydroélectricité une alternative viable là où les ressources en eau sont disponibles. En juillet 2025, Ameresco Inc. a annoncé un partenariat de 240 millions USD avec Juneau Hydropower Inc. pour développer une installation de 19,8 MW au lac Sweetheart, qui devrait générer 116 000 MWh par an. En juin 2025, le Département de l'Énergie a sélectionné 14 lauréats du programme de partenariat d'assistance aux microréseaux communautaires, dont 12 bénéficiaires basés en Alaska, pour des microréseaux hybrides renouvelables et diesel. Les besoins locaux en matière de résilience influencent également les décisions de projet lorsque des conditions météorologiques extrêmes perturbent la livraison de carburant ou le service du réseau. Le marché des petites centrales hydroélectriques aux États-Unis joue un rôle spécifique dans les systèmes éloignés, car il peut fournir une alimentation locale stable plutôt qu'une production uniquement intermittente.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Cycles d'Octroi de Licences et d'Examen de la Qualité de l'Eau Longs et Incertains | -0.8% | National, avec un impact élevé dans le Pacifique Nord-Ouest et en Nouvelle-Angleterre | Long terme (≥ 4 ans) |
| Concurrence des Coûts du Solaire avec Stockage pour les Nouveaux Projets Distribués | -0.7% | Sud-Ouest des États-Unis, Californie, et de plus en plus au niveau national | Court terme (≤ 2 ans) |
| Incertitude sur l'Empilement des Revenus et la Monétisation des Services Auxiliaires | -0.3% | Régions des marchés électriques PJM, MISO et WECC | Moyen terme (2 à 4 ans) |
| Volatilité Hydrologique Liée au Climat et Réévaluation des Assurances | -0.2% | États de l'Ouest, côte du Golfe et Pacifique Nord-Ouest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cycles d'Octroi de Licences et d'Examen de la Qualité de l'Eau Longs et Incertains
L'octroi de licences fédérales reste une contrainte majeure pour les projets de plus petite taille. La durée moyenne d'octroi de licences hydroélectriques était de 4,2 ans en 2024, ce qui peut affaiblir les rendements pour les actifs inférieurs à 5 MW.[3] Les certifications au titre de la Section 401 de la loi sur l'eau propre, les conditions relatives aux poissons et à la faune sauvage, et les examens environnementaux multi-agences ajoutent du temps et de l'incertitude. La Commission fédérale de réglementation de l'énergie a adopté deux exclusions catégorielles, effectives au 4 août 2025, pour les activités hydroélectriques de routine après l'octroi de licences. Ce changement réduit les exigences d'examen pour les activités éligibles, mais ne raccourcit pas l'examen initial pour une nouvelle licence. Les installations de conduit éligibles peuvent utiliser une procédure de détermination de 45 jours en vertu de la Section 30 de la loi fédérale sur l'énergie. Cette distinction oriente les développeurs du marché des petites centrales hydroélectriques aux États-Unis vers les opportunités de conduit et de micro-conduit.
Concurrence des Coûts du Solaire avec Stockage pour les Nouveaux Projets Distribués
L'énergie solaire photovoltaïque et le stockage par batteries sont en concurrence directe avec les nouveaux projets au fil de l'eau dans les régions plus ensoleillées. Le coût moyen pondéré de l'énergie solaire photovoltaïque en 2025 était de 44 USD/MWh, soit 41 % en dessous de la moyenne hydroélectrique de 62 USD/MWh rapportée par l'Agence internationale pour les énergies renouvelables. Cette différence de coût a le plus grand effet sur les nouveaux projets dans la plage de 100 kW à 1 MW qui manquent d'infrastructures hydrauliques existantes. Les modernisations de barrages non alimentés et de conduits évitent une grande partie du coût de la nouvelle construction civile et peuvent rester compétitives. Les importations américaines de turbines hydrauliques ont atteint 61 millions USD en 2024, en hausse de 27 % par rapport à 2023, tandis que les exportations ont chuté à 21 millions USD, en baisse de 57 %. Ce schéma est cohérent avec la demande de travaux de modernisation domestique sur le marché des petites centrales hydroélectriques aux États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Capacité :
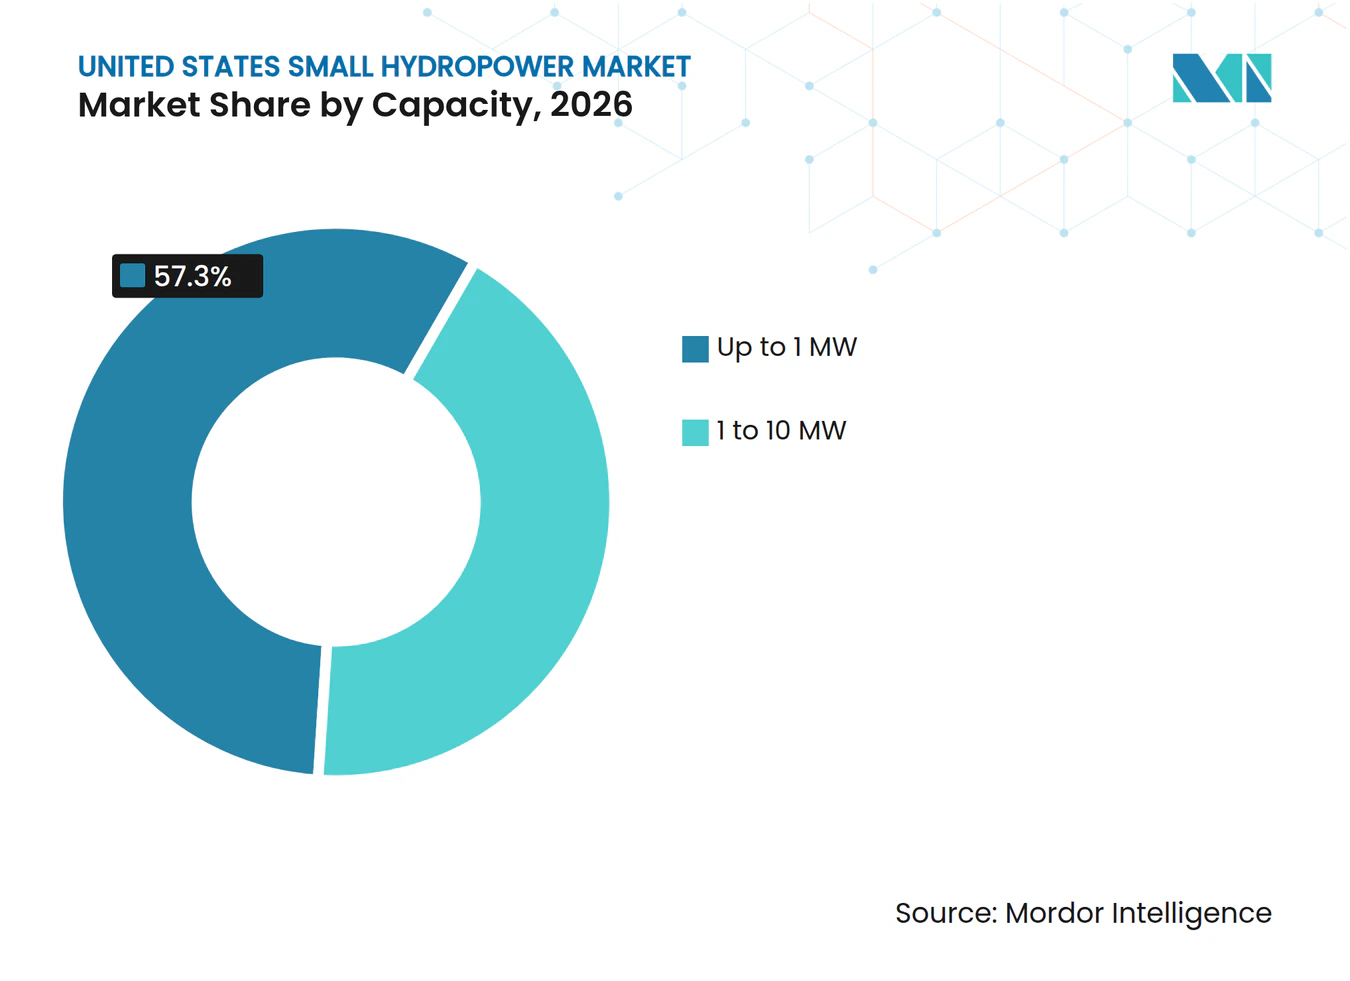
Les Actifs à Micro-Échelle Ancrent les Revenus, les Déploiements en Conduit s'AccélèrentLe segment jusqu'à 1 MW détenait 57,3 % de la part du marché des petites centrales hydroélectriques aux États-Unis en 2026 et devrait croître à un CAGR de 4,6 % jusqu'en 2032. Sa position est liée à l'échelle des systèmes d'eau municipaux, agricoles et industriels. Le projet d'ingénierie, d'évaluation et d'accélération technologique de l'hydroélectricité en conduit a identifié plus de 1 400 MW de potentiel en conduit à travers les États-Unis. Les turbines modulaires compactes, souvent inférieures à 500 kW, correspondent à une grande partie de cette base de ressources. Les projets inférieurs à 10 MW représentent plus de 75 % du parc hydroélectrique national. La conception du financement du Département de l'Énergie soutient les projets plus petits grâce à des dispositions préférentielles de partage des coûts.
Le segment de 1 à 10 MW représentait les 42,7 % restants des revenus en 2026. Ce segment contient une grande partie de l'activité de rebobinage de générateurs, de remplacement de roues et de réhabilitation sur les sites sous licence existants. La Commission fédérale de réglementation de l'énergie a renouvelé les licences de 10 petits projets dans la plage de 0,1 à 10 MW en 2024, reflétant une activité continue sur les installations existantes. Le statut de conduit éligible peut raccourcir le processus de développement pour les actifs éligibles. Le district de distribution d'eau de Rancho California a déposé une demande pour une installation de conduit de 105 kW en Californie en juillet 2025. Cibola Renewables a déposé une demande pour un projet en canal de 84 kW au Nouveau-Mexique en juillet 2026.[4] Ces dépôts illustrent pourquoi les sites les plus petits restent importants pour le marché des petites centrales hydroélectriques aux États-Unis.



Par Technologie :
L'Échelle du Fil de l'Eau Cède la Place à l'Innovation en Cours d'EauLe segment au fil de l'eau détenait 48,6 % des revenus technologiques en 2026 sur le marché des petites centrales hydroélectriques aux États-Unis. Il dispose d'une large base installée le long des corridors fluviaux réglementés de l'Est et du Nord-Ouest. La production prévisible peut compléter la production éolienne et solaire dans ces endroits. Les systèmes basés sur réservoir se classaient en deuxième position et sont généralement situés sur des barrages à usages multiples où la gestion de l'eau et le contrôle des crues restent des fonctions primaires. Le pompage-turbinage joue un rôle limité dans la définition de la petite hydroélectricité, car de nombreux projets fonctionnent au-dessus de 10 MW. Une large activité de renouvellement de licences peut accroître la demande de services d'ingénierie et d'équipements dans les chaînes d'approvisionnement connexes.
Le segment en cours d'eau et micro-conduit est le segment technologique à la croissance la plus rapide, avec un CAGR projeté de 4,8 % jusqu'en 2032. Le segment est soutenu par la procédure de conduit éligible et les systèmes de turbines préfabriquées. La plateforme M-Line de Voith fournit des unités eau-fil préassemblées pour les sites au fil de l'eau à faible chute et en conduit. Les turbines hydrocinétiques d'Emrgy ont été référencées dans le dépôt de Cibola Renewables de 2026 pour une installation sur canal. Ces systèmes peuvent fonctionner au sein des infrastructures de transport d'eau existantes, évitant une partie des travaux de génie civil requis pour les projets fluviaux traditionnels. Cela soutient un plus grand ensemble d'opportunités à faible impact sur le marché des petites centrales hydroélectriques aux États-Unis.
Par Composant :
La Modernisation des Turbines en Tête, les Contrôles Numériques Gagnent des PartsLes turbines étaient le principal moteur de valeur au sein des dépenses en équipements en 2026. Les remplacements de roues et les améliorations de l'efficacité hydraulique étaient particulièrement importants dans les installations sous licence plus anciennes. La turbine FishSafe de Natel Energy a atteint un taux de survie de 98,6 % à 100 % pour la truite arc-en-ciel dans une étude de 2025, soutenant son utilisation là où le passage des poissons est une exigence de permis. La recherche sur l'esturgeon de mars 2026 a élargi cette base de preuves aux espèces importantes dans les rivières de l'Est. Natel Energy a programmé l'installation d'une roue FishSafe à l'unité 4 de Garvins Falls pour l'automne 2026. La modernisation des turbines sur le marché des petites centrales hydroélectriques aux États-Unis est donc de plus en plus liée à la conformité environnementale.
Les générateurs constituaient la deuxième catégorie de revenus par composant. Le remplacement du système d'excitation, le rebobinage du stator et les mises à niveau des relais de protection sont des besoins courants dans les centrales approchant du renouvellement de licence. En février 2026, ANDRITZ a reçu un contrat du Bureau of Reclamation de 33,9 millions USD pour des mises à niveau de l'excitation, du régulateur et des relais à la centrale John W. Keys III de Grand Coulee. Le contrôle et l'automatisation gagnent en importance à mesure que les opérateurs ajoutent des capacités de contrôle de supervision numérique et de réponse en temps réel au réseau. Les coûts d'équilibre de centrale restent élevés dans les développements en site vierge, car ils comprennent les prises d'eau, les conduites forcées et les structures civiles. Ces coûts sont plus faibles lors des modernisations de barrages non alimentés et de conduits. Cette différence de coût renforce la réhabilitation comme modèle opérationnel principal sur le marché des petites centrales hydroélectriques aux États-Unis.
Par Utilisateur Final :
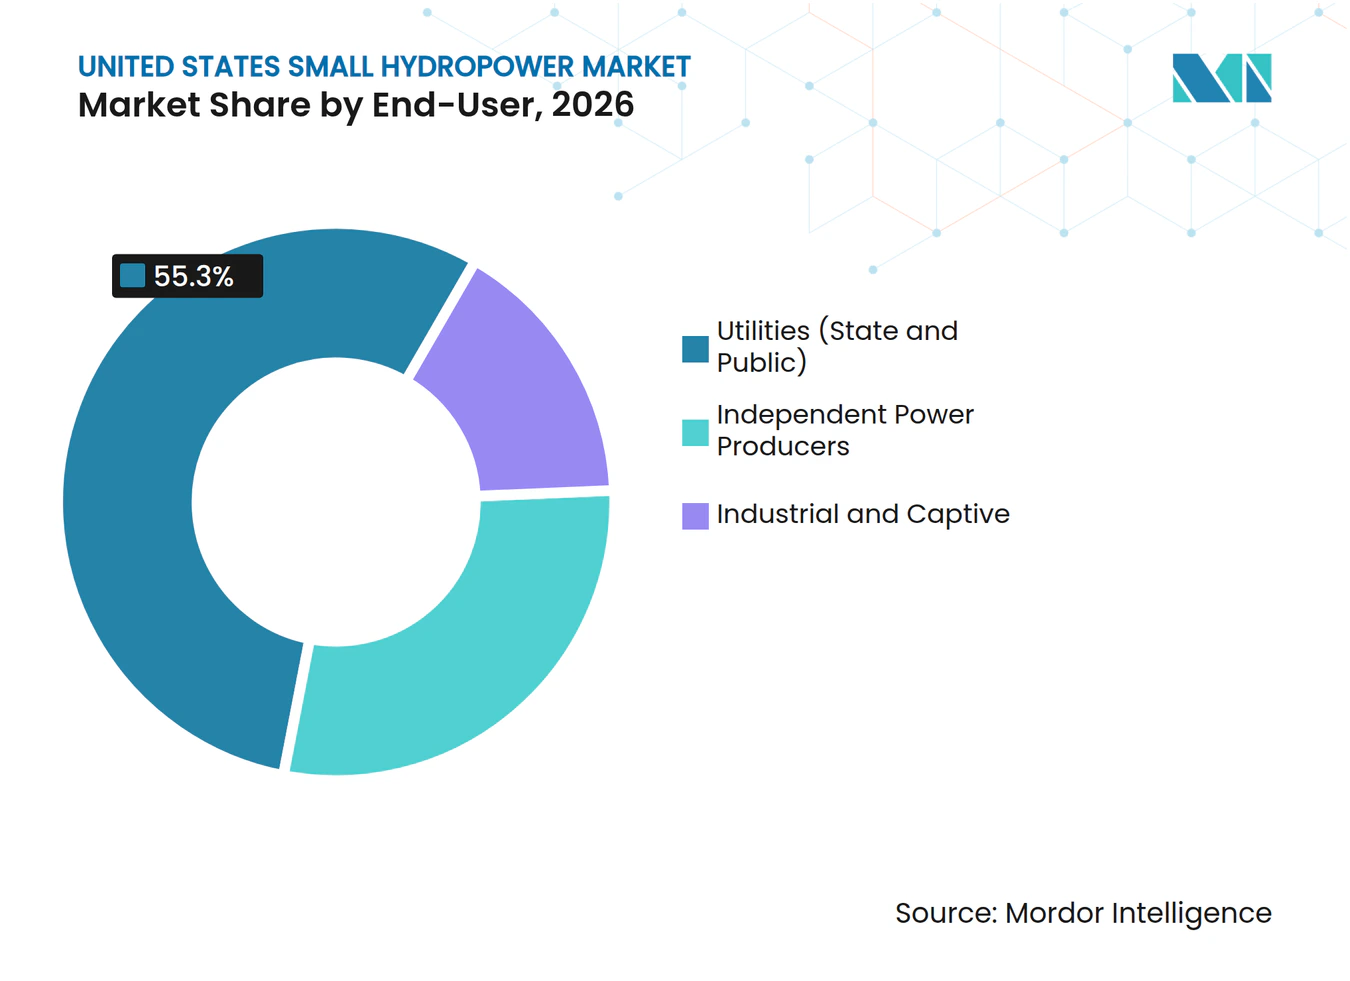
Les Services Publics Maintiennent l'Échelle, les Producteurs d'Électricité Indépendants Commandent la CroissanceLes services publics, étatiques et publics, détenaient 55,3 % des revenus par utilisateur final en 2026. Les entités de service public public exploitent de nombreuses petites installations au sein des portefeuilles des services publics municipaux et des autorités publiques. Ces propriétaires peuvent accéder aux paiements de la Section 247 avec un partage des coûts de 30 % et un soutien annuel allant jusqu'à 5 millions USD par installation. Les sélections de 2024 couvraient l'Ouest, le Sud-Est, la Nouvelle-Angleterre, le Midwest, le Mid-Atlantique et la Californie. Cette distribution reflète la portée géographique de la propriété hydroélectrique publique et fournit une base installée stable pour le marché des petites centrales hydroélectriques aux États-Unis.
Les producteurs d'électricité indépendants devraient croître à un CAGR de 4,2 % jusqu'en 2032. L'agrégation de portefeuilles devient plus réalisable à mesure que les contrats d'achat d'électricité d'entreprise offrent des engagements de revenus plus longs. Les accords de Brookfield Asset Management-Google et de la Tennessee Valley Authority montrent comment les actifs hydroélectriques peuvent être structurés autour d'acheteurs solvables. Cette structure peut être adaptée à des groupes d'actifs plus petits en Nouvelle-Angleterre et dans le Mid-Atlantique. Les utilisateurs industriels et autoproducteurs restent un ensemble d'opportunités plus restreint. L'évaluation des conduits industriels du Laboratoire national d'Oak Ridge a noté que ces projets peuvent être efficaces et rentables, car ils sont généralement éligibles à la compensation nette sur site. Les installations disposant de systèmes d'eau adjacents peuvent donc générer une demande supplémentaire pour le marché des petites centrales hydroélectriques aux États-Unis.

Analyse Géographique
L'Ouest a reçu 99,5 millions USD pour 38 projets au titre de la Section 247, la plus grande allocation régionale dans les données fournies. L'Alaska, l'Idaho, l'Oregon, l'Utah et Washington représentaient ce groupe régional. Le financement reflète la densité des ressources hydroélectriques et les besoins en résilience dans les communautés isolées. Les installations au fil de l'eau du Pacifique Nord-Ouest opèrent dans des systèmes fluviaux réglementés gérés par des agences fédérales de l'eau. Les exigences de passage des poissons pour le saumon et la truite arc-en-ciel peuvent contraindre les mises à niveau tout en soutenant l'adoption d'équipements respectueux des poissons. La Californie a reçu 68,6 millions USD pour 39 projets, les dépenses étant principalement orientées vers des mises à niveau de la résilience du réseau. Ces projets peuvent aider les installations existantes à fournir un soutien en tension à mesure que la pénétration du solaire augmente.
La Nouvelle-Angleterre a reçu 65,5 millions USD pour 80 sélections au titre de la Section 247, le nombre de projets régionaux le plus élevé dans les données fournies. La région est un lieu clé pour les modernisations de turbines à passage de poissons en raison des exigences affectant le saumon atlantique, l'anguille américaine et le hareng de rivière. L'installation prévue à l'unité 4 de Garvins Falls illustre cette orientation. Le Sud-Est a reçu 83 millions USD, la deuxième allocation la plus importante par valeur. Les actifs gérés par la Tennessee Valley Authority et les sites au fil de l'eau des Appalaches soutiennent la base régionale. Les installations de Smoky Mountain ont commencé à livrer de l'électricité dans le cadre de leur accord de 10 ans en 2025. Ce mélange de propriété publique et de production sous contrat soutient le marché des petites centrales hydroélectriques aux États-Unis dans les corridors de l'Est.
L'Alaska se distingue car le déplacement du diesel est plus important que l'intégration au réseau. Les tarifs résidentiels dans les communautés éloignées peuvent dépasser 0,50 USD/kWh, créant un fort argument en faveur de l'hydroélectricité là où des ressources appropriées existent. Douze des 14 lauréats du programme de partenariat d'assistance aux microréseaux communautaires étaient situés en Alaska. Le projet du lac Sweetheart de 240 millions USD près de Juneau devrait ajouter 19,8 MW et générer 116 000 MWh annuellement. Le Midwest a reçu 63,5 millions USD, tandis que le Mid-Atlantique a reçu 50 millions USD. L'activité dans les deux régions est centrée sur la sécurité des barrages et les mises à niveau de la résilience du réseau. Les systèmes fluviaux réglementés offrent moins de nouvelles opportunités de production que les travaux de modernisation. La demande géographique reste donc tirée par la mise à niveau des actifs qui desservent déjà les systèmes d'alimentation locaux.
Paysage Concurrentiel
Concentration du Marché
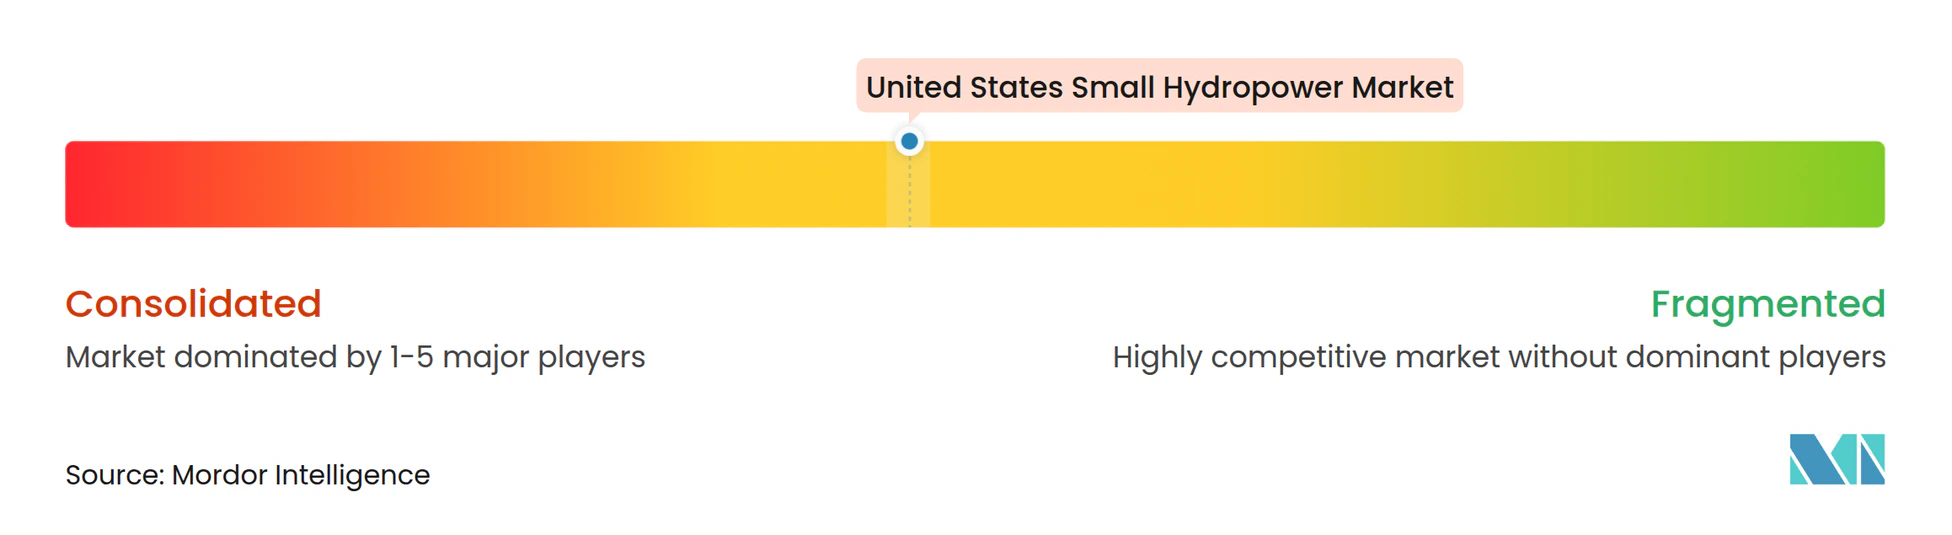
Le marché des petites centrales hydroélectriques aux États-Unis est modérément concentré dans les équipements électromécaniques et fragmenté dans le développement de projets. ANDRITZ, Voith Hydro et GE Vernova sont des fournisseurs établis de turbines, de générateurs, de systèmes d'excitation et de contrôles. L'usine de Voith Hydro à York, en Pennsylvanie, est la seule usine de turbines hydroélectriques dédiée aux États-Unis disposant d'un laboratoire hydraulique interne. Cette capacité soutient la conception et les tests spécialisés pour les projets domestiques. ANDRITZ a fourni cinq stators de générateurs d'une puissance nominale de 215 MVA chacun pour la centrale Robert Moses en avril 2026. Son contrat de modernisation de Grand Coulee démontre également la demande continue de mises à niveau d'équipements sur les grands actifs historiques.
Canyon Hydro, Gilbert Gilkes and Gordon, Mavel et Global Hydro Energy servent les projets de milieu de gamme dans la plage de 100 kW à 5 MW. Turbulent et Emrgy se concentrent sur les applications à faible chute et en conduit qui utilisent des équipements plus standardisés. Les turbines respectueuses des poissons deviennent une source importante de différenciation lors du renouvellement des licences. La plateforme FishSafe de Natel Energy peut réduire le besoin d'écrans d'exclusion et améliorer la production là où des restrictions de débit s'appliquent, selon les résultats de l'étude fournie. L'installation prévue à Garvins Falls est un exemple pratique d'une stratégie de modernisation axée sur la technologie. Le marché des petites centrales hydroélectriques aux États-Unis présente également une ouverture dans les conduits inférieurs à 1 MW, où les grands fabricants d'équipements d'origine n'ont pas nécessairement un avantage en termes de coûts.
Les conditions concurrentielles favorisent les entreprises qui combinent capacité d'ingénierie, connaissance réglementaire et accès au capital de projet. La procédure d'installation de conduit de la Commission fédérale de réglementation de l'énergie peut créer un avantage pour les développeurs qui identifient tôt les sites éligibles. Les entreprises disposant d'une technologie de passage des poissons peuvent avoir des positions plus solides dans les projets de renouvellement de licences de l'Est et du Pacifique Nord-Ouest. ANDRITZ a poursuivi des travaux de modernisation à Niagara et Grand Coulee, tandis que Voith Hydro a mis en service son installation basée sur le StreamDiver au barrage 14 sur la rivière Kentucky en mai 2025. Natel Energy s'est concentrée sur la validation technologique et le déploiement commercial planifié de sa turbine FishSafe. Le développement de projets reste dispersé entre les services publics municipaux, les coopératives rurales, les producteurs d'électricité indépendants et les développeurs spécifiques à chaque site. Ces structures soutiennent une intensité concurrentielle modérée sur le marché des petites centrales hydroélectriques aux États-Unis.
Leaders du Secteur des Petites Centrales Hydroélectriques aux États-Unis
-
ANDRITZ AG
-
Voith GmbH & Co. KGaA
-
GE Vernova Inc.
-
Siemens Energy AG
-
Canyon Hydro
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Petites Centrales Hydroélectriques aux États-Unis Entreprises couvertes dans ce rapport
- American Hydro Corporation
- ANDRITZ AG
- AtkinsRéalis Group Inc.
- Bharat Heavy Electricals Limited
- Blueline Manufacturing Company
- Canyon Hydro
- CKD Blansko Holding, a.s.
- FLOVEL Energy Pvt Ltd.
- GE Vernova Inc.
- Gilbert Gilkes & Gordon Ltd.
- Global Hydro Energy GmbH
- Litostroj Power Group
- Mavel a.s.
- Natel Energy, Inc.
- Siemens Energy AG
- Statkraft AS
- Toshiba Energy Systems & Solutions Corporation
- Turbulent NV
- Voith GmbH & Co. KGaA
- Wärtsilä Corporation
Développements industriels récents dans Marché des Petites Centrales Hydroélectriques aux États-Unis
- Juillet 2026 : Cibola Renewables, LLC a déposé un avis auprès de la Commission fédérale de réglementation de l'énergie pour une installation hydroélectrique en conduit éligible de 84 kW sur le canal principal de Socorro du Rio Grande au Nouveau-Mexique. Le projet utilise la technologie de turbine hydrocinétique modulaire d'Emrgy pour les systèmes hydroélectriques en conduit à petite échelle au sein des infrastructures hydrauliques existantes.
- Mars 2026 : Natel Energy a publié une étude évaluée par des pairs dans le Journal of Ecohydrology démontrant le passage sécurisé de l'esturgeon atlantique et de l'esturgeon à museau court à travers sa turbine hydroélectrique de restauration FishSafe. Les résultats soutiennent le déploiement de systèmes de petite hydroélectricité compatibles avec l'environnement, une considération clé dans l'expansion du développement hydroélectrique à faible impact aux États-Unis.
- Juillet 2025 : Ameresco et Juneau Hydropower, Inc. ont annoncé le développement du projet hydroélectrique du lac Sweetheart en Alaska. L'installation de 19,8 MW devrait générer environ 116 000 MWh annuellement, améliorant la résilience énergétique régionale et élargissant la capacité de production renouvelable dans l'État.
- Mai 2025 : Voith Hydro a mis en service son installation de petite hydroélectricité basée sur le StreamDiver au barrage 14 sur la rivière Kentucky. La technologie StreamDiver est conçue pour les applications hydroélectriques à faible chute et reflète la modernisation et le déploiement continus d'actifs de petite hydroélectricité distribuée aux États-Unis.
Périmètre du Rapport sur le Marché des Petites Centrales Hydroélectriques aux États-Unis
La petite hydroélectricité désigne la production d'électricité en exploitant le débit naturel de l'eau, produisant généralement entre 1 et 30 mégawatts (MW) de puissance. Contrairement aux grands projets hydroélectriques, les installations de petite hydroélectricité fonctionnent généralement comme des systèmes au fil de l'eau, ce qui signifie qu'elles ne nécessitent pas de grands barrages ou réservoirs et causent une perturbation minimale aux écosystèmes locaux. Elles sont largement utilisées pour fournir une électricité propre, fiable et rentable aux communautés éloignées ou rurales qui ne sont pas connectées au réseau principal.
Le marché des petites centrales hydroélectriques aux États-Unis est segmenté par capacité en jusqu'à 1 MW et de 1 à 10 MW. Par technologie, le marché est segmenté en systèmes basés sur réservoir, au fil de l'eau, de pompage-turbinage, et en cours d'eau et micro-conduit. Par composant, le marché est segmenté en turbines, générateurs, contrôle et automatisation, et équilibre de centrale. Par utilisateur final, le marché est segmenté en services publics (étatiques et publics), producteurs d'électricité indépendants, et utilisateurs industriels et autoproducteurs. Les prévisions de marché sont fournies en valeur (USD).
Aperçu de la segmentation
| Jusqu'à 1 MW |
| De 1 à 10 MW |
| Basé sur Réservoir |
| Au Fil de l'Eau |
| Pompage-Turbinage |
| En Cours d'Eau et Micro-conduit |
| Turbines |
| Générateurs |
| Contrôle et Automatisation |
| Équilibre de Centrale |
| Services Publics (Étatiques et Publics) |
| Producteurs d'Électricité Indépendants |
| Industriels et Autoproducteurs |
| Par Capacité | Jusqu'à 1 MW |
| De 1 à 10 MW | |
| Par Technologie | Basé sur Réservoir |
| Au Fil de l'Eau | |
| Pompage-Turbinage | |
| En Cours d'Eau et Micro-conduit | |
| Par Composant (Analyse Qualitative Uniquement) | Turbines |
| Générateurs | |
| Contrôle et Automatisation | |
| Équilibre de Centrale | |
| Par Utilisateur Final | Services Publics (Étatiques et Publics) |
| Producteurs d'Électricité Indépendants | |
| Industriels et Autoproducteurs |
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des petites centrales hydroélectriques aux États-Unis d'ici 2032 ?
Le marché des petites centrales hydroélectriques aux États-Unis devrait atteindre 3,21 milliards USD d'ici 2032, avec un CAGR de 4,02 % à partir de 2027.
Quelle plage de capacité domine les revenus des petites centrales hydroélectriques aux États-Unis ?
La plage de capacité jusqu'à 1 MW était en tête avec 57,3 % des revenus en 2026 et devrait croître à un CAGR de 4,6 % jusqu'en 2032.
Qu'est-ce qui stimule la demande de projets de petites centrales hydroélectriques aux États-Unis ?
Les principaux moteurs comprennent la demande d'électricité pilotable, le financement fédéral pour la modernisation, les contrats d'achat d'électricité à long terme et les besoins en résilience des communautés éloignées.
Quelle technologie connaît la croissance la plus rapide sur le marché des petites centrales hydroélectriques aux États-Unis ?
La technologie en cours d'eau et micro-conduit devrait croître à un CAGR de 4,8 % jusqu'en 2032, portée par sa capacité à utiliser les systèmes de transport d'eau existants.
Qu'est-ce qui limite le développement de nouvelles petites centrales hydroélectriques aux États-Unis ?
Les longs délais d'octroi de licences et le coût plus faible de l'énergie solaire photovoltaïque peuvent limiter les projets en site vierge, en particulier là où les infrastructures hydrauliques existantes ne sont pas disponibles.
Quel segment d'utilisateurs finaux se développe le plus rapidement ?
Les producteurs d'électricité indépendants devraient croître à un CAGR de 4,2 % jusqu'en 2032, car ils agrègent des installations plus petites et utilisent des contrats d'achat d'électricité à long terme.