
Tamanho e Participação do Mercado de Demanda por Semicondutores dos Estados Unidos em Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
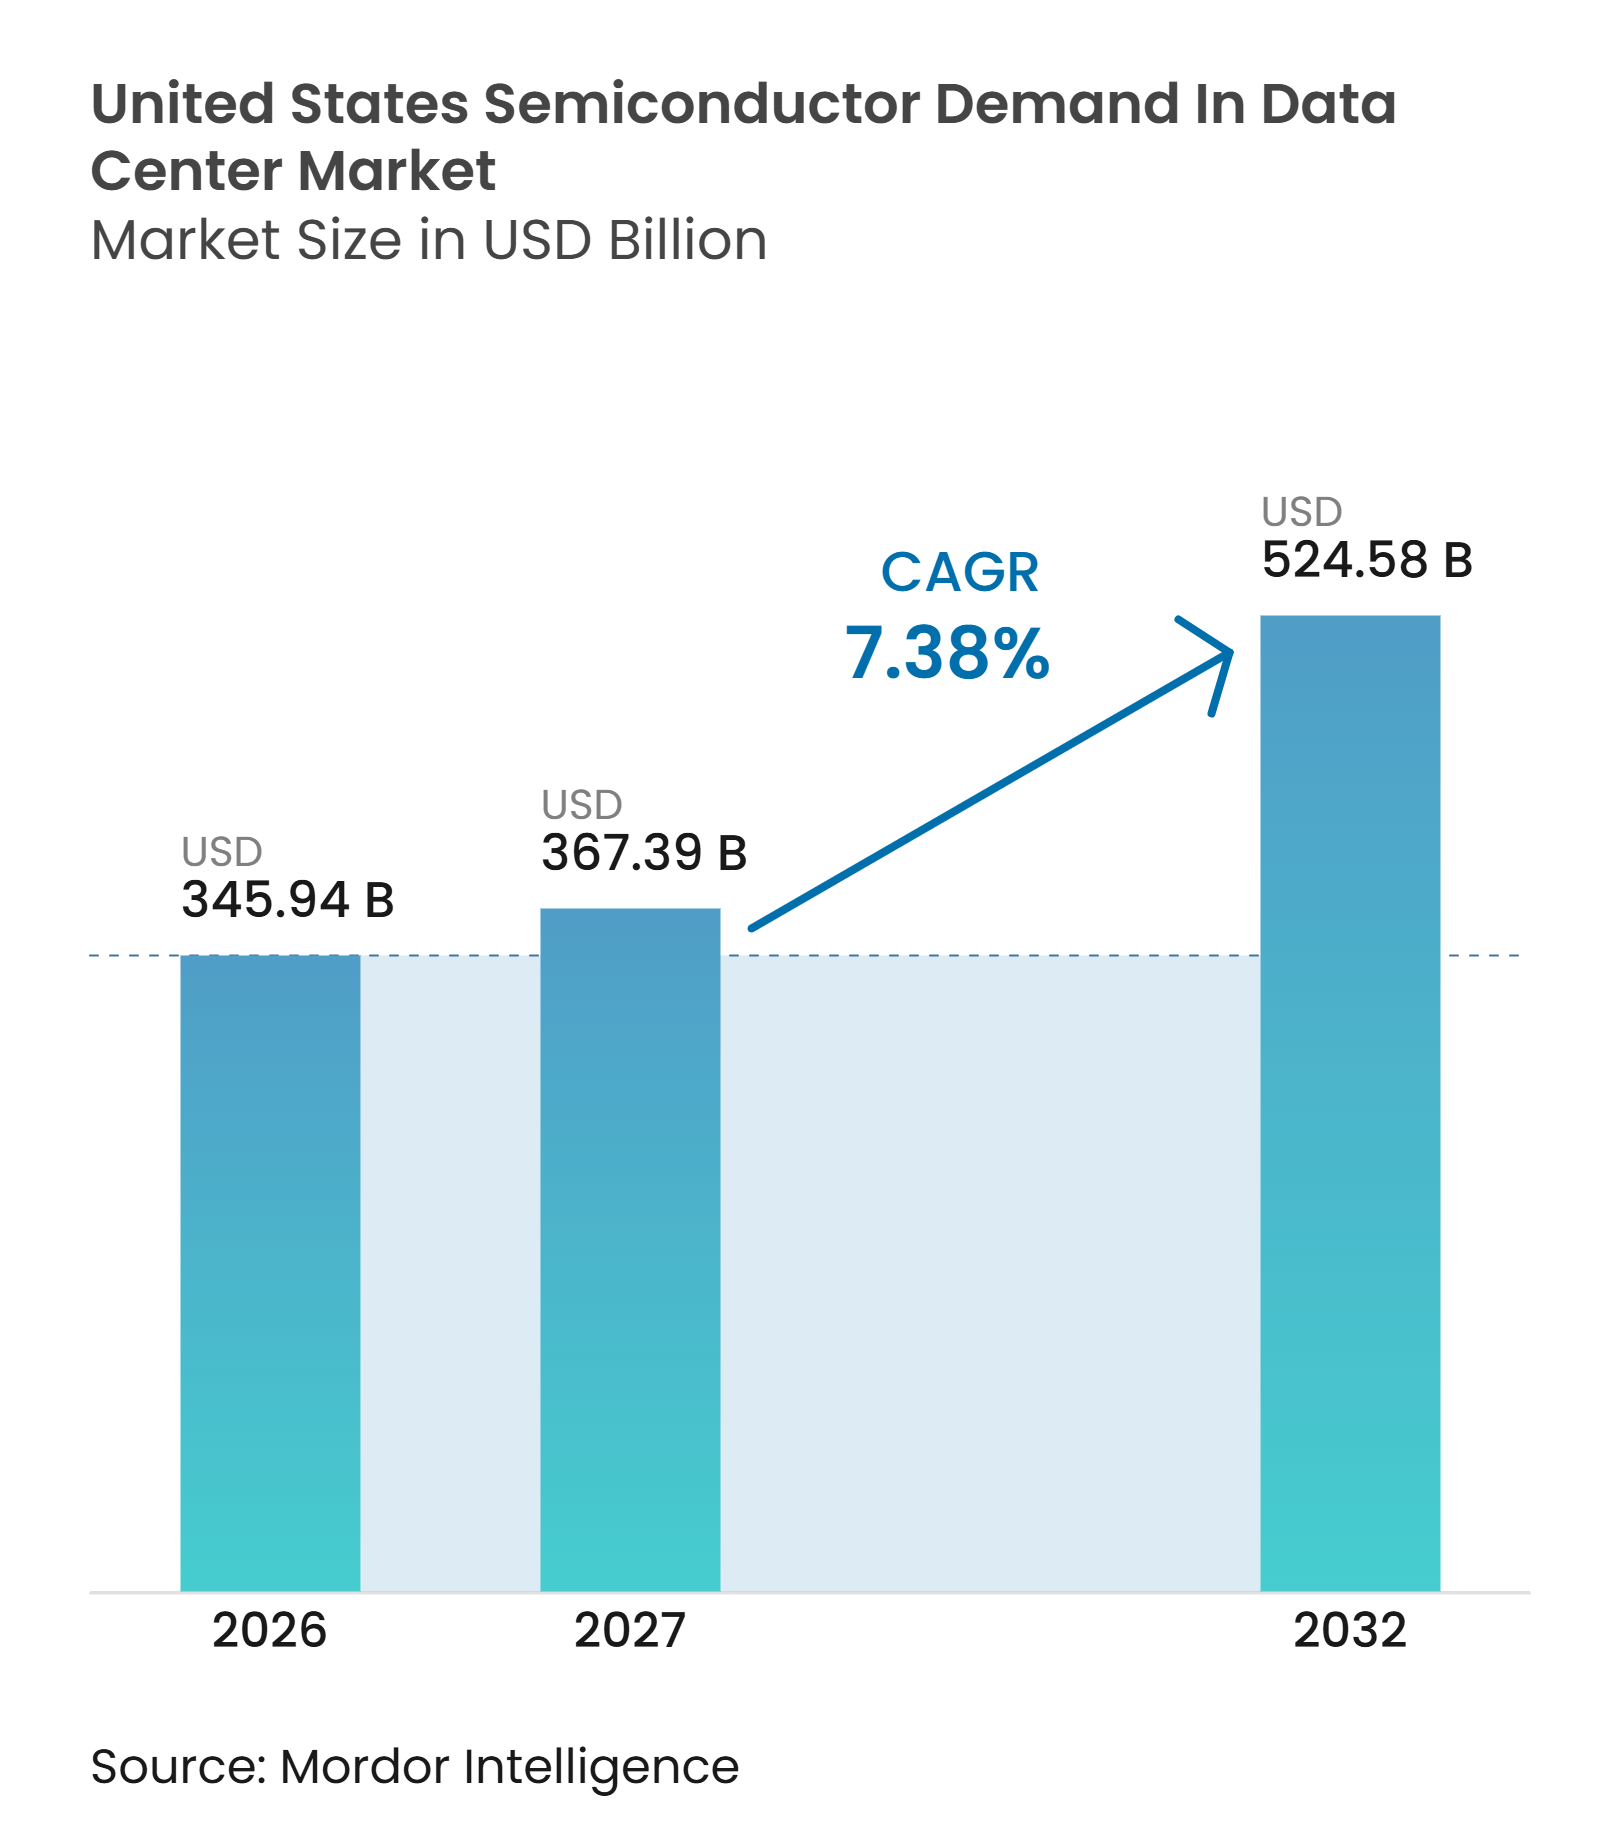
| Tamanho do mercado no ano base (2026) | 345.94 Bilhões de dólares |
| Tamanho do Mercado (2027) | 367.39 Bilhões de dólares |
| Tamanho do Mercado (2032) | 524.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.38 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Demanda por Semicondutores dos Estados Unidos em Data Centers por Mordor Intelligence
O tamanho do mercado de demanda por semicondutores dos Estados Unidos em data centers está projetado para se expandir de 345,94 bilhões de USD em 2026 e 371,47 bilhões de USD em 2027 para 524,58 bilhões de USD até 2032, registrando um CAGR de 7,38% de 2027 a 2032. A demanda está centrada nos chips necessários para operar servidores com capacidade de IA, incluindo processadores, memória, dispositivos de rede, componentes de potência, dispositivos analógicos, optoeletrônica e sensores. O mercado de demanda por semicondutores dos Estados Unidos em data centers está se beneficiando de implantações sustentadas de treinamento e inferência de IA, que aumentam a quantidade de computação e memória instalada em cada rack. Os hiperescaladores também estão diversificando suas aquisições por meio de programas de ASIC personalizados, criando demanda por memória avançada, rede, empacotamento e dispositivos de potência ao lado de aceleradores comerciais. O acesso à energia provavelmente moldará a localização e o cronograma de nova capacidade mais do que a disponibilidade de chips em vários centros de data centers estabelecidos. Isso coloca um prêmio em regiões com energia disponível, processos de interconexão mais rápidos e instalações projetadas para racks de alta densidade.
Principais Conclusões do Relatório
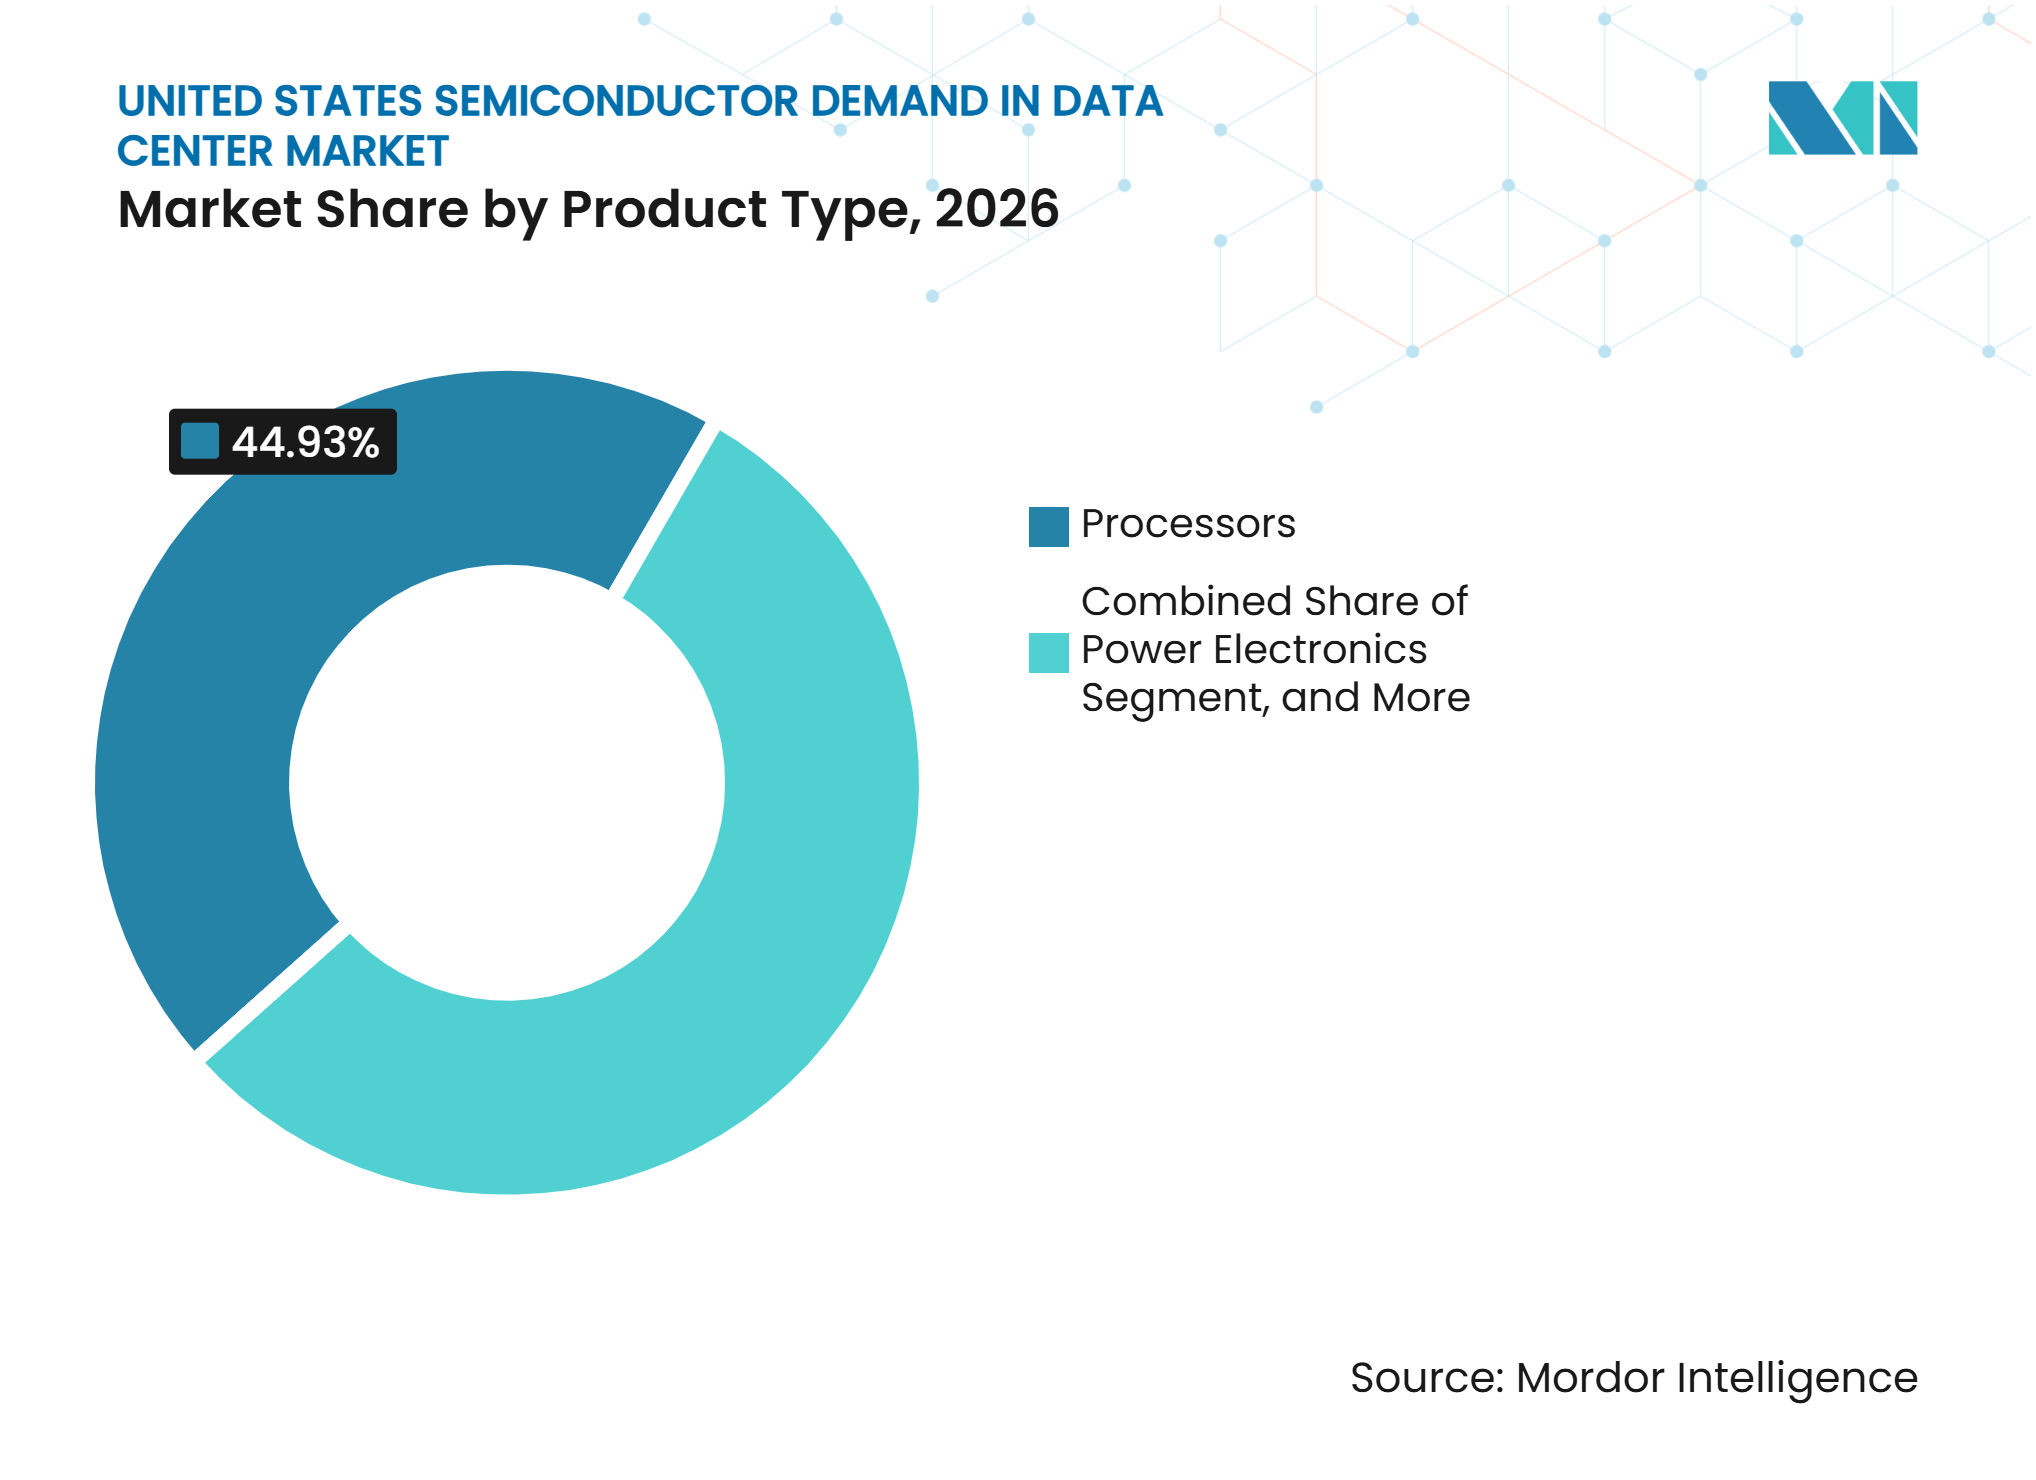
- Por tipo de produto, os processadores detinham 44,93% da participação do mercado de demanda por semicondutores dos Estados Unidos em data centers em 2026, enquanto o tipo de memória está projetado para se expandir a um CAGR de 8,16% até 2032.
- Por aplicação, os equipamentos de TI responderam por 75,68% do tamanho do mercado de demanda por semicondutores dos Estados Unidos em data centers em 2026, enquanto os sistemas de energia para servidores e racks devem se expandir a um CAGR de 8,22% até 2032.
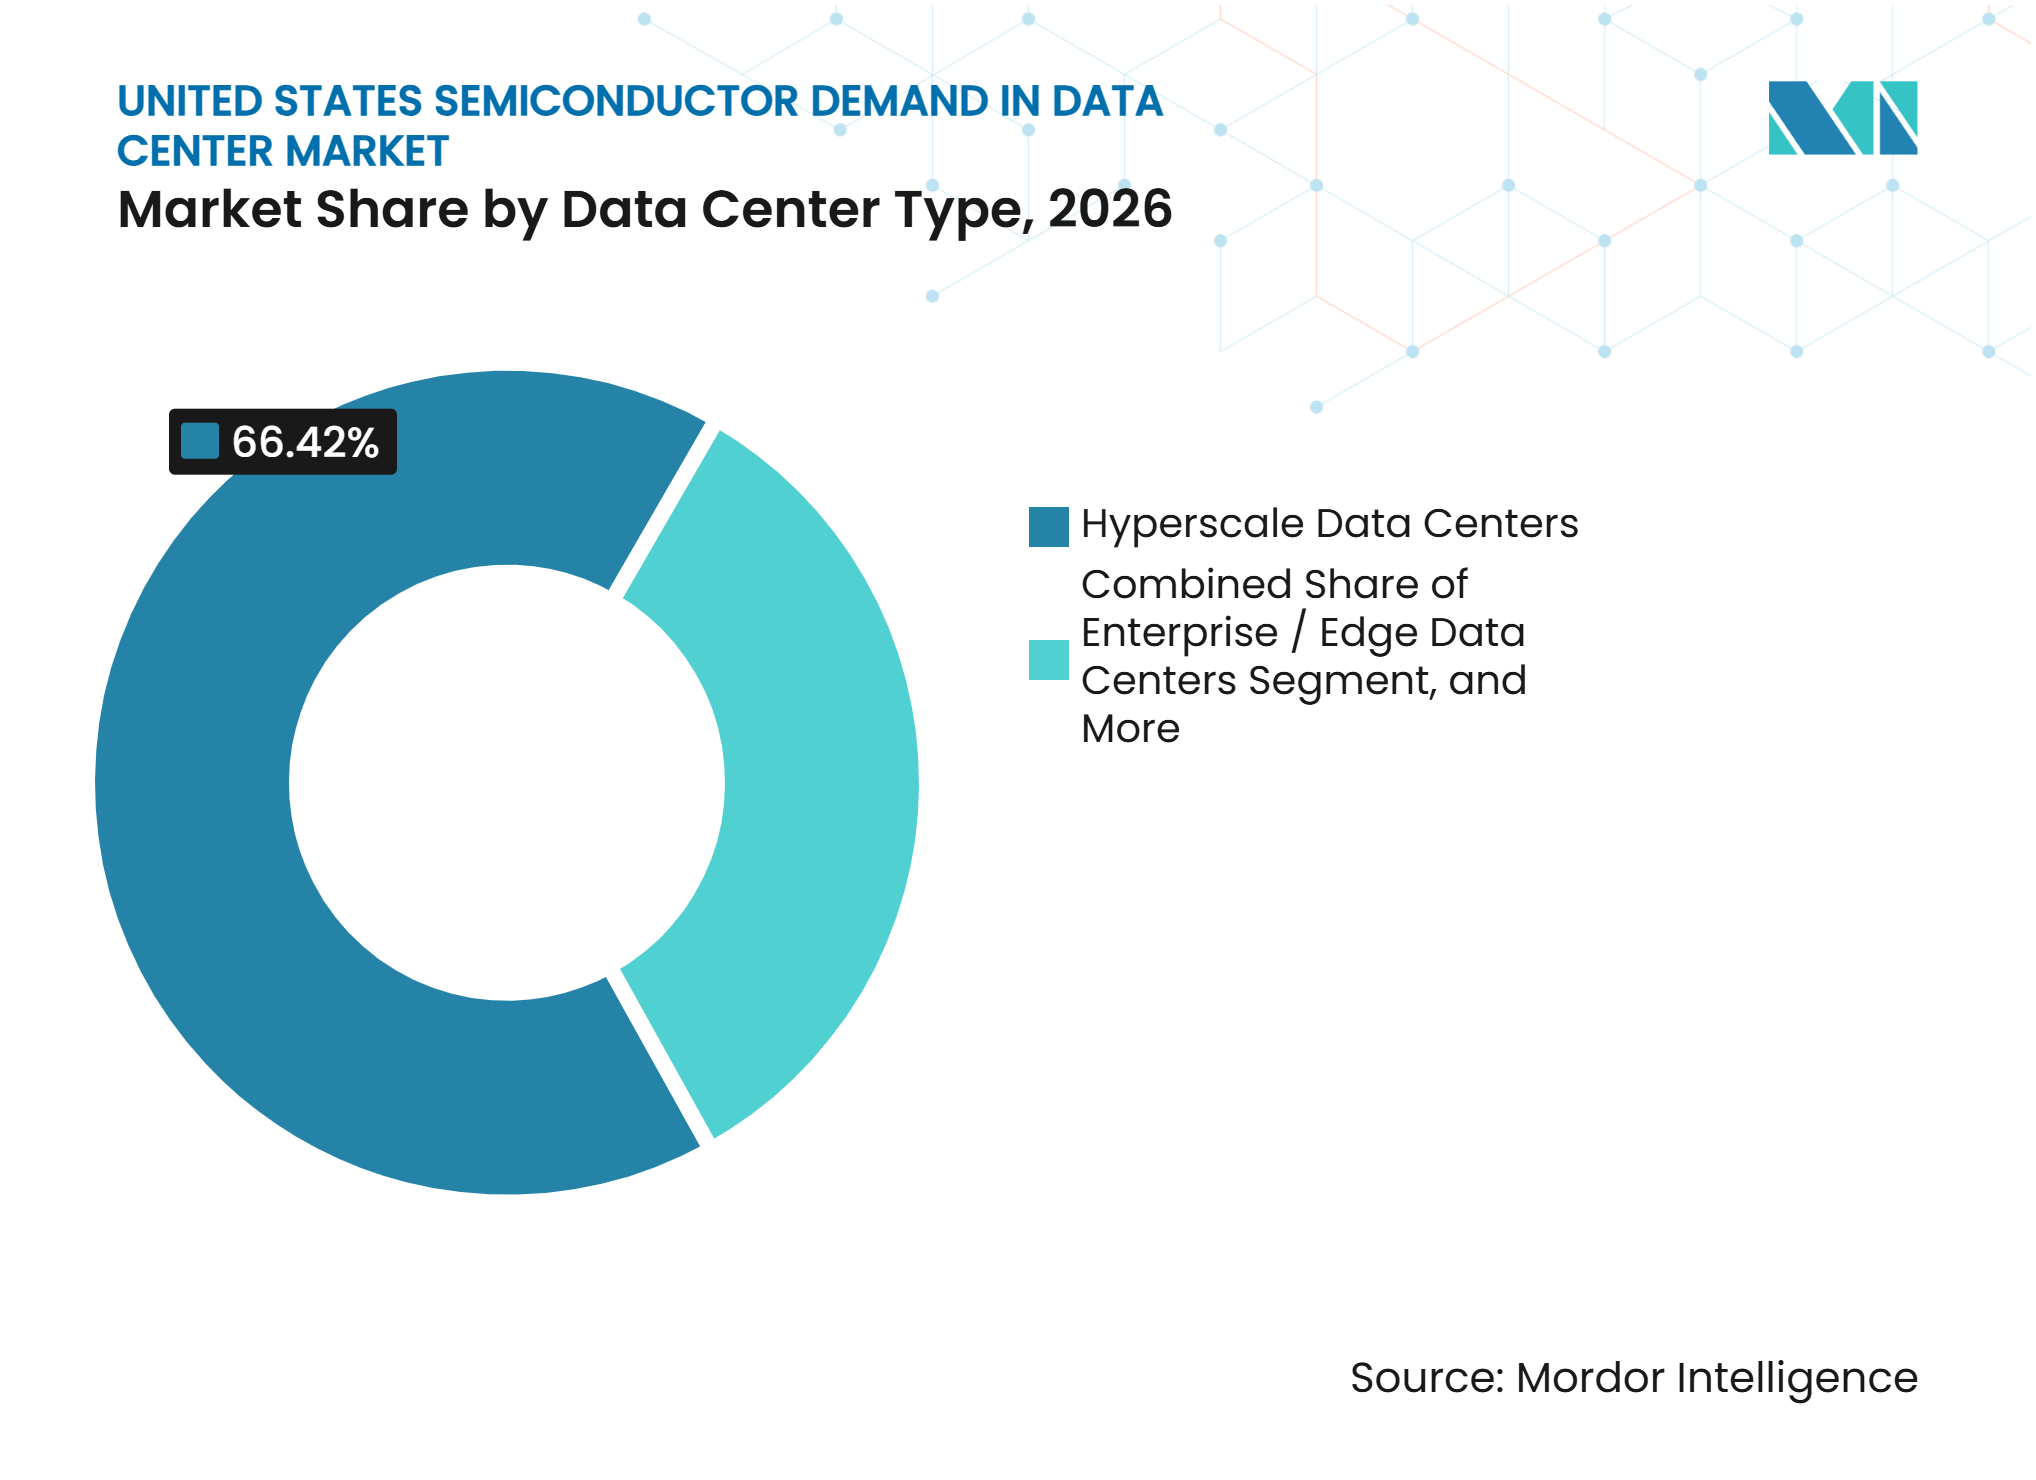
- Por tipo de data center, as instalações de hiperescala detinham 66,42% de participação em 2026, enquanto as instalações de colocation estão projetadas para crescer a um CAGR de 8,27% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão do Treinamento e Inferência de IA Generativa | +2.1% | Nacional, concentrado nos corredores de fábricas de IA do Norte da Virgínia, Oeste do Texas e Phoenix | Médio prazo (2 a 4 anos) |
| Investimento em Infraestrutura de Nuvem em Hiperescala | +1.6% | Nacional, com ganhos iniciais no Norte da Virgínia, Oeste do Texas, Geórgia e Chicago | Médio prazo (2 a 4 anos) |
| Demanda Crescente por Memória de Alta Largura de Banda e Computação Acelerada | +1.3% | Nacional, impulsionado pelos ciclos de aquisição de GPU de hiperescaladores sediados nos EUA | Curto prazo (≤ 2 anos) |
| Gargalos de Movimentação de Dados Impulsionando a Adoção de Semicondutores de Rede | +0.8% | Nacional, mais intenso em implantações de fábricas de IA de hiperescala e neocloud | Médio prazo (2 a 4 anos) |
| Densidade de Energia em Escala de Rack Aumentando o Conteúdo de Semicondutores por Servidor | +0.6% | Nacional, acelerando mais rapidamente em campi de hiperescala que adotam arquiteturas DC de 400V a 800V | Longo prazo (≥ 4 anos) |
| Silicon Personalizado de Hiperescaladores Aumentando a Atividade de Design de Semicondutores | +0.4% | Nacional, com atividade de design concentrada nos centros de engenharia do Vale do Silício e Seattle | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Treinamento e Inferência de IA Generativa
A inferência de IA está se tornando uma fonte maior e mais persistente de demanda por semicondutores do que execuções únicas de treinamento. Cada serviço de inferência implantado utiliza recursos de computação, memória, rede e energia à medida que o uso pelos clientes se expande. O Google relatou que processou 480 trilhões de tokens durante abril de 2025, o que representou 50 vezes o volume mensal do ano anterior.[1] Cada resposta gerada cria demanda recorrente pelo hardware de suporte. O mercado de demanda por semicondutores dos Estados Unidos em data centers, portanto, se beneficia de aquisições recorrentes em uma base instalada crescente. A Associação da Indústria de Semicondutores espera que a receita anual de semicondutores usados em data centers de IA supere 1,2 trilhões de USD até 2028.
Investimento em Infraestrutura de Nuvem em Hiperescala
Os gastos dos hiperescaladores estão sustentando programas de construção de infraestrutura maiores e mais contínuos. O Projeto Stargate foi iniciado em janeiro de 2025 com um compromisso de até 500 bilhões de USD para data centers e infraestrutura de energia nos Estados Unidos ao longo de 4 anos. O J.P. Morgan originou 9,6 bilhões de USD em empréstimos para construção do campus de Abilene, Texas. As novas instalações de IA exigem atualizações frequentes de servidores porque os ganhos de desempenho dependem cada vez mais de aceleradores, memória e interconexões mais recentes. Esse ciclo de substituição sustenta a demanda após a conclusão da construção inicial da instalação. O mercado de demanda por semicondutores dos Estados Unidos em data centers também se beneficia quando os hiperescaladores adquirem silicon personalizado, pois esses programas exigem fornecimento paralelo de dispositivos de memória, potência e rede.
Demanda Crescente por Memória de Alta Largura de Banda e Computação Acelerada
A memória de alta largura de banda tornou-se um componente crítico dos sistemas de computação acelerada. O Centro de Estudos Estratégicos e Internacionais relatou que os data centers estão a caminho de consumir 70% da produção global de dispositivos de memória em 2026. Esse padrão de demanda reflete os grandes requisitos de memória dos aceleradores de IA e a necessidade de manter as unidades de computação abastecidas com dados. A SK Hynix indicou que a demanda por HBM pode superar a oferta por vários anos. A Micron afirmou que o HBM4 para a plataforma Vera Rubin da NVIDIA oferece mais de 2,8 TB/s de largura de banda e mais de 20% de melhor eficiência energética. O mix resultante favorece a aquisição de memória avançada no mercado de demanda por semicondutores dos Estados Unidos em data centers.
Gargalos de Movimentação de Dados Impulsionam a Adoção de Semicondutores de Rede
Grandes clusters de IA exigem movimentação rápida de dados entre aceleradores, armazenamento e sistemas de controle. Isso aumenta a necessidade de DPUs, SmartNICs, ASICs de switches Ethernet, interconexões ópticas e componentes de conectividade relacionados. A NVIDIA integrou DPUs BlueField-4 em sua arquitetura Vera Rubin para infraestrutura de fábricas de IA. A Broadcom apresentou sua plataforma de comutação Tomahawk 6 de 102,4 Tbps para grandes implantações de fabric de IA em 2026. Clusters maiores exigem switches adicionais, DPUs e transceivers ópticos, e não apenas mais GPUs. Isso cria uma oportunidade de rede mais ampla à medida que a demanda por semicondutores dos Estados Unidos no mercado de data centers se desloca para clusters de aceleradores cada vez mais densos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Disponibilidade Limitada de Energia e Atrasos na Interconexão de Data Centers | -1.5% | Nacional, mais agudo no Norte da Virgínia por meio da PJM, e emergindo na Califórnia por meio da CAISO e no Noroeste do Pacífico | Longo prazo (≥ 4 anos) |
| Restrições de Fornecimento de Empacotamento Avançado, HBM e Aceleradores | -1.1% | Nacional, com restrições de produção concentradas em fábricas de HBM em Taiwan e na Coreia do Sul | Curto prazo (≤ 2 anos) |
| Ciclos de Qualificação Estendidos para Silicon de Data Center Personalizado | -0.7% | Nacional, mais agudo entre os programas de ASIC personalizados de hiperescaladores no Google, AWS e Microsoft | Médio prazo (2 a 4 anos) |
| Obsolescência Rápida de Aceleradores e Retorno sobre Investimento em IA Incerto | -0.5% | Nacional, relevante para os segmentos empresarial e de colocation que tomam decisões de aquisição de longo ciclo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade Limitada de Energia e Atrasos na Interconexão de Data Centers
A disponibilidade de energia pode atrasar o comissionamento de data centers com uso intensivo de semicondutores, mesmo após a obtenção do hardware. Um estudo científico relatou que as filas de interconexão dos Estados Unidos haviam atingido 2.600 GW e que as esperas medianas para que os projetos concluíssem a interconexão em 2023 eram de quase 5 anos. O comissionamento atrasado desloca o cronograma de aquisição de servidores, memória e dispositivos de rede. Também pode prolongar o uso do hardware instalado enquanto os operadores buscam ganhos de eficiência nas instalações existentes. O Departamento de Energia avançou com seu esforço Velocidade para a Energia em setembro de 2025, juntamente com o programa de Parcerias de Resiliência e Inovação da Rede Elétrica, para acelerar as conexões de transmissão e rede. Essas políticas influenciarão a distribuição geográfica do mercado de demanda por semicondutores dos Estados Unidos em data centers até 2030.
Restrições de Fornecimento de Empacotamento Avançado, HBM e Aceleradores
A capacidade de empacotamento avançado e os rendimentos de HBM podem restringir a disponibilidade de aceleradores mesmo quando a capacidade de wafer está disponível. O processo de fabricação do HBM requer substancialmente mais capacidade de sala limpa por gigabyte do que o DRAM padrão. A capacidade deslocada para o HBM pode, portanto, limitar a produção disponível para outros produtos de memória. A NVIDIA anunciou em junho de 2026 que seus parceiros de substrato planejavam um aumento de capacidade de 2,5 vezes ao longo de 3 anos, enquanto a Amkor planejava aumentar a capacidade de empacotamento avançado em mais de 300% até 2028. Os chips de data center personalizados também exigem qualificação extensiva antes da implantação em escala. Esses requisitos de produção e validação podem adiar os cronogramas de remessa no mercado de demanda por semicondutores dos Estados Unidos em data centers.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Processadores Ancoram o Valor do Rack, Memória AceleraOs processadores detinham 44,93% da participação do mercado de demanda por semicondutores dos Estados Unidos em data centers em 2026, refletindo o alto valor das GPUs e CPUs nos racks de servidores de IA. As GPUs são os principais motores de computação para cargas de trabalho de treinamento e inferência de alto volume. A NVIDIA reportou receita de data center de 193,7 bilhões de USD no exercício fiscal de 2026, demonstrando a escala da demanda por aceleradores. A AMD reportou 8,55 bilhões de USD em receita de data center no terceiro trimestre de 2026, um aumento de 97% em relação ao ano anterior, impulsionado por processadores EPYC e GPUs Instinct.[2] A Associação da Indústria de Semicondutores e a Deloitte constataram que o bandeja de acelerador de IA representava 74% do valor do conteúdo padrão de rack de servidor de IA. As CPUs responderam por 8% do valor, enquanto as DPUs responderam por 2%. DSPs e MCUs desempenham funções menores, mas necessárias, em sistemas de controle, monitoramento e automação. Sua contribuição é menos visível do que os gastos com aceleradores, mas permanece vinculada ao crescimento nas instalações de racks.
O tipo de memória está projetado para se expandir a um CAGR de 8,16% até 2032, tornando-o a categoria de produto de crescimento mais rápido. O HBM suporta a computação acelerada fornecendo acesso a dados de alta velocidade próximo ao processador. DRAM e flash NAND continuam a atender aos requisitos de memória e armazenamento de servidores. Os CIs lógicos incluem FPGAs, DPUs, SmartNICs, CIs controladores e dispositivos de switch de rede. Esses produtos tornam-se cada vez mais importantes à medida que os clusters de IA adicionam nós e exigem um gerenciamento de fabric mais complexo. A eletrônica de potência suporta a transição de sistemas de 48V para arquiteturas DC de rack de 400V a 800V. CIs analógicos, optoeletrônica e sensores suportam condicionamento de sinal, transmissão óptica, controle térmico e monitoramento ambiental. Juntas, essas categorias ampliam o setor de demanda por semicondutores dos Estados Unidos em data centers além do próprio acelerador. O mix de produtos torna o mercado de demanda por semicondutores dos Estados Unidos em data centers dependente de uma cadeia de suprimentos coordenada, em vez de qualquer categoria única de chip.



Por Aplicação:
Equipamentos de TI Dominam, Sistemas de Energia Lideram o CrescimentoOs equipamentos de TI responderam por 75,68% do tamanho do mercado de demanda por semicondutores dos Estados Unidos em data centers em 2026. Os módulos de acelerador de IA e a memória de alta largura de banda são as principais linhas de custo nessa aplicação. A Associação da Indústria de Semicondutores e a Deloitte estimaram o valor da bandeja de computação em 1,5 milhão a 3,5 milhões de USD para um rack de IA padrão, em comparação com um valor total de rack de 1,5 milhão a 4 milhões de USD. As bandejas de rede e gerenciamento adicionam de 17.000 a 25.000 USD por rack. As bandejas de interconexão de aceleradores adicionam de 10.000 a 50.000 USD por rack. As cargas de trabalho de nuvem federal também exigem equipamentos com capacidade de segurança alinhados com os controles FedRAMP e NIST SP 800-53.
Os sistemas de energia para servidores e racks estão projetados para se expandir a um CAGR de 8,22% até 2032. Os projetos de rack estão se movendo em direção a densidades de energia muito maiores à medida que o número de aceleradores aumenta. O roteiro do sistema Kyber da NVIDIA tem como alvo 600 kW por rack até 2027, com uma arquitetura de 1 MW no longo prazo. A Texas Instruments apresentou uma arquitetura DC de 800V com a NVIDIA em março de 2026 que usa 2 estágios de conversão de 800V para a energia do processador. Os sistemas de backup de bateria e armazenamento de energia também precisam de semicondutores de potência à medida que as opções de energia no local se expandem. Resfriamento, energia de instalações, automação e sistemas de segurança precisam de mais controladores e sensores à medida que os racks se tornam mais densos. Essas aplicações aumentam a importância do setor de demanda por semicondutores dos Estados Unidos em data centers na conversão de energia e no controle ambiental.
Por Tipo de Data Center:
Hiperescala Lidera, Colocation Acelera Mais RapidamenteOs data centers de hiperescala detinham 66,42% da receita de mercado em 2026. A categoria se beneficia do investimento concentrado do Google, Amazon, Microsoft, Meta e Oracle. Esses operadores adquirem grandes quantidades de GPUs, CPUs, dispositivos de memória, rede e chips de potência. Eles também desenvolvem programas de silicon personalizado que reduzem a dependência de fornecedores individuais de aceleradores comerciais. Os programas Google TPU, AWS Trainium e Microsoft Maia ainda exigem memória avançada, gerenciamento de energia e conectividade de fabric. O Google afirmou que seu TPU v7 Ironwood fornece 4.614 TFLOPS FP8, 192 GB de HBM3E e 7,37 TB/s de largura de banda. A AWS afirmou que o Trainium3 é seu primeiro chip de 3 nm e fornece 2,517 PFLOPS de computação FP8. Isso torna as instalações de hiperescala o principal centro de demanda por computação avançada e memória no mercado de demanda por semicondutores dos Estados Unidos em data centers.
Os data centers de colocation estão projetados para crescer a um CAGR de 8,27% até 2032. O segmento ganha negócios quando os hiperescaladores precisam de capacidade sem assumir todos os riscos de interconexão e construção. Os provedores de colocation estão introduzindo instalações prontas para IA com resfriamento líquido e arquiteturas de barramento de alta tensão. Esses projetos contêm mais semicondutores de potência e controle térmico do que as instalações empresariais legadas. Espera-se que os data centers empresariais e de borda cresçam de forma mais gradual porque seus orçamentos e cronogramas de implantação são mais dispersos. No entanto, as cargas de trabalho de inferência podem se aproximar das aplicações quando os requisitos de latência, segurança ou residência de dados são importantes. Isso sustenta a demanda contínua por CPUs, aceleradores embarcados, silicon de rede e dispositivos de armazenamento fora dos campi de hiperescala. O crescimento do colocation amplia a base de clientes para o mercado de demanda por semicondutores dos Estados Unidos em data centers. Também oferece aos fornecedores de equipamentos outra rota para vender infraestrutura de alta densidade além da aquisição direta por hiperescaladores.

Análise Geográfica
Norte da Virgínia: Densa Capacidade de Nuvem e Condições Rígidas de Energia
O Norte da Virgínia atingiu 4.182 MW de inventário no primeiro trimestre de 2026 e registrou uma taxa de vacância de 0,3%. A CBRE relatou que 96% da oferta programada para 2026 já estava comprometida, indicando capacidade sobressalente excepcionalmente limitada.[3] A região possui redes de fibra densas e conexões próximas com agências federais e usuários empresariais. Suas cargas de trabalho têm um componente substancial de nuvem e rede, não apenas treinamento de IA. Isso sustenta a demanda por CPUs, dispositivos de conectividade e componentes de infraestrutura segura. O processo de agrupamento de entrega de energia da Dominion Energy estendeu os prazos para nova oferta. As condições de interconexão da PJM, portanto, permanecem uma influência regulatória central na expansão. O tamanho do mercado de demanda por semicondutores dos Estados Unidos em data centers nessa região é moldado por cronogramas de entrega em fases e atualizações contínuas da capacidade instalada.
Texas: Expandindo a Capacidade de Treinamento de IA
O Texas está emergindo como um local importante para infraestrutura de treinamento de IA devido à sua disponibilidade de terreno e a um modelo diferente de conexão à rede elétrica. A ERCOT revisou sua previsão de crescimento de data centers para 2030 de 29 GW para 77 GW em 2026. O Oeste do Texas tinha 2,9 GW em construção no segundo semestre de 2025. O campus Stargate de Abilene recebeu 9,6 bilhões de USD em financiamento para construção, o que suporta uma grande implantação focada em IA. Tais instalações exigem clusters de GPU, aceleradores empilhados com HBM e fabrics de rede de alta radix. Dallas-Fort Worth suporta um perfil mais misto, incluindo cargas de trabalho de inferência empresarial e de hiperescala. Esse mix aumenta a demanda por CPUs, armazenamento NVMe e aceleradores orientados para análise. O Texas está estendendo o mercado de demanda por semicondutores dos Estados Unidos em data centers para locais projetados para campi maiores e com maior consumo de energia.
Mercados Emergentes: Aquisições Mais Amplas em Novos Centros
Geórgia, Illinois, Arizona e outros locais do Sun Belt estão ganhando atenção como novos centros de desenvolvimento de data centers. Atlanta comissionou 298 MW no quarto trimestre de 2025, enquanto Austin adicionou 1.909 MW no primeiro trimestre de 2026 e atingiu 2.558 MW de inventário. Chicago registrou mais de 300 MW de absorção líquida positiva no quarto trimestre de 2025. Phoenix suporta implantações prontas para IA e atividade de fabricação de semicondutores relacionada. A JLL relatou que 77% da nova capacidade de data centers da América do Norte está sendo construída em mercados de fronteira além dos centros estabelecidos. Essa dispersão expande o mercado de demanda por semicondutores dos Estados Unidos em data centers por uma área geográfica maior. Também aumenta as necessidades de coordenação para remessas de aceleradores, alocação de memória e suporte a serviços. As regras locais de energia, considerações sobre água e processos de licenciamento influenciarão quais locais emergentes sustentam o crescimento mais rápido.
Cenário Competitivo
Concentração do Mercado
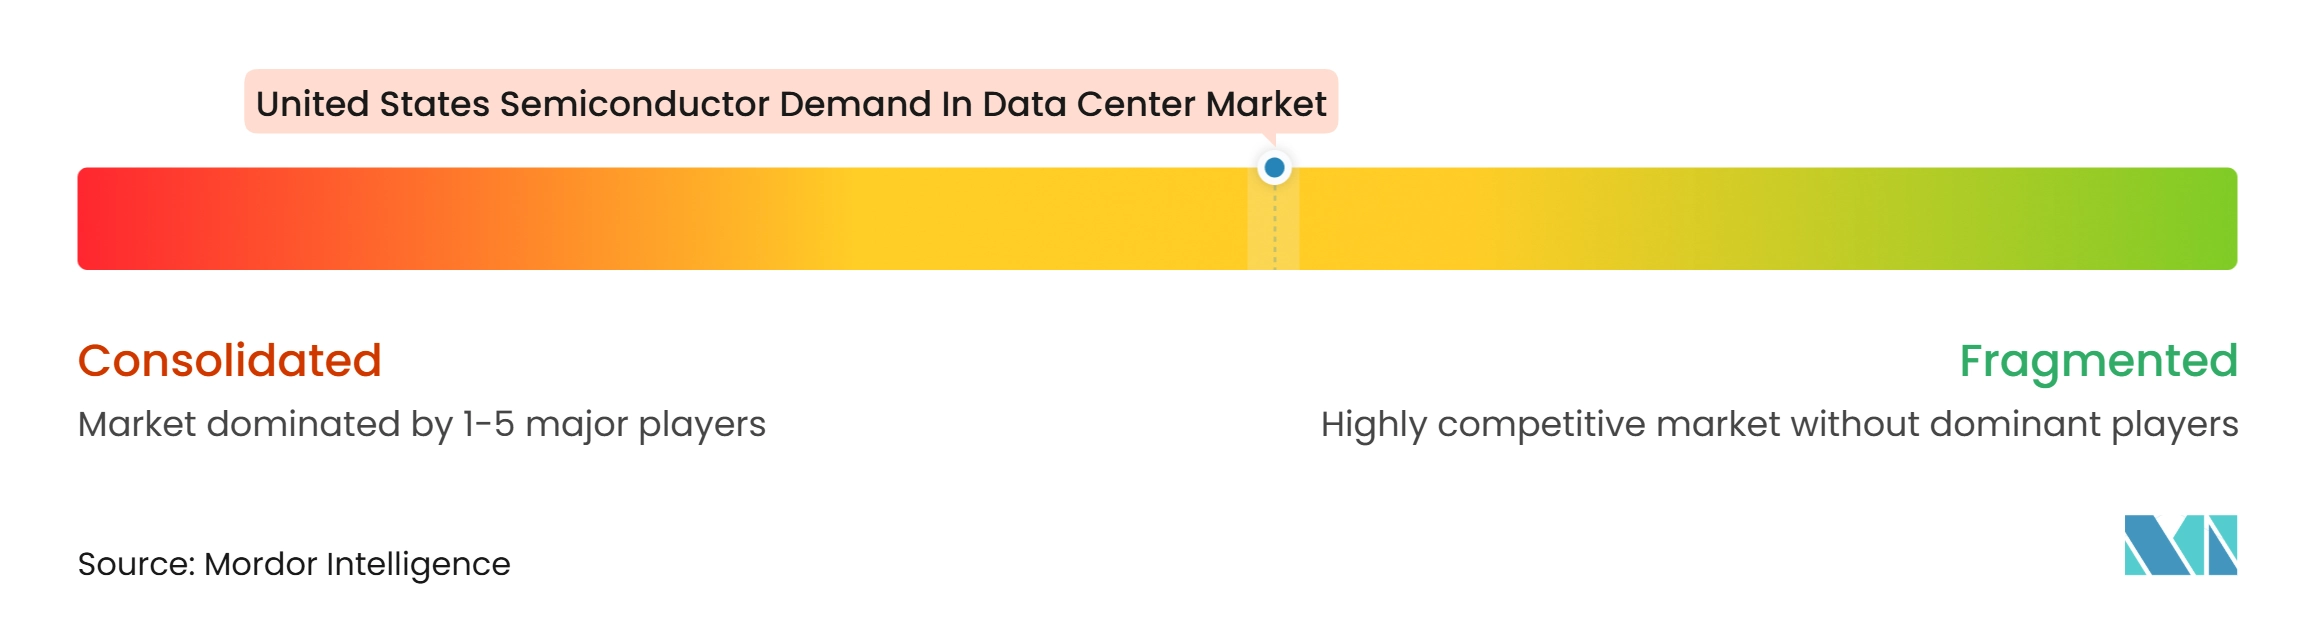
A NVIDIA lidera o nível de aceleradores de IA, enquanto a AMD está fortalecendo sua posição em CPU e GPU em toda a infraestrutura de data centers. A participação aproximada de 70% da NVIDIA no mercado de chips de IA indica concentração substancial na camada de aceleradores. A receita de data center da AMD no terceiro trimestre de 2026 cresceu 97% em relação ao ano anterior, sustentada pelos produtos EPYC e Instinct. A Intel permanece ativa em infraestrutura de CPU e unidades de processamento personalizadas. Os hiperescaladores também atuam como compradores e designers por meio de seus próprios programas de ASIC. Isso significa que a estrutura competitiva difere entre aceleradores, memória, rede e dispositivos de potência. O mercado de demanda por semicondutores dos Estados Unidos em data centers tem posições concentradas em algumas camadas e participação mais ampla de fornecedores em outras.
Os fornecedores de memória competem dentro de um grupo menor porque a fabricação de HBM requer capacidade de processo especializada. SK Hynix, Samsung e Micron são os principais fornecedores de memória avançada para plataformas de IA. A implantação do HBM4 da Micron para o Vera Rubin ilustra a importância da largura de banda e da eficiência energética nessa competição. A rede permanece mais disputada entre NVIDIA, Broadcom, Marvell e Cisco. A plataforma Tomahawk 6 da Broadcom é projetada para grandes fabrics Ethernet em clusters de IA. A Marvell e a NVIDIA expandiram sua parceria NVLink Fusion em maio de 2025, permitindo que XPUs personalizados se conectem à infraestrutura de escala de rack da NVIDIA.[4] Essas iniciativas suportam abordagens abertas e semipersonalizadas, bem como sistemas de rede verticalmente integrados.
A entrega de energia e o controle térmico são áreas importantes de competição entre os fornecedores à medida que a densidade dos racks aumenta. A Texas Instruments apresentou uma solução DC de 800V com a NVIDIA em março de 2026. A Analog Devices anunciou suporte para arquiteturas de data center DC de 800V em agosto de 2025. A NVIDIA expandiu a capacidade de substrato e empacotamento avançado por meio de acordos com fornecedores em junho de 2026. Os requisitos de aquisição para FedRAMP, controles de segurança cibernética do NIST e incentivos de conteúdo doméstico podem diferenciar os fornecedores em implantações de IA federais. Os fornecedores com empacotamento confiável, componentes seguros e projetos de energia de alta tensão estão posicionados para se beneficiar. O mercado de demanda por semicondutores dos Estados Unidos em data centers é, portanto, moldado por parcerias de ecossistema, bem como pelo desempenho direto dos chips.
Líderes do Setor de Demanda por Semicondutores dos Estados Unidos em Data Centers
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Broadcom Inc.
-
Marvell Technology, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Demanda por Semicondutores dos Estados Unidos em Data Centers Empresas cobertas neste relatório
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Broadcom Inc.
- Marvell Technology, Inc.
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Kioxia Holdings Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Monolithic Power Systems, Inc.
Desenvolvimentos industriais recentes em Mercado de Demanda por Semicondutores dos Estados Unidos em Data Centers
- Outubro de 2026: A AMD reportou receita do segmento de data center no terceiro trimestre de 2026 de 8,55 bilhões de USD, alta de 97% em relação ao ano anterior, impulsionada por vendas recordes de processadores de servidor EPYC e pelo lançamento inicial de sua Série de GPU Instinct MI450. A AMD orientou a receita do quarto trimestre de 2026 para 17 bilhões de USD, implicando que a receita anual do segmento de data center mais do que dobraria em relação a 2025.
- Junho de 2026: A NVIDIA divulgou acordos de expansão da cadeia de suprimentos com os fabricantes de substrato IBIDEN, Samsung Electro-Mechanics e Unimicron, visando um aumento combinado de 2,5 vezes na capacidade ao longo de 3 anos. A Amkor comprometeu-se a aumentar a capacidade de empacotamento avançado em mais de 300% até o final de 2028. A KYEC construirá novas instalações nos Estados Unidos com o suporte de um adiantamento de reserva de capacidade de 1,1 bilhão de USD da NVIDIA.
- Maio de 2026: A NVIDIA investiu 2 bilhões de USD na Marvell Technology e expandiu a parceria NVLink Fusion. A parceria permite que os hiperescaladores integrem XPUs personalizados com a infraestrutura de rede em escala de rack da NVIDIA a até 1,8 TB/s de largura de banda bidirecional por chiplet.
- Março de 2026: A Texas Instruments apresentou uma solução completa de arquitetura de energia DC de 800V para data centers de IA de próxima geração em colaboração com a NVIDIA. A solução requer 2 estágios de conversão de 800V para a energia do processador e suporta densidades de energia de rack superiores a 1 MW. No mesmo mês, a Micron divulgou que havia iniciado a produção em massa de memória HBM4 36GB de 12 camadas para a plataforma Vera Rubin da NVIDIA, entregando 2,8 TB/s de largura de banda com mais de 20% de melhoria na eficiência energética.
Escopo do Relatório do Mercado de Demanda por Semicondutores dos Estados Unidos em Data Centers
O mercado de demanda por semicondutores de data centers dos Estados Unidos refere-se à demanda por semicondutores utilizados na infraestrutura de data centers, incluindo processadores, chips de memória, dispositivos de armazenamento, componentes de rede e aceleradores. Esses semicondutores suportam processamento de dados, armazenamento, computação em nuvem, inteligência artificial (IA) e aplicações de computação de alto desempenho em data centers empresariais e de hiperescala.
O Relatório do Mercado de Demanda por Semicondutores dos Estados Unidos em Data Centers é Segmentado por Tipo de Produto (Processadores [Unidades de Processamento Central (CPUs), Unidades de Processamento Gráfico (GPUs), Microcontroladores (MCUs) e Processadores de Sinal Digital (DSPs)], CIs Lógicos [Arranjos de Portas Programáveis em Campo (FPGAs), DPUs/IPUs/SmartNICs, Switches de Rede e Conectividade de Rack de Servidor, CIs Controladores e Outros CIs Lógicos], Tipo de Memória [DRAM, Memória de Alta Largura de Banda (HBM), Flash NAND, Flash NOR e Outros Tipos de Memória], Eletrônica de Potência [Componentes Discretos {Retificadores, Transistores Bipolares, MOSFETs, IGBTs e Outros Componentes Discretos}, Módulos de Potência {Módulos de Tiristor, Módulos IGBT, Módulos MOSFET e Módulos de Potência Inteligentes (IPMs)}, e CIs de Potência {PMICs (Multicanal), Reguladores de Comutação (AC/DC e DC/DC, Isolados/Não Isolados), Reguladores Lineares, CIs de Gerenciamento de Bateria, CIs de Driver de Gate e Outros CIs de Potência}], CIs Analógicos [CIs de Interface e Condicionamento de Sinal, CIs de Conversão de Sinal, CIs Analógicos de Aplicação Específica], Optoeletrônica [Transmissores a Laser, Fotodetectores e Fotodiodos, Optoacopladores e Isoladores Ópticos, Switches Ópticos e Emissores e Detectores Infravermelhos] e Sensores [Sensores de Temperatura, Sensores de Pressão, Sensores de Campo Magnético e Efeito Hall, Sensores de Corrente, Sensores de Umidade e Sensores de Gás e Fumaça]), Aplicação (Equipamentos de TI, Sistemas de Energia para Servidores e Racks, Sistemas de Backup de Bateria e Armazenamento de Energia, Infraestrutura de Energia de Instalações, Infraestrutura de Resfriamento e Gerenciamento Térmico, Monitoramento e Automação de Data Centers e Infraestrutura de Segurança e Proteção) e Tipo de Data Center (Data Centers de Hiperescala, Data Centers de Colocation e Data Centers Empresariais/de Borda). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Processadores | Unidades de Processamento Central (CPUs) | |
| Unidades de Processamento Gráfico (GPUs) | ||
| Microcontroladores (MCUs) | ||
| Processadores de Sinal Digital (DSPs) | ||
| CIs Lógicos | Arranjos de Portas Programáveis em Campo (FPGAs) | |
| DPUs / IPUs / SmartNICs | ||
| Switches de Rede e Conectividade de Rack de Servidor | ||
| CIs Controladores | ||
| Outros CIs Lógicos | ||
| Tipo de Memória | DRAM | |
| Memória de Alta Largura de Banda (HBM) | ||
| Flash NAND | ||
| Flash NOR | ||
| Outros Tipos de Memória | ||
| Eletrônica de Potência | Componentes Discretos | Retificadores |
| Transistores Bipolares | ||
| MOSFETs | ||
| IGBTs | ||
| Outros Componentes Discretos | ||
| Módulos de Potência | Módulos de Tiristor | |
| Módulos IGBT | ||
| Módulos MOSFET | ||
| Módulos de Potência Inteligentes (IPMs) | ||
| CIs de Potência | PMICs (Multicanal) | |
| Reguladores de Comutação (AC/DC, DC/DC, Isolados/Não Isolados) | ||
| Reguladores Lineares | ||
| CIs de Gerenciamento de Bateria | ||
| CIs de Driver de Gate | ||
| Outros CIs de Potência | ||
| CIs Analógicos | CIs de Interface e Condicionamento de Sinal | |
| CIs de Conversão de Sinal | ||
| CIs Analógicos de Aplicação Específica | ||
| Optoeletrônica | Transmissores a Laser | |
| Fotodetectores e Fotodiodos | ||
| Optoacopladores e Isoladores Ópticos | ||
| Switches Ópticos | ||
| Emissores e Detectores Infravermelhos | ||
| Sensores | Sensores de Temperatura | |
| Sensores de Pressão | ||
| Sensores de Campo Magnético e Efeito Hall | ||
| Sensores de Corrente | ||
| Sensores de Umidade | ||
| Sensores de Gás e Fumaça | ||
| Equipamentos de TI |
| Sistemas de Energia para Servidores e Racks |
| Sistemas de Backup de Bateria e Armazenamento de Energia |
| Infraestrutura de Energia de Instalações |
| Infraestrutura de Resfriamento e Gerenciamento Térmico |
| Monitoramento e Automação de Data Centers |
| Infraestrutura de Segurança e Proteção |
| Data Centers de Hiperescala |
| Data Centers de Colocation |
| Data Centers Empresariais / de Borda |
| Por Tipo de Produto | Processadores | Unidades de Processamento Central (CPUs) | |
| Unidades de Processamento Gráfico (GPUs) | |||
| Microcontroladores (MCUs) | |||
| Processadores de Sinal Digital (DSPs) | |||
| CIs Lógicos | Arranjos de Portas Programáveis em Campo (FPGAs) | ||
| DPUs / IPUs / SmartNICs | |||
| Switches de Rede e Conectividade de Rack de Servidor | |||
| CIs Controladores | |||
| Outros CIs Lógicos | |||
| Tipo de Memória | DRAM | ||
| Memória de Alta Largura de Banda (HBM) | |||
| Flash NAND | |||
| Flash NOR | |||
| Outros Tipos de Memória | |||
| Eletrônica de Potência | Componentes Discretos | Retificadores | |
| Transistores Bipolares | |||
| MOSFETs | |||
| IGBTs | |||
| Outros Componentes Discretos | |||
| Módulos de Potência | Módulos de Tiristor | ||
| Módulos IGBT | |||
| Módulos MOSFET | |||
| Módulos de Potência Inteligentes (IPMs) | |||
| CIs de Potência | PMICs (Multicanal) | ||
| Reguladores de Comutação (AC/DC, DC/DC, Isolados/Não Isolados) | |||
| Reguladores Lineares | |||
| CIs de Gerenciamento de Bateria | |||
| CIs de Driver de Gate | |||
| Outros CIs de Potência | |||
| CIs Analógicos | CIs de Interface e Condicionamento de Sinal | ||
| CIs de Conversão de Sinal | |||
| CIs Analógicos de Aplicação Específica | |||
| Optoeletrônica | Transmissores a Laser | ||
| Fotodetectores e Fotodiodos | |||
| Optoacopladores e Isoladores Ópticos | |||
| Switches Ópticos | |||
| Emissores e Detectores Infravermelhos | |||
| Sensores | Sensores de Temperatura | ||
| Sensores de Pressão | |||
| Sensores de Campo Magnético e Efeito Hall | |||
| Sensores de Corrente | |||
| Sensores de Umidade | |||
| Sensores de Gás e Fumaça | |||
| Por Aplicação | Equipamentos de TI | ||
| Sistemas de Energia para Servidores e Racks | |||
| Sistemas de Backup de Bateria e Armazenamento de Energia | |||
| Infraestrutura de Energia de Instalações | |||
| Infraestrutura de Resfriamento e Gerenciamento Térmico | |||
| Monitoramento e Automação de Data Centers | |||
| Infraestrutura de Segurança e Proteção | |||
| Por Tipo de Data Center | Data Centers de Hiperescala | ||
| Data Centers de Colocation | |||
| Data Centers Empresariais / de Borda | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de demanda por semicondutores dos Estados Unidos em data centers?
O mercado está projetado em 345,94 bilhões de USD em 2026 e 371,47 bilhões de USD em 2027. A previsão é de que atinja 524,58 bilhões de USD até 2032, sustentado pelo investimento em infraestrutura pronta para IA e pelo aumento do conteúdo de semicondutores por rack.
O que está impulsionando a demanda por semicondutores nos data centers dos Estados Unidos?
As implantações de treinamento e inferência de IA aumentam a demanda por aceleradores, HBM, dispositivos de rede e componentes de potência. A construção de hiperescala, os programas de silicon personalizado e os ciclos frequentes de atualização de hardware adicionam demanda adicional em instalações novas e existentes.
Qual categoria de produto detém a maior participação na demanda por semicondutores em data centers?
Os processadores detinham 44,93% de participação em 2026. GPUs e CPUs são os componentes de computação de maior valor nos racks de servidores de IA, enquanto a memória é a categoria de produto de crescimento mais rápido porque os sistemas acelerados exigem muito mais largura de banda.
Qual aplicação deve crescer mais rapidamente até 2032?
Os sistemas de energia para servidores e racks estão projetados para se expandir a um CAGR de 8,22% até 2032. A maior densidade de energia dos racks está aumentando a demanda por conversão de energia, controle inteligente, backup de bateria e dispositivos de gerenciamento que suportam projetos de alta tensão.
Qual tipo de data center está crescendo mais rapidamente?
Os data centers de colocation estão projetados para crescer a um CAGR de 8,27% até 2032. O segmento se beneficia da demanda por capacidade pronta para IA e pode limitar o risco direto de construção e interconexão para os hiperescaladores que buscam opções de implantação de curto prazo.