
米国データセンターにおける半導体需要市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
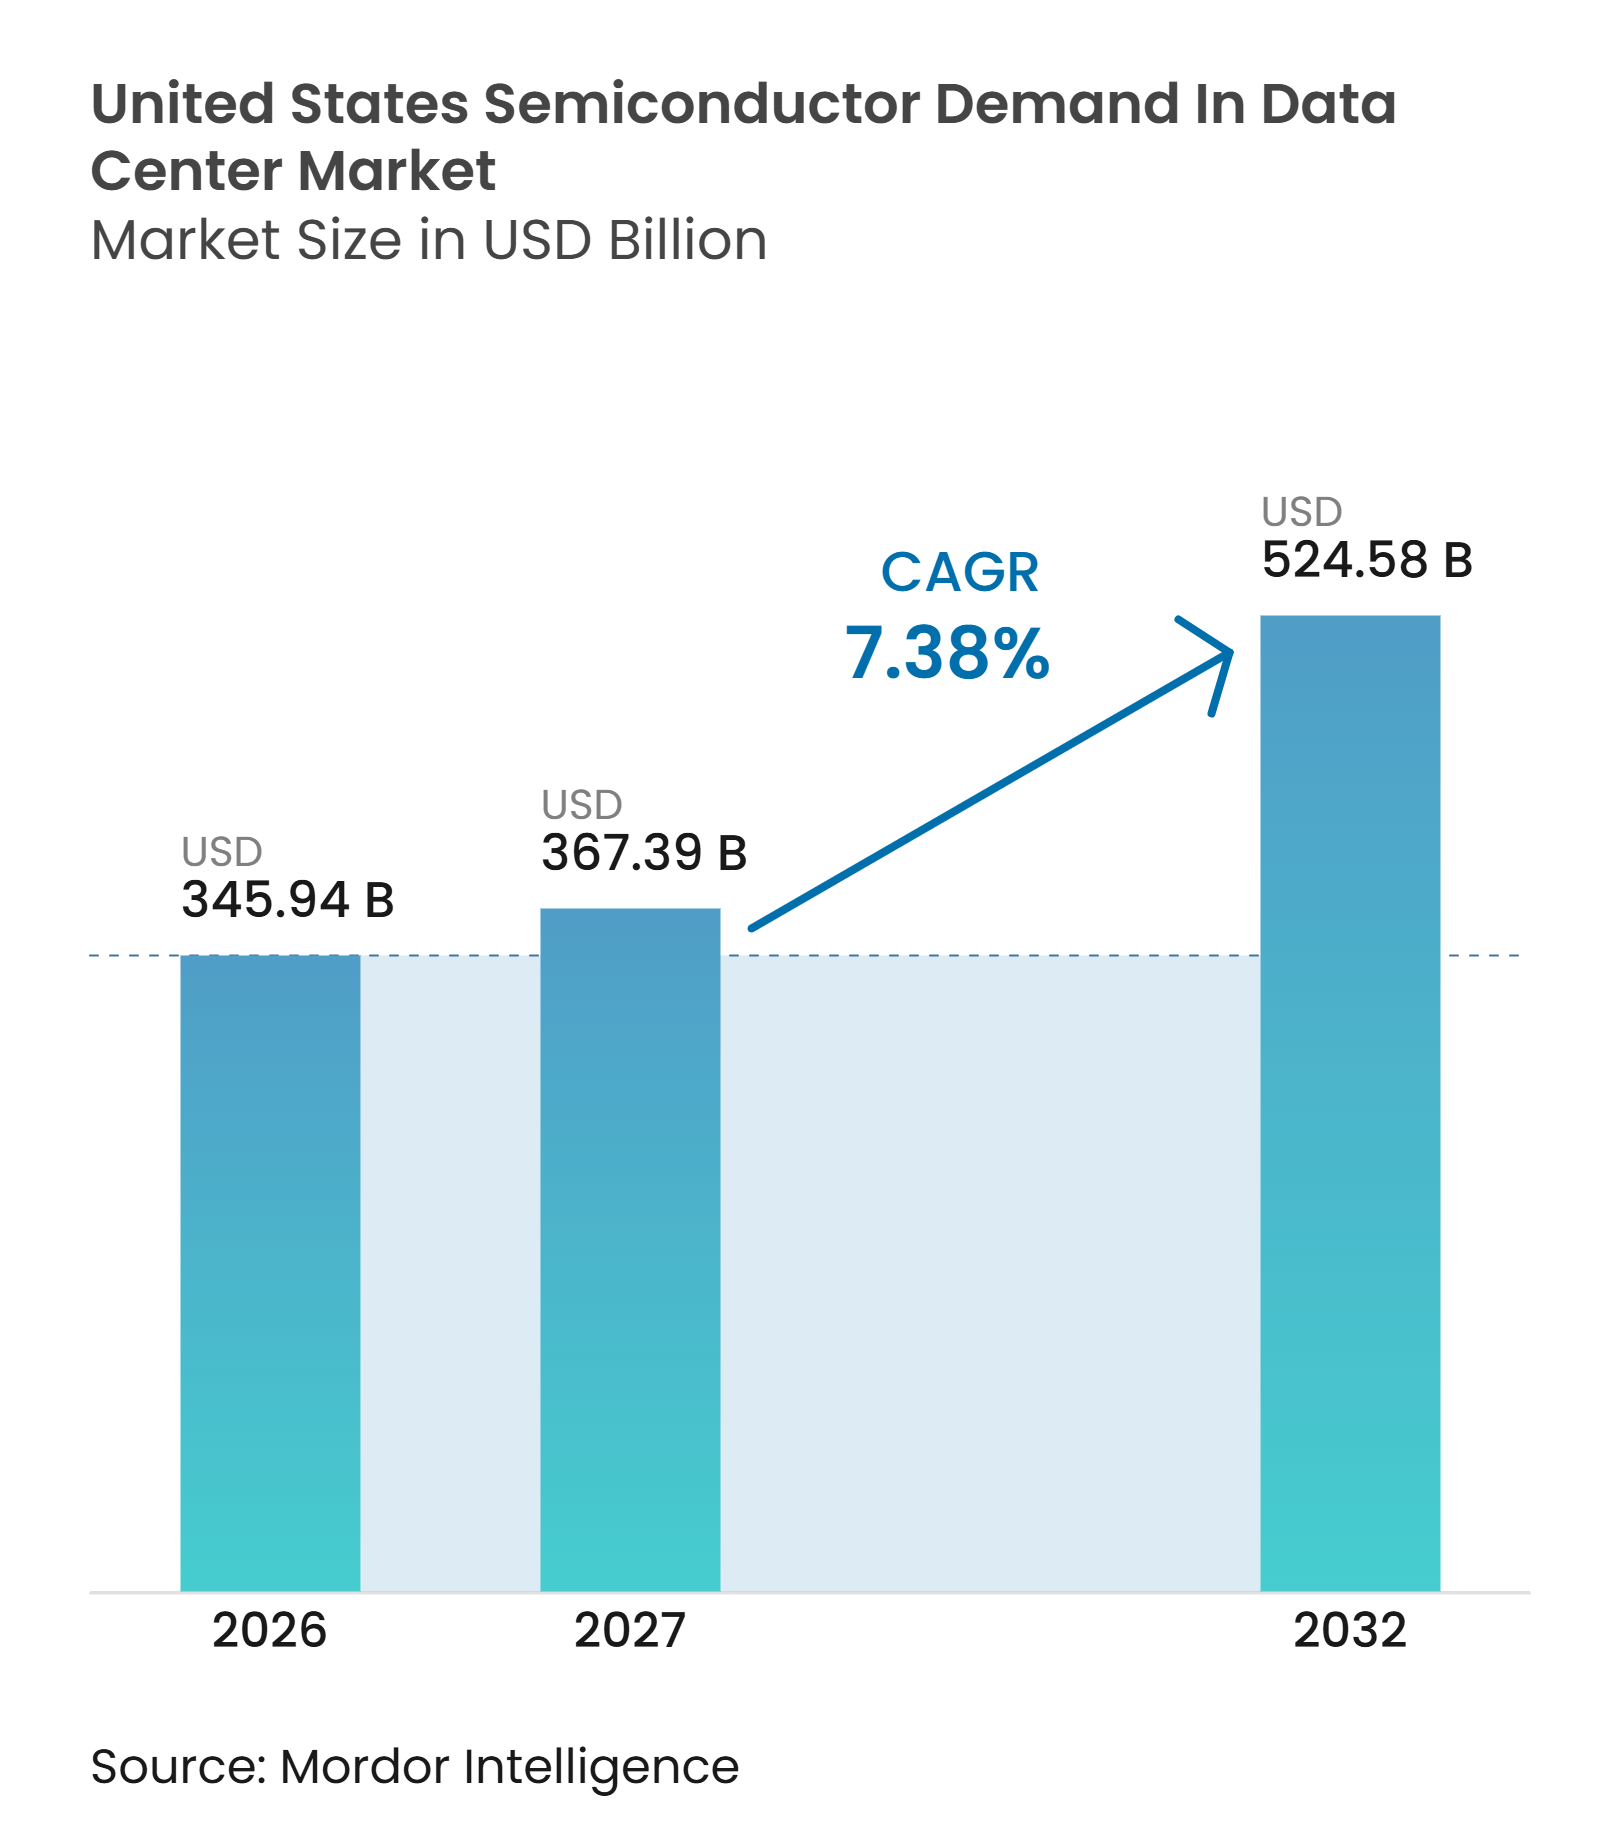
| 基準年の市場規模 (2026) | 345.94 十億米ドル |
| 市場規模 (2027) | 367.39 十億米ドル |
| 市場規模 (2032) | 524.58 十億米ドル |
| 成長率 (2027 - 2032) | 7.38 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国データセンターにおける半導体需要市場分析
米国データセンターにおける半導体需要市場規模は、2026年の345.94 ビリオン 米ドルおよび2027年の371.47 ビリオン 米ドルから、2032年までに524.58 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 7.38%を記録すると予測されています。需要は、AI対応サーバーの稼働に必要なチップ、すなわちプロセッサ、メモリ、ネットワーキングデバイス、電力コンポーネント、アナログデバイス、オプトエレクトロニクス、センサに集中しています。米国データセンターにおける半導体需要市場は、AIトレーニングおよび推論の継続的な展開から恩恵を受けており、これによりラックごとに搭載されるコンピュートおよびメモリの量が増加しています。ハイパースケーラーはカスタムASICプログラムを通じて調達先を多様化しており、マーチャントアクセラレータと並行して、先進メモリ、ネットワーキング、パッケージング、電力デバイスへの需要を生み出しています。電力へのアクセスは、いくつかの既存データセンターハブにおいて、チップの入手可能性よりも新規キャパシティの立地とタイミングを左右する可能性が高いです。これにより、利用可能な電力、より迅速な系統連系プロセス、高密度ラック向けに設計された施設を持つ地域が高い優位性を持つことになります。
主要レポートのポイント
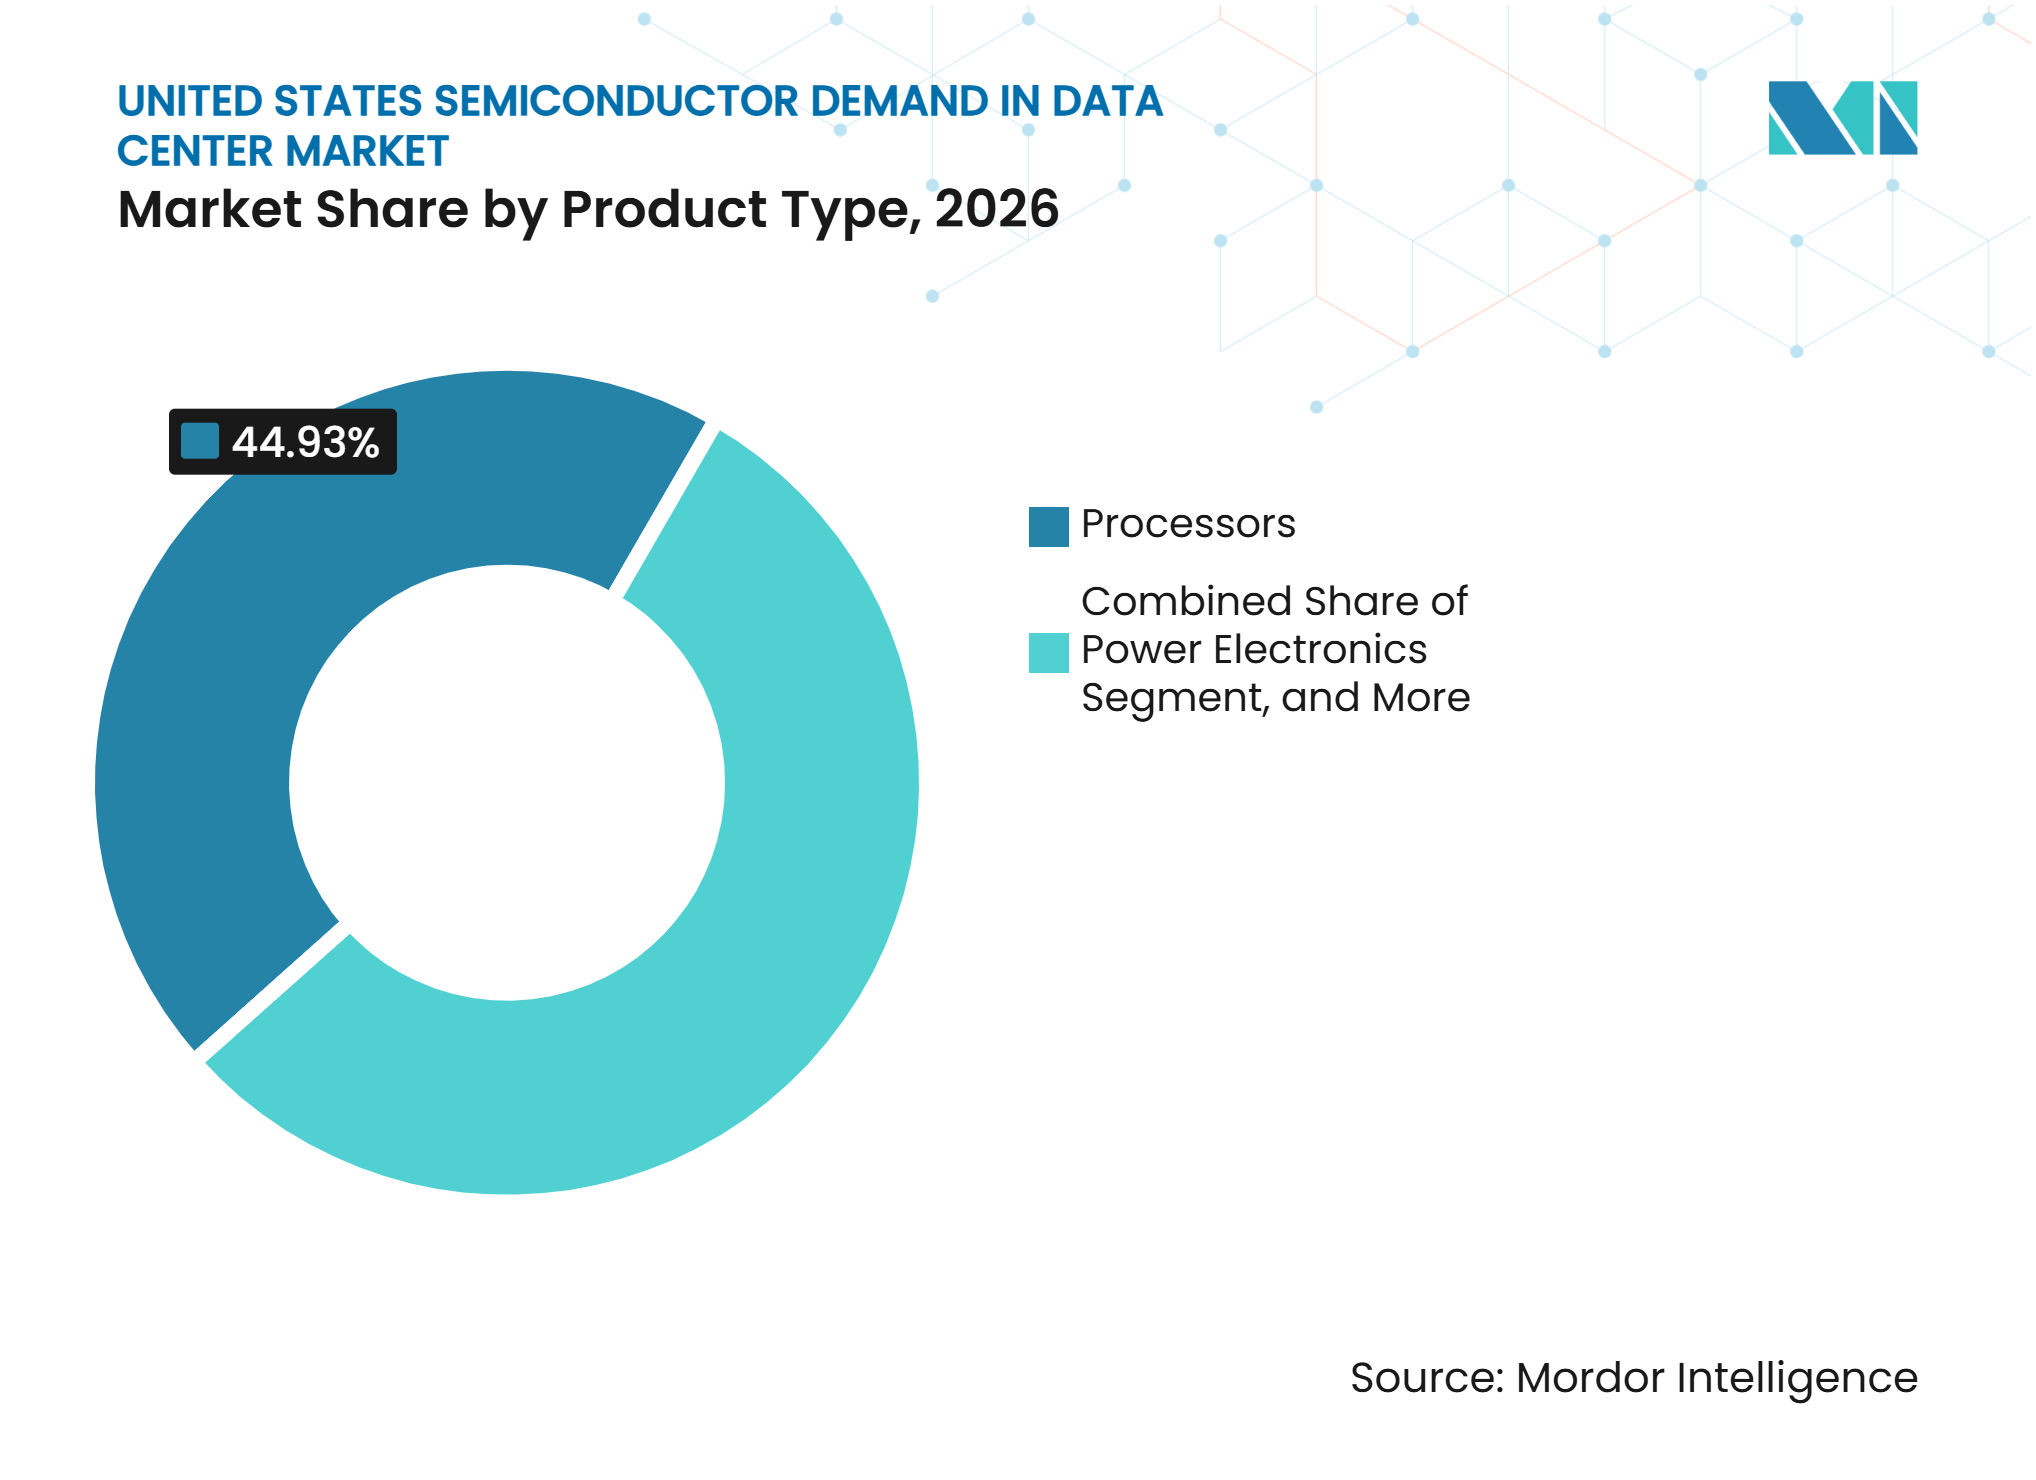
- 製品タイプ別では、プロセッサが2026年の米国データセンターにおける半導体需要市場シェアの44.93%を占め、メモリタイプは2032年にかけてCAGR 8.16%で拡大する見込みです。
- 用途別では、ITエクイップメントが2026年の米国データセンターにおける半導体需要市場規模の75.68%を占め、サーバーおよびラック電力システムは2032年にかけてCAGR 8.22%で拡大する見込みです。
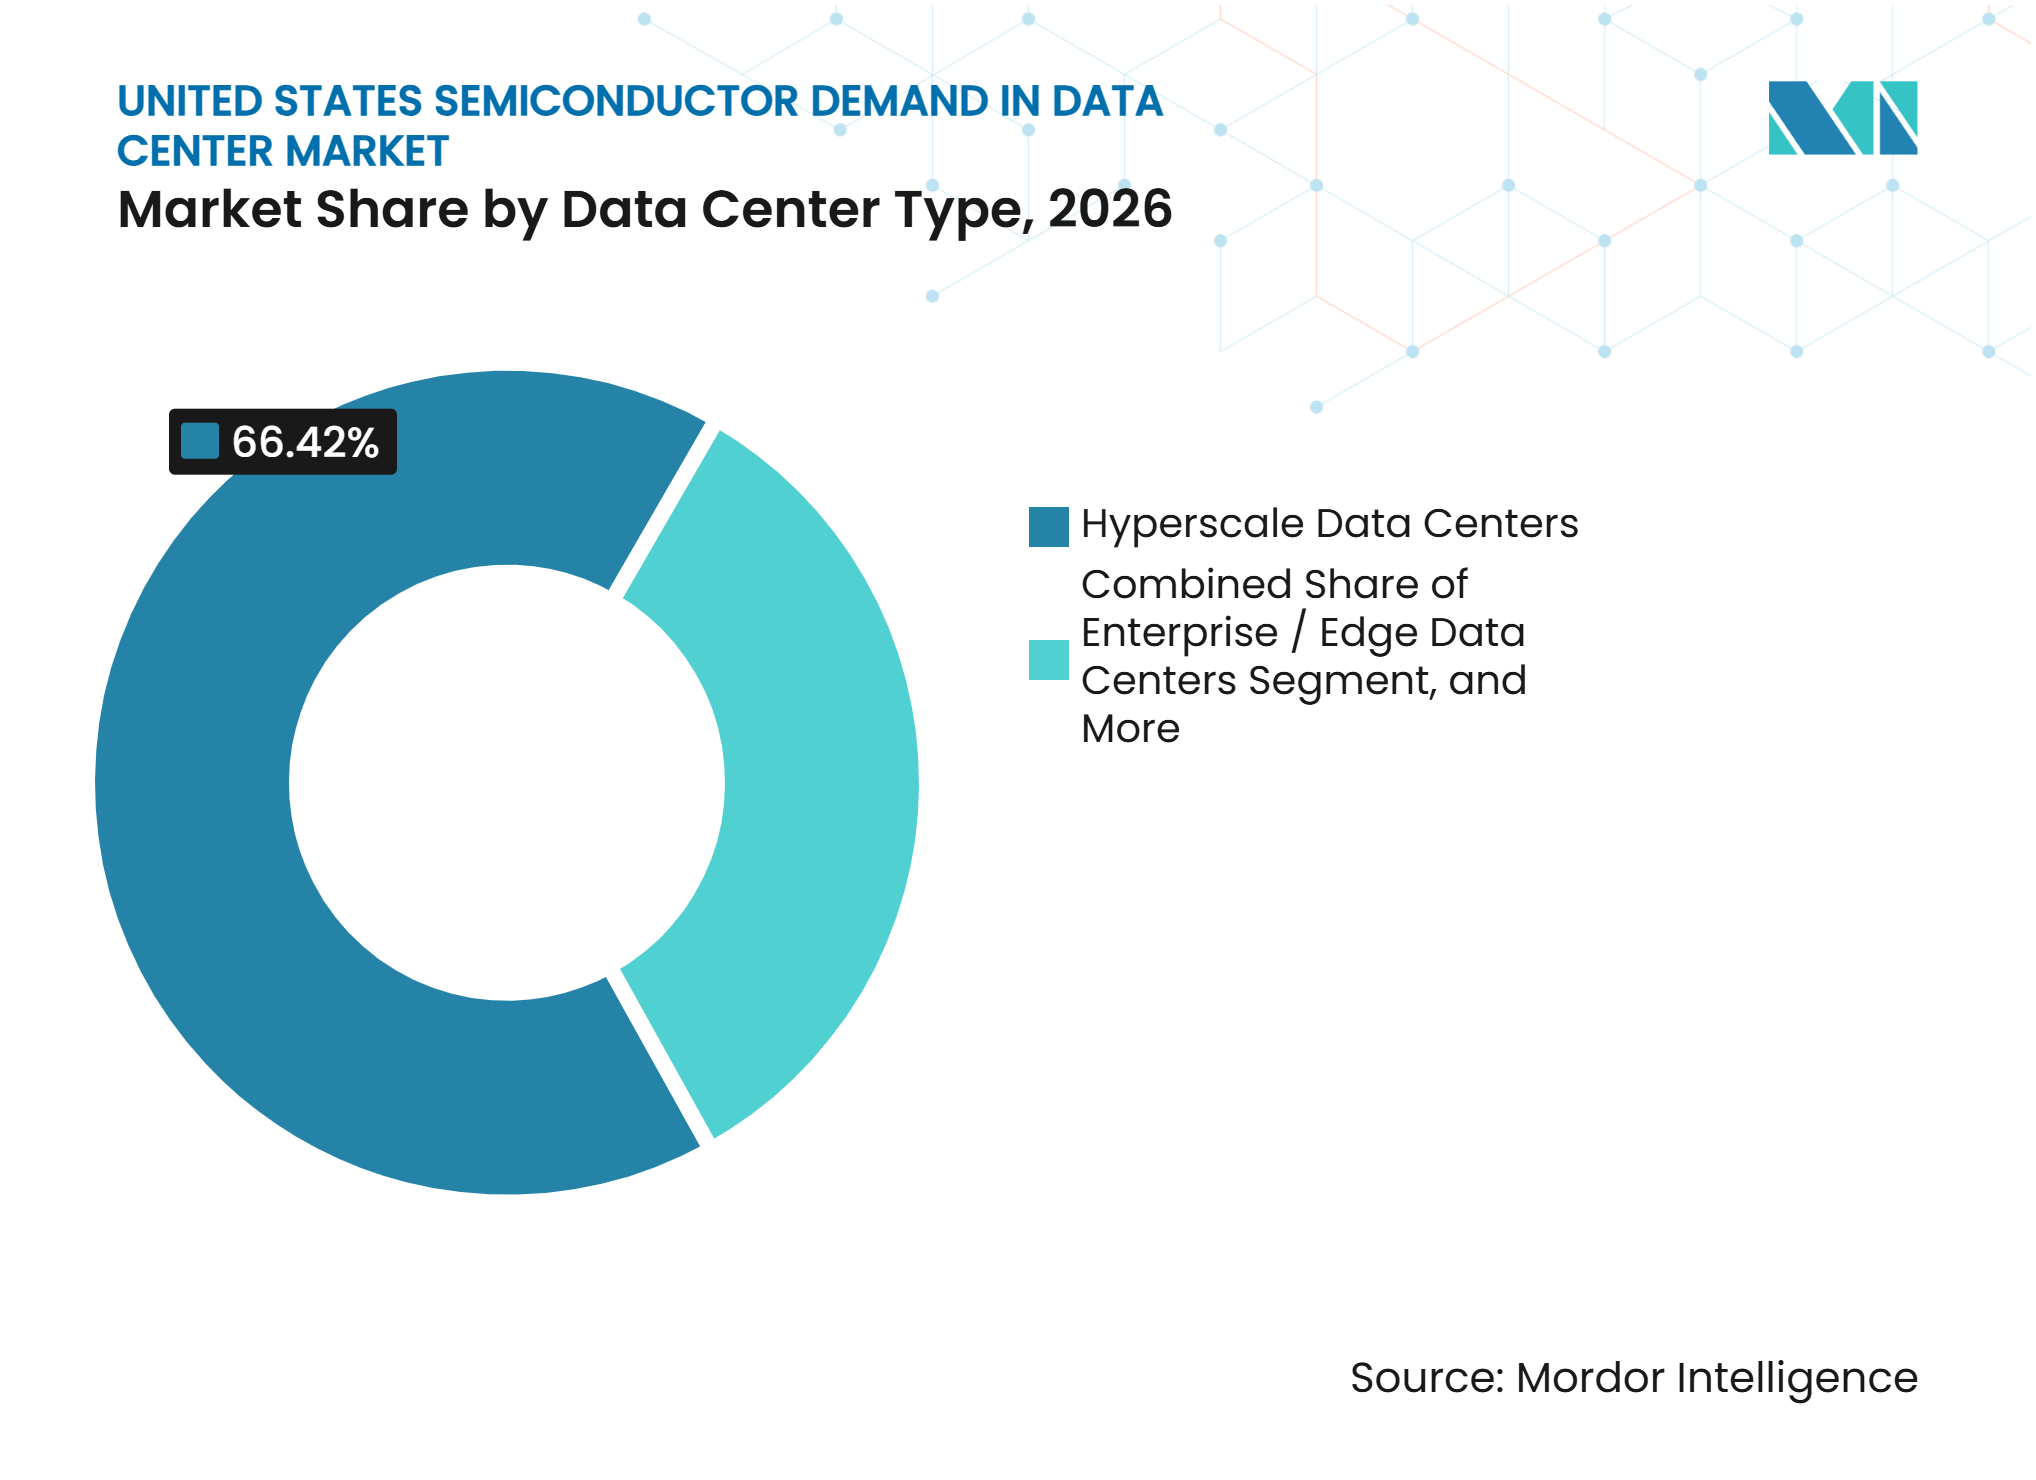
- データセンタータイプ別では、ハイパースケール施設が2026年に66.42%のシェアを占め、コロケーション施設は2032年にかけてCAGR 8.27%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ジェネレーティブAIトレーニングおよび推論の拡大 | +2.1% | 全国規模、ノーザンバージニア、ウェストテキサス、フェニックスのAIファクトリー回廊に集中 | 中期(2〜4年) |
| ハイパースケールクラウドインフラへの投資 | +1.6% | 全国規模、ノーザンバージニア、ウェストテキサス、ジョージア、シカゴで早期の恩恵 | 中期(2〜4年) |
| 高帯域幅メモリおよびアクセラレーテッドコンピューティングへの需要増加 | +1.3% | 全国規模、米国拠点のハイパースケーラーによるGPU調達サイクルが牽引 | 短期(2年以内) |
| ネットワーキング半導体採用を促進するデータ移動のボトルネック | +0.8% | 全国規模、ハイパースケールおよびネオクラウドAIファクトリー展開で最も顕著 | 中期(2〜4年) |
| ラックスケール電力密度の上昇によるサーバーあたりの半導体コンテンツ増加 | +0.6% | 全国規模、400V〜800V DC アーキテクチャを採用するハイパースケールキャンパスで最も急速に加速 | 長期(4年以上) |
| ハイパースケーラーカスタムシリコンによる半導体設計活動の増加 | +0.4% | 全国規模、設計活動はシリコンバレーおよびシアトルのエンジニアリングセンターに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ジェネレーティブAIトレーニングおよび推論の拡大
AI推論は、単発のトレーニングランよりも大規模かつ持続的な半導体需要の源泉となりつつあります。展開されたすべての推論サービスは、顧客の利用が拡大するにつれて、コンピュート、メモリ、ネットワーキング、電力リソースを消費します。Googleは2025年4月に4,800兆トークンを処理したと報告しており、これは前年同月比50倍の量に相当します。[1]生成されたレスポンスはそれぞれ、サポートするハードウェアへの継続的な需要を生み出します。したがって、米国データセンターにおける半導体需要市場は、拡大する導入済みベース全体にわたる継続的な調達から恩恵を受けています。米国半導体工業会は、AIデータセンターで使用される半導体の年間収益が2028年までに1.2 トリリオン 米ドルを超えると予測しています。
ハイパースケールクラウドインフラへの投資
ハイパースケーラーの支出は、より大規模かつ継続的なインフラ建設プログラムを支えています。プロジェクト・スターゲートは2025年1月に開始され、4年間で米国のデータセンターおよびエネルギーインフラに最大500 ビリオン 米ドルを投資するコミットメントが行われました。J.P.モルガンはテキサス州アビリーンのキャンパスに対して9.6 ビリオン 米ドルの建設融資を実行しました。新しいAI施設は、パフォーマンスの向上が新しいアクセラレータ、メモリ、インターコネクトへの依存度を高めているため、頻繁なサーバーアップグレードを必要とします。この交換サイクルは、当初の施設建設が完了した後も需要を支えます。ハイパースケーラーがカスタムシリコンを調達する際にも、米国データセンターにおける半導体需要市場は恩恵を受けます。なぜなら、それらのプログラムはメモリ、電力、ネットワーキングデバイスの並行調達を必要とするからです。
高帯域幅メモリおよびアクセラレーテッドコンピューティングへの需要増加
高帯域幅メモリは、アクセラレーテッドコンピューティングシステムの重要なコンポーネントとなっています。戦略国際問題研究所は、データセンターが2026年に世界のメモリデバイス生産量の70%を消費する軌道にあると報告しています。この需要パターンは、AIアクセラレータの大きなメモリ要件と、コンピュートユニットにデータを供給し続ける必要性を反映しています。SK Hynixは、HBM需要が数年間にわたって供給を上回る可能性があると示しました。Micronは、NVIDIAのVera Rubinプラットフォーム向けHBM4が2.8 TB/sを超える帯域幅と20%以上の電力効率改善を提供すると述べました。その結果、製品ミックスは米国データセンターにおける半導体需要市場内での先進メモリ調達を優先する方向に傾いています。
データ移動のボトルネックがネットワーキング半導体の採用を促進
大規模なAIクラスターは、アクセラレータ、ストレージ、制御システム間での高速なデータ移動を必要とします。これにより、DPU、スマートNIC、イーサネットスイッチASIC、光インターコネクト、および関連する接続コンポーネントへの需要が高まります。NVIDIAはAIファクトリーインフラ向けにVera RubinアーキテクチャにBlueField-4 DPUを統合しました。Broadcomは2026年に大規模AIファブリック展開向けに102.4 Tbpsのトマホーク6スイッチングプラットフォームを発表しました。大規模なクラスターは、単にGPUを増やすだけでなく、追加のスイッチ、DPU、光トランシーバーを必要とします。これにより、米国データセンターにおける半導体需要市場がますます高密度なアクセラレータクラスターへとシフトするにつれて、より広範なネットワーキングの機会が生まれます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力供給の制限とデータセンター系統連系の遅延 | -1.5% | 全国規模、PJMを通じたノーザンバージニアで最も深刻、CAISOおよび太平洋岸北西部を通じたカリフォルニアでも顕在化 | 長期(4年以上) |
| 先進パッケージング、HBM、アクセラレータの供給制約 | -1.1% | 全国規模、生産制約は台湾および韓国のHBMファブに集中 | 短期(2年以内) |
| カスタムデータセンターシリコンの長期認定サイクル | -0.7% | 全国規模、Google、AWS、MicrosoftのハイパースケーラーカスタムASICプログラムで最も深刻 | 中期(2〜4年) |
| アクセラレータの急速な陳腐化とAI投資対効果の不確実性 | -0.5% | 全国規模、長期調達決定を行うエンタープライズおよびコロケーションセグメントに関連 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電力供給の制限とデータセンター系統連系の遅延
電力の利用可能性は、ハードウェアが確保された後でも、半導体集約型データセンターの稼働開始を遅らせる可能性があります。ある科学的研究によると、米国の系統連系待ちは2,600 GWに達しており、2023年に系統連系を完了するプロジェクトの中央値待機期間はほぼ5年であったと報告されています。稼働開始の遅延は、サーバー、メモリ、ネットワーキング調達のタイミングをずらします。また、オペレーターが既存施設での効率改善を追求する間、導入済みハードウェアの用期間を延長させる可能性もあります。エネルギー省は2025年9月に、送電および系統接続を加速するためのグリッド強靭性・イノベーションパートナーシッププログラムとともに、スピード・トゥ・パワーの取り組みを推進しました。これらの政策は、2030年までの米国データセンターにおける半導体需要市場規模の地理的分布に影響を与えるでしょう。
先進パッケージング、HBM、アクセラレータの供給制約
先進パッケージングキャパシティとHBMの歩留まりは、ウェーハキャパシティが利用可能な場合でもアクセラレータの入手可能性を制約する可能性があります。HBMの製造プロセスは、標準DRAMと比較してギガバイトあたり大幅に多くのクリーンルームキャパシティを必要とします。HBMに向けられたキャパシティは、他のメモリ製品に利用可能な生産量を制限する可能性があります。NVIDIAは2026年6月に、サブストレートパートナーが3年間で2.5倍のキャパシティ増加を計画していると発表し、Amkorは2028年までに先進パッケージングキャパシティを300%以上増加させる計画を示しました。カスタムデータセンターチップも、大規模展開前に広範な認定を必要とします。これらの生産および検証要件は、米国データセンターにおける半導体需要市場における出荷スケジュールを遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
プロセッサがラック価値を支え、メモリが加速プロセッサは2026年の米国データセンターにおける半導体需要市場シェアの44.93%を占め、AIサーバーラック内のGPUおよびCPUの高い価値を反映しています。GPUはトレーニングおよび大量推論ワークロードの主要なコンピュートエンジンです。NVIDIAは2026年度のデータセンター収益として193.7 ビリオン 米ドルを報告しており、アクセラレータ需要の規模を示しています。AMDは2026年第3四半期のデータセンター収益として8.55 ビリオン 米ドルを報告し、EPYCプロセッサおよびInstinct GPUに牽引されて前年同期比97%増となりました。[2]米国半導体工業会とデロイトは、AIアクセラレータトレイが標準AIサーバーラックコンテンツの価値の74%を占めることを明らかにしました。CPUは価値の8%を占め、DPUは2%を占めました。DSPおよびMCUは、制御、監視、自動化システムにおいてより小さいながらも必要な機能を果たしています。それらの貢献はアクセラレータ支出ほど目立ちませんが、ラック設置の成長と連動しています。
メモリタイプは2032年にかけてCAGR 8.16%で拡大する見込みであり、最も成長の速い製品カテゴリとなっています。HBMはプロセッサの近くで高速データアクセスを提供することでアクセラレーテッドコンピューティングを支えています。DRAMおよびNANDフラッシュは引き続きサーバーメモリおよびストレージ要件に対応しています。ロジックICにはFPGA、DPU、スマートNIC、コントローラIC、ネットワークスイッチデバイスが含まれます。これらの製品は、AIクラスターがノードを追加し、より複雑なファブリック管理を必要とするにつれて、ますます重要になっています。パワーエレクトロニクスは48Vシステムから400V〜800V DCラックアーキテクチへの移行を支えています。アナログIC、オプトエレクトロニクス、センサは信号調整、光伝送、熱制御、環境モニタリングを支えています。これらのカテゴリは合わせて、米国データセンターにおける半導体需要産業をアクセラレータ自体を超えて広げています。この製品ミックスにより、米国データセンターにおける半導体需要市場は単一のチップカテゴリではなく、協調したサプライチェーンに依存することになります。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
ITエクイップメントが支配、電力システムが成長を牽引ITエクイップメントは2026年の米国データセンターにおける半導体需要市場規模の75.68%を占めました。AIアクセラレータモジュールと高帯域幅メモリがこの用途における主要なコストラインです。米国半導体工業会とデロイトは、標準AIラックのコンピュートトレイ価値を150万〜350万 米ドルと推定しており、ラック総価値の150万〜400万 米ドルと比較されます。ネットワークおよび管理トレイはラックあたり17,000〜25,000 米ドルを追加します。アクセラレータインターコネクトトレイはラックあたり10,000〜50,000 米ドルを追加します。連邦クラウドワークロードも、FedRAMPおよびNIST SP 800-53管理に準拠したセキュリティ対応機器を必要とします。
サーバーおよびラック電力システムは2032年にかけてCAGR 8.22%で拡大する見込みです。アクセラレータ数の増加に伴い、ラック設計はより高い電力密度へと移行しています。NVIDIAのKyberシステムロードマップは2027年までにラックあたり600 kWを目標とし、長期的には1 MWアーキテクチャを目指しています。Texas Instrumentsは2026年3月にNVIDIAと共同で800V DCアーキテクチャを発表し、800Vからプロセッサ電力まで2段階の変換を使用します。オンサイト電力オプションが拡大するにつれて、バッテリーバックアップおよびエネルギー貯蔵システムも電力半導体を必要とします。ラックが高密度化するにつれて、冷却、施設電力、自動化、安全システムはより多くのコントローラとセンサを必要とします。これらの用途は、電力変換および環境制御における米国データセンターにおける半導体需要産業の重要性を高めています。
データセンタータイプ別:
ハイパースケールがリード、コロケーションが最速で加速ハイパースケールデータセンターは2026年の市場収益の66.42%を占めました。このカテゴリは、Google、Amazon、Microsoft、Meta、Oracleによる集中的な投資から恩恵を受けています。これらのオペレーターは大量のGPU、CPU、メモリ、ネットワーキングデバイス、電力チップを調達しています。また、個々のマーチャントアクセラレータサプライヤーへの依存を低減するカスタムシリコンプログラムも開発しています。Google TPU、AWS Trainium、Microsoft Maiaプログラムは依然として先進メモリ、電力管理、ファブリック接続を必要とします。GoogleはTPU v7 Ironwoodが4,614 FP8 TFLOPS、192 GB HBM3E、7.37 TB/sの帯域幅を提供すると述べました。AWSはTrainium3が同社初の3 nmチップであり、2.517 PFLOPS FP8コンピュートを提供すると述べました。これにより、ハイパースケール施設は米国データセンターにおける半導体需要市場における先進コンピュートおよびメモリの主要な需要センターとなっています。
コロケーションデータセンターは2032年にかけてCAGR 8.27%で成長する見込みです。このセグメントは、ハイパースケーラーが系統連系および建設リスクをすべて負担せずにキャパシティを必要とする場合にビジネスを獲得します。コロケーションプロバイダーは液体冷却と高電圧バスアーキテクチャを備えたAI対応施設を導入しています。これらの設計には、レガシーエンタープライズ施設よりも多くの電力および熱制御半導体が含まれています。エンタープライズおよびエッジデータセンターは、予算と展開スケジュールがより分散しているため、より緩やかな成長が見込まれます。ただし、レイテンシ、セキュリティ、またはデータ所在地要件が重要な場合、推論ワークロードはアプリケーションに近い場所に移動できます。これにより、ハイパースケールキャンパス外でのCPU、組み込みアクセラレータ、ネットワーキングシリコン、ストレージデバイスへの継続的な需要が支えられます。コロケーションの成長は米国データセンターにおける半導体需要市場の顧客基盤を広げます。また、機器サプライヤーにとって、ハイパースケーラーへの直接調達以外の高密度インフラ販売ルートを提供します。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地理的分析
ノーザンバージニア:高密度クラウドキャパシティとひっ迫した電力状況
ノーザンバージニアは2026年第1四半期に4,182 MWのインベントリに達し、0.3%の空室率を記録しました。CBREは、2026年に予定されている供給の96%がすでにコミット済みであると報告しており、極めて限られた余剰キャパシティを示しています。[3]この地域は高密度なファイバーネットワークと連邦機関およびエンタープライズユーザーとの緊密な接続を持っています。そのワークロードはAIトレーニングだけでなく、クラウドおよびネットワーキングコンポーネントを相当程度含んでいます。これにより、CPU、接続デバイス、セキュアインフラコンポーネントへの需要が支えられています。ドミニオンエナジーの電力供給バッチングプロセスは、新規供給のタイムラインを延長しています。したがって、PJM系統連系条件は拡張に対する中心的な規制上の影響要因であり続けています。この地域における米国データセンターにおける半導体需要市場規模は、段階的な供給スケジュールと導入済みキャパシティへの継続的なアップグレードによって形成されています。
テキサス:AIトレーニングキャパシティの拡大
テキサスは、利用可能な土地と異なる系統接続モデルにより、AIトレーニングインフラの主要な立地として台頭しています。ERCOTは2026年に2030年のデータセンター成長予測を29 GWから77 GWに上方修正しました。ウェストテキサスでは2025年下半期に2.9 GWが建設中でした。アビリーンのスターゲートキャンパスは9.6 ビリオン 米ドルの建設融資を受け、大規模なAI重点展開を支えています。このような施設はGPUクラスター、HBMスタックアクセラレータ、高ラジックスネットワーキングファブリックを必要とします。ダラス・フォートワースは、エンタープライズおよびハイパースケール推論ワークロードを含むより混合したプロファイルを支えています。そのミックスはCPU、NVMeストレージ、分析指向アクセラレータへの需要を高めています。テキサスは、より大規模で電力集約型のキャンパス向けに設計された立地へと米国データセンターにおける半導体需要市場を拡大しています。
新興市場:新たなハブ全体での広範な調達
ジョージア、イリノイ、アリゾナ、その他のサンベルト地域が新たなデータセンター開発センターとして注目を集めています。アトランタは2025年第4四半期に298 MWを稼働させ、オースティンは2026年第1四半期に1,909 MWを追加して2,558 MWのインベントリに達しました。シカゴは2025年第4四半期に300 MW超のポジティブな純吸収を記録しました。フェニックスはAI対応展開および関連する半導体製造活動を支えています。JLLは、北米の新規データセンターキャパシティの77%が既存ハブを超えたフロンティア市場で建設されていると報告しました。この分散化は、より広いフットプリントにわたって米国データセンターにおける半導体需要市場を拡大します。また、アクセラレータ出荷、メモリ割り当て、サービスサポートの調整ニーズも増加します。地域の電力規制、水の考慮事項、許認可プロセスが、どの新興立地が最も速い成長を持続するかに影響を与えるでしょう。
競合環境
市場集中度
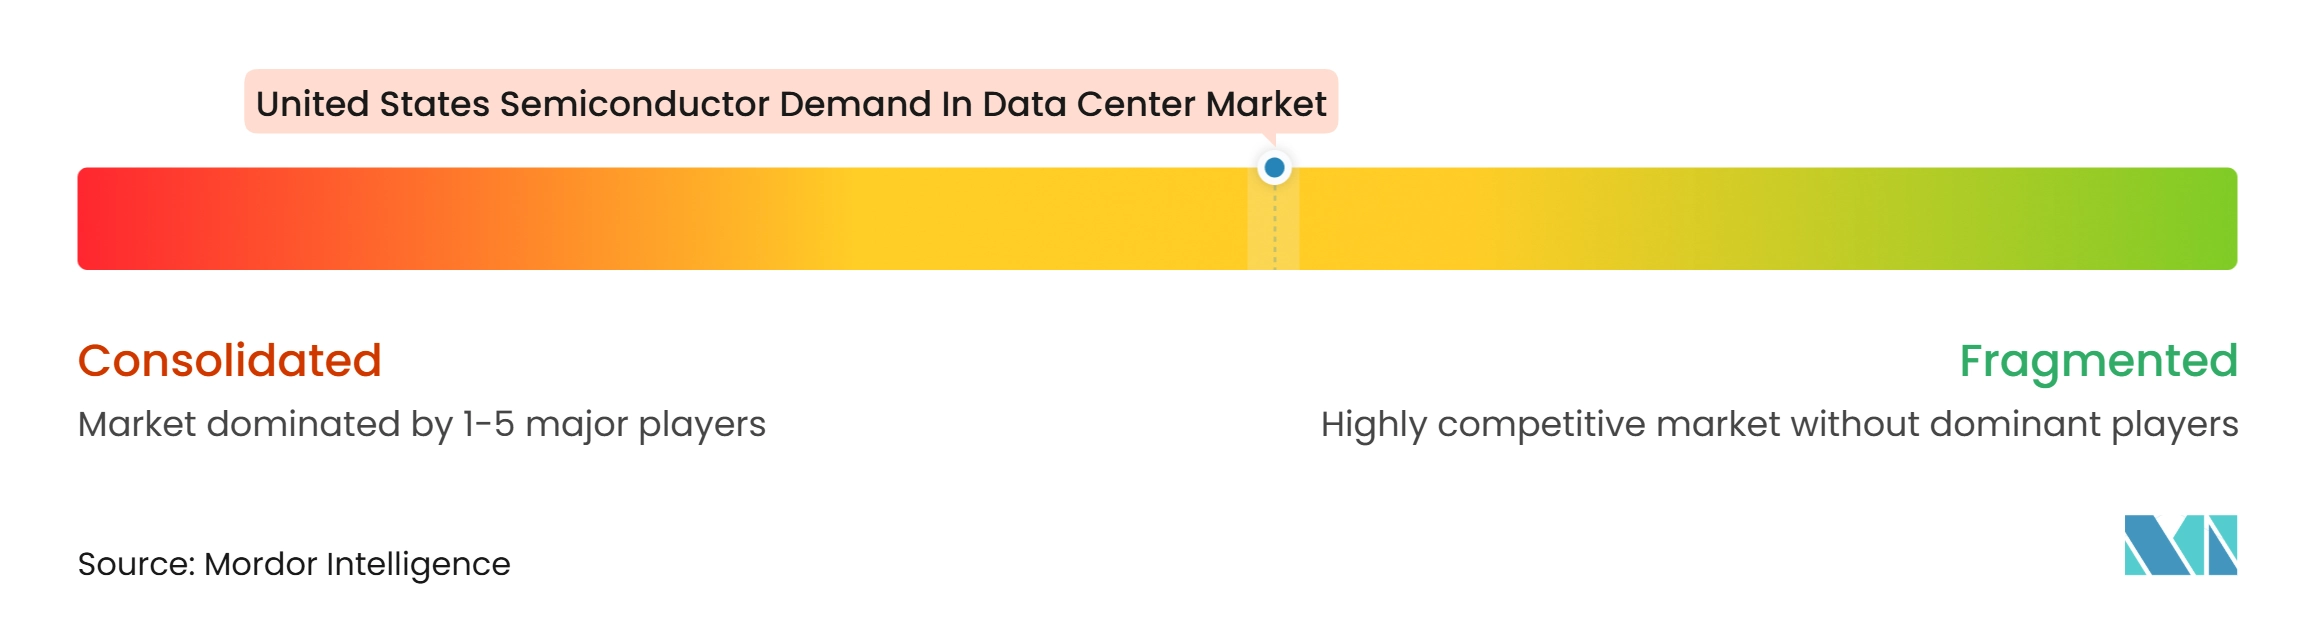
NVIDIAがAIアクセラレータ層をリードし、AMDはデータセンターインフラ全体のCPUおよびGPUにおけるポジションを強化しています。NVIDIAのAIチップ市場における約70%のシェアは、アクセラレータ層における相当な集中を示しています。AMDの2026年第3四半期データセンター収益はEPYCおよびInstinct製品に支えられて前年同期比97%増加しました。Intelは引き続きCPUインフラおよびカスタム処理ユニットで活動しています。ハイパースケーラーも自社のASICプログラムを通じて購入者と設計者の両方として機能しています。これは、競合構造がアクセラレータ、メモリ、ネットワーキング、電力デバイスにわたって異なることを意味します。米国データセンターにおける半導体需要市場は、一部の層では集中したポジションを持ち、他の層ではより広いサプライヤー参加があります。
HBM製造には特殊なプロセス能力が必要なため、メモリサプライヤーはより小さなグループ内で競争しています。SK Hynix、Samsung、MicronはAIプラットフォーム向け先進メモリの主要サプライヤーです。Vera Rubin向けMicronのHBM4展開は、この競争における帯域幅とエネルギー効率の重要性を示しています。ネットワーキングはNVIDIA、Broadcom、Marvell、Ciscoの間でより競争が激しい状態が続いています。BroadcomのTomahawk 6プラットフォームはAIクラスターの大規模イーサネットファブリック向けに設計されています。MarvellとNVIDIAは2025年5月にNVLink Fusionパートナーシップを拡大し、カスタムXPUがNVIDIAのラックスケールインフラと接続できるようにしました。[4]これらの動きは、オープンおよびセミカスタムアプローチ、ならびに垂直統合ネットワーキングシステムの両方を支えています。
電力供給と熱制御は、ラック密度が上昇するにつれてサプライヤー間の重要な競争領域となっています。Texas Instrumentsは2026年3月にNVIDIAと共同で800V DCソリューションを発表しました。Analog Devicesは2025年8月に800V DCデータセンターアーキテクチャへの対応を発表しました。NVIDIAは2026年6月にサプライヤーとの契約を通じてサブストレートおよび先進パッケージングキャパシティを拡大しました。FedRAMP、NISTサイバーセキュリティ管理、国内コンテンツインセンティブに関する調達要件は、連邦AIデプロイメントにおいてサプライヤーを差別化する可能性があります。信頼性の高いパッケージング、セキュアコンポーネント、高電圧電力設計を持つサプライヤーが恩恵を受ける立場にあります。したがって、米国データセンターにおける半導体需要市場は、直接的なチップ性能だけでなく、エコシステムパートナーシップによっても形成されています。
米国データセンターにおける半導体需要産業リーダー
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Broadcom Inc.
-
Marvell Technology, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
米国データセンターにおける半導体需要市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Broadcom Inc.
- Marvell Technology, Inc.
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Kioxia Holdings Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Monolithic Power Systems, Inc.
最近の産業開発事情 米国データセンターにおける半導体需要市場
- 2026年10月:AMDは2026年第3四半期のデータセンターセグメント収益として8.55 ビリオン 米ドルを報告し、前年同期比97%増となりました。これは記録的なEPYCサーバープロセサ販売とInstinct MI450 GPUシリーズの初期ローンチに牽引されたものです。AMDは2026年第4四半期の収益を17 ビリオン 米ドルと見通しており、データセンターセグメントの通年収益が2025年から倍増以上になることを示唆しています。
- 2026年6月:NVIDIAはサブストレートメーカーのIBIDEN、Samsung Electro-Mechanics、Unimicronとのサプライチェーン拡大契約を開示し、3年間で合計2.5倍のキャパシティ増加を目標としています。Amkorは2028年末までに先進パッケージングキャパシティを300%以上増加させることを約束しました。KYECはNVIDIAからの1.1 ビリオン 米ドルのキャパシティ予約前払いに支えられた新たな米国施設を建設します。
- 2026年5月:NVIDIAはMarvell Technologyに2 ビリオン 米ドルを投資し、NVLink Fusionパートナーシップを拡大しました。このパートナーシップにより、ハイパースケーラーはチップレットあたり最大1.8 TB/sの双方向帯域幅でカスタムXPUをNVIDIAのラックスケールネットワーキングインフラと統合できます。
- 2026年3月:Texas InstrumentsはNVIDIAとの協力のもと、次世代AIデータセンター向けの完全な800V DC電力アーキテクチャソリューションを発表しました。このソリューションは800Vからプロセッサ電力まで2段階の変換を必要とし、1 MWを超えるラック電力密度をサポートします。同月、MicronはNVIDIAのVera Rubinプラットフォーム向けHBM4 36GB 12段メモリの量産を開始したことを開示し、20%以上の電力効率改善で2.8 TB/sの帯域幅を提供します。
米国データセンターにおける半導体需要市場レポートの範囲
米国データセンター半導体需要市場とは、プロセッサ、メモリチップ、ストレージデバイス、ネットワーキングコンポーネント、アクセラレータを含むデータセンターインフラで使用される半導体への需要を指します。これらの半導体は、エンタープライズおよびハイパースケールデータセンター全体にわたるデータ処理、ストレージ、クラウドコンピューティング、人工知能(AI)、ハイパフォーマンスコンピューティングアプリケーションを支えています。
米国データセンターにおける半導体需要市場レポートは、製品タイプ(プロセッサ〔中央処理装置(CPU)、グラフィックス処理装置(GPU)、マイクロコントローラ(MCU)、デジタルシグナルプロセッサ(DSP)〕、ロジックIC〔フィールドプログラマブルゲートアレイ(FPGA)、DPU/IPU/スマートNIC、ネットワークスイッチおよびサーバーラック接続、コントローラIC、その他のロジックIC〕、メモリタイプ〔DRAM、高帯域幅メモリ(HBM)、NANDフラッシュ、NORフラッシュ、その他のメモリタイプ〕、パワーエレクトロニクス〔ディスクリートコンポーネント{整流器、バイポーラトランジスタ、MOSFET、IGBT、その他のディスクリートコンポーネント}、電力モジュール{サイリスタモジュール、IGBTモジュール、MOSFETモジュール、インテリジェント電力モジュール(IPM)}、電力IC{PMIC(マルチチャネル)、スイッチングレギュレータ(AC/DCおよびDC/DC、絶縁型/非絶縁型)、リニアレギュレータ、バッテリー管理IC、ゲートドライバIC、その他の電力IC}〕、アナログIC〔インターフェースおよび信号調整IC、信号変換IC、アプリケーション固有アナログIC〕、オプトエレクトロニクス〔レーザー送信機、フォトディテクタおよびフォトダイオード、オプトカプラおよび光アイソレータ、光スイッチ、赤外線エミッタおよびディテクタ〕、センサ〔温度センサ、圧力センサ、磁界およびホール効果センサ、電流センサ、湿度センサ、ガスおよび煙センサ〕)、用途(ITエクイップメント、サーバーおよびラック電力システム、バッテリーバックアップおよびエネルギー貯蔵システム、施設電力インフラ、冷却および熱管理インフラ、データセンター監視および自動化、安全・セキュリティインフラ)、データセンタータイプ(ハイパースケールデータセンター、コロケーションデータセンター、エンタープライズ/エッジデータセンター)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| プロセッサ | 中央処理装置(CPU) | |
| グラフィックス処理装置(GPU) | ||
| マイクロコントローラ(MCU) | ||
| デジタルシグナルプロセッサ(DSP) | ||
| ロジックIC | フィールドプログラマブルゲートアレイ(FPGA) | |
| DPU/IPU/スマートNIC | ||
| ネットワークスイッチおよびサーバーラック接続 | ||
| コントローラIC | ||
| その他のロジックIC | ||
| メモリタイプ | DRAM | |
| 高帯域幅メモリ(HBM) | ||
| NANDフラッシュ | ||
| NORフラッシュ | ||
| その他のメモリタイプ | ||
| パワーエレクトロニクス | ディスクリートコンポーネント | 整流器 |
| バイポーラトランジスタ | ||
| MOSFET | ||
| IGBT | ||
| その他のディスクリートコンポーネント | ||
| 電力モジュール | サイリスタモジュール | |
| IGBTモジュール | ||
| MOSFETモジュール | ||
| インテリジェント電モジュール(IPM) | ||
| 電力IC | PMIC(マルチチャネル) | |
| スイッチングレギュレータ(AC/DC、DC/DC、絶縁型/非絶縁型) | ||
| リニアレギュレータ | ||
| バッテリー管理IC | ||
| ゲートドライバIC | ||
| その他の電力IC | ||
| アナログIC | インターフェースおよび信号調整IC | |
| 信号変換IC | ||
| アプリケーション固有アナログIC | ||
| オプトエレクトロニクス | レーザー送信機 | |
| フォトディテクタおよびフォトダイオード | ||
| オプトカプラおよび光アイソレータ | ||
| 光スイッチ | ||
| 赤外線エミッタおよびディテクタ | ||
| センサ | 温度センサ | |
| 圧力センサ | ||
| 磁界およびホール効果センサ | ||
| 電流センサ | ||
| 湿度センサ | ||
| ガスおよび煙センサ | ||
| ITエクイップメント |
| サーバーおよびラック電力システム |
| バッテリーバックアップおよびエネルギー貯蔵システム |
| 施設電力インフラ |
| 冷却および熱管理インフラ |
| データセンター監視および自動化 |
| 安全・セキュリティインフラ |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| エンタープライズ/エッジデータセンター |
| 製品タイプ別 | プロセッサ | 中央処理装置(CPU) | |
| グラフィックス処理装置(GPU) | |||
| マイクロコントローラ(MCU) | |||
| デジタルシグナルプロセッサ(DSP) | |||
| ロジックIC | フィールドプログラマブルゲートアレイ(FPGA) | ||
| DPU/IPU/スマートNIC | |||
| ネットワークスイッチおよびサーバーラック接続 | |||
| コントローラIC | |||
| その他のロジックIC | |||
| メモリタイプ | DRAM | ||
| 高帯域幅メモリ(HBM) | |||
| NANDフラッシュ | |||
| NORフラッシュ | |||
| その他のメモリタイプ | |||
| パワーエレクトロニクス | ディスクリートコンポーネント | 整流器 | |
| バイポーラトランジスタ | |||
| MOSFET | |||
| IGBT | |||
| その他のディスクリートコンポーネント | |||
| 電力モジュール | サイリスタモジュール | ||
| IGBTモジュール | |||
| MOSFETモジュール | |||
| インテリジェント電モジュール(IPM) | |||
| 電力IC | PMIC(マルチチャネル) | ||
| スイッチングレギュレータ(AC/DC、DC/DC、絶縁型/非絶縁型) | |||
| リニアレギュレータ | |||
| バッテリー管理IC | |||
| ゲートドライバIC | |||
| その他の電力IC | |||
| アナログIC | インターフェースおよび信号調整IC | ||
| 信号変換IC | |||
| アプリケーション固有アナログIC | |||
| オプトエレクトロニクス | レーザー送信機 | ||
| フォトディテクタおよびフォトダイオード | |||
| オプトカプラおよび光アイソレータ | |||
| 光スイッチ | |||
| 赤外線エミッタおよびディテクタ | |||
| センサ | 温度センサ | ||
| 圧力センサ | |||
| 磁界およびホール効果センサ | |||
| 電流センサ | |||
| 湿度センサ | |||
| ガスおよび煙センサ | |||
| 用途別 | ITエクイップメント | ||
| サーバーおよびラック電力システム | |||
| バッテリーバックアップおよびエネルギー貯蔵システム | |||
| 施設電力インフラ | |||
| 冷却および熱管理インフラ | |||
| データセンター監視および自動化 | |||
| 安全・セキュリティインフラ | |||
| データセンタータイプ別 | ハイパースケールデータセンター | ||
| コロケーションデータセンター | |||
| エンタープライズ/エッジデータセンター | |||
レポートで回答される主要な質問
米国データセンターにおける半導体需要市場の規模はどのくらいですか?
市場は2026年に345.94 ビリオン 米ドル、2027年に371.47 ビリオン 米ドルと予測されています。AI対応インフラへの投資とラックあたりの半導体コンテンツの増加に支えられ、2032年までに524.58 ビリオン 米ドルに達すると予測されています。
米国データセンターにおける半導体需要を促進しているものは何ですか?
AIトレーニングおよび推論の展開により、アクセラレータ、HBM、ネットワーキングデバイス、電力コンポーネントへの需要が増加しています。ハイパースケール建設、カスタムシリコンプログラム、頻繁なハードウェア更新サイクルが、新規および既存施設全体にわたってさらなる需要を加えています。
データセンター半導体需要において最大のシェアを持つ製品カテゴリはどれですか?
プロセッサは2026年に44.93%のシェアを占めました。GPUおよびCPUはAIサーバーラックにおける最高価値のコンピュートコンポーネントであり、アクセラレーテッドシステムがより多くの帯域幅を必要とするため、メモリは最も成長の速い製品カテゴリです。
2032年にかけて最も速く成長する用途はどれですか?
サーバーおよびラック電力システムは2032年にかけてCAGR 8.22%で拡大する見込みです。ラック電力密度の上昇により、高電圧設計をサポートする電力変換、インテリジェント制御、バッテリーバックアップ、管理デバイスへの需要が増加しています。
最も速く成長しているデータセンタータイプはどれですか?
コロケーションデータセンターは2032年にかてCAGR 8.27%で成長する見込みです。このセグメントはAI対応キャパシティへの需要から恩恵を受けており、近期展開オプションを求めるハイパースケーラーの直接建設および系統連系リスクを制限できます。