
Tamaño y Participación del Mercado de Demanda de Semiconductores en Centros de Datos de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
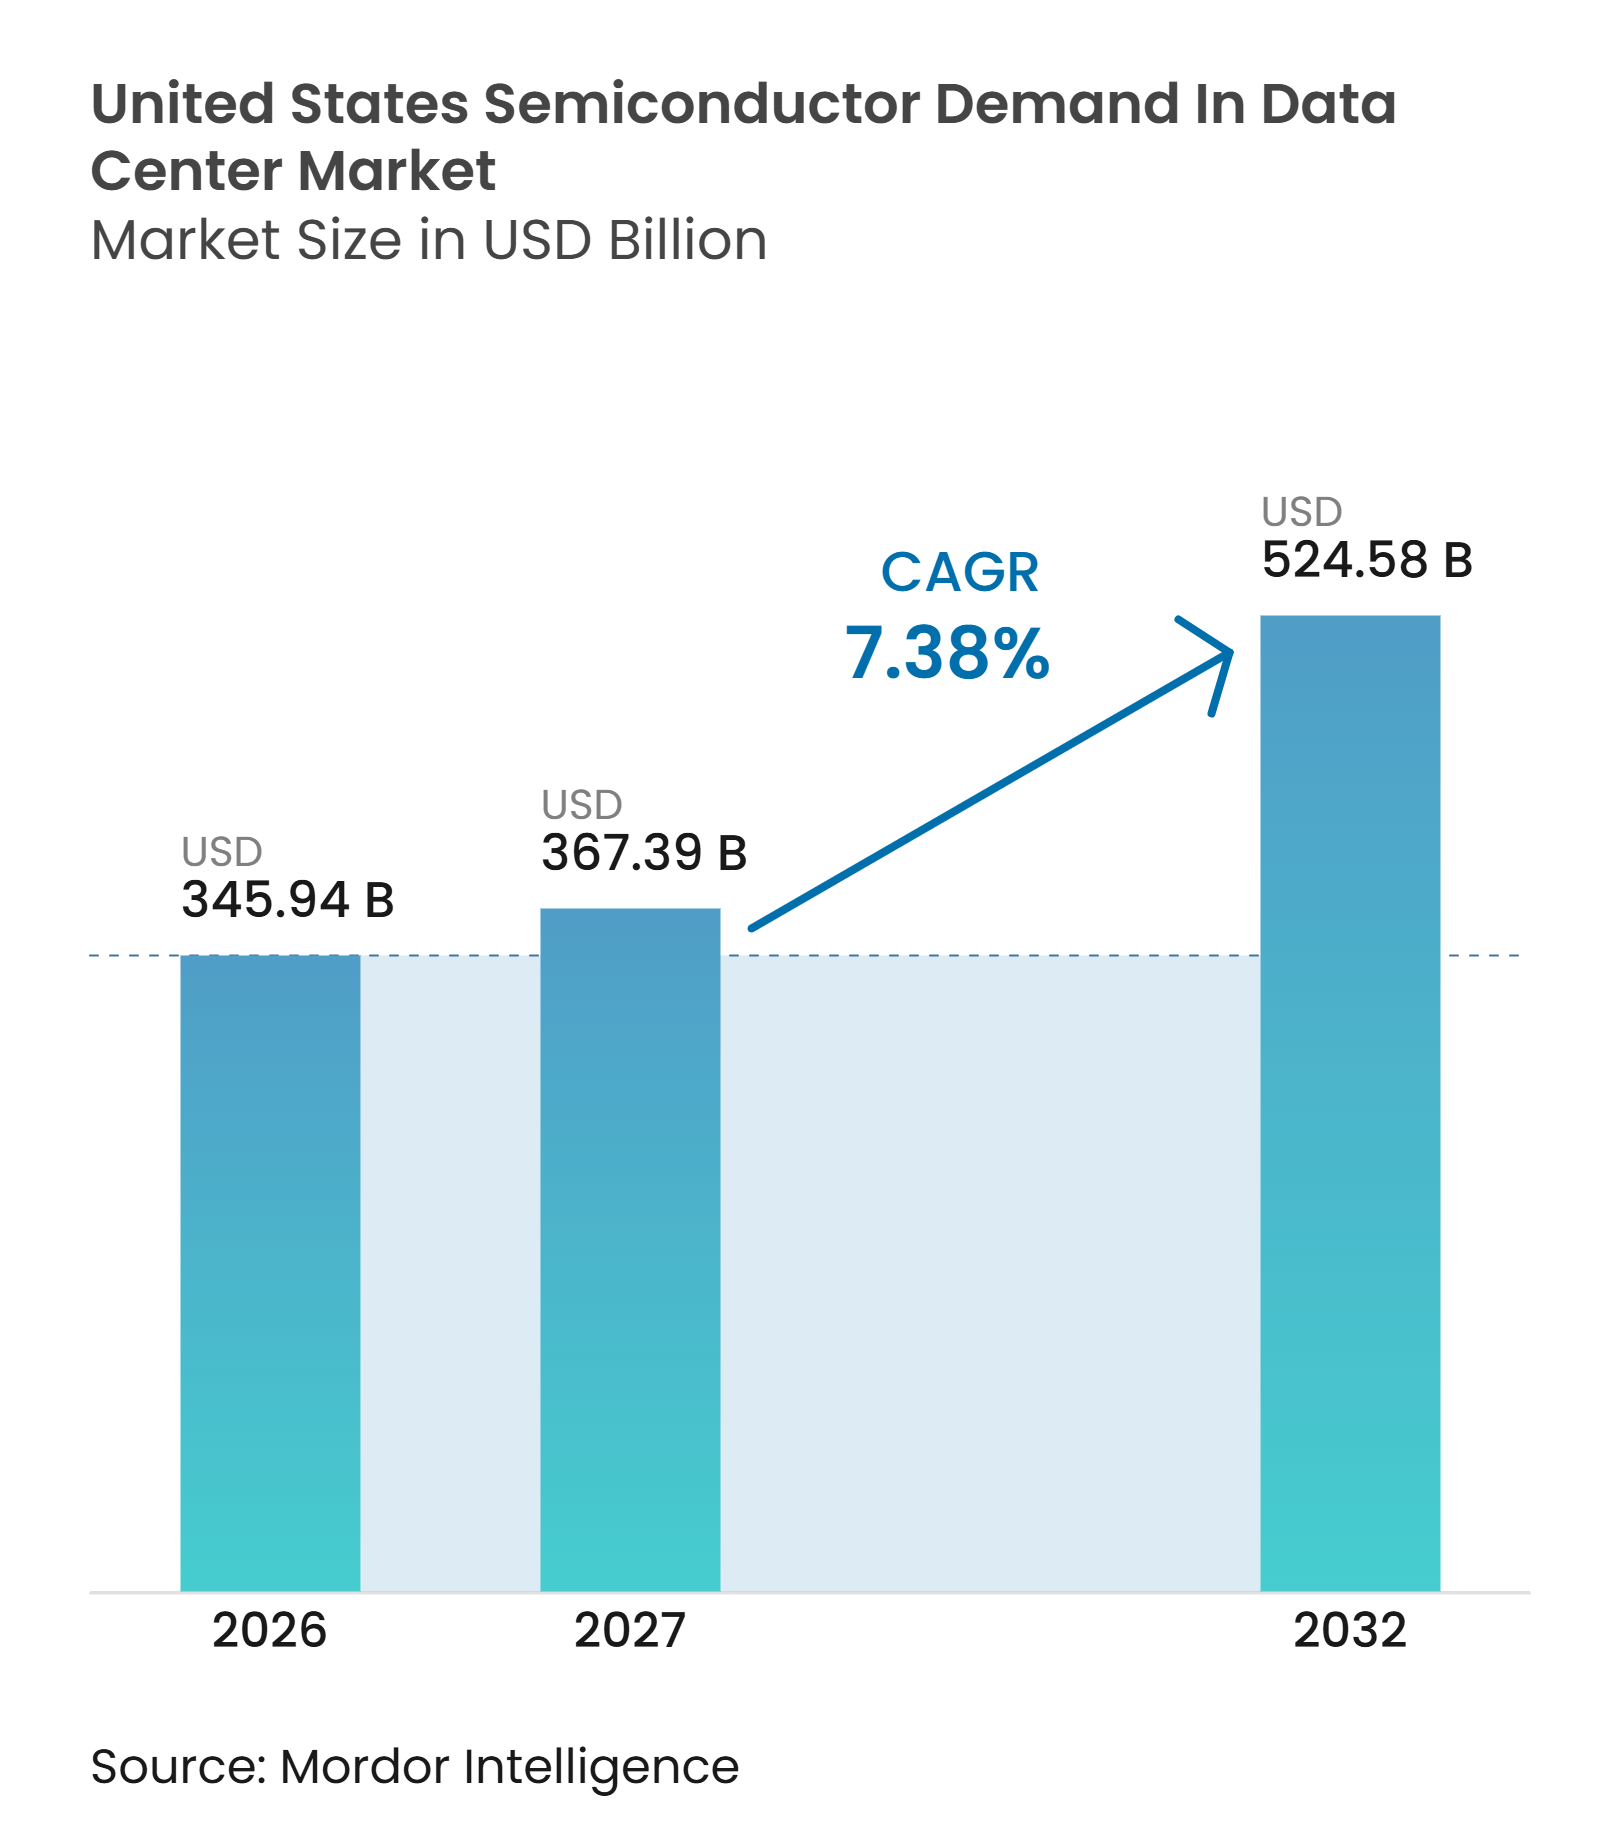
| Tamaño del mercado en el año base (2026) | 345.94 Mil millones de dólares |
| Tamaño del Mercado (2027) | 367.39 Mil millones de dólares |
| Tamaño del Mercado (2032) | 524.58 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.38 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Demanda de Semiconductores en Centros de Datos de Estados Unidos por Mordor Intelligence
Se proyecta que el tamaño del mercado de demanda de semiconductores en centros de datos de Estados Unidos se expanda desde 345,94 mil millones de USD en 2026 y 371,47 mil millones de USD en 2027 hasta 524,58 mil millones de USD para 2032, registrando un CAGR del 7,38% de 2027 a 2032. La demanda se centra en los chips necesarios para operar servidores con capacidad de IA, incluidos procesadores, memoria, dispositivos de redes, componentes de potencia, dispositivos analógicos, optoelectrónica y sensores. El mercado de demanda de semiconductores en centros de datos de Estados Unidos se beneficia de los despliegues sostenidos de entrenamiento e inferencia de IA, que aumentan la cantidad de cómputo y memoria instalada en cada bastidor. Los operadores de hiperescala también están diversificando su aprovisionamiento a través de programas de ASIC personalizados, creando demanda de memoria avanzada, redes, empaquetado y dispositivos de potencia junto con aceleradores de mercado general. El acceso a la energía probablemente determinará la ubicación y el momento de la nueva capacidad más que la disponibilidad de chips en varios centros de datos establecidos. Esto otorga una prima a las regiones con energía disponible, procesos de interconexión más rápidos e instalaciones diseñadas para bastidores de alta densidad.
Conclusiones Clave del Informe
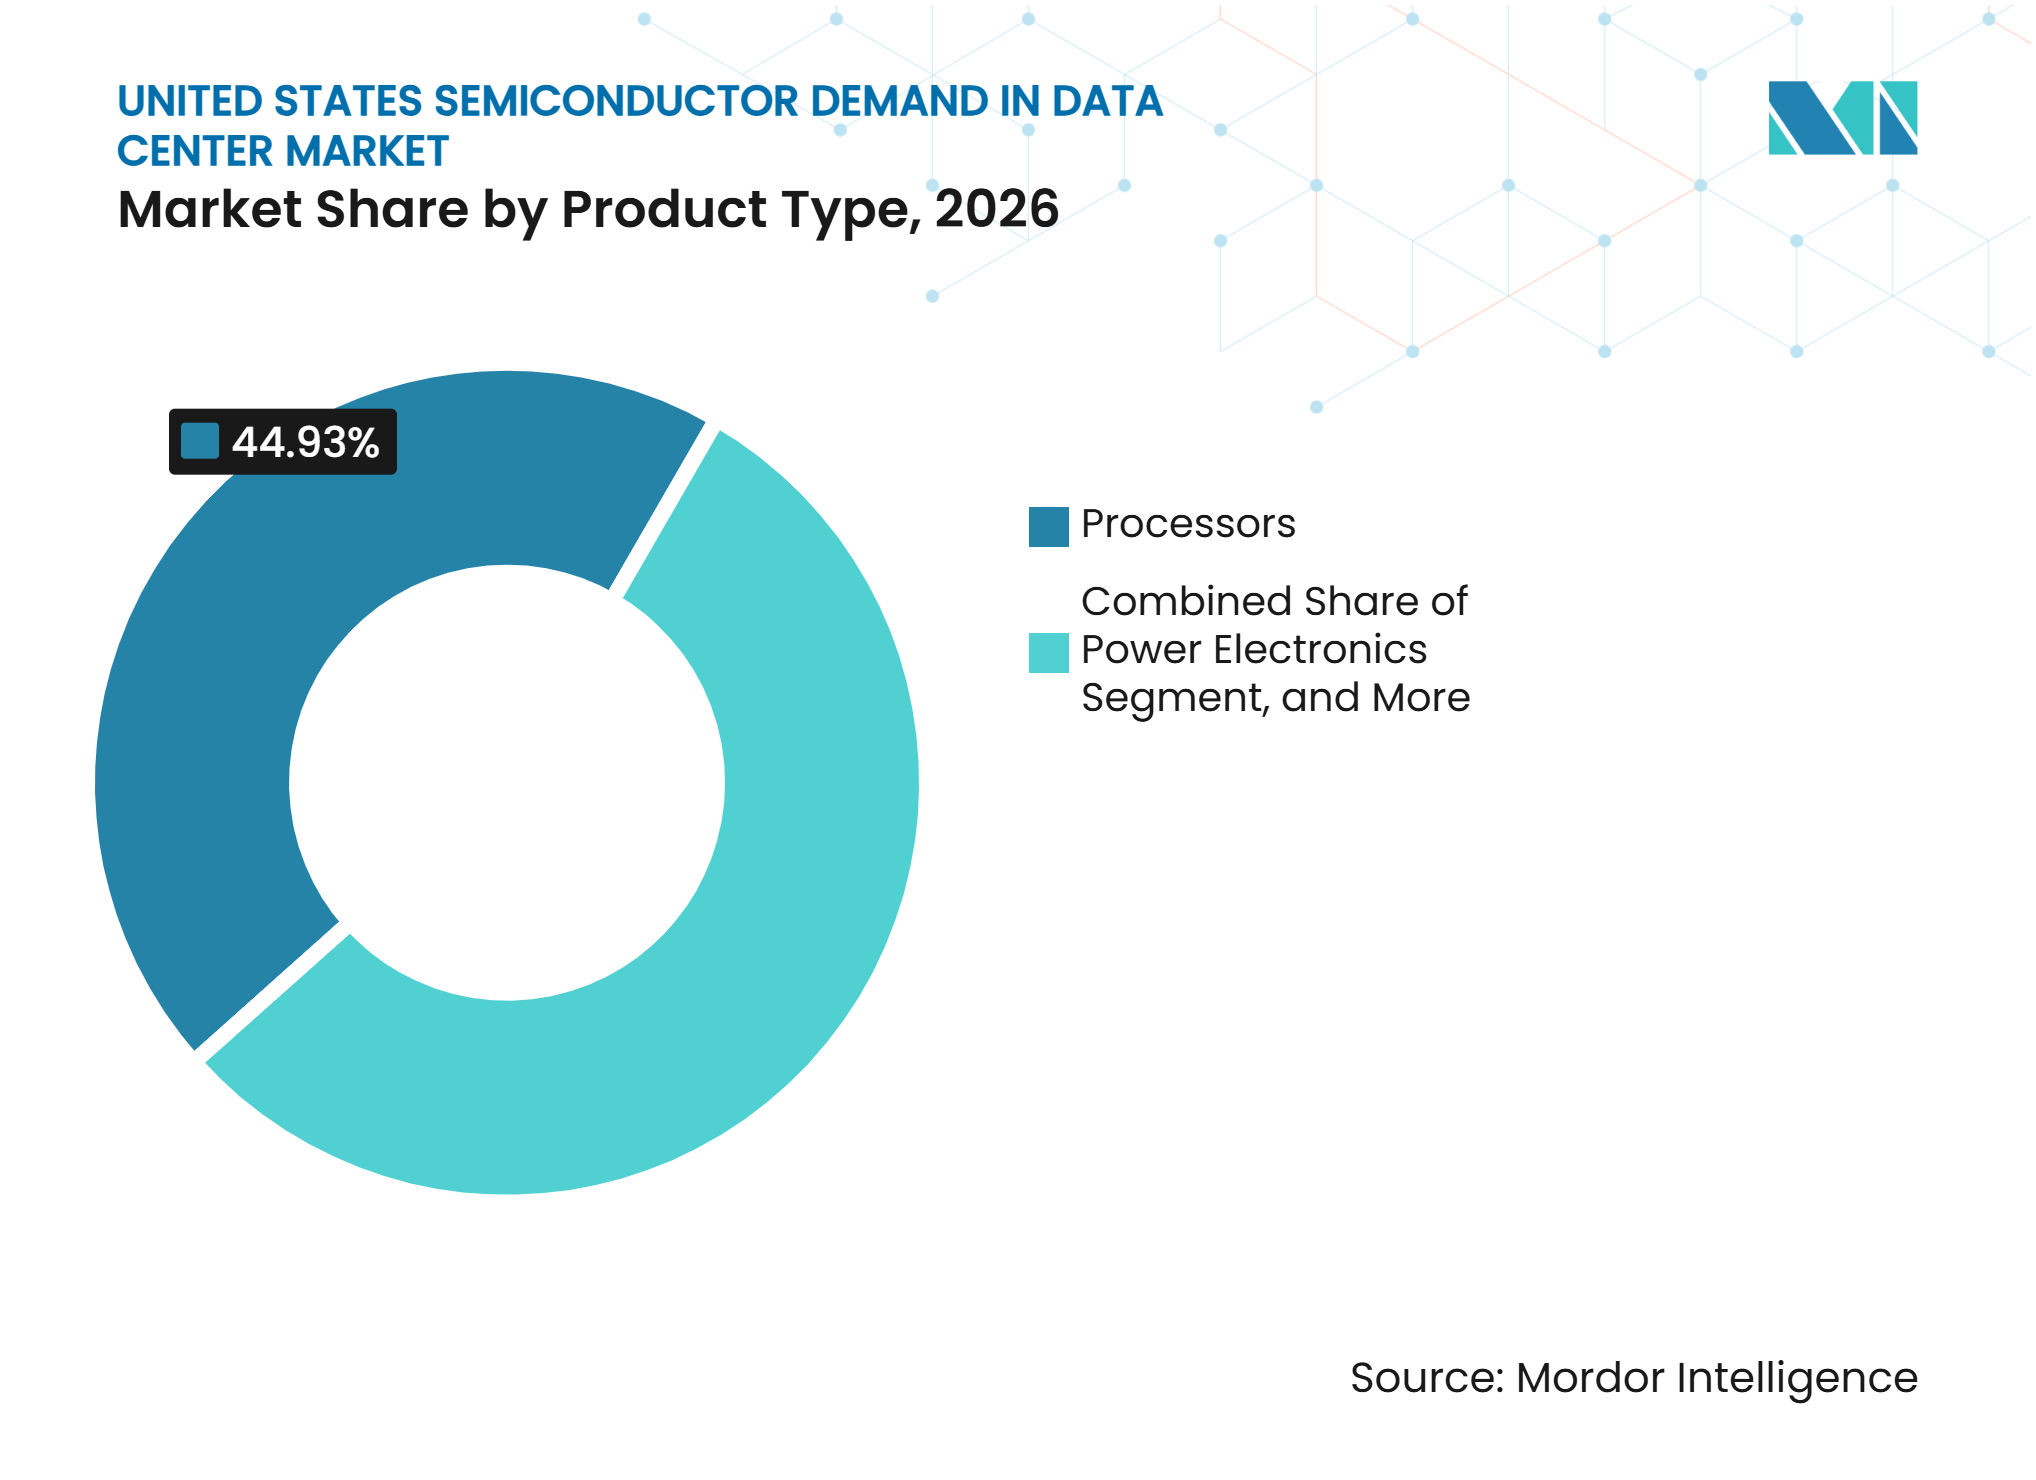
- Por tipo de producto, los procesadores representaron el 44,93% de la participación del mercado de demanda de semiconductores en centros de datos de Estados Unidos en 2026, mientras que el tipo de memoria se proyecta que se expanda a un CAGR del 8,16% hasta 2032.
- Por aplicación, los equipos de TI representaron el 75,68% del tamaño del mercado de demanda de semiconductores en centros de datos de Estados Unidos en 2026, mientras que se espera que los sistemas de energía para servidores y bastidores se expandan a un CAGR del 8,22% hasta 2032.
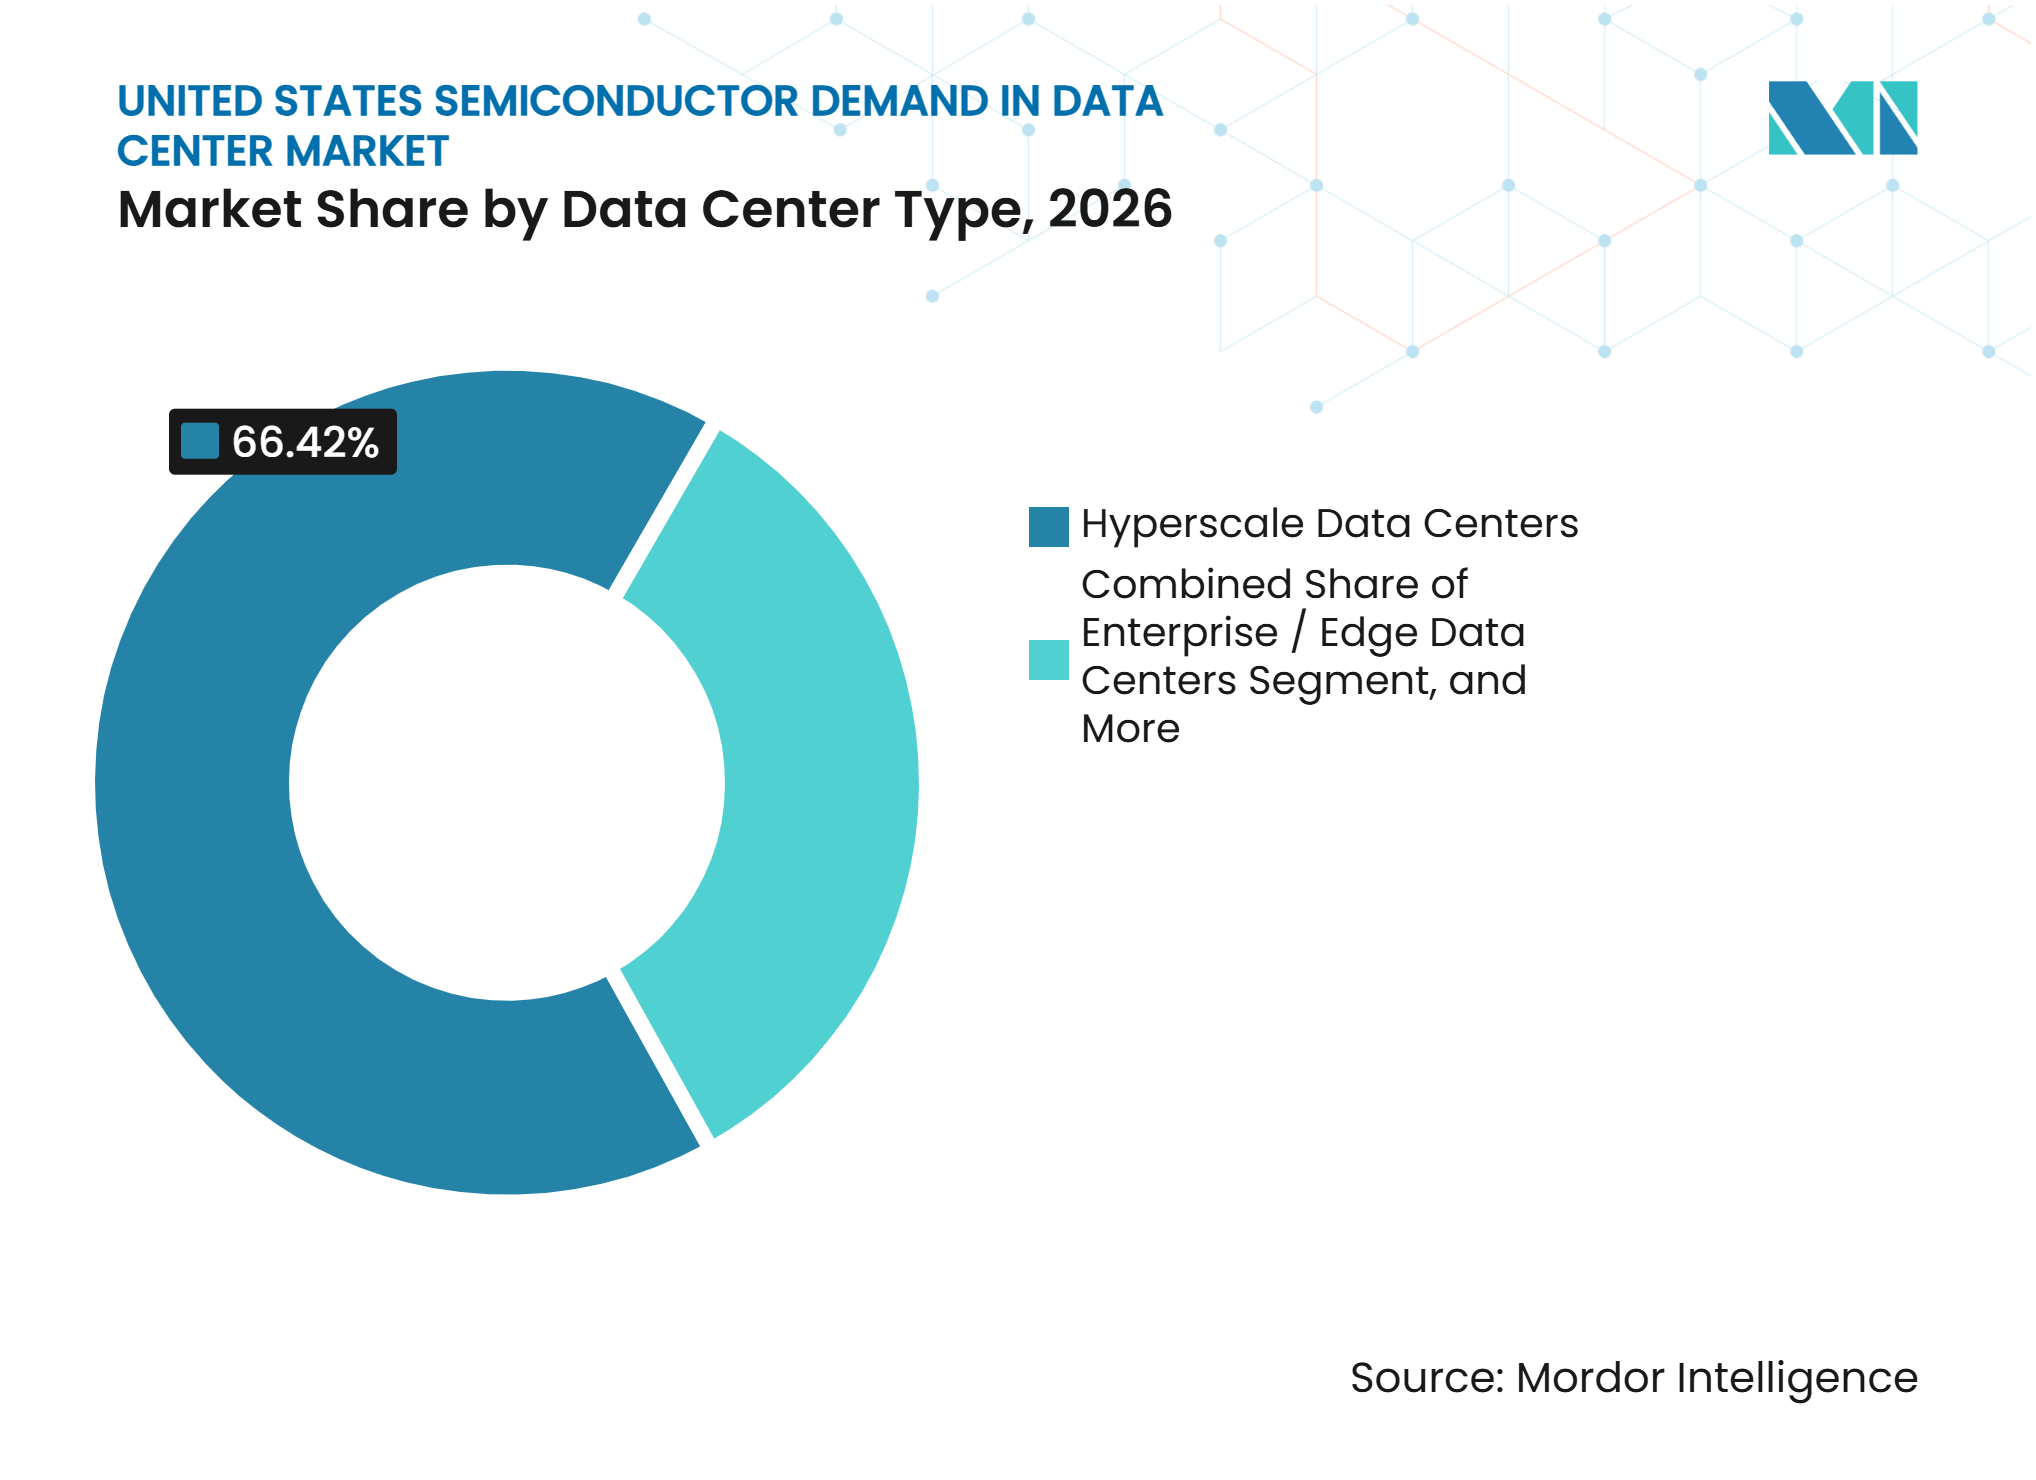
- Por tipo de centro de datos, las instalaciones de hiperescala representaron el 66,42% de la participación en 2026, mientras que se proyecta que las instalaciones de colocación crezcan a un CAGR del 8,27% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Entrenamiento e Inferencia de IA Generativa | +2.1% | Nacional, concentrado en los corredores de fábricas de IA del norte de Virginia, el oeste de Texas y Phoenix | Mediano plazo (2-4 años) |
| Inversión en Infraestructura de Nube a Hiperescala | +1.6% | Nacional, con ganancias tempranas en el norte de Virginia, el oeste de Texas, Georgia y Chicago | Mediano plazo (2-4 años) |
| Creciente Demanda de Memoria de Alto Ancho de Banda y Computación Acelerada | +1.3% | Nacional, impulsado por los ciclos de aprovisionamiento de GPU de los operadores de hiperescala con sede en EE. UU. | Corto plazo (≤ 2 años) |
| Cuellos de Botella en el Movimiento de Datos que Impulsan la Adopción de Semiconductores de Redes | +0.8% | Nacional, más intenso en despliegues de fábricas de IA de hiperescala y neocloud | Mediano plazo (2-4 años) |
| Aumento de la Densidad de Potencia a Escala de Bastidor que Incrementa el Contenido de Semiconductores por Servidor | +0.6% | Nacional, con mayor aceleración en campus de hiperescala que adoptan arquitecturas de CC de 400V-800V | Largo plazo (≥ 4 años) |
| Silicio Personalizado de Operadores de Hiperescala que Incrementa la Actividad de Diseño de Semiconductores | +0.4% | Nacional, con actividad de diseño concentrada en los centros de ingeniería de Silicon Valley y Seattle | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Entrenamiento e Inferencia de IA Generativa
La inferencia de IA se está convirtiendo en una fuente de demanda de semiconductores más grande y persistente que las ejecuciones de entrenamiento individuales. Cada servicio de inferencia desplegado utiliza recursos de cómputo, memoria, redes y energía a medida que se expande el uso por parte de los clientes. Google informó que procesó 480 billones de tokens durante abril de 2025, lo que representó 50 veces el volumen mensual del año anterior.[1] Cada respuesta generada crea una demanda recurrente del hardware de soporte. El mercado de demanda de semiconductores en centros de datos de Estados Unidos se beneficia, por tanto, de un aprovisionamiento recurrente en una base instalada en crecimiento. La Asociación de la Industria de Semiconductores espera que los ingresos anuales de semiconductores utilizados en centros de datos de IA superen los 1,2 billones de USD para 2028.
Inversión en Infraestructura de Nube a Hiperescala
El gasto de los operadores de hiperescala está respaldando programas de construcción de infraestructura más grandes y continuos. El Proyecto Stargate comenzó en enero de 2025 con un compromiso de hasta 500 mil millones de USD para centros de datos e infraestructura energética en Estados Unidos durante 4 años. J.P. Morgan originó 9,6 mil millones de USD en préstamos de construcción para el campus de Abilene, Texas. Las nuevas instalaciones de IA requieren actualizaciones frecuentes de servidores porque las ganancias de rendimiento dependen cada vez más de aceleradores, memoria e interconexiones más nuevos. Este ciclo de reemplazo sostiene la demanda después de que se haya completado la construcción inicial de la instalación. El mercado de demanda de semiconductores en centros de datos de Estados Unidos también se beneficia cuando los operadores de hiperescala adquieren silicio personalizado, porque esos programas requieren un aprovisionamiento paralelo de dispositivos de memoria, potencia y redes.
Creciente Demanda de Memoria de Alto Ancho de Banda y Computación Acelerada
La memoria de alto ancho de banda se ha convertido en un componente crítico de los sistemas de computación acelerada. El Centro de Estudios Estratégicos e Internacionales informó que los centros de datos están en camino de consumir el 70% de la producción mundial de dispositivos de memoria en 2026. Este patrón de demanda refleja los grandes requisitos de memoria de los aceleradores de IA y la necesidad de mantener las unidades de cómputo abastecidas con datos. SK Hynix indicó que la demanda de HBM podría superar la oferta durante varios años. Micron declaró que el HBM4 para la plataforma Vera Rubin de NVIDIA ofrece más de 2,8 TB/s de ancho de banda y más del 20% de mejor eficiencia energética. La combinación resultante favorece el aprovisionamiento de memoria avanzada dentro del mercado de demanda de semiconductores en centros de datos de Estados Unidos.
Los Cuellos de Botella en el Movimiento de Datos Impulsan la Adopción de Semiconductores de Redes
Los grandes clústeres de IA requieren un movimiento rápido de datos entre aceleradores, almacenamiento y sistemas de control. Esto aumenta la necesidad de DPUs, SmartNICs, ASICs de conmutadores Ethernet, interconexiones ópticas y componentes de conectividad relacionados. NVIDIA integró DPUs BlueField-4 en su arquitectura Vera Rubin para la infraestructura de fábricas de IA. Broadcom presentó su plataforma de conmutación Tomahawk 6 de 102,4 Tbps para grandes despliegues de tejidos de IA en 2026. Los clústeres más grandes requieren conmutadores, DPUs y transceptores ópticos adicionales en lugar de simplemente más GPUs. Esto crea una oportunidad de redes más amplia a medida que la demanda de semiconductores en centros de datos de Estados Unidos se desplaza hacia clústeres de aceleradores cada vez más densos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad Limitada de Energía y Retrasos en la Interconexión de Centros de Datos | -1.5% | Nacional, más agudo en el norte de Virginia a través de PJM, y emergente en California a través de CAISO y el noroeste del Pacífico | Largo plazo (≥ 4 años) |
| Restricciones de Suministro de Empaquetado Avanzado, HBM y Aceleradores | -1.1% | Nacional, con restricciones de producción concentradas en fábricas de HBM de Taiwán y Corea del Sur | Corto plazo (≤ 2 años) |
| Ciclos de Calificación Extendidos para Silicio Personalizado de Centros de Datos | -0.7% | Nacional, más agudo entre los programas de ASIC personalizados de operadores de hiperescala en Google, AWS y Microsoft | Mediano plazo (2-4 años) |
| Obsolescencia Rápida de Aceleradores e Incertidumbre sobre el Retorno de Inversión en IA | -0.5% | Nacional, relevante para los segmentos empresariales y de colocación que toman decisiones de aprovisionamiento a largo plazo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Limitada de Energía y Retrasos en la Interconexión de Centros de Datos
La disponibilidad de energía puede retrasar la puesta en servicio de centros de datos con uso intensivo de semiconductores incluso después de que el hardware haya sido asegurado. Un estudio científico informó que las colas de interconexión de Estados Unidos habían alcanzado los 2.600 GW y que las esperas medianas para que los proyectos completaran la interconexión en 2023 fueron de casi 5 años. La puesta en servicio retrasada desplaza el momento del aprovisionamiento de servidores, memoria y dispositivos de redes. También puede extender el uso del hardware instalado mientras los operadores buscan ganancias de eficiencia en las instalaciones existentes. El Departamento de Energía avanzó su iniciativa Speed to Power en septiembre de 2025, junto con el programa de Resiliencia e Innovación de la Red Eléctrica, para acelerar las conexiones de transmisión y red. Estas políticas influirán en la distribución geográfica del mercado de demanda de semiconductores en centros de datos de Estados Unidos hasta 2030.
Restricciones de Suministro de Empaquetado Avanzado, HBM y Aceleradores
La capacidad de empaquetado avanzado y los rendimientos de HBM pueden limitar la disponibilidad de aceleradores incluso cuando la capacidad de obleas está disponible. El proceso de fabricación de HBM requiere sustancialmente más capacidad de sala limpia por gigabyte que el DRAM estándar. La capacidad desplazada hacia HBM puede, por tanto, limitar la producción disponible para otros productos de memoria. NVIDIA anunció en junio de 2026 que sus socios de sustratos planeaban un aumento de capacidad de 2,5 veces en 3 años, mientras que Amkor planeaba aumentar la capacidad de empaquetado avanzado en más del 300% para 2028. Los chips personalizados para centros de datos también requieren una calificación exhaustiva antes de su despliegue a escala. Estos requisitos de producción y validación pueden posponer los calendarios de envío en el mercado de demanda de semiconductores en centros de datos de Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Procesadores Anclan el Valor del Bastidor, la Memoria se AceleraLos procesadores representaron el 44,93% de la participación del mercado de demanda de semiconductores en centros de datos de Estados Unidos en 2026, lo que refleja el alto valor de las GPUs y CPUs dentro de los bastidores de servidores de IA. Las GPUs son los principales motores de cómputo para cargas de trabajo de entrenamiento e inferencia de alto volumen. NVIDIA reportó ingresos del segmento de centros de datos de 193,7 mil millones de USD en el año fiscal 2026, lo que demuestra la escala de la demanda de aceleradores. AMD reportó 8,55 mil millones de USD en ingresos del segmento de centros de datos en el tercer trimestre de 2026, un aumento interanual del 97% impulsado por los procesadores EPYC y las GPUs Instinct.[2] La Asociación de la Industria de Semiconductores y Deloitte encontraron que la bandeja de aceleradores de IA representó el 74% del valor del contenido estándar de un bastidor de servidor de IA. Las CPUs representaron el 8% del valor, mientras que las DPUs representaron el 2%. Los DSPs y MCUs sirven funciones más pequeñas pero necesarias en sistemas de control, monitoreo y automatización. Su contribución es menos visible que el gasto en aceleradores, pero sigue vinculada al crecimiento en las instalaciones de bastidores.
Se proyecta que el tipo de memoria se expanda a un CAGR del 8,16% hasta 2032, convirtiéndola en la categoría de producto de más rápido crecimiento. La HBM respalda la computación acelerada al proporcionar acceso a datos de alta velocidad cerca del procesador. El DRAM y la memoria flash NAND continúan sirviendo a los requisitos de memoria y almacenamiento de servidores. Los circuitos integrados lógicos incluyen FPGAs, DPUs, SmartNICs, circuitos integrados controladores y dispositivos de conmutación de red. Estos productos se vuelven cada vez más importantes a medida que los clústeres de IA agregan nodos y requieren una gestión de tejido más compleja. La electrónica de potencia respalda la transición de sistemas de 48V hacia arquitecturas de CC de bastidor de 400V-800V. Los circuitos integrados analógicos, la optoelectrónica y los sensores respaldan el acondicionamiento de señales, la transmisión óptica, el control térmico y el monitoreo ambiental. En conjunto, estas categorías amplían la industria de demanda de semiconductores en centros de datos de Estados Unidos más allá del propio acelerador. La combinación de productos hace que el mercado de demanda de semiconductores en centros de datos de Estados Unidos dependa de una cadena de suministro coordinada en lugar de una sola categoría de chips.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Equipos de TI Dominan, los Sistemas de Potencia Lideran el CrecimientoLos equipos de TI representaron el 75,68% del tamaño del mercado de demanda de semiconductores en centros de datos de Estados Unidos en 2026. Los módulos de aceleradores de IA y la memoria de alto ancho de banda son las principales líneas de costo en esta aplicación. La Asociación de la Industria de Semiconductores y Deloitte estimaron el valor de la bandeja de cómputo entre 1,5 millones y 3,5 millones de USD para un bastidor de IA estándar, en comparación con un valor total del bastidor de entre 1,5 millones y 4 millones de USD. Las bandejas de red y gestión añaden entre 17.000 y 25.000 USD por bastidor. Las bandejas de interconexión de aceleradores añaden entre 10.000 y 50.000 USD por bastidor. Las cargas de trabajo de nube federal también requieren equipos con capacidad de seguridad alineados con los controles FedRAMP y NIST SP 800-53.
Se proyecta que los sistemas de energía para servidores y bastidores se expandan a un CAGR del 8,22% hasta 2032. Los diseños de bastidores se están moviendo hacia densidades de potencia mucho más altas a medida que aumenta el número de aceleradores. La hoja de ruta del sistema Kyber de NVIDIA apunta a 600 kW por bastidor para 2027, con una arquitectura de 1 MW a más largo plazo. Texas Instruments presentó una arquitectura de CC de 800V con NVIDIA en marzo de 2026 que utiliza 2 etapas de conversión de 800V a la potencia del procesador. Los sistemas de respaldo de baterías y almacenamiento de energía también necesitan semiconductores de potencia a medida que se expanden las opciones de energía en el sitio. Los sistemas de refrigeración, energía de instalaciones, automatización y seguridad necesitan más controladores y sensores a medida que los bastidores se vuelven más densos. Estas aplicaciones aumentan la importancia de la industria de demanda de semiconductores en centros de datos de Estados Unidos en la conversión de energía y el control ambiental.
Por Tipo de Centro de Datos:
La Hiperescala Lidera, la Colocación se Acelera Más RápidoLos centros de datos de hiperescala representaron el 66,42% de los ingresos del mercado en 2026. La categoría se beneficia de la inversión concentrada de Google, Amazon, Microsoft, Meta y Oracle. Estos operadores adquieren grandes cantidades de GPUs, CPUs, dispositivos de memoria, redes y chips de potencia. También desarrollan programas de silicio personalizado que reducen la dependencia de proveedores individuales de aceleradores de mercado general. Los programas TPU de Google, Trainium de AWS y Maia de Microsoft aún requieren memoria avanzada, gestión de potencia y conectividad de tejido. Google declaró que su TPU v7 Ironwood proporciona 4.614 TFLOPS FP8, 192 GB de HBM3E y 7,37 TB/s de ancho de banda. AWS declaró que Trainium3 es su primer chip de 3 nm y proporciona 2,517 PFLOPS de cómputo FP8. Esto convierte a las instalaciones de hiperescala en el principal centro de demanda de cómputo avanzado y memoria en el mercado de demanda de semiconductores en centros de datos de Estados Unidos.
Se proyecta que los centros de datos de colocación crezcan a un CAGR del 8,27% hasta 2032. El segmento gana negocio cuando los operadores de hiperescala necesitan capacidad sin asumir todos los riesgos de interconexión y construcción. Los proveedores de colocación están introduciendo instalaciones listas para IA con refrigeración líquida y arquitecturas de bus de alta tensión. Estos diseños contienen más semiconductores de control de potencia y térmico que las instalaciones empresariales heredadas. Se espera que los centros de datos empresariales y de borde crezcan de manera más gradual porque sus presupuestos y calendarios de despliegue están más dispersos. Sin embargo, las cargas de trabajo de inferencia pueden acercarse a las aplicaciones cuando importan los requisitos de latencia, seguridad o residencia de datos. Esto respalda la demanda continua de CPUs, aceleradores integrados, silicio de redes y dispositivos de almacenamiento fuera de los campus de hiperescala. El crecimiento de la colocación amplía la base de clientes del mercado de demanda de semiconductores en centros de datos de Estados Unidos. También ofrece a los proveedores de equipos otra vía para vender infraestructura de alta densidad más allá del aprovisionamiento directo de hiperescala.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Norte de Virginia: Densa Capacidad en la Nube y Condiciones de Energía Ajustadas
El norte de Virginia alcanzó 4.182 MW de inventario en el primer trimestre de 2026 y registró una tasa de vacancia del 0,3%. CBRE informó que el 96% de la oferta programada para 2026 ya estaba comprometida, lo que indica una capacidad de reserva excepcionalmente limitada.[3] La región cuenta con densas redes de fibra y estrechas conexiones con agencias federales y usuarios empresariales. Sus cargas de trabajo tienen un componente sustancial de nube y redes, no solo de entrenamiento de IA. Esto respalda la demanda de CPUs, dispositivos de conectividad y componentes de infraestructura segura. El proceso de entrega por lotes de energía de Dominion Energy ha extendido los plazos para el nuevo suministro. Las condiciones de interconexión de PJM siguen siendo, por tanto, una influencia regulatoria central en la expansión. El tamaño del mercado de demanda de semiconductores en centros de datos de Estados Unidos en esta región está determinado por calendarios de entrega por fases y actualizaciones continuas de la capacidad instalada.
Texas: Expansión de la Capacidad de Entrenamiento de IA
Texas está emergiendo como una ubicación importante para la infraestructura de entrenamiento de IA debido a su disponibilidad de terreno y un modelo diferente de conexión a la red. ERCOT revisó su pronóstico de crecimiento de centros de datos para 2030 de 29 GW a 77 GW en 2026. El oeste de Texas tenía 2,9 GW en construcción en el segundo semestre de 2025. El campus Stargate de Abilene recibió 9,6 mil millones de USD en financiamiento de construcción, lo que respalda un gran despliegue centrado en IA. Dichas instalaciones requieren clústeres de GPU, aceleradores apilados con HBM y tejidos de redes de alta radix. Dallas-Fort Worth respalda un perfil más mixto, que incluye cargas de trabajo de inferencia empresarial y de hiperescala. Esa combinación aumenta la demanda de CPUs, almacenamiento NVMe y aceleradores orientados a análisis. Texas está extendiendo el mercado de demanda de semiconductores en centros de datos de Estados Unidos hacia ubicaciones diseñadas para campus más grandes y con mayor consumo de energía.
Mercados Emergentes: Aprovisionamiento Más Amplio en Nuevos Centros
Georgia, Illinois, Arizona y otras ubicaciones del Cinturón Solar están ganando atención como nuevos centros de desarrollo de centros de datos. Atlanta puso en servicio 298 MW en el cuarto trimestre de 2025, mientras que Austin añadió 1.909 MW en el primer trimestre de 2026 y alcanzó 2.558 MW de inventario. Chicago registró más de 300 MW de absorción neta positiva en el cuarto trimestre de 2025. Phoenix respalda despliegues listos para IA y actividad de fabricación de semiconductores relacionada. JLL informó que el 77% de la nueva capacidad de centros de datos de América del Norte se está construyendo en mercados frontera más allá de los centros establecidos. Esta dispersión expande el mercado de demanda de semiconductores en centros de datos de Estados Unidos a una huella más amplia. También aumenta las necesidades de coordinación para los envíos de aceleradores, la asignación de memoria y el soporte de servicios. Las normas de energía locales, las consideraciones de agua y los procesos de permisos influirán en qué ubicaciones emergentes sostienen el crecimiento más rápido.
Panorama Competitivo
Concentración del Mercado
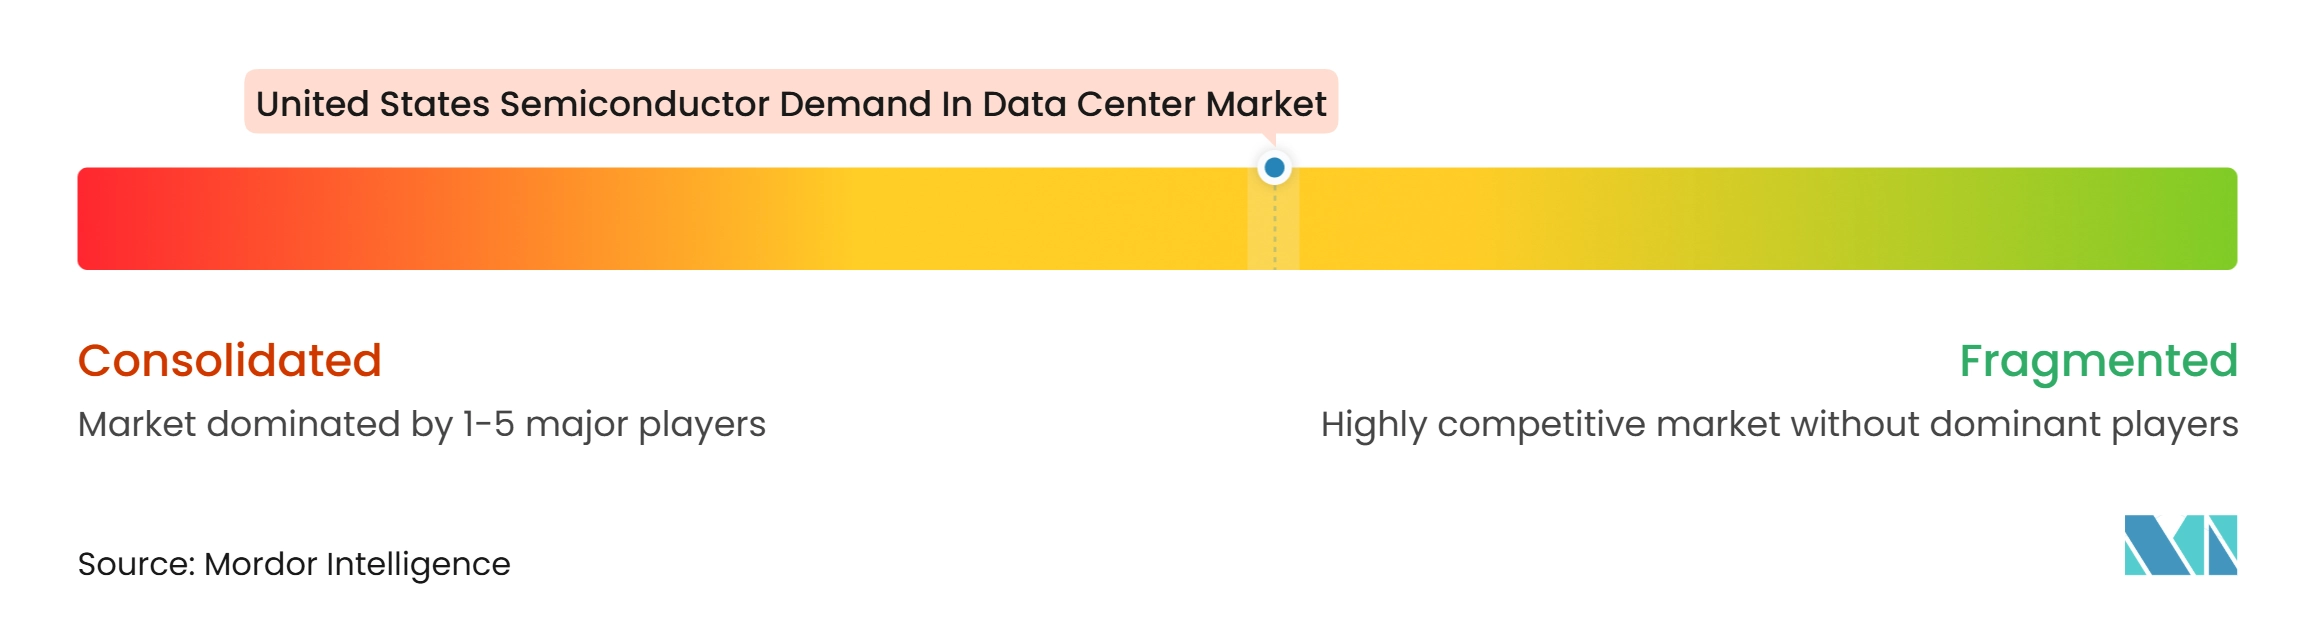
NVIDIA lidera el nivel de aceleradores de IA, mientras que AMD está fortaleciendo su posición en CPU y GPU en toda la infraestructura de centros de datos. La participación aproximada del 70% de NVIDIA en el mercado de chips de IA indica una concentración sustancial en la capa de aceleradores. Los ingresos del segmento de centros de datos de AMD en el tercer trimestre de 2026 crecieron un 97% interanual, respaldados por los productos EPYC e Instinct. Intel sigue activo en infraestructura de CPU y unidades de procesamiento personalizadas. Los operadores de hiperescala también actúan como compradores y diseñadores a través de sus propios programas de ASIC. Esto significa que la estructura competitiva difiere entre aceleradores, memoria, redes y dispositivos de potencia. El mercado de demanda de semiconductores en centros de datos de Estados Unidos tiene posiciones concentradas en algunas capas y una participación más amplia de proveedores en otras.
Los proveedores de memoria compiten dentro de un grupo más pequeño porque la fabricación de HBM requiere una capacidad de proceso especializada. SK Hynix, Samsung y Micron son proveedores clave de memoria avanzada para plataformas de IA. El despliegue de HBM4 de Micron para Vera Rubin ilustra la importancia del ancho de banda y la eficiencia energética en esta competencia. Las redes siguen siendo más disputadas entre NVIDIA, Broadcom, Marvell y Cisco. La plataforma Tomahawk 6 de Broadcom está diseñada para grandes tejidos Ethernet en clústeres de IA. Marvell y NVIDIA ampliaron su asociación NVLink Fusion en mayo de 2025, permitiendo que las XPUs personalizadas se conecten con la infraestructura de redes a escala de bastidor de NVIDIA.[4] Estos movimientos respaldan tanto enfoques abiertos como semicustomizados, así como sistemas de redes verticalmente integrados.
La entrega de potencia y el control térmico son áreas importantes de competencia entre los proveedores a medida que aumenta la densidad de los bastidores. Texas Instruments presentó una solución de CC de 800V con NVIDIA en marzo de 2026. Analog Devices anunció soporte para arquitecturas de centros de datos de CC de 800V en agosto de 2025. NVIDIA amplió la capacidad de sustratos y empaquetado avanzado a través de acuerdos con proveedores en junio de 2026. Los requisitos de aprovisionamiento para FedRAMP, controles de ciberseguridad NIST e incentivos de contenido nacional pueden diferenciar a los proveedores en los despliegues de IA federal. Los proveedores con empaquetado confiable, componentes seguros y diseños de potencia de alta tensión están posicionados para beneficiarse. El mercado de demanda de semiconductores en centros de datos de Estados Unidos está, por tanto, determinado por asociaciones de ecosistema además del rendimiento directo de los chips.
Líderes de la Industria de Demanda de Semiconductores en Centros de Datos de Estados Unidos
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Broadcom Inc.
-
Marvell Technology, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Demanda de Semiconductores en Centros de Datos de Estados Unidos Empresas cubiertas en este informe
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Broadcom Inc.
- Marvell Technology, Inc.
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Kioxia Holdings Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Monolithic Power Systems, Inc.
Desarrollos recientes de la industria en Mercado de Demanda de Semiconductores en Centros de Datos de Estados Unidos
- Octubre de 2026: AMD reportó ingresos del segmento de centros de datos del tercer trimestre de 2026 de 8,55 mil millones de USD, un aumento del 97% interanual, impulsado por ventas récord de procesadores de servidor EPYC y el lanzamiento inicial de su Serie de GPU Instinct MI450. AMD orientó los ingresos del cuarto trimestre de 2026 a 17 mil millones de USD, lo que implica que los ingresos del segmento de centros de datos para el año completo más que se duplicarán respecto a 2025.
- Junio de 2026: NVIDIA reveló acuerdos de expansión de la cadena de suministro con los fabricantes de sustratos IBIDEN, Samsung Electro-Mechanics y Unimicron, con el objetivo de un aumento combinado de capacidad de 2,5 veces en 3 años. Amkor se comprometió a aumentar la capacidad de empaquetado avanzado en más del 300% para finales de 2028. KYEC construirá nuevas instalaciones en Estados Unidos respaldadas por un anticipo de reserva de capacidad de 1,1 mil millones de USD de NVIDIA.
- Mayo de 2026: NVIDIA invirtió 2 mil millones de USD en Marvell Technology y amplió la asociación NVLink Fusion. La asociación permite a los operadores de hiperescala integrar XPUs personalizadas con la infraestructura de redes a escala de bastidor de NVIDIA a hasta 1,8 TB/s de ancho de banda bidireccional por chiplet.
- Marzo de 2026: Texas Instruments presentó una solución completa de arquitectura de potencia de CC de 800V para centros de datos de IA de próxima generación en colaboración con NVIDIA. La solución requiere 2 etapas de conversión de 800V a la potencia del procesador y admite densidades de potencia de bastidor superiores a 1 MW. El mismo mes, Micron reveló que había comenzado la producción en masa de memoria HBM4 de 36 GB de 12 capas para la plataforma Vera Rubin de NVIDIA, ofreciendo 2,8 TB/s de ancho de banda con más del 20% de mejora en la eficiencia energética.
Alcance del Informe del Mercado de Demanda de Semiconductores en Centros de Datos de Estados Unidos
El mercado de demanda de semiconductores en centros de datos de Estados Unidos se refiere a la demanda de semiconductores utilizados en la infraestructura de centros de datos, incluidos procesadores, chips de memoria, dispositivos de almacenamiento, componentes de redes y aceleradores. Estos semiconductores respaldan el procesamiento de datos, el almacenamiento, la computación en la nube, la inteligencia artificial (IA) y las aplicaciones de computación de alto rendimiento en centros de datos empresariales y de hiperescala.
El Informe del Mercado de Demanda de Semiconductores en Centros de Datos de Estados Unidos está segmentado por Tipo de Producto (Procesadores [Unidades Centrales de Procesamiento (CPUs), Unidades de Procesamiento Gráfico (GPUs), Microcontroladores (MCUs) y Procesadores de Señales Digitales (DSPs)], Circuitos Integrados Lógicos [Matrices de Puertas Programables en Campo (FPGAs), DPUs/IPUs/SmartNICs, Conmutadores de Red y Conectividad de Bastidor de Servidor, Circuitos Integrados Controladores y Otros Circuitos Integrados Lógicos], Tipo de Memoria [DRAM, Memoria de Alto Ancho de Banda (HBM), Flash NAND, Flash NOR y Otros Tipos de Memoria], Electrónica de Potencia [Componentes Discretos {Rectificadores, Transistores Bipolares, MOSFETs, IGBTs y Otros Componentes Discretos}, Módulos de Potencia {Módulos de Tiristores, Módulos IGBT, Módulos MOSFET y Módulos de Potencia Inteligentes (IPMs)}, y Circuitos Integrados de Potencia {PMICs (Multicanal), Reguladores de Conmutación (CA/CC y CC/CC, Aislados/No Aislados), Reguladores Lineales, Circuitos Integrados de Gestión de Baterías, Circuitos Integrados de Controladores de Compuerta y Otros Circuitos Integrados de Potencia}], Circuitos Integrados Analógicos [Circuitos Integrados de Interfaz y Acondicionamiento de Señales, Circuitos Integrados de Conversión de Señales, Circuitos Integrados Analógicos de Aplicación Específica], Optoelectrónica [Transmisores Láser, Fotodetectores y Fotodiodos, Optoacopladores y Aisladores Ópticos, Conmutadores Ópticos y Emisores y Detectores Infrarrojos] y Sensores [Sensores de Temperatura, Sensores de Presión, Sensores de Campo Magnético y de Efecto Hall, Sensores de Corriente, Sensores de Humedad y Sensores de Gas y Humo]), Aplicación (Equipos de TI, Sistemas de Energía para Servidores y Bastidores, Sistemas de Respaldo de Baterías y Almacenamiento de Energía, Infraestructura de Energía de Instalaciones, Infraestructura de Refrigeración y Gestión Térmica, Monitoreo y Automatización de Centros de Datos e Infraestructura de Seguridad y Protección) y Tipo de Centro de Datos (Centros de Datos de Hiperescala, Centros de Datos de Colocación y Centros de Datos Empresariales/de Borde). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Procesadores | Unidades Centrales de Procesamiento (CPUs) | |
| Unidades de Procesamiento Gráfico (GPUs) | ||
| Microcontroladores (MCUs) | ||
| Procesadores de Señales Digitales (DSPs) | ||
| Circuitos Integrados Lógicos | Matrices de Puertas Programables en Campo (FPGAs) | |
| DPUs / IPUs / SmartNICs | ||
| Conmutadores de Red y Conectividad de Bastidor de Servidor | ||
| Circuitos Integrados Controladores | ||
| Otros Circuitos Integrados Lógicos | ||
| Tipo de Memoria | DRAM | |
| Memoria de Alto Ancho de Banda (HBM) | ||
| Flash NAND | ||
| Flash NOR | ||
| Otros Tipos de Memoria | ||
| Electrónica de Potencia | Componentes Discretos | Rectificadores |
| Transistores Bipolares | ||
| MOSFETs | ||
| IGBTs | ||
| Otros Componentes Discretos | ||
| Módulos de Potencia | Módulos de Tiristores | |
| Módulos IGBT | ||
| Módulos MOSFET | ||
| Módulos de Potencia Inteligentes (IPMs) | ||
| Circuitos Integrados de Potencia | PMICs (Multicanal) | |
| Reguladores de Conmutación (CA/CC, CC/CC, Aislados/No Aislados) | ||
| Reguladores Lineales | ||
| Circuitos Integrados de Gestión de Baterías | ||
| Circuitos Integrados de Controladores de Compuerta | ||
| Otros Circuitos Integrados de Potencia | ||
| Circuitos Integrados Analógicos | Circuitos Integrados de Interfaz y Acondicionamiento de Señales | |
| Circuitos Integrados de Conversión de Señales | ||
| Circuitos Integrados Analógicos de Aplicación Específica | ||
| Optoelectrónica | Transmisores Láser | |
| Fotodetectores y Fotodiodos | ||
| Optoacopladores y Aisladores Ópticos | ||
| Conmutadores Ópticos | ||
| Emisores y Detectores Infrarrojos | ||
| Sensores | Sensores de Temperatura | |
| Sensores de Presión | ||
| Sensores de Campo Magnético y de Efecto Hall | ||
| Sensores de Corriente | ||
| Sensores de Humedad | ||
| Sensores de Gas y Humo | ||
| Equipos de TI |
| Sistemas de Energía para Servidores y Bastidores |
| Sistemas de Respaldo de Baterías y Almacenamiento de Energía |
| Infraestructura de Energía de Instalaciones |
| Infraestructura de Refrigeración y Gestión Térmica |
| Monitoreo y Automatización de Centros de Datos |
| Infraestructura de Seguridad y Protección |
| Centros de Datos de Hiperescala |
| Centros de Datos de Colocación |
| Centros de Datos Empresariales / de Borde |
| Por Tipo de Producto | Procesadores | Unidades Centrales de Procesamiento (CPUs) | |
| Unidades de Procesamiento Gráfico (GPUs) | |||
| Microcontroladores (MCUs) | |||
| Procesadores de Señales Digitales (DSPs) | |||
| Circuitos Integrados Lógicos | Matrices de Puertas Programables en Campo (FPGAs) | ||
| DPUs / IPUs / SmartNICs | |||
| Conmutadores de Red y Conectividad de Bastidor de Servidor | |||
| Circuitos Integrados Controladores | |||
| Otros Circuitos Integrados Lógicos | |||
| Tipo de Memoria | DRAM | ||
| Memoria de Alto Ancho de Banda (HBM) | |||
| Flash NAND | |||
| Flash NOR | |||
| Otros Tipos de Memoria | |||
| Electrónica de Potencia | Componentes Discretos | Rectificadores | |
| Transistores Bipolares | |||
| MOSFETs | |||
| IGBTs | |||
| Otros Componentes Discretos | |||
| Módulos de Potencia | Módulos de Tiristores | ||
| Módulos IGBT | |||
| Módulos MOSFET | |||
| Módulos de Potencia Inteligentes (IPMs) | |||
| Circuitos Integrados de Potencia | PMICs (Multicanal) | ||
| Reguladores de Conmutación (CA/CC, CC/CC, Aislados/No Aislados) | |||
| Reguladores Lineales | |||
| Circuitos Integrados de Gestión de Baterías | |||
| Circuitos Integrados de Controladores de Compuerta | |||
| Otros Circuitos Integrados de Potencia | |||
| Circuitos Integrados Analógicos | Circuitos Integrados de Interfaz y Acondicionamiento de Señales | ||
| Circuitos Integrados de Conversión de Señales | |||
| Circuitos Integrados Analógicos de Aplicación Específica | |||
| Optoelectrónica | Transmisores Láser | ||
| Fotodetectores y Fotodiodos | |||
| Optoacopladores y Aisladores Ópticos | |||
| Conmutadores Ópticos | |||
| Emisores y Detectores Infrarrojos | |||
| Sensores | Sensores de Temperatura | ||
| Sensores de Presión | |||
| Sensores de Campo Magnético y de Efecto Hall | |||
| Sensores de Corriente | |||
| Sensores de Humedad | |||
| Sensores de Gas y Humo | |||
| Por Aplicación | Equipos de TI | ||
| Sistemas de Energía para Servidores y Bastidores | |||
| Sistemas de Respaldo de Baterías y Almacenamiento de Energía | |||
| Infraestructura de Energía de Instalaciones | |||
| Infraestructura de Refrigeración y Gestión Térmica | |||
| Monitoreo y Automatización de Centros de Datos | |||
| Infraestructura de Seguridad y Protección | |||
| Por Tipo de Centro de Datos | Centros de Datos de Hiperescala | ||
| Centros de Datos de Colocación | |||
| Centros de Datos Empresariales / de Borde | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de demanda de semiconductores en centros de datos de Estados Unidos?
Se proyecta que el mercado alcance los 345,94 mil millones de USD en 2026 y 371,47 mil millones de USD en 2027. Se prevé que llegue a 524,58 mil millones de USD para 2032, respaldado por la inversión en infraestructura lista para IA y el aumento del contenido de semiconductores por bastidor.
¿Qué está impulsando la demanda de semiconductores en los centros de datos de Estados Unidos?
Los despliegues de entrenamiento e inferencia de IA aumentan la demanda de aceleradores, HBM, dispositivos de redes y componentes de potencia. La construcción de hiperescala, los programas de silicio personalizado y los frecuentes ciclos de actualización de hardware añaden mayor demanda en instalaciones nuevas y existentes.
¿Qué categoría de producto tiene la mayor participación en la demanda de semiconductores para centros de datos?
Los procesadores representaron el 44,93% de la participación en 2026. Las GPUs y CPUs son los componentes de cómputo de mayor valor en los bastidores de servidores de IA, mientras que la memoria es la categoría de producto de más rápido crecimiento porque los sistemas acelerados requieren mucho más ancho de banda.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se proyecta que los sistemas de energía para servidores y bastidores se expandan a un CAGR del 8,22% hasta 2032. La mayor densidad de potencia de los bastidores está aumentando la demanda de conversión de energía, control inteligente, respaldo de baterías y dispositivos de gestión que respaldan diseños de alta tensión.
¿Qué tipo de centro de datos está creciendo más rápido?
Se proyecta que los centros de datos de colocación crezcan a un CAGR del 8,27% hasta 2032. El segmento se beneficia de la demanda de capacidad lista para IA y puede limitar el riesgo directo de construcción e interconexión para los operadores de hiperescala que buscan opciones de despliegue a corto plazo.