
Taille et Part du Marché de la Demande en Semiconducteurs des États-Unis dans les Centres de Données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
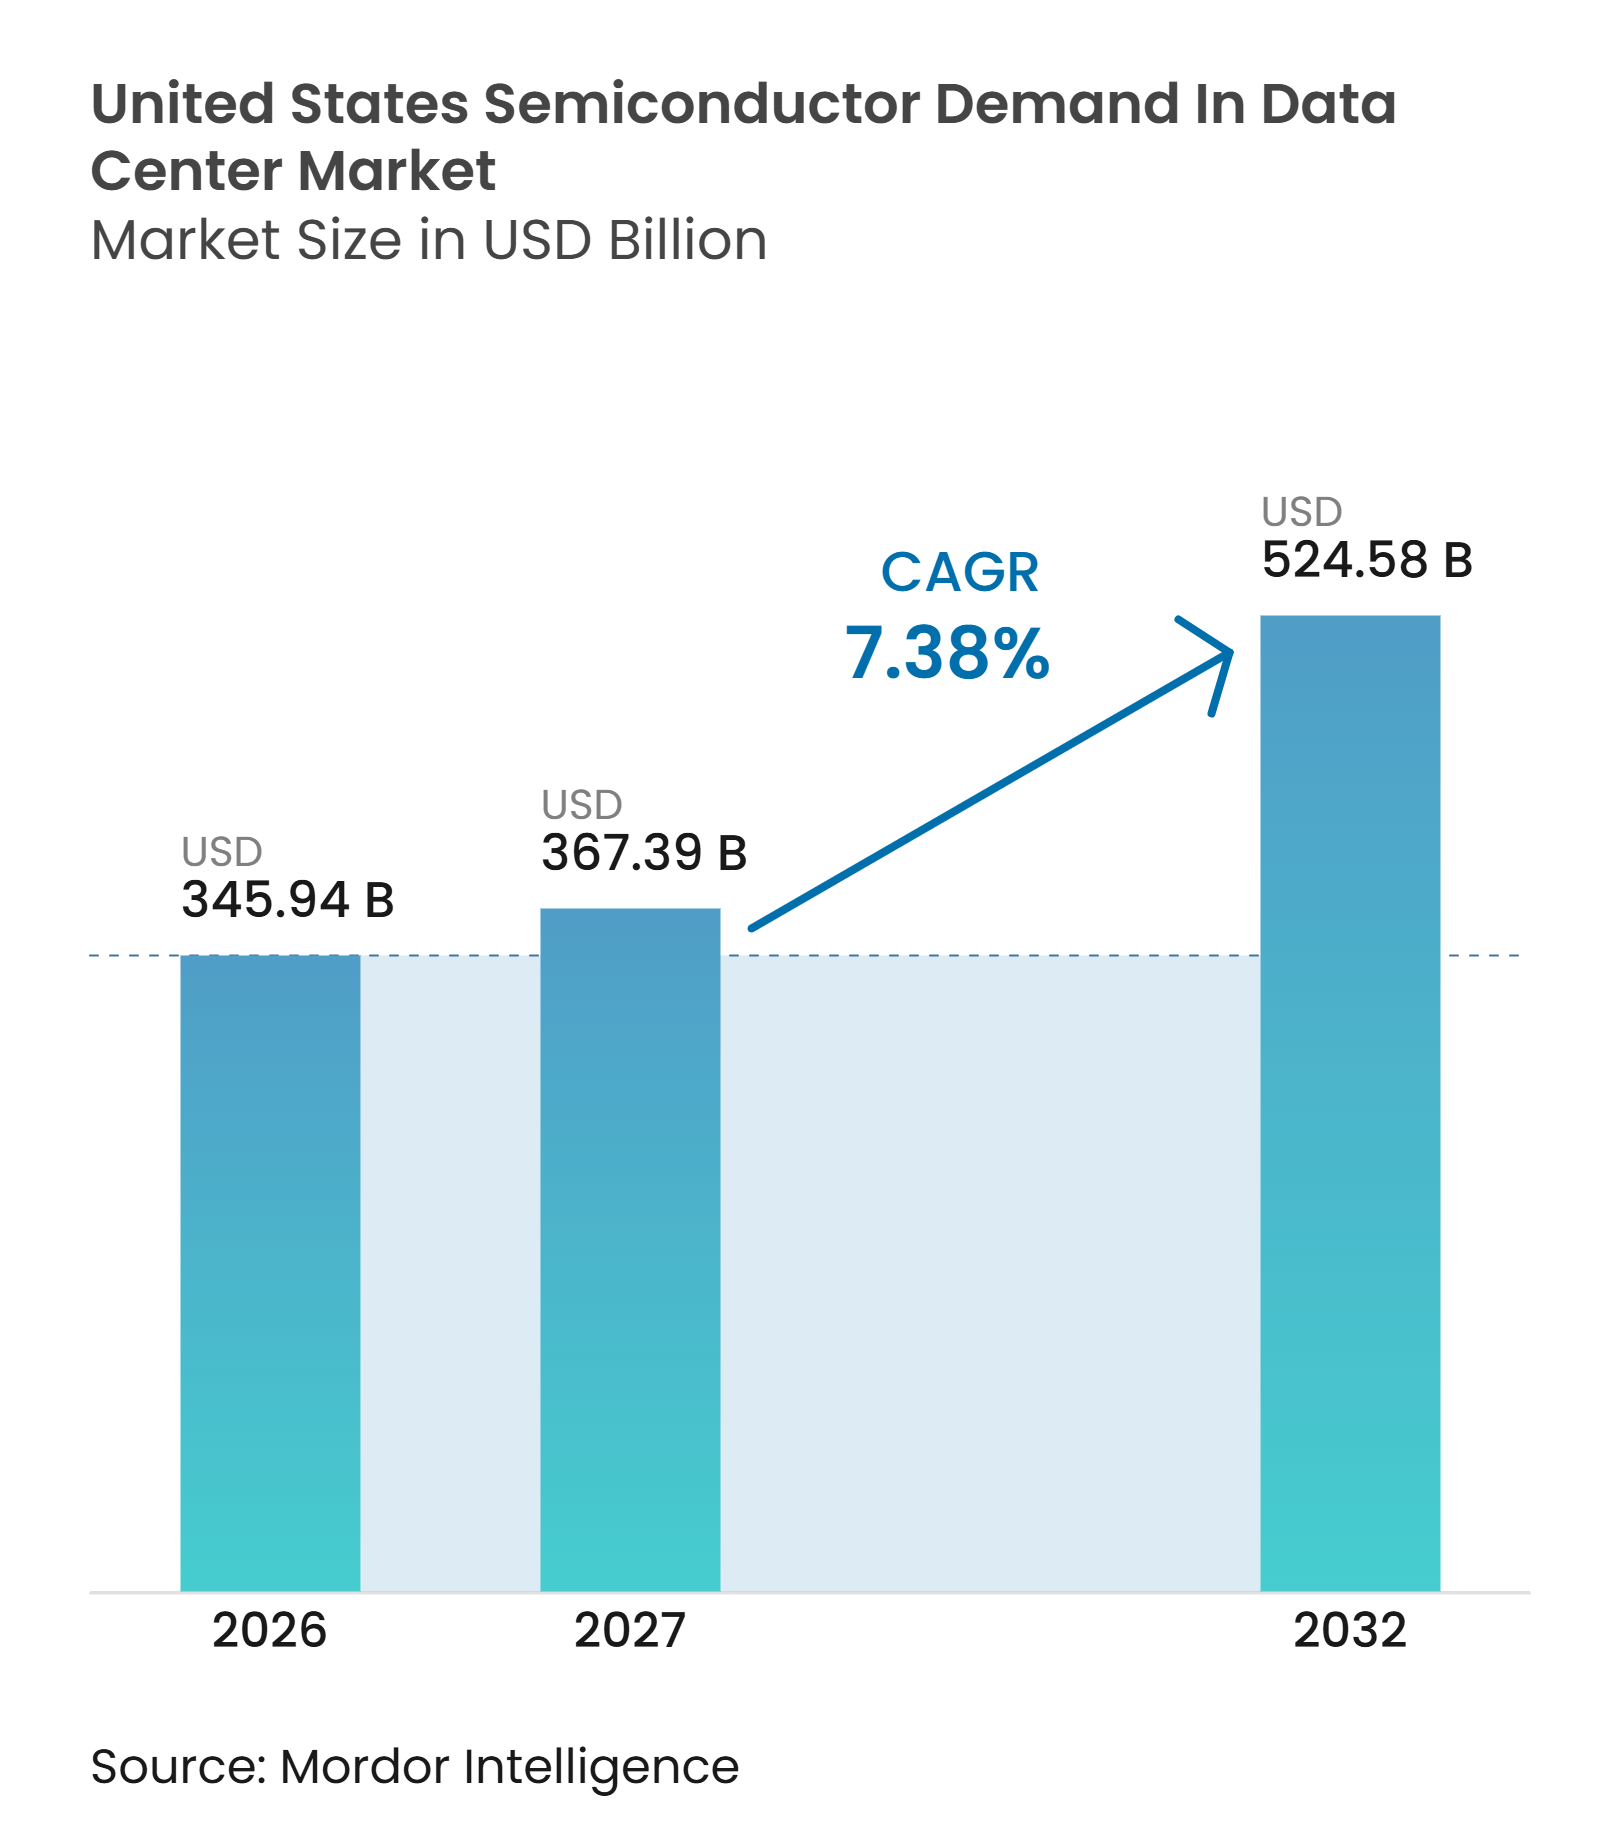
| Taille du marché de l'année de base (2026) | 345.94 Milliards de dollars |
| Taille du Marché (2027) | 367.39 Milliards de dollars |
| Taille du Marché (2032) | 524.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.38 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Demande en Semiconducteurs des États-Unis dans les Centres de Données par Mordor Intelligence
La taille du marché de la demande en semiconducteurs des États-Unis dans les centres de données devrait s'étendre de 345,94 milliards USD en 2026 et 371,47 milliards USD en 2027 à 524,58 milliards USD d'ici 2032, enregistrant un CAGR de 7,38 % de 2027 à 2032. La demande est centrée sur les puces nécessaires au fonctionnement des serveurs compatibles avec l'IA, notamment les processeurs, la mémoire, les dispositifs de réseau, les composants d'alimentation, les dispositifs analogiques, l'optoélectronique et les capteurs. Le marché de la demande en semiconducteurs des États-Unis dans les centres de données bénéficie de déploiements soutenus d'entraînement et d'inférence de l'IA, qui augmentent la quantité de calcul et de mémoire installée dans chaque rack. Les hyperscalers diversifient également leurs achats via des programmes d'ASIC personnalisés, créant une demande pour des mémoires avancées, des dispositifs de réseau, de conditionnement et d'alimentation aux côtés des accélérateurs commerciaux. L'accès à l'énergie est susceptible de déterminer l'emplacement et le calendrier des nouvelles capacités davantage que la disponibilité des puces dans plusieurs centres de données établis. Cela confère une prime aux régions disposant d'une énergie disponible, de processus d'interconnexion plus rapides et d'installations conçues pour des racks à haute densité.
Principaux Enseignements du Rapport
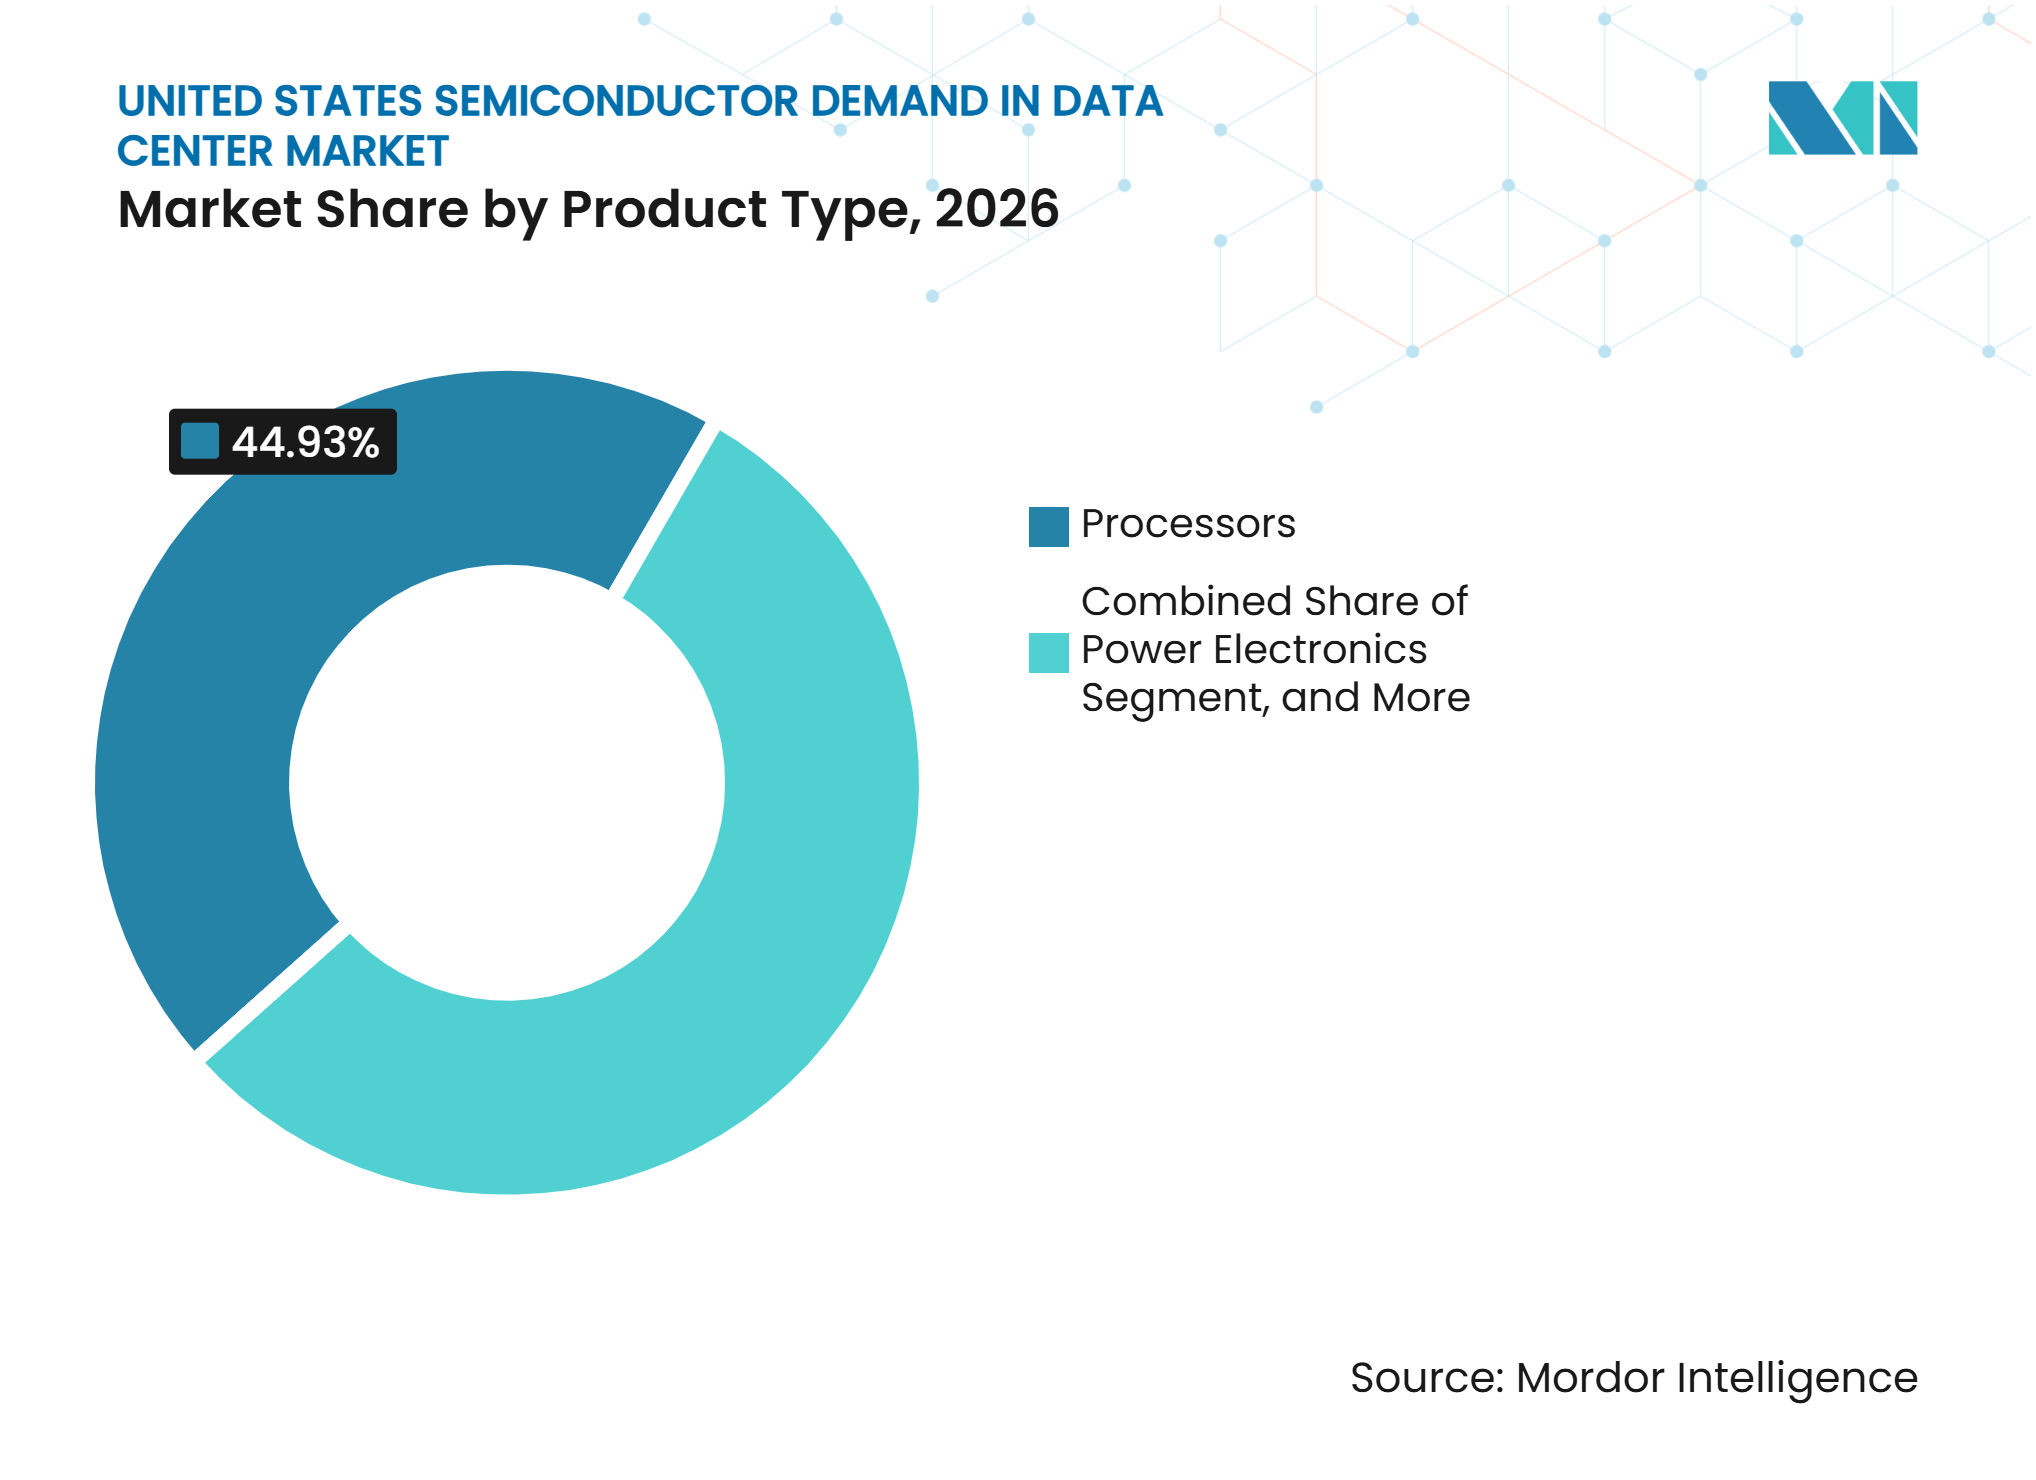
- Par type de produit, les processeurs détenaient 44,93 % de la part du marché de la demande en semiconducteurs des États-Unis dans les centres de données en 2026, tandis que le type de mémoire devrait se développer à un CAGR de 8,16 % jusqu'en 2032.
- Par application, les équipements informatiques représentaient 75,68 % de la taille du marché de la demande en semiconducteurs des États-Unis dans les centres de données en 2026, tandis que les systèmes d'alimentation des serveurs et des racks devraient se développer à un CAGR de 8,22 % jusqu'en 2032.
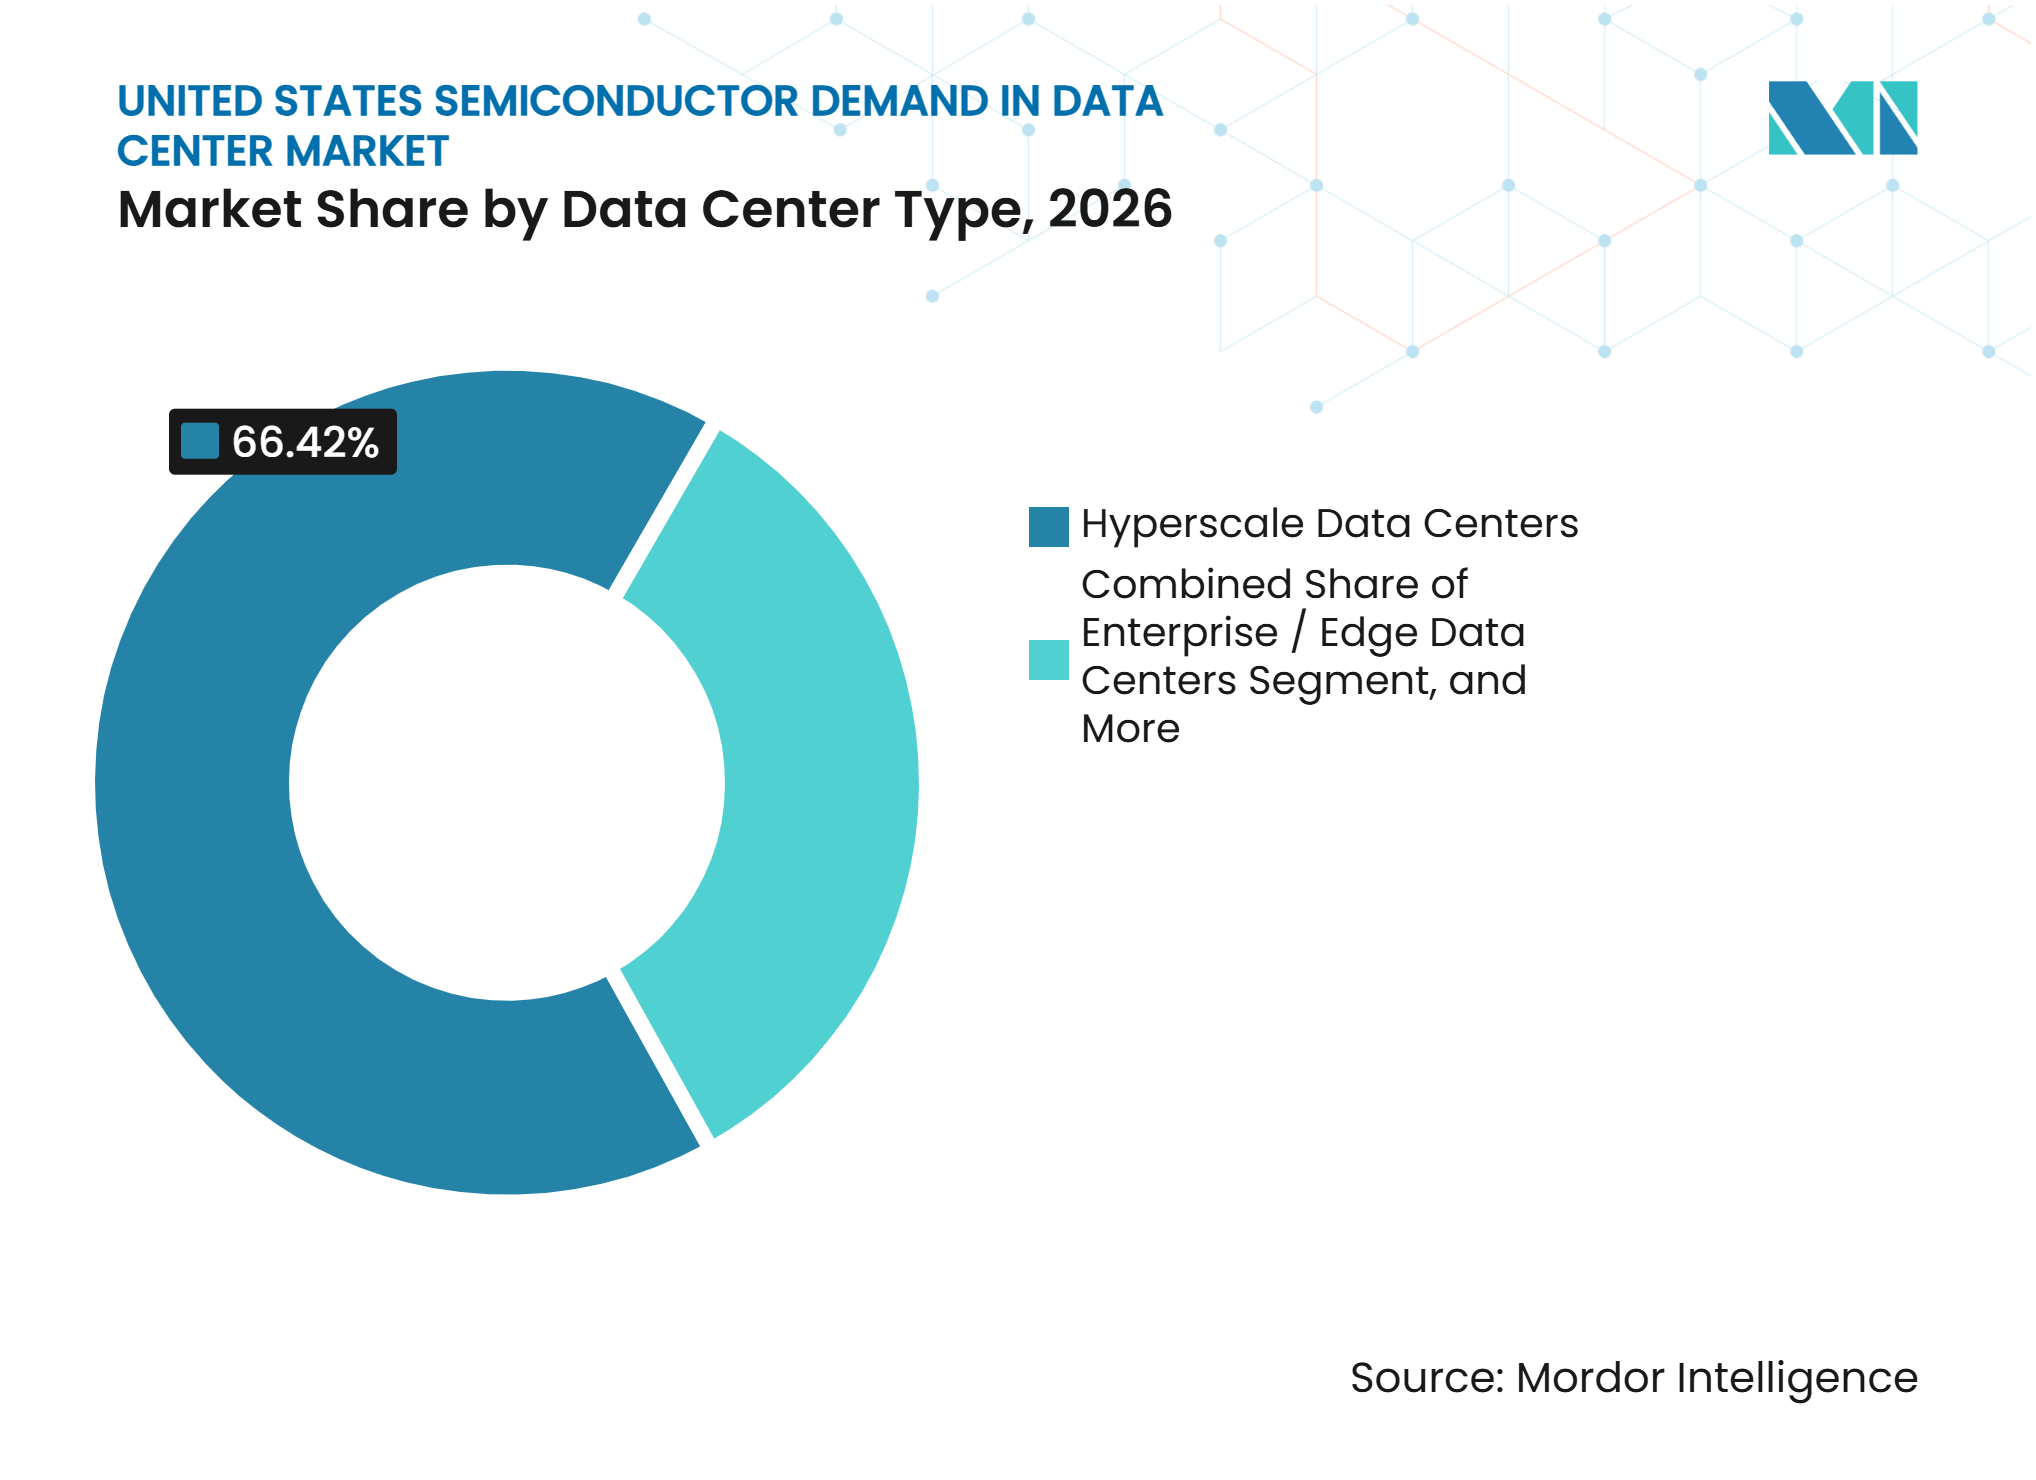
- Par type de centre de données, les installations hyperscale détenaient une part de 66,42 % en 2026, tandis que les installations de colocation devraient croître à un CAGR de 8,27 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion de l'Entraînement et de l'Inférence de l'IA Générative | +2.1% | National, concentré dans les corridors d'usines d'IA du nord de la Virginie, de l'ouest du Texas et de Phoenix | Moyen terme (2-4 ans) |
| Investissement dans les Infrastructures Cloud Hyperscale | +1.6% | National, avec des gains précoces dans le nord de la Virginie, l'ouest du Texas, la Géorgie et Chicago | Moyen terme (2-4 ans) |
| Demande Croissante de Mémoire à Haute Bande Passante et de Calcul Accéléré | +1.3% | National, porté par les cycles d'approvisionnement en GPU des hyperscalers basés aux États-Unis | Court terme (≤ 2 ans) |
| Goulets d'Étranglement des Transferts de Données Stimulant l'Adoption des Semiconducteurs de Réseau | +0.8% | National, plus prononcé dans les déploiements d'usines d'IA hyperscale et neocloud | Moyen terme (2-4 ans) |
| Augmentation de la Densité de Puissance par Rack Accroissant le Contenu en Semiconducteurs par Serveur | +0.6% | National, s'accélérant le plus rapidement dans les campus hyperscale adoptant des architectures CC 400V-800V | Long terme (≥ 4 ans) |
| Silicon Personnalisé des Hyperscalers Augmentant l'Activité de Conception de Semiconducteurs | +0.4% | National, avec une activité de conception concentrée dans les centres d'ingénierie de la Silicon Valley et de Seattle | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'Entraînement et de l'Inférence de l'IA Générative
L'inférence de l'IA devient une source de demande en semiconducteurs plus importante et plus persistante que les cycles d'entraînement uniques. Chaque service d'inférence déployé utilise des ressources de calcul, de mémoire, de réseau et d'alimentation à mesure que l'utilisation par les clients s'étend. Google a indiqué avoir traité 480 billions de tokens en avril 2025, soit 50 fois le volume mensuel de l'année précédente.[1] Chaque réponse générée crée une demande récurrente pour le matériel de support. Le marché de la demande en semiconducteurs des États-Unis dans les centres de données bénéficie donc d'achats récurrents sur une base installée croissante. La Semiconductor Industry Association prévoit que les revenus annuels des semiconducteurs utilisés dans les centres de données IA dépasseront 1,2 billion USD d'ici 2028.
Investissement dans les Infrastructures Cloud Hyperscale
Les dépenses des hyperscalers soutiennent des programmes de construction d'infrastructures plus importants et plus continus. Le projet Stargate a débuté en janvier 2025 avec un engagement allant jusqu'à 500 milliards USD pour les centres de données et les infrastructures énergétiques aux États-Unis sur 4 ans. J.P. Morgan a accordé 9,6 milliards USD de prêts à la construction pour le campus d'Abilene, au Texas. Les nouvelles installations d'IA nécessitent des mises à niveau fréquentes des serveurs, car les gains de performance dépendent de plus en plus des accélérateurs, mémoires et interconnexions plus récents. Ce cycle de remplacement soutient la demande après l'achèvement de la construction initiale de l'installation. Le marché de la demande en semiconducteurs des États-Unis dans les centres de données bénéficie également lorsque les hyperscalers achètent du silicon personnalisé, car ces programmes nécessitent un approvisionnement parallèle en mémoire, en alimentation et en dispositifs de réseau.
Demande Croissante de Mémoire à Haute Bande Passante et de Calcul Accéléré
La mémoire à haute bande passante est devenue un composant essentiel des systèmes de calcul accéléré. Le Center for Strategic and International Studies a indiqué que les centres de données sont en passe de consommer 70 % de la production mondiale de dispositifs de mémoire en 2026. Ce schéma de demande reflète les besoins importants en mémoire des accélérateurs d'IA et la nécessité d'alimenter en données les unités de calcul. SK Hynix a indiqué que la demande de HBM pourrait dépasser l'offre pendant plusieurs années. Micron a déclaré que la HBM4 pour la plateforme Vera Rubin de NVIDIA offre plus de 2,8 To/s de bande passante et plus de 20 % d'efficacité énergétique améliorée. Le mix résultant favorise les achats de mémoire avancée au sein du marché de la demande en semiconducteurs des États-Unis dans les centres de données.
Les Goulets d'Étranglement des Transferts de Données Stimulent l'Adoption des Semiconducteurs de Réseau
Les grands clusters d'IA nécessitent des transferts de données rapides entre les accélérateurs, le stockage et les systèmes de contrôle. Cela accroît le besoin en DPU, SmartNIC, ASIC de commutation Ethernet, interconnexions optiques et composants de connectivité associés. NVIDIA a intégré les DPU BlueField-4 dans son architecture Vera Rubin pour l'infrastructure des usines d'IA. Broadcom a introduit sa plateforme de commutation Tomahawk 6 à 102,4 Tbps pour les grands déploiements de fabric IA en 2026. Les clusters plus importants nécessitent des commutateurs, des DPU et des émetteurs-récepteurs optiques supplémentaires plutôt que simplement plus de GPU. Cela crée une opportunité de réseau plus large à mesure que la demande en semiconducteurs des États-Unis dans les centres de données évolue vers des clusters d'accélérateurs de plus en plus denses.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Disponibilité Limitée de l'Énergie et Retards d'Interconnexion des Centres de Données | -1.5% | National, plus aigu dans le nord de la Virginie via PJM, et émergent en Californie via CAISO et le nord-ouest du Pacifique | Long terme (≥ 4 ans) |
| Contraintes d'Approvisionnement en Conditionnement Avancé, HBM et Accélérateurs | -1.1% | National, avec des contraintes de production concentrées dans les fabs HBM de Taïwan et de Corée du Sud | Court terme (≤ 2 ans) |
| Cycles de Qualification Prolongés pour le Silicon Personnalisé des Centres de Données | -0.7% | National, plus aigu parmi les programmes d'ASIC personnalisés des hyperscalers chez Google, AWS et Microsoft | Moyen terme (2-4 ans) |
| Obsolescence Rapide des Accélérateurs et Incertitude sur le Retour sur Investissement de l'IA | -0.5% | National, pertinent pour les segments entreprise et colocation prenant des décisions d'achat à long cycle | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité Limitée de l'Énergie et Retards d'Interconnexion des Centres de Données
La disponibilité de l'énergie peut retarder la mise en service des centres de données à forte intensité de semiconducteurs même après que le matériel a été sécurisé. Une étude scientifique a indiqué que les files d'attente d'interconnexion aux États-Unis avaient atteint 2 600 GW et que les délais médians pour que les projets complètent leur interconnexion en 2023 étaient de près de 5 ans. Les retards de mise en service décalent le calendrier des achats de serveurs, de mémoire et de dispositifs de réseau. Ils peuvent également prolonger l'utilisation du matériel installé pendant que les opérateurs cherchent à améliorer l'efficacité des installations existantes. Le Département de l'Énergie a avancé son initiative Speed to Power en septembre 2025, aux côtés du programme Grid Resilience and Innovation Partnerships, pour accélérer les connexions de transmission et de réseau. Ces politiques influenceront la distribution géographique du marché de la demande en semiconducteurs des États-Unis dans les centres de données jusqu'en 2030.
Contraintes d'Approvisionnement en Conditionnement Avancé, HBM et Accélérateurs
La capacité de conditionnement avancé et les rendements HBM peuvent contraindre la disponibilité des accélérateurs même lorsque la capacité en tranches est disponible. Le processus de fabrication de la HBM nécessite substantiellement plus de capacité de salle blanche par gigaoctet que la DRAM standard. La capacité orientée vers la HBM peut donc limiter la production disponible pour d'autres produits de mémoire. NVIDIA a annoncé en juin 2026 que ses partenaires en substrats prévoyaient une augmentation de capacité de 2,5 fois sur 3 ans, tandis qu'Amkor prévoyait d'augmenter sa capacité de conditionnement avancé de plus de 300 % d'ici 2028. Les puces personnalisées pour centres de données nécessitent également une qualification approfondie avant leur déploiement à grande échelle. Ces exigences de production et de validation peuvent reporter les calendriers d'expédition sur le marché de la demande en semiconducteurs des États-Unis dans les centres de données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Processeurs Ancrent la Valeur des Racks, la Mémoire s'AccélèreLes processeurs détenaient 44,93 % de la part du marché de la demande en semiconducteurs des États-Unis dans les centres de données en 2026, reflétant la valeur élevée des GPU et des CPU dans les racks de serveurs IA. Les GPU sont les principaux moteurs de calcul pour les charges de travail d'entraînement et d'inférence à haut volume. NVIDIA a déclaré un chiffre d'affaires de centres de données de 193,7 milliards USD pour l'exercice 2026, démontrant l'ampleur de la demande en accélérateurs. AMD a déclaré 8,55 milliards USD de chiffre d'affaires dans les centres de données au T3 2026, une augmentation de 97 % en glissement annuel portée par les processeurs EPYC et les GPU Instinct.[2] La Semiconductor Industry Association et Deloitte ont constaté que le plateau d'accélérateur IA représentait 74 % de la valeur du contenu standard d'un rack de serveur IA. Les CPU représentaient 8 % de la valeur, tandis que les DPU représentaient 2 %. Les DSP et les MCU remplissent des fonctions plus réduites mais nécessaires dans les systèmes de contrôle, de surveillance et d'automatisation. Leur contribution est moins visible que les dépenses en accélérateurs, mais reste liée à la croissance des installations de racks.
Le type de mémoire devrait se développer à un CAGR de 8,16 % jusqu'en 2032, ce qui en fait la catégorie de produits à la croissance la plus rapide. La HBM soutient le calcul accéléré en fournissant un accès aux données à haute vitesse à proximité du processeur. La DRAM et la mémoire flash NAND continuent de répondre aux besoins de mémoire et de stockage des serveurs. Les circuits intégrés logiques comprennent les FPGA, les DPU, les SmartNIC, les circuits intégrés de contrôleur et les dispositifs de commutation réseau. Ces produits deviennent de plus en plus importants à mesure que les clusters d'IA ajoutent des nœuds et nécessitent une gestion de fabric plus complexe. L'électronique de puissance soutient la transition des systèmes 48V vers des architectures de rack CC 400V-800V. Les circuits intégrés analogiques, l'optoélectronique et les capteurs soutiennent le conditionnement du signal, la transmission optique, le contrôle thermique et la surveillance environnementale. Ensemble, ces catégories élargissent le secteur de la demande en semiconducteurs des États-Unis dans les centres de données au-delà de l'accélérateur lui-même. Le mix de produits rend le marché de la demande en semiconducteurs des États-Unis dans les centres de données dépendant d'une chaîne d'approvisionnement coordonnée plutôt que d'une seule catégorie de puces.



Par Application :
Les Équipements Informatiques Dominent, les Systèmes d'Alimentation Mènent la CroissanceLes équipements informatiques représentaient 75,68 % de la taille du marché de la demande en semiconducteurs des États-Unis dans les centres de données en 2026. Les modules d'accélérateurs IA et la mémoire à haute bande passante sont les principales lignes de coût dans cette application. La Semiconductor Industry Association et Deloitte ont estimé la valeur du plateau de calcul entre 1,5 million USD et 3,5 millions USD pour un rack IA standard, contre une valeur totale du rack de 1,5 million USD à 4 millions USD. Les plateaux de réseau et de gestion ajoutent 17 000 USD à 25 000 USD par rack. Les plateaux d'interconnexion des accélérateurs ajoutent 10 000 USD à 50 000 USD par rack. Les charges de travail cloud fédérales nécessitent également des équipements compatibles avec la sécurité alignés sur les contrôles FedRAMP et NIST SP 800-53.
Les systèmes d'alimentation des serveurs et des racks devraient se développer à un CAGR de 8,22 % jusqu'en 2032. Les conceptions de racks évoluent vers des densités de puissance beaucoup plus élevées à mesure que le nombre d'accélérateurs augmente. La feuille de route du système Kyber de NVIDIA vise 600 kW par rack d'ici 2027, avec une architecture de 1 MW à plus long terme. Texas Instruments a introduit une architecture CC 800V avec NVIDIA en mars 2026 qui utilise 2 étages de conversion de 800V vers l'alimentation du processeur. Les systèmes de sauvegarde sur batterie et de stockage d'énergie ont également besoin de semiconducteurs de puissance à mesure que les options d'alimentation sur site se développent. Le refroidissement, l'alimentation des installations, l'automatisation et les systèmes de sécurité nécessitent davantage de contrôleurs et de capteurs à mesure que les racks deviennent plus denses. Ces applications accroissent l'importance du secteur de la demande en semiconducteurs des États-Unis dans les centres de données dans la conversion de puissance et le contrôle environnemental.
Par Type de Centre de Données :
L'Hyperscale Mène, la Colocation s'Accélère le Plus ViteLes centres de données hyperscale détenaient 66,42 % des revenus du marché en 2026. La catégorie bénéficie des investissements concentrés de Google, Amazon, Microsoft, Meta et Oracle. Ces opérateurs achètent de grandes quantités de GPU, de CPU, de mémoire, de dispositifs de réseau et de puces d'alimentation. Ils développent également des programmes de silicon personnalisé qui réduisent la dépendance vis-à-vis des fournisseurs individuels d'accélérateurs commerciaux. Les programmes Google TPU, AWS Trainium et Microsoft Maia nécessitent toujours de la mémoire avancée, de la gestion de l'alimentation et de la connectivité fabric. Google a déclaré que son TPU v7 Ironwood fournit 4 614 TFLOPS FP8, 192 Go de HBM3E et 7,37 To/s de bande passante. AWS a déclaré que Trainium3 est sa première puce en 3 nm et fournit 2,517 PFLOPS de calcul FP8. Cela fait des installations hyperscale le principal centre de demande pour le calcul avancé et la mémoire sur le marché de la demande en semiconducteurs des États-Unis dans les centres de données.
Les centres de données de colocation devraient croître à un CAGR de 8,27 % jusqu'en 2032. Le segment gagne des activités lorsque les hyperscalers ont besoin de capacité sans assumer tous les risques d'interconnexion et de construction. Les fournisseurs de colocation introduisent des installations prêtes pour l'IA avec refroidissement liquide et architectures de bus haute tension. Ces conceptions contiennent davantage de semiconducteurs de puissance et de contrôle thermique que les installations d'entreprise traditionnelles. Les centres de données d'entreprise et de périphérie devraient croître plus progressivement car leurs budgets et calendriers de déploiement sont plus dispersés. Cependant, les charges de travail d'inférence peuvent se rapprocher des applications lorsque les exigences de latence, de sécurité ou de résidence des données sont importantes. Cela soutient la demande continue de CPU, d'accélérateurs embarqués, de silicon de réseau et de dispositifs de stockage en dehors des campus hyperscale. La croissance de la colocation élargit la base de clients du marché de la demande en semiconducteurs des États-Unis dans les centres de données. Elle offre également aux fournisseurs d'équipements une autre voie pour vendre des infrastructures à haute densité au-delà des achats directs des hyperscalers.

Analyse Géographique
Virginie du Nord : Forte Capacité Cloud et Conditions Énergétiques Tendues
La Virginie du Nord a atteint 4 182 MW d'inventaire au T1 2026 et a enregistré un taux de vacance de 0,3 %. CBRE a indiqué que 96 % de l'offre programmée pour 2026 était déjà engagée, indiquant une capacité de réserve exceptionnellement limitée.[3] La région dispose de réseaux de fibres denses et de connexions étroites avec les agences fédérales et les utilisateurs d'entreprise. Ses charges de travail ont une composante cloud et réseau substantielle, pas seulement l'entraînement de l'IA. Cela soutient la demande de CPU, de dispositifs de connectivité et de composants d'infrastructure sécurisés. Le processus de livraison par lots d'énergie de Dominion Energy a prolongé les délais pour la nouvelle offre. Les conditions d'interconnexion PJM restent donc une influence réglementaire centrale sur l'expansion. La taille du marché de la demande en semiconducteurs des États-Unis dans les centres de données dans cette région est façonnée par des calendriers de livraison échelonnés et des mises à niveau continues de la capacité installée.
Texas : Expansion de la Capacité d'Entraînement de l'IA
Le Texas émerge comme un emplacement majeur pour les infrastructures d'entraînement de l'IA en raison de ses terres disponibles et d'un modèle de connexion au réseau différent. ERCOT a révisé ses prévisions de croissance des centres de données pour 2030 de 29 GW à 77 GW en 2026. L'ouest du Texas avait 2,9 GW en construction au S2 2025. Le campus Stargate d'Abilene a reçu 9,6 milliards USD de financement de construction, ce qui soutient un déploiement axé sur l'IA à grande échelle. De telles installations nécessitent des clusters de GPU, des accélérateurs à mémoire HBM empilée et des fabrics de réseau à haute radix. Dallas-Fort Worth soutient un profil plus mixte, incluant des charges de travail d'inférence d'entreprise et hyperscale. Ce mix accroît la demande de CPU, de stockage NVMe et d'accélérateurs orientés analytique. Le Texas étend le marché de la demande en semiconducteurs des États-Unis dans les centres de données vers des emplacements conçus pour des campus plus grands et plus énergivores.
Marchés Émergents : Achats Plus Larges dans les Nouveaux Pôles
La Géorgie, l'Illinois, l'Arizona et d'autres emplacements de la Sun Belt attirent l'attention en tant que nouveaux centres de développement de centres de données. Atlanta a mis en service 298 MW au T4 2025, tandis qu'Austin a ajouté 1 909 MW au T1 2026 et a atteint 2 558 MW d'inventaire. Chicago a enregistré plus de 300 MW d'absorption nette positive au T4 2025. Phoenix soutient les déploiements prêts pour l'IA et les activités de fabrication de semiconducteurs associées. JLL a indiqué que 77 % des nouvelles capacités de centres de données nord-américains sont construites dans des marchés frontières au-delà des pôles établis. Cette dispersion élargit le marché de la demande en semiconducteurs des États-Unis dans les centres de données sur une empreinte plus grande. Elle augmente également les besoins de coordination pour les expéditions d'accélérateurs, l'allocation de mémoire et le support de service. Les règles locales d'énergie, les considérations relatives à l'eau et les processus de permis influenceront les emplacements émergents qui soutiennent la croissance la plus rapide.
Paysage Concurrentiel
Concentration du Marché
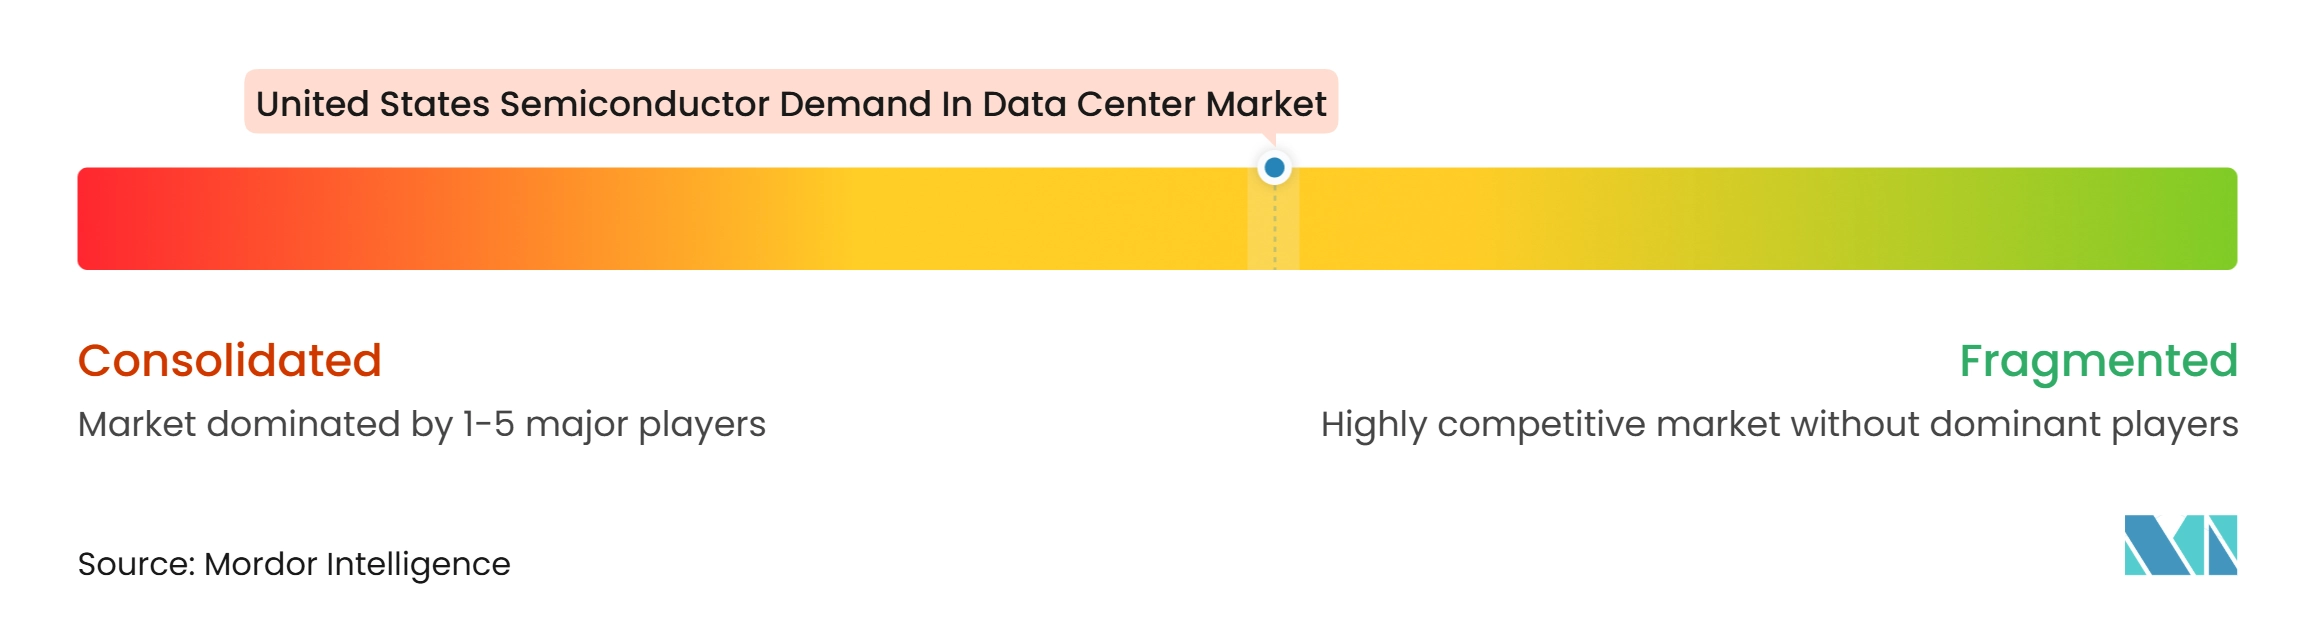
NVIDIA mène le segment des accélérateurs IA, tandis qu'AMD renforce sa position dans les CPU et GPU à travers l'infrastructure des centres de données. La part d'environ 70 % de NVIDIA sur le marché des puces IA indique une concentration substantielle dans la couche des accélérateurs. Le chiffre d'affaires des centres de données d'AMD au T3 2026 a augmenté de 97 % en glissement annuel, soutenu par les produits EPYC et Instinct. Intel reste actif dans l'infrastructure CPU et les unités de traitement personnalisées. Les hyperscalers agissent également à la fois comme acheteurs et concepteurs via leurs propres programmes d'ASIC. Cela signifie que la structure concurrentielle diffère selon les accélérateurs, la mémoire, le réseau et les dispositifs d'alimentation. Le marché de la demande en semiconducteurs des États-Unis dans les centres de données présente des positions concentrées dans certaines couches et une participation plus large des fournisseurs dans d'autres.
Les fournisseurs de mémoire se font concurrence au sein d'un groupe plus restreint car la fabrication de HBM nécessite une capacité de processus spécialisée. SK Hynix, Samsung et Micron sont des fournisseurs clés de mémoire avancée pour les plateformes d'IA. Le déploiement de la HBM4 de Micron pour Vera Rubin illustre l'importance de la bande passante et de l'efficacité énergétique dans cette compétition. Le réseau reste plus contesté entre NVIDIA, Broadcom, Marvell et Cisco. La plateforme Tomahawk 6 de Broadcom est conçue pour les grands fabrics Ethernet dans les clusters d'IA. Marvell et NVIDIA ont élargi leur partenariat NVLink Fusion en mai 2025, permettant aux XPU personnalisés de se connecter à l'infrastructure rack-scale de NVIDIA.[4] Ces mouvements soutiennent à la fois les approches ouvertes et semi-personnalisées, ainsi que les systèmes de réseau verticalement intégrés.
La distribution de l'alimentation et le contrôle thermique sont des domaines de concurrence importants entre les fournisseurs à mesure que la densité des racks augmente. Texas Instruments a introduit une solution CC 800V avec NVIDIA en mars 2026. Analog Devices a annoncé son soutien aux architectures de centres de données CC 800V en août 2025. NVIDIA a élargi la capacité de substrat et de conditionnement avancé via des accords avec des fournisseurs en juin 2026. Les exigences d'approvisionnement pour FedRAMP, les contrôles de cybersécurité NIST et les incitations au contenu domestique peuvent différencier les fournisseurs dans les déploiements d'IA fédéraux. Les fournisseurs disposant d'un conditionnement fiable, de composants sécurisés et de conceptions d'alimentation haute tension sont bien positionnés pour en bénéficier. Le marché de la demande en semiconducteurs des États-Unis dans les centres de données est ainsi façonné par les partenariats d'écosystème ainsi que par les performances directes des puces.
Leaders du Secteur de la Demande en Semiconducteurs des États-Unis dans les Centres de Données
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Broadcom Inc.
-
Marvell Technology, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Demande en Semiconducteurs des États-Unis dans les Centres de Données Entreprises couvertes dans ce rapport
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Broadcom Inc.
- Marvell Technology, Inc.
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Kioxia Holdings Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Monolithic Power Systems, Inc.
Développements industriels récents dans Marché de la Demande en Semiconducteurs des États-Unis dans les Centres de Données
- Octobre 2026 : AMD a déclaré un chiffre d'affaires du segment centres de données au T3 2026 de 8,55 milliards USD, en hausse de 97 % en glissement annuel, porté par des ventes record de processeurs de serveur EPYC et le lancement initial de sa série GPU Instinct MI450. AMD a guidé le chiffre d'affaires du T4 2026 à 17 milliards USD, impliquant un doublement du chiffre d'affaires annuel du segment centres de données par rapport à 2025.
- Juin 2026 : NVIDIA a divulgué des accords d'expansion de la chaîne d'approvisionnement avec les fabricants de substrats IBIDEN, Samsung Electro-Mechanics et Unimicron, visant une augmentation combinée de 2,5 fois de la capacité sur 3 ans. Amkor s'est engagé à augmenter sa capacité de conditionnement avancé de plus de 300 % d'ici fin 2028. KYEC construira de nouvelles installations aux États-Unis soutenues par une avance de réservation de capacité de 1,1 milliard USD de NVIDIA.
- Mai 2026 : NVIDIA a investi 2 milliards USD dans Marvell Technology et a élargi le partenariat NVLink Fusion. Le partenariat permet aux hyperscalers d'intégrer des XPU personnalisés avec l'infrastructure de réseau rack-scale de NVIDIA à jusqu'à 1,8 To/s de bande passante bidirectionnelle par chiplet.
- Mars 2026 : Texas Instruments a dévoilé une solution d'architecture d'alimentation CC 800V complète pour les centres de données IA de nouvelle génération en collaboration avec NVIDIA. La solution nécessite 2 étages de conversion de 800V vers l'alimentation du processeur et prend en charge des densités de puissance de rack dépassant 1 MW. Le même mois, Micron a divulgué avoir commencé la production en masse de mémoire HBM4 36 Go 12 couches pour la plateforme Vera Rubin de NVIDIA, offrant 2,8 To/s de bande passante avec plus de 20 % d'efficacité énergétique améliorée.
Périmètre du Rapport sur le Marché de la Demande en Semiconducteurs des États-Unis dans les Centres de Données
Le marché de la demande en semiconducteurs des centres de données aux États-Unis désigne la demande de semiconducteurs utilisés dans l'infrastructure des centres de données, notamment les processeurs, les puces de mémoire, les dispositifs de stockage, les composants de réseau et les accélérateurs. Ces semiconducteurs soutiennent le traitement des données, le stockage, le cloud computing, l'intelligence artificielle (IA) et les applications de calcul haute performance dans les centres de données d'entreprise et hyperscale.
Le rapport sur le marché de la demande en semiconducteurs des États-Unis dans les centres de données est segmenté par type de produit (processeurs [unités centrales de traitement (CPU), unités de traitement graphique (GPU), microcontrôleurs (MCU) et processeurs de signal numérique (DSP)], circuits intégrés logiques [réseaux de portes programmables in situ (FPGA), DPU/IPU/SmartNIC, commutateurs réseau et connectivité de rack de serveur, circuits intégrés de contrôleur et autres circuits intégrés logiques], type de mémoire [DRAM, mémoire à haute bande passante (HBM), mémoire flash NAND, mémoire flash NOR et autres types de mémoire], électronique de puissance [composants discrets {redresseurs, transistors bipolaires, MOSFET, IGBT et autres composants discrets}, modules de puissance {modules à thyristors, modules IGBT, modules MOSFET et modules de puissance intelligents (IPM)}, et circuits intégrés de puissance {PMIC (multicanaux), régulateurs de commutation (CA/CC et CC/CC, isolés/non isolés), régulateurs linéaires, circuits intégrés de gestion de batterie, circuits intégrés de pilote de grille et autres circuits intégrés de puissance}], circuits intégrés analogiques [circuits intégrés d'interface et de conditionnement de signal, circuits intégrés de conversion de signal, circuits intégrés analogiques spécifiques à l'application], optoélectronique [émetteurs laser, photodétecteurs et photodiodes, optocoupleurs et isolateurs optiques, commutateurs optiques et émetteurs et détecteurs infrarouges] et capteurs [capteurs de température, capteurs de pression, capteurs à effet Hall et à champ magnétique, capteurs de courant, capteurs d'humidité et capteurs de gaz et de fumée]), application (équipements informatiques, systèmes d'alimentation des serveurs et des racks, systèmes de sauvegarde sur batterie et de stockage d'énergie, infrastructure d'alimentation des installations, infrastructure de refroidissement et de gestion thermique, surveillance et automatisation des centres de données, et infrastructure de sécurité et de sûreté) et type de centre de données (centres de données hyperscale, centres de données de colocation et centres de données d'entreprise/de périphérie). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Processeurs | Unités Centrales de Traitement (CPU) | |
| Unités de Traitement Graphique (GPU) | ||
| Microcontrôleurs (MCU) | ||
| Processeurs de Signal Numérique (DSP) | ||
| Circuits Intégrés Logiques | Réseaux de Portes Programmables In Situ (FPGA) | |
| DPU / IPU / SmartNIC | ||
| Commutateurs Réseau et Connectivité de Rack de Serveur | ||
| Circuits Intégrés de Contrôleur | ||
| Autres Circuits Intégrés Logiques | ||
| Type de Mémoire | DRAM | |
| Mémoire à Haute Bande Passante (HBM) | ||
| Mémoire Flash NAND | ||
| Mémoire Flash NOR | ||
| Autres Types de Mémoire | ||
| Électronique de Puissance | Composants Discrets | Redresseurs |
| Transistors Bipolaires | ||
| MOSFET | ||
| IGBT | ||
| Autres Composants Discrets | ||
| Modules de Puissance | Modules à Thyristors | |
| Modules IGBT | ||
| Modules MOSFET | ||
| Modules de Puissance Intelligents (IPM) | ||
| Circuits Intégrés de Puissance | PMIC (Multicanaux) | |
| Régulateurs de Commutation (CA/CC, CC/CC, Isolés/Non Isolés) | ||
| Régulateurs Linéaires | ||
| Circuits Intégrés de Gestion de Batterie | ||
| Circuits Intégrés de Pilote de Grille | ||
| Autres Circuits Intégrés de Puissance | ||
| Circuits Intégrés Analogiques | Circuits Intégrés d'Interface et de Conditionnement de Signal | |
| Circuits Intégrés de Conversion de Signal | ||
| Circuits Intégrés Analogiques Spécifiques à l'Application | ||
| Optoélectronique | Émetteurs Laser | |
| Photodétecteurs et Photodiodes | ||
| Optocoupleurs et Isolateurs Optiques | ||
| Commutateurs Optiques | ||
| Émetteurs et Détecteurs Infrarouges | ||
| Capteurs | Capteurs de Température | |
| Capteurs de Pression | ||
| Capteurs à Effet Hall et à Champ Magnétique | ||
| Capteurs de Courant | ||
| Capteurs d'Humidité | ||
| Capteurs de Gaz et de Fumée | ||
| Équipements Informatiques |
| Systèmes d'Alimentation des Serveurs et des Racks |
| Systèmes de Sauvegarde sur Batterie et de Stockage d'Énergie |
| Infrastructure d'Alimentation des Installations |
| Infrastructure de Refroidissement et de Gestion Thermique |
| Surveillance et Automatisation des Centres de Données |
| Infrastructure de Sécurité et de Sûreté |
| Centres de Données Hyperscale |
| Centres de Données de Colocation |
| Centres de Données d'Entreprise / de Périphérie |
| Par Type de Produit | Processeurs | Unités Centrales de Traitement (CPU) | |
| Unités de Traitement Graphique (GPU) | |||
| Microcontrôleurs (MCU) | |||
| Processeurs de Signal Numérique (DSP) | |||
| Circuits Intégrés Logiques | Réseaux de Portes Programmables In Situ (FPGA) | ||
| DPU / IPU / SmartNIC | |||
| Commutateurs Réseau et Connectivité de Rack de Serveur | |||
| Circuits Intégrés de Contrôleur | |||
| Autres Circuits Intégrés Logiques | |||
| Type de Mémoire | DRAM | ||
| Mémoire à Haute Bande Passante (HBM) | |||
| Mémoire Flash NAND | |||
| Mémoire Flash NOR | |||
| Autres Types de Mémoire | |||
| Électronique de Puissance | Composants Discrets | Redresseurs | |
| Transistors Bipolaires | |||
| MOSFET | |||
| IGBT | |||
| Autres Composants Discrets | |||
| Modules de Puissance | Modules à Thyristors | ||
| Modules IGBT | |||
| Modules MOSFET | |||
| Modules de Puissance Intelligents (IPM) | |||
| Circuits Intégrés de Puissance | PMIC (Multicanaux) | ||
| Régulateurs de Commutation (CA/CC, CC/CC, Isolés/Non Isolés) | |||
| Régulateurs Linéaires | |||
| Circuits Intégrés de Gestion de Batterie | |||
| Circuits Intégrés de Pilote de Grille | |||
| Autres Circuits Intégrés de Puissance | |||
| Circuits Intégrés Analogiques | Circuits Intégrés d'Interface et de Conditionnement de Signal | ||
| Circuits Intégrés de Conversion de Signal | |||
| Circuits Intégrés Analogiques Spécifiques à l'Application | |||
| Optoélectronique | Émetteurs Laser | ||
| Photodétecteurs et Photodiodes | |||
| Optocoupleurs et Isolateurs Optiques | |||
| Commutateurs Optiques | |||
| Émetteurs et Détecteurs Infrarouges | |||
| Capteurs | Capteurs de Température | ||
| Capteurs de Pression | |||
| Capteurs à Effet Hall et à Champ Magnétique | |||
| Capteurs de Courant | |||
| Capteurs d'Humidité | |||
| Capteurs de Gaz et de Fumée | |||
| Par Application | Équipements Informatiques | ||
| Systèmes d'Alimentation des Serveurs et des Racks | |||
| Systèmes de Sauvegarde sur Batterie et de Stockage d'Énergie | |||
| Infrastructure d'Alimentation des Installations | |||
| Infrastructure de Refroidissement et de Gestion Thermique | |||
| Surveillance et Automatisation des Centres de Données | |||
| Infrastructure de Sécurité et de Sûreté | |||
| Par Type de Centre de Données | Centres de Données Hyperscale | ||
| Centres de Données de Colocation | |||
| Centres de Données d'Entreprise / de Périphérie | |||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la demande en semiconducteurs des États-Unis dans les centres de données ?
Le marché est projeté à 345,94 milliards USD en 2026 et 371,47 milliards USD en 2027. Il devrait atteindre 524,58 milliards USD d'ici 2032, soutenu par les investissements dans les infrastructures prêtes pour l'IA et la hausse du contenu en semiconducteurs par rack.
Qu'est-ce qui stimule la demande en semiconducteurs dans les centres de données aux États-Unis ?
Les déploiements d'entraînement et d'inférence de l'IA augmentent la demande d'accélérateurs, de HBM, de dispositifs de réseau et de composants d'alimentation. La construction hyperscale, les programmes de silicon personnalisé et les cycles fréquents de renouvellement du matériel ajoutent une demande supplémentaire dans les installations nouvelles et existantes.
Quelle catégorie de produits détient la plus grande part dans la demande en semiconducteurs des centres de données ?
Les processeurs détenaient une part de 44,93 % en 2026. Les GPU et les CPU sont les composants de calcul à la valeur la plus élevée dans les racks de serveurs IA, tandis que la mémoire est la catégorie de produits à la croissance la plus rapide car les systèmes accélérés nécessitent beaucoup plus de bande passante.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les systèmes d'alimentation des serveurs et des racks devraient se développer à un CAGR de 8,22 % jusqu'en 2032. La densité de puissance plus élevée des racks accroît la demande de conversion de puissance, de contrôle intelligent, de sauvegarde sur batterie et de dispositifs de gestion qui soutiennent les conceptions haute tension.
Quel type de centre de données connaît la croissance la plus rapide ?
Les centres de données de colocation devraient croître à un CAGR de 8,27 % jusqu'en 2032. Le segment bénéficie de la demande de capacité prête pour l'IA et peut limiter les risques directs de construction et d'interconnexion pour les hyperscalers cherchant des options de déploiement à court terme.