
Marktgröße und Marktanteil für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
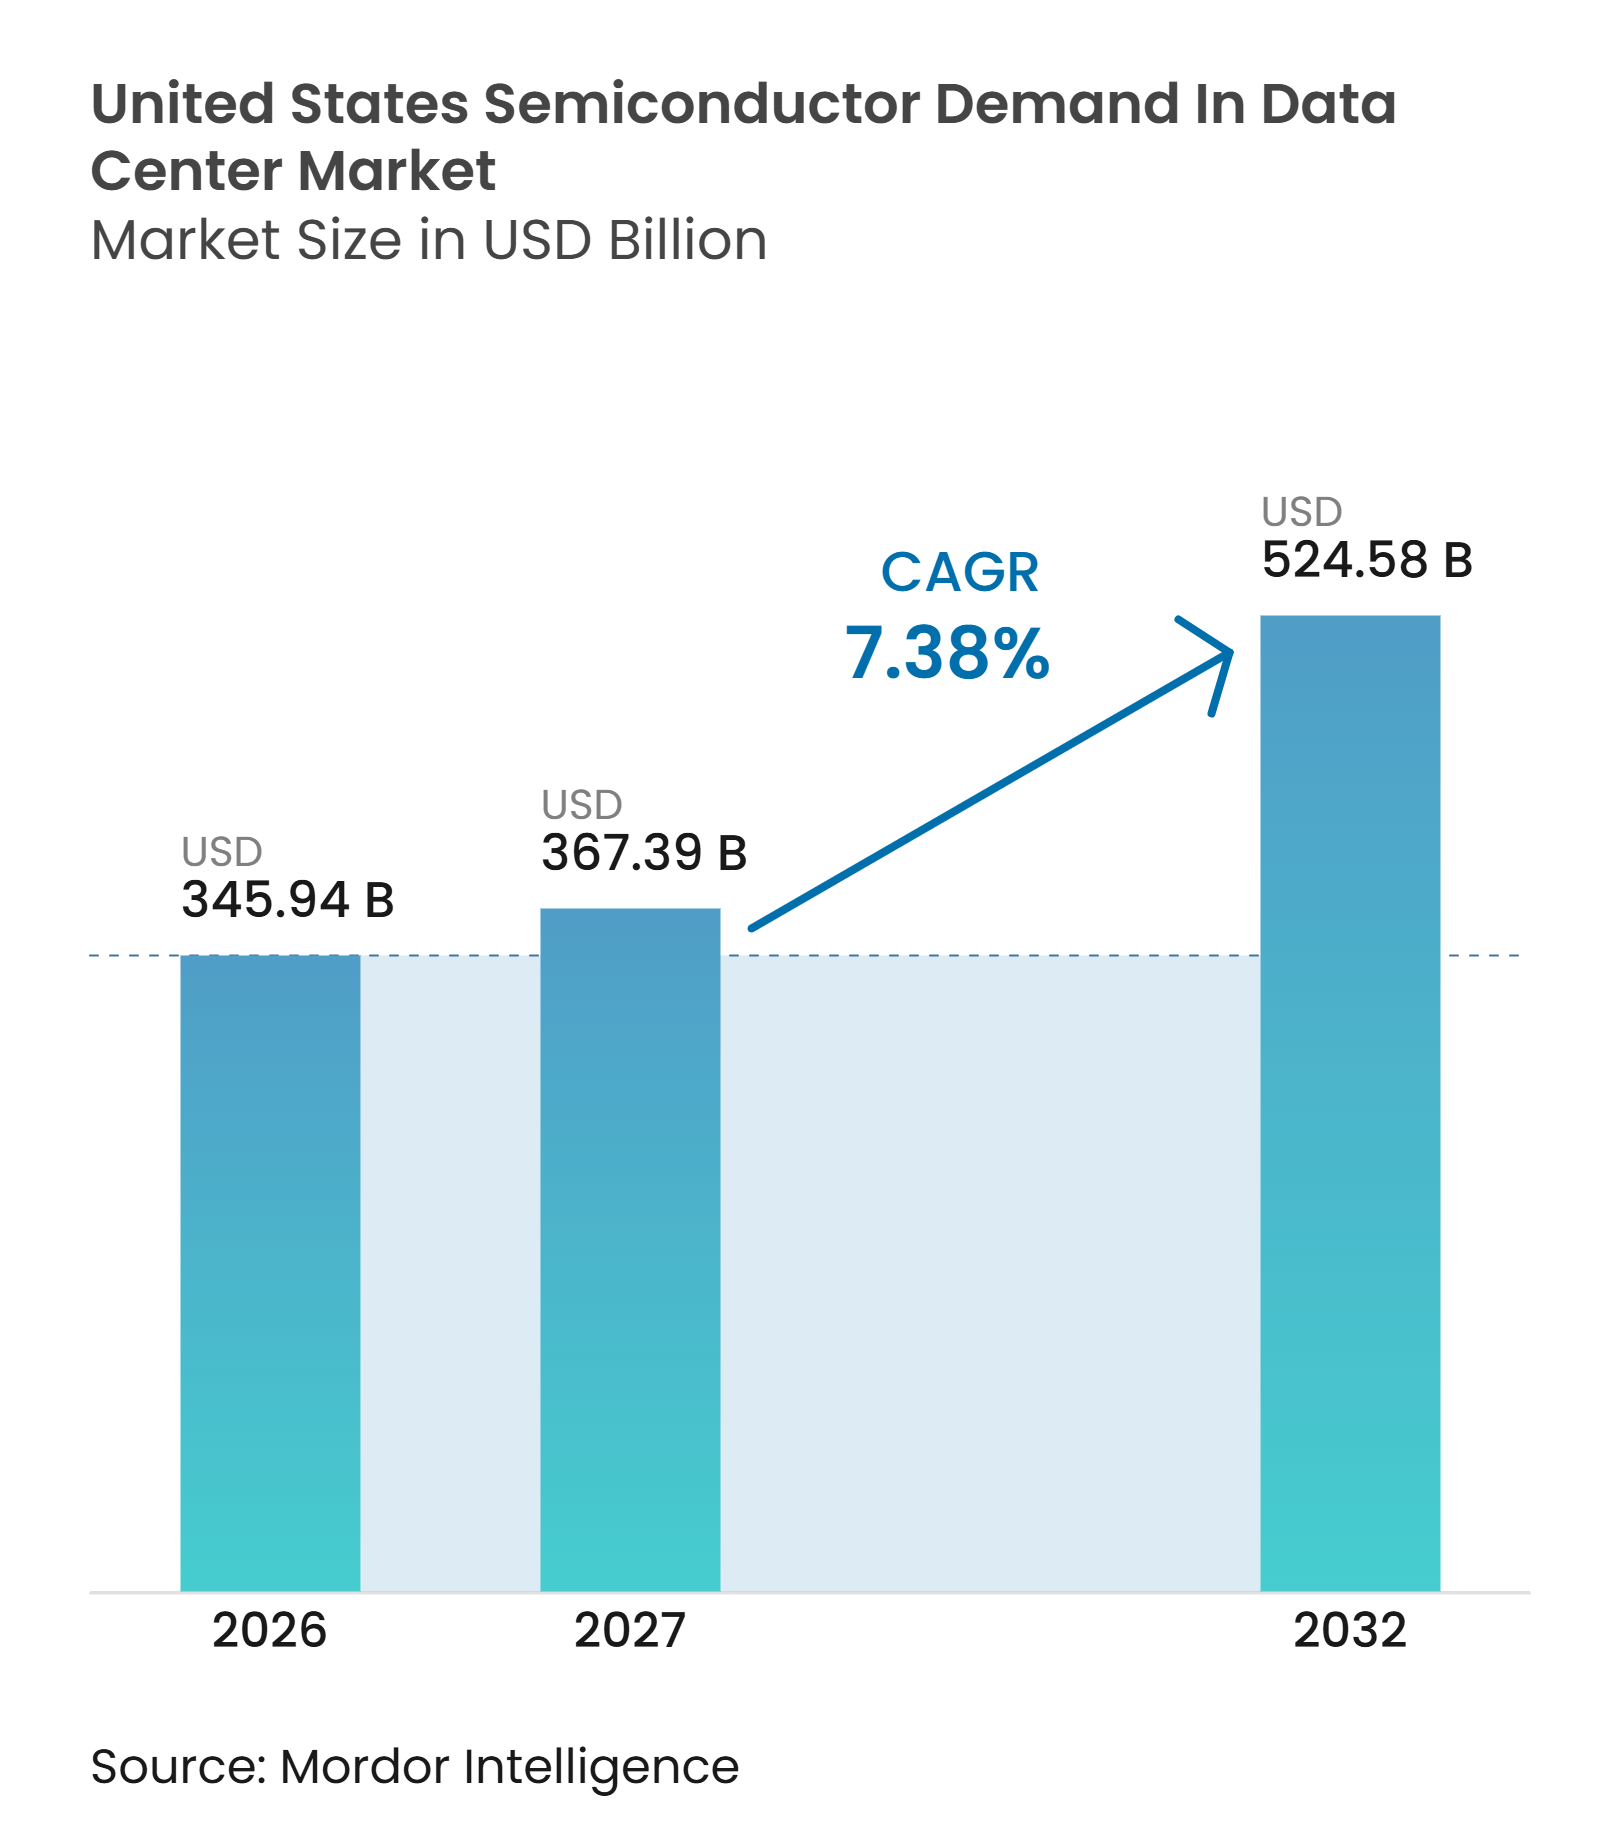
| Marktgröße im Basisjahr (2026) | 345.94 Milliarden US-Dollar |
| Marktgröße (2027) | 367.39 Milliarden US-Dollar |
| Marktgröße (2032) | 524.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.38 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten wird voraussichtlich von 345,94 Milliarden USD im Jahr 2026 und 371,47 Milliarden USD im Jahr 2027 auf 524,58 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 7,38 % von 2027 bis 2032. Die Nachfrage konzentriert sich auf die Chips, die für den Betrieb KI-fähiger Server benötigt werden, darunter Prozessoren, Speicher, Netzwerkgeräte, Leistungskomponenten, Analogbauelemente, Optoelektronik und Sensoren. Der Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten profitiert von anhaltenden KI-Training- und Inferenz-Deployments, die die Menge an Rechenleistung und Speicher in jedem Rack erhöhen. Hyperscaler diversifizieren zudem ihre Beschaffung durch maßgeschneiderte ASIC-Programme und schaffen damit Nachfrage nach fortschrittlichem Speicher, Netzwerk-, Verpackungs- und Leistungsbauelementen neben kommerziellen Beschleunigern. Der Zugang zu Strom wird in mehreren etablierten Rechenzentrumsstandorten die Lage und den Zeitpunkt neuer Kapazitäten stärker bestimmen als die Verfügbarkeit von Chips. Dies erhöht den Wert von Regionen mit verfügbarer Stromversorgung, schnelleren Netzanschlussprozessen und Einrichtungen, die für Hochdichte-Racks ausgelegt sind.
Wichtigste Erkenntnisse des Berichts
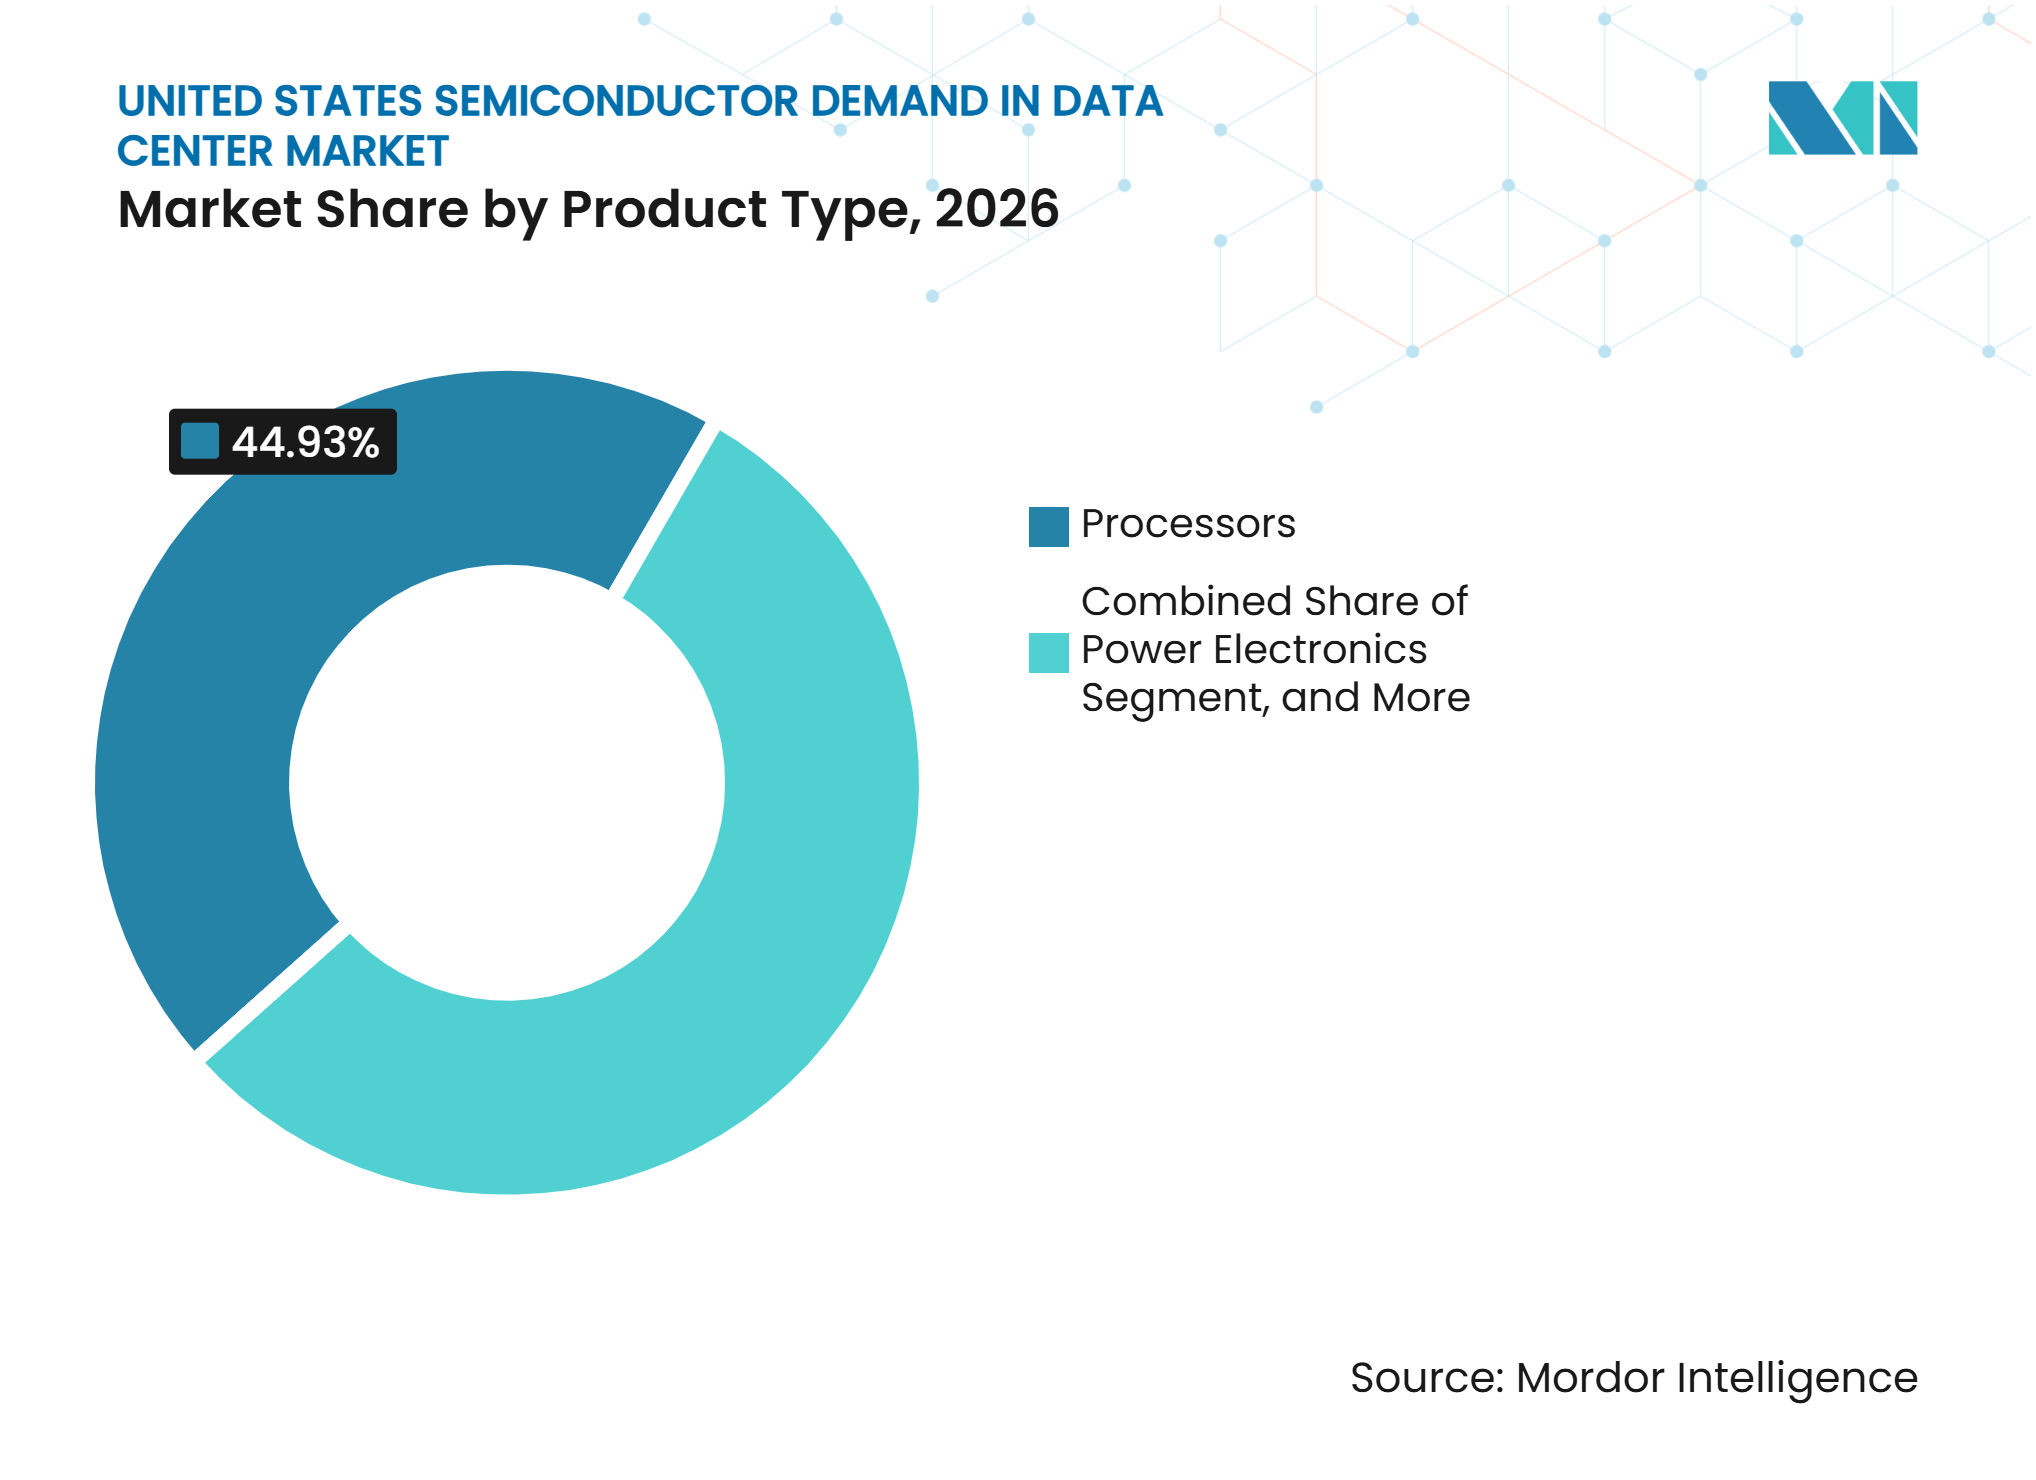
- Nach Produkttyp hielten Prozessoren im Jahr 2026 einen Marktanteil von 44,93 % am Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten, während der Speichertyp bis 2032 voraussichtlich mit einer CAGR von 8,16 % wachsen wird.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 75,68 % der Marktgröße für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten auf IT-Ausrüstung, während Server- und Rack-Stromversorgungssysteme bis 2032 voraussichtlich mit einer CAGR von 8,22 % wachsen werden.
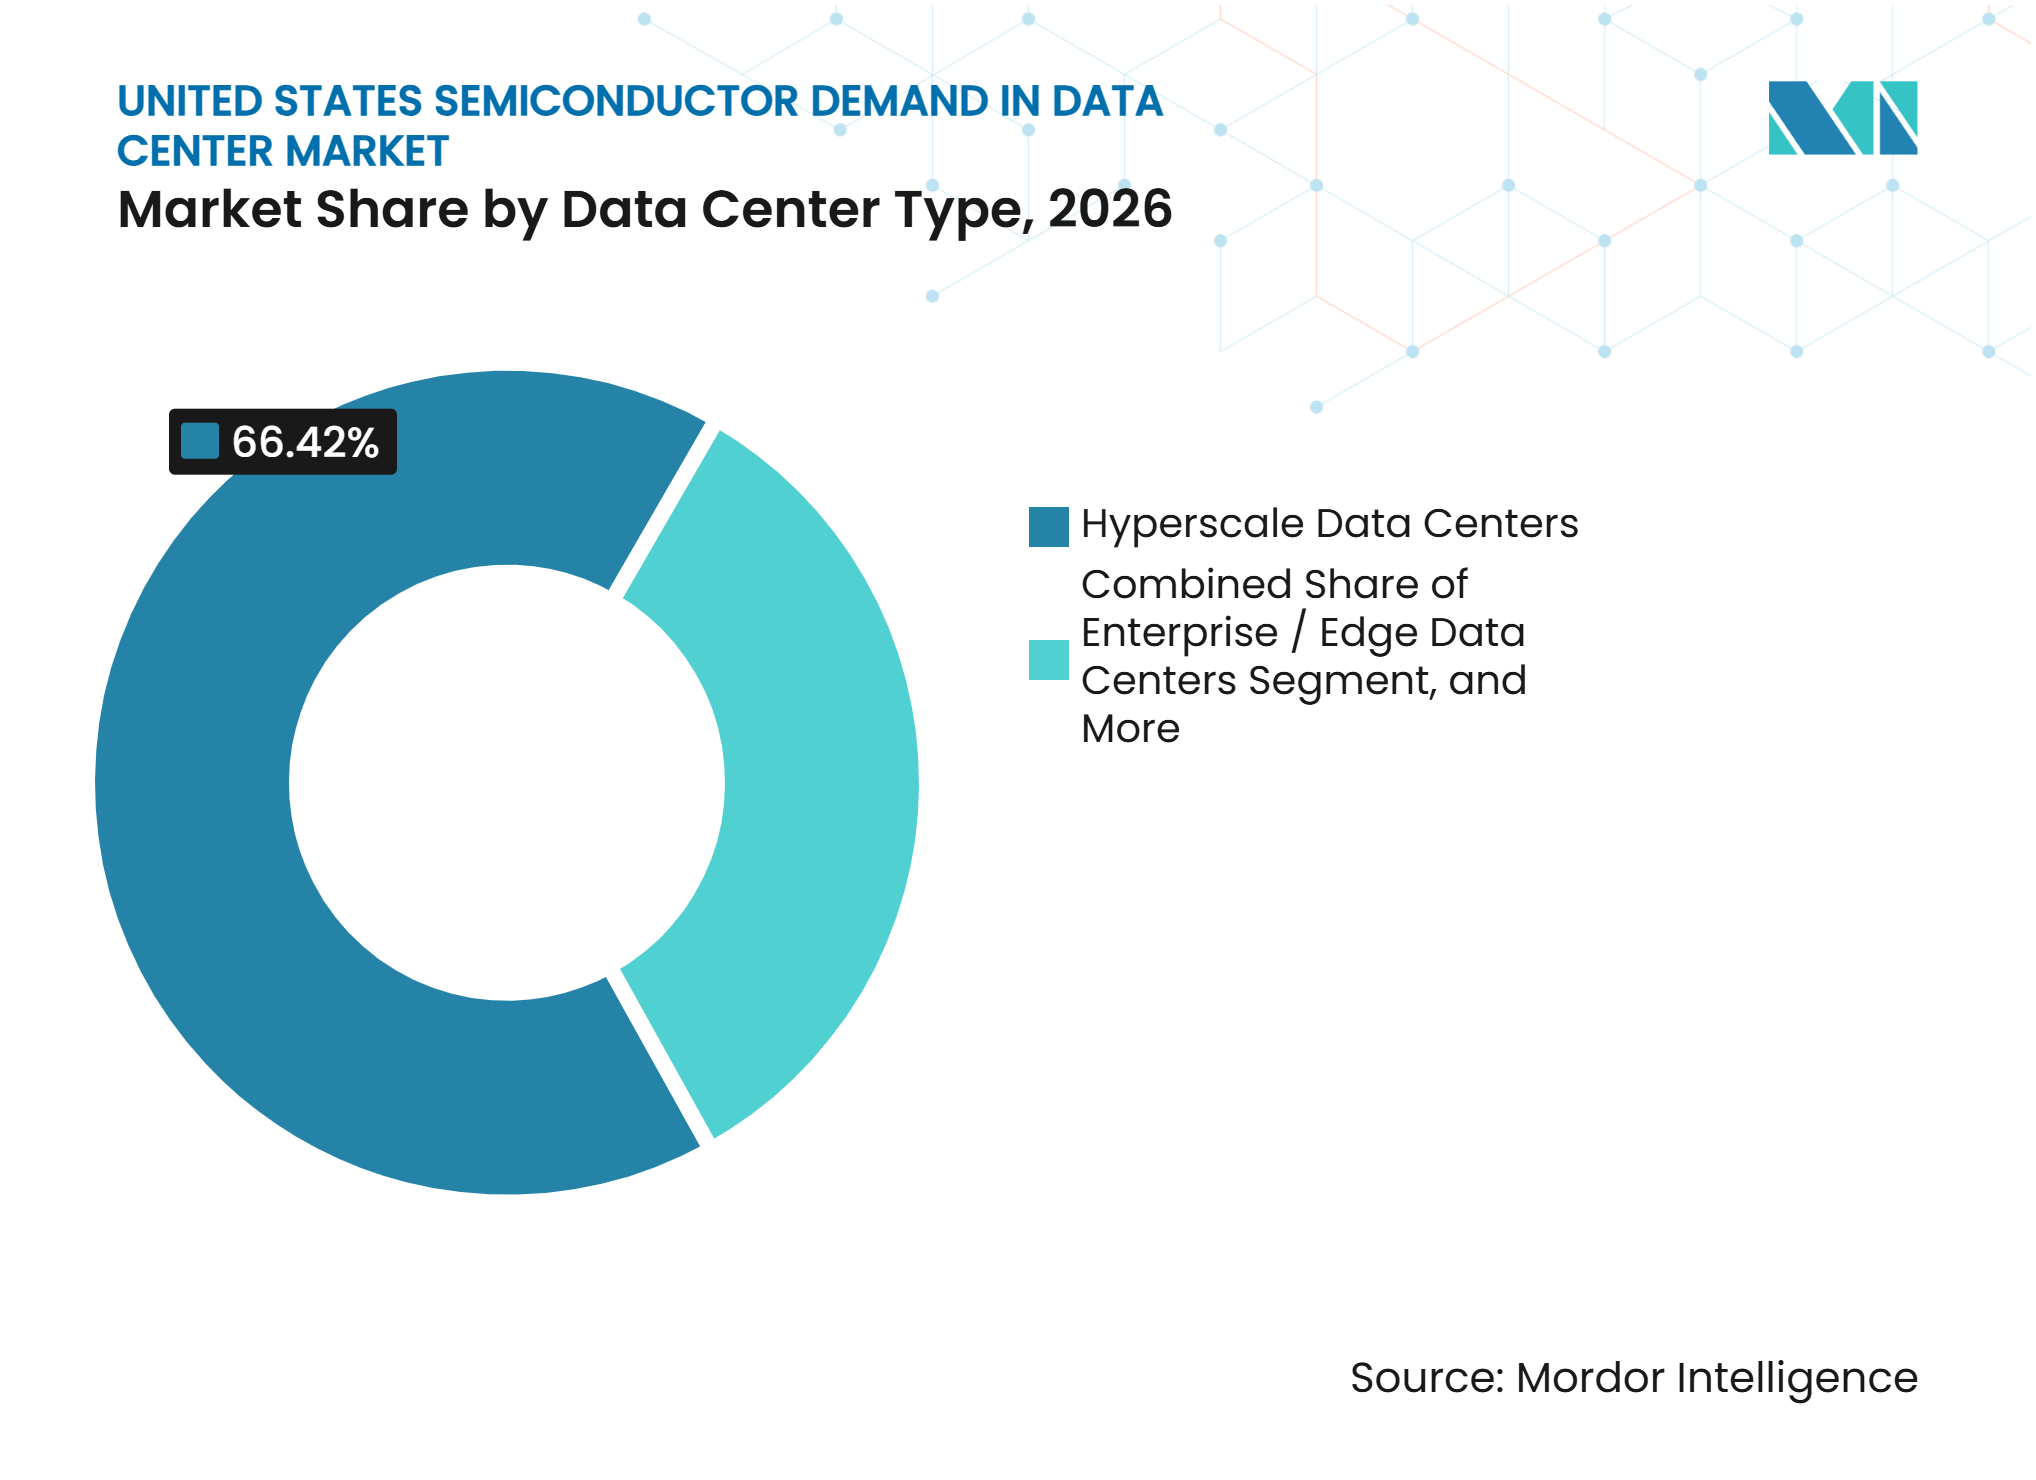
- Nach Rechenzentrumstyp hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 66,42 %, während Colocation-Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 8,27 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von generativem KI-Training und Inferenz | +2.1% | National, konzentriert in den KI-Fabrik-Korridoren Northern Virginia, West Texas und Phoenix | Mittelfristig (2–4 Jahre) |
| Investitionen in Hyperscale-Cloud-Infrastrukturen | +1.6% | National, mit frühen Gewinnen in Northern Virginia, West Texas, Georgia und Chicago | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Hochbandbreitenspeicher und beschleunigtem Computing | +1.3% | National, getrieben durch GPU-Beschaffungszyklen von in den USA ansässigen Hyperscalern | Kurzfristig (≤ 2 Jahre) |
| Datentransfer-Engpässe treiben die Einführung von Netzwerk-Halbleitern voran | +0.8% | National, am stärksten in Hyperscale- und Neocloud-KI-Fabrik-Deployments | Mittelfristig (2–4 Jahre) |
| Steigende Rack-Leistungsdichte erhöht den Halbleitergehalt pro Server | +0.6% | National, am schnellsten wachsend in Hyperscale-Campussen, die 400V-800V-DC-Architekturen einführen | Langfristig (≥ 4 Jahre) |
| Maßgeschneiderte Hyperscaler-Chips steigern die Halbleiterdesign-Aktivität | +0.4% | National, mit Designaktivitäten konzentriert in den Ingenieursstandorten Silicon Valley und Seattle | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von generativem KI-Training und Inferenz
KI-Inferenz entwickelt sich zu einer größeren und dauerhafteren Quelle der Halbleiternachfrage als einzelne Trainingsläufe. Jeder eingesetzte Inferenzdienst nutzt Rechen-, Speicher-, Netzwerk- und Stromressourcen, wenn die Kundennutzung zunimmt. Google berichtete, dass im April 2025 480 Billionen Token verarbeitet wurden, was dem 50-fachen des monatlichen Volumens des Vorjahres entspricht.[1] Jede generierte Antwort erzeugt wiederkehrende Nachfrage nach der unterstützenden Hardware. Der Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten profitiert daher von wiederkehrender Beschaffung über eine wachsende installierte Basis. Die Semiconductor Industry Association erwartet, dass der jährliche Umsatz mit Halbleitern, die in KI-Rechenzentren eingesetzt werden, bis 2028 1,2 Billionen USD übersteigen wird.
Investitionen in Hyperscale-Cloud-Infrastrukturen
Die Ausgaben der Hyperscaler unterstützen größere und kontinuierlichere Infrastrukturbauprogramme. Project Stargate begann im Januar 2025 mit einer Verpflichtung von bis zu 500 Milliarden USD für Rechenzentren und Energieinfrastruktur in den Vereinigten Staaten über 4 Jahre. J.P. Morgan vergab 9,6 Milliarden USD an Baukrediten für den Campus in Abilene, Texas. Neue KI-Einrichtungen erfordern häufige Server-Upgrades, da Leistungsgewinne zunehmend von neueren Beschleunigern, Speichern und Verbindungen abhängen. Dieser Ersatzzyklus stützt die Nachfrage, nachdem der ursprüngliche Einrichtungsausbau abgeschlossen wurde. Der Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten profitiert auch dann, wenn Hyperscaler maßgeschneiderte Chips beschaffen, da diese Programme eine parallele Beschaffung von Speicher-, Strom- und Netzwerkbauelementen erfordern.
Steigende Nachfrage nach Hochbandbreitenspeicher und beschleunigtem Computing
Hochbandbreitenspeicher ist zu einem kritischen Bestandteil von Systemen für beschleunigtes Computing geworden. Das Center for Strategic and International Studies berichtete, dass Rechenzentren auf dem Weg sind, im Jahr 2026 70 % der weltweiten Produktion von Speicherbauelementen zu verbrauchen. Dieses Nachfragemuster spiegelt den hohen Speicherbedarf von KI-Beschleunigern und die Notwendigkeit wider, Recheneinheiten kontinuierlich mit Daten zu versorgen. SK Hynix deutete an, dass die HBM-Nachfrage das Angebot möglicherweise für mehrere Jahre übersteigen könnte. Micron erklärte, dass HBM4 für NVIDIAs Vera-Rubin-Plattform mehr als 2,8 TB/s Bandbreite und über 20 % bessere Energieeffizienz liefert. Der daraus resultierende Mix begünstigt die Beschaffung von fortschrittlichem Speicher im Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten.
Datentransfer-Engpässe treiben die Einführung von Netzwerk-Halbleitern voran
Große KI-Cluster erfordern einen schnellen Datentransfer zwischen Beschleunigern, Speicher und Steuerungssystemen. Dies erhöht den Bedarf an DPUs, SmartNICs, Ethernet-Switch-ASICs, optischen Verbindungen und verwandten Konnektivitätskomponenten. NVIDIA integrierte BlueField-4-DPUs in seine Vera-Rubin-Architektur für KI-Fabrik-Infrastrukturen. Broadcom stellte 2026 seine 102,4-Tbps-Tomahawk-6-Switching-Plattform für große KI-Fabric-Deployments vor. Größere Cluster erfordern zusätzliche Switches, DPUs und optische Transceiver und nicht nur mehr GPUs. Dies schafft eine breitere Netzwerkmöglichkeit, da sich der Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten in Richtung zunehmend dichter Beschleuniger-Cluster verschiebt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Stromverfügbarkeit und Verzögerungen bei der Netzanbindung von Rechenzentren | -1.5% | National, am akutesten in Northern Virginia über PJM sowie aufkommend in Kalifornien über CAISO und den pazifischen Nordwesten | Langfristig (≥ 4 Jahre) |
| Engpässe bei fortschrittlicher Verpackung, HBM und Beschleunigern | -1.1% | National, mit Produktionsengpässen konzentriert in taiwanesischen und südkoreanischen HBM-Fertigungsstätten | Kurzfristig (≤ 2 Jahre) |
| Verlängerte Qualifizierungszyklen für maßgeschneiderte Rechenzentrum-Chips | -0.7% | National, am akutesten bei maßgeschneiderten ASIC-Programmen von Hyperscalern bei Google, AWS und Microsoft | Mittelfristig (2–4 Jahre) |
| Schnelle Obsoleszenz von Beschleunigern und unsicherer Return on Investment bei KI | -0.5% | National, relevant für Unternehmens- und Colocation-Segmente, die langfristige Beschaffungsentscheidungen treffen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Stromverfügbarkeit und Verzögerungen bei der Netzanbindung von Rechenzentren
Die Stromverfügbarkeit kann die Inbetriebnahme halbleiterintensiver Rechenzentren verzögern, selbst nachdem die Hardware gesichert wurde. Eine wissenschaftliche Studie berichtete, dass die Netzanschluss-Warteschlangen in den Vereinigten Staaten 2.600 GW erreicht hatten und dass die mittlere Wartezeit für Projekte zur Fertigstellung des Netzanschlusses im Jahr 2023 fast 5 Jahre betrug. Verzögerte Inbetriebnahmen verschieben den Zeitpunkt der Beschaffung von Servern, Speichern und Netzwerkkomponenten. Sie können auch die Nutzung installierter Hardware verlängern, während Betreiber Effizienzgewinne in bestehenden Einrichtungen anstreben. Das Energieministerium hat im September 2025 seine Speed-to-Power-Initiative zusammen mit dem Grid Resilience and Innovation Partnerships-Programm vorangetrieben, um Übertragungs- und Netzanschlüsse zu beschleunigen. Diese Maßnahmen werden die geografische Verteilung des Marktes für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten bis 2030 beeinflussen.
Engpässe bei fortschrittlicher Verpackung, HBM und Beschleunigern
Kapazitäten für fortschrittliche Verpackung und HBM-Ausbeuten können die Verfügbarkeit von Beschleunigern einschränken, selbst wenn Wafer-Kapazitäten vorhanden sind. Der Herstellungsprozess für HBM erfordert pro Gigabyte wesentlich mehr Reinraumkapazität als Standard-DRAM. Kapazitäten, die auf HBM umgestellt werden, können daher die für andere Speicherprodukte verfügbare Produktion einschränken. NVIDIA kündigte im Juni 2026 an, dass seine Substratpartner eine 2,5-fache Kapazitätssteigerung über 3 Jahre planten, während Amkor plante, die Kapazität für fortschrittliche Verpackung bis 2028 um mehr als 300 % zu erhöhen. Maßgeschneiderte Rechenzentrum-Chips erfordern zudem eine umfangreiche Qualifizierung vor dem Einsatz im großen Maßstab. Diese Produktions- und Validierungsanforderungen können Lieferpläne im Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Prozessoren verankern den Rack-Wert, Speicher beschleunigtProzessoren hielten im Jahr 2026 einen Marktanteil von 44,93 % am Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten, was den hohen Wert von GPUs und CPUs in KI-Server-Racks widerspiegelt. GPUs sind die wichtigsten Rechenmaschinen für Training und hochvolumige Inferenz-Workloads. NVIDIA meldete im Geschäftsjahr 2026 einen Rechenzentrumsumsatz von 193,7 Milliarden USD, was das Ausmaß der Beschleunigernachfrage verdeutlicht. AMD meldete im dritten Quartal 2026 einen Rechenzentrumsumsatz von 8,55 Milliarden USD, ein Anstieg von 97 % im Jahresvergleich, getrieben durch EPYC-Prozessoren und Instinct-GPUs.[2] Die Semiconductor Industry Association und Deloitte stellten fest, dass das KI-Beschleuniger-Tray 74 % des Wertes eines Standard-KI-Server-Rack-Inhalts ausmachte. CPUs machten 8 % des Wertes aus, während DPUs 2 % ausmachten. DSPs und MCUs erfüllen kleinere, aber notwendige Funktionen in Steuerungs-, Überwachungs- und Automatisierungssystemen. Ihr Beitrag ist weniger sichtbar als die Ausgaben für Beschleuniger, bleibt aber an das Wachstum bei Rack-Installationen gebunden.
Der Speichertyp wird voraussichtlich bis 2032 mit einer CAGR von 8,16 % wachsen und ist damit die am schnellsten wachsende Produktkategorie. HBM unterstützt beschleunigtes Computing, indem es einen schnellen Datenzugriff in der Nähe des Prozessors ermöglicht. DRAM und NAND-Flash bedienen weiterhin die Server-Speicher- und Speicheranforderungen. Logik-ICs umfassen FPGAs, DPUs, SmartNICs, Controller-ICs und Netzwerk-Switch-Geräte. Diese Produkte werden zunehmend wichtiger, wenn KI-Cluster Knoten hinzufügen und ein komplexeres Fabric-Management erfordern. Leistungselektronik unterstützt den Übergang von 48V-Systemen zu 400V-800V-DC-Rack-Architekturen. Analog-ICs, Optoelektronik und Sensoren unterstützen Signalaufbereitung, optische Übertragung, Wärmeregelung und Umgebungsüberwachung. Zusammen erweitern diese Kategorien den Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten über den Beschleuniger selbst hinaus. Der Produktmix macht den Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten von einer koordinierten Lieferkette abhängig und nicht von einer einzelnen Chip-Kategorie.



Nach Anwendung:
IT-Ausrüstung dominiert, Stromsysteme führen das Wachstum anIT-Ausrüstung machte im Jahr 2026 75,68 % der Marktgröße für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten aus. KI-Beschleunigermodule und Hochbandbreitenspeicher sind die primären Kostenpositionen in dieser Anwendung. Die Semiconductor Industry Association und Deloitte schätzten den Wert des Compute-Trays auf 1,5 Millionen bis 3,5 Millionen USD für ein Standard-KI-Rack, verglichen mit einem Gesamtrack-Wert von 1,5 Millionen bis 4 Millionen USD. Netzwerk- und Management-Trays fügen 17.000 bis 25.000 USD pro Rack hinzu. Beschleuniger-Verbindungs-Trays fügen 10.000 bis 50.000 USD pro Rack hinzu. Föderale Cloud-Workloads erfordern zudem sicherheitsfähige Ausrüstung, die mit FedRAMP- und NIST-SP-800-53-Kontrollen übereinstimmt.
Server- und Rack-Stromversorgungssysteme werden voraussichtlich bis 2032 mit einer CAGR von 8,22 % wachsen. Rack-Designs entwickeln sich hin zu einer viel höheren Leistungsdichte, da die Anzahl der Beschleuniger zunimmt. NVIDIAs Kyber-System-Roadmap zielt bis 2027 auf 600 kW pro Rack ab, mit einer 1-MW-Architektur auf längere Sicht. Texas Instruments stellte im März 2026 zusammen mit NVIDIA eine 800V-DC-Architektur vor, die 2 Umwandlungsstufen von 800V zur Prozessorleistung verwendet. Batterie-Backup- und Energiespeichersysteme benötigen ebenfalls Leistungshalbleiter, da die Optionen für die Stromversorgung vor Ort zunehmen. Kühlung, Einrichtungsstromversorgung, Automatisierung und Sicherheitssysteme benötigen mehr Controller und Sensoren, wenn Racks dichter werden. Diese Anwendungen erhöhen die Bedeutung des Marktes für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten bei der Leistungsumwandlung und Umgebungssteuerung.
Nach Rechenzentrumstyp:
Hyperscale führt, Colocation wächst am schnellstenHyperscale-Rechenzentren hielten im Jahr 2026 einen Marktanteilsanteil von 66,42 %. Die Kategorie profitiert von konzentrierten Investitionen von Google, Amazon, Microsoft, Meta und Oracle. Diese Betreiber beschaffen große Mengen an GPUs, CPUs, Speichern, Netzwerkgeräten und Leistungs-Chips. Sie entwickeln auch maßgeschneiderte Chip-Programme, die die Abhängigkeit von einzelnen kommerziellen Beschleuniger-Lieferanten verringern. Google-TPU-, AWS-Trainium- und Microsoft-Maia-Programme erfordern weiterhin fortschrittlichen Speicher, Leistungsmanagement und Fabric-Konnektivität. Google erklärte, dass sein TPU v7 Ironwood 4.614 FP8 TFLOPS, 192 GB HBM3E und 7,37 TB/s Bandbreite bietet. AWS erklärte, dass Trainium3 sein erster 3-nm-Chip ist und 2,517 PFLOPS FP8-Rechenleistung bietet. Dies macht Hyperscale-Einrichtungen zum wichtigsten Nachfragezentrum für fortschrittliche Rechen- und Speicherkapazitäten im Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten.
Colocation-Rechenzentren werden voraussichtlich bis 2032 mit einer CAGR von 8,27 % wachsen. Das Segment gewinnt Geschäfte, wenn Hyperscaler Kapazitäten benötigen, ohne das gesamte Netzanschluss- und Baurisiko zu tragen. Colocation-Anbieter führen KI-fähige Einrichtungen mit Flüssigkühlung und Hochspannungsbus-Architekturen ein. Diese Designs enthalten mehr Leistungs- und Wärmeregelungs-Halbleiter als ältere Unternehmenseinrichtungen. Unternehmens- und Edge-Rechenzentren werden voraussichtlich langsamer wachsen, da ihre Budgets und Deployment-Zeitpläne stärker verteilt sind. Inferenz-Workloads können jedoch näher an Anwendungen verlagert werden, wenn Latenz-, Sicherheits- oder Datenspeicherungsanforderungen eine Rolle spielen. Dies unterstützt die anhaltende Nachfrage nach CPUs, eingebetteten Beschleunigern, Netzwerk-Chips und Speichergeräten außerhalb von Hyperscale-Campussen. Das Wachstum von Colocation erweitert die Kundenbasis für den Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten. Es gibt Ausrüstungslieferanten auch einen weiteren Weg, hochdichte Infrastrukturen über die direkte Hyperscaler-Beschaffung hinaus zu verkaufen.

Geografische Analyse
Northern Virginia: Dichte Cloud-Kapazität und angespannte Stromversorgungsbedingungen
Northern Virginia erreichte im ersten Quartal 2026 einen Bestand von 4.182 MW und verzeichnete eine Leerstandsquote von 0,3 %. CBRE berichtete, dass 96 % des geplanten Angebots für 2026 bereits vergeben waren, was auf eine außergewöhnlich begrenzte freie Kapazität hinweist.[3] Die Region verfügt über dichte Glasfasernetze und enge Verbindungen zu Bundesbehörden und Unternehmensnutzern. Ihre Workloads haben eine erhebliche Cloud- und Netzwerkkomponente, nicht nur KI-Training. Dies unterstützt die Nachfrage nach CPUs, Konnektivitätsgeräten und sicheren Infrastrukturkomponenten. Der Stromlieferprozess von Dominion Energy hat die Zeitpläne für neue Angebote verlängert. Die PJM-Netzanschlussbedingungen bleiben daher ein zentraler regulatorischer Einflussfaktor auf die Expansion. Die Marktgröße für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten in dieser Region wird durch phasenweise Lieferpläne und kontinuierliche Upgrades der installierten Kapazität geprägt.
Texas: Wachsende KI-Trainingskapazität
Texas entwickelt sich aufgrund seiner verfügbaren Flächen und eines anderen Netzanschlussmodells zu einem wichtigen Standort für KI-Trainingsinfrastrukturen. ERCOT revidierte seine Wachstumsprognose für Rechenzentren bis 2030 im Jahr 2026 von 29 GW auf 77 GW. West Texas hatte im zweiten Halbjahr 2025 2,9 GW im Bau. Der Abilene-Stargate-Campus erhielt 9,6 Milliarden USD an Baufinanzierung, was ein großes KI-fokussiertes Deployment unterstützt. Solche Einrichtungen erfordern GPU-Cluster, HBM-gestapelte Beschleuniger und hochradixige Netzwerk-Fabrics. Dallas-Fort Worth unterstützt ein gemischteres Profil, einschließlich Unternehmens- und Hyperscale-Inferenz-Workloads. Dieser Mix erhöht die Nachfrage nach CPUs, NVMe-Speicher und analyseorientierten Beschleunigern. Texas erweitert den Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten auf Standorte, die für größere und leistungsintensivere Campusse ausgelegt sind.
Aufstrebende Märkte: Breitere Beschaffung in neuen Standorten
Georgia, Illinois, Arizona und andere Sun-Belt-Standorte gewinnen als neue Rechenzentrum-Entwicklungszentren an Aufmerksamkeit. Atlanta nahm im vierten Quartal 2025 298 MW in Betrieb, während Austin im ersten Quartal 2026 1.909 MW hinzufügte und einen Bestand von 2.558 MW erreichte. Chicago verzeichnete im vierten Quartal 2025 mehr als 300 MW positive Netto-Absorption. Phoenix unterstützt KI-fähige Deployments und damit verbundene Halbleiterfertigungsaktivitäten. JLL berichtete, dass 77 % der neuen nordamerikanischen Rechenzentrums-Kapazität in Frontier-Märkten jenseits etablierter Standorte gebaut wird. Diese Streuung erweitert den Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten auf einen größeren Fußabdruck. Sie erhöht auch den Koordinationsbedarf für Beschleuniger-Lieferungen, Speicherzuteilung und Service-Support. Lokale Stromvorschriften, Wasseraspekte und Genehmigungsverfahren werden beeinflussen, welche aufstrebenden Standorte das schnellste Wachstum aufrechterhalten.
Wettbewerbslandschaft
Marktkonzentration
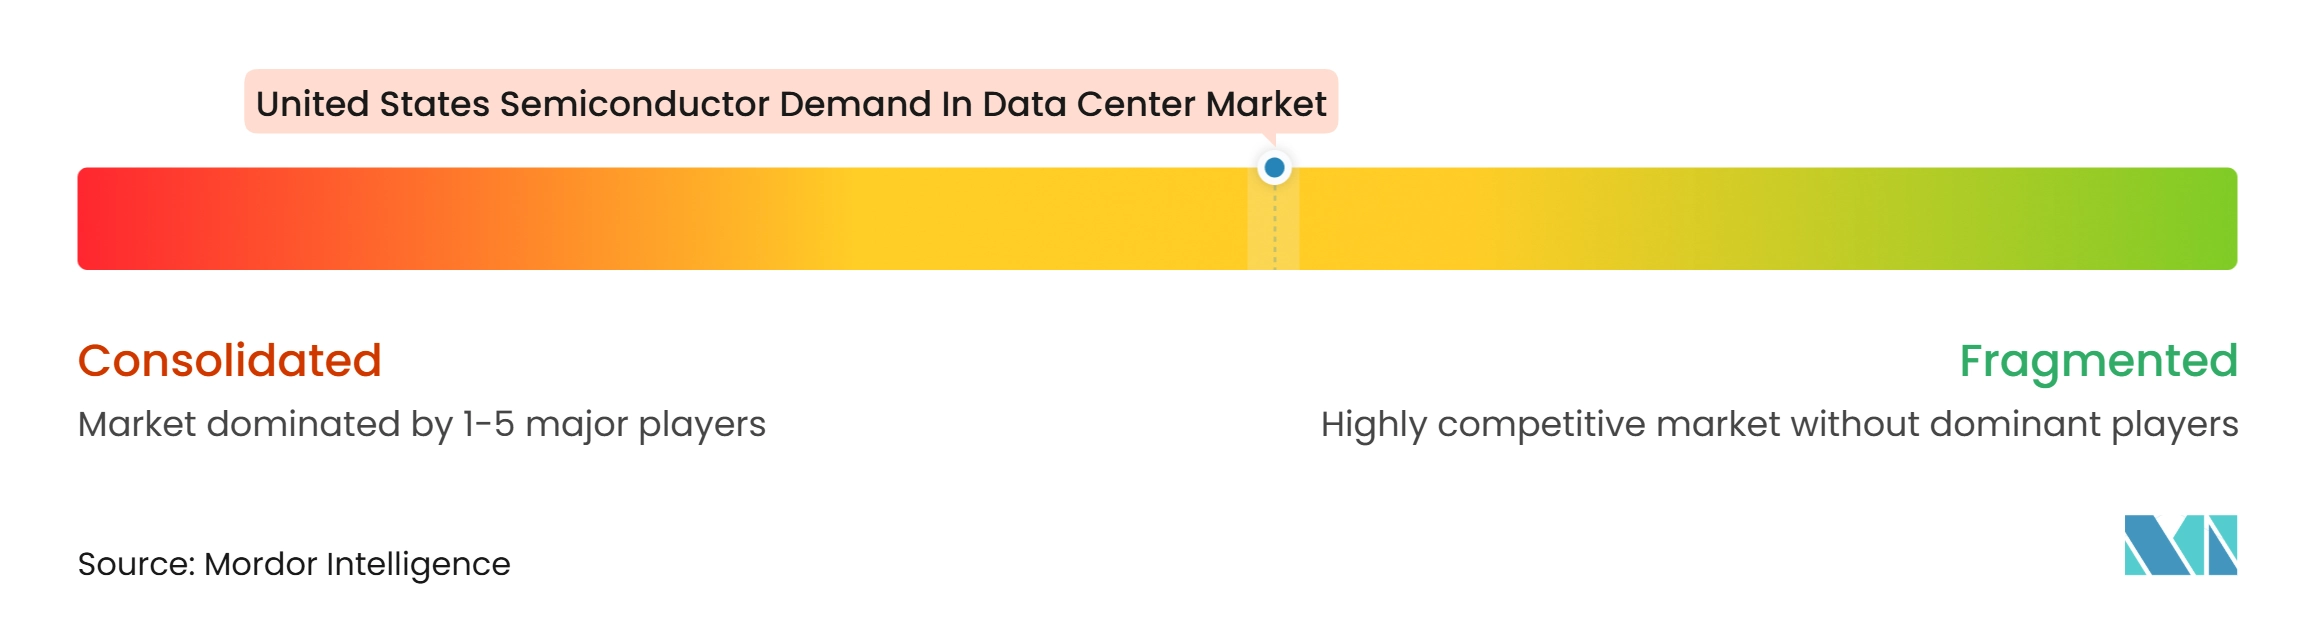
NVIDIA führt das KI-Beschleuniger-Segment an, während AMD seine Position bei CPUs und GPUs in der gesamten Rechenzentrumsinfrastruktur stärkt. NVIDIAs ungefähr 70-prozentiger Anteil am KI-Chip-Markt deutet auf eine erhebliche Konzentration in der Beschleunigerschicht hin. AMDs Rechenzentrumsumsatz im dritten Quartal 2026 wuchs im Jahresvergleich um 97 %, unterstützt durch EPYC- und Instinct-Produkte. Intel bleibt in der CPU-Infrastruktur und bei maßgeschneiderten Verarbeitungseinheiten aktiv. Hyperscaler agieren auch als Käufer und Designer durch ihre eigenen ASIC-Programme. Dies bedeutet, dass die Wettbewerbsstruktur bei Beschleunigern, Speichern, Netzwerken und Leistungsbauelementen unterschiedlich ist. Der Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten weist in einigen Schichten konzentrierte Positionen und in anderen eine breitere Lieferantenbeteiligung auf.
Speicherlieferanten konkurrieren innerhalb einer kleineren Gruppe, da die HBM-Fertigung spezialisierte Prozesskompetenz erfordert. SK Hynix, Samsung und Micron sind wichtige Lieferanten von fortschrittlichem Speicher für KI-Plattformen. Microns HBM4-Deployment für Vera Rubin verdeutlicht die Bedeutung von Bandbreite und Energieeffizienz in diesem Wettbewerb. Netzwerke bleiben unter NVIDIA, Broadcom, Marvell und Cisco umkämpfter. Broadcoms Tomahawk-6-Plattform ist für große Ethernet-Fabrics in KI-Clustern ausgelegt. Marvell und NVIDIA erweiterten ihre NVLink-Fusion-Partnerschaft im Mai 2025 und ermöglichten es maßgeschneiderten XPUs, sich mit NVIDIAs Rack-Scale-Infrastruktur zu verbinden.[4] Diese Schritte unterstützen sowohl offene als auch halbmaßgeschneiderte Ansätze sowie vertikal integrierte Netzwerksysteme.
Stromversorgung und Wärmeregelung sind wichtige Wettbewerbsbereiche unter den Lieferanten, da die Rack-Dichte steigt. Texas Instruments stellte im März 2026 zusammen mit NVIDIA eine 800V-DC-Lösung vor. Analog Devices kündigte im August 2025 die Unterstützung für 800V-DC-Rechenzentrumsarchitekturen an. NVIDIA erweiterte die Substrat- und Kapazitäten für fortschrittliche Verpackung durch Vereinbarungen mit Lieferanten im Juni 2026. Beschaffungsanforderungen für FedRAMP, NIST-Cybersicherheitskontrollen und Anreize für inländische Inhalte können Lieferanten bei föderalen KI-Deployments differenzieren. Lieferanten mit zuverlässiger Verpackung, sicheren Komponenten und Hochspannungs-Leistungsdesigns sind gut positioniert, um davon zu profitieren. Der Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten wird daher sowohl durch Ökosystem-Partnerschaften als auch durch direkte Chip-Leistung geprägt.
Branchenführer im Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Broadcom Inc.
-
Marvell Technology, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten Unternehmen in diesem Bericht
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Broadcom Inc.
- Marvell Technology, Inc.
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Kioxia Holdings Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- GlobalFoundries Inc.
- United Microelectronics Corporation
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Monolithic Power Systems, Inc.
Neueste Industrielle Entwicklungen in Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten
- Oktober 2026: AMD meldete für das dritte Quartal 2026 einen Umsatz im Rechenzentrumssegment von 8,55 Milliarden USD, ein Anstieg von 97 % im Jahresvergleich, getrieben durch Rekordverkäufe von EPYC-Serverprozessoren und den ersten Start der Instinct-MI450-GPU-Serie. AMD prognostizierte für das vierte Quartal 2026 einen Umsatz von 17 Milliarden USD, was impliziert, dass sich der Jahresumsatz im Rechenzentrumssegment gegenüber 2025 mehr als verdoppeln wird.
- Juni 2026: NVIDIA gab Lieferkettenausbauvereinbarungen mit den Substratherstellern IBIDEN, Samsung Electro-Mechanics und Unimicron bekannt, mit dem Ziel einer kombinierten 2,5-fachen Kapazitätssteigerung über 3 Jahre. Amkor verpflichtete sich, die Kapazität für fortschrittliche Verpackung bis Ende 2028 um mehr als 300 % zu erhöhen. KYEC wird neue Einrichtungen in den Vereinigten Staaten bauen, unterstützt durch einen Kapazitätsreservierungsvorschuss von 1,1 Milliarden USD von NVIDIA.
- Mai 2026: NVIDIA investierte 2 Milliarden USD in Marvell Technology und erweiterte die NVLink-Fusion-Partnerschaft. Die Partnerschaft ermöglicht es Hyperscalern, maßgeschneiderte XPUs mit NVIDIAs Rack-Scale-Netzwerkinfrastruktur mit bis zu 1,8 TB/s bidirektionaler Bandbreite pro Chiplet zu integrieren.
- März 2026: Texas Instruments stellte in Zusammenarbeit mit NVIDIA eine vollständige 800V-DC-Stromarchitekturlösung für KI-Rechenzentren der nächsten Generation vor. Die Lösung erfordert 2 Umwandlungsstufen von 800V zur Prozessorleistung und unterstützt Rack-Leistungsdichten von mehr als 1 MW. Im selben Monat gab Micron bekannt, dass es mit der Massenproduktion von HBM4-36-GB-12-High-Speicher für NVIDIAs Vera-Rubin-Plattform begonnen hatte, der 2,8 TB/s Bandbreite bei über 20 % verbesserter Energieeffizienz liefert.
Berichtsumfang für den Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten
Der Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten bezieht sich auf die Nachfrage nach Halbleitern, die in der Rechenzentrumsinfrastruktur eingesetzt werden, einschließlich Prozessoren, Speicher-Chips, Speichergeräten, Netzwerkkomponenten und Beschleunigern. Diese Halbleiter unterstützen Datenverarbeitung, Speicherung, Cloud-Computing, künstliche Intelligenz (KI) und High-Performance-Computing-Anwendungen in Unternehmens- und Hyperscale-Rechenzentren.
Der Bericht über den Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten ist segmentiert nach Produkttyp (Prozessoren [Zentrale Verarbeitungseinheiten (CPUs), Grafikverarbeitungseinheiten (GPUs), Mikrocontroller (MCUs) und Digitale Signalprozessoren (DSPs)], Logik-ICs [Field Programmable Gate Arrays (FPGAs), DPUs/IPUs/SmartNICs, Netzwerk-Switches und Server-Rack-Konnektivität, Controller-ICs und Sonstige Logik-ICs], Speichertyp [DRAM, Hochbandbreitenspeicher (HBM), NAND-Flash, NOR-Flash und Sonstige Speichertypen], Leistungselektronik [Diskrete Komponenten {Gleichrichter, Bipolartransistoren, MOSFETs, IGBTs und Sonstige diskrete Komponenten}, Leistungsmodule {Thyristor-Module, IGBT-Module, MOSFET-Module und Intelligente Leistungsmodule (IPMs)}, und Leistungs-ICs {PMICs (Mehrkanalig), Schaltregler (AC/DC und DC/DC, Isoliert/Nicht-Isoliert), Linearregler, Batteriemanagementsystem-ICs, Gate-Treiber-ICs und Sonstige Leistungs-ICs}], Analog-ICs [Schnittstellen- und Signalaufbereitungs-ICs, Signalwandlungs-ICs, Anwendungsspezifische Analog-ICs], Optoelektronik [Laser-Sender, Fotodetektoren und Fotodioden, Optokoppler und optische Isolatoren, Optische Schalter und Infrarot-Emitter und -Detektoren] und Sensoren [Temperatursensoren, Drucksensoren, Magnetfeld- und Hall-Effekt-Sensoren, Stromsensoren, Feuchtigkeitssensoren und Gas- und Rauchsensoren]), Anwendung (IT-Ausrüstung, Server- und Rack-Stromversorgungssysteme, Batterie-Backup- und Energiespeichersysteme, Stromversorgungsinfrastruktur für Einrichtungen, Kühl- und Wärmemanagement-Infrastruktur, Rechenzentrums-Überwachung und -Automatisierung sowie Sicherheits- und Schutzinfrastruktur) und Rechenzentrumstyp (Hyperscale-Rechenzentren, Colocation-Rechenzentren und Unternehmens-/Edge-Rechenzentren). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Prozessoren | Zentrale Verarbeitungseinheiten (CPUs) | |
| Grafikverarbeitungseinheiten (GPUs) | ||
| Mikrocontroller (MCUs) | ||
| Digitale Signalprozessoren (DSPs) | ||
| Logik-ICs | Field Programmable Gate Arrays (FPGAs) | |
| DPUs / IPUs / SmartNICs | ||
| Netzwerk-Switches und Server-Rack-Konnektivität | ||
| Controller-ICs | ||
| Sonstige Logik-ICs | ||
| Speichertyp | DRAM | |
| Hochbandbreitenspeicher (HBM) | ||
| NAND-Flash | ||
| NOR-Flash | ||
| Sonstige Speichertypen | ||
| Leistungselektronik | Diskrete Komponenten | Gleichrichter |
| Bipolartransistoren | ||
| MOSFETs | ||
| IGBTs | ||
| Sonstige diskrete Komponenten | ||
| Leistungsmodule | Thyristor-Module | |
| IGBT-Module | ||
| MOSFET-Module | ||
| Intelligente Leistungsmodule (IPMs) | ||
| Leistungs-ICs | PMICs (Mehrkanalig) | |
| Schaltregler (AC/DC, DC/DC, Isoliert/Nicht-Isoliert) | ||
| Linearregler | ||
| Batteriemanagementsystem-ICs | ||
| Gate-Treiber-ICs | ||
| Sonstige Leistungs-ICs | ||
| Analog-ICs | Schnittstellen- und Signalaufbereitungs-ICs | |
| Signalwandlungs-ICs | ||
| Anwendungsspezifische Analog-ICs | ||
| Optoelektronik | Laser-Sender | |
| Fotodetektoren und Fotodioden | ||
| Optokoppler und optische Isolatoren | ||
| Optische Schalter | ||
| Infrarot-Emitter und -Detektoren | ||
| Sensoren | Temperatursensoren | |
| Drucksensoren | ||
| Magnetfeld- und Hall-Effekt-Sensoren | ||
| Stromsensoren | ||
| Feuchtigkeitssensoren | ||
| Gas- und Rauchsensoren | ||
| IT-Ausrüstung |
| Server- und Rack-Stromversorgungssysteme |
| Batterie-Backup- und Energiespeichersysteme |
| Stromversorgungsinfrastruktur für Einrichtungen |
| Kühl- und Wärmemanagement-Infrastruktur |
| Rechenzentrums-Überwachung und -Automatisierung |
| Sicherheits- und Schutzinfrastruktur |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmens-/Edge-Rechenzentren |
| Nach Produkttyp | Prozessoren | Zentrale Verarbeitungseinheiten (CPUs) | |
| Grafikverarbeitungseinheiten (GPUs) | |||
| Mikrocontroller (MCUs) | |||
| Digitale Signalprozessoren (DSPs) | |||
| Logik-ICs | Field Programmable Gate Arrays (FPGAs) | ||
| DPUs / IPUs / SmartNICs | |||
| Netzwerk-Switches und Server-Rack-Konnektivität | |||
| Controller-ICs | |||
| Sonstige Logik-ICs | |||
| Speichertyp | DRAM | ||
| Hochbandbreitenspeicher (HBM) | |||
| NAND-Flash | |||
| NOR-Flash | |||
| Sonstige Speichertypen | |||
| Leistungselektronik | Diskrete Komponenten | Gleichrichter | |
| Bipolartransistoren | |||
| MOSFETs | |||
| IGBTs | |||
| Sonstige diskrete Komponenten | |||
| Leistungsmodule | Thyristor-Module | ||
| IGBT-Module | |||
| MOSFET-Module | |||
| Intelligente Leistungsmodule (IPMs) | |||
| Leistungs-ICs | PMICs (Mehrkanalig) | ||
| Schaltregler (AC/DC, DC/DC, Isoliert/Nicht-Isoliert) | |||
| Linearregler | |||
| Batteriemanagementsystem-ICs | |||
| Gate-Treiber-ICs | |||
| Sonstige Leistungs-ICs | |||
| Analog-ICs | Schnittstellen- und Signalaufbereitungs-ICs | ||
| Signalwandlungs-ICs | |||
| Anwendungsspezifische Analog-ICs | |||
| Optoelektronik | Laser-Sender | ||
| Fotodetektoren und Fotodioden | |||
| Optokoppler und optische Isolatoren | |||
| Optische Schalter | |||
| Infrarot-Emitter und -Detektoren | |||
| Sensoren | Temperatursensoren | ||
| Drucksensoren | |||
| Magnetfeld- und Hall-Effekt-Sensoren | |||
| Stromsensoren | |||
| Feuchtigkeitssensoren | |||
| Gas- und Rauchsensoren | |||
| Nach Anwendung | IT-Ausrüstung | ||
| Server- und Rack-Stromversorgungssysteme | |||
| Batterie-Backup- und Energiespeichersysteme | |||
| Stromversorgungsinfrastruktur für Einrichtungen | |||
| Kühl- und Wärmemanagement-Infrastruktur | |||
| Rechenzentrums-Überwachung und -Automatisierung | |||
| Sicherheits- und Schutzinfrastruktur | |||
| Nach Rechenzentrumstyp | Hyperscale-Rechenzentren | ||
| Colocation-Rechenzentren | |||
| Unternehmens-/Edge-Rechenzentren | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Halbleiternachfrage in Rechenzentren in den Vereinigten Staaten?
Der Markt wird für 2026 auf 345,94 Milliarden USD und für 2027 auf 371,47 Milliarden USD prognostiziert. Es wird erwartet, dass er bis 2032 524,58 Milliarden USD erreicht, unterstützt durch Investitionen in KI-fähige Infrastrukturen und steigenden Halbleitergehalt pro Rack.
Was treibt die Halbleiternachfrage in US-amerikanischen Rechenzentren an?
KI-Training- und Inferenz-Deployments erhöhen die Nachfrage nach Beschleunigern, HBM, Netzwerkgeräten und Leistungskomponenten. Hyperscale-Bau, maßgeschneiderte Chip-Programme und häufige Hardware-Erneuerungszyklen schaffen weiteren Bedarf in neuen und bestehenden Einrichtungen.
Welche Produktkategorie hat den größten Anteil an der Halbleiternachfrage in Rechenzentren?
Prozessoren hielten im Jahr 2026 einen Anteil von 44,93 %. GPUs und CPUs sind die wertvollsten Rechenkomponenten in KI-Server-Racks, während Speicher die am schnellsten wachsende Produktkategorie ist, da beschleunigte Systeme wesentlich mehr Bandbreite benötigen.
Welche Anwendung wird bis 2032 am schnellsten wachsen?
Server- und Rack-Stromversorgungssysteme werden voraussichtlich bis 2032 mit einer CAGR von 8,22 % wachsen. Eine höhere Rack-Leistungsdichte erhöht die Nachfrage nach Leistungsumwandlung, intelligenter Steuerung, Batterie-Backup und Managementgeräten, die Hochspannungsdesigns unterstützen.
Welcher Rechenzentrumstyp wächst am schnellsten?
Colocation-Rechenzentren werden voraussichtlich bis 2032 mit einer CAGR von 8,27 % wachsen. Das Segment profitiert von der Nachfrage nach KI-fähigen Kapazitäten und kann das direkte Bau- und Netzanschlussrisiko für Hyperscaler begrenzen, die kurzfristige Deployment-Optionen suchen.