
Tamanho e Participação do Mercado de Seguro de Animais de Estimação nos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
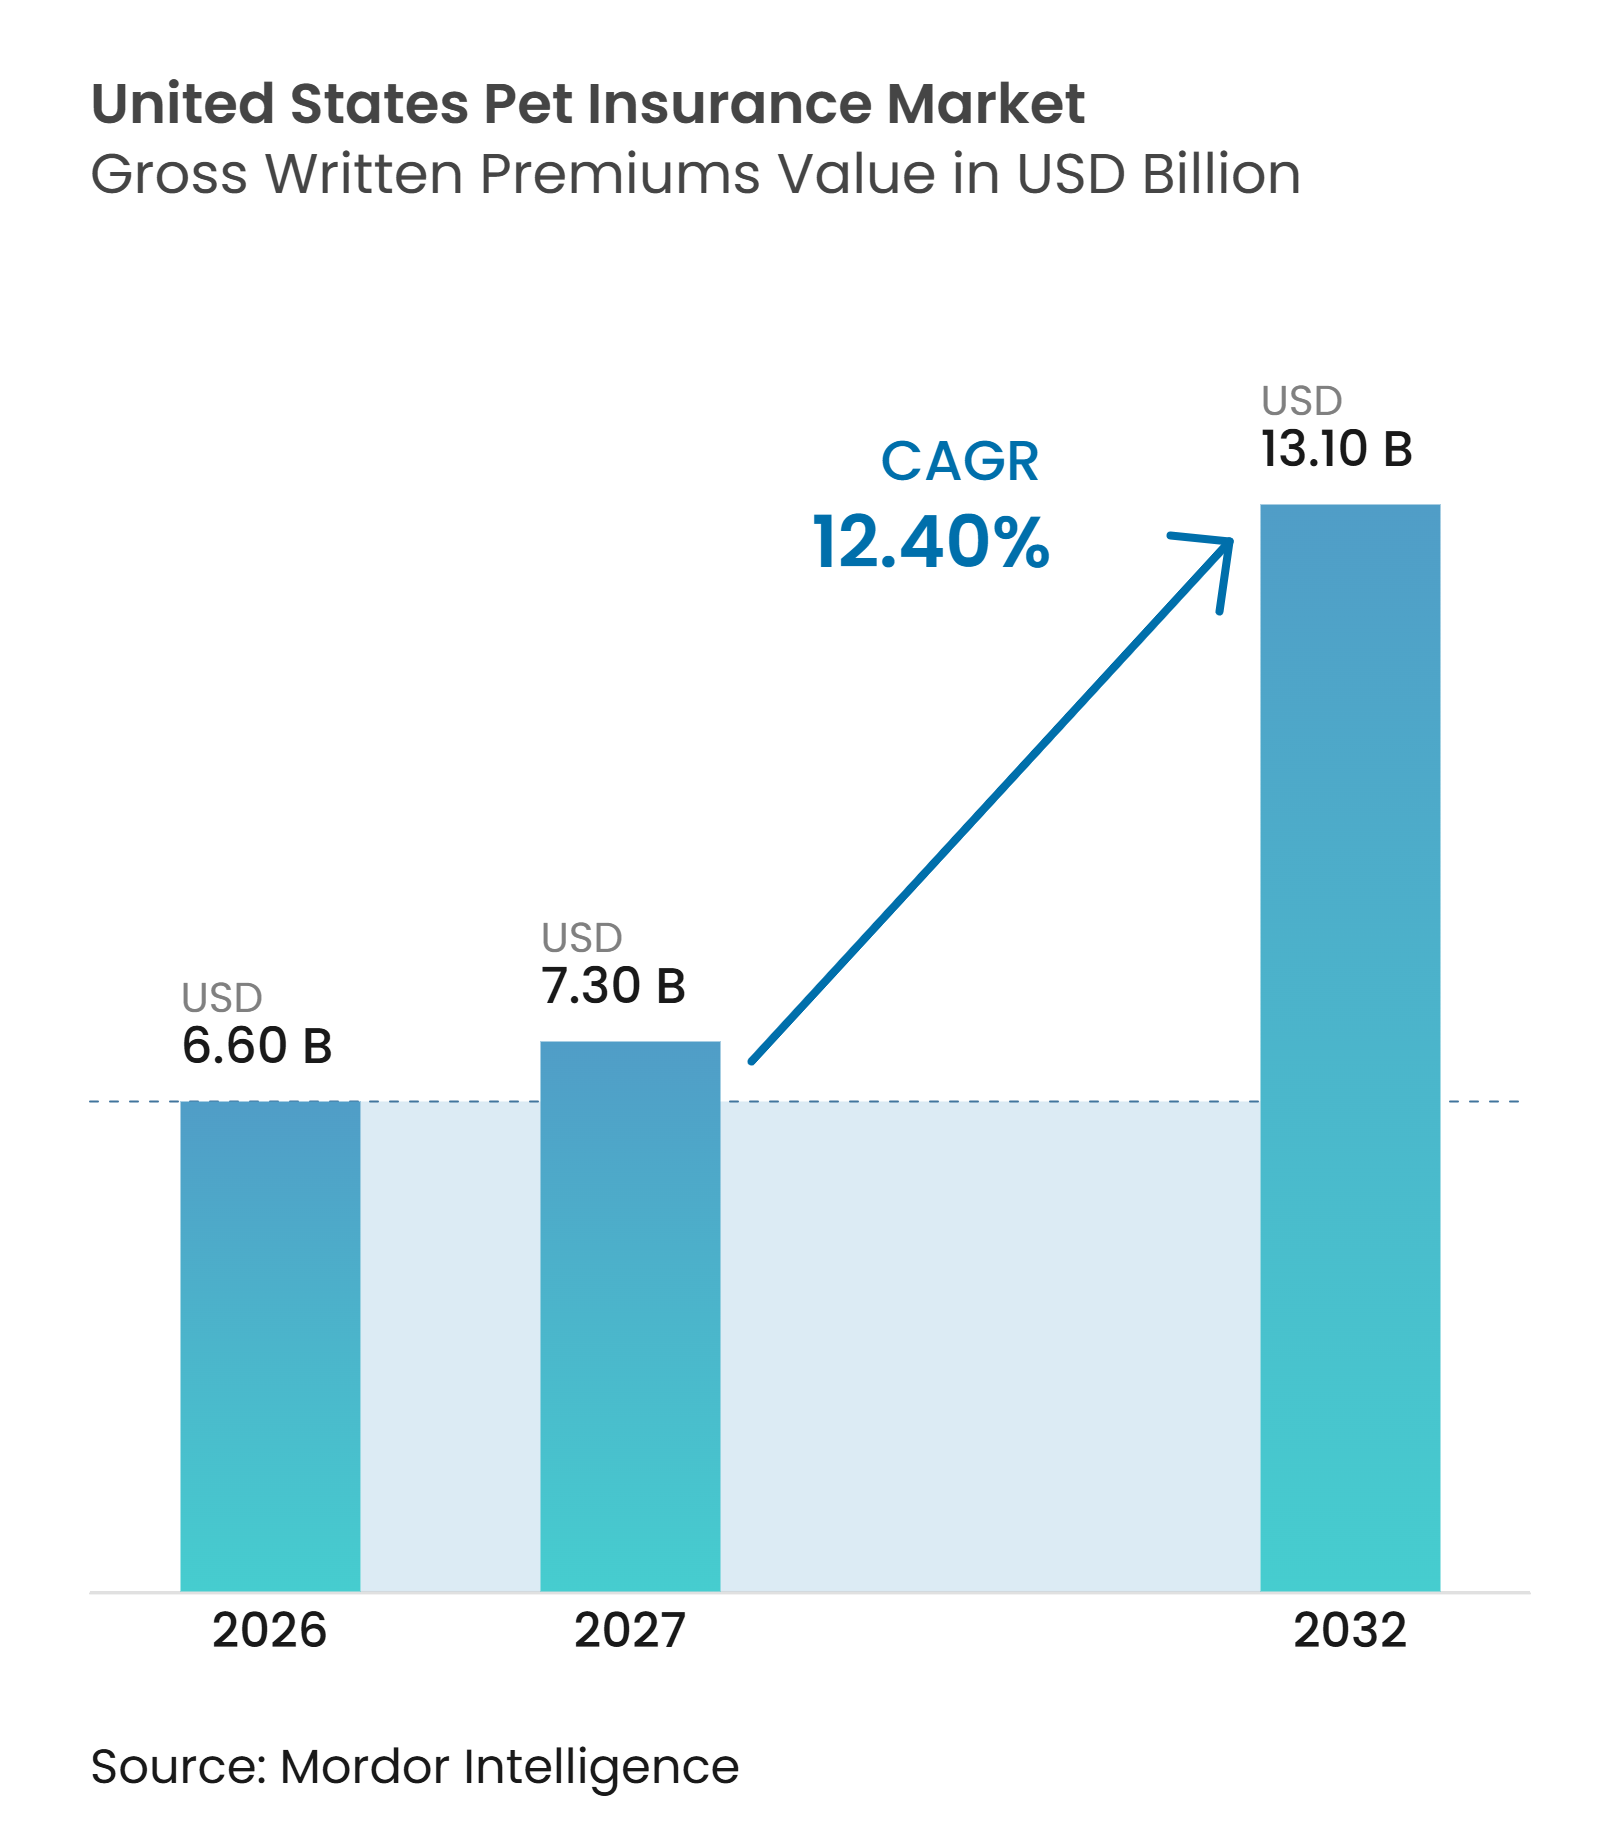
| Tamanho do mercado no ano base (2026) | 6.60 Bilhões de dólares |
| Tamanho do Mercado (2027) | 7.30 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.10 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.40 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Animais de Estimação nos Estados Unidos por Mordor Intelligence
O tamanho do Mercado de Seguro de Animais de Estimação nos Estados Unidos em termos de valor de prêmios brutos subscritos deve crescer de 6,60 bilhões de USD em 2026 para 7,30 bilhões de USD em 2027 e está previsto para atingir 13,10 bilhões de USD até 2032 a um CAGR de 12,40% no período 2027-2032.
A cobertura permaneceu limitada a 4,27% da população de cães e gatos dos Estados Unidos no final de 2025, deixando mais de 155 milhões de animais de estimação sem proteção financeira. Essa lacuna de penetração oferece ao mercado de seguro de animais de estimação dos Estados Unidos uma longa trajetória para novos cadastros, em vez de depender apenas de aumentos de prêmios entre os segurados existentes. O Reino Unido possui penetração de seguro de animais de estimação domésticos de 28%, enquanto a Suécia possui penetração de 67%, fornecendo uma comparaço útil para o espaço ainda disponível nos Estados Unidos. Custos mais elevados de cuidados especializados, expectativas mais amplas de cobertura e cadastro mais fácil estão mudando a forma como os domicílios avaliam a proteção para despesas veterinárias. Empregadores, seguradoras e parceiros veterinários também estão expandindo os canais que aproximam a cobertura do ponto em que os consumidores tomam decisões sobre cuidados com animais de estimação.
Principais Conclusões do Relatório
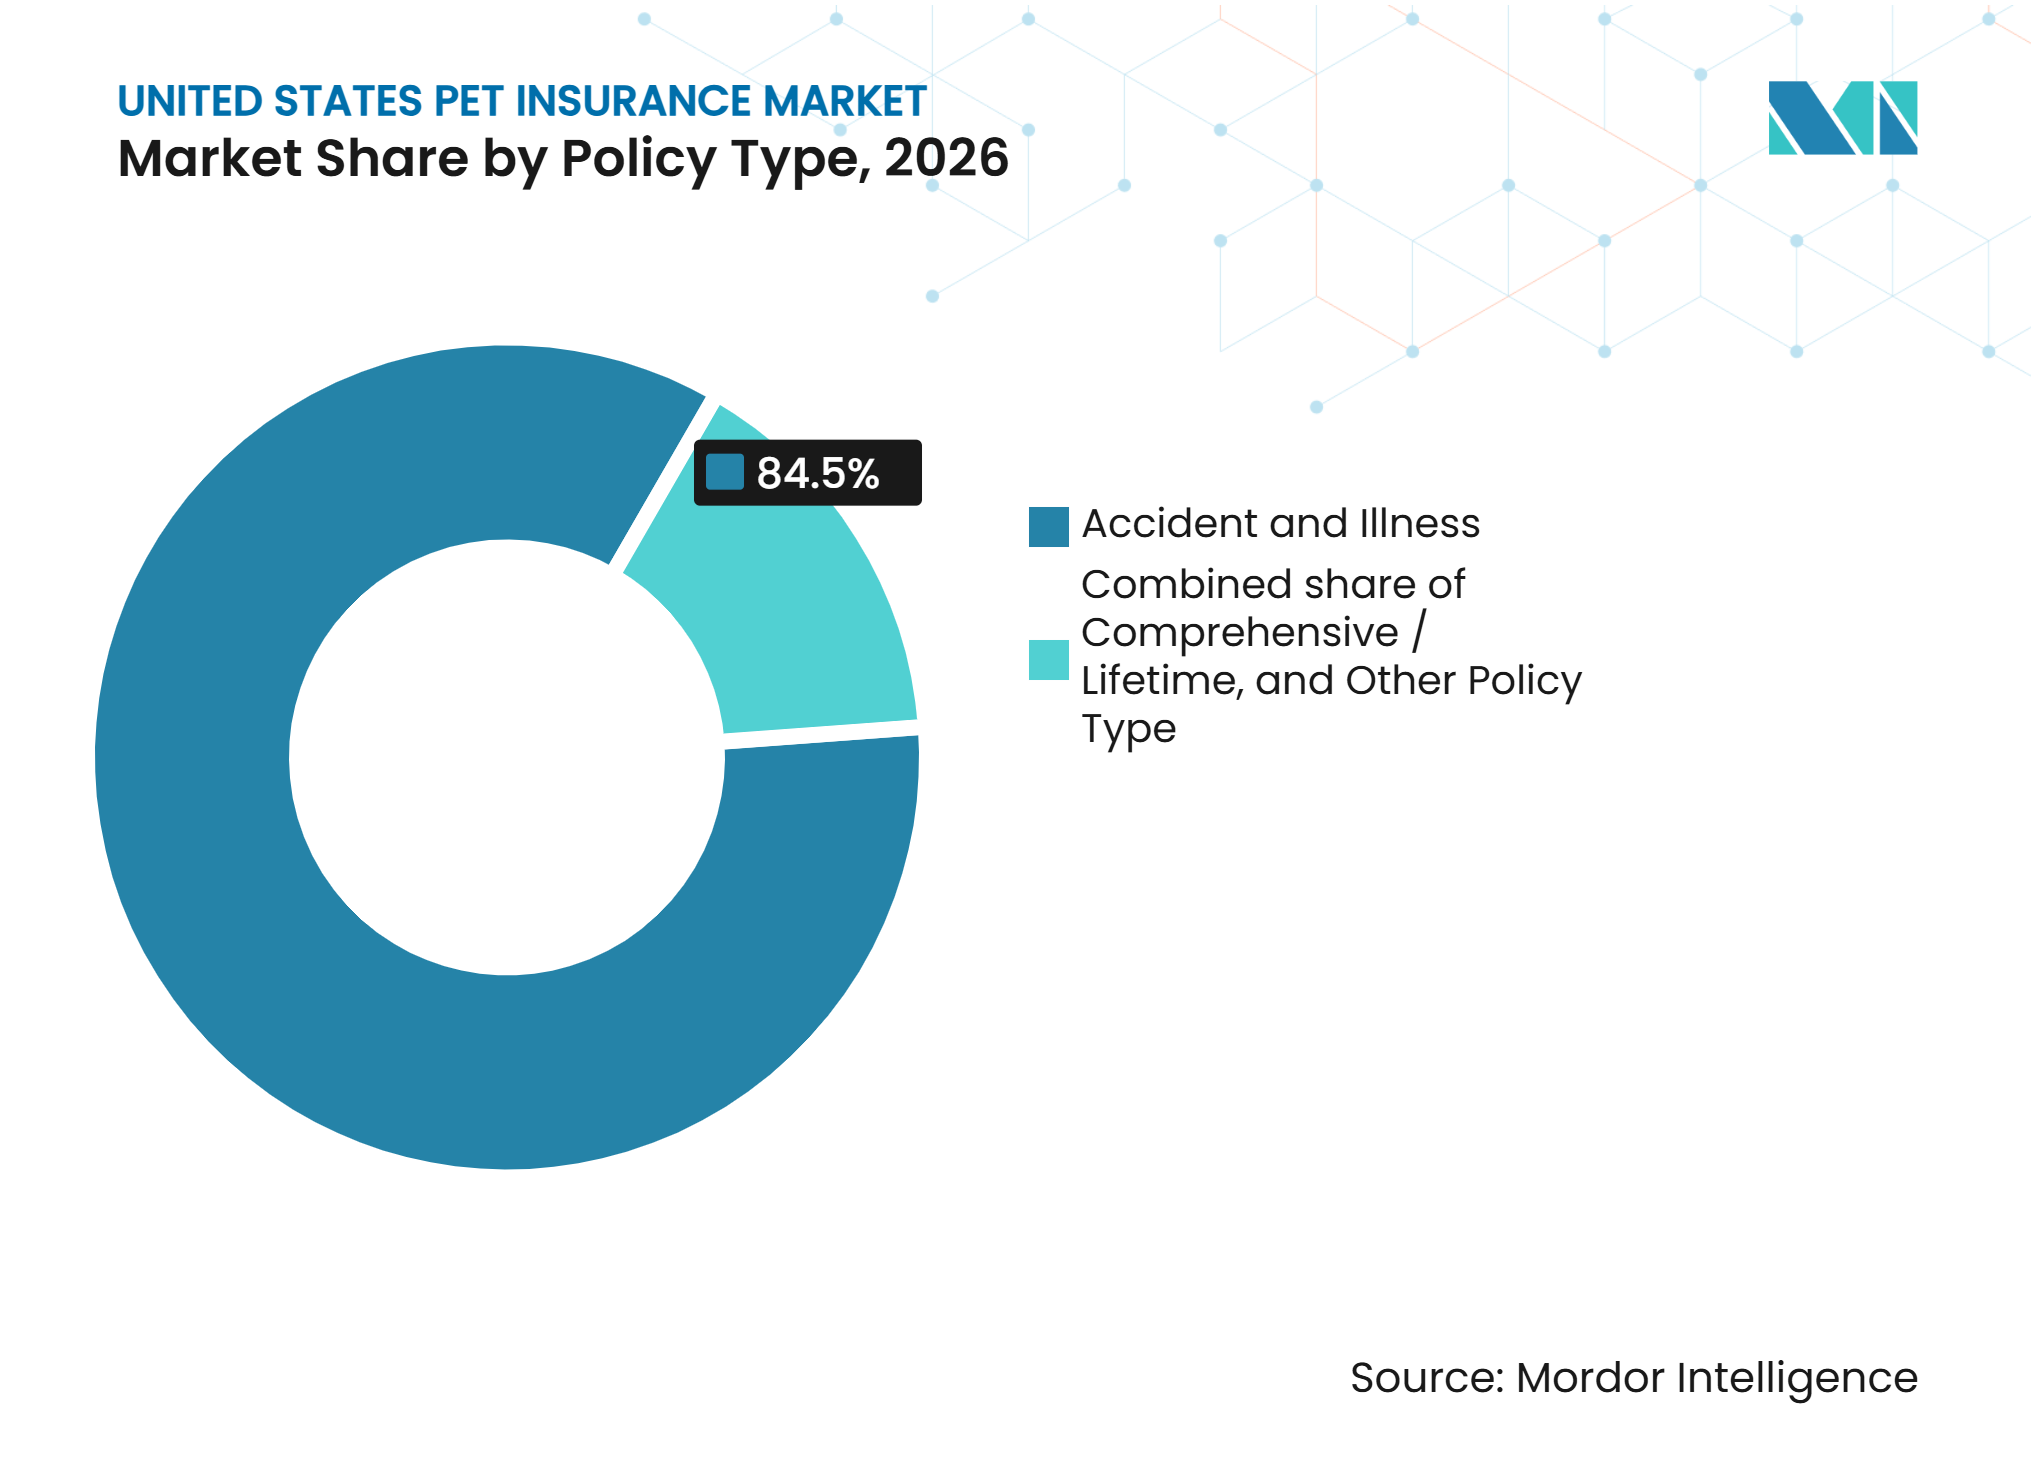
- Por tipo de apólice, acidente e doença capturou 84,5% da participação do mercado de seguro de animais de estimação dos Estados Unidos em 2026, enquanto a cobertura abrangente/vitalícia deve crescer a um CAGR de 14,5% até 2032.
- Por arquitetura de cobertura, os planos de nível intermediário capturaram 45,4% da participação do mercado de seguro de animais de estimação dos Estados Unidos em 2026, enquanto as coberturas abrangentes devem crescer a um CAGR de 14,8% até 2032.
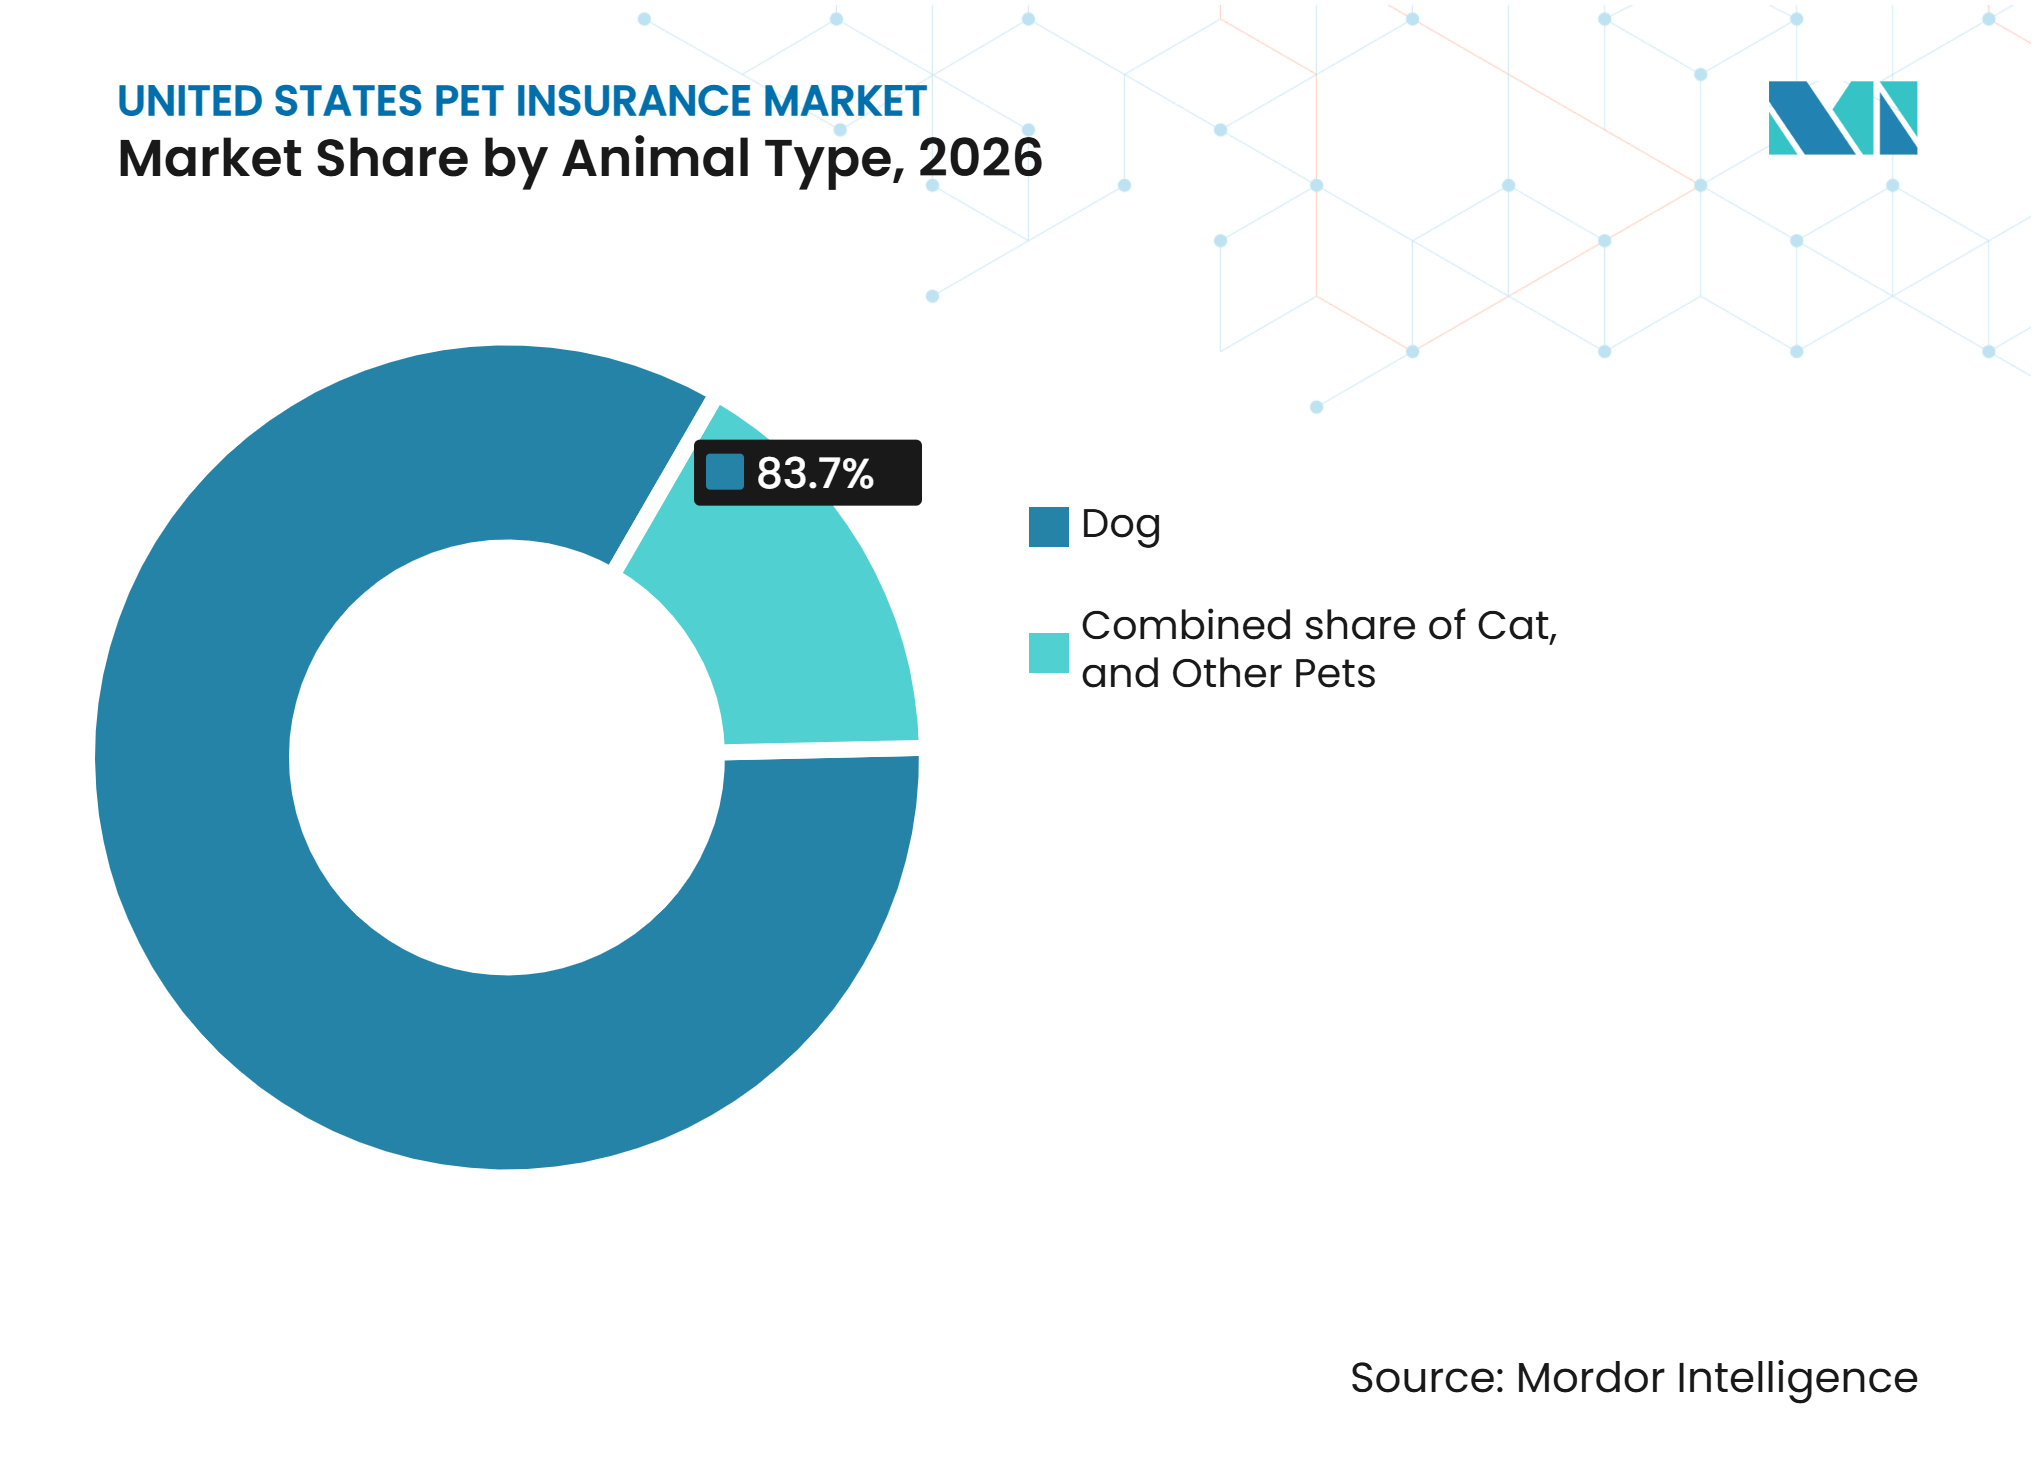
- Por tipo de animal, os cães capturaram 83,7% da participação do mercado de seguro de animais de estimação dos Estados Unidos em 2026, enquanto os gatos devem crescer a um CAGR de 15,1% até 2032.
- Por canal de distribuição, o digital direto capturou 35,4% da participação do mercado de seguro de animais de estimação dos Estados Unidos em 2026, enquanto outros canais devem crescer a um CAGR de 16,4% até 2032.
- Por geografia, o Sul capturou 42,8% da participação do mercado de seguro de animais de estimação dos Estados Unidos em 2026, enquanto o Meio-Oeste deve crescer a um CAGR de 13,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Tratamento Veterinário e de Cuidados Especializados | +3.2% | Nacional, amplificado nas áreas metropolitanas de alto custo do Nordeste e da Costa do Pacífico | Curto prazo (≤ 2 anos) |
| Humanização dos Animais de Estimação e Demanda por Cobertura Abrangente | +2.0% | Nacional, mais forte nos mercados urbanos e suburbanos do Oeste e do Nordeste | Médio prazo (2-4 anos) |
| Benefícios para Empregados e Distribuição de Seguro Incorporado | +1.8% | Nacional, com impulso inicial em Chicago, Nova York e Dallas | Médio prazo (2-4 anos) |
| Baixa Penetração do Seguro de Animais de Estimação e Demanda Inexplorada | +1.6% | Meio-Oeste e Sul, com penetração abaixo de 4%, e o Sul Profundo abaixo de 2% | Longo prazo (≥ 4 anos) |
| Cadastro Digital e Processamento Simplificado de Sinistros | +1.4% | Nacional, com maior relevância em mercados com forte acesso a smartphones e banda larga | Curto prazo (≤ 2 anos) |
| Planos de Cobertura Flexíveis e Produtos Específicos para Gatos | +1.2% | Nacional, com maior relevância no Sul e no Meio-Oeste | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Tratamento Veterinário e de Cuidados Especializados
Os custos veterinários estão tornando o seguro de animais de estimação mais relevante para os domicílios que enfrentam decisões de tratamento dispendiosas. A Associação Veterinária Médica Americana relatou que 81% dos veterinários pesquisados em 2025 observaram maior sensibilidade dos clientes aos custos[1]. A análise da Trupanion de mais de 5,7 milhões de sinistros identificou oncologia e cardiologia como exposições importantes de cuidados especializados. Essas categorias de cuidados expõem os segurados a despesas difíceis de planejar apenas com poupança doméstica. As seguradoras que desenvolveram produtos em torno dos custos de atenção primária agora precisam gerenciar uma maior exposição a sinistros de cuidados especializados. A demanda resultante por proteção mais ampla apoia a migração de planos básicos de Acidente & Doença para apólices mais abrangentes no mercado de seguro de animais de estimação dos Estados Unidos.
Humanização dos Animais de Estimação e Demanda por Cobertura Abrangente
A Associação Americana de Produtos para Animais de Estimação identificou 95 milhões de domicílios com animais de estimação nos Estados Unidos em 2025. Essa base já se comprometeu com a posse de animais de estimação e representa a principal população que as seguradoras buscam converter em segurados. A MetLife Pet relatou gastos médios relacionados à saúde de 1.135 USD por tutor de animal de estimação em 2025, enquanto os gastos com seguro aumentaram 36% para 472 USD[2]. O volume de prêmios para gatos aumentou 33,1% em 2025, em comparação com 17,6% para cães, à medida que os tutores de gatos aplicam cada vez mais as mesmas expectativas de saúde aos gatos. O interesse mais amplo em cobertura para necessidades crônicas, hereditárias e preventivas está mudando o mix de produtos em todo o mercado de seguro de animais de estimação dos Estados Unidos. Isso também oferece às seguradoras uma base de segurados mais ampla e reduz a dependência exclusiva dos riscos caninos.
Benefícios para Empregados e Distribuição de Seguro Incorporado
Os benefícios para empregados estão se tornando uma rota de cadastro mais importante no mercado de seguro de animais de estimação dos Estados Unidos. A ADP constatou que 5% dos empregadores dos Estados Unidos ofereciam seguro de animais de estimação, enquanto 35% dos entrevistados o consideravam extremamente ou muito importante para atrair talentos[3]. A lacuna indica espaço para crescimento nos benefícios no local de trabalho, particularmente entre empregadores que já gerenciam benefícios voluntários por meio de plataformas digitais. O desconto em folha de pagamento pode reduzir o atrito nas decisões de pagamento recorrente e pode apoiar a retenção de apólices. The Standard e o OnePack Plan da PetPartners introduziram um programa em agosto de 2025 que permitiu aos clientes empregadores oferecer seguro de animais de estimação com tarifas de grupo por meio de desconto em folha de pagamento. A distribuição incorporada também pode reduzir os custos de aquisição de clientes quando as seguradoras utilizam sistemas de recursos humanos já estabelecidos em vez de publicidade ao consumidor isoladamente.
Baixa Penetraão do Seguro de Animais de Estimação e Demanda Inexplorada
O baixo cadastro permanece uma das condições de crescimento mais evidentes para o mercado de seguro de animais de estimação dos Estados Unidos. A NAPHIA registrou cobertura para 4,27% dos 163,6 milhões de cães e gatos do país no final de 2025[4]. A penetração entre cães foi de 5,99%, enquanto a penetração entre gatos foi de 2,29%, deixando uma grande diferença entre as espécies. A disparidade é importante porque a posse de gatos é generalizada, mas muitos tutores ainda os consideram animais de menor custo de manutenção. O Meio-Oeste e o Sul combinam menor penetração de seguros com grandes populações de tutores de animais de estimação. As seguradoras que desenvolvem produtos mais simples e parcerias de distribuição práticas podem atender a essas áreas menos desenvolvidas sem depender de prêmios mais elevados.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação de Prêmios e Restrições de Acessibilidade | -1.8% | Nacional, mais aguda nos mercados de menor renda no Sul e no Meio-Oeste | Curto prazo (≤ 2 anos) |
| Exclusões de Condições Preexistentes e Períodos de Carência | -1.2% | Nacional, com maior impacto nos 27 estados sem adoção do Ato Modelo | Médio prazo (2-4 anos) |
| Aumento da Gravidade dos Sinistros e Aumentos de Prêmios na Renovação | -1.0% | Nacional, particularmente na Costa do Pacífico e no Nordeste | Curto prazo (≤ 2 anos) |
| Negação de Sinistros e Pagamentos Veterinários Diretos Limitados | -0.8% | Nacional, concentrado entre seguradoras sem infraestrutura de pagamento direto | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação de Prêmios e Restrições de Acessibilidade
A acessibilidade limita o cadastro entre os domicílios com maior probabilidade de se beneficiar da proteção contra custos veterinários inesperados. A Spot Pet Insurance constatou que 21% dos tutores de animais de estimação dos Estados Unidos pesquisados identificaram 500 USD como o ponto em que uma conta veterinária não planejada se torna financeiramente insuportável. A pesquisa também revelou que 27% dos entrevistados sofreram estresse financeiro por meses após uma grande conta veterinária. Prêmios de renovação mais elevados podem enfraquecer a proposta de valor para consumidores que inicialmente escolheram o seguro por causa de um pagamento mensal baixo. A Nationwide não renovou 100.000 apólices ao longo de 2025, pois a inflação dos custos de sinistros tornou determinados níveis de produtos insustentáveis. O mercado de seguro de animais de estimação dos Estados Unidos deve, portanto, equilibrar preços adequados com produtos que permaneçam acessíveis para segurados novos e existentes.
Exclusões de Condições Preexistentes e Períodos de Carência
As cláusulas de condições preexistentes e os períodos de carência continuam sendo uma fonte de frustração para os consumidores. A Associação Nacional de Comissários de Seguros afirma que 27 estados e o Distrito de Columbia não possuem estatuto específico para seguro de animais de estimação em outubro de 2026. O Ato Modelo de Seguro de Animais de Estimação da Associação Nacional de Comissários de Seguros estabelece padrões que abrangem divulgações de períodos de carência, distúrbios hereditários e regras de planos de bem-estar. Dezessete jurisdições, incluindo Rhode Island e Ohio, adotaram o ato, enquanto ele entra em vigor em Nova Jersey em 1º de janeiro de 2027. Regras estaduais diferentes podem dificultar a compreensão dos consumidores sobre o que uma apólice cobrirá antes de se cadastrarem. Seguradoras maiores podem achar a conformidade mais fácil porque possuem recursos jurídicos e operacionais estabelecidos, enquanto fornecedores menores podem enfrentar maior complexidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Apólice:
A Demanda por Cobertura Ampla Reformula o Mix de ProdutosOs planos de acidente & doença detinham 84,5% do tamanho do mercado de seguro de animais de estimação dos Estados Unidos em 2026. Os compradores de primeira viagem frequentemente escolhem essas apólices porque oferecem proteção contra eventos repentinos e de alto custo. Essa concentração também mostra que muitos consumidores entram na categoria com uma definição restrita dos riscos que desejam segurar. Produtos exclusivos para acidentes e de bem-estar avulso podem fornecer pontos de partida de menor custo para domicílios no Sul e no Meio-Oeste. A Pumpkin lançou seu programa de bem-estar avulso em agosto de 2026, com preços mensais a partir de 15,95 USD para gatos e 20,95 USD para cães. Essas opções podem ajudar as seguradoras a atender consumidores que ainda não estão prontos para adquirir uma apólice completa.
A cobertura abrangente/vitalícia está prevista para expandir a um CAGR de 14,5% até 2032. O crescimento reflete as necessidades dos segurados que descobrem limitações em sua cobertura após experienciar sinistros crônicos, hereditários, oncológicos ou cardiológicos. À medida que os animais de estimação envelhecem, os consumidores podem valorizar mais os planos que cobrem uma gama mais ampla de necessidades de tratamento. O setor de seguro de animais de estimação dos Estados Unidos está, portanto, caminhando para uma escada de produtos mais variada, onde as seguradoras mantêm planos de nível de entrada enquanto desenvolvem rotas claras para coberturas mais amplas. A redação das apólices e o design dos benefícios permanecerão importantes porque as decisões de atualização dependem de os segurados entenderem o que seu plano atual exclui. As seguradoras que comunicam essas diferenças de forma clara podem apoiar tanto a retenção quanto a migração para apólices de maior valor.


Por Arquitetura de Cobertura:
A Maturidade do Nível Intermediário Prepara o Terreno para UpsellOs planos de nível intermediário capturaram 45,4% do valor total dos prêmios em 2026. Esses produtos formaram o coorte central de cadastro durante a recente expansão digital direta, quando a acessibilidade de preços influenciou fortemente a escolha do consumidor. Eles continuam a oferecer um equilíbrio entre os custos mensais de prêmio e os limites de benefícios. Os níveis básicos e de entrada permanecem importantes para domicílios de menor renda e tutores de gatos de primeira viagem. Esses planos podem servir como uma rota de aquisição para seguradoras que desejam estabelecer relacionamentos antes que os segurados precisem de cuidados extensivos. O segmento também reflete a importância da escolha de produtos, uma vez que uma única estrutura de benefícios não se adapta a todos os domicílios.
As coberturas abrangentes devem expandir a um CAGR de 14,8% até 2032. Essa demanda está ligada a segurados cujos animais de estimação foram cadastrados quando jovens e posteriormente necessitaram de cuidados mais caros. A Trupanion solicitou aprovação de um produto de menor custo em Rhode Island, Virgínia e Nevada em 2026, oferecendo limites anuais de 2.500 USD a ilimitado e descontos de grupo de até 25%. O pedido mostra que mesmo fornecedores associados a planos premium estão abordando o espaço entre apólices básicas e cobertura de alto limite. A diferenciação clara nas opções de franquia, reembolso e limite anual será essencial à medida que os compradores comparam preço com proteção. O mercado de seguro de animais de estimação dos Estados Unidos pode expandir de forma mais estável quando os segurados têm caminhos práticos para alterar a cobertura conforme suas necessidades financeiras mudam.
Por Tipo de Animal:
A Base Canina Ancora o Mercado, o Impulso Felino CresceOs cães representaram 83,7% dos animais de estimação segurados em 2026. Seu prêmio médio mensal de Acidente & Doença foi de 62 USD, em comparação com 32 USD para gatos, o que contribuiu para sua maior participação no valor dos prêmios. Os tutores de cães também estão mais familiarizados com o seguro como forma de gerenciar contas veterinárias. Essa base oferece às seguradoras uma grande base de clientes estabelecida. Isso também significa que as seguradoras devem continuar a gerenciar o risco específico por raça e o custo esperado mais elevado do tratamento canino. Os cães permanecerão a principal fonte de valor de prêmio atual no mercado de seguro de animais de estimação dos Estados Unidos.
Os gatos devem crescer a um CAGR de 15,1% até 2032. Os Estados Unidos tinham 76,3 milhões de gatos em 2025, enquanto a penetração do seguro para gatos era de apenas 2,29%, em comparação com 5,99% para cães. Essa lacuna sugere que a cobertura para gatos tem espaço para crescer à medida que os consumidores reconsideram as suposições históricas sobre os custos de saúde felina. Preços de entrada mais baixos, pacotes de cuidados preventivos e períodos de carência mais curtos podem ajudar as seguradoras a atender a essa categoria. Outros animais de estimação, incluindo pássaros, animais exóticos e cavalos, permanecem um nicho de prêmio mais elevado com menos seguradoras participantes. Subscritores especializados podem encontrar oportunidades nessas categorias, embora os requisitos regulatórios e o design de produtos sejam mais complexos.

Por Canal de Distribuição:
A Escala Digital Enfrenta a Aceleração IncorporadaOs canais digitais diretos detinham uma participação de 35,4% em 2026. O cadastro sem atrito e a emissão rápida de apólices ajudaram a estabelecer esse canal durante a recente expansão de aquisição. As seguradoras digitais podem usar o processamento automatizado de sinistros e a comunicação digital para controlar os custos de serviço e manter o engajamento dos clientes. A Lemonade relatou que seu prêmio em vigor para animais de estimação superou 500 milhões de USD no primeiro trimestre de 2026. A escala digital continuará sendo importante, mas não elimina a necessidade de subscrição sólida e retenção. O canal continuará a competir com parceiros que alcançam os consumidores em ambientes mais direcionados.
Outros canais devem crescer a um CAGR de 16,4% até 2032. Essa categoria inclui programas de empregadores e locais de trabalho, grupos de afinidade, programas de ponto de adoção e cadastro por indicação veterinária. A MetLife Pet fez parceria com a Petstablished em dezembro de 2025 para incorporar cotações de seguro personalizadas no processo de adoção e registro em mais de 1.000 organizações de bem-estar animal que facilitam mais de 160.000 adoções anuais. Essas parcerias alcançam os tutores quando seu animal de estimação não tem histórico médico prévio conhecido e quando o seguro é mais fácil de considerar. Os arranjos de corretores e agentes gerais gestores também apoiam programas de empregadores, enquanto os canais bancários e de seguradoras compostas podem usar relacionamentos existentes de linhas pessoais. Essas rotas fornecem uma maneira para o setor de seguro de animais de estimação dos Estados Unidos reduzir a dependência de publicidade ampla ao consumidor.
Análise Geográfica
O Sul detinha 42,8% da participação do mercado de seguro de animais de estimação dos Estados Unidos em 2026. Sua população de tutores de animais de estimação fornece escala, mas o acesso ao seguro permanece limitado além dos grandes centros urbanos. Atlanta, Dallas e Orlando registraram gastos combinados com seguro de animais de estimaão e veterinários abaixo da média dos Estados Unidos no início de 2026. Isso sugere que a alta taxa de posse não cria automaticamente uma ampla adoção de seguros. Os prêmios médios mais baixos da região poderiam apoiar o cadastro se as seguradoras melhorarem o acesso por meio de empregadores, parceiros de adoção e programas digitais.
O Nordeste tem os prêmios mensais médios mais altos para cães. Nova York teve uma média de 54 USD por mês, e Massachusetts teve uma média de 52 USD por mês, em comparação com uma média nacional de 42 USD. A penetração em Nova York, Nova Jersey, Massachusetts e Connecticut se aproxima de 4% a 6% dos domicílios com animais de estimação. A região é, portanto, mais madura do que o Sul ou o Meio-Oeste. O crescimento tem maior probabilidade de vir de cobertura de maior valor e retenção mais forte do que de um amplo cadastro de primeira viagem.
O Oeste é outra base regional estabelecida para o mercado de seguro de animais de estimação dos Estados Unidos. A Califórnia representou 18,1% dos animais de estimação segurados e 19,9% dos prêmios brutos subscritos em 2025. Os gastos relacionados a animais de estimação na área metropolitana de Seattle foram 23% acima da média dos Estados Unidos de janeiro a abril de 2026. Os custos veterinários mais elevados ajudam a explicar o nível de prêmio da região. O Meio-Oeste permanece a área de crescimento de menor penetração mais importante porque a posse de animais de estimação supera 70% dos domicílios em vários estados, enquanto a cobertura de seguros permanece entre 2% e 4%. A adoção do Ato Modelo da NAIC por Ohio em 2025 também fornece uma estrutura mais clara de proteção ao consumidor que pode apoiar a confiança no cadastro.
Cenário Competitivo
Concentração do Mercado
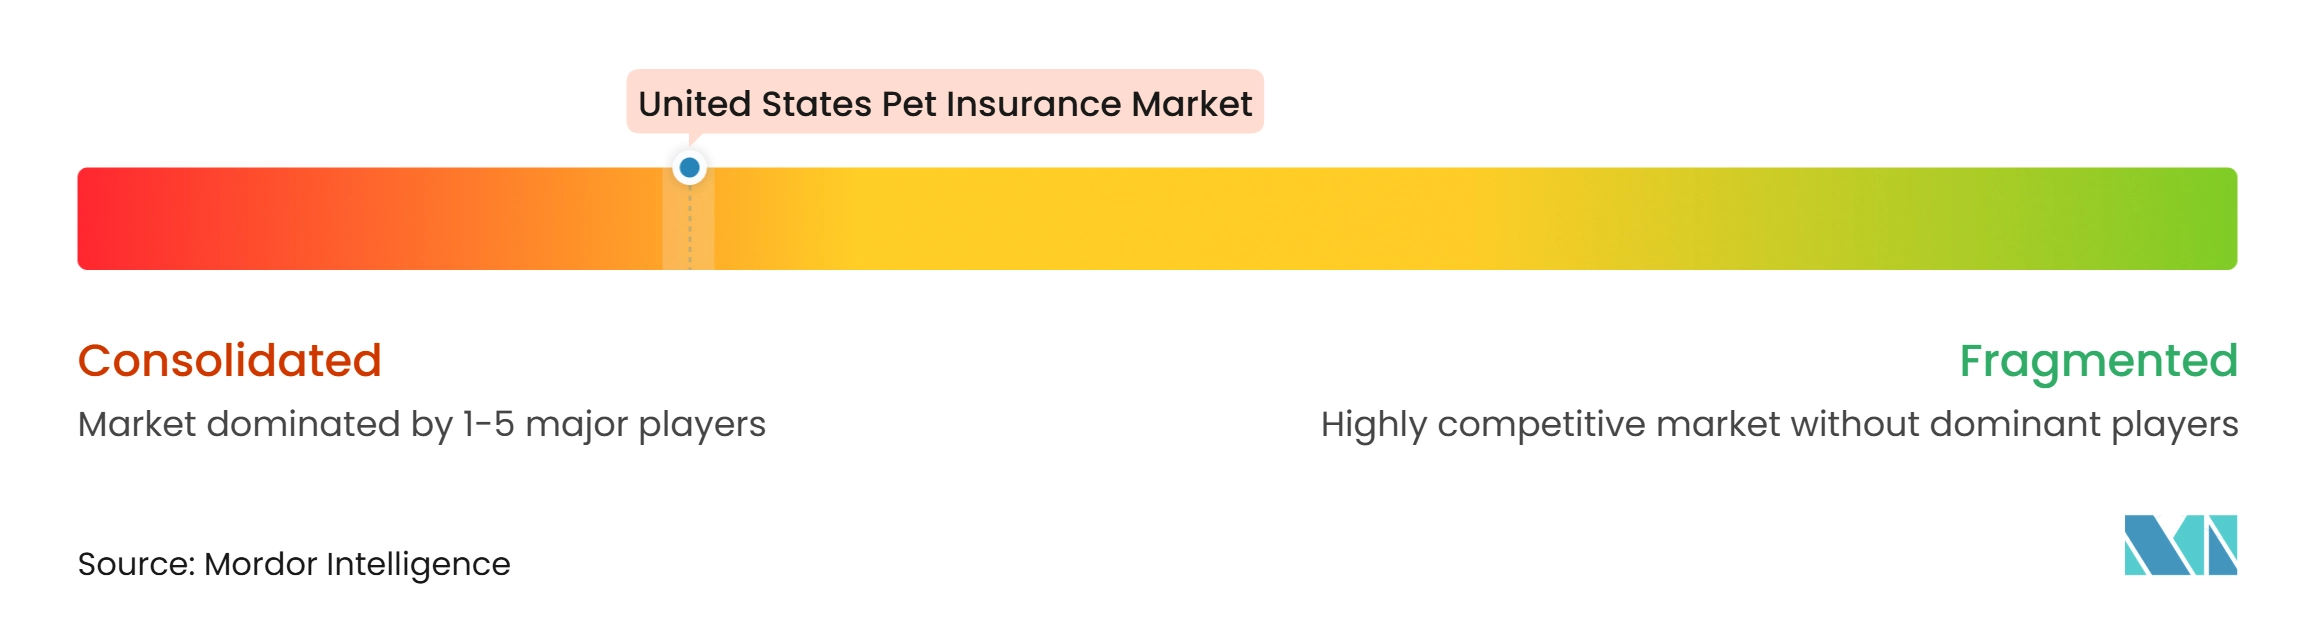
O mercado de seguro de animais de estimação dos Estados Unidos é consolidado, com os principais grupos de seguros detendo posições significativas por meio de marcas estabelecidas, amplas redes de distribuição e volumes substanciais de prêmios. O Trupanion Insurance Group relatou 1,22 bilhões de USD em prêmios diretos subscritos em 2025, enquanto o Independence Pet Insurance Group relatou 884,1 milhões de USD após forte crescimento anual. A Nationwide permaneceu um concorrente importante apesar de uma queda em seus prêmios de 2025. A concorrência entre fornecedores estabelecidos e seguradoras especializadas continua a se concentrar em preços, experiência de sinistros, atendimento ao cliente e distribuição digital. As empresas líderes se beneficiam de escala operacional e relacionamentos veterinários estabelecidos, criando barreiras para concorrentes menores que buscam expandir sua presença.
A Lemonade relatou que seu prêmio em vigor para animais de estimação superou 500 milhões de USD no primeiro trimestre de 2026. O modelo de sinistros digitais da empresa é construído em torno de primeiros avisos de sinistro automatizados e menores custos de processamento de sinistros. A Trupanion, por sua vez, usa sua rede VetDirectPay para efetuar pagamentos elegíveis em hospitais veterinários participantes. A aquisição da Healthy Paws pela Chubb trouxe uma grande seguradora de propriedade e acidentes para participação direta na categoria. A Trupanion também indicou em seu relatório anual de 2025 que planeja lançar um produto de nível intermediário com foco digital como parte de sua estratégia de 2026 a 2028. Esses movimentos mostram como os fornecedores estão respondendo à demanda por acesso de menor custo e serviço mais simples.
A Doubtless foi lançada em junho de 2026 como a organização-mãe que reúne a Independence Pet Holdings e o Pinnacle Pet Group. A organização segura mais de 6 milhões de animais de estimação em 10 países e mantém marcas voltadas ao consumidor, incluindo Pets Best, Embrace, Pumpkin, Figo, ASPCA Pet Health Insurance e Spot. Sua escala oferece ao grupo capacidade compartilhada de resseguro e informações atuariais mais amplas em seu portfólio. Fornecedores menores ainda podem buscar oportunidades em parcerias de adoção, benefícios para pequenos empregadores e sistemas de pagamento veterinário direto. As regras regulatórias nas 17 jurisdições que adotaram o Ato Modelo da Associação Nacional de Comissários de Seguros elevam os requisitos operacionais para todas as seguradoras. Isso favorece organizações com capacidade de conformidade estabelecida, enquanto a inovação de produtos e as parcerias de distribuição permanecem formas importantes para outros fornecedores competirem.
Líderes do Setor de Seguro de Animais de Estimação nos Estados Unidos
-
Trupanion Insurance Group
-
Nationwide P&C Group
-
Independence Pet Insurance Group
-
Lemonade, Inc.
-
Healthy Paws (Chubb Company)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguro de Animais de Estimação nos Estados Unidos Empresas cobertas neste relatório
- Trupanion, Inc.
- Nationwide Mutual Insurance Company
- Independence Pet Holdings, Inc.
- Lemonade, Inc.
- Healthy Paws (Chubb Company)
- MetLife, Inc.
- Fetch Pet Insurance
- Odie Pet Insurance
- Prudent Pet Insurance
- Liberty Mutual Insurance
- Physicians Mutual Pet Insurance
- CarePlus by Chewy
- Progressive Insurance
- Crum & Forster Pet Insurance Group
- American Modern Insurance Group
- Kanguro Insurance
- Rainwalk Pet Insurance
- ManyPets
- Wishbone Pet Insurance
- FurSure Pet Health Insurance
Desenvolvimentos industriais recentes em Mercado de Seguro de Animais de Estimação nos Estados Unidos
- Setembro de 2026: A Fetch Pet Insurance lançou o Fetch Online Vet, desenvolvido pela Vetster, incorporando 4 consultas veterinárias anuais por vídeo mais chat ilimitado diretamente no aplicativo para membros da Fetch sem custo adicional ou requisito de registro de sinistro.
- Setembro de 2026: A Lemonade expandiu o seguro de animais de estimação para Kentucky, alcançando 44 estados mais Washington, D.C. O portfólio de animais de estimação da empresa superou 500 milhões de USD em prêmio em vigor no primeiro trimestre de 2026.
- Agosto de 2026: A Pumpkin lançou o Pumpkin Wellness Club avulso a partir de 15,95 USD por mês para gatos e 20,95 USD por mês para cães, separado de qualquer requisito de seguro.
- Junho de 2026: A Doubtless foi lançada como a marca global unificada que combina a Independence Pet Holdings e o Pinnacle Pet Group, segurando mais de 6 milhões de animais de estimação em 10 mercados enquanto mantém marcas de seguro separadas voltadas ao consumidor.
Escopo do Relatório do Mercado de Seguro de Animais de Estimação nos Estados Unidos
Visão geral da segmentação
| Acidente e Doença |
| Abrangente / Vitalício |
| Outro Tipo de Apólice |
| Níveis básicos / de entrada |
| Níveis intermediários |
| Coberturas abrangentes |
| Cão |
| Gato |
| Outros Animais de Estimação (Pássaros, Exóticos, Equinos, etc.) |
| Digital direto |
| Corretor / MGA-seguradora |
| Bancassurance / venda cruzada composta |
| Outros canais |
| Nordeste |
| Meio-Oeste |
| Sul |
| Oeste |
| Por Tipo de Apólice | Acidente e Doença |
| Abrangente / Vitalício | |
| Outro Tipo de Apólice | |
| Por Arquitetura de Cobertura | Níveis básicos / de entrada |
| Níveis intermediários | |
| Coberturas abrangentes | |
| Por Tipo de Animal | Cão |
| Gato | |
| Outros Animais de Estimação (Pássaros, Exóticos, Equinos, etc.) | |
| Por Canal de Distribuição | Digital direto |
| Corretor / MGA-seguradora | |
| Bancassurance / venda cruzada composta | |
| Outros canais | |
| Por Região | Nordeste |
| Meio-Oeste | |
| Sul | |
| Oeste |
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por seguro de animais de estimação nos Estados Unidos?
O aumento dos custos de cuidados especializados, expectativas mais amplas de cobertura e a baixa penetração de seguros estão apoiando a demanda. Apenas 4,27% dos cães e gatos dos Estados Unidos tinham cobertura no final de 2025.
Qual é o tamanho do setor de seguro de animais de estimação nos Estados Unidos?
O setor é avaliado em 6,6 bilhões de USD em 2026 e está previsto para atingir 13,1 bilhões de USD até 2032, crescendo a um CAGR de 12,4%.
Qual tipo de animal de estimação tem o maior potencial de crescimento?
Os gatos devem crescer a um CAGR de 15,1% até 2032. Sua penetração de seguro de 2,29% está substancialmente abaixo da taxa de 5,99% para cães.
Qual canal de vendas está crescendo mais rapidamente para o seguro de animais de estimação?
Outros canais, incluindo local de trabalho, afinidade, ponto de adoção e cadastro por indicação veterinária, devem crescer a um CAGR de 16,4% até 2032.
Por que os benefícios de animais de estimação para empregadores estão se tornando mais relevantes?
A ADP constatou que apenas 5% dos empregadores dos Estados Unidos oferecem seguro de animais de estimação, enquanto 35% o consideram extremamente ou muito importante para atrair talentos.
Qual região oferece a maior oportunidade futura?
O Meio-Oeste está previsto para crescer a um CAGR de 13,5% até 2032 porque a penetração de seguros permanece baixa apesar da alta taxa de posse de animais de estimação.