
Tamaño y Participación del Mercado de Seguros para Mascotas en los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
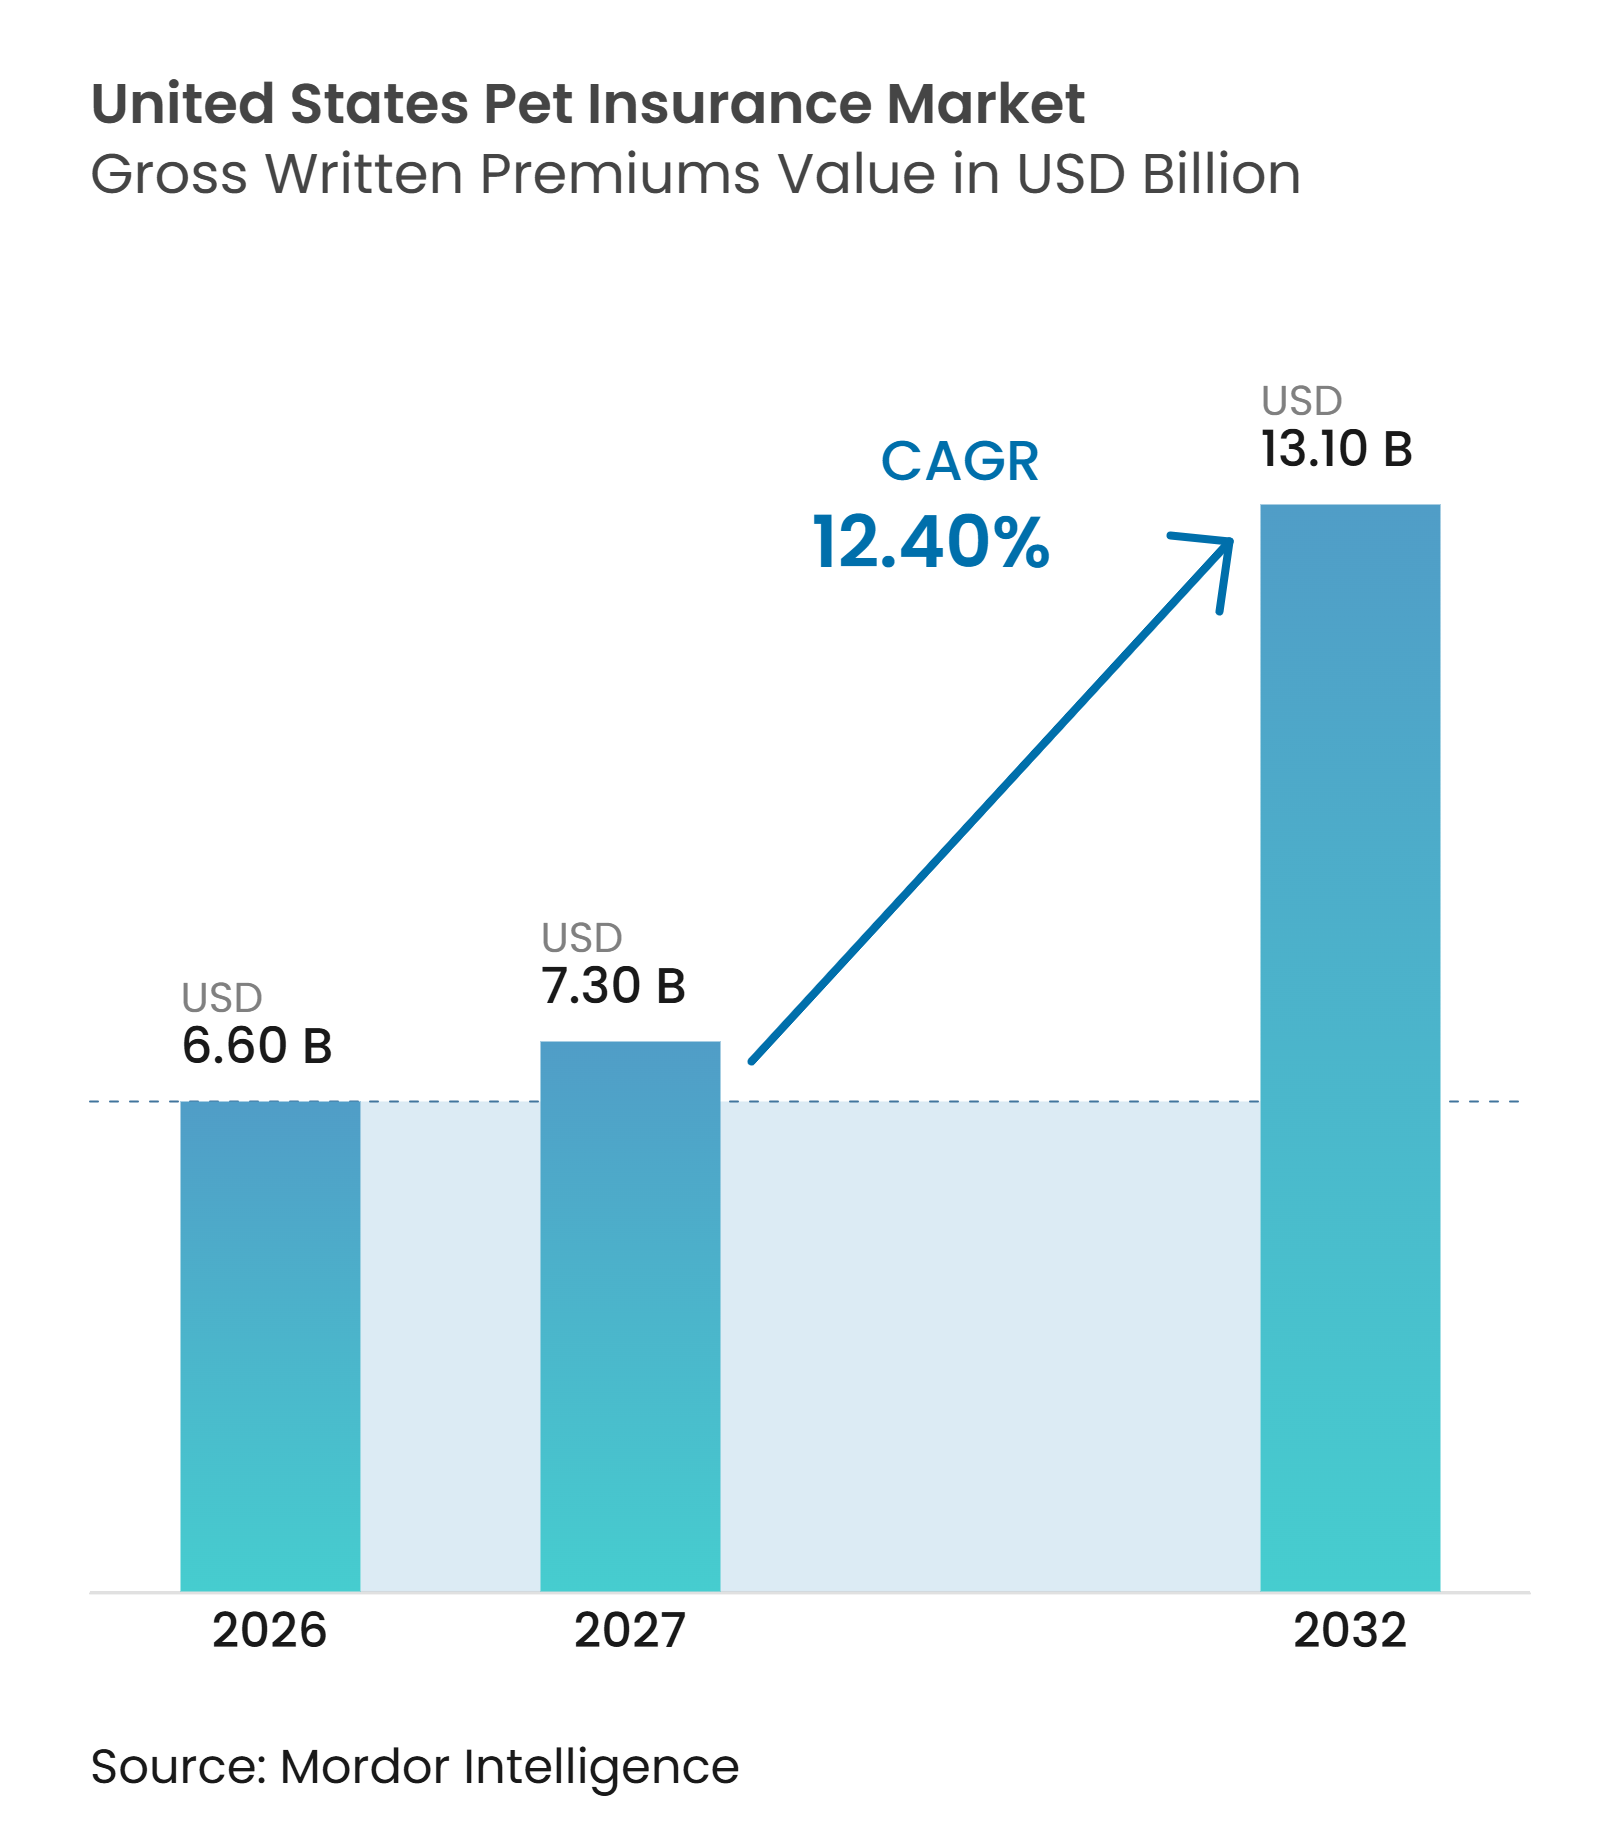
| Tamaño del mercado en el año base (2026) | 6.60 Mil millones de dólares |
| Tamaño del Mercado (2027) | 7.30 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.10 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.40 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros para Mascotas en los Estados Unidos por Mordor Intelligence
Se espera que el tamaño del Mercado de Seguros para Mascotas en los Estados Unidos en términos de valor de primas brutas emitidas crezca de 6,60 mil millones de USD en 2026 a 7,30 mil millones de USD en 2027 y se prevé que alcance los 13,10 mil millones de USD para 2032 a un CAGR del 12,40% durante 2027-2032.
La cobertura se mantuvo limitada al 4,27% de la población de perros y gatos de los Estados Unidos a finales de 2025, dejando a más de 155 millones de mascotas sin protección financiera. Esta brecha de penetración otorga al mercado de seguros para mascotas en los Estados Unidos un amplio margen para nuevas inscripciones, en lugar de depender únicamente de aumentos de primas entre los asegurados existentes. El Reino Unido tiene una penetración de seguros para mascotas en los hogares del 28%, mientras que Suecia tiene una penetración del 67%, lo que proporciona una comparación útil del margen disponible aún en los Estados Unidos. Los mayores costos de atención especializada, las expectativas de cobertura más amplias y una inscripción más sencilla están cambiando la forma en que los hogares evalúan la protección para los gastos veterinarios. Los empleadores, las aseguradoras y los socios veterinarios también están ampliando los canales que acercan la cobertura al punto donde los consumidores toman decisiones sobre el cuidado de sus mascotas.
Conclusiones Clave del Informe
- Por tipo de póliza, accidente y enfermedad capturó el 84,5% de la participación del mercado de seguros para mascotas en los Estados Unidos en 2026, mientras que se proyecta que la cobertura integral/vitalicia crezca a un CAGR del 14,5% hasta 2032.
- Por arquitectura de cobertura, los planes de nivel intermedio capturaron el 45,4% de la participación del mercado de seguros para mascotas en los Estados Unidos en 2026, mientras que se proyecta que las coberturas integrales crezcan a un CAGR del 14,8% hasta 2032.
- Por tipo de animal, los perros capturaron el 83,7% de la participación del mercado de seguros para mascotas en los Estados Unidos en 2026, mientras que se proyecta que los gatos crezcan a un CAGR del 15,1% hasta 2032.
- Por canal de distribución, el canal digital directo capturó el 35,4% de la participación del mercado de seguros para mascotas en los Estados Unidos en 2026, mientras que se proyecta que otros canales crezcan a un CAGR del 16,4% hasta 2032.
- Por geografía, el Sur capturó el 42,8% de la participación del mercado de seguros para mascotas en los Estados Unidos en 2026, mientras que se proyecta que el Medio Oeste crezca a un CAGR del 13,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de los Costos de Tratamiento Veterinario y Atención Especializada | +3.2% | Nacional, amplificado en las áreas metropolitanas de alto costo del Noreste y la Costa del Pacífico | Corto plazo (≤ 2 años) |
| Humanización de las Mascotas y Demanda de Cobertura Integral | +2.0% | Nacional, más fuerte en los mercados urbanos y suburbanos del Oeste y el Noreste | Mediano plazo (2-4 años) |
| Beneficios para Empleados y Distribución de Seguros Integrados | +1.8% | Nacional, con impulso temprano en Chicago, Nueva York y Dallas | Mediano plazo (2-4 años) |
| Baja Penetración de Seguros para Mascotas y Demanda Insatisfecha | +1.6% | Medio Oeste y Sur, con penetración por debajo del 4%, y el Sur Profundo por debajo del 2% | Largo plazo (≥ 4 años) |
| Inscripción Digital y Procesamiento Simplificado de Reclamaciones | +1.4% | Nacional, con mayor relevancia en mercados con fuerte acceso a teléfonos inteligentes y banda ancha | Corto plazo (≤ 2 años) |
| Planes de Cobertura Flexibles y Productos Específicos para Gatos | +1.2% | Nacional, con mayor relevancia en el Sur y el Medio Oeste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Tratamiento Veterinario y Atención Especializada
Los costos veterinarios están haciendo que los seguros para mascotas sean más relevantes para los hogares que enfrentan decisiones de tratamiento costosas. La Asociación Veterinaria Médica Americana informó que el 81% de los veterinarios encuestados en 2025 observaron un mayor nivel de sensibilidad de los clientes a los costos[1]. El análisis de Trupanion de más de 5,7 millones de reclamaciones identificó la oncología y la cardiología como exposiciones importantes de atención especializada. Estas categorías de atención exponen a los asegurados a gastos que son difíciles de planificar únicamente con los ahorros del hogar. Las aseguradoras que diseñaron productos en torno a los costos de atención primaria ahora deben gestionar una mayor exposición a reclamaciones de atención especializada. La demanda resultante de una protección más amplia respalda el movimiento desde los planes básicos de Accidente y Enfermedad hacia pólizas más integrales en el mercado de seguros para mascotas en los Estados Unidos.
Humanización de las Mascotas y Demanda de Cobertura Integral
La Asociación Americana de Productos para Mascotas identificó 95 millones de hogares con mascotas en los Estados Unidos en 2025. Esta base ya se ha comprometido con la tenencia de mascotas y representa la principal población que las aseguradoras buscan convertir en asegurados. MetLife Pet reportó un gasto promedio relacionado con la salud de 1.135 USD por propietario de mascota en 2025, mientras que el gasto en seguros aumentó un 36% hasta los 472 USD[2]. El volumen de primas para gatos aumentó un 33,1% en 2025, en comparación con el 17,6% para perros, ya que los dueños de gatos aplican cada vez más las mismas expectativas de atención médica a sus gatos. El mayor interés en la cobertura para necesidades crónicas, hereditarias y preventivas está cambiando la combinación de productos en todo el mercado de seguros para mascotas en los Estados Unidos. También otorga a las aseguradoras una base de asegurados más amplia y reduce la dependencia de los riesgos caninos únicamente.
Beneficios para Empleados y Distribución de Seguros Integrados
Los beneficios para empleados se están convirtiendo en una vía de inscripción más importante en el mercado de seguros para mascotas en los Estados Unidos. ADP encontró que el 5% de los empleadores de los Estados Unidos ofrecían seguro para mascotas, mientras que el 35% de los encuestados lo consideraban extremadamente o muy importante para atraer talento[3]. La brecha indica margen de crecimiento en los beneficios en el lugar de trabajo, particularmente entre los empleadores que ya gestionan beneficios voluntarios a través de plataformas digitales. La deducción de nómina puede reducir la fricción de las decisiones de pago recurrentes y puede favorecer la retención de pólizas. The Standard y OnePack Plan by PetPartners introdujeron un programa en agosto de 2025 que permitió a los clientes empleadores ofrecer seguros para mascotas a tarifas de grupo mediante deducción de nómina. La distribución integrada también puede reducir los costos de adquisición de clientes cuando las aseguradoras utilizan sistemas de recursos humanos establecidos en lugar de publicidad al consumidor únicamente.
Baja Penetración de Seguros para Mascotas y Demanda Insatisfecha
La baja inscripción sigue siendo una de las condiciones de crecimiento más claras para el mercado de seguros para mascotas en los Estados Unidos. NAPHIA registró cobertura para el 4,27% de los 163,6 millones de perros y gatos del país a finales de 2025[4]. La penetración en perros se situó en el 5,99%, mientras que la penetración en gatos fue del 2,29%, dejando una gran diferencia entre especies. La disparidad es importante porque la tenencia de gatos está muy extendida, pero muchos propietarios aún consideran a los gatos como animales de menor costo de mantenimiento. El Medio Oeste y el Sur combinan una menor penetración de seguros con grandes poblaciones de propietarios de mascotas. Las aseguradoras que desarrollen productos más sencillos y asociaciones de distribución prácticas pueden abordar estas áreas menos desarrolladas sin depender de primas más altas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Inflación de Primas y Restricciones de Asequibilidad | -1.8% | Nacional, más aguda en los mercados de menores ingresos del Sur y el Medio Oeste | Corto plazo (≤ 2 años) |
| Exclusiones por Condiciones Preexistentes y Períodos de Espera | -1.2% | Nacional, con mayor impacto en los 27 estados sin adopción de la Ley Modelo | Mediano plazo (2-4 años) |
| Aumento de la Gravedad de las Reclamaciones e Incrementos de Primas en la Renovación | -1.0% | Nacional, particularmente en la Costa del Pacífico y en el Noreste | Corto plazo (≤ 2 años) |
| Denegaciones de Reclamaciones y Pagos Veterinarios Directos Limitados | -0.8% | Nacional, concentrado entre las aseguradoras sin infraestructura de pago directo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inflación de Primas y Restricciones de Asequibilidad
Las limitaciones de asequibilidad restringen la inscripción entre los hogares con mayor probabilidad de beneficiarse de la protección contra costos veterinarios inesperados. Spot Pet Insurance encontró que el 21% de los propietarios de mascotas encuestados en los Estados Unidos identificaron los 500 USD como el punto en el que una factura veterinaria no planificada se vuelve financieramente inmanejable. La encuesta también encontró que el 27% de los encuestados experimentaron estrés financiero durante meses después de una gran factura veterinaria. Las primas de renovación más altas pueden debilitar la propuesta de valor para los consumidores que inicialmente eligieron el seguro por su bajo pago mensual. Nationwide no renovó 100.000 pólizas durante 2025 ya que la inflación del costo de siniestros hizo que ciertos niveles de productos fueran insostenibles. El mercado de seguros para mascotas en los Estados Unidos debe, por tanto, equilibrar una fijación de precios adecuada con productos que sigan siendo asequibles para los asegurados nuevos y existentes.
Exclusiones por Condiciones Preexistentes y Períodos de Espera
Las cláusulas de condiciones preexistentes y los períodos de espera siguen siendo una fuente de frustración para los consumidores. La Asociación Nacional de Comisionados de Seguros señala que 27 estados y el Distrito de Columbia no tienen ningún estatuto específico para seguros de mascotas a octubre de 2026. La Ley Modelo de Seguros para Mascotas de la Asociación Nacional de Comisionados de Seguros establece estándares que cubren las divulgaciones de períodos de espera, los trastornos hereditarios y las reglas de los planes de bienestar. Diecisiete jurisdicciones, incluidas Rhode Island y Ohio, han adoptado la ley, mientras que entra en vigor en Nueva Jersey el 1 de enero de 2027. Las diferentes normativas estatales pueden dificultar que los consumidores entiendan qué cubrirá una póliza antes de inscribirse. Las aseguradoras más grandes pueden encontrar el cumplimiento más fácil porque cuentan con recursos legales y operativos establecidos, mientras que los proveedores más pequeños pueden enfrentar mayor complejidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Póliza:
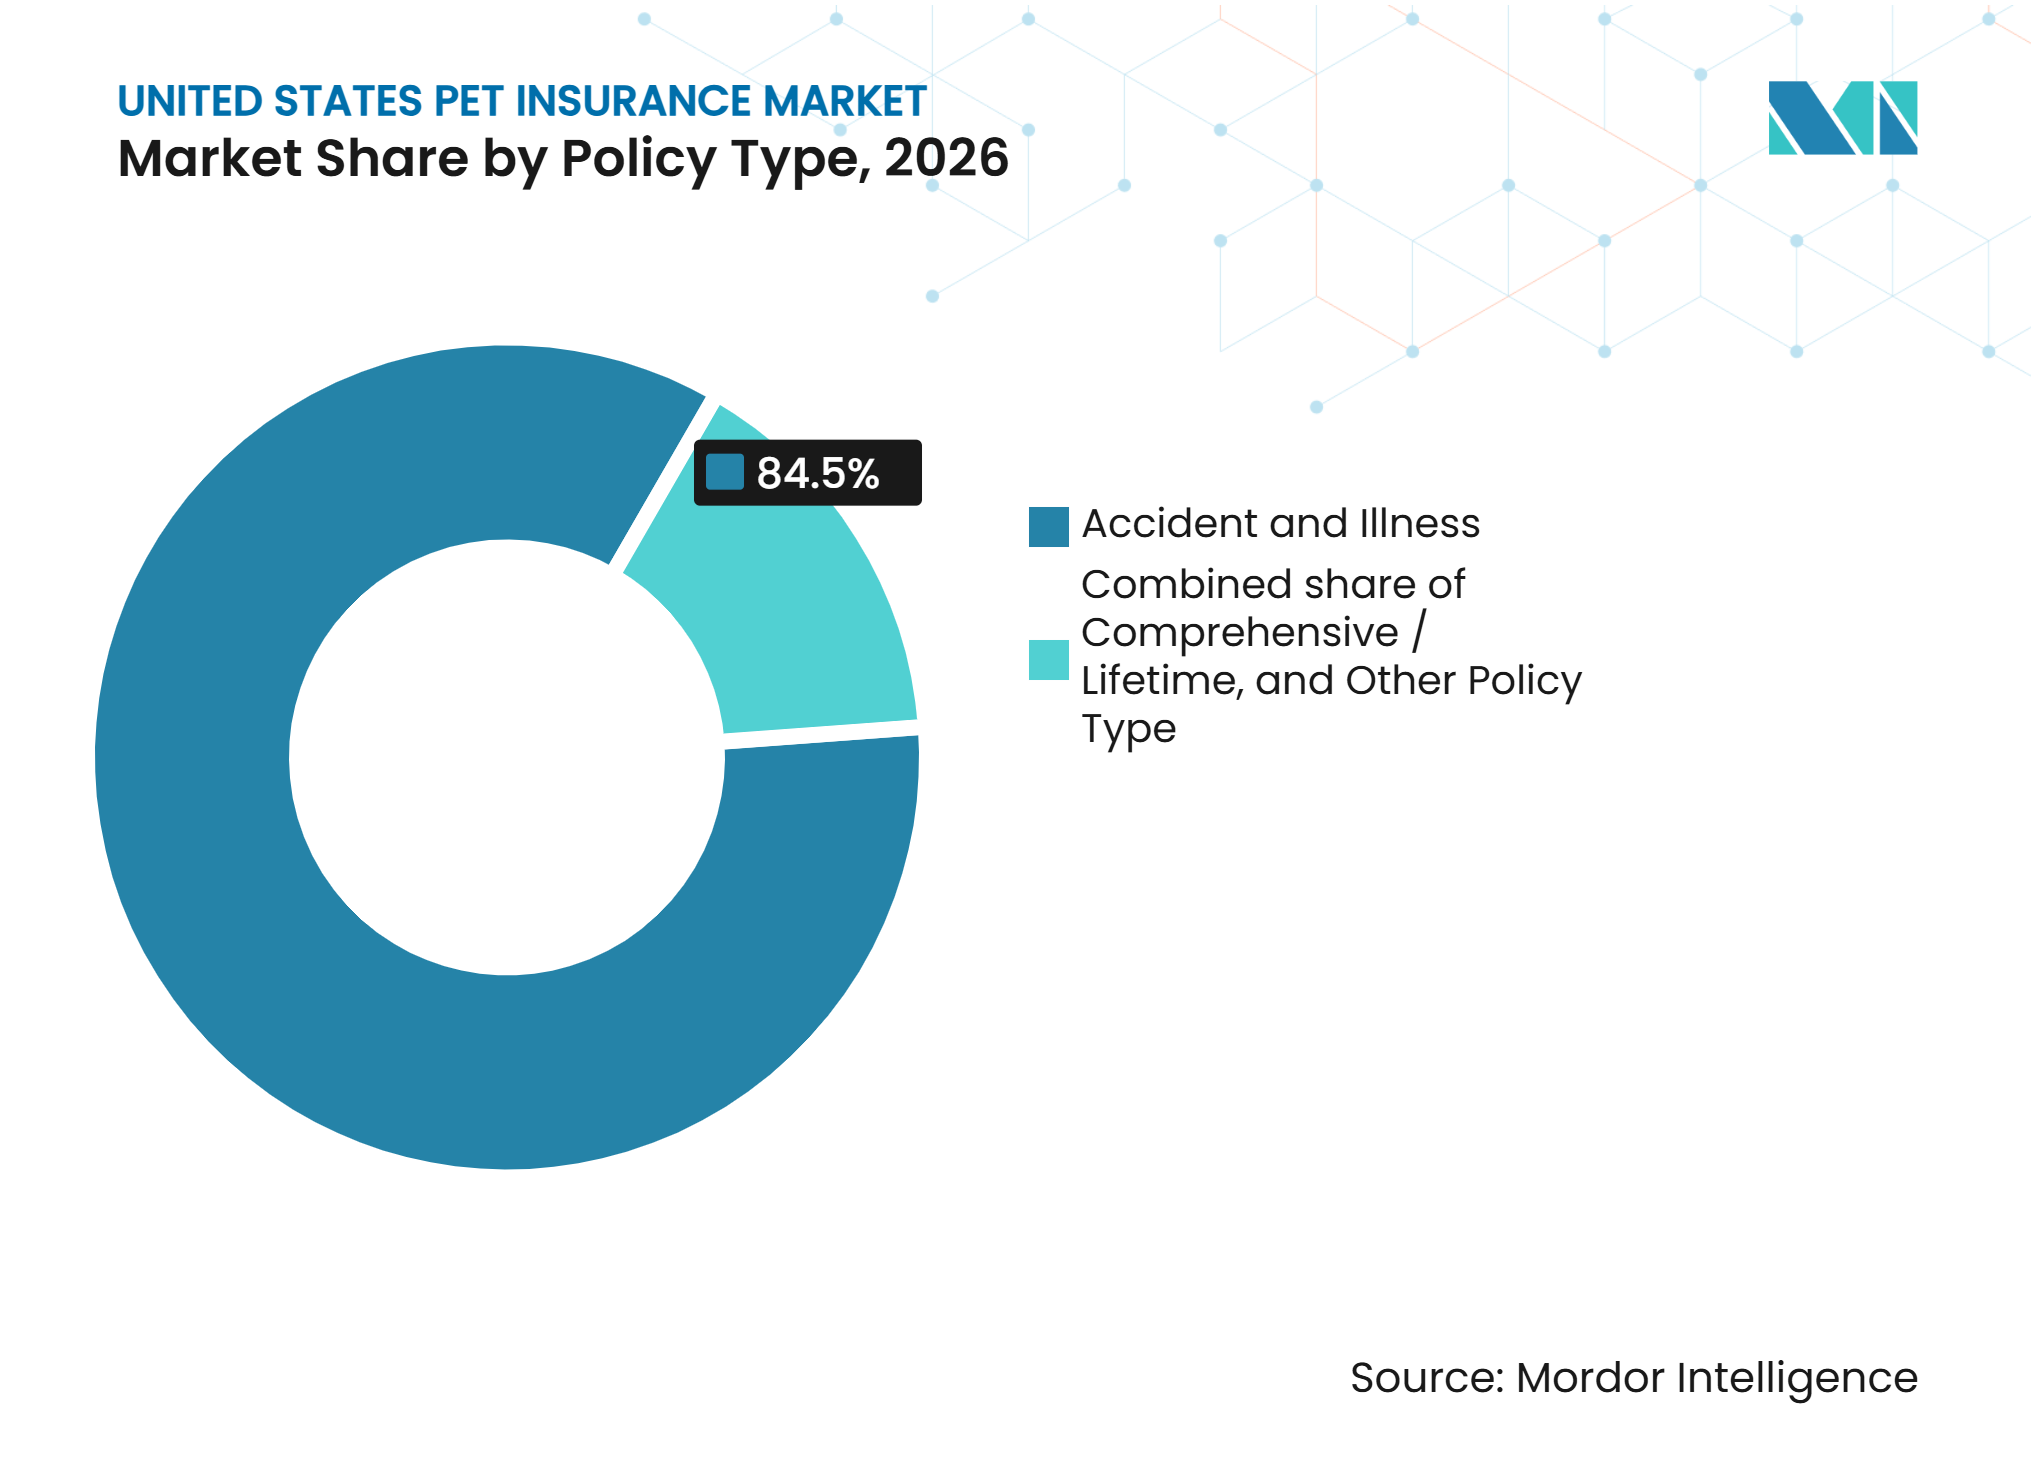
La Demanda de Cobertura Amplia Remodela la Combinación de ProductosLos planes de accidente y enfermedad representaron el 84,5% del tamaño del mercado de seguros para mascotas en los Estados Unidos en 2026. Los compradores por primera vez suelen elegir estas pólizas porque ofrecen protección ante eventos repentinos de alto costo. Esta concentración también muestra que muchos consumidores ingresan a la categoría con una definición limitada de los riesgos que desean asegurar. Los productos exclusivos de accidentes y los de bienestar independientes pueden proporcionar puntos de partida de menor costo para los hogares del Sur y el Medio Oeste. Pumpkin introdujo su programa de bienestar independiente en agosto de 2026, con precios mensuales a partir de 15,95 USD para gatos y 20,95 USD para perros. Estas opciones pueden ayudar a las aseguradoras a atender a los consumidores que aún no están listos para adquirir una póliza completa.
Se prevé que la cobertura integral/vitalicia se expanda a un CAGR del 14,5% hasta 2032. El crecimiento refleja las necesidades de los asegurados que descubren limitaciones en su cobertura tras experimentar reclamaciones crónicas, hereditarias, oncológicas o cardiológicas. A medida que las mascotas envejecen, los consumidores pueden dar más valor a los planes que cubren una gama más amplia de necesidades de tratamiento. La industria de seguros para mascotas en los Estados Unidos se está moviendo, por tanto, hacia una escalera de productos más variada, donde las aseguradoras mantienen planes de nivel básico mientras desarrollan rutas claras hacia una cobertura más amplia. La redacción de las pólizas y el diseño de los beneficios seguirán siendo importantes porque las decisiones de actualización dependen de si los asegurados entienden qué excluye su plan actual. Las aseguradoras que comuniquen estas diferencias de forma clara pueden favorecer tanto la retención como el movimiento hacia pólizas de mayor valor.


Por Arquitectura de Cobertura:
La Madurez del Nivel Intermedio Prepara el Terreno para la Venta AscendenteLos planes de nivel intermedio capturaron el 45,4% del valor total de las primas en 2026. Estos productos formaron el grupo central de inscripción durante la reciente expansión digital directa, cuando la accesibilidad de precios influyó fuertemente en la elección del consumidor. Continúan ofreciendo un equilibrio entre los costos de primas mensuales y los límites de beneficios. Los niveles básicos y de entrada siguen siendo importantes para los hogares de menores ingresos y los propietarios de gatos por primera vez. Estos planes pueden servir como vía de adquisición para las aseguradoras que desean establecer relaciones antes de que los asegurados necesiten atención extensa. El segmento también refleja la importancia de la elección del producto, ya que una única estructura de beneficios no se adapta a todos los hogares.
Se proyecta que las coberturas integrales se expandan a un CAGR del 14,8% hasta 2032. Esta demanda está vinculada a los asegurados cuyas mascotas se inscribieron cuando eran jóvenes y posteriormente requirieron atención más costosa. Trupanion ha solicitado la aprobación de un producto de menor costo en Rhode Island, Virginia y Nevada en 2026, ofreciendo límites anuales desde 2.500 USD hasta ilimitados y descuentos de grupo de hasta el 25%. La solicitud muestra que incluso los proveedores asociados con planes premium están abordando el espacio entre las pólizas básicas y la cobertura de alto límite. Una diferenciación clara en las opciones de deducible, reembolso y límite anual será esencial a medida que los compradores comparen precio con protección. El mercado de seguros para mascotas en los Estados Unidos puede expandirse de manera más constante cuando los asegurados tienen vías prácticas para cambiar la cobertura a medida que cambian sus necesidades financieras.
Por Tipo de Animal:
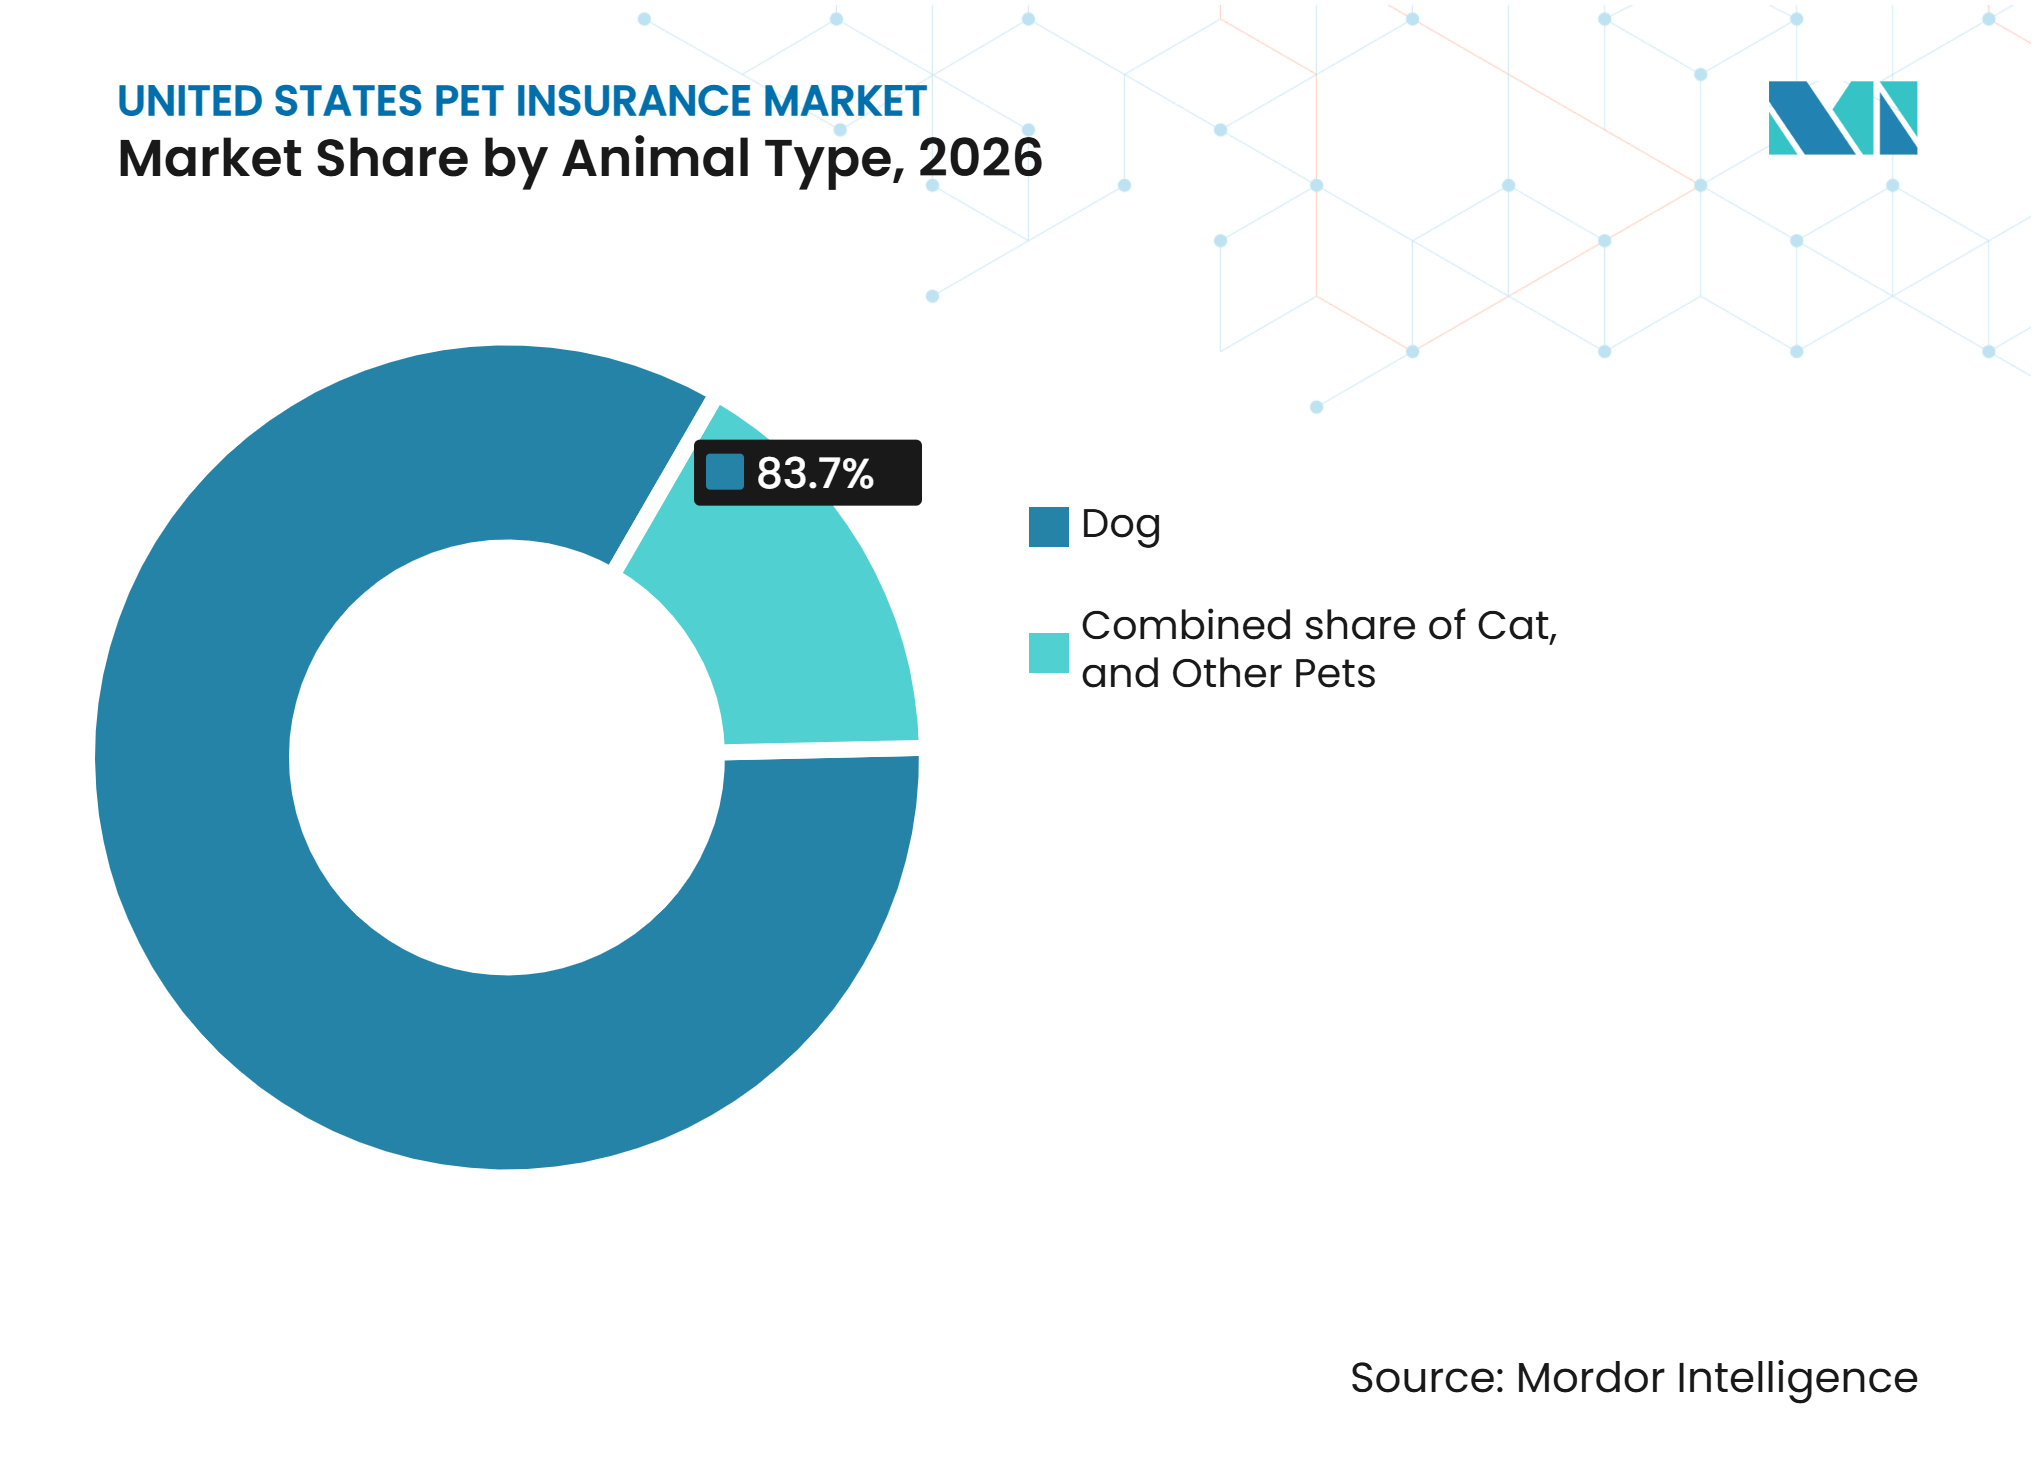
La Base Canina Ancla el Mercado, el Impulso Felino CreceLos perros representaron el 83,7% de las mascotas aseguradas en 2026. Su prima mensual promedio de Accidente y Enfermedad fue de 62 USD, en comparación con 32 USD para los gatos, lo que contribuyó a su mayor participación en el valor de las primas. Los dueños de perros también están más familiarizados con el seguro como forma de gestionar las facturas veterinarias. Esta base otorga a las aseguradoras una gran base de clientes establecida. También significa que las aseguradoras deben continuar gestionando el riesgo específico por raza y el mayor costo esperado del tratamiento canino. Los perros seguirán siendo la principal fuente del valor actual de las primas dentro del mercado de seguros para mascotas en los Estados Unidos.
Se prevé que los gatos crezcan a un CAGR del 15,1% hasta 2032. Los Estados Unidos tenían 76,3 millones de gatos en 2025, mientras que la penetración del seguro para gatos era solo del 2,29%, en comparación con el 5,99% para los perros. Esta brecha sugiere que la cobertura para gatos tiene margen de crecimiento a medida que los consumidores reconsideran las suposiciones históricas sobre los costos de atención médica felina. Los precios de entrada más bajos, los paquetes de atención preventiva y los períodos de espera más cortos pueden ayudar a las aseguradoras a abordar la categoría. Otras mascotas, incluidas aves, animales exóticos y caballos, siguen siendo un nicho de primas más altas con menos aseguradoras participantes. Los suscriptores especializados pueden encontrar oportunidades en estas categorías, aunque los requisitos regulatorios y el diseño de productos son más complejos.

Por Canal de Distribución:
La Escala Digital Enfrenta la Aceleración de los Canales IntegradosLos canales digitales directos mantuvieron una participación del 35,4% en 2026. La inscripción sin fricciones y la emisión rápida de pólizas ayudaron a establecer este canal durante la reciente expansión de adquisición. Las aseguradoras digitales pueden utilizar la gestión automatizada de reclamaciones y la comunicación digital para controlar los costos de servicio y mantener el compromiso del cliente. Lemonade informó que su prima en vigor para mascotas superó los 500 millones de USD en el primer trimestre de 2026. La escala digital seguirá siendo importante, pero no elimina la necesidad de una sólida suscripción y retención. El canal continuará compitiendo con socios que llegan a los consumidores en entornos más específicos.
Se proyecta que otros canales crezcan a un CAGR del 16,4% hasta 2032. Esta categoría incluye programas para empleadores y en el lugar de trabajo, grupos de afinidad, programas en el punto de adopción e inscripción referida por veterinarios. MetLife Pet se asoció con Petstablished en diciembre de 2025 para integrar cotizaciones de seguros personalizadas en el proceso de adopción y registro en más de 1.000 organizaciones de bienestar animal que facilitan más de 160.000 adopciones anuales. Dichas asociaciones llegan a los propietarios cuando su mascota no tiene historial médico previo conocido y cuando el seguro es más fácil de considerar. Los acuerdos con corredores y agentes gestores generales también respaldan los programas para empleadores, mientras que los canales bancarios y de aseguradoras compuestas pueden utilizar las relaciones existentes de líneas personales. Estas vías proporcionan una forma para que la industria de seguros para mascotas en los Estados Unidos reduzca la dependencia de la publicidad masiva al consumidor.
Análisis Geográfico
El Sur mantuvo el 42,8% de la participación del mercado de seguros para mascotas en los Estados Unidos en 2026. Su población de propietarios de mascotas proporciona escala, pero el acceso a seguros sigue siendo limitado más allá de los grandes centros urbanos. Atlanta, Dallas y Orlando registraron un gasto combinado en seguros para mascotas y atención veterinaria por debajo del promedio de los Estados Unidos a principios de 2026. Esto sugiere que una alta tenencia de mascotas no crea automáticamente una adopción amplia de seguros. Las primas promedio más bajas de la región podrían favorecer la inscripción si las aseguradoras mejoran el acceso a través de empleadores, socios de adopción y programas digitales.
El Noreste tiene las primas mensuales promedio más altas para perros. Nueva York promedió 54 USD por mes y Massachusetts promedió 52 USD por mes, en comparación con un promedio nacional de 42 USD. La penetración en Nueva York, Nueva Jersey, Massachusetts y Connecticut se acerca al 4% al 6% de los hogares con mascotas. La región es, por tanto, más madura que el Sur o el Medio Oeste. Es más probable que el crecimiento provenga de una cobertura de mayor valor y una retención más sólida que de una inscripción masiva por primera vez.
El Oeste es otra base regional establecida para el mercado de seguros para mascotas en los Estados Unidos. California representó el 18,1% de las mascotas aseguradas y el 19,9% de las primas brutas emitidas en 2025. El gasto metropolitano de Seattle relacionado con mascotas fue un 23% superior al promedio de los Estados Unidos de enero a abril de 2026. Los mayores costos veterinarios ayudan a explicar el nivel de primas de la región. El Medio Oeste sigue siendo el área de crecimiento de menor penetración más importante porque la tenencia de mascotas supera el 70% de los hogares en varios estados mientras que la cobertura de seguros se mantiene entre el 2% y el 4%. La adopción de la Ley Modelo de la Asociación Nacional de Comisionados de Seguros por parte de Ohio en 2025 también proporciona un marco de protección al consumidor más claro que puede favorecer la confianza en la inscripción.
Panorama Competitivo
Concentración del Mercado
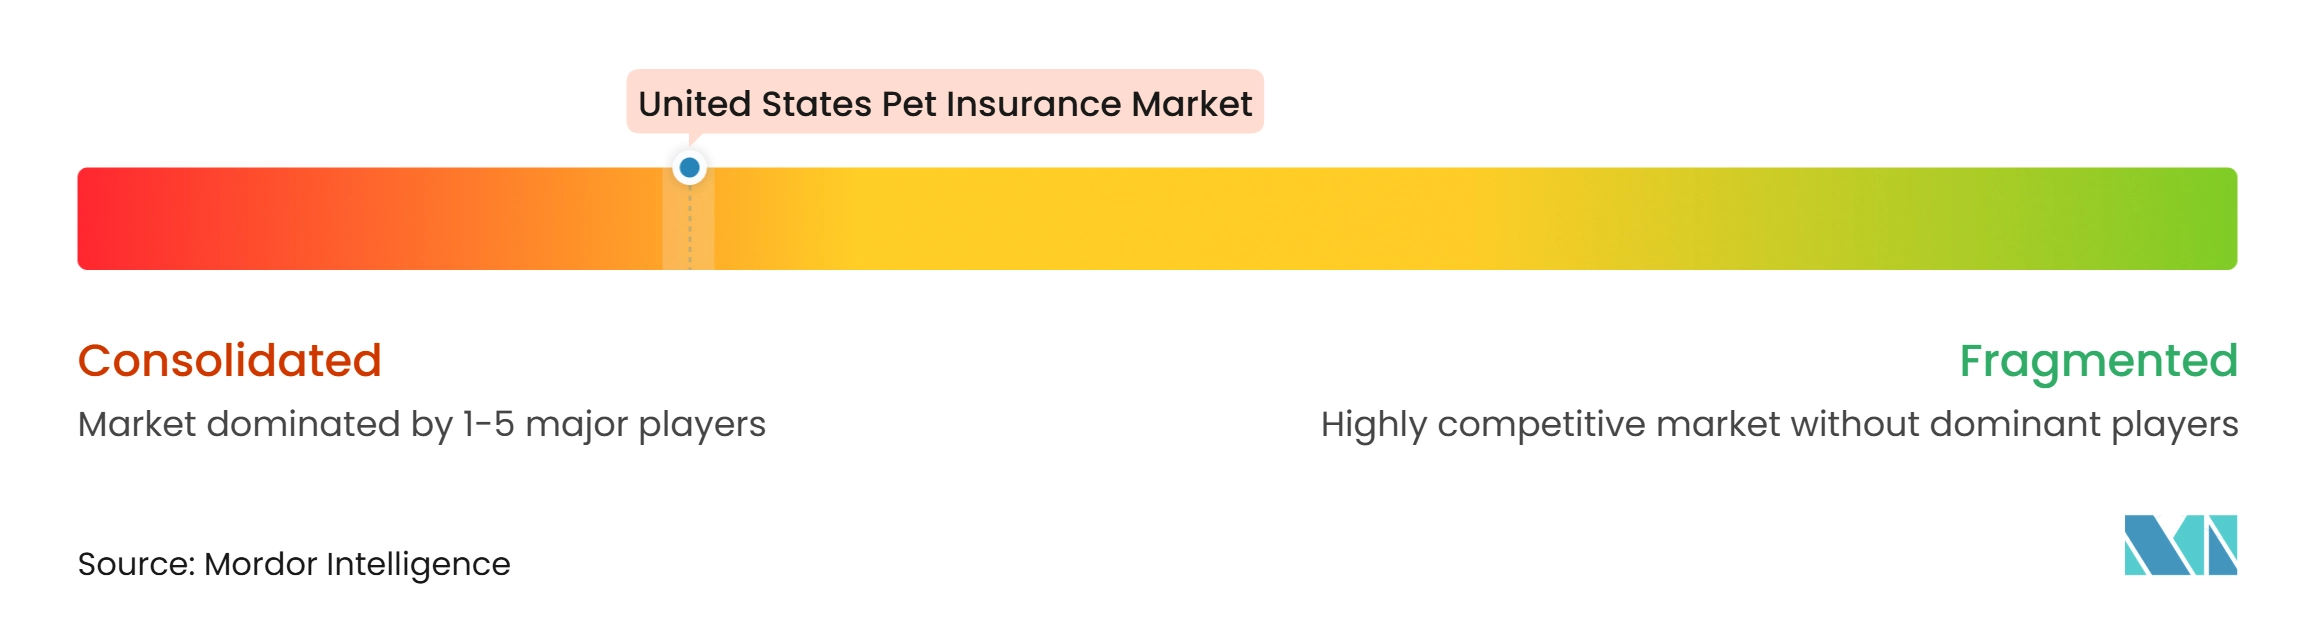
El mercado de seguros para mascotas en los Estados Unidos está consolidado, con los principales grupos aseguradores que mantienen posiciones significativas a través de marcas establecidas, amplias redes de distribución y volúmenes sustanciales de primas. Trupanion Insurance Group reportó 1,22 mil millones de USD en primas directas emitidas en 2025, mientras que Independence Pet Insurance Group reportó 884,1 millones de USD tras un sólido crecimiento anual. Nationwide siguió siendo un competidor importante a pesar de una disminución en sus primas de 2025. La competencia entre los proveedores establecidos y las aseguradoras especializadas continúa centrándose en precios, experiencia en reclamaciones, servicio al cliente y distribución digital. Las empresas líderes se benefician de la escala operativa y las relaciones veterinarias establecidas, creando barreras para los competidores más pequeños que buscan ampliar su presencia.
Lemonade informó que su prima en vigor para mascotas superó los 500 millones de USD en el primer trimestre de 2026. El modelo de reclamaciones digitales de la empresa se basa en primeros avisos de siniestro automatizados y menores costos de gestión de reclamaciones. Trupanion, en cambio, utiliza su red VetDirectPay para realizar pagos elegibles en hospitales veterinarios participantes. La adquisición de Healthy Paws por parte de Chubb incorporó a una gran aseguradora de propiedad y accidentes a la participación directa en la categoría. Trupanion también indicó en su presentación anual de 2025 que planea lanzar un producto de nivel intermedio de primera digital como parte de su estrategia 2026 a 2028. Estos movimientos muestran cómo los proveedores están respondiendo a la demanda tanto de acceso a menor costo como de un servicio más sencillo.
Doubtless se lanzó en junio de 2026 como la organización matriz que reúne a Independence Pet Holdings y Pinnacle Pet Group. La organización asegura a más de 6 millones de mascotas en 10 países y mantiene marcas orientadas al consumidor que incluyen Pets Best, Embrace, Pumpkin, Figo, ASPCA Pet Health Insurance y Spot. Su escala otorga al grupo capacidad de reaseguro compartida e información actuarial más amplia en toda su cartera. Los proveedores más pequeños aún pueden aprovechar oportunidades en asociaciones de adopción, beneficios para pequeños empleadores y sistemas de pago veterinario directo. Las normas regulatorias en las 17 jurisdicciones que adoptaron la Ley Modelo de la Asociación Nacional de Comisionados de Seguros elevan los requisitos operativos para todas las aseguradoras. Esto favorece a las organizaciones con capacidad de cumplimiento establecida, mientras que la innovación en productos y las asociaciones de distribución siguen siendo formas importantes para que otros proveedores compitan.
Líderes de la Industria de Seguros para Mascotas en los Estados Unidos
-
Trupanion Insurance Group
-
Nationwide P&C Group
-
Independence Pet Insurance Group
-
Lemonade, Inc.
-
Healthy Paws (Chubb Company)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros para Mascotas en los Estados Unidos Empresas cubiertas en este informe
- Trupanion, Inc.
- Nationwide Mutual Insurance Company
- Independence Pet Holdings, Inc.
- Lemonade, Inc.
- Healthy Paws (Chubb Company)
- MetLife, Inc.
- Fetch Pet Insurance
- Odie Pet Insurance
- Prudent Pet Insurance
- Liberty Mutual Insurance
- Physicians Mutual Pet Insurance
- CarePlus by Chewy
- Progressive Insurance
- Crum & Forster Pet Insurance Group
- American Modern Insurance Group
- Kanguro Insurance
- Rainwalk Pet Insurance
- ManyPets
- Wishbone Pet Insurance
- FurSure Pet Health Insurance
Desarrollos recientes de la industria en Mercado de Seguros para Mascotas en los Estados Unidos
- Septiembre de 2026: Fetch Pet Insurance lanzó Fetch Online Vet, impulsado por Vetster, integrando 4 consultas veterinarias anuales por video más chat ilimitado directamente en la aplicación para miembros de Fetch sin costo adicional ni requisito de presentación de reclamaciones.
- Septiembre de 2026: Lemonade amplió el seguro para mascotas a Kentucky, alcanzando 44 estados más Washington D.C. La cartera de mascotas de la empresa superó los 500 millones de USD en primas en vigor en el primer trimestre de 2026.
- Agosto de 2026: Pumpkin lanzó el Pumpkin Wellness Club independiente a partir de 15,95 USD por mes para gatos y 20,95 USD por mes para perros, separado de cualquier requisito de seguro.
- Junio de 2026: Doubtless se lanzó como la marca global unificada que combina Independence Pet Holdings y Pinnacle Pet Group, asegurando a más de 6 millones de mascotas en 10 mercados mientras mantiene marcas de seguros separadas orientadas al consumidor.
Alcance del Informe del Mercado de Seguros para Mascotas en los Estados Unidos
Resumen de la segmentación
| Accidente y Enfermedad |
| Integral / Vitalicia |
| Otro Tipo de Póliza |
| Niveles básicos / de entrada |
| Niveles intermedios |
| Coberturas integrales |
| Perro |
| Gato |
| Otras Mascotas (Aves, Animales Exóticos, Equinos, etc.) |
| Digital directo |
| Corredor / MGA-aseguradora |
| Bancaseguros / venta cruzada compuesta |
| Otros canales |
| Noreste |
| Medio Oeste |
| Sur |
| Oeste |
| Por Tipo de Póliza | Accidente y Enfermedad |
| Integral / Vitalicia | |
| Otro Tipo de Póliza | |
| Por Arquitectura de Cobertura | Niveles básicos / de entrada |
| Niveles intermedios | |
| Coberturas integrales | |
| Por Tipo de Animal | Perro |
| Gato | |
| Otras Mascotas (Aves, Animales Exóticos, Equinos, etc.) | |
| Por Canal de Distribución | Digital directo |
| Corredor / MGA-aseguradora | |
| Bancaseguros / venta cruzada compuesta | |
| Otros canales | |
| Por Región | Noreste |
| Medio Oeste | |
| Sur | |
| Oeste |
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de seguros para mascotas en los Estados Unidos?
El aumento de los costos de atención especializada, las expectativas de cobertura más amplias y la baja penetración de seguros están respaldando la demanda. Solo el 4,27% de los perros y gatos de los Estados Unidos tenían cobertura a finales de 2025.
¿Qué tamaño tiene el sector de seguros para mascotas en los Estados Unidos?
El sector está valorado en 6,6 mil millones de USD en 2026 y se prevé que alcance los 13,1 mil millones de USD para 2032, creciendo a un CAGR del 12,4%.
¿Qué tipo de mascota tiene el mayor potencial de crecimiento?
Se proyecta que los gatos crezcan a un CAGR del 15,1% hasta 2032. Su penetración de seguros del 2,29% es sustancialmente inferior a la tasa del 5,99% para los perros.
¿Qué canal de ventas está creciendo más rápido para los seguros de mascotas?
Se proyecta que otros canales, incluidos los programas en el lugar de trabajo, de afinidad, en el punto de adopción y de inscripción referida por veterinarios, crezcan a un CAGR del 16,4% hasta 2032.
¿Por qué los beneficios para mascotas en el ámbito laboral se están volviendo más relevantes?
ADP encontró que solo el 5% de los empleadores de los Estados Unidos ofrecen seguro para mascotas, mientras que el 35% lo considera extremadamente o muy importante para atraer talento.
¿Qué región ofrece la mayor oportunidad futura?
Se prevé que el Medio Oeste crezca a un CAGR del 13,5% hasta 2032 porque la penetración de seguros sigue siendo baja a pesar de la alta tenencia de mascotas.