
Taille et part du marché de l'assurance animaux de compagnie aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
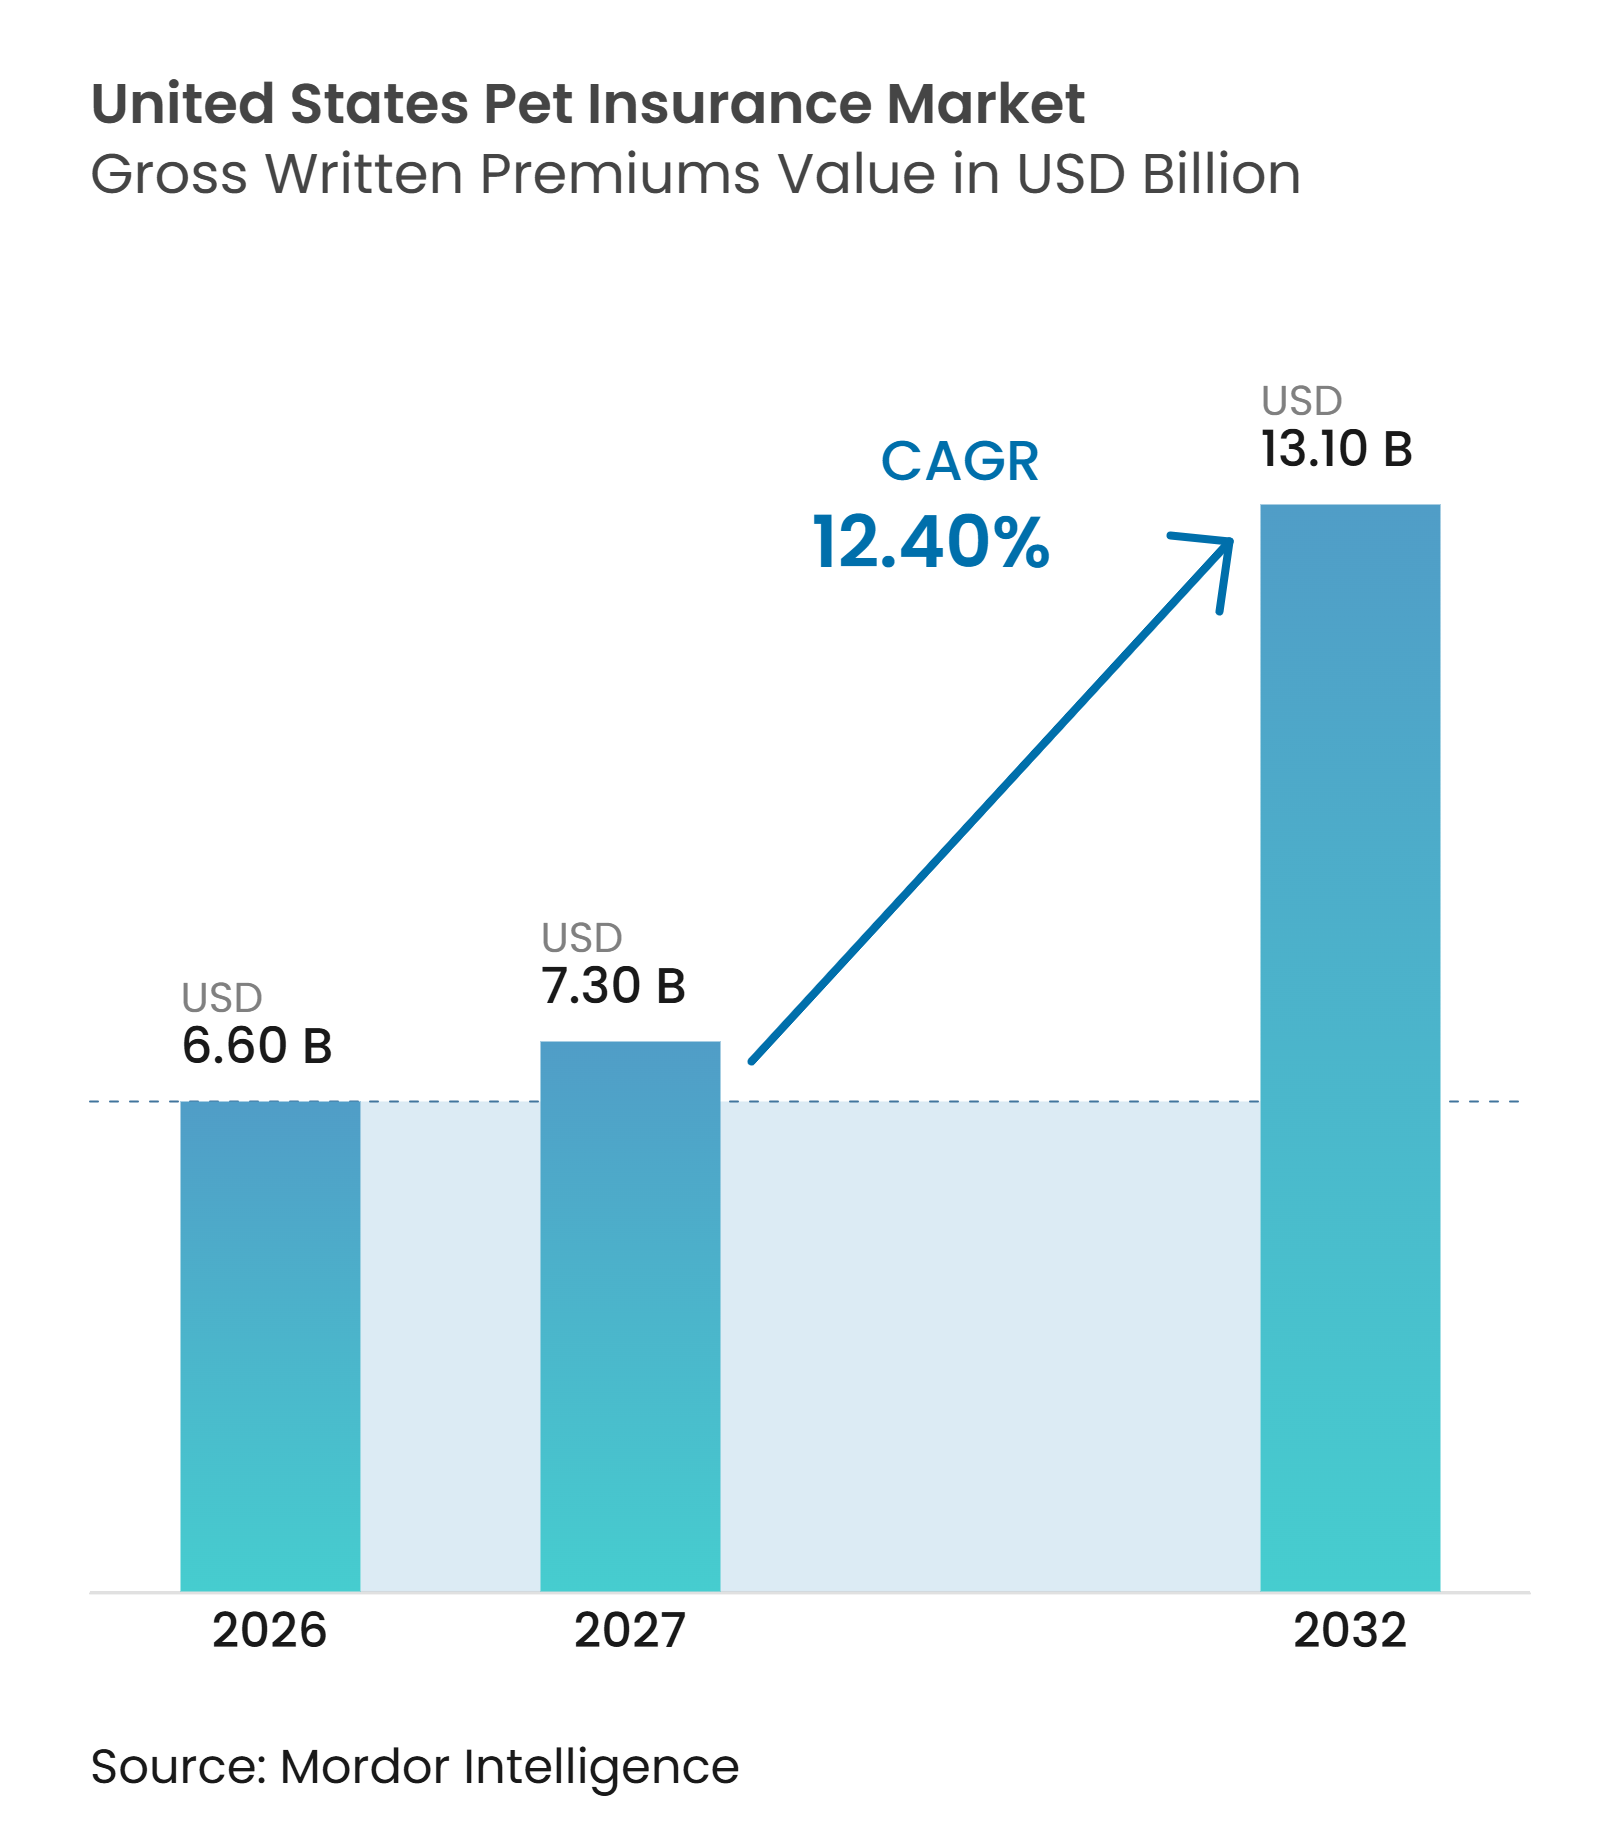
| Taille du marché de l'année de base (2026) | 6.60 Milliards de dollars |
| Taille du Marché (2027) | 7.30 Milliards de dollars |
| Taille du Marché (2032) | 13.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.40 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance animaux de compagnie aux États-Unis par Mordor Intelligence
La taille du marché de l'assurance animaux de compagnie aux États-Unis, en termes de valeur des primes brutes émises, devrait passer de 6,60 milliards USD en 2026 à 7,30 milliards USD en 2027 et atteindre 13,10 milliards USD d'ici 2032, à un CAGR de 12,40 % sur la période 2027-2032.
La couverture restait limitée à 4,27 % de la population de chiens et de chats aux États-Unis à la fin de 2025, laissant plus de 155 millions d'animaux de compagnie sans protection financière. Cet écart de pénétration offre au marché de l'assurance animaux de compagnie aux États-Unis une longue marge de progression pour les nouvelles souscriptions, plutôt que de s'appuyer uniquement sur des augmentations de primes auprès des assurés existants. Le Royaume-Uni affiche un taux de pénétration de l'assurance animaux de compagnie par foyer de 28 %, tandis que la Suède atteint 67 %, ce qui constitue une comparaison utile pour évaluer la marge encore disponible aux États-Unis. La hausse des coûts des soins spécialisés, des attentes plus larges en matière de couverture et une souscription facilitée modifient la façon dont les ménages évaluent la protection contre les dépenses vétérinaires. Les employeurs, les assureurs et les partenaires vétérinaires élargissent également les canaux qui rapprochent la couverture du point où les consommateurs prennent leurs décisions en matière de soins pour leurs animaux de compagnie.
Points clés du rapport
- Par type de police, l'accident et maladie a capté 84,5 % de la part du marché de l'assurance animaux de compagnie aux États-Unis en 2026, tandis que la couverture complète/à vie devrait croître à un CAGR de 14,5 % jusqu'en 2032.
- Par architecture de couverture, les plans de niveau intermédiaire ont capté 45,4 % de la part du marché de l'assurance animaux de compagnie aux États-Unis en 2026, tandis que les plafonds complets devraient croître à un CAGR de 14,8 % jusqu'en 2032.
- Par type d'animal, les chiens ont capté 83,7 % de la part du marché de l'assurance animaux de compagnie aux États-Unis en 2026, tandis que les chats devraient croître à un CAGR de 15,1 % jusqu'en 2032.
- Par canal de distribution, le numérique direct a capté 35,4 % de la part du marché de l'assurance animaux de compagnie aux États-Unis en 2026, tandis que les autres canaux devraient croître à un CAGR de 16,4 % jusqu'en 2032.
- Par géographie, le Sud a capté 42,8 % de la part du marché de l'assurance animaux de compagnie aux États-Unis en 2026, tandis que le Midwest devrait croître à un CAGR de 13,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts des soins vétérinaires et des soins spécialisés | +3.2% | National, amplifié dans les zones métropolitaines à coût élevé du Nord-Est et de la côte Pacifique | Court terme (≤ 2 ans) |
| Humanisation des animaux de compagnie et demande de couvertures complètes | +2.0% | National, plus marqué dans les marchés urbains et périurbains de l'Ouest et du Nord-Est | Moyen terme (2-4 ans) |
| Avantages sociaux employeurs et distribution d'assurance intégrée | +1.8% | National, avec une dynamique précoce à Chicago, New York et Dallas | Moyen terme (2-4 ans) |
| Faible pénétration de l'assurance animaux de compagnie et demande non satisfaite | +1.6% | Midwest et Sud, avec une pénétration inférieure à 4 %, et le Grand Sud inférieure à 2 % | Long terme (≥ 4 ans) |
| Souscription numérique et traitement simplifié des sinistres | +1.4% | National, avec une plus grande pertinence dans les marchés disposant d'un accès solide aux smartphones et au haut débit | Court terme (≤ 2 ans) |
| Plans de couverture flexibles et produits spécifiques aux chats | +1.2% | National, avec une plus grande pertinence dans le Sud et le Midwest | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts des soins vétérinaires et des soins spécialisés
Les coûts vétérinaires rendent l'assurance animaux de compagnie plus pertinente pour les ménages confrontés à des décisions de traitement coûteuses. L'Association vétérinaire médicale américaine a indiqué que 81 % des vétérinaires interrogés en 2025 ont constaté une sensibilité accrue des clients aux coûts[1]. L'analyse de Trupanion portant sur plus de 5,7 millions de sinistres a identifié l'oncologie et la cardiologie comme des expositions importantes aux soins spécialisés. Ces catégories de soins exposent les assurés à des dépenses difficiles à anticiper par la seule épargne des ménages. Les assureurs qui ont conçu des produits axés sur les coûts des soins primaires doivent désormais gérer une exposition plus importante aux sinistres liés aux soins spécialisés. La demande qui en résulte pour une protection plus large soutient le passage des plans accident et maladie de base vers des polices plus complètes sur le marché de l'assurance animaux de compagnie aux États-Unis.
Humanisation des animaux de compagnie et demande de couvertures complètes
L'Association américaine des produits pour animaux de compagnie a recensé 95 millions de foyers propriétaires d'animaux de compagnie aux États-Unis en 2025. Cette base s'est déjà engagée dans la possession d'animaux de compagnie et représente la principale population que les assureurs cherchent à convertir en assurés. MetLife Pet a signalé des dépenses moyennes liées à la santé de 1 135 USD par propriétaire d'animal de compagnie en 2025, tandis que les dépenses consacrées à l'assurance ont augmenté de 36 % pour atteindre 472 USD[2]. Le volume de primes pour les chats a augmenté de 33,1 % en 2025, contre 17,6 % pour les chiens, les propriétaires de chats appliquant de plus en plus les mêmes attentes en matière de soins de santé à leurs chats. L'intérêt croissant pour la couverture des besoins chroniques, héréditaires et préventifs modifie la composition des produits sur l'ensemble du marché de l'assurance animaux de compagnie aux États-Unis. Cela offre également aux assureurs une base d'assurés plus large et réduit la dépendance aux seuls risques canins.
Avantages sociaux employeurs et distribution d'assurance intégrée
Les avantages sociaux employeurs deviennent un canal de souscription de plus en plus important sur le marché de l'assurance animaux de compagnie aux États-Unis. ADP a constaté que 5 % des employeurs américains proposaient une assurance animaux de compagnie, tandis que 35 % des répondants la considéraient comme extrêmement ou très importante pour attirer des talents[3]. Cet écart indique une marge de progression dans les avantages sur le lieu de travail, notamment chez les employeurs qui gèrent déjà des avantages facultatifs via des plateformes numériques. La déduction sur la paie peut réduire les frictions liées aux décisions de paiement récurrentes et peut favoriser la fidélisation des polices. The Standard et OnePack Plan by PetPartners ont lancé en août 2025 un programme permettant aux clients employeurs de proposer une assurance animaux de compagnie à tarif de groupe par déduction sur la paie. La distribution intégrée peut également réduire les coûts d'acquisition de clients lorsque les assureurs utilisent des systèmes de ressources humaines établis plutôt que la seule publicité grand public.
Faible pénétration de l'assurance animaux de compagnie et demande non satisfaite
La faiblesse des souscriptions reste l'une des conditions de croissance les plus évidentes pour le marché de l'assurance animaux de compagnie aux États-Unis. La NAPHIA a enregistré une couverture de 4,27 % des 163,6 millions de chiens et chats du pays à la fin de 2025[4]. La pénétration pour les chiens s'établissait à 5,99 %, tandis que celle pour les chats était de 2,29 %, laissant une grande différence entre les espèces. Cette disparité est importante car la possession de chats est répandue, mais de nombreux propriétaires considèrent encore les chats comme des animaux moins coûteux à entretenir. Le Midwest et le Sud combinent une faible pénétration de l'assurance avec de larges populations de propriétaires d'animaux de compagnie. Les assureurs qui développent des produits plus simples et des partenariats de distribution pratiques peuvent s'adresser à ces zones moins développées sans dépendre de primes plus élevées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inflation des primes et contraintes d'accessibilité financière | -1.8% | National, plus aigu dans les marchés à revenus plus faibles du Sud et du Midwest | Court terme (≤ 2 ans) |
| Exclusions pour conditions préexistantes et délais de carence | -1.2% | National, avec un impact plus important dans les 27 États sans adoption de la loi modèle | Moyen terme (2-4 ans) |
| Hausse de la gravité des sinistres et augmentations des primes au renouvellement | -1.0% | National, particulièrement sur la côte Pacifique et dans le Nord-Est | Court terme (≤ 2 ans) |
| Refus de sinistres et paiements directs aux vétérinaires limités | -0.8% | National, concentré chez les assureurs sans infrastructure de paiement direct | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inflation des primes et contraintes d'accessibilité financière
L'accessibilité financière limite les souscriptions parmi les ménages les plus susceptibles de bénéficier d'une protection contre les coûts vétérinaires imprévus. Spot Pet Insurance a constaté que 21 % des propriétaires d'animaux de compagnie américains interrogés identifiaient 500 USD comme le seuil à partir duquel une facture vétérinaire imprévue devient financièrement ingérable. L'enquête a également révélé que 27 % des répondants ont subi un stress financier pendant plusieurs mois après une facture vétérinaire importante. Des primes de renouvellement plus élevées peuvent affaiblir la proposition de valeur pour les consommateurs qui ont initialement souscrit une assurance en raison d'un faible paiement mensuel. Nationwide n'a pas renouvelé 100 000 polices jusqu'en 2025, car l'inflation des coûts de sinistres rendait certains niveaux de produits non viables. Le marché de l'assurance animaux de compagnie aux États-Unis doit donc trouver un équilibre entre une tarification adéquate et des produits qui restent accessibles pour les assurés nouveaux et existants.
Exclusions pour conditions préexistantes et délais de carence
Les clauses relatives aux conditions préexistantes et les délais de carence restent une source de frustration pour les consommateurs. L'Association nationale des commissaires aux assurances indique que 27 États et le District de Columbia ne disposent d'aucun statut spécifique à l'assurance animaux de compagnie en date d'octobre 2026. La loi modèle sur l'assurance animaux de compagnie de l'Association nationale des commissaires aux assurances établit des normes couvrant les divulgations relatives aux délais de carence, les troubles héréditaires et les règles des plans de bien-être. Dix-sept juridictions, dont Rhode Island et l'Ohio, ont adopté la loi, tandis qu'elle entre en vigueur dans le New Jersey le 1er janvier 2027. Des règles étatiques différentes peuvent rendre plus difficile pour les consommateurs de comprendre ce qu'une police couvrira avant leur souscription. Les grands assureurs peuvent trouver la conformité plus facile car ils disposent de ressources juridiques et opérationnelles établies, tandis que les petits prestataires peuvent faire face à plus de complexité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de police :
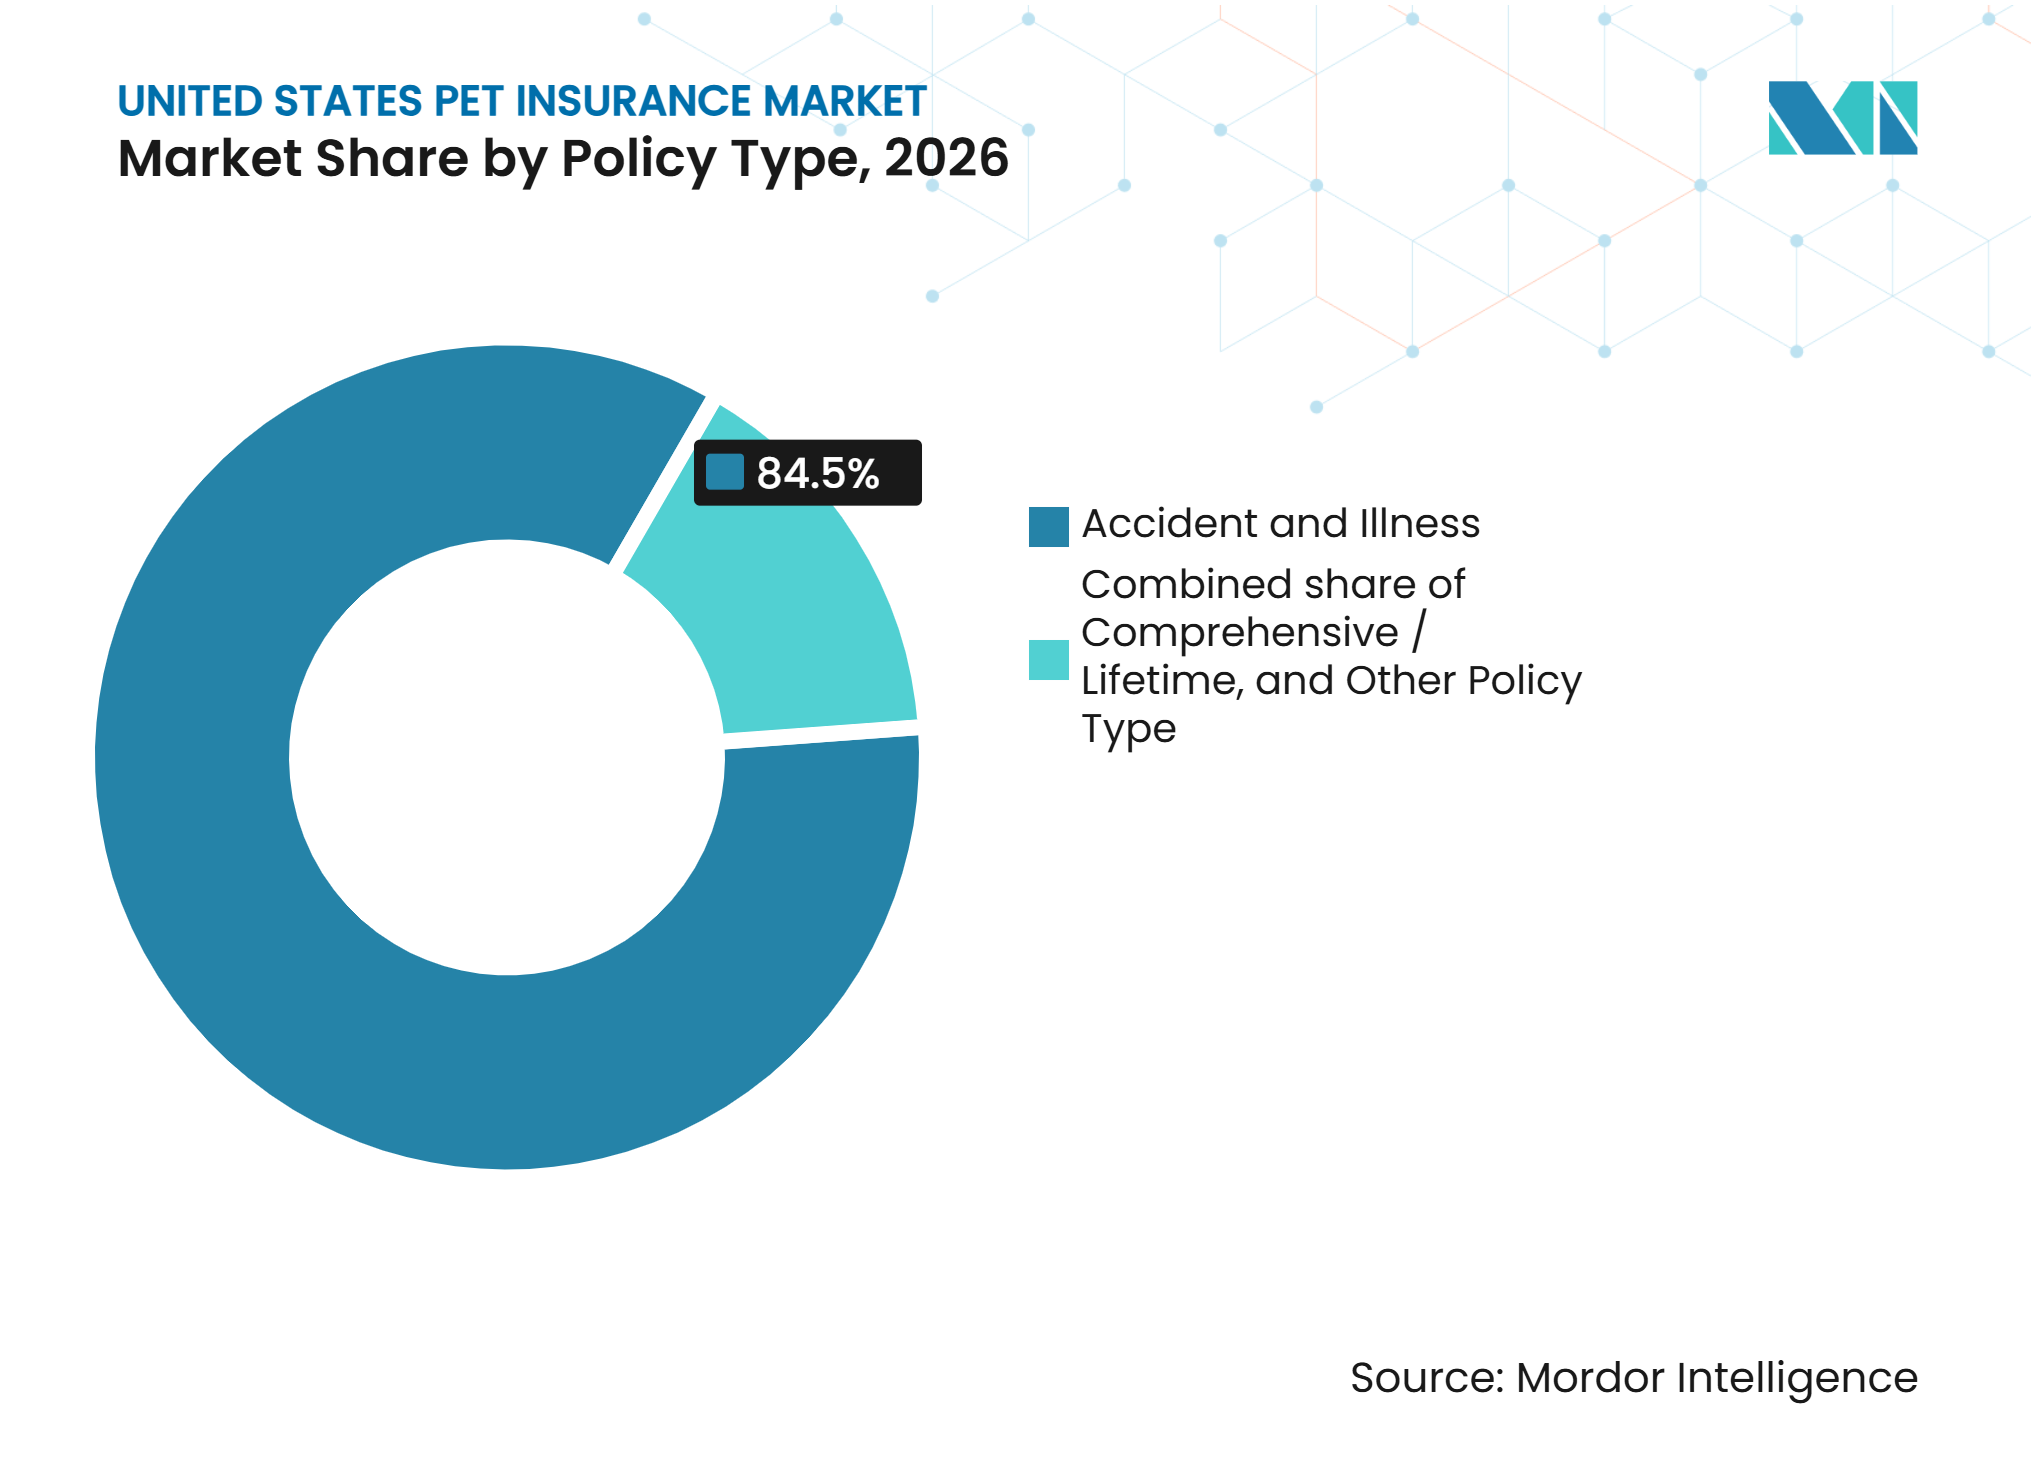
la demande de couverture large remodèle la composition des produitsLes plans accident et maladie détenaient 84,5 % de la taille du marché de l'assurance animaux de compagnie aux États-Unis en 2026. Les primo-souscripteurs choisissent souvent ces polices car elles offrent une protection contre les événements soudains et coûteux. Cette concentration montre également que de nombreux consommateurs entrent dans la catégorie avec une définition étroite des risques qu'ils souhaitent assurer. Les produits accident uniquement et les produits de bien-être autonomes peuvent constituer des points d'entrée à moindre coût pour les ménages du Sud et du Midwest. Pumpkin a lancé son programme de bien-être autonome en août 2026, avec une tarification mensuelle à partir de 15,95 USD pour les chats et 20,95 USD pour les chiens. Ces options peuvent aider les assureurs à servir les consommateurs qui ne sont pas encore prêts à souscrire une police complète.
La couverture complète/à vie devrait se développer à un CAGR de 14,5 % jusqu'en 2032. Cette croissance reflète les besoins des assurés qui découvrent les limites de leur couverture après avoir subi des sinistres chroniques, héréditaires, oncologiques ou cardiologiques. À mesure que les animaux de compagnie vieillissent, les consommateurs peuvent accorder plus de valeur aux plans couvrant un plus large éventail de besoins de traitement. Le secteur de l'assurance animaux de compagnie aux États-Unis évolue donc vers une gamme de produits plus variée, où les assureurs maintiennent des plans d'entrée de gamme tout en développant des voies claires vers une couverture plus large. La rédaction des polices et la conception des garanties resteront importantes car les décisions de mise à niveau dépendent du fait que les assurés comprennent ce que leur plan existant exclut. Les assureurs qui communiquent clairement ces différences peuvent soutenir à la fois la fidélisation et le passage vers des polices à plus haute valeur.


Par architecture de couverture :
la maturité des niveaux intermédiaires prépare le terrain pour la montée en gammeLes plans de niveau intermédiaire ont capté 45,4 % de la valeur totale des primes en 2026. Ces produits ont constitué la cohorte centrale de souscription lors de la récente expansion numérique directe, lorsque l'accessibilité tarifaire influençait fortement le choix des consommateurs. Ils continuent d'offrir un équilibre entre les coûts de primes mensuelles et les plafonds de garanties. Les niveaux de base et d'entrée de gamme restent importants pour les ménages à revenus plus faibles et les primo-souscripteurs de polices pour chats. Ces plans peuvent servir de voie d'acquisition pour les assureurs qui souhaitent établir des relations avant que les assurés n'aient besoin de soins étendus. Le segment reflète également l'importance du choix de produit, car une seule structure de garanties ne convient pas à chaque ménage.
Les plafonds complets devraient se développer à un CAGR de 14,8 % jusqu'en 2032. Cette demande est liée aux assurés dont les animaux de compagnie ont été souscrits jeunes et ont ensuite nécessité des soins plus coûteux. Trupanion a déposé une demande d'approbation pour un produit à moindre coût à Rhode Island, en Virginie et au Nevada en 2026, offrant des limites annuelles de 2 500 USD à illimitées et des remises de groupe allant jusqu'à 25 %. Ce dépôt montre que même les prestataires associés aux plans premium s'adressent à l'espace entre les polices de base et la couverture à plafond élevé. Une différenciation claire des options de franchise, de remboursement et de limite annuelle sera essentielle lorsque les acheteurs compareront le prix et la protection. Le marché de l'assurance animaux de compagnie aux États-Unis peut se développer de manière plus régulière lorsque les assurés disposent de voies pratiques pour modifier leur couverture en fonction de l'évolution de leurs besoins financiers.
Par type d'animal :
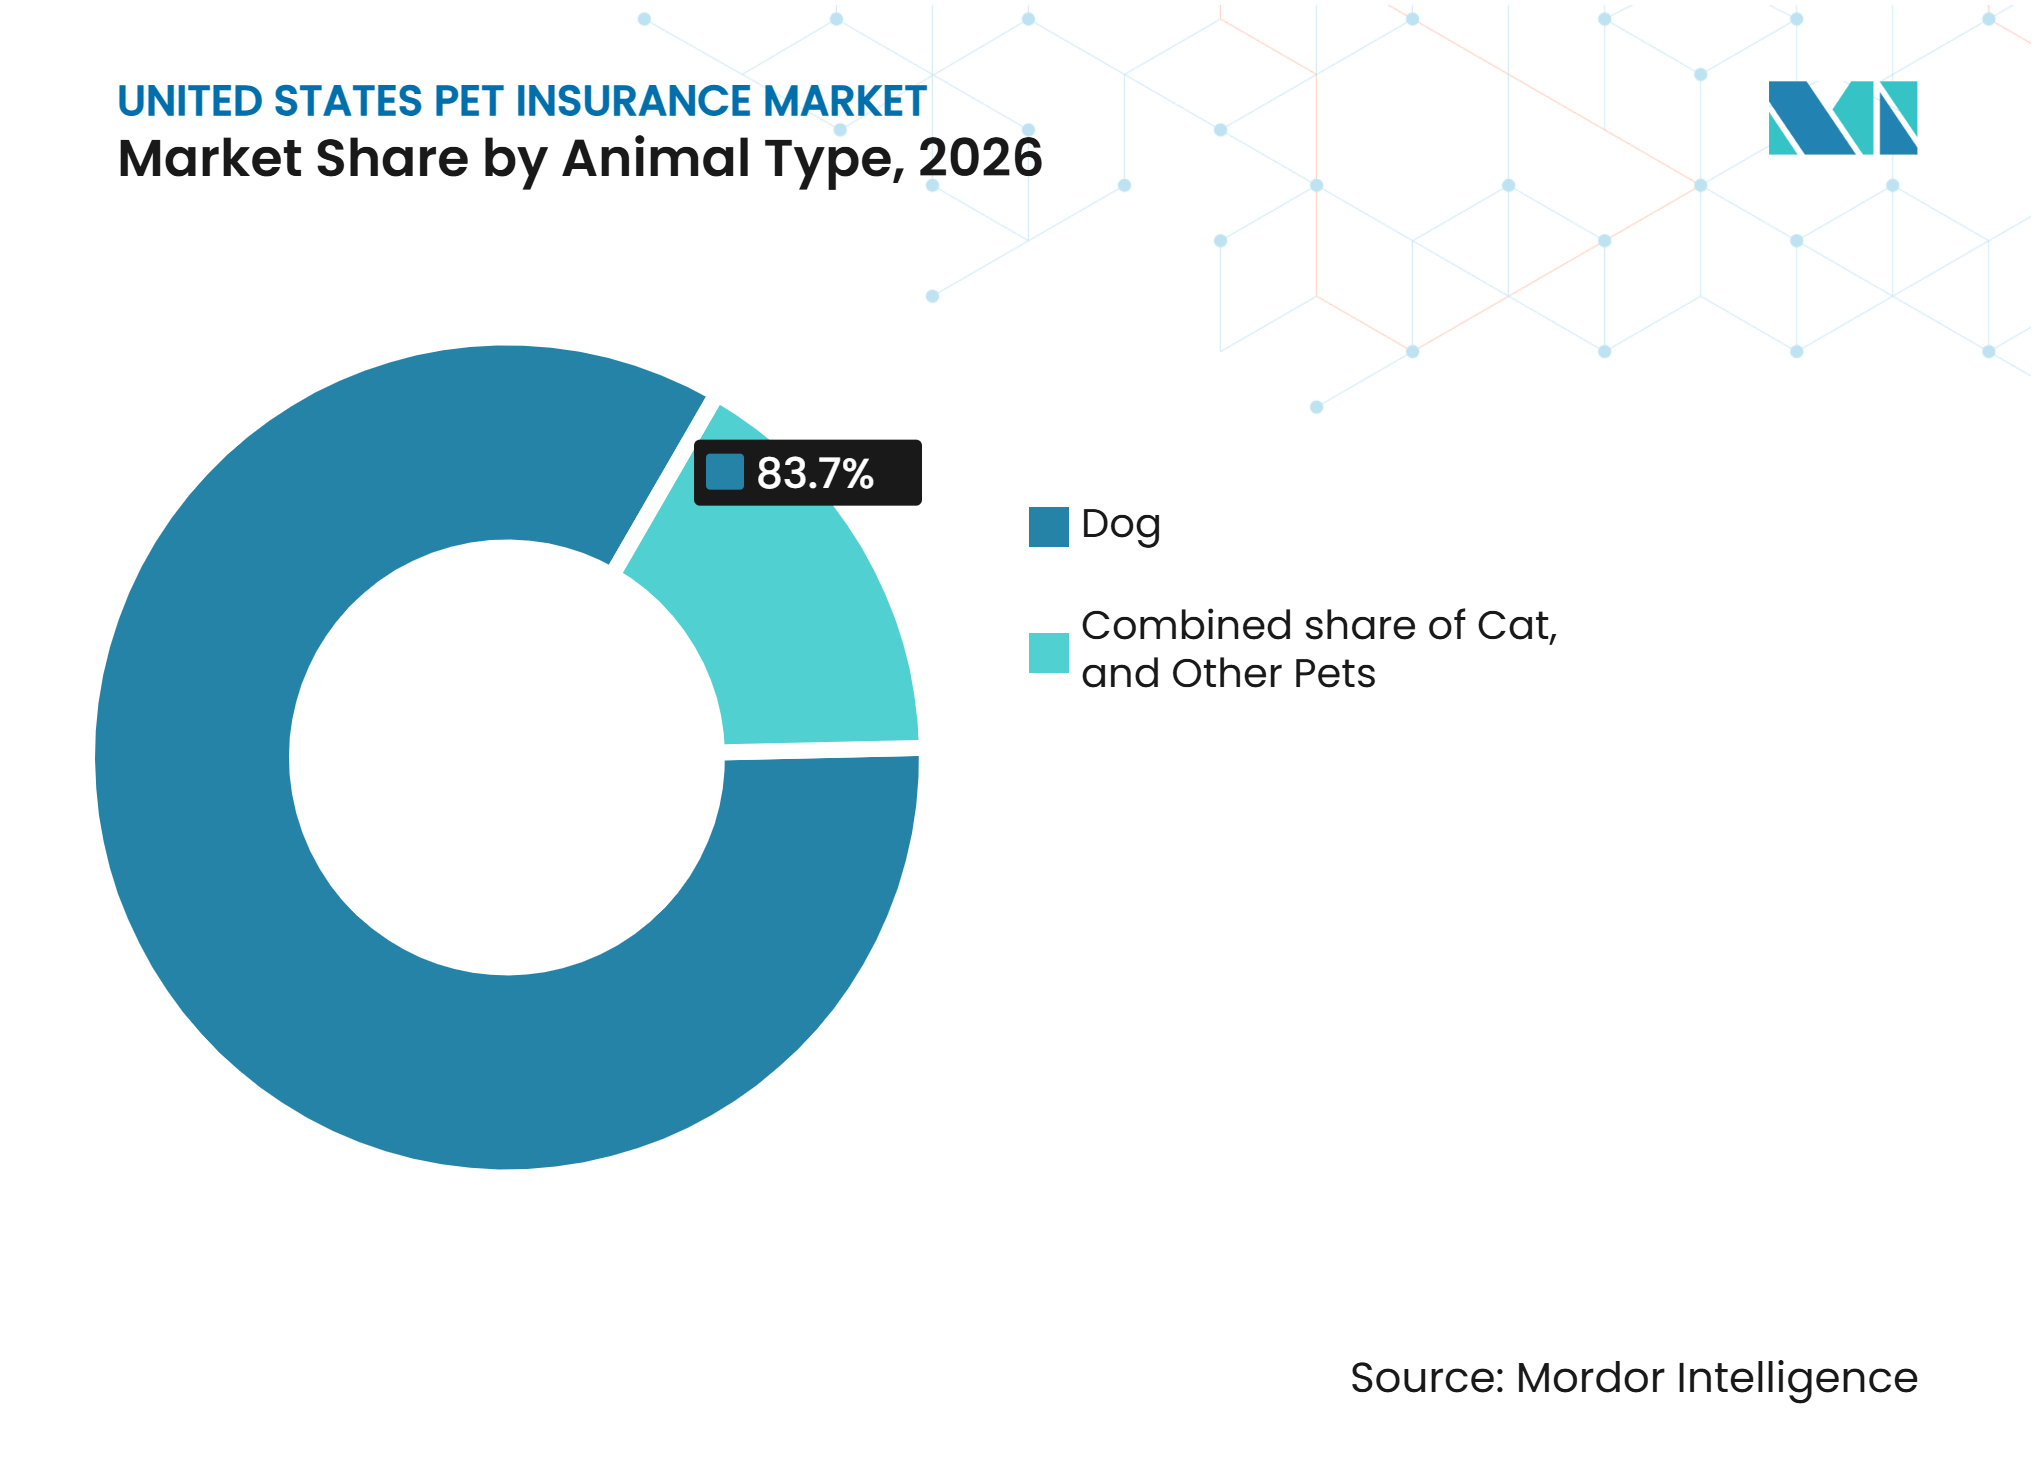
la base canine ancre le marché, la dynamique féline se renforceLes chiens représentaient 83,7 % des animaux de compagnie assurés en 2026. Leur prime mensuelle moyenne pour accident et maladie était de 62 USD, contre 32 USD pour les chats, ce qui a contribué à leur part plus importante de la valeur des primes. Les propriétaires de chiens sont également plus familiers avec l'assurance comme moyen de gérer les factures vétérinaires. Cette base offre aux assureurs une large clientèle établie. Cela signifie également que les assureurs doivent continuer à gérer le risque spécifique aux races et le coût attendu plus élevé des traitements canins. Les chiens resteront la principale source de valeur de primes actuelles au sein du marché de l'assurance animaux de compagnie aux États-Unis.
Les chats devraient croître à un CAGR de 15,1 % jusqu'en 2032. Les États-Unis comptaient 76,3 millions de chats en 2025, tandis que la pénétration de l'assurance pour les chats n'était que de 2,29 %, contre 5,99 % pour les chiens. Cet écart suggère que la couverture des chats a de la marge pour croître à mesure que les consommateurs reconsidèrent les hypothèses historiques sur les coûts des soins de santé félins. Des prix d'entrée plus bas, des offres groupées de soins préventifs et des délais de carence plus courts peuvent aider les assureurs à s'adresser à cette catégorie. Les autres animaux de compagnie, notamment les oiseaux, les animaux exotiques et les chevaux, restent une niche à primes plus élevées avec moins d'assureurs participants. Les souscripteurs spécialisés peuvent trouver des opportunités dans ces catégories, bien que les exigences réglementaires et la conception des produits soient plus complexes.

Par canal de distribution :
l'échelle numérique face à l'accélération de la distribution intégréeLes canaux numériques directs détenaient une part de 35,4 % en 2026. La souscription sans friction et l'émission rapide des polices ont contribué à établir ce canal lors de la récente expansion des acquisitions. Les assureurs numériques peuvent utiliser le traitement automatisé des sinistres et la communication numérique pour maîtriser les coûts de service et maintenir l'engagement des clients. Lemonade a indiqué que sa prime en vigueur pour les animaux de compagnie dépassait 500 millions USD au premier trimestre 2026. L'échelle numérique restera importante, mais elle ne supprime pas le besoin d'une souscription solide et d'une fidélisation efficace. Le canal continuera à concurrencer les partenaires qui atteignent les consommateurs dans des contextes plus ciblés.
Les autres canaux devraient croître à un CAGR de 16,4 % jusqu'en 2032. Cette catégorie comprend les programmes employeurs et sur le lieu de travail, les groupes d'affinité, les programmes au point d'adoption et les souscriptions recommandées par les vétérinaires. MetLife Pet s'est associé à Petstablished en décembre 2025 pour intégrer des devis d'assurance personnalisés dans le processus d'adoption et d'enregistrement auprès de plus de 1 000 organisations de protection animale facilitant plus de 160 000 adoptions annuelles. Ces partenariats atteignent les propriétaires lorsque leur animal de compagnie n'a pas d'antécédents médicaux connus et lorsque l'assurance est plus facile à envisager. Les arrangements avec les courtiers et les agents généraux gestionnaires soutiennent également les programmes employeurs, tandis que les canaux bancaires et des assureurs composites peuvent utiliser les relations existantes en assurance de personnes. Ces voies offrent au secteur de l'assurance animaux de compagnie aux États-Unis un moyen de réduire la dépendance à la publicité grand public.
Analyse géographique
Le Sud détenait 42,8 % de la part du marché de l'assurance animaux de compagnie aux États-Unis en 2026. Sa population de propriétaires d'animaux de compagnie offre une échelle, mais l'accès à l'assurance reste limité au-delà des grands centres urbains. Atlanta, Dallas et Orlando ont enregistré des dépenses combinées en assurance animaux de compagnie et en soins vétérinaires inférieures à la moyenne nationale au début de 2026. Cela suggère qu'un taux élevé de possession ne crée pas automatiquement une large adoption de l'assurance. Les primes moyennes plus faibles de la région pourraient soutenir les souscriptions si les assureurs améliorent l'accès via les employeurs, les partenaires d'adoption et les programmes numériques.
Le Nord-Est affiche les primes mensuelles moyennes les plus élevées pour les chiens. New York affichait une moyenne de 54 USD par mois et le Massachusetts de 52 USD par mois, contre une moyenne nationale de 42 USD. La pénétration à New York, dans le New Jersey, au Massachusetts et dans le Connecticut approche 4 % à 6 % des foyers propriétaires d'animaux de compagnie. La région est donc plus mature que le Sud ou le Midwest. La croissance est plus susceptible de provenir d'une couverture à plus haute valeur et d'une meilleure fidélisation que d'une large première souscription.
L'Ouest est une autre base régionale établie pour le marché de l'assurance animaux de compagnie aux États-Unis. La Californie représentait 18,1 % des animaux de compagnie assurés et 19,9 % des primes brutes émises en 2025. Les dépenses liées aux animaux de compagnie dans la zone métropolitaine de Seattle étaient supérieures de 23 % à la moyenne nationale de janvier à avril 2026. La hausse des coûts vétérinaires contribue à expliquer le niveau de primes de la région. Le Midwest reste la zone de croissance à faible pénétration la plus importante car la possession d'animaux de compagnie dépasse 70 % des ménages dans plusieurs États, tandis que la couverture d'assurance reste entre 2 % et 4 %. L'adoption par l'Ohio de la loi modèle de l'Association nationale des commissaires aux assurances en 2025 fournit également un cadre de protection des consommateurs plus clair qui pourrait soutenir la confiance dans les souscriptions.
Paysage concurrentiel
Concentration du Marché
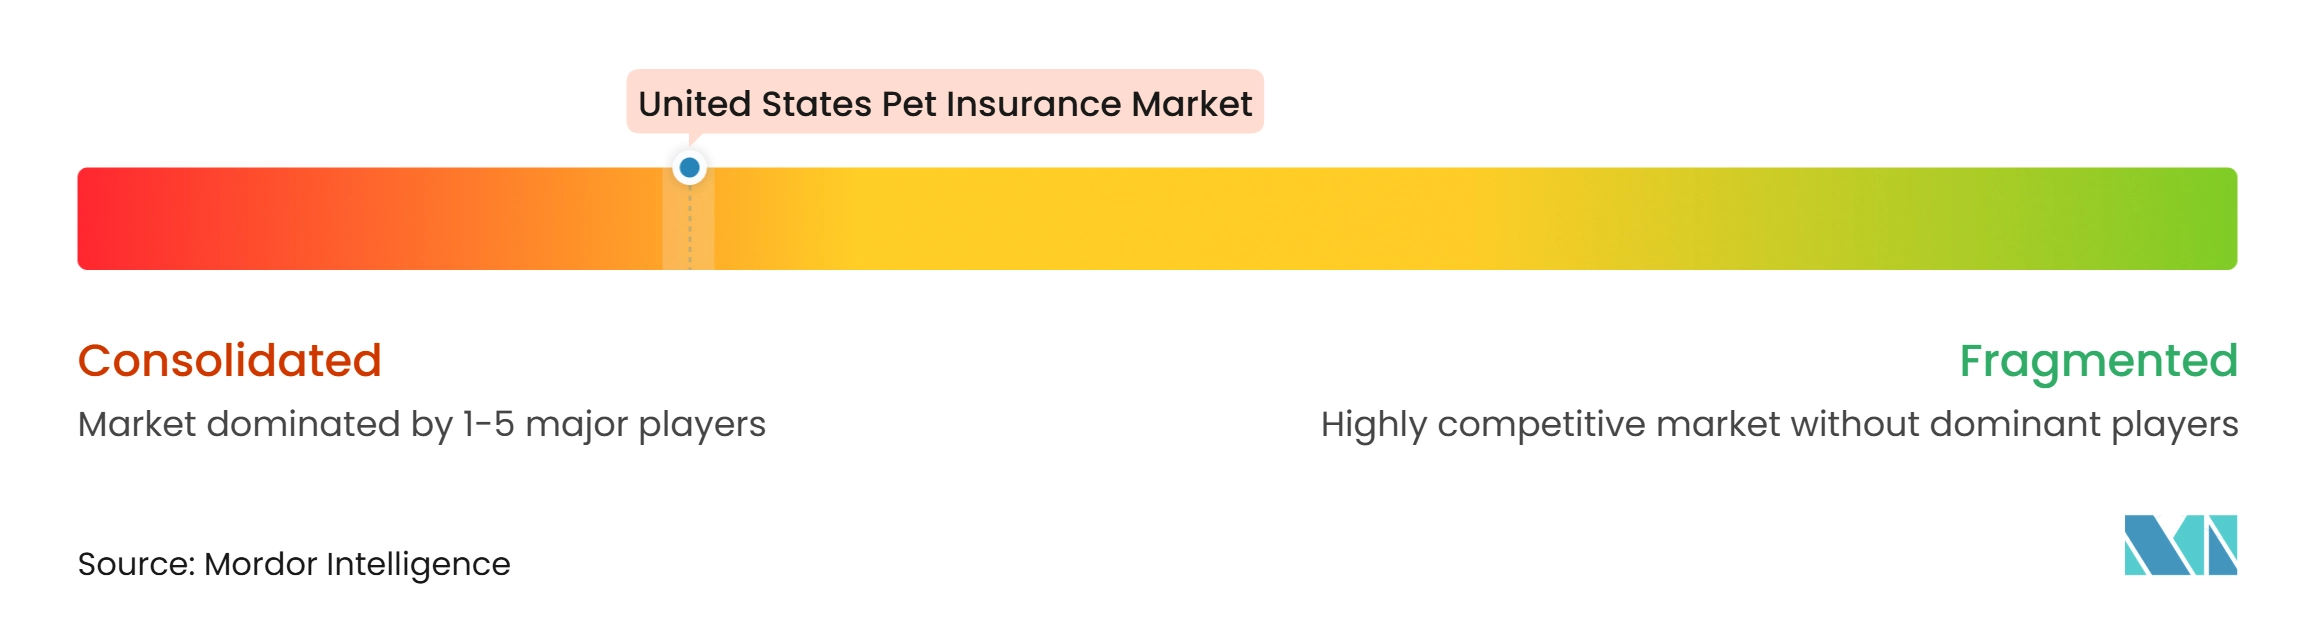
Le marché de l'assurance animaux de compagnie aux États-Unis est consolidé, les principaux groupes d'assurance détenant des positions significatives grâce à des marques établies, de larges réseaux de distribution et des volumes de primes substantiels. Trupanion Insurance Group a déclaré 1,22 milliard USD de primes directes émises en 2025, tandis qu'Independence Pet Insurance Group a déclaré 884,1 millions USD à la suite d'une forte croissance annuelle. Nationwide est resté un concurrent majeur malgré une baisse de ses primes en 2025. La concurrence entre les prestataires établis et les assureurs spécialisés continue de se concentrer sur la tarification, l'expérience sinistres, le service client et la distribution numérique. Les entreprises leaders bénéficient d'une échelle opérationnelle et de relations vétérinaires établies, créant des barrières pour les concurrents plus petits cherchant à étendre leur présence.
Lemonade a indiqué que sa prime en vigueur pour les animaux de compagnie dépassait 500 millions USD au premier trimestre 2026. Le modèle de traitement des sinistres numériques de la société est construit autour des premières déclarations de sinistres automatisées et de coûts de traitement des sinistres réduits. Trupanion utilise à la place son réseau VetDirectPay pour effectuer des paiements éligibles dans les hôpitaux vétérinaires participants. L'acquisition de Healthy Paws par Chubb a amené un grand assureur de dommages dans la participation directe à la catégorie. Trupanion a également indiqué dans son dépôt annuel 2025 qu'il prévoit de lancer un produit numérique de niveau intermédiaire dans le cadre de sa stratégie 2026 à 2028. Ces mouvements montrent comment les prestataires répondent à la demande d'accès à moindre coût et de service simplifié.
Doubtless a été lancé en juin 2026 en tant qu'organisation mère réunissant Independence Pet Holdings et Pinnacle Pet Group. L'organisation assure plus de 6 millions d'animaux de compagnie dans 10 pays et conserve des marques grand public comprenant Pets Best, Embrace, Pumpkin, Figo, ASPCA Pet Health Insurance et Spot. Son échelle offre au groupe une capacité de réassurance partagée et des informations actuarielles plus larges sur son portefeuille. Les prestataires plus petits peuvent encore poursuivre des opportunités dans les partenariats d'adoption, les avantages pour les petits employeurs et les systèmes de paiement direct aux vétérinaires. Les règles réglementaires dans les 17 juridictions ayant adopté la loi modèle de l'Association nationale des commissaires aux assurances augmentent les exigences opérationnelles pour tous les assureurs. Cela favorise les organisations disposant d'une capacité de conformité établie, tandis que l'innovation produit et les partenariats de distribution restent des moyens importants pour les autres prestataires de se démarquer.
Leaders du secteur de l'assurance animaux de compagnie aux États-Unis
-
Trupanion Insurance Group
-
Nationwide P&C Group
-
Independence Pet Insurance Group
-
Lemonade, Inc.
-
Healthy Paws (Chubb Company)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance animaux de compagnie aux États-Unis Entreprises couvertes dans ce rapport
- Trupanion, Inc.
- Nationwide Mutual Insurance Company
- Independence Pet Holdings, Inc.
- Lemonade, Inc.
- Healthy Paws (Chubb Company)
- MetLife, Inc.
- Fetch Pet Insurance
- Odie Pet Insurance
- Prudent Pet Insurance
- Liberty Mutual Insurance
- Physicians Mutual Pet Insurance
- CarePlus by Chewy
- Progressive Insurance
- Crum & Forster Pet Insurance Group
- American Modern Insurance Group
- Kanguro Insurance
- Rainwalk Pet Insurance
- ManyPets
- Wishbone Pet Insurance
- FurSure Pet Health Insurance
Développements industriels récents dans Marché de l'assurance animaux de compagnie aux États-Unis
- Septembre 2026 : Fetch Pet Insurance a lancé Fetch Online Vet, propulsé par Vetster, intégrant 4 consultations vétérinaires annuelles par vidéo ainsi qu'un chat illimité directement dans l'application Fetch pour les membres, sans coût supplémentaire ni obligation de déclaration de sinistre.
- Septembre 2026 : Lemonade a étendu l'assurance animaux de compagnie au Kentucky, atteignant 44 États plus Washington, D.C. Le portefeuille animaux de compagnie de la société a dépassé 500 millions USD de primes en vigueur au premier trimestre 2026.
- Août 2026 : Pumpkin a lancé le Pumpkin Wellness Club autonome à partir de 15,95 USD par mois pour les chats et 20,95 USD par mois pour les chiens, indépendamment de toute obligation d'assurance.
- Juin 2026 : Doubtless a été lancé en tant que marque mondiale unifiée combinant Independence Pet Holdings et Pinnacle Pet Group, assurant plus de 6 millions d'animaux de compagnie dans 10 marchés tout en conservant des marques d'assurance distinctes orientées vers les consommateurs.
Périmètre du rapport sur le marché de l'assurance animaux de compagnie aux États-Unis
Aperçu de la segmentation
| Accident et maladie |
| Couverture complète / à vie |
| Autre type de police |
| Niveaux de base / entrée de gamme |
| Niveaux intermédiaires |
| Plafonds complets |
| Chien |
| Chat |
| Autres animaux de compagnie (oiseaux, animaux exotiques, équidés, etc.) |
| Numérique direct |
| Courtier / MGA-assureur |
| Bancassurance / vente croisée composite |
| Autres canaux |
| Nord-Est |
| Midwest |
| Sud |
| Ouest |
| Par type de police | Accident et maladie |
| Couverture complète / à vie | |
| Autre type de police | |
| Par architecture de couverture | Niveaux de base / entrée de gamme |
| Niveaux intermédiaires | |
| Plafonds complets | |
| Par type d'animal | Chien |
| Chat | |
| Autres animaux de compagnie (oiseaux, animaux exotiques, équidés, etc.) | |
| Par canal de distribution | Numérique direct |
| Courtier / MGA-assureur | |
| Bancassurance / vente croisée composite | |
| Autres canaux | |
| Par région | Nord-Est |
| Midwest | |
| Sud | |
| Ouest |
Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la demande d'assurance animaux de compagnie aux États-Unis ?
La hausse des coûts des soins spécialisés, des attentes plus larges en matière de couverture et la faible pénétration de l'assurance soutiennent la demande. Seulement 4,27 % des chiens et chats américains étaient couverts à la fin de 2025.
Quelle est la taille du secteur de l'assurance animaux de compagnie aux États-Unis ?
Le secteur est évalué à 6,6 milliards USD en 2026 et devrait atteindre 13,1 milliards USD d'ici 2032, avec un CAGR de 12,4 %.
Quel type d'animal présente le plus fort potentiel de croissance ?
Les chats devraient croître à un CAGR de 15,1 % jusqu'en 2032. Leur pénétration d'assurance de 2,29 % est nettement inférieure au taux de 5,99 % pour les chiens.
Quel canal de vente connaît la croissance la plus rapide pour l'assurance animaux de compagnie ?
Les autres canaux, notamment les programmes sur le lieu de travail, les groupes d'affinité, les programmes au point d'adoption et les souscriptions recommandées par les vétérinaires, devraient croître à un CAGR de 16,4 % jusqu'en 2032.
Pourquoi les avantages sociaux employeurs pour animaux de compagnie deviennent-ils plus pertinents ?
ADP a constaté que seulement 5 % des employeurs américains proposent une assurance animaux de compagnie, tandis que 35 % la considèrent comme extrêmement ou très importante pour attirer des talents.
Quelle région offre la plus forte opportunité future ?
Le Midwest devrait croître à un CAGR de 13,5 % jusqu'en 2032 car la pénétration de l'assurance reste faible malgré un taux élevé de possession d'animaux de compagnie.