
Marktgröße und Marktanteil der Haustierkrankenversicherung in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 6.60 Milliarden US-Dollar |
| Marktgröße (2027) | 7.30 Milliarden US-Dollar |
| Marktgröße (2032) | 13.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.40 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Haustierkrankenversicherungsmarkts der Vereinigten Staaten von Mordor Intelligence
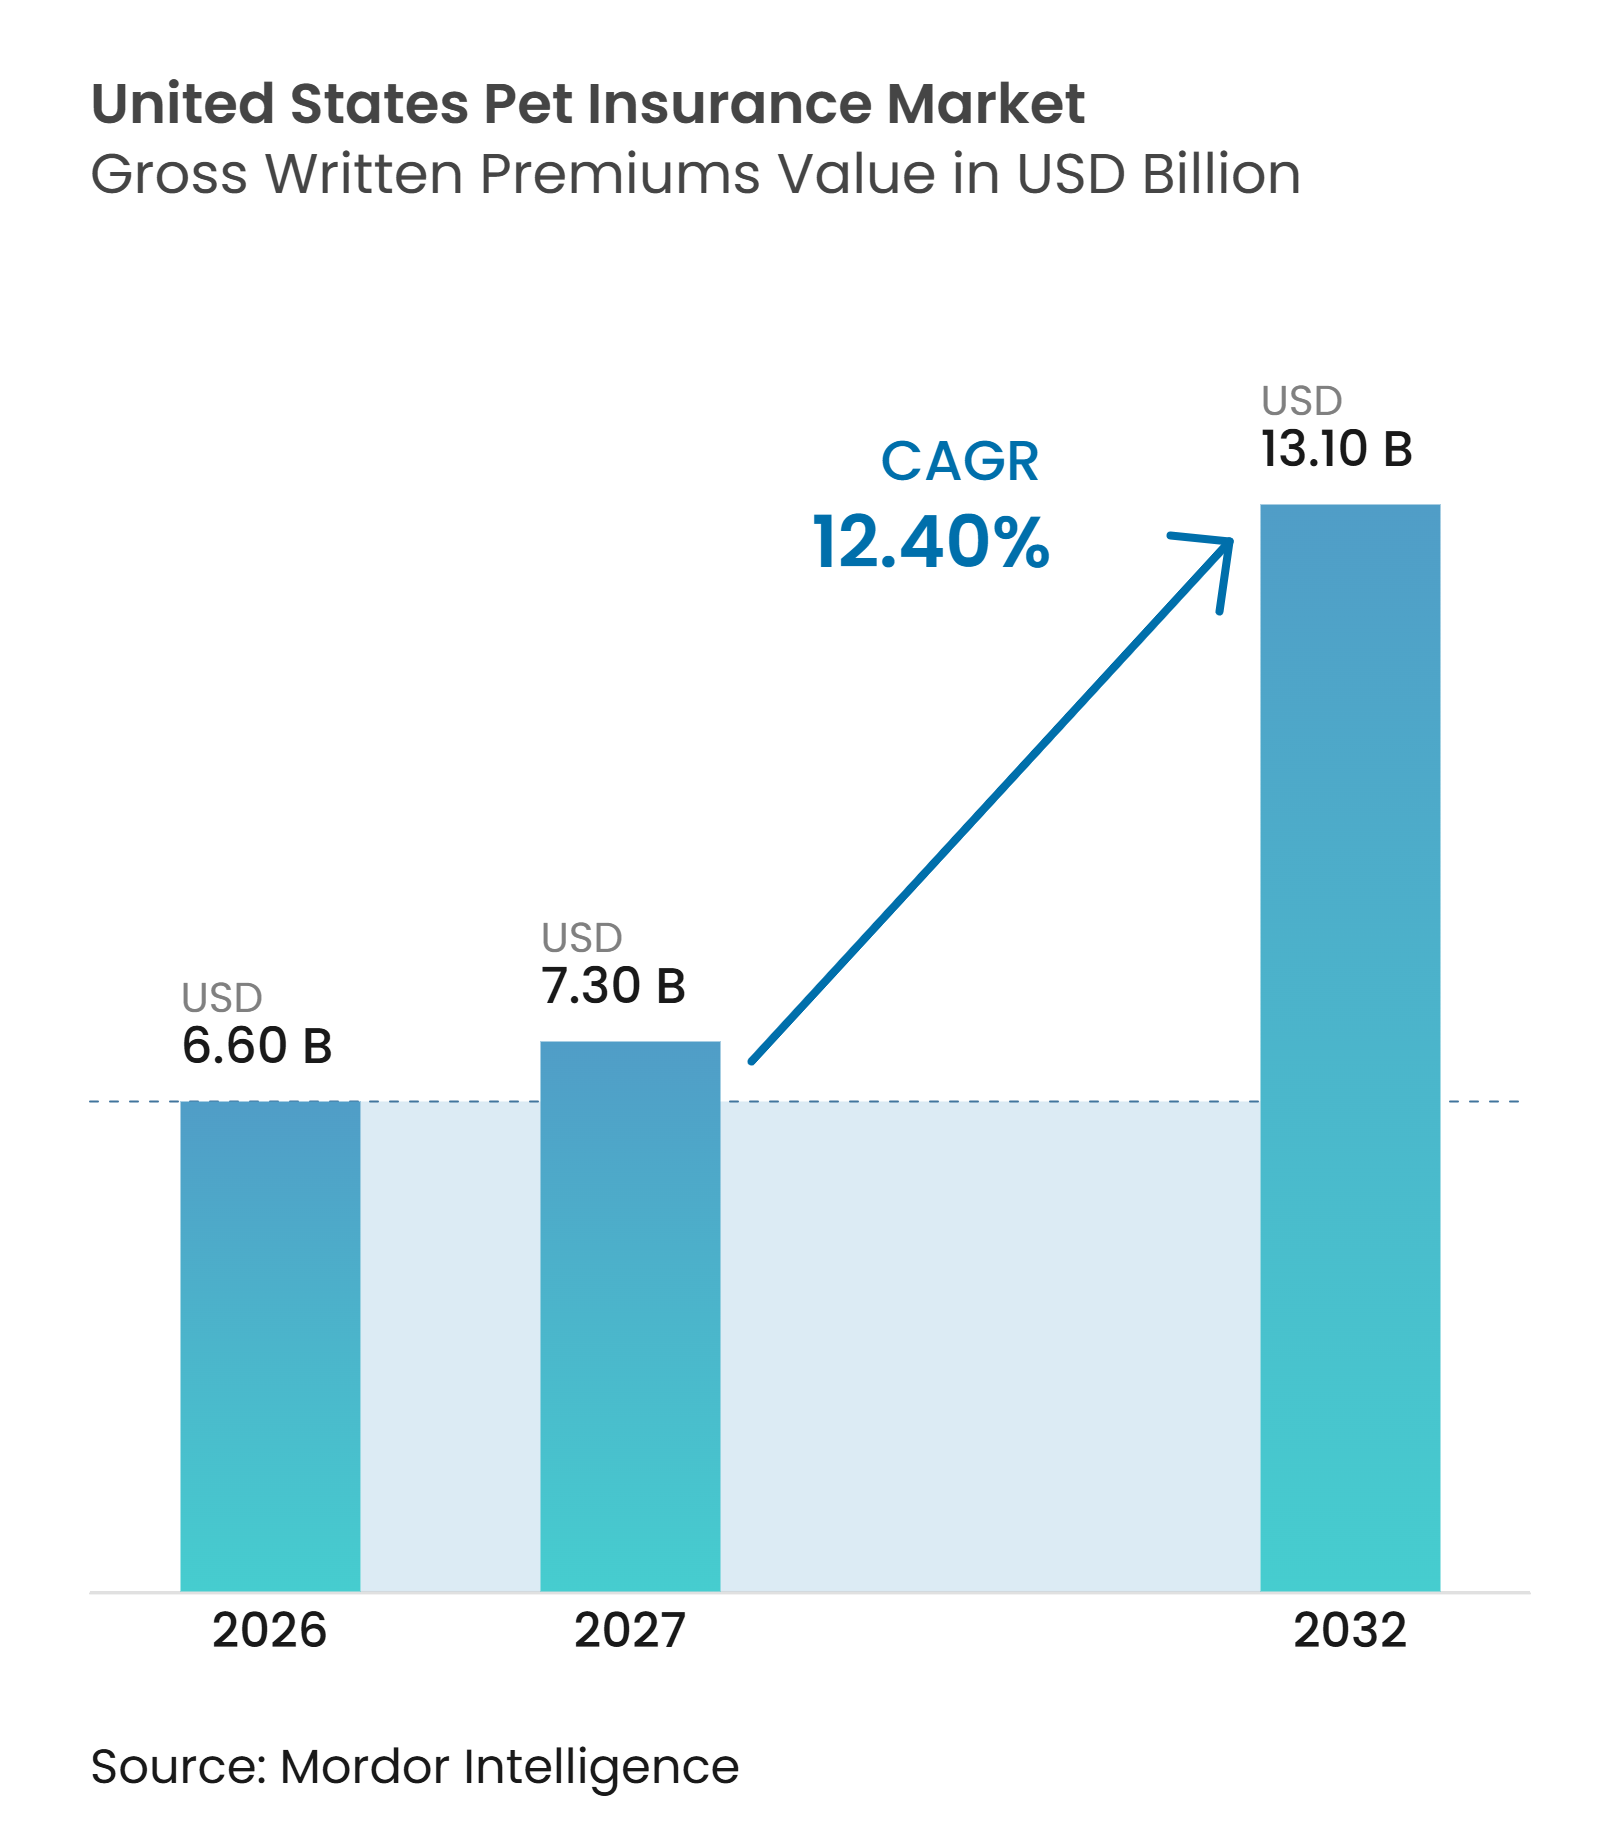
Die Marktgröße des Haustierkrankenversicherungsmarkts der Vereinigten Staaten, gemessen am Wert der gebuchten Bruttoprämien, wird voraussichtlich von 6,60 Milliarden USD im Jahr 2026 auf 7,30 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 13,10 Milliarden USD bei einem CAGR von 12,40 % über den Zeitraum 2027–2032 erreichen.
Die Versicherungsabdeckung beschränkte sich Ende 2025 auf 4,27 % der Hunde- und Katzenpopulation in den Vereinigten Staaten, sodass mehr als 155 Millionen Haustiere ohne finanziellen Schutz blieben. Diese Penetrationslücke bietet dem Haustierkrankenversicherungsmarkt der Vereinigten Staaten einen langen Wachstumspfad durch neue Versicherungsabschlüsse, anstatt sich ausschließlich auf Prämienerhöhungen bei bestehenden Versicherungsnehmern zu stützen. Das Vereinigte Königreich weist eine Haushalts-Haustierkrankenversicherungsdurchdringung von 28 % auf, während Schweden eine Durchdringung von 67 % verzeichnet – ein nützlicher Vergleich für den in den Vereinigten Staaten noch vorhandenen Spielraum. Höhere Spezialversorgungskosten, umfassendere Deckungserwartungen und eine einfachere Anmeldung verändern die Art und Weise, wie Haushalte den Schutz vor tierärztlichen Ausgaben bewerten. Arbeitgeber, Versicherer und tierärztliche Partner erweitern zudem Kanäle, die den Versicherungsschutz näher an den Punkt bringen, an dem Verbraucher Entscheidungen zur Haustierpflege treffen.
Wichtigste Erkenntnisse des Berichts
- Nach Policentyp entfiel im Jahr 2026 ein Marktanteil von 84,5 % auf Unfall- und Krankheitspolicen im Haustierkrankenversicherungsmarkt der Vereinigten Staaten, während umfassende/lebenslange Policen bis 2032 voraussichtlich mit einem CAGR von 14,5 % wachsen werden.
- Nach Deckungsarchitektur entfiel im Jahr 2026 ein Marktanteil von 45,4 % auf mittlere Tarife im Haustierkrankenversicherungsmarkt der Vereinigten Staaten, während umfassende Obergrenzen bis 2032 voraussichtlich mit einem CAGR von 14,8 % wachsen werden.
- Nach Tierart entfiel im Jahr 2026 ein Marktanteil von 83,7 % auf Hunde im Haustierkrankenversicherungsmarkt der Vereinigten Staaten, während Katzen bis 2032 voraussichtlich mit einem CAGR von 15,1 % wachsen werden.
- Nach Vertriebskanal entfiel im Jahr 2026 ein Marktanteil von 35,4 % auf direkte digitale Kanäle im Haustierkrankenversicherungsmarkt der Vereinigten Staaten, während sonstige Kanäle bis 2032 voraussichtlich mit einem CAGR von 16,4 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 42,8 % auf den Süden im Haustierkrankenversicherungsmarkt der Vereinigten Staaten, während der Mittlere Westen bis 2032 voraussichtlich mit einem CAGR von 13,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende tierärztliche Behandlungs- und Spezialversorgungskosten | +3.2% | National, verstärkt in kostenintensiven Ballungsräumen im Nordosten und an der Pazifikküste | Kurzfristig (≤ 2 Jahre) |
| Vermenschlichung von Haustieren und Nachfrage nach umfassendem Versicherungsschutz | +2.0% | National, am stärksten in städtischen und vorstädtischen Märkten im Westen und Nordosten | Mittelfristig (2–4 Jahre) |
| Arbeitgeberleistungen und eingebetteter Versicherungsvertrieb | +1.8% | National, mit frühem Schwung in Chicago, New York und Dallas | Mittelfristig (2–4 Jahre) |
| Geringe Haustierkrankenversicherungsdurchdringung und ungenutzte Nachfrage | +1.6% | Mittlerer Westen und Süden, mit einer Durchdringung unter 4 %, und der tiefe Süden unter 2 % | Langfristig (≥ 4 Jahre) |
| Digitale Anmeldung und vereinfachte Schadensbearbeitung | +1.4% | National, mit größerer Relevanz in Märkten mit starkem Smartphone- und Breitbandzugang | Kurzfristig (≤ 2 Jahre) |
| Flexible Versicherungspläne und katzenspezifische Produkte | +1.2% | National, mit größerer Relevanz im Süden und Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende tierärztliche Behandlungs- und Spezialversorgungskosten
Tierärztliche Kosten machen Haustierkrankenversicherungen für Haushalte, die mit teuren Behandlungsentscheidungen konfrontiert sind, immer relevanter. Die American Veterinary Medical Association berichtete, dass 81 % der im Jahr 2025 befragten Tierärzte eine erhöhte Kostensensibilität bei Kunden feststellten[1]. Die Analyse von Trupanion über mehr als 5,7 Millionen Schadensfälle identifizierte Onkologie und Kardiologie als wichtige Spezialversorgungsrisiken. Diese Versorgungskategorien setzen Versicherungsnehmer Ausgaben aus, die allein durch Haushaltsersparnisse schwer zu planen sind. Versicherer, die Produkte rund um Primärversorgungskosten konzipiert haben, müssen nun ein größeres Schadensrisiko in der Spezialversorgung managen. Die daraus resultierende Nachfrage nach breiterem Schutz unterstützt die Bewegung von einfachen Unfall- und Krankheitspolicen hin zu umfassenderen Policen im Haustierkrankenversicherungsmarkt der Vereinigten Staaten.
Vermenschlichung von Haustieren und Nachfrage nach umfassendem Versicherungsschutz
Die American Pet Products Association identifizierte im Jahr 2025 95 Millionen haustierhaltende Haushalte in den Vereinigten Staaten. Diese Basis hat sich bereits zur Haustierhaltung verpflichtet und stellt die Hauptbevölkerungsgruppe dar, die Versicherer in Versicherungsnehmer umwandeln möchten. MetLife Pet berichtete von durchschnittlichen gesundheitsbezogenen Ausgaben von 1.135 USD pro Haustierbesitzer im Jahr 2025, während die Ausgaben für Versicherungen um 36 % auf 472 USD stiegen[2]. Das Katzenprämienvolumen stieg im Jahr 2025 um 33,1 %, verglichen mit 17,6 % bei Hunden, da Katzenbesitzer zunehmend dieselben Gesundheitserwartungen auf Katzen anwenden. Das breitere Interesse an Deckung für chronische, erbliche und präventive Bedürfnisse verändert den Produktmix im gesamten Haustierkrankenversicherungsmarkt der Vereinigten Staaten. Es gibt Versicherern auch eine breitere Versicherungsnehmerbasis und verringert die Abhängigkeit von Hundeversicherungsrisiken allein.
Arbeitgeberleistungen und eingebetteter Versicherungsvertrieb
Arbeitgeberleistungen werden zu einem immer wichtigeren Anmeldeweg im Haustierkrankenversicherungsmarkt der Vereinigten Staaten. ADP stellte fest, dass 5 % der Arbeitgeber in den Vereinigten Staaten Haustierkrankenversicherungen anboten, während 35 % der Befragten diese als äußerst oder sehr wichtig für die Gewinnung von Talenten betrachteten[3]. Die Lücke weist auf Wachstumspotenzial bei betrieblichen Sozialleistungen hin, insbesondere bei Arbeitgebern, die freiwillige Leistungen bereits über digitale Plattformen verwalten. Gehaltsabzüge können die Hürde bei wiederkehrenden Zahlungsentscheidungen senken und die Policentreue fördern. The Standard und OnePack Plan by PetPartners führten im August 2025 ein Programm ein, das es Arbeitgeberclients ermöglichte, Haustierkrankenversicherungen zu Gruppenkonditionen über Gehaltsabzüge anzubieten. Eingebetteter Vertrieb kann auch die Kundenakquisitionskosten senken, wenn Versicherer etablierte Personalverwaltungssysteme anstelle von reiner Verbraucherwerbung nutzen.
Geringe Haustierkrankenversicherungsdurchdringung und ungenutzte Nachfrage
Geringe Anmeldezahlen bleiben eine der deutlichsten Wachstumsbedingungen für den Haustierkrankenversicherungsmarkt der Vereinigten Staaten. NAPHIA verzeichnete Ende 2025 eine Deckung von 4,27 % der 163,6 Millionen Hunde und Katzen des Landes[4]. Die Hundedurchdringung lag bei 5,99 %, während die Katzendurchdringung bei 2,29 % lag, was einen großen Unterschied zwischen den Tierarten hinterlässt. Die Diskrepanz ist wichtig, da Katzenhaltung weit verbreitet ist, viele Besitzer Katzen jedoch immer noch als kostengünstigere Tiere in der Haltung betrachten. Der Mittlere Westen und der Süden verbinden eine geringere Versicherungsdurchdringung mit großen haustierhaltenden Bevölkerungsgruppen. Versicherer, die einfachere Produkte und praktische Vertriebspartnerschaften entwickeln, können diese weniger erschlossenen Gebiete erschließen, ohne auf höhere Prämien angewiesen zu sein.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Prämieninflation und Erschwinglichkeitsbeschränkungen | -1.8% | National, am stärksten in einkommensschwächeren Märkten im Süden und Mittleren Westen | Kurzfristig (≤ 2 Jahre) |
| Ausschlüsse für Vorerkrankungen und Wartezeiten | -1.2% | National, mit größeren Auswirkungen in den 27 Bundesstaaten ohne Übernahme des Mustergesetzes | Mittelfristig (2–4 Jahre) |
| Steigende Schadenshöhe und Prämienerhöhungen bei Verlängerung | -1.0% | National, insbesondere an der Pazifikküste und im Nordosten | Kurzfristig (≤ 2 Jahre) |
| Schadensablehnungen und begrenzte direkte tierärztliche Zahlungen | -0.8% | National, konzentriert bei Versicherern ohne Direktzahlungsinfrastruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Prämieninflation und Erschwinglichkeitsbeschränkungen
Erschwinglichkeit begrenzt die Anmeldung bei Haushalten, die am ehesten von einem Schutz vor unerwarteten tierärztlichen Kosten profitieren würden. Spot Pet Insurance stellte fest, dass 21 % der befragten Haustierbesitzer in den Vereinigten Staaten 500 USD als den Punkt identifizierten, ab dem eine ungeplante Tierarztrechnung finanziell nicht mehr tragbar wird. Die Umfrage ergab auch, dass 27 % der Befragten nach einer hohen Tierarztrechnung monatelang unter finanziellem Stress litten. Höhere Verlängerungsprämien können den Mehrwert für Verbraucher schwächen, die sich ursprünglich für eine Versicherung entschieden haben, weil die monatliche Zahlung niedrig war. Nationwide kündigte bis 2025 100.000 Policen, da die Schadenkosteninflation bestimmte Produktstufen nicht mehr tragbar machte. Der Haustierkrankenversicherungsmarkt der Vereinigten Staaten muss daher eine angemessene Preisgestaltung mit Produkten in Einklang bringen, die für neue und bestehende Versicherungsnehmer erschwinglich bleiben.
Ausschlüsse für Vorerkrankungen und Wartezeiten
Klauseln zu Vorerkrankungen und Wartezeiten bleiben eine Quelle der Verbraucherfrustration. Die National Association of Insurance Commissioners stellt fest, dass 27 Bundesstaaten und der District of Columbia ab Oktober 2026 kein haustierkrankenversicherungsspezifisches Gesetz haben. Das Mustergesetz der National Association of Insurance Commissioners für Haustierkrankenversicherungen legt Standards für Offenlegungspflichten bei Wartezeiten, Erbkrankheiten und Wellnesspläne fest. Siebzehn Jurisdiktionen, darunter Rhode Island und Ohio, haben das Gesetz übernommen, während es in New Jersey am 1. Januar 2027 in Kraft tritt. Unterschiedliche staatliche Vorschriften können es für Verbraucher schwieriger machen zu verstehen, was eine Police vor der Anmeldung abdeckt. Größere Versicherer finden die Einhaltung möglicherweise einfacher, da sie über etablierte rechtliche und operative Ressourcen verfügen, während kleinere Anbieter mit mehr Komplexität konfrontiert sein können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Policentyp:
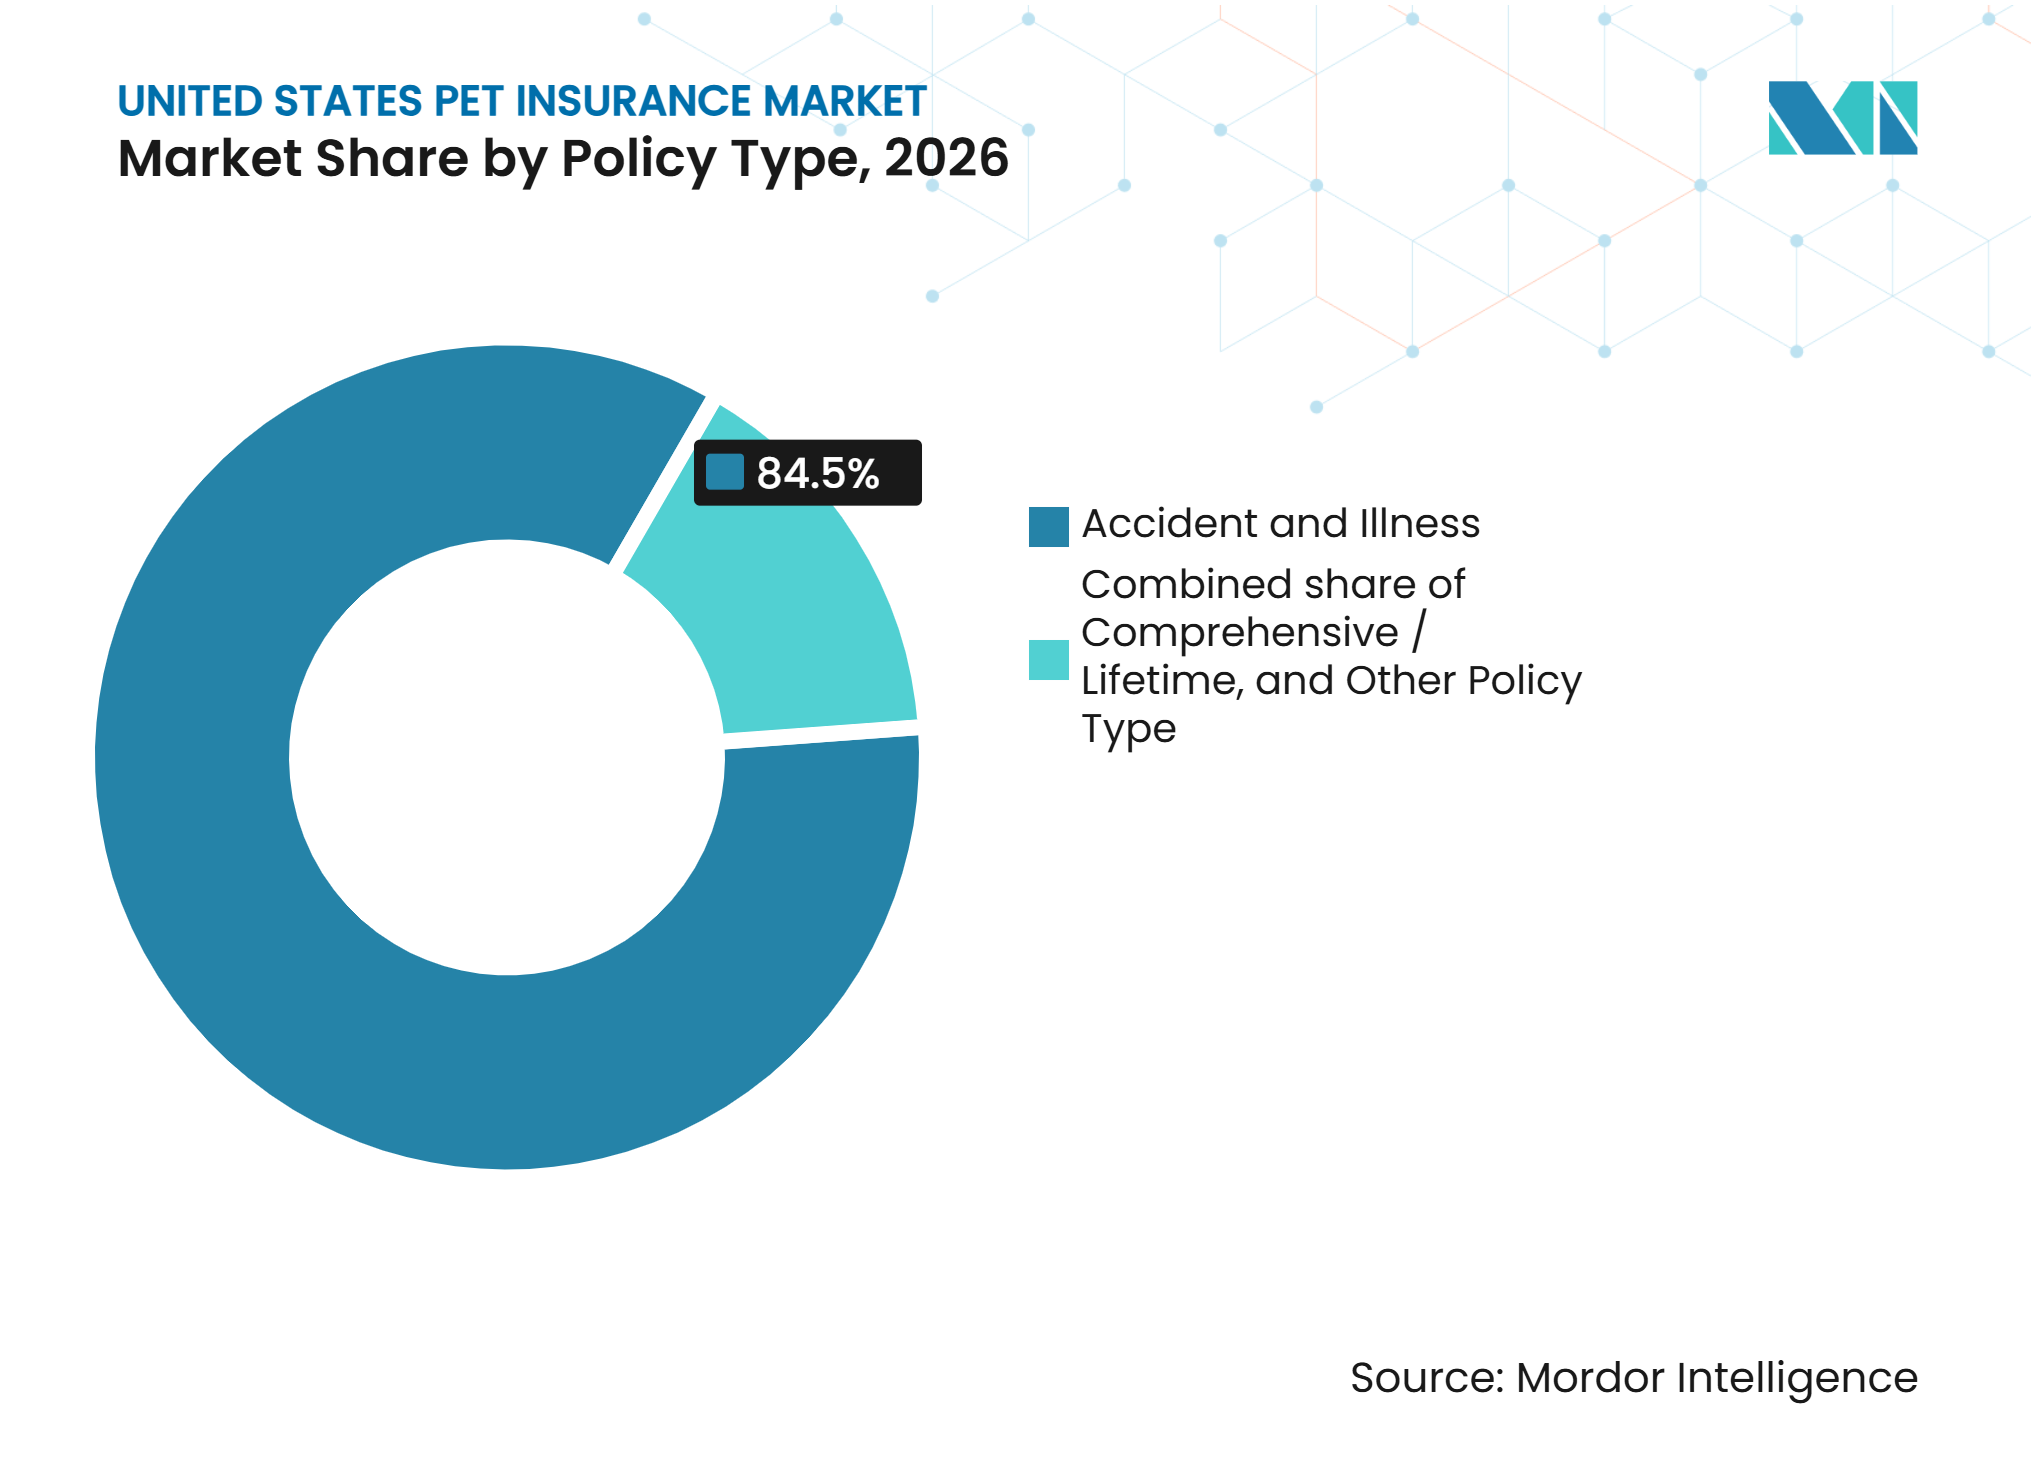
Breite Deckungsnachfrage gestaltet den Produktmix umUnfall- und Krankheitspolicen hielten im Jahr 2026 einen Anteil von 84,5 % an der Marktgröße der Haustierkrankenversicherung in den Vereinigten Staaten. Erstkäufer wählen diese Policen häufig, weil sie Schutz vor plötzlichen, kostenintensiven Ereignissen bieten. Diese Konzentration zeigt auch, dass viele Verbraucher die Kategorie mit einer engen Definition der Risiken betreten, die sie versichern möchten. Nur-Unfall- und eigenständige Wellnessprodukte können günstigere Einstiegspunkte für Haushalte im Süden und Mittleren Westen bieten. Pumpkin führte im August 2026 sein eigenständiges Wellnessprogramm ein, mit monatlichen Preisen ab 15,95 USD für Katzen und 20,95 USD für Hunde. Diese Optionen können Versicherern helfen, Verbraucher zu bedienen, die noch nicht bereit sind, eine vollständige Police zu erwerben.
Umfassende/lebenslange Deckung wird voraussichtlich bis 2032 mit einem CAGR von 14,5 % wachsen. Das Wachstum spiegelt die Bedürfnisse von Versicherungsnehmern wider, die nach chronischen, erblichen, onkologischen oder kardiologischen Schadensfällen Grenzen in ihrer Deckung entdecken. Mit zunehmendem Alter der Haustiere können Verbraucher Plänen, die ein breiteres Spektrum an Behandlungsbedürfnissen abdecken, mehr Wert beimessen. Die Haustierkrankenversicherungsbranche der Vereinigten Staaten bewegt sich daher auf eine vielfältigere Produktleiter zu, bei der Versicherer Einstiegspläne beibehalten und gleichzeitig klare Wege zu breiterem Versicherungsschutz entwickeln. Policenformulierungen und Leistungsgestaltung werden weiterhin wichtig sein, da Upgrade-Entscheidungen davon abhängen, ob Versicherungsnehmer verstehen, was ihr bestehender Plan ausschließt. Versicherer, die diese Unterschiede klar kommunizieren, können sowohl die Kundenbindung als auch den Wechsel zu höherwertigen Policen unterstützen.


Nach Deckungsarchitektur:
Reife mittlerer Tarife bereitet den Boden für UpsellingMittlere Tarife erfassten im Jahr 2026 einen Anteil von 45,4 % am gesamten Prämienwert. Diese Produkte bildeten die zentrale Anmeldekohorte während der jüngsten Expansion im direkten digitalen Bereich, als die Preiszugänglichkeit die Verbraucherwahl stark beeinflusste. Sie bieten weiterhin eine Balance zwischen monatlichen Prämienkosten und Leistungsgrenzen. Basis- und Einstiegstarife bleiben wichtig für einkommensschwächere Haushalte und Erstbesitzer von Katzen. Diese Pläne können als Akquisitionsweg für Versicherer dienen, die Beziehungen aufbauen möchten, bevor Versicherungsnehmer umfangreiche Versorgung benötigen. Das Segment spiegelt auch die Bedeutung der Produktauswahl wider, da eine einzige Leistungsstruktur nicht für jeden Haushalt geeignet ist.
Umfassende Obergrenzen werden voraussichtlich bis 2032 mit einem CAGR von 14,8 % wachsen. Diese Nachfrage ist mit Versicherungsnehmern verbunden, deren Haustiere jung versichert wurden und später teurere Versorgung benötigten. Trupanion hat 2026 in Rhode Island, Virginia und Nevada die Genehmigung für ein kostengünstigeres Produkt beantragt, das Jahreslimits von 2.500 USD bis unbegrenzt und Gruppenrabatte von bis zu 25 % bietet. Die Einreichung zeigt, dass selbst Anbieter, die mit Premiumtarifen assoziiert werden, den Bereich zwischen einfachen Policen und Hochlimitdeckung adressieren. Eine klare Differenzierung bei Selbstbehalt, Erstattung und Jahreslimitoptionen wird unerlässlich sein, wenn Käufer Preis und Schutz vergleichen. Der Haustierkrankenversicherungsmarkt der Vereinigten Staaten kann sich gleichmäßiger ausweiten, wenn Versicherungsnehmer praktische Wege haben, die Deckung entsprechend ihren finanziellen Bedürfnissen zu ändern.
Nach Tierart:
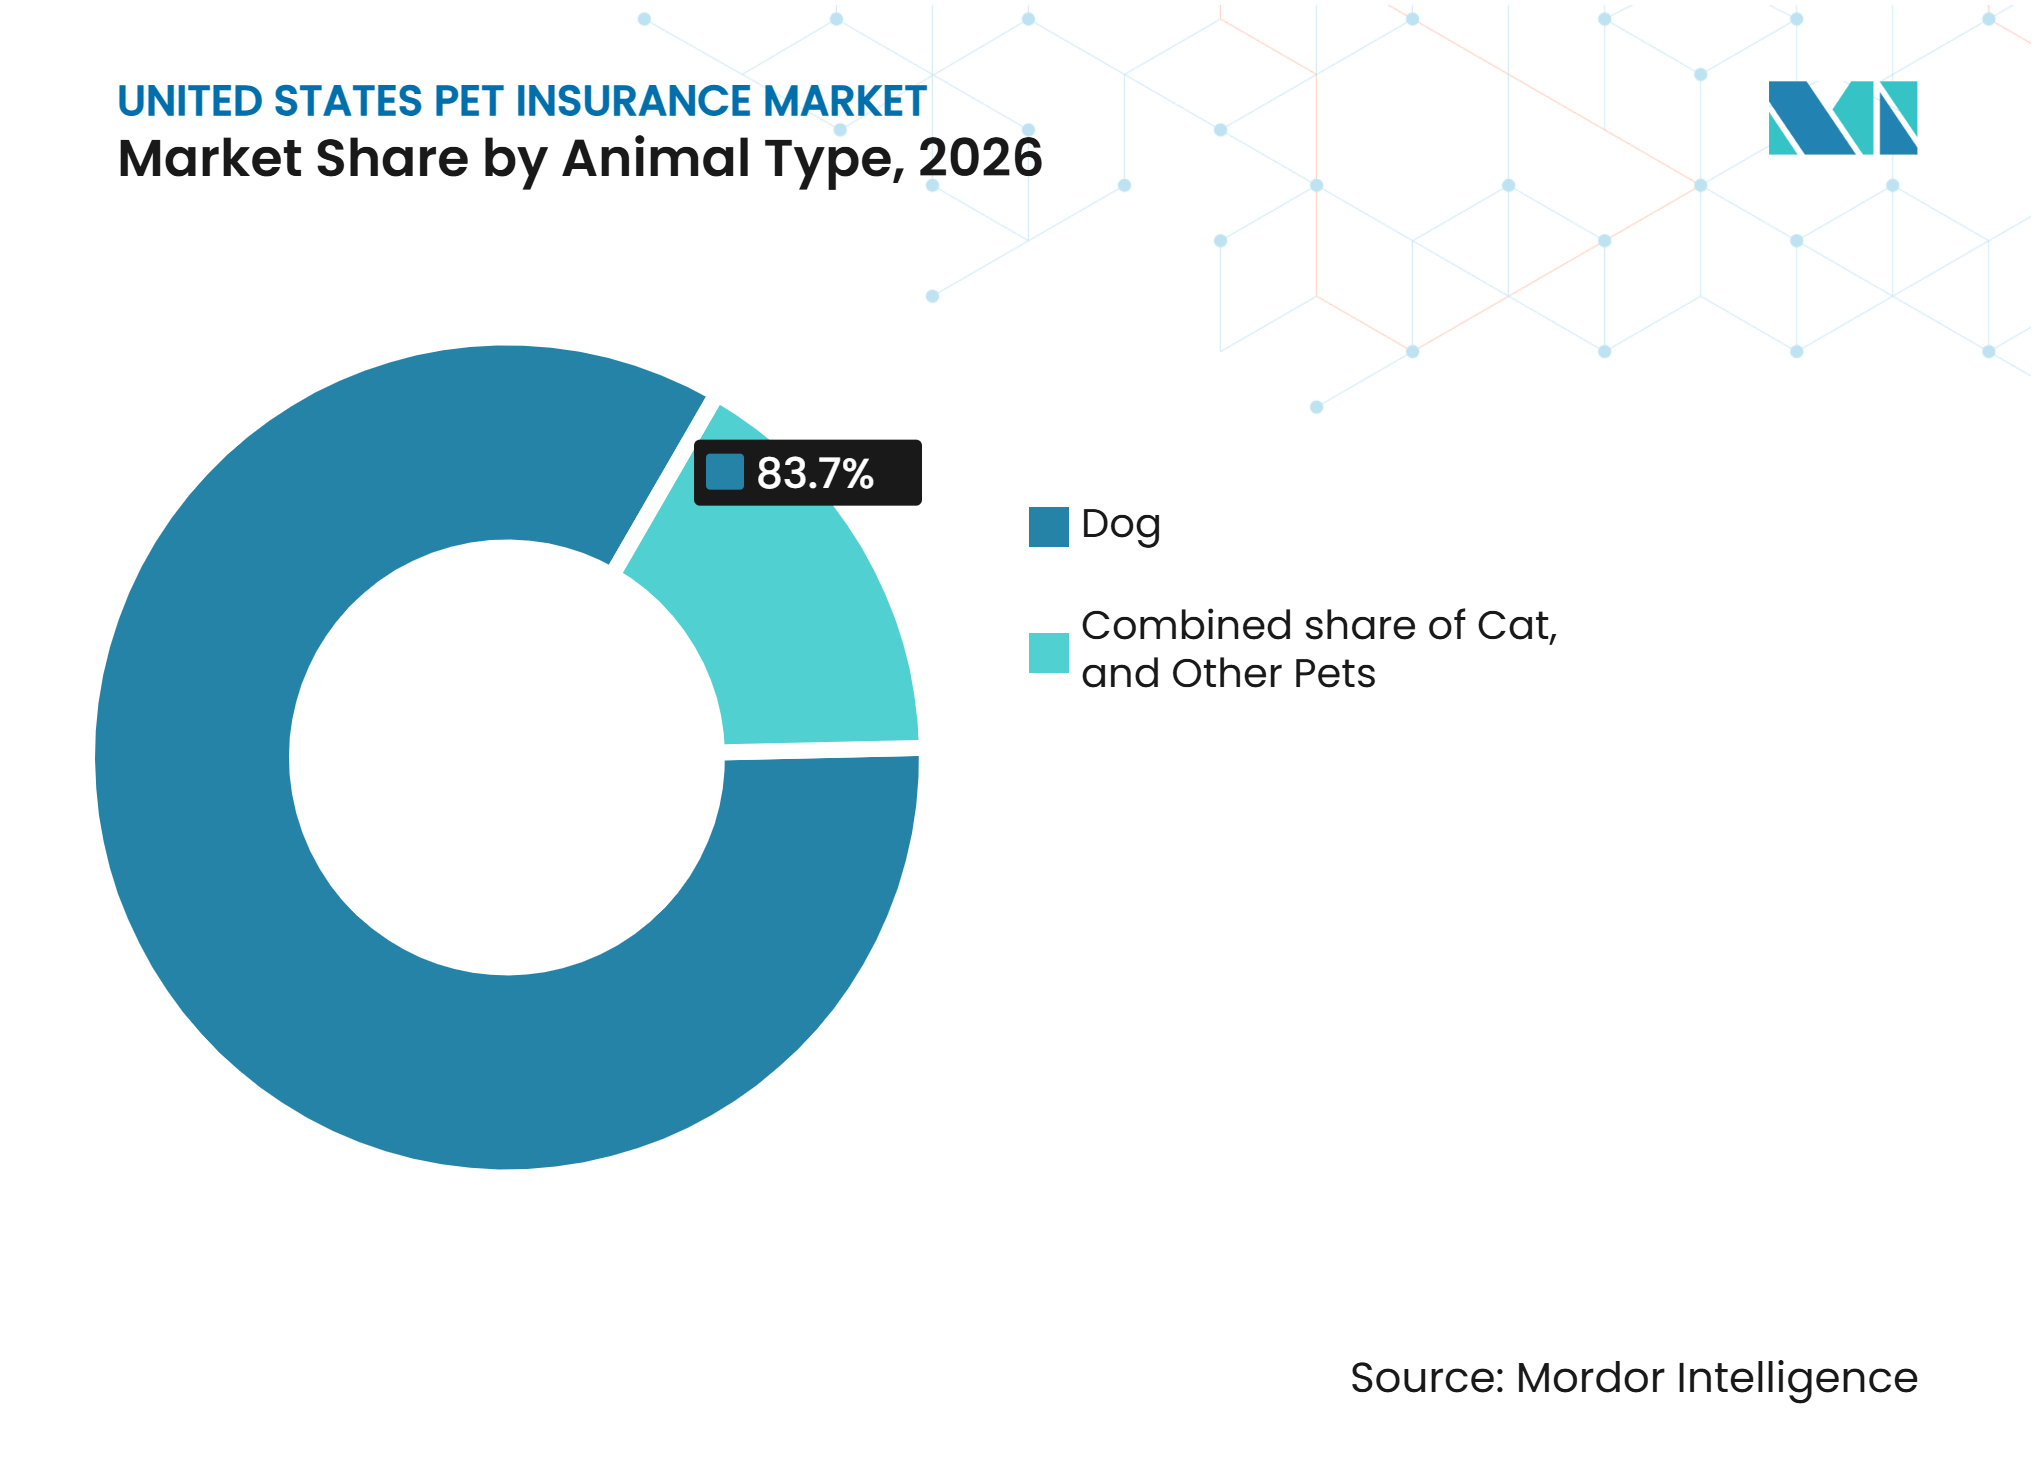
Hundefundament verankert den Markt, Katzenschwung nimmt zuHunde machten im Jahr 2026 83,7 % der versicherten Haustiere aus. Ihre durchschnittliche monatliche Unfall- und Krankheitsprämie betrug 62 USD, verglichen mit 32 USD für Katzen, was zu ihrem größeren Anteil am Prämienwert beitrug. Hundebesitzer sind auch vertrauter mit Versicherungen als Mittel zur Verwaltung von Tierarztkosten. Diese Grundlage gibt Versicherern eine große etablierte Kundenbasis. Es bedeutet auch, dass Versicherer weiterhin rassenspezifische Risiken und die höheren erwarteten Kosten der Hundebehandlung managen müssen. Hunde werden die Hauptquelle des aktuellen Prämienwerts im Haustierkrankenversicherungsmarkt der Vereinigten Staaten bleiben.
Katzen werden voraussichtlich bis 2032 mit einem CAGR von 15,1 % wachsen. Die Vereinigten Staaten hatten im Jahr 2025 76,3 Millionen Katzen, während die Katzenversicherungsdurchdringung nur 2,29 % betrug, verglichen mit 5,99 % bei Hunden. Diese Lücke deutet darauf hin, dass die Katzendeckung Wachstumspotenzial hat, da Verbraucher historische Annahmen über die Kosten der Katzenkrankenversorgung überdenken. Günstigere Einstiegspreise, Präventivversorgungspakete und kürzere Wartezeiten können Versicherern helfen, die Kategorie zu erschließen. Sonstige Haustiere, einschließlich Vögel, exotische Tiere und Pferde, bleiben eine Hochprämiennische mit weniger beteiligten Versicherern. Spezialisierte Versicherer können in diesen Kategorien Chancen finden, obwohl regulatorische Anforderungen und Produktgestaltung komplexer sind.

Nach Vertriebskanal:
Digitale Skalierung trifft auf eingebettete BeschleunigungDirekte digitale Kanäle hielten im Jahr 2026 einen Anteil von 35,4 %. Reibungslose Anmeldung und schnelle Policenausstellung halfen dabei, diesen Kanal während der jüngsten Akquisitionsexpansion zu etablieren. Digitale Versicherer können automatisierte Schadensbearbeitung und digitale Kommunikation nutzen, um Servicekosten zu kontrollieren und die Kundenbindung aufrechtzuerhalten. Lemonade berichtete, dass seine laufende Haustierprämie im ersten Quartal 2026 500 Millionen USD überstieg. Digitale Skalierung bleibt wichtig, beseitigt jedoch nicht die Notwendigkeit einer soliden Zeichnung und Kundenbindung. Der Kanal wird weiterhin mit Partnern konkurrieren, die Verbraucher in gezielteren Umgebungen erreichen.
Sonstige Kanäle werden voraussichtlich bis 2032 mit einem CAGR von 16,4 % wachsen. Diese Kategorie umfasst Arbeitgeber- und Betriebsprogramme, Affinitätsgruppen, Adoptionsprogramme und tierärztlich vermittelte Anmeldungen. MetLife Pet ging im Dezember 2025 eine Partnerschaft mit Petstablished ein, um personalisierte Versicherungsangebote in den Adoptions- und Registrierungsprozess bei mehr als 1.000 Tierschutzorganisationen einzubetten, die mehr als 160.000 jährliche Adoptionen ermöglichen. Solche Partnerschaften erreichen Besitzer, wenn ihr Haustier keine bekannte frühere Krankengeschichte hat und wenn Versicherungen leichter in Betracht gezogen werden können. Makler- und Generalagentarrangements unterstützen auch Arbeitgeberprogramme, während Bank- und Komposit-Versicherungskanäle bestehende Privatkunden-Beziehungen nutzen können. Diese Wege bieten der Haustierkrankenversicherungsbranche der Vereinigten Staaten eine Möglichkeit, die Abhängigkeit von breiter Verbraucherwerbung zu reduzieren.
Geografische Analyse
Der Süden hielt im Jahr 2026 einen Anteil von 42,8 % am Haustierkrankenversicherungsmarkt der Vereinigten Staaten. Seine haustierhaltende Bevölkerung bietet Skalierung, aber der Versicherungszugang bleibt über größere städtische Zentren hinaus begrenzt. Atlanta, Dallas und Orlando verzeichneten Anfang 2026 kombinierte Haustierkrankenversicherungs- und tierärztliche Ausgaben unterhalb des US-amerikanischen Durchschnitts. Dies deutet darauf hin, dass hohe Halterzahlen nicht automatisch eine breite Versicherungsannahme schaffen. Die niedrigeren Durchschnittsprämien der Region könnten die Anmeldung unterstützen, wenn Versicherer den Zugang über Arbeitgeber, Adoptionspartner und digitale Programme verbessern.
Der Nordosten hat die höchsten durchschnittlichen monatlichen Prämien für Hunde. New York verzeichnete durchschnittlich 54 USD pro Monat und Massachusetts durchschnittlich 52 USD pro Monat, verglichen mit einem nationalen Durchschnitt von 42 USD. Die Durchdringung in New York, New Jersey, Massachusetts und Connecticut nähert sich 4 % bis 6 % der haustierhaltenden Haushalte. Die Region ist daher reifer als der Süden oder der Mittlere Westen. Wachstum wird eher aus höherwertiger Deckung und stärkerer Kundenbindung kommen als aus breiten Erstanmeldungen.
Der Westen ist eine weitere etablierte regionale Basis für den Haustierkrankenversicherungsmarkt der Vereinigten Staaten. Kalifornien repräsentierte im Jahr 2025 18,1 % der versicherten Haustiere und 19,9 % der gebuchten Bruttoprämien. Die haustierbezogenen Ausgaben im Großraum Seattle lagen von Januar bis April 2026 um 23 % über dem US-amerikanischen Durchschnitt. Höhere tierärztliche Kosten helfen, das Prämienniveau der Region zu erklären. Der Mittlere Westen bleibt das wichtigste Wachstumsgebiet mit geringer Durchdringung, da die Haustierhaltung in mehreren Bundesstaaten 70 % der Haushalte übersteigt, während die Versicherungsdeckung zwischen 2 % und 4 % liegt. Die Übernahme des NAIC-Mustergesetzes durch Ohio im Jahr 2025 bietet auch einen klareren Verbraucherschutzrahmen, der das Anmeldevertrauen fördern kann.
Wettbewerbslandschaft
Marktkonzentration
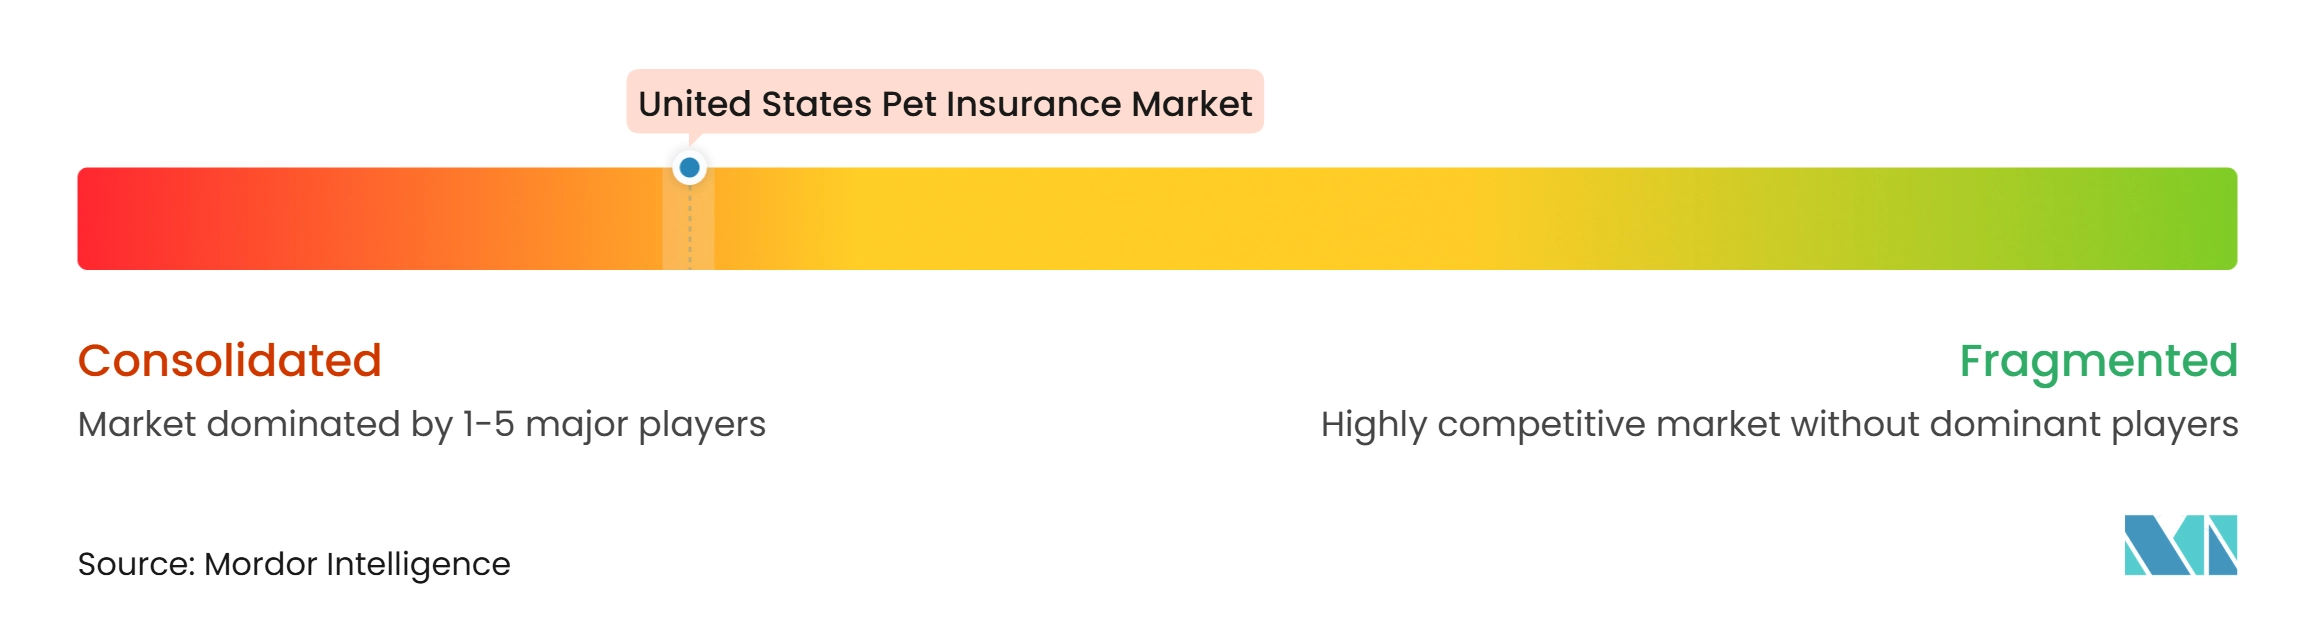
Der Haustierkrankenversicherungsmarkt der Vereinigten Staaten ist konsolidiert, wobei führende Versicherungsgruppen durch etablierte Marken, breite Vertriebsnetze und erhebliche Prämienvolumina bedeutende Positionen halten. Trupanion Insurance Group berichtete im Jahr 2025 von 1,22 Milliarden USD an direkt gebuchten Prämien, während Independence Pet Insurance Group nach starkem jährlichem Wachstum 884,1 Millionen USD berichtete. Nationwide blieb trotz eines Rückgangs seiner Prämien im Jahr 2025 ein wichtiger Wettbewerber. Der Wettbewerb zwischen etablierten Anbietern und Spezialversicherern konzentriert sich weiterhin auf Preisgestaltung, Schadensabwicklung, Kundenservice und digitalen Vertrieb. Führende Unternehmen profitieren von operativer Skalierung und etablierten tierärztlichen Beziehungen, was Barrieren für kleinere Wettbewerber schafft, die ihre Präsenz ausbauen möchten.
Lemonade berichtete, dass seine laufende Haustierprämie im ersten Quartal 2026 500 Millionen USD überstieg. Das digitale Schadensmodell des Unternehmens basiert auf automatisierten Erstschadensmeldungen und niedrigeren Schadensbearbeitungskosten. Trupanion hingegen nutzt sein VetDirectPay-Netzwerk, um berechtigte Zahlungen in teilnehmenden Tierkliniken zu leisten. Die Übernahme von Healthy Paws durch Chubb brachte einen großen Sach- und Haftpflichtversicherer in die direkte Beteiligung an der Kategorie. Trupanion gab in seiner Jahreseinreichung 2025 auch an, dass es plant, im Rahmen seiner Strategie für 2026 bis 2028 ein digital-first mittleres Produkt einzuführen. Diese Schritte zeigen, wie Anbieter auf die Nachfrage nach kostengünstigerem Zugang und einfacherem Service reagieren.
Doubtless wurde im Juni 2026 als Mutterorganisation gegründet, die Independence Pet Holdings und Pinnacle Pet Group zusammenführt. Die Organisation versichert mehr als 6 Millionen Haustiere in 10 Ländern und behält verbraucherorientierte Marken wie Pets Best, Embrace, Pumpkin, Figo, ASPCA Pet Health Insurance und Spot bei. Ihre Größe gibt der Gruppe gemeinsame Rückversicherungskapazität und breitere versicherungsmathematische Informationen über ihr Portfolio. Kleinere Anbieter können weiterhin Chancen in Adoptionspartnerschaften, Leistungen für kleine Arbeitgeber und direkten tierärztlichen Zahlungssystemen verfolgen. Regulatorische Vorschriften in den 17 Jurisdiktionen, die das Mustergesetz der National Association of Insurance Commissioners übernommen haben, erhöhen die Betriebsanforderungen für alle Versicherer. Dies begünstigt Organisationen mit etablierter Compliance-Kapazität, während Produktinnovation und Vertriebspartnerschaften weiterhin wichtige Wege für andere Anbieter sind, um wettbewerbsfähig zu bleiben.
Branchenführer der Haustierkrankenversicherung in den Vereinigten Staaten
-
Trupanion Insurance Group
-
Nationwide P&C Group
-
Independence Pet Insurance Group
-
Lemonade, Inc.
-
Healthy Paws (Chubb Company)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Haustierkrankenversicherungsmarkt der Vereinigten Staaten Unternehmen in diesem Bericht
- Trupanion, Inc.
- Nationwide Mutual Insurance Company
- Independence Pet Holdings, Inc.
- Lemonade, Inc.
- Healthy Paws (Chubb Company)
- MetLife, Inc.
- Fetch Pet Insurance
- Odie Pet Insurance
- Prudent Pet Insurance
- Liberty Mutual Insurance
- Physicians Mutual Pet Insurance
- CarePlus by Chewy
- Progressive Insurance
- Crum & Forster Pet Insurance Group
- American Modern Insurance Group
- Kanguro Insurance
- Rainwalk Pet Insurance
- ManyPets
- Wishbone Pet Insurance
- FurSure Pet Health Insurance
Neueste Industrielle Entwicklungen in Haustierkrankenversicherungsmarkt der Vereinigten Staaten
- September 2026: Fetch Pet Insurance führte Fetch Online Vet ein, betrieben von Vetster, und integrierte 4 jährliche tierärztliche Videokonsultationen sowie unbegrenzte Chat-Möglichkeiten direkt in die Fetch-Mitglieder-App ohne zusätzliche Kosten oder Schadensanforderung.
- September 2026: Lemonade erweiterte die Haustierkrankenversicherung auf Kentucky und erreichte damit 44 Bundesstaaten sowie Washington, D.C. Das Haustierportfolio des Unternehmens überstieg im ersten Quartal 2026 500 Millionen USD an laufenden Prämien.
- August 2026: Pumpkin führte den eigenständigen Pumpkin Wellness Club ab 15,95 USD pro Monat für Katzen und 20,95 USD pro Monat für Hunde ein, getrennt von jeglicher Versicherungsanforderung.
- Juni 2026: Doubtless wurde als einheitliche globale Marke eingeführt, die Independence Pet Holdings und Pinnacle Pet Group zusammenführt, mehr als 6 Millionen Haustiere in 10 Märkten versichert und dabei separate verbraucherorientierte Versicherungsmarken beibehält.
Berichtsumfang des Haustierkrankenversicherungsmarkts der Vereinigten Staaten
Segmentierungsübersicht
| Unfall & Krankheit |
| Umfassend / Lebenslang |
| Sonstiger Policentyp |
| Basis- / Einstiegstarife |
| Mittlere Tarife |
| Umfassende Obergrenzen |
| Hund |
| Katze |
| Sonstige Haustiere (Vögel, Exoten, Pferde usw.) |
| Direktdigital |
| Makler / MGA-Versicherer |
| Bancassurance / Komposit-Querverkauf |
| Sonstige Kanäle |
| Nordosten |
| Mittlerer Westen |
| Süden |
| Westen |
| Nach Policentyp | Unfall & Krankheit |
| Umfassend / Lebenslang | |
| Sonstiger Policentyp | |
| Nach Deckungsarchitektur | Basis- / Einstiegstarife |
| Mittlere Tarife | |
| Umfassende Obergrenzen | |
| Nach Tierart | Hund |
| Katze | |
| Sonstige Haustiere (Vögel, Exoten, Pferde usw.) | |
| Nach Vertriebskanal | Direktdigital |
| Makler / MGA-Versicherer | |
| Bancassurance / Komposit-Querverkauf | |
| Sonstige Kanäle | |
| Nach Region | Nordosten |
| Mittlerer Westen | |
| Süden | |
| Westen |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Haustierkrankenversicherungen in den Vereinigten Staaten an?
Steigende Spezialversorgungskosten, umfassendere Deckungserwartungen und geringe Versicherungsdurchdringung unterstützen die Nachfrage. Nur 4,27 % der Hunde und Katzen in den Vereinigten Staaten waren Ende 2025 versichert.
Wie groß ist der Haustierkrankenversicherungssektor in den Vereinigten Staaten?
Der Sektor wird im Jahr 2026 auf 6,6 Milliarden USD geschätzt und wird voraussichtlich bis 2032 einen Wert von 13,1 Milliarden USD erreichen, mit einem CAGR von 12,4 %.
Welche Tierart hat das stärkste Wachstumspotenzial?
Katzen werden voraussichtlich bis 2032 mit einem CAGR von 15,1 % wachsen. Ihre Versicherungsdurchdringung von 2,29 % liegt deutlich unter der Rate von 5,99 % bei Hunden.
Welcher Vertriebskanal wächst am schnellsten bei Haustierkrankenversicherungen?
Sonstige Kanäle, einschließlich Betrieb, Affinität, Adoptionspunkt und tierärztlich vermittelte Anmeldungen, werden voraussichtlich bis 2032 mit einem CAGR von 16,4 % wachsen.
Warum werden Arbeitgeber-Haustierleistungen immer relevanter?
ADP stellte fest, dass nur 5 % der Arbeitgeber in den Vereinigten Staaten Haustierkrankenversicherungen anbieten, während 35 % diese als äußerst oder sehr wichtig für die Gewinnung von Talenten betrachten.
Welche Region bietet die stärkste Zukunftschance?
Der Mittlere Westen wird voraussichtlich bis 2032 mit einem CAGR von 13,5 % wachsen, da die Versicherungsdurchdringung trotz hoher Haustierhaltung gering bleibt.