
米国ペット保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
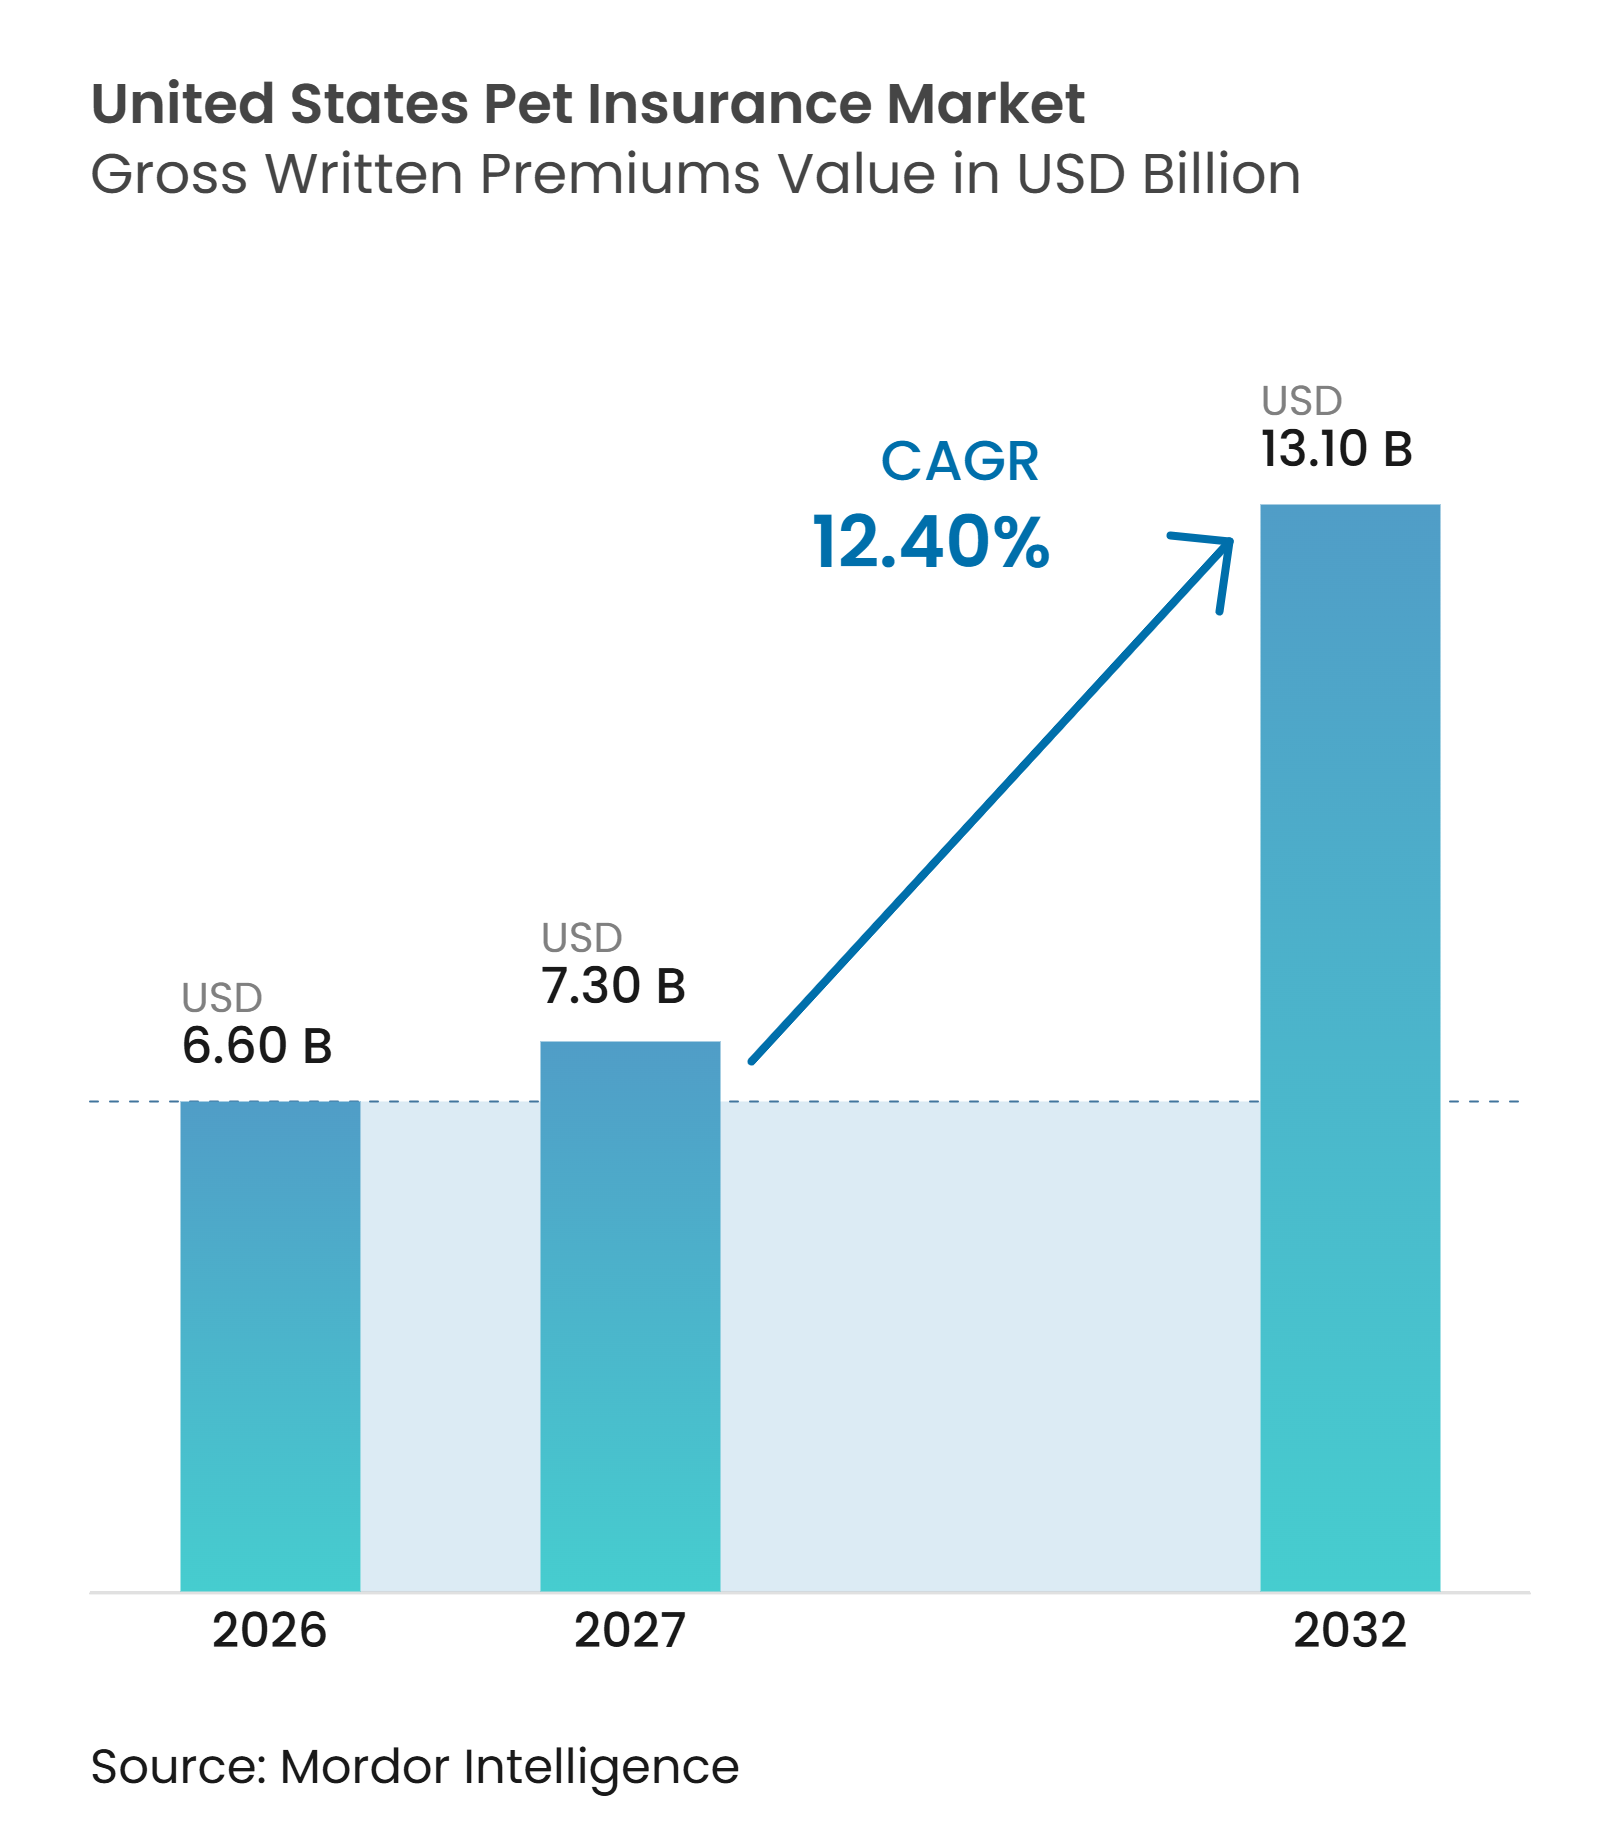
| 基準年の市場規模 (2026) | 6.60 十億米ドル |
| 市場規模 (2027) | 7.30 十億米ドル |
| 市場規模 (2032) | 13.10 十億米ドル |
| 成長率 (2027 - 2032) | 12.40 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国ペット保険市場分析
米国ペット保険市場の元受正味保険料ベースの市場規模は、2026年の6.60 ビリオン 米ドルから2027年には7.30 ビリオン 米ドルに成長し、2027年から2032年にかけて12.40%のCAGRで2032年には13.10 ビリオン 米ドルに達すると予測されています。
2025年末時点で、米国の犬・猫の総数に占める補償率はわずか4.27%にとどまり、1億5,500万頭以上のペットが財政的な保護を受けていない状況です。この普及率のギャップは、米国ペット保険市場が既存の保険契約者の保険料引き上げに頼るだけでなく、新規加入者獲得においても長期的な成長余地を持つことを示しています。英国の家庭向けペット保険普及率は28%、スウェーデンは67%であり、米国にまだ残る成長余地を示す有益な比較対象となっています。専門ケアコストの上昇、より広範な補償への期待、そして加入手続きの簡素化により、家庭が獣医費用に対する保護をどのように評価するかが変わりつつあります。雇用主、保険会社、および獣医パートナーも、消費者がペットケアに関する意思決定を行う場に近い形で補償を提供するチャネルを拡大しています。
レポートの主要ポイント
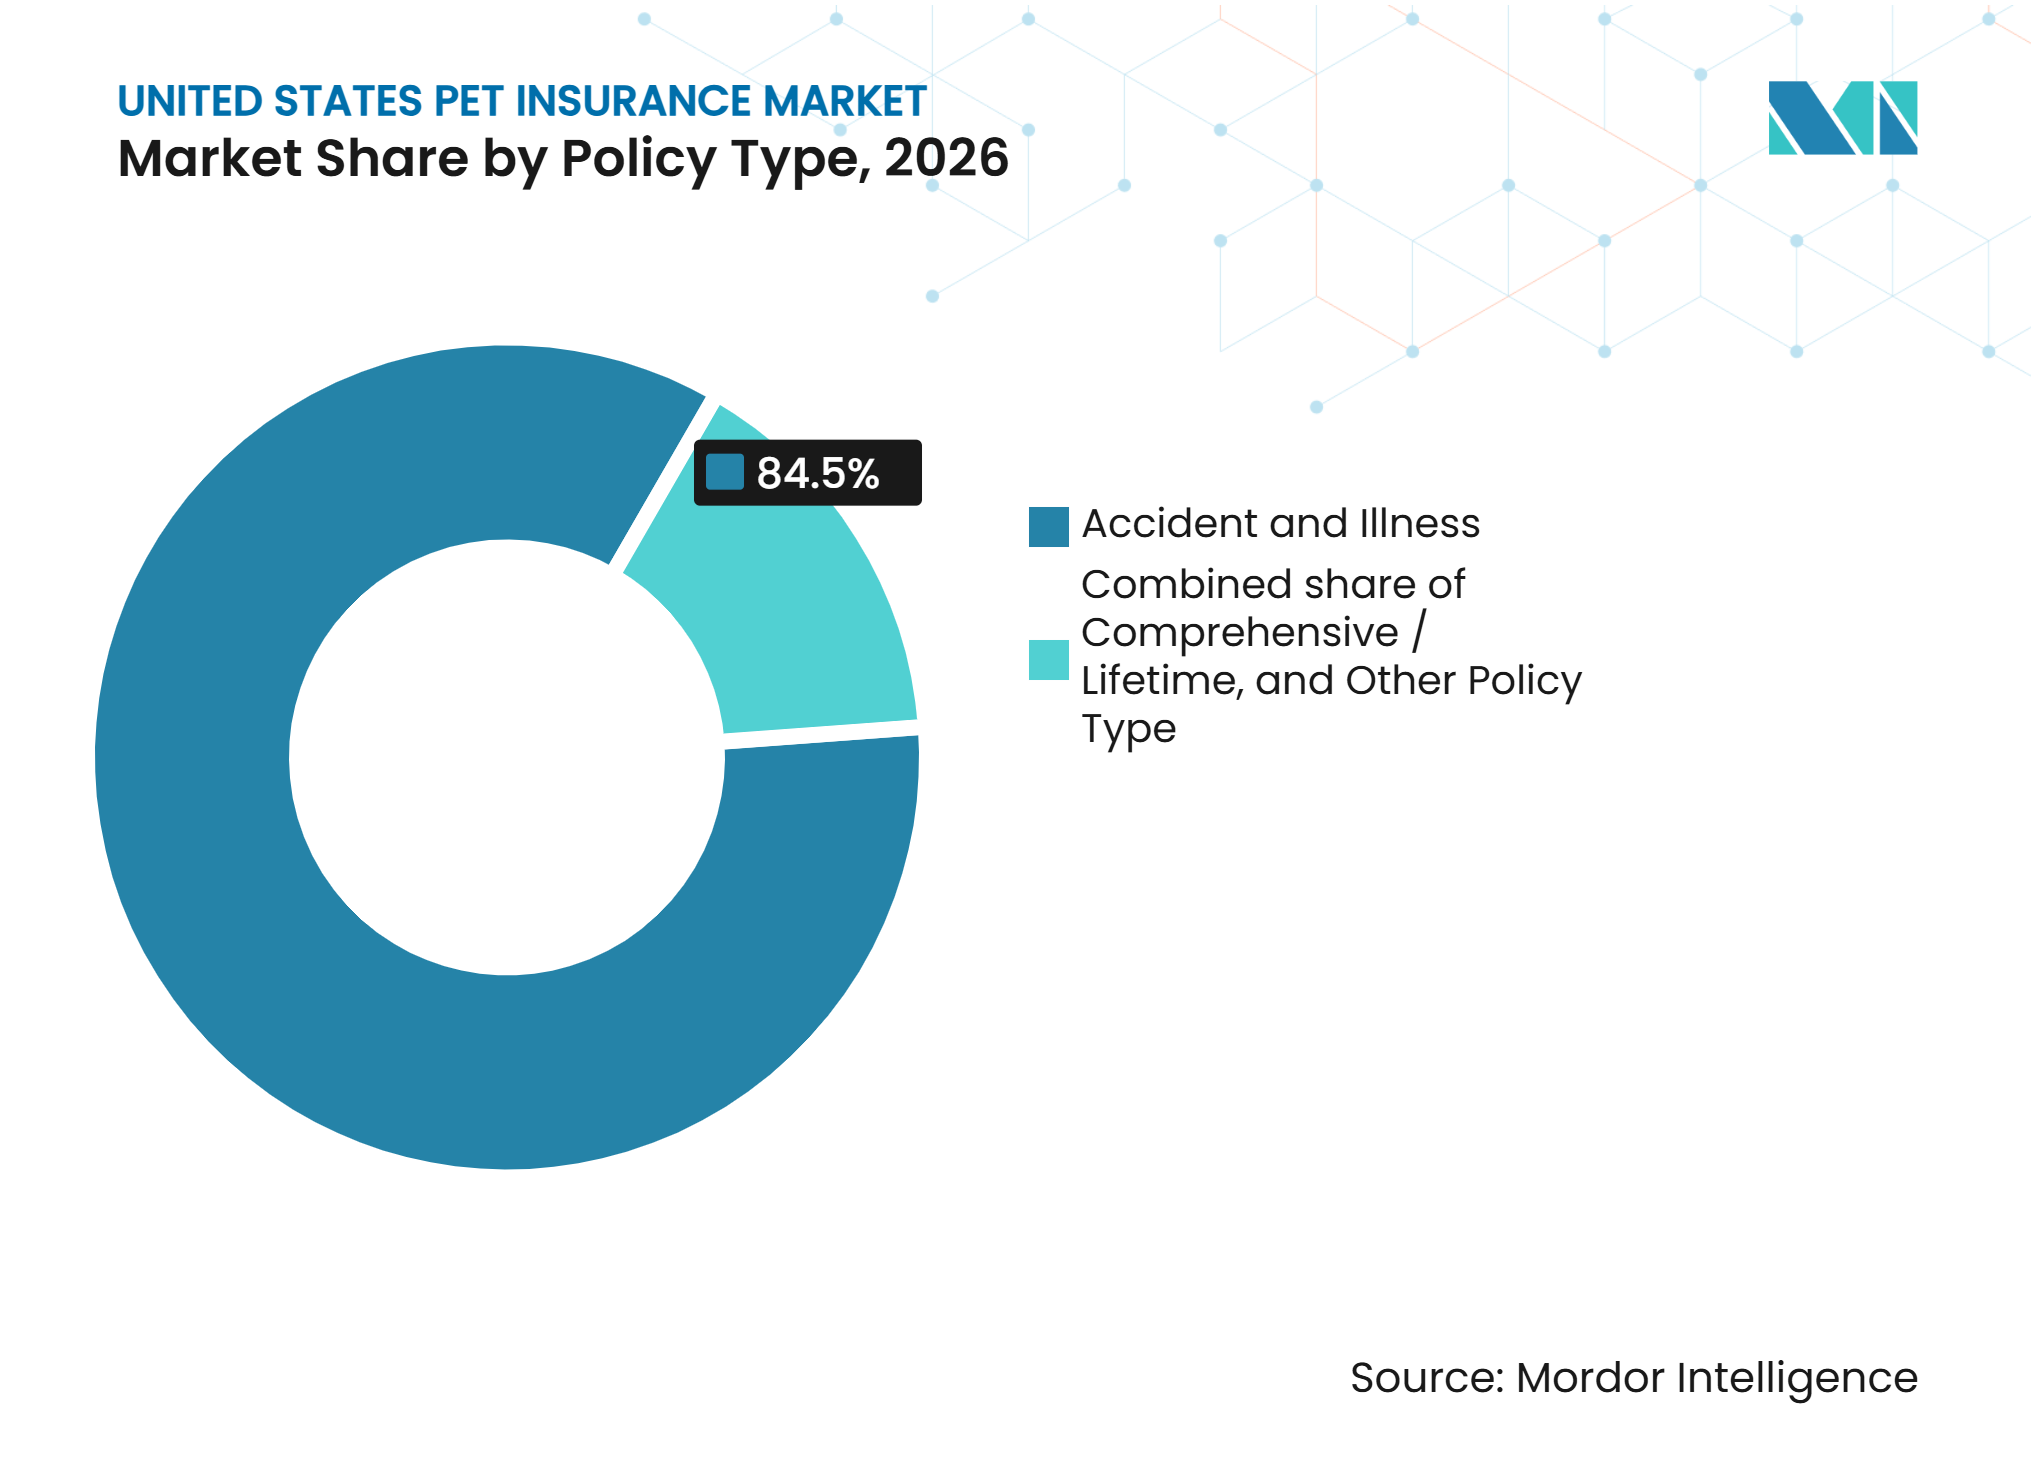
- 保険種別では、事故・疾病が2026年の米国ペット保険市場シェアの84.5%を占め、総合/生涯は2032年にかけて14.5%のCAGRで成長すると予測されています。
- 補償アーキテクチャ別では、ミドルティアプランが2026年の米国ペット保険市場シェアの45.4%を占め、総合キャップは2032年にかけて14.8%のCAGRで成長すると予測されています。
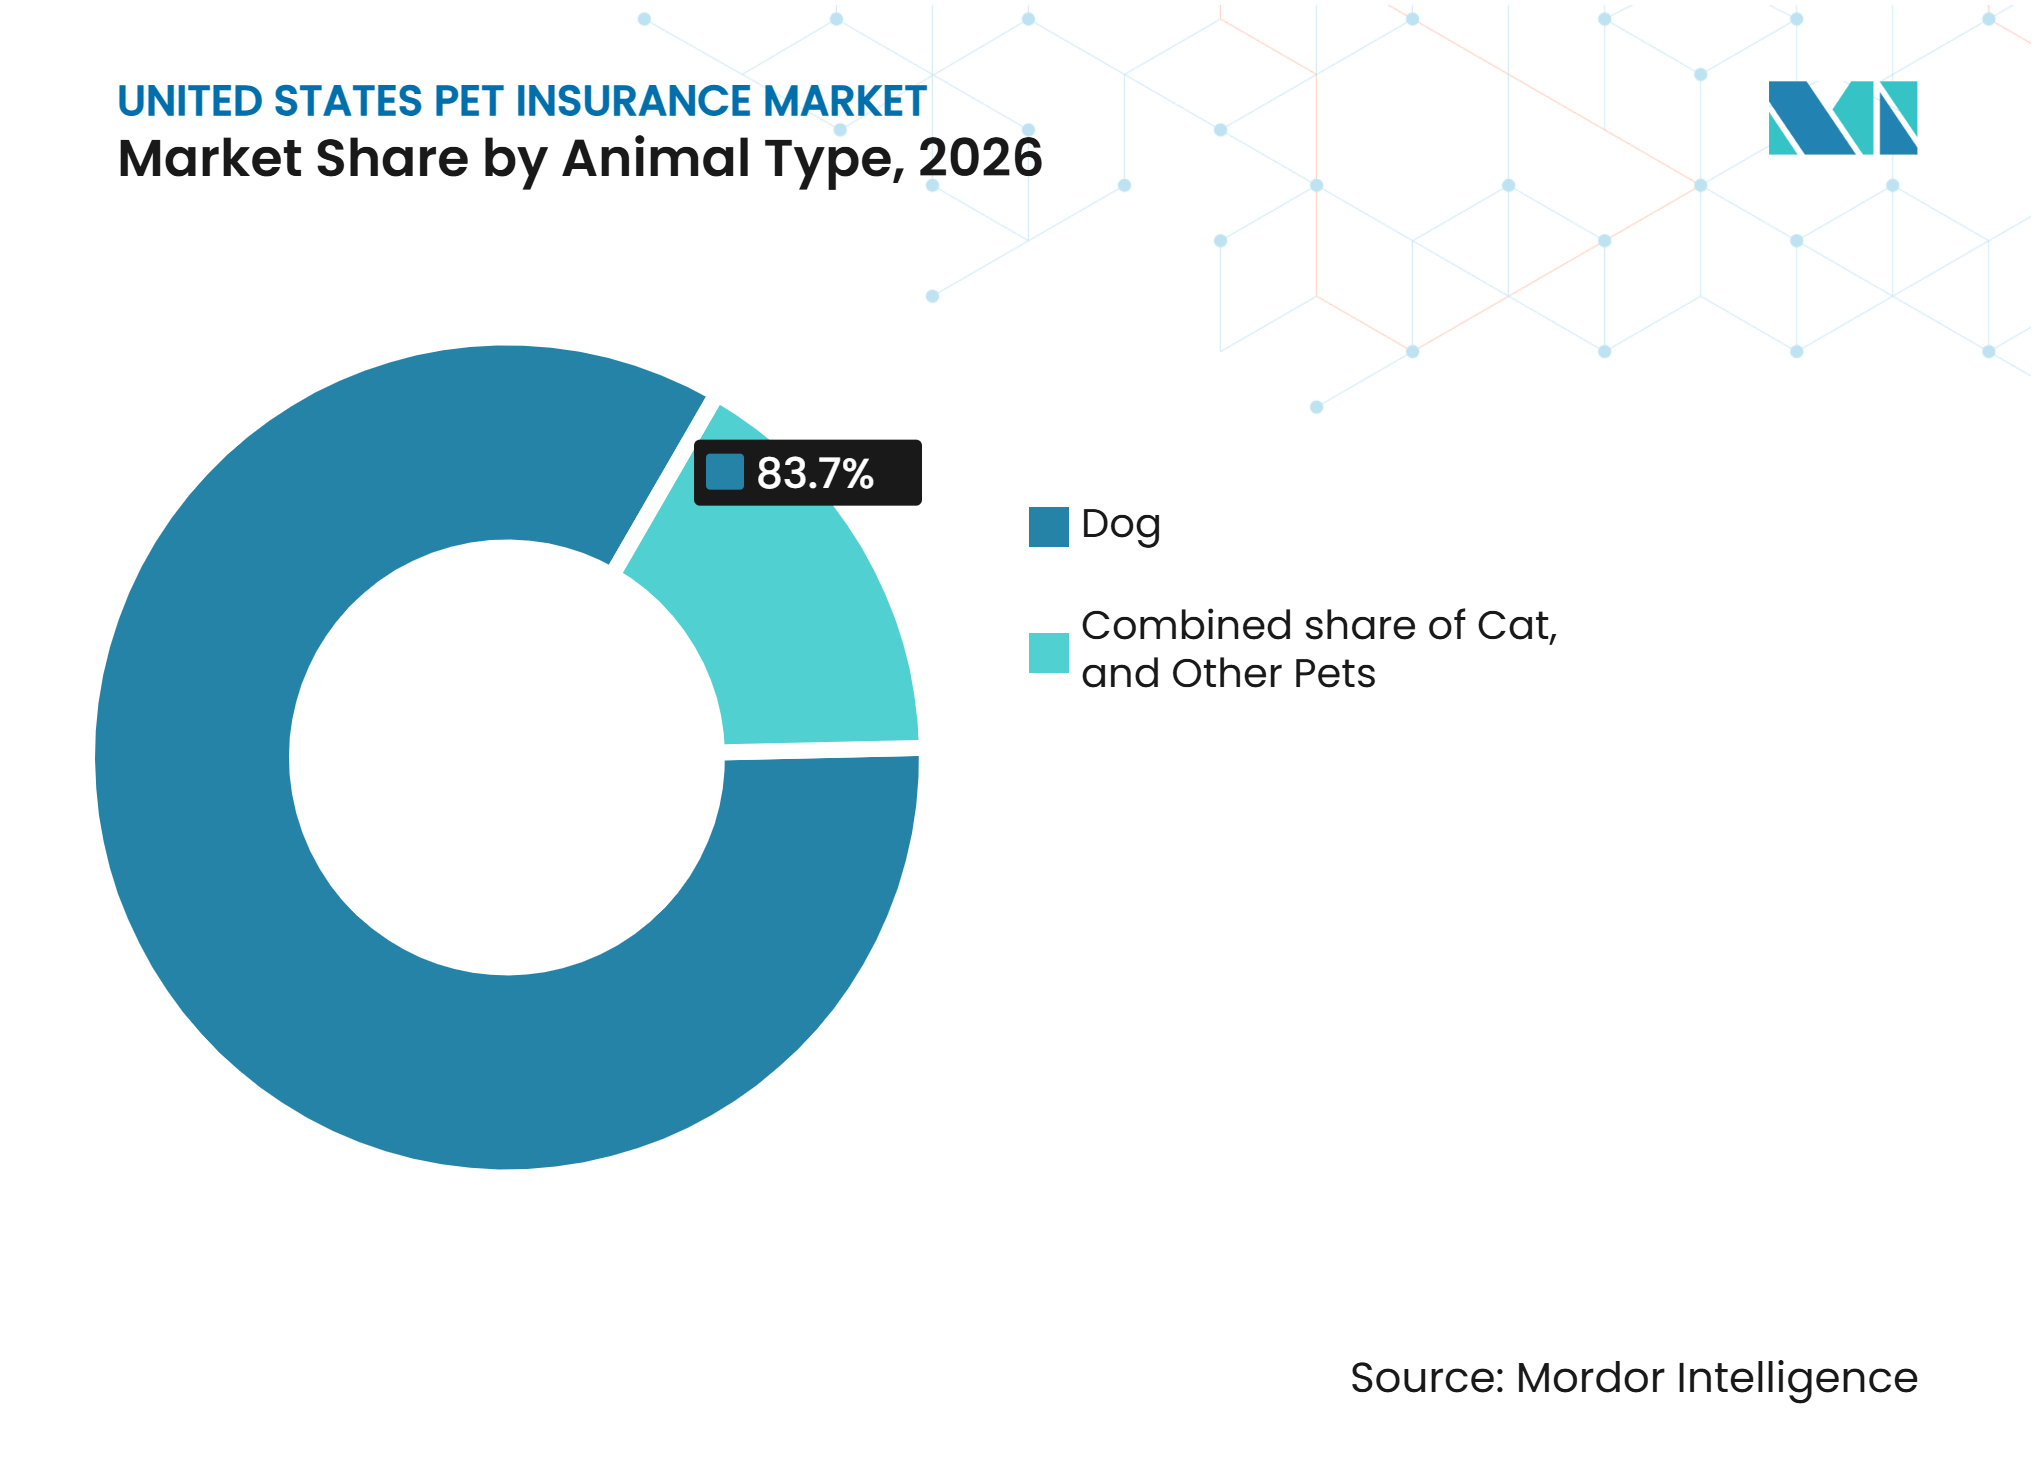
- 動物種別では、犬が2026年の米国ペット保険市場シェアの83.7%を占め、猫は2032年にかけて15.1%のCAGRで成長する予測されています。
- 販売チャネル別では、ダイレクトデジタルが2026年の米国ペット保険市場シェアの35.4%を占め、その他チャネルは2032年にかけて16.4%のCAGRで成長すると予測されています。
- 地域別では、南部が2026年の米国ペット保険市場シェアの42.8%を占め、中西部は2032年にかけて13.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 獣医治療および 専門ケアコストの上昇 | +3.2% | 全国的、 北東部および太平洋岸の高コスト都市圏で特に顕著 | 短期 (2年以内) |
| ペットの家族化と 総合的な補償への需要 | +2.0% | 全国的、 西部および北東部の都市・郊外市場で最も強い | 中期 (2〜4年) |
| 雇用主福利厚生と 組み込み型保険の販売 | +1.8% | 全国的、 シカゴ、ニューヨーク、ダラスで早期の勢い | 中期 (2〜4年) |
| ペット保険の低普及率と 未開拓の需要 | +1.6% | 中西部 および南部(普及率4%未満)、ディープサウスは2%未満 | 長期 (4年以上) |
| デジタル加入と 請求処理の簡素化 | +1.4% | 全国的、 スマートフォンおよびブロードバンドアクセスが強い市場でより高い関連性 | 短期 (2年以内) |
| 柔軟な補償プランと 猫専用商品 | +1.2% | 全国的、 南部および中西部でより高い関連性 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
獣医治療および専門ケアコストの上昇
獣医費用は、高額な治療の意思決定に直面する家庭にとってペット保険の重要性を高めています。米国獣医師会は、2025年に調査した獣医師の81%がクライアントのコスト感度の高まりを感じていると報告しました[1]。Trupanionの570万件以上の請求分析では、腫瘍科と循環器科が重要な専門ケアのリスクとして特定されました。これらのケアカテゴリーは、家庭の貯蓄だけでは計画が難しい費用を保険契約者に負わせます。基本的なプライマリケアコストを中心に商品を設計した保険会社は、より大きな専門ケアの請求リスクを管理しなければなりません。その結果生じる広範な保護への需要は、米国ペット保険市場において基本的な事故・疾病プランからより総合的な保険への移行を後押ししています。
ペットの家族化と総合的な補償への需要
米国ペット用品協会は、2025年に米国で9,500万世帯がペットを飼育していると特定しました。この基盤はすでにペット飼育にコミットしており、保険会社が保険契約者に転換しようとする主要な対象層を代表しています。MetLife Petは2025年にペットオーナー1人当たりの健康関連支出の平均が1,135 米ドルと報告し、保険への支出は36%増加して472 米ドルとなりました[2]。猫の保険料収入は2025年に33.1%増加し、犬の17.6%を上回りました。これは猫のオーナーが猫にも同様の医療への期待を適用するようになったためです。慢性疾患、遺伝性疾患、予防ケアへの補償に対する幅広い関心が、米国ペット保険市場全体の商品構成を変えています。また、保険会社にとってより広い契約者基盤をもたらし、犬のリスクのみへの依存を低減させます。
雇用主福利厚生と組み込み型保険の販売
雇用主福利厚生は、米国ペット保険市場においてより重要な加入経路となりつつあります。ADPは、米国の雇用主の5%がペット保険を提供しており、回答者の35%が人材獲得において非常に重要または重要と見なしていることを明らかにしました[3]。このギャップは、特にデジタルプラットフォームを通じて任意福利厚生を管理している雇用主の間で、職場福利厚生の成長余地があることを示しています。給与天引きは定期的な支払い決定の摩擦を軽減し、保険の継続をサポートする可能性があります。The StandardとPetPartnersによるOnePack Planは、2025年8月に雇用主クライアントが給与天引きによるグループレートのペット保険を提供できるプログラムを導入しました。組み込み型の販売は、保険会社が消費者向け広告だけでなく既存の人事システムを活用する場合、顧客獲得コストを削減することもできます。
ペット保険の低普及率と未開拓の需要
低い加入率は、米国ペット保険市場にとって最も明確な成長条件の一つです。NAPHIAは、2025年末時点で全国の犬・猫1億6,360万頭のうち4.27%が補償を受けていると記録しました[4]。犬の普及率は5.99%、猫の普及率は2.29%であり、種間に大きな差があります。この格差は重要です。なぜなら猫の飼育は広く普及しているものの、多くのオーナーが依然として猫を維持費の低い動物と見なしているためです。中西部と南部は、保険普及率が低い一方でペット飼育世帯数が多い地域です。よりシンプルな商品と実用的な販売パートナーシップを開発する保険会社は、高い保険料に依存することなく、これらの未開拓地域に対応できます。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 保険料インフレと 負担可能性の制約 | -1.8% | 全国的、 南部および中西部の低所得市場で最も深刻 | 短期 (2年以内) |
| 既往症の除外と 待機期間 | -1.2% | 全国的、 モデル法を採用していない27州でより大きな影響 | 中期 (2〜4年) |
| 請求重症度の上昇と 更新時の保険料引き上げ | -1.0% | 全国的、 特に太平洋岸およ北東部 | 短期 (2年以内) |
| 請求拒否と 獣医への直接支払いの制限 | -0.8% | 全国的、 直接支払いインフラを持たないキャリアに集中 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
保険料インフレと負担可能性の制約
負担可能性の問題は、予期せぬ獣医費用に対する保護から最も恩恵を受ける可能性が高い世帯の加入を制限しています。Spot Pet Insuranceは、調査した米国のペットオーナーの21%が、予定外の獣医費用が500 米ドルに達した時点で財政的に管理不能になると特定したことを明らかにしました。また、回答者の27%が高額の獣医費用の後、数ヶ月間にわたって財政的なストレスを経験したことも判明しました。更新時の保険料引き上げは、当初低い月額保険料を理由に保険を選んだ消費者にとって価値提案を弱める可能性があります。Nationwideは、損害コストのインフレにより特定の商品ティアが持続不可能となったため、2025年を通じて10万件の保険を非更新としました。したがって、米国ペット保険市場は、新規および既存の保険契約者にとって負担可能な状態を維持しながら、適切な価格設定のバランスを取る必要があります。
既往症の除外と待機期間
既往症条項と待機期間は、消費者の不満の原因であり続けています。全米保険監督官協会は、2026年10月時点で27州とコロンビア特別区にペット保険固有の法律がないと述べています。全米保険監督官協会のペット保険モデル法は、待機期間の開示、遺伝性疾患、ウェルネスプランの規則に関する基準を定めています。ロードアイランド州やオハイオ州を含む17の管轄区域がこの法律を採用しており、ニュージャージー州では2027年1月1日に施行されます。州ごとに異なるルールは、消費者が加入前に保険の補償内容を理解することを難しくする可能性があります。大手保険会社は確立された法務・運営リソースを持つため、コンプライアンスが容易である一方、中小規模のプロバイダーはより複雑な状況に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険種別:
広範な補償需要が商品構成を再編事故・疾病プランは2026年の米国ペット保険市場規模の84.5%を占めました。初めて購入する消費者は、突発的な高額費用からの保護を提供するこれらの保険を選ぶことが多いです。この集中は、多くの消費者が保険をかけたいリスクを狭く定義してカテゴリーに参入することも示しています。事故のみおよびスタンドアロンのウェルネス商品は、南部および中西部の世帯に低コストの出発点を提供できます。Pumpkinは2026年8月にスタンドアロンのウェルネスプログラムを導入し、猫は月額15.95 米ドル、犬は月額20.95 米ドルからの価格設定としました。これらのオプションは、保険会社が完全な保険を購入する準備ができていない消費者にサービスを提供するのに役立ちます。
総合/生涯補償は2032年にかけて14.5%のCAGRで拡大すると予測されています。この成長は、慢性疾患、遺伝性疾患、腫瘍科、または循環器科の請求を経験した後に補償の限界を発見した保険契約者のニーズを反映しています。ペットが高齢になるにつれ、消費者はより幅広い治療ニーズをカバーするプランにより高い価値を置くようになる可能性があります。したがって、米国ペット保険業界は、キャリアがエントリーレベルのプランを維持しながら、より広い補償への明確な経路を開発する、より多様な商品ラダーへと移行しています。アップグレード決定は、保険契約者が既存のプランで除外されているものを理解しているかどうかにかかっているため、保険の文言と給付設計は引き続き重要です。これらの違いを明確に伝えるキャリアは、継続率の向上と高価値保険への移行の両方をサポートできます。


補償アーキテクチャ別:
ミドルティアの成熟がアップセルの基盤を形成ミドルティアプランは2026年の総保険料収入の45.4%を占めました。これらの商品は、価格のアクセシビリティが消費者の選択に強く影響した最近のダイレクトデジタル拡大期における中心的な加入コホートを形成しました。月額保険料コストと給付限度額のバランスを提供し続けています。基本・エントリーティアは、低所得世帯や初めて猫を飼うオーナーにとって引き続き重要です。これらのプランは、保険契約者が広範なケアを必要とする前に関係を構築したい保険会社にとって、顧客獲得経路として機能します。このセグメントはまた、単一の給付構造がすべての世帯に適合するわけではないという商品選択の重要性を反映しています。
総合キャップは2032年にかけて14.8%のCAGRで拡大すると予測されています。この需要は、若い頃に加入したペットが後により高額なケアを必要とした保険契約者と関連しています。Trupanionは2026年にロードアイランド州、バージニア州、ネバダ州で低コスト商品の承認申請を行い、年間限度額2,500 米ドルから無制限、最大25%のグループ割引を提供しています。この申請は、プレミアムプランと関連するプロバイダーでさえ、基本的な保険と高限度額の補償の間のスペースに対応していることを示しています。購入者が価格と保護を比較する際、免責金額、払い戻し、年間限度額オプションの明確な差別化が不可欠となります。保険契約者が財務ニーズの変化に応じて補償を変更できる実用的な経路を持つ場合、米国ペット保険市場はより安定的に拡大できます。
動物種別:
犬の基盤が市場を支え、猫の勢いが高まる犬は2026年の被保険ペットの83.7%を占めました。事故・疾病の平均月額保険料は62 米ドルで、猫の32 米ドルと比較して高く、保険料収入における大きなシェアに貢献しています。犬のオーナーはまた、獣医費用を管理する手段として保険に慣れ親しんでいます。この基盤は保険会社に大きな既存顧客基盤を提供します。また、キャリアが犬種固有のリスクと犬の治療に予想される高いコストを引き続き管理しなければならないことも意味します。犬は米国ペット保険市場において現在の保険料収入の主要な源泉であり続けます。
猫は2032年にかけて15.1%のCAGRで成長すると予測されています。米国では2025年に7,630万頭の猫が飼育されていましたが、猫の保険普及率はわずか2.29%で、犬の5.99%と比較して低い水準にあります。このギャップは、消費者が猫の医療費に関する従来の前提を再考するにつれて、猫の補償が成長する余地があることを示唆しています。低いエントリー価格、予防ケアバンドル、短い待機期間は、保険会社がこのカテゴリーに対応するのに役立ちます。鳥、エキゾチックアニマル、馬を含むの他のペットは、参加するキャリアが少ない高保険料のニッチ市場です。専門的な引受業者はこれらのカテゴリーに機会を見出す可能性がありますが、規制要件と商品設計はより複雑です。

販売チャネル別:
デジタルの規模が組み込み型の加速に直面ダイレクトデジタルチャネルは2026年に35.4%のシェアを占めました。摩擦のない加入と迅速な保険発行が、最近の顧客獲得拡大期においてこのチャネルの確立を助けました。デジタルキャリアは、自動化された請求処理とデジタルコミュニケーションを活用してサービスコストを管理し、顧客エンゲージメントを維持できます。Lemonadeは2026年第1四半期にペットの有効保険料が500 ミリオン 米ドルを超えたと報告しました。デジタルの規模は引き続き重要ですが、強力な引受と継続率の必要性を排除するものではありません。このチャネルは、より的を絞った環境で消費者にリーチするパートナーとの競争を続けます。
その他チャネルは2032年にかけて16.4%のCAGRで成長すると予測されています。このカテゴリーには、雇用主・職場プログラム、アフィニティグループ、譲渡時点プログラム、獣医紹介による加入が含まれます。MetLife Petは2025年12月にPetstablishedと提携し、年間16万件以上の譲渡を促進する1,000以上の動物福祉団体での譲渡・登録プロセスにパーソナライズされた保険見積もりを組み込みました。このようなパートナーシップは、ペットに既知の既往歴がなく、保険を検討しやすい時期にオーナーにリーチします。ブローカーおよびマネージング・ジェネラル・エージェントの取り決めも雇用主プログラムをサポートし、銀行および複合保険会社チャネルは既存の個人向け保険の関係を活用できます。これらの経路は、米国ペット保険業界が広範な消費者向け広告への依存を低減する方法を提供します。
地域分析
南部は2026年の米国ペット保険市場シェアの42.8%を占めました。ペット飼育世帯数は規模を提供しますが、大都市圏を超えた保険へのアクセスは依然として限られています。アトランタ、ダラス、オーランドは2026年初頭に米国平均を下回るペット保険と獣医支出の合計を記録しました。これは、高い飼育率が自動的に広範な保険加入につながるわけではないことを示唆しています。この地域の低い平均保険料は、保険会社が雇用主、譲渡パートナー、デジタルプログラムを通じてアクセスを改善すれば、加入を支援できる可能性があります。
北東部は犬の平均月額保険料が最も高い地域です。ニューヨークは月平均54 米ドル、マサチューセッツは月平均52 米ドルで、全国平均の42 米ドルと比較して高い水準にあります。ニューヨーク、ニュージャージー、マサチューセッツ、コネチカットの普及率はペット飼育世帯の4%〜6%に近づいています。したがって、この地域は南部や中西部よりも成熟しています。成長は、広範な初回加入よりも高価値の補償と強力な継続率からもたらされる可能性が高いです。
西部は米国ペット保険市場のもう一つの確立された地域基盤です。カリフォルニア州は2025年に被保険ペットの18.1%、元受正味保険料の19.9%を占めました。シアトル都市圏のペット関連支出は2026年1月から4月にかけて米国平均を23%上回りました。高い獣医費用がこの地域の保険料水準を説明しています。中西部は、いくつかの州でペット飼育率が世帯の70%を超える一方で保険普及率が2%〜4%にとどまっているため、最も重要な低普及率成長エリアです。オハイオ州が2025年に全米保険監督官協会モデル法を採用したことも、加入への信頼を支援する可能性のある明確な消費者保護の枠組みを提供しています。
競合環境
市場集中度
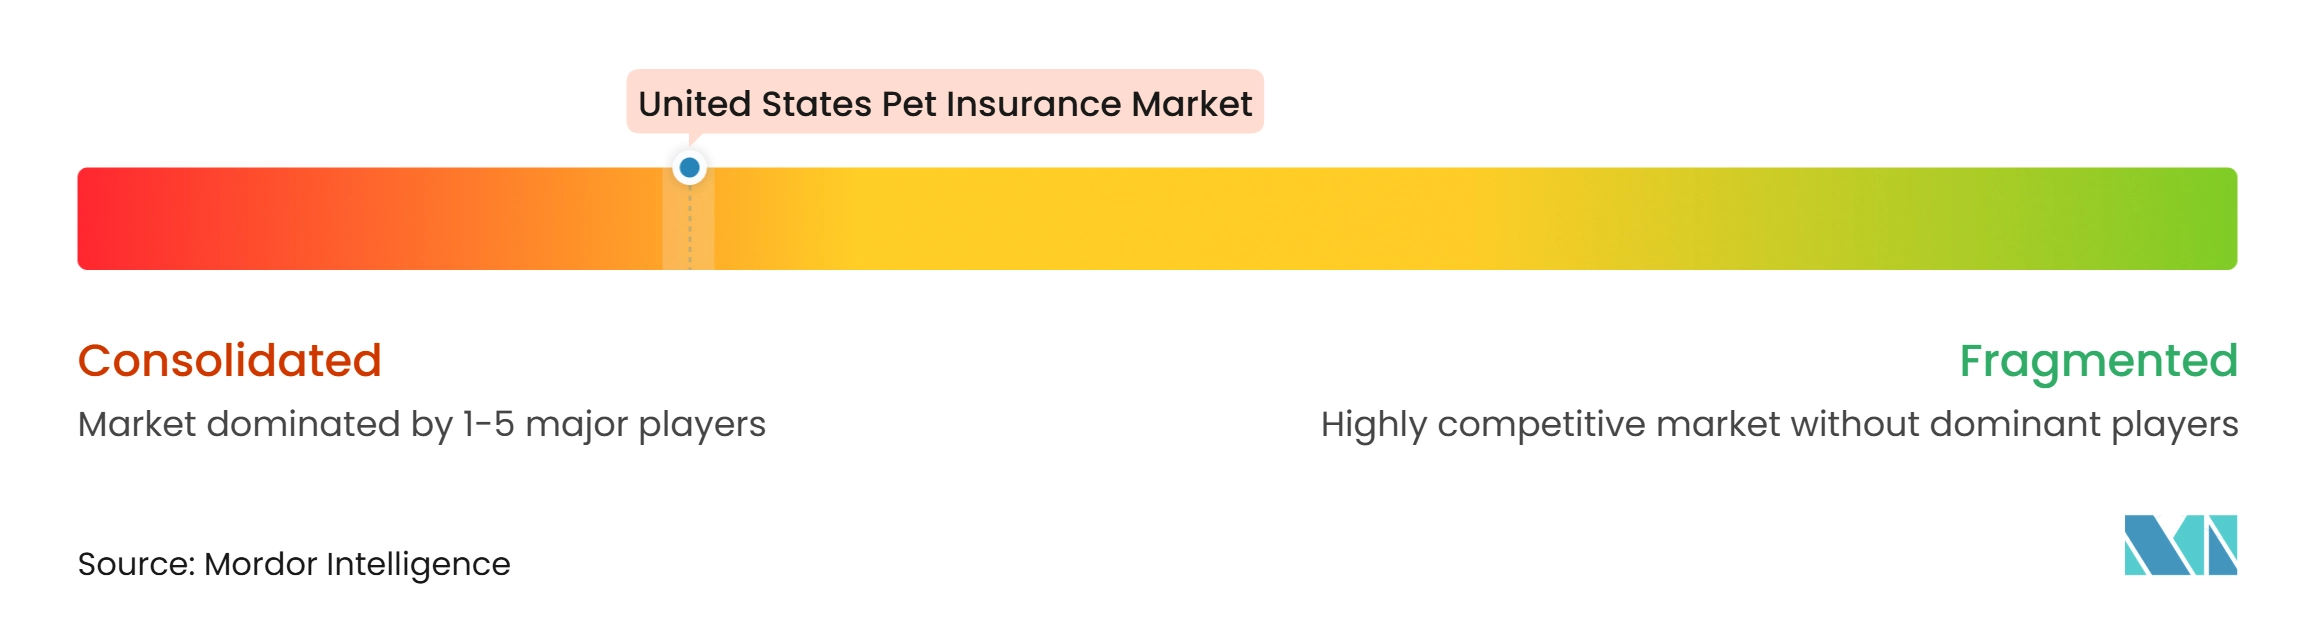
米国ペット保険市場は集約されており、主要な保険グループが確立されたブランド、広範な販売ネットワーク、および相当な保険料収入を通じて重要なポジションを占めています。Trupanion Insurance Groupは2025年に元受正味保険料1.22 ビリオン 米ドルを報告し、Independence Pet Insurance Groupは強い年間成長を経て884.1 ミリオン 米ドルを報告しました。Nationwideは2025年の保険料が減少したにもかかわらず、主要な競合他社であり続けました。確立されたプロバイダーと専門保険会社の間の競争は、価格設定、請求経験、顧客サービス、デジタル販売に引き続き焦点を当てています。主要企業は運営規模と確立された獣医との関係から恩恵を受けおり、プレゼンスを拡大しようとする小規模競合他社にとって参入障壁を生み出しています。
Lemonadeは2026年第1四半期にペットの有効保険料が500 ミリオン 米ドルを超えたと報告しました。同社のデジタル請求モデルは、自動化された最初の損失通知と低い請求処理コストを中心に構築されています。一方、TrupanionはVetDirectPayネットワークを使用して、参加する獣医病院での適格な支払いを行います。ChubbによるHealthy Pawsの買収により、大手損害保険会社がこのカテゴリーへの直接参加を果たしました。Trupanionはまた、2025年の年次報告書において、2026年から2028年の戦略の一環としてデジタルファーストのミドルティア商品を発売する計画を示しました。これらの動きは、プロバイダーが低コストアクセスとよりシンプルなサービスの両方への需要にどのように対応しているかを示しています。
Doubtlessは2026年6月にIndependence Pet HoldingsとPinnacle Pet Groupを統合する親組織として発足しました。この組織は10カ国で600万頭以上のペットを保険対象とし、Pets Best、Embrace、Pumpkin、Figo、ASPCA Pet Health Insurance、Spotを含む消費者向けブランドを維持しています。その規模により、グループはポートフォリオ全体で共有の再保険能力とより広範な保険数理情報を持ちます。小規模プロバイダーは、譲渡パートナーシップ、中小企業向け福利厚生、直接獣医支払いシステムにおいて引き続き機会を追求できます。全米保険監督官協会モデル法を採用した17の管轄区域における規制ルールは、すべてのキャリアの運営要件を引き上げます。これは確立されたコンプライアンス能力を持つ組織に有利に働く一方、商品革新と販売パートナーシップは他のプロバイダーが競争するための重要な手段であり続けます。
米国ペット保険業界のリーダー企業
-
Trupanion Insurance Group
-
Nationwide P&C Group
-
Independence Pet Insurance Group
-
Lemonade, Inc.
-
Healthy Paws (Chubb Company)
- 注:主要企業の掲載順は順位を示すものではありません。
米国ペット保険市場 このレポートでカバーされる企業
- Trupanion, Inc.
- Nationwide Mutual Insurance Company
- Independence Pet Holdings, Inc.
- Lemonade, Inc.
- Healthy Paws (Chubb Company)
- MetLife, Inc.
- Fetch Pet Insurance
- Odie Pet Insurance
- Prudent Pet Insurance
- Liberty Mutual Insurance
- Physicians Mutual Pet Insurance
- CarePlus by Chewy
- Progressive Insurance
- Crum & Forster Pet Insurance Group
- American Modern Insurance Group
- Kanguro Insurance
- Rainwalk Pet Insurance
- ManyPets
- Wishbone Pet Insurance
- FurSure Pet Health Insurance
最近の産業開発事情 米国ペット保険市場
- 2026年9月:Fetch Pet InsuranceはVetster提供のFetch Online Vetを開始し、年間4回のビデオ獣医相談と無制限のチャットをFetchメンバーアプリに直接組み込み、追加費用や請求申請なしで提供。
- 2026年9月:Lemonadeはペット保険をケンタッキー州に拡大し、44州とワシントンD.C.に到達。同社のペット有効保険料は2026年第1四半期に500 ミリオン 米ドルを超えた。
- 2026年8月:Pumpkinはスタンドアロンのウェルネスクラブを発売し、猫は月額15.95 米ドル、犬は月額20.95 米ドルから、保険加入要件なしで提供。
- 2026年6月:DoubtlessはIndependence Pet HoldingsとPinnacle Pet Groupを統合するグローバルブランドとして発足し、10市場で600万頭以上のペットを保険対象としながら、個別の消費者向け保険ブランドを維持。
米国ペット保険市場レポートの調査範囲
セグメンテーション概要
| 事故・疾病 |
| 総合/生涯 |
| その他保険種別 |
| 基本/エントリーティア |
| ミドルティア |
| 総合キャップ |
| 犬 |
| 猫 |
| その他ペット(鳥、エキゾチックアニマル、馬など) |
| ダイレクトデジタル |
| ブローカー/MGA・キャリア |
| バンカシュアランス/複合クロスセル |
| その他チャネル |
| 北東部 |
| 中西部 |
| 南部 |
| 西部 |
| 保険種別 | 事故・疾病 |
| 総合/生涯 | |
| その他保険種別 | |
| 補償アーキテクチャ別 | 基本/エントリーティア |
| ミドルティア | |
| 総合キャップ | |
| 動物種別 | 犬 |
| 猫 | |
| その他ペット(鳥、エキゾチックアニマル、馬など) | |
| 販売チャネル別 | ダイレクトデジタル |
| ブローカー/MGA・キャリア | |
| バンカシュアランス/複合クロスセル | |
| その他チャネル | |
| 地域別 | 北東部 |
| 中西部 | |
| 南部 | |
| 西部 |
レポートで回答される主要な質問
米国でペット保険の需要を牽引しているものは何ですか?
専門ケアコストの上昇、より広範な補償への期待、および低い保険普及率が需要を支えています。2025年末時点で、米国の犬・猫のうち補償を受けていたのはわずか4.27%でした。
米国ペット保険セクターの規模はどのくらいですか?
このセクターは2026年に6.6 ビリオン 米ドルと評価されており、12.4%のCAGRで成長し、2032年までに13.1 ビリオン 米ドルに達すると予測されています。
どのペット種が最も強い成長ポテンシャルを持っていますか?
猫は2032年にかけて15.1%のCAGRで成長すると予測されています。猫の保険普及率2.29%は、犬の5.99%を大幅に下回っています。
ペット保険において最も急成長している販売チャネルはどれですか?
職場、アフィニティ、譲渡時点、獣医紹介による加入を含むその他チャネルは、2032年にかけて16.4%のCAGRで成長すると予測されています。
雇用主のペット福利厚生がより重要になっている理由は何ですか?
ADPは、米国の雇用主のわずか5%がペット保険を提供しており、35%が人材獲得において非常に重要または重要と見なしていることを明らかにしました。
どの地域が最も強い将来の機会を提供していますか?
中西部は、高いペット飼育率にもかかわらず保険普及率が低いため、2032年にかけて13.5%のCAGRで成長すると予測されています。