
Tamanho e Participação do Mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
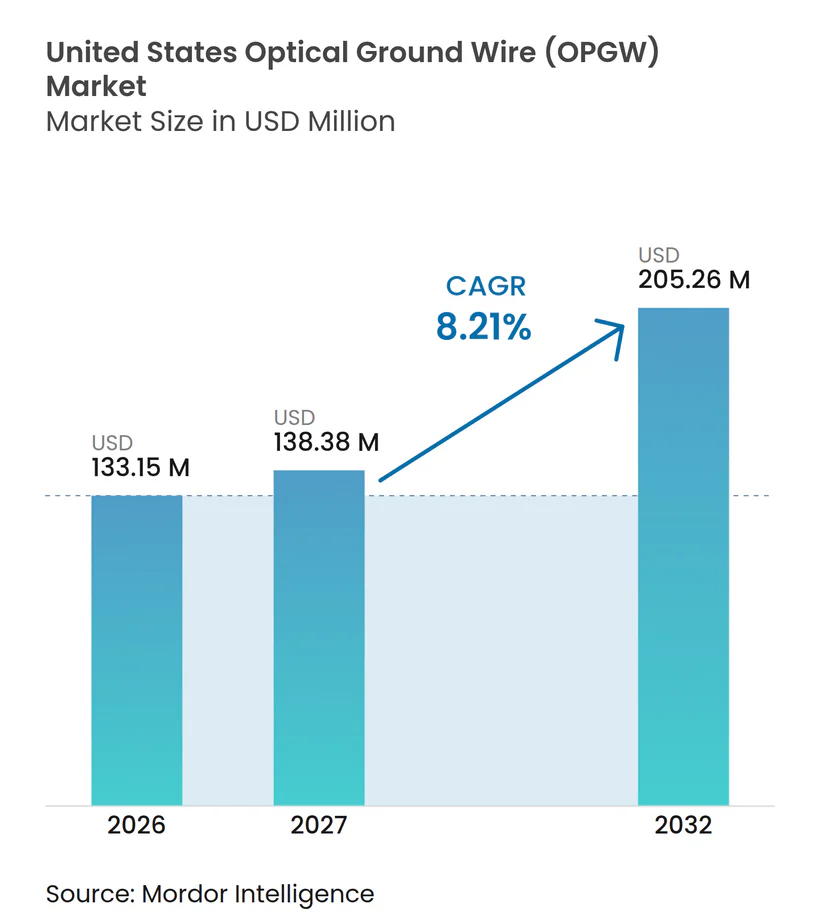
| Tamanho do mercado no ano base (2026) | 133.15 Milhões de dólares |
| Tamanho do Mercado (2027) | 138.38 Milhões de dólares |
| Tamanho do Mercado (2032) | 205.26 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.21 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos pela Mordor Intelligence
O tamanho do Mercado de Cabo de Guarda Óptico dos Estados Unidos foi avaliado em 133,15 milhões de USD em 2026 e estima-se que cresça de 138,38 milhões de USD em 2027 para atingir 205,26 milhões de USD até 2032, a um CAGR de 8,21% durante o período de previsão (2027-2032). O investimento em redes elétricas está se direcionando para projetos que combinam resiliência física com comunicações de maior capacidade, o que sustenta a demanda por cabo de guarda óptico em corredores de transmissão novos e reconstruídos. O aumento da demanda de eletricidade proveniente de data centers está pressionando a construção de capacidade de transmissão e a melhoria dos links de comunicação entre subestações. O mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos também se beneficia quando as concessionárias atualizam cabos de guarda aéreos envelhecidos, pois os projetos de substituição podem aumentar a capacidade de fibra sem adicionar uma nova faixa de servidão, evitando as autorizações adicionais que uma rota de comunicações separada pode exigir, reduzindo perturbações às comunidades existentes e preservando a flexibilidade de programação de projetos para os programas de capital das concessionárias. Os requisitos de fabricação doméstica moldam as aquisições porque os projetos com apoio federal devem atender aos requisitos de Compre América, Construa América, e essas regras podem influenciar o grupo de fornecedores antes que as propostas técnicas sejam avaliadas. Fornecedores com capacidade doméstica, qualificações estabelecidas junto às concessionárias e suporte de engenharia estão posicionados para competir em projetos onde o desempenho a longo prazo e o prazo de entrega importam tanto quanto a especificação inicial do cabo.
Principais Conclusões do Relatório
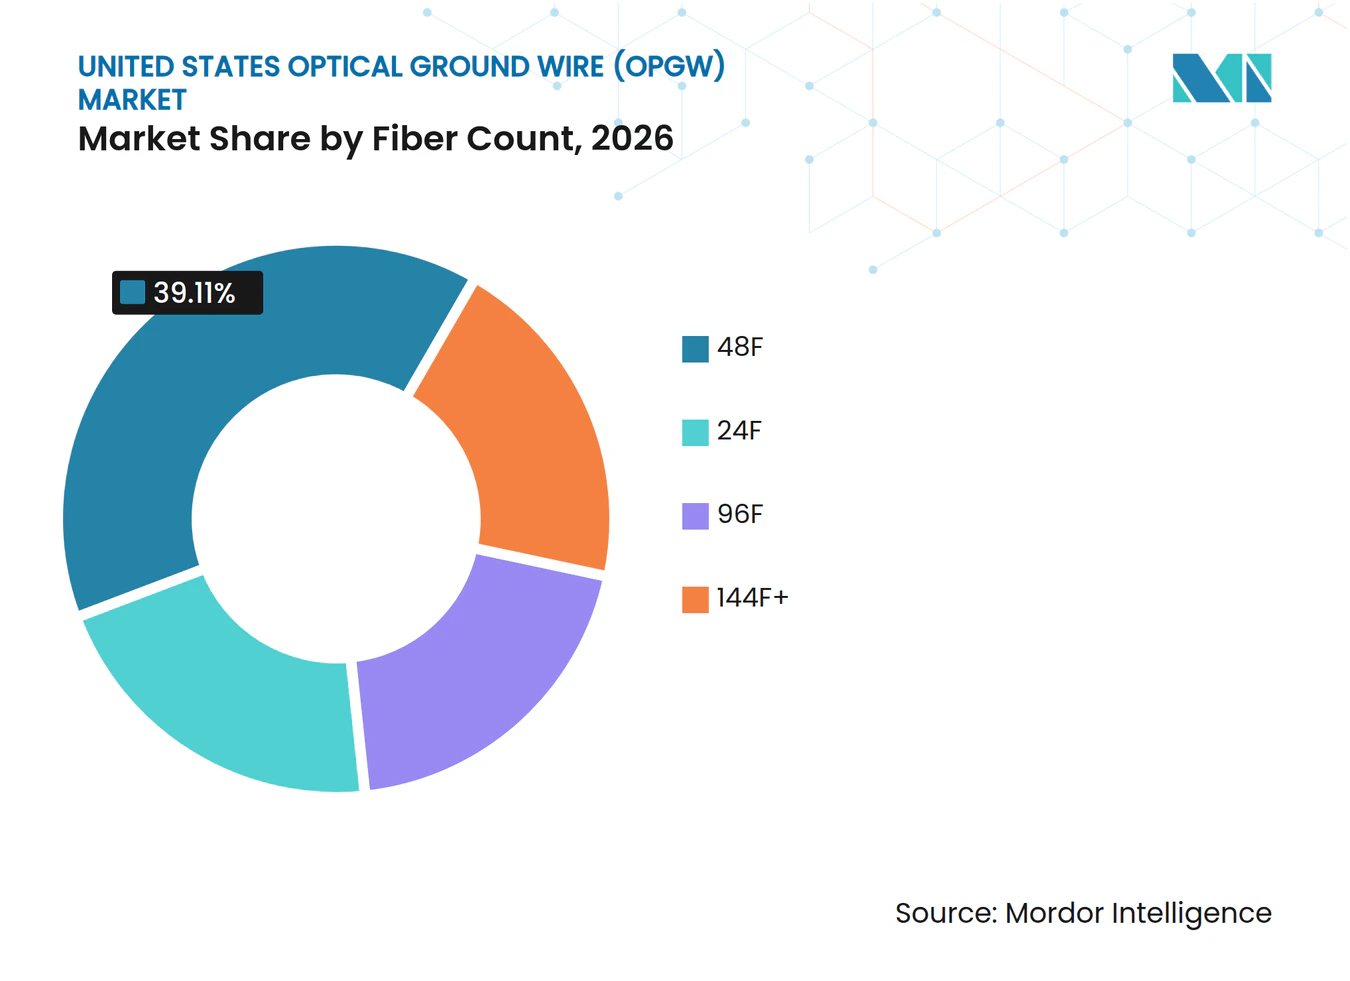
- Por contagem de fibras, 48F deteve 39,1% da participação de receita em 2026, enquanto 96F tem previsão de crescer a um CAGR de 11,2% até 2032.
- Por tipo de design de cabo, o Design A deteve 37,4% da participação de receita em 2026, enquanto o Design B tem previsão de crescer a um CAGR de 9,2% até 2032.
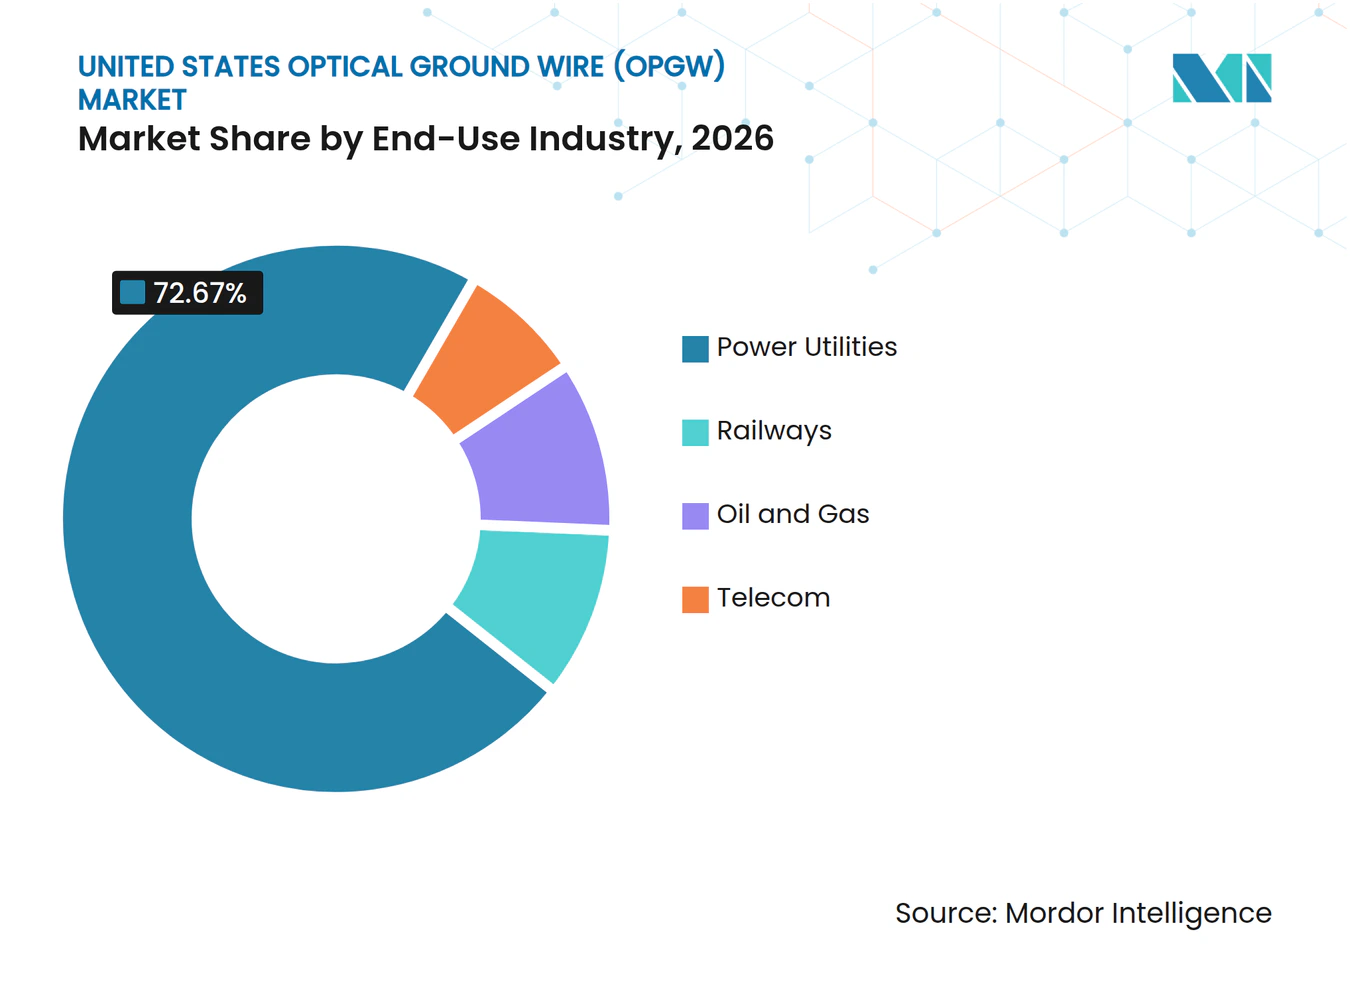
- Por setor de uso final, as concessionárias de energia detiveram 72,7% da participação de receita em 2026 e têm previsão de crescer a um CAGR de 9,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevncia Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Rede Elétrica para o Crescimento da Carga de Inteligência Artificial e Data Centers | +3.2% | Nacional, com impacto inicial concentrado nos corredores de data centers do Texas, Virgínia, Geórgia e Carolina do Norte | Longo prazo (≥ 4 anos) |
| Gastos com Resiliência de Transmissão para Risco de Incêndios Florestais e Condições Climáticas Extremas | +1.8% | Núcleo do Oeste dos Estados Unidos, incluindo Califórnia, Oregon, Washington e Colorado, com extensão ao Sudoeste e estados montanhosos | Médio prazo (2-4 anos) |
| Comunicações de Rede Inteligente e Automação de Proteção | +1.2% | Nacional, com maior densidade nas áreas de atuação de MISO, PJM e ISO-NE | Longo prazo (≥ 4 anos) |
| Preferência Federal e das Concessionárias por Fornecimento Doméstico em Conformidade com BABA | +0.9% | Nacional, particularmente para corredores financiados pelo Departamento de Energia e pela NTIA em mais de 26 estados | Médio prazo (2-4 anos) |
| Reutilização de Faixa de Servidão e Função Dupla de Aterramento e Comunicações | +0.7% | Nacional, com maior impacto nos corredores densamente licenciados do Nordeste e do Meio-Oeste | Longo prazo (≥ 4 anos) |
| Atualizações de Capacidade de Fibra em Corredores de Alta Tensão Existentes | +0.6% | Nacional, com atividade de curto prazo nas zonas de ativos envelhecidos de ISO-NE e PJM | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Rede Elétrica para o Crescimento da Carga de Inteligência Artificial e Data Centers
O mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos é sustentado pela crescente necessidade de conectar grandes novas cargas enquanto se preserva a confiabilidade das operações da rede elétrica. A Comissão Federal de Regulação de Energia (FERC) informou que mais de 1.900 projetos de transmissão entraram em operação em 2025, adicionando mais de 7.000 milhas de linhas de transmissão em todo o país.[1] A FERC também emitiu ordens de justificativa às seis principais organizações regionais de transmissão e operadores independentes do sistema em junho de 2026 a respeito das regras de interconexão de grandes cargas e cargas colocalizadas. Cada novo corredor de alta tensão ou reconstruído requer comunicações de proteção e supervisão, aumentando o valor da fibra integrada ao cabo de guarda. O Departamento de Energia identifica a demanda de data centers como uma consideração de planejamento importante em seu Estudo Nacional de Necessidades de Transmissão.[2] Isso cria um pipeline de projetos mais longo para o mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos, pois a expansão de linhas e as atualizações de comunicações são tipicamente especificadas em conjunto.
Gastos com Resiliência de Transmissão para Risco de Incêndios Florestais e Condições Climáticas Extremas
O mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos se beneficia dos gastos das concessionárias que melhoram a detecção, a coordenação de proteção e o monitoramento em áreas propensas a incêndios. O Plano de Mitigação de Incêndios Florestais 2026 a 2028 da Pacific Gas and Electric Company identifica o endurecimento do sistema aéreo como um programa central e descreve tanto os trabalhos de subterranização concluídos quanto os planejados.[3] O cabo de guarda óptico pode fornecer blindagem e comunicações por meio de uma única instalação aérea, o que é relevante onde a subterranização completa não é viável. O link de fibra suporta detecção de falhas e coordenação de relés sem exigir uma rota de comunicações separada ao longo da mesma linha. As concessionárias do Oeste, portanto, têm razão para incluir cabo de guarda óptico de maior capacidade durante o endurecimento direcionado da transmissão. A oportunidade se estende além do trabalho de substituição imediata porque os requisitos de monitoramento continuam após uma linha endurecida entrar em operação.
Comunicações de Rede Inteligente e Automação de Proteção
Os sistemas de proteção digital estão aumentando a importância de comunicações confiáveis de baixa latência nas redes de transmissão. A GE Vernova descreve sua plataforma de proteção diferencial de corrente de linha Multilin L90 como uma solução baseada em comunicações ópticas para proteção de linhas de transmissão.[4] Esse requisito técnico favorece links de fibra integrados ao cabo de guarda aéreo em estruturas de alta tensão. As concessionárias que utilizam sistemas baseados em IEC 61850 e redes de sincrofasores requerem conexões confiáveis entre subestações e equipamentos de linha remotos. O cabo de guarda óptico também fornece uma rota para aplicações de sensoriamento que podem ajudar as concessionárias a observar as condições da linha. Essas necessidades elevam o papel do mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos de uma categoria de substituição de cabos para parte de um programa mais amplo de investimento em controle da rede elétrica.
Preferência Federal e das Concessionárias por Fornecimento Doméstico em Conformidade com a Lei Construa América, Compre América (BABA)
As regras de aquisição federal estão fortalecendo o papel da fabricação doméstica no mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos. A Administração Federal de Rodovias encerrou a isenção de aplicabilidade geral para produtos manufaturados em janeiro de 2025, ampliando a relevância prática dos requisitos de Compre América para infraestrutura financiada pelo governo federal. O Departamento de Energia comprometeu 5,3 bilhões de USD para 31 projetos de recondutoramento de rede elétrica no âmbito do programa SPARK em agosto de 2026. A reconstrução de linhas existentes cria uma oportunidade para substituir ou atualizar o cabo de guarda aéreo ao mesmo tempo que os condutores. AFL, Corning, Lightera e Prysmian comunicaram compromissos de Fornecimento em Conformidade com a Lei Construa América, Compre América (BABA) para programas qualificados de fibra e cabo. A conformidade é, portanto, uma condição de compra que favorece fornecedores com produção qualificada nos EUA e relacionamentos estabelecidos com concessionárias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Habilidade de Instalação e Execução em Linha Energizada | -0.9% | Nacional, mais agudo no Oeste rural dos Estados Unidos, onde o acesso por helicóptero e a disponibilidade de equipes especializadas são mais limitados | Médio prazo (2-4 anos) |
| Volatilidade dos Custos de Insumos de Alumínio, Aço Inoxidável e Fibra | -0.7% | Nacional, amplificado pelos efeitos das tarifas de importação da Seção 232 sobre o alumínio e pelas pressões na cadeia de suprimentos global de aço inoxidável | Curto prazo (≤ 2 anos) |
| Ciclos de Qualificação das Concessionárias e Requisitos de Design Específicos por Projeto | -0.4% | Nacional, particularmente restritivo para novos entrantes nos marcos de qualificação de PJM e MISO | Médio prazo (2-4 anos) |
| Risco de Danos à Fibra do OPGW Durante o Lançamento e a Emenda | -0.3% | Nacional, com maior risco em instalações de vãos longos em montanhas ou corredores de ventos fortes nos estados do Oeste e das Montanhas Rochosas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Habilidade de Instalação e Execução em Linha Energizada
A instalação em linha energizada requer equipes especializadas, métodos de puxamento cuidadosamente controlados e emendas de precisão. Um projeto da American Electric Power concluído em 2025 utilizou equipamentos anti-rotação durante a instalação de OPGW em uma linha de 345 kV. O caso mostra por que o manuseio do cabo é central para a entrega do projeto, pois torção ou danos à fibra podem exigir substituição em vez de um simples reparo localizado. As concessionárias podem precisar garantir equipes especializadas bem antes do início da construção, o que pode atrasar a conversão de orçamentos de capital aprovados em cabo instalado. A restrição é mais visível em rotas remotas, montanhosas ou de ventos fortes que exigem acesso difícil e lançamento complexo. Pode retardar as instalações de curto prazo mesmo onde o mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos tem forte demanda subjacente.
Volatilidade dos Custos de Insumos de Alumínio, Aço Inoxidável e Fibra
O cabo de guarda óptico combina fios de liga de alumínio, tubos de aço inoxidável e fibra óptica, deixando os fabricantes expostos a mudanças em várias categorias de insumos. Os materiais de insumo afetam a economia tanto dos designs padrão quanto dos de alta contagem de fibras. As medidas tarifárias de alumínio da Seção 232 continuam relevantes para o ambiente de custos de materiais e componentes importados. Custos de materiais mais elevados podem pressionar as margens dos fornecedores quando os contratos com as concessionárias são adjudicados antes que os custos de aquisição sejam totalmente conhecidos. O efeito é mais imediato em projetos que dependem de configurações especializadas de tubos ou fios. Também torna o momento da aquisição e os arranjos de fornecimento doméstico mais importantes para os participantes do mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Contagem de Fibras:
Cabos de Alta Capacidade Estão Remodelando a Base InstaladaA configuração 48F deteve 39,1% da participação do mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos em 2026. Permanece comum em corredores de 115 kV a 345 kV onde as concessionárias estão substituindo cabos legados de 12F e 24F. Essa configuração oferece mais capacidade sem necessariamente alterar o hardware de fixação nas torres, o que pode simplificar um projeto de renovação. O trabalho de substituição da Linha 191 da Eversource Energy mostra como as concessionárias estão abordando o OPGW legado deteriorado por meio de projetos de renovação planejados. A contagem de fibras suporta redundância de proteção e espaço para comunicações futuras, ajudando o 48F a manter um papel de liderança no mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos.
O segmento 96F tem projeção de registrar um CAGR de 11,2% até 2032, a taxa de crescimento mais forte nessa segmentação. As concessionárias estão adotando contagens mais altas onde subestações digitais, monitoramento de linhas e comunicações de área mais ampla requerem maior capacidade. O design pode suportar as comunicações das concessionárias enquanto deixa fibras disponíveis para usos futuros de rede e requisitos de serviço. A categoria 24F permanece adequada para rotas de menor capacidade, enquanto 144F+ está ganhando relevância em projetos de 500 kV e 765 kV onde a capacidade por fixação na torre é importante. O catálogo de OPGW de 2025 da Sterlite Electric inclui um design de tubo de aço inoxidável encordoado de dupla camada de 144F para aplicações de alta capacidade.



Por Tipo de Design de Cabo:
Tubo Central Lidera Enquanto Designs Encordoados Ganham TerrenoO Design A deteve 37,4% da participação do mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos em 2026. A construção de tubo central de alumínio equilibra resistência mecânica, desempenho térmico e proteção de fibra para classes comuns de linhas das concessionárias. Suas práticas de instalação estabelecidas reduzem a incerteza para as equipes de especificação das concessionárias e suportam o manuseio consistente pelos contratados. A família AlumaCore da AFL representa essa arquitetura de tubo central de alumínio na linha de produtos domésticos. A compatibilidade com hardware existente e especificações de aquisição torna o Design A uma escolha prática em grande parte do mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos.
O Design B tem previsão de expandir a um CAGR de 9,2% até 2032, a taxa mais alta entre os tipos de design de cabo. A construção de tubo de alumínio encordoado oferece maior flexibilidade para vãos mais longos e pode acomodar contagens de fibras mais altas dentro de um diâmetro externo consistente. Seu design distribui o estresse de flexão pela estrutura do cabo, o que é útil em áreas expostas à vibração. As variantes de tubo central e encordoado de aço inoxidável atendem a aplicações de alta corrente de curto-circuito, enquanto os designs híbridos e de múltiplos tubos suportam contagens de fibras muito altas com características padrão de flecha e tensão. A Norma IEEE 1138 permanece uma referência central para testes de desempenho mecânico, elétrico e óptico em todas essas abordagens de design.
Por Setor de Uso Final:
Concessionárias de Energia Ancoram a DemandaAs concessionárias de energia responderam por 72,7% do tamanho do mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos em 2026 e têm projeção de crescer a um CAGR de 9,1% até 2032. As concessionárias utilizam OPGW para combinar blindagem contra raios com comunicações para proteção, controle supervisório e monitoramento. A Comissão Federal de Regulação de Energia (FERC) informou que o Operador Independente do Sistema do Meio-Continente (MISO) aprovou 432 projetos de expansão de transmissão totalizando 12,3 bilhões de USD e que o Conjunto de Energia do Sudoeste (SPP) aprovou 50 projetos totalizando 8,6 bilhões de USD no ciclo de planejamento de 2025. Esses pipelines de projetos sustentam necessidades recorrentes de aquisição em sistemas regionais e mantêm a demanda vinculada a planos de capital plurianuais. O endurecimento da rede elétrica e a digitalização da rede tornam as concessionárias tanto o grupo central de clientes quanto a principal fonte de expansão.
Os operadores de telecomunicações são geralmente locatários de capacidade em fibra de propriedade das concessionárias, em vez de compradores diretos de OPGW. Alguns programas de banda larga rural podem apoiar instalações onde estruturas de transmissão ou distribuição podem hospedar fibra. As ferrovias formam uma área de demanda menor porque as linhas de carga eletrificadas e os sistemas de controle positivo de trens precisam de comunicações confiáveis ao longo das faixas de servidão existentes. As aplicações de petróleo e gás são limitadas e estão principalmente associadas a comunicações de controle supervisório em corredores de dutos de alta pressão. Esses usuários fornecem demanda incremental onde uma rota aérea compartilhada reduz os requisitos de licenciamento e fortalece as comunicações operacionais.

Análise Geográfica
O Oeste dos Estados Unidos tem uma forte necessidade de cabo de guarda óptico onde os programas de mitigação de incêndios florestais requerem mais capacidades de monitoramento e proteção. O plano 2026 a 2028 da Pacific Gas and Electric relata aproximadamente 924 milhas de circuito subterranizadas desde 2019 e aproximadamente 1.067 milhas de circuito adicionais planejadas até 2028. O cabo de guarda óptico fornece uma opção complementar em linhas aéreas que não podem ser subterranizadas e suporta monitoramento de condições e proteção coordenada. A Southern California Edison também identifica ações no sistema aéreo e de transmissão dentro de seu planejamento de mitigação de incêndios florestais. Esses requisitos tornam os projetos do Oeste uma importante fonte de trabalho especializado de substituição e endurecimento no mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos.
O Texas e a área de atuação do MISO representam uma área de alto volume para investimento em transmissão de curto prazo. As concessionárias do Texas comprometeram 33 bilhões de USD para construir a primeira espinha dorsal de transmissão de 765 kV do estado. Os projetos de espinha dorsal de alta tensão requerem designs de cabos robustos e capacidade substancial de fibra para sistemas de proteção e controle supervisório. O plano de transmissão de 2025 do MISO aprovou 432 projetos avaliados em 12,3 bilhões de USD, incluindo atualizações em torno de centros de carga em crescimento. O Programa de Velocidade para a Energia por meio de Recondutoramento Acelerado e outras Atualizações de Tecnologia de Transmissão Avançada (SPARK) direciona financiamento para trabalhos de recondutoramento em 26 estados, apoiando atualizações simultâneas de condutores e cabos de guarda, e tornando o centro dos Estados Unidos um corredor significativo para o mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos.
O Sudeste está vendo rápida atividade de interconexão em torno de clusters de data centers na Virgínia, Carolina do Norte e Geórgia. A Prysmian anunciou um investimento de 1,3 bilhão de USD em instalações na Carolina do Norte, Tennessee e Carolina do Sul em agosto de 2026. O Nordeste tem um padrão de demanda diferente porque o OPGW legado está se aproximando da idade de substituição, e os projetos da Eversource identificaram deterioração de fibra, problemas de emendas e folga insuficiente em instalações mais antigas. Isso cria um caminho de renovação previsível que favorece atualizações de 24F para 48F ou contagens mais altas, dando ao mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos tanto demanda de construção orientada pelo crescimento quanto demanda de aquisição orientada pela substituição.
Cenário Competitivo
Concentração do Mercado
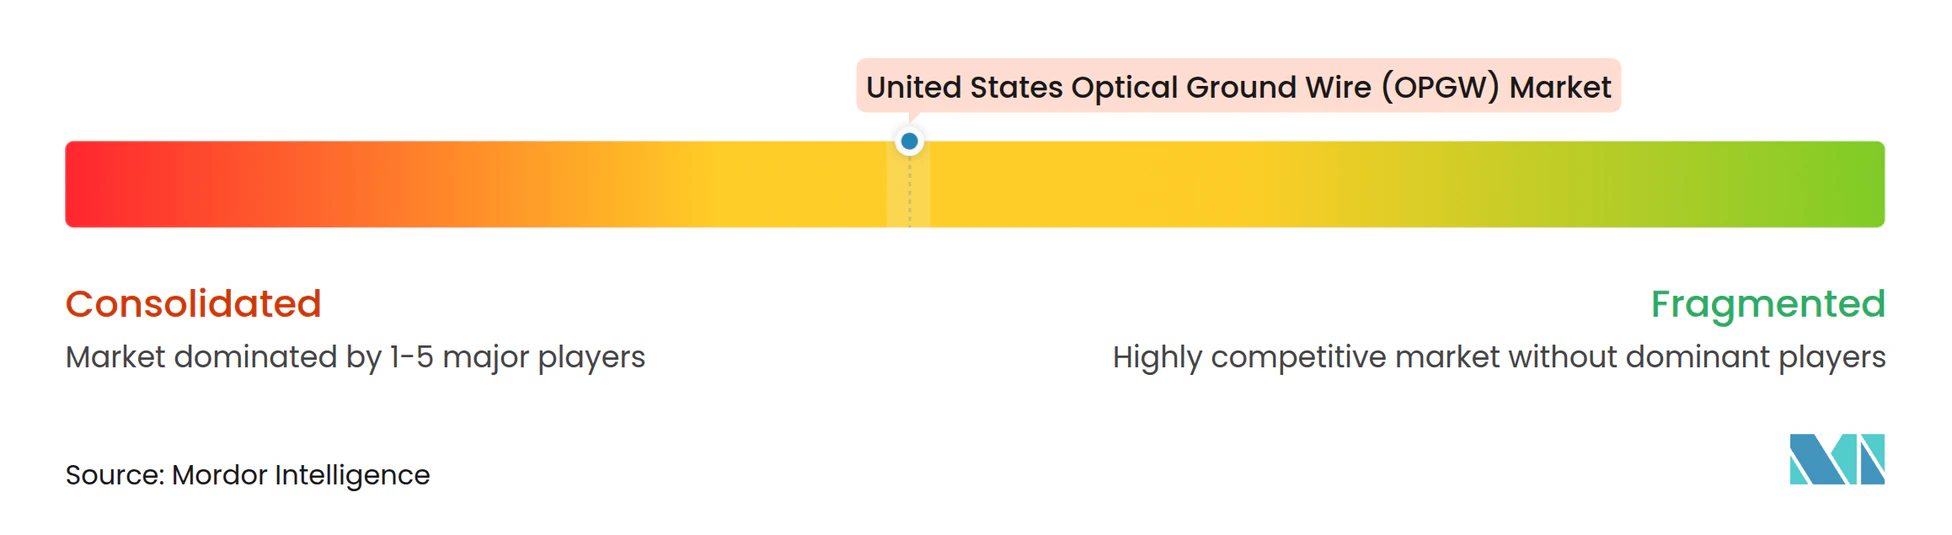
O mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos tem uma base de fornecedores moderadamente concentrada que inclui fabricantes de cabos integrados e especialistas regionais menores. Os grandes fornecedores se beneficiam quando controlam os insumos de fibra óptica, a produção de fios metálicos, o design de cabos acabados e o suporte à qualificação das concessionárias. Os requisitos de BABA restringem a base efetiva de fornecimento para trabalhos financiados pelo governo federal porque a produção doméstica qualificada é um requisito de aquisição. A AFL fornece OPGW nos Estados Unidos desde 1985 e oferece as famílias de produtos AlumaCore, HexaCore e CentraCore. Novos fornecedores enfrentam ciclos de qualificação das concessionárias e requisitos específicos por projeto antes de poderem competir por contas estabelecidas.
A Prysmian anunciou um investimento de 1,3 bilhão de USD em 3 instalações de fabricação nos EUA em agosto de 2026. O programa inclui expansão em Claremont, Carolina do Norte, Jackson, Tennessee, e Lexington, Carolina do Sul, e tem como objetivo aumentar a capacidade doméstica de fibra e cabo. A empresa também lançou o OPGWatch em 2025, um sistema que usa uma fibra dedicada no OPGW instalado para monitorar eventos ao longo de uma linha. Essa abordagem vincula o fornecimento de cabos com capacidades de monitoramento e dá às concessionárias uma razão para considerar uma solução mais ampla em vez de apenas o preço do cabo. O acordo de 2026 da Corning de até 6 bilhões de USD com a Meta sinaliza investimento em capacidade doméstica de fibra, um insumo essencial para a fabricação de OPGW.
A Lightera foi lançada como a marca global unificada de cabo de fibra óptica da Furukawa Electric em abril de 2025, reunindo a OFS Fitel e outras operações de cabo sob uma única identidade. Sua participação nos compromissos de Fornecimento em Conformidade com a Lei Construa América, Compre América (BABA) a coloca entre os fabricantes alinhados com programas qualificados de fibra e cabo dos EUA. A concorrência é cada vez mais moldada pela capacidade doméstica, qualificação de produtos, suporte de engenharia, risco de instalação e confiabilidade do fornecimento.
Líderes do Setor de Cabo de Guarda Óptico (OPGW) dos Estados Unidos
-
AFL Telecommunications LLC
-
Prysmian S.p.A.
-
Fujikura Ltd.
-
Furukawa Electric Co., Ltd.
-
Sterlite Electric Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos Empresas cobertas neste relatório
- AFL Telecommunications LLC
- APAR Industries Limited
- Corning Incorporated
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- General Cable Industries, Inc.
- Hengtong Group Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- NV Bekaert SA
- OFS Fitel, LLC
- Prysmian S.p.A.
- Southwire Company, LLC
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tratos Cavi S.p.A.
- Tratos Group
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
- ZTT International Limited
Desenvolvimentos industriais recentes em Mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos
- Setembro de 2026: O Departamento de Energia dos EUA comprometeu 5,25 bilhões de USD, incluindo 1,9 bilhão de USD em financiamento federal e 3,35 bilhões de USD em participação nos custos dos beneficiários, para 31 projetos de recondutoramento de rede elétrica no âmbito do programa SPARK.
- Agosto de 2026: A Prysmian anunciou um investimento de 1,25 bilhão de USD em três instalações de fabricação nos EUA: 1,07 bilhão de USD em Claremont, NC, 100 milhões de USD em Jackson, TN, e 80 milhões de USD em Lexington, SC, criando 600 empregos de fabricação nos EUA até 2030.
- Julho de 2026: A Prysmian assinou um acordo de longo prazo de EUR 5,5 bilhões com a Molex para fornecer cabos ópticos para data centers nos EUA e globalmente por até 10 anos.
- Junho de 2026: A FERC emitiu ordens de justificativa à PJM INTERCONNECTION (PJM), MISO, SPP, CAISO, ISO-NE e NYISO a respeito das disposições tarifárias para interconexão de grandes cargas e cargas colocalizadas.
Escopo do Relatório do Mercado de Cabo de Guarda Óptico (OPGW) dos Estados Unidos
Um cabo de guarda óptico (OPGW) é um cabo aéreo híbrido instalado no topo de torres de transmissão de energia de alta tensão. Ele combina proteção de aterramento elétrico com telecomunicações por fibra óptica.
O mercado de cabo de guarda óptico (OPGW) dos Estados Unidos é segmentado por contagem de fibras, tipo de design de cabo e setor de uso final. Por contagem de fibras, o mercado é segmentado em 24F, 48F, 96F e 144F e acima. Por tipo de design de cabo, o mercado é segmentado em Design A, Design B, Design C, Design D, Design E e Design F. Por setor de uso final, o mercado é segmentado em concessionárias de energia, telecomunicações, ferrovias e petróleo e gás. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| 24F |
| 48F |
| 96F |
| 144F+ |
| Design A |
| Design B |
| Design C |
| Design D |
| Design E |
| Design F |
| Concessionárias de Energia |
| Telecomunicações |
| Ferrovias |
| Petróleo e Gás |
| Por Contagem de Fibras | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| Por Tipo de Design de Cabo | Design A |
| Design B | |
| Design C | |
| Design D | |
| Design E | |
| Design F | |
| Por Setor de Uso Final | Concessionárias de Energia |
| Telecomunicações | |
| Ferrovias | |
| Petróleo e Gás |
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por cabo de guarda óptico nos Estados Unidos?
A expansão da transmissão, o endurecimento da rede elétrica, o crescimento da carga de data centers e os sistemas de proteção digital estão impulsionando a demanda. O mercado de OPGW dos Estados Unidos tem previsão de crescer a um CAGR de 8,21% até 2032.
Qual contagem de fibras está crescendo mais rapidamente?
A configuração 96F tem projeção de crescer a um CAGR de 11,2% até 2032, à medida que as concessionárias buscam maior capacidade para aplicações de proteção e monitoramento.
Qual grupo de clientes compra mais OPGW?
As concessionárias de energia detiveram 72,7% da demanda em 2026 e têm projeção de crescer a um CAGR de 9,1% até 2032.
Por que as regras de fabricação doméstica são importantes para os fornecedores de OPGW?
Os requisitos federais de Compre América influenciam a elegibilidade para projetos de rede elétrica financiados pelo governo federal. Fornecedores com capacidade qualificada nos EUA estão melhor posicionados para esses programas de aquisição.
Qual é o papel do OPGW na mitigação de incêndios florestais?
Ele combina blindagem aérea com comunicações que podem suportar detecção de falhas, monitoramento e coordenação de proteção em linhas que permanecem aéreas.
O que limita o crescimento das instalações?
Equipes especializadas de instalação em linha energizada, trabalhos complexos de lançamento e mudanças nos custos de materiais podem estender os cronogramas dos projetos e afetar as margens dos fornecedores.