
Tamaño y Participación del Mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
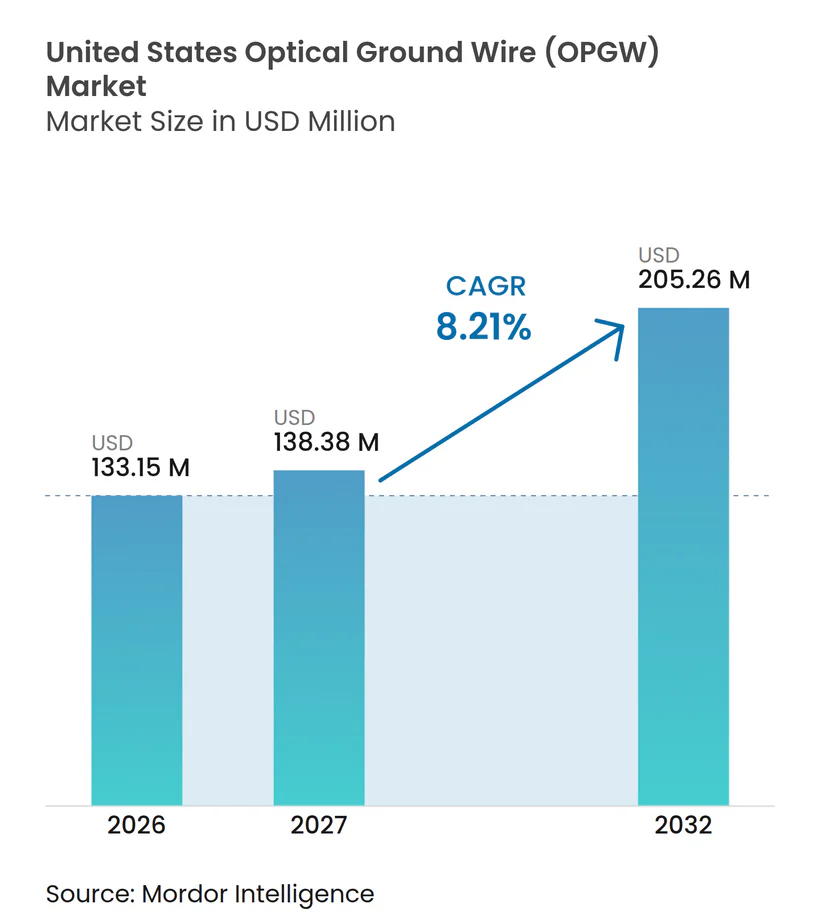
| Tamaño del mercado en el año base (2026) | 133.15 Millones de dólares |
| Tamaño del Mercado (2027) | 138.38 Millones de dólares |
| Tamaño del Mercado (2032) | 205.26 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.21 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos por Mordor Intelligence
El tamaño del Mercado de Cable de Guarda Óptico de Estados Unidos fue valorado en 133,15 millones de USD en 2026 y se estima que crecerá desde 138,38 millones de USD en 2027 hasta alcanzar los 205,26 millones de USD para 2032, a una CAGR del 8,21% durante el período de pronóstico (2027-2032). La inversión en la red eléctrica se está orientando hacia proyectos que combinan resiliencia física con comunicaciones de mayor capacidad, lo que respalda la demanda de cable de guarda óptico en corredores de transmisión nuevos y reconstruidos. El aumento de la demanda de electricidad proveniente de los centros de datos está ejerciendo presión para ampliar la capacidad de transmisión y mejorar los enlaces de comunicación entre subestaciones. El mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos también se beneficia cuando las empresas de servicios eléctricos actualizan el cable de guarda aéreo envejecido, ya que los proyectos de reemplazo pueden aumentar la capacidad de fibra sin añadir un nuevo derecho de paso, evitando los permisos adicionales que podría requerir una ruta de comunicaciones separada, reduciendo las interrupciones a las comunidades existentes y preservando la flexibilidad de programación de proyectos para los programas de capital de las empresas de servicios eléctricos. Los requisitos de fabricación nacional dan forma a la adquisición porque los proyectos con apoyo federal deben cumplir con los requisitos de Compra en América y Construcción en América, y estas normas pueden influir en el grupo de proveedores antes de que se evalúen las propuestas técnicas. Los proveedores con capacidad nacional, calificaciones de servicios eléctricos establecidas y soporte de ingeniería están posicionados para competir en proyectos donde el rendimiento a largo plazo y los plazos de entrega importan tanto como la especificación inicial del cable.
Conclusiones Clave del Informe
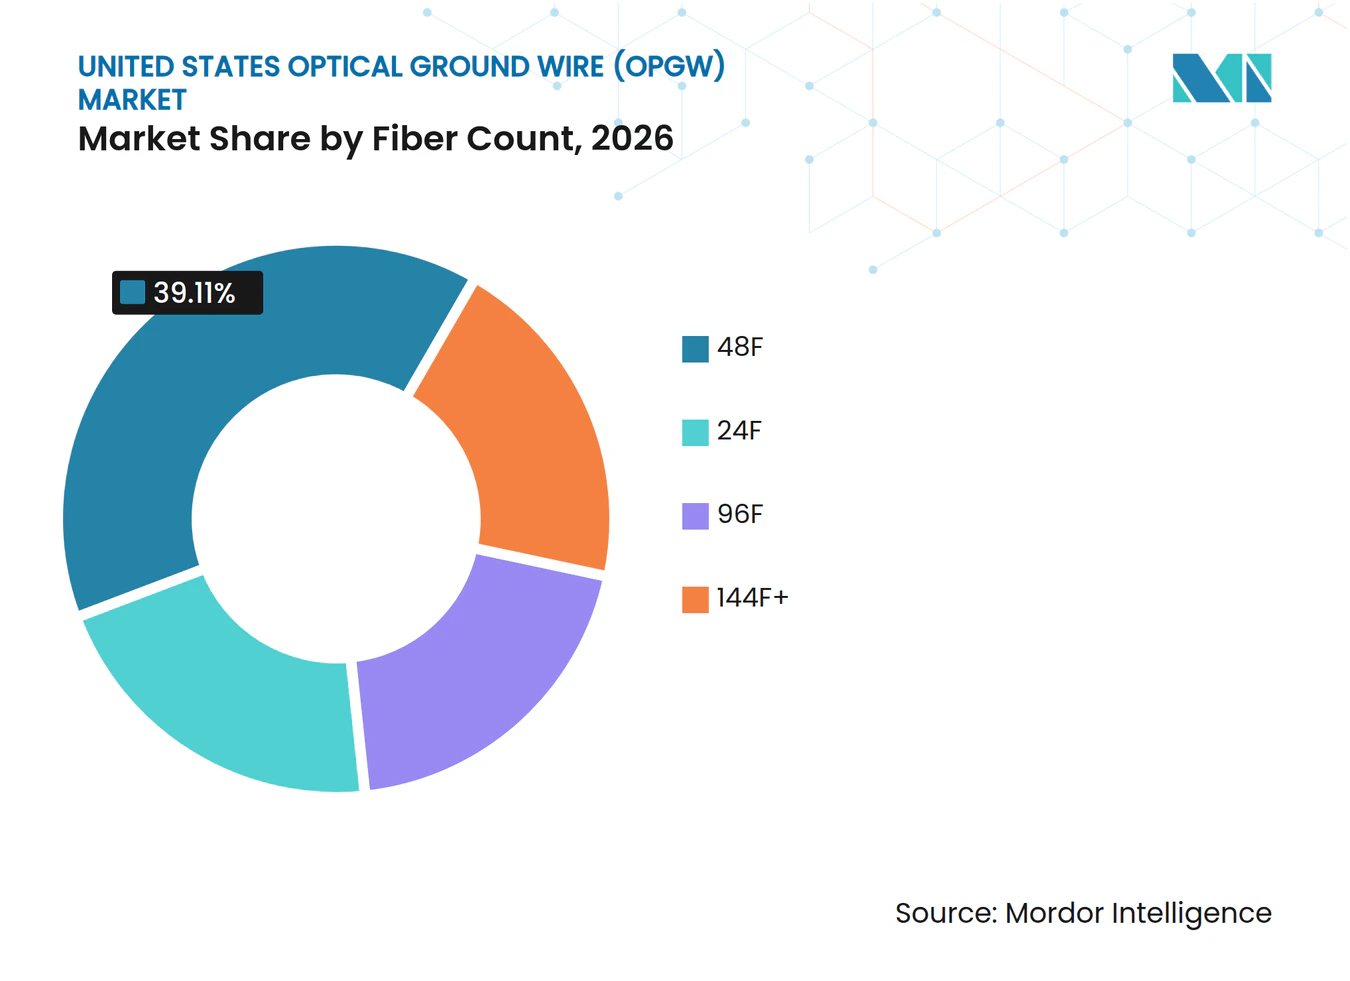
- Por conteo de fibras, 48F tuvo una participación de ingresos del 39,1% en 2026, mientras que se pronostica que 96F crecerá a una CAGR del 11,2% hasta 2032.
- Por tipo de diseño de cable, el Diseño A tuvo una participación de ingresos del 37,4% en 2026, mientras que se pronostica que el Diseño B crecerá a una CAGR del 9,2% hasta 2032.
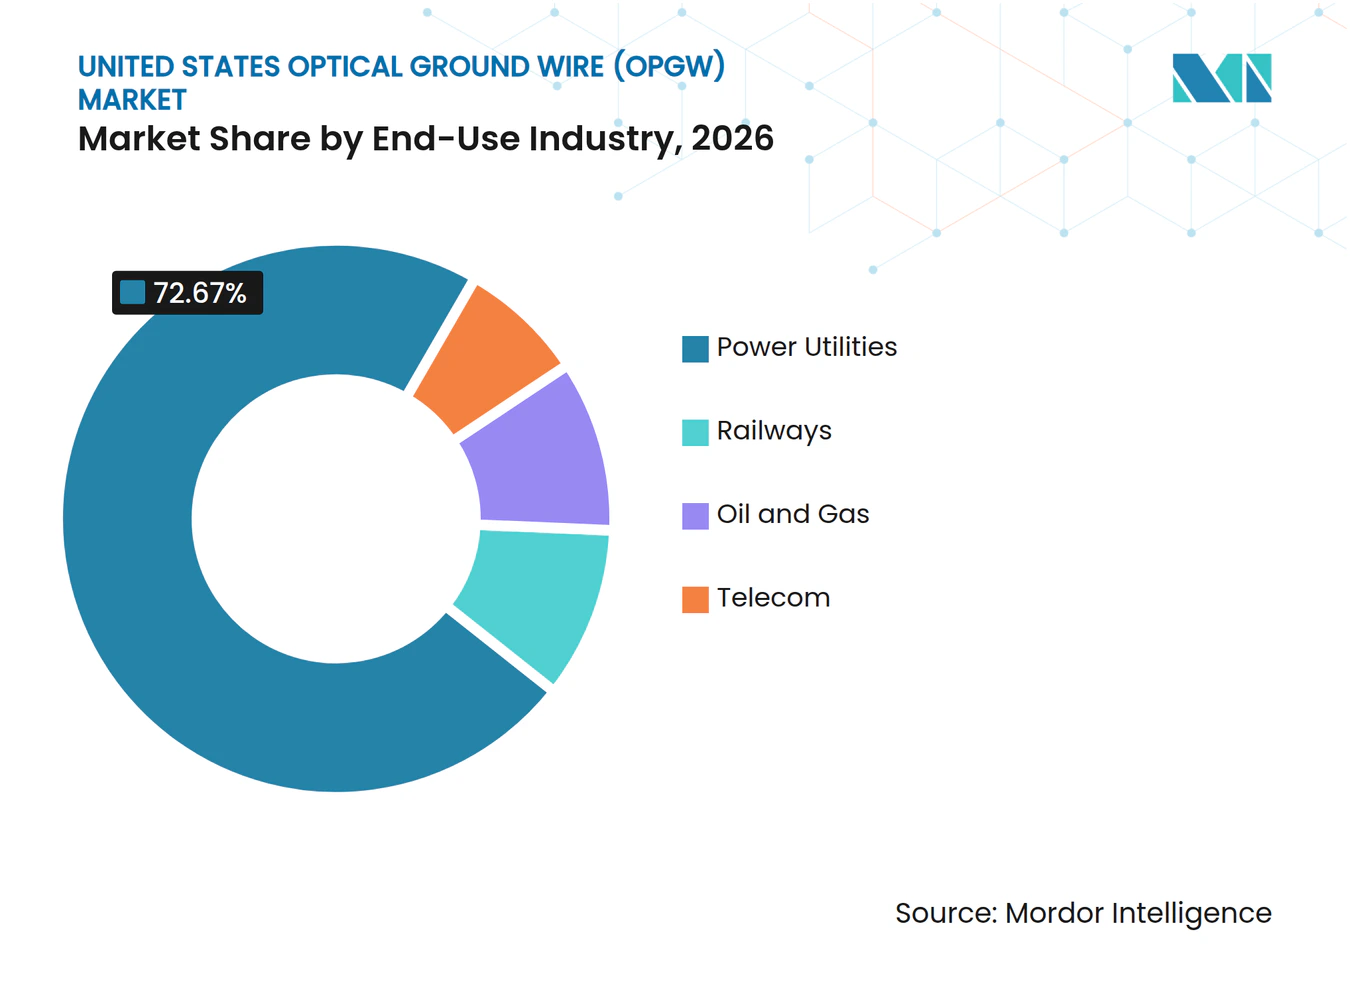
- Por industria de uso final, las empresas de servicios eléctricos tuvieron una participación de ingresos del 72,7% en 2026 y se pronostica que crecerán a una CAGR del 9,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Red Eléctrica para el Crecimiento de la Carga de IA y Centros de Datos | +3.2% | Nacional, con impacto temprano concentrado en los corredores de centros de datos de Texas, Virginia, Georgia y Carolina del Norte | Largo plazo (≥ 4 años) |
| Gasto en Resiliencia de Transmisión para Riesgo de Incendios Forestales y Clima Extremo | +1.8% | Núcleo del oeste de Estados Unidos, incluyendo California, Oregón, Washington y Colorado, con extensión al suroeste y estados montañosos | Mediano plazo (2-4 años) |
| Comunicaciones de Red Inteligente y Automatización de Protección | +1.2% | Nacional, con mayor densidad en las áreas de cobertura de MISO, PJM e ISO-NE | Largo plazo (≥ 4 años) |
| Preferencia Federal y de Empresas de Servicios Eléctricos por Suministro Nacional Conforme con BABA | +0.9% | Nacional, particularmente para corredores financiados por el Departamento de Energía y la NTIA en más de 26 estados | Mediano plazo (2-4 años) |
| Reutilización del Derecho de Paso y Función Dual de Puesta a Tierra y Comunicaciones | +0.7% | Nacional, con mayor impacto en los corredores densamente autorizados del noreste y el medio oeste | Largo plazo (≥ 4 años) |
| Actualizaciones de Capacidad de Fibra en Corredores de Alta Tensión Existentes | +0.6% | Nacional, con actividad a corto plazo en las zonas de activos envejecidos de ISO-NE y PJM | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Red Eléctrica para el Crecimiento de la Carga de IA y Centros de Datos
El mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos está respaldado por una creciente necesidad de conectar grandes cargas nuevas mientras se preservan operaciones confiables de la red eléctrica. La Comisión Federal Reguladora de Energía (FERC) informó que más de 1.900 proyectos de transmisión entraron en servicio en 2025, añadiendo más de 7.000 millas de líneas de transmisión a nivel nacional.[1] La FERC también emitió órdenes de justificación a las seis principales organizaciones de transmisión regional y operadores de sistemas independientes en junio de 2026 con respecto a las reglas de interconexión de grandes cargas y cargas coubicadas. Cada corredor de alta tensión nuevo o reconstruido requiere comunicaciones de protección y supervisión, lo que aumenta el valor de la fibra integrada en el cable de guarda. El Departamento de Energía identifica la demanda de los centros de datos como una consideración de planificación importante en su Estudio Nacional de Necesidades de Transmisión.[2] Esto crea un flujo de proyectos más largo para el mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos porque la expansión de líneas y las actualizaciones de comunicaciones generalmente se especifican juntas.
Gasto en Resiliencia de Transmisión para Riesgo de Incendios Forestales y Clima Extremo
El mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos se beneficia del gasto de las empresas de servicios eléctricos que mejora la detección, la coordinación de protección y el monitoreo en áreas propensas a incendios. El Plan de Mitigación de Incendios Forestales 2026 a 2028 de Pacific Gas and Electric Company identifica el refuerzo del sistema aéreo como un programa central y describe tanto los trabajos de soterramiento completados como los planificados.[3] El cable de guarda óptico puede proporcionar apantallamiento y comunicaciones a través de una sola instalación aérea, lo cual es relevante donde el soterramiento completo no es factible. El enlace de fibra admite la detección de fallas y la coordinación de relés sin requerir una ruta de comunicaciones separada a lo largo de la misma línea. Por lo tanto, las empresas de servicios eléctricos del oeste tienen razones para incluir cable de guarda óptico de mayor capacidad durante el refuerzo selectivo de la transmisión. La oportunidad se extiende más allá del trabajo de reemplazo inmediato porque los requisitos de monitoreo continúan después de que una línea reforzada entra en servicio.
Comunicaciones de Red Inteligente y Automatización de Protección
Los sistemas de protección digital están aumentando la importancia de las comunicaciones confiables de baja latencia en las redes de transmisión. GE Vernova describe su plataforma de protección diferencial de corriente de línea Multilin L90 como una solución basada en comunicaciones ópticas para la protección de líneas de transmisión.[4] Este requisito técnico favorece los enlaces de fibra integrados con el cable de guarda aéreo en estructuras de alta tensión. Las empresas de servicios eléctricos que utilizan sistemas basados en IEC 61850 y redes de sincrofasores requieren conexiones confiables entre subestaciones y equipos de línea remotos. El cable de guarda óptico también proporciona una ruta para aplicaciones de detección que pueden ayudar a las empresas de servicios eléctricos a observar las condiciones de la línea. Estas necesidades elevan el papel del mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos de una categoría de reemplazo de cables a parte de un programa de inversión más amplio en el control de la red eléctrica.
Preferencia Federal y de Empresas de Servicios Eléctricos por Suministro Nacional Conforme con la Ley de Construcción en América y Compra en América (BABA)
Las normas de adquisición federal están fortaleciendo el papel de la fabricación nacional en el mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos. La Administración Federal de Carreteras puso fin a la exención de aplicabilidad general para productos manufacturados en enero de 2025, ampliando la relevancia práctica de los requisitos de Compra en América para la infraestructura financiada con fondos federales. El Departamento de Energía comprometió 5.300 millones de USD para 31 proyectos de reconductorización de redes eléctricas bajo el programa SPARK en agosto de 2026. La reconstrucción de líneas existentes crea una oportunidad para reemplazar o actualizar el cable de guarda aéreo al mismo tiempo que los conductores. AFL, Corning, Lightera y Prysmian han comunicado compromisos de Suministro Conforme con la Ley de Construcción en América y Compra en América (BABA) para programas de fibra y cable calificados. El cumplimiento es, por lo tanto, una condición de compra que favorece a los proveedores con producción estadounidense calificada y relaciones establecidas con empresas de servicios eléctricos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Habilidad de Instalación y Ejecución en Líneas Energizadas | -0.9% | Nacional, más agudo en el oeste rural de Estados Unidos donde el acceso en helicóptero y la disponibilidad de cuadrillas especializadas son más limitados | Mediano plazo (2-4 años) |
| Volatilidad en el Costo de Insumos de Aluminio, Acero Inoxidable y Fibra | -0.7% | Nacional, amplificado por los efectos de los aranceles de importación de la Sección 232 sobre el aluminio y las presiones en la cadena de suministro global de acero inoxidable | Corto plazo (≤ 2 años) |
| Ciclos de Calificación de Empresas de Servicios Eléctricos y Requisitos de Diseño Específicos del Proyecto | -0.4% | Nacional, particularmente restrictivo para nuevos participantes en los marcos de calificación de PJM y MISO | Mediano plazo (2-4 años) |
| Riesgo de Daño a la Fibra del OPGW Durante el Tendido y Empalme | -0.3% | Nacional, con mayor riesgo en instalaciones de vanos largos en montaña o corredores de alto viento en los estados del oeste y las montañas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Habilidad de Instalación y Ejecución en Líneas Energizadas
La instalación en líneas energizadas requiere cuadrillas especializadas, métodos de tensado cuidadosamente controlados y empalme de precisión. Un proyecto de American Electric Power completado en 2025 utilizó equipos antirrotación durante la instalación de OPGW en una línea de 345 kV. El caso muestra por qué el manejo del cable es fundamental para la entrega del proyecto, ya que la torsión o el daño a la fibra pueden requerir reemplazo en lugar de una simple reparación localizada. Las empresas de servicios eléctricos pueden necesitar asegurar cuadrillas especializadas mucho antes de que comience la construcción, lo que puede retrasar la conversión de presupuestos de capital aprobados en cable instalado. La restricción es más visible en rutas remotas, montañosas o de alto viento que requieren acceso difícil y tendido complejo. Puede ralentizar las instalaciones a corto plazo incluso donde el mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos tiene una demanda subyacente sólida.
Volatilidad en el Costo de Insumos de Aluminio, Acero Inoxidable y Fibra
El cable de guarda óptico combina alambres de aleación de aluminio, tubos de acero inoxidable y fibra óptica, lo que deja a los fabricantes expuestos a cambios en varias categorías de insumos. Los materiales de entrada afectan la economía tanto de los diseños estándar como de los de alto conteo de fibras. Las medidas arancelarias de aluminio de la Sección 232 siguen siendo relevantes para el entorno de costos del material y los componentes importados. Los costos de materiales más altos pueden presionar los márgenes de los proveedores cuando los contratos con empresas de servicios eléctricos se adjudican antes de que los costos de adquisición sean completamente conocidos. El efecto es más inmediato en proyectos que dependen de configuraciones especializadas de tubos o hebras. También hace que el momento de la adquisición y los acuerdos de suministro nacional sean más importantes para los participantes en el mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Conteo de Fibras:
Los Cables de Alta Capacidad Están Remodelando la Base InstaladaLa configuración 48F tuvo el 39,1% de la participación del mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos en 2026. Sigue siendo común en corredores de 115 kV a 345 kV donde las empresas de servicios eléctricos están reemplazando cables heredados de 12F y 24F. Esta configuración ofrece mayor capacidad sin necesariamente cambiar el hardware de fijación en la torre, lo que puede simplificar un proyecto de renovación. El trabajo de reemplazo de la Línea 191 de Eversource Energy muestra cómo las empresas de servicios eléctricos están abordando el OPGW heredado deteriorado a través de proyectos de renovación planificados. El conteo de fibras admite redundancia de protección y espacio para futuras comunicaciones, lo que ayuda a 48F a mantener un papel destacado en el mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos.
Se proyecta que el segmento 96F registre una CAGR del 11,2% hasta 2032, la tasa de crecimiento más sólida en esta segmentación. Las empresas de servicios eléctricos están adoptando conteos más altos donde las subestaciones digitales, el monitoreo de líneas y las comunicaciones de área más amplia requieren mayor capacidad. El diseño puede admitir comunicaciones de empresas de servicios eléctricos mientras deja fibras disponibles para futuros usos de red y requisitos de servicio. La categoría 24F sigue siendo adecuada para rutas de menor capacidad, mientras que 144F+ está ganando relevancia en proyectos de 500 kV y 765 kV donde la capacidad por fijación en torre es importante. El catálogo OPGW 2025 de Sterlite Electric incluye un diseño de tubo de acero inoxidable trenzado de doble capa de 144F para aplicaciones de alta capacidad.



Por Tipo de Diseño de Cable:
El Tubo Central Lidera Mientras los Diseños Trenzados Ganan TerrenoEl Diseño A tuvo el 37,4% de la participación del mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos en 2026. La construcción de tubo central de aluminio equilibra la resistencia mecánica, el rendimiento térmico y la protección de la fibra para las clases de líneas de empresas de servicios eléctricos más comunes. Sus prácticas de instalación establecidas reducen la incertidumbre para los equipos de especificación de las empresas de servicios eléctricos y respaldan el manejo consistente por parte de los contratistas. La familia AlumaCore de AFL representa esta arquitectura de tubo central de aluminio en la gama de productos nacionales. La compatibilidad con el hardware existente y las especificaciones de adquisición hace del Diseño A una opción práctica para una gran parte del mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos.
Se pronostica que el Diseño B se expandirá a una CAGR del 9,2% hasta 2032, la tasa más alta entre los tipos de diseño de cable. La construcción de tubo de aluminio trenzado proporciona mayor flexibilidad para vanos más largos y puede acomodar conteos de fibras más altos dentro de un diámetro exterior consistente. Su diseño distribuye el estrés de flexión a través de la estructura del cable, lo cual es útil en áreas expuestas a vibraciones. Las variantes de tubo de acero inoxidable central y trenzado sirven para aplicaciones de alta corriente de cortocircuito, mientras que los diseños híbridos y de múltiples tubos admiten conteos de fibras muy altos con características estándar de flecha y tensión. La Norma IEEE 1138 sigue siendo una referencia fundamental para las pruebas de rendimiento mecánico, eléctrico y óptico en todos estos enfoques de diseño.
Por Industria de Uso Final:
Las Empresas de Servicios Eléctricos Anclan la DemandaLas empresas de servicios eléctricos representaron el 72,7% del tamaño del mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos en 2026 y se proyecta que crezcan a una CAGR del 9,1% hasta 2032. Las empresas de servicios eléctricos utilizan OPGW para combinar el apantallamiento contra rayos con comunicaciones para protección, control de supervisión y monitoreo. La Comisión Federal Reguladora de Energía (FERC) informó que el Operador Independiente del Sistema del Medio Continente (MISO) aprobó 432 proyectos de expansión de transmisión por un total de 12.300 millones de USD y que el Grupo de Energía del Suroeste (SPP) aprobó 50 proyectos por un total de 8.600 millones de USD en el ciclo de planificación de 2025. Estos flujos de proyectos respaldan necesidades de adquisición recurrentes en los sistemas regionales y mantienen la demanda vinculada a planes de capital plurianuales. El refuerzo de la red eléctrica y la digitalización de la red hacen que las empresas de servicios eléctricos sean tanto el grupo de clientes principal como la fuente principal de expansión.
Los operadores de telecomunicaciones son generalmente arrendatarios de capacidad en fibra propiedad de empresas de servicios eléctricos en lugar de compradores directos de OPGW. Algunos programas de banda ancha rural pueden respaldar instalaciones donde las estructuras de transmisión o distribución pueden alojar fibra. Los ferrocarriles forman un área de demanda más pequeña porque las líneas de carga electrificadas y los sistemas de control positivo de trenes necesitan comunicaciones confiables a lo largo de los derechos de paso existentes. Las aplicaciones de petróleo y gas son limitadas y están principalmente asociadas con comunicaciones de control de supervisión en corredores de tuberías de alta presión. Estos usuarios proporcionan demanda incremental donde una ruta aérea compartida reduce los requisitos de permisos y fortalece las comunicaciones operativas.

Análisis Geográfico
El oeste de Estados Unidos tiene una fuerte necesidad de cable de guarda óptico donde los programas de mitigación de incendios forestales requieren mayores capacidades de monitoreo y protección. El plan 2026 a 2028 de Pacific Gas and Electric informa aproximadamente 924 millas de circuito soterradas desde 2019 y aproximadamente 1.067 millas de circuito adicionales planificadas hasta 2028. El cable de guarda óptico proporciona una opción complementaria en líneas aéreas que no pueden ser soterradas y admite el monitoreo de condiciones y la protección coordinada. Southern California Edison también identifica acciones del sistema aéreo y de transmisión dentro de su planificación de mitigación de incendios forestales. Estos requisitos hacen que los proyectos del oeste sean una fuente importante de trabajo especializado de reemplazo y refuerzo en el mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos.
Texas y el área de cobertura de MISO representan una zona de alto volumen para la inversión en transmisión a corto plazo. Las empresas de servicios eléctricos de Texas se han comprometido a invertir 33.000 millones de USD para construir la primera red troncal de transmisión de 765 kV del estado. Los proyectos de red troncal de alta tensión requieren diseños de cable robustos y capacidad de fibra sustancial para los sistemas de protección y control de supervisión. El plan de transmisión 2025 de MISO aprobó 432 proyectos valorados en 12.300 millones de USD, incluyendo actualizaciones alrededor de centros de carga en crecimiento. El Programa de Velocidad hacia la Energía a través de la Reconductorización Acelerada y otras Actualizaciones Clave de Tecnología de Transmisión Avanzada (SPARK) dirige fondos hacia trabajos de reconductorización en 26 estados, respaldando actualizaciones simultáneas de conductores y cable de guarda, y convirtiendo el centro de Estados Unidos en un corredor significativo para el mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos.
El sureste está experimentando una rápida actividad de interconexión alrededor de los clústeres de centros de datos en Virginia, Carolina del Norte y Georgia. Prysmian anunció una inversión de 1.300 millones de USD en instalaciones en Carolina del Norte, Tennessee y Carolina del Sur en agosto de 2026. El noreste tiene un patrón de demanda diferente porque el OPGW heredado se está acercando a la edad de reemplazo, y los proyectos de Eversource han identificado deterioro de la fibra, problemas de empalme y holgura insuficiente en instalaciones más antiguas. Esto crea una trayectoria de renovación predecible que favorece las actualizaciones de 24F a 48F o conteos más altos, dando al mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos tanto demanda de construcción impulsada por el crecimiento como demanda de adquisición impulsada por el reemplazo.
Panorama Competitivo
Concentración del Mercado
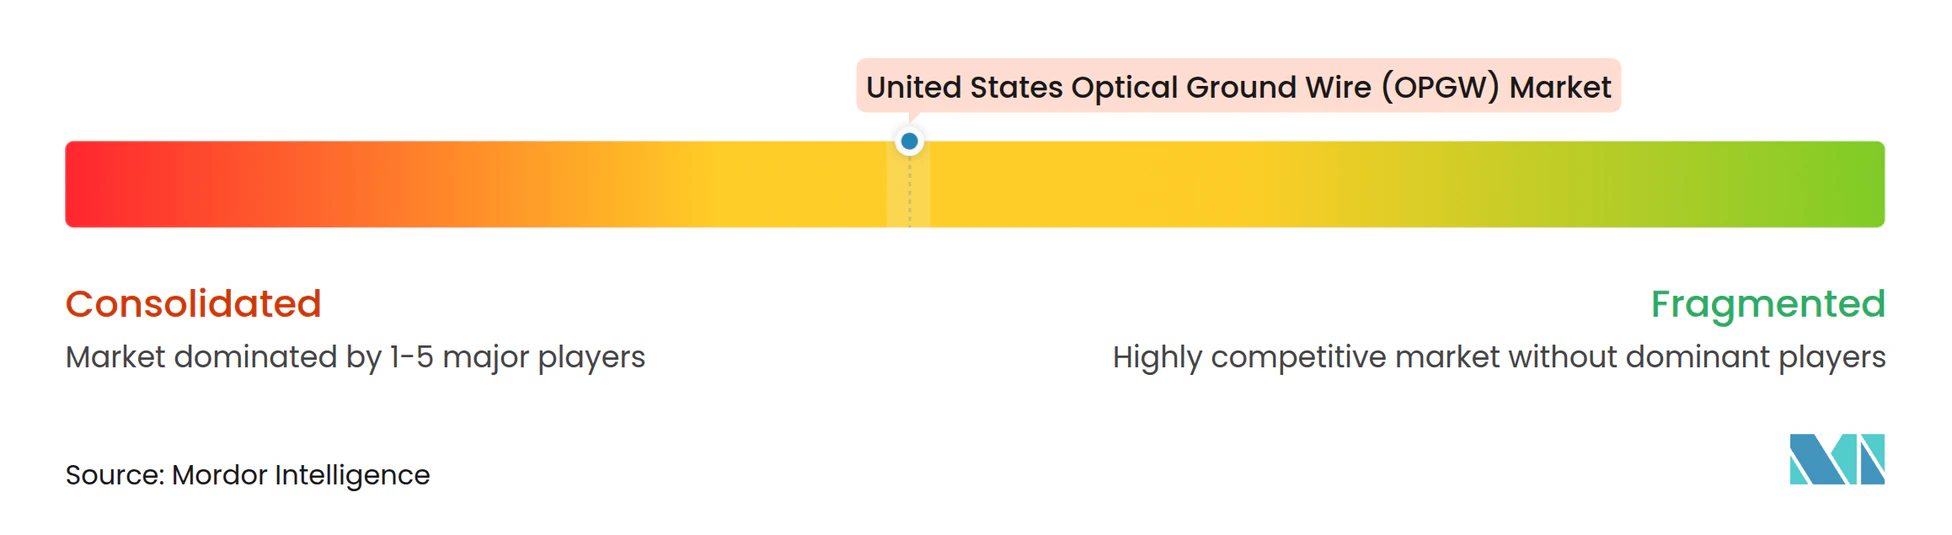
El mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos tiene una base de proveedores moderadamente concentrada que incluye fabricantes de cables integrados y especialistas regionales más pequeños. Los grandes proveedores se benefician cuando controlan los insumos de fibra óptica, la producción de hebras metálicas, el diseño de cables terminados y el soporte de calificación de empresas de servicios eléctricos. Los requisitos de BABA reducen la base de suministro efectiva para trabajos financiados con fondos federales porque la producción nacional calificada es un requisito de adquisición. AFL ha suministrado OPGW en Estados Unidos desde 1985 y ofrece las familias de productos AlumaCore, HexaCore y CentraCore. Los nuevos proveedores enfrentan ciclos de calificación de empresas de servicios eléctricos y requisitos específicos del proyecto antes de poder competir por cuentas establecidas.
Prysmian anunció una inversión de 1.300 millones de USD en 3 instalaciones de fabricación en Estados Unidos en agosto de 2026. El programa incluye expansión en Claremont, Carolina del Norte, Jackson, Tennessee y Lexington, Carolina del Sur, y tiene como objetivo aumentar la capacidad nacional de fibra y cable. La empresa también lanzó OPGWatch en 2025, un sistema que utiliza una fibra dedicada en el OPGW instalado para monitorear eventos a lo largo de una línea. Este enfoque vincula el suministro de cables con capacidades de monitoreo y da a las empresas de servicios eléctricos una razón para considerar una solución más amplia en lugar de solo el precio del cable. El acuerdo de Corning de hasta 6.000 millones de USD con Meta en 2026 señala inversión en capacidad de fibra nacional, un insumo clave para la fabricación de OPGW.
Lightera se lanzó como la marca global unificada de cables de fibra óptica de Furukawa Electric en abril de 2025, reuniendo a OFS Fitel y otras operaciones de cables bajo una sola identidad. Su participación en los compromisos de Suministro Conforme con la Ley de Construcción en América y Compra en América (BABA) la coloca entre los fabricantes alineados con los programas calificados de fibra y cable de EE. UU. La competencia está siendo moldeada cada vez más por la capacidad nacional, la calificación de productos, el soporte de ingeniería, el riesgo de instalación y la confiabilidad del suministro.
Líderes de la Industria de Cable de Guarda Óptico (OPGW) de Estados Unidos
-
AFL Telecommunications LLC
-
Prysmian S.p.A.
-
Fujikura Ltd.
-
Furukawa Electric Co., Ltd.
-
Sterlite Electric Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos Empresas cubiertas en este informe
- AFL Telecommunications LLC
- APAR Industries Limited
- Corning Incorporated
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- General Cable Industries, Inc.
- Hengtong Group Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- NV Bekaert SA
- OFS Fitel, LLC
- Prysmian S.p.A.
- Southwire Company, LLC
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tratos Cavi S.p.A.
- Tratos Group
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
- ZTT International Limited
Desarrollos recientes de la industria en Mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos
- Septiembre de 2026: El Departamento de Energía de EE. UU. comprometió 5.250 millones de USD, incluyendo 1.900 millones de USD en financiamiento federal y 3.350 millones de USD en cofinanciamiento de los beneficiarios, para 31 proyectos de reconductorización de redes eléctricas bajo el programa SPARK.
- Agosto de 2026: Prysmian anunció una inversión de 1.250 millones de USD en tres instalaciones de fabricación en EE. UU.: 1.070 millones de USD en Claremont, NC, 100 millones de USD en Jackson, TN y 80 millones de USD en Lexington, SC, creando 600 empleos de fabricación en EE. UU. para 2030.
- Julio de 2026: Prysmian firmó un acuerdo a largo plazo de 5.500 millones de EUR con Molex para suministrar cables ópticos para centros de datos en EE. UU. y a nivel mundial durante un período de hasta 10 años.
- Junio de 2026: La FERC emitió órdenes de justificación a PJM INTERCONNECTION (PJM), MISO, SPP, CAISO, ISO-NE y NYISO con respecto a las disposiciones tarifarias para la interconexión de grandes cargas y cargas coubicadas.
Alcance del Informe del Mercado de Cable de Guarda Óptico (OPGW) de Estados Unidos
Un cable de guarda óptico (OPGW) es un cable aéreo híbrido instalado en la parte superior de las torres de transmisión de energía eléctrica de alta tensión. Combina protección de puesta a tierra eléctrica con telecomunicaciones de fibra óptica.
El mercado de cable de guarda óptico (OPGW) de Estados Unidos está segmentado por conteo de fibras, tipo de diseño de cable e industria de uso final. Por conteo de fibras, el mercado está segmentado en 24F, 48F, 96F y 144F y superior. Por tipo de diseño de cable, el mercado está segmentado en Diseño A, Diseño B, Diseño C, Diseño D, Diseño E y Diseño F. Por industria de uso final, el mercado está segmentado en empresas de servicios eléctricos, telecomunicaciones, ferrocarriles y petróleo y gas. Para cada segmento, el tamaño del mercado y los pronósticos se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| 24F |
| 48F |
| 96F |
| 144F+ |
| Diseño A |
| Diseño B |
| Diseño C |
| Diseño D |
| Diseño E |
| Diseño F |
| Empresas de Servicios Eléctricos |
| Telecomunicaciones |
| Ferrocarriles |
| Petróleo y Gas |
| Por Conteo de Fibras | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| Por Tipo de Diseño de Cable | Diseño A |
| Diseño B | |
| Diseño C | |
| Diseño D | |
| Diseño E | |
| Diseño F | |
| Por Industria de Uso Final | Empresas de Servicios Eléctricos |
| Telecomunicaciones | |
| Ferrocarriles | |
| Petróleo y Gas |
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de cable de guarda óptico en Estados Unidos?
La expansión de la transmisión, el refuerzo de la red eléctrica, el crecimiento de la carga de los centros de datos y los sistemas de protección digital están impulsando la demanda. Se pronostica que el mercado de OPGW de Estados Unidos crecerá a una CAGR del 8,21% hasta 2032.
¿Qué conteo de fibras está creciendo más rápido?
Se proyecta que la configuración 96F crecerá a una CAGR del 11,2% hasta 2032, a medida que las empresas de servicios eléctricos buscan mayor capacidad para aplicaciones de protección y monitoreo.
¿Qué grupo de clientes compra más OPGW?
Las empresas de servicios eléctricos tuvieron el 72,7% de la demanda en 2026 y se proyecta que crezcan a una CAGR del 9,1% hasta 2032.
¿Por qué son importantes las normas de fabricación nacional para los proveedores de OPGW?
Los requisitos federales de Compra en América influyen en la elegibilidad para proyectos de red eléctrica financiados con fondos federales. Los proveedores con capacidad calificada en EE. UU. están mejor posicionados para estos programas de adquisición.
¿Qué papel desempeña el OPGW en la mitigación de incendios forestales?
Combina el apantallamiento aéreo con comunicaciones que pueden respaldar la detección de fallas, el monitoreo y la coordinación de protección en líneas que permanecen aéreas.
¿Qué limita el crecimiento de la instalación?
Las cuadrillas especializadas de instalación en líneas energizadas, los trabajos complejos de tendido y los cambios en los costos de materiales pueden extender los cronogramas de los proyectos y afectar los márgenes de los proveedores.