
Taille et Part du Marché Américain du Câble de Garde à Fibres Optiques (OPGW)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
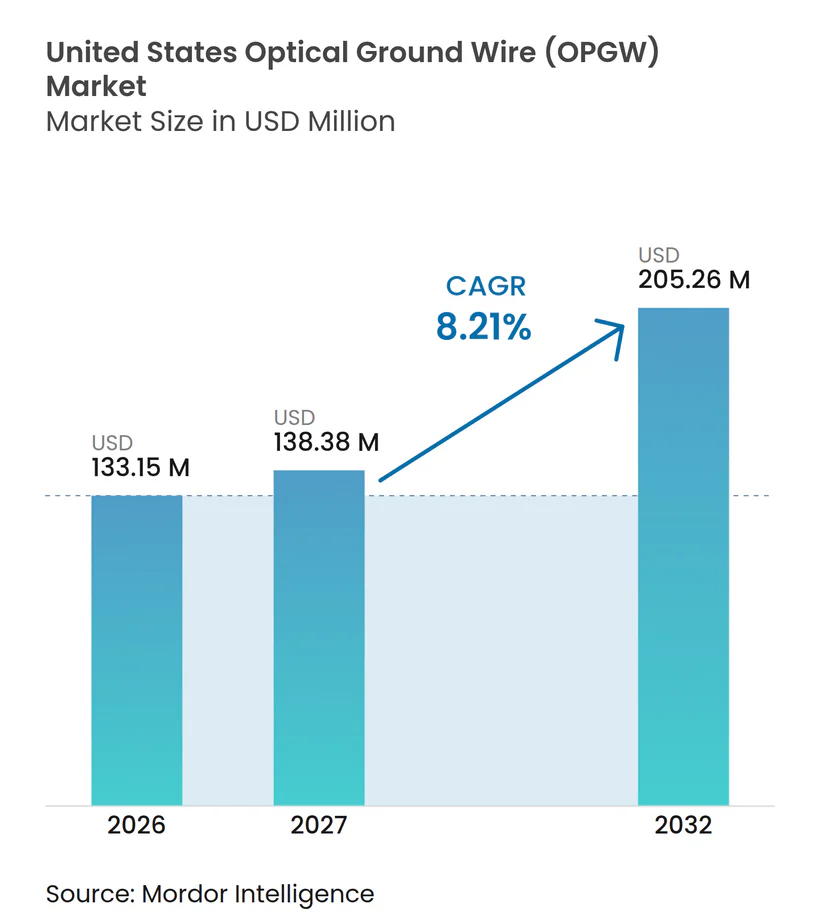
| Taille du marché de l'année de base (2026) | 133.15 Millions de dollars américains |
| Taille du Marché (2027) | 138.38 Millions de dollars américains |
| Taille du Marché (2032) | 205.26 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.21 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Américain du Câble de Garde à Fibres Optiques (OPGW) par Mordor Intelligence
La taille du Marché Américain du Câble de Garde à Fibres Optiques a été évaluée à 133,15 millions USD en 2026 et devrait croître de 138,38 millions USD en 2027 pour atteindre 205,26 millions USD d'ici 2032, à un CAGR de 8,21 % durant la période de prévision (2027-2032). Les investissements dans le réseau électrique s'orientent vers des projets combinant résilience physique et communications à plus haute capacité, ce qui soutient la demande de câble de garde à fibres optiques sur les corridors de transmission nouveaux et reconstruits. La hausse de la demande en électricité des centres de données exerce une pression pour accroître la capacité de transmission et améliorer les liaisons de communication entre les sous-stations. Le marché américain du Câble de Garde à Fibres Optiques (OPGW) bénéficie également lorsque les services publics remplacent les câbles de garde aériens vieillissants, car les projets de remplacement peuvent augmenter la capacité en fibres sans ajouter de nouveau droit de passage, évitant ainsi les autorisations supplémentaires qu'un itinéraire de communication séparé pourrait nécessiter, réduisant les perturbations pour les communautés existantes et préservant la flexibilité de planification des projets pour les programmes d'investissement des services publics. Les exigences de fabrication nationale influencent les achats, car les projets bénéficiant de financements fédéraux doivent satisfaire aux exigences Buy America, Build America, et ces règles peuvent influencer le vivier de fournisseurs avant l'évaluation des propositions techniques. Les fournisseurs disposant d'une capacité nationale, de qualifications établies auprès des services publics et d'un soutien technique sont bien positionnés pour concourir à des projets où la performance à long terme et les délais de livraison comptent autant que la spécification initiale du câble.
Points Clés du Rapport
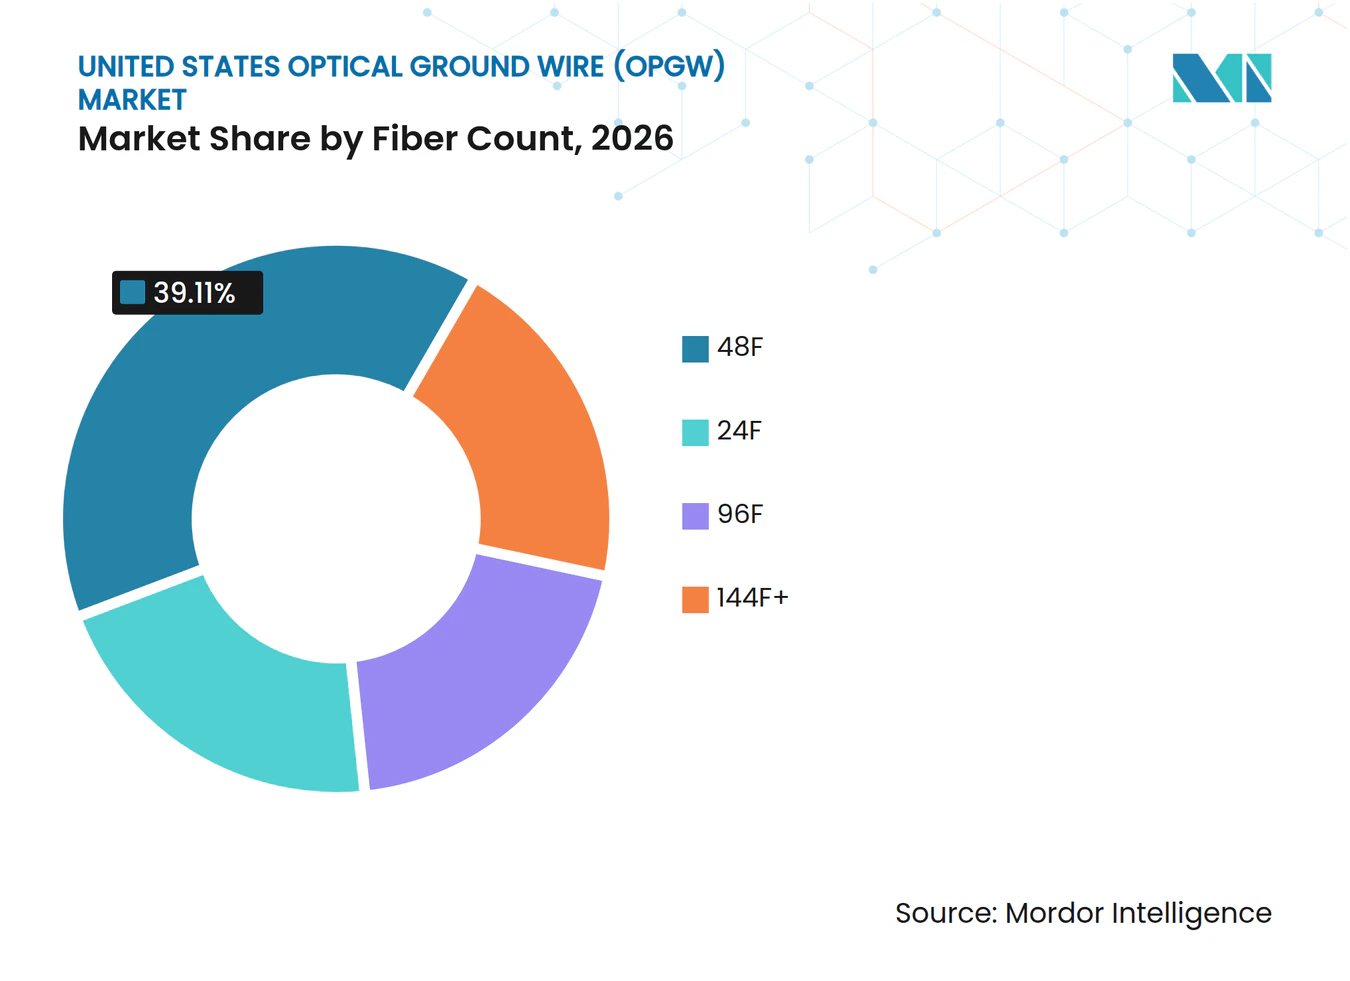
- Par nombre de fibres, le 48F a détenu 39,1 % de la part de revenus en 2026, tandis que le 96F devrait croître à un CAGR de 11,2 % jusqu'en 2032.
- Par type de conception de câble, la Conception A a détenu 37,4 % de la part de revenus en 2026, tandis que la Conception B devrait croître à un CAGR de 9,2 % jusqu'en 2032.
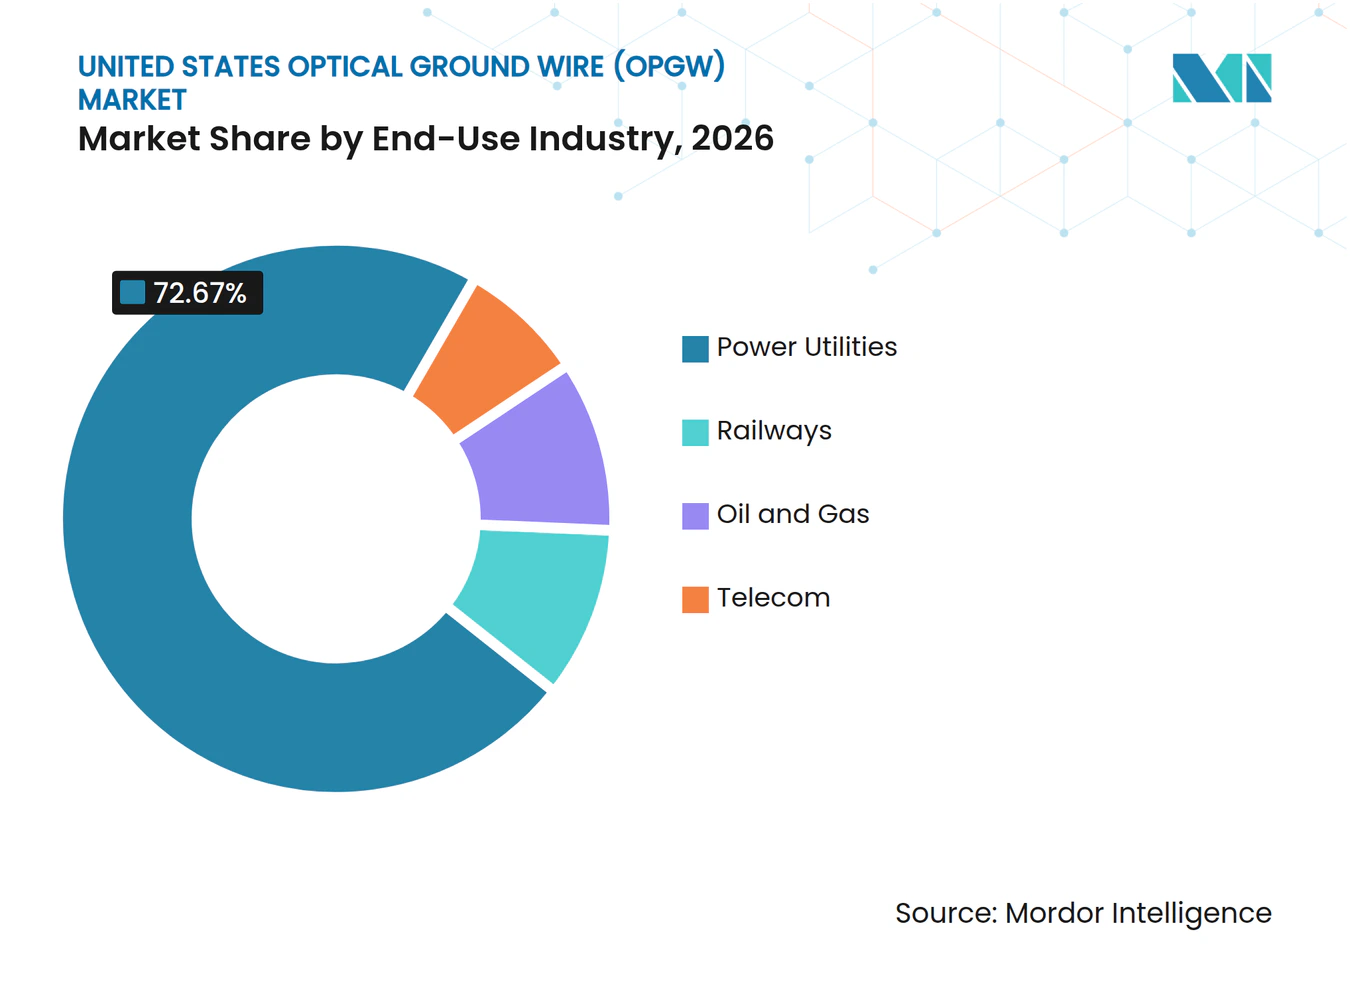
- Par secteur d'utilisation finale, les services publics d'électricité ont détenu 72,7 % de la part de revenus en 2026 et devraient croître à un CAGR de 9,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Modernisation du Réseau Électrique pour la Croissance de la Charge liée à l'IA et aux Centres de Données | +3.2% | National, avec un impact précoce concentré dans les corridors de centres de données du Texas, de la Virginie, de la Géorgie et de la Caroline du Nord | Long terme (≥ 4 ans) |
| Dépenses de Résilience de la Transmission pour les Risques d'Incendies de Forêt et de Conditions Météorologiques Extrêmes | +1.8% | Ouest des États-Unis principalement, incluant la Californie, l'Oregon, Washington et le Colorado, avec des répercussions sur le Sud-Ouest et les États de montagne | Moyen terme (2-4 ans) |
| Communications pour Réseau Intelligent et Automatisation de la Protection | +1.2% | National, avec la plus forte densité dans les empreintes MISO, PJM et ISO-NE | Long terme (≥ 4 ans) |
| Préférence Fédérale et des Services Publics pour un Approvisionnement National Conforme au BABA | +0.9% | National, particulièrement pour les corridors financés par le Département de l'Énergie et la NTIA dans plus de 26 États | Moyen terme (2-4 ans) |
| Réutilisation des Droits de Passage et Double Fonction de Mise à la Terre-Communications | +0.7% | National, avec le plus fort impact dans les corridors du Nord-Est et du Midwest à forte densité d'autorisations | Long terme (≥ 4 ans) |
| Mises à Niveau de la Capacité en Fibres sur les Corridors Haute Tension Existants | +0.6% | National, avec une activité à court terme dans les zones d'actifs vieillissants d'ISO-NE et de PJM | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Modernisation du Réseau Électrique pour la Croissance de la Charge liée à l'IA et aux Centres de Données
Le marché américain du Câble de Garde à Fibres Optiques (OPGW) est soutenu par un besoin croissant de connecter de nouvelles charges importantes tout en préservant la fiabilité des opérations du réseau électrique. La Commission Fédérale de Réglementation de l'Énergie (FERC) a rapporté que plus de 1 900 projets de transmission ont été mis en service en 2025, ajoutant plus de 7 000 miles de lignes de transmission à l'échelle nationale.[1] La FERC a également émis des ordres de justification aux six principales organisations régionales de transmission et opérateurs de systèmes indépendants en juin 2026 concernant les règles d'interconnexion des grandes charges et des charges co-localisées. Chaque nouveau corridor haute tension ou corridor reconstruit nécessite des communications de protection et de supervision, augmentant la valeur des fibres intégrées dans le câble de garde. Le Département de l'Énergie identifie la demande des centres de données comme une considération majeure de planification dans son Étude Nationale des Besoins en Transmission.[2] Cela crée un pipeline de projets plus long pour le marché américain du Câble de Garde à Fibres Optiques (OPGW), car l'expansion des lignes et les mises à niveau des communications sont généralement spécifiées ensemble.
Dépenses de Résilience de la Transmission pour les Risques d'Incendies de Forêt et de Conditions Météorologiques Extrêmes
Le marché américain du Câble de Garde à Fibres Optiques (OPGW) bénéficie des dépenses des services publics qui améliorent la détection, la coordination de la protection et la surveillance dans les zones sujettes aux incendies. Le Plan d'Atténuation des Incendies de Forêt 2026 à 2028 de Pacific Gas and Electric Company identifie le renforcement du système aérien comme un programme central et décrit les travaux d'enfouissement réalisés et planifiés.[3] Le câble de garde à fibres optiques peut assurer la protection et les communications via une seule installation aérienne, ce qui est pertinent là où l'enfouissement complet n'est pas réalisable. La liaison en fibres soutient la détection des défauts et la coordination des relais sans nécessiter un itinéraire de communication séparé le long de la même ligne. Les services publics de l'Ouest ont donc une raison d'inclure des câbles de garde à fibres optiques de plus haute capacité lors du renforcement ciblé de la transmission. L'opportunité s'étend au-delà des travaux de remplacement immédiats, car les exigences de surveillance se poursuivent après la mise en service d'une ligne renforcée.
Communications pour Réseau Intelligent et Automatisation de la Protection
Les systèmes de protection numérique accroissent l'importance de communications fiables à faible latence sur les réseaux de transmission. GE Vernova décrit sa plateforme de protection différentielle de courant de ligne Multilin L90 comme une solution basée sur les communications optiques pour la protection des lignes de transmission.[4] Cette exigence technique favorise les liaisons en fibres intégrées au câble de garde aérien sur les structures haute tension. Les services publics utilisant des systèmes basés sur la norme IEC 61850 et des réseaux de synchrophaseurs nécessitent des connexions fiables entre les sous-stations et les équipements de ligne distants. Le câble de garde à fibres optiques fournit également un itinéraire pour les applications de détection pouvant aider les services publics à observer les conditions des lignes. Ces besoins élèvent le rôle du marché américain du Câble de Garde à Fibres Optiques (OPGW) d'une catégorie de remplacement de câbles à une composante d'un programme d'investissement plus large dans le contrôle du réseau électrique.
Préférence Fédérale et des Services Publics pour un Approvisionnement National Conforme à la Loi Build America, Buy America (BABA)
Les règles de marchés publics fédéraux renforcent le rôle de la fabrication nationale dans le marché américain du Câble de Garde à Fibres Optiques (OPGW). L'Administration Fédérale des Routes a mis fin à la dérogation d'applicabilité générale pour les produits manufacturés en janvier 2025, élargissant la pertinence pratique des exigences Buy America pour les infrastructures financées par le gouvernement fédéral. Le Département de l'Énergie a engagé 5,3 milliards USD pour 31 projets de reconductoring du réseau dans le cadre du programme SPARK en août 2026. La reconstruction des lignes existantes crée une opportunité de remplacer ou de mettre à niveau le câble de garde aérien en même temps que les conducteurs. AFL, Corning, Lightera et Prysmian ont communiqué leurs engagements de conformité à la Loi Build America, Buy America (BABA) pour les programmes de fibres et de câbles éligibles. La conformité est donc une condition d'achat qui favorise les fournisseurs disposant d'une production américaine éligible et de relations établies avec les services publics.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Exigences Élevées en Compétences d'Installation et d'Exécution sur Lignes Sous Tension | -0.9% | National, plus aigu dans l'Ouest rural des États-Unis où l'accès par hélicoptère et la disponibilité d'équipes spécialisées sont les plus limités | Moyen terme (2-4 ans) |
| Volatilité des Coûts des Intrants en Aluminium, Acier Inoxydable et Fibres | -0.7% | National, amplifié par les effets des droits de douane d'importation de la Section 232 sur l'aluminium et les pressions sur la chaîne d'approvisionnement mondiale en acier inoxydable | Court terme (≤ 2 ans) |
| Cycles de Qualification des Services Publics et Exigences de Conception Spécifiques aux Projets | -0.4% | National, particulièrement contraignant pour les nouveaux entrants dans les cadres de qualification PJM et MISO | Moyen terme (2-4 ans) |
| Risque d'Endommagement des Fibres de l'OPGW lors du Déroulage et de l'Épissage | -0.3% | National, avec le risque le plus élevé dans les installations à longue portée en montagne ou dans les corridors à forts vents dans les États de l'Ouest et des Montagnes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences Élevées en Compétences d'Installation et d'Exécution sur Lignes Sous Tension
L'installation sur lignes sous tension nécessite des équipes spécialisées, des méthodes de tirage soigneusement contrôlées et un épissage de précision. Un projet d'American Electric Power achevé en 2025 a utilisé des équipements anti-rotation lors de l'installation d'OPGW sur une ligne de 345 kV. Ce cas montre pourquoi la manipulation des câbles est centrale pour la livraison du projet, car une torsion ou un endommagement des fibres peut nécessiter un remplacement plutôt qu'une simple réparation localisée. Les services publics peuvent avoir besoin de sécuriser des équipes spécialisées bien avant le début de la construction, ce qui peut retarder la conversion des budgets d'investissement approuvés en câble installé. La contrainte est la plus visible sur les itinéraires éloignés, montagneux ou à forts vents qui nécessitent un accès difficile et un déroulage complexe. Elle peut ralentir les installations à court terme même là où le marché américain du Câble de Garde à Fibres Optiques (OPGW) présente une demande sous-jacente forte.
Volatilité des Coûts des Intrants en Aluminium, Acier Inoxydable et Fibres
Le câble de garde à fibres optiques combine des fils en alliage d'aluminium, des tubes en acier inoxydable et des fibres optiques, exposant les fabricants aux variations de plusieurs catégories d'intrants. Les matières premières affectent l'économie des conceptions standard et à haute densité de fibres. Les mesures tarifaires sur l'aluminium de la Section 232 restent pertinentes pour l'environnement de coûts des matériaux et composants importés. Des coûts de matériaux plus élevés peuvent comprimer les marges des fournisseurs lorsque les contrats des services publics sont attribués avant que les coûts d'approvisionnement ne soient entièrement connus. L'effet est plus immédiat sur les projets qui dépendent de configurations de tubes ou de torons spécialisés. Cela rend également le calendrier d'approvisionnement et les arrangements d'approvisionnement national plus importants pour les participants au marché américain du Câble de Garde à Fibres Optiques (OPGW).
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Nombre de Fibres :
Les Câbles à Haute Capacité Remodèlent la Base InstalléeLa configuration 48F a détenu 39,1 % de la part du marché américain du Câble de Garde à Fibres Optiques (OPGW) en 2026. Elle reste courante sur les corridors de 115 kV à 345 kV où les services publics remplacent les câbles hérités 12F et 24F. Cette configuration offre plus de capacité sans nécessairement modifier le matériel de fixation sur les pylônes, ce qui peut simplifier un projet de renouvellement. Les travaux de remplacement de la Ligne 191 d'Eversource Energy montrent comment les services publics traitent les OPGW hérités détériorés par des projets de renouvellement planifiés. Le nombre de fibres soutient la redondance de protection et l'espace pour les futures communications, aidant le 48F à conserver un rôle de premier plan sur le marché américain du Câble de Garde à Fibres Optiques (OPGW).
Le segment 96F devrait enregistrer un CAGR de 11,2 % jusqu'en 2032, le taux de croissance le plus élevé dans cette segmentation. Les services publics adoptent des nombres de fibres plus élevés là où les sous-stations numériques, la surveillance des lignes et les communications à plus grande échelle nécessitent une capacité accrue. La conception peut soutenir les communications des services publics tout en laissant des fibres disponibles pour de futures utilisations réseau et exigences de service. La catégorie 24F reste adaptée aux itinéraires à faible capacité, tandis que le 144F+ gagne en pertinence sur les projets de 500 kV et 765 kV où la capacité par fixation sur pylône est importante. Le catalogue OPGW 2025 de Sterlite Electric comprend une conception à tube en acier inoxydable toronné double couche 144F pour les applications à haute capacité.



Par Type de Conception de Câble :
Le Tube Central Domine Tandis que les Conceptions Toronnées Gagnent du TerrainLa Conception A a détenu 37,4 % de la part du marché américain du Câble de Garde à Fibres Optiques (OPGW) en 2026. La construction à tube central en aluminium équilibre la résistance mécanique, les performances thermiques et la protection des fibres pour les classes de lignes courantes des services publics. Ses pratiques d'installation établies réduisent l'incertitude pour les équipes de spécification des services publics et soutiennent une manipulation cohérente par les entrepreneurs. La gamme AlumaCore d'AFL représente cette architecture à tube central en aluminium dans la gamme de produits nationale. La compatibilité avec le matériel existant et les spécifications d'approvisionnement fait de la Conception A un choix pratique pour une grande partie du marché américain du Câble de Garde à Fibres Optiques (OPGW).
La Conception B devrait se développer à un CAGR de 9,2 % jusqu'en 2032, le taux le plus élevé parmi les types de conception de câble. La construction à tube en aluminium toronné offre une plus grande flexibilité pour les longues portées et peut accueillir des nombres de fibres plus élevés dans un diamètre extérieur constant. Sa conception répartit les contraintes de flexion sur la structure du câble, ce qui est utile dans les zones exposées aux vibrations. Les variantes à tube central et toronné en acier inoxydable servent les applications à courant de court-circuit élevé, tandis que les conceptions hybrides et multi-tubes supportent des nombres de fibres très élevés avec des caractéristiques standard de flèche et de tension. La norme IEEE 1138 reste une référence centrale pour les tests de performance mécanique, électrique et optique dans ces approches de conception.
Par Secteur d'Utilisation Finale :
Les Services Publics d'Électricité Ancrent la DemandeLes services publics d'électricité ont représenté 72,7 % de la taille du marché américain du Câble de Garde à Fibres Optiques (OPGW) en 2026 et devraient croître à un CAGR de 9,1 % jusqu'en 2032. Les services publics utilisent l'OPGW pour combiner la protection contre la foudre avec les communications pour la protection, le contrôle de supervision et la surveillance. La Commission Fédérale de Réglementation de l'Énergie (FERC) a rapporté que l'Opérateur Indépendant du Système du Midwest (MISO) a approuvé 432 projets d'expansion de la transmission totalisant 12,3 milliards USD et que le Southwest Power Pool (SPP) a approuvé 50 projets totalisant 8,6 milliards USD dans le cycle de planification 2025. Ces pipelines de projets soutiennent des besoins d'approvisionnement récurrents dans les systèmes régionaux et maintiennent la demande liée à des plans d'investissement pluriannuels. Le renforcement du réseau et la numérisation du réseau font des services publics à la fois le groupe de clients principal et la principale source d'expansion.
Les opérateurs de télécommunications sont généralement des locataires de capacité sur les fibres appartenant aux services publics plutôt que des acheteurs directs d'OPGW. Certains programmes de haut débit rural peuvent soutenir des installations où les structures de transmission ou de distribution peuvent accueillir des fibres. Les chemins de fer constituent un domaine de demande plus restreint, car les lignes de fret électrifiées et les systèmes de contrôle positif des trains nécessitent des communications fiables le long des droits de passage existants. Les applications pétrolières et gazières sont limitées et sont principalement associées aux communications de contrôle de supervision sur les corridors de pipelines haute pression. Ces utilisateurs fournissent une demande incrémentale là où un itinéraire aérien partagé réduit les exigences d'autorisation et renforce les communications opérationnelles.

Analyse Géographique
L'Ouest des États-Unis a un fort besoin de câble de garde à fibres optiques là où les programmes d'atténuation des incendies de forêt nécessitent davantage de capacités de surveillance et de protection. Le plan 2026 à 2028 de Pacific Gas and Electric rapporte environ 924 miles de circuits enfouis depuis 2019 et environ 1 067 miles de circuits supplémentaires prévus jusqu'en 2028. Le câble de garde à fibres optiques offre une option complémentaire sur les lignes aériennes qui ne peuvent pas être enfouies et soutient la surveillance des conditions et la protection coordonnée. Southern California Edison identifie également des actions sur le système aérien et la transmission dans le cadre de sa planification d'atténuation des incendies de forêt. Ces exigences font des projets de l'Ouest une source importante de travaux de remplacement et de renforcement spécialisés sur le marché américain du Câble de Garde à Fibres Optiques (OPGW).
Le Texas et l'empreinte MISO représentent une zone à fort volume pour les investissements de transmission à court terme. Les services publics du Texas se sont engagés à investir 33 milliards USD pour construire le premier réseau de transmission 765 kV de l'État. Les projets de dorsale haute tension nécessitent des conceptions de câbles robustes et une capacité en fibres substantielle pour les systèmes de protection et de contrôle de supervision. Le plan de transmission 2025 de MISO a approuvé 432 projets d'une valeur de 12,3 milliards USD, incluant des mises à niveau autour des centres de charge en croissance. Le programme SPARK (Speed to Power through Accelerated Reconductoring and other Key Advanced Transmission Technology Upgrades) oriente les financements vers les travaux de reconductoring dans 26 États, soutenant les mises à niveau simultanées des conducteurs et du câble de garde, faisant du centre des États-Unis un corridor significatif pour le marché américain du Câble de Garde à Fibres Optiques (OPGW).
Le Sud-Est connaît une activité d'interconnexion rapide autour des clusters de centres de données en Virginie, en Caroline du Nord et en Géorgie. Prysmian a annoncé un investissement de 1,3 milliard USD dans des installations en Caroline du Nord, au Tennessee et en Caroline du Sud en août 2026. Le Nord-Est présente un schéma de demande différent car les OPGW hérités approchent de l'âge de remplacement, et les projets d'Eversource ont identifié une détérioration des fibres, des problèmes d'épissage et un mou insuffisant sur les installations plus anciennes. Cela crée un chemin de renouvellement prévisible qui favorise les mises à niveau de 24F vers 48F ou des nombres plus élevés, donnant au marché américain du Câble de Garde à Fibres Optiques (OPGW) à la fois une demande de construction tirée par la croissance et une demande d'approvisionnement tirée par le remplacement.
Paysage Concurrentiel
Concentration du Marché
Le marché américain du Câble de Garde à Fibres Optiques (OPGW) dispose d'une base de fournisseurs modérément concentrée comprenant des fabricants de câbles intégrés et des spécialistes régionaux plus petits. Les grands fournisseurs bénéficient lorsqu'ils contrôlent les intrants en fibres optiques, la production de torons métalliques, la conception des câbles finis et le soutien à la qualification des services publics. Les exigences BABA réduisent la base d'approvisionnement effective pour les travaux financés par le gouvernement fédéral, car la production nationale éligible est une condition d'approvisionnement. AFL fournit de l'OPGW aux États-Unis depuis 1985 et propose les gammes de produits AlumaCore, HexaCore et CentraCore. Les nouveaux fournisseurs font face à des cycles de qualification des services publics et à des exigences spécifiques aux projets avant de pouvoir concourir pour des comptes établis.
Prysmian a annoncé un investissement de 1,25 milliard USD dans 3 installations de fabrication américaines en août 2026. Le programme comprend une expansion à Claremont, Caroline du Nord, Jackson, Tennessee, et Lexington, Caroline du Sud, et vise à augmenter la capacité nationale en fibres et en câbles. La société a également lancé OPGWatch en 2025, un système qui utilise une fibre dédiée dans l'OPGW installé pour surveiller les événements le long d'une ligne. Cette approche lie l'approvisionnement en câbles aux capacités de surveillance et donne aux services publics une raison d'envisager une solution plus large plutôt que seulement le prix du câble. L'accord 2026 de Corning allant jusqu'à 6 milliards USD avec Meta signale un investissement dans la capacité nationale en fibres, un intrant clé pour la fabrication d'OPGW.
Lightera a été lancée en tant que marque mondiale unifiée de câbles à fibres optiques de Furukawa Electric en avril 2025, regroupant OFS Fitel et d'autres opérations de câbles sous une seule identité. Sa participation aux engagements de conformité à la Loi Build America, Buy America (BABA) la place parmi les fabricants alignés sur les programmes américains éligibles de fibres et de câbles. La concurrence est de plus en plus façonnée par la capacité nationale, la qualification des produits, le soutien technique, le risque d'installation et la fiabilité de l'approvisionnement.
Leaders du Secteur Américain du Câble de Garde à Fibres Optiques (OPGW)
-
AFL Telecommunications LLC
-
Prysmian S.p.A.
-
Fujikura Ltd.
-
Furukawa Electric Co., Ltd.
-
Sterlite Electric Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché Américain du Câble de Garde à Fibres Optiques (OPGW) Entreprises couvertes dans ce rapport
- AFL Telecommunications LLC
- APAR Industries Limited
- Corning Incorporated
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- General Cable Industries, Inc.
- Hengtong Group Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- NV Bekaert SA
- OFS Fitel, LLC
- Prysmian S.p.A.
- Southwire Company, LLC
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tratos Cavi S.p.A.
- Tratos Group
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
- ZTT International Limited
Développements industriels récents dans Marché Américain du Câble de Garde à Fibres Optiques (OPGW)
- Septembre 2026 : Le Département de l'Énergie des États-Unis a engagé 5,25 milliards USD, dont 1,9 milliard USD de financement fédéral et 3,35 milliards USD de cofinancement des bénéficiaires, pour 31 projets de reconductoring du réseau dans le cadre du programme SPARK.
- Août 2026 : Prysmian a annoncé un investissement de 1,25 milliard USD dans trois installations de fabrication américaines : 1,07 milliard USD à Claremont, Caroline du Nord, 100 millions USD à Jackson, Tennessee, et 80 millions USD à Lexington, Caroline du Sud, créant 600 emplois manufacturiers américains d'ici 2030.
- Juillet 2026 : Prysmian a signé un accord à long terme de 5,5 milliards EUR avec Molex pour fournir des câbles optiques aux centres de données américains et mondiaux sur une durée allant jusqu'à 10 ans.
- Juin 2026 : La FERC a émis des ordres de justification à PJM INTERCONNECTION (PJM), MISO, SPP, CAISO, ISO-NE et NYISO concernant les dispositions tarifaires pour l'interconnexion des grandes charges et des charges co-localisées.
Périmètre du Rapport sur le Marché Américain du Câble de Garde à Fibres Optiques (OPGW)
Un câble de garde à fibres optiques (OPGW) est un câble aérien hybride installé au sommet des pylônes de transport d'électricité haute tension. Il combine la protection de mise à la terre électrique avec les télécommunications par fibres optiques.
Le marché américain du câble de garde à fibres optiques (OPGW) est segmenté par nombre de fibres, type de conception de câble et secteur d'utilisation finale. Par nombre de fibres, le marché est segmenté en 24F, 48F, 96F et 144F et plus. Par type de conception de câble, le marché est segmenté en Conception A, Conception B, Conception C, Conception D, Conception E et Conception F. Par secteur d'utilisation finale, le marché est segmenté en services publics d'électricité, télécommunications, chemins de fer et pétrole et gaz. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| 24F |
| 48F |
| 96F |
| 144F+ |
| Conception A |
| Conception B |
| Conception C |
| Conception D |
| Conception E |
| Conception F |
| Services Publics d'Électricité |
| Télécommunications |
| Chemins de Fer |
| Pétrole et Gaz |
| Par Nombre de Fibres | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| Par Type de Conception de Câble | Conception A |
| Conception B | |
| Conception C | |
| Conception D | |
| Conception E | |
| Conception F | |
| Par Secteur d'Utilisation Finale | Services Publics d'Électricité |
| Télécommunications | |
| Chemins de Fer | |
| Pétrole et Gaz |
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande de câble de garde à fibres optiques aux États-Unis ?
L'expansion de la transmission, le renforcement du réseau, la croissance de la charge des centres de données et les systèmes de protection numérique stimulent la demande. Le marché américain de l'OPGW devrait croître à un CAGR de 8,21 % jusqu'en 2032.
Quelle configuration de fibres connaît la croissance la plus rapide ?
La configuration 96F devrait croître à un CAGR de 11,2 % jusqu'en 2032, les services publics recherchant une plus grande capacité pour les applications de protection et de surveillance.
Quel groupe de clients achète le plus d'OPGW ?
Les services publics d'électricité ont représenté 72,7 % de la demande en 2026 et devraient croître à un CAGR de 9,1 % jusqu'en 2032.
Pourquoi les règles de fabrication nationale sont-elles importantes pour les fournisseurs d'OPGW ?
Les exigences fédérales Buy America influencent l'éligibilité aux projets de réseau financés par le gouvernement fédéral. Les fournisseurs disposant d'une capacité de production américaine éligible sont mieux positionnés pour ces programmes d'approvisionnement.
Quel rôle joue l'OPGW dans l'atténuation des incendies de forêt ?
Il combine la protection aérienne avec des communications pouvant soutenir la détection des défauts, la surveillance et la coordination de la protection sur les lignes qui restent aériennes.
Qu'est-ce qui limite la croissance des installations ?
Les équipes spécialisées d'installation sur lignes sous tension, les travaux de déroulage complexes et les variations des coûts des matériaux peuvent prolonger les calendriers de projet et affecter les marges des fournisseurs.