
Marktgröße und Marktanteil für optisches Erdseil (OPGW) in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
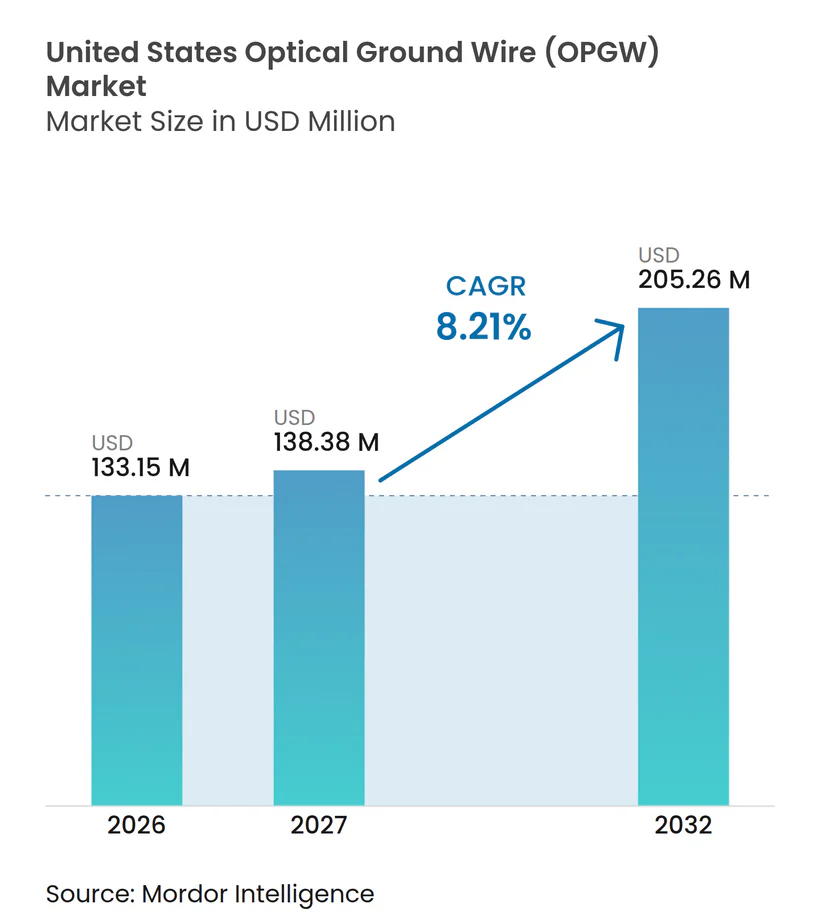
| Marktgröße im Basisjahr (2026) | 133.15 Millionen US-Dollar |
| Marktgröße (2027) | 138.38 Millionen US-Dollar |
| Marktgröße (2032) | 205.26 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.21 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für optisches Erdseil (OPGW) in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für optisches Erdseil in den Vereinigten Staaten wurde im Jahr 2026 auf 133,15 Millionen USD geschätzt und wird voraussichtlich von 138,38 Millionen USD im Jahr 2027 auf 205,26 Millionen USD bis 2032 wachsen, bei einem CAGR von 8,21 % während des Prognosezeitraums (2027–2032). Netzinvestitionen verlagern sich zunehmend auf Projekte, die physische Widerstandsfähigkeit mit leistungsfähigeren Kommunikationssystemen verbinden, was die Nachfrage nach optischem Erdseil auf neuen und erneuerten Übertragungskorridoren unterstützt. Der steigende Strombedarf von Rechenzentren erhöht den Druck, Übertragungskapazitäten auszubauen und Kommunikationsverbindungen zwischen Umspannwerken zu verbessern. Der Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten profitiert auch dann, wenn Versorgungsunternehmen veraltete Freileitungserdseile ersetzen, da Erneuerungsprojekte die Faserkapazität erhöhen können, ohne ein neues Wegerecht zu benötigen, was zusätzliche Genehmigungen für eine separate Kommunikationsroute vermeidet, Störungen für bestehende Gemeinden reduziert und die Planungsflexibilität für Investitionsprogramme der Versorgungsunternehmen erhält. Inländische Fertigungsanforderungen prägen die Beschaffung, da föderativ geförderte Projekte die Buy-America- und Build-America-Anforderungen erfüllen müssen, und diese Vorschriften können den Lieferantenpool beeinflussen, bevor technische Angebote bewertet werden. Lieferanten mit inländischer Kapazität, etablierten Versorgungsqualifikationen und technischem Support sind gut positioniert, um bei Projekten zu konkurrieren, bei denen langfristige Leistung und Lieferzeitpunkt ebenso wichtig sind wie die ursprüngliche Kabelspezifikation.
Wichtigste Erkenntnisse des Berichts
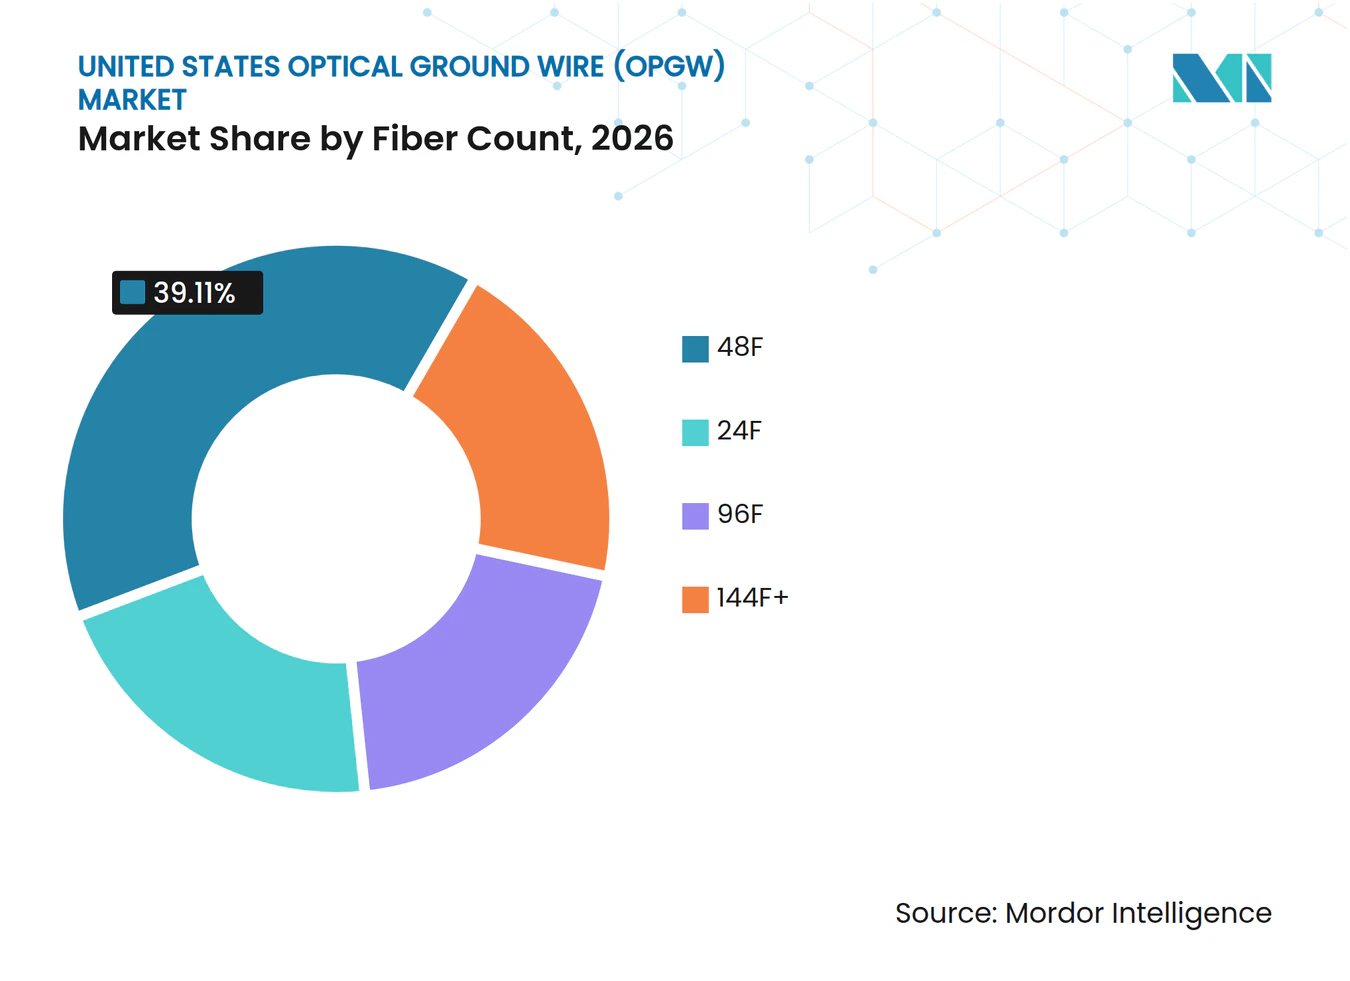
- Nach Faseranzahl hielt 48F im Jahr 2026 einen Umsatzanteil von 39,1 %, während 96F bis 2032 voraussichtlich mit einem CAGR von 11,2 % wachsen wird.
- Nach Kabeldesigntyp hielt Design A im Jahr 2026 einen Umsatzanteil von 37,4 %, während Design B bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen wird.
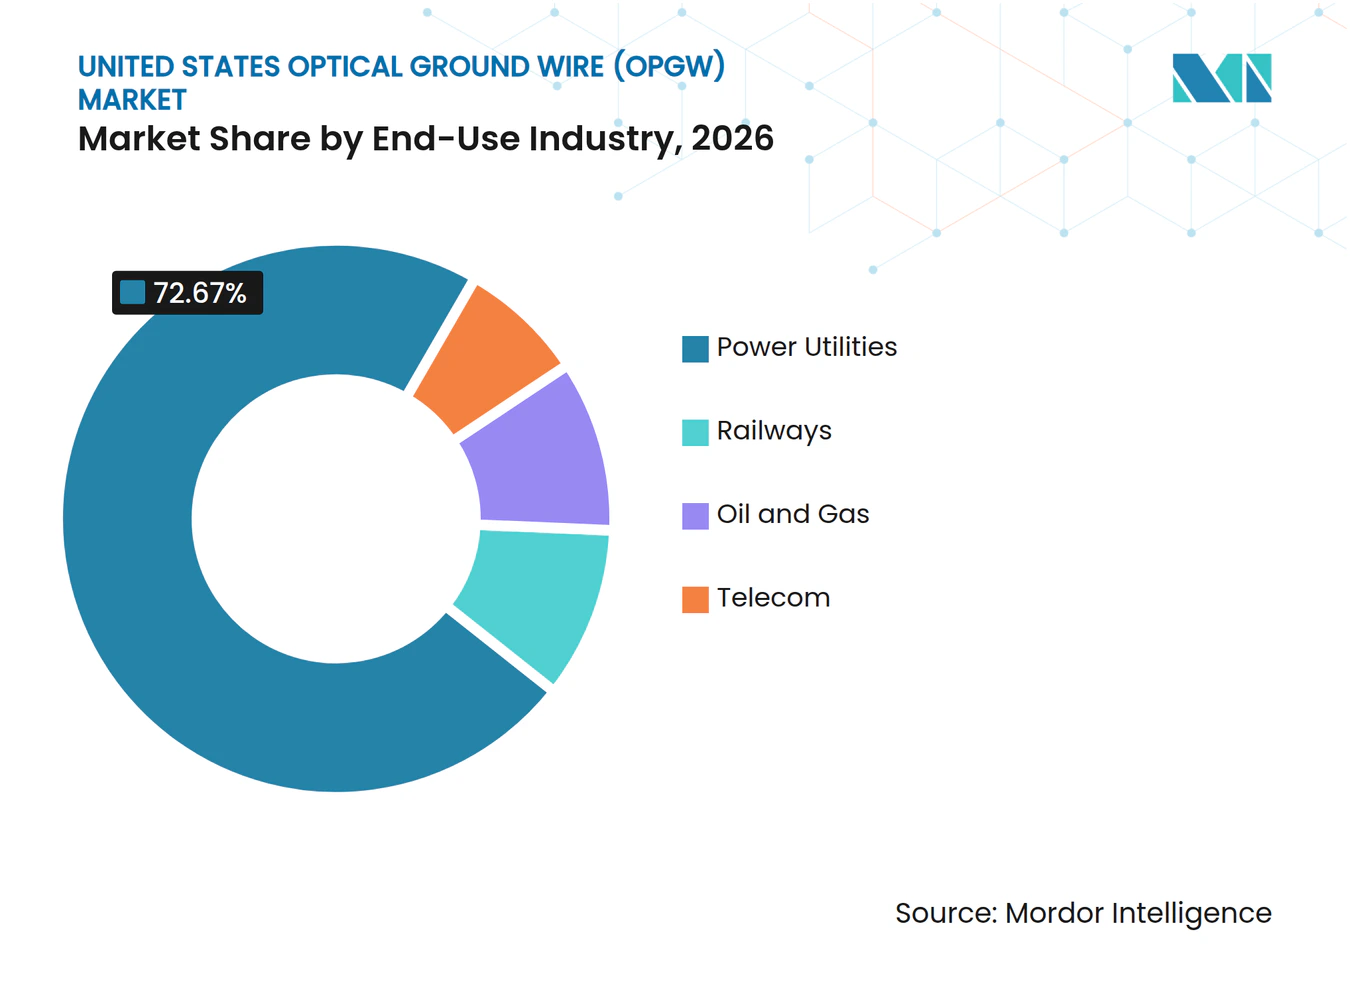
- Nach Endverbrauchsbranche hielten Stromversorger im Jahr 2026 einen Umsatzanteil von 72,7 % und werden bis 2032 voraussichtlich mit einem CAGR von 9,1 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzmodernisierung für KI- und Rechenzentrumslastenwachstum | +3.2% | National, mit konzentrierter früher Auswirkung in den Rechenzentrumskorridoren Texas, Virginia, Georgia und North Carolina | Langfristig (≥ 4 Jahre) |
| Ausgaben für Übertragungsresilienz bei Waldbrand- und Extremwetterrisiken | +1.8% | Westliche Vereinigte Staaten als Kerngebiet, einschließlich Kalifornien, Oregon, Washington und Colorado, mit Ausstrahlungseffekten auf den Südwesten und die Bergstaaten | Mittelfristig (2–4 Jahre) |
| Smart-Grid-Kommunikation und Schutzautomatisierung | +1.2% | National, mit höchster Dichte in den Versorgungsgebieten von MISO, PJM und ISO-NE | Langfristig (≥ 4 Jahre) |
| Bundes- und Versorgungsunternehmenspräferenz für inländische, BABA-konforme Lieferung | +0.9% | National, insbesondere für vom Energieministerium und der NTIA geförderte Korridore in mehr als 26 Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Wiederverwendung von Wegerechten und duale Erdungs-Kommunikations-Funktion | +0.7% | National, mit höchster Auswirkung in dicht genehmigten Korridoren im Nordosten und Mittleren Westen | Langfristig (≥ 4 Jahre) |
| Faserkapazitätserweiterungen auf bestehenden Hochspannungskorridoren | +0.6% | National, mit kurzfristiger Aktivität in den Altanlagenzonen von ISO-NE und PJM | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzmodernisierung für KI- und Rechenzentrumslastenwachstum
Der Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten wird durch den wachsenden Bedarf unterstützt, große neue Lasten anzubinden und gleichzeitig einen zuverlässigen Netzbetrieb aufrechtzuerhalten. Die Bundesbehörde für Energieregulierung (Federal Energy Regulatory Commission, FERC) berichtete, dass im Jahr 2025 mehr als 1.900 Übertragungsprojekte in Betrieb genommen wurden und dabei national mehr als 7.000 Meilen Übertragungsleitungen hinzugefügt wurden.[1] Die FERC erließ im Juni 2026 auch Anordnungen zur Begründungspflicht an die sechs großen regionalen Übertragungsorganisationen und unabhängigen Systembetreiber bezüglich der Anschlussregeln für Großlasten und gemeinsam angesiedelte Lasten. Jeder neue oder erneuerte Hochspannungskorridor erfordert Schutz- und Überwachungskommunikation, was den Wert von in den Schutzleiter integrierter Glasfaser erhöht. Das Energieministerium identifiziert den Rechenzentrumsbedarf als wichtige Planungsüberlegung in seiner nationalen Studie zum Übertragungsbedarf.[2] Dies schafft eine längere Projektpipeline für den Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten, da Leitungsausbau und Kommunikationsaufrüstungen in der Regel gemeinsam spezifiziert werden.
Ausgaben für Übertragungsresilienz bei Waldbrand- und Extremwetterrisiken
Der Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten profitiert von Ausgaben der Versorgungsunternehmen, die die Erkennung, den Schutz und die Überwachung in brandgefährdeten Gebieten verbessern. Der Waldbrandminderungsplan 2026 bis 2028 von Pacific Gas and Electric Company identifiziert die Härtung des Freileitungssystems als zentrales Programm und beschreibt sowohl abgeschlossene als auch geplante Erdverlegungsarbeiten.[3] Optisches Erdseil kann Abschirmung und Kommunikation durch eine einzige Freileitungsinstallation bereitstellen, was relevant ist, wo eine vollständige Erdverlegung nicht machbar ist. Die Glasfaserverbindung unterstützt die Fehlererkennung und Relaiskoordination, ohne eine separate Kommunikationsroute entlang derselben Leitung zu erfordern. Westliche Versorgungsunternehmen haben daher einen Grund, optisches Erdseil mit höherer Kapazität bei gezielter Übertragungshärtung einzubeziehen. Die Möglichkeit geht über unmittelbare Ersatzarbeiten hinaus, da Überwachungsanforderungen auch nach Inbetriebnahme einer gehärteten Leitung bestehen bleiben.
Smart-Grid-Kommunikation und Schutzautomatisierung
Digitale Schutzsysteme erhöhen die Bedeutung zuverlässiger Kommunikation mit geringer Latenz in Übertragungsnetzen. GE Vernova beschreibt seine Multilin-L90-Plattform für den differenziellen Leitungsstromschutz als eine auf optischer Kommunikation basierende Lösung für den Übertragungsleitungsschutz.[4] Diese technische Anforderung begünstigt Glasfaserverbindungen, die in den Freileitungsschutzleiter auf Hochspannungsstrukturen integriert sind. Versorgungsunternehmen, die IEC-61850-basierte Systeme und Synchrophasor-Netzwerke verwenden, benötigen zuverlässige Verbindungen zwischen Umspannwerken und entfernten Leitungsgeräten. Optisches Erdseil bietet auch eine Route für Sensoranwendungen, die Versorgungsunternehmen helfen können, Leitungszustände zu beobachten. Diese Anforderungen erhöhen die Rolle des Marktes für optisches Erdseil (OPGW) in den Vereinigten Staaten von einer Kabelersatzkategorie zu einem Teil eines umfassenderen Netzsteuerungsinvestitionsprogramms.
Bundes- und Versorgungsunternehmenspräferenz für inländische, BABA-konforme Lieferung (Build America, Buy America Act)
Bundesbeschaffungsregeln stärken die Rolle der inländischen Fertigung im Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten. Die Bundesstraßenverwaltung (Federal Highway Administration) beendete im Januar 2025 den allgemeinen Anwendbarkeitsverzicht für Fertigprodukte und erweiterte damit die praktische Relevanz der Buy-America-Anforderungen für bundesfinanzierte Infrastruktur. Das Energieministerium verpflichtete sich im August 2026 zu 5,3 Milliarden USD für 31 Netzrekonditionierungsprojekte im Rahmen des SPARK-Programms. Der Wiederaufbau bestehender Leitungen bietet die Möglichkeit, gleichzeitig mit den Leitern auch Freileitungserdseile zu ersetzen oder aufzurüsten. AFL, Corning, Lightera und Prysmian haben Verpflichtungen zur BABA-konformen Lieferung (Build America, Buy America Act) für qualifizierende Glasfaser- und Kabelprogramme kommuniziert. Die Einhaltung ist daher eine Beschaffungsbedingung, die Lieferanten mit qualifizierender US-Produktion und etablierten Versorgungsbeziehungen begünstigt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anforderungen an Installationsfachkenntnisse und Ausführung unter Spannung | -0.9% | National, am stärksten ausgeprägt im ländlichen Westen der Vereinigten Staaten, wo Hubschrauberzugang und Verfügbarkeit spezialisierter Crews am stärksten eingeschränkt sind | Mittelfristig (2–4 Jahre) |
| Volatilität der Einstandskosten für Aluminium, Edelstahl und Glasfaser | -0.7% | National, verstärkt durch die Auswirkungen der Section-232-Einfuhrzölle auf Aluminium und den globalen Lieferkettendruck bei Edelstahl | Kurzfristig (≤ 2 Jahre) |
| Qualifikationszyklen der Versorgungsunternehmen und projektspezifische Designanforderungen | -0.4% | National, besonders einschränkend für Neueinsteiger in den Qualifikationsrahmen von PJM und MISO | Mittelfristig (2–4 Jahre) |
| Risiko von OPGW-Faserschäden beim Einziehen und Spleißen | -0.3% | National, mit dem höchsten Risiko bei Installationen mit langen Spannweiten in Gebirgs- oder Starkwindkorridoren in den westlichen und Bergstaaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anforderungen an Installationsfachkenntnisse und Ausführung unter Spannung
Die Installation unter Spannung erfordert spezialisierte Crews, sorgfältig kontrollierte Zugmethoden und präzises Spleißen. Ein Projekt von American Electric Power, das 2025 abgeschlossen wurde, verwendete Antirotationsausrüstung bei der Installation von OPGW auf einer 345-kV-Leitung. Der Fall zeigt, warum die Kabelhandhabung für die Projektabwicklung zentral ist, da Verdrehungen oder Faserschäden einen Austausch statt einer einfachen lokalen Reparatur erfordern können. Versorgungsunternehmen müssen möglicherweise spezialisierte Crews weit vor Baubeginn sichern, was die Umwandlung genehmigter Investitionsbudgets in installiertes Kabel verzögern kann. Das Hemmnis ist am deutlichsten auf abgelegenen, gebirgigen oder starkwindigen Strecken sichtbar, die schwierigen Zugang und komplexes Einziehen erfordern. Es kann kurzfristige Installationen verlangsamen, selbst wenn der Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten eine starke zugrunde liegende Nachfrage aufweist.
Volatilität der Einstandskosten für Aluminium, Edelstahl und Glasfaser
Optisches Erdseil kombiniert Aluminiumlegierungsdrähte, Edelstahlrohre und Glasfaser, wodurch Hersteller Veränderungen in mehreren Einstandskategorien ausgesetzt sind. Die Einstandsmaterialien beeinflussen die Wirtschaftlichkeit sowohl von Standard- als auch von Hochfaserzahldesigns. Die Section-232-Aluminiumzollmaßnahmen bleiben für das Kostenumfeld bei importierten Materialien und Komponenten relevant. Höhere Materialkosten können den Lieferantenmargen Druck machen, wenn Versorgungsverträge vergeben werden, bevor die Beschaffungskosten vollständig bekannt sind. Der Effekt ist bei Projekten, die auf spezialisierte Rohr- oder Litzenkonfigurationen angewiesen sind, unmittelbarer. Er macht auch Beschaffungszeitpunkt und inländische Liefervereinbarungen für Teilnehmer am Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten wichtiger.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Faseranzahl:
Hochkapazitätskabel verändern die installierte BasisDie 48F-Konfiguration hielt im Jahr 2026 einen Marktanteil von 39,1 % am Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten. Sie bleibt auf 115-kV- bis 345-kV-Korridoren verbreitet, wo Versorgungsunternehmen veraltete 12F- und 24F-Kabel ersetzen. Diese Konfiguration bietet mehr Kapazität, ohne notwendigerweise die Turmanbringungshardware zu ändern, was ein Erneuerungsprojekt vereinfachen kann. Die Leitungsersatzarbeiten von Eversource Energy an Leitung 191 zeigen, wie Versorgungsunternehmen deterioriertes Legacy-OPGW durch geplante Erneuerungsprojekte angehen. Die Faseranzahl unterstützt Schutzredundanz und Raum für zukünftige Kommunikation, was 48F eine führende Rolle im Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten sichert.
Das 96F-Segment wird bis 2032 voraussichtlich einen CAGR von 11,2 % verzeichnen, die stärkste Wachstumsrate in dieser Segmentierung. Versorgungsunternehmen setzen auf höhere Faserzahlen, wo digitale Umspannwerke, Leitungsüberwachung und weiträumige Kommunikation größere Kapazitäten erfordern. Das Design kann die Kommunikation der Versorgungsunternehmen unterstützen und gleichzeitig Fasern für zukünftige Netznutzungen und Serviceanforderungen verfügbar lassen. Die 24F-Kategorie bleibt für Routen mit geringerer Kapazität geeignet, während 144F+ bei 500-kV- und 765-kV-Projekten an Relevanz gewinnt, wo die Kapazität pro Turmanbringung wichtig ist. Der OPGW-Katalog 2025 von Sterlite Electric enthält ein 144F-Doppellagen-Litzenedelstahlrohrdesign für Hochkapazitätsanwendungen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kabeldesigntyp:
Zentralrohr führt, während Litzendesigns an Boden gewinnenDesign A hielt im Jahr 2026 einen Marktanteil von 37,4 % am Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten. Die zentrale Aluminiumrohrkonstruktion balanciert mechanische Festigkeit, thermische Leistung und Faserschutz für gängige Versorgungsleitungsklassen. Ihre etablierten Installationspraktiken reduzieren die Unsicherheit für Versorgungsspezifikationsteams und unterstützen eine konsistente Handhabung durch Auftragnehmer. Die AlumaCore-Familie von AFL repräsentiert diese zentrale Aluminiumrohrarchitektur im inländischen Produktsortiment. Die Kompatibilität mit vorhandener Hardware und Beschaffungsspezifikationen macht Design A zu einer praktischen Wahl für einen großen Teil des Marktes für optisches Erdseil (OPGW) in den Vereinigten Staaten.
Design B wird bis 2032 voraussichtlich mit einem CAGR von 9,2 % expandieren, der höchsten Rate unter den Kabeldesigntypen. Die Aluminiumlitzenrohrkonstruktion bietet größere Flexibilität für längere Spannweiten und kann höhere Faserzahlen bei einem konsistenten Außendurchmesser aufnehmen. Ihr Design verteilt die Biegebeanspruchung über die Kabelstruktur, was in Bereichen mit Vibrationsbelastung nützlich ist. Zentrale und Litzenedelstahlrohrvarianten dienen Hochkurzschlussstrom-Anwendungen, während Hybrid- und Mehrrohrdesigns sehr hohe Faserzahlen mit Standard-Durchhang- und Zugcharakteristiken unterstützen. IEEE-Standard 1138 bleibt eine zentrale Referenz für mechanische, elektrische und optische Leistungsprüfungen bei diesen Designansätzen.
Nach Endverbrauchsbranche:
Stromversorger verankern die NachfrageStromversorger machten im Jahr 2026 72,7 % der Marktgröße für optisches Erdseil (OPGW) in den Vereinigten Staaten aus und werden bis 2032 voraussichtlich mit einem CAGR von 9,1 % wachsen. Versorgungsunternehmen nutzen OPGW, um Blitzschutz mit Kommunikation für Schutz, Fernsteuerung und Überwachung zu kombinieren. Die Bundesbehörde für Energieregulierung (FERC) berichtete, dass der Midcontinent Independent System Operator (MISO) 432 Übertragungsausbau-Projekte mit einem Gesamtvolumen von 12,3 Milliarden USD und der Southwest Power Pool (SPP) 50 Projekte mit einem Gesamtvolumen von 8,6 Milliarden USD im Planungszyklus 2025 genehmigt hat. Diese Projektpipelines unterstützen wiederkehrende Beschaffungsbedarfe in regionalen Systemen und halten die Nachfrage an mehrjährige Investitionspläne gebunden. Netzhärtung und Netzdigitalisierung machen Versorgungsunternehmen sowohl zur Kernkundengruppe als auch zur Hauptquelle der Expansion.
Telekommunikationsanbieter sind im Allgemeinen Kapazitätspächter auf versorgungsunternehmensbetriebener Glasfaser und keine direkten Käufer von OPGW. Einige ländliche Breitbandprogramme können Installationen unterstützen, bei denen Übertragungs- oder Verteilungsstrukturen Glasfaser aufnehmen können. Eisenbahnen bilden einen kleineren Nachfragebereich, da elektrifizierte Güterstrecken und Systeme zur positiven Zugsteuerung zuverlässige Kommunikation entlang bestehender Wegerechte benötigen. Öl- und Gasanwendungen sind begrenzt und hauptsächlich mit der Fernsteuerungskommunikation auf Hochdruckpipelinekorridoren verbunden. Diese Nutzer liefern inkrementelle Nachfrage, wo eine gemeinsame Freileitungsroute die Genehmigungsanforderungen reduziert und die betriebliche Kommunikation stärkt.

Geografische Analyse
Der Westen der Vereinigten Staaten hat einen starken Bedarf an optischem Erdseil, wo Waldbrandminderungsprogramme mehr Überwachungs- und Schutzkapazitäten erfordern. Der Plan 2026 bis 2028 von Pacific Gas and Electric berichtet von ungefähr 924 Schaltkreismeilen, die seit 2019 unterirdisch verlegt wurden, und ungefähr 1.067 weiteren Schaltkreismeilen, die bis 2028 geplant sind. Optisches Erdseil bietet eine ergänzende Option auf Freileitungen, die nicht unterirdisch verlegt werden können, und unterstützt die Zustandsüberwachung und koordinierten Schutz. Southern California Edison identifiziert auch Freileitungssystem- und Übertragungsmaßnahmen innerhalb seiner Waldbrandminderungsplanung. Diese Anforderungen machen westliche Projekte zu einer wichtigen Quelle für spezialisierte Ersatz- und Härtungsarbeiten im Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten.
Texas und der MISO-Versorgungsbereich stellen ein Hochvolumengebiet für kurzfristige Übertragungsinvestitionen dar. Texanische Versorgungsunternehmen haben sich zu 33 Milliarden USD verpflichtet, um das erste 765-kV-Übertragungsrückgrat des Bundesstaates zu errichten. Hochspannungs-Backbone-Projekte erfordern robuste Kabeldesigns und erhebliche Faserkapazität für Schutz- und Fernsteuerungssysteme. Der MISO-Übertragungsplan 2025 genehmigte 432 Projekte im Wert von 12,3 Milliarden USD, einschließlich Aufrüstungen rund um wachsende Lastzentren. Das SPARK-Programm (Speed to Power through Accelerated Reconductoring and other Key Advanced Transmission Technology Upgrades) leitet Mittel für Rekonditionierungsarbeiten in 26 Bundesstaaten, unterstützt gleichzeitige Aufrüstungen von Leitern und Schutzleitern und macht den zentralen Teil der Vereinigten Staaten zu einem bedeutenden Korridor für den Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten.
Der Südosten erlebt eine rasche Netzanschlussaktivität rund um Rechenzentrumscluster in Virginia, North Carolina und Georgia. Prysmian kündigte im August 2026 eine Investition von 1,3 Milliarden USD in Einrichtungen in North Carolina, Tennessee und South Carolina an. Der Nordosten hat ein anderes Nachfragemuster, da Legacy-OPGW das Ersatzalter erreicht und Eversource-Projekte Faserverschlechterung, Spleißprobleme und unzureichende Reserven bei älteren Installationen identifiziert haben. Dies schafft einen vorhersehbaren Erneuerungspfad, der Aufrüstungen von 24F auf 48F oder höhere Faserzahlen begünstigt, und gibt dem Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten sowohl wachstumsgetriebene Baunachfrage als auch ersatzgetriebene Beschaffungsnachfrage.
Wettbewerbslandschaft
Marktkonzentration
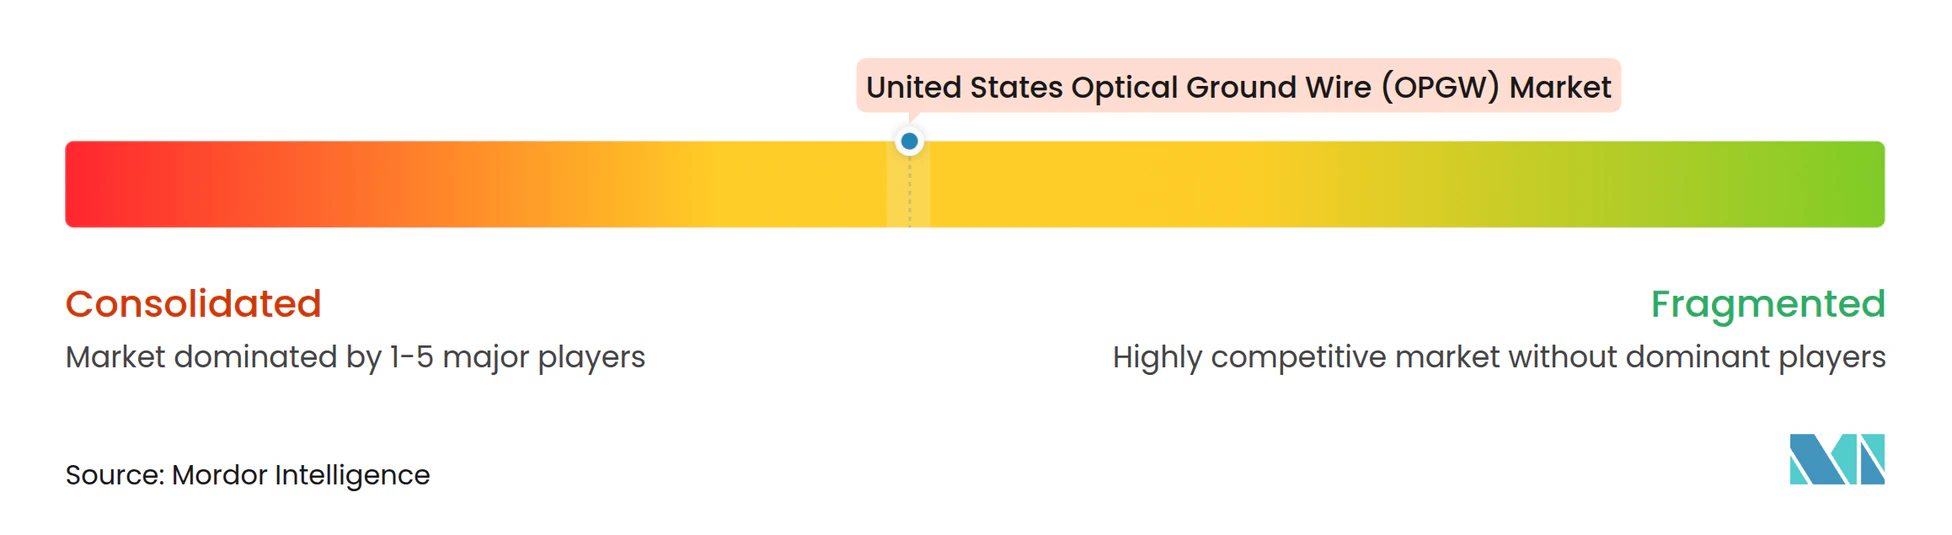
Der Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten verfügt über eine mäßig konzentrierte Lieferantenbasis, die integrierte Kabelhersteller und kleinere regionale Spezialisten umfasst. Große Lieferanten profitieren, wenn sie Glasfasereingaben, Metalllitzenproduktion, fertiges Kabeldesign und Versorgungsqualifikationsunterstützung kontrollieren. BABA-Anforderungen schränken die effektive Lieferantenbasis für bundesfinanzierte Arbeiten ein, da qualifizierende inländische Produktion eine Beschaffungsvoraussetzung ist. AFL liefert OPGW in den Vereinigten Staaten seit 1985 und bietet die Produktfamilien AlumaCore, HexaCore und CentraCore an. Neue Lieferanten stehen vor Versorgungsqualifikationszyklen und projektspezifischen Anforderungen, bevor sie für etablierte Konten konkurrieren können.
Prysmian kündigte im August 2026 eine Investition von 1,3 Milliarden USD in 3 US-Fertigungsanlagen an. Das Programm umfasst Erweiterungen in Claremont, North Carolina, Jackson, Tennessee, und Lexington, South Carolina, und soll die inländische Glasfaser- und Kabelkapazität erhöhen. Das Unternehmen veröffentlichte 2025 auch OPGWatch, ein System, das eine dedizierte Glasfaser in installiertem OPGW verwendet, um Ereignisse entlang einer Leitung zu überwachen. Dieser Ansatz verbindet Kabellieferung mit Überwachungsfähigkeiten und gibt Versorgungsunternehmen einen Grund, eine umfassendere Lösung statt nur eines Kabelpreises zu berücksichtigen. Die Vereinbarung von Corning im Jahr 2026 über bis zu 6 Milliarden USD mit Meta signalisiert Investitionen in inländische Glasfaserkapazität, einen wichtigen Einstandsfaktor für die OPGW-Fertigung.
Lightera wurde im April 2025 als einheitliche globale Glasfaserkabelmarke von Furukawa Electric eingeführt und brachte OFS Fitel und andere Kabeloperationen unter eine Identität. Die Teilnahme an BABA-konformen Lieferverpflichtungen (Build America, Buy America Act) positioniert das Unternehmen unter den Herstellern, die sich für qualifizierende US-Glasfaser- und Kabelprogramme ausrichten. Der Wettbewerb wird zunehmend durch inländische Kapazität, Produktqualifikation, technischen Support, Installationsrisiko und Lieferzuverlässigkeit geprägt.
Branchenführer im Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten
-
AFL Telecommunications LLC
-
Prysmian S.p.A.
-
Fujikura Ltd.
-
Furukawa Electric Co., Ltd.
-
Sterlite Electric Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten Unternehmen in diesem Bericht
- AFL Telecommunications LLC
- APAR Industries Limited
- Corning Incorporated
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- General Cable Industries, Inc.
- Hengtong Group Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- NV Bekaert SA
- OFS Fitel, LLC
- Prysmian S.p.A.
- Southwire Company, LLC
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tratos Cavi S.p.A.
- Tratos Group
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
- ZTT International Limited
Neueste Industrielle Entwicklungen in Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten
- September 2026: Das US-Energieministerium verpflichtete sich zu 5,25 Milliarden USD, darunter 1,9 Milliarden USD an Bundesfinanzierung und 3,35 Milliarden USD als Empfängerkostenanteil, für 31 Netzrekonditionierungsprojekte im Rahmen des SPARK-Programms.
- August 2026: Prysmian kündigte eine Investition von 1,25 Milliarden USD in drei US-Fertigungsanlagen an: 1,07 Milliarden USD in Claremont, NC, 100 Millionen USD in Jackson, TN, und 80 Millionen USD in Lexington, SC, mit der Schaffung von 600 US-Fertigungsarbeitsplätzen bis 2030.
- Juli 2026: Prysmian unterzeichnete eine langfristige Vereinbarung über 5,5 Milliarden EUR mit Molex zur Lieferung von Glasfaserkabeln für US-amerikanische und globale Rechenzentren über bis zu 10 Jahre.
- Juni 2026: Die FERC erließ Anordnungen zur Begründungspflicht an PJM INTERCONNECTION (PJM), MISO, SPP, CAISO, ISO-NE und NYISO bezüglich Tarifbestimmungen für Großlasten- und gemeinsam angesiedelte Lastanschlüsse.
Berichtsumfang für den Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten
Ein optisches Erdseil (OPGW) ist ein hybrides Freileitungskabel, das an der Spitze von Hochspannungsübertragungsmasten installiert wird. Es kombiniert elektrischen Erdungsschutz mit faseroptischer Telekommunikation.
Der Markt für optisches Erdseil (OPGW) in den Vereinigten Staaten ist nach Faseranzahl, Kabeldesigntyp und Endverbrauchsbranche segmentiert. Nach Faseranzahl ist der Markt in 24F, 48F, 96F und 144F und darüber segmentiert. Nach Kabeldesigntyp ist der Markt in Design A, Design B, Design C, Design D, Design E und Design F segmentiert. Nach Endverbrauchsbranche ist der Markt in Stromversorger, Telekommunikation, Eisenbahn und Öl und Gas segmentiert. Für jedes Segment werden Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| 24F |
| 48F |
| 96F |
| 144F+ |
| Design A |
| Design B |
| Design C |
| Design D |
| Design E |
| Design F |
| Stromversorger |
| Telekommunikation |
| Eisenbahn |
| Öl und Gas |
| Nach Faseranzahl | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| Nach Kabeldesigntyp | Design A |
| Design B | |
| Design C | |
| Design D | |
| Design E | |
| Design F | |
| Nach Endverbrauchsbranche | Stromversorger |
| Telekommunikation | |
| Eisenbahn | |
| Öl und Gas |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach optischem Erdseil in den Vereinigten Staaten an?
Übertragungsausbau, Netzhärtung, Rechenzentrumslastenwachstum und digitale Schutzsysteme treiben die Nachfrage an. Der OPGW-Markt in den Vereinigten Staaten wird bis 2032 voraussichtlich mit einem CAGR von 8,21 % wachsen.
Welche Faseranzahl wächst am schnellsten?
Die 96F-Konfiguration wird bis 2032 voraussichtlich mit einem CAGR von 11,2 % wachsen, da Versorgungsunternehmen größere Kapazitäten für Schutz- und Überwachungsanwendungen anstreben.
Welche Kundengruppe kauft das meiste OPGW?
Stromversorger hielten im Jahr 2026 72,7 % der Nachfrage und werden bis 2032 voraussichtlich mit einem CAGR von 9,1 % wachsen.
Warum sind inländische Fertigungsvorschriften für OPGW-Lieferanten wichtig?
Bundesweite Buy-America-Anforderungen beeinflussen die Förderfähigkeit für bundesfinanzierte Netzprojekte. Lieferanten mit qualifizierender US-Produktion sind für diese Beschaffungsprogramme besser positioniert.
Welche Rolle spielt OPGW bei der Waldbrandminderung?
Es kombiniert Freileitungsabschirmung mit Kommunikation, die Fehlererkennung, Überwachung und Schutzkoordination auf Leitungen unterstützen kann, die als Freileitung verbleiben.
Was begrenzt das Installationswachstum?
Spezialisierte Crews für die Installation unter Spannung, komplexe Einzieharbeiten und Veränderungen bei Materialkosten können Projektzeitpläne verlängern und Lieferantenmargen beeinflussen.