
米国光ファイバー複合架空地線(OPGW)市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
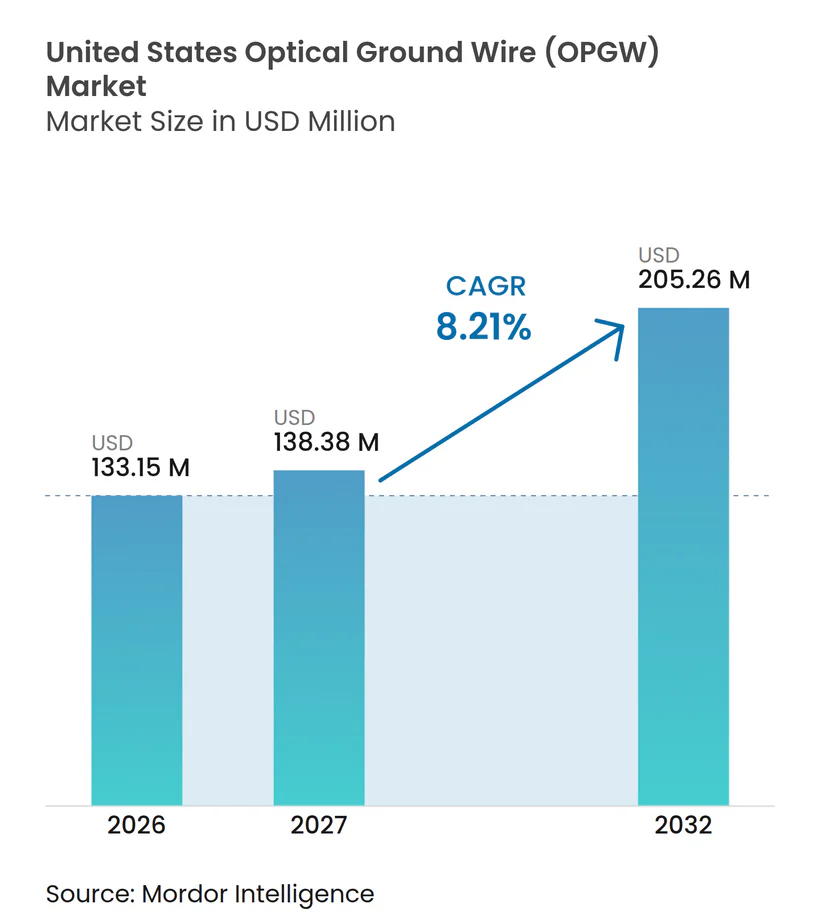
| 基準年の市場規模 (2026) | 133.15 百万米ドル |
| 市場規模 (2027) | 138.38 百万米ドル |
| 市場規模 (2032) | 205.26 百万米ドル |
| 成長率 (2027 - 2032) | 8.21 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国光ファイバー複合架空地線(OPGW)市場分析
米国光ファイバー複合架空地線市場規模は2026年に1億3,315万米ドルと評価され、2027年の1億3,838万米ドルから2032年には2億526万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは8.21%です。グリッドへの投資は、物理的な耐障害性と高容量通信を組み合わせたプロジェクトへと移行しており、新設および再建された送電回廊における光ファイバー複合架空地線の需要を支えています。データセンターからの電力需要の増大が、送電容量の構築と変電所間の通信リンクの改善に対する圧力を高めています。米国光ファイバー複合架空地線(OPGW)市場はまた、電力会社が老朽化した架空地線をアップグレードする際にも恩恵を受けます。なぜなら、更新プロジェクトにより、新たな用地取得を必要とせずにファイバー容量を増加させることができ、別途の通信ルートに必要となる追加許可を回避し、既存コミュニティへの影響を軽減し、電力会社の資本プログラムにおけるプロジェクトスケジュールの柔軟性を維持できるからです。連邦政府が支援するプロジェクトはバイ・アメリカ、ビルド・アメリカ要件を満たす必要があり、これらの規則は技術提案が評価される前に供給業者プールに影響を与える可能性があるため、国内製造要件が調達を形成します。国内生産能力、確立された電力会社資格、およびエンジニアリングサポートを持つ供給業者は、初期ケーブル仕様と同様に長期的なパフォーマンスと納期が重要なプロジェクトで競争できる立場にあります。
主要レポートのポイント
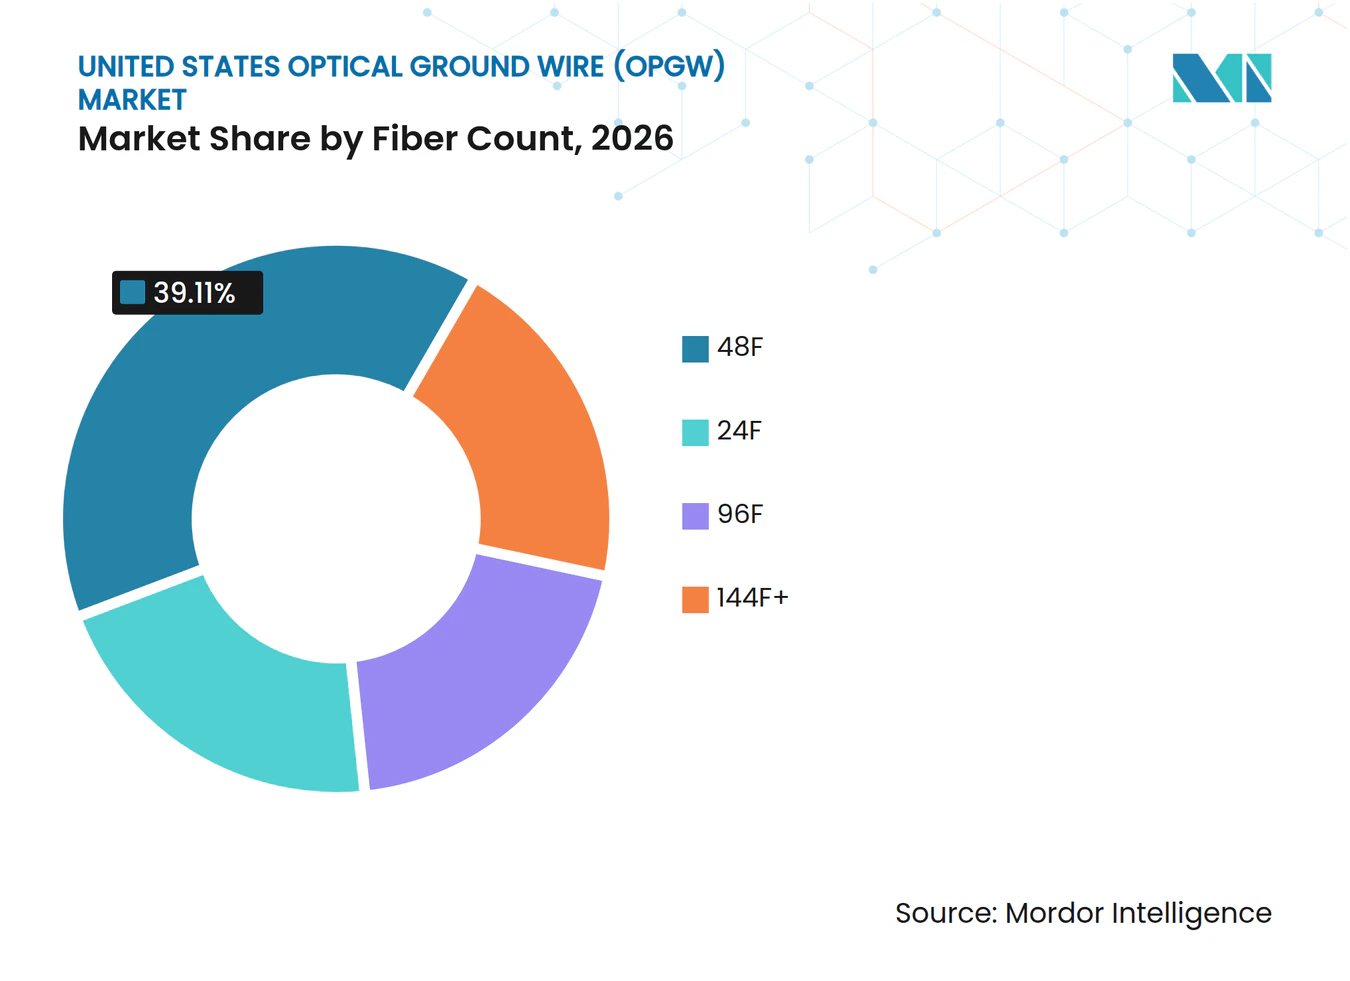
- ファイバー数別では、48Fが2026年に39.1%の収益シェアを保持し、96Fは2032年までに11.2%のCAGRで成長すると予測されています。
- ケーブル設計タイプ別では、設計Aが2026年に37.4%の収益シェアを保持し、設計Bは2032年までに9.2%のCAGRで成長すると予測されています。
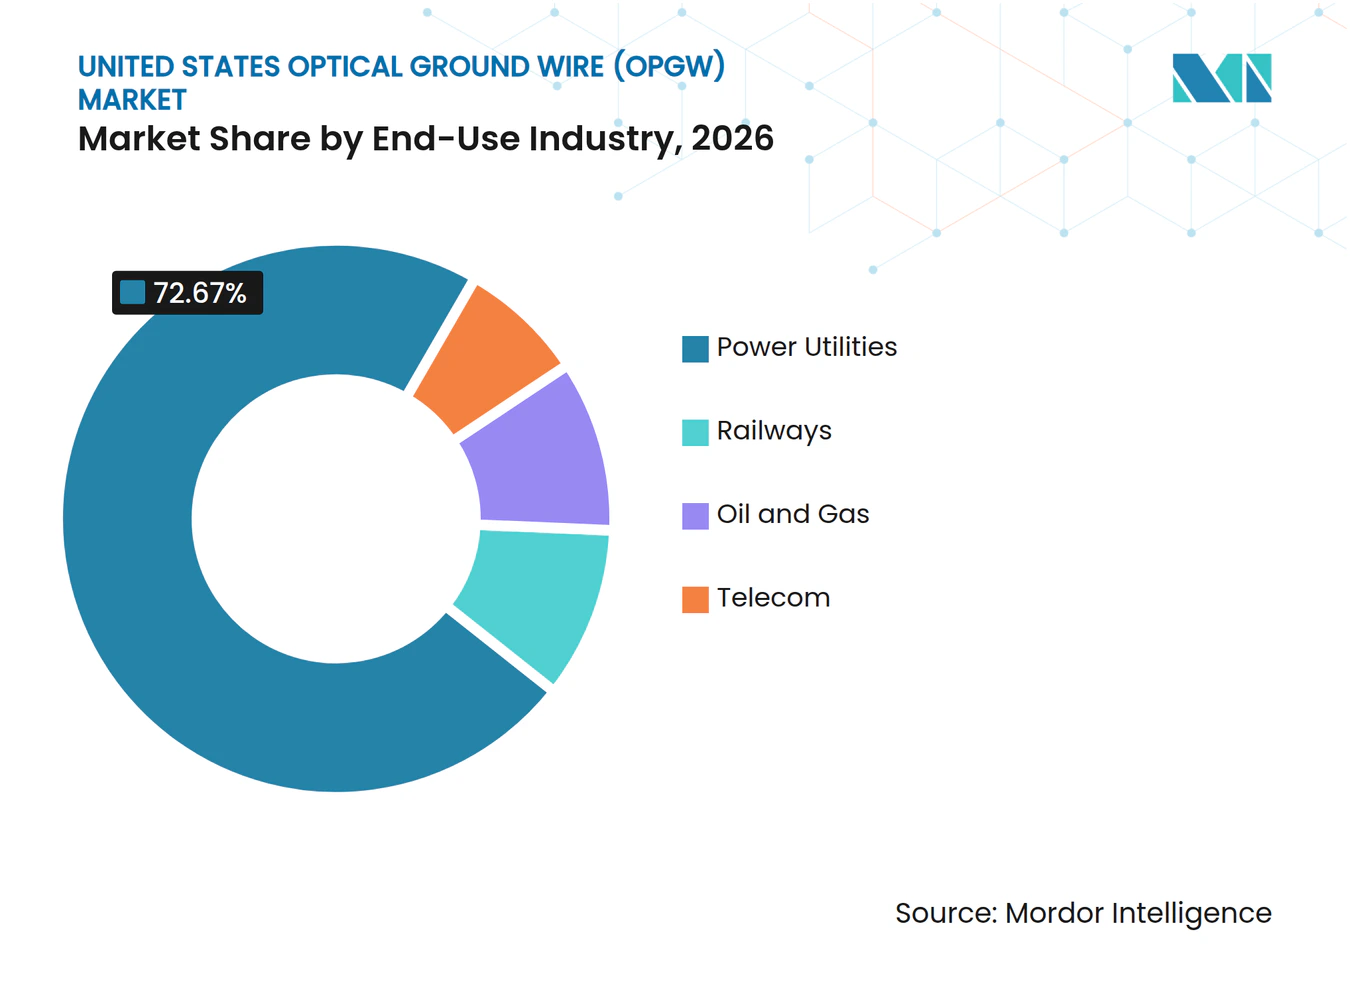
- 最終用途産業別では、電力会社が2026年に72.7%の収益シェアを保持し、2032年までに9.1%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびデータセンターの負荷増大に対応するグリッドの近代化 | +3.2% | 全国規模、テキサス州、バージニア州、ジョージア州、ノースカロライナ州のデータセンター回廊に早期の集中的な影響 | 長期(4年以上) |
| 山火事および極端な気象リスクに対する送電耐障害性支出 | +1.8% | カリフォルニア州、オレゴン州、ワシントン州、コロラド州を含む米国西部が中心で、南西部および山岳州に波及 | 中期(2~4年) |
| スマートグリッド通信および保護自動化 | +1.2% | 全国規模、MISO、PJM、ISO-NEの管轄区域で最も高密度 | 長期(4年以上) |
| 国内BABA準拠供給に対する連邦政府および電力会社の優先 | +0.9% | 全国規模、特に26州以上にわたるエネルギー省およびNTIA資金提供回廊 | 中期(2~4年) |
| 用地の再利用および接地・通信の二重機能 | +0.7% | 全国規模、許可が密集する北東部および中西部の回廊で最も高い影響 | 長期(4年以上) |
| 既存の高電圧回廊におけるファイバー容量のアップグレード | +0.6% | 全国規模、ISO-NEおよびPJMの老朽化資産ゾーンで近期の活動 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIおよびデータセンターの負荷増大に対応するグリッドの近代化
米国光ファイバー複合架空地線(OPGW)市場は、信頼性の高いグリッド運用を維持しながら大規模な新規負荷を接続する必要性の高まりによって支えられています。連邦エネルギー規制委員会(FERC)は、2025年に1,900件以上の送電プロジェクトが稼働し、全国で7,000マイル以上の送電線が追加されたと報告しています。[1] FERCはまた、2026年6月に大規模負荷および共同設置負荷の系統連系規則に関して、6つの主要な地域送電機関および独立系統運用者に対して原因提示命令を発行しました。新設または再建されたすべての高電圧回廊には保護および監視通信が必要であり、シールドワイヤーに統合されたファイバーの価値を高めています。エネルギー省は、国家送電ニーズ調査においてデータセンターの需要を主要な計画上の考慮事項として特定しています。[2] 回線拡張と通信アップグレードは通常一緒に仕様化されるため、これにより米国光ファイバー複合架空地線(OPGW)市場のプロジェクトパイプラインが長期化します。
山火事および極端な気象リスクに対する送電耐障害性支出
米国光ファイバー複合架空地線(OPGW)市場は、火災が発生しやすい地域での検知、保護協調、および監視を改善する電力会社の支出から恩恵を受けています。パシフィック・ガス・アンド・エレクトリック・カンパニーの2026年から2028年の山火事軽減計画は、架空システムの強化を中心的なプログラムとして特定し、完了済みおよび計画中の地中化工事の両方を説明しています。[3] 光ファイバー複合架空地線は、1回の架空設置でシールドと通信の両方を提供できるため、完全な地中化が実現不可能な場所に適しています。ファイバーリンクは、同一回線に沿って別途の通信ルートを必要とせずに、故障検知とリレー協調をサポートします。したがって、西部の電力会社は、送電線の重点的な強化工事において高容量の光ファイバー複合架空地線を採用する理由があります。強化された回線が稼働した後も監視要件が継続するため、機会は即時の更新工事を超えて広がります。
スマートグリッド通信および保護自動化
デジタル保護システムは、送電ネットワーク全体における信頼性の高い低遅延通信の重要性を高めています。GEベルノバは、そのマルチリン L90 回線電流差動保護プラットフォームを、送電線保護のための光通信ベースのソリューションとして説明しています。[4] この技術要件は、高電圧構造物の架空地線に統合されたファイバーリンクを優先します。IEC 61850ベースのシステムおよびシンクロフェーザーネットワークを使用する電力会社は、変電所とリモート回線機器間の信頼性の高い接続を必要とします。光ファイバー複合架空地線はまた、電力会社が回線状態を観察するのに役立つセンシングアプリケーションのルートも提供します。これらのニーズにより、米国光ファイバー複合架空地線(OPGW)市場の役割は、ケーブル更新カテゴリーから、より広範なグリッド制御投資プログラムの一部へと高まっています。
国内製造およびビルド・アメリカ、バイ・アメリカ法(BABA)準拠供給に対する連邦政府および電力会社の優先
連邦調達規則は、米国光ファイバー複合架空地線(OPGW)市場における国内製造の役割を強化しています。連邦道路局は2025年1月に製造品に対する一般適用免除を終了し、連邦資金によるインフラに対するバイ・アメリカ要件の実際的な関連性を拡大しました。エネルギー省は2026年8月にSPARKプログラムの下で31件のグリッド再導体化プロジェクトに53億米ドルを拠出することを約束しました。既存回線の再建は、導体と同時に架空地線を交換またはアップグレードする機会を生み出します。AFL、Corning、Lightera、およびPrysmianは、適格なファイバーおよびケーブルプログラムに対するビルド・アメリカ、バイ・アメリカ法(BABA)準拠供給のコミットメントを表明しています。したがって、コンプライアンスは、適格な米国生産能力と確立された電力会社との関係を持つ供給業者を優遇する購買条件となっています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な設置技術および活線工事の実施要件 | -0.9% | 全国規模、ヘリコプターアクセスと専門クルーの確保が最も困難な米国西部の農村部で最も深刻 | 中期(2~4年) |
| アルミニウム、ステンレス鋼、およびファイバー原材料コストの変動 | -0.7% | 全国規模、アルミニウムに対する第232条輸入関税の影響およびグローバルなステンレス鋼サプライチェーンの圧力により増幅 | 短期(2年以内) |
| 電力会社の資格審査サイクルおよびプロジェクト固有の設計要件 | -0.4% | 全国規模、特にPJMおよびMISOの資格審査フレームワークにおける新規参入者に対して制約的 | 中期(2~4年) |
| 架線およびスプライシング中のOPGWファイバー損傷リスク | -0.3% | 全国規模、西部および山岳州の長スパン山岳地帯または強風回廊での設置においてリスクが最も高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高度な設置技術および活線工事の実施要件
活線設置には専門クルー、慎重に管理された引き込み方法、および精密なスプライシングが必要です。2025年に完了したアメリカン・エレクトリック・パワーのプロジェクトでは、345 kV回線へのOPGW設置中に回転防止装置が使用されました。ねじれやファイバー損傷は局所的な修理ではなく交換を必要とする場合があるため、このケースはケーブルの取り扱いがプロジェクト納品の中心であることを示しています。電力会社は建設開始のかなり前に専門クルーを確保する必要があり、承認された資本予算の設置ケーブルへの転換が遅れる可能性があります。こ制約は、困難なアクセスと複雑な架線を必要とする遠隔地、山岳地帯、または強風ルートで最も顕著です。米国光ファイバー複合架空地線(OPGW)市場に強い潜在需要がある場合でも、近期の設置を遅らせる可能性があります。
アルミニウム、ステンレス鋼、およびファイバー原材料コストの変動
光ファイバー複合架空地線はアルミニウム合金線、ステンレス鋼チューブ、および光ファイバーを組み合わせており、メーカーは複数の原材料カテゴリーの変動にさらされています。原材料は標準および高ファイバー数設計の両方の経済性に影響します。第232条アルミニウム関税措置は、輸入材料および部品のコスト環境に引き続き関連しています。調達コストが完全に判明する前に電力会社との契約が締結される場合、材料コストの上昇は供給業者のマージンを圧迫する可能性があります。この影響は、特殊なチューブまたはストランド構成に依存するプロジェクトでより即時的です。また、米国光ファイバー複合架空地線(OPGW)市場の参加者にとって、調達タイミングと国内供給の取り決めをより重要にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ファイバー数別:
高容量ケーブルが設置基盤を再形成48F構成は2026年に米国光ファイバー複合架空地線(OPGW)市場シェアの39.1%を保持しました。115 kVから345 kVの回廊で、電力会社がレガシーの12Fおよび24Fケーブルを交換する際に引き続き一般的です。この構成は、タワー取り付けハードウェアを必ずしも変更することなく容量を増加させることができ、更新プロジェクトを簡素化できます。エバーソース・エナジーの191号線更新工事は、電力会社が計画的な更新プロジェクトを通じて劣化したレガシーOPGWに対処する方法を示しています。ファイバー数は保護の冗長性と将来の通信のためのスペースをサポートし、48Fが米国光ファイバー複合架空地線(OPGW)市場で主導的な役割を維持するのに役立っています。
96Fセグメントは2032年までに11.2%のCAGRを記録すると予測されており、このセグメンテーションで最も強い成長率です。デジタル変電所、回線監視、および広域通信がより大きな容量を必要とする場所で、電力会社はより高いファイバー数を採用しています。この設計は電力会社の通信をサポートしながら、将来のネットワーク用途やサービス要件のためにファイバーを利用可能な状態に保つことができます。24Fカテゴリーは低容量ルートに適しており、144F+はタワー取り付けあたりの容量が重要な500 kVおよび765 kVプロジェクトで関連性を高めています。スターライト・エレクトリックの2025年OPGWカタログには、高容量アプリケーション向けの144Fデュアルレイヤーストランドステンレス鋼チューブ設計が含まれています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ケーブル設計タイプ別:
セントラルチューブが主導し、ストランド設計が台頭設計Aは2026年に米国光ファイバー複合架空地線(OPGW)市場シェアの37.4%を保持しました。アルミニウム中央チューブ構造は、一般的な電力会社の回線クラスに対して機械的強度、熱性能、およびファイバー保護のバランスを取ります。確立された設置慣行により、電力会社の仕様チームの不確実性が軽減され、一貫した請負業者の取り扱いをサポートします。AFLのアルマコアファミリーは、国内製品ラインにおけるこのアルミニウム中央チューブアーキテクチャを代表しています。既存のハードウェアおよび調達仕様との互換性により、設計Aは米国光ファイバー複合架空地線(OPGW)市場の大部分にわたって実用的な選択肢となっています。
設計Bは2032年までに9.2%のCAGRで拡大すると予測されており、ケーブル設計タイプの中で最も高い成長率です。ストランドアルミニウムチューブ構造は、より長いスパンに対してより大きな柔軟性を提供し、一貫した外径内でより高いファイバー数に対応できます。その設計は曲げ応力をケーブル構造全体に分散させるため、振動にさらされる地域で有用です。中央およびストランドステンレス鋼チューブバリアントは高短絡電流アプリケーションに対応し、ハイブリッドおよびマルチチューブ設計は標準的なたるみおよび張力特性で非常に高いファイバー数をサポートします。IEEE規格1138は、これらの設計アプローチ全体にわたる機械的、電気的、および光学的性能試験の中核的な参照規格であり続けています。
最終用途産業別:
電力会社が需要を牽引電力会社は2026年の米国光ファイバー複合架空地線(OPGW)市場規模の72.7%を占め、2032年までに9.1%のCAGRで成長すると予測されています。電力会社はOPGWを使用して、保護、監視制御、および監視のための通信と雷シールドを組み合わせています。連邦エネルギー規制委員会(FERC)は、中部独立系統運用者(MISO)が2025年の計画サイクルで総額123億米ドルの432件の送電拡張プロジェクトを承認し、南西電力プール(SPP)が総額86億米ドルの50件のプロジェクトを承認したと報告しました。これらのプロジェクトパイプラインは、地域システム全体にわたる定期的な調達ニーズをサポートし、需要を複数年の資本計画に結びつけています。グリッドの強化とネットワークのデジタル化により、電力会社はコア顧客グループであり、拡大の主要な源泉となっています。
通信事業者は一般的に、OPGWの直接購入者ではなく、電力会社所有のファイバーの容量賃借者です。一部の農村ブロードバンドプログラムは、送電または配電構造物がファイバーをホストできる場所での設置をサポートする場合があります。電化された貨物路線とポジティブトレインコントロールシステムが既存の用地に沿った信頼性の高い通信を必要とするため、鉄道はより小さな需要領域を形成しています。石油・ガスの用途は限定的であり、主に高圧パイプライン回廊の監視制御通信に関連しています。これらのユーザーは、共有された架空ルートが許可要件を削減し、運用通信を強化する場所で増分的な需要を提供します。

地理的分析
米国部は、山火事軽減プログラムがより多くの監視および保護能力を必要とする場所で、光ファイバー複合架空地線に対する強い需要があります。パシフィック・ガス・アンド・エレクトリックの2026年から2028年の計画では、2019年以降に約924回路マイルが地中化され、2028年までにさらに約1,067回路マイルが計画されていると報告しています。光ファイバー複合架空地線は、地中化できない架空回線に対する補完的なオプションを提供し、状態監視および協調保護をサポートします。サザン・カリフォルニア・エジソンも、山火事軽減計画の中で架空システムおよび送電対策を特定しています。これらの要件により、西部のプロジェクトは米国光ファイバー複合架空地線(OPGW)市場における専門的な更新および強化工事の重要な源泉となっています。
テキサス州とMISOの管轄区域は、近期の送電投資において高ボリュームの地域を代表しています。テキサス州の電力会社は、州初の765 kV送電バックボーンを建設するために330億米ドルを拠出しています。高電圧バックボーンプロジェクトは、保護および監視制御システムのための堅牢なケーブル設計と大容量のファイバーを必要とします。MISOの2025年送電計画は、成長する負荷センター周辺のアップグレードを含む123億米ドル相当の432件のプロジェクトを承認しました。主要先進送電技術アップグレードによる加速再導体化を通じた電力供給迅速化(SPARK)プログラムは、26州にわたる再導体化工事に資金を向け、導体とシールドワイヤーの同時アップグレードをサポートし、米国中央部を米国光ファイバー複合架空地線(OPGW)市場の重要な回廊としています。
南東部では、バージニア州、ノースカロライナ州、ジョージア州のデータセンタークラスター周辺で急速な系統連系活動が見られます。Prysmianは2026年8月にノースカロライナ州、テネシー州、サウスカロライナ州の施設に13億米ドルの投資を発表しました。北東部は異なる需要パターンを持っており、レガシーOPGWが更新時期を迎えており、エバーソースのプロジェクトでは古い設置物のファイバー劣化、スプライス問題、および不十分なスラックが確認されています。これにより、24Fから48Fまたはそれ以上のファイバー数へのアップグレードを優先する予測可能な更新パスが生まれ、米国光ファイバー複合架空地線(OPGW)市場に成長主導の建設需要と更新主導の調達需要の両方をもたらしています。
競争環境
市場集中度
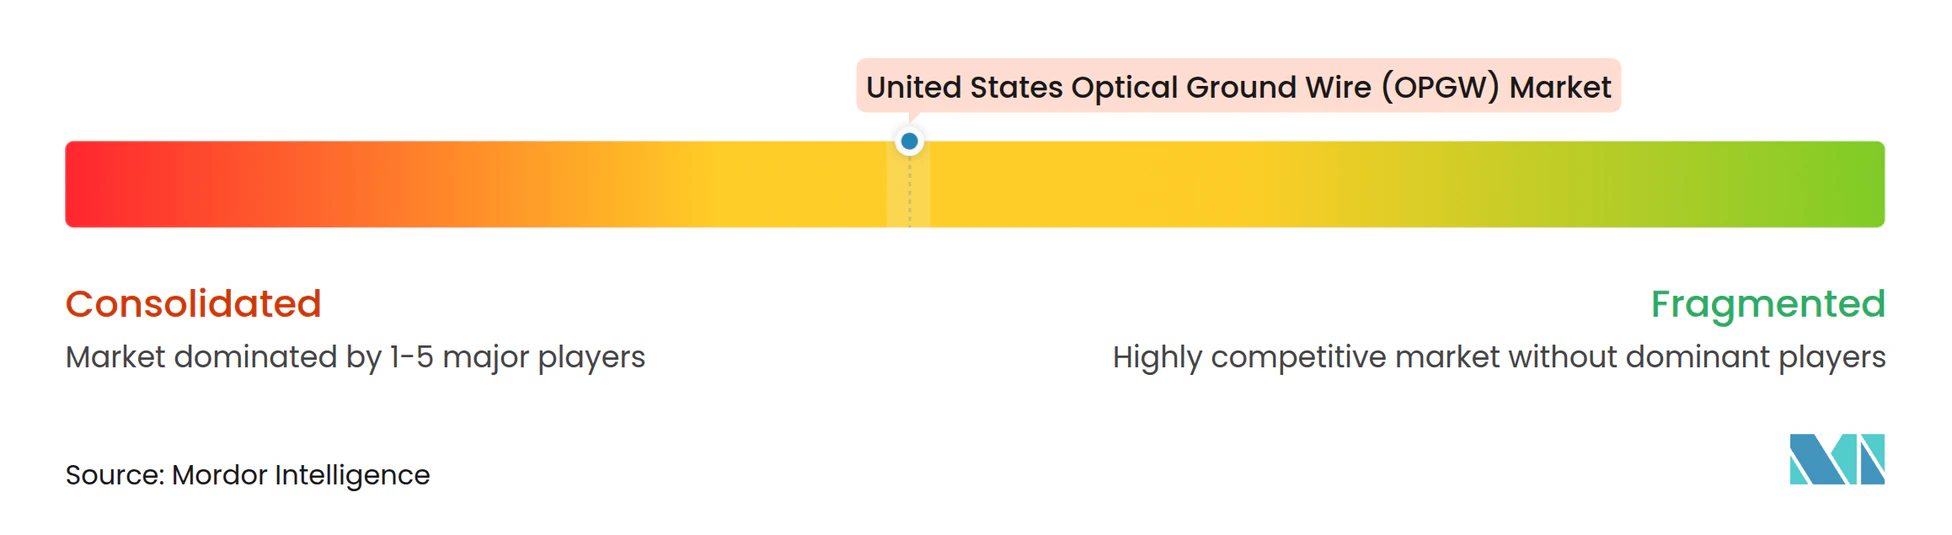
米国光ファイバー複合架空地線(OPGW)市場は、統合ケーブルメーカーと小規模な地域専門業者を含む、適度に集中した供給業者基盤を持っています。大規模な供給業者は、光ファイバー原材料、金属ストランド生産、完成ケーブル設計、および電力会社資格サポートを管理する場合に有利です。BABA要件は、適格な国内生産が調達要件であるため、連邦資金によるプロジェクトの実質的な供給基盤を狭めます。AFLは1985年から米国でOPGWを供給しており、アルマコア、ヘキサコア、およびセントラコア製品ファミリーを提供しています。新規供給業者は、確立されたアカウントで競争できるようになる前に、電力会社の資格審査サイクルとプロジェクト固有の要件に直面します。
Prysmianは2026年8月に米国の3つの製造施設に13億米ドルの投資を発表しました。このプログラムには、ノースカロライナ州クレアモント、テネシー州ジャクソン、サウスカロライナ州レキシントンで拡張が含まれており、国内のファイバーおよびケーブル容量を増加させることを目的としています。同社はまた2025年にOPGWatchをリリースしました。これは設置されたOPGW内の専用ファイバーを使用して回線に沿ったイベントを監視するシステムです。このアプローチはケーブル供給と監視能力を結びつけ、電力会社がケーブル価格だけでなくより広範なソリューションを検討する理由を与えます。Corningの2026年のMetaとの最大60億米ドルの契約は、OPGWの製造における主要な原材料である国内ファイバー容量への投資を示しています。
Lighteraは2025年4月に古河電気工業のグローバル統合光ファイバーケーブルブランドとして立ち上げられ、OFS Fitelおよびその他のケーブル事業を一つのブランドのもとに統合しました。ビルド・アメリカ、バイ・アメリカ法(BABA)準拠供給のコミットメントへの参加により、適格な米国ファイバーおよびケーブルプログラムに沿ったメーカーの一つとして位置づけられています。競争は、国内生産能力、製品資格、エンジニアリングサポート、設置リスク、および供給信頼性によってますます形成されています。
米国光ファイバー複合架空地線(OPGW)産業リーダー
-
AFL Telecommunications LLC
-
Prysmian S.p.A.
-
Fujikura Ltd.
-
Furukawa Electric Co., Ltd.
-
Sterlite Electric Limited
- 注:主要企業の掲載順は順位を示すものではありません。
米国光ファイバー複合架空地線(OPGW)市場 このレポートでカバーされる企業
- AFL Telecommunications LLC
- APAR Industries Limited
- Corning Incorporated
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- General Cable Industries, Inc.
- Hengtong Group Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- NV Bekaert SA
- OFS Fitel, LLC
- Prysmian S.p.A.
- Southwire Company, LLC
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tratos Cavi S.p.A.
- Tratos Group
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
- ZTT International Limited
最近の産業開発事情 米国光ファイバー複合架空地線(OPGW)市場
- 2026年9月:米国エネルギー省は、SPARKプログラムの下で31件のグリッド再導体化プロジェクトに対し、19億米ドルの連邦資金と33億5,000万米ドルの受益者コストシェアを含む52億5,000万米ドルを拠出することを約束しました。
- 2026年8月:Prysmianは米国の3つの製造施設に12億5,000万米ドルの投資を発表しました:ノースカロライナ州クレアモントに10億7,000万米ドル、テネシー州ジャクソンに1億米ドル、サウスカロライナ州レキシントンに8,000万米ドルを投資し、2030年までに600件の米国製造業の雇用を創出します。
- 2026年7月:Prysmianは、最長10年間にわたり米国およびグローバルなデータセンター向けに光ケーブルを供給するため、Molexと55億ユーロの長期契約を締結しました。
- 2026年6月:FERCは、大規模負荷および共同設置負荷の系統連系に関する料金規定について、PJM インターコネクション(PJM)、MISO、SPP、CAISO、ISO-NE、およびNYISOに対して原因提示命令を発行しました。
米国光ファイバー複合架空地線(OPGW)市場レポートの範囲
光ファイバー複合架空地線(OPGW)は、高電圧送電鉄塔の頂部に設置されるハイブリッド架空ケーブルです。電気的接地保護と光ファイバー通信を組み合わせています。
米国光ファイバー複合架空地線(OPGW)市場は、ファイバー数、ケーブル設計タイプ、および最終用途産業別にセグメント化されています。ファイバー数別では、市場は24F、48F、96F、および144F以上にセグメント化されています。ケーブル設計タイプ別では、市場は設計A、設計B、設計C、設計D、設計E、および設計Fにセグメント化されています。最終用途産業別では、市場は電力会社、通信、鉄道、および石油・ガスにセグメント化されています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 24F |
| 48F |
| 96F |
| 144F+ |
| 設計A |
| 設計B |
| 設計C |
| 設計D |
| 設計E |
| 設計F |
| 電力会社 |
| 通信 |
| 鉄道 |
| 石油・ガス |
| ファイバー数別 | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| ケーブル設計タイプ別 | 設計A |
| 設計B | |
| 設計C | |
| 設計D | |
| 設計E | |
| 設計F | |
| 最終用途産業別 | 電力会社 |
| 通信 | |
| 鉄道 | |
| 石油・ガス |
レポートで回答される主要な質問
米国における光ファイバー複合架空地線の需要を牽引しているものは何ですか?
送電拡張、グリッドの強化、データセンターの負荷増大、およびデジタル保護システムが需要を牽引しています。米国OPGW市場は2032年までに8.21%のCAGRで成長すると予測されています。
最も急速に成長しているファイバー数はどれですか?
96F構成は、電力会社が保護および監視アプリケーションのためにより大きな容量を求めるため、2032年までに11.2%のCAGRで成長すると予測されています。
OPGWを最も多く購入する顧客グループはどれですか?
電力会社は2026年の需要の72.7%を占め、2032年までに9.1%のCAGRで成長すると予測されています。
国内製造規則がOPGW供給業者にとって重要な理由は何ですか?
連邦バイ・アメリカ要件は、連邦資金によるグリッドプロジェクトへの適格性に影響します。適格な米国生産能力を持つ供給業者は、これらの調達プログラムにおいてより有利な立場にあります。
OPGWは山火事軽減においてどのような役割を果たしますか?
架空のシールドと通信を1回の架空設置で組み合わせ、架空のままの回線における故障検知、監視、および保護協調をサポートできます。
設置の成長を制限するものは何ですか?
専門的な活線設置クルー、複雑な架線事、および材料コストの変動がプロジェクトスケジュールを延長し、供給業者のマージンに影響を与える可能性があります。