
Tamanho e Participação do Mercado de Edtech K-12 dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
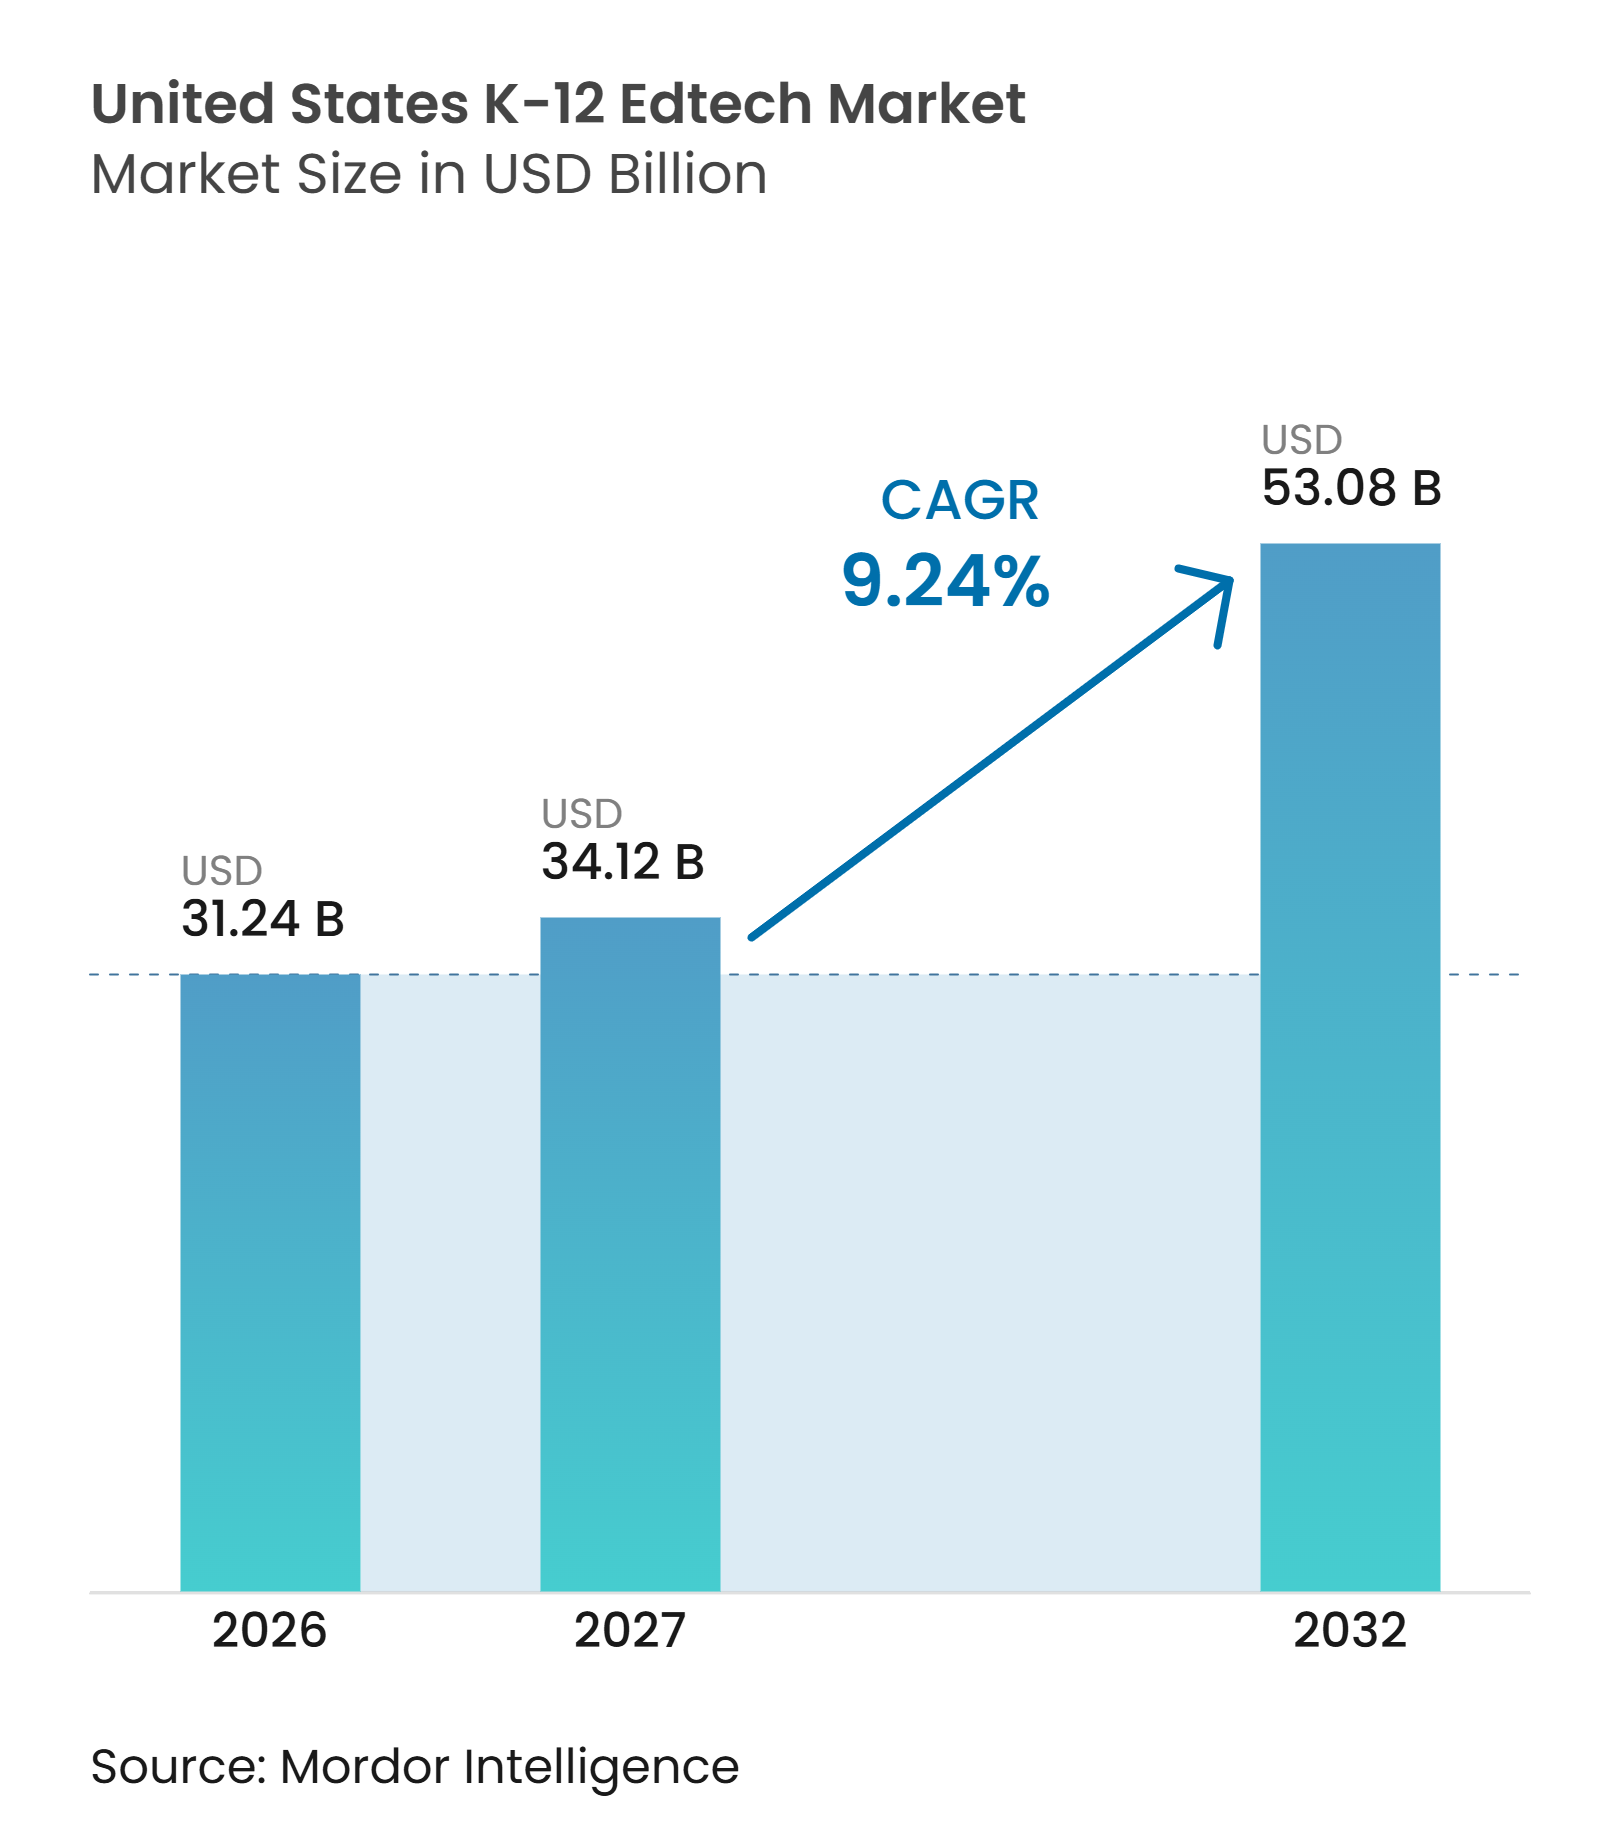
| Tamanho do mercado no ano base (2026) | 31.24 Bilhões de dólares |
| Tamanho do Mercado (2027) | 34.12 Bilhões de dólares |
| Tamanho do Mercado (2032) | 53.08 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.24 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Edtech K-12 dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de Edtech K-12 dos Estados Unidos foi avaliado em 31,24 bilhões de USD em 2026 e estima-se que cresça de 34,12 bilhões de USD em 2027 para atingir 53,08 bilhões de USD até 2032, a um CAGR de 9,24% durante o período de previsão (2027-2032). O mercado de Edtech K-12 dos Estados Unidos está migrando de compras emergenciais para aquisições planejadas que alinham os gastos com tecnologia a resultados instrucionais, governança e requisitos operacionais. Mandatos estaduais de alfabetização, desenvolvimento de políticas de IA e o vencimento do financiamento ESSER estão remodelando as prioridades dos distritos. O hardware continua sendo importante à medida que os distritos substituem dispositivos adquiridos entre 2020 e 2022, enquanto as assinaturas recorrentes de software estão cada vez mais incorporadas nos fluxos de trabalho dos distritos. O mercado também enfrenta maior escrutínio sobre evidências, proteção de dados dos alunos, segurança cibernética e interoperabilidade, favorecendo fornecedores que atendem aos requisitos de todo o distrito. Essas condições criam oportunidades para plataformas integradas, mas exigem que os fornecedores demonstrem valor dentro de orçamentos operacionais restritos.
Principais Conclusões do Relatório
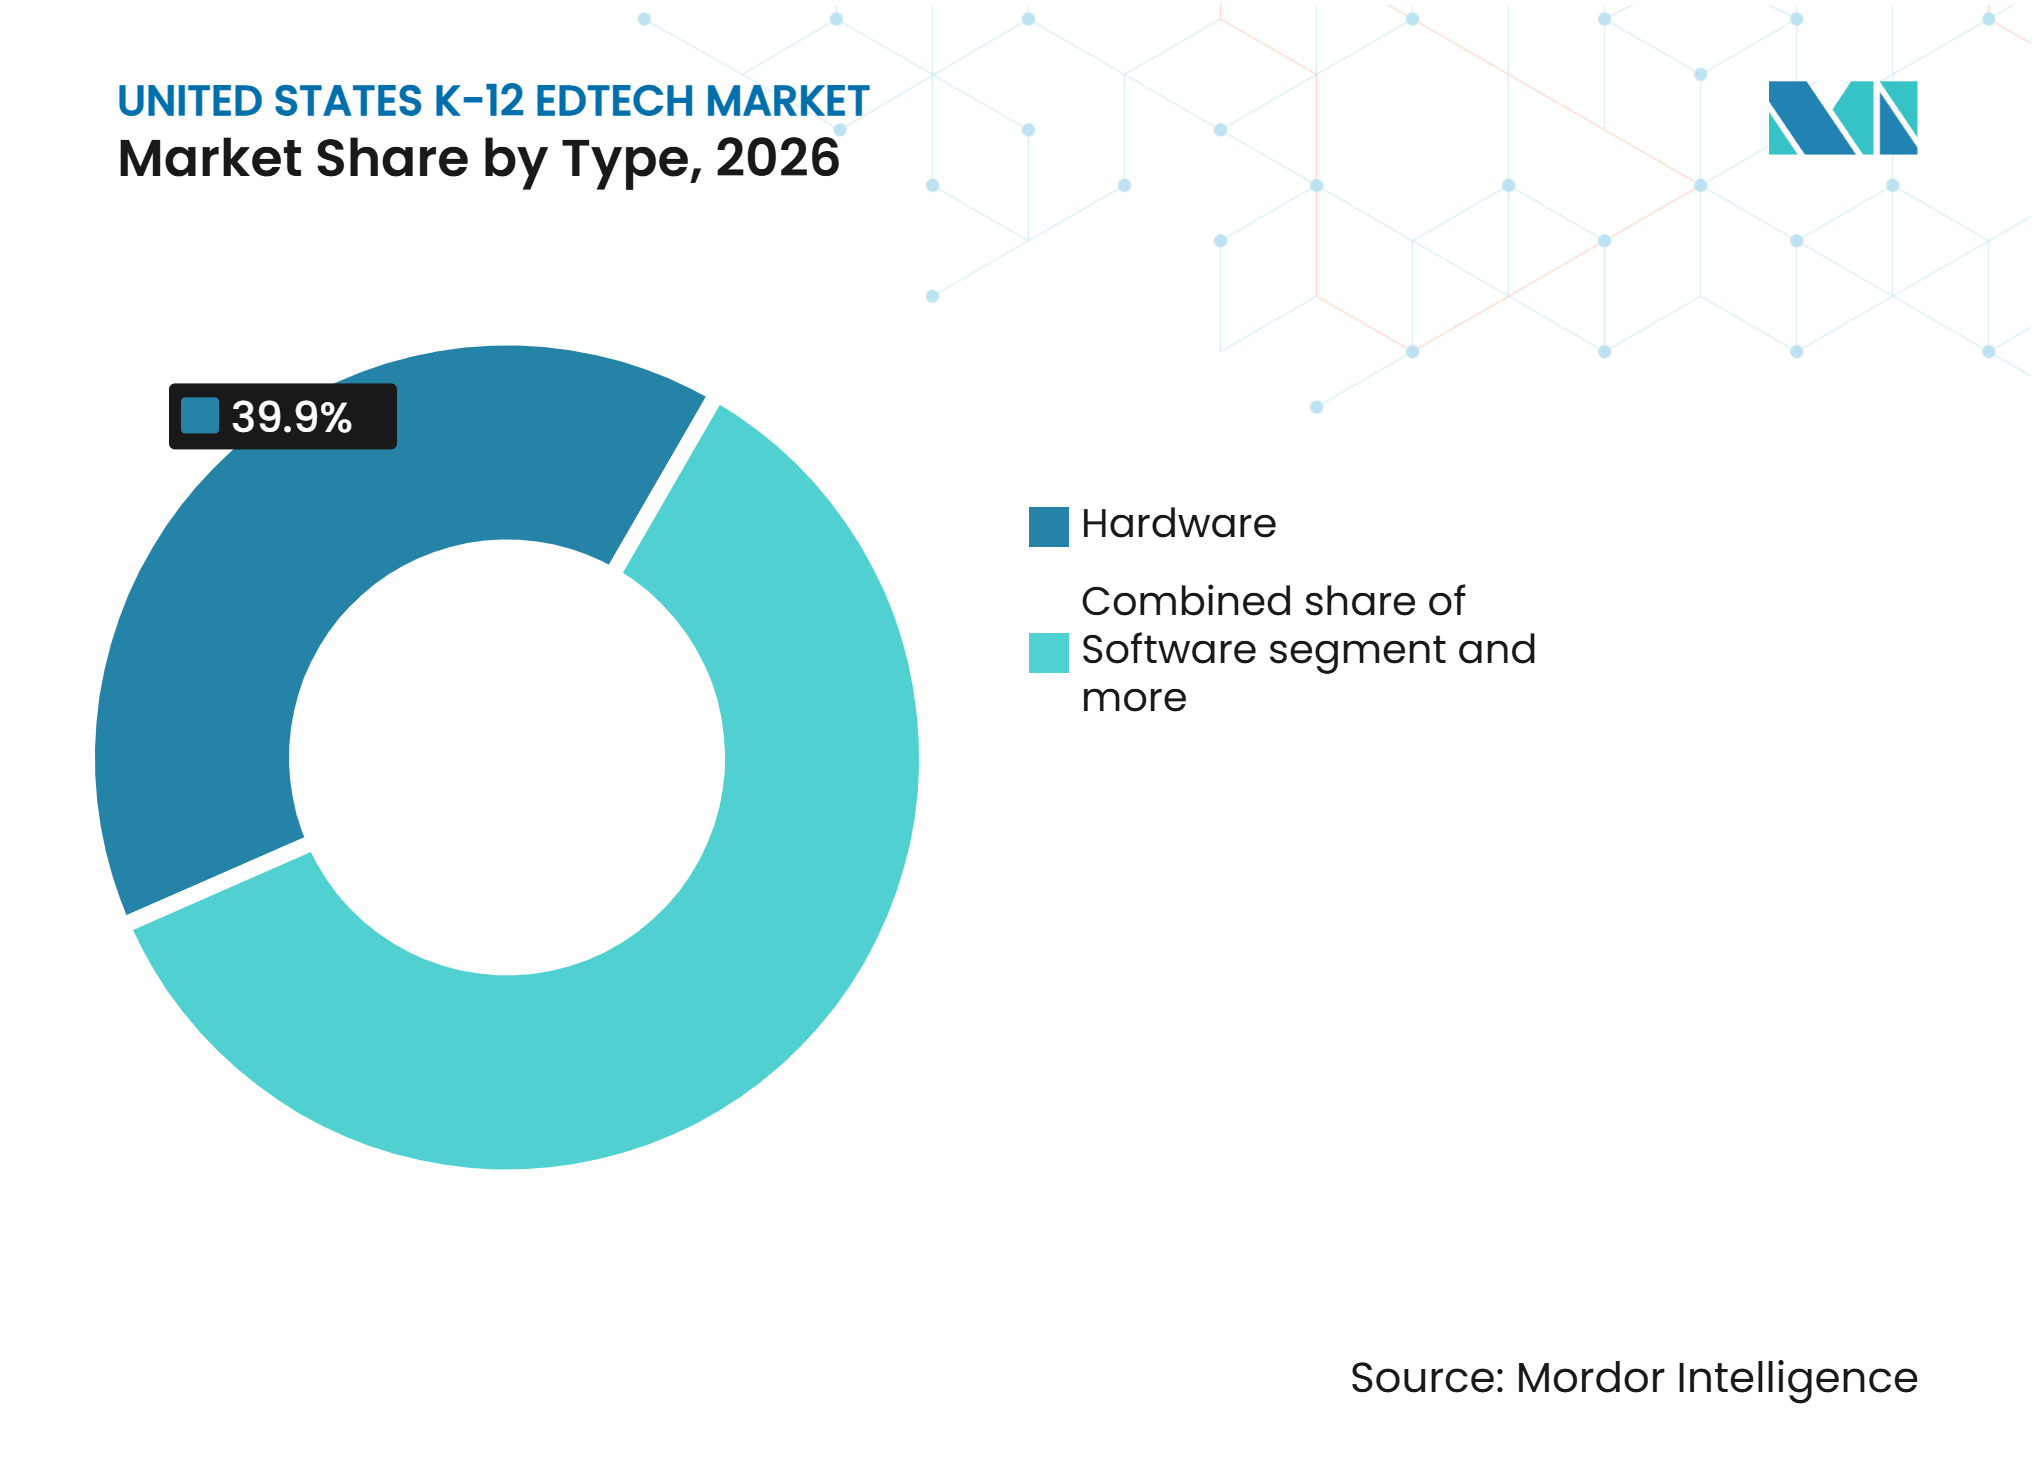
- Por tipo, o hardware representou 39,90% da participação do mercado de Edtech K-12 dos Estados Unidos em 2026, enquanto o software deve crescer a um CAGR de 10,90% até 2032.
- Por modelo de implantação, a nuvem representou 65,60% da participação do mercado de Edtech K-12 dos Estados Unidos em 2026 e deve crescer a um CAGR de 12,10% até 2032.
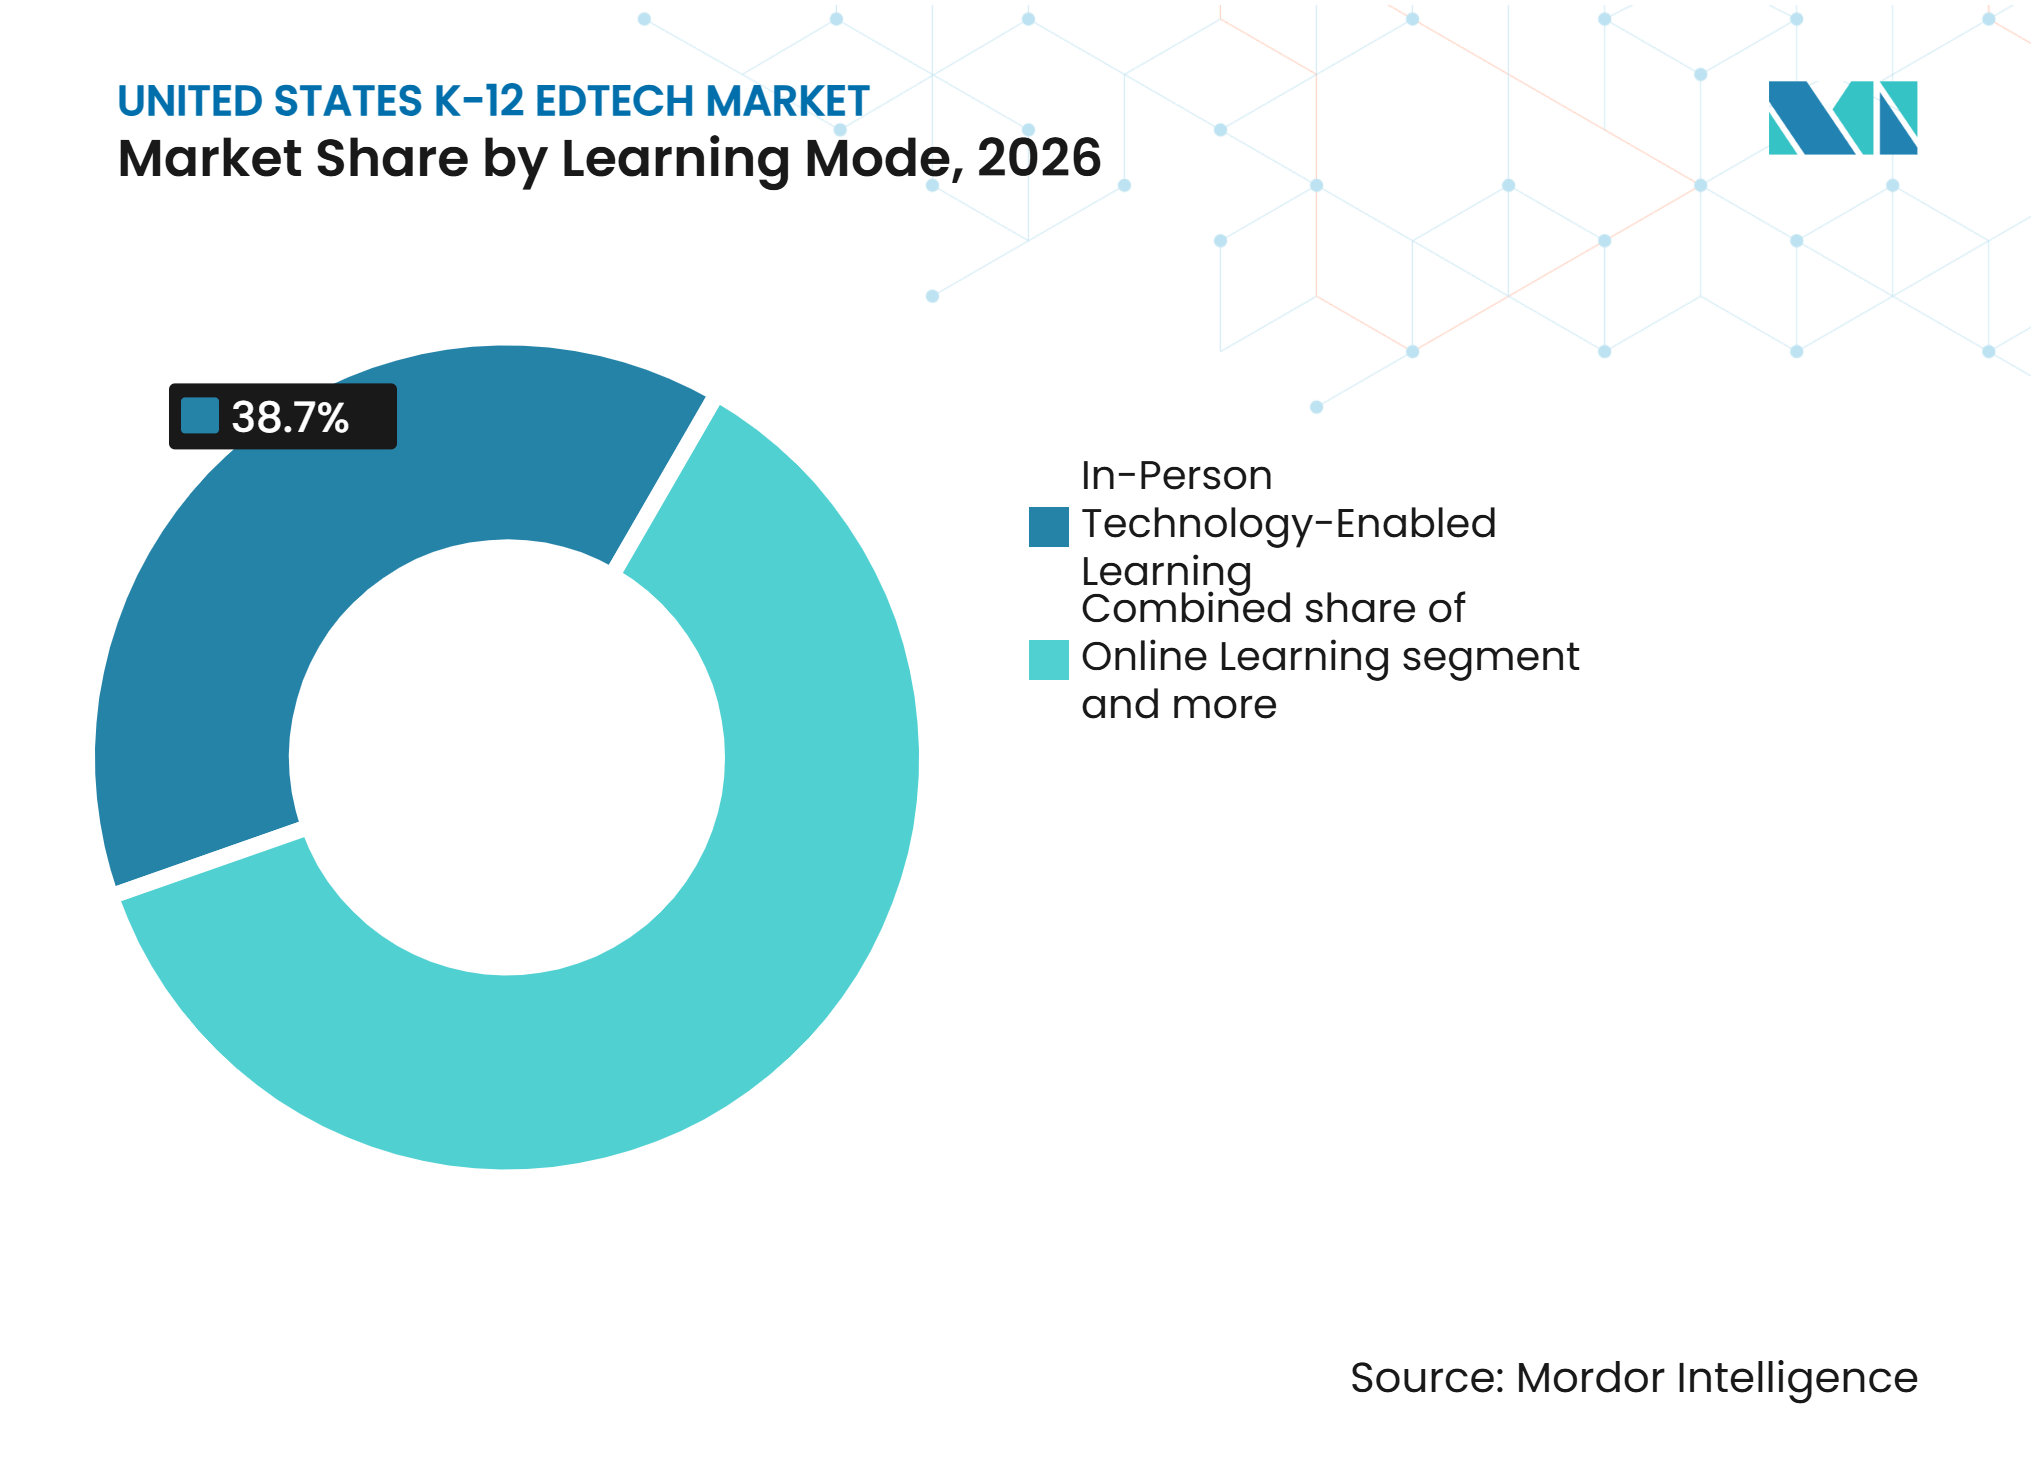
- Por modo de aprendizagem, o aprendizado presencial com tecnologia habilitada representou 38,70% da participação do mercado de Edtech K-12 dos Estados Unidos em 2026, enquanto o aprendizado combinado e híbrido deve crescer a um CAGR de 12,50% até 2032.
- Por usuário final, os usuários empresariais representaram 76,60% da participação do mercado de Edtech K-12 dos Estados Unidos em 2026, enquanto o uso pelo consumidor deve crescer a um CAGR de 10,11% até 2032.
- Por geografia, o Sul representou 37,30% da participação do mercado de Edtech K-12 dos Estados Unidos em 2026 e deve crescer a um CAGR de 9,71% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos Estaduais de Alfabetização, Matemática e Avaliação | +1.8% | Nacional, com alta intensidade na Califórnia, Ohio, Oklahoma e Nova Jersey | Médio prazo (2-4 anos) |
| Requisitos de Evidências da ESSA e Adoção de Software Vinculada à Responsabilização | +1.0% | Nacional, concentrado em distritos do Título I no Sudeste e Meio-Oeste | Médio prazo (2-4 anos) |
| Adoção de IA em Todo o Distrito para Produtividade e Suporte ao Aluno | +2.2% | Nacional, com ganhos iniciais no Texas, Flórida, Nova York e grandes distritos urbanos | Curto prazo (≤ 2 anos) |
| Substituição de Ferramentas Pontuais da Era Pandêmica por Plataformas Integradas | +1.5% | Nacional, mais forte em distritos com ampla aquisição de ferramentas pontuais em 2020-2022 | Curto prazo (≤ 2 anos) |
| Modernização de Dados Estaduais e Aquisição de Interoperabilidade | +0.9% | Nacional, com Texas, Michigan e Delaware como primeiros adotantes do Ed-Fi | Médio prazo (2-4 anos) |
| Governança e Avaliação de IA como Nova Categoria de Gastos com Software | +0.6% | Nacional, emergindo mais rapidamente em estados com legislação de IA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Estaduais de Alfabetização, Matemática e Avaliação
A legislação estadual de alfabetização está impulsionando a demanda recorrente por ferramentas de avaliação, intervenção e monitoramento de progresso no mercado de Edtech K-12 dos Estados Unidos. Oklahoma expandiu o suporte à alfabetização por meio da Lei Strong Readers e da plataforma Amira em 2025, traduzindo uma prioridade política estadual em suporte tecnológico acessível no nível do distrito[1]. Para o ano letivo 2025-2026, a Geórgia selecionou a Amira Learning como sua triagem universal de leitura gratuita e aprovada pelo estado, reduzindo as barreiras de aquisição dos distritos para um caso de uso obrigatório. Os requisitos de evidências da ESSA reforçam essa tendência porque os compradores do Título I exigem justificativa documentada ao selecionar e renovar softwares. Fornecedores com portfólios de evidências sólidos podem atender aos requisitos de responsabilização de forma mais eficaz, enquanto fornecedores sem evidências adequadas enfrentam revisões de aquisição mais desafiadoras. Esses mandatos também tornam os orçamentos de alfabetização, matemática e avaliação menos dependentes de financiamento discricionário de curto prazo do que algumas outras categorias de tecnologia.
Adoção de IA em Todo o Distrito para Produtividade e Suporte ao Aluno
A IA generativa passou da experimentação liderada por educadores para a infraestrutura formal dos distritos em todo o mercado de Edtech K-12 dos Estados Unidos. Em 2025, o Consortium for School Networking (CoSN) relatou que 80% dos distritos pesquisados estavam implementando iniciativas de IA generativa, enquanto 94% dos líderes de Edtech esperavam que a IA afetasse positivamente a educação[2]. Os distritos geralmente governam a IA por meio de casos de uso definidos em vez de proibi-la, pois os ganhos de produtividade e o suporte ao aluno continuam sendo centrais nas decisões de adoção. O Condado de Miami-Dade implantou um ambiente personalizado do Google Gemini para 105.000 alunos do ensino médio em 2025, demonstrando como grandes distritos podem implementar a IA como infraestrutura de aprendizagem compartilhada. O mercado de Edtech K-12 dos Estados Unidos está, portanto, experimentando maior demanda por governança de IA, desenvolvimento profissional, ambientes de IA gerenciados e aplicações em sala de aula. Essa mudança sustenta contratos recorrentes, pois os controles no nível do distrito vão além das seleções individuais de software e exigem manutenção contínua.
Substituição de Ferramentas Pontuais da Era Pandêmica por Plataformas Integradas
O mercado de Edtech K-12 dos Estados Unidos consolidou muitas ferramentas adquiridas durante a pandemia em sistemas integrados menos numerosos. As equipes de tecnologia dos distritos gerenciam acesso a aplicativos, fluxos de dados, segurança cibernética e treinamento, tornando as soluções pontuais desconectadas mais difíceis de sustentar em meio a orçamentos mais apertados. Em agosto de 2025, Renaissance e Savvas integraram o Star Assessments ao Savvas Realize, vinculando os resultados de avaliação ao conteúdo instrucional para clientes distritais compartilhados. Em junho de 2025, McGraw Hill e Pearson concordaram em conectar as capacidades de avaliação da Pearson aos programas K-12 da McGraw Hill[3]. Essas parcerias indicam que a integração de fluxos de trabalho tornou-se um requisito competitivo e não um recurso opcional. As plataformas integradas podem reduzir a complexidade administrativa e apoiar um uso de dados mais consistente; no entanto, os distritos ainda devem avaliar a adequação do fornecedor, os requisitos de implementação e as disposições contratuais de proteção de dados.
Modernização de Dados Estaduais e Aquisição de Interoperabilidade
A modernização de dados estaduais apoia o mercado de Edtech K-12 dos Estados Unidos ao tornar a interoperabilidade um requisito explícito de aquisição. Em 2025, a 1EdTech e a Ed-Fi Alliance alinharam o OneRoster ao Ed-Fi Data Standard, permitindo que os distritos utilizem dados mais ricos de registro e matrícula sem substituir os sistemas existentes. A iniciativa MiDataHub de Michigan relatou um retorno sobre o investimento estadual anual de 36,5 milhões de USD e economias de quase 700.000 USD anuais no tempo de trabalho da equipe escolar, demonstrando o valor operacional dos sistemas de dados interoperáveis. O Texas utilizou abordagens baseadas no Ed-Fi para apoiar o gerenciamento de dados educacionais e a integração de fornecedores. A governança de IA cria um requisito adicional de software, pois os distritos precisam de ferramentas aprovadas, políticas, processos de avaliação e salvaguardas de dados dos alunos. À medida que as orientações estaduais evoluem, os fornecedores que oferecem capacidades documentadas de interoperabilidade e controles de governança estão melhor posicionados para participar de aquisições estaduais e distritais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crise de Financiamento ESSER e Acessibilidade do Orçamento Recorrente | -2.1% | Nacional, mais aguda no Alabama, Delaware, Iowa, Kansas e Nebraska | Curto prazo (≤ 2 anos) |
| Fragmentação Estadual de Políticas de Privacidade, Acessibilidade e IA | -0.8% | Nacional, amplificada em Ohio, Tennessee, Califórnia e Texas | Médio prazo (2-4 anos) |
| Proliferação de Aplicativos e Dívida de Interoperabilidade | -0.6% | Nacional, com maior carga em grandes distritos urbanos que gerenciam mais de 2.000 ferramentas | Médio prazo (2-4 anos) |
| Seguro de Segurança Cibernética, Divulgação de Incidentes e Carga de Risco do Fornecedor | -0.5% | Nacional, concentrado em distritos rurais e suburbanos com financiamento insuficiente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crise de Financiamento ESSER, Acessibilidade do Orçamento Recorrente e Proliferação de Aplicativos
O vencimento do financiamento do Programa de Alívio de Emergência para Escolas Primárias e Secundárias (ESSER) está pressionando as renovações de assinaturas e os planos de substituição de dispositivos em todo o mercado de Edtech K-12 dos Estados Unidos. A Associação de Diretores Estaduais de Tecnologia Educacional (SETDA) relatou que apenas 27% das agências estaduais de educação tinham planos para sustentar iniciativas de acesso digital anteriormente apoiadas por programas federais[4]. Os distritos estão transferindo as compras de tecnologia para orçamentos operacionais estaduais e locais recorrentes, aumentando a importância da capacidade fiscal local para gastos sustentados. A proliferação de ferramentas restringe ainda mais os orçamentos, pois cada aplicativo adicional aumenta os custos de administração, treinamento, integrações, revisões de segurança e suporte. O CoSN constatou que muitos administradores de tecnologia dos distritos financiam a segurança cibernética por meio de fundos gerais em vez de orçamentos de segurança dedicados. Os distritos com bases de receita local mais fracas têm maior probabilidade de racionalizar seus portfólios de tecnologia, enquanto os fornecedores devem demonstrar valor operacional ou instrucional direto para manter os contratos.
Fragmentação de Políticas Estaduais, Segurança Cibernética e Carga de Risco do Fornecedor
As regulamentações estaduais de privacidade, acessibilidade e IA estão aumentando os requisitos de conformidade no mercado de Edtech K-12 dos Estados Unidos. A Comissão de Educação dos Estados relatou que pelo menos 28 estados e Washington, D.C., haviam emitido orientações de IA para o K-12 até 2025, exigindo que os fornecedores atendessem a requisitos específicos de cada jurisdição. O Tennessee exige que os distritos escolares publiquem políticas de uso de IA, enquanto Ohio exige que os distritos de escolas públicas estabeleçam políticas abrangentes de IA até julho de 2026. Esses requisitos operam em conjunto com a Lei de Direitos Educacionais e Privacidade da Família (FERPA), a Lei de Proteção à Privacidade Online de Crianças (COPPA), regulamentações estaduais de dados de alunos e padrões de acessibilidade, aumentando o custo de venda em vários estados. A segurança cibernética acrescenta um ônus adicional, pois os compradores dos distritos avaliam o risco do fornecedor, os procedimentos de divulgação de incidentes e os controles contratuais antes de permitir que as plataformas processem informações dos alunos. Fornecedores menores podem enfrentar ciclos de vendas mais longos se não conseguirem fornecer documentação de privacidade, segurança, acessibilidade e governança de IA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise do Comportamento de Alunos e Aprendizes
As escolas públicas K-12 dos Estados Unidos matricularam 49,27 milhões de alunos no ano letivo 2024-2025, uma queda de aproximadamente 246.000 alunos em relação ao ano anterior. O Centro Nacional de Estatísticas da Educação (NCES) projetou que a matrícula diminuiria 5% para 46,9 milhões até 2031. Mudanças demográficas e preferências escolares em transformação contribuíram para a queda nas matrículas, aumentando a pressão sobre os distritos para justificar os custos de tecnologia em populações estudantis menores. No entanto, as tendências estaduais variaram, e o declínio nacional não reduziu uniformemente a demanda. Fornecedores que oferecem licenças escaláveis, preços flexíveis e valor demonstrável por aluno podem estar melhor posicionados à medida que os distritos se adaptam às mudanças nos níveis de matrícula.
Os gastos das escolas públicas dos Estados Unidos foram estimados em 17.840 USD por aluno no ano letivo 2024-2025, variando de 32.370 USD em Nova York a 11.578 USD em Idaho, de acordo com o Ranking e Estimativas 2026 da Associação Nacional de Educação (NEA). Essa diferença de quase três vezes destacou a variação substancial na capacidade de compra dos distritos. Sistemas escolares com maiores gastos podiam acomodar plataformas mais abrangentes, enquanto os distritos com menores gastos enfrentavam maiores restrições de acessibilidade. Essas diferenças criaram oportunidades para modelos de preços escalonados e assinaturas modulares.
Inteligência de Desempenho Educacional
Durante o ano letivo 2024-2025, o sistema de escolas públicas dos Estados Unidos apresentou uma média de 15,1 alunos por professor. As proporções estaduais variaram de 22,3 no Arizona e 22,2 em Nevada a 10,3 em Vermont e 10,8 em Nova York, de acordo com a Associação Nacional de Educação. Proporções mais altas podem aumentar a relevância de ferramentas que apoiam a instrução diferenciada e o gerenciamento da carga de trabalho em sala de aula, embora não determinem independentemente a demanda por Edtech. O Consortium for School Networking (CoSN) relatou em 2025 que 94% dos líderes de tecnologia dos distritos viam a IA de forma positiva, com a produtividade identificada como seu principal benefício potencial. Isso cria oportunidades para ferramentas de suporte ao professor em áreas com quadro de pessoal restrito, enquanto estados com proporções mais baixas podem priorizar a instrução direcionada em detrimento da redução da carga de trabalho.
Os Estados Unidos tinham 99.073 escolas públicas distribuídas em 19.183 distritos escolares públicos em operação durante o ano letivo 2024-2025, indicando uma base de clientes institucionais grande, mas fragmentada (Centro Nacional de Estatísticas da Educação (NCES)). A Califórnia matriculou aproximadamente 5,81 milhões de alunos em 10.303 escolas, enquanto o Texas matriculou aproximadamente 5,5 milhões de alunos. Ambos os estados representam mercados importantes para plataformas K-12 escaláveis. Os mais de 1.200 distritos escolares do Texas criam oportunidades para contratos de grandes sistemas e implantações em distritos menores. Essa estrutura aumenta a importância de estruturas de aquisição estaduais, parceiros de implementação locais e modelos de implantação escaláveis para fornecedores de Edtech.
Análise de Segmentos
Por Tipo:
Renovação de Dispositivos Sustenta a Liderança do Hardware, Software Cresce Mais RapidamenteO hardware representou 39,90% do mercado de Edtech K-12 dos Estados Unidos em 2026, enquanto o software deve crescer a um CAGR de 10,90% até 2032. A demanda de substituição de Chromebooks e tablets adquiridos entre 2020 e 2022 sustenta as vendas de hardware. O Centro Nacional de Estatísticas da Educação (NCES) relatou 49,3 milhões de alunos nas escolas públicas dos Estados Unidos em 2024-2025, sustentando a demanda por dispositivos e suporte relacionado. À medida que o financiamento emergencial expira, os distritos dependem cada vez mais de orçamentos estaduais e locais recorrentes para a compra de laptops e tablets. As políticas estaduais de alfabetização também estão impulsionando os ciclos de adoção de currículos. A McGraw Hill introduziu o Emerge! K-5 English Language Arts (ELA) para pilotos distritais e adoção em sala de aula, apoiando a demanda por currículos alinhados à ciência da alfabetização. A Curriculum Associates introduziu o Magnetic Literacy para o ano letivo 2026-2027.
Ferramentas de Sistema de Informação do Aluno (SIS), Sistema de Gestão de Aprendizagem (LMS), avaliação e produtividade com IA baseadas em assinatura apoiam o crescimento do software no mercado de Edtech K-12 dos Estados Unidos. O software se integra aos fluxos de trabalho instrucionais e administrativos e fornece receita recorrente, ao contrário das renovações periódicas de hardware. As compras de dispositivos são intensivas em capital e podem ser adiadas por restrições orçamentárias. As compras de currículo seguem calendários de aprovação estaduais e ciclos de adoção, criando janelas de compra concentradas. A incorporação de capacidades de IA em ferramentas existentes para professores e administradores pode apoiar a adoção de software. Fornecedores que conectam hardware, conteúdo e software por meio de padrões de dados e fluxos de trabalho compartilhados podem reduzir os encargos de gerenciamento dos compradores.



Por Modelo de Implantação:
Nuvem Lidera e Acelera à Medida que os Distritos Racionalizam a InfraestruturaA nuvem representou 65,60% do segmento de Edtech K-12 dos Estados Unidos em 2026 e deve expandir a um CAGR de 12,10% até 2032. Os sistemas em nuvem suportam acesso remoto, atualizações centralizadas e padrões de interoperabilidade cada vez mais exigidos nos documentos de aquisição dos distritos. O OneRoster, o Learning Tools Interoperability e o Ed-Fi ajudam os distritos a conectar dados e aplicativos em ambientes instrucionais. A colaboração entre a 1EdTech e a Ed-Fi Alliance melhora a troca de dados sem exigir que os distritos substituam a infraestrutura existente. A experiência do MiDataHub de Michigan mostra que a interoperabilidade estadual pode reduzir o tempo da equipe e apoiar o retorno sobre o investimento. A adoção da nuvem também apoia o gerenciamento consistente de serviços de IA em todo o distrito, atualizações e controles de governança.
Os sistemas locais continuam relevantes para distritos com preferências de segurança, tecnologia legada ou restrições de conectividade. Áreas rurais e de menor densidade continuam enfrentando limitações de largura de banda doméstica, restringindo o uso de serviços em nuvem de alta largura de banda e aplicações de IA. Os fornecedores de nuvem devem fornecer compromissos claros de residência de dados, privacidade, tempo de atividade e resposta a incidentes. Os serviços de nuvem gerenciados podem reduzir o trabalho administrativo local, mas não eliminam a responsabilidade do distrito pela governança de dados. As equipes de aquisição avaliam a qualidade da integração e as evidências de conformidade juntamente com os conjuntos de recursos, favorecendo provedores que suportam interoperabilidade e gerenciamento responsável de dados.
Por Modo de Aprendizagem:
Aprendizado Presencial com Tecnologia Habilitada Lidera, Aprendizado Combinado e Híbrido Cresce Mais RapidamenteO aprendizado presencial com tecnologia habilitada representou 38,70% da participação do segmento de Edtech K-12 dos Estados Unidos em 2026. O aprendizado combinado e híbrido deve crescer a um CAGR de 12,50% até 2032. A instrução presencial continua sendo o principal modelo de entrega no sistema de educação K-12 dos Estados Unidos, apoiado pela ampla presença de escolas públicas de ensino fundamental e médio. O Google disponibilizou o Gemini no Classroom para todas as edições do Google Workspace for Education em junho de 2025, dando aos professores acesso a mais de 30 ferramentas com tecnologia de IA. Essa integração permite que os professores usem a tecnologia para planejamento de aulas, agrupamento diferenciado e suporte instrucional sem alterar as estruturas de frequência escolar.
O aprendizado combinado e híbrido está se expandindo à medida que os distritos formalizam as práticas adotadas durante a pandemia. Opções virtuais, crescimento de escolas charter e plataformas digitais suplementares apoiam distritos e famílias que buscam flexibilidade. Os formatos online e em ritmo próprio atendem a alunos que precisam de horários alternativos ou abordagens instrucionais. A demanda por ferramentas flexíveis de conteúdo, avaliação, comunicação e dados apoia o tamanho do mercado de Edtech K-12 dos Estados Unidos para o aprendizado combinado e híbrido. Os distritos devem gerenciar frequência, acessibilidade e suporte ao aluno em todos os modelos de entrega. Fornecedores que atendem a ambientes presenciais e digitais podem apoiar sistemas instrucionais integrados.

Por Usuário Final:
Aquisição Distrital Domina, Uso pelo Consumidor AceleraOs usuários empresariais, incluindo distritos escolares e instituições, representaram 76,60% do segmento de Edtech K-12 dos Estados Unidos em 2026. O segmento de consumidores deve crescer a um CAGR de 10,11% até 2032. A aquisição centralizada pelos distritos estende os ciclos de aprovação, mas apoia contratos plurianuais quando os sistemas atendem aos padrões instrucionais, de privacidade e de governança. Os requisitos da Lei Every Student Succeeds (ESSA) e os processos de verificação estaduais reforçam as decisões de compra dos distritos. Antes de aprovar aplicativos em escala, os compradores exigem evidências de eficácia, capacidades de integração, suporte à acessibilidade e proteção de dados dos alunos. Esses requisitos podem atrasar a entrada de fornecedores, mas fortalecem as condições de renovação para provedores estabelecidos. O segmento empresarial continua sendo a base de receita principal nas categorias de SIS, LMS, avaliação, currículo, dispositivos e software administrativo, refletindo a importância da aquisição pelas escolas públicas.
A adoção pelo consumidor está se expandindo por meio de plataformas de tutoria, ferramentas de suporte a tarefas, assistentes de aprendizagem com IA e assinaturas de conteúdo suplementar. Ferramentas de produtividade com IA voltadas para professores estão atraindo investimentos privados e podem fornecer um caminho para contratos distritais. O menor acesso a ferramentas de IA aprovadas pela escola em áreas de baixa renda e rurais destaca um desafio de equidade. As ferramentas de comunicação voltadas para famílias podem apoiar a adoção institucional quando se alinham aos fluxos de trabalho escolares e ao engajamento multilíngue. A adoção pelo consumidor pode aumentar a visibilidade do fornecedor entre famílias e professores antes das vendas no nível do distrito. No entanto, a capacidade de gastos domésticos desigual não elimina a necessidade de acesso equitativo baseado na escola.
Análise Geográfica
O Sul deteve 37,30% do segmento de Edtech K-12 dos Estados Unidos em 2026 e deve crescer a um CAGR de 9,71% até 2032. O Texas matriculou 5,54 milhões de alunos em escolas públicas em 2024-2025, um aumento de 13.019 alunos em relação ao ano anterior, sustentando a demanda por tecnologia educacional no nível do distrito. O Distrito Escolar Independente de Houston (ISD) lançou seu modelo Future 2 com foco em IA em nove campi em 2026-2027 e planejou expandi-lo para 25 campi em 2027-2028. Em maio de 2026, a Texas Education Exchange fez parceria com a PowerSchool para melhorar o compartilhamento seguro de dados e a interoperabilidade nos sistemas K-12. Enquanto isso, a Geórgia selecionou a Amira Learning como sua triagem universal de leitura K-3 gratuita e aprovada pelo estado para 2025-2026, apoiando a avaliação precoce de alfabetização sem custos adicionais de triagem para os distritos.
Os gastos das escolas públicas de Nova York no exercício fiscal de 2024 foram de 31.918 USD por aluno, excluindo assinaturas de tecnologia. Uma queda de 4,4% na receita federal das escolas públicas nacionais aumentou a pressão para demonstrar valor nas compras recorrentes de tecnologia. Nova Jersey tornou obrigatória a triagem universal de alfabetização K-3 em 2025-2026; Newark aprovou a Amira Learning em junho de 2025. A Califórnia matriculou 5,81 milhões de alunos do TK-12 em 2024-2025; a AB 1454 fortaleceu o suporte à alfabetização baseada em evidências, à formação de professores e aos materiais instrucionais. No Meio-Oeste, Ohio exigiu políticas de uso de IA dos distritos até 1º de julho de 2026, e o MiDataHub de Michigan apoia a interoperabilidade estadual, enquanto a conectividade rural e de áreas carentes continua sendo importante. As aquisições devem considerar eficácia, acessibilidade, privacidade e envolvimento dos educadores.
Cenário Competitivo
Concentração do Mercado
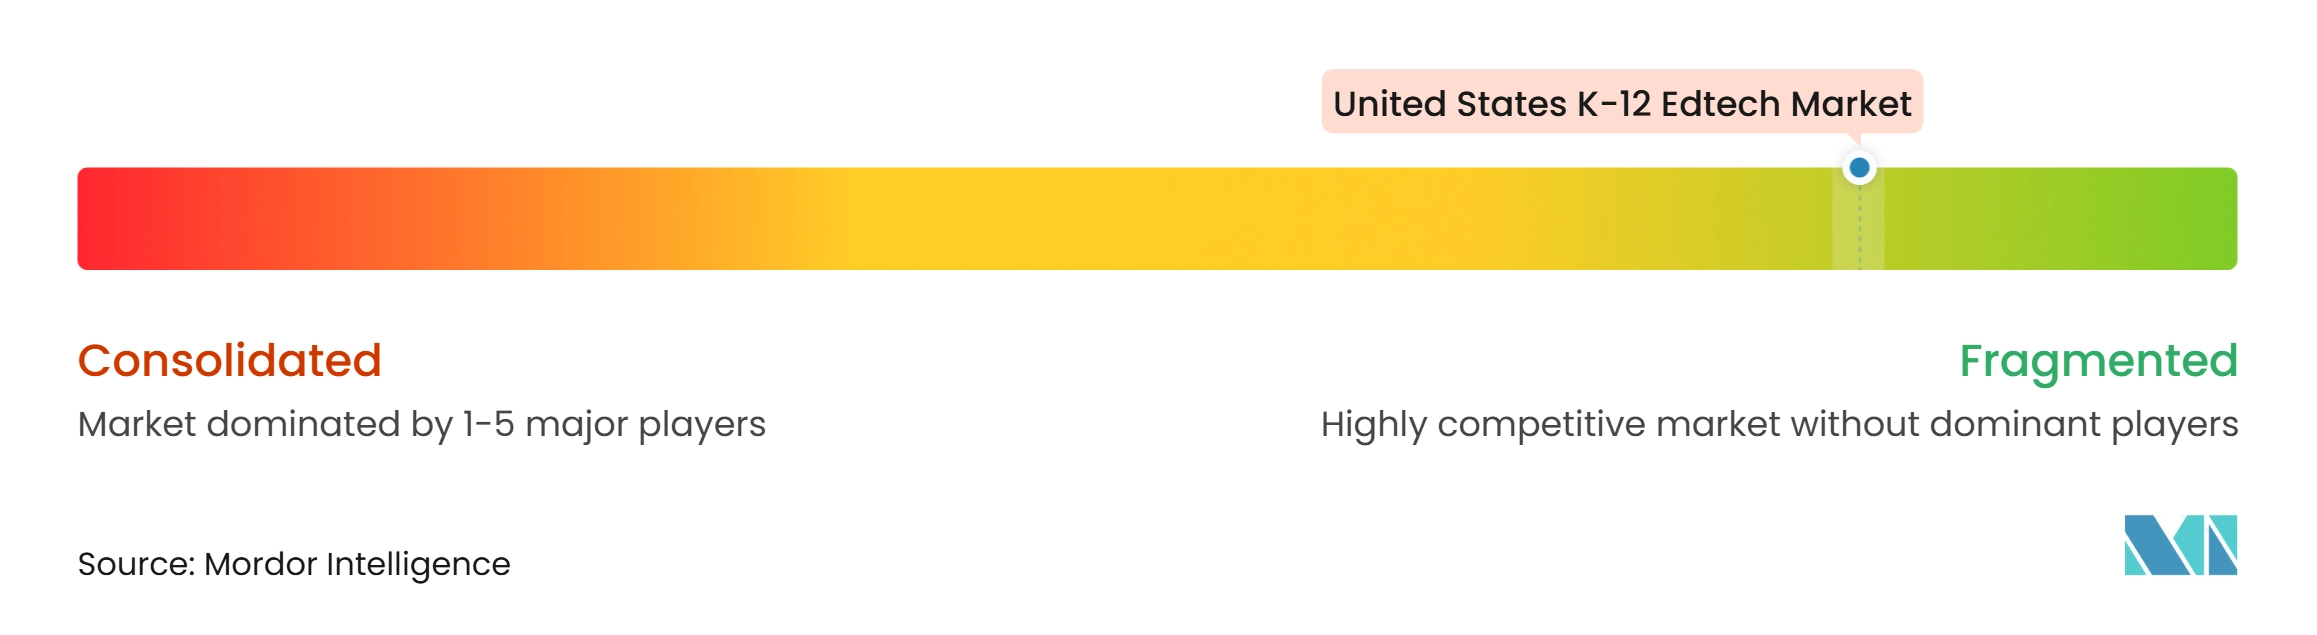
O mercado de Edtech K-12 dos Estados Unidos é altamente fragmentado. PowerSchool, Google, Instructure, Microsoft e Renaissance respondem coletivamente por menos de 30% dos gastos em hardware, software, currículo e categorias de consumidores. Eles atendem a fluxos de trabalho distintos dos distritos, incluindo sistemas de informação do aluno, aplicativos de produtividade, gestão de aprendizagem e avaliação. No entanto, os gastos dos distritos permanecem distribuídos em numerosos produtos e categorias de aquisição. As aquisições por fundos de private equity remodelaram a propriedade no mercado de tecnologia educacional K-12 em 2024. A Bain Capital concluiu sua aquisição de 5,6 bilhões de USD da PowerSchool, enquanto a KKR e a Dragoneer concluíram sua aquisição de aproximadamente 4,8 bilhões de USD da Instructure, tornando ambas as empresas privadas. A integração de produtos também intensificou a concorrência. Em agosto de 2025, Renaissance e Savvas fizeram parceria para conectar dados de avaliação com recursos curriculares, enquanto McGraw Hill e Pearson concordaram em integrar as capacidades de avaliação intermediária da Pearson ao currículo K-12 da McGraw Hill. Em abril de 2026, a Instructure introduziu três níveis do Canvas (Core, Plus e Next) para estruturar o acesso à plataforma e às capacidades de IA. Também relatou que mais de 30.000 educadores haviam usado seu IgniteAI Agent durante a adoção inicial. Separadamente, a Seesaw adquiriu a Little Thinking Minds em abril de 2025 para expandir seu conteúdo de alfabetização em língua árabe e capacidades de avaliação. Esses desenvolvimentos destacam a concorrência em fluxos de trabalho instrucionais integrados, funcionalidade habilitada por IA e conteúdo multilíngue, enquanto a interoperabilidade, os custos de implementação, a proteção de dados e os riscos de consolidação de fornecedores permanecem considerações fundamentais para os compradores educacionais. A governança e a avaliação de IA também criam oportunidades para provedores que apoiam auditorias de aquisição e documentação de conformidade. Produtos acessíveis e multilíngues podem atender a necessidades não totalmente atendidas pelo conteúdo em inglês.
Líderes do Setor de Edtech K-12 dos Estados Unidos
-
PowerSchool Group LLC
-
Google LLC
-
Instructure, Inc.
-
Microsoft Corporation
-
Renaissance Learning, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Edtech K-12 dos Estados Unidos Empresas cobertas neste relatório
- PowerSchool Group LLC
- Google LLC
- Instructure, Inc.
- Microsoft Corporation
- Renaissance Learning, Inc.
- Curriculum Associates, LLC
- Infinite Campus, Inc.
- Savvas Learning Company LLC
- McGraw Hill Education, Inc.
- Pearson plc
- Imagine Learning, LLC
- Discovery Education, Inc.
- HMH Education Company
- Instructure's Canvas LMS
- D2L Corporation
- Kahoot! ASA
- IXL Learning, Inc.
- Seesaw Learning, Inc.
- ClassDojo, Inc.
- GoGuardian
Desenvolvimentos industriais recentes em Mercado de Edtech K-12 dos Estados Unidos
- Abril de 2026: A Instructure introduziu três níveis do Canvas (Core, Plus e Next), permitindo que os clientes existentes façam a transição sem migração. Mais de 30.000 educadores usaram seu IgniteAI Agent, indicando adoção inicial de fluxos de trabalho de ensino assistidos por IA.
- Setembro de 2025: A Curriculum Associates lançou o Magnetic Literacy, um currículo central de leitura para as séries K-6 que integra habilidades fundamentais, construção de conhecimento, escrita, linguagem oral e pensamento crítico. Disponível para adoção em 2026-2027, expande a empresa para além da avaliação e instrução suplementar para o núcleo de Artes da Língua Inglesa (ELA), competindo com provedores de currículo estabelecidos.
- Agosto de 2025: Renaissance e Savvas fizeram parceria para integrar o Star Assessments no Renaissance Next com recursos curriculares centrais no Savvas Realize, permitindo que os professores acessem dados de avaliação, agrupamentos instrucionais e recursos alinhados para planejamento de aulas e instrução diferenciada.
- Julho de 2025: A GoGuardian expandiu o Pear Deck Learning com recursos de IA gratuitos para todos os professores, abrangendo planejamento de aulas, instrução em sala de aula, insights em tempo real e avaliação. O alcance existente da plataforma foi relatado como 8,4 milhões de alunos.
Escopo do Relatório do Mercado de Edtech K-12 dos Estados Unidos
O relatório do mercado de Edtech K-12 dos Estados Unidos analisa soluções de tecnologia educacional em hardware, software, conteúdo, modelo de implantação, modo de aprendizagem, usuário final e região. Examina os principais impulsionadores, incluindo mandatos estaduais de alfabetização e matemática, requisitos de responsabilização da ESSA, adoção de IA em todo o distrito, plataformas de aprendizagem integradas e modernização de dados educacionais, juntamente com restrições como redução do financiamento ESSER, regulamentações de privacidade e acessibilidade, fragmentação de aplicativos e riscos de segurança cibernética. O relatório avalia os gastos com educação, o desenvolvimento de infraestrutura, as proporções aluno-professor, a matrícula de alunos, a adoção de tecnologia, as forças competitivas, o tamanho e as previsões do mercado, a concentração do mercado, os desenvolvimentos estratégicos, as participações de mercado e os perfis das principais empresas. Também avalia oportunidades em plataformas de governança de IA, soluções de aprendizagem multilíngue, ferramentas de engajamento familiar e sistemas de educação digital integrados. As previsões são fornecidas em USD em todos os segmentos e regiões.
Visão geral da segmentação
Principais Perguntas Respondidas no Relatório
Qual é a previsão para os gastos com Edtech K-12 nos Estados Unidos?
O mercado de Edtech K-12 dos Estados Unidos foi avaliado em 31,24 bilhões de USD em 2026 e deve atingir 53,08 bilhões de USD até 2032, crescendo a um CAGR de 9,24% de 2027 a 2032.
Qual categoria de produto de Edtech K-12 está crescendo mais rapidamente nos Estados Unidos?
O software deve crescer a um CAGR de 10,90% até 2032, à frente do Hardware e do Conteúdo.
Por que os distritos escolares estão consolidando as plataformas de tecnologia educacional?
Os distritos estão reduzindo a proliferação de aplicativos, o trabalho de integração, a exposição à segurança cibernética e o encargo administrativo à medida que os orçamentos recorrentes ficam mais apertados.
O que está impulsionando a adoção de IA nas escolas dos Estados Unidos?
As escolas estão usando IA para produtividade dos professores e suporte ao aluno, com 80% dos distritos pesquisados relatando iniciativas de IA generativa em andamento ou planejadas em 2025.
Qual região dos Estados Unidos lidera a adoção de Edtech K-12?
O Sul representou uma participação de 37,30% em 2026 e deve crescer a um CAGR de 9,71% até 2032, apoiado pelo crescimento das matrículas e programas estaduais.
Quais são os principais riscos para os provedores de Edtech K-12?
Os principais riscos são o fim do suporte ESSER, as variadas regras de privacidade e IA, a proliferação de aplicativos, as obrigações de segurança cibernética e a capacidade de financiamento desigual dos distritos.