
米国K-12 EdTech市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 31.24 十億米ドル |
| 市場規模 (2027) | 34.12 十億米ドル |
| 市場規模 (2032) | 53.08 十億米ドル |
| 成長率 (2027 - 2032) | 9.24 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国K-12 EdTech市場分析
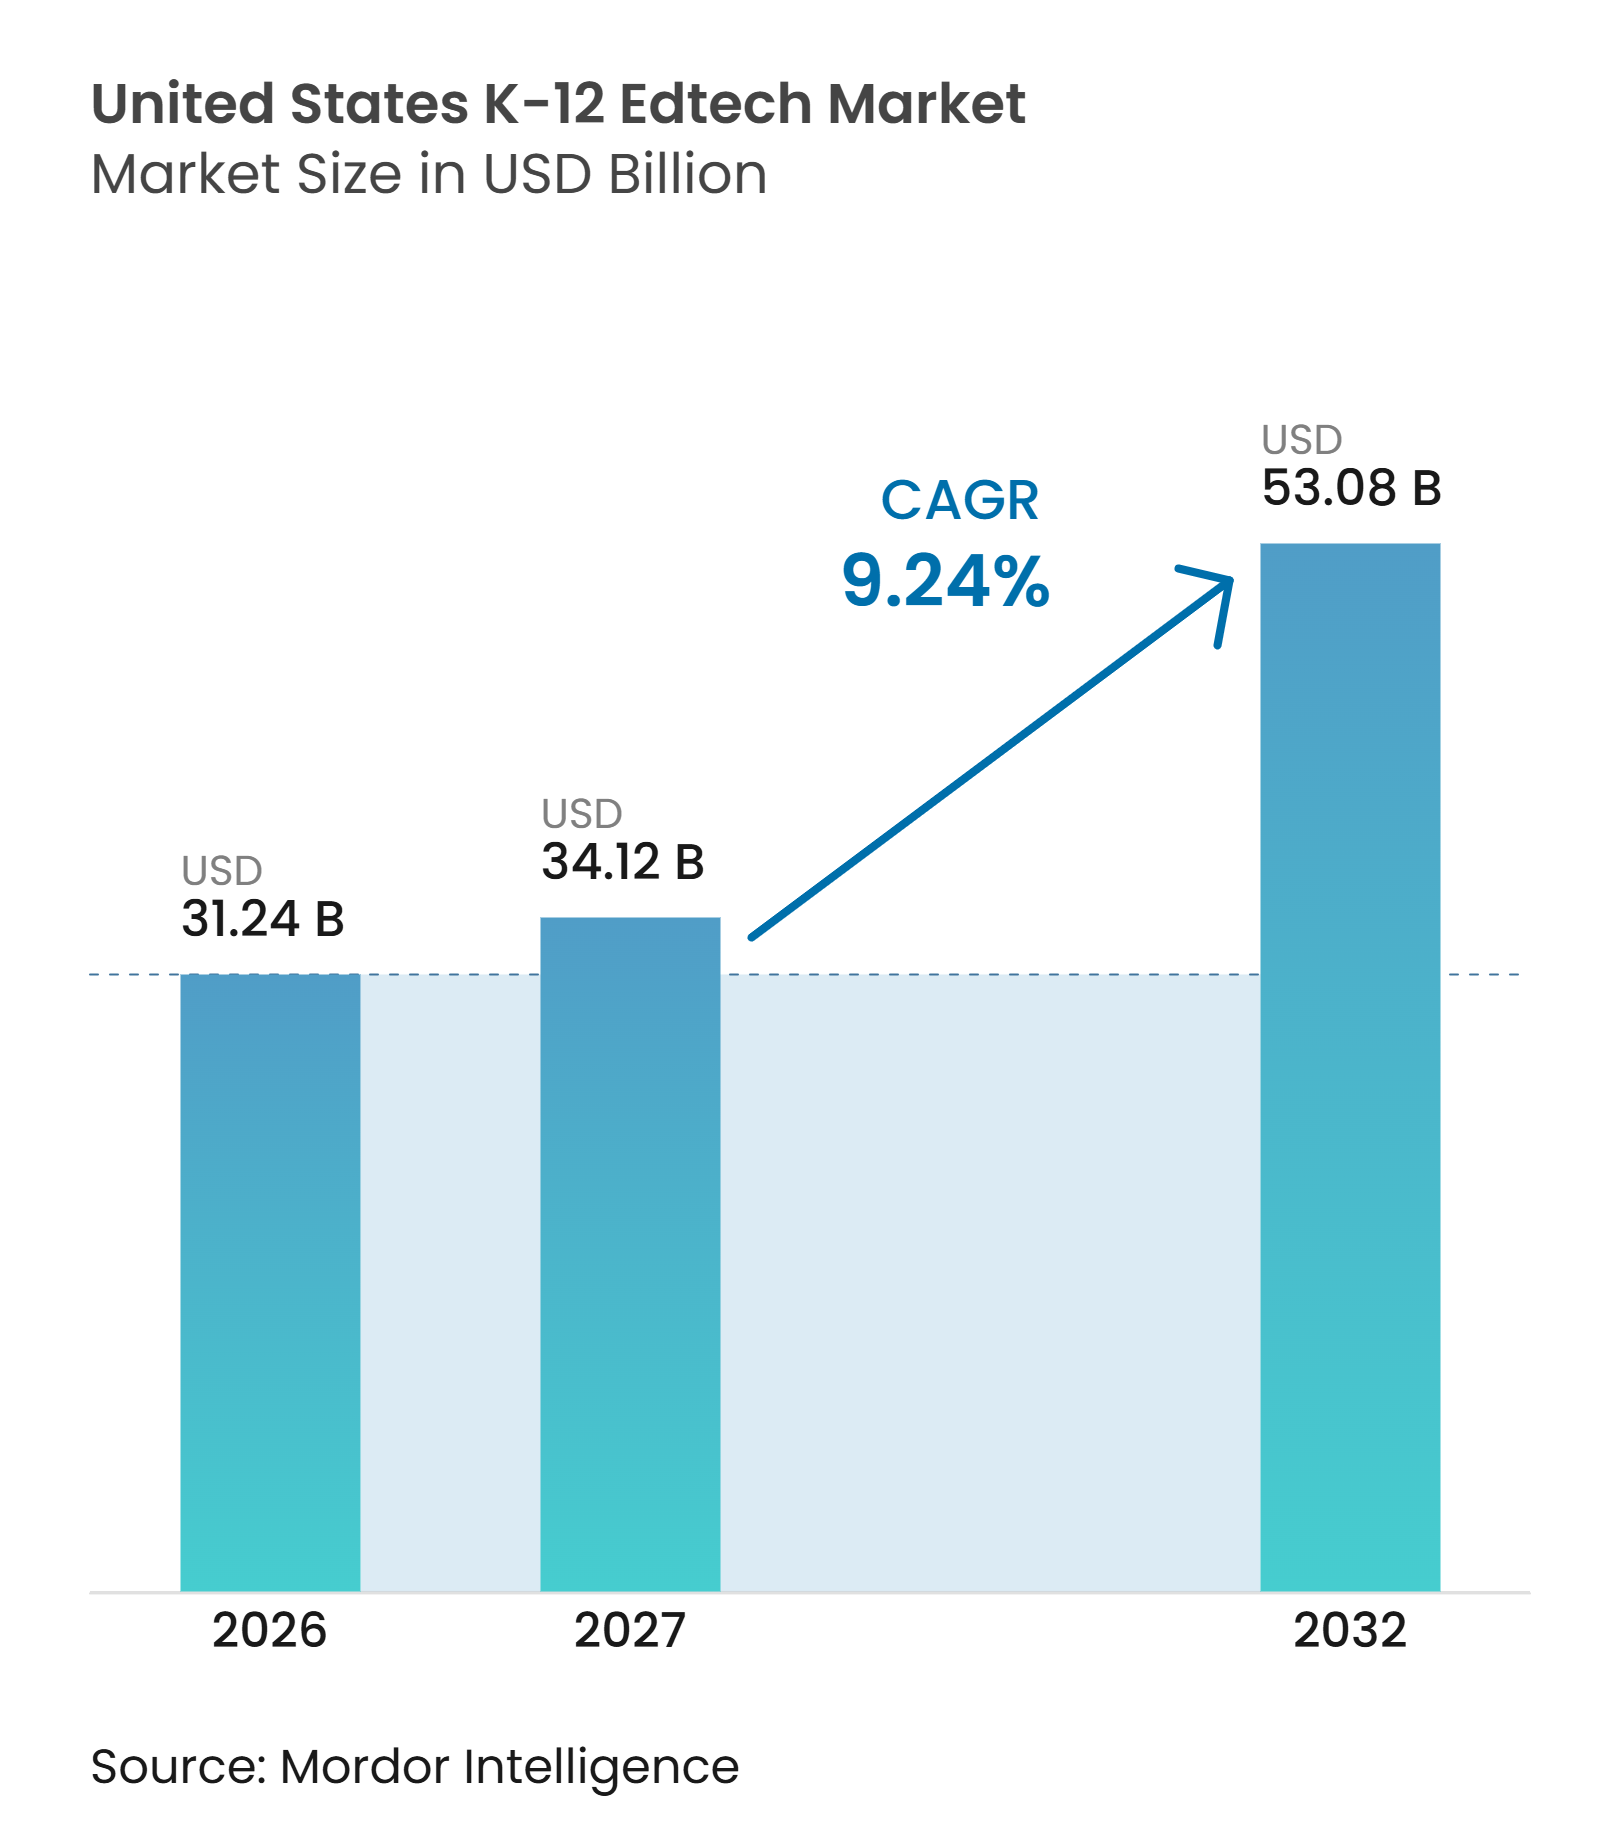
米国K-12 EdTech市場規模は2026年に31.24 ビリオン 米ドルと評価され、2027年の34.12 ビリオン 米ドルから2032年には53.08 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは9.24%です。米国K-12 EdTech市場は、緊急調達から、テクノロジー支出を教育成果・ガバナンス・運営要件に合わせた計画的な調達へと移行しています。州のリテラシー義務化、AI政策の策定、およびESSER資金の失効が学区の優先事項を再編しています。ハードウェアは、2020年から2022年の間に購入されたデバイスの更新需要により引き続き重要であり、定期的なソフトウェアサブスクリプションは学区のワークフローにますます組み込まれています。市場はまた、エビデンス、生徒データ保護、サイバーセキュリティ、および相互運用性に対する精査が強まっており、学区全体の要件を満たすサプライヤーが優位に立っています。こうした状況は統合プラットフォームに機会をもたらす一方、ベンダーは制約された運営予算の中で価値を実証することが求められています。
主要レポートのポイント
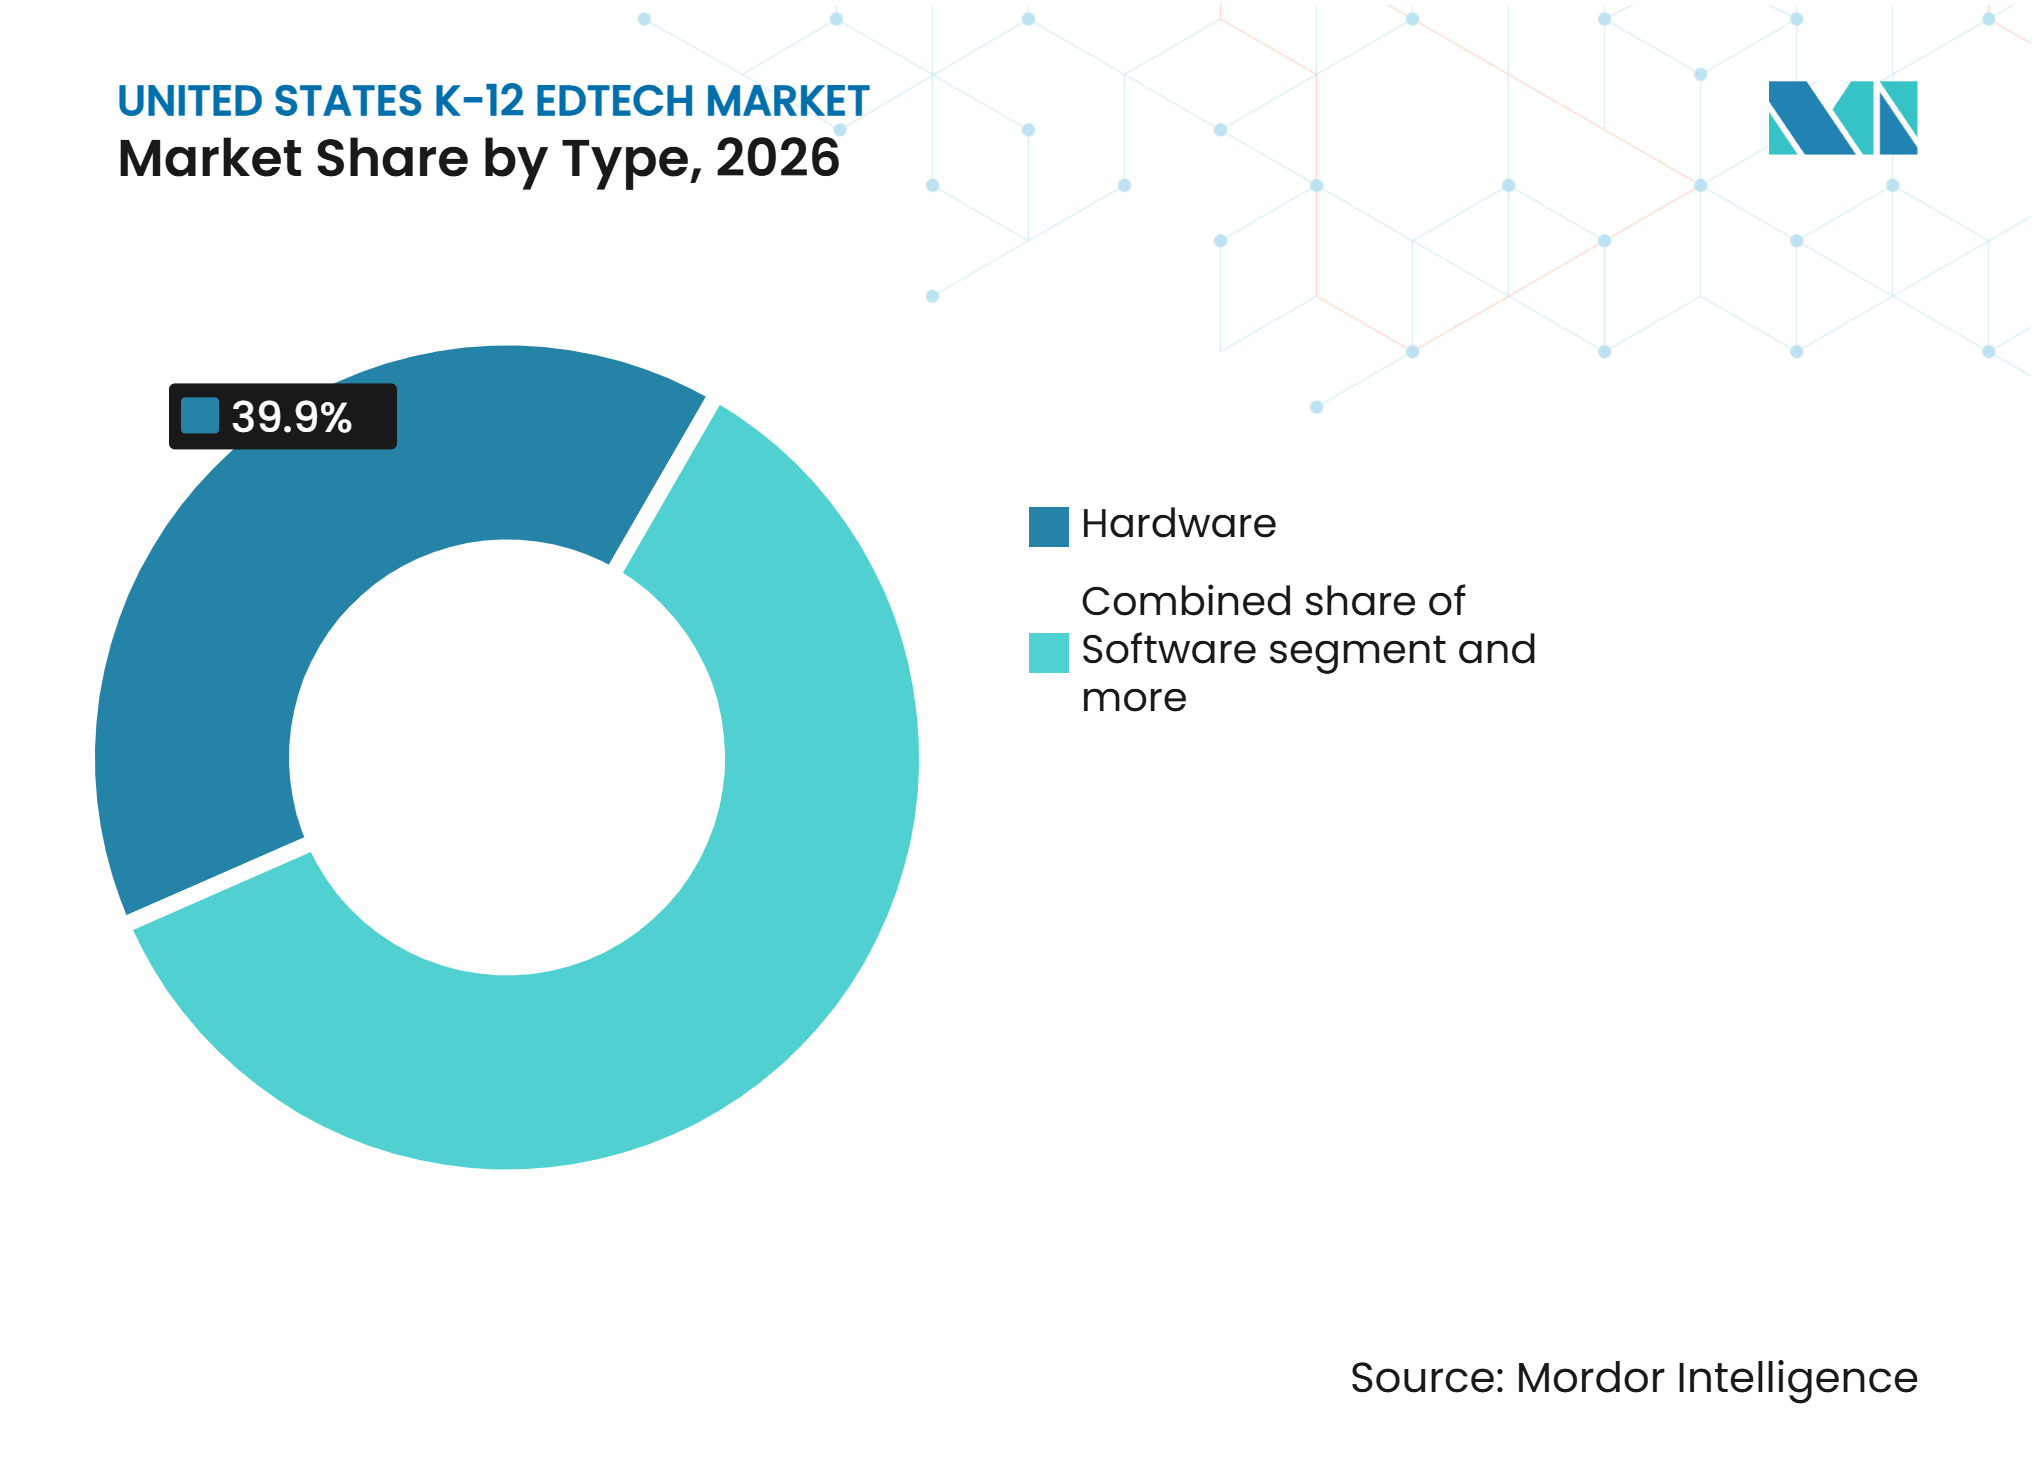
- タイプ別では、ハードウェアが2026年の米国K-12 EdTech市場シェアの39.90%を占め、ソフトウェアは2032年にかけて10.90%のCAGRで成長すると予測されています。
- 展開モデル別では、クラウドが2026年の米国K-12 EdTech市場シェアの65.60%を占め、2032年にかけて12.10%のCAGRで成長すると予測されています。
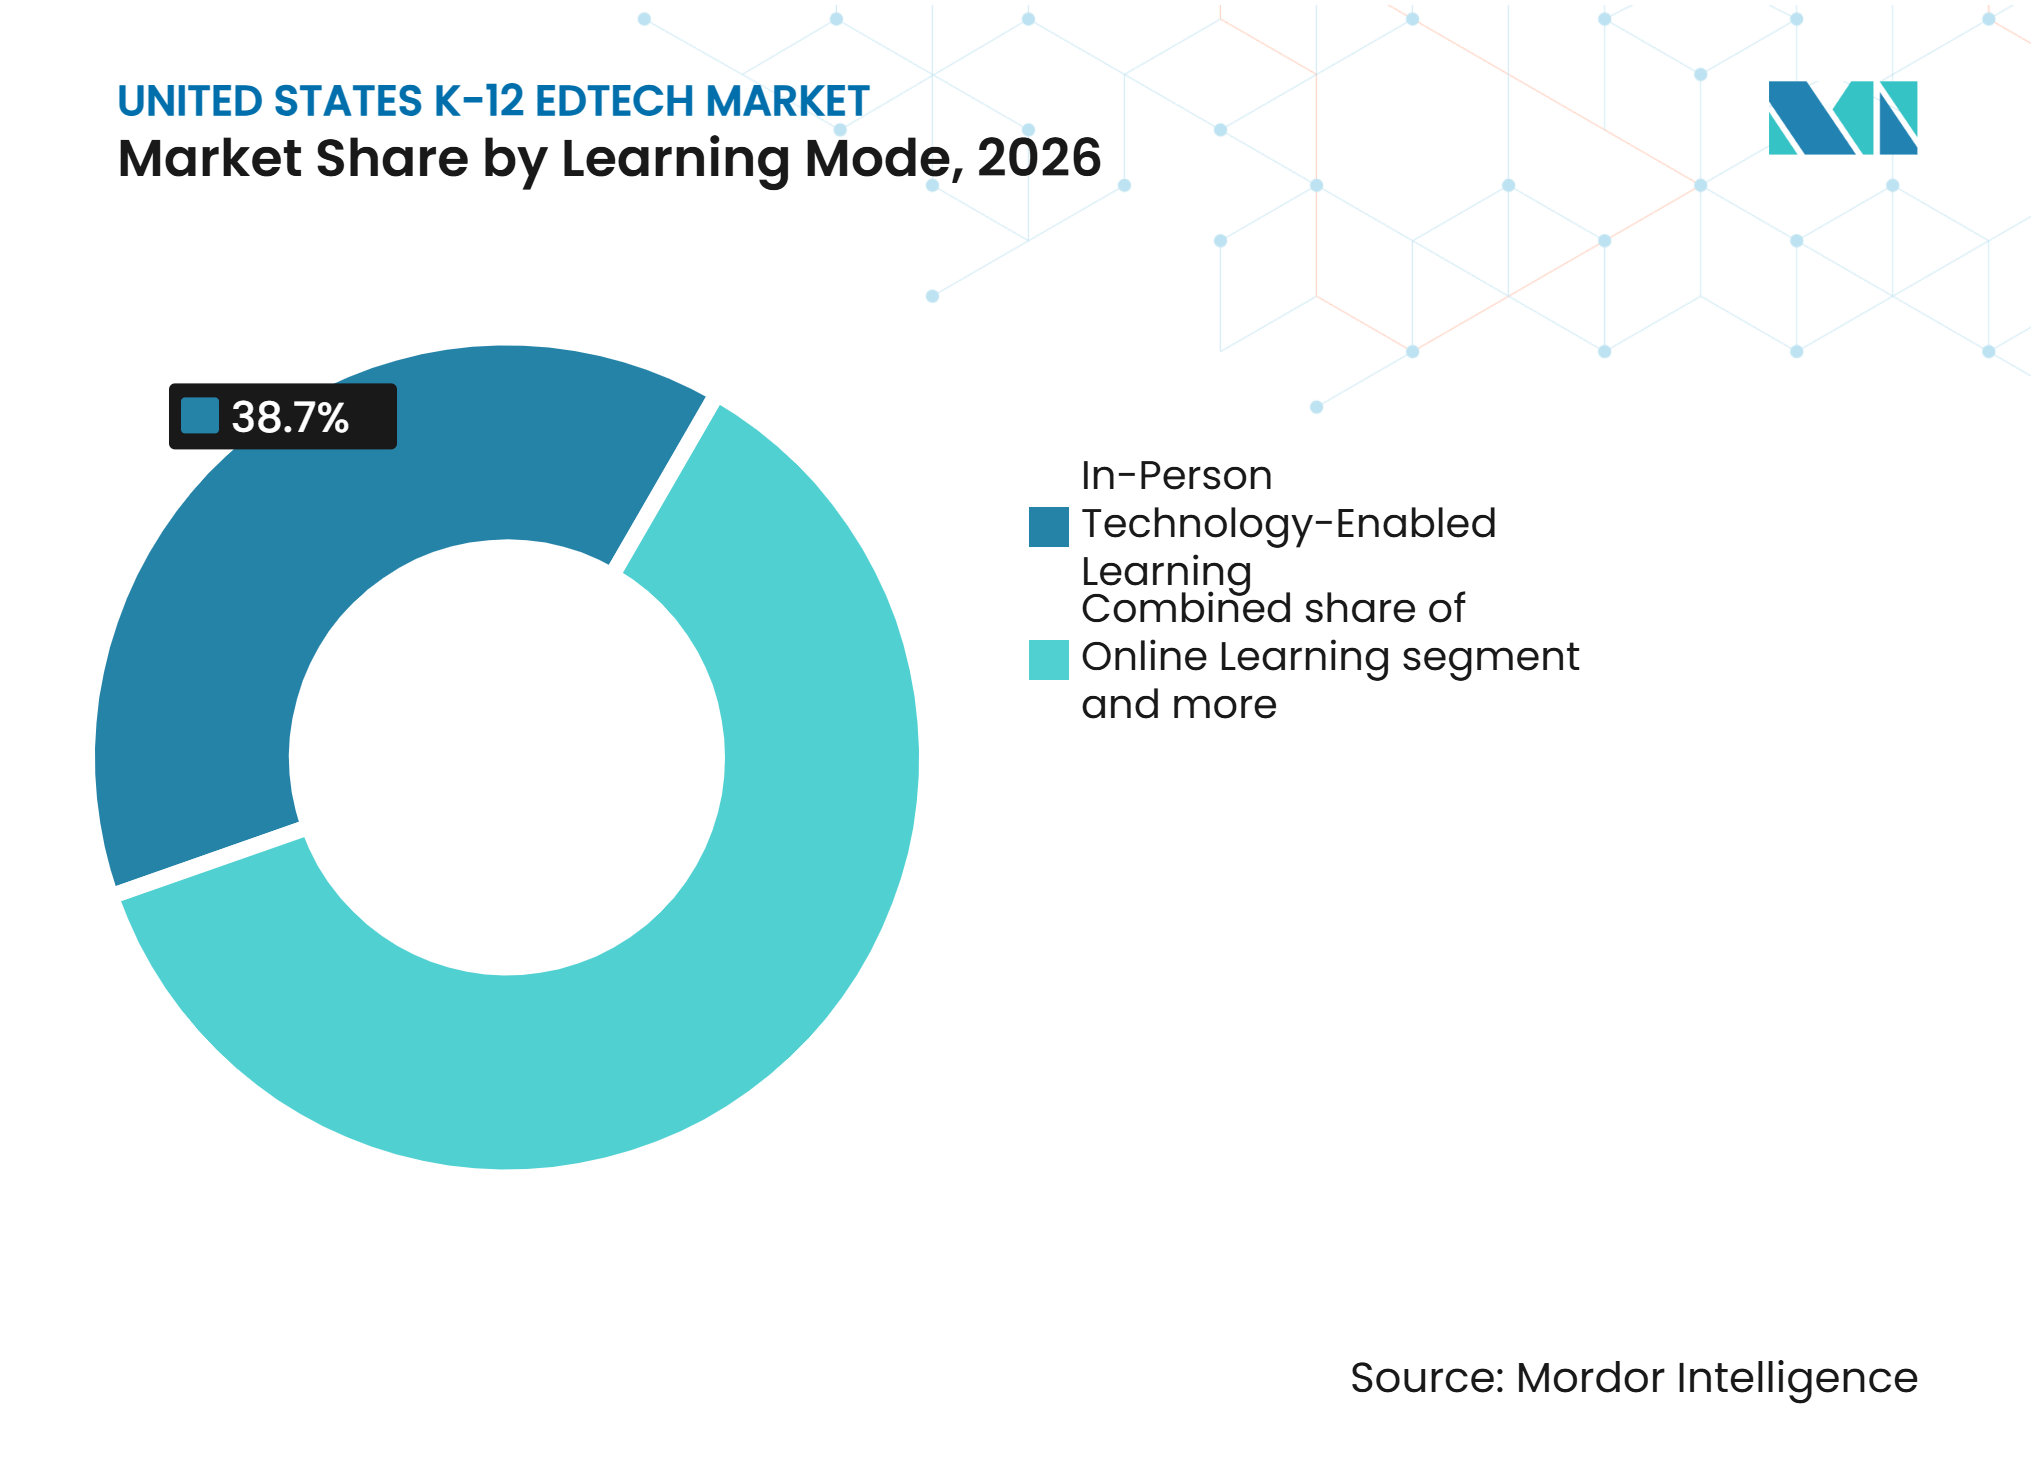
- 学習モード別では、対面型テクノロジー活用学習が2026年の米国K-12 EdTech市場シェアの38.70%を占め、ブレンド型・ハイブリッド学習は2032年にかけて12.50%のCAGRで成長すると予測されています。
- エンドユーザー別では、ビジネスユーザーが2026年の米国K-12 EdTech市場シェアの76.60%を占め、コンシューマー利用は2032年にかけて10.11%のCAGRで成長すると予測されています。
- 地域別では、南部が2026年の米国K-12 EdTech市場シェアの37.30%を占め、2032年にかけて9.71%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 州レベルのリテラシー、数学、および評価に関する義務化 | +1.8% | 全国規模、カリフォルニア州、オハイオ州、オクラホマ州、ニュージャージー州で高い強度 | 中期(2〜4年) |
| ESSAのエビデンス要件とアカウンタビリティに連動したソフトウェア採用 | +1.0% | 全国規模、南東部および中西部のタイトルI学区に集中 | 中期(2〜4年) |
| 生産性向上と学習支援のための学区全体でのAI導入 | +2.2% | 全国規模、テキサス州、フロリダ州、ニューヨーク州、大規模都市学区での早期普及 | 短期(2年以内) |
| パンデミック期のポイントツールの統合プラットフォームへの移行 | +1.5% | 全国規模、2020〜2022年に大規模なポイントツール調達を行った学区で最も顕著 | 短期(2年以内) |
| 州全体のデータ近代化と相互運用性調達 | +0.9% | 全国規模、テキサス州、ミシガン州、デラウェア州がEd-Fiの早期採用者 | 中期(2〜4年) |
| 新たなソフトウェア支出カテゴリーとしてのAIガバナンスと評価 | +0.6% | 全国規模、AI関連法制を有する州で最も急速に台頭 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
州レベルのリテラシー、数学、および評価に関する義務化
州のリテラシー法制は、米国K-12 EdTech市場における評価・介入・進捗モニタリングツールへの継続的な需要を促進しています。オクラホマ州は2025年に「強い読者法(Strong Readers Act)」とAmiraプラットフォームを通じてリテラシー支援を拡充し、州全体の政策優先事項を学区レベルのアクセス可能なテクノロジー支援へと転換しました[1]。2025〜2026学年度において、ジョージア州はAmira Learningを無償の州承認ユニバーサル読書スクリーナーとして選定し、必須ユースケースに対する学区の調達障壁を低減しました。ESSAのエビデンス要件はこのトレンドを強化しており、タイトルI購入者はソフトウェアの選定・更新時に文書化された根拠を求めます。強力なエビデンスポートフォリオを持つベンダーはアカウンタビリティ要件をより効果的に満たすことができる一方、適切なエビデンスを持たないサプライヤーはより厳しい調達審査に直面します。これらの義務化により、リテラシー・数学・評価の予算は、他の一部のテクノロジーカテゴリーと比べて短期的な裁量的資金への依存度が低くなっています。
生産性向上と学習支援のための学区全体でのAI導入
生成AIは、米国K-12 EdTech市場全体において、教育者主導の実験から正式な学区インフラへと移行しています。2025年、学校ネットワーキングコンソーシアム(CoSN)は、調査対象学区の80%が生成AIイニシアチブを実施していると報告し、EdTechリーダーの94%がAIが教育にポジティブな影響を与えると期待していると述べました[2]。学区は一般的にAIを禁止するのではなく、定義されたユースケースを通じてガバナンスを行っており、生産性向上と学習支援が採用決定の中心であり続けています。マイアミ・デイド郡は2025年に10万5,000人の高校生向けにカスタマイズされたGoogle Gemini環境を展開し、大規模学区がAIを共有学習インフラとして実装できることを示しました。米国K-12 EdTech市場は、AIガバナンス、専門能力開発、マネージドAI環境、および教室向けアプリケーションへの需要増加を経験しています。この移行は、学区レベルの管理が個々のソフトウェア選定を超えて継続的なメンテナンスを必要とするため、継続的な契約を支援します。
パンデミック期のポイントツールの統合プラットフォームへの移行
米国K-12 EdTech市場は、パンデミック期に購入された多くのツールをより少ない統合システムへと集約しています。学区のテクノロジーチームはアプリケーションアクセス、データフロー、サイバーセキュリティ、およびトレーニングを管理しており、予算が逼迫する中で分断されたポイントソリューションの維持が困難になっています。2025年8月、RenaissanceとSavvasはStar AssessmentsをSavvas Realizeと統合し、共有学区顧客向けに評価結果と教育コンテンツを連携させました。2025年6月、McGraw HillとPearsonはPearsonの評価機能をMcGraw HillのK-12プログラムに接続することに合意しました[3]。これらのパートナーシップは、ワークフロー統合がオプション機能ではなく競争上の必須要件となったことを示しています。統合プラットフォームは管理の複雑さを軽減し、より一貫したデータ活用を支援できますが、学区はベンダーの適合性、実装要件、および契約上のデータ保護条項を引き続き評価する必要があります。
州全体のデータ近代化と相互運用性調達
州全体のデータ近代化は、相互運用性を明示的な調達要件とすることで米国K-12 EdTech市場を支援しています。2025年、1EdTechとEd-FiアライアンスはOneRosterをEd-Fiデータ標準と整合させ、学区が既存システムを置き換えることなくより豊富な名簿・在籍データを活用できるようにしました。ミシガン州のMiDataHubイニシアチブは年間3,650万 米ドルの州全体ROIと年間約700,000 米ドルの学校スタッフ時間節約を報告し、相互運用可能なデータシステムの運営上の価値を実証しました。テキサス州はEd-Fiベースのアプローチを教育データ管理とベンダー統合の支援に活用しています。AIガバナンスは追加のソフトウェア要件を生み出しており、学区は承認済みツール、ポリシー、評価プロセス、および生徒データ保護措置を必要としています。州レベルのガイダンスが進化するにつれ、文書化された相互運用性機能とガバナンス管理を提供するサプライヤーは、州全体および学区全体の調達に参加するうえで有利な立場に置かれています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ESSERの資金崖とサブスクリプション予算の持続可能性 | -2.1% | 全国規模、アラバマ州、デラウェア州、アイオワ州、カンザス州、ネブラスカ州で最も深刻 | 短期(2年以内) |
| 州ごとのプライバシー・アクセシビリティ・AI政策の断片化 | -0.8% | 全国規模、オハイオ州、テネシー州、カリフォルニア州、テキサス州で増幅 | 中期(2〜4年) |
| アプリケーションの乱立と相互運用性の負債 | -0.6% | 全国規模、2,000以上のツールを管理する大規模都市学区で負担が大きい | 中期(2〜4年) |
| サイバーセキュリティ保険、インシデント開示、およびベンダーリスク負担 | -0.5% | 全国規模、資金不足の農村部および郊外学区に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ESSERの資金崖、サブスクリプション予算の持続可能性、およびアプリケーションの乱立
初等中等学校緊急救済(ESSER)資金の失効は、米国K-12 EdTech市場全体でサブスクリプション更新とデバイス更新計画に圧力をかけています。州教育テクノロジーディレクター協会(SETDA)は、連邦プログラムによって支援されていたデジタルアクセスイニシアチブを継続する計画を持つ州教育機関はわずか27%であると報告しました[4]。学区はテクノロジー購入を定期的な州・地方の運営予算へと移行させており、持続的な支出における地方財政能力の重要性が高まっています。ツールの乱立は予算をさらに圧迫しており、追加アプリケーションごとに管理・トレーニング・統合・セキュリティレビュー・サポートのコストが増加します。CoSNは、多くの学区テクノロジー管理者がサイバーセキュリティを専用のセキュリティ予算ではなく一般資金から賄っていることを明らかにしました。地方税収基盤が弱い学区はテクノロジーポートフォリオを合理化する可能性が高く、サプライヤーは契約を維持するために直接的な運営上または教育上の価値を実証する必要があります。
州の政策断片化、サイバーセキュリティ、およびベンダーリスク負担
州レベルのプライバシー・アクセシビリティ・AI規制は、米国K-12 EdTech市場におけるコンプライアンス要件を増大させています。全米教育委員会は、2025年までに少なくとも28州とワシントンD.C.がK-12 AIガイダンスを発行しており、ベンダーは管轄区域固有の要件に対応することが求められていると報告しました。テネシー州は学校区にAI利用ポリシーの公表を義務付け、オハイオ州は公立学校区に2026年7月までに包括的なAIポリシーの策定を義務付けています。これらの要件は、家族教育権利とプライバシー法(FERPA)、児童オンラインプライバシー保護法(COPPA)、州の生徒データ規制、およびアクセシビリティ基準と並行して機能しており、複数の州での販売コストを増大させています。サイバーセキュリティはさらなる負担を加えており、学区の購入者はプラットフォームが生徒情報を処理することを許可する前に、ベンダーリスク・インシデント開示手順・契約上の管理を評価します。小規模ベンダーは、プライバシー・セキュリティ・アクセシビリティ・AIガバナンスの文書を提供できない場合、より長い販売サイクルに直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
生徒・学習者行動分析
米国の公立K-12学校は2024〜2025学年度に4,927万人の生徒を在籍させており、前年比で約24万6,000人減少しました。全米教育統計センター(NCES)は、2031年までに在籍者数が5%減少し4,690万人になると予測しています。人口動態の変化と学校選択の変化が在籍者数の減少に寄与しており、学区はより少ない生徒数に対してテクノロジーコストを正当化するよう圧力を受けています。ただし、州レベルのトレンドは様々であり、全国的な減少が需要を一様に低下させたわけではありません。スケーラブルなライセンス、柔軟な価格設定、および実証可能な生徒一人当たりの価値を提供するベンダーは、学区が変化する在籍水準に適応するにつれて有利な立場に置かれる可能性があります。
全米教育協会(NEA)の2026年ランキングと推計によると、米国の公立学校支出は2024〜2025学年度に生徒一人当たり17,840 米ドルと推定され、ニューヨーク州の32,370 米ドルからアイダホ州の11,578 米ドルまで幅があります。この約3倍の差は、学区の購買力における大きなばらつきを示しています。支出の多い学校システムはより包括的なプラットフォームを導入できる一方、支出の少ない学区はより大きな価格面での制約に直面しています。これらの差異、段階的な価格設定とモジュール型サブスクリプションモデルの機会を生み出しました。
教育パフォーマンスインテリジェンス
2024〜2025学年度において、米国の公立学校システムの教師一人当たりの平均生徒数は15.1人でした。全米教育協会によると、州別の比率はアリゾナ州の22.3人、ネバダ州の22.2人から、バーモント州の10.3人、ニューヨーク州の10.8人まで幅がありました。比率が高い場合、差別化された指導と教室の業務管理を支援するツールの関連性が高まる可能性がありますが、それ単独でEdTech需要を決定するわけではありません。学校ネットワーキングコンソーシアム(CoSN)は2025年に、学区テクノロジーリーダーの94%がAIをポジティブに評価しており、生産性がその主な潜在的メリットとして特定されたと報告しました。これにより、人員が制約されている地域での教師支援ツールの機会が生まれる一方、比率の低い州は業務負担軽減よりも的を絞った指導を優先する可能性があります。
全米教育統計センター(NCES)によると、米国は2024〜2025学年度に19,183の公立学校区にわたって99,073の公立学校を有しており、大規模ながら断片化した機関顧客基盤を示しています。カリフォルニア州は10,303校に約581万人の生徒を在籍させ、テキサス州は約550万人の生徒を在籍させています。両州はスケーラブルなK-12プラットフォームにとって重要な市場を代表しています。テキサス州の1,200以上の学校区は、大規模システム契約と小規模学区レベルの展開の機会を生み出しています。この構造は、EdTechベンダーにとって州レベルの調達フレームワーク、地域の実装パートナー、およびスケーラブルな展開モデルの重要性を高めています。
セグメント分析
タイプ別:
デバイス更新がハードウェアのリードを維持し、ソフトウェアがより速く成長ハードウェアは2026年の米国K-12 EdTech市場の39.90%を占め、ソフトウェアは2032年にかけて10.90%のCAGRで成長すると予測されています。2020年から2022年の間に購入されたChromebookとタブレットの更新需要がハードウェア販売を支えています。全米教育統計センター(NCES)は2024〜2025年の米国公立学校に4,930万人の生徒が在籍していると報告しており、デバイスおよび関連サポートへの需要を維持しています。緊急資金が失効するにつれ、学区はノートパソコンとタブレットの購入に定期的な州・地方予算をますます頼るようになっています。州のリテラシー政策もカリキュラム採用サイクルを促進しています。McGraw HillはEmerge! K-5英語言語芸術(ELA)を学区パイロットと教室採用向けに導入し、リテラシーの科学に沿ったカリキュラムへの需要を支援しました。Curriculum Associatesは2026〜2027学年度向けにMagnetic Literacyを導入しました。
サブスクリプションベースの生徒情報システム(SIS)、学習管理システム(LMS)、評価、およびAI生産性ツールが米国K-12 EdTech市場のソフトウェア成長を支援しています。ソフトウェアは教育・管理ワークフローと統合し、定期的なハードウェア更新とは異なり継続的な収益を提供します。デバイス購入は資本集約的であり、予算制約によって遅延する可能性があります。カリキュラム購入は州の承認カレンダーと採用サイクルに従い、集中した購入ウィンドウを生み出します。既存の教師・管理者ツールにAI機能を組み込むことでソフトウェア採用を支援できます。データ標準と共有ワークフローを通じてハードウェア・コンテンツ・ソフトウェアを接続するサプライヤーは、購入者の管理負担を軽減できます。



展開モデル別:
クラウドがリードし、学区がインフラを合理化する中で加速クラウドは2026年の米国K-12 EdTechセグメントの65.60%を占め、2032年にかけて12.10%のCAGRで拡大すると予測されています。クラウドシステムは、学区の調達文書でますます求められるリモートアクセス、集中型アップデート、および相互運用性標準を支援します。OneRoster、学習ツール相互運用性(LTI)、およびEd-Fiは、学区が教育環境全体でデータとアプリケーションを接続するのを支援します。1EdTechとEd-Fiアライアンスの協力は、学区が既存のインフラを置き換えることなくデータ交換を改善します。ミシガン州のMiDataHubの経験は、州全体の相互運用性がスタッフ時間を削減し投資収益率を支援できることを示しています。クラウド採用はまた、学区全体のAIサービス、アップデート、およびガバナンス管理の一貫した管理を支援します。
オンプレミスシステムは、セキュリティ上の好み、レガシーテクノロジー、または接続性の制約を持つ学区にとって引き続き関連性があります。農村部および低密度地域は引き続き家庭の帯域幅制限に直面しており、高帯域幅のクラウドサービスとAIアプリケーションの使用を制限しています。クラウドベンダーは、データ所在地、プライバシー、稼働時間、およびインシデント対応に関する明確なコミットメントを提供する必要があります。マネージドクラウドサービスは地域の管理作業を削減できますが、データガバナンスに対する学区の責任を取り除くものではありません。調達チームは、相互運用性と責任あるデータ管理を支援するプロバイダーを優先しながら、機能セットと並行して統合品質とコンプライアンスエビデンスを評価します。
学習モード別:
対面型テクノロジー活用がリード、ブレンド型・ハイブリッドが最速成長対面型テクノロジー活用学習は2026年の米国K-12 EdTechセグメントシェアの38.70%を占めました。ブレンド型・ハイブリッド学習は2032年にかけて12.50%のCAGRで成長すると予測されています。対面授業は米国K-12教育システムにおける主要な提供モデルであり続けており、公立小中学校の広範な存在によって支えられています。Googleは2025年6月にすべてのGoogle Workspace for Educationエディションでクラスルーム向けGeminiを利用可能にし、教師が30以上のAI搭載ツールにアクセスできるようにしました。この統合により、教師は学校の出席構造を変えることなく、授業計画、差別化グループ分け、および教育支援にテクノロジーを活用できます。
ブレンド・ハイブリッド学習は、学区がパンデミック期に採用した慣行を正式化するにつれて拡大しています。バーチャルオプション、チャータースクールの成長、および補足的なデジタルプラットフォームが、柔軟性を求める学区と家族を支援しています。オンラインおよびセルフペース形式は、代替スケジュールまたは教育アプローチを必要とする生徒に対応しています。柔軟なコンテンツ・評価・コミュニケーション・データツールへの需要が、ブレンド型・ハイブリッド学習における米国K-12 EdTech市場規模を支援しています。学区は提供モデル全体で出席・アクセシビリティ・学習支援を管理する必要があります。対面型とデジタル環境の両方に対応するサプライヤーは、統合された教育システムを支援できます。

エンドユーザー別:
学区調達が主導、コンシューマー利用が加速学校区や教育機関を含むビジネスユーザーは2026年の米国K-12 EdTechセグメントの76.60%を占めました。コンシューマーセグメントは2032年にかけて10.11%のCAGRで成長すると予測されています。集中型の学区調達は承認サイクルを延長しますが、システムが教育・プライバシー・ガバナンス基準を満たす場合、複数年契約を支援します。全ての生徒が成功する法(ESSA)の要件と州の審査プロセスが学区の購入決定を強化します。購入者は、アプリケーションを大規模に承認する前に、有効性のエビデンス、統合機能、アクセシビリティ支援、および生徒データ保護を求めます。これらの要件はサプライヤーの参入を遅らせる可能性がありますが、確立されたプロバイダーの更新条件を強化します。ビジネスセグメントは、公立学校調達の重要性を反映して、SIS・LMS・評価・カリキュラム・デバイス・管理ソフトウェアカテゴリー全体でコア収益基盤であり続けています。
コンシューマー採用は、個別指導プラットフォーム、宿題支援ツール、AI学習アシスタント、および補足コンテンツサブスクリプションを通じて拡大しています。教師向けAI生産性ツールは民間投資を集めており、学区契約への経路を提供する可能性があります。低所得層および農村部での学校承認AIツールへのアクセスの低さは、公平性の課題を浮き彫りにしています。家族向けコミュニケーションツールは、学校のワークフローと多言語エンゲージメントに合致する場合、機関採用を支援できます。コンシューマー採用は、学区レベルの販売前に家族や教師の間でサプライヤーの認知度を高めることができます。ただし、家庭の支出能力の不均一さは、学校ベースの公平なアクセスの必要性を排除するものではありません。
地域分析
南部は2026年の米国K-12 EdTechセグメントの37.30%を占め、2032年にかけて9.71%のCAGRで成長すると予測されています。テキサス州は2024〜2025年の公立学校に554万人の生徒を在籍させており、前年比で13,019人増加し、学区レベルの教育テクノロジーへの需要を維持しています。ヒューストン独立学校区(ISD)は2026〜2027年に9つのキャンパスでAIに焦点を当てたFuture 2モデルを開始し、2027〜2028年には25キャンパスに拡大する計画を立てました。2026年5月、テキサス教育エクスチェンジはPowerSchoolと提携し、K-12システム全体でのセキュアなデータ共有と相互運用性を改善しました。一方、ジョージア州は2025〜2026年度の無償の州承認K-3ユニバーサル読書スクリーナーとしてAmira Learningを選定し、追加の学区スクリーニングコストなしに早期リテラシー評価を支援しました。
ニューヨーク州の2024会計年度の公立学校支出は生徒一人当たり31,918 米ドルであり、テクノロジーサブスクリプションは除外されています。全国的な4.4%の連邦公立学校収入の減少は、定期的なテクノロジー購入からの価値実証への圧力を高めました。ニュージャージー州は2025〜2026年度にK-3ユニバーサルリテラシースクリーニングを義務付け、ニューアークは2025年6月にAmira Learningを承認しました。カリフォルニア州は2024〜2025年度にTK-12の581万人の生徒を在籍させており、AB 1454はエビデンスに基づくリテラシー・教師準備・教育材料支援を強化しました。中西部では、オハイオ州が2026年7月1日までに学区のAI利用ポリシーを義務付け、ミシガン州のMiDataHubが州全体の相互運用性を支援する一方、農村部および未整備地域の接続性が引き続き重要です。調達においては、有効性・アクセシビリティ・プライバシー・教育者の関与を考慮する必要があります。
競合環境
市場集中度
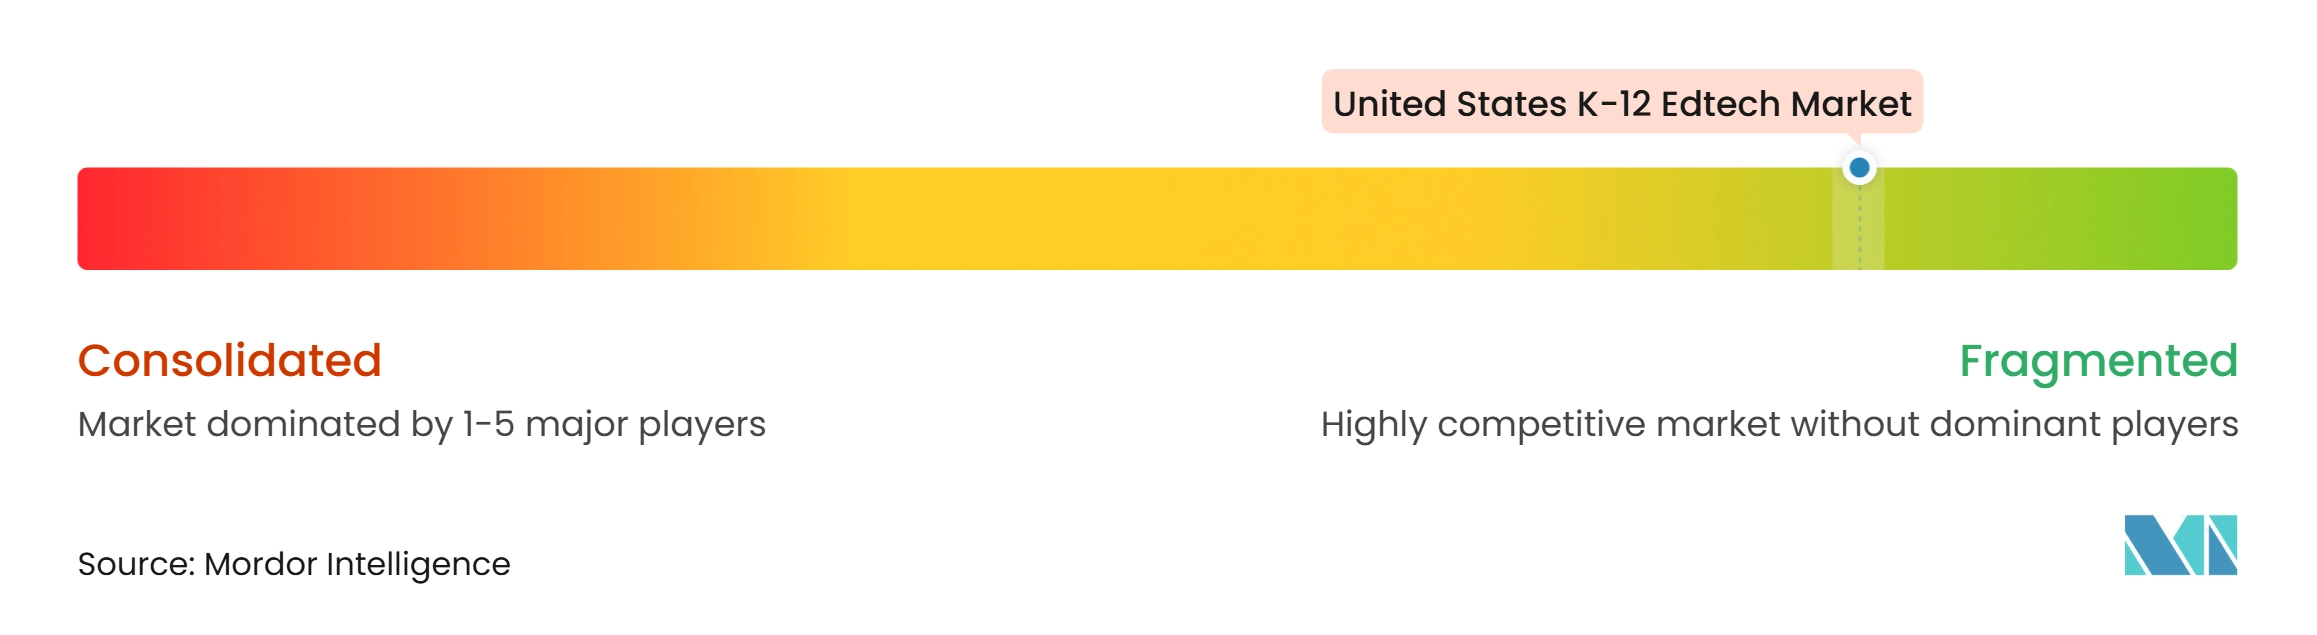
米国K-12 EdTech市場は高度に断片化しています。PowerSchool、Google、Instructure、Microsoft、およびRenaissanceは、ハードウェア・ソフトウェア・カリキュラム・コンシューマーカテゴリー全体の支出の30%未満を合計で占めています。これらは、生徒情報システム・生産性アプリケーション・学習管理・評価など、異なる学区ワークフローに対応しています。ただし、学区の支出は多数の製品と調達カテゴリーに分散したままです。プライベートエクイティによる買収が2024年のK-12教育テクノロジー市場の所有権を再編しました。ベイン・キャピタルはPowerSchoolの56億 米ドルの買収を完了し、KKRとDragoneerはInstructureの約48億 米ドルの買収を完了し、両社を非公開化しました。製品統合も競争を激化させました。2025年8月、RenaissanceとSavvasはStar AssessmentsをSavvas Realizeのカリキュラムリソースと接続するために提携し、McGraw HillとPearsonはPearsonの中間評価機能をMcGraw HillのK-12カリキュラムに統合することに合意しました。2026年4月、InstructureはCanvasの3つのティア(コア、プラス、ネクスト)を導入し、プラットフォームとAI機能へのアクセスを構造化しました。また、早期採用期間中に30,000人以上の教育者がIgniteAIエージェントを使用したと報告しました。別途、Seesawは2025年4月にLittle Thinking Mindsを買収し、アラビア語リテラシーコンテンツと評価機能を拡充しました。これらの動向は、統合された教育ワークフロー・AI対応機能・多言語コンテンツにおける競争を浮き彫りにしており、相互運用性・実装コスト・データ保護・ベンダー統合リスクが教育購入者にとって引き続き重要な考慮事項となっています。AIガバナンスと評価は、調達監査とコンプライアンス文書を支援するプロバイダーに機会を生み出しています。アクセシブルで多言語対応の製品は、英語優先コンテンツでは十分に対応されていないニーズに応えることができます。
米国K-12 EdTech産業リーダー
-
PowerSchool Group LLC
-
Google LLC
-
Instructure, Inc.
-
Microsoft Corporation
-
Renaissance Learning, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
米国K-12 EdTech市場 このレポートでカバーされる企業
- PowerSchool Group LLC
- Google LLC
- Instructure, Inc.
- Microsoft Corporation
- Renaissance Learning, Inc.
- Curriculum Associates, LLC
- Infinite Campus, Inc.
- Savvas Learning Company LLC
- McGraw Hill Education, Inc.
- Pearson plc
- Imagine Learning, LLC
- Discovery Education, Inc.
- HMH Education Company
- Instructure's Canvas LMS
- D2L Corporation
- Kahoot! ASA
- IXL Learning, Inc.
- Seesaw Learning, Inc.
- ClassDojo, Inc.
- GoGuardian
最近の産業開発事情 米国K-12 EdTech市場
- 2026年4月:Instructureは3つのCanvasティア(コア、プラス、ネクスト)を導入し、既存顧客が移行なしに移行できるようにしました。30,000人以上の教育者がIgniteAIエージェントを使用しており、AI支援教育ワークフローの早期採用を示しています。
- 2025年9月:Curriculum AssociatesはMagnetic Literacyを発売しました。これはK-6年生向けのコア読書カリキュラムで、基礎スキル・知識構築・ライティング・口頭言語・批判的思考を統合しています。2026〜2027年度の採用向けに提供され、評価・補足指導を超えてコア英語言語芸術(ELA)へと同社の事業を拡大し、確立されたカリキュラムプロバイダーと競合します。
- 2025年8月:RenaissanceとSavvasは、Renaissance Next上のStar AssessmentsとSavvas Realize上のコアカリキュラムリソースを統合するために提携し、教師が授業計画と差別化指導のために評価データ・指導グループ分け・整合リソースにアクセスできるようにしました。
- 2025年7月:GoGuardianはPear Deck Learningを拡張し、すべての教師向けに無料のAI機能を追加しました。授業計画・教室指導・リアルタイムインサイト・評価にわたるもので、プラットフォームの既存リーチは840万人の生徒と報告されています。
米国K-12 EdTech市場レポートの範囲
米国K-12 EdTech市場レポートは、ハードウェア・ソフトウェア・コンテンツ・展開モデル・学習モード・エンドユーザー・地域にわたる教育テクノロジーソリューションを分析しています。州レベルのリテラシー・数学義務化、ESSAアカウンタビリティ要件、学区全体のAI導入、統合学習プラットフォーム、教育データ近代化などの主要促進要因と、ESSER資金の減少、プライバシー・アクセシビリティ規制、アプリケーションの断片化、サイバーセキュリティリスクなどの抑制要因を検討しています。本レポートは、教育支出、インフラ開発、生徒・教師比率、生徒在籍数、テクノロジー採用、競争力、市場規模と予測、市場集中度、戦略的動向、市場シェア、および主要企業プロファイルを評価しています。また、AIガバナンスプラットフォーム、多言語学習ソリューション、家族エンゲージメントツール、および統合デジタル教育システムにおける機会も評価しています。予測はすべてのセグメントと地域にわたって米ドルで提供されています。
セグメンテーション概要
レポートで回答される主要な質問
米国K-12 EdTech支出の予測は?
米国K-12 EdTech市場は2026年に31.24 ビリオン 米ドルと評価され、2032年には53.08 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて9.24%のCAGRで成長します。
米国で最も急速に成長しているK-12 EdTech製品カテゴリーは何ですか?
ソフトウェアは2032年にかけて10.90%のCAGRで成長すると予測されており、ハードウェアとコンテンツを上回っています。
学校区が教育テクノロジープラットフォームを統合している理由は何ですか?
学区は、定期予算が逼迫する中で、アプリケーションの乱立・統合作業・サイバーセキュリティリスク・管理担を削減しています。
米国の学校でのAI導入を促進しているものは何ですか?
学校は教師の生産性向上と学習支援にAIを活用しており、2025年に調査された学区の80%が生成AIイニシアチブを実施中または計画中と報告しています。
米国のどの地域がK-12 EdTech採用をリードしていますか?
南部は2026年に37.30%のシェアを占め、在籍者数の増加と州のプログラムに支えられて2032年にかけて9.71%のCAGRで成長すると予測されています。
K-12 EdTechプロバイダーにとっての主なリスクは何ですか?
主なリスクは、ESSERサポートの終了、プライバシーとAI規制の多様性、アプリケーションの乱立、サイバーセキュリティ義務、および学区資金能力の不均一さです。